
Tamanho e Participação do Mercado de Calçados Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
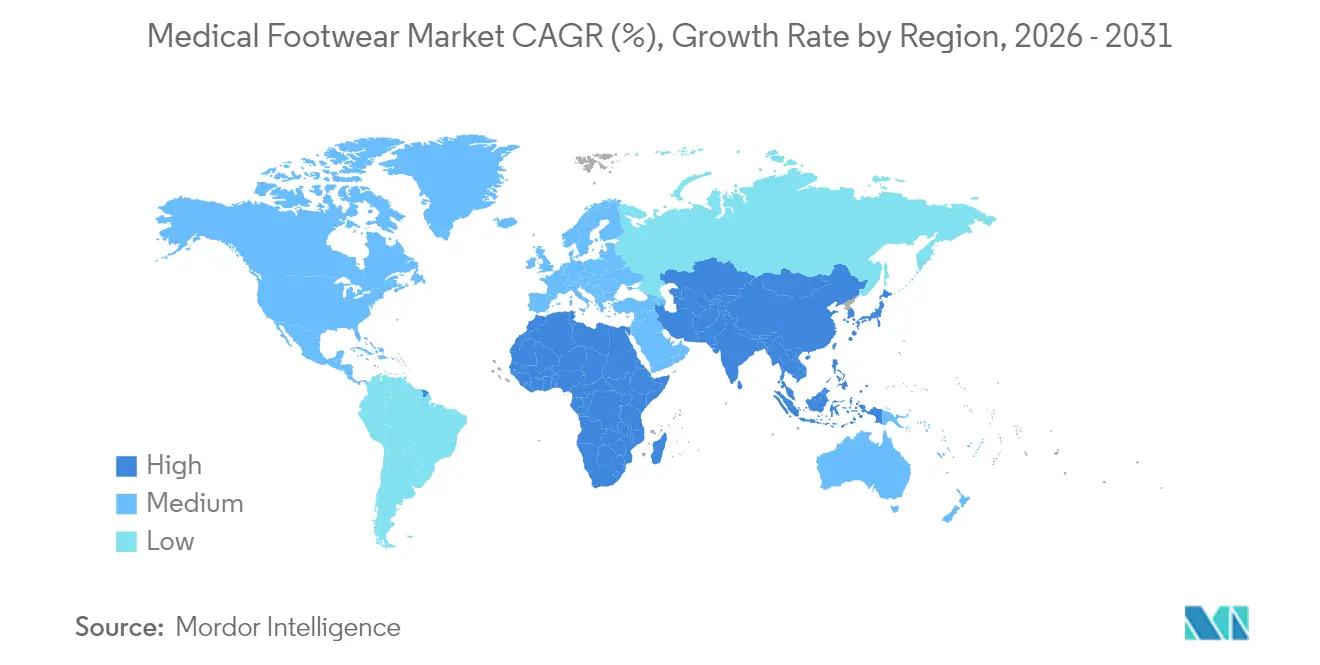
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
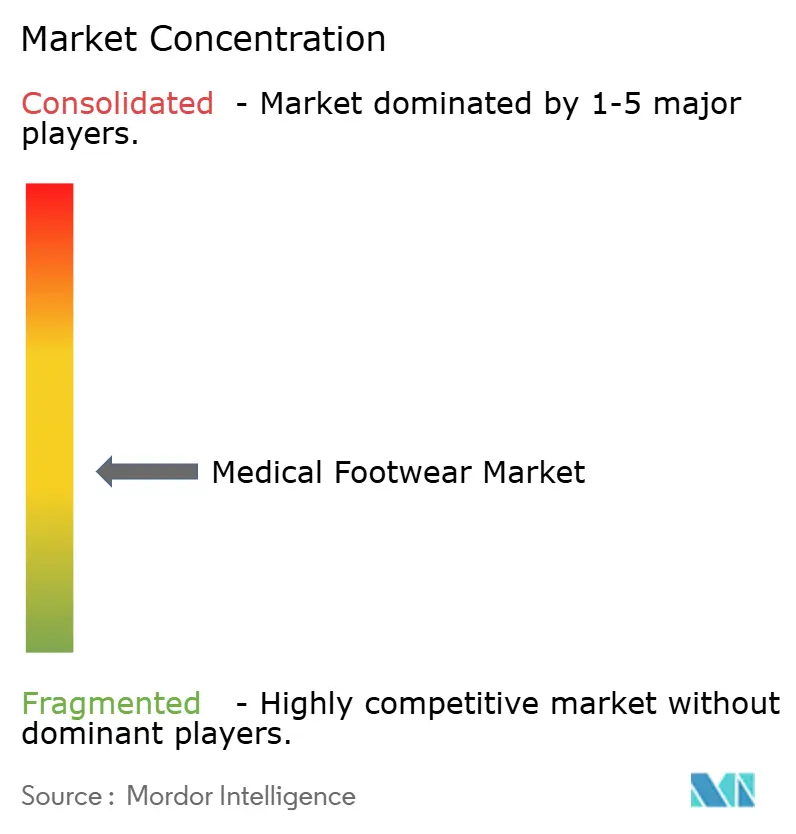
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Calçados Médicos por Mordor Intelligence
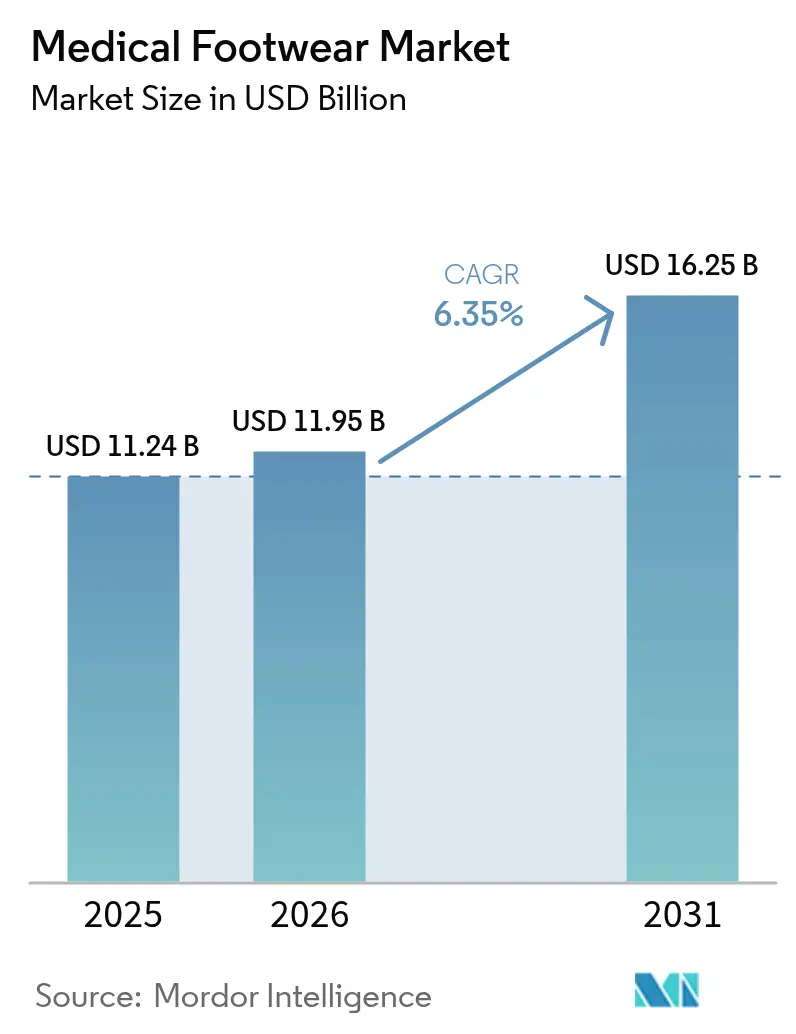
O tamanho do mercado de calçados médicos foi avaliado em USD 11,24 bilhões em 2025 e estima-se que cresça de USD 11,95 bilhões em 2026 para atingir USD 16,25 bilhões até 2031, a um CAGR de 6,35% durante o período de previsão (2026-2031). O crescimento repousa sobre três pilares: o aumento contínuo dos casos de diabetes, os rápidos avanços na fabricação aditiva e o reconhecimento mais amplo por parte dos seguros de saúde dos sapatos terapêuticos como dispositivos preventivos. Em 2024, a América do Norte manteve a liderança graças à cobertura de seguros para sapatos diabéticos, enquanto a Ásia-Pacífico registrou a expansão mais rápida à medida que a urbanização e o comércio eletrônico melhoraram o acesso. Os fabricantes também se beneficiam de orientações aprimoradas da FDA que aceleram as aprovações de produtos e impulsionam as oportunidades de exportação global. Ao mesmo tempo, palmilhas com sensores inteligentes e materiais antimicrobianos de base biológica estão elevando as expectativas de desempenho para clínicos e consumidores.
Principais Conclusões do Relatório
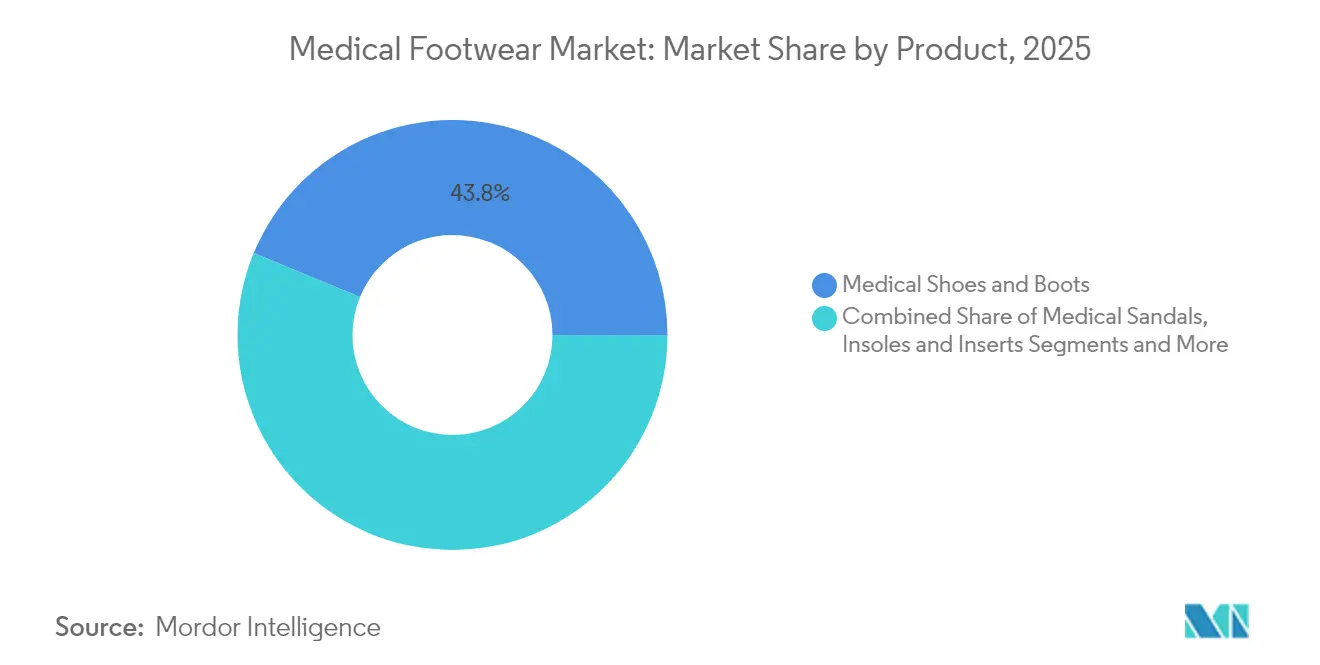
- Por categoria de produto, sapatos e botas médicos lideraram com 43,78% de participação na receita em 2025; palmilhas e inserções estão projetadas para se expandir a um CAGR de 9,54% até 2031.
- Por condição médica, o diabetes representou 67,72% da participação do mercado de calçados médicos em 2025, enquanto os tratamentos para fasciite plantar registram o maior CAGR projetado de 7,28% até 2031.
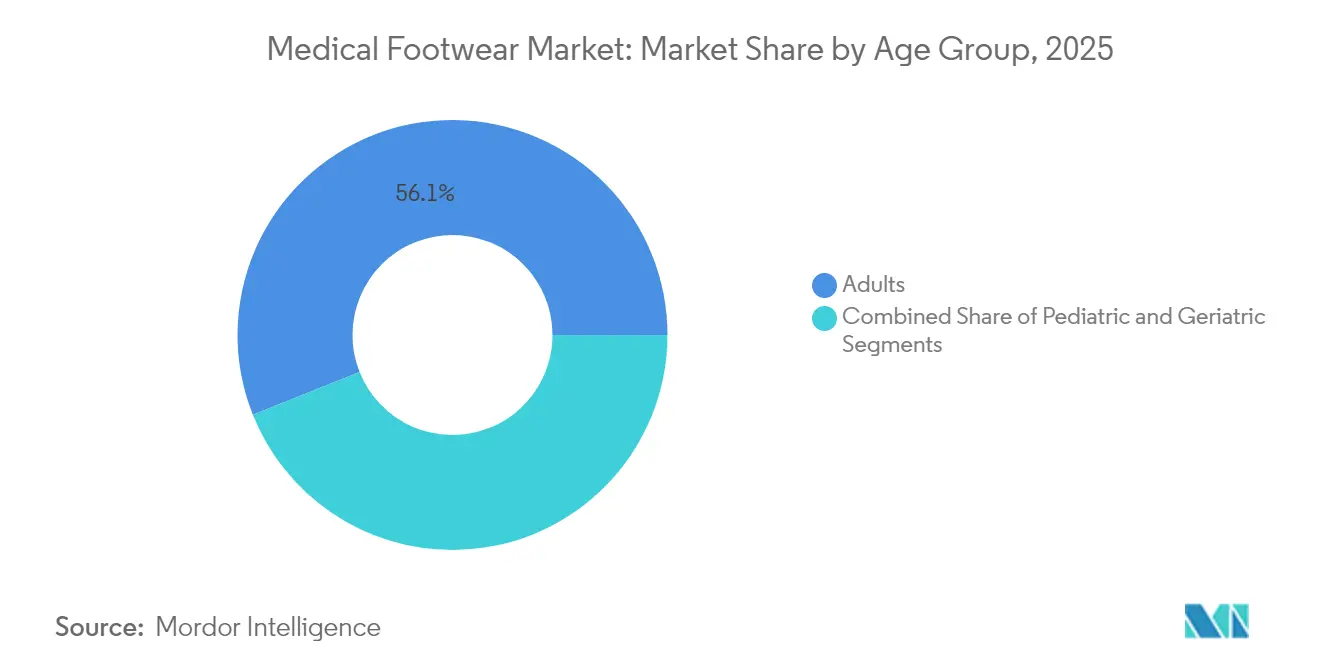
- Por faixa etária, adultos de 18 a 60 anos capturaram 56,05% de participação no tamanho do mercado de calçados médicos em 2025; a população geriátrica está avançando a um CAGR de 8,86% até 2031.
- Por canal de distribuição, lojas especializadas e clínicas detinham 60,12% de participação em 2025, enquanto as plataformas online devem crescer a um CAGR de 10,19% até 2031.
- Por geografia, a América do Norte comandou 33,08% de participação em 2025; a Ásia-Pacífico está prevista para acelerar a um CAGR de 8,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Calçados Médicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Prevalência de Diabetes e Distúrbios Relacionados aos Pés | +1.8% | Global, com maior impacto na América do Norte e APAC | Longo prazo (≥ 4 anos) |
| População Envelhecida Impulsionando Necessidades Ortopédicas | +1.5% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Órteses Personalizadas Impressas em 3-D | +1.2% | América do Norte e Europa, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico Melhorando a Acessibilidade ao Produto | +0.9% | Global, com ganhos antecipados na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração de Sensores Inteligentes para Monitoramento Remoto de Pacientes | +0.7% | Mercados desenvolvidos, programas-piloto em economias emergentes | Médio prazo (2-4 anos) |
| Materiais Antimicrobianos de Base Biológica Impulsionando a Sustentabilidade | +0.4% | Europa e América do Norte, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Diabetes e Distúrbios nos Pés
O crescente ônus do diabetes mantém o mercado de calçados médicos no centro das estratégias de cuidados preventivos. Em todo o mundo, as úlceras no pé diabético afetam 6,3% dos pacientes e custam ao Serviço Nacional de Saúde (NHS) do Reino Unido USD 7.800 por caso de úlcera.[1]Ahmad H. Alghadir, "Prevalência de Neuropatia Periférica, Amputação e Qualidade de Vida em Pacientes com Diabetes Mellitus," nature.com Evidências mostram que 44,4% dos pacientes apresentam neuropatia periférica e 21,7% evoluem para amputação, estabelecendo benefícios clínicos claros para calçados de proteção. Pesquisadores nos Estados Unidos criaram uma palmilha de alternância de pressão que melhora o fluxo sanguíneo, abordando diretamente o risco de úlceras para 39 milhões de americanos.[2]Muthu B. J. Wijesundara, "Tecnologia de Calçado Reduz o Risco de Úlceras no Pé Diabético," sciencedaily.com Calçados mal ajustados aumentam as chances de úlcera em mais de 10 vezes, enquanto estudos confirmam que 50-80% das infecções são evitáveis com calçados adequados wjgnet.com. À medida que as seguradoras se concentram em compensações de custos, os sapatos terapêuticos passam de compra discricionária a dispositivo médico essencial dentro do mercado de calçados médicos.
População Envelhecida Impulsionando Necessidades Ortopédicas
O envelhecimento populacional está ampliando a demanda por calçados ortopédicos em todas as regiões desenvolvidas. Em 2024, 81% dos americanos relataram dores nos pés, refletindo tanto mudanças no estilo de vida quanto expectativas de vida mais longas. A Colômbia espera 39.270 procedimentos de artroplastia de membros inferiores até 2050, com mulheres necessitando de aproximadamente o dobro de cirurgias em relação aos homens — um sinal de que designs específicos por gênero têm um público claro. Adultos mais velhos enfrentam barreiras de compra, como custos de deslocamento e codificação complexa de seguros, criando espaço para serviços móveis de ajuste e modelos de assinatura. Estudos de design sobre prevenção de quedas destacam saltos mais largos, perfis baixos e solas intermediárias firmes como elementos críticos para a estabilidade. Essas descobertas orientam os fornecedores à medida que adaptam suas linhas para idosos dentro do mercado de calçados médicos.
Avanços Tecnológicos em Órteses Personalizadas Impressas em 3-D
A fabricação aditiva está redefinindo a velocidade e o escopo da personalização. Engenheiros agora imprimem em 3-D órteses de tornozelo para pacientes com doença de Charcot-Marie-Tooth, produzindo ajustes precisos que a moldagem convencional não consegue igualar.[3]Difei Lu, "Palmilhas Tratadas com Nanotecnologia Bactericida Bio-Kil Reduzem a Carga Bacteriana," ncbi.nlm.nih.gov Uma nova técnica de espaçador fornece palmilhas com zonas de rigidez gradual e fluxos de trabalho de digitalização para impressão, reduzindo custo e tempo de produção. Sensores embutidos rastreiam força e centro de pressão com taxas de erro abaixo de 9%, rivalizando com equipamentos laboratoriais a uma fração do preço. Essas inovações encurtam os ciclos de design e ampliam o acesso, especialmente em mercados emergentes que carecem de laboratórios ortopédicos extensos. O resultado é um mercado de calçados médicos mais dinâmico e de alta especificação.
Expansão do Comércio Eletrônico Melhorando a Acessibilidade ao Produto
O comércio digital está quebrando barreiras geográficas para o mercado de calçados médicos. Programas da FDA lançados em 2024 reduzem os prazos de aprovação para dispositivos conectados, posicionando os inovadores norte-americanos para alcance global. Sites de venda direta ao consumidor reúnem vídeos educacionais, guias virtuais de tamanho e consultas de tele-podiatria, reduzindo a dependência de visitas a lojas físicas. Pesquisas com consumidores mostram que 88% dos americanos agora compram tendo em mente o alívio da dor nos pés, gastando USD 228 por mês em cuidados associados. A COVID-19 acelerou a adoção online, tornando o comércio eletrônico uma presença permanente na aquisição de dispositivos. Consequentemente, os canais digitais exercerão influência desproporcional sobre a transparência de preços e a fidelidade à marca.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Calçados Médicos Especializados | -1.1% | Global, mais pronunciado em economias emergentes | Curto prazo (≤ 2 anos) |
| Reembolso Limitado em Economias Emergentes | -0.8% | APAC, América Latina, MEA | Médio prazo (2-4 anos) |
| Proliferação de Órteses Falsificadas / Mercado Cinza | -0.5% | Global, concentrado em mercados não regulamentados | Longo prazo (≥ 4 anos) |
| Gargalos na Cadeia de Suprimentos para Materiais de Grau Médico | -0.4% | Global, com variações regionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Calçados Médicos Especializados
A acessibilidade econômica permanece um obstáculo, particularmente onde os domicílios arcam com a maior parte dos custos de saúde. Estudos indianos mostram que pacientes diabéticos suportam despesas substanciais do próprio bolso, tornando o preço o fator decisivo na adoção de calçados. O complexo sistema de codificação do Medicare infla os custos de dispensação nos Estados Unidos, pois a documentação adicional aumenta os custos administrativos das clínicas. Pares terapêuticos podem custar de 300% a 500% mais do que sapatos comuns, limitando o alcance a demografias seguradas ou abastadas. Como resultado, marcas locais de menor preço e modelos de locação estão ganhando terreno. Sem alívio de custos, o mercado de calçados médicos corre o risco de deixar vastos segmentos sem atendimento.
Reembolso Limitado em Economias Emergentes
Os governos de muitos países em desenvolvimento ainda não integraram calçados preventivos nos pacotes de seguros. Códigos de faturamento complexos para órteses personalizadas desencorajam os médicos de prescrevê-las, especialmente quando os administradores das clínicas não têm capacidade para processar as solicitações. Adultos pré-diabéticos, que representam mais de um terço da população em algumas regiões, raramente se qualificam para cobertura, apesar dos claros benefícios preventivos. A adoção, portanto, depende de programas de doação, precificação escalonada ou parcerias público-privadas. Até que os marcos de reembolso amadureçam, o crescimento no mercado de calçados médicos poderá ficar aquém da necessidade clínica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: As Palmilhas Ampliam as Fronteiras da Inovação
O tamanho do mercado de calçados médicos para sapatos e botas representou 43,78% de participação na receita em 2025, confirmando seu papel como solução padrão para patologias complexas. A demanda permanece estável entre diabéticos e pacientes pós-cirúrgicos que necessitam de proteção total do pé. Enquanto isso, palmilhas e inserções mostram o ritmo mais rápido com um CAGR de 9,54%, impulsionadas por modelos impressos em 3-D que dispersam a pressão plantar e integram sensores de força. Pesquisas destacam palmilhas que combinam 22 sensores com carregamento solar para alertar os usuários sobre anomalias de carga. Nanocoatings antimicrobianos, como o Bio-Kil, diferenciam ainda mais as inserções premium ao reduzir o risco de infecção para usuários propensos a úlceras.
Sapatos ortopédicos e pós-operatórios mantêm uma base sólida ligada ao crescente volume de substituições articulares e protocolos hospitalares que especificam calçados de sola rígida durante a recuperação. Sandálias médicas ganham espaço em climas quentes para cuidado de feridas de baixo nível e controle de edema. Chinelos completam a linha para uso doméstico durante longos ciclos de terapia. À medida que os custos de personalização caem, os fornecedores podem oferecer kits modulares onde palmilhas, cabedais e sistemas de fixação correspondem a perfis de marcha específicos, ampliando a escolha do consumidor dentro do mercado de calçados médicos.


Por Condição Médica: A Fasciite Plantar Ganha Impulso
O diabetes continua a ancorar a demanda, mantendo 67,72% de participação em 2025 com base em diretrizes clínicas robustas que exigem calçados de proteção. Sapatos preventivos reduzem o risco de amputação, diminuindo internações hospitalares caras e garantindo o suporte dos pagadores. No entanto, a fasciite plantar está fechando a lacuna com um CAGR de 7,28% à medida que a conscientização aumenta de que 25% dos pacientes experimentam dor severa e 61% relatam desconforto diário. A fasciotomia plantar endoscópica oferece resultados sem dor em 95% dos casos em seis meses, elevando a necessidade de sapatos de suporte durante a reabilitação.
Sapatos para artrite e osteoporose ganham volume incremental à medida que o envelhecimento populacional acelera, com ortopedistas recomendando designs com biqueiras largas e amortecimento direcionado. Calçados para lesões esportivas atraem um grupo crescente de atletas amadores que buscam retornos rápidos à atividade e valorizam o feedback integrado de sensores. Calçados para cuidado de feridas permanecem uma categoria de nicho, mas vital, diretamente ligada ao volume cirúrgico. A diversificação das condições atendidas aumenta a resiliência no mercado de calçados médicos.
Por Faixa Etária: Idosos Impulsionam a Adoção Futura
Adultos de 18 a 60 anos permanecem os compradores principais, representando 56,05% da receita de 2025. A postura prolongada no trabalho e as rotinas de condicionamento físico impulsionam compras profiláticas. Planos de saúde que enfatizam órteses preventivas sustentam ainda mais os gastos desse grupo. No entanto, o segmento geriátrico registra um CAGR de 8,86% até 2031, superando todos os demais à medida que a longevidade aumenta. Estudos comprovam que designs de calçados focados na estabilidade reduzem o risco de quedas entre adultos mais velhos, levando cuidadores a orçar para solas externas de alta tração e contrafortes de calcanhar firmes.
A demanda pediátrica é modesta, mas estratégica. Órteses personalizadas para condições como a doença de Charcot-Marie-Tooth ilustram como a impressão 3-D produz designs leves e adequados para crianças. Em todas as faixas etárias, o foco muda do amortecimento passivo para o suporte dinâmico que se adapta à medida que o peso corporal e a biomecânica mudam. Essa abordagem por estágio de vida amplia o público potencial para o mercado de calçados médicos.
Por Canal de Distribuição: Modelos Digitais Reformulam o Acesso
Lojas especializadas e clínicas retiveram 60,12% das vendas em 2025, apoiadas por laboratórios internos de análise de marcha e parcerias com podiatras que validam o ajuste. Esses pontos de venda lidam com prescrições complexas e fornecem ajustes contínuos, sustentando sua relevância apesar dos custos mais elevados. Os canais online, no entanto, estão projetados para registrar um CAGR de 10,19%, refletindo o conforto do consumidor com a telessaúde e experimentações virtuais. Aplicativos de medição interativos e motores de tamanho com IA reduzem as taxas de devolução ao mesmo tempo em que ampliam o alcance geográfico. Farmácias e centros ortopédicos preenchem a lacuna entre a supervisão clínica e a conveniência, especialmente para inserções prontas para uso.
A COVID-19 ensinou os sistemas de saúde a valorizar soluções remotas, e os fornecedores agora integram links de consulta com um clique nas páginas de produtos. À medida que as seguradoras reembolsam consultas virtuais, as vendas online atrairão usuários de primeira vez em populações rurais e com mobilidade reduzida. A distribuição diversificada protege os fluxos de receita e ajuda as empresas a atender às variadas expectativas de serviço dentro do mercado de calçados médicos.
Análise Geográfica
A participação de 33,08% da América do Norte no mercado de calçados médicos reflete a cobertura de seguros madura e os protocolos de gestão do diabetes profundamente enraizados. Somente nos Estados Unidos, 39 milhões de pessoas vivem com diabetes, muitas se qualificando para sapatos terapêuticos financiados pelo Medicare. Dados de saúde pública do Canadá revelam que 80% das amputações de membros relacionadas ao diabetes são evitáveis por meio de calçados adequados, uma estatística que fundamenta os esquemas de financiamento provincial. A crescente classe média do México está começando a priorizar a compra de calçados preventivos, especialmente à medida que as seguradoras privadas ampliam os benefícios de podiatria.
A Ásia-Pacífico é o motor de crescimento, registrando um CAGR de 8,67% até 2031. A grande população diabética da Índia e a melhoria da logística do comércio eletrônico estão desbloqueando a demanda latente, apesar das lacunas de reembolso. China e Japão aproveitam a demografia de envelhecimento e as fortes tradições ortopédicas para estimular a adoção de palmilhas inteligentes e sandálias personalizadas. A harmonização regulatória sob a Diretiva de Dispositivos Médicos da ASEAN promete uma entrada mais tranquila para marcas estrangeiras, desde que se adaptem aos preços locais. Dispositivos inovadores de descarga, como o sistema Mandakini, demonstram como soluções indígenas podem florescer quando os designs globais permanecem inacessíveis.
A Europa registra ganhos estáveis ancorados pela saúde universal e pela longa tradição artesanal ortopédica. Alemanha e Reino Unido lideram a pesquisa clínica em calçados com sensores, enquanto França e Itália expandem programas geriátricos de prevenção de quedas que recomendam sapatos estáveis. As regulamentações de sustentabilidade criam um ambiente propício para cabedais de base biológica e solas intermediárias recicláveis. Em contraste, o Oriente Médio e a África registram volumes modestos, mas crescentes, à medida que os governos aumentam os orçamentos de saúde e as campanhas de conscientização enfatizam o cuidado com o pé diabético. Coletivamente, essas tendências fortalecem a presença mundial do mercado de calçados médicos.

Panorama regulatório
O calçado médico é regulamentado principalmente como dispositivo médico quando alegações terapêuticas são feitas, como o alívio de pressão para risco de pé diabético. Nos Estados Unidos, a classificação de produtos da FDA lista calçados ortopédicos (Código de Produto KNP) e palmilhas médicas (21 CFR 880.6280) como dispositivos Classe I, geralmente isentos de 510(k), mas ainda sujeitos a controles aplicáveis, incluindo tratamento de reclamações e requisitos de Relatório de Dispositivos Médicos (21 CFR Parte 803). Uma atualização de conformidade para fabricantes é o Regulamento do Sistema de Gestão de Qualidade (QMSR) da FDA, em vigor a partir de fevereiro de 2026, que alinha os requisitos do sistema de qualidade dos EUA mais estreitamente com a ISO 13485:2016, aumentando as expectativas de controles documentados de design e fabricação mesmo para categorias de dispositivos de menor risco.
Na Europa, o calçado médico colocado no mercado sob o Regulamento (UE) 2017/745 (EU MDR) requer marcação CE e um sistema de gestão de qualidade alinhado aos requisitos do MDR, com obrigações de avaliação clínica e vigilância pós-comercialização que se ajustam conforme as alegações do dispositivo e a classe de risco. A política comercial também afeta componentes e produtos acabados de fornecimento global, pois o Departamento de Comércio dos EUA iniciou uma investigação sob a Seção 232 abrangendo importações de dispositivos médicos e consumíveis em 2025. Isso mantém tarifas e estratégias de fornecimento em foco até 2026 para cadeias de suprimentos de dispositivos médicos que incluem calçados terapêuticos e palmilhas ortopédicas.
Análise da cadeia de valor
A cadeia de valor começa com insumos de matéria-prima (polímeros e espumas especiais, como EVA e polímeros microcelulares, tecidos, tratamentos antimicrobianos e componentes de fixação) e insumos de capacitação digital, incluindo escaneamento do pé, CAD e sistemas de mapeamento de pressão. A fabricação abrange linhas padrão de calçados de profundidade extra, bem como órteses e palmilhas personalizadas usando fresagem e manufatura aditiva. Em seguida, passa pelo acabamento, verificações de qualidade e documentação usados para atender aos requisitos de conformidade de dispositivos médicos, comumente alinhados à ISO 13485:2016 e às práticas de gestão de riscos para dispositivos médicos. Rio acima, especialistas clínicos como podólogos e pedortistas influenciam os resultados do produto ao prescrever e validar o ajuste e o desempenho do alívio de pressão, o que então alimenta os serviços de dispensação e ajuste.
Rio abaixo, a distribuição está ancorada em lojas especializadas e clínicas para necessidades prescritas ou de maior acuidade, enquanto farmácias/centros ortopédicos e canais online expandem o acesso para compras recorrentes e produtos de menor complexidade. Os estrangulamentos na cadeia de suprimentos e as pressões de custo estão ligados à disponibilidade de materiais de grau médico e a redes de produção distribuídas globalmente, apoiando movimentos de nearshoring e reshoring no ecossistema mais amplo de fabricação ortopédica. A padronização também está mudando os fluxos de trabalho: em janeiro de 2026, a Austrália lançou a Versão 1 dos Padrões de Calçados Pedortistas, reforçando terminologia consistente e requisitos mínimos que afetam como as clínicas especificam produtos e como os fabricantes documentam a intenção de design e as alegações de desempenho.
Cenário Competitivo
O mercado de calçados médicos é moderadamente fragmentado, com uma combinação de marcas ortopédicas tradicionais, fabricantes especializados em calçados diabéticos e novos entrantes orientados pela tecnologia. A aquisição da LimaCorporate pela Enovis Corporation por EUR 800 milhões criou uma plataforma de USD 1 bilhão que combina conhecimento em cirurgia reconstrutiva com calçados de reabilitação, sinalizando uma inclinação em direção a ofertas de cuidados integrados. Associações semelhantes poderão seguir-se à medida que as empresas buscam economias de escala em P&D e distribuição.
A tecnologia permanece o fator decisivo de diferenciação. Empresas que dominam a impressão 3-D e a fusão de sensores podem entregar produtos personalizados e ricos em dados a preços acessíveis ao consumidor. Os esforços da FDA para simplificar as aprovações pré-mercado encorajam a adoção antecipada de palmilhas inteligentes e tecidos antimicrobianos. No entanto, a participação de mercado ainda depende do endosso dos clínicos, tornando as afirmações de desempenho respaldadas por evidências cruciais.
Startups de venda direta ao consumidor aproveitam as redes sociais e modelos de assinatura para contornar as margens das clínicas, mas precisam investir pesadamente em ensaios clínicos para satisfazer reguladores e seguradoras. Enquanto isso, os players estabelecidos reforçam suas margens com famílias de produtos escalonadas e fabricação localizada para evitar interrupções na cadeia de suprimentos. Espera-se que a concorrência se intensifique à medida que os pagadores se movem em direção a contratos baseados em resultados que recompensam dispositivos comprovadamente capazes de reduzir a incidência de úlceras e internações hospitalares. Em suma, o setor de calçados médicos está preparado para uma consolidação dinâmica e inovação em igual medida.
Líderes do Setor de Calçados Médicos
Drewshoe, Incorporated
Orthofeet Inc.
Enovis (Dr. Comfort)
DARCO International, Inc.
Clearwell Mobility Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade é comprimir o ciclo de órteses personalizadas de uma produção laboratorial de várias semanas para uma produção quase em tempo real, próxima à clínica. Em junho de 2026, a Moxxis AG iniciou a produção de palmilhas personalizadas em loja na Suíça, usando um fluxo de trabalho integrado de escaneamento de pé com IA e impressão 3D no local, com pares concluídos em menos de uma hora. Isso apoia um modelo de serviço no ponto de atendimento que transfere valor de laboratórios centralizados para ambientes de varejo e clínicos. Fornecedores de tecnologia estão apontando na mesma direção para provedores de reabilitação: em julho de 2026, a TPM3D lançou o Sistema de Design de Órteses Digitais HPDM (edição Ásia), uma plataforma em nuvem assistida por IA para fluxos de trabalho de escaneamento 3D móvel a impressão 3D que amplia a disponibilidade de ferramentas para provedores que buscam personalização escalável.
Uma segunda área de espaço em branco é a geração de evidências e o suporte à conformidade para alegações terapêuticas, particularmente sob as expectativas de avaliação clínica e vigilância pós-comercialização do EU MDR para desempenho de redução de pressão e alívio. Fabricantes e provedores podem capturar essa oportunidade combinando design digital com documentação padronizada de resultados, incluindo mapeamento de pressão, métricas de marcha e feedback de usabilidade, para apoiar discussões de reembolso e requisitos de aquisição. O progresso em cadeias de produção automatizadas para palmilhas diabéticas impressas em 3D, demonstrado em um estudo de viabilidade de abril de 2026, também apoia a personalização em maior volume quando a comparabilidade funcional com métodos convencionais é validada e os requisitos de rastreabilidade são atendidos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Drew Shoes expandiu seu alcance ao lançar distribuição exclusiva em toda a Índia por meio da Diabetic Shoe (uma empresa da Ortho Shoes), voltada para condições diabéticas, ortopédicas e crônicas do pé. A medida amplia o acesso a calçados terapêuticos de marca em uma base de pacientes ampla e pouco penetrada, onde a acessibilidade financeira e a disponibilidade de canais moldam a adoção.
- Fevereiro de 2026: A Drew Shoe Corporation nomeou a National Shoe Specialties Ltd. como sua distribuidora exclusiva no Canadá, a partir de 1º de março de 2026. Isso fortalece a disponibilidade local e o suporte pós-venda para necessidades de calçados prescritos em clínicas e redes de varejo especializado.
- Outubro de 2025: A Enovis Corporation concluiu a venda de seu negócio de soluções para cuidados com os pés Dr. Comfort à Promus Equity Partners por até 60 milhões de dólares americanos. A desinvestidura remodelou o posicionamento competitivo ao remover uma grande marca de calçados terapêuticos da Enovis, ao mesmo tempo em que criou um proprietário independente com incentivos para reinvestir na expansão do portfólio e dos canais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange calçados medicamente benéficos, projetados para apoiar, proteger ou acomodar o pé, tornozelo e parte inferior da perna para necessidades clínicas específicas. Seu tamanho é medido pelo valor dos produtos vendidos por canais offline e online nas principais regiões.
Exclusões de escopo: calçados de conforto regulares sem finalidade médica, calçados puramente cosméticos e itens de cuidado que não sejam calçados estão excluídos desta mensuração de mercado.
Visão geral da segmentação
- Por Produto
- Sapatos e Botas para Diabéticos
- Sapatos Ortopédicos/Pós-Operatórios
- Sandálias Médicas
- Palmilhas e Inserções
- Outros Produtos (Chinelos, Havaianas, etc.)
- Por Condição Médica
- Diabetes
- Artrite e Osteoporose
- Fasciite Plantar
- Lesões Esportivas
- Pós-Operatório / Cuidado de Feridas
- Outros (ex.: Neuropatia)
- Por Faixa Etária
- Pediátrico (<18)
- Adulto (18-60)
- Geriátrico (>60)
- Por Canal de Distribuição
- Lojas Especializadas e Clínicas
- Farmácias e Centros Ortopédicos
- Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para ancorar o conjunto de demanda e o contexto de saúde que impulsiona a adoção de calçados médicos, e então avançamos para premissas em nível de país e canal. Contamos com fontes não pagas, como publicações da OMS, do CDC, do NIH e de ministérios nacionais de saúde, para tendências de prevalência ligadas a diabetes e questões musculoesqueléticas, que atuam como principais gatilhos de uso.
Também utilizamos recursos de comércio e classificação, como USITC e UN Comtrade, para obter sinais direcionais sobre categorias de calçados relacionadas, e nos referimos a orientações de dispositivos da FDA quando relevante para apoiar os limites das alegações de produtos.
Para converter esses sinais em um modelo de mercado viável, revisamos relatórios anuais, apresentações a investidores e comunicados de imprensa para entender o mix de produtos e os padrões de acesso ao mercado, e verificamos cruzadamente os desenvolvimentos relatados usando imprensa de negócios respeitável. Paralelamente, usamos assinaturas pagas para dados financeiros e inteligência de empresas, além de bancos de dados de patentes, para identificar onde novos designs e materiais estavam sendo enfatizados.
As fontes documentais específicas listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas primárias e pesquisas
O trabalho primário focou em confirmar como prescrições, reembolsos e recomendações de varejo se traduzem em compras reais, e como os tipos de produtos diferem em preço e ciclos de substituição. Conversamos com uma combinação de fabricantes, distribuidores, varejistas especializados, partes interessadas ligadas a órteses e podologia, e clínicos na Ásia-Pacífico, EMEA e Américas para preencher lacunas de dados e testar premissas que foram inicialmente construídas a partir de fontes documentais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 20% | Ásia-Pacífico: 43% |
| Nível médio: 47% | Líderes funcionais/de unidade: 25% | EMEA: 30% |
| Players menores: 20% | Gerentes: 55% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que vincula a prevalência de condições médicas e as populações tratadas a possíveis usuários de calçados médicos, ajustando-se então por fatores de acesso, como cobertura de reembolso e disponibilidade de especialistas por país. Depois que o conjunto de demanda foi delineado, as receitas foram estimadas usando uma estrutura prática de preço e volume, na qual a frequência de substituição e o mix de canais ajudam a traduzir usuários em compras anuais.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como intervalos de preço médio de venda amostrados de clínicas especializadas e listagens de varejo, além de verificações de canal com fornecedores e distribuidores sobre padrões típicos de pedidos. As principais entradas usadas (como exemplos ilustrativos) incluíram tendências de população diabética e geriátrica, taxas de diagnóstico e tratamento para condições de pé e tornozelo, amplitude de reembolso e cobertura para calçados terapêuticos, movimento de participação online nas compras de calçados, e diferenças de preço observadas entre calçados pós-operatórios, calçados diabéticos e calçados ortopédicos.
Quando sinais diretos de volume não estavam disponíveis para um país, usamos proporções substitutas baseadas em acesso comparável à saúde e faixas de renda, e então reverificamos as premissas resultantes em entrevistas.
Para a previsão, análise de cenários foi usada porque as políticas de cobertura, a adoção de ajuste personalizado e o acesso ao comércio eletrônico podem mudar de forma diferente por região. As trajetórias de crescimento foram ajustadas usando feedback de especialistas sobre a rapidez com que se espera que as prescrições e os comportamentos de cuidado preventivo dos pés se expandam, antes de as projeções finais consistentes com o CAGR serem definidas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas passagens que comparam os resultados do modelo com sinais de mercado independentes, resolvendo então as variâncias antes da aprovação final. Verificamos anomalias, como aumentos súbitos de preço, taxas de penetração pouco realistas ou totais regionais que conflitam com padrões conhecidos de gastos em saúde e demográficos, e essas foram devolvidas para revisão do analista.
Quando uma variância não podia ser explicada apenas por dados públicos, um novo contato era feito com os entrevistados para confirmar se ela refletia uma mudança de preço, uma alteração de cobertura ou um efeito de mix de canal. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem mudar a demanda ou os preços. Antes da entrega, a equipe de analistas realiza uma nova revisão para que os clientes recebam a visão mais atualizada do tamanho do mercado e das perspectivas.
Estimativa da Mordor Intelligence do mercado de calçados médicos em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para calçados médicos podem parecer muito distantes porque cada editora faz escolhas diferentes sobre o que conta como "médico", os anos usados como base, e como os preços são convertidos entre regiões. As diferenças também vêm do peso atribuído à demanda impulsionada por reembolso versus compras gerais de conforto e bem-estar.
Algumas estimativas ampliam o escopo ao incluir itens adjacentes de cuidado com os pés, como palmilhas e insertos ortopédicos, e também podem misturar produtos de conforto de varejo comercializados como de apoio. Na estimativa da Mordor Intelligence, o mercado é contabilizado apenas para calçados medicamente benéficos vendidos como sapatos, botas, sandálias e produtos de calçados médicos relacionados, e itens adjacentes que não sejam calçados não são somados ao total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,95 bilhões de dólares americanos (2026) | |
| Associação Setorial A | 13,60 bilhões de dólares americanos (2026) | Usa uma cesta mais ampla que pode incluir palmilhas ortopédicas e acessórios de cuidado com os pés, e frequentemente aplica preços médios combinados que não são separados por tipos de calçado orientados por condição. |
| Consultoria Global B | 10,80 bilhões de dólares americanos (2026) | Apoia-se em taxas de adoção conservadoras vinculadas apenas a prescrições reembolsadas, e pode subestimar as compras diretas do bolso por meio de canais online e de varejo especializado em países de crescimento mais rápido. |
A comparação mostra que a diferença é explicada principalmente por escolhas de escopo e pela forma como a cobertura de preços e canais é tratada. Ao manter o conjunto de produtos incluídos explícito e verificar a penetração e os preços em relação a sinais práticos de demanda, nossa estimativa permanece mais fácil de rastrear até condutores claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de calçados médicos?
O mercado está avaliado em USD 11,95 bilhões em 2026.
Qual região lidera o mercado de calçados médicos?
A América do Norte ocupa a posição de liderança com 33,08% de participação na receita em 2025.
Qual segmento de produto está se expandindo mais rapidamente?
Palmilhas e inserções estão crescendo a um CAGR de 9,54% até 2031.
Por que a fasciite plantar é uma área de crescimento fundamental?
O aumento da conscientização e a alta prevalência de dor estão impulsionando um CAGR de 7,28% para soluções de calçados para fasciite plantar.
Como os sensores inteligentes estão transformando os calçados médicos?
A eletrônica embarcada fornece análise de marcha em tempo real, possibilitando intervenção mais precoce e melhores resultados clínicos.
Página atualizada pela última vez em:



