
Tamanho e Participação do Mercado de Suprimentos Médicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
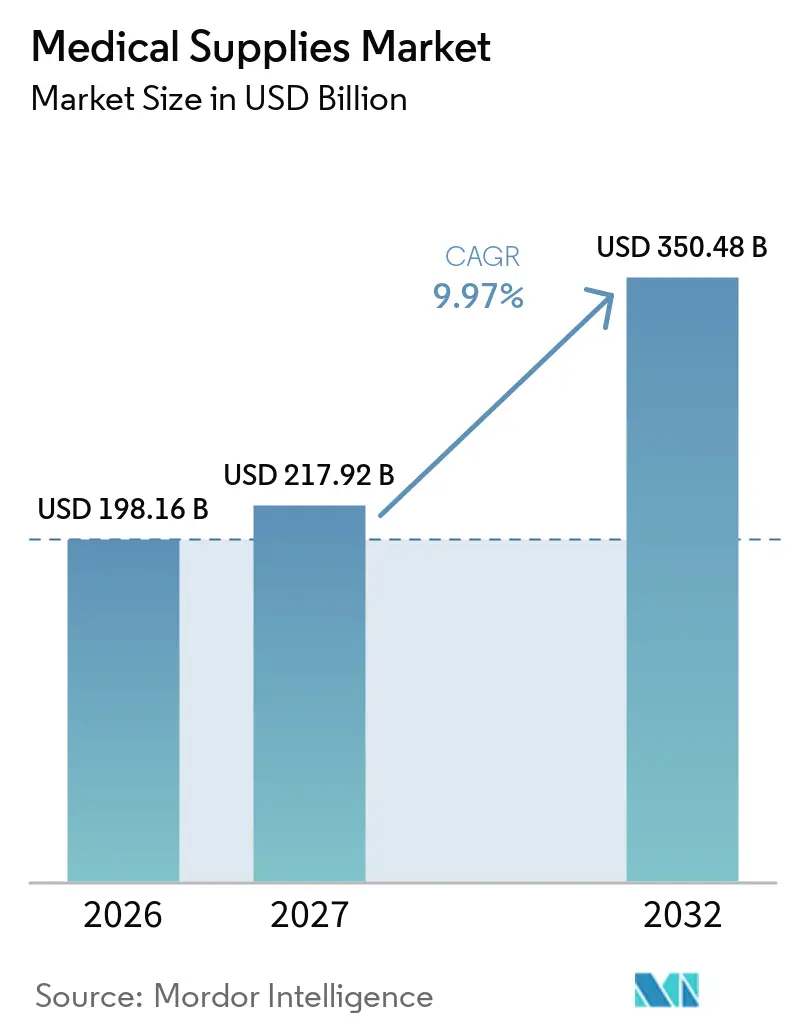
| Tamanho do Mercado (2027) | 217.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 350.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suprimentos Médicos por Mordor Intelligence
O tamanho do Mercado de Materiais Médicos foi avaliado em 198,16 bilhões de USD em 2026 e estima-se que cresça de 217,92 bilhões de USD em 2027 para atingir 350,48 bilhões de USD até 2032, a um CAGR de 9,97% durante o período de previsão (2027-2032).
A demanda se expande muito além do crescimento populacional, à medida que as normas de controle de infecção, o reembolso baseado em valor e a descentralização do atendimento elevam os materiais de insumos básicos a habilitadores essenciais do desempenho do sistema de saúde. Padrões mais elevados de equipamentos de proteção individual (EPI), maior aceitação de kits de procedimento de uso único e alinhamento regulatório com a ISO 13485:2016 estão reduzindo as fricções de conformidade para produtores globais, ao mesmo tempo em que elevam os limites mínimos de qualidade. As trajetórias regionais divergem: a América do Norte protege sua liderança por meio de reembolsos consolidados e adoção antecipada. A Ásia-Pacífico registra o crescimento mais rápido à medida que a capacidade e a incidência de doenças crônicas aumentam, e a Europa equilibra as novas obrigações do Regulamento de Dispositivos Médicos (MDR) com regras de sustentabilidade que catalisam a reformulação de produtos. O posicionamento competitivo agora depende da capacidade de entregar ganhos de custo total de propriedade, reduções nas taxas de infecção e formatos prontos para uso domiciliar, reforçando a consolidação e as parcerias tecnológicas que combinam dispositivos, consumíveis e serviços de dados.
Principais Conclusões do Relatório
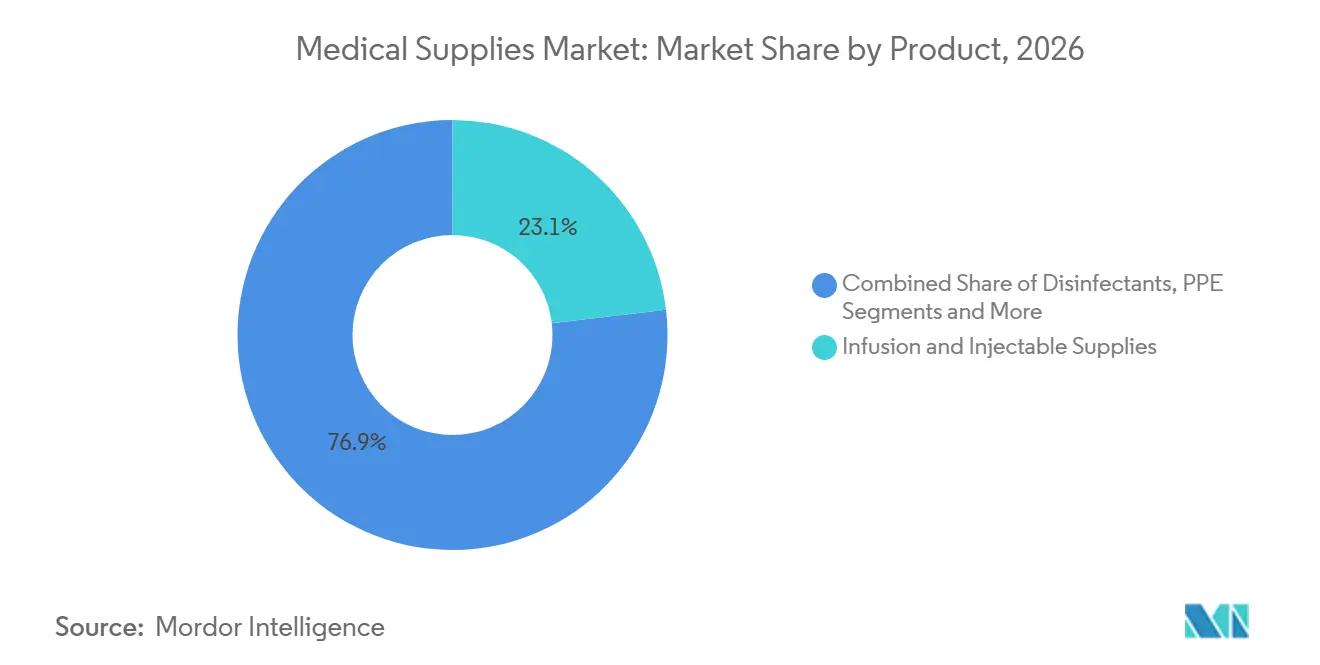
- Por tipo de produto, os materiais de infusão e injetáveis lideraram com 23,12% da participação do mercado de materiais médicos em 2026, enquanto os consumíveis de diálise devem se expandir a um CAGR de 11,55% até 2032.
- Por aplicação, o controle de infecção deteve 19,08% da participação de receita em 2026; as aplicações respiratórias devem avançar a um CAGR de 12,31% até 2032.
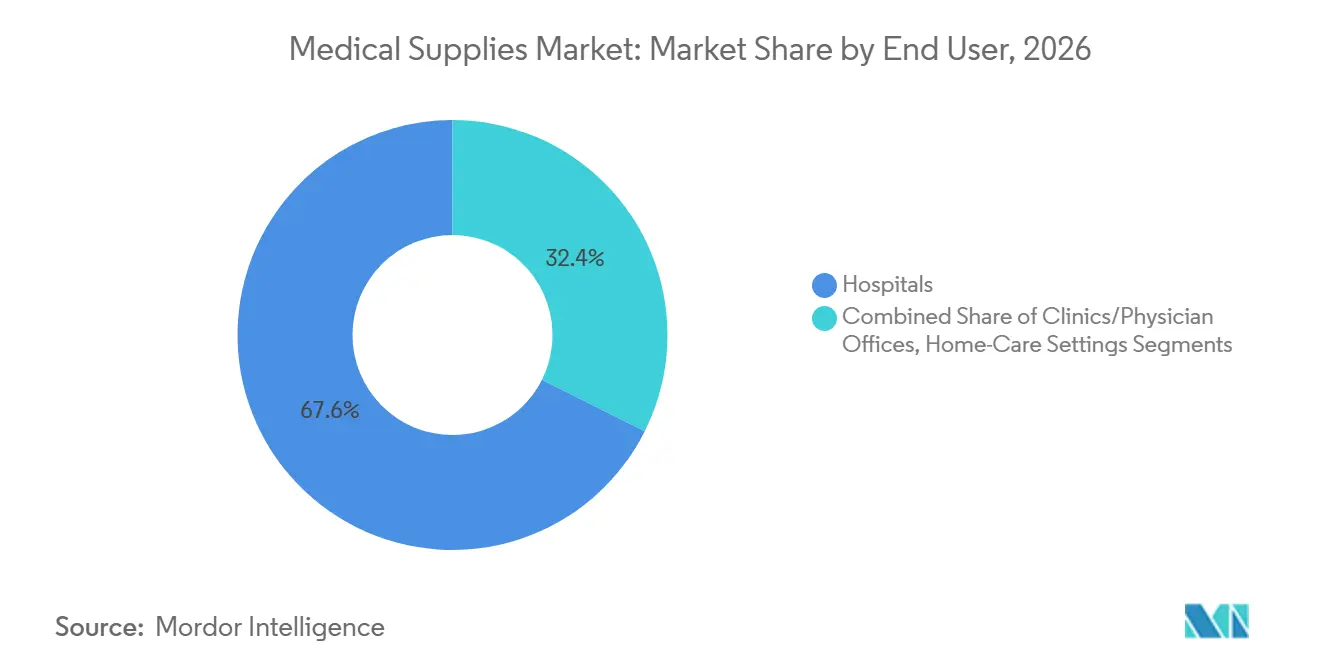
- Por usuário final, os hospitais comandaram 67,62% do tamanho do mercado de materiais médicos em 2026, enquanto os ambientes de cuidados domiciliares representam o canal de crescimento mais rápido, com um CAGR de 10,98% até 2032.
- Por geografia, a América do Norte capturou 40,75% do tamanho do mercado de materiais médicos em 2026, mas a Ásia-Pacífico deve registrar o maior CAGR regional de 11,45% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento rápido dos centros de cirurgia ambulatorial | +1.50% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para cuidados domiciliares e hospital em casa | +1.80% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Crescente pool de pacientes com doenças crônicas | +1.20% | Global, concentrado em populações envelhecidas | Longo prazo (≥ 4 anos) |
| Aumento dos ciclos de reposição de EPI | +0.80% | Global, com ênfase no sistema de saúde | Curto prazo (≤ 2 anos) |
| Manutenção preditiva habilitada por IA | +0.60% | América do Norte e Europa, programas-piloto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de economia circular | +0.50% | Europa liderando, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido dos Centros de Cirurgia Ambulatorial
Os centros de cirurgia ambulatorial (ASCs) realizam atualmente mais de 25 milhões de procedimentos por ano nos Estados Unidos, crescendo 3-4% ao ano à medida que os pagadores ampliam as listas de procedimentos aprovados.[1] Os centros de cirurgia ambulatorial oferecem economias de 40-60% em comparação com os departamentos ambulatoriais hospitalares, levando os fornecedores a redesenhar kits de uso único que reduzem os tempos de rotatividade e diminuem o desperdício. A orientação da Administração de Alimentos e Medicamentos (FDA) sobre Planos de Controle de Mudanças Predeterminadas, em vigor desde agosto de 2024, permite que os fabricantes aprimorem os dispositivos com mais rapidez para atender às necessidades de fluxo de trabalho dos centros de cirurgia ambulatorial.[2] As mudanças de portfólio em direção a descartáveis de baixa complexidade com recursos de segurança integrados impulsionam a receita recorrente e aprofundam a penetração no mercado de suprimentos médicos.
Transição para Cuidados Domiciliares e Programas de Hospital em Casa
Os modelos de hospital em casa abrangem mais de 300 sistemas de saúde nos Estados Unidos e proporcionam reduções de custos de 25-30%, com índices de satisfação dos pacientes superiores aos das enfermarias de internação. Os suprimentos médicos devem agora apresentar embalagens mais simples, maior prazo de validade e instruções intuitivas adequadas aos cuidadores residenciais. Os fornecedores estão investindo em logística de última milha e plataformas digitais de reabastecimento para manter fluxos de fornecimento ininterruptos. À medida que o atendimento descentralizado se expande na Europa, na Austrália e no Japão, o mercado de suprimentos médicos ganha um canal de crescimento duradouro ancorado no consumo recorrente de terapias domiciliares.
Crescente Pool de Pacientes com Doenças Crônicas
Projeta-se que as doenças crônicas sejam responsáveis por 73% das mortes globais até 2030.[3] Os consumíveis de diálise ilustram o impacto: a população renal tratada está crescendo 6-8% ao ano, com a adoção da diálise domiciliar elevando ainda mais a utilização por paciente. Os produtores que visam o segmento do setor de suprimentos médicos para diabetes, doenças cardiovasculares e renais estão enfatizando designs fáceis de usar que possibilitam o autogerenciamento e comandam preços premium.
Aumento dos Ciclos de Reposição de EPI Pós-COVID
Os estoques estratégicos nacionais agora mantêm inventários contínuos de 90 dias, e a maioria dos estabelecimentos de atendimento intensivo dobrou seus estoques de EPI em relação aos níveis anteriores a 2020. Essa demanda institucionalizada elimina as oscilações de aquisição de boom e colapso observadas durante a pandemia e apoia uma receita mais estável para os fabricantes de luvas, máscaras e aventais no mercado de suprimentos médicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recalls Elevados de Vigilância Pós-Mercado do FDA e MDR | -0.80% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Preços Voláteis de Resinas e Nitrila Comprimindo Margens de Consumíveis | -0.60% | Global, com concentração da cadeia de fornecimento na Ásia | Curto prazo (≤ 2 anos) |
| Pressão ESG Contra Plásticos de Uso Único em Hospitais | -0.40% | Europa liderando, com expansão para América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Capacidade Global Limitada de Esterilização com Óxido de Etileno | -0.30% | Global, com gargalos críticos na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Recalls Elevados de Vigilância Pós-Mercado do FDA e MDR
Os recalls de Classe I aumentaram 35% em 2024 e envolveram predominantemente falhas de esterilidade. Na Europa, as auditorias do MDR expõem problemas de qualidade latentes e desencadeiam retiradas de mercado. Os fornecedores que enfrentam escassez mudam para produtos substitutos, mas os fabricantes absorvem custos de conformidade 8-12% mais elevados, o que reduz as margens em todo o mercado de suprimentos médicos.
Preços Voláteis de Resinas e Nitrila
Os preços da nitrila oscilaram 40-60% em 2024, enquanto as resinas principais registraram variações de 25-35% impulsionadas pela volatilidade dos insumos e por restrições ambientais. As linhas de produtos com alto teor de commodities, como luvas de exame e seringas, sofrem compressão de margens porque os cronogramas de reembolso ficam atrás da inflação dos materiais. Os players maiores se protegem por meio de integração vertical e contratos de fornecimento de vários anos, mas as empresas menores do setor de suprimentos médicos correm o risco de perder contratos quando não conseguem manter os preços cotados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Suprimentos de Infusão Mantêm Liderança enquanto a Diálise SuperaOs materiais de infusão e injetáveis contribuíram com 23,12% do tamanho do mercado de materiais médicos em 2026, sublinhando a necessidade universal de terapia intravenosa em todos os níveis de atendimento. O crescimento é sustentado por agulhas com engenharia de segurança e bombas de infusão inteligentes que reduzem erros de medicação. O volume emergente agora provém de programas de infusão domiciliar apoiados pela expansão do reembolso, levando os fornecedores a combinar dispositivos e descartáveis para regimes domiciliares.
Os consumíveis de diálise apresentam o crescimento mais rápido, com um CAGR de 11,55% até 2032. Os ganhos de prevalência em diabetes e hipertensão ampliam o grupo de pacientes renais, enquanto os incentivos políticos para a diálise peritoneal domiciliar impulsionam a demanda por bolsas compactas, cassetes e conectores estéreis. Os fornecedores que documentam taxas de infecção reduzidas e maior facilidade de autoadministração podem conquistar participação neste segmento premium do mercado de materiais médicos. Membranas poliméricas avançadas e revestimentos antimicrobianos permanecem como alavancas de diferenciação à medida que a concorrência se intensifica.



Por Aplicação:
Controle de Infecções Domina, Respiratório AvançaO controle de infecção representou 19,08% da participação do mercado de materiais médicos em 2026 e continua a ancorar as prioridades de aquisição. Os hospitais investem em desinfetantes de superfície, embalagens estéreis e campos cirúrgicos para atingir metas de zero infecção, e os reguladores aumentam as penalidades vinculadas a eventos adquiridos em ambiente hospitalar. Os fornecedores que oferecem pacotes completos de sistemas, como produtos químicos, indicadores e consumíveis de esterilização, se posicionam como parceiros estratégicos em vez de fornecedores de SKUs individuais.
As aplicações respiratórias, com previsão de expansão a um CAGR de 12,31% até 2032, beneficiam-se do aumento dos diagnósticos de apneia do sono e doença pulmonar obstrutiva crônica. O progresso tecnológico em máscaras de ventilação não invasiva e câmaras umidificadoras descartáveis apoia a adoção em cuidados domiciliares e melhora a adesão do paciente. Em conjunto, essas tendências reforçam uma valorização plurianual em todo o mercado de materiais médicos.
Por Usuário Final:
Hospitais Mantêm Escala; Cuidados Domiciliares AceleramOs hospitais comandaram 67,62% do tamanho do mercado de materiais médicos em 2026, refletindo seu papel em trauma, cuidados intensivos e cirurgias complexas. As equipes de compras agora enfatizam o valor ao longo da vida útil, favorecendo fornecedores que quantificam reduções nas taxas de infecção e eficiências de fluxo de trabalho. Acordos de fornecimento integrado cobrindo amplos portfólios de SKUs simplificam a gestão de fornecedores e garantem compromissos de volume.
Os ambientes de cuidados domiciliares registram o ganho mais acentuado, com um CAGR de 10,98% até 2032. O monitoramento remoto, a infusão domiciliar e o autocuidado renal reformulam a demanda em direção a formatos de embalagem pequena com selos à prova de violação e guias pictóricos claros. Os parceiros logísticos que garantem reposição em dois dias ou oferecem modelos de assinatura conquistam contratos com prestadores de serviços. Clínicas, consultórios médicos e instalações de cuidados de longa duração crescem a taxas de dígito único médio à medida que ampliam suas capacidades procedimentais, sustentando uma base de demanda diversificada dentro do mercado de materiais médicos.

Análise Geográfica
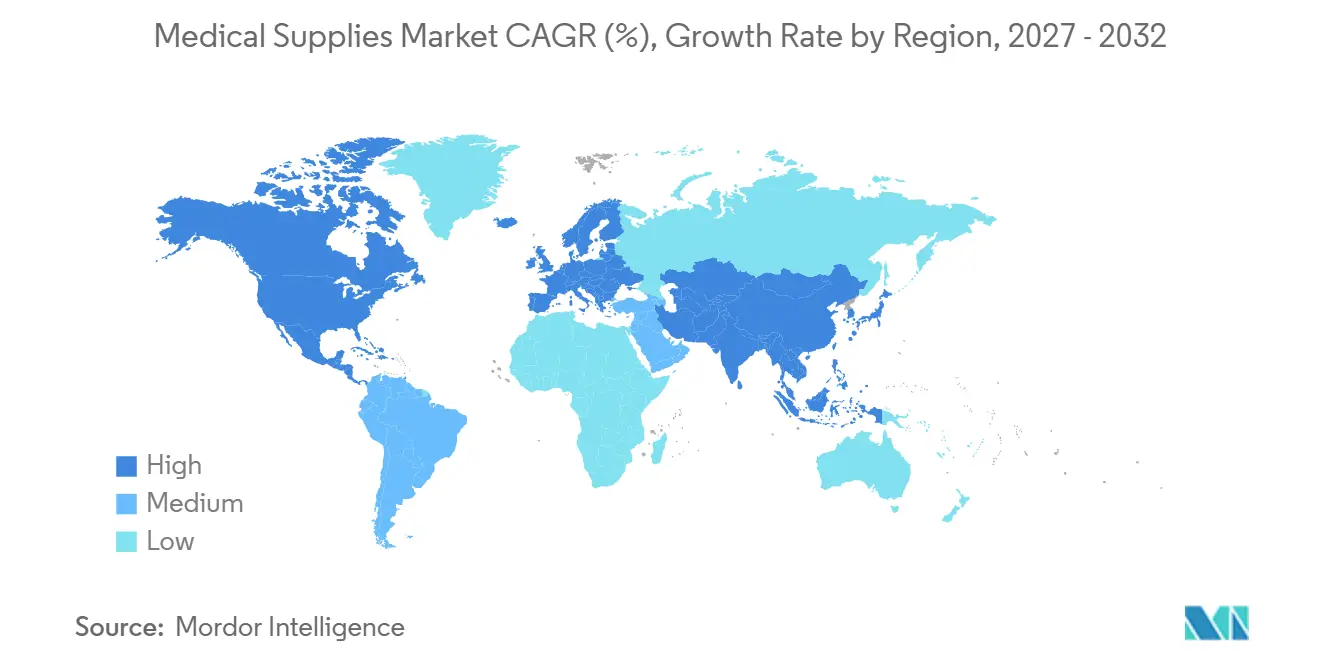
Mercado de Suprimentos Médicos da América do Norte
A América do Norte permaneceu como o contribuinte mais significativo em 2026, devido aos esquemas de reembolso consolidados e à rápida adoção de produtos de controle de infecção de melhor desempenho. As estruturas previsíveis de taxas de usuário da FDA e o alinhamento com a ISO 13485:2016 reduzem a fricção regulatória para fornecedores internacionais. O Canadá acelera as aprovações de dispositivos por meio de seu Programa de Auditoria Única de Dispositivos Médicos, enquanto os hospitais privados mexicanos importam descartáveis premium para atender ao turismo médico. Em conjunto, esses fatores estabilizam o crescimento regional e sustentam alto poder de compra dentro do mercado de materiais médicos.
Mercado de Suprimentos Médicos da Europa
A trajetória da Europa é mais estável, pois as despesas com documentação do MDR e as restrições a substâncias perfluoroalquílicas e polifluoroalquílicas (PFAS) pesam sobre os fornecedores menores. A Alemanha lidera o valor das exportações com sua base de manufatura consolidada, e o Reino Unido aprimora suas regras de conformidade pós-Brexit para espelhar os padrões globais, proporcionando acesso de dupla via para produtores transatlânticos. Os mercados do sul da Europa, apesar das restrições fiscais, canalizam fundos estruturais para melhorias na prevenção de infecções, garantindo expansão incremental para descartáveis de esterilização e respiratórios.
Mercado de Suprimentos Médicos da APAC
A Ásia-Pacífico apresenta o CAGR mais rápido de 11,45% até 2032. A aquisição baseada em volume da China favorece produtores domésticos com boa relação custo-benefício para itens de alto volume, enquanto a preferência por consumíveis premium importados permanece nos hospitais terciários. A sociedade envelhecida do Japão impulsiona a adoção constante de materiais para cuidados de feridas e ostomia, e a Coreia do Sul adiciona conectividade digital aos descartáveis para permitir a captura de dados independente de dispositivos. A Índia amplia seu esquema de seguro Pradhan Mantri Jan Arogya Yojana, ampliando o acesso a procedimentos intervencionistas que utilizam as ofertas do mercado de materiais médicos. Os clusters de manufatura na Malásia, Tailândia e Vietnã expandem a capacidade de exportação, reduzindo a dependência de fornecimento de um único país.
Panorama regulatório
A regulamentação de suprimentos médicos continua a se restringir em torno de sistemas de qualidade harmonizados, rastreabilidade e vigilância pós-comercialização. Nos Estados Unidos, a FDA fez a transição para o Quality Management System Regulation (QMSR) em 2 de fevereiro de 2026, incorporando a ISO 13485:2016 por referência, o que eleva as expectativas básicas de documentação e controle de fornecedores em consumíveis estéreis e kits de procedimento. Na Europa, a atividade de implementação sob o Medical Device Regulation (MDR) avançou por meio do Regulamento de Execução (UE) 2026/977 (datado de 4 de maio de 2026) para atividades de avaliação de conformidade por organismos notificados, e a aplicação obrigatória dos módulos principais do EUDAMED teve início em 28 de maio de 2026. Essas etapas aumentam a carga de trabalho de dados, UDI e vigilância para fabricantes e importadores.
Fora dos EUA e da UE, estruturas nacionais também estão intensificando os requisitos da cadeia de suprimentos. A Grã-Bretanha promulgou as Medical Devices (Amendment) Regulations 2025 em 24 de maio de 2025, definindo cronogramas de transição e planejamento de acesso ao mercado para fornecedores que atendem ao Reino Unido. O Brasil, por meio da ANVISA, sinalizou maior ênfase na preparação para UDI por meio de suas prioridades 2026-2027 e da Instrução Normativa 426/2026 relacionada ao banco de dados UDI SIUD, reforçando a necessidade de processos de rotulagem e rastreabilidade globalmente consistentes em consumíveis de alto volume.
Análise da cadeia de valor
A cadeia de valor de suprimentos médicos vai desde insumos petroquímicos e materiais especiais (resinas, elastômeros, adesivos, silicones de grau médico) por meio de moldagem de componentes e têxteis, conversão estéril e montagem, esterilização e embalagem, até a distribuição pelos canais. Isso inclui organizações de compras em grupo, distribuidores e atendimento direto a hospitais e cuidados domiciliares. A fabricação estéril e os testes de liberação final são gargalos recorrentes, onde a validação de processos, os controles de biocarga e a gestão de mudanças determinam a produção utilizável tanto quanto a capacidade nominal.
Eventos recentes mostram como a qualidade dos fornecedores e os controles de liberação podem repercutir na disponibilidade. A Becton Dickinson retomou os embarques de ChloraPrep e PurPrep em maio de 2026 após uma suspensão voluntária para adicionar testes de liberação final, destacando como os pontos de controle de qualidade podem restringir temporariamente o suprimento hospitalar posterior, mesmo com capacidade de fabricação instalada. Em abril de 2026, a B. Braun Medical recolheu kits de anestesia espinhal ligados a componentes comprometidos do fornecedor externo Huons Co., Ltd., ilustrando a concentração de risco em fornecedores de nível inferior para kits de procedimento. A consulta do International Medical Device Regulators Forum (IMDRF) sobre orientações para o controle de produtos e serviços obtidos de fornecedores (encerrada em 6 de julho de 2026) eleva ainda mais a qualificação, o monitoramento e a rastreabilidade de fornecedores como diferenciais, além da escala de distribuição.
Cenário Competitivo
Concentração do Mercado
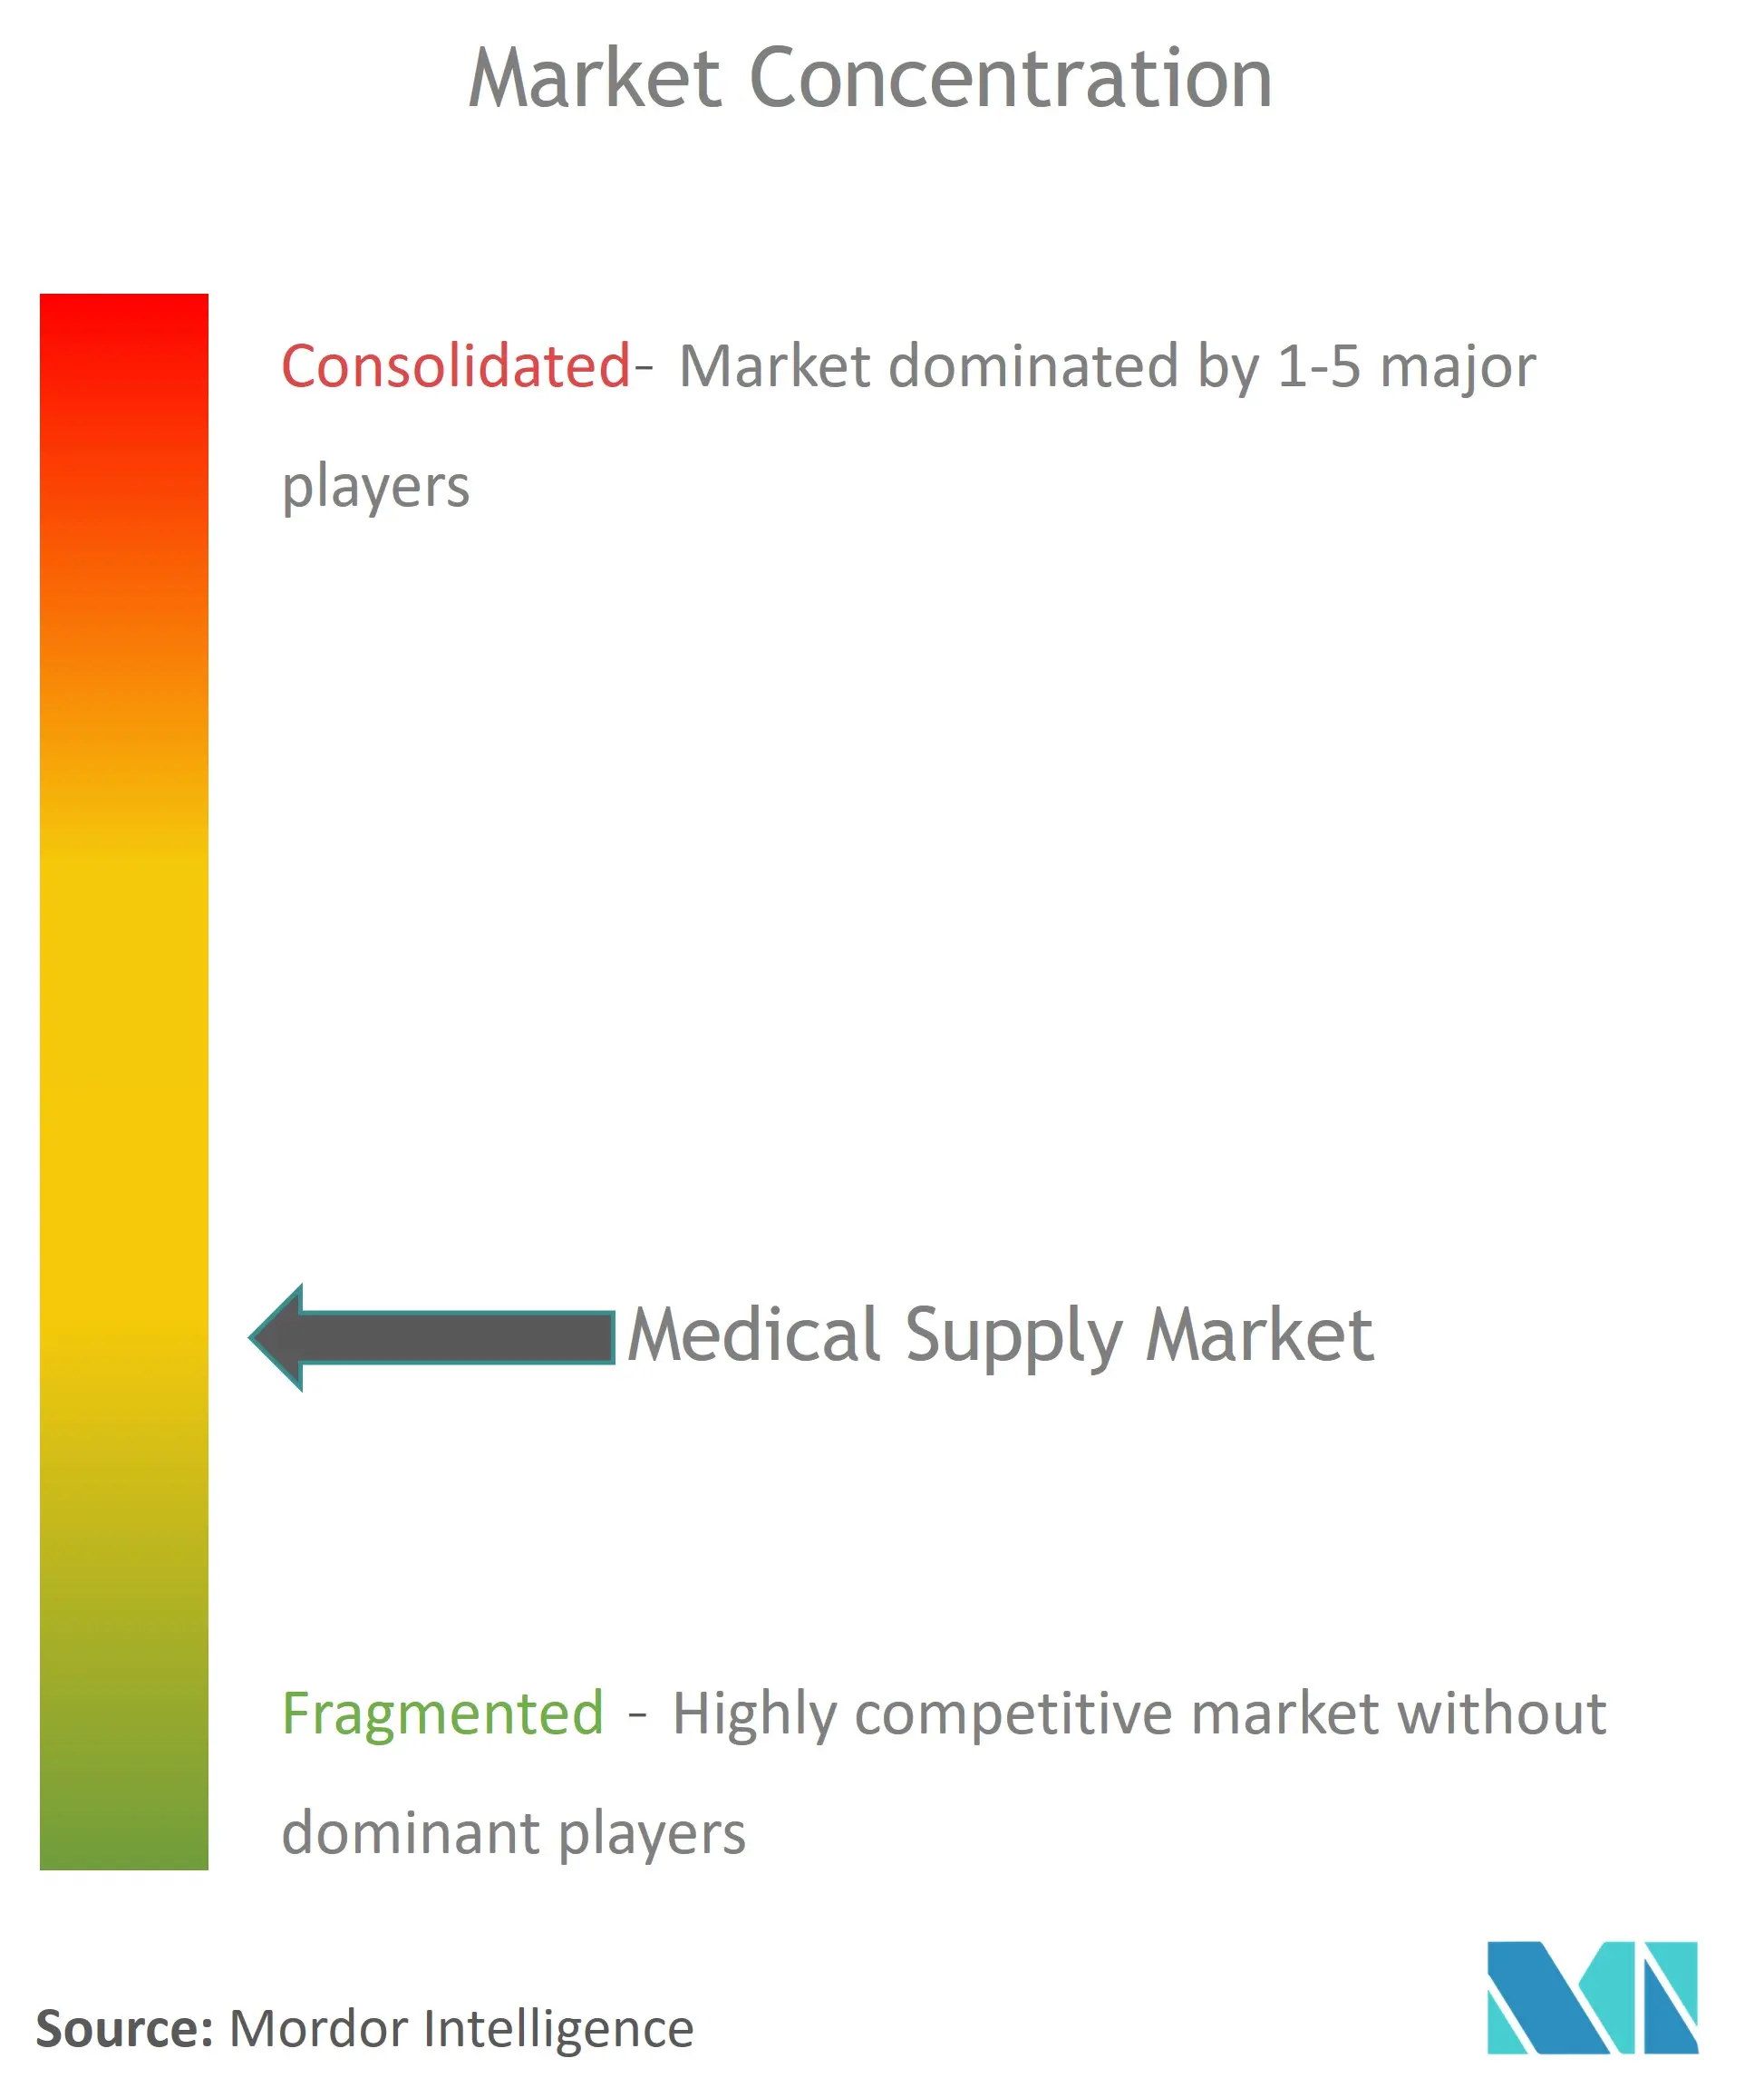
O mercado de suprimentos médicos apresenta concentração moderada. Cardinal Health controla cerca de 15,36% do mercado por meio de vantagens de distribuição, montagem de kits e logística. Becton Dickinson detém 2,11% com foco em seringas de segurança aprimorada e descartáveis de controle de infecções, enquanto ICU Medical alcança 1,55% com força de nicho em terapia de infusão. A consolidação permanece ativa: a aliança de prevenção de infecções Medline-Ecolab, no valor de USD 950 milhões, une a produção de consumíveis com químicos para oferecer valor agrupado.
As parcerias tecnológicas diferenciam os líderes. As empresas incorporam etiquetas RFID e sistemas de código de barras que se integram às plataformas de inventário hospitalar, reduzindo as rupturas de estoque em até 30%. As previsões de demanda baseadas em IA reduzem o inventário não utilizado e alinham o reabastecimento com os volumes contratados. A sustentabilidade tornou-se um critério de aquisição; a aquisição de Donatelle Plastics pela DuPont em 2024 adicionou embalagens de esterilização de baixo consumo de energia, e o compromisso de redução de embalagens em 50% da B. Braun visa tanto os custos quanto as métricas de carbono.
Os novos entrantes gravitam em direção a nichos de cuidados domiciliares e materiais de base biológica, mas as barreiras de escala na fabricação estéril e na validação moderam seu avanço. A harmonização da ISO 13485:2016 até fevereiro de 2026 favorece os incumbentes multinacionais já em conformidade em todas as regiões. No geral, a intensidade competitiva desloca-se do puro preço para contratos vinculados a resultados e pacotes de serviços integrados que aprofundam os custos de mudança.
Líderes do Setor de Suprimentos Médicos
-
Medtronic plc
-
Cardinal Health
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais Médicos Empresas cobertas neste relatório
- Medtronic
- Cardinal Health
- Beckton Dickinson
- Johnson & Johnson
- B. Braun
- Boston Scientific
- Thermo Fisher Scientific
- Baxter
- 3M
- Smiths Group
- Abbott Laboratories
- Convatec Group
- Cook Group
- Stryker
- Hamilton Medical
- Terumo
- Fresenius
- Coloplast
- Molnlycke Health Care
- ICU Medical
- Avanos Medical
- Hollister
Oportunidades de mercado e perspectivas futuras
A harmonização regulatória e a digitalização criam espaço em branco para fornecedores que conseguem operacionalizar a conformidade como serviço, especialmente em torno de sistemas de qualidade alinhados à ISO 13485:2016, controles de fornecedores e rastreabilidade baseada em UDI. A transição da FDA para o QMSR (em vigor a partir de 2 de fevereiro de 2026) e a aplicação obrigatória dos módulos principais do EUDAMED a partir de 28 de maio de 2026 pressionam os fabricantes a padronizar rotulagem, dados mestres e fluxos de trabalho pós-comercialização em todas as regiões. Essa mudança favorece plataformas que combinam consumíveis com identificação pronta para dados (códigos de barras e RFID) e documentação de controle de mudanças projetada para reutilização entre mercados.
A oportunidade do lado do produto também se concentra em inovações voltadas à segurança e à padronização de procedimentos, e em formatos prontos para cuidados domiciliares, apoiados por ações visíveis de acesso ao mercado. A Medtronic recebeu expansões de aprovação da FDA para seu lead OmniaSecure para estimulação do sistema de condução em março de 2026, refletindo o contínuo impulso de aprovações para suprimentos intervencionistas e adjacentes a implantes, que arrastam consigo componentes associados de acesso, infusão e procedimento estéril. Ao mesmo tempo, fabricantes e distribuidores estão respondendo à volatilidade geopolítica e tarifária diversificando suas pegadas de fabricação e fornecimento. Isso está alinhado com as prioridades dos provedores quanto à continuidade do fornecimento e cria espaço para produção regionalizada, fornecimento duplo e modelos de kits que reduzem rupturas de estoque e simplificam as compras em hospitais e ambientes de cuidados descentralizados.
Desenvolvimentos industriais recentes em Mercado de Materiais Médicos
- Julho de 2026: A Medtronic plc concluiu a aquisição da SPR Therapeutics, expandindo seu portfólio de gerenciamento de dor crônica e dispositivos de estimulação de nervos periféricos. Fortalece uma área terapêutica de alto crescimento e acelera a entrada em soluções de gerenciamento de dor sem opioides.
- Junho de 2026: A Becton, Dickinson and Company recebeu o contrato Vizient Innovative Technology para o sistema de inserção BD CentroVena One. O contrato valida um caminho de adoção clínica e impulsiona a padronização de sistemas hospitalares de procedimentos.
- Junho de 2026: A Medtronic plc concluiu a aquisição da Scientia Vascular, expandindo o portfólio de dispositivos de acesso neurovascular. Aprimora a posição de mercado em acesso neurovascular e amplia as capacidades de procedimento.
Mercado de Materiais Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de materiais médicos é definido como a receita gerada por produtos consumíveis e semipermanentes utilizados para prevenir infecções, apoiar procedimentos, administrar terapias e viabilizar cuidados de rotina em ambientes clínicos e domiciliares, medida em USD no ponto de venda ao usuário final.
Exclusões de escopo: Excluímos equipamentos médicos de capital e dispositivos implantáveis cujo valor principal reside no dispositivo de longa vida útil, e não no item de material.
Visão Geral da Segmentação
- Por Tipo de Produto
- Suprimentos de Diagnóstico
- Suprimentos de Infusão e Injetáveis
- Suprimentos de Intubação e Ventilação
- Desinfetantes
- Equipamentos de Proteção Individual
- Consumíveis de Esterilização
- Consumíveis de Cuidados com Feridas
- Consumíveis de Diálise
- Consumíveis de Radiologia
- Cateteres
- Outros Tipos de Produtos
- Por Aplicação
- Urologia
- Cuidados com Feridas
- Radiologia
- Respiratório
- Controle de Infecções
- Cardiologia
- Diagnóstico In Vitro
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Clínicas / Consultórios Médicos
- Ambientes de Cuidados Domiciliares
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental ajuda a estabelecer os limites do mercado, construir premissas iniciais e vincular o modelo a indicadores visíveis de atividade em saúde. Para a cobertura dos Estados Unidos, referenciamos fontes públicas e oficiais, como o FDA dos EUA (registros de dispositivos e ações de segurança), CDC (sinais de prevenção de infecções e utilização de serviços de saúde), OMS (indicadores de sistemas de saúde) e Estatísticas de Saúde da OCDE (volumes de gastos e serviços). Para a cobertura global, também referenciamos fontes como Eurostat, UN Comtrade e ministérios nacionais de saúde, onde são necessários fluxos comerciais, direcionamento de compras públicas e contexto de utilização.
Após a definição do perímetro, materiais secundários traduzem a atividade em valor, incluindo relatórios anuais de empresas, apresentações a investidores, publicações de associações e cobertura jornalística de credibilidade sobre normas de uso e mudanças nos modelos de cuidado. Em alguns casos, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, verificações de importação e exportação em nível de remessa e bases de dados de patentes para verificar cronogramas e direção de inovação. As fontes aqui citadas são ilustrativas e não exaustivas, e muitos documentos adicionais foram revisados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais e preencher lacunas sobre precificação, ciclos de compra, margens de canal e mudanças de mix entre as principais famílias de produtos. Entrevistamos partes interessadas como fabricantes, distribuidores, equipes de compras hospitalares, clínicos e prestadores de cuidados domiciliares nas regiões APAC, EMEA e Américas, de modo que os sinais de demanda e a lógica de preços possam ser verificados de forma cruzada em ambientes clínicos e domiciliares.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | Diretores executivos (CXOs): 14% | APAC: 44% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 28% | EMEA: 33% |
| Empresas de menor porte: 14% | Gerentes: 58% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os indicadores de prestação de cuidados e de comércio são reconstruídos em um conjunto de demanda, que é então filtrado pela intensidade de uso e pelo mix de fornecimento de materiais médicos. Também utilizamos aproximações seletivas de baixo para cima como verificação, principalmente por meio de preço amostrado por unidade multiplicado pelo volume para itens prioritários, verificações de canal de distribuidores e consolidações limitadas de receita de fornecedores onde as divulgações são suficientemente claras.
Os principais insumos do modelo incluem volumes de procedimentos e atividade hospitalar e ambulatorial, requisitos de prevenção de infecções que influenciam a adoção de produtos de uso único, cargas de cuidados de doenças crônicas que moldam o consumo recorrente, tendências de importação e exportação de consumíveis de alto volume e movimentação do preço médio de venda por família de produtos (incluindo mudanças de mix entre formatos padrão e premium). Quando volumes diretos não estão disponíveis de forma consistente para categorias menores, as lacunas são tratadas com proxies como dias-paciente, consultas ou contagens de procedimentos, e então refinadas com base no feedback de especialistas sobre o consumo típico por caso.
Para as previsões, a análise de cenários é aplicada em torno da normalização da utilização, dos padrões de controle de infecções e dos orçamentos de compras, e os caminhos são validados com o consenso de especialistas sobre quais variáveis tendem a se mover em conjunto. Onde as séries históricas são estáveis, o suavizamento exponencial é utilizado para premissas de precificação e mix, de modo que o modelo não reaja de forma exagerada a picos pontuais.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre os resultados do modelo, os indicadores documentais e o feedback primário, de modo que as inconsistências sejam identificadas precocemente. Os analistas realizam verificações de variância por geografia e ambiente de cuidado, e saltos incomuns são revisados em relação a movimentos comerciais, mudanças de política e interrupções conhecidas no fornecimento antes da aprovação final.
As verificações de qualidade ocorrem em etapas, começando pelas definições de categoria, seguidas pelas premissas de precificação e volume, e depois pelos totais finais e taxas de crescimento. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e imediatamente antes da entrega um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Dimensionamento do Mercado de Materiais Médicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum observar valores de mercado diferentes para materiais médicos, pois os publicadores frequentemente traçam a linha de escopo de forma distinta e aplicam premissas diferentes de precificação e volume. As diferenças geralmente aparecem em torno de se o consumo em cuidados domiciliares é totalmente contabilizado, como as margens dos distribuidores são tratadas e quais itens adjacentes são classificados como materiais versus dispositivos.
Ao acompanhar a atividade de procedimentos, os sinais de importação e exportação e o mix de ambientes de cuidado, e ao atualizar as regras de inclusão em torno de consumíveis, a Mordor Intelligence evita incorporar o valor de equipamentos de capital e dispositivos implantáveis, o que poderia elevar os totais mesmo quando o consumo de materiais é semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 198,16 bilhões de USD (2026) | |
| Consultoria Global A | 214,90 bilhões de USD (2026) | Esta estimativa parece utilizar um perímetro de produto mais amplo, o que pode incluir itens adjacentes relacionados a dispositivos e margens de canal mais abrangentes que elevam o valor reportado em comparação com uma visão exclusiva de consumíveis. |
| Associação Setorial B | 182,40 bilhões de USD (2026) | Esta estimativa é tipicamente construída a partir de uma base de reporte mais restrita, na qual o consumo ambulatorial e domiciliar é sub-representado e a precificação é mantida próxima a médias conservadoras sem atualizações explícitas de mix. |
A tabela sugere que a maior parte da variação decorre de escolhas de escopo e de construção de preços, e não de divergências quanto à direção da demanda. Quando o escopo permanece vinculado aos materiais utilizados na prestação de cuidados e a construção de valor é verificada em relação a sinais de atividade mais movimentação de preços realista, o total do mercado torna-se mais fácil de replicar e utilizar no planejamento pelas equipes.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de suprimentos médicos?
O mercado de materiais médicos é avaliado em 198,16 bilhões de USD em 2026.
Com que velocidade se espera que o mercado de suprimentos médicos cresça?
Projeta-se que se expanda a um CAGR de 9,97%, atingindo 350,48 bilhões de USD até 2032.
Qual categoria de produto detém atualmente a maior participação do mercado de suprimentos médicos?
Os materiais de infusão e injetáveis lideraram com 23,12% de participação em 2026.
Qual região crescerá mais rapidamente até 2032?
A Ásia-Pacífico deve registrar o maior CAGR de 11,45% durante 2027-2032.
Por que os ambientes de cuidados domiciliares estão atraindo investimentos em suprimentos médicos?
Os programas de hospital em casa, o reembolso para infusão domiciliar e o monitoramento remoto impulsionam um CAGR de 10,98% para o consumo em cuidados domiciliares, estimulando a demanda por materiais simplificados e prontos para uso domiciliar.
Como as regulamentações mais rígidas estão afetando os fornecedores?
O alinhamento com a ISO 13485:2016 e a vigilância pós-mercado mais rigorosa aumentam os custos de conformidade, mas padronizam as expectativas de qualidade, beneficiando as empresas com sistemas de qualidade globais estabelecidos.