
Tamanho e Participação do Mercado de Aromas de Carne
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aromas de Carne por Mordor Intelligence
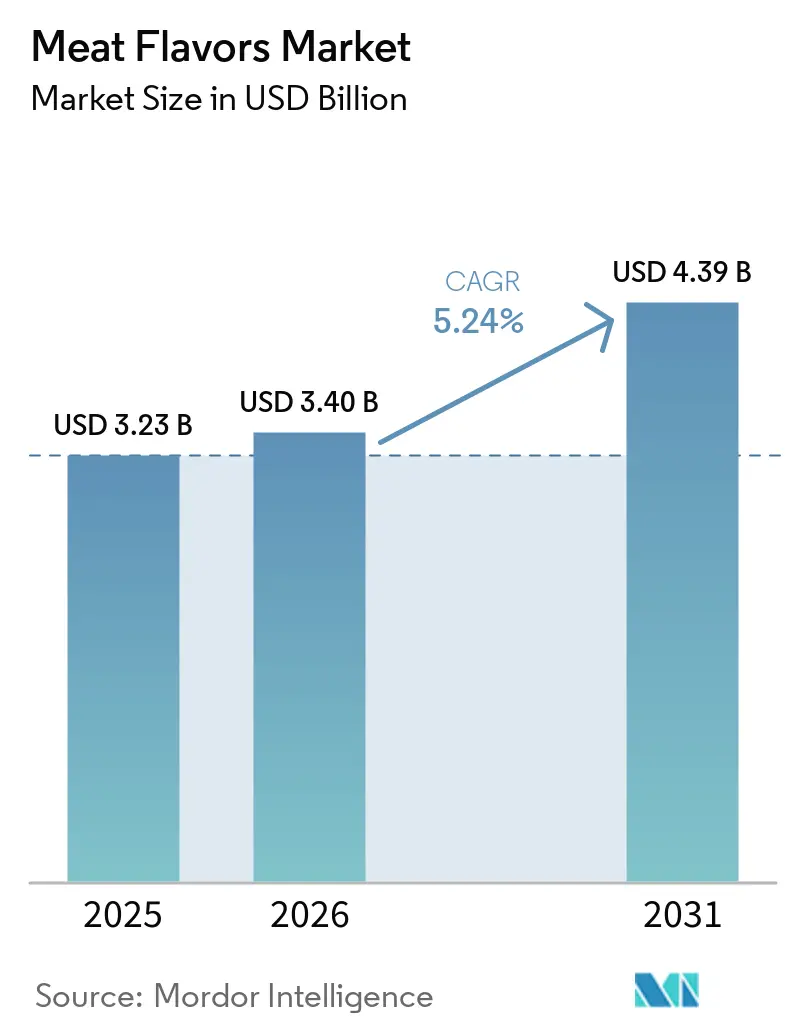
O tamanho do mercado de aromas de carne foi avaliado em 3,23 bilhões de USD em 2025 e estima-se que cresça de 3,40 bilhões de USD em 2026 para atingir 4,39 bilhões de USD até 2031, a um CAGR de 5,24% durante o período de previsão (2026-2031). À medida que a demanda por alimentos de conveniência com rótulo limpo aumenta, os fornecedores estão reformulando sua economia e seus portfólios de produtos. Essa mudança é impulsionada por avanços na fermentação de precisão e por uma crescente aceitação regulatória de vias nature-identical. Na América do Norte e na Europa, as regulamentações favorecem rotas enzimáticas e microbianas, ancorando o crescimento em formulações naturais. No entanto, as variantes artificiais ainda atendem a segmentos de valor onde as considerações de custo superam o escrutínio dos rótulos. As casas de aromas estão inovando processos para contrariar a volatilidade das matérias-primas, com atenção especial à expansão geográfica na Ásia-Pacífico. Aqui, os volumes de macarrão instantâneo e refeições prontas superam em muito os benchmarks ocidentais. Embora a intensidade competitiva permaneça moderada, abrindo espaço para especialistas regionais e novos entrantes de biotecnologia, os cinco principais fornecedores do mercado estão intensificando atividades de fusões e aquisições para garantir ativos de fermentação, conforme destacado pela Kerry Group.
Principais Conclusões do Relatório
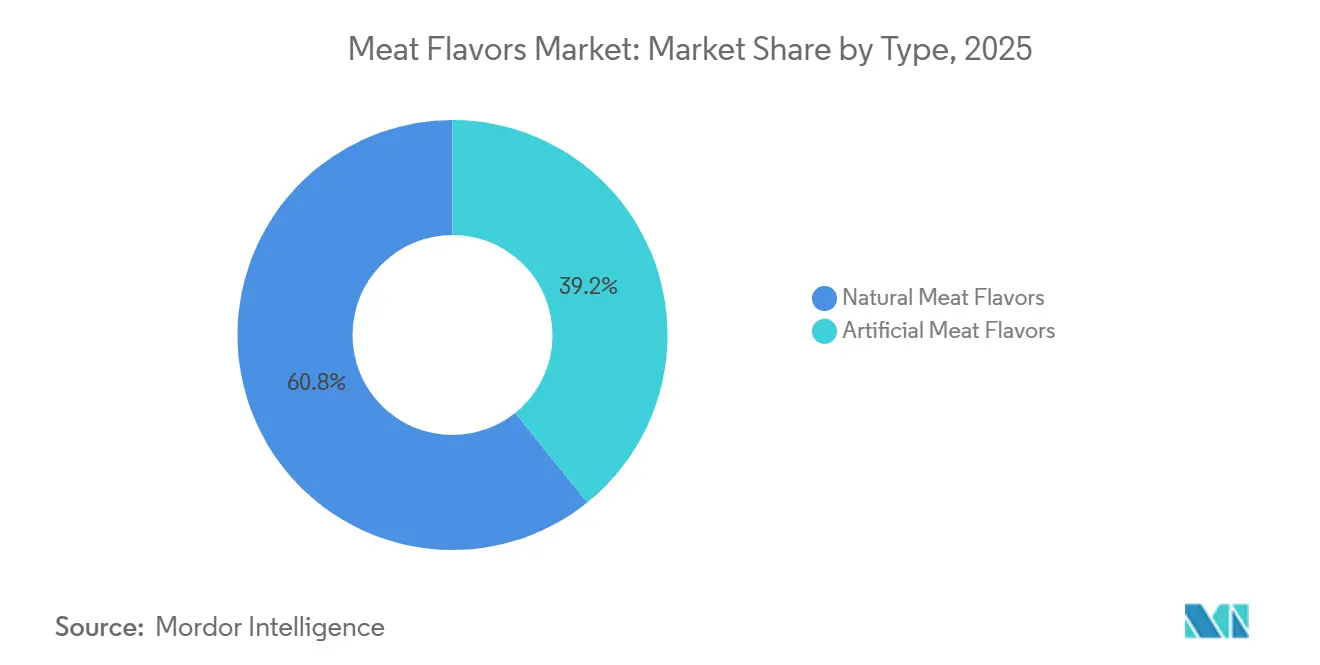
- Por tipo, os aromas naturais de carne detiveram 60,78% da receita de 2025 e têm previsão de expansão a um CAGR de 5,95% até 2031, enquanto as variantes artificiais ficam atrás com um CAGR de 4,12%.
- Por sabor, a carne bovina liderou com 27,10% das vendas de 2025; o frango deve registar o CAGR mais rápido de 6,05% entre 2026 e 2031, impulsionado por tendências de produtos à base de plantas e halal.
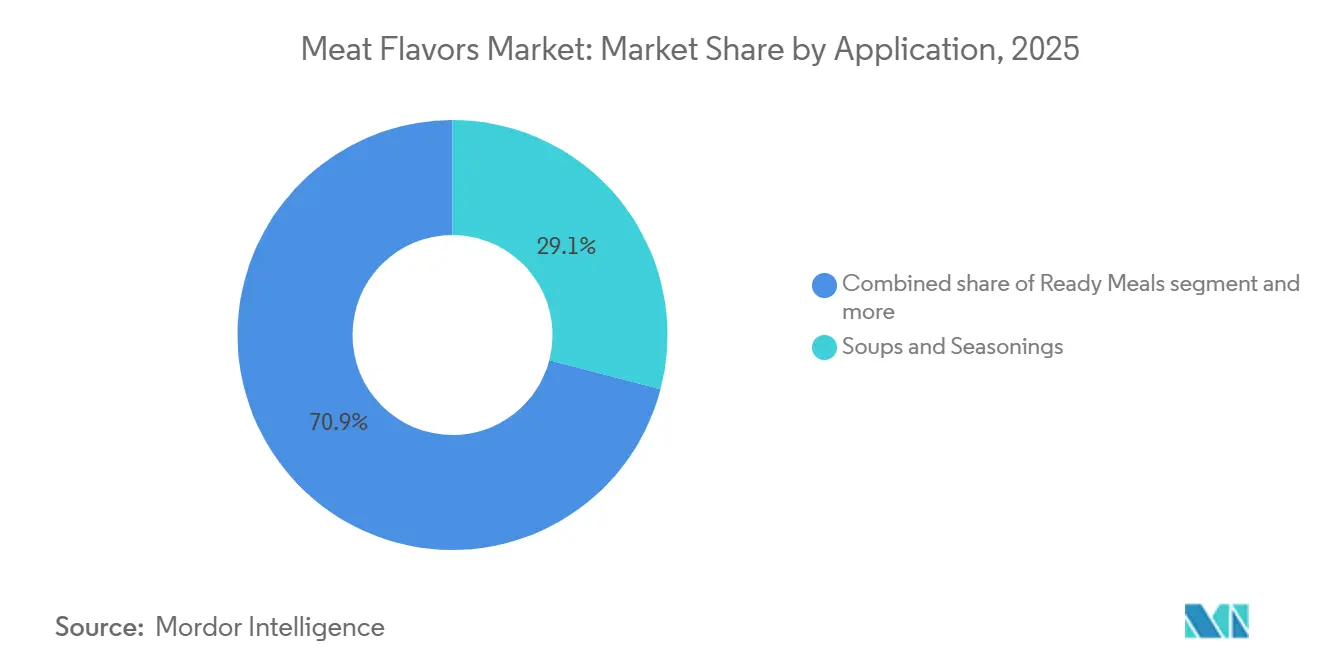
- Por aplicação, sopas e temperos comandaram uma participação de 29,02% em 2025, mas as refeições prontas têm projeção de crescimento a um CAGR de 5,83% até 2031.
- Por geografia, a América do Norte representou 33,78% do volume de negócios de 2025; espera-se que a Ásia-Pacífico registe o CAGR mais rápido de 6,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da demanda por refeições de conveniência e prontas para consumo | +1.2% | Global, mais forte na América do Norte, Europa e zonas urbanas da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Transição para ingredientes naturais e com rótulo limpo | +1.0% | América do Norte, núcleo da UE, transbordamento para Ásia-Pacífico premium | Longo prazo (≥ 4 anos) |
| Expansão das alternativas de carne à base de plantas | +0.8% | América do Norte, Europa, Austrália, cidades chinesas de primeiro nível | Médio prazo (2 a 4 anos) |
| Avanços em fermentação enzimática e de precisão | +0.6% | Global, liderado pelos centros de pesquisa e desenvolvimento dos Estados Unidos e da Europa | Longo prazo (≥ 4 anos) |
| Lançamentos de lanches salgados diretamente ao consumidor | +0.5% | América do Norte, Europa, Sudeste Asiático emergente | Curto prazo (≤ 2 anos) |
| Pressão regulatória, nutricional e de reformulação | +0.4% | Europa e América do Norte, com reflexos nos exportadores asiáticos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por refeições de conveniência e prontas para consumo
As famílias priorizaram a velocidade sem abrir mão da complexidade de sabor, levando as refeições prontas congeladas e de temperatura ambiente a capturar 38% do volume incremental de aromas de carne em 2024. A categoria de pratos congelados nos Estados Unidos registrou crescimento de 6,2% nas vendas unitárias em 2024, superando os níveis pré-pandemia. Enquanto isso, na Índia, o consumo de macarrão disparou para 8,2 bilhões de porções, ante 7,1 bilhões em 2023, conforme relatado pela Associação Mundial de Macarrão Instantâneo [1]. Essa demanda crescente está levando as casas de aromas a desenvolver perfis estáveis ao calor e resistentes ao micro-ondas, que mantêm sua integridade durante o reaquecimento. Um testemunho dessa tendência é a introdução, pela Kerry Group em 2024, de um aroma de carne bovina encapsulado em lipídios, desenvolvido para micro-ondas de 900 watts, garantindo um caráter Maillard consistente em diferentes configurações de potência. A mensagem é inequívoca: os fornecedores de aromas precisam agora colaborar estreitamente com os engenheiros de embalagem para preservar a integridade sensorial ao longo da cadeia de frio e durante o processo final de aquecimento.
Transição para ingredientes naturais e com rótulo limpo
O termo "natural" é amplamente debatido em todo o mundo. Enquanto o 21 CFR 101.22 da FDA permite que a hidrólise enzimática e a fermentação sejam rotuladas como naturais, a União Europeia, por meio do seu Regulamento 1334/2008, adota uma postura mais rigorosa, excluindo determinadas cepas microbianas. Essa divergência significa que as marcas que operam em ambos os lados do Atlântico precisam criar duas formulações distintas. Como resultado dessa divisão regulatória, as empresas multinacionais estão vendo os custos de conformidade aumentarem em uma estimativa de 12% a 15%. Em resposta, a DSM Firmenich racionalizou sua pesquisa e desenvolvimento de aromas naturais em 2024, centralizando-os em uma única plataforma que atende aos padrões da UE. A empresa optou por um investimento inicial mais elevado para evitar a necessidade de múltiplos SKUs específicos para cada mercado. Embora existam prêmios de preço para rótulos limpos, eles não são universalmente aplicáveis. As empresas que se alinham aos padrões mais rigorosos podem encontrar facilidade operacional, mas isso frequentemente ocorre à custa das margens de lucro imediatas.
Expansão de alternativas de carne à base de plantas
As taxas de recompra dos consumidores permanecem abaixo de 40%, principalmente devido a lacunas percebidas em sabor e textura. Em resposta a essa deficiência sensorial, as marcas de proteínas alternativas estão aumentando a intensidade do sabor em 20% a 30% em comparação com os produtos cárneos tradicionais. Essa mudança criou um nicho lucrativo para fornecedores habilidosos em entregar notas umami semelhantes ao heme e notas tostadas solúveis em gordura, tudo sem depender de insumos animais. Destacando essa tendência, a Givaudan firmou uma parceria em 2024 com uma startup de fermentação de precisão, com o objetivo de desenvolver proteínas heme especificamente para hambúrgueres à base de plantas. Esse movimento sinaliza uma fusão de ingredientes de sabor e funcionais. A conclusão geral é que os fornecedores tradicionalmente focados em aromas de carne estão agora se posicionando como designers sensoriais no âmbito das proteínas alternativas, uma mudança que lhes permite comandar margens 25% a 35% superiores às das aplicações de commodities padrão.
Avanços em fermentação enzimática e de precisão
As plataformas de fermentação de precisão igualaram os custos de determinados compostos voláteis aos derivados de animais em 2024. Esse marco foi alcançado à medida que a otimização de cepas microbianas e os esforços de escalonamento de biorreatores reduziram os custos de produção em 35% a 40% em relação ao ano anterior. Enquanto isso, o método enzimático inovador da IFF, que utiliza catálise por lipase para produzir voláteis de frango assado, reduziu com sucesso o tempo de ciclo de 72 horas para 43 horas. Esse avanço levou a uma redução notável de 28% na intensidade de capital por quilograma do aroma acabado. Tais inovações estão ampliando o acesso a perfis de sabor de alta fidelidade, antes reservados para segmentos premium. Essa mudança está estreitando as faixas de preço e obrigando os players estabelecidos a redirecionar seu foco competitivo da potência bruta do sabor para o suporte à aplicação. Estrategicamente, essa evolução ressalta a crescente importância das patentes de processo, que agora estão superando o sigilo tradicional de formulação como o principal ativo de defesa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações globais rigorosas sobre aditivos de sabor e rotulagem | -0.7% | UE e América do Norte; com reflexos nos mercados exportadores da Ásia e da América do Sul | Médio prazo (2 a 4 anos) |
| Volatilidade dos custos e do fornecimento de matérias-primas de origem animal | -0.6% | Global, com pressão aguda na Ásia-Pacífico e na América do Sul | Curto prazo (≤ 2 anos) |
| Transição dos consumidores para perfis de sabor mais sutis por fadiga sensorial | -0.4% | Segmentos premium da América do Norte e da Europa; impacto limitado na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Potenciadores universais de umami por biotecnologia reduzindo a necessidade de aromas específicos de carne | -0.3% | Global, liderado pelos centros de inovação da América do Norte e da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações globais rigorosas sobre aditivos de sabor e rotulagem
As diferenças regulatórias entre o GRAS da FDA, o Regulamento 1334/2008 da UE e os padrões do JECFA estão fragmentando os portfólios globais de aromas e elevando os custos de conformidade. A emenda de 2024 da UE ao Regulamento 1334/2008 estabeleceu limites mais rígidos para determinadas pirazinas e furanos, frequentemente associados a aromas de carne assada [2]. Essa mudança exigiu reformulações de cerca de 18% dos SKUs comercializados na região. Embora o status GRAS da FEMA nos Estados Unidos seja reconhecido, ele não garante aprovação na UE. Essa discrepância exige a elaboração de dossiês de segurança separados, atrasando a entrada no mercado em 9 a 12 meses adicionais. Como resultado desses desafios regulatórios, as empresas multinacionais de aromas estão adotando os padrões mais rigorosos como norma global, priorizando a simplicidade operacional em detrimento da eficiência de custos.
Volatilidade dos custos e do fornecimento de matérias-primas de origem animal
Os preços dos principais precursores de aromas de carne, proteína vegetal hidrolisada, extratos de levedura e gorduras animais processadas oscilaram entre 18% e 25%. Essas flutuações foram impulsionadas por escassez de culturas forrageiras causada por secas na América do Sul e surtos de febre suína africana no Sudeste Asiático em 2024. Tal volatilidade comprimiu as margens dos fornecedores de aromas vinculados a contratos de preço fixo com fabricantes de alimentos, impactando particularmente a rentabilidade em aplicações de menor valor. A iniciativa da Cargill em 2024 de estabelecer uma instalação de fermentação de 120 milhões de USD em Iowa para a produção de extrato de levedura ressalta uma tendência significativa do setor. Essa mudança em direção a cadeias de suprimentos cativas visa mitigar a volatilidade dos insumos. A mensagem geral é clara: a proteção de matérias-primas e a integração retroativa deixaram de ser meras otimizações para se tornarem estratégias competitivas essenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Formulações Naturais Dominam em Meio à Convergência da FermentaçãoEm 2025, os aromas naturais de carne dominaram o mercado, capturando uma participação de 60,78%. Com previsão de expansão a um CAGR de 5,95% até 2031, o crescimento deste segmento é amplamente impulsionado pelos requisitos de rotulagem limpa na América do Norte e na Europa. Esses requisitos favorecem os métodos de hidrólise enzimática e fermentação microbiana, evitando precursores sintéticos. Graças aos avanços na fermentação de precisão e às melhorias na eficiência dos biorreatores, a diferença de custo entre aromas naturais e artificiais de carne reduziu-se para 15% em 2024, face a 28% em 2020. Esta redução gerou ambiguidade entre as definições regulatórias de "natural" e "idêntico ao natural". Notavelmente, as estirpes microbianas desenvolvidas para produzir compostos voláteis de carne desafiam agora as interpretações tradicionais tanto das diretrizes da FDA quanto das da UE.
Embora os aromas artificiais de carne estejam a crescer mais lentamente, desempenham um papel fundamental em mercados sensíveis ao preço. Estes incluem setores como o serviço de alimentação institucional e os macarrões instantâneos orientados para exportação, onde o escrutínio do consumidor é menos intenso. Apesar da sua expansão limitada, os aromas artificiais oferecem benefícios como estabilidade ao calor e maior prazo de validade. Estas características são cruciais para os temperos de macarrão de temperatura ambiente, especialmente em regiões como o Sudeste Asiático e a América Latina, que enfrentam infraestruturas de cadeia de frio limitadas. No entanto, é evidente uma crescente aversão global à rotulagem "artificial". Um inquérito de 2024 destacou esta tendência, revelando que 42% dos consumidores urbanos chineses evitam agora produtos com aromas artificiais, um aumento notável face a 31% em 2023. Este sentimento em evolução está a levar as marcas multinacionais a reposicionar-se, reformulando produtos com substitutos naturais, mesmo ao custo de uma compressão de margem de 8 a 12%. Como resultado, os aromas artificiais estão a criar um nicho, sendo utilizados principalmente onde os requisitos de custo ou técnicos têm precedência sobre as preferências dos consumidores.


Por Tipo de Sabor:
Frango Avança Impulsionado por Tendências de Produtos à Base de Plantas e HalalEm 2025, o aroma de carne bovina dominou o mercado, capturando uma participação de 27,10%, graças à sua presença profundamente enraizada em sopas, molhos e macarrões instantâneos. O seu sabor rico e familiar mantém-no na vanguarda dos menus de retalho e de serviço de alimentação, especialmente em pratos salgados do quotidiano e de conforto. Esta posição dominante nas categorias essenciais garante uma procura constante e de elevado volume em todas as regiões. Além disso, a sua ampla aceitação em diversas culinárias e a sua capacidade de realçar o perfil umami dos pratos reforçam ainda mais a sua posição. Assim, embora o portfólio de aromas de carne se diversifique, o aroma de carne bovina permanece a sua âncora principal, impulsionando consistentemente a procura e mantendo a sua relevância.
O aroma de frango está a ganhar rapidamente terreno, registando um CAGR de 6,05%. Os fabricantes estão a incorporá-lo cada vez mais em matrizes de carne à base de plantas e em produtos que cumprem os padrões halal globais. O seu perfil mais suave e menos polarizador permite um sabor mais pronunciado em formatos de proteína alternativa, evitando as notas indesejadas metálicas ou de fígado que frequentemente afetam as alternativas à carne bovina. Esta adaptabilidade posiciona o aroma de frango como um candidato privilegiado para a inovação tanto em produtos de proteína convencional como alternativa. Além disso, a sua compatibilidade com uma vasta gama de aplicações culinárias, desde sopas e caldos a snacks e refeições prontas para consumo, aumenta o seu apelo. Como resultado, o frango está a consolidar o seu papel como motor de crescimento na categoria de aromas de carne, particularmente para marcas que atendem a consumidores focados na saúde, na ética e na religião.
Por Aplicação:
Refeições Prontas Superam Sopas à Medida que a Conveniência se ConsolidaEm 2025, sopas e temperos dominaram o mercado, capturando 29,02% da participação de mercado. Seu uso predominante em macarrão instantâneo e cubos de caldo, tanto no varejo quanto no serviço de alimentação, ressalta sua importância. Especialmente na região Ásia-Pacífico, onde o consumo de macarrão instantâneo é elevado, esses ingredientes ancoram a demanda global por aromas de carne. Embora outras aplicações estejam em ascensão, a demanda consistente por sopas e temperos não apenas estabiliza o planejamento da produção, mas também otimiza a utilização da capacidade. Essa posição consolidada garante seu status como principal fonte de receita para os fornecedores de aromas ao longo do período de previsão.
As refeições prontas estão em rápida ascensão, com projeções indicando um CAGR de 5,83%. Esse crescimento é impulsionado pelo apetite pós-pandemia por conveniência com qualidade de restaurante em casa, especialmente por meio de SKUs congelados e refrigerados. Ao contrário do macarrão instantâneo, cujos custos de adição de aromas representam de 0,4% a 0,6% do produto acabado, as refeições prontas podem suportar custos mais elevados, de 0,8% a 1,2%. Essa flexibilidade permite que os fabricantes optem por sistemas de aromas naturais e fermentados premium, justificando um prêmio de preço de 20% a 30%. A disposição para investir em perfis de sabor superiores não apenas destaca o valor das refeições prontas, mas também orienta os fornecedores a concentrar seus esforços de inovação nessa direção. Assim, enquanto sopas e temperos comandam a maior participação em volume, as refeições prontas estão conquistando um nicho como principal motor de crescimento em valor.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
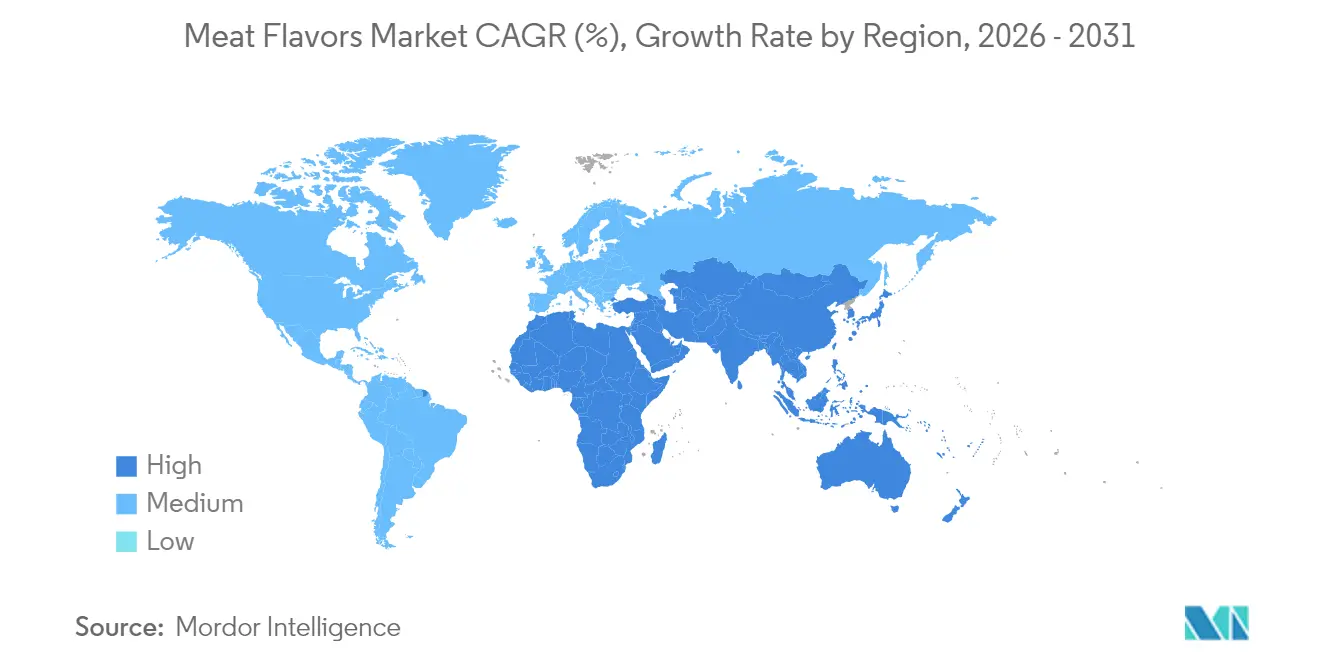
Em 2025, a América do Norte respondeu por 33,78% da receita total. No entanto, o crescimento desacelerou para um CAGR de 4,62%. Essa desaceleração ocorre à medida que o movimento nos restaurantes apresenta recuperação, reduzindo a demanda por soluções de refeições em casa, e as formações de domicílios atingem um platô, limitando novos segmentos de consumidores. Os custos regulatórios representam um desafio, pois as petições GRAS da FDA e as divulgações em nível estadual podem estender o cronograma de lançamento de um produto em um ano inteiro, aumentando o tempo de entrada no mercado e as despesas associadas. No Canadá, a imigração está impulsionando um aumento na demanda por sopas e macarrão, à medida que grupos de consumidores diversos buscam opções de refeições convenientes.
A Ásia-Pacífico emerge como a região de crescimento mais rápido, com um CAGR de 6,88%. Essa expansão é amplamente impulsionada pelo consumo impressionante da China de 46,2 bilhões de porções de macarrão instantâneo anualmente, refletindo a forte demanda da região por opções de refeições rápidas e acessíveis. Além disso, uma preferência crescente por SKUs premium com preços acima de CNY 5 destaca uma disposição crescente dos consumidores em gastar em produtos de maior qualidade. No entanto, esses domicílios ainda demonstram preferência por taxas mais baixas de adição de aromas, indicando uma demanda por perfis de sabor mais suaves. No Sudeste Asiático, a certificação halal desempenha um papel crucial na formação das preferências dos consumidores, com produtos certificados desfrutando de um prêmio de preço de 15% a 20%, pois atendem à significativa população muçulmana da região e seus requisitos alimentares.
A Europa também está contribuindo para o crescimento do mercado. Essa limitação é atribuída a regulamentações rigorosas de rotulagem, que aumentam os custos de conformidade e retardam os lançamentos de produtos, e a uma mudança perceptível dos consumidores em direção a perfis de sabor mais sutis, refletindo mudanças nas preferências de gosto. No entanto, a Europa Oriental está indo na contramão da tendência, superando a região mais ampla com uma taxa de crescimento, em grande parte devido à expansão do varejo organizado, que melhora a acessibilidade e a disponibilidade dos produtos. A América do Sul, juntamente com o Oriente Médio e a África, juntos respondem por uma participação proeminente das vendas totais.

Cenário Competitivo
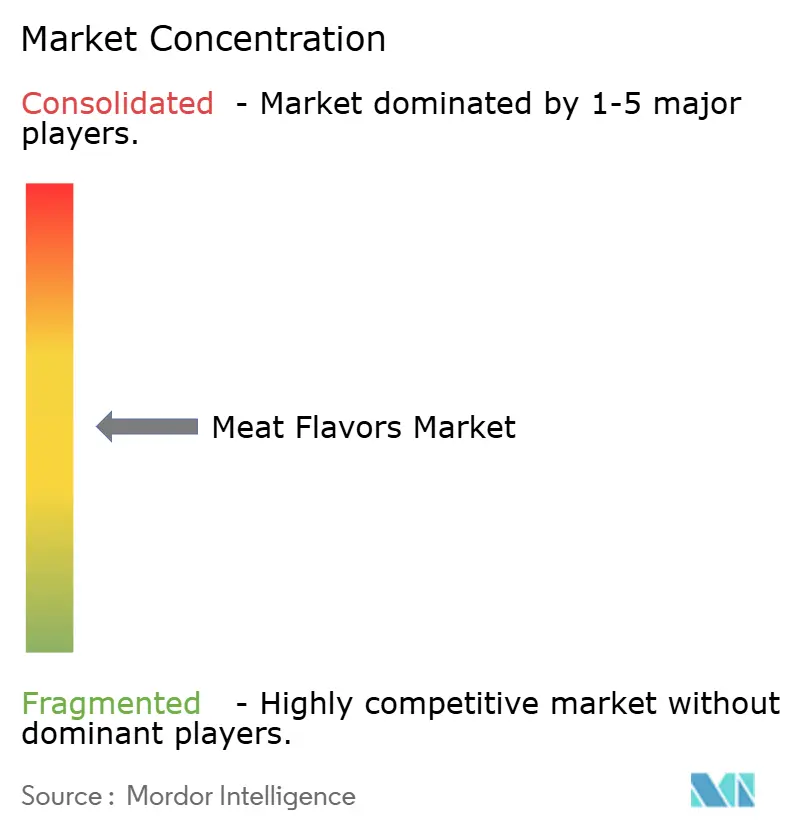
O mercado de aromas de carne exibe concentração moderada. O mercado de aromas de carne conta com players-chave como Kerry, DSM Firmenich, IFF, Givaudan e Symrise no topo, embora nenhum detenha domínio absoluto. Essas empresas estão ativamente buscando iniciativas estratégicas para fortalecer suas posições de mercado. Por exemplo, os players estabelecidos estão adquirindo ativos de fermentação, como exemplificado pela aquisição, em 2024, pela Kerry Group, de uma biblioteca de cepas microbianas, com o objetivo de reforçar as declarações naturais e reduzir a dependência de fontes animais. Essas aquisições permitem que as empresas atendam às preferências evolutivas dos consumidores por produtos de rótulo limpo e sustentáveis. Enquanto isso, especialistas asiáticos de menor porte estão aproveitando perfis de peixe e peru sub-representados, preenchendo lacunas nos portfólios das grandes multinacionais e atendendo a demandas de nicho em mercados regionais.
Nesse cenário, a tecnologia reina suprema sobre a mera capacidade. A IFF foi pioneira em um processo catalisado por lipase que reduz o tempo de produção em 40%, mantendo o status GRAS da FEMA, sublinhando a importância das patentes de processo como barreiras protetoras. Esse avanço tecnológico não apenas aprimora a eficiência, mas também garante a conformidade com os padrões regulatórios. Startups como a Motif FoodWorks, enraizadas na fermentação de precisão, estão forjando alianças com grandes empresas de aromas, mesclando propriedade intelectual de biotecnologia com expertise sensorial para atender à crescente demanda por carnes à base de plantas. Essas parcerias são fundamentais para responder à crescente transição dos consumidores em direção a fontes alternativas de proteína.
No Oriente Médio e no Sudeste Asiático, as soluções com certificação halal comandam um prêmio de preço de 15% a 20%, estimulando colaborações regionais. Essas certificações são cruciais para atender aos requisitos dietéticos dos consumidores muçulmanos, criando oportunidades para a expansão do mercado. Os líderes do setor não estão apenas oferecendo aromas, mas co-desenvolvendo soluções que harmonizam o desempenho do aroma com os desafios de processamento, embalagem e vida útil. Essa abordagem colaborativa garante que os produtos atendam tanto às expectativas dos consumidores quanto às restrições operacionais. Embora certificações como a ISO 22000 e a FSSC 22000 sirvam como referências fundamentais, o valor real agora emerge da engenharia de aplicação, transcendendo a mera conformidade e impulsionando a inovação no desenvolvimento de produtos.
Líderes do Setor de Aromas de Carne
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
DSM Firmenich
-
Givaudan SA
-
Symrise AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aromas de Carne
- Kerry Group plc
- DSM Firmenich
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Givaudan SA
- Symrise AG
- Innova Flavors
- Essentia Protein Solutions
- T. Hasegawa Co., Ltd.
- Archer Daniels Midland Company
- Nikken Foods Co., Ltd.
- Takasago International Corporation
- Mane SA
- Fooding Group Ltd.
- Calaf Nuances S.L.
- P.A. Aromatics Flavors S.r.l.
- H.E. Stringer Flavours Ltd.
- Cargill Inc.
- Robertet Group

Recent Industry Developments in Mercado de Aromas de Carne
- Janeiro de 2025: A DSM Firmenich inaugurou uma instalação de fermentação de precisão em Singapura, com um investimento de 85 milhões de EUR. A instalação, com capacidade anual de 2.400 toneladas métricas, está configurada para produzir aromas naturais de carne desenvolvidos para produtores de macarrão instantâneo e refeições prontas em toda a Ásia-Pacífico. A empresa também está buscando a certificação halal para suas ofertas.
- Novembro de 2024: A Kerry Group reforçou seu portfólio de aromas naturais ao adquirir uma biblioteca de cepas microbianas de uma empresa de biotecnologia europeia, reconhecida por sua expertise em biossíntese de compostos umami. Essa iniciativa estratégica não apenas diversifica as fontes de aromas da Kerry, mas também reduz sua dependência de ingredientes de origem animal. A integração dessa biblioteca tem projeção de reduzir os custos de produção em 18% até 2026.
- Outubro de 2024: A Givaudan firmou uma parceria com a Motif FoodWorks, com o objetivo de co-criar aromas de proteína heme desenvolvidos para substitutos de carne bovina e suína à base de plantas. Essa colaboração une a expertise sensorial da Givaudan com a plataforma de fermentação de precisão de ponta da Motif, prometendo sabores autênticos de assado e grelhado em produtos de proteína alternativa.
- Setembro de 2024: A IFF introduziu um método enzimático inovador catalisado por lipase para a produção de compostos voláteis de frango assado. Essa inovação reduz o ciclo de produção de 72 horas para apenas 43 horas. Tendo obtido o status GRAS da FEMA, o processo garante competitividade de custos em relação aos métodos de extração tradicionais, mantendo ao mesmo tempo a integridade da rotulagem natural.


Escopo do Relatório Global do Mercado de Aromas de Carne
O mercado de aromas de carne inclui amplamente ofertas de aromas naturais e artificiais de carne, como bovino, frango, suíno, peru, peixe & frutos do mar e outros tipos. O Relatório do Mercado de Aromas de Carne é Segmentado por Tipo (Aroma Natural de Carne, Aroma Artificial de Carne), Tipo de Sabor (Bovino, Frango, Suíno, Peru, Peixe e Frutos do Mar, e Mais), Aplicação (Sopas e Molhos, Macarrão Instantâneo, Refeições Prontas e Mais) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas).
Visão geral da segmentação
| Aroma Natural de Carne |
| Aroma Artificial de Carne |
| Bovino |
| Frango |
| Suíno |
| Peru |
| Peixe e Frutos do Mar |
| Outros |
| Sopas e Molhos |
| Macarrão Instantâneo |
| Refeições Prontas |
| Lanches e Condimentos |
| Produtos de Panificação |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Aroma Natural de Carne | |
| Aroma Artificial de Carne | ||
| Por Tipo de Sabor | Bovino | |
| Frango | ||
| Suíno | ||
| Peru | ||
| Peixe e Frutos do Mar | ||
| Outros | ||
| Por Aplicação | Sopas e Molhos | |
| Macarrão Instantâneo | ||
| Refeições Prontas | ||
| Lanches e Condimentos | ||
| Produtos de Panificação | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aromas de carne?
O tamanho do mercado de aromas de carne foi avaliado em 3,23 bilhões de USD em 2025 e estima-se que cresça de 3,4 bilhões de USD em 2026 para atingir 4,39 bilhões de USD até 2031, a um CAGR de 5,24% durante o período de previsão (2026-2031)
Qual país lidera atualmente o mercado em 2025?
A América do Norte respondeu por 33,78% do faturamento em 2025.
Quais sabores registraram o maior CAGR no mercado?
Espera-se que os aromas naturais de carne registem o CAGR mais elevado de 5,95% no período de 2026 a 2031.
Quais aplicações de aromas de carne registraram a maior participação de mercado?
Sopas e temperos comandaram a maior participação de mercado de 29,02% em 2025


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
