
Tamanho e Participação do Mercado de Revestimentos Anti-incrustantes Marinhos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Anti-incrustantes Marinhos por Mordor Intelligence
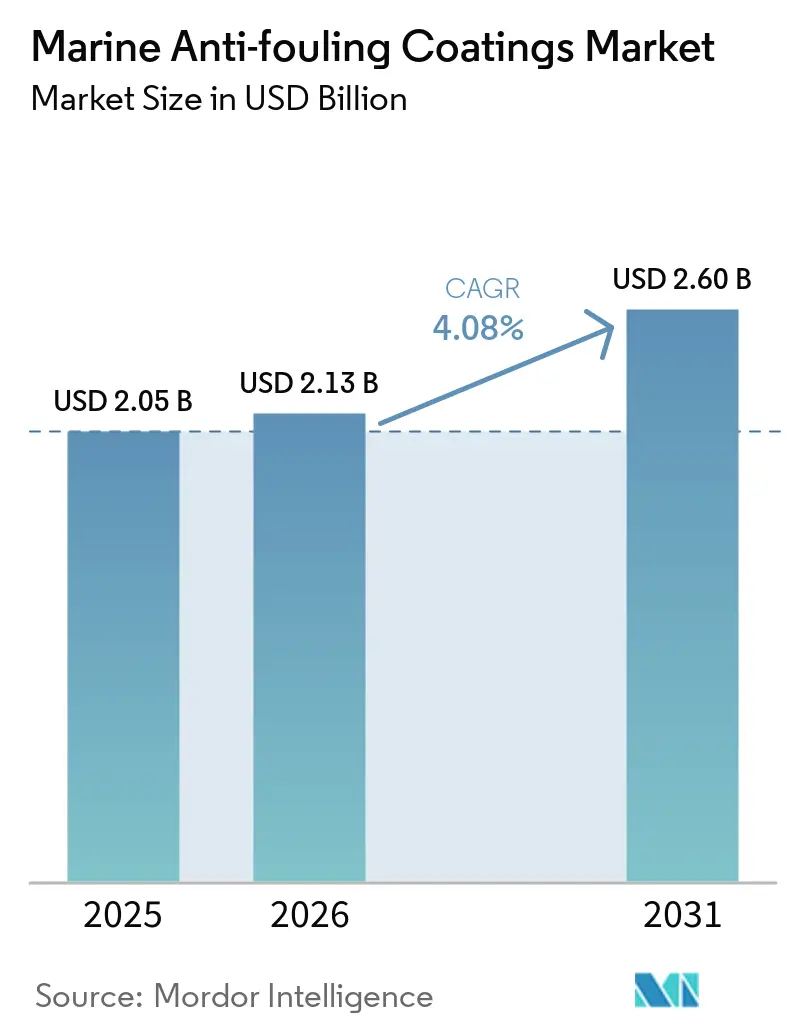
O tamanho do Mercado de Revestimentos Anti-incrustantes Marinhos está projetado para expandir de USD 2,05 bilhões em 2025 e USD 2,13 bilhões em 2026 para USD 2,60 bilhões até 2031, registrando um CAGR de 4,08% entre 2026 e 2031. A expansão principal reflete a forte demanda proveniente de entregas de navios novos na Ásia-Pacífico, o aumento dos trabalhos de reparo em uma frota mercante com 22,4 anos de idade média, e a precificação premium de compostos nano-híbridos que reduzem o consumo de combustível mantendo os cascos mais lisos por períodos mais longos. Os desvios pelo Mar Vermelho em 2024–2025 aumentaram as toneladas-milha médias e expuseram os navios a biomas mais quentes, encurtando a vida útil efetiva dos revestimentos e elevando os volumes de substituição, apesar de um crescimento apenas modesto no comércio marítimo. Os copolímeros autopolidores à base de cobre ainda ancoram o mercado de revestimentos anti-incrustantes marinhos porque os armadores confiam em sua eficácia; no entanto, os limites regulatórios sobre a lixiviação de cobre e a volatilidade dos preços do óxido cuproso estão acelerando a migração para silicones de liberação anti-incrustante, híbridos de grafeno e sistemas autocicatrizantes. A intensidade competitiva aumentou à medida que os incumbentes integram verticalmente a síntese de resinas para garantir matérias-primas, enquanto formuladores de nicho buscam fundações de energia eólica offshore e redes de aquicultura, onde soluções não tóxicas comandam preços premium.
Principais Conclusões do Relatório
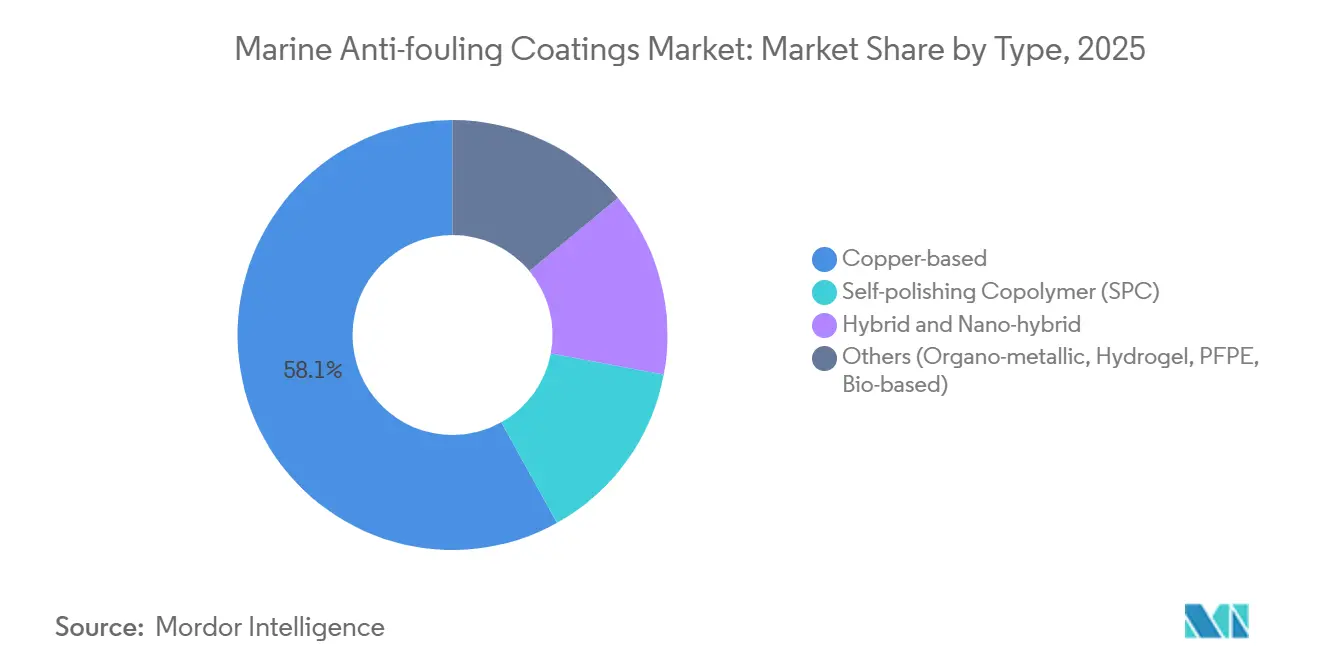
- Por tipo, os revestimentos à base de cobre lideraram com 58,08% da participação do mercado de revestimentos anti-incrustantes marinhos em 2025, enquanto as variantes híbridas e nano-híbridas registraram o CAGR mais rápido de 4,76% até 2031.
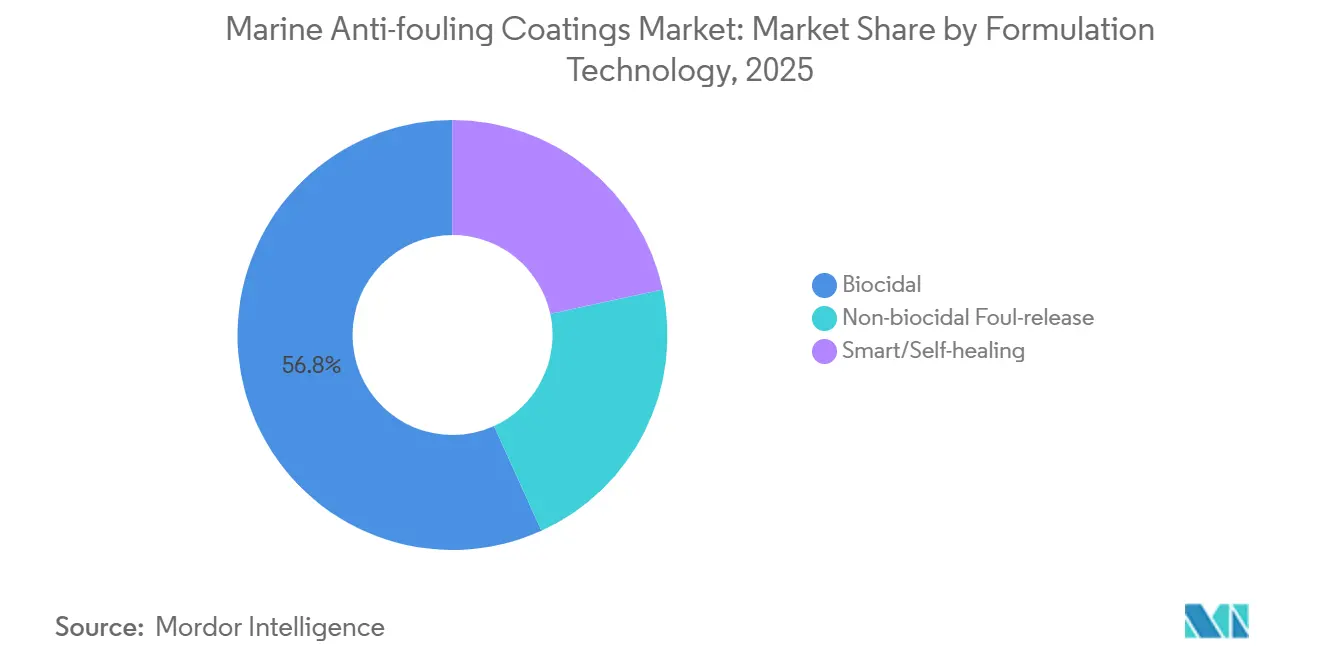
- Por tecnologia de formulação, os biocidas representaram 56,78% do tamanho do mercado de revestimentos anti-incrustantes marinhos em 2025; os revestimentos inteligentes e autocicatrizantes registram o maior CAGR previsto de 5,02% até 2031.
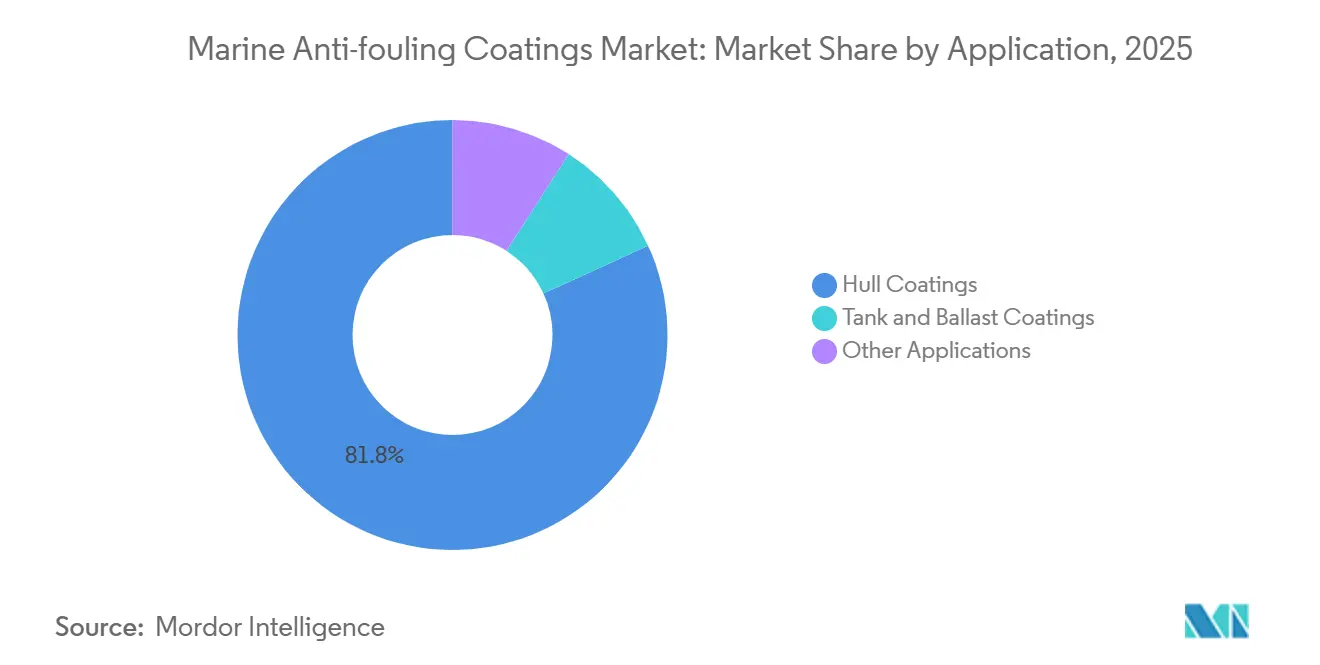
- Por aplicação, os revestimentos de casco capturaram 81,82% do tamanho do mercado de revestimentos anti-incrustantes marinhos em 2025 e estão avançando a um CAGR de 4,91% até 2031.
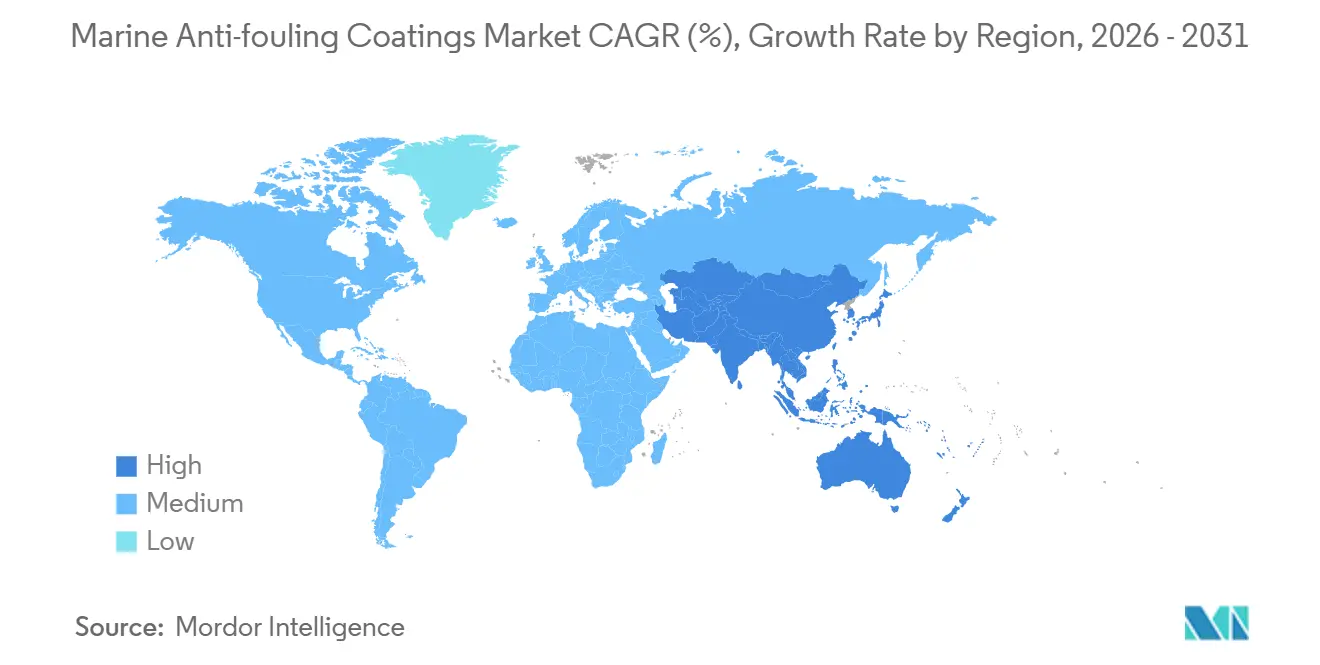
- Por geografia, a Ásia-Pacífico comandou 68,90% da receita em 2025 e está projetada para expandir a um CAGR de 4,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento Rápido do Comércio Marítimo Global | +1.2% | Global, com concentração nas rotas comerciais da Ásia-Pacífico e do Oriente Médio | Médio prazo (2-4 anos) |
| Aumento das Atividades de Reparo e Manutenção de Navios | +0.9% | Global, particularmente América do Norte e Europa devido ao envelhecimento das frotas | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Construção Naval Asiática | +1.1% | Núcleo da Ásia-Pacífico (China, Coreia do Sul, Japão), com expansão para o Sudeste Asiático | Médio prazo (2-4 anos) |
| Aumento da Produção de Embarcações de Lazer e Navios de Cruzeiro | +0.4% | América do Norte e Europa, demanda emergente no Oriente Médio | Curto prazo (≤ 2 anos) |
| Demanda por Revestimentos Furtivos Compatíveis com Sonar Militar | +0.3% | América do Norte, Europa, Ásia-Pacífico (programas de modernização naval) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido do Comércio Marítimo Global
Os desvios de contêineres pelo Cabo da Boa Esperança em 2025 alongaram as viagens Ásia–Europa em 3.500 milhas náuticas e elevaram as toneladas-milha em 6%, mesmo com o crescimento dos volumes de carga de apenas 0,5%. A exposição prolongada a águas mais quentes acelera o assentamento de cracas, reduzindo a vida útil dos copolímeros autopolidores de 60 meses para 48 meses e provocando docagens não programadas. Os operadores responderam com uma estratégia de revestimento em dois níveis, que aplica cobre de forma intensa nos primeiros 18 meses e depois sobrepõe revestimentos de liberação anti-incrustante, elevando os gastos por casco em 15%–20%, mas evitando a penalidade de 40% no consumo de combustível causada por incrustações severas. A tendência em direção a navios porta-contêineres ultralargos de 24.000 TEU expande a superfície revestida mais rapidamente do que a capacidade de carga, sustentando o crescimento de volume no mercado de revestimentos anti-incrustantes marinhos[1]. A diversificação das rotas comerciais, notadamente as rotas intra-asiáticas, está distribuindo a demanda por reparos para centros em Singapura, Dubai e Santos, aumentando as oportunidades de mistura just-in-time para os fornecedores.
Aumento das Atividades de Reparo e Manutenção de Navios
A idade média da frota atingiu 22,4 anos em 2024, o nível mais alto em duas décadas, após os armadores adiarem o desmantelamento em meio aos altos preços de navios novos. Cascos mais antigos sofrem formação de microfissuras que forçam retoques a cada 30–36 meses, efetivamente dobrando a demanda endereçável por revestimentos de reparo. Os estaleiros chineses e do Sudeste Asiático capturaram 60% dos trabalhos de reparo global em 2024-2025, permitindo que os formuladores pré-posicionem estoques e ofereçam ajustes no teor de cobre adequados às futuras regiões de operação. Combustíveis com maior teor de enxofre queimados em motores legados aceleram a corrosão nos tanques de lastro, estendendo as necessidades de anti-incrustação além dos cascos externos. Essas dinâmicas sustentam ciclos de substituição contínuos que fundamentam o mercado de revestimentos anti-incrustantes marinhos, mesmo com o aumento das entregas de navios novos.
Expansão da Capacidade de Construção Naval Asiática
A China entregou 54,6% da tonelagem global em 2024 e a carteira de pedidos da Coreia do Sul, avaliada em USD 120 bilhões, se estende até 2035, sustentando a dominância regional. Os contratos de navios novos incluem revestimentos, e os estaleiros assinam acordos de fornecimento plurianuais com dois ou três grandes fornecedores para garantir preços e serviço técnico. Navios de ecodesign que atendem ao Índice de Eficiência Energética de Projeto Fase 3 da IMO favorecem revestimentos nano-híbridos que reduzem a rugosidade do casco em 5% e o consumo de combustível em 3%–4%, justificando prêmios de 25%–30%. Os estaleiros emergentes no Vietnã e na Indonésia focam em embarcações de médio porte, onde a velocidade de entrega é importante, abrindo espaço para formuladores regionais. Coletivamente, a capacidade asiática mantém o mercado de revestimentos anti-incrustantes marinhos ancorado na Ásia-Pacífico pela próxima década.
Aumento da Produção de Embarcações de Lazer e Navios de Cruzeiro
A produção de embarcações de lazer nos Estados Unidos e na Europa representou 70% das unidades globais em 2025, impulsionada pelo turismo costeiro e pela propriedade privada. As carteiras de pedidos de navios de cruzeiro subiram para 60 embarcações com entregas concentradas em 2026-2027, cada uma especificando revestimentos que combinam estética com resistência à incrustação. As marinas na Califórnia e no Mediterrâneo limitam o escoamento de cobre, direcionando as embarcações de lazer para sistemas de liberação anti-incrustante de silicone, apesar dos intervalos de manutenção mais curtos. Os revestimentos transparentes ao sonar para domos de sonar naval se alinham com as aquisições de fragatas e corvetas, fazendo esse nicho crescer a 8%-10% ao ano. Embora menores em volume, os segmentos de lazer e defesa elevam os preços médios de venda em todo o mercado de revestimentos anti-incrustantes marinhos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proibições Rigorosas de Biocidas | -0.6% | Europa, América do Norte, com adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade nos Preços do Óxido Cuproso | -0.4% | Global, com impacto agudo na Ásia-Pacífico devido à concentração da cadeia de suprimentos | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Robôs de Limpeza de Casco Sem Revestimento | -0.3% | Europa e América do Norte inicialmente, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Rigorosas de Biocidas
A Convenção AFS, agora ratificada por 95 estados, restringe a liberação de cobre, enquanto a UE reduziu os limites de lixiviação de 200 μg cm² dia⁻¹ para 150 μg cm² dia⁻¹ em 2024, forçando a reformulação ou a saída do mercado para tintas com alto teor de cobre. A Califórnia impõe limites ainda mais rígidos, efetivamente proibindo revestimentos de alta carga em marinas de lazer. As alternativas de liberação anti-incrustante não biocidas custam 40%-60% a mais e acrescentam dois ou três dias aos cronogramas de docagem, pressionando os orçamentos[2]. Os armadores que operam globalmente devem especificar de acordo com as regras mais rígidas ou gerenciar estoques regionais, ambos aumentando a complexidade. A trajetória regulatória acelera a aplicação de camadas híbridas, onde um primer biocida fino fica sob uma camada superior de silicone, mas os ensaios marítimos plurianuais retardam a adoção em massa.
Volatilidade nos Preços do Óxido Cuproso
Os preços do óxido cuproso oscilaram 30% entre o primeiro trimestre de 2024 e o terceiro trimestre de 2025, após interrupções em minas chilenas e atrasos em fundições indonésias. Os grandes fornecedores cobrem metade de suas necessidades com hedge, mas ainda ajustam os preços de tabela trimestralmente, enquanto empresas menores viram suas margens encolherem 200-300 pontos-base em 2025, provocando consolidação. Os altos custos do cobre empurram os compradores para alternativas de base biológica, mas os rendimentos atuais de biopolímeros ainda estão longe da escala comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Cobre Persiste enquanto os Híbridos Ganham EspaçoOs revestimentos à base de cobre detinham 58,08% da participação do mercado de revestimentos anti-incrustantes marinhos em 2025 e ainda dominam as especificações de navios novos porque seu custo de USD 8–12 por litro é inferior ao dos nano-híbridos e oferece comprovada proteção de cinco anos. Os revestimentos híbridos e nano-híbridos registram um CAGR de 4,76% até 2031, à medida que os estaleiros buscam adiar o primeiro revestimento em dois ou três anos e os reguladores reduzem progressivamente a lixiviação de cobre. O tamanho do mercado de revestimentos anti-incrustantes marinhos para híbridos está, portanto, expandindo mais rapidamente do que para os produtos de cobre tradicionais, sustentado por nanopartículas de grafeno ou sílica que reduzem o atrito em 20%–30% e diminuem as contas de combustível.
Compostos avançados — zwitteriônicos, hidrogel, PFPE e matrizes de base biológica — ocupam nichos pequenos, mas estratégicos, como navios de pesquisa polar e monopilares de energia eólica offshore, onde a ausência de toxicidade é primordial. O PFPE enfrenta potenciais restrições de PFAS a partir de 2028, enquanto as tintas de base biológica custam 50%-70% a mais e duram 24-36 meses, limitando a adoção no curto prazo. Não obstante, os depósitos de patentes para essas alternativas cresceram 40% em 2024-2025, sinalizando o comprometimento com P&D entre os principais fornecedores.
Por Tecnologia de Formulação:
Incumbência Biocida Versus Inovação InteligenteAs tintas biocidas detinham 56,78% da participação do mercado de revestimentos anti-incrustantes marinhos em 2025, ancoradas pelas vantagens de custo e pela familiaridade dos armadores. Os sistemas de liberação anti-incrustante não biocidas estão crescendo em regiões que limitam o cobre ou em embarcações que navegam acima de 15 nós, onde o fluxo hidrodinâmico remove os organismos, mas a aplicação exige superfícies impecáveis, restringindo o uso a navios novos e reformas completas com jateamento.
Os revestimentos inteligentes e autocicatrizantes expandem a um CAGR de 5,02% com base em microcápsulas embutidas que liberam agentes de cura quando danificadas, estendendo a vida útil para 72 meses e reduzindo as docagens não programadas em 30% nos ensaios de 2025. Os gêmeos digitais da Wärtsilä agora integram leituras de sensores com dados de desempenho de revestimentos, permitindo que os armadores programem a manutenção somente quando o arrasto ultrapassa os limites estabelecidos — um serviço que aumenta a realização de valor em todo o mercado de revestimentos anti-incrustantes marinhos.
Por Aplicação:
A Dominância do Casco Reflete o Risco de IncrustaçãoOs revestimentos de casco representaram 81,82% do tamanho do mercado de revestimentos anti-incrustantes marinhos em 2025 e estão previstos para crescer a um CAGR de 4,91% até 2031, devido às penalidades de arrasto que podem elevar o consumo de combustível em 15% ao longo de um ciclo de cinco anos. Os proprietários estão migrando para camadas mais finas de 200 a 250 mícrons a cada 36 meses, em vez de películas mais espessas a cada 60 meses, reforçando a demanda anual por volume mesmo com o estreitamento dos intervalos de manutenção.
Os revestimentos de tanques e lastro ficam em segundo plano porque os proprietários adiam os trabalhos internos até as inspeções especiais de 15 anos, preferindo anticorrosivos epóxi em vez de anti-incrustantes, a menos que as embarcações operem em águas salobras. As fundações de parques eólicos offshore e as redes de aquicultura formam o subsegmento de crescimento mais rápido, aproveitando nano-híbridos que estendem os ciclos de inspeção de três para cinco anos e cumprem os limites de descarga em fiordes e zonas costeiras.
Análise Geográfica
Mercado de Revestimentos Anti-incrustantes Marinhos da APAC
A Ásia-Pacífico controlou 68,90% da participação no mercado de revestimentos anti-incrustantes marinhos em 2025 e registrará um CAGR de 4,66% até 2031, ancorado pela atividade dos estaleiros chineses e sul-coreanos e pelos centros de reparação em Singapura, Busan e Xangai. O volume de encomendas pendentes de transportadores de GNL da Coreia do Sul e as construções especializadas do Japão exigem revestimentos nano-híbridos premium que atendam às metas do Índice de Eficiência Energética de Projeto. O programa de incentivos de 3 bilhões de USD da Índia para impulsionar a construção naval adicionará volumes incrementais a partir de 2028.
Mercado de Revestimentos Anti-incrustantes Marinhos da América do Norte e Europa
A América do Norte apresenta tendências bifurcadas: as regulamentações isentas de cobre na Califórnia impulsionam as embarcações de lazer em direção aos revestimentos de liberação de incrustações à base de silicone, enquanto os navios de alto mar ainda empregam SPCs biocidas. Os revestimentos furtivos da Marinha dos EUA criam um nicho de alto valor, porém classificado. A Europa impõe os limites de cobre mais rígidos do mundo no Báltico e no Mediterrâneo, estimulando a demanda por revestimentos híbridos em camadas e sistemas robóticos de limpeza de casco que prolongam a vida útil dos revestimentos.
Mercado de Revestimentos Anti-incrustantes Marinhos do MEA e América do Sul
A América do Sul e o Oriente Médio e África crescem impulsionados pela produção de petróleo e gás offshore, pela expansão de portos de contêineres e pelo transporte marítimo intrarregional. As FPSOs de pré-sal do Brasil utilizam revestimentos de função dupla que suportam a exposição a hidrocarbonetos e incrustações com prêmios de 50% a 70%. Os centros de dique seco em Dubai e Fujairah atraem serviços globais de reparo por vantagens de custo e prazo de execução, enquanto os estaleiros africanos emergentes combinam matérias-primas importadas localmente para barcaças fluviais e frotas de pesca.
Análise da cadeia de valor
A cadeia de valor para revestimentos anti-incrustantes marítimos começa com fornecedores upstream de biocidas e aditivos funcionais, incluindo compostos de cobre e secantes metal-orgânicos, além de silicone e outros ligantes poliméricos, solventes, pigmentos e insumos emergentes de base biológica. Fornecedores como a Umicore (carboxilatos metálicos) e players bioindustriais como a Cargill (componentes de revestimento de base biológica) abastecem fabricantes de resinas e intermediários e, em alguns casos, grandes formuladores de revestimentos que cada vez mais garantem insumos críticos por meio de contratos de fornecimento de longo prazo e integração seletiva para reduzir a exposição à volatilidade do óxido cuproso.
No midstream, a formulação e a fabricação são realizadas por especialistas globais em revestimentos marítimos e produtores regionais, com portfólios que abrangem sistemas autopolimerizantes biocidas, revestimentos de liberação de incrustação à base de silicone sem biocidas, e químicas híbridas ou nano-híbridas. No downstream, a distribuição e o serviço estão intimamente ligados a estaleiros e redes de docas secas, onde os revestimentos são especificados e aplicados durante os ciclos de construção nova e reparo por aplicadores aprovados. Equipes de serviço técnico apoiam a preparação de superfícies, o controle de espessura de filme e os regimes de inspeção, enquanto inovações no processo de aplicação, como sistemas de aplicação eletrostática em docas secas, estão sendo usadas para melhorar a eficiência de transferência e reduzir o overspray. Ferramentas de monitoramento de desempenho e pacotes de dados de testes no mar também ajudam a documentar resultados de eficiência de combustível e condição do casco para proprietários que operam sob requisitos ambientais e operacionais cada vez mais rigorosos. Pontos de referência incluem a orientação da IMO de abril de 2025 sobre limpeza subaquática de navios, que padroniza a compatibilidade de limpeza e a captura de biomassa, e o marco de 200 docagens secas da PPG utilizando aplicação eletrostática, ilustrando a escala da capacidade de serviço integrado nos principais polos de docas secas.
Cenário Competitivo
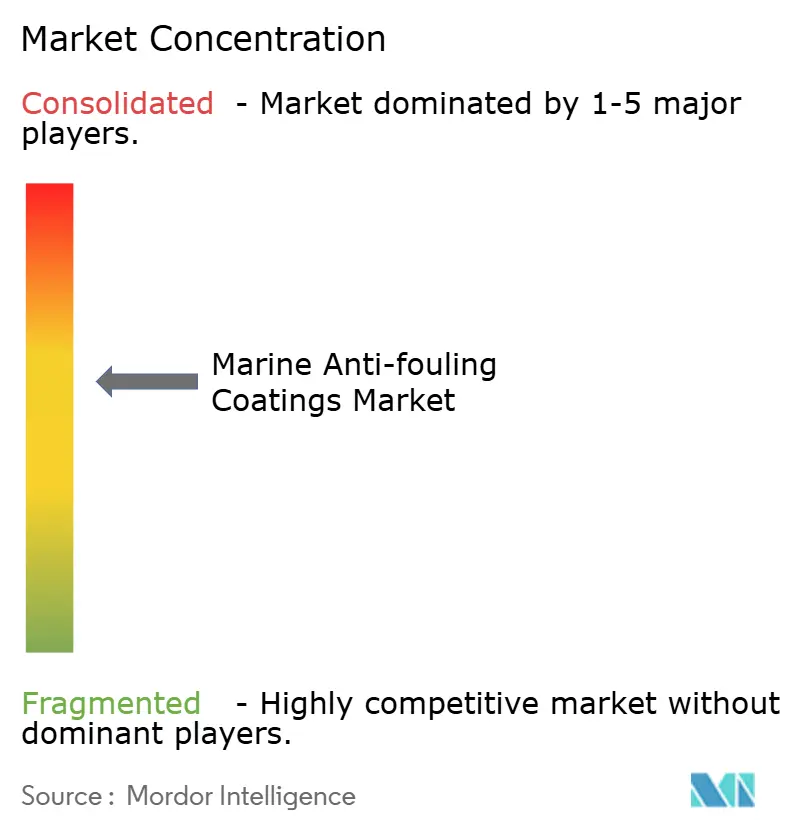
O mercado de revestimentos anti-incrustantes marinhos é moderadamente concentrado. Os cinco principais fornecedores — Akzo Nobel, Hempel, Jotun, PPG Industries e Chugoku Marine Paints — controlam 50%-55% da receita global, deixando espaço para concorrentes regionais. Os grandes fornecedores codesenvolvem compostos de cobre com mineradoras, operam plataformas de monitoramento de casco e navegam por mais de 50 regimes regulatórios, erguendo barreiras para novos entrantes. Os depósitos de patentes para grafeno, matrizes zwitteriônicas e de inspiração biológica cresceram 40% durante 2024-2025, sublinhando uma corrida para comercializar alternativas não tóxicas antes da próxima revisão de biocidas da IMO em 2028.
Os especialistas regionais visam embarcações de navegação interior, redes de aquicultura e embarcações de lazer, onde a personalização supera a escala. As alianças de gêmeos digitais — o HullSkater da Jotun com a Solução de Operações de Frota da Wärtsilä — oferecem limpeza preditiva que estende a vida útil dos revestimentos em 20%-30% e justifica preços de venda mais elevados. Espera-se consolidação à medida que a volatilidade dos preços do cobre e os testes regulatórios de vários milhões de dólares favorecem os players verticalmente integrados com distribuição global.
Líderes do Setor de Revestimentos Anti-incrustantes Marinhos
-
PPG Industries Inc.
-
Hempel A/S
-
Akzo Nobel N.V.
-
Jotun A/S
-
Chugoku Marine Paints, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimentos Anti-incrustantes Marinhos Empresas cobertas neste relatório
- Akzo Nobel N.V.
- Altex Coatings Ltd
- Axalta Coating Systems, LLC
- BASF
- Chugoku Marine Paints, Ltd.
- Gruppo Boero
- Hempel A/S
- Jotun A/S
- Kansai Paint Marine Co.,Ltd.
- KCC CORPORATION
- LANXESS
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- The Sherwin-Williams Company
Oportunidades de mercado e perspectivas futuras
Está surgindo uma lacuna para sistemas sem biocidas e de menor toxicidade que possam atender restrições mais rígidas de descarga e lixiviação, ao mesmo tempo em que oferecem benefícios mensuráveis de redução de arrasto do casco e manutenção. A IMO adicionou orientações práticas para o gerenciamento de bioincrustação por meio de aprovações como a orientação de abril de 2025 sobre limpeza subaquática de bioincrustação em navios, que estabelece expectativas operacionais mais padronizadas em relação à compatibilidade de limpeza, captura de biomassa removida e controles ambientais.
Os fornecedores também estão aprimorando o foco comercial em sistemas de liberação de incrustação à base de silicone e híbridos avançados, apoiados por implementações nomeadas, como a integração da Hempel do Hempaguard NB em um processo de aplicação de construção nova no estaleiro Yangzijiang, e a PPG ampliando a adoção do SIGMAGLIDE 2390 por meio de programas recorrentes de doca seca. Uma oportunidade adicional é a industrialização da aplicação e verificação, na qual os fornecedores de revestimentos agregam valor além da venda de tinta, reduzindo o tempo em estaleiro, o retrabalho e o desperdício de material, além de fornecer evidências de desempenho defensáveis. O marco de 200 docagens secas da PPG utilizando aplicação eletrostática destaca como capacidades de processo podem diferenciar fornecedores em polos de reparo de alto volume, especialmente quando os proprietários acompanham resultados de combustível e emissões sob o escrutínio relacionado ao CII. Acordos de grandes frotas e vinculados a estaleiros que fixam sistemas de revestimento em séries de construção nova multi-embarcação, como o trabalho da Jotun COSCO Marine Coatings com a COSCO SHIPPING Bulk para 125 graneleiros de construção nova, amplia o argumento para serviços técnicos combinados, monitoramento de condição e planejamento de manutenção de ciclo de vida ligado à seleção do sistema anti-incrustante.
Desenvolvimentos industriais recentes em Mercado de Revestimentos Anti-incrustantes Marinhos
- Junho de 2026: A PPG Industries Inc. anunciou uma grande expansão de sua capacidade de aplicação de revestimento eletrostático, adicionando uma nova linha de produção para apoiar programas de grande docagem seca e reduzir os tempos de ciclo. O desenvolvimento expande a capacidade nos principais polos de docas secas e está alinhado com o foco dos operadores em minimizar o retrabalho e os resultados de emissões.
- Novembro de 2025: A I-Tech AB assinou um memorando de entendimento com a Guangdong Havey Advanced Materials Technology Co., Ltd. para colaborar em materiais anti-incrustantes de alto desempenho de próxima geração para revestimentos marítimos. A parceria combina o ingrediente bio-repelente Selektope da I-Tech com o desenvolvimento de ligante de resina biodegradável da Havey, refletindo o investimento ativo de fornecedores em alternativas às abordagens de alto teor de cobre.
- Março de 2024: A PPG Industries Inc. lançou o PPG NEXEON 810, um revestimento marítimo anti-incrustante livre de cobre, posicionado para melhorar o desempenho das embarcações e apoiar iniciativas de redução de emissões. O lançamento ampliou as opções livres de cobre para operadores e estaleiros que enfrentam limites locais de descarga mais rígidos e especificações de sustentabilidade em evolução por parte dos clientes.
Mercado de Revestimentos Anti-incrustantes Marinhos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Nesta metodologia, o mercado abrange produtos de revestimento anti-incrustante utilizados para prevenir ou reduzir o crescimento de organismos marinhos nas superfícies externas subaquáticas de navios e embarcações, bem como em ativos marinhos submersos similares. O dimensionamento é capturado em termos de valor (USD) nos principais grupos de demanda por uso final e geografias.
Exclusões de escopo: este dimensionamento não inclui revestimentos protetores industriais não marinhos, nem revestimentos marinhos interiores que não sejam aplicados em superfícies externas submersas.
Visão Geral da Segmentação
- Por Tipo
- À base de cobre
- Copolímero Autopolidor (SPC)
- Híbrido e Nano-híbrido
- Outros (Organometálico, Hidrogel, PFPE, Base Biológica)
- Por Tecnologia de Formulação
- Biocida
- Liberação Anti-incrustante Não Biocida
- Inteligente/Autocicatrizante
- Por Aplicação
- Revestimentos de Casco
- Revestimentos de Tanques e Lastro
- Outras Aplicações (Estruturas Offshore, Aquicultura e Ativos de Vias Navegáveis Interiores)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Vietnã
- Malásia
- Indonésia
- Tailândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Catar
- Nigéria
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites externos rígidos do modelo e, em seguida, para manter as premissas realistas antes do início das entrevistas. Revisamos fontes públicas como as convenções da IMO e atualizações sobre sistemas anti-incrustantes, estatísticas de comércio da UN Comtrade para categorias relevantes de revestimentos e produtos químicos, publicações de registros nacionais de navios e estatísticas de navegação, além de resumos de carteiras de pedidos e entregas de estaleiros provenientes de organismos do setor.
Para traduzir a atividade em demanda por revestimentos, também consultamos indicadores de frota de embarcações e novas construções, ciclos de docagem seca e manutenção discutidos em publicações de portos e sociedades classificadoras, além de artigos técnicos em periódicos revisados por pares sobre desempenho de revestimentos e regulamentações de biocidas. Para o contexto em nível de empresa, utilizamos relatórios anuais, apresentações a investidores e imprensa de reputação, além de assinaturas pagas para inteligência financeira corporativa, triagem de notícias e finanças, e bases de dados de patentes para verificar a direção das formulações. As fontes aqui mencionadas são meramente ilustrativas, e muitos outros documentos públicos foram consultados para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em converter as premissas documentais em um modelo prático, verificando o que é efetivamente utilizado em campo. Conversamos com produtores de revestimentos, aplicadores marinhos, estaleiros, operadores de navios e especialistas do setor para validar a frequência de repintura, as escolhas típicas de sistemas de revestimento e como os preços variam por classe de embarcação e região.
Para uma visão global do mercado, a cobertura foi equilibrada entre os principais polos de construção naval e grandes frotas em operação, e foram realizados contatos de acompanhamento quando os indicadores documentais e os primeiros retornos das entrevistas não convergiam quanto à direção da demanda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 16% | APAC: 42% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Players menores: 21% | Gerentes: 51% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo do grupo de demanda endereçável, que vincula a superfície revestida endereçável à atividade da frota, às entregas de novas construções e aos ciclos de manutenção, convertendo-os em valor por meio de faixas de preço específicas por região. Uma vez elaborada a primeira versão, ela é corroborada por aproximações seletivas de baixo para cima, como divisões de receita amostradas de fornecedores, verificações de canal com aplicadores e uma ponte de volume para valor utilizando taxas de cobertura típicas e espessura do sistema de revestimento.
Os principais insumos utilizados no modelo incluem atividade de novas construções e retrofits por categoria de embarcação, frequência de docagem seca e intervalos de repintura, exposição média de superfície molhada por faixas de tamanho de navio, a mudança de participação entre sistemas biocidas e de liberação de incrustações impulsionada por regulamentações, e a variação regional de preços das principais matérias-primas que influenciam o preço final dos revestimentos. Onde os sinais de baixo para cima são incompletos, as lacunas são tratadas por meio de alocação conservadora de participação ancorada na intensidade confirmada de frota e estaleiros regionais, sendo ajustadas somente após os respondentes primários confirmarem a direção.
As previsões são produzidas por meio de análise de cenários em torno de ciclos de construção naval, dias de operação e cadência de manutenção. Esses cenários são então filtrados por intervalos de consenso obtidos de especialistas primários, de modo que as taxas de crescimento permaneçam vinculadas a sinais observáveis de frota e estaleiros.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação entre sinais independentes, e o modelo é revisado em etapas antes da aprovação final. Comparamos a demanda implícita com os indicadores de crescimento da frota e de manutenção, e em seguida verificamos novamente quaisquer variações acentuadas de ano a ano em relação a fatores conhecidos, como o cronograma de regulamentações, oscilações na utilização de estaleiros ou choques de preços de matérias-primas.
Verificações de variância são realizadas entre regiões e principais grupos de aplicação para garantir que uma única premissa não distorça o total. Se um insumo-chave se mover fora da faixa esperada, a equipe entra em contato novamente com respondentes selecionados e relê as fontes públicas de suporte antes de atualizar a visão final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante altera as perspectivas de demanda, e uma revisão final pré-entrega é concluída para que os clientes recebam os números ajustados mais recentes.
Estimativa do Mercado de Revestimentos Anti-incrustantes Marinhos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para revestimentos anti-incrustantes marinhos frequentemente não coincidem, porque os grupos não contabilizam os mesmos itens e também selecionam diferentes anos-base e métodos de precificação. Na prática, as maiores diferenças geralmente decorrem do que é tratado como demanda de revestimento dentro do escopo, de como as novas construções versus a manutenção são ponderadas e de quanto se permite que os preços médios de venda variem ao longo do tempo.
Alguns valores publicados parecem incorporar categorias adjacentes de revestimentos marinhos ou aplicar uma progressão de preços mais elevada que não está claramente vinculada à atividade da frota, o que pode elevar o total mesmo quando os volumes são semelhantes. A Mordor Intelligence limita a contagem aos revestimentos anti-incrustantes utilizados em superfícies externas submersas e ancora o percurso anual em sinais de frota e docagem seca antes de construir o valor a partir de faixas de preço específicas por região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,13 bilhões de USD (2026) | |
| Consultoria Global A | 2,12 bilhões de USD (2025) | Utiliza um ano-base diferente e pode aplicar uma trajetória de crescimento mais acelerada vinculada a fatores de mercado mais amplos, o que pode deslocar os totais mesmo quando o grupo de demanda dentro do escopo parece semelhante. |
| Consultoria Regional B | 2,49 bilhões de USD (2024) | O valor mais elevado é consistente com uma inclusão mais ampla (por exemplo, contabilizando tipos adjacentes de revestimentos marinhos ou um grupo mais amplo de usuários finais) e uma construção de preço menos transparente do volume para o valor. |
Em conjunto, a dispersão nos valores publicados é explicada principalmente pela amplitude do escopo, pela seleção do ano-base e pela forma como os preços e os ciclos de repintura são convertidos em receita. Ao manter as premissas vinculadas à atividade observável da frota e à cadência de manutenção, a estimativa permanece reproduzível e mais fácil de auditar quando os usuários revisitam os dados ano após ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de revestimentos anti-incrustantes marinhos?
O tamanho do mercado de revestimentos anti-incrustantes marinhos é de USD 2,13 bilhões em 2026 e está projetado para avançar a um CAGR de 4,08%, elevando o valor para USD 2,60 bilhões até 2031.
Qual região lidera a demanda por revestimentos anti-incrustantes?
A Ásia-Pacífico representa 68,90% da receita de 2025 e permanecerá como o maior consumidor até 2031.
Qual tipo de produto detém a maior participação de mercado?
As formulações à base de cobre mantêm a maior participação, com 58,08% da receita de 2025.
Qual tecnologia está crescendo mais rapidamente?
Os revestimentos inteligentes e autocicatrizantes exibem o CAGR previsto mais rápido de 5,02%, à medida que os armadores adotam estratégias de manutenção baseadas em gêmeos digitais.