
Tamanho e Participação do Mercado de Locação e Arrendamento de Máquinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 142.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 181.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.86 % |
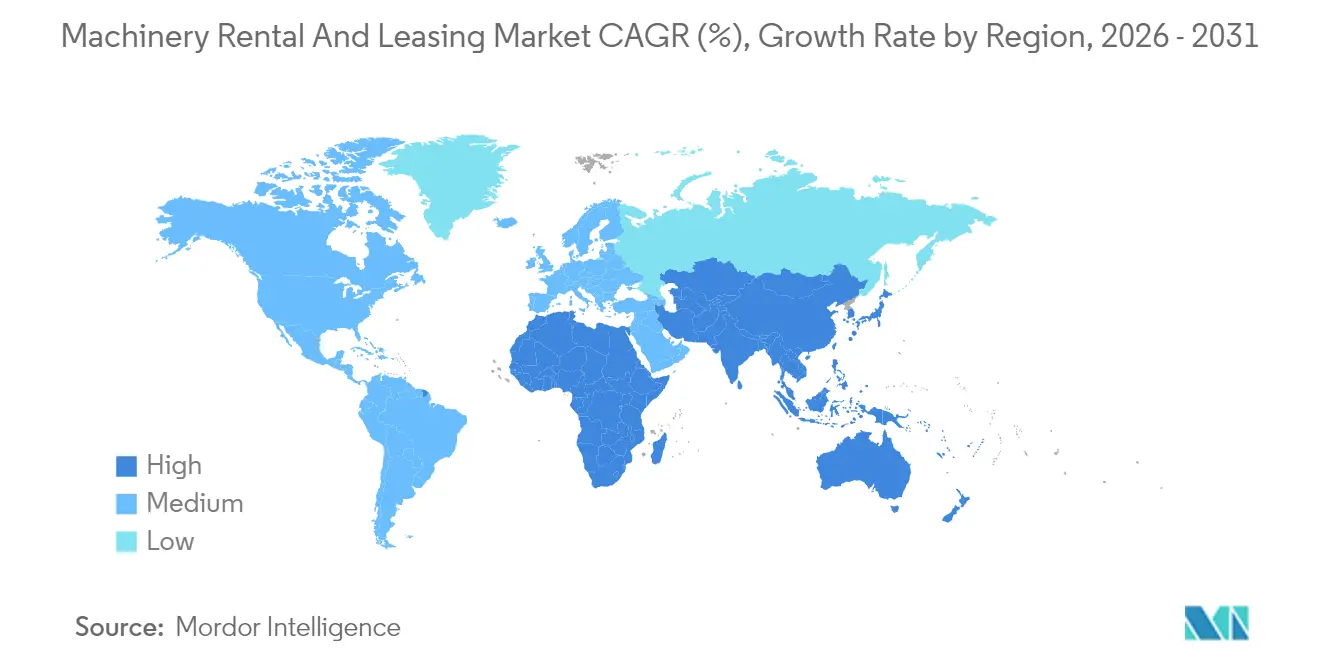
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
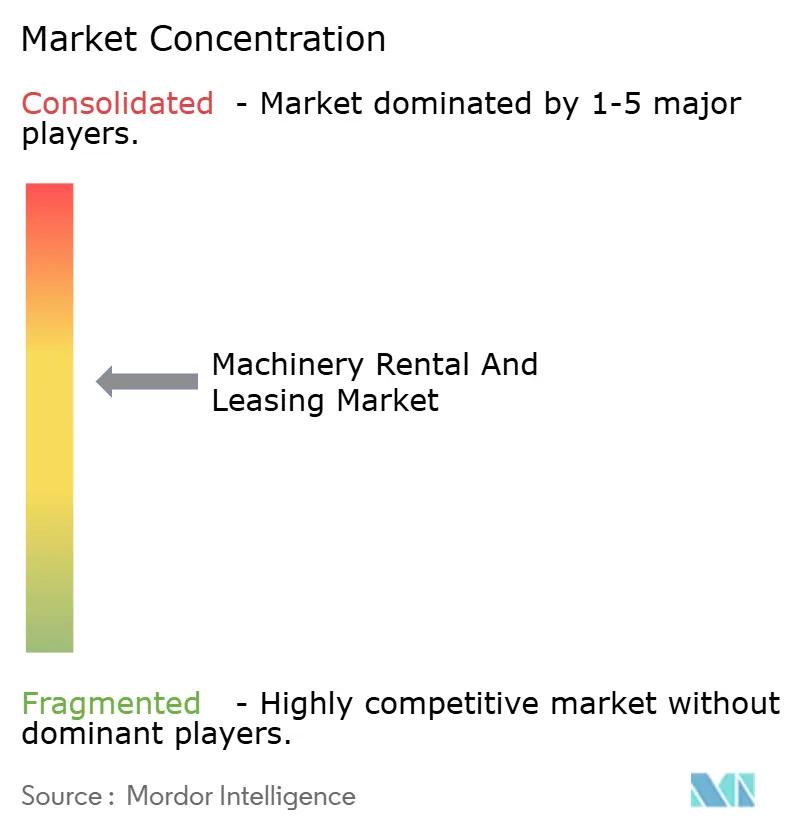
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Locação e Arrendamento de Máquinas pela Mordor Intelligence
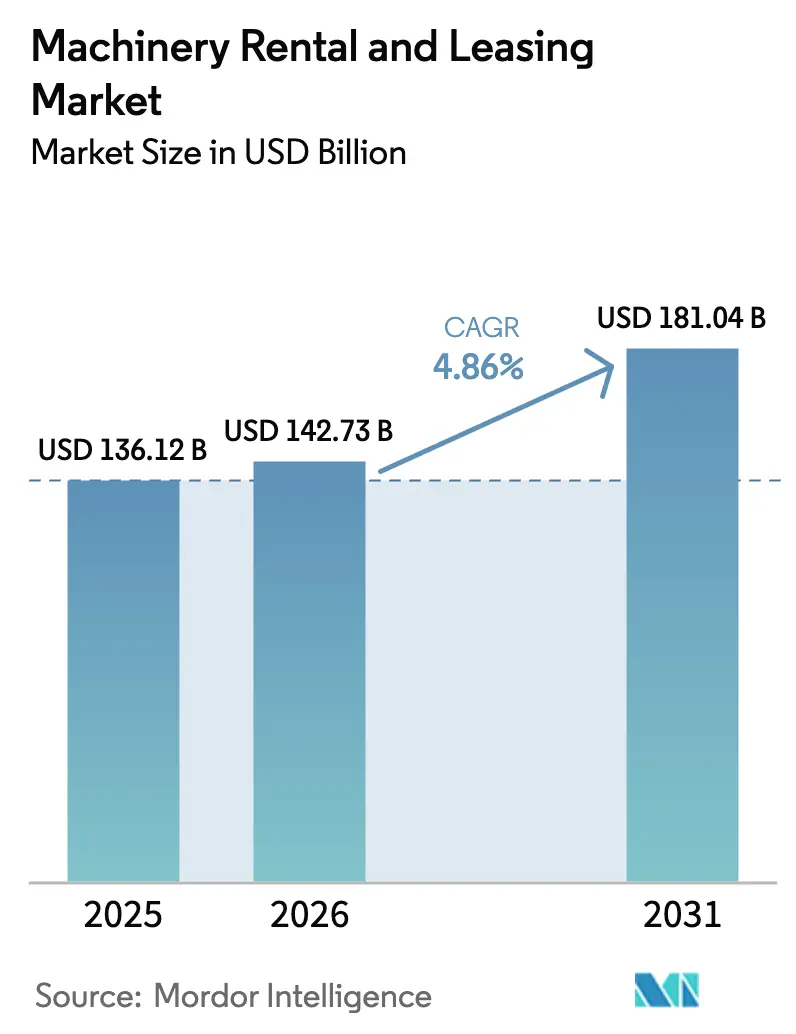
O tamanho do mercado de locação e arrendamento de máquinas em 2026 é estimado em USD 142,73 bilhões, crescendo a partir do valor de 2025 de USD 136,12 bilhões, com projeções para 2031 indicando USD 181,04 bilhões, crescendo a um CAGR de 4,86% no período de 2026 a 2031. Os gastos sustentados em infraestrutura nos Estados Unidos, na União Europeia e na Ásia-Pacífico sustentam a demanda, à medida que as empresas preferem o acesso flexível a equipamentos em detrimento da propriedade. Os elevados custos de capital, a aceleração dos ciclos tecnológicos e os rigorosos mandatos de sustentabilidade direcionam compradores corporativos e públicos para opções de locação ou arrendamento. As plataformas digitais ampliam ainda mais a base de clientes endereçável ao reduzir os prazos de aquisição, enquanto a telemática aprimora a visibilidade da frota, o que melhora a utilização e o retorno sobre os ativos. Nichos de crescimento emergem em aplicações de movimentação de materiais, compras governamentais e contratos híbridos de Equipamento como Serviço que combinam análise de dados e manutenção.
Principais Conclusões do Relatório
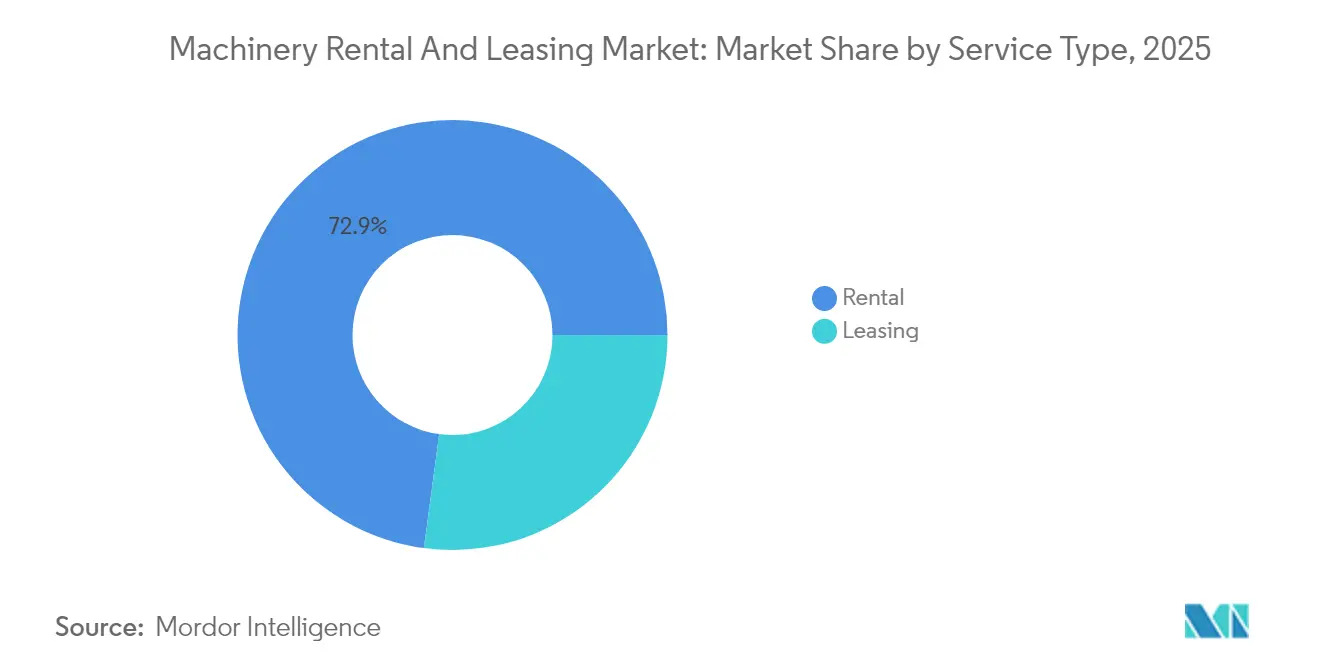
- Por tipo de serviço, os serviços de locação representaram 72,88% da participação na receita em 2025. O arrendamento registrará a expansão mais rápida, com um CAGR de 5,06% até 2031.
- Por tipo de equipamento, os equipamentos de construção detinham 40,76% da participação de mercado de locação e arrendamento de máquinas em 2025. Os equipamentos de movimentação de materiais devem avançar a um CAGR de 5,08% até 2031.
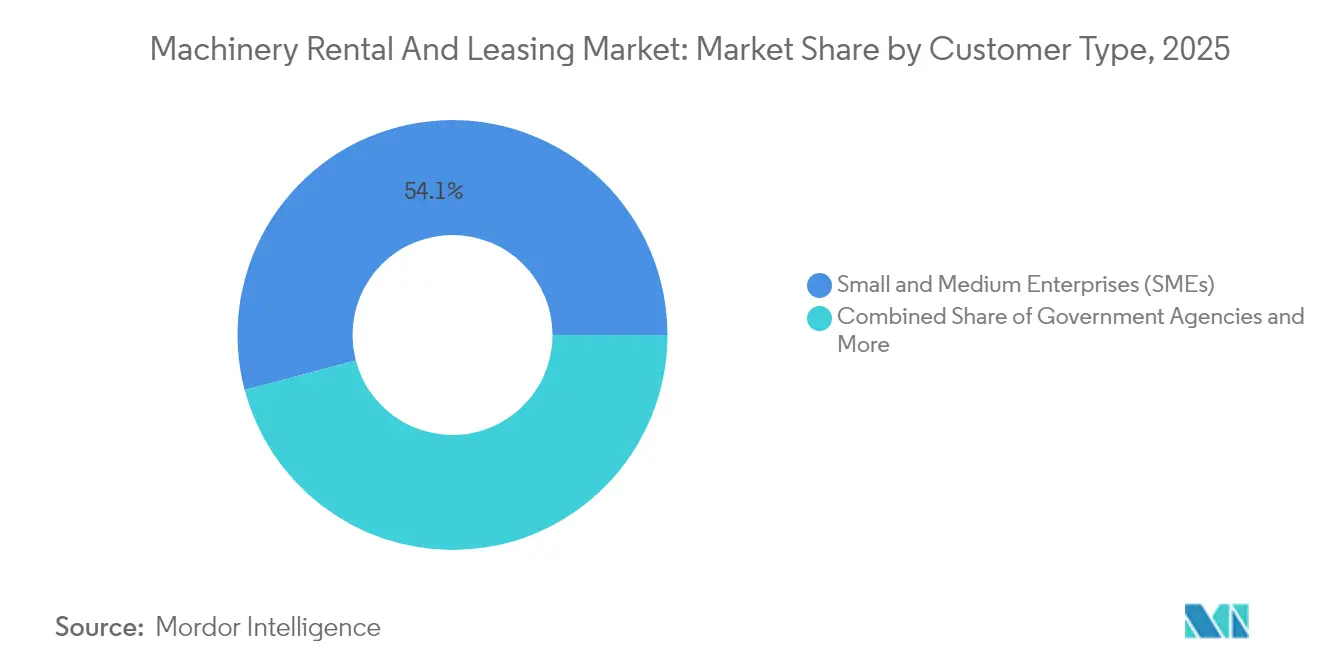
- Por tipo de cliente, as PMEs contribuíram com 54,11% das transações em 2025. Espera-se que os órgãos governamentais cresçam a um CAGR de 5,12% até 2031.
- Por modalidade de locação, a distribuição offline reteve 86,98% da receita em 2025, enquanto os canais online devem crescer a um CAGR de 5,01% até 2031.
- Por geografia, a América do Norte capturou 35,21% do valor global em 2025. A Ásia-Pacífico deve registrar um CAGR de 5,03% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ascensão dos Megaprojetos de Infraestrutura | +1.2% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Elevado Custo de Propriedade de Equipamentos | +0.8% | Global | Médio prazo (2-4 anos) |
| Demanda Crescente por Flexibilidade de Capex de Ciclo Curto | +0.7% | Global, especialmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Plataformas Digitais de Locação | +0.6% | Global, liderado pela América do Norte | Médio prazo (2-4 anos) |
| Equipamento como Serviço (EaaS) | +0.5% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão ESG para Otimizar a Utilização | +0.4% | Global, mais forte na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Ascensão dos Megaprojetos de Infraestrutura Impulsiona a Demanda por Equipamentos
Um pacote de investimento federal nos Estados Unidos e um programa de transição climática em toda a União Europeia ampliam os pedidos de equipamentos até bem mais de uma década. A Iniciativa Cinturão e Rota da China, atraindo massiva receita em capital acumulado, aprofunda a penetração de locação em toda a Ásia do Sudeste e Central. As frotas de locação absorvem picos de demanda específicos de projetos com mais eficiência do que os operadores proprietários, pois as máquinas especializadas podem ser redistribuídas ao final do projeto. Empreiteiros na Califórnia, Texas e Flórida recorrem a contratos de locação para executar projetos estaduais de estradas e pontes programados para conclusão até 2028 [1]"Ficha Informativa: Construindo uma América Melhor," A Casa Branca, whitehouse.gov . A alta utilização nos corredores de megaprojetos fortalece o poder de precificação dos operadores de frota e reforça a narrativa de equipamento como serviço, que une disponibilidade com tempo de funcionamento garantido.
O Elevado Custo de Propriedade de Equipamentos Acelera as Decisões de Locação versus Compra
Desde 2022, os preços de máquinas novas de movimentação de terra e içamento aumentaram significativamente. Esse aumento é amplamente atribuído ao crescimento dos custos de aço, eletrônicos e frete, que elevaram as faturas de materiais dos fabricantes de equipamentos originais. Simultaneamente, a escassez de peças elevou as despesas de manutenção a cada ano. Essa tendência está corroendo a rentabilidade das baixas taxas de utilização, uma norma na construção cíclica. Os contratos de locação tornaram-se uma medida estratégica, permitindo aos operadores de frota contornar os riscos associados à obsolescência tecnológica e ao bloqueio de capital. Esses operadores renovam seus ativos com frequência em larga escala. Em vez de fazer investimentos substanciais em unidades individuais, os empreiteiros estão optando pela locação. Essa mudança lhes concede acesso imediato a modelos elétricos e autônomos de última geração, todos integrados com diagnósticos IoT. Consequentemente, houve um aumento notável na penetração de locação, especialmente entre construtores de médio porte e especialidades técnicas, que navegam por prazos rígidos de ciclos de projetos.
A Demanda das PMEs por Flexibilidade de Capex de Ciclo Curto se Intensifica
As pequenas e médias empresas respondem por mais da metade da base de clientes global. Essas empresas enfrentam carteiras de pedidos irregulares e restrições de crédito, levando a uma preferência operacional por maquinário com pagamento por uso. Os atrasos nos portos e a escassez de semicondutores, que estendem os prazos de entrega dos habituais três meses para um ano, também impulsionam as PMEs em direção à locação. Os marketplaces online permitem o despacho de equipamentos no dia seguinte, comprimindo os prazos de mobilização de projetos e permitindo que as PMEs preservem o capital de giro para folha de pagamento, matérias-primas e marketing. A vantagem de flexibilidade se amplia porque os contratos de locação incluem inspeções de conformidade e seguros, reduzindo a carga administrativa nas equipes de back-office enxutas das PMEs [2]"Perfil Econômico das Pequenas Empresas 2025," Administração de Pequenas Empresas dos EUA, sba.gov .
As Plataformas Digitais Transformam a Aquisição de Clientes e a Otimização de Frotas
Corretores com ativos reduzidos, como EquipmentShare e BigRentz, implantam inteligência artificial que aloca inventário entre depósitos com base em sinais de demanda em tempo real. Os dados de telemática alimentam algoritmos de manutenção preditiva que reduzem as horas ociosas, diminuem o tempo de inatividade em um terço e prolongam a vida útil dos equipamentos sem comprometer a segurança. Taxas de ociosidade mais baixas permitem que as plataformas ofereçam descontos dinâmicos em períodos de baixa demanda, preservando a margem por meio de preços majorados nas temporadas de pico. A camada de software padroniza os fluxos de trabalho contratuais e os pagamentos eletrônicos, acelerando as reservas recorrentes e ampliando o mercado de locação e arrendamento de máquinas para além dos segmentos tradicionais de empreiteiros.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade Persistente da Cadeia de Suprimentos | -0.9% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento das Taxas de Juros Elevando os Custos de Financiamento | -0.6% | Global, concentrado nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Excesso de Equipamentos de Segunda Mão | -0.4% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Segurança de Dados e Risco Cibernético | -0.3% | Global, maior impacto em mercados digitalmente avançados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade Persistente da Cadeia de Suprimentos Infla os Custos de Aquisição de Frota
Os prazos de entrega dos fabricantes de equipamentos originais aumentaram significativamente devido a escassezes de aço, microchips e componentes hidráulicos. Como resultado, os preços de fatura aumentaram consideravelmente em relação aos níveis anteriores. As empresas de locação estão adiando os ciclos de renovação de frota, fazendo com que as máquinas envelheçam além de sua confiabilidade ideal. Embora os operadores estejam tentando mitigar os crescentes custos de manutenção por meio de ajustes nas tarifas, o mercado competitivo limita a extensão da recuperação. Alguns operadores estão adotando estratégias como colocação de pedidos em grandes quantidades ou diversificação de sua base de fornecedores em regiões como Índia e México, mas os gargalos de frete estão reduzindo a eficácia dessas medidas. Apesar dos fortes indicadores de demanda, esses desafios estão pressionando as margens de lucro e atrasando a expansão para novas áreas geográficas.
O Aumento das Taxas de Juros Eleva as Despesas de Financiamento de Frota
Os custos de captação de referência nos Estados Unidos subiram de praticamente zero para mais de um quinto até 2025, forçando os financiadores de equipamentos a reprecificar os empréstimos a uma taxa mínima para arrendatários com grau de investimento. Empresas menores de locação regional pagam taxas de dois dígitos, o que eleva as taxas de corte para novas aquisições de frota. O capital mais caro desacelera os planos de expansão de depósitos e empurra alguns fornecedores a prolongar os intervalos de substituição, o que pode deteriorar a percepção dos clientes sobre a disponibilidade e qualidade dos equipamentos. A inflação das taxas de juros, portanto, pesa sobre o mercado de locação e arrendamento de máquinas ao moderar a expansão da oferta durante um período de demanda elevada [3]"Operações de Mercado Aberto em 2025," Conselho do Federal Reserve, federalreserve.gov .
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Domínio da Locação em Meio à Aceleração do ArrendamentoO tamanho do mercado de locação e arrendamento de máquinas atribuído aos serviços de locação foi bastante elevado em 2024. A locação mantém a liderança porque os empreiteiros valorizam o alinhamento de curto prazo dos pagamentos com os fluxos de caixa do projeto, representando também 72,88% de participação de mercado em 2025. As frotas com alta rotatividade permitem que os fornecedores redistribuam ativos regionalmente, o que sustenta alta utilização e suporta retornos consistentes mesmo quando os ciclos de construção desaceleram.
O arrendamento ganha força, gerando um crescimento exponencial até 2031, com um CAGR de 5,06% até 2031, à medida que fabricantes, empresas de energia e operadores de logística fixam acesso a equipamentos por vários anos sob estruturas de custos previsíveis. As mudanças nas regras contábeis que colocam os arrendamentos operacionais nos balanços patrimoniais não influenciam mais tão fortemente a decisão entre locação e arrendamento, deslocando os critérios de seleção para garantias de tempo de funcionamento, provisões de atualização tecnológica e manutenção integrada. Os contratos híbridos de Equipamento como Serviço borram os limites legados ao fundir a flexibilidade da locação com a continuidade plurianual inerente ao arrendamento.


Por Tipo de Equipamento:
Liderança da Construção com Impulso na Movimentação de MateriaisOs equipamentos de construção responderam por 40,76% da receita global em 2025. Os fornecedores de frota mantêm escavadeiras, plataformas de trabalho aéreo e guindastes torre alinhados aos cronogramas de obras públicas nos Estados Unidos e na Europa.
No entanto, a receita com equipamentos de movimentação de materiais deve crescer significativamente até 2031, impulsionada pela expansão do atendimento ao comércio eletrônico. O CAGR de 5,08% do segmento reflete a implantação da automação em armazéns, onde movimentadores de paletes robóticos e manipuladores telescópicos são essenciais, mas utilizados de forma episódica, tornando a locação a escolha racional. A saturação dos centros logísticos no Centro-Oeste dos Estados Unidos e no litoral da China sustenta uma utilização constante mês a mês, suavizando os picos sazonais frequentemente observados na construção.
Por Tipo de Cliente:
Domínio das PMEs com Aceleração GovernamentalEm 2025, as PMEs geraram 54,11% do mercado de locação e arrendamento de máquinas. Sua preferência por estruturas de custos variáveis e risco zero de depreciação mantém a intensidade de locação elevada.
Os órgãos governamentais figuram como o grupo de compradores de crescimento mais rápido, com um CAGR de 5,12% até 2031, impulsionado por iniciativas de rodovias, pontes e energia renovável financiadas pelo governo federal. Os compradores públicos também dependem dos operadores de frota para certificações da Administração de Segurança e Saúde Ocupacional e relatórios de carbono, obrigações que sobrecarregam os departamentos de compras municipais. As grandes corporações recorrem à locação para cobrir paralisações de manutenção e aumentos temporários de capacidade durante grandes upgrades de capital, enquanto os indivíduos utilizam aplicativos móveis para projetos de paisagismo faça-você-mesmo e pequenas reformas.
Por Modalidade de Locação:
A Transformação Digital Acelera o Crescimento OnlineOs depósitos offline produziram 86,98% do faturamento de 2025 devido aos relacionamentos consolidados com empreiteiros e à natureza prática das inspeções de maquinário pesado. Mesmo assim, os canais online devem crescer exponencialmente até 2031, refletindo um CAGR de 5,01%.
As plataformas integram pesquisa de inventário, assinatura eletrônica de contratos e agendamento de logística em uma única interface, que se adapta especialmente a equipamentos leves e locações de curta duração. As revendas físicas adotam modelos híbridos, nos quais as vitrines digitais garantem as reservas e o pessoal do depósito cuida da entrega, treinamento e chamadas de serviço. Essa convergência melhora a visibilidade sobre a disponibilidade futura da frota, apoiando rotações de ativos mais inteligentes e planejamento de capex.
Análise Geográfica
Mercado de Aluguel e Arrendamento de Máquinas na América do Norte
A América do Norte contribuiu significativamente para a receita global em 2025, representando 35,21% do mercado de aluguel e arrendamento de máquinas. Os contínuos desembolsos federais em infraestrutura e as reformas em habitações privadas sustentam uma utilização robusta. A United Rentals, por si só, registrou uma vasta receita de aluguel, ancorando a expansão de capacidade e estabelecendo benchmarks regionais de tarifas. A retomada da extração de recursos naturais no Canadá acrescenta uma demanda constante por equipamentos de movimentação de terra, particularmente nas areias betuminosas de Alberta e nas operações de mineração da Colúmbia Britânica.
Mercado de Aluguel e Arrendamento de Máquinas na Ásia-Pacífico
A Ásia-Pacífico se expandirá exponencialmente até 2031, com um CAGR de 5,03%. O volume de negócios do aluguel doméstico na China cresceu significativamente em 2024, impulsionado pela construção logística da Iniciativa Cinturão e Rota e pela rápida reurbanização de cidades de segundo nível. O Programa Nacional de Infraestrutura da Índia tem como alvo estradas, aeroportos e metrô até 2030, elevando a demanda por guindastes, bombas de concreto e maquinário de compactação. Os estados membros da ASEAN também investem em projetos portuários e de energia renovável que dependem de frotas de aluguel para equipamentos especializados de içamento e cravação de estacas.
Mercado de Aluguel e Arrendamento de Máquinas na Europa
A Europa gerou uma receita expressiva em 2024, com crescimento estável e orientado por políticas. O Pacto Ecológico Europeu canaliza recursos para fundações de energia eólica offshore, modernização da rede elétrica e plantas-piloto de hidrogênio, cada uma exigindo soluções personalizadas de içamento e energia no local que favorecem o aluguel em detrimento da aquisição. Regras mais rígidas de divulgação de carbono incentivam os operadores de frotas a adotar miniescavadeiras elétricas que podem ser rotacionadas entre múltiplos usuários, diluindo o custo elevado de aquisição e atendendo aos limites de emissões urbanas.

Panorama regulatório
A regulamentação no mercado de aluguel e leasing de máquinas é moldada pela segurança, tributação e conformidade contratual, com diferenças materiais entre jurisdições. Nos Estados Unidos, os regimes tributários estaduais afetam as práticas de preços e faturamento de aluguel, incluindo o imposto de 2% sobre aluguel de equipamentos pesados do Oregon (administrado com prazos de declaração trimestrais em 30 de abril, 31 de julho, 31 de outubro e 31 de janeiro) e o imposto específico sobre propriedade pessoal de aluguel de equipamentos pesados qualificados de 2% de Michigan, nos termos do Act 35 de 2022. Discussões de política sobre mecanismos de recuperação de custos também avançaram em vários estados, com a revisão legislativa de Nevada sobre taxas de recuperação propostas pelo setor, destinadas a alinhar melhor a cobrança de impostos com a atividade econômica de aluguel.
Os requisitos operacionais são reforçados por normas do setor e associações que moldam as expectativas de clientes e seguradoras. A American Rental Association (ARA) mantém a Standard Equipment Taxonomy (SET) para padronizar a classificação de equipamentos e a geração de relatórios de dados entre frotas, enquanto a International Powered Access Federation (IPAF) publica o IPAF Rental Standard (RP-3) como orientação para empresas de aluguel no setor de acesso motorizado. Órgãos de defesa como a Associated Equipment Distributors (AED) e grupos regionais, incluindo a European Rental Association (ERA), participam de esforços de política e harmonização que afetam a documentação de aluguel, as práticas de segurança e os fluxos de trabalho de conformidade.
Análise da cadeia de valor
A cadeia de valor começa com fabricantes de equipamentos originais (OEMs) e fornecedores de componentes upstream, que fornecem equipamentos de construção, industriais, agrícolas e de manuseio de materiais, adquiridos e financiados por empresas de aluguel e leasing. Em seguida, elas posicionam os equipamentos por meio de redes de filiais e depósitos. Os operadores de frota agregam valor por meio de especificação, instalação de telemática, manutenção e reforma, e depois distribuem os equipamentos por meio de filiais físicas e, cada vez mais, por canais de reserva on-line que integram agendamento, entrega e contratação por assinatura eletrônica. Os usuários finais incluem PMEs, grandes corporações, agências governamentais e indivíduos, com modelos de aluguel que atendem demanda de pico, necessidades baseadas em projetos e requisitos de capacidade de ciclo curto, transferindo o risco de tempo de inatividade e valor residual para os proprietários de frota.
Normas, associações e ecossistemas de serviços apoiam a escala e a interoperabilidade. A Standard Equipment Taxonomy (SET) da ARA apoia a classificação e o benchmarking consistentes de frotas entre operadores e plataformas, enquanto o IPAF Rental Standard fornece uma estrutura operacional para práticas de aluguel de acesso motorizado que influenciam os processos de treinamento, transferência e segurança. A AED e outros órgãos comerciais oferecem defesa de interesses e alinhamento entre distribuidores, fabricantes e operadores de aluguel, ajudando a coordenar posições do setor sobre impostos, taxas e requisitos operacionais que moldam a economia da frota e a contratação de clientes.
Cenário Competitivo
Em 2024, as cinco principais empresas comandaram uma participação significativa da receita global, indicando uma concentração moderada e deixando espaço para concorrentes regionais. A United Rentals, com uma vasta rede de depósitos, alavanca a análise de dados para ajustar sua combinação de frota e precificação com base em códigos postais. A Ashtead Group, operando como Sunbelt Rentals nos Estados Unidos, está em ritmo acelerado, com inúmeros novos locais adicionados por meio de uma combinação de expansões greenfield e aquisições complementares. Completando o nível superior, Loxam, Aggreko e Herc Rentals estão, cada uma, canalizando investimentos em telemática e manutenção preditiva para aprimorar a rotatividade de ativos.
Novos players como EquipmentShare e BigRentz estão conquistando um nicho, com foco na escalabilidade da plataforma e em um modelo de corretagem com ativos reduzidos. Utilizando inteligência artificial, eles combinam habilmente a demanda latente com ativos de terceiros subutilizados. Essa estratégia não apenas aumenta a receita para operadores regionais proprietários, mas também garante uma margem saudável de spread. Notavelmente, os registros de patentes registraram um aumento significativo para telemática, software de gestão de frota e algoritmos de precificação dinâmica, sublinhando um compromisso maior com P&D, mesmo por parte dos players tradicionais com foco em hardware.
Os players do setor estão adotando três estratégias principais. Os que tendem à consolidação orientada por escala se beneficiam de descontos de compra e de uma rede mais densa. Os inovadores digitais encontram valor na monetização de dados e no emparelhamento eficiente. Enquanto isso, especialistas em nichos visam segmentos lucrativos, como a locação de chillers de HVAC para centros de dados ou o fornecimento de acesso aéreo para a manutenção de turbinas eólicas. O setor de locação e arrendamento de máquinas está, assim, navegando entre as vantagens da consolidação e a profundidade da expertise localizada, com parcerias emergentes visando combinar esses pontos fortes de forma integrada.
Líderes do Setor de Locação e Arrendamento de Máquinas
United Rentals Inc.
Ashtead Group plc (Sunbelt Rentals)
Herc Holdings Inc. (Herc Rentals)
WillScot Mobile Mini Holdings Corp.
H&E Equipment Services Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aluguel e Arrendamento de Máquinas
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Herc Holdings Inc. (Herc Rentals)
- H&E Equipment Services Inc.
- WillScot Mobile Mini Holdings Corp.
- Ahern Rentals
- Aggreko plc
- Maxim Crane Works
- Caterpillar (The Cat Rental Store)
- Finning International
- Kiloutou SAS
- Loxam Group
- Aktio Corporation
- Kanamoto Co., Ltd.
- Byrne Equipment Rental
- Coates Hire
- EquipmentShare
- BigRentz Inc.
- Custom Truck One Source Inc.
- Alta Equipment Group Inc.
- McGrath Rentcorp
- Sunstate Equipment Co.
- Speedy Hire plc
- United Equipment Hire (NZ)

Oportunidades de mercado e perspectivas futuras
A padronização digital e as operações de frota baseadas em dados representam um espaço em branco importante em um fornecimento regional fragmentado, especialmente à medida que as reservas on-line crescem a partir de uma base menor do que a distribuição dominada por canais físicos. A Standard Equipment Taxonomy (SET) da ARA e o IPAF Rental Standard oferecem elementos básicos para uma classificação de equipamentos, transferência e documentação de conformidade mais consistentes entre operadores e plataformas. Esse alinhamento pode apoiar uma utilização mais ampla entre múltiplas filiais e melhorar a visibilidade de inventário entre mercados. Operadores e marketplaces que padronizam catalogação, registros de inspeção e relatórios de utilização baseados em telemática em torno dessas estruturas tendem a ganhar vantagem com PMEs e agências governamentais que precisam de ciclos de aquisição mais rápidos e artefatos de conformidade mais claros.
Os mecanismos de impostos e taxas também criam áreas de oportunidade de curto prazo para empresas de aluguel capazes de operacionalizar o faturamento de taxas de recuperação em conformidade e a administração tributária multiestadual em escala. A atividade regulatória referenciada pela ARA e ações a nível estadual, incluindo o Utah SB 164, que entra em vigor em 1º de janeiro de 2026 para permitir uma taxa de recuperação de 1,5% sobre aluguéis de equipamentos pesados para reembolsar impostos de propriedade pagos, ressaltam como as estruturas de preços e a governança de itens de linha de fatura estão se tornando diferenciais para a lucratividade e a transparência. Com impostos já existentes, como o imposto de 2% sobre aluguel de equipamentos pesados do Oregon e o imposto específico sobre propriedade pessoal de aluguel de equipamentos pesados qualificados de 2% de Michigan já em vigor, o investimento em sistemas de faturamento, motores tributários e fluxos de trabalho de divulgação voltados ao cliente se torna uma palanca prática para reduzir fricções e proteger a margem, uma vez que as regras variam entre jurisdições.
Recent Industry Developments in Mercado de Aluguel e Arrendamento de Máquinas
- Maio de 2026: a Sunbelt Rentals conclui a aquisição de US$ 650 milhões da Reliant Asset Management, adicionando 17 unidades. A aquisição amplia as capacidades de espaço modular da Sunbelt Rentals, expandindo sua presença em edifícios portáteis e espaço como serviço para apoiar projetos de implantação de data centers e industriais. Isso fortalece a capacidade para demanda baseada em projetos e melhora as oportunidades de venda cruzada nos mercados norte-americanos.
- Maio de 2026: a Sunbelt Rentals concluiu a aquisição de US$ 650 milhões da Reliant Asset Management, uma fornecedora de soluções de espaço modular, adicionando 17 unidades. O acordo dá à Sunbelt Rentals presença em soluções de espaço modular, permitindo mobilização mais rápida de escritórios e armazenamento no local para projetos de construção, data centers e energia. A expansão diversifica o portfólio de aluguel e melhora o posicionamento competitivo em setores de alta demanda.
- Janeiro de 2026: a United Rentals, Inc. autoriza um novo programa de recompra de ações de US$ 5 bilhões. O programa sinaliza uma abordagem disciplinada de alocação de capital e confiança na estabilidade contínua do fluxo de caixa. Isso apoia um marco mais forte de valor para os acionistas e reforça as perspectivas de poder de precificação.


Mercado de Aluguel e Arrendamento de Máquinas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é medido como a receita gerada pelo aluguel ou leasing de máquinas e equipamentos para clientes empresariais, em que o acesso é fornecido por um período definido e cobrado por meio de encargos de aluguel, leasing ou serviços relacionados.
Exclusões de abrangência: excluímos vendas diretas de equipamentos e produtos de financiamento puro que não envolvam uma frota de aluguel controlada por operador ou a entrega de equipamentos para uso.
Visão geral da segmentação
- Por Tipo de Serviço
- Locação
- Arrendamento
- Por Tipo de Equipamento
- Equipamentos de Construção
- Equipamentos Industriais
- Equipamentos Agrícolas
- Equipamentos de Movimentação de Materiais
- Por Tipo de Cliente
- Pequenas e Médias Empresas (PMEs)
- Grandes Corporações
- Órgãos Governamentais
- Usuários Individuais
- Por Modalidade de Locação
- Online
- Offline
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento do conjunto de demanda que normalmente impulsiona os aluguéis, ligando-o depois a indicadores públicos mensuráveis. Fontes como o US Census Bureau e o Bureau of Economic Analysis foram usadas para entender a atividade de aluguel e os sinais de produção da construção e industrial, incluindo como os gastos mudam ao longo dos ciclos.
Também revisamos referências sem paywall, como o Bureau of Labor Statistics, para movimentos de emprego e salários na construção e serviços industriais, além de conjuntos de dados do Banco Mundial e da OCDE para direção ampla de investimento e produção por região. Quando relevante, indicadores de comércio e envio foram verificados usando o UN Comtrade e estatísticas alfandegárias, e a direção de segurança e emissões foi verificada em publicações regulatórias de equipamentos e canteiros de obras. Registros de empresas, apresentações a investidores e cobertura de imprensa confiável foram usados para confirmar a direção das taxas de aluguel e comentários sobre utilização, e fontes de assinatura paga para dados financeiros de empresas e verificações de comércio em nível de envio foram usadas seletivamente para verificações cruzadas. Esta lista de fontes é ilustrativa, e muitas outras referências também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram realizadas com operadores de aluguel, especialistas em leasing, gerentes de frota e partes interessadas em aquisições do lado do cliente, de forma a fechar lacunas identificadas na pesquisa documental. As respostas foram coletadas nas principais regiões operacionais para validar padrões de utilização, prazos contratuais típicos, a combinação entre reservas físicas e on-line, e como os preços se movem com as taxas de juros, os ciclos de construção e a disponibilidade de equipamentos usados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 15% | APAC: 41% |
| Nível médio: 49% | Líderes funcionais/de unidade: 26% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 59% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma abordagem top-down uma vez, em que o conjunto de receitas de aluguel e leasing é reconstruído ligando mercados finais intensivos em equipamentos a indicadores observáveis de gastos e atividade, e depois aplicando suposições de penetração de aluguel e taxas que foram testadas em entrevistas. Os resultados foram então verificados usando aproximações seletivas bottom-up, como tabelas de taxas de aluguel amostradas multiplicadas por dias estimados de utilização da frota, e consolidações pontuais a partir de relatórios financeiros públicos onde a cobertura era clara.
As principais entradas do modelo incluíram gastos com construção e início de projetos, tendências de produção industrial, faixas de utilização e tempo de inatividade da frota, progressão da taxa média de aluguel por principais classes de equipamentos, e a participação de reservas on-line em comparação com transações lideradas por filiais. Em mercados onde o leasing é mais comum, a duração do contrato e o comportamento de renovação também foram usados para evitar sobrestimar colocações únicas. Quando os dados eram escassos para regiões menores, indicadores substitutos (como produção de construção mais intensidade de importação para categorias de equipamentos) foram usados primeiro, e depois ajustados de volta para faixas validadas por entrevistas, para que não sobreajustássemos um conjunto de dados limitado.
Para a previsão, foi usada análise de cenários para que o modelo pudesse refletir um caso-base e caminhos realistas de alta ou baixa vinculados a ciclos de capex, direção das taxas de juros e pipelines de infraestrutura pública. A previsão final foi alinhada às faixas de consenso ouvidas de operadores e grandes clientes, e depois revisada quanto à consistência interna com as suposições de utilização e preço.
Validação de dados e ciclo de atualização
A validação foi conduzida por meio de triangulação em três camadas, nomeadamente indicadores de demanda, sinais operacionais do lado da oferta e verificações de preços e utilização. Se a saída de um país ou região se distanciasse do que esses sinais independentes sugeriam, as suposições eram reabertas e a variação era explicada antes de os totais serem finalizados.
Verificações de anomalias foram realizadas para detectar problemas como utilização não realista, mudanças abruptas de preços, ou totais regionais que não correspondiam à direção conhecida da atividade de construção e industrial. As conclusões foram revisadas em múltiplas passagens de analistas, e especialistas foram recontatados quando permanecia uma grande discrepância após a reconciliação documental. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar preços, utilização ou as perspectivas de demanda. Antes da entrega, realizamos uma passagem final para refletir os últimos lançamentos públicos, de modo que os clientes recebam uma visão atualizada.
Comparação da estimativa de mercado de aluguel e leasing de máquinas da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para aluguel e leasing de máquinas costumam variar porque os analistas não contam sempre os mesmos fluxos de receita, anos ou combinações geográficas, e isso altera o tamanho mesmo quando a narrativa parece semelhante. As diferenças também surgem quando um modelo se apoia mais no valor da frota ou em serviços amplos de acesso a equipamentos, e outro se concentra na receita de aluguel e leasing vinculada ao uso ativo.
Algumas estimativas combinam este espaço com categorias adjacentes de acesso a equipamentos ou aplicam uma definição mais restrita apenas para um país, o que altera os totais para cima ou para baixo, dependendo do que é agrupado. Na Mordor Intelligence, o dimensionamento é mantido restrito às receitas de aluguel e leasing vinculadas ao acesso a máquinas (não ao valor do ativo), e as entradas são atualizadas em torno de verificações de utilização e movimento de taxas que foram validadas com respondentes do setor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 142,73 bilhões de USD (2026) | |
| Editor de Setor A | 113,10 bilhões de USD (2025) | Utiliza um ano-base diferente e uma janela de previsão mais longa, e a descrição do escopo é ampla o suficiente para que o mapeamento de receita regional possa ser aplicado de forma desigual entre grupos de equipamentos, o que pode reduzir o total de curto prazo. |
| Provedor de Dados do Setor B | 109,10 bilhões de USD (2025) | Representa uma visão de receita do setor nos EUA, em vez de uma construção de mercado global, portanto exclui a demanda fora dos EUA e também segue uma abordagem de classificação setorial que pode omitir parte da receita de aluguel registrada em empresas de serviços diversificados. |
A dispersão vem principalmente da seleção do ano e do alinhamento de escopo, além de se o número representa receita de mercado global ou uma cifra de receita setorial de um único país. Ao manter as suposições vinculadas à utilização, ao movimento das taxas de aluguel e à atividade do mercado final, nossa estimativa permanece rastreável a fatores práticos que podem ser reverificados e atualizados.


Principais Perguntas Respondidas no Relatório
Qual nível de receita a América do Norte contribui para o mercado de locação e arrendamento de máquinas em 2025
A região gerou USD 47,93 bilhões, equivalente a 35,21% do valor global.
Qual categoria de equipamento está se expandindo mais rapidamente
Os equipamentos de movimentação de materiais devem crescer a um CAGR de 5,08% até 2031
Com que rapidez as plataformas de locação online estão crescendo
Os canais online devem registrar um CAGR de 5,01% e atingir USD 23,74 bilhões até 2031
Por que as PMEs preferem a locação à propriedade?
A locação elimina o elevado capex inicial, mitiga a obsolescência tecnológica e proporciona acesso a equipamentos no dia seguinte.
Qual o impacto do aumento das taxas de juros nos operadores de frota
Os custos de captação sobem para 7%-9% para empresas com grau de investimento, reduzindo o apetite por uma rápida expansão de frota
Qual empresa lidera os rankings globais de receita
A United Rentals lidera com USD 11,2 bilhões em receita de locação e mais de 1.400 locais.
Página atualizada pela última vez em:


