
Tamanho e Participação do Mercado de Aluguel de Veículos na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
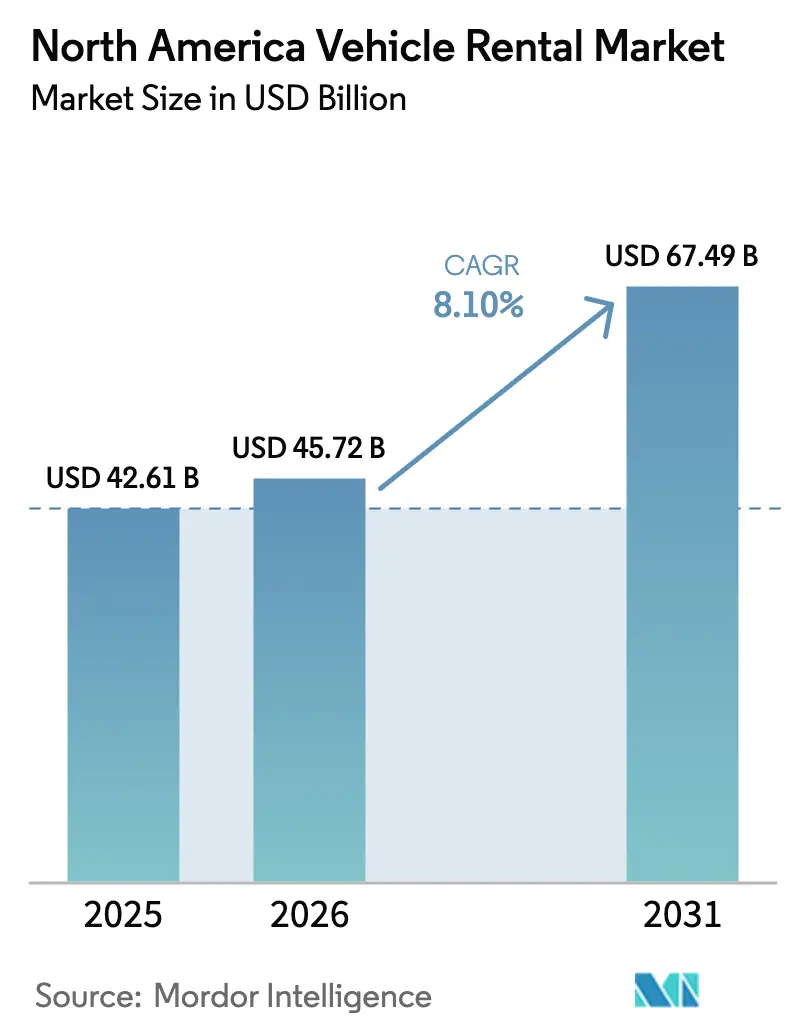
| Tamanho do mercado no ano base (2025) | 42.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 45.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.10 % |
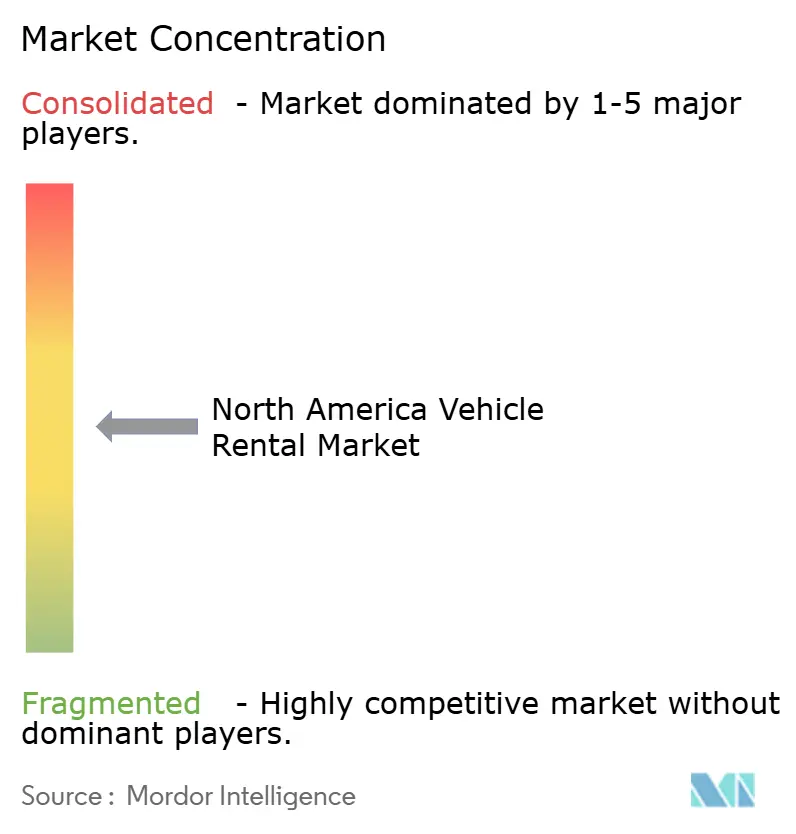
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Veículos na América do Norte por Mordor Intelligence
O tamanho do mercado de aluguel de veículos na América do Norte foi avaliado em USD 42,61 bilhões em 2025 e estima-se que cresça de USD 45,72 bilhões em 2026 para atingir USD 67,49 bilhões até 2031, a um CAGR de 8,10% durante o período de previsão (2026-2031). A expansão do mercado baseia-se na recuperação das viagens de lazer e corporativas, nas grandes modernizações da infraestrutura aeroportuária e em uma distribuição online mais robusta que eleva a utilização e a receita por carro disponível. Os operadores estão acelerando a eletrificação para capturar incentivos federais e provinciais, embora o risco de valor residual e as lacunas na rede de carregamento ameacem a rentabilidade. As plataformas entre pares ampliam a oferta sem possuir frotas, intensificando a concorrência de preços e obrigando os operadores tradicionais a aprimorar seus mecanismos de precificação dinâmica. A inflação dos custos de frota, o aumento dos prêmios de seguro e as taxas de concessão aeroportuária permanecem como ventos contrários estruturais de custo, mas a inovação de produtos, os aluguéis por assinatura, a retirada sem contato e as vendas adicionais impulsionadas por inteligência artificial criam fluxos de receita incrementais que podem compensar a pressão sobre as margens.
Principais Conclusões do Relatório
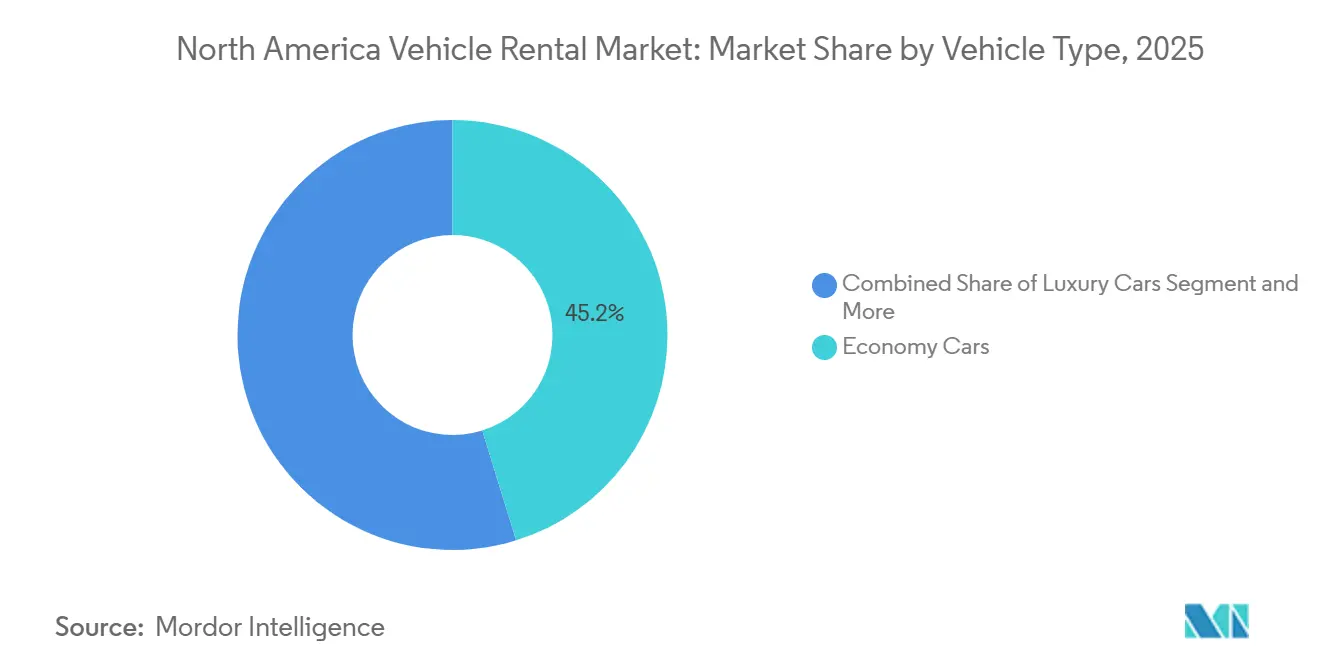
- Por tipo de veículo, os carros econômicos lideraram com 45,18% de participação na receita em 2025, enquanto os utilitários esportivos e crossovers devem se expandir a um CAGR de 10,68% até 2031.
- Por tipo de aplicação, as viagens de lazer capturaram 53,62% da receita de 2025 e estão avançando a um CAGR de 11,92% até 2031.
- Por duração do aluguel, os contratos de curto prazo detinham 79,94% da receita do mercado em 2025, enquanto as ofertas de longo prazo e por assinatura devem crescer a um CAGR de 13,35% até 2031.
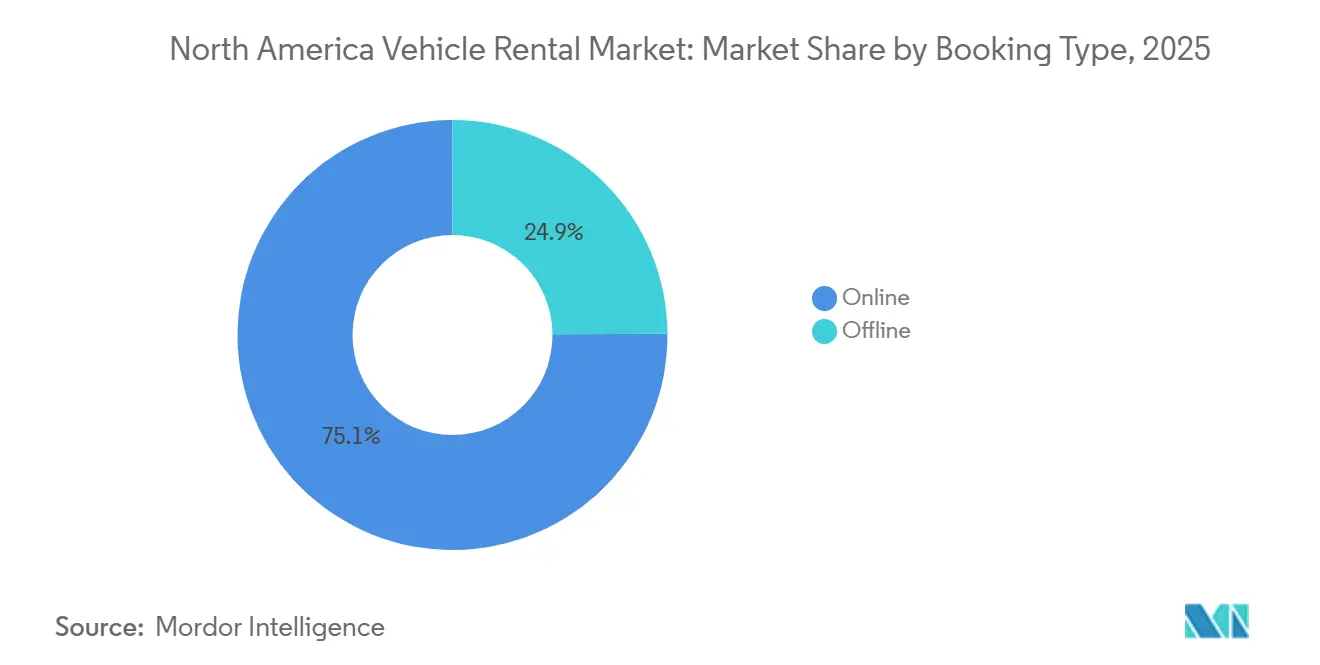
- Por tipo de reserva, as reservas online representaram 75,08% das transações de 2025 e estão se expandindo a um CAGR de 13,84% até 2031.
- Por tipo de cliente, os locatários individuais geraram 66,87% da receita de 2025, e o segmento também está crescendo a um CAGR de 12,21% até 2031.
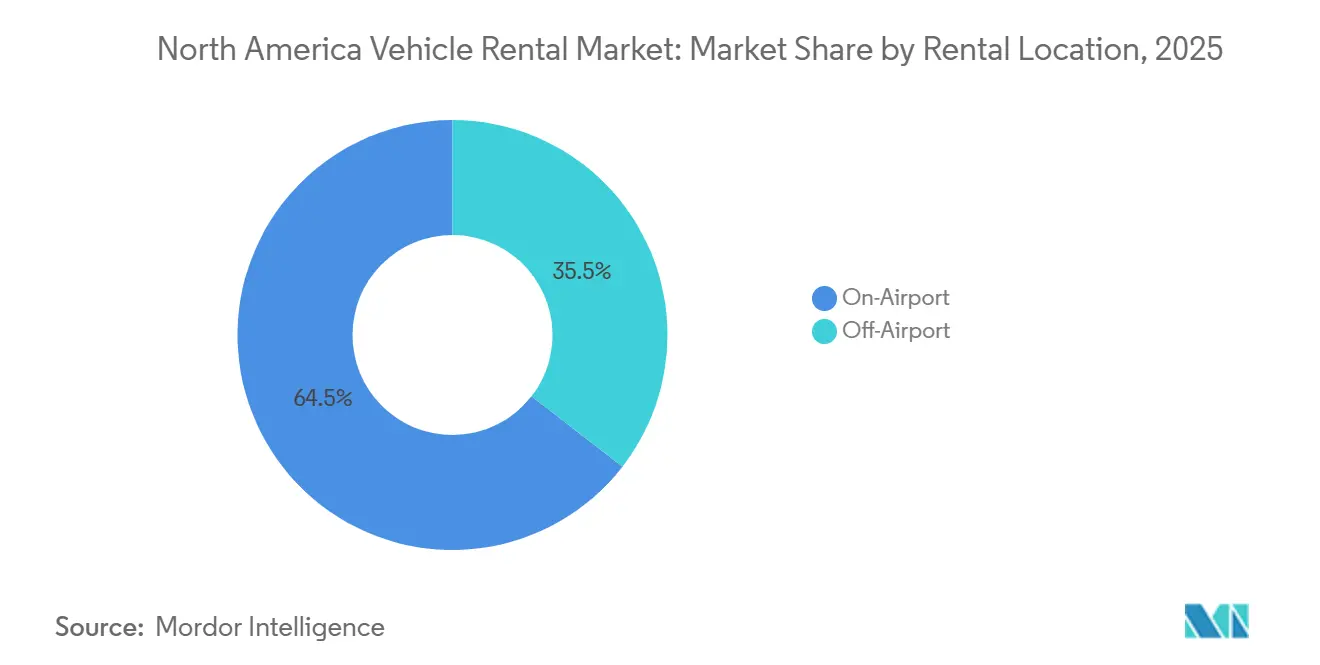
- Por localização do aluguel, as instalações no aeroporto comandaram 64,48% da receita do mercado em 2025 e devem crescer a um CAGR de 13,26% até 2031.
- Por tipo de combustível, os veículos de combustão interna retiveram 86,21% da participação da frota em 2025, enquanto os modelos elétricos a bateria estão prontos para crescer a um CAGR de 14,42% até 2031.
- Por país, os Estados Unidos contribuíram com 87,54% da receita regional em 2025, enquanto o Canadá deve registrar um CAGR de 6,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Aluguel de Veículos na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas Viagens de Lazer de Entrada | +2.5% | América do Norte, com os maiores ganhos nos corredores turísticos da Flórida, Califórnia e Nevada | Curto prazo (≤ 2 anos) |
| Forte Recuperação do Segmento Corporativo de Viajantes Frequentes | +2.0% | América do Norte, concentrada nos principais centros de negócios e locais aeroportuários | Médio prazo (2-4 anos) |
| Modernização da Infraestrutura Aeroportuária | +1.5% | Global, com adoção antecipada nos mercados urbanos da América do Norte | Médio prazo (2-4 anos) |
| Incentivos de Frota com Foco em Veículos Elétricos | +1.2% | América do Norte, com foco nos aeroportos de Nível 1 com investimentos em instalações consolidadas de aluguel de veículos | Longo prazo (≥ 4 anos) |
| Plataformas de Compartilhamento de Carros entre Pares Desbloqueando Oferta Latente | +1.0% | Estados Unidos e Canadá, com variações por estado nos incentivos estruturais | Longo prazo (≥ 4 anos) |
| Precificação Dinâmica Impulsionada por Inteligência Artificial | +0.8% | América do Norte, concentrada em centros urbanos com alta propriedade de veículos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Viagens de Lazer de Entrada Pós-COVID-19
O fluxo de passageiros nos postos de controle da Administração de Segurança no Transporte atingiu 904 milhões em 2024[1]"Números da Administração de Segurança no Transporte em 2024," tsa.gov., o maior total anual já registrado. O aumento restaurou a confiança nos aluguéis em aeroportos e manteve a participação do lazer em 53,62% do mercado de aluguel de veículos na América do Norte, com um CAGR projetado de 11,92% até 2031. Aeroportos de entrada como Los Angeles, Miami e Orlando se beneficiaram desproporcionalmente da recuperação do tráfego transatlântico e latino-americano, resultando em um maior número de reservas de utilitários esportivos (SUVs) por vários dias. Os destinos canadenses também registraram crescimento de dois dígitos em visitantes pernoite durante o pico do verão de 2024. As estadias prolongadas de "bleisure" entre viajantes millennials e da Geração Z alongaram as durações médias de aluguel e apoiaram melhorias no rendimento.
Forte Recuperação do Segmento Corporativo de Viajantes Frequentes
Os volumes de viagens corporativas atingiram cerca de 90% dos benchmarks de 2019 no quarto trimestre de 2024. Os viajantes frequentes de alta frequência escolheram sedãs premium e benefícios de fidelidade, permitindo que os operadores implementassem precificação dinâmica e obtivessem maior receita auxiliar. Enterprise Holdings e Avis Budget Group relataram ganhos sequenciais nas reservas de contas corporativas durante 2024. Grandes convenções como a CES 2025 geraram picos de última hora que a precificação baseada em inteligência artificial capturou, elevando a receita por carro disponível mesmo com crescimento modesto da frota.
Modernização da Infraestrutura Aeroportuária Impulsionando os Aluguéis no Aeroporto
A conclusão da instalação consolidada de aluguel de veículos de USD 2 bilhões[2]"Instalação Consolidada de Aluguel de Veículos," Los Angeles World Airports, lawa.org. de Los Angeles e da instalação de USD 420 milhões de Orlando integrou os balcões de aluguel às circulações dos terminais, reduzindo os tempos de espera por ônibus e elevando a satisfação dos clientes. Projetos semelhantes em Reno, Sacramento e Detroit expandiram as instalações consolidadas no início de 2025. Essas melhorias sustentam a participação de 64,48% no aeroporto em 2025 e um CAGR previsto de 13,26%, pois os acordos de concessão de longo prazo garantem que os operadores tradicionais mantenham posições privilegiadas.
Incentivos de Frota com Foco em Veículos Elétricos sob a Lei de Redução da Inflação dos Estados Unidos (IRA) e os Mandatos de Veículos de Emissão Zero (ZEV) do Canadá
A Lei de Redução da Inflação dos Estados Unidos oferece créditos comerciais de até USD 40.000 para veículos elétricos a bateria qualificados. O Canadá exige 20% de vendas de veículos de emissão zero até 2026 e 60% até 2030[3]"Padrão de Disponibilidade de Veículos Elétricos do Canadá (metas regulamentadas para veículos de emissão zero)," Governo do Canadá, canada.ca., apoiado por incentivos federais de até CAD 5.000 (USD 3.700). Os grandes operadores aproveitam acordos de compra em volume, como o acordo estrutural da Sixt com a Stellantis para até 250.000 veículos, para acelerar a renovação da frota e garantir garantias de valor residual. A alienação de cerca de 20.000 veículos elétricos pela Hertz em 2024 destacou a volatilidade do valor de revenda quando o acesso ao carregamento fica aquém das expectativas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Fornecimento de Veículos dos Fabricantes de Equipamentos Originais e Altos Custos de Aquisição | -1.5% | América do Norte, com impacto particular nas cadeias de suprimentos domésticas dos fabricantes de equipamentos originais | Curto prazo (≤ 2 anos) |
| Aumento dos Prêmios de Seguro | -1.2% | América do Norte, com variações por estado nos ambientes regulatórios | Médio prazo (2-4 anos) |
| Mudança Modal Urbana em Direção ao Transporte por Aplicativo | -0.8% | Centros urbanos da América do Norte, concentrados em cidades com transporte alternativo estabelecido | Longo prazo (≥ 4 anos) |
| Sobretaxas Aeroportuárias e Taxas Ambientais | -0.5% | América do Norte, com foco nos principais hubs aeroportuários com estruturas de tarifas elevadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Fornecimento de Veículos dos Fabricantes de Equipamentos Originais e Altos Custos de Aquisição
A escassez de semicondutores limitou as entregas de frotas em 2024, forçando os operadores a estender os períodos de retenção e negociar garantias de valor residual. Os preços médios de transação de veículos novos nos Estados Unidos ficaram próximos de USD 48.000 em 2024, aumentando os requisitos de capital. Os operadores reduziram a depreciação por unidade substituindo sedãs envelhecidos por utilitários esportivos preferidos pelos clientes, mas os custos de aquisição continuam sendo um obstáculo enquanto os fabricantes de equipamentos originais se adaptam para a eletrificação.
Aumento dos Prêmios de Seguro e Inflação das Indenizações por Responsabilidade Civil
A maior gravidade dos acidentes e a frequência de litígios em estados com legislação favorável a ações judiciais impulsionaram aumentos de dois dígitos nos prêmios durante 2024. Os operadores divulgaram aumentos anuais nas despesas operacionais diretas por dia de transação vinculados à escalada dos custos de seguro. Os participantes do mercado integram pontuação de risco baseada em crédito e telemetria para reduzir as perdas, mas a cobertura permanece uma linha de custo crescente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Utilitários Esportivos Impulsionam o Crescimento do Segmento Premium
Os veículos econômicos ocupam uma posição significativa no mercado de aluguel de veículos da América do Norte, representando uma participação de 45,18% em 2025. Essa dominância é impulsionada principalmente por contratos corporativos e pela demanda de viajantes de lazer sensíveis ao custo. No entanto, os utilitários esportivos e crossovers estão ganhando terreno rapidamente como o segmento de crescimento mais rápido. Estima-se que cresçam a um CAGR de 10,68% até 2031, impulsionados pelas preferências de famílias e turistas de entrada que priorizam espaço, conforto e confiabilidade em qualquer clima.
Os operadores estão ajustando cada vez mais a composição de suas frotas para incluir mais utilitários esportivos, apesar dos custos mais elevados associados à aquisição e ao seguro. Esses veículos oferecem melhores taxas de utilização e comandam diárias médias mais altas, tornando-os uma escolha lucrativa. Os veículos premium e de luxo, embora representem uma parcela menor do mercado, oferecem margens mais altas, particularmente em áreas urbanas e de resort. Além disso, os veículos multiuso e as vans leves continuam a atender às necessidades específicas de viagens em grupo e nichos de mobilidade comercial.


Por Tipo de Aplicação: Viagens de Lazer Dominam a Trajetória de Crescimento
As viagens de lazer se consolidaram como o segmento líder no mercado, detendo uma participação significativa de 53,62% em 2025. Espera-se que este segmento cresça a um impressionante CAGR de 11,92% até 2031, impulsionado pelo robusto turismo de entrada e pela crescente tendência de viagens de férias prolongadas. Além disso, o aumento das viagens de "bleisure", que combinam negócios e lazer, está estendendo ainda mais as durações dos aluguéis e aumentando diretamente a receita por transação.
Por outro lado, as viagens de negócios se estabilizaram como um pilar de demanda secundário confiável, contribuindo com volumes regulares nos dias úteis e gerando um rendimento mais alto por aluguel. Embora os níveis de viagens corporativas permaneçam abaixo dos picos pré-pandemia, os operadores se beneficiam da estabilidade das margens apoiada por contas negociadas e uso repetido impulsionado pela fidelidade.
Por Duração do Aluguel: Modelos de Assinatura Reformulam o Segmento de Longo Prazo
Em 2025, os aluguéis de curto prazo comandaram uma participação significativa de 79,94% do mercado, sublinhando seu apelo tanto para viajantes de lazer quanto de negócios, que preferem reservas diárias e semanais. Esses aluguéis aproveitam habilmente a precificação dinâmica, capitalizando os picos sazonais e os aumentos impulsionados por grandes eventos. A dominância dos aluguéis de curto prazo é ainda mais sustentada por sua capacidade de atender a reservas de última hora e oferecer uma ampla gama de opções, de carros econômicos a veículos premium, tornando-os uma escolha preferida para as diversas necessidades dos viajantes.
Os aluguéis de longo prazo, juntamente com os modelos de assinatura, devem se expandir a um robusto CAGR de 13,35%. Esse crescimento é impulsionado por uma mudança do consumidor em direção à valorização da flexibilidade em detrimento da propriedade tradicional e por uma demanda crescente da economia gig. Além disso, a adoção crescente do trabalho remoto amplificou a demanda por soluções de aluguel de longo prazo, à medida que indivíduos e famílias buscam arranjos de vida adaptáveis. Além disso, os operadores estão aprimorando a retenção de clientes e garantindo receitas estáveis e recorrentes por meio de preços em pacote que abrangem serviços de seguro e manutenção, o que também agrega conveniência e valor para os consumidores.
Por Tipo de Reserva: A Transformação Digital Acelera a Dominância Online
Em 2025, as reservas online representaram 75,08% do total de reservas e devem crescer a um CAGR de 13,84%, impulsionadas por aplicativos móveis, plataformas de comparação e canais diretos ao consumidor. Essas reservas digitais não apenas facilitam a descoberta de preços mais rápida, mas também aumentam a adoção de serviços auxiliares, como seguro, aluguel de GPS e opções de motorista adicional, que contribuem para fluxos de receita mais altos para os operadores.
À medida que os operadores reduzem seus balcões de atendimento, as reservas offline diminuem, empurrando os clientes para plataformas de autoatendimento. Essa mudança não apenas reduz os custos operacionais, mas também se alinha com as preferências evolutivas dos consumidores por conveniência e rapidez. Além disso, os dados coletados dos canais online alimentam mecanismos de precificação impulsionados por inteligência artificial, fortalecendo a receita por carro disponível e refinando o gerenciamento de rendimento ao permitir estratégias de precificação dinâmica e melhor alocação de inventário.
Por Tipo de Cliente: Segmento Individual Impulsiona a Expansão do Mercado
Em 2025, os clientes individuais detinham uma participação dominante de 66,87% do mercado. As previsões indicam que este segmento se expandirá a um robusto CAGR de 12,21% até 2031, impulsionado por uma retomada das viagens de lazer e pelo acesso digital mais amplo. Esse crescimento é impulsionado pela crescente acessibilidade das opções de viagem, pela proliferação de plataformas de reserva online e pela crescente preferência por experiências de viagem personalizadas. Embora este segmento impulsione o volume, ele apresenta maior sensibilidade a preços, exigindo que os operadores adotem estratégias de preços competitivos e esforços de marketing direcionados para reter e atrair clientes.
Os operadores aproveitam contratos de longo prazo e programas de fidelidade para estabilizar as receitas, contrarrestando as flutuações frequentemente observadas com locatários individuais. Além disso, os clientes corporativos se beneficiam de serviços personalizados, como processos de reserva simplificados, gerenciamento de contas dedicado e condições de aluguel flexíveis, que aumentam ainda mais seu valor para os operadores. A demanda previsível e a maior capacidade de gastos deste segmento o tornam uma área de foco crítica para a rentabilidade sustentada no mercado.
Por Localização do Aluguel: Instalações no Aeroporto Mantêm Vantagem Estratégica
Em 2025, os aluguéis no aeroporto comandaram uma participação de mercado dominante de 64,48%, com projeções indicando um robusto CAGR de 13,26%, impulsionado pela modernização contínua dos aeroportos e pelo estabelecimento de instalações integradas de aluguel. Essas instalações são cada vez mais projetadas para aprimorar a experiência do cliente, oferecendo processos de reserva sem interrupções, serviços mais rápidos de retirada e devolução de veículos e proximidade aos terminais. Apesar do ônus das elevadas taxas de concessão, o atrativo do alto fluxo de passageiros e da conveniência prevalece, tornando os aluguéis no aeroporto uma escolha preferida tanto para viajantes de negócios quanto de lazer.
Os locais fora do aeroporto atendem principalmente a substituições locais e clientes em busca de valor, oferecendo preços competitivos. No entanto, eles enfrentam custos elevados de aquisição de clientes devido à necessidade de marketing extensivo e parcerias para atrair clientes. Não obstante, esses pontos de venda desempenham um papel fundamental na otimização da utilização da frota durante os períodos de viagem fora do pico, atendendo à demanda de residentes e empresas locais. Além disso, frequentemente oferecem condições de aluguel flexíveis e uma variedade maior de opções de veículos, atraindo ainda mais os consumidores conscientes dos custos.
Por Tipo de Combustível: A Adoção de Veículos Elétricos Acelera Apesar dos Desafios
Em 2025, os veículos de motor de combustão interna comandaram uma participação dominante de 86,21% do mercado de frotas, impulsionados por uma infraestrutura de abastecimento bem estabelecida e seus custos iniciais mais baixos. Esses veículos de motor de combustão interna ainda são a escolha preferida para viagens de longa distância e aluguéis de vários dias, pois oferecem maior conveniência e confiabilidade em regiões onde a infraestrutura de carregamento para veículos elétricos permanece subdesenvolvida. Além disso, a ampla disponibilidade de postos de combustível e a familiaridade com os processos de manutenção reforçam ainda mais sua dominância no mercado.
Os veículos elétricos a bateria devem crescer a um robusto CAGR de 14,42%, impulsionados por incentivos regulatórios e um impulso global em direção à sustentabilidade. Os governos em todo o mundo estão implementando padrões de emissão mais rígidos e oferecendo subsídios para incentivar a adoção de veículos elétricos, o que está impulsionando esse crescimento. Apesar de enfrentar obstáculos como preocupações com o valor residual e problemas de infraestrutura de carregamento, o impulso para a eletrificação da frota é inegável. As empresas estão investindo cada vez mais em redes de carregamento e avanços na tecnologia de baterias para enfrentar esses desafios, acelerando ainda mais a transição para frotas elétricas.
Análise Geográfica
Os Estados Unidos comandaram 87,54% da participação no mercado de aluguel de veículos da América do Norte em 2025, auxiliados por 904 milhões de triagens da Administração de Segurança no Transporte e pela extensa modernização aeroportuária que integra instalações de aluguel dentro dos terminais. As melhorias de infraestrutura em Los Angeles, Orlando, Reno, Sacramento e Detroit melhoram o fluxo de clientes e protegem os operadores tradicionais por meio de concessões de longo prazo. Os volumes corporativos se aproximaram de 90% dos níveis de 2019 no final de 2024, impulsionando a demanda por veículos premium, mas as elevadas taxas de concessão e os prêmios de seguro pesam sobre a rentabilidade. Os créditos da Lei de Redução da Inflação (IRA) aceleram a eletrificação, embora as baixas contábeis da Hertz destaquem a incerteza do valor residual.
O Canadá está avançando a um CAGR de 6,58% até 2031, apoiado pelos mandatos de Veículos de Emissão Zero (ZEV) e incentivos federais de compra de até CAD 5.000 (aproximadamente USD 3.700). As chegadas de visitantes pernoite cresceram em dois dígitos durante o pico de 2024, mas os invernos rigorosos suprimem a utilização, exigindo a redistribuição sazonal da frota. O acordo estrutural da Sixt com a Stellantis a posiciona para atender aos requisitos canadenses de emissão zero enquanto aproveita as garantias de valor residual.
O México e destinos selecionados do Caribe representam uma participação marginal, limitada por rendas mais baixas e regulamentações fragmentadas. Os operadores dos Estados Unidos atendem às áreas de resort, mas enfrentam maior risco de crédito e volatilidade cambial. A divisão geográfica sublinha a importância estratégica de defender as concessões aeroportuárias dos Estados Unidos e navegar pelas regulamentações provinciais e estaduais que moldam a composição da frota e a rentabilidade.
Panorama regulatório
O ambiente regulatório combina regras federais de responsabilidade civil, requisitos de proteção ao consumidor e normas de contratação pública para viagens. Nos Estados Unidos, o 49 U.S. Code 30106 (a Emenda Graves) geralmente limita a responsabilidade indireta das operadoras de locação por danos causados pelo locatário quando o proprietário não é negligente, moldando a estruturação de seguros e a exposição a sinistros entre estados. Para viagens governamentais, o Defense Travel Management Office administra o U.S. Government Rental Car Agreement 5, que estabelece tarifas máximas e termos de serviço, incluindo quilometragem ilimitada e restrições a datas de bloqueio, criando um canal orientado por conformidade com requisitos operacionais padronizados.
O escrutínio sobre tarifas e divulgação também está se intensificando, incluindo a Regra sobre Tarifas Injustas ou Enganosas da Federal Trade Commission (16 C.F.R. Part 464), que entrou em vigor em 12 de maio de 2025 e reforça os princípios de transparência de preços antecipada para tarifas anunciadas e encargos obrigatórios. No nível estadual, a AB-1374 da Califórnia visa transações de aluguel de veículos de passageiros por terceiros, exigindo divulgação mais clara dos encargos totais e condições de quilometragem em anúncios e cotações, aumentando o ônus de conformidade para a distribuição intermediada. Em 2026, a American Car Rental Association destacou prioridades de política vinculadas à Surface Transportation Reauthorization, incluindo relatórios de conclusão de recall e posições sobre acesso a dados de veículos, que influenciam os processos de segurança de frota e as operações habilitadas por telemática.
Análise da cadeia de valor
A cadeia de valor começa com a aquisição e o financiamento de frotas, onde as operadoras obtêm veículos por meio de programas de OEM (incluindo acordos em volume), gerenciam o risco de valor residual e financiam frotas usando linhas de crédito e estruturas garantidas por ativos. Os veículos então passam pela preparação e pela gestão do ciclo de vida (adaptação, registro, gestão de segurança e recall, limpeza, manutenção, reparo e remarketing), apoiadas por centros de serviço e fornecedores terceirizados. A administração de seguros e sinistros permeia todo o modelo operacional como uma importante camada de custo e controle de risco.
A captação de demanda e a distribuição são impulsionadas por canais digitais diretos (aplicativos e websites), concessões em aeroportos e instalações consolidadas, contas corporativas e governamentais, e intermediários de viagem que afetam a transparência de preços e as taxas de adesão a serviços acessórios. Além das locações principais, as operadoras cada vez mais oferecem serviços de frota, como carregamento, limpeza e manutenção em pátios, para outras frotas de mobilidade. Por exemplo, a Hertz criou a Oro Mobility em 2026 para fornecer gestão integrada de frotas para operações autônomas e conduzidas por motoristas, incluindo a manutenção de robotáxis Lucid para a Uber. Preços dinâmicos, telemática e automação conectam cada vez mais a aquisição, a utilização e a experiência do cliente, estreitando os ciclos de retroalimentação que sustentam o RevPAC, ao mesmo tempo em que aumentam a importância do acesso a dados e de relatórios prontos para conformidade.
Cenário Competitivo
A concentração do mercado é moderada: Enterprise Holdings, Avis Budget Group e Hertz Global controlam uma parcela importante da receita aeroportuária, enquanto as plataformas entre pares e os serviços de assinatura diluem a participação fora do aeroporto. Os operadores tradicionais aproveitam a escala da frota, os descontos dos fabricantes de equipamentos originais e os programas de fidelidade para defender as margens. O acordo de longo prazo da Sixt com a Stellantis garante fornecimento eletrificado e proteção do valor residual.
A parceria da Turo com a Uber expõe 2,5 milhões de veículos entre pares a usuários de transporte por aplicativo, desafiando os operadores tradicionais em preço e conveniência. A Getaround integra pontuação de seguro baseada em crédito para reduzir a frequência de sinistros, enquanto a Kyte e a Vay buscam modelos de entrega remota e teleoperação que reduzem a intensidade de capital.
Os operadores tradicionais respondem com precificação impulsionada por inteligência artificial, retirada sem contato e ofertas auxiliares expandidas. A Hertz relatou ganhos sequenciais de receita por carro disponível em 2025, apesar da demanda mais fraca, creditando o rendimento algorítmico e a otimização da composição da frota. A interação de barreiras regulatórias, adoção de tecnologia e estrutura de capital moldará a distribuição de participação à medida que o mercado escala em direção a USD 69,51 bilhões até 2031.
Líderes do Setor de Aluguel de Veículos na América do Norte
Sixt SE
Turo Inc.
Hertz Global Holdings, Inc.
Avis Budget Group, Inc.
Enterprise Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A eletrificação está criando espaço de curto prazo onde incentivos e mandatos se cruzam com oferta de locação restrita e acesso desigual à infraestrutura de carregamento. Nos Estados Unidos, o crédito para veículos limpos comerciais do Inflation Reduction Act (até USD 40.000 para VEs qualificados) e as metas de vendas de VZE do Canadá (20% até 2026 e 60% até 2030) estão empurrando o planejamento de frotas em direção aos VEBs. Lacunas relatadas na disponibilidade de VEs nos balcões de locação apontam para oportunidades de execução em torno do fornecimento de veículos, parcerias de carregamento e processos de rotatividade em locais aeroportuários de alto fluxo. A adição pela Avis Budget Group de mais de 5.000 VEs à sua frota norte-americana no primeiro trimestre de 2026 mostra que os grandes players estão alocando capital para a disponibilidade de VEs, mas a volatilidade do valor residual e a inflação dos custos de reparo mantêm a lucratividade dependente de uma combinação disciplinada de frota e de remarketing.
Uma segunda oportunidade é monetizar as capacidades das operadoras como infraestrutura de serviços de frota para modelos de mobilidade adjacentes, e não apenas para locações diárias. O lançamento da Oro Mobility pela Hertz e sua parceria com a Uber para operações de robotáxi e de frotas conduzidas por motoristas mostram os players estabelecidos usando redes de pátios, manutenção e carregamento como serviços geradores de receita, ao mesmo tempo em que apoiam a utilização e a produtividade dos ativos. O engajamento digital direto e os programas de fidelidade também continuam sendo uma alavanca prática para reduzir custos de aquisição e aumentar vendas acessórias: a SIXT lançou o programa de recompensas SIXT ONE no Canadá em maio de 2026, vinculando check-in móvel e benefícios à mudança do mercado em direção às reservas online (75,08% das transações de 2025) e apoiando o uso recorrente sem expandir a presença física de balcões.
Desenvolvimentos recentes do setor
- Julho de 2026: a SIXT emitiu um título de referência de 500 milhões de EUR com vencimento em janeiro de 2031 para financiar a expansão da frota, o crescimento da rede e investimentos em tecnologia. O financiamento apoia ciclos mais rápidos de renovação de frota e capacidade de expansão de filiais, o que pode melhorar a disponibilidade em locais premium e fortalecer a execução do canal direto.
- Maio de 2026: a SIXT lançou o programa de recompensas SIXT ONE no Canadá, adicionando uma camada estruturada de fidelidade com benefícios como upgrades e check-in móvel. A medida reforça as reservas digitais em primeiro lugar e ajuda as operadoras a direcionar a demanda para canais diretos, apoiando a melhoria das taxas de adesão a acessórios e a redução dos custos de aquisição de clientes.
- Março de 2025: a SIXT Estados Unidos da América abriu uma nova filial no Seminole Hard Rock Hotel & Casino em Hollywood, Florida, por meio de uma parceria com a Hard Rock International e a Seminole Gaming. O local visa a demanda de lazer impulsionada por hotéis e oferece um canal de marca para upsell de veículos premium e descontos vinculados à fidelidade além dos balcões de aeroporto.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de locação de veículos da América do Norte abrange a receita obtida com a locação de carros de passeio e vans comerciais leves a consumidores e empresas mediante pagamento, em locações de curta e longa duração. O mercado é medido em termos de valor a preços de locação no varejo em toda a América do Norte.
Exclusões de escopo: excluímos locações peer-to-peer em que proprietários privados alugam veículos pessoais, serviços com motorista particular e locações de veículos de longo prazo estruturadas como produto financeiro.
Visão geral da segmentação
- Por Tipo de Veículo
- Carros de Luxo
- Carros Econômicos
- SUVs e Crossovers
- Veículos Multiuso (VMU)
- Vans Comerciais Leves
- Por Tipo de Aplicação
- Viagem de Lazer
- Viagem de Negócios e Comercial
- Uso Local (Na Cidade)
- Viagem Interestadual e Intercidades
- Por Duração do Aluguel
- Curto Prazo (Menos de 30 dias)
- Longo Prazo e Assinatura (30 dias ou mais)
- Por Tipo de Reserva
- Online
- Offline
- Por Tipo de Cliente
- Individual
- Contas de Frota Corporativa
- Por Localização do Aluguel
- No Aeroporto
- Fora do Aeroporto
- Por Tipo de Combustível
- Motor de Combustão Interna (MCI)
- Híbrido
- Veículo Elétrico a Bateria (VEB)
- Por País
- Estados Unidos
- Canadá
- Restante da América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer limites claros de mercado e construir as primeiras verificações de oferta e demanda sobre como um mercado de locação deve se comportar. Fontes públicas foram revisadas para entender os fluxos de viagem, onde a atividade de locação se concentra e quais itens de custo tendem a mover os preços de locação ao longo do tempo.
As fontes referenciadas incluem conjuntos de dados públicos e publicações como o US Bureau of Transportation Statistics, a Statistics Canada e o US Census Bureau, junto com indicadores de viagem de agências como a UN Tourism e publicações de tráfego aeroportuário, quando disponíveis. Também usamos relatórios anuais de empresas e apresentações a investidores, cobertura de imprensa confiável e sites de associações para captar mudanças na estratégia de frota, mudanças de canal e composição de receita. Para verificação cruzada da escala de frota e presença corporativa, recorremos seletivamente a bancos de dados pagos de dados financeiros de empresas e inteligência de notícias, e a um banco de dados de embarques de importação ou exportação quando sinais de comércio ajudaram a validar padrões de reposição de frota. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentrou em confirmar o que é efetivamente contado como receita de locação em toda a América do Norte e como os preços, a utilização e a disponibilidade de frota variam por estação e tipo de localização (aeroporto versus bairro). Conversamos com uma combinação de operadoras de locação, líderes de frota e compras, parceiros de canal e participantes do ecossistema de viagens, para que lacunas nos dados públicos pudessem ser fechadas e as premissas alinhadas a faixas realistas de tarifa e utilização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível médio: 61% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 14% | Gerentes: 59% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando uma combinação top-down e bottom-up. Indicadores de viagem e mobilidade foram traduzidos em um pool de demanda de locação, depois convertidos em receita usando padrões observados de preços e utilização. O resultado foi verificado em relação a aproximações bottom-up seletivas, como tarifa média diária amostrada multiplicada pelos dias de locação, verificações de canal sobre a combinação aeroporto versus bairro, e consolidações a partir de receitas divulgadas onde eram comparáveis ao escopo do estudo.
As principais entradas (ilustrativas) incluíram tráfego de passageiros e volumes de viagem, disponibilidade de frota e ciclos de substituição, tendências de dias de locação por estação, faixas de utilização e movimento da tarifa média diária, incluindo repasses de seguro e taxas. Como as restrições de oferta podem limitar temporariamente a demanda, as lacunas foram tratadas aplicando limites conservadores de utilização em períodos em que a reposição de frota foi relatada como restrita, relaxando esses limites quando a disponibilidade se normalizava. Para a previsão, foi usada análise de cenários, apoiada por verificações no estilo de regressão que vinculam a demanda aos volumes de viagem e aos níveis de preço, e depois refinadas usando as expectativas dos entrevistados quanto a custos de frota, disciplina de tarifas e participação de canais de reserva durante o período de previsão.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio da triangulação dos resultados do modelo com sinais independentes, de modo que o total de mercado permaneça alinhado ao comportamento real de oferta e demanda. Realizamos verificações de variância entre países, canais de reserva e padrões de duração de locação, e analisamos valores discrepantes, como saltos súbitos de tarifa ou picos de utilização, para confirmar que são consistentes com escassez de frota, choques de viagem ou mudanças de tarifas.
Antes da aprovação final, o modelo e as premissas passam por revisões de analistas em várias etapas, nas quais a lógica de cálculo, a consistência de unidades e o momento da conversão de moeda são reverificados. Quando uma discrepância material é observada em relação a indicadores públicos ou ao retorno das entrevistas, conversas de acompanhamento são acionadas e as premissas são ajustadas. O relatório é atualizado anualmente, com atualizações intermediárias para eventos importantes que possam alterar a demanda de viagem ou a disponibilidade de frota, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Locação de Veículos da América do Norte pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para locação de veículos podem parecer bem distantes entre si mesmo quando descrevem uma região semelhante, porque a linha entre locação, leasing e serviços de mobilidade adjacentes não é traçada da mesma forma. As diferenças também surgem de como taxas e impostos são tratados, se as estimativas dependem fortemente de transações em aeroportos e de como as receitas locais são convertidas para um ano comum em USD.
A tabela de referência mostra uma dispersão explicada principalmente pelo que é incluído na receita e quais geografias são contabilizadas, seguido de como os preços são projetados quando a disponibilidade de frota se restringe ou se relaxa. No escopo da Mordor Intelligence, o total reflete a receita paga de locação de carros de passeio e vans comerciais leves em toda a América do Norte, excluindo locações peer-to-peer, e essa exclusão é um motivo comum para que alguns totais publicados sejam mais altos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,61 bilhões de USD (2025) | |
| Periódico Setorial A | 40,60 bilhões de USD (2025) | Frequentemente reflete apenas totais de receita dos EUA e pode subestimar Canadá e México, além de depender de receitas divulgadas por operadoras que tratam taxas e itens acessórios de forma diferente. |
| Consultoria Regional B | 53,80 bilhões de USD (2026) | Geralmente usa uma definição mais ampla que pode incorporar produtos de longa duração semelhantes a leasing ou receita de mobilidade adjacente, e pode aplicar crescimento uniforme de tarifas que não se reconcilia totalmente com os limites de utilização durante períodos de restrição de frota. |
Em conjunto, os três números mostram a rapidez com que os totais mudam quando produtos adjacentes ou geografias parciais são adicionados, mesmo que a atividade de locação principal seja semelhante. Nossa abordagem mantém o número rastreável à demanda de viagem, à disponibilidade de frota, à utilização e ao movimento observável de tarifas, o que torna o resultado mais fácil de reproduzir e auditar à medida que as condições mudam.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento mais rápido nos aluguéis?
As reservas online e os locais no aeroporto estão se expandindo mais rapidamente, com os canais digitais crescendo a um CAGR de 13,84% e os locais aeroportuários a 13,26% até 2031.
Qual é a relevância dos veículos elétricos nas frotas de aluguel?
Os modelos elétricos a bateria representaram 13,79% das frotas em 2025 e devem crescer a um CAGR de 14,42%, apoiados por incentivos dos Estados Unidos e do Canadá.
Qual categoria de veículo está ganhando participação mais rapidamente?
Os SUVs e crossovers devem se expandir a um CAGR de 10,68%, superando as categorias econômica e de luxo.
Os aluguéis por assinatura estão se tornando mainstream?
Os aluguéis por assinatura e de longo prazo ainda representam um quinto dos dias de transação, mas estão avançando a um CAGR de 13,35% à medida que os consumidores buscam acesso flexível.
Qual é o grau de concentração do cenário competitivo?
Enterprise, Avis Budget e Hertz detêm coletivamente cerca de 72% da receita aeroportuária, indicando concentração moderada, mas crescente disrupção digital.
Página atualizada pela última vez em:



