
Tamanho e Participação do Mercado de Aluguel e Leasing de Automóveis
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 171.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 256.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.41 % |
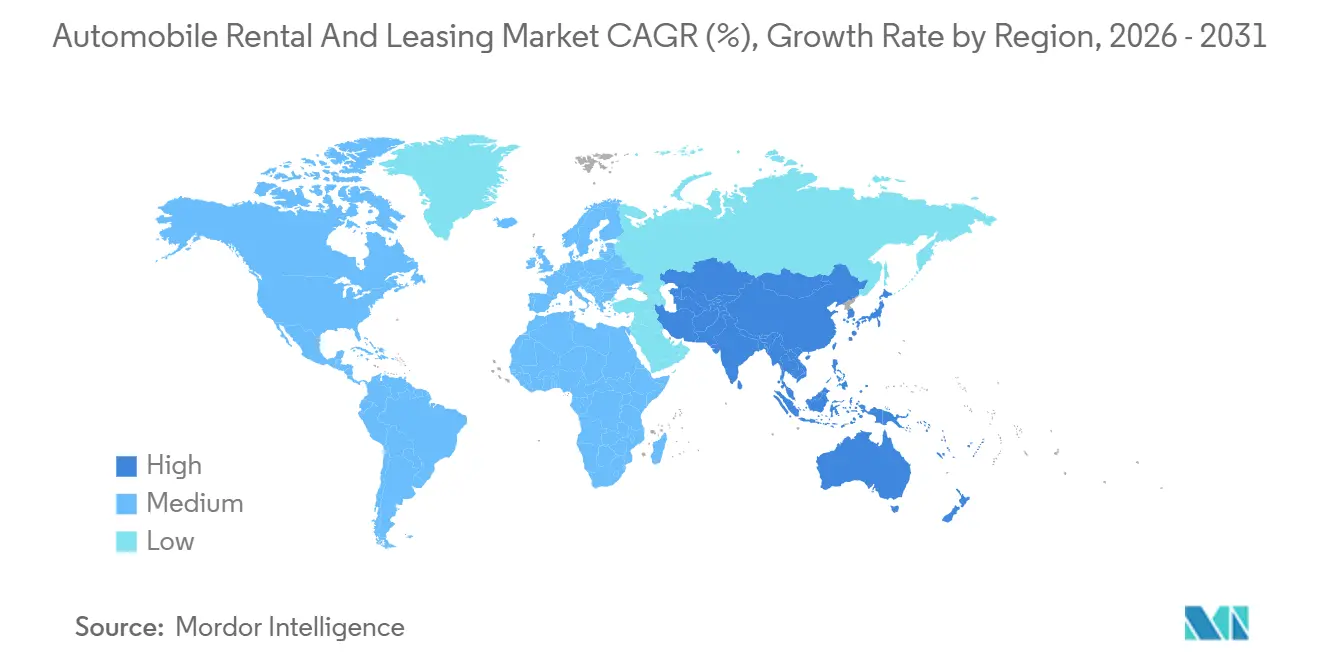
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
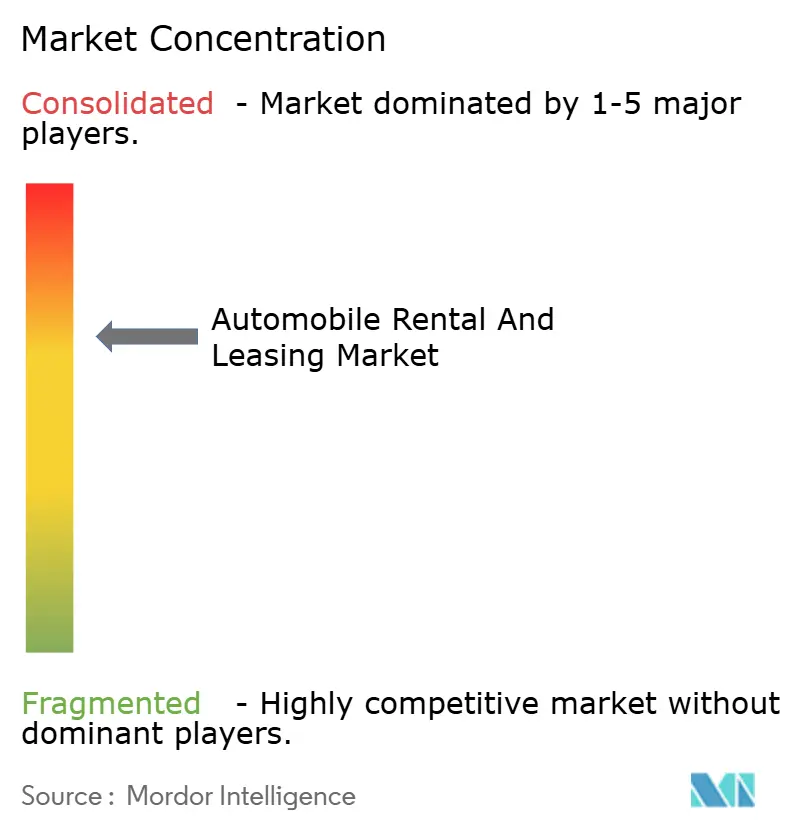
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel e Leasing de Automóveis por Mordor Intelligence
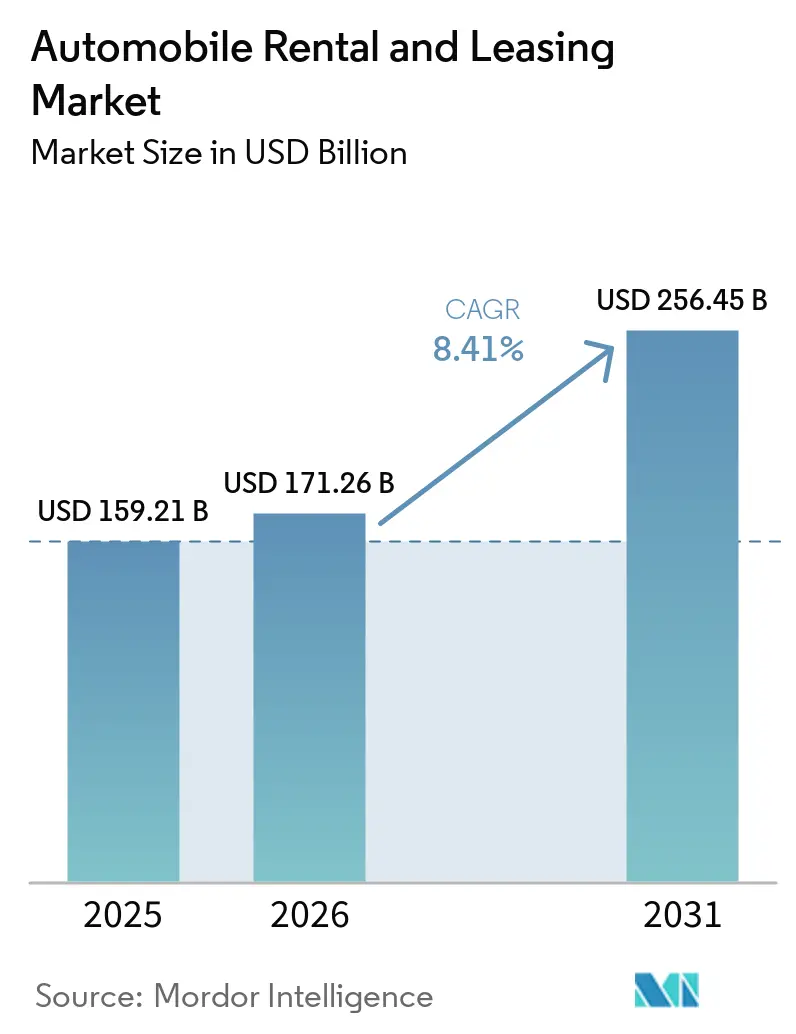
O tamanho do mercado de aluguel e arrendamento de automóveis foi avaliado em USD 159,21 bilhões em 2025 e estima-se que cresça de USD 171,26 bilhões em 2026 para atingir USD 256,45 bilhões até 2031, a um CAGR de 8,41% durante o período de previsão (2026-2031). O crescimento repousa sobre mudanças estruturais como a eletrificação obrigatória de frotas, projetos-piloto de veículo-para-rede que monetizam ativos ociosos e ferramentas de rendimento baseadas em inteligência artificial que incorporam mais de 50 variáveis em tempo real. Os operadores precisam absorver uma queda considerável nos valores residuais de veículos elétricos, ao mesmo tempo em que asseguram receitas incrementais de serviços de rede e gerenciam um ambiente de financiamento no qual os custos de aquisição de frotas aumentaram significativamente entre 2023 e 2025. Dinâmicas divergentes entre segmentos são visíveis: veículos comerciais superam automóveis de passeio à medida que a logística de comércio eletrônico reformula a entrega de última milha, e o arrendamento se expande mais rapidamente do que o aluguel à medida que as empresas buscam soluções fora do balanço patrimonial. A intensidade competitiva se aprofundou com plataformas entre pares capturando um mínimo das reservas de lazer nos Estados Unidos e os operadores tradicionais lançando contramodelos.
Principais Conclusões do Relatório
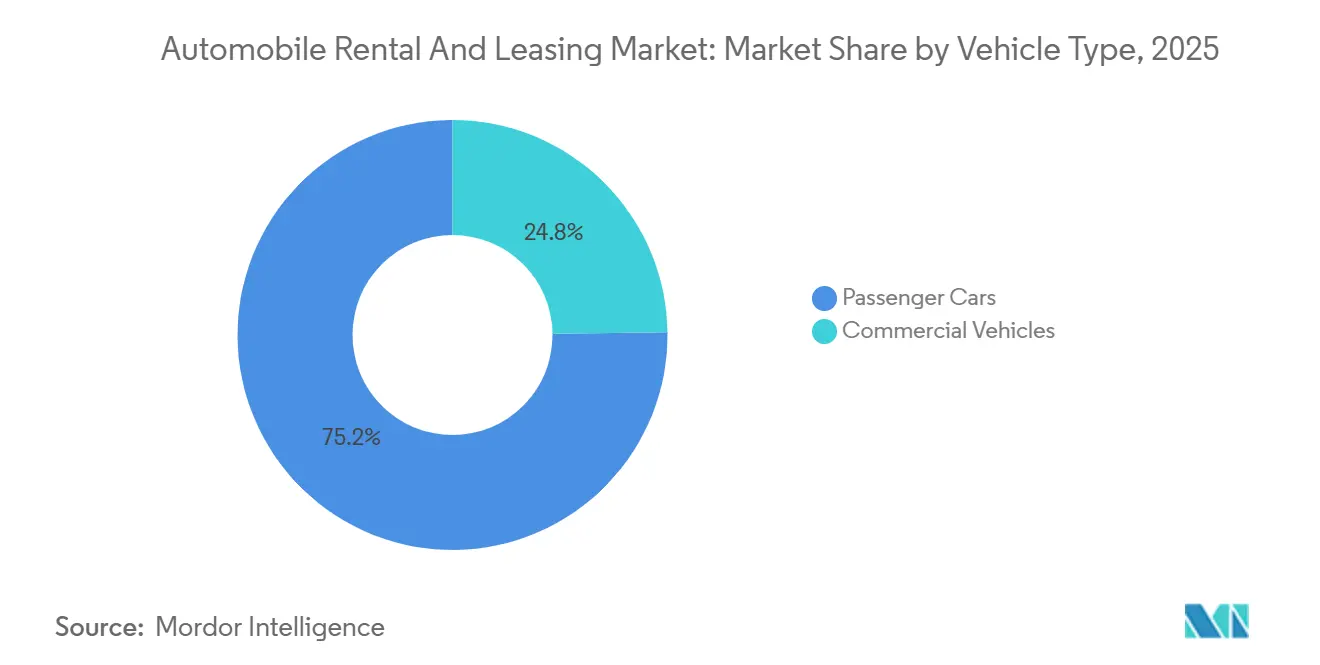
- Por tipo de veículo, os automóveis de passeio lideraram com 75,16% de participação na receita em 2025; os veículos comerciais têm previsão de expansão a um CAGR de 8,43% até 2031.
- Por tipo de serviço, os serviços de aluguel detinham 67,37% da participação no mercado de aluguel e arrendamento de automóveis em 2025, enquanto o arrendamento registrou o maior CAGR projetado de 8,51% até 2031.
- Por modo de reserva, os canais online responderam por 63,23% das transações em 2025 e avançam a um CAGR de 8,45% até 2031.
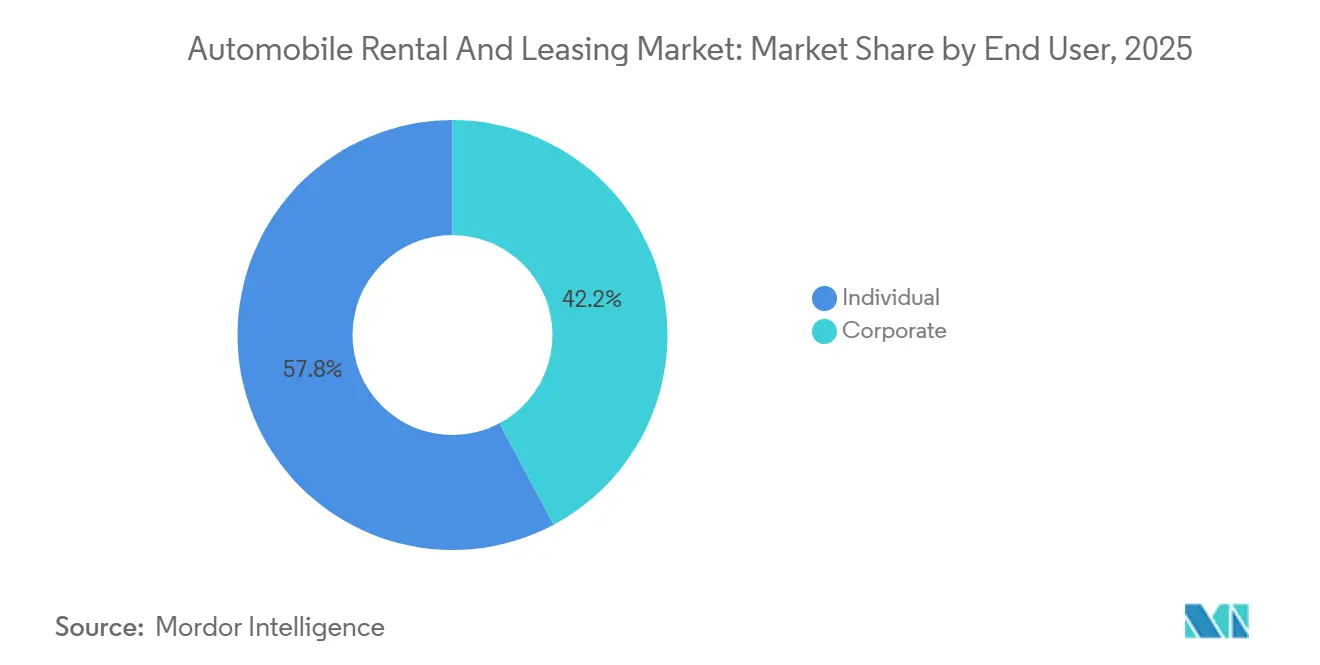
- Por usuário final, os clientes individuais representaram 57,75% da receita de 2025, enquanto a demanda corporativa tem previsão de crescimento a um CAGR de 8,54% até 2031.
- Por propulsão, os veículos de combustão interna compunham 81,26% do inventário de frota de 2025; os veículos elétricos são os de crescimento mais rápido, a um CAGR de 8,56% até 2031.
- Por geografia, a América do Norte liderou com 32,37% da receita de 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Aluguel e Leasing de Automóveis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Recuperação das Viagens de Negócios e Lazer Globais | +1.5% | Global, com América do Norte e Europa liderando a normalização das viagens de negócios | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais Acelerando a Eletrificação de Frotas | +1.2% | América do Norte (créditos da Lei de Redução da Inflação), Europa (Diretiva de Veículos Limpos), China (mandato de Veículos de Nova Energia) | Médio prazo (2-4 anos) |
| Demanda Impulsionada pelo Comércio Eletrônico | +1.0% | América do Norte e Europa para entrega de última milha; cidades de nível 2/3 da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Penetração de Reservas por Dispositivos Móveis/Online | +0.8% | Global, com o núcleo da Ásia-Pacífico apresentando as maiores taxas de conversão, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Precificação Dinâmica Habilitada por Inteligência Artificial e Manutenção Preditiva | +0.7% | Global, com ganhos iniciais na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fluxos de Receita de Veículo-para-Rede (V2G) Transformam Frotas de Aluguel em Ativos de Rede | +0.5% | Projetos-piloto nacionais na Califórnia, Nova York e Ilhas Baleares; implantação comercial inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação das Viagens de Negócios e Lazer Globais
Em meados de 2025, as viagens de negócios quase retornaram aos níveis pré-pandemia. Em contrapartida, as viagens de lazer não apenas se recuperaram, mas também superaram os patamares anteriores. Esse aumento nas viagens de lazer elevou significativamente as tarifas diárias corporativas acima das tarifas de lazer [1]"Atualização do Mercado de Passageiros Aéreos 2025," Associação Internacional de Transporte Aéreo, iata.org. Os gestores de frota estão agora utilizando previsões baseadas em inteligência artificial, reposicionando veículos com bastante antecedência em relação a grandes eventos. Um importante operador europeu, após integrar o rebalanceamento preditivo, relatou uma melhoria notável na utilização de ativos. A Arábia Saudita, com sua iniciativa Visão 2030, pretende atrair um número substancial de visitantes até o final da década. Essa meta ambiciosa, combinada com uma penetração de aluguel relativamente baixa em comparação com mercados mais desenvolvidos, indica uma forte demanda por vários anos. Embora a recuperação seja desigual, o tráfego doméstico da China se recuperou totalmente, mas as chegadas internacionais permanecem significativamente abaixo dos níveis pré-pandemia.
Incentivos Governamentais Acelerando a Eletrificação de Frotas
A Lei de Redução da Inflação dos EUA concede subsídios significativos a veículos elétricos (VEs) comerciais, resultando em uma redução notável no custo total de propriedade em cinco anos [2]"Lei de Redução da Inflação de 2022," Congresso dos EUA, congress.gov . Sob a Diretiva de Veículos Limpos da Europa, uma parcela substancial das contratações públicas deverá ser de emissão zero nos próximos anos. Esse mandato está pressionando os arrendadores privados a eletrificar suas frotas para manter as concessões aeroportuárias. Na China, uma política de duplo crédito está prestes a proibir efetivamente novos aluguéis de veículos de combustão interna (VCI) nas principais cidades em um futuro próximo. Enquanto isso, a Califórnia está reforçando o argumento pela eletrificação ao oferecer tarifas competitivas de veículo-para-rede (V2G) nos horários de pico [3]"Tarifas de Integração Veículo-Rede," Conselho de Recursos do Ar da Califórnia, arb.ca.gov . Como resultado, os operadores estão cronometrando estrategicamente suas implantações nas áreas com os subsídios mais lucrativos, levando a uma proporção significativamente maior de VEs em relação a VCIs na Califórnia em comparação com as regiões rurais do Centro-Oeste.
Demanda Impulsionada pelo Comércio Eletrônico por Arrendamento Flexível de Caminhões e Vans
Nos últimos anos, um grande arrendador norte-americano registrou um aumento significativo nos contratos de curto prazo para vans, influenciado pelo compromisso da Amazon de implantar um número substancial de vans elétricas até o final da década. Um grande acordo finalizado em meados da década está previsto para fornecer milhares de vans elétricas a transportadoras regionais nos Estados Unidos e no Canadá. Os prazos de arrendamento em cidades menores diminuíram notavelmente ao longo do tempo, refletindo a crescente demanda por flexibilidade. Com regulamentações ambientais mais rígidas previstas para o futuro próximo, o risco de propriedade está se deslocando cada vez mais para os arrendadores.
Aumento da Penetração de Reservas por Dispositivos Móveis/Online
Em 2025, os canais digitais dominaram as reservas, com uma parcela significativa facilitada por aplicativos móveis. Os super-aplicativos na região da Ásia-Pacífico demonstraram taxas de conversão muito mais elevadas em comparação com sites independentes, principalmente devido aos seus itinerários integrados. A retirada sem contato tornou-se uma expectativa padrão; por exemplo, o aplicativo de uma marca global reduziu significativamente os tempos de transação, gerando economias notáveis nos custos de mão de obra. Utilizando algoritmos proprietários, as ofertas de venda adicional são aprimoradas por dados meteorológicos em tempo real, eventos e sinais de navegação, resultando em um aumento substancial ano a ano na receita auxiliar por aluguel. No entanto, as despesas de capital continuam sendo um desafio, pois as assinaturas de telemática e software incorrem em custos consideráveis anualmente por veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos Custos de Aquisição e Financiamento de Veículos | -0.9% | Global, com pressão aguda na América do Norte e Europa devido às elevadas taxas de juros | Curto prazo (≤ 2 anos) |
| Intensificação da Concorrência de Serviços de Transporte por Aplicativo e Compartilhamento de Carros entre Pares | -0.7% | Mercados urbanos da América do Norte e Europa; emergindo nas cidades de nível 1 da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade do Valor Residual de VEs e Incerteza nos Custos de Reparo | -0.6% | América do Norte e Europa, onde a adoção de VEs está concentrada | Médio prazo (2-4 anos) |
| Aumento das Responsabilidades de Cibersegurança e Privacidade de Dados | -0.4% | Global, com foco regulatório na UE (RGPD) e América do Norte (CCPA, leis estaduais) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Aquisição e Financiamento de Veículos
Durante o período de previsão, os preços de frota registraram crescimento significativo, impulsionados pelo aumento das taxas de juros, que atingiram seu pico em meados de 2024. Cada aumento substancial nas taxas de juros adicionou custos anuais de juros notáveis por veículo, exercendo pressão sobre as margens de EBITDA. Os fabricantes de equipamentos originais elevaram os preços de tabela de frota devido à inflação nos custos de materiais de baterias, enquanto os operadores menores, sem a vantagem da alavancagem de volume, foram forçados a pagar os preços integrais. Para gerenciar as despesas de capital, as frotas estenderam seus períodos médios de retenção. No entanto, essa estratégia resultou em maiores despesas de manutenção e maior exposição aos riscos de valor residual.
Volatilidade do Valor Residual de VEs e Incerteza nos Custos de Reparo
Em 2024, os preços de veículos elétricos (VEs) usados registraram uma queda significativa. Essa queda foi impulsionada por avanços tecnológicos rápidos que superaram a demanda por revendas. Como resultado, um operador proeminente enfrentou perdas financeiras substanciais após vender um grande número de unidades. O reparo de VEs tornou-se notavelmente mais caro em comparação com veículos de combustão interna (VCI), principalmente devido à necessidade de mão de obra especializada e à disponibilidade limitada de peças. Além disso, a substituição de uma bateria de VE pode impor um ônus financeiro considerável, especialmente para veículos de posse recente. No front de seguros, os prêmios para VEs são visivelmente mais altos do que para VCIs, refletindo incertezas na avaliação de riscos. Embora os fabricantes de equipamentos originais (FEOs) estejam começando a oferecer garantias de valor residual — como uma garantia de valor mínimo em modelos populares — essas garantias permanecem limitadas em escopo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: A Demanda Comercial se Acelera com a Logística de Última Milha
Os carros de passeio capturaram 75,16% da receita de 2025, enquanto o aluguel e arrendamento de veículos comerciais tem previsão de avançar a um CAGR de 8,43%, superando o crescimento geral do mercado de aluguel e arrendamento de automóveis. Gigantes do comércio eletrônico e transportadoras regionais estão impulsionando o aumento, optando por arrendamentos flexíveis para navegar pelos picos sazonais. Um contrato significativo, finalizado recentemente, implantará milhares de vans elétricas com transportadoras de última milha em toda a América do Norte, destacando a mudança do setor em direção a frotas eletrificadas. Nas cidades rurais de terceiro nível, onde os volumes flutuam, arrendamentos mais curtos — com média de pouco mais de dois anos — estão se tornando a norma. Embora os carros de passeio mantenham uma participação de mercado dominante, estão sentindo a pressão dos serviços entre pares que reduzem as tarifas diárias, especialmente em áreas urbanas densas onde os custos de estacionamento desencorajam a propriedade.
Os veículos de passeio estão colhendo os benefícios de uma retomada das viagens, comandando tarifas diárias premium de clientes corporativos. No entanto, sua dominância de mercado oculta uma vulnerabilidade crescente: centros urbanos como Manhattan e Londres testemunharam uma queda perceptível nos aluguéis de curto prazo nos últimos dois anos, um declínio parcialmente compensado pelo crescimento nos mercados suburbanos e de lazer. No segmento comercial, os clientes estão se voltando para serviços agrupados — manutenção, telemática e treinamento de motoristas — criando barreiras de mudança que os modelos entre pares têm dificuldade em superar. Com regulamentações ambientais mais rígidas complicando a conformidade, muitos estão recorrendo a arrendadores especializados para terceirização.


Por Tipo de Serviço: O Arrendamento Ganha Terreno à Medida que as Corporações Buscam Alívio no Balanço Patrimonial
O aluguel capturou 67,37% dos gastos de 2025, mas o arrendamento se expande a um CAGR de 8,51%, superando o mercado mais amplo de aluguel e arrendamento de automóveis. As empresas gravitam em direção a arrendamentos que transferem a exposição crescente às taxas de juros e o risco residual para os prestadores de serviços. Recentemente, um arrendador europeu recém-fusionado, supervisionando uma grande frota de veículos, revelou que uma parcela significativa de seus contratos apresentava flexibilidade de rescisão antecipada, marcando um aumento notável em comparação com anos anteriores. Enquanto isso, na América do Norte, as consultas para arrendamentos de veículos elétricos (VEs) registraram crescimento substancial, impulsionadas por créditos fiscais que reduziram efetivamente os custos de aquisição.
Os aluguéis continuam a desempenhar um papel fundamental tanto para viajantes de lazer quanto para viajantes de negócios de curto prazo. Essa tendência é reforçada por estratégias de precificação baseadas em inteligência artificial, que aumentaram significativamente a receita por veículo disponível de uma empresa. No entanto, os curtos períodos de retenção desses aluguéis levaram a choques pronunciados de depreciação de VEs. Um testemunho disso é a substancial baixa contábil de um grande operador após a venda de seus sedãs elétricos usados. Em uma nota diferente, os modelos de assinatura estão ganhando força. Um programa-piloto proeminente na Alemanha exemplifica essa tendência, oferecendo aos clientes a flexibilidade de trocar de carro várias vezes por mês por uma taxa fixa, combinando a agilidade dos aluguéis com a previsibilidade do arrendamento.
Por Modo de Reserva: Os Canais Digitais Dominam à Medida que os Super-Aplicativos se Expandem
Os canais online controlaram 63,23% dos negócios de 2025 e estão prontos para ampliar sua liderança a um CAGR de 8,45%, superando o mercado geral de aluguel e arrendamento de automóveis. Os super-aplicativos na região da Ásia-Pacífico estão alcançando taxas de conversão impressionantes ao integrar perfeitamente as reservas de carros em itinerários abrangentes de porta a porta. Reconhecendo o valor dos usuários de aplicativos, um operador global líder fez um investimento significativo em recursos de fidelidade centrados em dispositivos móveis, tendo descoberto que esses usuários apresentam custos de aquisição notavelmente reduzidos e maior valor ao longo da vida.
Apesar do avanço digital, as reservas offline mantêm sua relevância, especialmente em regiões onde a adoção digital ainda está em desenvolvimento ou onde as regulamentações exigem validações presenciais. Recentemente, viajantes mais velhos constituíram uma parcela substancial das reservas offline. Os balcões de aeroporto tornaram-se um suporte crucial, intervindo quando as reservas digitais falham ou quando upgrades são solicitados. No entanto, a pressão por atualizações de capital permanece implacável: frotas menores estão sentindo a tensão dos gastos consistentes em telemática e tecnologias sem contato.
Por Usuário Final: A Demanda Corporativa Aumenta sob os Mandatos de Eletrificação
Os indivíduos responderam por 57,75% da receita de 2025, mas os clientes corporativos crescerão mais rapidamente, com um CAGR de 8,54% até 2031. A Diretiva de Relatórios de Sustentabilidade Corporativa da Europa exige que grandes empresas divulguem suas emissões de Escopo 3 relacionadas a viagens, incentivando-as a adotar soluções eletrificadas de aluguel e leasing. Em 2024, a maioria dos novos contratos europeus especificou flexibilidade de troca de veículos para gerenciar a incerteza macroeconômica.
Os serviços entre pares atraem segmentos de lazer sensíveis ao preço, enquanto as empresas priorizam a segurança de dados e a conformidade regulatória. Os operadores que possuem certificação ISO 27001 agora vencem licitações de frota com prêmios mínimos, uma vantagem clara à medida que a telemática se prolifera. As seguradoras cibernéticas reforçam essa diferença ao aumentar os prêmios para provedores não certificados.
Por Tipo de Propulsão: VEs Crescem Mais Rapidamente Apesar do Risco de Depreciação
O tamanho do mercado de aluguel e arrendamento de automóveis vinculado a veículos de combustão interna permaneceu dominante em 2025 com 81,26% de participação; no entanto, os veículos elétricos representam o segmento de crescimento mais rápido, projetado para escalar a um CAGR de 8,56%. Os créditos fiscais dos EUA, as diretivas da UE e o esquema de duplo crédito da China sustentam a adoção.
No entanto, a queda nos preços de VEs usados em 2024 — e as contas de reparo que podem chegar a até metade das equivalentes para VCIs mais caros — expõe as frotas a choques de depreciação. As garantias de valor residual dos FEOs e o monitoramento da saúde da bateria oferecem alívio parcial, enquanto os projetos-piloto de V2G demonstram potencial para gerar USD 800 por veículo anualmente e reduzir as contas de carregamento em um quinto.
Análise Geográfica
A América do Norte produziu 32,37% da receita de 2025 e acompanha o CAGR geral, pois a maturidade do mercado limita o potencial de crescimento. A Lei de Redução da Inflação acelera a adoção de VEs, e as tarifas de V2G da Califórnia recompensam o carregamento bidirecional. A penetração entre pares atingiu um mínimo das reservas de lazer, levando os operadores tradicionais a lançar contraplataformas. O incidente de ransomware de 2024 que paralisou 15.000 sites impulsionou uma onda de certificações ISO 27001, à medida que os compradores corporativos reforçam os requisitos de cibersegurança.
A Ásia-Pacífico é a região de crescimento mais rápido, avançando a um CAGR de 8,47%. As regras de duplo crédito da China proibirão novos aluguéis de VCIs nas principais cidades após 2027, enquanto o arrendamento corporativo na Índia cresce apesar das lacunas na infraestrutura de carregamento. Super-aplicativos como Grab e WeChat triplicam as taxas de conversão de reservas. No entanto, a fragmentação regulatória — como o GST diferenciado da Índia — complica a alocação de frotas transfronteiriças. A Europa apresenta expansão constante impulsionada pelos mandatos de eletrificação. Os esquemas de assinatura proliferam na Alemanha e no Reino Unido, onde os clientes podem trocar de carro três vezes por mês. A volatilidade sazonal no Sul da Europa eleva os custos de frota ociosa em até dois quintos fora de temporada, estimulando a adoção de precificação dinâmica vinculada a calendários de eventos locais. Um projeto de V2G com 200 veículos nas Ilhas Baleares da Espanha estabilizou a rede durante os picos turísticos.
A América do Sul permanece concentrada, com um operador brasileiro detendo a maior parte da participação regional. O arrendamento com proteção cambial protege os clientes corporativos da volatilidade do real e do peso. As elevadas taxas de juros — a taxa Selic do Brasil em níveis elevados em meados de 2025 — restringem o financiamento de frotas, embora o comércio eletrônico impulsione o arrendamento de vans. O Oriente Médio e a África recebem suporte estrutural do plano da Arábia Saudita de atrair 100 milhões de visitantes até 2030. A duração média do aluguel é de 12 dias, o triplo da média global. Os Emirados Árabes Unidos capitalizam o turismo de alto padrão, expandindo os catálogos de veículos de luxo e elétricos, enquanto a África do Sul lida com prêmios de seguro relacionados à criminalidade. A Turquia está emergindo como um hub regional, combinando turismo e aluguéis transfronteiriços.

Panorama regulatório
A regulamentação está moldando cada vez mais a composição das frotas, o tratamento de dados e as estruturas de financiamento no setor global de aluguel e leasing. Na América do Norte, incentivos à eletrificação, como o US Inflation Reduction Act, apoiam a adoção de veículos elétricos comerciais, enquanto as tarifas de integração veículo-rede da Califórnia reforçam o caso comercial para carregamento bidirecional e carregamento gerenciado de frotas. Na Europa, regimes de aquisição e divulgação de emissões, incluindo a Clean Vehicles Directive e a Corporate Sustainability Reporting Directive, impulsionam as frotas corporativas e vinculadas a aeroportos em direção a opções de zero emissão. Na China, a trajetória da política de duplo crédito inclui restrições mais rígidas para novos aluguéis de veículos com motor de combustão interna nas principais cidades após 2027.
A conformidade nos mercados de capitais e na proteção ao consumidor também afeta o financiamento e a contratação de frotas. Nos Estados Unidos, as securitizações de frotas garantidas por ativos são estruturadas para atender aos requisitos de retenção de risco, ilustrado pela Avis Budget Rental Car Funding (AESOP) LLC ao emitir 650 milhões de dólares americanos em títulos garantidos por ativos em junho de 2026. Obrigações mais rigorosas de privacidade de dados e cibersegurança, incluindo o GDPR na UE e regras de privacidade estaduais como o CCPA nos Estados Unidos, estão elevando as expectativas para operações ricas em telemática, o que reforça o papel de controles de segurança alinhados à ISO 27001 na conquista de licitações corporativas e na manutenção de contas de aeroportos e empresas.
Análise da cadeia de valor
A cadeia de valor de aluguel e leasing de automóveis abrange o fornecimento de veículos e tecnologia, financiamento de frotas, operações e remarketing, seguidos pela distribuição por canais online e offline para contas de viagens corporativas e logística. No início da cadeia, os operadores obtêm veículos de fabricantes de equipamentos originais (OEMs) e concessionárias, adicionam telemática, acesso a carregamento para frotas de veículos elétricos e capacidades de software, como precificação dinâmica e manutenção preditiva, e então financiam as frotas usando linhas de crédito bancárias e veículos de securitização, apoiados por cobertura de seguro para veículos e responsabilidade civil. O trabalho no meio da cadeia se concentra em operações de depósitos e aeroportos, preparação de veículos, redes de manutenção e reparo, gestão de danos e fluxos de conformidade para verificação de motoristas e governança de dados.
No final da cadeia, as vendas e a distribuição passam cada vez mais por aplicativos, parceiros de super-aplicativos e integrações de plataformas, enquanto contratos corporativos para mobilidade empresarial, governo e logística de última milha impulsionam o leasing de múltiplos veículos com serviços agregados. A cadeia também depende de setores complementares, particularmente intermediação monetária, seguros não vida e serviços de TI, pois a economia das frotas permanece sensível às taxas de juros, valores residuais e custos de software e conectividade. Parcerias recentes que vão além do aluguel tradicional, como a Hertz (via Oro Mobility) fornecendo operações de frota de ponta a ponta para programas da Uber anunciadas em abril de 2026, ressaltam o valor crescente da orquestração de mobilidade por terceiros, juntamente com a gestão de carregamento e depósitos.
Cenário Competitivo
Enterprise, Hertz, Avis, Sixt e Europcar, os cinco principais fornecedores, respondem coletivamente por uma parcela significativa da receita global, indicando um mercado moderadamente concentrado. Enquanto os operadores tradicionais se concentram na eletrificação de frotas e na gestão de rendimento baseada em inteligência artificial para proteger suas margens, os disruptores entre pares conquistaram uma parcela notável das reservas de lazer nos Estados Unidos, aproveitando a liderança de preços e a disponibilidade hiperlocal. A tecnologia está se tornando um diferenciador crucial; as frotas com acreditação ISO 27001 estão garantindo contratos corporativos com prêmios mínimos, uma tendência impulsionada pelo escrutínio intensificado sobre cibersegurança.
As alianças com fabricantes de equipamentos originais estão se tornando cada vez mais estratégicas. Por exemplo, um proeminente FEO alemão está agora oferecendo uma garantia substancial sobre o valor residual de seus veículos crossover arrendados a frotas comerciais, transferindo efetivamente o risco de depreciação. Enquanto isso, os especialistas em veículos comerciais estão capitalizando as oportunidades emergentes: um arrendador norte-americano registrou um aumento significativo nos contratos de curto prazo para vans, e um grande acordo plurianual está previsto para fornecer um grande número de vans elétricas a transportadoras regionais.
Há uma aceleração perceptível na convergência de plataformas. Por exemplo, um programa-piloto na Flórida de um operador estabelecido permite que proprietários privados listem seus veículos, ecoando a economia dos disruptores. Além disso, outro operador fez parceria com um líder em direção autônoma, lançando aluguéis de veículos autônomos em Phoenix e São Francisco, visando utilização ininterrupta e redução de despesas com mão de obra. Na Ásia-Pacífico, a consolidação é evidente à medida que uma empresa chinesa líder expande sua frota de novos veículos de energia, enquanto uma contraparte indiana está navegando por desafios de liquidez e considerando parcerias estratégicas.
Líderes do Setor de Aluguel e Leasing de Automóveis
Enterprise Holdings
The Hertz Corporation
BlueLine Rental
LeasePlan
Avis Budget Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um importante espaço em branco está surgindo em torno das operações de frota como um serviço gerenciado para mobilidade autônoma e liderada por plataformas, onde os players estabelecidos podem monetizar capacidades em manutenção, logística de carregamento e execução de depósitos além dos aluguéis diários. Essa direção é apoiada por passos concretos, incluindo o lançamento da Oro Mobility pela Hertz e sua parceria com a Uber em abril de 2026 para gerenciar ativos e operações de frotas em San Francisco, Los Angeles e no norte de Nova Jersey para programas de robotáxis autônomos e liderados por motoristas. A Avis Budget Group também anunciou uma parceria de vários anos com a Waymo em julho de 2025 para apoiar as operações de frota de um serviço autônomo de transporte por aplicativo em Dallas, com lançamento público previsto para 2026, o que indica demanda por gestão de frota escalável, processos de preparação e disciplina de disponibilidade.
Outra oportunidade está na expansão de propostas de assinatura e leasing em mercados e segmentos pouco penetrados, onde os clientes desejam flexibilidade sem risco de propriedade, particularmente à medida que mandatos de eletrificação e divulgações de viagens do Escopo 3 remodelam as aquisições corporativas. Na Índia, a Nissan Motor India e a Avis India anunciaram uma parceria em abril de 2026 para oferecer opções de leasing e assinatura para modelos incluindo o Nissan Magnite e o GRAVITE, indicando espaço para colaboração entre fabricantes e locadoras para ampliar o acesso a veículos com pacotes de manutenção e serviço. Em todas as regiões, ofertas empacotadas que combinam veículo, manutenção, telemática e acesso a carregamento para frotas de veículos elétricos podem elevar as barreiras de troca, além de ajudar os operadores a gerenciar a volatilidade do valor residual dos veículos elétricos e a maior incerteza nos custos de reparo, junto com a pressão regulatória sobre emissões e segurança de dados.
Desenvolvimentos recentes do setor
- Maio de 2026: A Avis Budget Group precificou uma oferta privada de 300 milhões de dólares americanos em montante principal agregado de notas seniores de 8,000% com vencimento em 2031 para resgatar dívidas existentes. O refinanciamento apoia a liquidez e ajuda a financiar a expansão da capacidade da frota e a execução contínua da estratégia.
- Maio de 2026: A Enterprise Holdings recebeu múltiplos contratos para fornecer serviços de aluguel de veículos em mais de 50 bases e instalações militares dos EUA, nos Estados Unidos e na Alemanha. Esses contratos governamentais ampliam a receita institucional da Enterprise e diversificam a carga de trabalho entre frotas de defesa e civis.
- Abril de 2026: A Hertz Global Holdings lançou a empresa operacional afiliada Oro Mobility para fornecer soluções de gestão de frota de ponta a ponta e firmou parceria com a Uber para apoiar operações de frota de robotáxis autônomos e liderados por motoristas. A iniciativa expande a Hertz para os ecossistemas de mobilidade autônoma e como serviço, visando maior utilização e novos modelos de receita.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é definido como a receita gerada pelo fornecimento de veículos de passageiros e comerciais em regime de aluguel ou leasing para usuários individuais e corporativos, por meio de canais de reserva online e offline, em nível global.
Exclusões de escopo: vendas a varejo de veículos, financiamentos ou empréstimos puros sem contrato de aluguel ou leasing, e tarifas de transporte por aplicativo para consumidores estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais
- Por Tipo de Serviço
- Aluguel
- Arrendamento
- Por Modo de Reserva
- Online
- Offline
- Por Usuário Final
- Individual
- Corporativo
- Por Tipo de Propulsão
- Motor de Combustão Interna (MCI)
- Veículos Elétricos (VEs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir o conjunto inicial de demanda por região. Baseamo-nos em indicadores públicos de transporte e mobilidade, proxies de demanda de viagens e sinais de frota de veículos, que são então traduzidos em premissas de dias de aluguel e veículos ativos em leasing (parque de leasing).
As principais referências incluíram fontes como a Associação Internacional de Transporte Aéreo (tráfego de passageiros aéreos), a Agência Internacional de Energia (indicadores de frota de veículos e eletrificação), o Banco Mundial e o FMI (contexto macroeconômico e cambial), a OCDE e ministérios nacionais de transporte (estatísticas de mobilidade e veículos), e estatísticas de comércio no estilo da UN Comtrade para fluxos de veículos quando pertinente. Também revisamos relatórios anuais de empresas, apresentações para investidores e imprensa de negócios de renome para comentários sobre preços, tendências de utilização e restrições de aquisição de frota. Além disso, assinaturas pagas de dados financeiros de empresas e inteligência de notícias, dados de comércio em nível de remessa e bases de dados de patentes foram utilizados seletivamente para verificar sinais direcionais. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a divisão entre aluguel e leasing, a utilização típica e o tempo de inatividade, e como os preços variam entre estações e regiões. Conversamos com operadores, gestores de frota, parceiros de canal e grandes usuários corporativos na APAC, EMEA e nas Américas, para que as premissas da pesquisa documental pudessem ser corrigidas onde os padrões de uso local diferiam.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 43% | EMEA: 37% |
| Players menores: 19% | Gerentes: 44% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma construção de cima para baixo, em que indicadores de atividade de viagens e de parque de veículos são utilizados para reconstruir um conjunto realista de dias de aluguel e veículos ativos em leasing por região, que são então valorados com base em premissas de tarifas diárias e mensais combinadas. Uma vez construído o modelo, os totais são corroborados com aproximações seletivas de baixo para cima, como a amostragem de receitas de operadores por região, a verificação de taxas de utilização e o teste do preço médio multiplicado pelo volume para as principais categorias de veículos.
Os insumos relevantes neste mercado incluíram a intensidade de viagens em aeroportos e fora deles, o tamanho da frota e os ciclos de substituição, os padrões de utilização e tempo de inatividade, a duração média dos contratos de aluguel e leasing, e o ritmo de adoção de veículos elétricos, que altera os custos de aquisição e as expectativas de valor residual. As previsões foram produzidas por meio de análise de cenários, em que variáveis macroeconômicas, trajetórias de recuperação de viagens e perspectivas de custos de frota foram submetidas a testes de estresse e, em seguida, alinhadas às faixas de consenso identificadas nas entrevistas. Onde a divulgação de receitas é limitada, as lacunas foram tratadas com o uso de proxies em nível regional (por exemplo, parque de veículos e indicadores de viagens) e com a aplicação de faixas conservadoras de utilização e preços antes da reconciliação final.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de um ciclo prático de triangulação. Os resultados do modelo são verificados em relação a sinais independentes, como tendências de receita reportadas, comentários sobre aquisição de frota, volumes de viagens e indicadores amplos de utilização, e as maiores variações são revisadas para identificar a premissa específica que as causou.
Antes da aprovação final, o modelo é revisado em múltiplas etapas, incluindo verificações cruzadas entre regiões e tipos de serviço, para que os totais não se afastem da demanda observável. Se ocorrer um choque significativo (por exemplo, movimentos bruscos nas taxas de juros, grandes restrições de oferta de frota ou mudanças regulatórias na eletrificação), entramos novamente em contato com respondentes selecionados e atualizamos as premissas-chave. Os relatórios são atualizados anualmente, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Aluguel e Leasing de Automóveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para aluguel e leasing de automóveis nem sempre coincidem, pois as empresas frequentemente contabilizam diferentes fluxos de receita, escolhem diferentes anos-base e utilizam diferentes abordagens para incorporar preços e utilização ao longo do ciclo. O momento da conversão cambial e a forma como as reservas intermediadas online são tratadas também podem ampliar a diferença.
A tabela de referência mostra uma faixa notável, e no modelo da Mordor Intelligence o valor de mercado está vinculado à receita dos operadores proveniente de serviços de aluguel e leasing de veículos de passageiros e comerciais, em vez de contabilizar o leasing mais amplo de equipamentos automotivos ou volumes não relacionados exclusivamente a financiamentos. As diferenças também decorrem da forma como as tarifas diárias são calculadas em média entre a demanda em aeroportos e fora deles, de como os custos de frota de veículos elétricos são refletidos nos preços e de se a previsão assume uma normalização constante da utilização versus um cenário de recuperação mais rápida.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 171,26 bilhões de USD (2026) | |
| Publicação Setorial A | 457,10 bilhões de USD (2024) | Utiliza uma definição mais ampla de aluguel e leasing de equipamentos automotivos, que pode incluir categorias de equipamentos além de automóveis e pode combinar receitas de aluguel, leasing e serviços adjacentes, o que infla os totais em comparação com uma visão de receita de serviços de veículos. |
| Associação do Setor B | 500,00 bilhões de USD (2024) | Reporta volumes europeus de novos contratos de leasing e pode refletir o fluxo de valor contratual em vez da receita do operador reconhecida, e também abrange categorias de leasing não automotivo no total geral, o que dificulta a comparação global direta. |
Em conjunto, as comparações sugerem que as escolhas de escopo e reconhecimento de receita explicam a maior parte das diferenças, mais do que simples divergências matemáticas. Ao manter o modelo ancorado em variáveis claras de demanda e preços que podem ser verificadas por região, o número final permanece rastreável e reproduzível mesmo quando a cobertura de dados varia entre países.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho da receita global de aluguel e arrendamento de automóveis até 2031?
A receita está projetada para atingir USD 278,01 bilhões até 2031, expandindo-se a um CAGR de 8,41% durante o período de previsão (2026-2031).
Qual região está projetada para crescer mais rapidamente até 2031?
A Ásia-Pacífico lidera com um CAGR esperado de 8,47%, impulsionada pelos mandatos de eletrificação e pela integração de super-aplicativos.
Por que as corporações estão migrando do aluguel para o arrendamento de veículos?
O arrendamento transfere o risco de valor residual e de taxa de juros para o arrendador, oferece condições flexíveis de troca e desbloqueia incentivos fiscais para frotas elétricas.
O que está impulsionando a demanda por arrendamento de veículos comerciais?
A logística do comércio eletrônico requer capacidade de vans de curta duração, e os novos padrões Euro 7 tornam a propriedade mais arriscada, de modo que os operadores preferem arrendamentos flexíveis.
Como os operadores estão mitigando o risco de depreciação de veículos elétricos?
As estratégias incluem garantias de valor residual dos FEOs, monitoramento da saúde da bateria, períodos de retenção mais longos e monetização de VEs ociosos por meio de programas de veículo-para-rede.
Página atualizada pela última vez em:



