
Tamanho e Participação do Mercado de Encapsulamento de Células Vivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 244.64 Milhões de dólares |
| Tamanho do Mercado (2031) | 292.48 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.64 % |
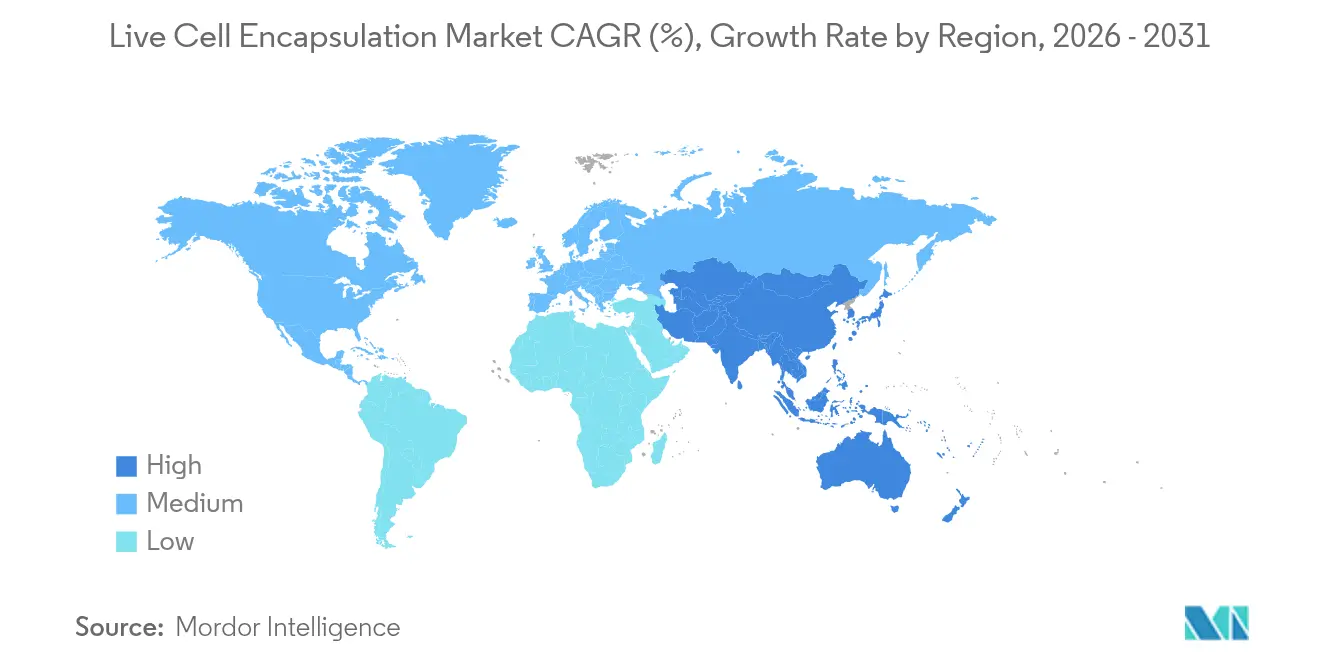
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
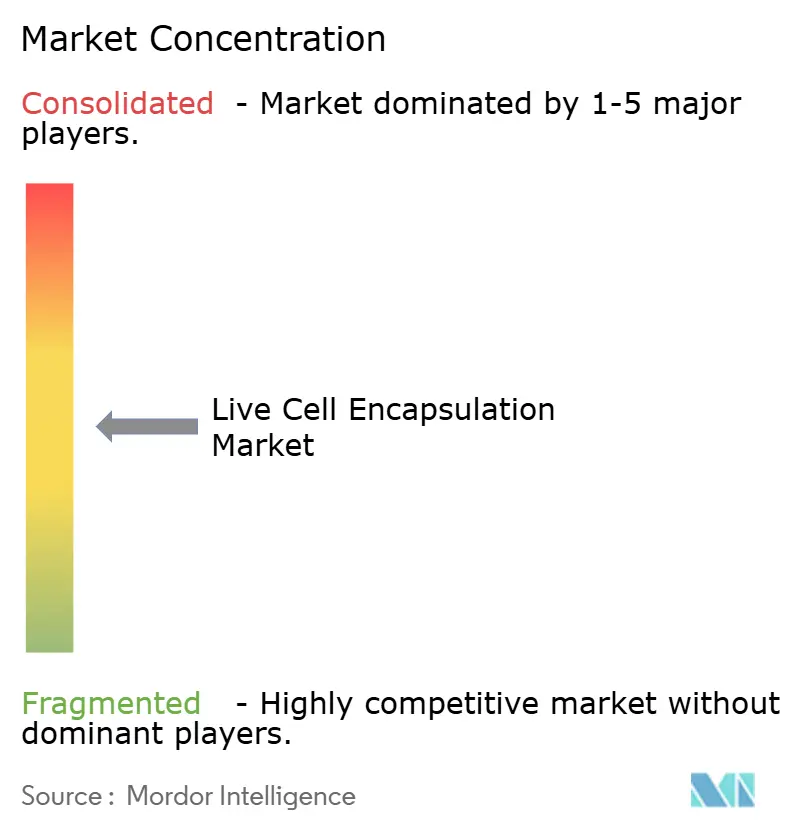
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Encapsulamento de Células Vivas por Mordor Intelligence
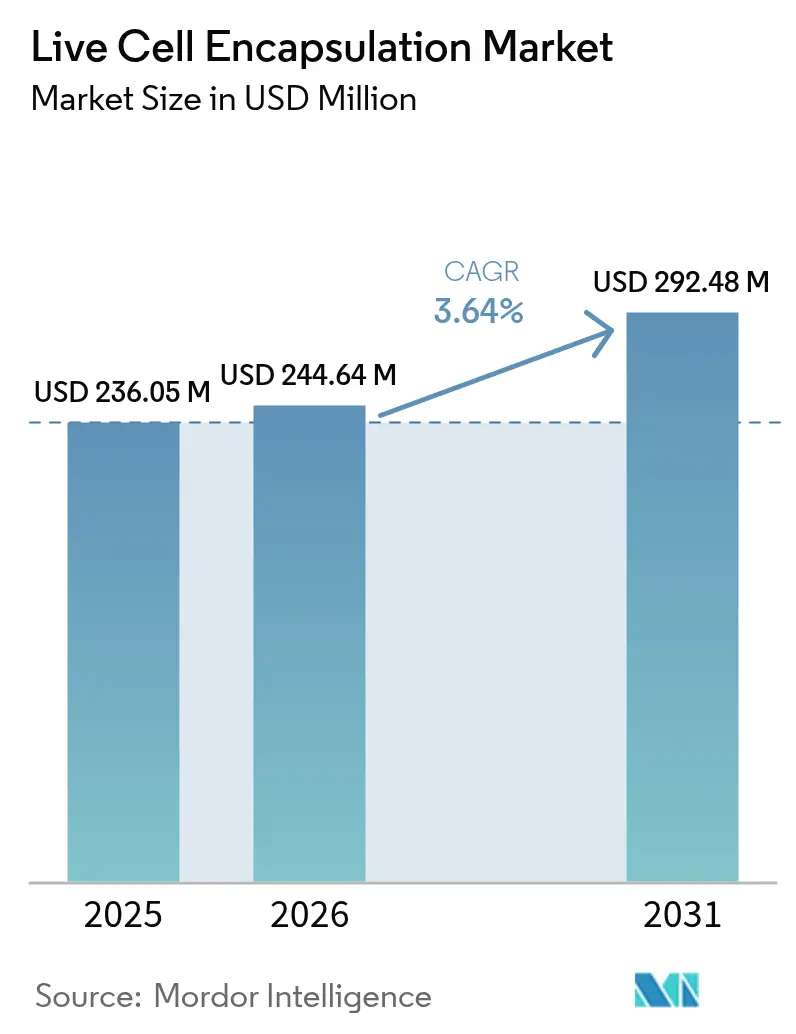
O tamanho do mercado de encapsulamento de células vivas deve crescer de USD 236,05 milhões em 2025 para USD 244,64 milhões em 2026 e está previsto para atingir USD 292,48 milhões até 2031, a um CAGR de 3,64% no período 2026-2031. Essa expansão constante demonstra a migração do setor de experimentos laboratoriais para produtos comerciais regulamentados, impulsionada por aprovações marcantes como a do NT-501 da Encelto para telangiectasia macular em 2024 e o progresso contínuo do VX-880 para diabetes Tipo 1 em ensaios clínicos de Fase III. O impulso também decorre da demanda dos consumidores por alimentos funcionais com alegações de saúde comprovadas, aliada à aceitação regulatória de probióticos encapsulados no Japão, na União Europeia e na América do Norte. O investimento do setor biofarmacêutico em linhas de produção microfluidicas automatizadas reduz os custos por dose em 30–40%, permitindo que as empresas superem as fases piloto e atendam populações de pacientes maiores. Enquanto isso, o capital de risco e o financiamento estratégico continuam a fluir para startups que refinam biomateriais, melhoram a uniformidade das cápsulas ou integram sensores de controle de qualidade em tempo real. Todos esses fatores reforçam a confiança dos investidores e sinalizam que o mercado de encapsulamento de células vivas está no caminho certo para ocupar um nicho estável tanto nos setores terapêutico quanto nutricional.
As principais oportunidades giram em torno da prevalência de doenças crônicas, da expansão das indicações clínicas e de avanços em polímeros sustentáveis. Os Estados Unidos, o Canadá, a Alemanha e o Japão se beneficiam de marcos regulatórios estabelecidos que encurtam os prazos de aprovação para produtos de terapia avançada, enquanto a China e a Coreia do Sul aproveitam a fabricação com custo eficiente e incentivos fiscais para acelerar o fluxo de ensaios clínicos. As barreiras de mercado persistem na forma de oferta limitada de matérias-primas de grau GMP e altos custos fixos na fabricação estéril, mas o boom de terceirização está gradualmente aliviando essas restrições. Plataformas de encapsulamento automatizadas equipadas com monitoramento óptico em linha agora atingem eficiências de captura de célula única superiores a 79%, resultando em saídas terapêuticas mais previsíveis e menores taxas de falha de lote. Ao mesmo tempo, multinacionais de alimentos e bebidas estão expandindo suas linhas de produtos premium incorporando probióticos encapsulados que permanecem viáveis após a pasteurização, estabelecendo uma nova fonte de demanda recorrente para o mercado de encapsulamento de células vivas.
Principais Conclusões do Relatório
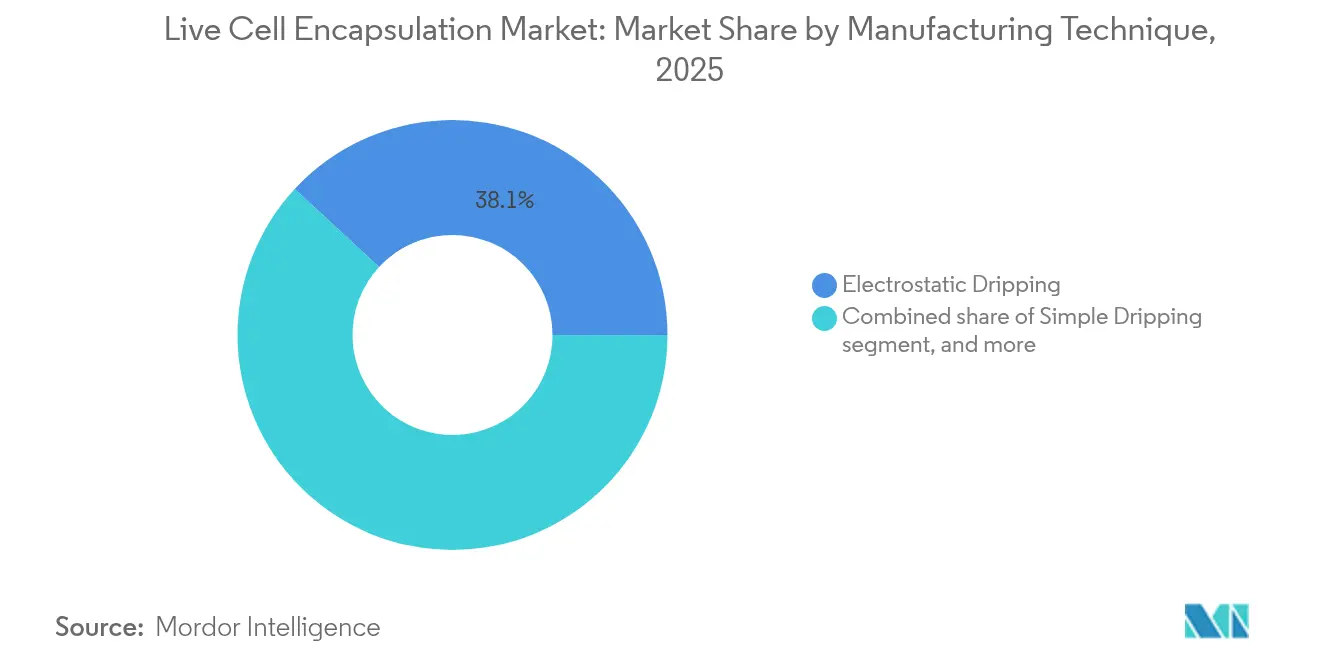
- Por técnica de fabricação, o gotejamento eletrostático deteve 38,12% da participação de receita em 2025, enquanto a atomização por disco rotativo está prevista para avançar a um CAGR de 5,12% até 2031.
- Por tipo de polímero, o alginato controlou 42,05% da participação do mercado de encapsulamento de células vivas em 2025; o sulfato de celulose está a caminho de crescer a um CAGR de 6,39% até 2031.
- Por aplicação, a entrega de fármacos representou 45,88% do tamanho do mercado de encapsulamento de células vivas em 2025, enquanto probióticos e alimentos funcionais estão projetados para registrar um CAGR de 6,42% até 2031.
- Por fonte celular, as células alogênicas responderam por 38,21% da participação de mercado em 2025, mas os programas xenogênicos estão crescendo mais rapidamente, com um CAGR de 5,78% até 2031.
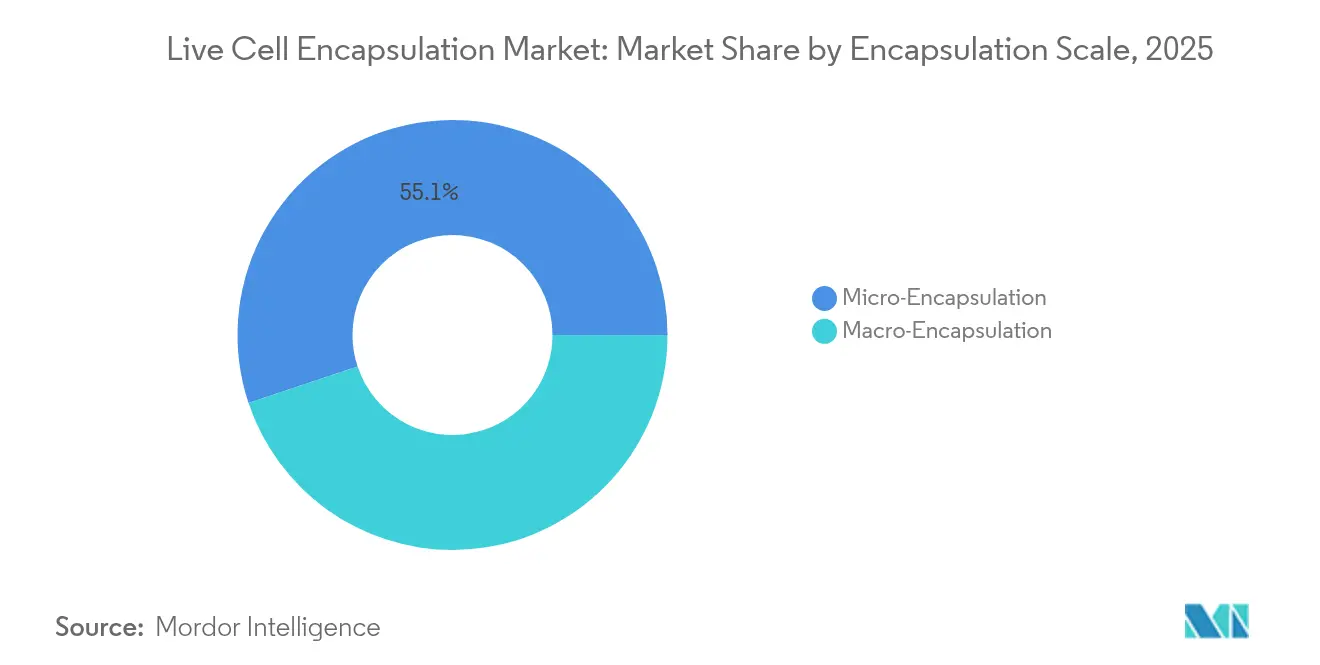
- Por escala de encapsulamento, o microencapsulamento respondeu por 55,12% da participação de mercado em 2025, mas o macroencapsulamento está crescendo mais rapidamente, com um CAGR de 5,06% até 2031.
- Empresas de biopharma e biotech juntas impulsionaram 42,95% da demanda de usuários finais em 2025, embora as CROs e CMOs detenham a perspectiva de crescimento mais elevada, com um CAGR de 6,11%, impulsionado pelas tendências de terceirização.
- Por geografia, a América do Norte dominou a receita com 43,12% em 2025; a Ásia-Pacífico é a região de expansão mais rápida, exibindo um CAGR de 4,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Encapsulamento de Células Vivas
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos investimentos público-privados em pesquisa biotecnológica | +1.2% | América do Norte, Europa, com expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescente carga de doenças crônicas e degenerativas | +0.8% | Global, intensificado em economias envelhecidas | Longo prazo (≥ 4 anos) |
| Avanços em biomateriais e tecnologias de encapsulamento | +0.7% | América do Norte, Europa, com expansão na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Vias regulatórias favoráveis para terapias avançadas baseadas em células | +0.6% | América do Norte, Europa, emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incorporação de probióticos encapsulados em alimentos e bebidas funcionais | +0.4% | Global, liderado pelos mercados consumidores da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de células encapsuladas com dispositivos de entrega implantáveis ou vestíveis | +0.3% | América do Norte, Europa, fase de adoção inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Investimentos Público-Privados em Pesquisa Biotecnológica
O capital de risco e estratégico continua a fluir para plataformas baseadas em células. A Formation Bio captou USD 372 milhões em uma rodada Série D em 2024, e a Vertex firmou uma licença com a TreeFrog Therapeutics com potencial de USD 215 milhões em marcos[1]Assessoria de Imprensa da Formation Bio, "Formation Bio Capta USD 372 Milhões em Série D," formationbio.com. Esse influxo de recursos ajuda as empresas a transitarem da prova de conceito para a execução clínica, exemplificado por 15 novos programas de terapia com células encapsuladas que entraram na Fase I em 2024. As designações aceleradas da FDA reduzem os ciclos de desenvolvimento de 8–10 anos para aproximadamente 5–7 anos, diminuindo o risco e atraindo mais capital. As bolsas do programa Horizonte Europa complementam o capital privado, enquanto os países da Ásia-Pacífico atraem ainda mais com isenções fiscais e espaço laboratorial subsidiado. Em conjunto, essas iniciativas ampliam o mercado de encapsulamento de células vivas ao alimentar os pipelines de P&D e expandir as capacidades de fabricação em múltiplos continentes.
Crescente Carga de Doenças Crônicas e Degenerativas
Mais de 1,1 milhão de americanos vivem com diabetes Tipo 1, criando uma forte justificativa para soluções de substituição de células beta que utilizam cápsulas com proteção imunológica[2]Equipe Editorial da Frontiers, "Avanços no Pâncreas Bioartificial," frontiersin.org. A degeneração macular relacionada à idade já afeta 196 milhões de pessoas em todo o mundo, ressaltando a necessidade não atendida que o NT-501 agora aborda. Os gastos com cuidados crônicos excedem USD 3,8 trilhões anualmente em nações de alta renda, de modo que os sistemas de saúde avaliam cada vez mais as terapias celulares que podem oferecer dosagem única ou infrequente em substituição a regimes vitalícios. O envelhecimento demográfico e as mudanças no estilo de vida amplificam essas pressões, expandindo as populações-alvo para produtos de células encapsuladas voltados a indicações endócrinas, oftálmicas e neurodegenerativas. À medida que a prevalência de doenças aumenta, também cresce a disposição dos pagadores em reembolsar terapias que prometem resultados duráveis ou curativos, ampliando assim o horizonte de receita para o mercado de encapsulamento de células vivas.
Avanços em Biomateriais e Tecnologias de Encapsulamento
A microfluídica de gotículas agora oferece taxas de encapsulamento de célula única acima de 79%, melhorando a homogeneidade da dose e reduzindo o desperdício[3]Mujtaba N. et al., "Encapsulamento de Célula Única via Microfluídica de Gotículas," nature.com. Fibras ópticas integradas medem oxigênio e pH em tempo real, prevenindo falhas de lote no início do processo. Misturas de alginato modificado e nanocristais de celulose aumentam a resistência mecânica, prolongando a persistência terapêutica de semanas para meses, enquanto o FibGel da UPM Biomedicals oferece uma opção de hidrogel de nanocelulose injetável. A automação da fabricação reduz o custo por dose em até 40%, viabilizando instalações de escalonamento que podem processar milhões de cápsulas por hora. Essas melhorias combinadas transformam o que antes era um procedimento artesanal de bancada em uma plataforma de nível industrial, ampliando a base de clientes para o mercado de encapsulamento de células vivas nos domínios médico e nutricional.
Vias Regulatórias Favoráveis para Terapias Avançadas Baseadas em Células
A aprovação pela FDA do CASGEVY, a primeira terapia editada por CRISPR, estabelece precedentes para produtos biológicos altamente complexos. Os esforços de harmonização entre a FDA, a EMA e a MHRA agora reduzem requisitos clínicos redundantes, enquanto a Lei de Produtos Farmacêuticos e Dispositivos Médicos do Japão permite a aprovação condicional de produtos regenerativos dentro de 2–3 anos após os dados pivotais. As designações de Avanço Terapêutico e RMAT atraem financiamento de risco ao encurtar o tempo de chegada ao mercado, e orientações claras sobre rastreabilidade de matérias-primas facilitam a qualificação de fornecedores. À medida que as normas amadurecem, a conformidade regulatória deixa de ser um fator dissuasivo e passa a ser um diferencial competitivo para empresas com sistemas de qualidade robustos, reforçando o crescimento no mercado de encapsulamento de células vivas.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade limitada de biomateriais de grau farmacêutico | –0.5% | Global, aguda em mercados emergentes | Curto prazo (≤ 2 anos) |
| Altos custos de desenvolvimento e fabricação | –0.4% | Global, pronunciado em regiões sensíveis a custos | Médio prazo (2–4 anos) |
| Requisitos rigorosos de conformidade regulatória e de qualidade | –0.3% | Global, mais rigoroso na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Concorrência de alternativas de terapia celular editadas geneticamente e alogênicas | –0.2% | Global, mais elevado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Biomateriais de Grau Farmacêutico
Apenas cerca de uma dúzia de fornecedores em todo o mundo atende aos padrões da FDA e da EMA para alginato ou quitosana de grau encapsulamento, resultando em prazos de entrega de 6–8 semanas e prêmios de preço de 15–20%. As interrupções no fornecimento podem repercutir em todo o mercado de encapsulamento de células vivas porque as matérias-primas respondem por 25–30% do custo dos produtos acabados. A concentração geográfica na Ásia-Pacífico acrescenta exposição a fretes e câmbio. Para mitigar o risco, muitos desenvolvedores estão adotando estratégias de dupla fonte ou investindo em linhas de purificação internas, mas a nova capacidade não entrará em operação rapidamente. Até lá, a escassez de matérias-primas permanece um obstáculo de curto prazo à expansão.
Altos Custos de Desenvolvimento e Fabricação
Levar um produto de células encapsuladas do conceito ao mercado ainda custa entre USD 50–80 milhões, com construções de instalações GMP acima de USD 20 milhões e sistemas eletrostáticos especializados com preços superiores a USD 500.000 por linha. Os ensaios de controle de qualidade consomem até 20% do custo dos produtos, e técnicos especializados recebem prêmios salariais de 25–30%. As empresas compensam essas despesas terceirizando para CDMOs, adotando automação de circuito fechado e escalando horizontalmente em vez de verticalmente. Mesmo assim, a intensidade de capital retarda a entrada no mercado para players menores e modera o CAGR geral no mercado de encapsulamento de células vivas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Técnica de Fabricação: Dominância Eletrostática Enfrenta Desafio da Automação
O mercado de encapsulamento de células vivas continua a depender do gotejamento eletrostático, que capturou 38,12% da receita em 2025 graças à formação precisa de gotículas e à longa familiaridade regulatória. As execuções GMP demonstram faixas estreitas de diâmetro de cápsula que satisfazem as especificações de uniformidade de dose para implantes oculares e endócrinos. No entanto, o rendimento por bocal permanece moderado, obrigando os fabricantes a implantar arranjos de múltiplos bocais ou hibridizar com alimentadores de disco rotativo para aumentar o volume. Os desembolsos de capital por unidade eletrostática de grau GMP ultrapassam USD 500.000, e cada unidade ainda necessita de isoladores com filtros HEPA e trocas automatizadas de meio para manter a esterilidade.
A atomização por disco rotativo, avançando a um CAGR de 5,12%, oferece rendimento três a cinco vezes maior, uma vantagem para linhas de probióticos e alimentos funcionais de alto volume. As forças centrífugas uniformes produzem diâmetros de cápsula abaixo de 200 µm, mantendo viabilidade ≥ 90%. Os produtores integram imagens em linha para verificar o tamanho das gotículas em tempo real, permitindo ações corretivas rápidas e menores taxas de refugo. O gotejamento simples persiste em ambientes acadêmicos porque os custos de equipamento são baixos, embora sua adoção na fabricação clínica permaneça limitada. Enquanto isso, os métodos de fluxo de ar coaxial e ultrassônico encontram espaço onde cepas delicadas requerem cisalhamento ultrabaixo, especialmente em aplicações de bebidas. A microfluídica, embora atualmente um nicho, promete precisão disruptiva para terapias específicas do paciente assim que a economia unitária melhorar.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Polímero: Liderança do Alginato Desafiada pela Inovação em Celulose
O alginato deteve 42,05% da participação de mercado em 2025, impulsionado por décadas de dados clínicos e cinética de gelificação previsível. A reticulação com cálcio torna a validação do processo direta, e os reguladores estão familiarizados com os perfis de impurezas quando a purificação GMP está documentada. No entanto, os lotes de alginato variam conforme a colheita de algas marinhas, levando a variações de viscosidade que complicam o controle do processo. Os produtores agora empregam reômetros em linha e adicionam estabilizadores mecânicos para reduzir a variabilidade de lote a lote, salvaguardando assim a consistência terapêutica.
O sulfato de celulose é o polímero de crescimento mais rápido, com um CAGR de 6,39%, devido à superior resistência à tração e porosidade controlável que estende a liberação do fármaco de semanas para meses. Sua origem vegetal permite o fornecimento renovável, alinhando-se com as metas ESG que as grandes farmacêuticas divulgam em relatórios anuais. As matrizes híbridas combinam alginato com nanocelulose ou quitosana para ajustar as taxas de difusão para implantes pancreáticos ou retinais. As formulações à base de sílica — respondendo por uma participação modesta — visam ambientes de processamento severos, como a secagem por pulverização em alta temperatura. Os polímeros biodegradáveis sintéticos também ocupam nichos especializados onde a degradação controlada pelo tempo corresponde aos endpoints terapêuticos. A seleção de polímeros é, portanto, governada mais pelas necessidades específicas da indicação do que pelo custo da matéria-prima, fomentando um cenário diversificado dentro do mercado de encapsulamento de células vivas.
Por Aplicação: Maturidade da Entrega de Fármacos Contrasta com o Crescimento dos Probióticos
A entrega de fármacos manteve 45,88% da participação de receita em 2025, sustentada por vias clínicas validadas e resultados tangíveis em distúrbios oculares, endócrinos e neurológicos. Os hospitais favorecem esses produtos porque os esquemas de dosagem são bem compreendidos e frequentemente reembolsados. No entanto, a saturação se aproxima nos mercados estabelecidos, levando os desenvolvedores a buscar dispositivos combinados que integrem sensores ou válvulas de controle remoto para personalizar a dosagem.
Probióticos e alimentos funcionais representam a aplicação de crescimento mais rápido, com um CAGR de 6,42%, impulsionados pela mentalidade de saúde preventiva dos consumidores e por marcos regulatórios como o sistema de Alimentos com Alegações de Função do Japão, que legitima alegações de saúde bem definidas. O encapsulamento ajuda as culturas probióticas a sobreviver à pasteurização e ao trânsito gástrico ácido, permitindo que os profissionais de marketing de alimentos e bebidas ofereçam SKUs premium com preços 20–30% mais elevados. Os segmentos de medicina regenerativa e transplante celular mostram pipelines sólidos em diabetes, lesão medular e reparo corneano, mas comandam receitas menores hoje. O mix de aplicações ampliado reduz o risco de concentração e estabelece múltiplas avenidas de crescimento para o mercado de encapsulamento de células vivas.
Por Fonte Celular: Dominância Alogênica Encontra Inovação Xenogênica
Os produtos alogênicos capturaram 38,21% da participação de mercado em 2025, aproveitando as eficiências de fabricação em lote e a triagem padronizada de doadores que satisfazem os reguladores. Os bancos de células criopreservadas facilitam a produção repetível, reduzindo os custos variáveis por paciente. No entanto, o fornecimento permanece finito e os riscos de resposta imune persistem apesar do encapsulamento.
As abordagens xenogênicas, registrando um CAGR de 5,78%, atraem interesse à medida que os materiais de encapsulamento agora fornecem isolamento imunológico eficaz. As células de ilhotas porcinas, por exemplo, mantêm a regulação da glicose em modelos animais por seis meses sem imunossupressão sistêmica. Os desenvolvedores veem oportunidades para aliviar a escassez de órgãos, com mais de 100.000 americanos em listas de espera para transplante. Os produtos autólogos continuam a servir nichos de medicina personalizada, mas são inerentemente custosos e logisticamente complexos. As linhagens celulares modificadas ampliam a versatilidade ao secretar fatores de crescimento específicos ou anticorpos sob demanda. A paleta crescente de fontes celulares reforça a resiliência e expande o pool potencial endereçável do mercado de encapsulamento de células vivas.
Por Escala de Encapsulamento: Microencapsulamento Lidera pela Versatilidade
O microencapsulamento capturou 55,12% da receita em 2025, graças à sua compatibilidade com a administração minimamente invasiva e às superiores taxas de transferência de massa. As plataformas automatizadas agora atingem coeficientes de variação abaixo de 5% para o diâmetro da cápsula, garantindo um controle rigoroso da dose. As altas relações superfície-volume melhoram a difusão de nutrientes, um fator crítico para implantes densos de células beta visando a independência de insulina.
O macroencapsulamento, crescendo a um CAGR de 5,06%, ganha espaço para indicações onde a recuperação do dispositivo é valorizada, como nos primeiros ensaios em humanos. Os dispositivos de folha plana ou bolsa permitem maior carga celular e monitoramento simplificado, embora ao custo de implantação cirúrgica. As arquiteturas híbridas colocam microcápsulas dentro de macrodispositivos, combinando a capacidade de recuperação com a difusão em microescala. A seleção de escala, portanto, se alinha com os objetivos clínicos em vez de restrições técnicas, ressaltando a flexibilidade dentro do mercado de encapsulamento de células vivas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final: Liderança do Biopharma Enfrenta Concorrência das CROs
As empresas de biopharma e biotech impulsionaram 42,95% da demanda em 2025, sustentando pipelines internos de P&D e frequentemente mantendo fabricação cativa para proteger a propriedade intelectual. A aquisição da EsoBiotech pela AstraZeneca em março de 2025 ampliou seu conjunto de ferramentas de terapia celular in vivo, ao mesmo tempo em que adicionou suítes conformes com GMP configuradas para produtos encapsulados. No entanto, o ônus financeiro de construir instalações estéreis leva muitos patrocinadores à terceirização.
As CROs e CMOs, expandindo-se a um CAGR de 6,11%, beneficiam-se de economias de escala. A aquisição de USD 1,2 bilhão da Lonza do site de Vacaville da Genentech converte uma planta de grandes moléculas em um campus de terapia celular com múltiplas suítes. A ViSync Technologies, uma joint venture de 2025 entre a Hovione e o iBET, foca em lavagem downstream, envase e criopreservação. Os centros acadêmicos permanecem focos de inovação em polímeros, gerando startups que licenciam tecnologia para fabricantes. Empresas de alimentos e cosméticos se juntam como novos participantes, encomendando probióticos personalizados ou produtos de regeneração dérmica, diversificando ainda mais a base de clientes do mercado de encapsulamento de células vivas.
Análise Geográfica
A América do Norte reteve 43,12% da participação de receita em 2025. O robusto ecossistema de capital de risco da região canaliza capital para o Kendall Square de Boston, a Área da Baía de São Francisco e o Research Triangle da Carolina do Norte. As vias de Avanço Terapêutico e RMAT da FDA incentivam a adoção clínica precoce, enquanto os marcos de reembolso para o NT-501 validam a disposição dos pagadores em cobrir terapias de células encapsuladas quando os resultados clínicos atingem os endpoints. As colaborações interestaduais agilizam a logística, os registros de lote digitais e os testes de liberação em tempo real, encurtando coletivamente os prazos de entrega para implantações domésticas.
A Ásia-Pacífico é o território de crescimento mais rápido, projetado a um CAGR de 4,55% até 2031. A China abriga 37% dos ensaios globais de terapia celular e gênica graças a incentivos de política e subsídios provinciais que compensam as despesas clínicas. Os governos locais financiam infraestrutura, enquanto os fabricantes contratados em Suzhou e Xangai oferecem custos de mão de obra mais baixos, mas mantêm certificação ISO e cGMP. O regime de Alimentos com Alegações de Função do Japão impulsiona a demanda por probióticos, e a Coreia do Sul canaliza subsídios para o bioprocessamento em sistema fechado. O ecossistema farmacêutico da Índia agrega volume, fornecendo componentes de meio e conjuntos de uso único a preços competitivos. As vantagens de custo e a crescente prevalência de doenças crônicas expandem coletivamente a presença do mercado de encapsulamento de células vivas na Ásia-Pacífico.
A Europa apresenta um ambiente maduro, mas orientado à inovação. A revisão centralizada da EMA abrange 27 estados-membros, embora a divergência pós-Brexit exija registros duplicados para o Reino Unido, introduzindo sobrecarga administrativa. Alemanha, França e os países nórdicos apoiam iniciativas de sustentabilidade que estimulam materiais de encapsulamento à base de celulose, alinhando as políticas industriais com os impulsionadores ESG. Os consórcios acadêmico-industriais aproveitam o financiamento do Horizonte Europa para desenvolver fluxos de trabalho de fabricação de baixo carbono, refletindo a ênfase regional no bioprocessamento verde. Embora o crescimento seja mais lento do que na Ásia-Pacífico, os rigorosos padrões de qualidade da Europa e o forte poder de compra mantêm o mercado de encapsulamento de células vivas lucrativo.
Em outros lugares, a América do Sul, o Oriente Médio e a África permanecem incipientes, mas mostram potencial de crescimento de dois dígitos. A orientação da ANVISA do Brasil sobre terapias avançadas, o investimento em saúde da Visão 2030 da Arábia Saudita e a aspiração da África do Sul de se tornar um polo de biofabricação apontam para demanda futura. No entanto, a infraestrutura limitada de cadeia de frio e a incerteza de reembolso atualmente restringem o volume. No médio prazo, acordos de transferência de tecnologia e financiamento multilateral poderiam desbloquear maior adoção regional, contribuindo com receita incremental para o mercado global de encapsulamento de células vivas.

Panorama regulatório
Os produtos de encapsulamento de células vivas que entram em uso clínico geralmente se situam dentro de estruturas estabelecidas para biológicos e terapias avançadas, com conformidade abrangendo controles de BPF de medicamentos e regras de manuseio de células e tecidos humanos. Nos Estados Unidos, a supervisão da FDA geralmente combina as exigências da 21 CFR 210/211 para fabricação e controle com as exigências da 21 CFR 1271 para elegibilidade de doadores e práticas de tecidos, enquanto na União Europeia muitos produtos baseados em células passam pela estrutura de medicamentos de terapia avançada (ATMP) da EMA e sua abordagem de revisão baseada em risco.
Uma referência regulatória de curto prazo é a finalização pela FDA da orientação sobre flexibilidades de Química, Fabricação e Controle (CMC) para produtos de terapia celular e genética em maio de 2026. Isso reforça as expectativas de BPF apropriadas à fase e de comparabilidade baseada em risco que afetam mudanças no processo de células encapsuladas, aumento de escala e estratégias de controle analítico. Padrões internacionais também moldam sistemas de qualidade e a preparação transfronteiriça, incluindo a ISO 13022:2012 (gestão de risco para o processamento de células humanas viáveis para produtos médicos) e a ISO 23033:2021 (requisitos técnicos para testes analíticos de produtos de terapia celular). Esses padrões fornecem pontos de referência concretos para risco, testes e rastreabilidade quando as empresas qualificam polímeros, estabelecem especificações de liberação e validam operações de encapsulamento asséptico.
Cenário Competitivo
O mercado de encapsulamento de células vivas é moderadamente fragmentado. Nenhum player único controla mais de 10% da receita mundial, e os cinco principais provavelmente comandam 35–40%. A diferenciação centra-se em polímeros proprietários, designs de chips microfluídicos e suítes automatizadas de controle de qualidade. Os depósitos de patentes agora excedem 200 por ano, mas a maioria cobre avanços incrementais, como novos agentes de reticulação ou algoritmos de detecção em linha, em vez de avanços radicais.
A consolidação está se acelerando. A aquisição da EsoBiotech pela AstraZeneca em março de 2025 adiciona capacidade de encapsulamento in vivo para oncologia, enquanto a participação majoritária da Alcon na Aurion Biotech move o gigante da oftalmologia para terapias de células endoteliais corneanas. A licença da Vertex com marcos com a TreeFrog Therapeutics garante acesso ao encapsulamento microfluidico de alto rendimento para programas de diabetes, ilustrando como as grandes farmacêuticas frequentemente optam pelo licenciamento em vez do desenvolvimento interno para mitigar riscos.
As CDMOs escalam agressivamente. A aquisição de Vacaville pela Lonza converte uma planta de anticorpos monoclonais de aço inoxidável em uma instalação de terapia celular multiproduto que apresenta isoladores fechados e linhas automatizadas de envase e acabamento ajustadas para microcápsulas. A compra da CRYOPDP pela DHL reforça a logística ultrafria, abordando um gargalo crítico para a distribuição global de produtos vivos. Startups como Dolomite e Sphere Fluidics aproveitam a engenharia de precisão para capturar participação de nicho no encapsulamento de célula única para oncologia personalizada, enquanto a UPM Biomedicals entra com expertise em polímeros renováveis. O resultado é uma concorrência dinâmica, onde farmacêuticas estabelecidas, biotechs ágeis e prestadores de serviços especializados disputam posição no crescente mercado de encapsulamento de células vivas.
Líderes do Setor de Encapsulamento de Células Vivas
ViaCyte Inc.
Living Cell Technologies Limited.
Sigilon Therapeutics Inc.
Sernova Corp.
PharmaCyte Biotech Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A simplificação da fabricação e a economia de escala continuam sendo uma área central de espaço em branco no encapsulamento de células vivas, já que muitos programas clínicos e comerciais ainda dependem de sistemas microfluídicos especializados e de alta precisão, com uso intensivo de capital. Uma prova de conceito concreta em 2026 é o fluxo de trabalho de Incorporação em Gel Modelado por Emulsão (ETE), relatado pela Universidade de Tóquio (junho de 2026). A abordagem é descrita como um método sem microfluídica que usa ferramentas de laboratório simples para gerar mais de 100.000 microcápsulas de hidrogel uniformes em um único fluxo de trabalho, apontando para um caminho mais acessível para o desenvolvimento de processos e uma iteração mais rápida sobre uniformidade e produtividade de cápsulas.
No lado das aplicações, o diabetes tipo 1 e as indicações adjacentes a transplantes continuam impulsionando a inovação de materiais e dispositivos em torno da imunoisolação e do transporte de oxigênio, onde as restrições de hipóxia e difusão de nutrientes ainda limitam a durabilidade, particularmente em formatos de macroencapsulamento. Sistemas de encapsulamento nomeados para transplante de ilhotas pancreáticas, incluindo o Adoshell apresentado em um evento da ADA 2026, e pesquisas em andamento sobre materiais transportadores de oxigênio e arquiteturas de barreira, apoiam oportunidades para fornecedores de polímeros de alto desempenho, designs permeáveis ao oxigênio e pacotes de testes analíticos que atendam às expectativas de CMC em evolução. Ao mesmo tempo, as oportunidades se estendem a alimentos funcionais regulamentados, onde o encapsulamento ajuda a proteger a viabilidade durante o processamento e o trânsito gástrico, apoiando a demanda por linhas de microencapsulamento escaláveis e testes padronizados de viabilidade e estabilidade para apoiar o posicionamento em conformidade nas principais regiões.
Desenvolvimentos recentes do setor
- Maio de 2026: A FDA dos EUA finalizou a orientação sobre flexibilidades de CMC para produtos de terapia celular e genética, reforçando abordagens de BPF apropriadas à fase e de comparabilidade baseada em risco para mudanças na fabricação. Isso influencia diretamente os desenvolvedores de células encapsuladas à medida que ajustam polímeros, etapas de formação de cápsulas ou estratégias de expansão de escala sem prejudicar o progresso clínico. A atualização também aumenta o valor de pacotes robustos de controle analítico e rastreabilidade que podem justificar a evolução do processo durante o desenvolvimento.
- Abril de 2025: A Atelerix assinou um acordo de distribuição exclusiva com a MineBio para expandir seu alcance na China. O acordo fortalece o acesso a canais para soluções de cadeia de frio e manuseio de células que sustentam fluxos de trabalho de células vivas, incluindo formatos encapsulados sensíveis a condições de transporte e manuseio. Também reflete um movimento mais amplo para localizar caminhos de comercialização na Ásia-Pacífico, junto com a crescente atividade de terapia celular na região.
- Dezembro de 2024: A Lonza anunciou uma reestruturação estratégica para sair do segmento de cápsulas e focar em serviços de CDMO. Ao realocar recursos para desenvolvimento e fabricação por contrato, a empresa reforçou a terceirização como uma rota para patrocinadores que enfrentam altos custos fixos em produção estéril e operações de enchimento e acabamento. Essa mudança apoia um ambiente de mercado em que capacidade, sistemas de qualidade e serviços de fabricação de ponta a ponta se tornam diferenciais para levar programas de células encapsuladas além da escala piloto.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado acompanha as receitas geradas por tecnologias e materiais usados para encapsular células vivas em estruturas protetoras de microescala para fluxos de trabalho de pesquisa e terapêuticos, onde o encapsulamento ajuda na viabilidade celular, liberação controlada ou isolamento imunológico.
Exclusões de escopo: Exclui consumíveis gerais de cultura celular e formatos de entrega sem encapsulamento que não formam uma camada polimérica ou material encapsulante em torno das células.
Visão geral da segmentação
- Por Técnica de Fabricação
- Gotejamento Simples
- Gotejamento Eletrostático
- Fluxo de Ar Coaxial
- Atomização por Disco Rotativo
- Outras Técnicas de Fabricação
- Por Tipo de Polímero
- Alginato
- Quitosana
- Sílica
- Sulfato de Celulose
- Outros Tipos de Polímero
- Por Aplicação
- Entrega de Fármacos
- Medicina Regenerativa
- Transplante Celular
- Probióticos e Alimentos Funcionais
- Outras Aplicações
- Por Fonte Celular
- Autóloga
- Alogênica
- Xenogênica
- Modificada Geneticamente
- Por Escala de Encapsulamento
- Microencapsulamento
- Macroencapsulamento
- Por Usuário Final
- Empresas de Biopharma e Biotech
- Institutos Acadêmicos e de Pesquisa
- CROs e CMOs
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho de pesquisa documental começou com fontes públicas de ciência e saúde que nos ajudam a mapear o conjunto de demanda e o ritmo de adoção no mundo real, como registros do NIH e PubMed, aprovações da FDA e EMA e registros de ensaios clínicos, e indicadores de saúde e P&D da OCDE e do Banco Mundial. Também usamos bancos de dados de patentes e periódicos revisados por pares selecionados para entender quais técnicas de encapsulamento e biomateriais estão avançando do uso em laboratório para a fabricação repetível.
No lado comercial, contamos com relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para captar lançamentos de produtos, expansões de capacidade e áreas de foco estratégico ligadas a fluxos de trabalho de encapsulamento. Usamos uma assinatura paga para dados financeiros e inteligência de empresas para padronizar indicadores de receita e composição de negócios onde os relatórios públicos são irregulares. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas e pagas também foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Chamadas e pesquisas primárias foram realizadas com uma combinação de fornecedores de tecnologia, especialistas em biomateriais e usuários finais em programas de medicina regenerativa, entrega de medicamentos e transplante celular. As respostas dos entrevistados foram usadas para confirmar as taxas típicas de uso por técnica, as mudanças esperadas em direção à produção automatizada e microfluídica, e como os preços mudam à medida que os projetos passam do uso em pesquisa para o uso regulamentado. Como este é um mercado global, as respostas foram equilibradas entre as principais regiões para testar suposições que eram excessivamente otimistas ou excessivamente conservadoras.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 14% | APAC: 42% |
| Nível médio: 52% | Líderes funcionais/de unidade: 36% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 50% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O modelo central usa uma construção top-down em que os sinais de atividade de procedimentos e programas são convertidos em um conjunto de demanda realista para insumos de encapsulamento, e então traduzidos em valor usando faixas de preço típicas por técnica e tipo de polímero. No encapsulamento de células vivas, as âncoras práticas incluem a atividade de ensaios clínicos e aprovações relacionadas a terapias celulares, a combinação de aplicações (entrega de medicamentos, medicina regenerativa e transplante celular) e a divisão de técnicas de fabricação que impulsionam diferentes estruturas de produtividade e custo.
Para manter os totais fundamentados, os resultados são corroborados por meio de verificações bottom-up seletivas, como amostragem de pontos de preço de produtos, aplicação de suposições de volume a fluxos de trabalho de uso final conhecidos e verificação de sanidade de indicadores de receita de fornecedores quando claramente atribuíveis. As principais variáveis do modelo usadas como entradas incluem programas clínicos ativos que usam abordagens de células encapsuladas, adoção de alginato e outros polímeros em execuções em escala comercial, perda de rendimento esperada e taxas de retrabalho nas etapas de encapsulamento, progressão do preço médio de venda à medida que os compradores passam de lotes de pesquisa para produção mais controlada, e intensidade de financiamento em nível regional para terapias avançadas. Quando um ponto de dados está ausente para geografias menores ou técnicas de nicho, preenchemos as lacunas usando proporções proxy de mercados semelhantes e, em seguida, testamos novamente essas proporções com feedback de especialistas.
Para a previsão, é usada a análise de cenários, que é então reduzida a um caso-base usando a direcionalidade compartilhada pelos entrevistados sobre o cronograma de aumento de escala de capacidade e marcos regulatórios de curto prazo. Esse caso-base é ainda mais verificado em relação a indicadores macro, como tendências de gastos em P&D e crescimento do pipeline de terapias, para que as mudanças ano a ano permaneçam explicáveis.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de várias verificações para que os números não dependam de uma única suposição. Comparamos os totais modelados com sinais independentes, como o momentum de ensaios e aprovações, padrões de financiamento regional e faixas de preços observadas para materiais e fluxos de trabalho de encapsulamento, e então os valores discrepantes são investigados antes da aprovação final. Se uma grande variância aparecer, revisamos a série de entradas, revisitamos os fatores de conversão e recontatamos especialistas selecionados para confirmar se a mudança é estrutural ou pontual.
O relatório é atualizado anualmente, e ajustes provisórios são feitos quando ocorrem eventos materiais, como decisões regulatórias significativas, grandes adições de capacidade ou mudanças abruptas na disponibilidade de biomateriais. Antes da entrega, uma revisão final por analista é concluída para que os clientes recebam uma visão atualizada alinhada às informações públicas e ao feedback de campo mais recentes.
Dimensionamento do Mercado de Encapsulamento de Células Vivas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para encapsulamento de células vivas costumam variar porque o limite contado não é o mesmo entre os estudos, e a conversão da atividade científica em receita pode ser tratada de diferentes maneiras. As diferenças geralmente vêm do que é incluído em torno de biomateriais e serviços, de qual ano é tratado como base e de como o preço é projetado ao longo do tempo.
Sinais de atividade de ensaios clínicos e regulatória, juntamente com verificações de adoção em nível de técnica a partir de entrevistas, são as evidências usadas para manter a estimativa de 2026 da Mordor Intelligence ligada à demanda específica de encapsulamento, em vez da cadeia de ferramentas mais amplas de terapia celular. Outro fator comum de discrepância é a expansão de escopo, em que algumas estimativas parecem incorporar fluxos de trabalho de laboratório adjacentes ou gastos mais amplos de processamento celular, e então aplicam expectativas de crescimento mais rápido sem testar novamente essas suposições em relação à produtividade de fabricação realista e à adoção regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 244,64 milhões de dólares (2026) | |
| Consultoria Global A | 382,30 milhões de dólares (2025) | Usa uma captura de receita mais ampla que provavelmente inclui processamento adjacente de terapia celular e gastos com ferramentas habilitadoras, e também reflete um ano-base diferente, o que pode inflar comparações quando as suposições de preço e volume não estão alinhadas ao mesmo período. |
| Editora do Setor B | 320,00 milhões de dólares (2024) | Um ano-base mais antigo e uma segmentação de alto nível podem criar dependência de médias combinadas, que podem não separar técnicas de encapsulamento e tipos de polímero que apresentam produtividade e preços muito diferentes, levando a um total consolidado maior. |
A diferença na tabela é melhor explicada pelos limites de escopo e pelo alinhamento do ano-base, seguido pela rapidez com que os preços e a adoção têm permissão para aumentar na previsão. Nossa abordagem permanece rastreável porque a lógica de dimensionamento está ancorada em sinais de demanda observáveis e, em seguida, é verificada de forma cruzada com verificações práticas de preço e volume que podem ser repetidas em cada ciclo de atualização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho esperado do mercado de encapsulamento de células vivas até 2031?
O mercado de encapsulamento de células vivas está previsto para atingir USD 292,48 milhões até 2031, crescendo a um CAGR de 3,64%.
Qual técnica de fabricação atualmente domina o mercado de encapsulamento de células vivas?
O gotejamento eletrostático detém a maior participação, com 38,12%, graças à escalabilidade comprovada e à familiaridade regulatória.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Reformas de política favoráveis, extensa atividade de ensaios clínicos na China e o marco favorável do Japão para alimentos funcionais impulsionam um CAGR regional de 4,55%.
Qual segmento de aplicação está se expandindo mais rapidamente?
Probióticos e alimentos funcionais registram o crescimento mais forte, com um CAGR de 6,42%, porque o encapsulamento melhora a sobrevivência dos probióticos e permite alegações de saúde sob regulamentações alimentares em evolução.
Como os altos custos de produção estão sendo mitigados?
Os players do setor terceirizam cada vez mais para CDMOs especializados, adotam automação que reduz os custos de lote em até 40% e buscam integração vertical para garantir biomateriais de grau GMP.
Quais são os principais materiais utilizados no encapsulamento atualmente?
O alginato permanece o polímero líder, enquanto o sulfato de celulose e os hidrogéis de nanocelulose estão ganhando impulso devido à superior resistência mecânica e aos perfis de sustentabilidade.
Página atualizada pela última vez em:



