
Tamanho e Participação do Mercado de Cultura de Células
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 34.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 51.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cultura de Células por Mordor Intelligence
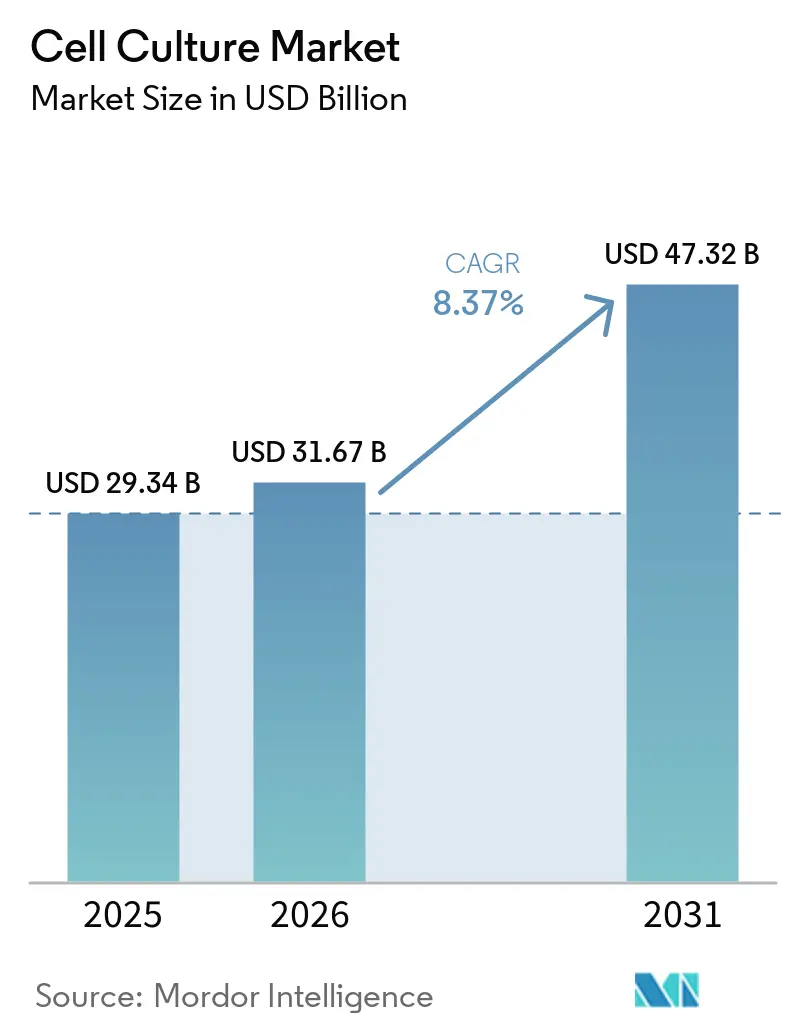
O tamanho do Mercado de Cultura Celular tem projeção de expansão de 31,80 bilhões de USD em 2026 e 34,46 bilhões de USD em 2027 para 51,5 bilhões de USD até 2032, registrando um CAGR de 8,37% entre 2027 e 2032.
A robusta demanda por biofabricação, o aumento nos ensaios clínicos com células-tronco e os prazos regulatórios mais rigorosos para a medicina regenerativa estão remodelando a alocação de capital em todo o mercado de cultura celular. Biorreatores de uso único automatizados, inovações em meios de cultura sem soro e análises de processos assistidas por inteligência artificial estão reduzindo os custos por lote e melhorando a reprodutibilidade, permitindo que os desenvolvedores ampliem terapias que antes estagnavam em ambientes de pesquisa de pequeno volume. Os principais fornecedores de ciências da vida agora buscam integração vertical — combinando equipamentos, consumíveis e serviços contratuais — para fortalecer a resiliência da cadeia de suprimentos e encurtar os ciclos de transferência de tecnologia. Enquanto isso, a política industrial regional no Japão, na China e nos Estados Unidos acelera a construção de instalações que aproximam a produção dos pacientes e reduzem o risco logístico transfronteiriço. As restrições de fornecimento de soro fetal bovino, aliadas aos mandatos de sustentabilidade, continuam a acelerar a transição para sistemas quimicamente definidos e livres de componentes animais, que simplificam os registros regulatórios e eliminam gargalos éticos.
Principais Conclusões do Relatório
- Por categoria de produto, os consumíveis lideraram com 59,20% de participação na receita em 2026; os equipamentos têm previsão de expansão a um CAGR de 8,51% até 2032.
- Por tipo celular, as células de mamíferos detinham 62,10% da participação do mercado de cultura celular em 2026, enquanto as células-tronco devem crescer a um CAGR de 8,25% até 2032.
- Por tecnologia, os sistemas 2D dominaram com 84,63% de participação em 2026; a cultura 3D avança a um CAGR de 10,93% até 2032.
- Por aplicação, a produção biofarmacêutica representou 28,44% do tamanho do mercado de cultura celular em 2026, e a fabricação de terapias gênicas e celulares progride a um CAGR de 9,23% até 2032.
- Por usuário final, as empresas farmacêuticas e de biotecnologia detinham 53,05% de participação em 2026; as organizações de pesquisa e fabricação contratadas crescem a um CAGR de 10,21% até 2032.
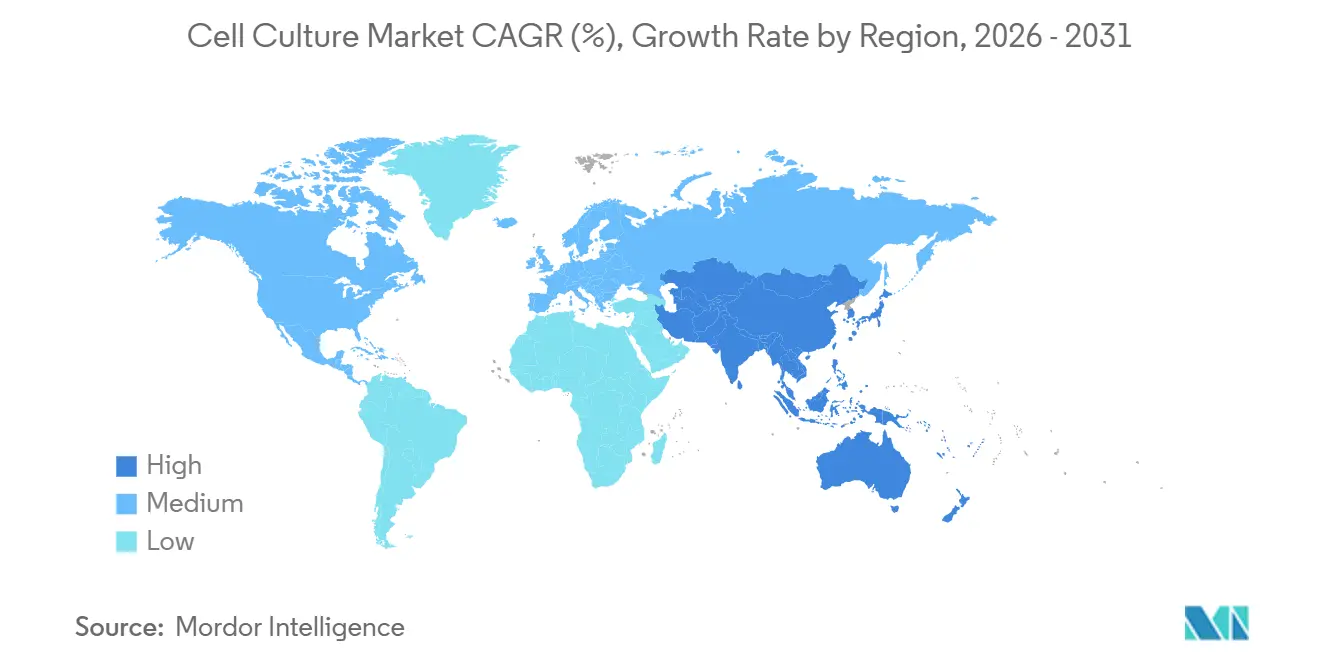
- Por geografia, a América do Norte detinha 35,59% da participação do mercado de cultura celular em 2026; a Ásia-Pacífico está preparada para o crescimento mais rápido, a um CAGR de 9,27% entre 2026 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A carga de doenças crônicas eleva a demanda por biológicos | +2.8% | América do Norte, Europa, expansão global | Médio prazo (2-4 anos) |
| Sistemas automatizados de alto rendimento | +2.1% | América do Norte, APAC | Curto prazo (≤ 2 anos) |
| Impulso de financiamento público-privado | +1.9% | Japão, China, Estados Unidos | Longo prazo (≥ 4 anos) |
| Expansão dos ensaios clínicos de terapia gênica e celular | +2.4% | Estados Unidos, Japão, Alemanha | Médio prazo (2-4 anos) |
| Ensaios baseados em células na descoberta de medicamentos | +1.2% | América do Norte, União Europeia | Curto prazo (≤ 2 anos) |
| Bioprocessamento sustentável e livre de componentes animais | +1.6% | União Europeia, América do Norte, global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Doenças Crônicas Impulsionando a Demanda por Biológicos
As doenças não transmissíveis continuam a expandir os pipelines de biológicos, obrigando os fabricantes a ampliar a capacidade de cultura que sustenta anticorpos monoclonais, vacinas e terapêuticos GLP-1. A Sanofi comprometeu EUR 1,3 bilhão com uma instalação de insulina verticalmente integrada, destacando como as indicações de doenças crônicas de grande volume se traduzem diretamente na expansão do mercado de cultura de células. A oncologia intensifica essa pressão; mais de 60 ensaios com células-tronco pluripotentes induzidas estão ativos em todo o mundo, quase um terço no Japão, onde as aprovações aceleradas encurtam o caminho do laboratório ao leito do paciente[1]. A aritmética é clara: à medida que a prevalência de doenças crônicas aumenta, o mercado de cultura de células deve fornecer a espinha dorsal terapêutica que mantém as populações produtivas.
Avanços Tecnológicos em Sistemas Automatizados e de Alto Rendimento de Cultura de Células
A rápida adoção de biorreatores fechados de uso único e o controle de processos orquestrado por inteligência artificial reduzem o risco de contaminação e as horas de trabalho dos técnicos, ao mesmo tempo que dobram o rendimento por lote. Uma expansão em Copenhague adicionou oito vasos de uso único de 2.000 L, permitindo 150 lotes extras por ano e provando que a automação pode proporcionar capacidade de salto sem a ampliação convencional de instalações físicas. A microfluídica de gotículas comprime ainda mais os prazos de desenvolvimento de linhagens celulares, substituindo semanas de seleção manual de clones por minutos de precisão de seleção digital. Esses ganhos fluem diretamente para o resultado financeiro do mercado de cultura de células, permitindo que os patrocinadores busquem subgrupos menores de pacientes de forma economicamente viável.
Expansão do Financiamento Governamental e Privado para Pesquisa Baseada em Células
O programa de medicina regenerativa de USD 760 milhões do Japão, o salto de 78% no financiamento ano a ano da Alemanha e rodadas com apoio de capital de risco, como a captação de USD 30 milhões da bit bio, reforçam um ciclo de capital duradouro que reduz o risco científico e atrai coinvestimento privado[2]. Esses influxos financiam plantas-piloto, suítes de BPF e desenvolvimento de talentos, expandindo o futuro mercado endereçável de cultura de células.
Crescimento no Pipeline Mundial de Ensaios Clínicos de Terapia Celular e Gênica
A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) espera 20 novas aprovações anuais de produtos de terapia celular e gênica a partir de 2025. À medida que o volume de ensaios aumenta, os inovadores sem suítes de BPF internas recorrem a fabricantes contratados, que já processam 67,13% da produção terceirizada de terapias avançadas. O resultado é uma carteira de pedidos sustentada para biorreatores, meios de cultura e análises — combustível para os fornecedores do mercado de cultura de células.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e operacionais | -2.3% | Mercados emergentes, global | Longo prazo (≥ 4 anos) |
| Diversas obrigações de conformidade regulatória | -1.8% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Risco de contaminação e falha de lote | -1.1% | Global, regiões com infraestrutura limitada | Curto prazo (≤ 2 anos) |
| Fragilidade da cadeia de suprimentos para insumos essenciais | -1.4% | Regiões dependentes de importação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais de Instalações de Cultura de Células em BPF em Grande Escala
A construção de uma planta de biológicos em conformidade pode custar entre USD 500 e USD 1.400 por pé quadrado, um obstáculo que empurra as startups para modelos de terceirização e retarda a implantação de instalações em geografias com recursos financeiros limitados. Mesmo incumbentes com grandes recursos financeiros, como Fujifilm e Lonza, aceitam preços de nove dígitos para expansões, sublinhando o peso financeiro que freia a entrada no mercado de cultura de células.
Requisitos Rigorosos de Conformidade Regulatória e de Qualidade em Todas as Regiões
As diretrizes do FDA, as regras em evolução do Anexo 1 europeu e as interpretações específicas de cada país sobre as obrigações de BPF exigem submissões distintas, auditorias localizadas e, frequentemente, estudos de validação redundantes. Empresas menores precisam contratar equipes regulatórias especializadas ou correr o risco de atrasos nas aprovações — uma despesa que comprime as margens e pode desencorajar a expansão transfronteiriça[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
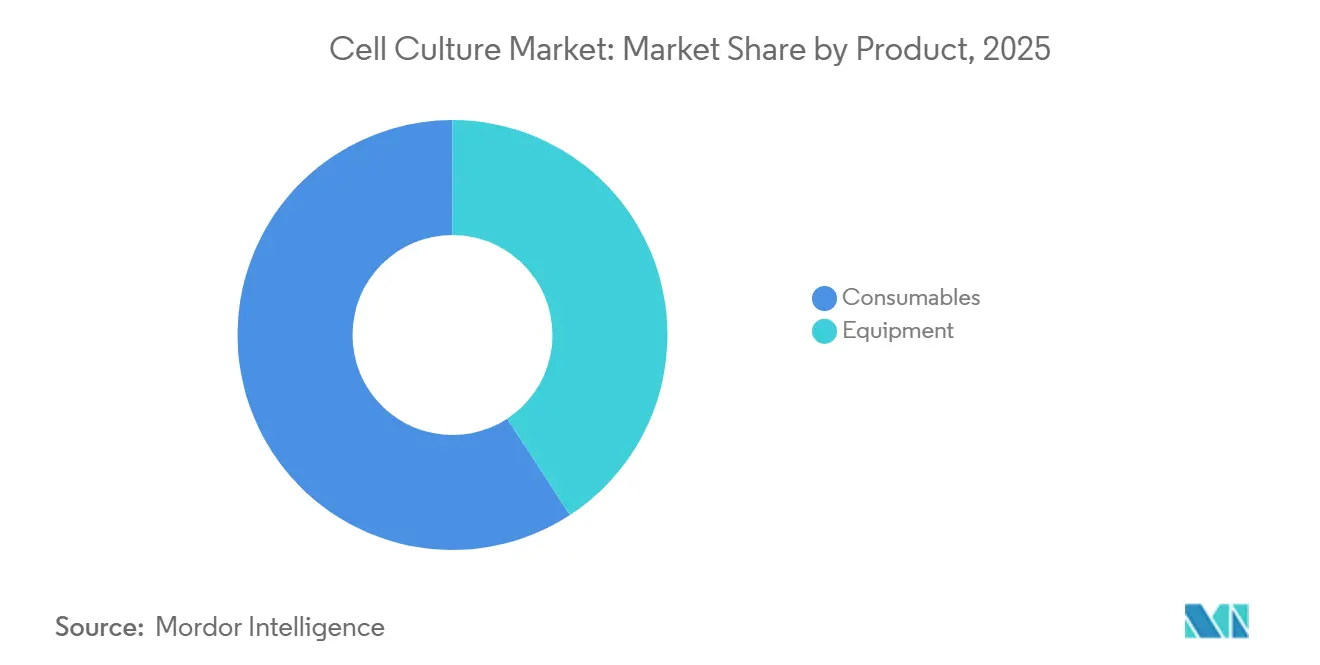
Os Consumíveis Impulsionam a Inovação Enquanto os Equipamentos Transformam as OperaçõesOs consumíveis mantiveram a maior fatia do mercado de cultura celular em 2026, com 59,20%, e o segmento tem previsão de crescimento composto de 8,27% até 2032, à medida que os desenvolvedores migram para formulações de meios quimicamente definidos e livres de componentes animais. Essa evolução protege os operadores contra a iminente escassez de SFB e se alinha com os reguladores que preferem ingredientes rastreáveis nos dossiês clínicos. No lado dos equipamentos, biorreatores de uso único, plataformas de perfusão e sensores em linha estão reescrevendo os projetos das instalações, reduzindo o tempo de inatividade e a intensidade de capital. A aquisição de filtração de 4,1 bilhões de USD pela Thermo Fisher sublinha como o hardware de purificação se tornou estratégico para o processamento contínuo robusto. À medida que a automação se prolifera, o tamanho do mercado de cultura celular atribuível aos equipamentos crescerá mais rapidamente do que nos ciclos anteriores — mesmo que os consumíveis mantenham a maior base de receita.
Os laboratórios de P&D também estão renovando microscópios e sistemas de imagem; o CQ3000 da Yokogawa captura imagens 3D ao vivo que alimentam análises de inteligência artificial a jusante, encurtando o desenvolvimento de ensaios. Tubagens descartáveis, filtros e portas de amostragem completam o ecossistema de uso único, garantindo uma demanda previsível de consumíveis a cada nova instalação de biorreator. Em conjunto, essas mudanças consolidam um ciclo de retroalimentação em que a inovação em equipamentos desbloqueia novos SKUs de consumíveis, e vice-versa, enriquecendo a cadeia de valor do mercado de cultura celular.



Por Tipo de Célula:
A Dominância dos Mamíferos Enfrenta uma Onda de Inovação com Células-TroncoAs plataformas de células de mamíferos geraram 62,10% da participação do mercado de cultura celular em 2026, em grande parte porque as linhagens CHO continuam sendo o principal recurso para anticorpos monoclonais. No entanto, as células-tronco registram o crescimento mais rápido, acompanhando um CAGR de 8,25% à medida que os ensaios globais atingiram 115 no final de 2024. Os aceleradores regulatórios e o financiamento público do Japão trouxeram as terapias com células-tronco pluripotentes induzidas ao limiar da aprovação comercial, sinalizando uma inflexão de demanda por meios de cultura celular de células-tronco de grau GMP, matrizes e sistemas fechados de colheita.
Dentro das linhagens de mamíferos, as células primárias conquistam relevância na pesquisa, enquanto as linhagens imortalizadas fornecem títulos de produção confiáveis. A pesquisa oncológica consumiu 27,55% do tamanho do mercado de cultura celular primária em 2025, ancorada pelo uso generalizado de organoides tumorais derivados de pacientes em pipelines de triagem de fármacos. Os sistemas de células microbianas e de insetos atendem a alvos proteicos de nicho e antígenos vacinais que as linhagens de mamíferos não conseguem expressar com eficiência, preservando um padrão de demanda diversificado dentro do mercado de cultura celular mais amplo.
Por Tecnologia:
A Estabilidade da Cultura 2D Contrasta com a Aceleração da Inovação 3DEmbora os organoides e esferoides 3D dominem as pautas das conferências, as plataformas 2D ainda controlavam 84,63% da receita em 2026, porque os processos de anticorpos validados por cGMP continuam sendo executados em utensílios planos ou monocamadas em tanques agitados. A migração de produtos legados para o 3D acrescenta ônus regulatório sem ganhos de rendimento garantidos, moderando o ritmo da migração em massa. No entanto, o 3D captará orçamentos incrementais a um CAGR de 10,93%, especialmente em fluxos de trabalho de descoberta onde a relevância fisiológica supera a produtividade pura.
Os organoides tumorais derivados de pacientes permitem triagens de oncologia de precisão que dispensam testes em animais, e os kits de esferoides sem andaime reduzem a complexidade de configuração para laboratórios de alto rendimento. A bioimpressão se integra às culturas 3D para montar construtos de tecido, expandindo o mercado de cultura celular endereçável para os participantes da medicina regenerativa que buscam implantes estruturalmente complexos.
Por Aplicação:
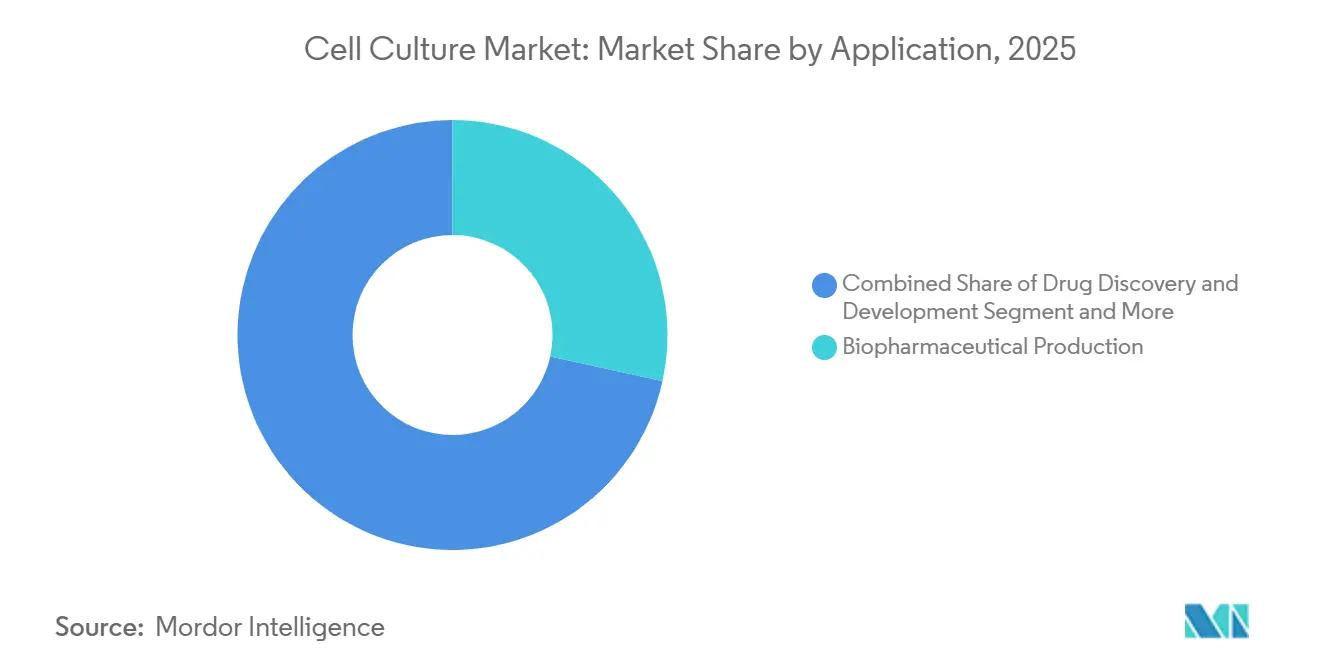
A Produção Biofarmacêutica Ancora o Crescimento Enquanto a Terapia Gênica AceleraA fabricação biofarmacêutica manteve 28,44% do tamanho do mercado de cultura celular em 2026, em função dos enormes volumes comerciais de anticorpos e das campanhas sazonais de vacinas. A receita incremental agora surge da inserção de anticorpos legados em trens de perfusão intensificados que extraem mais gramas por litro de áreas fixas de tanques. A fabricação de terapias gênicas e celulares, por sua vez, acelera a um CAGR de 9,23% à medida que as contagens de lotes de vetores virais e células autólogas aumentam em conjunto com os inícios de ensaios clínicos.
Os laboratórios de descoberta de fármacos adotam ensaios 3D para reduzir o risco na seleção de candidatos, e os especialistas em vacinas constroem plantas de dupla modalidade que lidam com proteínas recombinantes e plataformas de mRNA, criando ventos favoráveis para a padronização de equipamentos. A engenharia de tecidos e os diagnósticos completam os nichos de demanda, diversificando o mercado de cultura celular além dos titãs das proteínas terapêuticas.

Por Usuário Final:
A Dominância Farmacêutica Enfrenta a Aceleração das CDMOsAs empresas farmacêuticas e de biotecnologia absorveram 53,05% do faturamento de 2026, mas muitas estão reduzindo as instalações internas de GMP em favor da terceirização. O efeito líquido é um CAGR de 10,21% para as organizações de pesquisa e fabricação contratadas até 2032, obrigando os CDMOs a garantir o fornecimento de consumíveis e análises de valor agregado que reduzam o risco nas transferências de tecnologia dos clientes. Hospitais e laboratórios de diagnóstico impulsionam volumes menores, porém consistentes, para testes de esterilidade, enquanto os centros acadêmicos sustentam os pipelines de descoberta a montante que alimentam a demanda comercial futura. Em conjunto, esse ecossistema de múltiplos stakeholders mantém pedidos tanto de consumíveis industriais de alto volume quanto de reagentes de pesquisa especializados dentro do mercado de cultura celular global.
Análise Geográfica
Mercado de Cultura de Células da América do Norte
A América do Norte detinha 35,59% da receita global em 2026, apoiada por expansões marcantes como a instalação de ingredientes Gardasil de 1 bilhão de USD da Merck e a planta de terapia celular de 300 milhões de USD da AstraZeneca em Maryland. O clima regulatório dos Estados Unidos, com previsão de 20 aprovações anuais de terapias avançadas a partir de 2025, garante a utilização das novas suítes de GMP adicionadas. O Canadá fortalece a região com créditos fiscais que atraem CDMOs, e o México oferece capacidades de envase e moldagem de componentes que apoiam as cadeias de suprimentos continentais. As ambições federais de atender a 30% da demanda química dos Estados Unidos com biofabricação sustentável até 2040 fornecem um vento favorável de política duradouro para o mercado de cultura celular.
Mercado de Cultura de Células da Europa
A Europa apresenta forte impulso de recuperação. O financiamento de biotecnologia alemão disparou para 1,9 bilhão de EUR em 2024, e o Reino Unido inaugurou um polo de vacinas no valor de 450 milhões de GBP para mitigar riscos pandêmicos. Os esforços da UE para harmonizar as atualizações dos anexos de BPF agilizam a liberação transfronteiriça de produtos e favorecem redes de serviços pan-europeias. Além disso, colaborações como o centro de terapia gênica e celular da Bayer em Berlim atraem parceiros industriais para os ecossistemas de ciência pública.
Mercado de Cultura de Células da Ásia-Pacífico
A Ásia-Pacífico registra o crescimento mais acelerado, com uma CAGR de 9,27%. O programa de medicina regenerativa do Japão no valor de 760 milhões de USD gera mais de 60 ensaios de iPSC e estimula a demanda doméstica por meios definidos, biorreatores fechados e módulos de purificação a jusante. A China expande tanto as plantas de anticorpos a montante quanto as linhas emergentes de mRNA, enquanto a Índia monetiza vantagens de custo para capturar formulação contratual e análises. A Coreia do Sul e a Austrália completam o mosaico regional com fabricação avançada de células-tronco e regimes de reembolso favoráveis, respectivamente. Coletivamente, o perfil demográfico da Ásia-Pacífico — populações envelhecidas e crescente incidência de doenças crônicas — consolida uma trajetória de demanda para o mercado de cultura de células que se estende além do período de previsão.
Panorama regulatório
Os fornecedores de cultura celular operam em um ambiente de qualidade e CMC cada vez mais rigoroso, moldado por reguladores de terapias avançadas e produtos biológicos. Em maio de 2026, a FDA dos EUA finalizou a orientação sobre flexibilidades de Química, Fabricação e Controles (CMC) para o desenvolvimento de produtos de terapia celular e gênica humana em direção a uma Biologics License Application. A atualização reforça abordagens baseadas em risco, com maior ênfase em estratégias de controle, justificativa de comparabilidade e análises adequadas à finalidade em meios de cultura, matérias-primas e sistemas de uso único.
Na Europa, a EMA avançou em suas expectativas de ensaios clínicos para produtos medicinais de terapia avançada (ATMPs) em investigação por meio da diretriz que entra em vigor a partir de 1º de julho de 2025 (EMA/CAT/22473/2025). A diretriz incentiva os desenvolvedores a fortalecer os pacotes de qualidade mais precocemente no desenvolvimento e alinha a documentação para ensaios em múltiplos países. Uma atividade de padronização separada acrescenta outra camada de conformidade: em 2026, o trabalho da ISO relevante para a fabricação de terapia celular inclui a ISO 8934-1:2026 para métodos analíticos de viabilidade celular, e a votação da ISO/DIS 23565 de maio de 2026 para sistemas de equipamentos de bioprocessamento para produtos terapêuticos celulares. Juntos, esses esforços apoiam expectativas mais consistentes de validação de métodos e qualificação de equipamentos entre regiões.
Cenário Competitivo
Concentração do Mercado
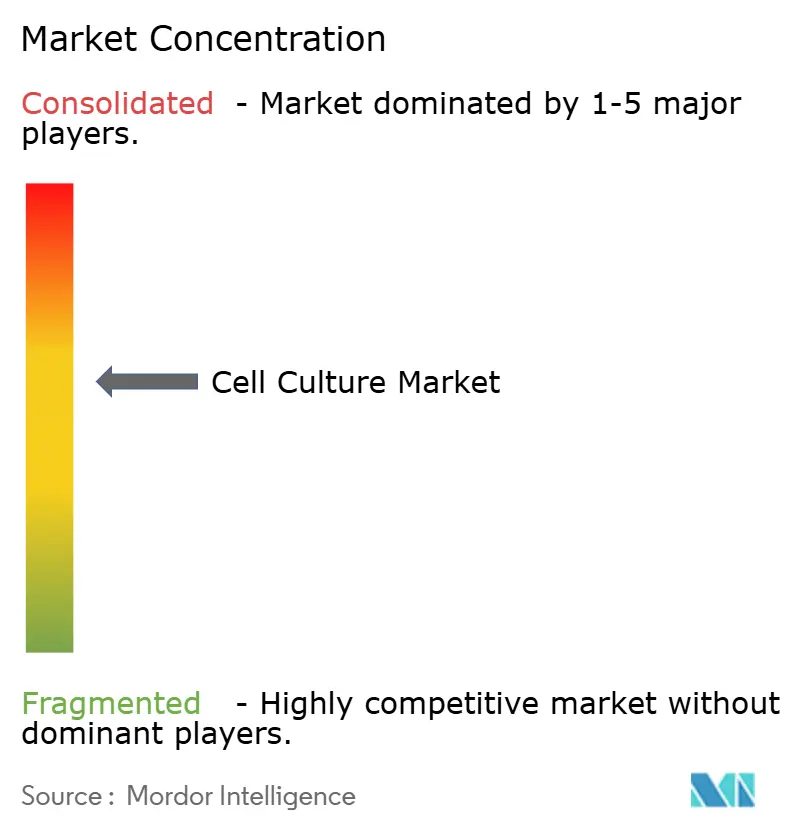
A estrutura do setor combina liderança concentrada em equipamentos e uma longa cauda de inovadores especializados. A aquisição de filtração da Thermo Fisher, somada a um arsenal anunciado de fusões e aquisições de USD 40–50 bilhões, sublinha a corrida por pilhas de capacidades de ponta a ponta. Danaher, Sartorius e Merck também integram consumíveis a suítes de análise, criando ecossistemas fechados que elevam os custos de troca para os clientes. Simultaneamente, disruptores apoiados por capital de risco comercializam plataformas de clonalidade orientadas por inteligência artificial, bibliotecas de organoides de alto rendimento e meios de nicho sem soro que corroem os incumbentes legados.
Alianças estratégicas, e não guerras de preços, impulsionam as mudanças de participação: acordos de licenciamento representaram 19% do fluxo de negócios em 2023, permitindo que as partes acessem propriedade intelectual complementar sem os prêmios de aquisição integral. O espaço em branco mais disputado envolve matérias-primas sustentáveis, controle de processos in silico e instalações regionais de CDMOs adaptadas às agendas soberanas de biotecnologia. Como resultado, o mercado de cultura de células permanece dinâmico, recompensando os participantes que combinam escala de capital com roteiros de inovação ágeis.
Líderes do Setor de Cultura de Células
-
Thermo Fisher Scientific
-
Danaher Corporation
-
Sartorius AG
-
Merck KGaA
-
Becton, Dickson and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cultura Celular Empresas cobertas neste relatório
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher
- Corning
- Lonza Group Ltd.
- Eppendorf
- Beckton Dickinson
- Agilent Technologies
- Bio-Rad Laboratories
- PromoCell
- Tecan Group
- CellGenix
- FUJIFILM Irvine Scientific Inc.
- Greiner Bio One International
- Hi-Media Laboratories Pvt Ltd.
- Biospherix Ltd.
- XenoTech
- Miltenyi Biotec B.V. & Co. KG
- Advanced Instrumentations
- Stem Cell Technologies
Oportunidades de mercado e perspectivas futuras
A intensificação de processos, além da fabricação fechada e automatizada, cria espaço para consumíveis de cultura celular, sensores e plataformas integradas que melhoram a reprodutibilidade e, ao mesmo tempo, reduzem a área ocupada pelas instalações e o risco de contaminação. A perfusão upstream e a cultura celular de alta densidade estão se aprofundando nos fluxos de trabalho de CDMOs e patrocinadores, o que aumenta a demanda por filtração, monitoramento em linha e formulações de meios definidos capazes de sustentar processos intensificados enquanto atendem aos requisitos de rastreabilidade das BPF.
Anúncios de capacidade e atualizações de capacidades também estão dando sinais mais claros nos serviços de biofabricação que impulsionam os insumos de cultura celular. Em julho de 2026, a Evonik anunciou uma modernização de USD 100 milhões em seu site CDMO de substância medicamentosa em Tippecanoe, Indiana, incluindo reatores de 100 m3 e atualizações de sistemas críticos. A Bora Biologics também anunciou uma expansão em Rockville, Maryland, que elevará a capacidade total instalada de biorreatores de uso único para 20.000 L em duas instalações registradas na FDA. Ao mesmo tempo, a Cytovance Biologics adicionou capacidades internas de perfusão (julho de 2026), apontando para a demanda por desenvolvimento upstream intensificado e reforçando oportunidades para fornecedores que combinam meios de cultura, ferramentas de desenvolvimento de linhagens celulares e análises de processo em pacotes de fabricação transferíveis para CDMOs e desenvolvedores emergentes de terapias.
Desenvolvimentos industriais recentes em Mercado de Cultura Celular
- Junho de 2026: A Merck KGaA (Darmstadt, Alemanha) assinou um acordo definitivo para adquirir a Bio-Techne por aproximadamente USD 11,3 bilhões. O acordo visa expandir o alcance de ferramentas e fluxos de trabalho de ciências da vida que apoiam a cultura celular, análises e o desenvolvimento de processos upstream a downstream. Também sinaliza a continuidade da consolidação entre grandes fornecedores que buscam maior alcance de base instalada e aprofundamento na tração de consumíveis.
- Dezembro de 2025: A Thermo Fisher Scientific expandiu seu portfólio Gibco Bacto com meios de cultura quimicamente definidos de próxima geração e produtos de alimentação voltados para aumentar a produtividade da biofabricação de E. coli. O lançamento fortalece as ofertas de formulações sem soro e definidas, alinhando-se com clientes que estão migrando de componentes de origem animal e apertando os requisitos de rastreabilidade de matérias-primas. Também apoia uma transferência de tecnologia mais rápida ao padronizar o desempenho dos meios de cultura entre instalações e escalas.
- Julho de 2025: A Sartorius concluiu a aquisição da MatTek Corp, fornecedora de microtecidos humanos 3D baseados em células. A aquisição estende a Sartorius para modelos celulares avançados usados na descoberta de medicamentos, testes de toxicidade e fluxos de trabalho de cultura 3D, complementando seu portfólio de bioprocessamento. Isso aumenta a capacidade da empresa de atender clientes que estão migrando de triagem 2D para sistemas 3D mais fisiologicamente relevantes.
Mercado de Cultura Celular Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por produtos e consumíveis utilizados para cultivar, manter e expandir células em ambientes laboratoriais e de produção controlados, em fluxos de trabalho de pesquisa, desenvolvimento e biofabricação.
Exclusões de escopo: receitas exclusivas de serviços (como serviços de testes por contrato ou serviços de fabricação personalizada) são excluídas quando faturadas separadamente da venda de produtos e consumíveis de cultura celular.
Visão Geral da Segmentação
- Por Produto
- Equipamentos
- Cabines de Biossegurança
- Centrífugas
- Equipamentos de Crioarmazenamento
- Sistemas de Cultura / Biorreatores
- Incubadoras
- Instrumentos de Pipetagem
- Microscópios e Sistemas de Imagem
- Contadores e Analisadores de Células
- Sistemas de Filtração
- Acessórios (Tubos, Conectores, Conexões)
- Consumíveis
- Meios de Cultura
- Meios de Cultura Sem Soro
- Soros (SFB e Alternativas)
- Reagentes
- Tampões e Sais
- Suplementos e Fatores de Crescimento
- Agentes Crioprotetores
- Plásticos (Frascos, Placas, Pratos)
- Equipamentos
- Por Tipo de Célula
- Células de Mamíferos
- Células Primárias
- Linhagens Celulares Contínuas
- Células-Tronco
- Células-Tronco Embrionárias
- Células-Tronco Adultas
- Células-Tronco Pluripotentes Induzidas
- Células Microbianas
- Bacterianas
- Leveduras e Fungos
- Células de Insetos
- Células de Mamíferos
- Por Tecnologia
- Cultura de Células 2D
- Cultura de Células 3D
- Baseada em Andaime
- Sem Andaime
- Por Aplicação
- Produção Biofarmacêutica
- Descoberta e Desenvolvimento de Medicamentos
- Fabricação de Terapias Gênicas e Celulares
- Produção de Vacinas
- Engenharia de Tecidos e Medicina Regenerativa
- Pesquisa em Oncologia
- Desenvolvimento de Diagnósticos e Ensaios
- Testes de Toxicidade e Avaliação de Segurança
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Institutos Acadêmicos e de Pesquisa
- CROs e CDMOs
- Hospitais e Laboratórios de Diagnóstico
- Bancos de Células e Biobancos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer limites claros de mercado e ancorar o modelo em sinais de oferta e demanda visíveis em dados públicos. Geralmente consultamos fontes como o FDA dos EUA e o NIH para orientações e direcionamento de financiamento, o Censo dos EUA e o UN Comtrade para padrões de comércio relacionados a insumos laboratoriais e de bioprocessos, e a OCDE para contexto de P&D por país.
Além dessas, analisamos relatórios anuais, apresentações para investidores, catálogos de produtos, sites de associações e publicações de renome para mapear o que é comercializado em fluxos de trabalho de cultura celular e como os preços tendem a se mover. Bases de dados de patentes também são consultadas para entender onde a inovação está concentrada, por exemplo, meios de cultura sem soro, sistemas de cultura de uso único e automação. Para triagem mais rápida e verificação cruzada de dados financeiros de empresas e principais eventos noticiosos, utilizamos seletivamente assinaturas de bases de dados pagas para dados financeiros corporativos e para notícias e finanças. As fontes listadas aqui são meramente ilustrativas, e consultamos muitas outras referências para coletar dados, validar premissas e esclarecer áreas incertas.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas ajudam a validar o que está sendo efetivamente adquirido e utilizado, além de testar premissas que não podem ser lidas de forma confiável apenas em documentos públicos. Conversamos com partes interessadas de fabricantes, distribuidores, equipes de produção biofarmacêutica e laboratórios de pesquisa. A cobertura é equilibrada entre APAC, EMEA e as Américas, de modo que as diferenças regionais de adoção e precificação estejam refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | CXOs: 15% | APAC: 44% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Participantes menores: 16% | Gerentes: 53% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado começa com uma construção de cima para baixo, na qual reconstruímos o conjunto de demanda a partir das tendências de produção biofarmacêutica e dos indicadores de intensidade de cultura celular, traduzindo essa demanda em gastos nas principais categorias de produtos utilizados em fluxos de trabalho rotineiros. Para manter os totais fundamentados, adicionamos verificações seletivas de baixo para cima utilizando faixas de preço amostradas multiplicadas pelos volumes de uso estimados para consumíveis de alta rotatividade, verificando-os em seguida com base no feedback de fornecedores e canais antes da finalização.
Os principais insumos do modelo incluem o volume de produção de biológicos, a mudança no mix em direção a biológicos e terapias avançadas, a adoção de meios de cultura sem soro ou sem componentes de origem animal, a penetração de sistemas de uso único em culturas celulares, a frequência típica de lotes nos principais usuários finais e o movimento de preços observado para consumíveis essenciais. Quando um sinal de baixo para cima está incompleto, as lacunas são tratadas por meio de premissas conservadoras de penetração e ciclo de reposição, validadas durante as entrevistas.
Para as previsões, utilizamos análise de cenários apoiada por relações multivariadas simples entre os direcionadores de demanda (como produção de biológicos e direcionamento de gastos em P&D) e as linhas de gastos mais sensíveis (notadamente meios de cultura, alternativas ao soro e sistemas de cultura). As taxas de crescimento finais são ajustadas quando especialistas sinalizam mudanças de timing, como adições de capacidade, mudanças regulatórias ou restrições de oferta de curto prazo que alterariam o comportamento de compra.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de múltiplas verificações para que os resultados não dependam de nenhuma premissa isolada. Os analistas comparam os totais modelados com sinais independentes, como movimentações de comércio relacionadas, expansões de capacidade anunciadas e padrões de aquisição descritos pelos usuários finais, e quaisquer valores discrepantes são investigados antes da aprovação.
Antes da entrega, o modelo é revisado em etapas, e o recontato é acionado quando preços, taxas de adoção ou proxies de demanda se deslocam materialmente em relação à última atualização. O relatório é atualizado anualmente, com atualizações intermediárias para eventos relevantes. Uma revisão final é concluída imediatamente antes do lançamento para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Cultura Celular da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para cultura celular podem diferir mesmo quando o tema parece idêntico, pois os estudos definem os limites do produto de forma diferente e aplicam diferentes precificações de ano-base, timing de câmbio e premissas de crescimento. A dispersão tende a ser maior quando horizontes de previsão longos são utilizados sem verificações frequentes sobre adoção e progressão do preço médio de venda.
Ao acompanhar a adoção de fluxos de trabalho sem soro e de uso único e atualizar a precificação por país e o timing de câmbio, a Mordor Intelligence mantém os totais vinculados à aquisição de produtos e consumíveis, em vez de incluir serviços de laboratório contratados faturados separadamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 31,80 bilhões de USD (2026) | |
| Provedor de Dados do Setor A | 30,44 bilhões de USD (2024) | Utiliza um ano-base anterior e um horizonte mais longo até 2032, e a apresentação do escopo sugere um agrupamento mais amplo entre equipamentos e consumíveis, o que pode alterar o que é contabilizado em cultura celular versus gastos em fluxos de trabalho laboratoriais adjacentes. |
| Publicador do Setor B | 26,17 bilhões de USD (2024) | Ancora-se em uma base de 2024 mais baixa e aplica um CAGR de longo horizonte mais elevado até 2034, o que pode ampliar as diferenças se o movimento do preço médio de venda de meios de cultura e reagentes e o timing de adoção não forem verificados com frequência. |
Entre as três fontes, as diferenças são impulsionadas principalmente pela seleção do ano-base, pelo horizonte de previsão e pela forma como os produtos e consumíveis são separados das linhas de gastos adjacentes. As etapas utilizadas aqui permanecem reproduzíveis porque se baseiam em indicadores de demanda claros, padrões de uso verificados em entrevistas e verificações de consistência com sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cultura de células em 2026?
O tamanho do mercado de cultura celular é de 31,80 bilhões de USD em 2026 e tem previsão de crescimento para 51,50 bilhões de USD até 2032.
Qual segmento lidera a demanda por consumíveis de cultura de células?
Meios de cultura e reagentes dominam os consumíveis, impulsionados pela migração para formulações quimicamente definidas e livres de componentes animais em meio à escassez de soro.
O que impulsiona o rápido crescimento da cultura de células-tronco?
A aceleração regulatória, mais de 115 ensaios clínicos ativos e o impulso de financiamento do Japão tornam as células-tronco o tipo celular de crescimento mais rápido, com um CAGR de 11,53%.
Por que as CDMOs estão ganhando participação de receita no mercado de cultura de células?
Os altos custos de capital das instalações e os complexos requisitos de BPF levam as empresas farmacêuticas a terceirizar, impulsionando as CDMOs a um CAGR de 12,52%.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está crescendo a um CAGR de 12,42%, impulsionada por grandes investimentos públicos no Japão e pela aceleração da infraestrutura na China e na Índia.