
Tamanho e Participação do Mercado de Terapia Celular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
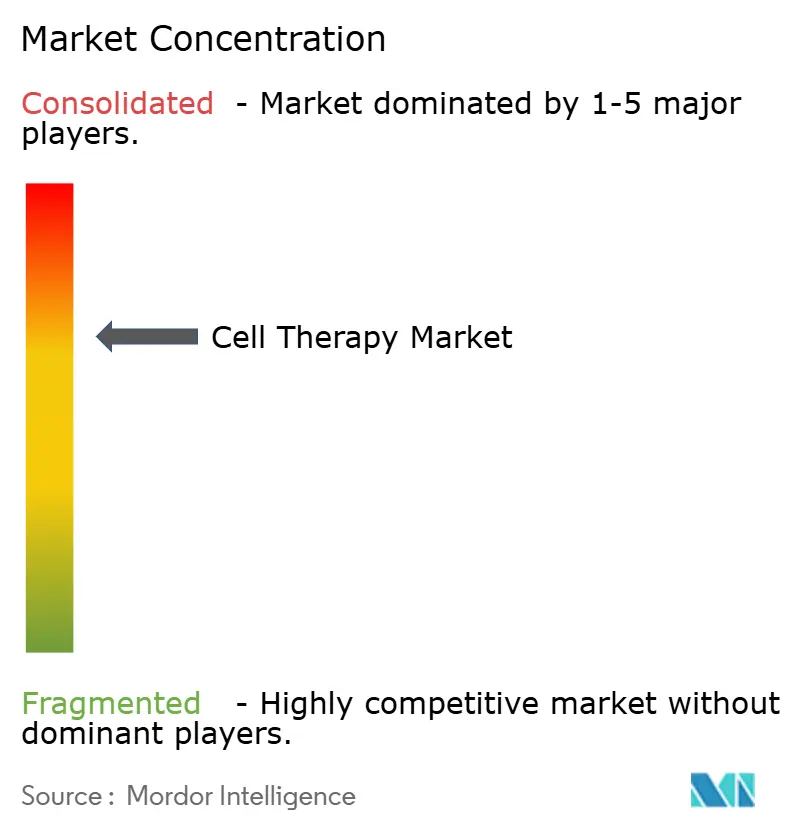
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia Celular por Mordor Intelligence
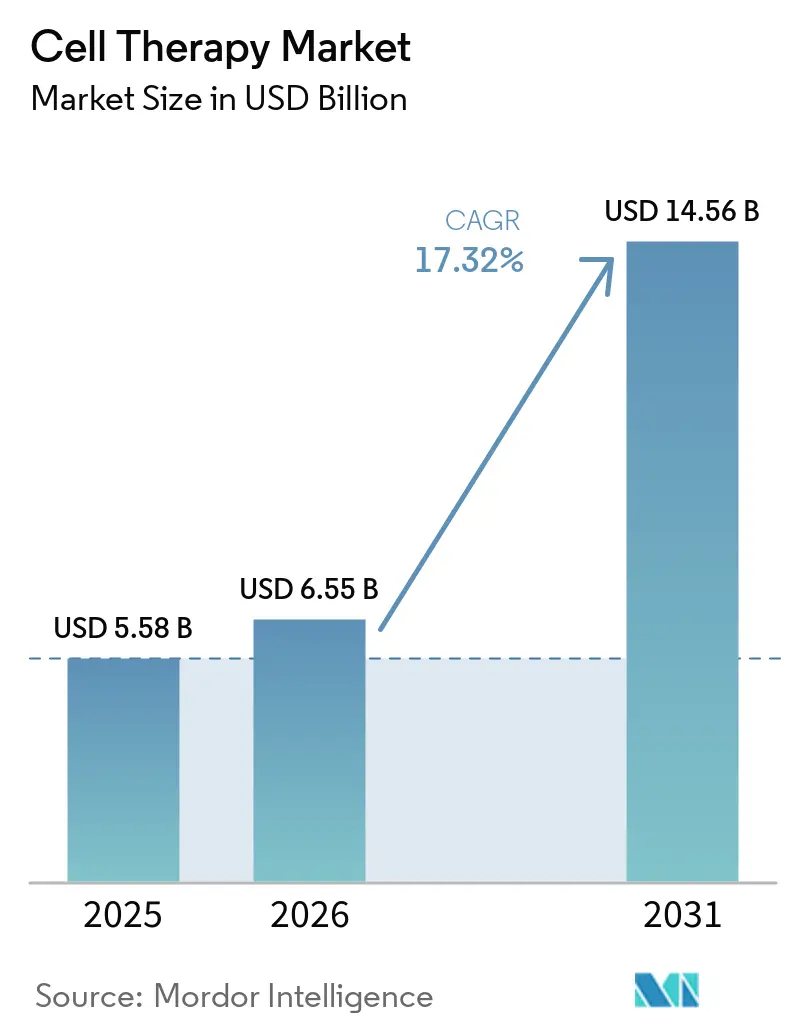
O tamanho do Mercado de Terapia Celular deve aumentar de USD 5,58 bilhões em 2025 para USD 6,55 bilhões em 2026 e atingir USD 14,56 bilhões até 2031, crescendo a um CAGR de 17,32% no período 2026-2031.
O aumento das aprovações de produtos autólogos de células T com receptor de antígeno quimérico (CAR-T), a transição para plataformas alogênicas e os novos caminhos de reembolso nos Estados Unidos, na Europa e na Ásia-Pacífico estão ampliando o acesso dos pacientes e encurtando os ciclos de tempo até a receita. As organizações de desenvolvimento e fabricação por contrato (CDMOs) adicionaram 180.000 litros de capacidade alogênica entre 2024 e 2025, reduzindo os prazos de entrega de grau clínico de 8 semanas para 3 semanas e diminuindo significativamente os custos de produção. O programa de Pagamento Adicional por Nova Tecnologia (NTAP) do Medicare nos Estados Unidos reduziu a exposição hospitalar ao cobrir até 65% dos custos acima da taxa do grupo relacionado ao diagnóstico para 11 terapias celulares, incentivando a adoção pelos prestadores de serviços.
Principais Conclusões do Relatório
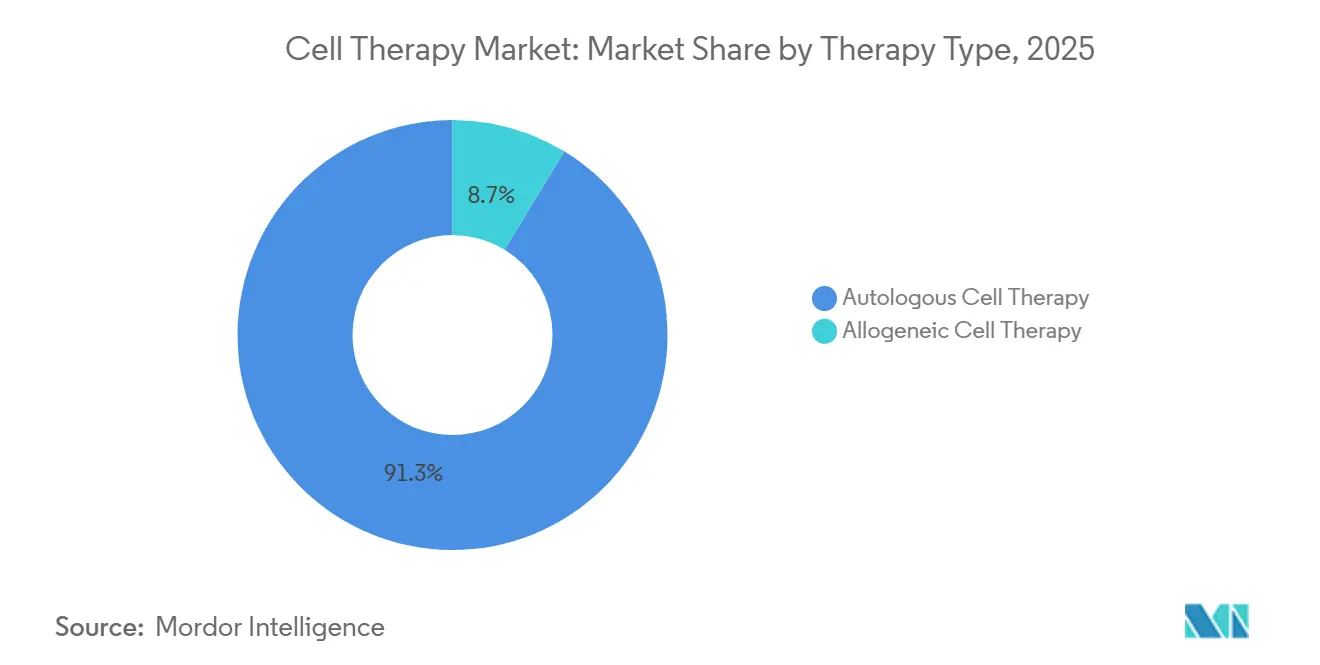
- Por tipo de terapia, o CAR-T autólogo manteve 91,3% da participação do mercado de terapia celular em 2025, mas as terapias alogênicas registraram o maior crescimento, com um CAGR de 17,34% até 2031.
- Por tipo de célula, as plataformas de células imunes lideraram com 56,1% da receita em 2025; os produtos de células-tronco registraram o CAGR mais rápido de 18,32% até 2031.
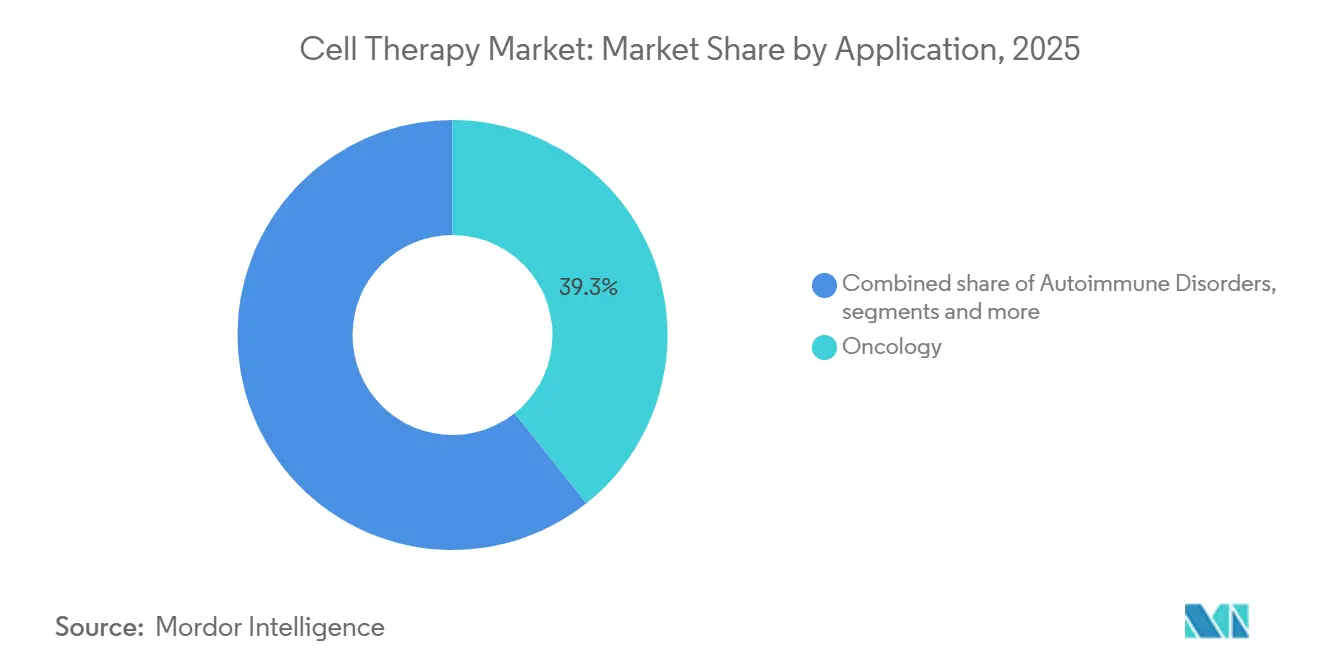
- Por aplicação, a oncologia capturou 39,3% da receita em 2025, enquanto os distúrbios neurológicos se expandiram a um CAGR de 17,47% com base em programas de doença de Parkinson em estágio avançado.
- Por usuário final, hospitais e clínicas responderam por 65,2% dos gastos em 2025; os centros especializados em terapia celular e gênica cresceram a um CAGR de 18,08% à medida que os pagadores favoreceram a infraestrutura dedicada.
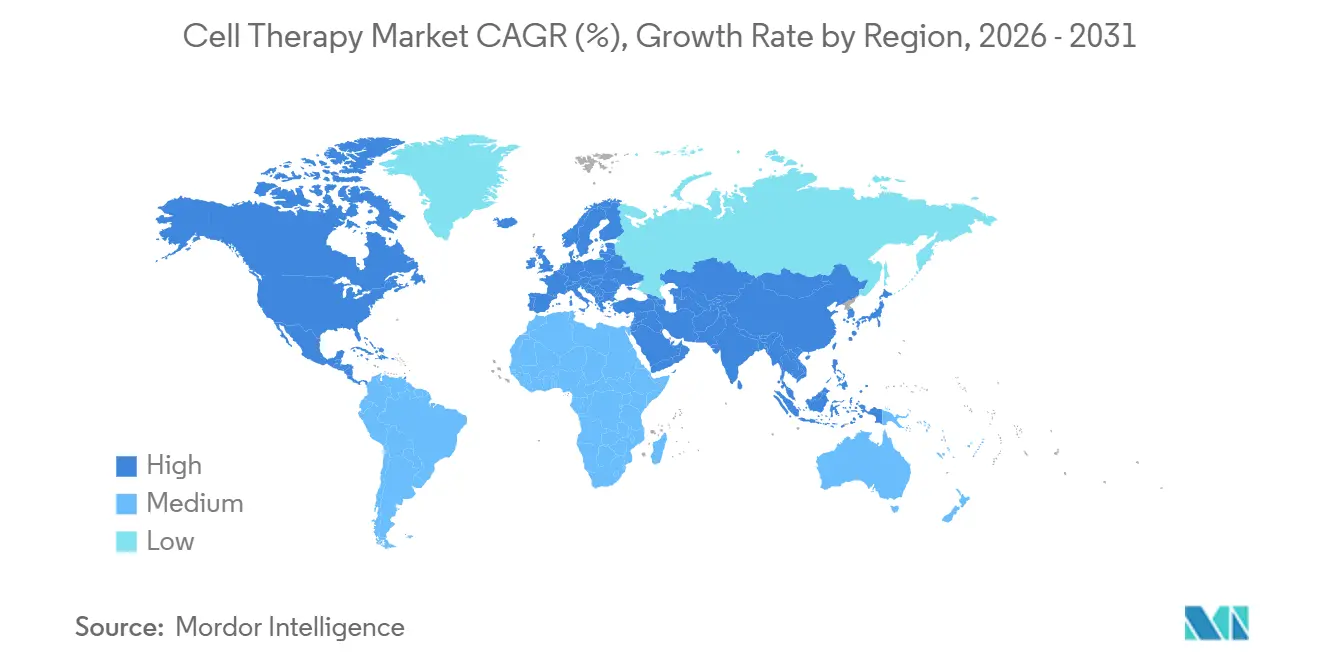
- Por geografia, a América do Norte deteve 54,2% do tamanho do mercado de terapia celular em 2025; a Ásia-Pacífico registrou o CAGR mais rápido de 17,89%, impulsionado por quatro aprovações domésticas de CAR-T na China durante 2024.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) (%) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de aprovações e lançamentos comerciais de terapias CAR-T autólogas | +4.2% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Expansão da capacidade global de CDMOs para pipelines alogênicos | +3.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos caminhos nacionais de reembolso | +3.1% | Alemanha, Estados Unidos, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão de indicações além da oncologia para doenças autoimunes e cardiovasculares | +2.9% | Global | Longo prazo (≥ 4 anos) |
| Sistemas de biorreatores fechados otimizados por IA reduzindo custos em ≥40% | +2.2% | Principais centros de fabricação | Médio prazo (2-4 anos) |
| Integração de arcabouços bioimpressos em 3D permitindo implantes combinados | +1.0% | Estados Unidos, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Aprovações e Lançamentos Comerciais de Terapias CAR-T Autólogas
A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) e a Agência Europeia de Medicamentos (EMA) aprovaram nove novas indicações de CAR-T entre 2024 e 2025, reduzindo o tempo médio de revisão de 14 meses para 9 meses [1]. A Novartis reportou USD 680 milhões em receita de Kymriah em 2025, refletindo um crescimento de 28% após a expansão do rótulo para linfoma folicular. As aprovações condicionais europeias para três terapias autólogas de receptor de células T em 2025 foram as primeiras para tumores sólidos, desbloqueando um segmento endereçável de USD 2,1 bilhões até 2028. Os pagadores comerciais dos Estados Unidos vincularam 30–50% do reembolso às taxas de resposta completa em seis meses para cinco produtos CAR-T em 2024, reduzindo o risco inicial para os hospitais. A designação de via rápida para medicina regenerativa do Japão reduziu pela metade os tempos de revisão para candidatos com dados de Fase 2 mostrando ≥40% de respostas objetivas.
Expansão da Capacidade Global de CDMOs para Pipelines Alogênicos
Os CDMOs instalaram 180.000 litros de capacidade alogênica de 2024 a 2025, incluindo a instalação de 50.000 litros da Lonza em Portsmouth e o local de 40.000 litros da Charles River em Leiden. As plataformas prontas para uso agora geram um lote de terapia em 48 horas, em comparação com 4 a 6 semanas para processos autólogos, e o custo dos produtos caiu de USD 350.000 para USD 75.000 por dose. O candidato ALPHA2 da Allogene Therapeutics entregou 67% de remissão completa no linfoma difuso de grandes células B e tem como alvo um pedido de licença de biológicos nos EUA até meados de 2026. A Vertex e a CRISPR Therapeutics comprometeram USD 420 milhões para uma planta suíça de células T com edição de base, com o objetivo de 100.000 doses anuais até 2028. A instalação de USD 300 milhões da Samsung Biologics em Incheon garantiu quatro contratos regionais, sinalizando a localização da cadeia de suprimentos na Ásia-Pacífico.
Expansão dos Caminhos Nacionais de Reembolso
O caminho NUB da Alemanha permitiu que os hospitais cobrassem três candidatos alogênicos antes da avaliação completa de tecnologia em saúde, acelerando a captação de receita em até 24 meses. O programa NTAP do Medicare adicionou 11 terapias celulares em 2025, com complementos por caso de USD 80.000–200.000 que aliviaram a economia dos prestadores. O caminho de reembolso condicional do Japão permitiu a entrada no formulário com dados de Fase 2 em 2024, com a condição de sete anos de vigilância pós-comercialização. A Coreia do Sul precificou dois CAR-Ts fabricados localmente 40% abaixo dos preços de tabela dos EUA, abrindo acesso a 1.200 pacientes anualmente. A orientação final do Instituto Nacional de Excelência em Saúde e Cuidados (NICE) do Reino Unido desbloqueou GBP 120 milhões em financiamento do Serviço Nacional de Saúde para linfoma difuso de grandes células B de segunda linha em 2025.
Sistemas de Biorreatores Fechados Otimizados por IA Reduzindo o Custo dos Produtos em Mais de 40%
A plataforma Cocoon da Lonza proporcionou uma redução de 42% no custo por dose para a produção autóloga de CAR-T em comparação com sistemas abertos, automatizando a alimentação de glicose e o controle de oxigênio [2]. Algoritmos de aprendizado de máquina treinados em 18.000 execuções previram a viabilidade celular com 94% de precisão, reduzindo as taxas de falha de lotes para 2%. A Kite Pharma reduziu o tempo veia a veia do Yescarta de 27 dias para 16 dias após quatro unidades nos EUA adotarem linhas automatizadas em 2024. A Fate Therapeutics atingiu USD 50.000 de custo dos produtos por dose para células NK derivadas de iPSC por meio de perfusão contínua de 21 dias. O FDA reconheceu os biorreatores controlados por IA como tecnologia analítica de processo em conformidade em 2025, permitindo atualizações de algoritmos pós-aprovação sem novos registros.
Análise de Impacto das Restrições*
| Restrição | (~) (%) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos produtos para lotes autólogos personalizados | -2.8% | Global | Curto prazo (≤ 2 anos) |
| Gargalos na cadeia de suprimentos de vetores virais e plasmídeos | -1.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Lacunas nos dados de integridade genômica de longo prazo pós-edição | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Escrutínio ESG de tecidos doadores e logística criogênica | -0.7% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Produtos para Lotes Autólogos Personalizados
A produção autóloga de CAR-T teve uma média de USD 350.000 por dose em 2025, impulsionada por aférese específica do paciente, transdução por vetor viral e ciclos de expansão de duas semanas. O preço médio de venda do Yescarta caiu 18% entre 2023 e 2025 sob contratos baseados em resultados, reduzindo a margem bruta de 82% para 71%. Os pagadores alemães e franceses introduziram limites de EUR 100.000 por QALY em 2024, forçando descontos confidenciais de 35% e comprimindo a lucratividade. Os altos custos fixos de USD 12 milhões anuais por suíte de BPF prejudicam a escala para terapias que atendem menos de 500 pacientes por ano. A acessibilidade limitada em países de renda média, onde os gastos per capita em saúde estão abaixo de USD 2.000, restringe a difusão e limita o potencial de crescimento da receita.
Gargalos na Cadeia de Suprimentos de Vetores Virais e Plasmídeos
A escassez de vetores lentivirais atrasou 11 ensaios clínicos de terapia celular de Fase 2 em 2024, estendendo os prazos de entrega de 16 semanas em 2022 para 32 semanas em 2024. A Thermo Fisher reportou um backlog de serviços de USD 1,8 bilhão no 1º trimestre de 2025 e adicionou 20.000 litros de capacidade extra programada para o 4º trimestre de 2026 para aliviar as restrições. Os prazos de entrega de DNA plasmídico excederam 24 semanas em 2024, com inflação de preços de 40% ano a ano. A orientação do FDA em julho de 2024 apoiou métodos de eletroporação não viral e nanopartículas lipídicas para ensaios de fase inicial, e seis patrocinadores adotaram essas abordagens até o final do ano FDA.GOV. A Lonza e a Catalent comprometeram USD 1,1 bilhão para a expansão de vetores virais em 2024, mas analistas projetam um déficit de oferta de 30% até 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Tipo de Terapia:
Plataformas Alogênicas Reformulam a Economia de FabricaçãoOs produtos autólogos detinham 91,3% da participação do mercado de terapia celular em 2025, apoiados por franquias maduras de CAR-T e caminhos de reembolso estabelecidos. No entanto, o segmento alogênico está avançando a um CAGR de 17,34% até 2031, pois a disponibilidade pronta para uso elimina a espera de fabricação de 4 a 6 semanas, reduz o custo dos produtos para USD 75.000 e simplifica a logística.
A confiança dos investidores se intensificou em 2025 quando a Vertex e a CRISPR Therapeutics apoiaram uma planta suíça projetada para 100.000 doses anuais, sublinhando a vantagem de escalabilidade das plataformas alogênicas. A flexibilidade regulatória, como a aceitação pelo FDA da transfecção não viral, encurtou os prazos, enquanto os contratos baseados em resultados estão apertando as margens para os players autólogos. Os candidatos alogênicos, portanto, posicionam o mercado de terapia celular para uma penetração econômica em geografias menos abastadas sem sacrificar a integridade das margens.


Por Tipo de Célula:
Células-Tronco Ganham Espaço nas Plataformas de Células ImunesAs terapias com células imunes dominaram 56,1% da receita em 2025, em grande parte proveniente de programas de CAR-T e linfócitos infiltrantes de tumor respaldados por dados oncológicos sólidos. As plataformas de células-tronco estão se expandindo a um CAGR de 18,32% à medida que os candidatos de células-tronco mesenquimais e células-tronco pluripotentes induzidas (iPSC) demonstram eficácia em distúrbios cardiovasculares e neurológicos.
O ensaio de Fase 3 de insuficiência cardíaca da Mesoblast reduziu os principais eventos adversos em 34%, enquanto os cardiomiócitos de iPSC da Takeda estão recrutando pacientes isquêmicos com a primeira leitura esperada em 2026. Os avanços nas tecnologias de arcabouço e bioimpressão 3D estão elevando ainda mais o impulso das células-tronco, posicionando-as como o motor de diversificação do mercado de terapia celular além das malignidades hematológicas.
Por Aplicação:
Distúrbios Neurológicos Superam o Crescimento da OncologiaA oncologia entregou 39,3% da receita em 2025, mas os distúrbios neurológicos são a aplicação de crescimento mais rápido, registrando um CAGR de 17,47% até 2031, graças a programas de neurônios dopaminérgicos derivados de iPSC que alcançaram 32% de melhora motora na Escala Unificada de Avaliação da Doença de Parkinson em 12 meses. As indicações autoimunes também ganharam força à medida que o lúpus eritematoso sistêmico entrou em avaliação de estágio avançado com 73% de remissão.
Os segmentos cardiovascular, ortopédico e de oftalmologia estão emergindo como oportunidades da próxima onda com base na força dos ensaios com células mesenquimais, condrócitos e células retinais. Essas tendências diversificam a base do tamanho do mercado de terapia celular, reduzindo a dependência da oncologia e suavizando a volatilidade da receita ligada à saturação competitiva nas malignidades de células B.
Por Usuário Final:
Centros Especializados Crescem Mais Rápido que os HospitaisHospitais e clínicas responderam por 65,2% dos gastos em 2025, mas centros especializados em terapia celular e gênica estão crescendo a um CAGR de 18,08% ao padronizar a aférese, a criopreservação celular e os cuidados pós-infusão. A unidade de 12 leitos da Mayo Clinic tratou 180 pacientes em seu primeiro ano e reduziu as internações por síndrome de liberação de citocinas para 4%, em comparação com uma referência nacional de 12%.
Institutos acadêmicos impulsionam a inovação nas Fases 1 e 2, enquanto os CDMOs fornecem capacidade industrializada que sustenta o tamanho do mercado de terapia celular para os pipelines alogênicos. As altas taxas de utilização hospitalar de 85% nos principais centros dos EUA criam gargalos, ampliando o valor estratégico de instalações construídas especificamente para essa finalidade.
Análise Geográfica
Mercado de Terapia Celular da América do Norte
A América do Norte registrou uma participação de 54,2% em 2025, com o NTAP cobrindo entre 80.000 e 200.000 USD por caso e cinco seguradoras comerciais migrando 30 a 50% dos pagamentos para modelos baseados em resultados. As aprovações aumentaram para nove indicações de terapia com células CAR-T entre 2024 e 2025, e a receita do Yescarta cresceu 22%, atingindo 2,1 bilhões de USD. A alta utilização das unidades de aférese, em 85%, gerou filas de espera de 6 a 8 semanas, evidenciando restrições de capacidade.
Mercado de Terapia Celular da Europa
A Europa deteve uma participação de 28%, com a via NUB da Alemanha acelerando o faturamento de três terapias alogênicas, enquanto as diretrizes do NICE liberaram 120 milhões de GBP em financiamento no Reino Unido. As aprovações condicionais para receptores de células T direcionados a tumores sólidos abriram uma oportunidade europeia de 2,1 bilhões de USD. No entanto, os limites de QALY introduzidos em 2024 exigem descontos médios de 35%, moderando a expansão das receitas.
Mercado de Terapia Celular da Ásia-Pacífico
A Ásia-Pacífico registrou o CAGR mais elevado, de 17,89%; a primeira aprovação doméstica de CAR-T na China, o Carvykti, atendeu 2.500 pacientes com mieloma múltiplo no primeiro ano. A via de reembolso condicional do Japão aceitou dados de Fase 2 com acompanhamento obrigatório de sete anos. A Coreia do Sul reembolsou dois CAR-Ts locais com preços 40% mais baixos, atendendo 1.200 pacientes em 2025. A localização da cadeia de suprimentos por meio da Samsung Biologics e a crescente capacidade de CDMO estão consolidando a região como o próximo motor de crescimento do mercado de terapia celular.

Panorama regulatório
Nos Estados Unidos, a FDA continuou a formalizar a flexibilidade para os requisitos de química, manufatura e controles (CMC) que são centrais para a expansão da terapia celular. Em 2026, a agência avançou essa postura por meio de atividades de orientação focadas em CMC (incluindo diretrizes preliminares e atualizadas) e estruturas relacionadas para produtos de terapia celular e gênica humana. Isso reforça a tolerância dos reguladores a abordagens baseadas em risco no desenvolvimento inicial, enquanto a supervisão pós-aprovação permanece ancorada em controles de processo e comparabilidade de produtos.
Na Europa, as terapias celulares são regulamentadas como medicamentos de terapia avançada (ATMPs) sob a estrutura da EMA, com atividades contínuas do CAT moldando as expectativas para o desenvolvimento e a gestão do ciclo de vida. A EMA autorizou ATMPs ao longo de 2025 e até 2026, e a retirada do Alofisel pela Comissão Europeia em dezembro de 2024 destaca ações ativas de ciclo de vida pós-autorização junto com novas aprovações. Separadamente, as discussões do CAT da EMA no início de 2026 fizeram referência a fluxos de trabalho como o IPRP Roadmap, indicando esforços contínuos em direção à convergência regulatória e à redução da duplicação para submissões globais em terapia gênica e celular.
Análise da cadeia de valor
A cadeia de valor da terapia celular começa com a identificação de doadores ou pacientes e a coleta clínica, incluindo aférese e obtenção de tecidos. Em seguida, passa por matérias-primas críticas (leucoparelhas, meios, citocinas, vetores virais, DNA plasmidial) e consumíveis usados na fabricação GMP. A fabricação é executada internamente ou por meio de CDMOs, com o mercado dividindo-se cada vez mais entre fluxos de trabalho autólogos, específicos por lote e por paciente, e campanhas alogênicas orientadas para escala.
As etapas posteriores incluem envase e finalização (quando aplicável), criopreservação e armazenamento controlado, e documentação de cadeia de identidade ou cadeia de custódia. A distribuição de volta a hospitais, clínicas e centros especializados em terapia celular e gênica depende de logística sensível ao tempo e à temperatura para administração e acompanhamento. Persistem estrangulamentos na capacidade de aférese, na disponibilidade de vetores virais e plasmídeos, e na coordenação entre programas multissítio, o que aumenta o risco de veia a veia para terapias autólogas. As respostas do setor concentram-se em modelos operacionais mais integrados e de ponta a ponta, que combinam fabricação, biorrmazenamento e logística sob menos transferências, apoiados por rastreamento digital para gerenciar lotes personalizados paralelos. Adições de capacidade para fabricação alogênica, incluindo os 180.000 litros adicionados por CDMOs durante 2024-2025, e expansões logísticas como a abertura pela Cryoport Systems de um novo Centro Global de Cadeia de Suprimentos no sul da Califórnia em maio de 2026, refletem o posicionamento em torno da confiabilidade e da orquestração tanto quanto da capacidade.
Cenário Competitivo
O mercado de terapia celular exibe concentração moderada: as cinco principais empresas, Novartis, Gilead Sciences, Bristol Myers Squibb, Johnson & Johnson e Legend Biotech, capturaram uma participação significativa da receita autóloga de CAR-T em 2025 [3]. As expansões de rótulo e as aprovações oncológicas em linhas anteriores sustentam as defesas dos incumbentes, mas os entrantes alogênicos e os CDMOs estão redistribuindo a participação. A instalação suíça de USD 420 milhões da Vertex e da CRISPR sinaliza a escala de fabricação como uma vantagem estratégica, enquanto a Allogene Therapeutics registrou 67% de remissão completa em ensaios pivotais.
Disruptores emergentes como a Fate Therapeutics alcançaram um custo de USD 50.000 por dose, e a Samsung Biologics garantiu quatro contratos na Ásia-Pacífico, sublinhando como a tecnologia e a capacidade localizada mudam a dinâmica competitiva. A velocidade de registro de patentes é alta. A CRISPR Therapeutics registrou 14 patentes de edição de base entre 2024-2025, enquanto os reguladores exigem acompanhamento de 15 anos para produtos com edição gênica, favorecendo empresas bem capitalizadas. As tecnologias de redução de custos, como biorreatores otimizados por IA e arcabouços bioimpressos em 3D, estão reduzindo as barreiras de entrada, intensificando a rivalidade nos segmentos de oncologia, autoimune e neurológico.
Os movimentos estratégicos em 2025 incluíram a aquisição da Amunix pela Sanofi por USD 1,2 bilhão, a instalação de 50.000 litros da Lonza em Portsmouth e a expansão de 40.000 litros da Charles River em Leiden, cada um visando garantir capacidade antes dos picos de demanda previstos. À medida que os modelos de reembolso se voltam para resultados e a oferta escala, a vantagem competitiva é definida cada vez mais pela agilidade de fabricação, amplitude de indicações e infraestrutura de vigilância pós-comercialização.
Líderes do Setor de Terapia Celular
-
Corestem Inc.
-
Chiesi Farmaceutici S.p.A.
-
Tego Science
-
Allogene Therapeutics Inc.
-
Takeda Pharmaceuticals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapia Celular Empresas cobertas neste relatório
- Novartis
- Gilead Sciences
- Bristol-Myers Squibb
- Johnson & Johnson (Janssen Biotech)
- Legend Biotech Corporation
- Fate Therapeutics Inc.
- Bluebird Bio
- Allogene Therapeutics
- Sangamo Therapeutics
- CRISPR Therapeutics AG
- Mesoblast Limited
- Vericel
- Glycostem Therapeutics BV
- Celyad Oncology SA
- Iovance Biotherapeutics Inc.
- CARsgen Therapeutics Holdings
- JW Therapeutics Co. Ltd.
- Takeda Pharmaceuticals
- Astellas Pharma
- Vertex Pharmaceuticals Inc.
- Sanofi
- Century Therapeutics Inc.
- Be The Match BioTherapies
- Lonza Group
- Charles River

Oportunidades de mercado e perspectivas futuras
A expansão da pegada de fabricação e a padronização impulsionada pela automação estão criando espaços em branco em termos de custo, throughput e acesso geográfico, particularmente para plataformas alogênicas e derivadas de iPSC que dependem de processos repetíveis e em escala industrial. As evidências desse ciclo de investimento incluem o anúncio da Johnson and Johnson de uma instalação de fabricação de terapia celular de próxima geração de mais de 1 bilhão de USD no condado de Montgomery, Pensilvânia (fevereiro de 2026), a abertura pela FUJIFILM Cellular Dynamics de uma nova sede de desenvolvimento e fabricação de iPSC em Madison, Wisconsin, projetada para quadruplicar a capacidade de iPSC (maio de 2026), e a Orca Bio adicionando capacidade de fabricação na Costa Leste em Princeton, Nova Jersey, para complementar as operações existentes em Sacramento (junho de 2026). Esses movimentos visam restrições que retardam o lançamento comercial, incluindo prazos de entrega, resiliência do fornecimento regional e a capacidade de atender mais locais com produto consistente.
Ações regulatórias e habilitadoras da cadeia de suprimentos também apoiam novos caminhos de execução para plataformas e fornecedores que reduzem o atrito em CMC e insumos críticos. A FDA finalizou diretrizes sobre flexibilidades de CMC para produtos de terapia celular e gênica em 2026 e está conduzindo iniciativas como o Programa Piloto Manufacturing PreCheck, que incluiu a Cellares (junho de 2026), para apoiar o alinhamento antecipado sobre a preparação de fabricação para plataformas avançadas e automatizadas. Em relação aos insumos, expansões como a abertura pela Sartorius Stedim Biotech de um centro de competência de 140 milhões de EUR em Friburgo, Alemanha, para componentes críticos de terapia celular, como citocinas (maio de 2026), e a expansão pela Kincell Bio de sua instalação no Research Triangle Park com salas limpas ISO 7 adicionais (abril de 2026) apontam para um mercado endereçável crescente para materiais especializados, capacidade GMP e serviços integrados que reduzem o prazo entre o desenvolvimento em estágio avançado e o fornecimento comercial.
Desenvolvimentos industriais recentes em Mercado de Terapia Celular
- Junho de 2026: A Chiesi Group e a Arbor Biotechnologies receberam a Designação de Medicamento Órfão da Comissão Europeia para o ABO-101, uma terapia investigacional de edição genética para hiperoxalúria primária tipo 1. A designação fortalece os incentivos regulatórios e de comercialização para terapias avançadas em doenças raras. Também apoia o investimento liderado por parceiros no desenvolvimento clínico e na preparação de fabricação.
- Dezembro de 2025: A FDA aprovou o Waskyra (etuvetidigene autotemcel) para a síndrome de Wiskott-Aldrich, adicionando outra opção comercial de terapia avançada para uma imunodeficiência rara. A aprovação reforça o papel dos caminhos regulatórios e da execução de CMC como diferenciadores fundamentais para os patrocinadores que movem produtos biológicos complexos para o cuidado de rotina.
- Julho de 2024: A FDA emitiu diretrizes apoiando abordagens não virais, como eletroporação e nanopartículas lipídicas, para o desenvolvimento de terapias celulares e gênicas em fase inicial. Essa mudança de política amplia as opções técnicas para desenvolvedores que enfrentam restrições de vetores virais. Também apoia rotas alternativas de fabricação que podem simplificar o planejamento de suprimentos e as estratégias de comparabilidade.


Mercado de Terapia Celular Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas pelo uso de células humanas viáveis como terapia, em que as células são administradas para reparar, substituir ou modular uma função do paciente. Inclui terapias disponíveis comercialmente, bem como terapias investigacionais que estão ativamente avançando no desenvolvimento clínico.
Exclusões do escopo: Terapias exclusivamente gênicas (em que as células não são o agente terapêutico ativo) e arcabouços regenerativos acelulares estão excluídos desta dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Terapia
- Terapia Celular Autóloga
- Terapia Celular Alogênica
- Por Tipo de Célula
- Terapia com Células-Tronco
- Células-Tronco Hematopoiéticas
- Células-Tronco Mesenquimais
- Células-Tronco Pluripotentes Induzidas
- Terapia com Células Imunes
- Terapia com Células T (incl. CAR-T, TCR-T)
- Terapia com Células NK
- Terapia com Células Dendríticas
- Terapias Baseadas em Fibroblastos e Condrócitos
- Terapia com Células-Tronco
- Por Aplicação
- Oncologia
- Distúrbios Autoimunes
- Doenças Cardiovasculares
- Ortopedia e Musculoesquelético
- Distúrbios Neurológicos
- Cicatrização de Feridas e Dermatologia
- Oftalmologia
- Por Usuário Final
- Hospitais e Clínicas
- Centros Especializados em Terapia Celular e Gênica
- Institutos Acadêmicos e de Pesquisa
- Instalações de Fabricação por Contrato e OPC
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou pelo mapeamento do cenário terapêutico e do pipeline de desenvolvimento com base em registros públicos, alinhando esses sinais às receitas razoavelmente atribuíveis aos tratamentos baseados em células. As fontes utilizadas incluíram, por exemplo, o ClinicalTrials.gov e outros registros de ensaios clínicos, periódicos revisados por pares em medicina regenerativa e oncologia, e bancos de dados públicos de rótulos e aprovações de medicamentos mantidos por órgãos reguladores.
Para manter as premissas fundamentadas, também foram revisadas fontes como portais de estatísticas nacionais de saúde, resumos alfandegários e de comércio para biológicos relevantes e fluxos de cadeia de frio onde disponíveis, e sites das principais sociedades profissionais que cobrem hematologia, oncologia e medicina regenerativa. Relatórios anuais de empresas, apresentações para investidores e comunicados à imprensa foram utilizados para compreender o cronograma de lançamento, notas sobre escalonamento de fabricação e comentários sobre precificação de terapias. Em alguns casos, assinaturas pagas que resumem dados financeiros de empresas, patentes e registros comerciais em nível de remessa foram utilizadas para preencher lacunas que as fontes públicas não respondiam claramente. Esta lista não é exaustiva, e muitas outras fontes públicas foram consultadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as implicações dos dados documentais, especialmente em relação à realização de preços, restrições de fluxo de pacientes e a velocidade com que os aumentos de capacidade se convertem em volumes tratáveis. Conversamos com uma combinação de desenvolvedores de terapias, especialistas em fabricação e cadeia de suprimentos, e partes interessadas clínicas nas principais regiões, para que as premissas pudessem ser verificadas em diferentes ambientes de atendimento e de reembolso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Participantes menores: 19% | Gestores: 59% | Américas: 22% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, foi utilizada uma abordagem de cima para baixo, em que os grupos de pacientes tratados e a disponibilidade de terapias por indicação são reconstruídos a partir de sinais epidemiológicos, padrões de adoção clínica e cronogramas de aprovação e lançamento, sendo então convertidos em receita com base em premissas realistas de preço e ciclo de tratamento. Uma vez construídos esses totais, foram realizadas verificações seletivas de baixo para cima utilizando receitas de terapias amostradas, verificações de canais regionais e uma lógica de preço médio de venda multiplicado pelo volume, onde as divulgações públicas tornavam os dados rastreáveis.
O modelo é sensível a alguns indicadores práticos, como o número de terapias aprovadas por região, as faixas de preço das terapias e o movimento esperado do preço líquido, a capacidade de fabricação e os prazos de processamento que podem limitar os volumes de pacientes, e o ritmo de expansão de novas indicações nos pipelines em estágio avançado. Como nem toda terapia possui divulgação transparente de vendas a cada ano, as lacunas foram tratadas utilizando curvas de adoção por proxy vinculadas à população aprovada no rótulo e por meio de verificações cruzadas com comentários sobre o escalonamento da fabricação provenientes de registros públicos.
Para as previsões, foi utilizada uma análise de cenários, pois a adoção e a expansão da capacidade podem avançar rapidamente após as aprovações, mas também podem desacelerar caso o reembolso ou a prontidão dos centros fique para trás. Os cenários foram ancorados no consenso de especialistas sobre como o acesso dos pacientes se expande, como os gargalos de capacidade se atenuam ao longo do tempo e como os preços evoluem à medida que a concorrência aumenta.
Ciclo de Validação e Atualização dos Dados
A validação é realizada em etapas para que um único conjunto de dados não determine o número final por conta própria. Comparamos os resultados com sinais independentes, como contagens de aprovações, tendências de atividade em ensaios clínicos e direção das receitas divulgadas, investigando as variações antes de finalizar os resultados.
Se uma estimativa parecer fora do padrão, as premissas são revisadas e, quando necessário, os respondentes são contatados novamente para confirmar o que mudou (por exemplo, uma restrição de capacidade, uma mudança no reembolso ou um lançamento adiado). Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes no pipeline terapêutico ou no cenário regulatório. Antes da entrega, um analista realiza uma revisão atualizada para que os números reflitam as informações públicas mais recentes e as premissas validadas.
Tamanho do Mercado de Terapia Celular da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para terapia celular frequentemente variam porque os analistas nem sempre contabilizam o mesmo escopo terapêutico, e também diferem na forma como tratam as receitas investigacionais, a progressão de preços e o momento cambial. A tabela facilita a visualização dessas lacunas e também mostra como diferentes bases temporais podem alterar o número principal.
Os principais fatores geralmente se resumem a se as estimativas agrupam a terapia gênica ou biológicos adjacentes no mesmo conjunto, se os ativos em estágio inicial do pipeline são contabilizados antes de existirem volumes significativos de pacientes, e se os preços são modelados com base no preço de tabela ou no preço líquido esperado após descontos e limitações de acesso. Outro motivo comum é a frequência de atualização, uma vez que novas aprovações e expansões de rótulo podem alterar rapidamente o grupo de demanda, o que então desloca o tamanho do mercado de curto prazo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,55 bilhões de USD (2026) | |
| Consultoria Global A | 5,89 bilhões de USD (2024) | Utiliza uma base temporal anterior e uma curva de adoção diferente, o que pode subestimar as receitas de curto prazo quando as aprovações e a prontidão dos centros melhoram nos anos seguintes. |
| Publicador do Setor B | 16,14 bilhões de USD (2024) | Inclusões mais amplas estão implícitas, o que pode incorporar categorias adjacentes e inflar os totais se terapias exclusivamente gênicas ou produtos regenerativos não celulares forem contabilizados juntamente com as terapias celulares. |
A tabela aponta para uma ampla dispersão e, no modelo da Mordor Intelligence, o valor está vinculado a terapias em que células humanas viáveis são o agente terapêutico ativo e as receitas estão associadas a volumes tratáveis e à realização realista de preços, em vez de um conjunto regenerativo amplo. Com regras de inclusão claras e verificações repetíveis em relação a aprovações, pipelines e restrições de capacidade, o número final permanece explicável e pode ser atualizado quando os sinais subjacentes se moverem.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de terapia celular em 2026?
O tamanho do mercado de terapia celular atingiu USD 6,55 bilhões em 2026 e está projetado para chegar a USD 14,56 bilhões até 2031.
Qual tipo de terapia está crescendo mais rapidamente?
As terapias alogênicas prontas para uso são as mais rápidas, avançando a um CAGR de 17,34% até 2031 devido ao menor custo dos produtos e aos prazos de fabricação mais curtos.
Qual região registrará o maior crescimento?
Espera-se que a Ásia-Pacífico entregue o maior CAGR regional de 17,89%, à medida que China, Japão e Coreia do Sul agilizam as aprovações e expandem o reembolso.
Qual é o principal desafio de custo para o CAR-T autólogo?
A produção personalizada tem uma média de USD 350.000 por dose e envolve altos custos fixos de BPF, pressionando as margens e a acessibilidade.
Como os fabricantes estão reduzindo os custos?
Biorreatores fechados otimizados por IA, expansão de capacidade nos CDMOs e métodos de entrega gênica não viral estão reduzindo significativamente os custos por dose.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os distúrbios neurológicos lideram com um CAGR de 17,47%, impulsionados por ensaios de estágio avançado na doença de Parkinson usando neurônios derivados de iPSC.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
