
Análise do Mercado de Baterias de Íons de Lítio pela Mordor Intelligence
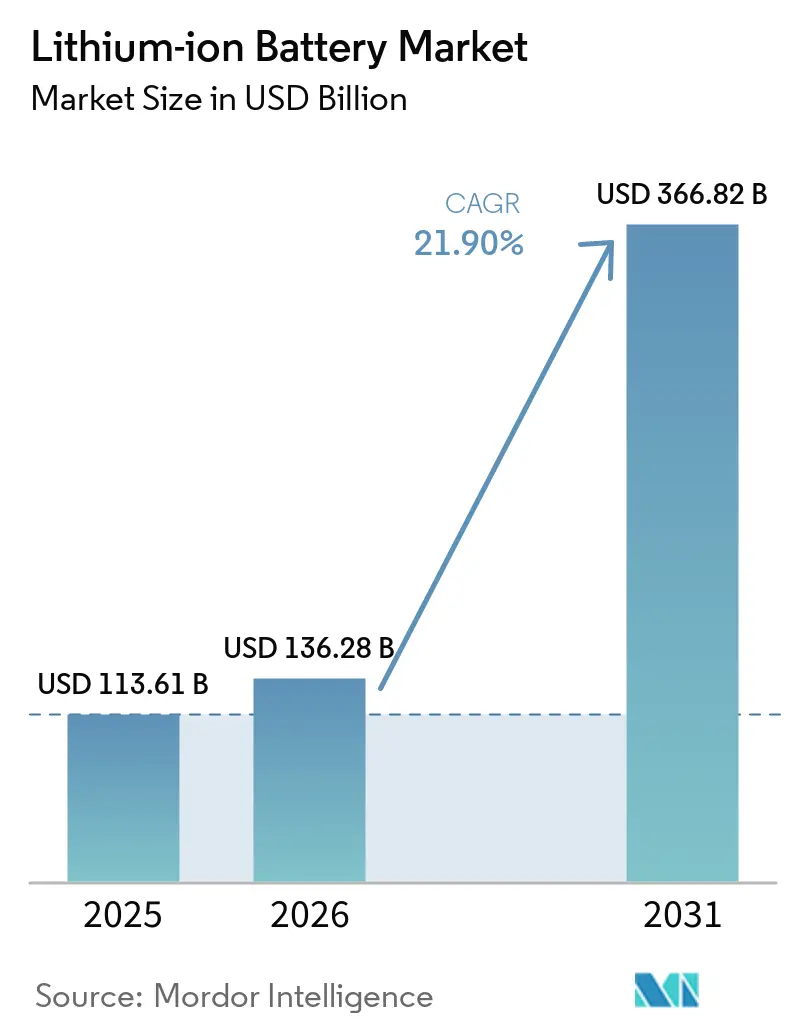
O tamanho do mercado de baterias de íons de lítio deve aumentar de 136,3 bilhões de USD em 2026 para 166,1 bilhões de USD em 2027 e atingir 438,1 bilhões de USD até 2032, crescendo a um CAGR de 21,4% no período 2027-2032.
A demanda proveniente de plataformas de veículos elétricos (VE) e projetos de armazenamento em rede cria requisitos distintos para células e sistemas de baterias completos. Na China, a política industrial e o investimento em bases de produção podem expandir a capacidade de oferta em uma gama mais ampla de aplicações de baterias. As baterias do tipo pouch atendem a aplicações veiculares e estacionárias, conectando a produção de células tanto a programas automotivos quanto a clientes de armazenamento em nível de projeto. Os fabricantes respondem ampliando a produção regional e utilizando a integração de sistemas para alcançar clientes de armazenamento. Fabricantes de células capazes de fornecer tanto células para veículos quanto sistemas de armazenamento integrados podem atender a qualquer um dos canais, enquanto os custos mais elevados de aditivos para eletrólitos e matérias-primas para ânodos na China pressionam as margens dos fornecedores.
Principais Conclusões do Relatório
- Por tipo de produto, o lítio níquel manganês cobalto (NMC) liderou com 44,42% de participação no mercado de baterias de íons de lítio em 2026, enquanto o fosfato de ferro e lítio (LFP) tem previsão de crescimento mais rápido, com um CAGR de 23% no período de 2027 a 2032.
- Em relação aos fatores de forma, as células cilíndricas detinham 48,9% do tamanho do mercado de baterias de íons de lítio em 2026, com as baterias do tipo pouch com previsão de crescimento mais rápido, a um CAGR de 22,2% no período de 2027 a 2032.
- Dentro das categorias de capacidade de energia, as baterias com classificação de 3.000 a 10.000 mAh lideraram com 35,36% da receita do mercado em 2026, enquanto aquelas acima de 60.000 mAh têm previsão de crescimento mais rápido, a um CAGR de 27,4% no período de 2027 a 2032.
- Para os setores de uso final, as aplicações automotivas detinham 55,37% da receita do setor de baterias de íons de lítio em 2026, e o armazenamento estacionário de energia tem previsão de crescimento mais rápido, a um CAGR de 28,9% no período de 2027 a 2032.
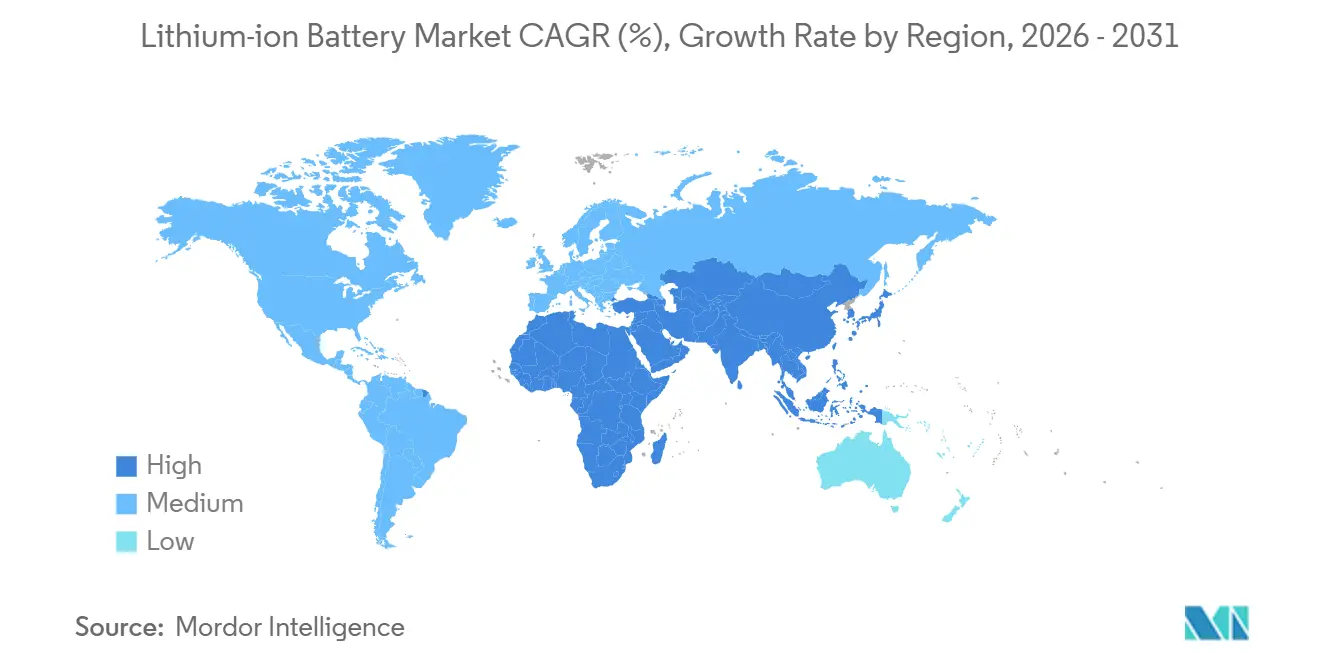
- Geograficamente, a Ásia-Pacífico liderou com 57,65% da receita do mercado em 2026 e tem previsão de ser a região de crescimento mais rápido, a um CAGR de 30,2% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Crescente por Baterias de Alta Densidade de Energia em Plataformas de Veículos Elétricos de Longo Alcance | +8.8% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Política Industrial da China ("Fabricado na China 2025") Acelerando a Construção Doméstica de Gigafábricas de Íons de Lítio | +7.4% | Delta do Rio Yangtze, Grande Área da Baía Guangdong-Hong Kong-Macau | Longo prazo (≥ 4 anos) |
| Rápida Implantação de Contratações de Armazenamento de Energia em Baterias em Escala de Utilidade nos Estados Unidos | +5.8% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Migração de Backup Estacionário de Data Centers de VRLA para Íons de Lítio nos Países Nórdicos | +0.9% | Países Nórdicos (Europa) | Curto prazo (≤ 2 anos) |
| Metas de GEE da IMO Marítima Impulsionando a Adoção de Íons de Lítio de Grau Marítimo na Europa | +0.6% | Europa, incluindo a Dinamarca | Médio prazo (2 a 4 anos) |
| Mudança dos Fabricantes de Equipamentos Originais para a Química LFP em Veículos Elétricos de Entrada Sensíveis ao Custo na Índia | +0.5% | Índia (região da Ásia-Pacífico) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Baterias de Alta Densidade de Energia em Plataformas de Veículos Elétricos de Longo Alcance
As plataformas de veículos elétricos de longo alcance tornam a energia utilizável da bateria dentro de um pacote veicular restrito uma fonte de diferenciação comercial. A autonomia média ponderada por vendas de carros elétricos a bateria no mundo cresceu aproximadamente 10% entre 2020 e 2025, enquanto a autonomia média se estabilizou nos últimos anos. Em uma plataforma de longo alcance, maior energia por unidade de massa da bateria pode sustentar uma meta de deslocamento com menos peso de bateria. Quando os compradores desejam maior autonomia dentro de um pacote veicular fixo, a energia da célula por quilograma e por litro determina a autonomia que uma plataforma pode oferecer. Isso cria um canal de demanda potencial para células de maior densidade por meio do design de programas veiculares individuais. Um fornecedor de células, portanto, converte uma vantagem de densidade em volume somente quando selecionado para um programa de veículo de longo alcance.
Política Industrial da China ("Fabricado na China 2025") Acelerando a Construção Doméstica de Gigafábricas de Íons de Lítio
No setor de baterias de íons de lítio, os produtores chineses de células enfrentam uma agenda política que vincula os clusters de fabricação a aplicações mais amplas de baterias a jusante. Um plano emitido por 7 ministérios em setembro de 2026 estabelece uma agenda mais ampla para o setor de novas baterias, com objetivos de crescimento e aplicação até 2030. [1] O plano também busca fortalecer os clusters de fabricação de baterias de lítio por meio do desenvolvimento regional diferenciado, conectando as capacidades de produção com as vantagens industriais locais. A Contemporary Amperex Technology Co., Ltd. (CATL) reportou aumento nos investimentos em construção de bases de produção domésticas e no exterior no primeiro semestre de 2026, incluindo a continuidade dos trabalhos em Jining. Os fornecedores de equipamentos para fabricação de baterias têm uma abertura comercial de curto prazo com esses gastos em construção, enquanto os compradores de células dependem do comissionamento subsequente para converter o investimento em bases de produção em oferta adicional de baterias.
Rápida Implantação de Contratações de Armazenamento de Energia em Baterias em Escala de Utilidade nos Estados Unidos
O armazenamento em escala de utilidade cria demanda por baterias por meio de projetos de serviços de rede em operação, bem como de planos de recursos de longo prazo. Em 11 de fevereiro de 2026, a Plus Power anunciou que sua instalação Cross Town de 175 MW/350 MWh em Gorham, Maine, estava em operação. A Cianbro identificou o projeto como de íons de lítio e reportou 156 contêineres de baterias e 40 unidades conversoras de energia em seu relatório de conclusão de construção de abril de 2026. Separadamente, o plano de recursos atualizado de 2025 da PacifiCorp identificou 1.265 MW de armazenamento de íons de lítio de 4 horas como necessários para o Oregon até o final de 2030. O projeto do Maine conecta a demanda por baterias à entrega de sistemas em escala de contêiner, enquanto o plano do Oregon adiciona um requisito futuro definido de íons de lítio. Para os fabricantes, o fornecimento repetido de contêineres de baterias e sua integração em ativos de rede tornam-se capacidades comerciais ao lado das próprias células.
Migração de Backup Estacionário de Data Centers de VRLA para Íons de Lítio nos Países Nórdicos
Os operadores nórdicos de colocação e data centers corporativos no setor de baterias de íons de lítio podem criar demanda de substituição ao comparar o backup de íons de lítio com os sistemas de chumbo-ácido regulados por válvula (VRLA). O caso de retrofit depende de se a duração de backup necessária pode ser entregue em menos espaço de piso ou com menos ciclos de substituição. Qualquer custo inicial mais elevado da bateria deve ser compensado pelas economias em vida útil e manutenção ao longo do horizonte operacional da instalação. Para uma instalação nórdica existente, essa comparação torna o custo do ciclo de vida por carga protegida mais útil do que o preço das baterias de substituição isoladamente. O caminho de um fornecedor de íons de lítio para essas licitações de retrofit depende, portanto, de demonstrar uma vantagem no ciclo de vida para o dever de backup específico do operador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Fornecimento de Ânodo de Grafite Devido a Restrições Ambientais Chinesas | -1.2% | República Popular da China | Curto prazo (≤ 2 anos) |
| Inflação de Custos de Aditivos para Eletrólitos de Alta Tensão Após o Conflito na Ucrânia | -0.8% | República Popular da China | Curto prazo (≤ 2 anos) |
| Barreiras Comerciais EUA-UE em Minerais Críticos Prejudicando as Cadeias de Suprimentos Transatlânticas | -0.4% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Atraso na Infraestrutura de Reciclagem Retardando os Fluxos Circulares de Materiais na Oceania | -0.2% | Austrália (região da Oceania) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Fornecimento de Ânodo de Grafite Devido a Restrições Ambientais Chinesas
Os custos de matérias-primas pesaram sobre os produtores de ânodos sintéticos no início de 2025. O preço de mercado do coque de agulha na China atingiu 750 USD por tonelada métrica durante esse período, enquanto os custos mais elevados de insumos materiais e a queda nos preços dos ânodos comprimiram as margens dos produtores de ânodos sintéticos. A AIE atribuiu a alta no preço das matérias-primas à exposição das refinarias a fornecedores de petróleo bruto sancionados, medidas portuárias e políticas fiscais. Produtores que ganham menos por unidade de ânodo têm menos margem para absorver novos aumentos de matérias-primas. Os custos de ânodo de grafite dos fabricantes de baterias, portanto, permanecem expostos à capacidade limitada dos fornecedores de absorver custos adicionais de insumos.
Inflação de Custo de Aditivos de Eletrólito de Alta Tensão Após o Conflito na Ucrânia
Os fornecedores de eletrólitos no setor de baterias de íons de lítio enfrentam uma exposição de custo concentrada quando um aditivo especializado se torna significativamente mais caro. O Shanghai Securities News reportou que o preço médio na China para o aditivo de eletrólito de bateria de lítio carbonato de vinileno (VC) subiu 400% em relação ao ano anterior até 6 de agosto de 2026. [2] Esse aumento eleva o custo do componente VC nas formulações afetadas, com a exposição dependendo da quantidade utilizada. Se os fornecedores de eletrólitos repassarem o aumento, os fabricantes de células enfrentarão custos de formulação mais elevados antes de qualquer ajuste no preço da célula acabada. Se os fornecedores absorverem o impacto, o choque nos insumos comprime a margem disponível no fornecimento dessas formulações. Qualquer um dos caminhos torna o fornecimento de eletrólito afetado mais custoso de sustentar, o que eleva o custo da entrega lucrativa de células.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
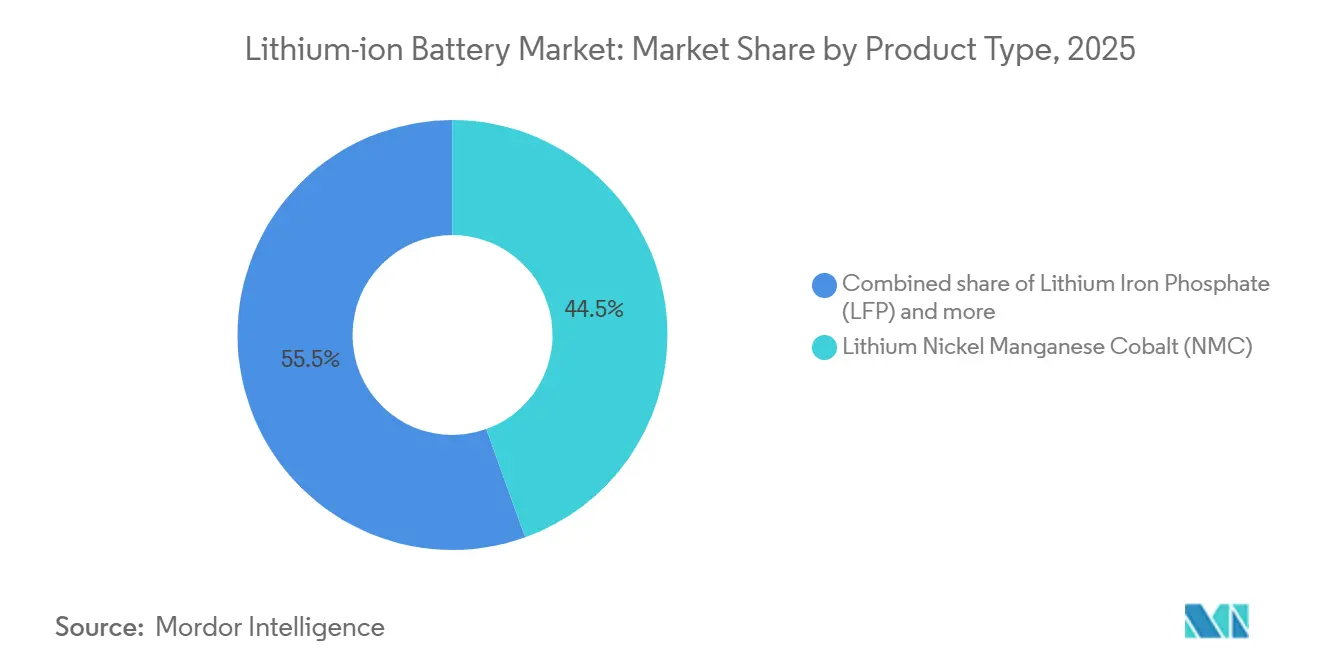
Escala de Fabricação de NMC Encontra a Adoção de LFPO lítio níquel manganês cobalto (NMC) representou uma participação de 44,42% no tamanho do mercado de baterias de íons de lítio em 2026, tornando-o o maior segmento. O NMC representou 55% da capacidade de produção de células de bateria europeia em 2025, com essa medida de capacidade baseada em anúncios de empresas. A PowerCo SE, subsidiária produtora de células do Grupo Volkswagen, comissionou sua gigafábrica de Salzgitter e produziu suas primeiras Células Unificadas NMC em dezembro de 2025 para testes finais em estrada pelas marcas do Grupo. O Grupo Volkswagen afirmou que as células entregaram cerca de 10% mais densidade de energia do que as células anteriores. Ganhos de desempenho dessa natureza dão aos fabricantes de automóveis uma razão para construir capacidade NMC por conta própria, o que pode reduzir os programas veiculares abertos a fornecedores independentes de células.
O fosfato de ferro e lítio (LFP) tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 23% no período 2027-2032. Na China, a capacidade instalada de baterias de tração LFP atingiu 625,3 GWh em 2025, alta de 52,9% em relação ao ano anterior. Globalmente, o LFP representou mais de 55% da capacidade de baterias em veículos elétricos recém-registrados em 2025. A adoção também estava se expandindo em economias emergentes e em desenvolvimento fora da China. A próxima fase de crescimento do LFP, portanto, depende do acesso dos fornecedores aos mercados de veículos fora da China.



Por Fator de Forma:
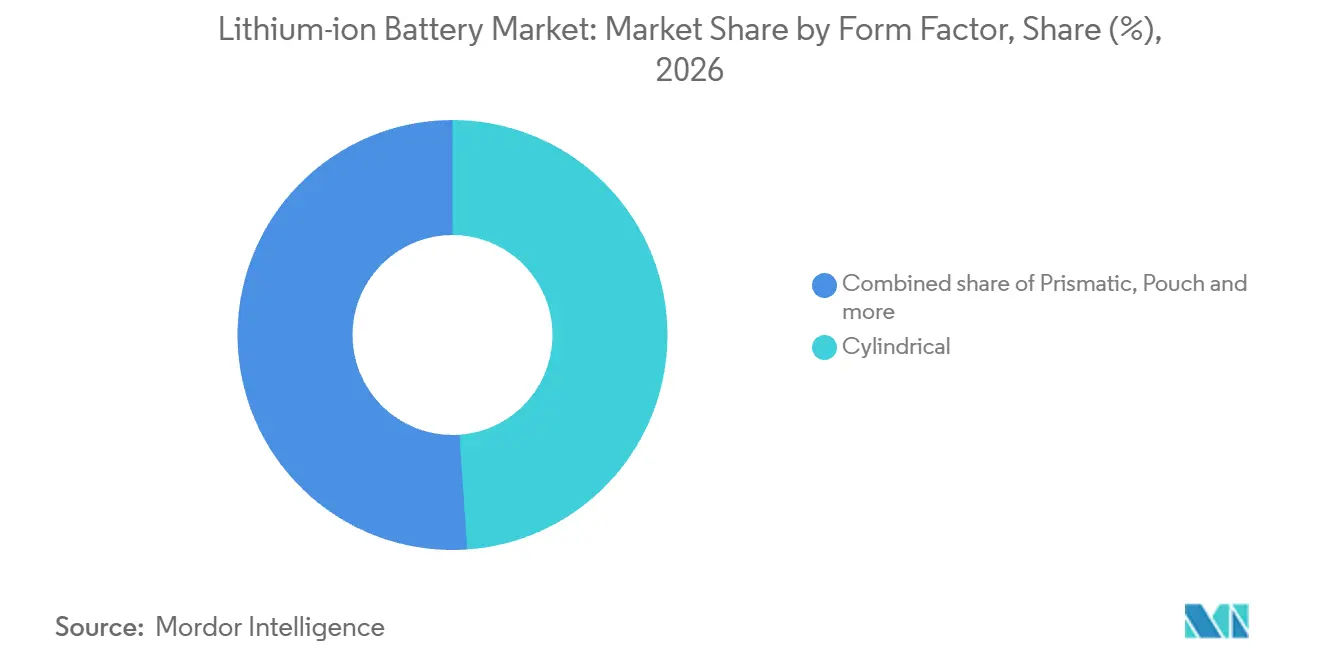
Produção Regional de Células Cilíndricas Suporta Aplicações Mais Amplas de PouchAs células cilíndricas representaram uma participação de 48,9% no mercado de baterias de íons de lítio em 2026, tornando-as o maior segmento. A Panasonic Energy Co., Ltd. iniciou a produção em massa de células cilíndricas de íons de lítio 2170 para veículos elétricos em sua fábrica no Kansas em julho de 2025. Seu plano de julho de 2025 previa uma capacidade anual de aproximadamente 32 GWh para células automotivas 2170 no novo local. A rota de produção regional oferece aos compradores automotivos uma opção de fabricação adicional para o formato cilíndrico, enquanto a escala planejada torna a aceleração de produção do local importante para seu alcance comercial.
As baterias do tipo pouch têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 22,2% no período 2027-2032. A LG Energy Solution Ltd. reportou que o aumento das remessas de baterias para VE do tipo pouch para a Europa sustentou seu crescimento de receita trimestral no segundo trimestre de 2026. O produtor também iniciou a produção em larga escala de pouch LFP para armazenamento de energia em Holland, Michigan, em 1º de junho de 2025. A LG Energy Solution Vertech, sua subsidiária de integração de sistemas de propriedade integral, foi a parte contratante para o fornecimento confirmado à Terra-Gen e à Delta. A integração de sistemas é, portanto, parte do mecanismo de crescimento do armazenamento neste exemplo, com a relação contratual mantida pela Vertech ao lado da capacidade de células pouch do produtor.

Por Capacidade de Energia:
Células para Acessórios de Consumo e Contratos de Grande ArmazenamentoA faixa de 3.000 a 10.000 mAh foi o maior segmento, com 35,36% da receita do mercado em 2026. A Sichuan Changhong Newenergy Technology Co., Ltd. reportou em seus resultados de negócios de 2025 que a subsidiária controlada Changhong Sanjie NewEnergy Co., Ltd. havia inserido sua bateria de lítio de 5.000 mAh na cadeia de suprimentos da Anker. A bateria foi utilizada no MagGo Power Bank da Anker, conectando a unidade fornecida a uma aplicação de acessório de consumo de marca. Nessa faixa, um fornecedor no setor de baterias de íons de lítio alcança plataformas de acessórios de marca ao qualificar uma especificação para o produto acabado.
As baterias acima de 60.000 mAh têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 27,4% no período de 2027 a 2032. Até agosto de 2025, a Narada Power havia assinado um contrato de 230 MWh de sistemas de armazenamento de energia no Reino Unido construídos em torno de suas células de 314 Ah. O pedido dizia respeito aos sistemas containerizados resfriados a líquido Center L Plus de 5 MWh, cujas células LFP de 314 Ah (314.000 mAh) estão muito acima do limite de 60.000 mAh. A Narada era tanto a desenvolvedora e fabricante das células quanto a fornecedora contratada do sistema, vinculando seu design de células a um compromisso de fornecimento de sistema completo. Células desse tamanho chegam aos compradores dentro de sistemas containerizados integrados, de modo que a carteira de pedidos do fabricante de células depende de contratos em nível de sistema.
Por Setor de Uso Final:
Volume Automotivo Encontra Serviços de Armazenamento ContratadosAs aplicações automotivas, que incluem veículos elétricos, híbridos convencionais e híbridos plug-in, foram o maior segmento, com 55,37% de participação na receita de mercado em 2026. A implantação global de baterias para veículos elétricos atingiu 1,2 TWh em 2025, e os veículos de passeio leve, que incluem veículos de passageiros e veículos comerciais leves, responderam por mais de 85% desse total. Na implantação de baterias para veículos elétricos, os programas de veículos leves definem, portanto, o volume pelo qual os fornecedores de células competem.
O armazenamento estacionário de energia é previsto como o segmento de crescimento mais rápido, com um CAGR de 28,9% no período de 2027 a 2032. A BloombergNEF reportou 112 GW de adições globais de armazenamento de energia, excluindo hidrelétricas reversíveis, em 2025, alta de 48% em relação a 2024, com 307 GWh de baterias adicionadas em todo o mundo. O projeto Nighthawk LFP de 300 MW/1.200 MWh da Arevon entrou em operação em Poway, Califórnia, em 12 de agosto de 2026, sob um acordo de longo prazo com a Pacific Gas and Electric Company. A Arevon é proprietária e operadora do projeto, que pode abastecer até 385.000 residências por até 4 horas durante o pico de demanda. Para os fornecedores de células de armazenamento, os pedidos podem, portanto, escalar com a capacidade de energia necessária para sustentar a entrega em horário de pico sob acordos de projeto.
Análise Geográfica
Mercado de Baterias de Íons de Lítio da Ásia-Pacífico
A Ásia-Pacífico respondeu por 57,65% do tamanho do mercado de baterias de íons de lítio em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 30,2% no período 2027-2032. A China respondeu por mais de 80% da produção global de células de bateria em 2025, fornecendo uma base de fabricação na região. Em países da Ásia-Pacífico fora da China, cerca de 450.000 carros elétricos foram vendidos no primeiro trimestre de 2026, alta de 80% em relação ao primeiro trimestre de 2025. O mecanismo de crescimento da região, portanto, combina a produção concentrada de células na China com a demanda crescente por veículos em outros lugares, dando aos fornecedores exposição tanto a um grande centro de produção quanto a compradores automotivos adicionais.
O negócio de armazenamento em rede da América do Norte é ilustrado pela Oneida Energy Storage Limited Partnership, que iniciou operações comerciais em Ontário em 7 de maio de 2025, com 278 unidades de baterias de íons de lítio. Seu modelo de receita anunciado combinava pagamentos fixos sob um contrato de serviços de capacidade de 20 anos com o Operador Independente do Sistema Elétrico de Ontário com vendas de energia e serviços auxiliares. O modelo de Ontário oferece aos ativos de armazenamento receita de capacidade contratada ao lado de outras receitas de serviços de rede, ampliando o papel comercial da disponibilidade de baterias. O canal de demanda automotiva da UE se expandiu à medida que os registros de novos carros de passageiros elétricos a bateria subiram 29,7% de 2024 para 1,89 milhão em 2025. O crescimento dos registros na UE aponta os fornecedores de células e pacotes para programas de veículos de passageiros e seus requisitos de implantação em novos carros.
Na América do Sul, a BYD Auto do Brasil produziu 10.000 veículos em Camaçari, Bahia, até novembro de 2025, incluindo o Dolphin Mini elétrico, e forneceu modelos produzidos localmente a concessionárias em todo o país. O exemplo do Brasil vincula o potencial negócio de baterias ao alcance nacional de concessionárias de um fabricante de veículos. Na Hungria, a CATL iniciou a produção experimental em sua fábrica de células em Debrecen em 22 de setembro de 2026, antes da produção em série. No Oriente Médio e África, a Saudi Electric Company entrou em operação em sua instalação de Bisha, no sudoeste da Arábia Saudita, em janeiro de 2025, com 500 MW/2.000 MWh de armazenamento utilizando módulos de fosfato de ferro e lítio fornecidos pela BYD. A instalação saudita demonstra uma rota de fornecimento de módulos para um ativo de armazenamento de propriedade de uma concessionária.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de produtores e importadores que fornecem baterias de íons de lítio acabadas. Os requisitos abrangem testes de transporte, registro de produtores, rastreabilidade e responsabilidade pelo fim de vida útil, impondo obrigações comerciais em diferentes pontos da cadeia de suprimentos de baterias. Uma regra de conformidade de transporte e uma obrigação de reciclagem criam requisitos operacionais distintos mesmo quando dizem respeito ao mesmo tipo de produto de bateria.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Índia | Brasil | Emirados Árabes Unidos |
|---|---|---|---|---|---|---|
| Autoridade principal | Departamento de Transportes por meio do PHMSA | stiftung ear para registro; supervisão da Agência Federal de Meio Ambiente da Alemanha | Ministério da Indústria e Tecnologia da Informação com departamentos parceiros | Ministério do Meio Ambiente, Florestas e Mudanças Climáticas | Ministério do Meio Ambiente e Mudanças Climáticas para o Sisrev-BR | Ministério das Mudanças Climáticas e Meio Ambiente |
| Instrumentos ou diretrizes principais | Testes de tipo 49 CFR 173.185; marca de transporte mais antiga permitida até 31 de dezembro de 2026 | BattDG; devida diligência aplicável da UE em baterias a partir de 18 de agosto de 2027 | Medidas de rastreabilidade de baterias para veículos de nova energia; guia de normas de recuperação em consulta pública | Regras de Gestão de Resíduos de Baterias; requisitos de material reciclado doméstico a partir do exercício fiscal 2027-28 | Política Nacional de Resíduos Sólidos; Resolução CONAMA 401, Artigo 5; relatórios Sisrev-BR | Lei Federal 12 de 2018; acordo piloto de responsabilidade do produtor incluindo baterias de julho de 2025 |
| Efeito comercial | Conformidade com testes de tipo para baterias de lítio oferecidas para transporte | Registrar antes da primeira colocação no mercado; cumprir a responsabilidade do produtor por meio de uma organização ou individualmente | Requisitos de rastreabilidade do ciclo de vida para baterias de tração de veículos cobertas | Metas de coleta e reciclagem ou recondicionamento para produtores e importadores | Logística reversa e coleta compartilhada; relatório anual do sistema | Custos de devolução do produto e de resíduos pós-uso conforme especificado por regulamento executivo |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
Para produtores e importadores, os custos de conformidade surgem antes da remessa e da primeira colocação no mercado, bem como após a venda, com os custos de devolução nos Emirados Árabes Unidos especificados por regulamento executivo. O Regulamento de Baterias da UE adiciona devida diligência para os operadores cobertos que colocam baterias no mercado da UE, incluindo a Alemanha, a partir de 18 de agosto de 2027, enquanto os requisitos de material reciclado doméstico da Índia começam no exercício fiscal 2027-28. A estrutura operacional de rastreabilidade da China apoia a continuidade porque o guia de normas de recuperação de setembro de 2026 é uma proposta sem data de implementação adotada. A transição da marca de transporte dos EUA que termina em 31 de dezembro de 2026, a consolidação de relatórios do Brasil e o acordo piloto dos Emirados Árabes Unidos apoiam a continuidade nas obrigações subjacentes, em vez de um novo mandato de coleta específico para baterias.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores obtêm receita com a conversão de lítio, materiais catódicos, fabricação de baterias e recuperação de materiais. A Albemarle converte recursos de lítio em produtos químicos de grau para baterias, enquanto a LG Chem fabrica materiais catódicos para veículos elétricos e sistemas de armazenamento de energia. A BASF Battery Materials e a CATL assinaram um acordo-quadro global de materiais ativos catódicos em julho de 2025, fornecendo uma ligação comercial entre o fornecimento de materiais e a produção de baterias.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Conversão de lítio | Conversores de lítio como a Albemarle | Vendas de produtos químicos de grau para baterias | Atender ao grau químico de lítio exigido | Qualificar rotas de conversão em relação ao grau exigido |
| Produção de material catódico | Fabricantes de materiais catódicos como LG Chem e BASF Battery Materials | Vendas de materiais ativos catódicos | Coordenação do fornecimento de materiais com a produção de baterias | Usar estruturas de fornecedores para alinhar compromissos de produção |
| Fabricação de células e baterias | Fabricantes de baterias como a CATL; fabricantes de células cilíndricas como a Panasonic Energy | Vendas de células e baterias | Exposição a um único modelo de cooperação na cadeia de suprimentos | Diversificar os modelos de cooperação na cadeia de suprimentos |
| Recuperação e regeneração de materiais | Recicladores de baterias e materiais como a Guangdong Brunp Recycling | Serviços de recuperação e vendas de materiais regenerados | Converter baterias e materiais recuperados em insumos utilizáveis | Alinhar o rendimento de recuperação com a capacidade de regeneração |
| Fonte: Mordor Intelligence | ||||
A CATL reportou a reciclagem de 210.000 toneladas métricas de baterias e materiais em fim de vida em 2025 e a regeneração de 24.000 toneladas métricas de sais de lítio. [1] Isso cria um fluxo potencial de matéria-prima cujo valor depende da conversão em insumos adequados para produção adicional. A CATL também descreveu modelos diversificados de cooperação na cadeia de suprimentos em 2025 como meio de reduzir a dependência de um único modelo e fortalecer a resiliência. A oportunidade estrutural é conectar os materiais recuperados com os requisitos de produção, mantendo múltiplas rotas de cooperação para a fabricação de baterias.
Cenário Competitivo
Concentração do Mercado
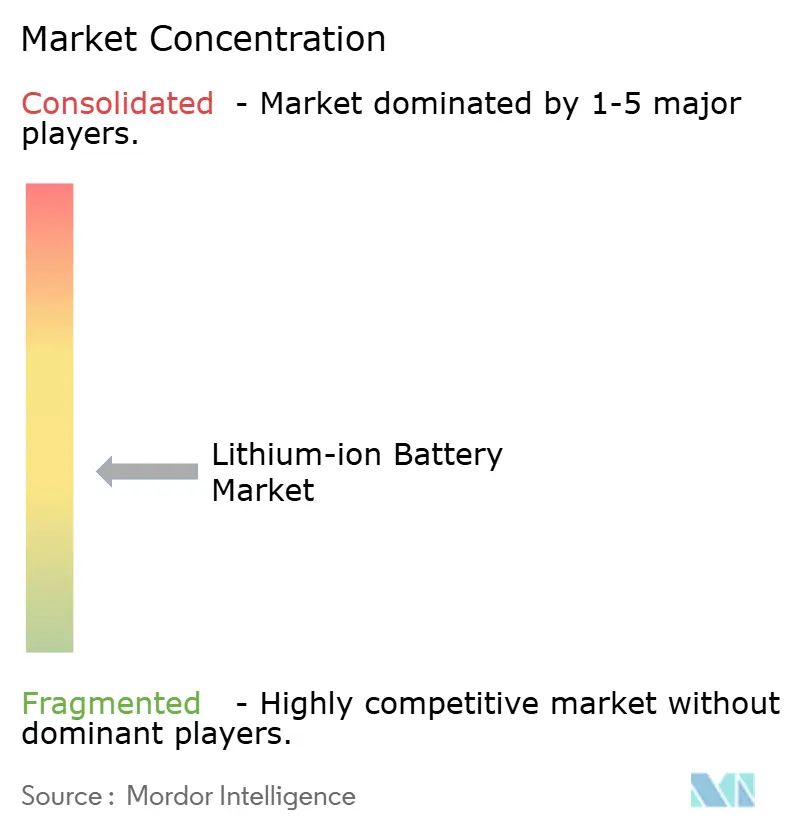
Os grandes fabricantes estabelecidos conferem ao campo de fornecedores um núcleo concentrado, embora suas rotas para a demanda de baterias difiram. A Contemporary Amperex Technology Co., Ltd. (CATL), a BYD Company Limited, a LG Energy Solution Ltd., a Panasonic Energy Co., Ltd. e a SK On Co., Ltd. participam por meio de negócios de células e baterias. A CATL reportou 661 GWh de vendas de baterias de íons de lítio em 2025, alta de 39% em relação ao ano anterior. A LG Energy Solution reportou a realocação de capacidade entre baterias para VE e baterias para armazenamento de energia em 2025 para limitar novos investimentos e aumentar o uso de linhas ociosas. As fábricas estabelecidas podem, assim, competir tanto pelo volume entregue quanto por mudanças no mix de aplicações, elevando a barreira de capacidade para um novo entrante.
A LG Energy Solution Ltd. iniciou a produção de baterias cilíndricas da Série 46 em Ochang, Coreia do Sul, em 2025 e reportou uma carteira de pedidos superior a 300 GWh para essa série ao final do ano. O relatório de 2025 da BYD Company Limited descreveu o fornecimento de baterias de tração atendendo primeiro às suas próprias necessidades de veículos de nova energia e depois servindo a clientes externos de montadoras estratégicas. Essas 2 estruturas de demanda conferem papéis diferentes aos pedidos de clientes e aos programas internos de veículos no suporte à produção de baterias. Quando um produtor também fabrica veículos, as montadoras externas podem competir com seus próprios programas pela alocação de células.
Em maio de 2026, a SK On Co., Ltd. afirmou que ela e a Nissan estavam renegociando um contrato de fornecimento de baterias de 99,4 GWh previamente acordado para 2028-2033. A SK Battery America era a parte contratante e a Nissan North America a contraparte, e a SK On afirmou que nenhuma decisão havia sido tomada. Para anos fiscais iniciados após 4 de julho de 2025, as restrições de elegibilidade ao crédito da Seção 45X se aplicam a entidades estrangeiras especificadas e produtores cobertos de influência estrangeira de componentes de baterias qualificados. A negociação do contrato expõe a incerteza de volume futuro, enquanto a regra fiscal torna a estrutura da entidade uma consideração comercial para as operações cobertas de componentes de baterias nos EUA. A certeza contratual e a elegibilidade a incentivos, portanto, decidem a disputa ao lado da capacidade, com as condições de propriedade e controle moldando a elegibilidade para os produtores cobertos.
Líderes do Setor de Baterias de Íons de Lítio
-
Contemporary Amperex Technology Co., Ltd. (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
Panasonic Energy Co., Ltd.
-
SK On Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Íons de Lítio Empresas cobertas neste relatório
- Contemporary Amperex Technology Co., Ltd. (CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC (Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc. (Battery Division)
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam ofertas de fornecimento de baterias de íons de lítio para operadores que colocam baterias cobertas para veículos elétricos, mobilidade leve e uso industrial no mercado da UE. A partir de 18 de fevereiro de 2027, passaportes serão exigidos para cada bateria de veículo elétrico e de meio de transporte leve e cada bateria industrial acima de 2 kWh colocada no mercado ou colocada em serviço. As informações exigidas incluirão dados em nível de modelo e de bateria individual, incluindo informações decorrentes do uso conforme aplicável à categoria de bateria. O operador responsável pela colocação deve manter o registro preciso, completo e atualizado, embora possa autorizar outro operador por escrito para agir em seu nome.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Baterias para VE combinadas com registros de produto mantidos | A obrigação de passaporte programada abrange baterias para VE | Operadores que colocam baterias de íons de lítio para VE no mercado da UE | Combinar o fornecimento de baterias com registros aplicáveis em nível de modelo e de unidade individual | Manter os registros completos durante o uso da bateria | Fabricantes de baterias para VE que fornecem a operadores responsáveis do mercado |
| Baterias para mobilidade leve com registros correspondentes de modelo e unidade | As baterias para meios de transporte leve estão dentro do escopo do passaporte programado | Operadores que colocam baterias de íons de lítio para mobilidade leve | Fornecer baterias com registros que conectem cada unidade ao seu modelo | Corresponder as informações do modelo com os registros de bateria individual | Produtores e importadores de baterias para mobilidade leve |
| Baterias de armazenamento industrial acima de 2 kWh com suporte de registro | As baterias industriais cobertas exigem passaportes | Operadores que fornecem baterias de armazenamento industrial cobertas | Vincular a entrega de baterias com informações aplicáveis relacionadas ao uso e suporte contínuo de registros | Manter a continuidade dos registros após a entrega da bateria | Fornecedores de baterias industriais com capacidade de gestão de registros |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar a entrega de baterias e as informações necessárias para a colocação legal no mercado parte de uma única oferta comercial. A autorização por escrito pode permitir que os fornecedores apoiem tarefas práticas de passaporte enquanto o operador responsável pela colocação retém a responsabilidade legal. A diferenciação do produto, portanto, depende de registros de baterias precisos e mantidos e de uma divisão clara de responsabilidades, com a obrigação programada criando uma necessidade de prontidão do produto.
Desenvolvimentos industriais recentes em Mercado de Baterias de Íons de Lítio
- Set 2026: A CATL iniciou a produção experimental nas primeiras 2 linhas de sua fábrica de células em Debrecen, Hungria, em 22 de setembro.
- Ago 2026: A LG Energy Solution Ltd. iniciou a produção de células LFP em Lansing, Michigan, em 18 de agosto. A LG Energy Solution Vertech integra essas células em sistemas para aplicações de armazenamento de utilidade, em escala de rede, comercial e industrial.
- Ago 2026: O projeto Supernode da Quinbrook em Queensland, Austrália, concluiu a operação comercial da Fase 2 utilizando sistemas de baterias de íons de lítio LFP EnerC Plus fornecidos pela CATL.
Mercado de Baterias de Íons de Lítio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de baterias de íons de lítio mede o valor anual de vendas de células de íons de lítio recarregáveis recém-fabricadas e pacotes de baterias integrados vendidos no mercado global. Abrange usos em mobilidade, eletrônicos, industrial, armazenamento estacionário de energia, aeroespacial, defesa e marítimo.
Exclusões de escopo: Baterias de chumbo-ácido e de hidreto metálico de níquel, protótipos de estado sólido em fase laboratorial, receitas de reciclagem de baterias e atividades de negociação de metais para baterias estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óxido de Cobalto e Lítio (LCO)
- Fosfato de Ferro e Lítio (LFP)
- Níquel Manganês Cobalto de Lítio (NMC)
- Níquel Cobalto Alumínio de Lítio (NCA)
- Óxido de Manganês e Lítio (LMO)
- Titanato de Lítio (LTO)
- Por Fator de Forma
- Cilíndrico
- Prismático
- Bolsa
- Por Capacidade de Energia
- 0 a 3.000 mAh
- 3.000 a 10.000 mAh
- 10.000 a 60.000 mAh
- Acima de 60.000 mAh
- Por Setor de Uso Final
- Automotivo (VE, VEH, VEHP)
- Eletrônicos de Consumo
- Industrial e Ferramentas Elétricas
- Armazenamento Estacionário de Energia
- Aeroespacial e Defesa
- Marítimo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Informações públicas, como os Resumos de Commodities Minerais do Serviço Geológico dos Estados Unidos, perspectivas energéticas internacionais, registros de comércio alfandegário e pesquisas revisadas por pares sobre baterias podem embasar o contexto de oferta, demanda, comércio e tecnologia. Estatísticas governamentais de energia e dados de remessas de associações do setor podem ajudar a verificar tendências de adoção e fabricação.
Registros de empresas, relatórios anuais, apresentações a investidores e cobertura jornalística de fontes confiáveis podem esclarecer capacidade anunciada, exposição a aplicações, condições de precificação e desenvolvimentos comerciais, com cada item verificado em relação ao limite de vendas de células e pacotes do mercado. Essas fontes são ilustrativas e não exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com produtores de células e pacotes, compradores de veículos e equipamentos, integradores de armazenamento e especialistas do setor podem testar as interpretações de fontes secundárias sobre demanda, precificação, utilização de capacidade e atividade de canais. Os analistas podem usar perguntas de acompanhamento para resolver lacunas e triangular evidências conflitantes entre aplicações e regiões, sem tratar nenhum respondente individual como representativo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A estimativa começa com uma avaliação de cima para baixo do valor global de vendas de células de íons de lítio recém-fabricadas e pacotes integrados, utilizando vendas reportadas pelos produtores, demanda por aplicação, capacidade de produção e utilização, volumes de remessa de baterias e preços médios de células e pacotes. Os analistas derivam as participações por química, fator de forma, capacidade, uso final e região a partir de misturas de remessas e vendas reportadas, verificando totais selecionados com consolidações de fornecedores e preço médio de venda amostrado multiplicado pelo volume. Uma regressão multivariada pode relacionar o valor histórico de vendas à implantação de baterias para veículos elétricos, instalações de armazenamento estacionário, demanda por eletrônicos, produção industrial e preços de pacotes, enquanto a análise de cenários testa trajetórias de políticas, expansão de capacidade e custos no período de 2027 a 2032. Observações ausentes podem ser preenchidas com evidências de anos adjacentes e verificadas com base em insumos primários, com especialistas revisando a direção e a plausibilidade das previsões em nível de variável.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam vendas reportadas, indicadores de remessa e implantação, registros e evidências regionais, investigando valores discrepantes e variações materiais antes da aprovação. Uma segunda revisão verifica definições, unidades, cálculos, participações de segmentos e premissas de previsão, com o recontato de respondentes acionado por explicações conflitantes ou incompletas. A base de evidências é atualizada anualmente, revisada entre ciclos para eventos materiais de mercado e novamente imediatamente antes da entrega.
Tamanho do Mercado de Baterias de Íons de Lítio da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de baterias de íons de lítio mede o valor anual de vendas de células de íons de lítio recarregáveis recém-fabricadas e pacotes de baterias integrados vendidos no mercado global.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Observações ausentes podem ser preenchidas com evidências de anos adjacentes e verificadas com base em insumos primários, com especialistas revisando a direção e a plausibilidade das previsões em nível de variável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 166,1 bilhões de USD (2027) | |
| Consultoria Global A | 151 bilhões de USD (2025) | Com base em 2025, esta estimativa está 9,1% abaixo do valor de 166,1 bilhões de USD deste relatório para 2027, dois anos depois. O ano-base de 2025 antecede o ano de referência de 2027 do relatório. |
| Publicação Setorial B | 87,1 bilhões de USD (2025) | Com base em 2025, esta estimativa está 47,6% abaixo do valor de 166,1 bilhões de USD deste relatório para 2027, dois anos depois. O ano-base de 2025 antecede o ano de referência de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam vendas reportadas, indicadores de remessa e implantação, registros e evidências regionais, investigando valores discrepantes e variações materiais antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de baterias de íons de lítio e a previsão de crescimento?
O tamanho deve atingir 166,1 bilhões de USD em 2027 e 438,1 bilhões de USD até 2032, crescendo a um CAGR de 21,4% no período 2027-2032.
O que impulsiona a demanda por baterias de íons de lítio?
O plano da China para 2026-2030 tem como alvo aplicações de baterias e clusters de fabricação. A Plus Power também anunciou uma instalação de armazenamento em operação de 175 MW/350 MWh no Maine em fevereiro de 2026.
Qual química de bateria de íons de lítio lidera a receita?
O lítio níquel manganês cobalto (NMC) liderou com 44,42% da receita de mercado em 2026, enquanto o fosfato de ferro e lítio (LFP) tem previsão de crescimento a um CAGR de 23% no período 2027-2032.
Quais empresas são os principais fornecedores de baterias de íons de lítio?
Os principais fornecedores incluem CATL, BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. e SK On Co., Ltd.
Qual desafio de custo de insumos afeta os fornecedores de baterias de íons de lítio?
O preço médio na China para o aditivo de eletrólito carbonato de vinileno subiu 400% em relação ao ano anterior até 6 de agosto de 2026, expondo as formulações afetadas a custos de insumos mais elevados.
Qual região lidera a demanda por baterias de íons de lítio e a previsão de crescimento?
A Ásia-Pacífico detinha 57,65% da receita de mercado em 2026 e tem previsão de crescimento a um CAGR de 30,2% no período 2027-2032, tornando-a a região de crescimento mais rápido.