
Tamanho e Participação do Mercado de Placas de Bateria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
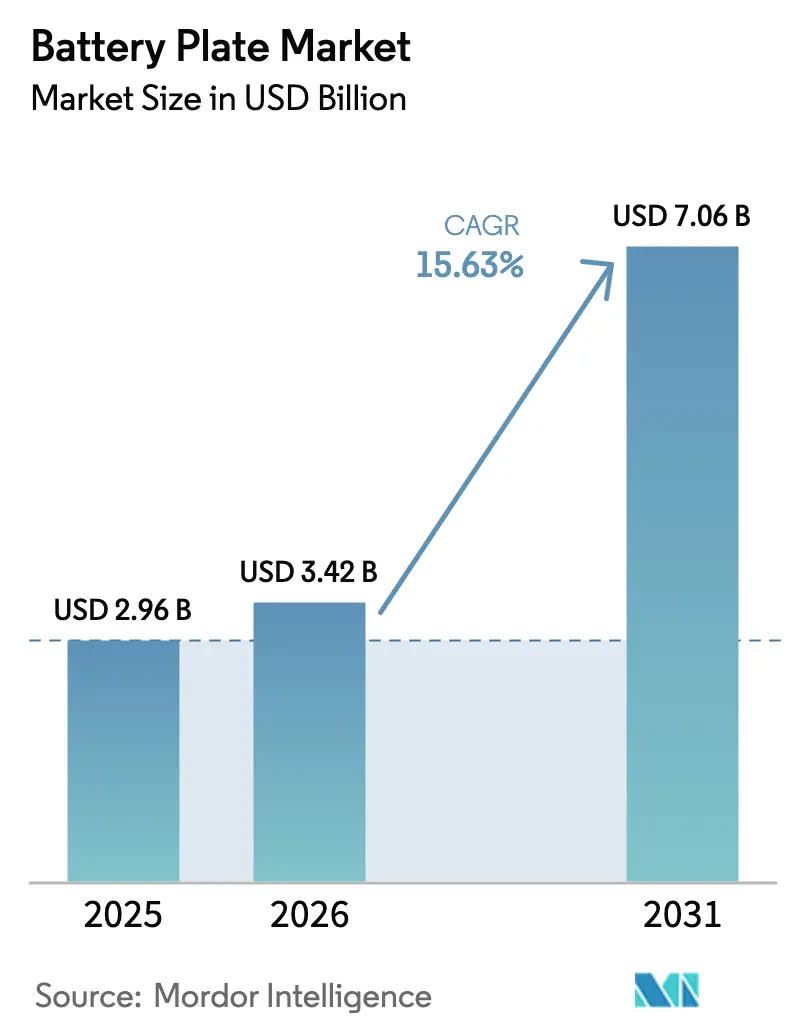
| Tamanho do Mercado (2026) | 3.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.63 % |
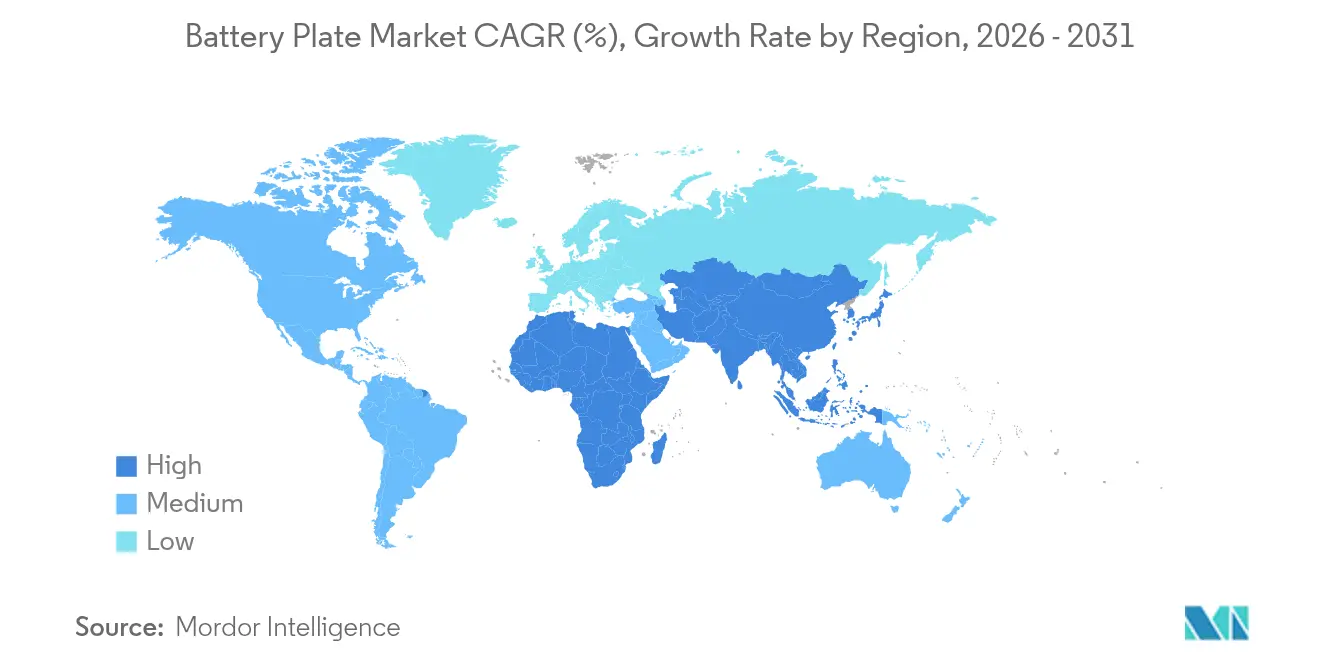
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Placas de Bateria pela Mordor Intelligence
O tamanho do mercado de placas de bateria deve crescer de USD 2,96 bilhões em 2025 para USD 3,42 bilhões em 2026 e está previsto para atingir USD 7,06 bilhões até 2031 a uma CAGR de 15,63% no período de 2026-2031.
A demanda escala com a expansão dos veículos elétricos, redes elétricas com alta participação de renováveis e modernizações de fábricas que reduzem o custo por placa ao mesmo tempo em que melhoram o desempenho eletroquímico. O mercado de placas de bateria está, portanto, evoluindo de fornecedor tradicional de componentes de chumbo-ácido para um pilar da cadeia de suprimentos da transição energética. A região Ásia-Pacífico ancora tanto a produção quanto o consumo, enquanto o armazenamento em escala de utilidade impulsiona novas arquiteturas de placas, e inovações de fabricação, como a impressão 3D, ampliam a liberdade de projeto. A rivalidade competitiva se intensifica à medida que especialistas em chumbo-ácido, líderes em íon-lítio e novos entrantes com química alternativa disputam contratos de aquisição e parcerias tecnológicas.
Principais Conclusões do Relatório
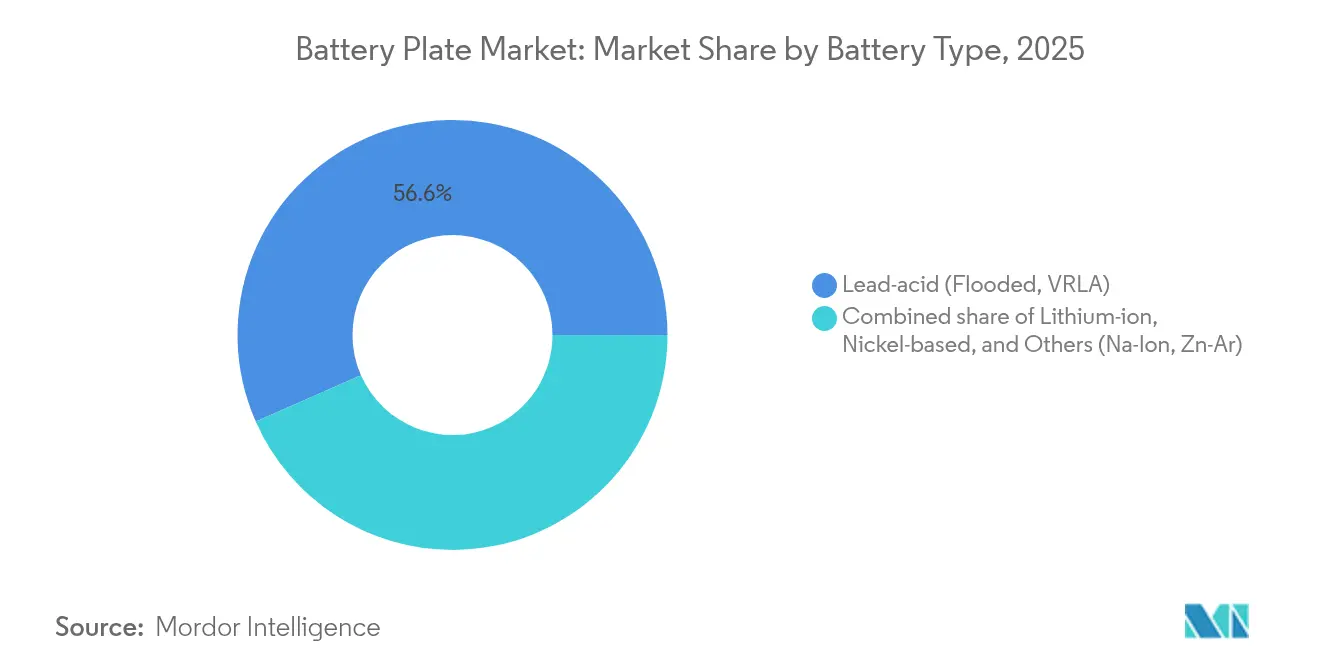
- Por tipo de bateria, a tecnologia de chumbo-ácido liderou com 56,60% de participação de receita em 2025, enquanto as placas de íon-lítio devem crescer a uma CAGR de 17,15% até 2031.
- Por material de placa, as ligas de chumbo-cálcio representaram 47,05% do tamanho do mercado de placas de bateria em 2025; os compósitos revestidos de grafite devem acelerar a uma CAGR de 19,52%.
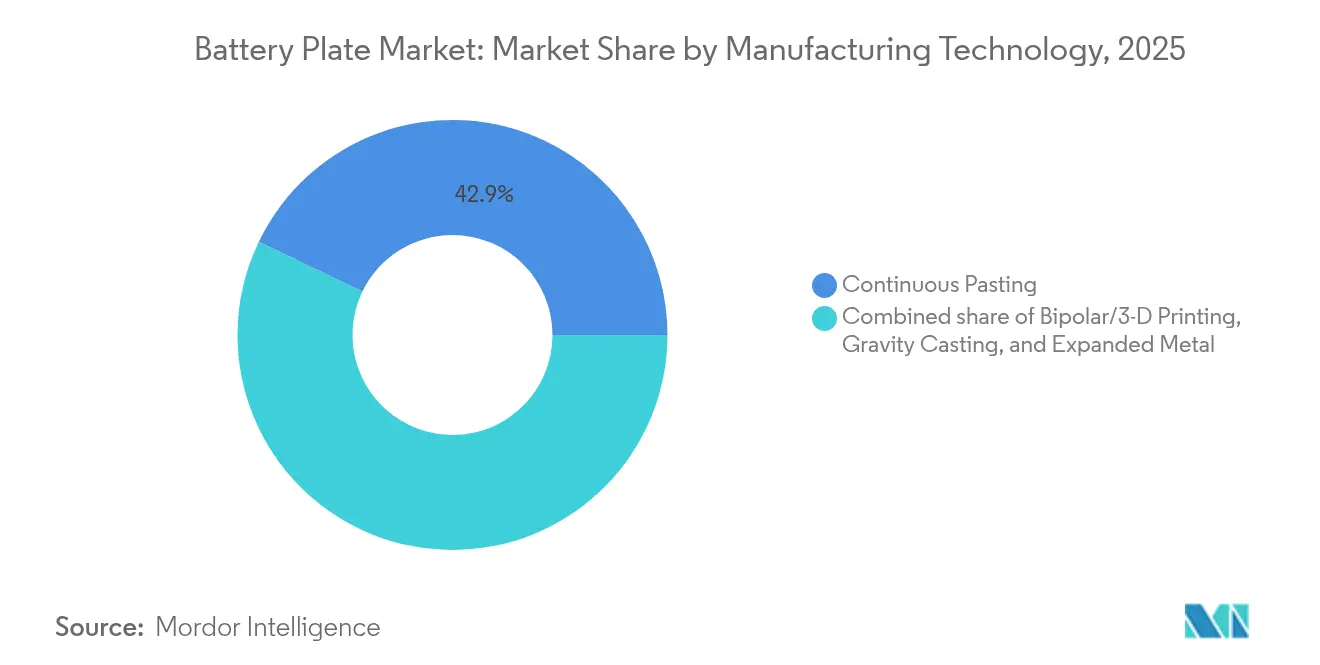
- Por processo de fabricação, a pastagem contínua capturou 42,85% da participação do mercado de placas de bateria em 2025, enquanto as placas bipolares e impressas em 3D estão crescendo a uma CAGR de 18,62%.
- Por usuário final, as aplicações automotivas representaram 52,25% do tamanho do mercado de placas de bateria em 2025, enquanto os sistemas de armazenamento de energia devem avançar a uma CAGR de 19,05%.
- Por geografia, a região Ásia-Pacífico detinha 58,90% da participação do mercado de placas de bateria em 2025 e deve expandir a uma CAGR de 16,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surto liderado por veículos elétricos na demanda de SLI de chumbo-ácido | +4.2% | Ásia-Pacífico, América do Norte, expansão global | Médio prazo (2-4 anos) |
| Implantações de sistemas de armazenamento de energia em escala de utilidade em mercados emergentes | +3.8% | Núcleo da APAC, expansão para MEA e América do Sul | Longo prazo (≥4 anos) |
| Adoção de grades Pb-Ca-Sn resistentes à corrosão | +2.1% | Europa e América do Norte, difusão global | Curto prazo (≤2 anos) |
| Arquiteturas de placas bipolares impressas em 3D | +1.9% | América do Norte e Europa, expansão para APAC | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Surto Liderado por Veículos Elétricos na Demanda de SLI de Chumbo-Ácido
Os veículos elétricos utilizam baterias de chumbo-ácido de 12 V para alimentação à prova de falhas em funções críticas, mantendo um piso considerável para as placas SLI apesar do domínio da tração de íon-lítio. As vendas globais de veículos elétricos atingiram 14 milhões de unidades em 2024.[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2025," iea.org Os sistemas de partida-parada em carros de combustão interna ampliam a frequência de ciclagem e aumentam os requisitos de durabilidade, impulsionando designs de grade de maior qualidade. Os híbridos leves empregam configurações de bateria dupla, de modo que as placas de chumbo-ácido permanecem complementares, e não competitivas, aos pacotes de alta tensão. Os fabricantes de equipamentos originais, portanto, mantêm contratos de longo prazo com fornecedores de placas estabelecidos para sistemas auxiliares. Essa vinculação protege o mercado de placas de bateria contra a substituição abrupta do chumbo-ácido e estabiliza os volumes de base em todas as regiões.
Implantações de Sistemas de Armazenamento de Energia em Escala de Utilidade em Mercados Emergentes
As economias emergentes adicionaram 42 GW de armazenamento em rede em 2024, com 35% das instalações localizadas fora dos mercados maduros da OCDE. Projetos orientados por duração selecionam fluxo de ferro, íon-sódio e outras químicas, cada uma necessitando de geometria de placa sob medida para descarga de várias horas. O maior sistema de armazenamento de energia em baterias de íon-sódio do mundo entrou em operação em 2024, comprovando a rentabilidade onde o abastecimento de lítio permanece caro. Os governos combinam energias renováveis com mandatos de armazenamento localizado, ampliando as aquisições além das placas convencionais de íon-lítio. Os fornecedores capazes de projetar placas específicas para cada química ganham vantagem de pioneirismo à medida que as concessionárias solicitam soluções turnkey.
Adoção de Grades Pb-Ca-Sn Resistentes à Corrosão
Os sistemas de chumbo-ácido regulados por válvula agora dependem de ligas de chumbo-cálcio-estanho que demonstram maior estabilidade eletroquímica e menor perda de água do que as grades ricas em antimônio. Grades mais finas e leves reduzem o uso de metal em até 20% sem comprometer a resistência estrutural. Os operadores de telecomunicações e UPS gravitam em direção a formatos livres de manutenção, impulsionando a adoção imediata na América do Norte e na Europa. A redução de custos provém de menos visitas de serviço e ciclos de substituição mais longos, melhorando diretamente as métricas de custo total de propriedade. Essas ligas, portanto, reforçam a posição estabelecida das placas de chumbo-ácido em aplicações industriais de reserva.
Arquiteturas de Placas Bipolares Impressas em 3D
A fabricação aditiva permite a integração de canais de resfriamento, espessura gradiente e nervuras de coleta de corrente em placas de peça única.[2]Nature Energy, "Placas Bipolares Impressas em 3D para Baterias de Alta Potência," nature.com O pacote de bateria estrutural da Tesla demonstra como os formatos bipolares podem eliminar a montagem de módulos, reduzir a contagem de peças e aumentar a eficiência volumétrica. As placas bipolares de compósito polimérico pesam 40% menos do que suas contrapartes metálicas, mas ainda atendem aos limiares de condutividade exigidos para ambientes de veículos de passeio. O método se destaca na prototipagem rápida, possibilitando iterações de design sem a necessidade de matrizes custosas. A validação de durabilidade sob ciclagem em alta temperatura está em andamento, mas os primeiros testes de campo em sistemas estacionários já demonstraram resultados promissores de vida útil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços do chumbo refinado | -2.3% | Global, com impacto particular na Ásia-Pacífico e na Europa | Curto prazo (≤ 2 anos) |
| Diretivas rigorosas sobre resíduos perigosos (RoHS, ELV) | -1.7% | Europa e América do Norte, com expansão global | Médio prazo (2-4 anos) |
| Disponibilidade limitada de chumbo reciclado de alta pureza | -1.2% | Global, com impacto agudo na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Chumbo Refinado
Os preços do chumbo flutuaram acentuadamente em 2024, impulsionados por interrupções no fornecimento e demanda sustentada por baterias. As matérias-primas respondem por até 70% do custo de produção das placas, de modo que os picos de preço comprimem as margens rapidamente. A reciclagem oferece alívio parcial, porém os graus de liga de alta pureza limitam as proporções de conteúdo secundário nas placas premium. Os fabricantes se protegem por meio de contratos de longo prazo e posições em contratos futuros, mas as empresas menores não têm poder financeiro suficiente para manter custos de insumos estáveis. A instabilidade de preços, portanto, desencoraja o investimento de capital em novas linhas de placas e inclina as decisões de aquisição em direção à diversificação de química.
Diretivas Rigorosas sobre Resíduos Perigosos (RoHS, ELV)
A Diretiva de Veículos em Fim de Vida Útil da União Europeia impõe cotas rigorosas de reciclagem, escalando as despesas de conformidade para baterias à base de chumbo. A extensão das regras de RoHS pela China para incluir baterias adiciona variantes regionais que complicam o planejamento global da cadeia de suprimentos. Os fabricantes devem documentar a composição dos materiais, adaptar as receitas de liga e certificar os processos para cada jurisdição. Os custos de conformidade pesam mais sobre as pequenas e médias empresas, acelerando a consolidação ou a saída do mercado. Simultaneamente, o foco regulatório amplifica a pesquisa e desenvolvimento em alternativas sem chumbo, redirecionando assim os recursos para longe das atualizações tradicionais de placas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Domínio do Chumbo-Ácido Enfrenta o Desafio do Íon-LítioA tecnologia de chumbo-ácido controlou 56,60% da participação do mercado de placas de bateria em 2025, principalmente devido ao seu uso consolidado em SLI automotivo e nichos industriais sensíveis a custos. As placas de íon-lítio, no entanto, estão escalando a uma CAGR de 17,15% à medida que veículos elétricos e armazenamento de alto desempenho proliferam, reequilibrando assim os orçamentos de aquisição dentro do mercado de placas de bateria. As unidades de chumbo-ácido inundado ainda ancoram o backup de telecomunicações porque os instaladores confiam em seu histórico em campo e perfil de custo. Os derivados de VRLA atendem à demanda automotiva premium para a introdução de novos entrantes de íon-sódio e zinco-ar que abordam o risco da cadeia de suprimentos e a segurança. A CATL colocou as baterias de íon-sódio Naxtra em produção em massa em junho de 2025, utilizando designs livres de manutenção e rápida aceitação de carga. Os sistemas à base de níquel preenchem micro-segmentos aeroespaciais e de defesa, onde a tolerância extrema à temperatura compensa os preços mais elevados.
A diversificação continua com novos entrantes de íon-sódio e zinco-ar que abordam o risco da cadeia de suprimentos e a segurança. A CATL colocou as baterias de íon-sódio Naxtra em produção em massa em junho de 2025, exigindo coletores de corrente de alumínio em vez de cobre. Os fabricantes de placas agora gerenciam múltiplos conjuntos de ferramentas metalúrgicas para se alinhar com o perfil de corrosão de cada química. Essa fragmentação eleva a complexidade do projeto para fabricação, mas também amplia a oportunidade endereçável em todo o mercado de placas de bateria.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Material de Placa:
Compósitos Avançados Perturbam as Ligas TradicionaisAs grades de chumbo-cálcio detinham uma participação de 47,05% da demanda de materiais de placa em 2025, combinando resistência à corrosão com propriedades mecânicas robustas em baterias seladas. O mercado de placas de bateria, no entanto, recompensa a inovação; os compósitos revestidos de grafite e de espuma de carbono devem crescer a uma taxa de 19,52% ao ano até 2031, impulsionados por agendas de redução de peso e gestão térmica. As ligas de chumbo-antimônio persistem em empilhadeiras de ciclo profundo porque resistem melhor ao estresse mecânico durante descargas intensas. Aplicações de nicho recorrem a misturas de chumbo-estanho para condutividade superior, embora os elevados custos do estanho restrinjam a adoção a produtos especiais.
O impulso dos compósitos reflete o apetite mais amplo da indústria por ganhos de densidade de energia. O ânodo SCC55 rico em silício do Group14, por exemplo, eleva a capacidade da célula em 50%, sinalizando benefícios comparáveis quando matrizes ricas em carbono reduzem a resistência interna. Os fabricantes de placas capazes de escalar grades compostas sem explosões de custo garantem um portfólio diferenciado dentro do mercado de placas de bateria.
Por Tecnologia de Fabricação:
Impressão 3D Desafia os Métodos ConvencionaisAs linhas de pastagem contínua detinham uma participação de mercado de 42,85% no mercado de placas de bateria em 2025, graças ao seu comprovado throughput e repetibilidade. No entanto, os formatos bipolares e impressos em 3D estão acelerando a uma CAGR de 18,62%, pois as camadas aditivas permitem geometrias em treliça que estão além do alcance da estampagem. A fundição por gravidade é adequada para placas sob medida de baixo volume e para químicas que exigem seções mais espessas. As grades de metal expandido fornecem alta área de superfície com mínimo de sucata, tornando-as atraentes para baterias de veículos de duas rodas onde cada grama conta.
A supervisão por gêmeo digital, exemplificada pelo projeto piloto da Siemens e Fraunhofer em Münster, agora integra a captura de dados em tempo real às fábricas de placas, reduzindo desperdícios e melhorando o tempo de atividade. Essa sobreposição da Indústria 4.0 converte a liberdade de design em produção economicamente viável, reforçando o apelo das técnicas avançadas dentro do mercado de placas de bateria.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final:
Armazenamento de Energia Emerge como Motor de CrescimentoOs clientes automotivos responderam por 52,25% da receita em 2025, vinculando marcas conhecidas como Toyota e Ford a contratos de fornecimento de SLI de longo prazo. Os sistemas de armazenamento de energia, no entanto, devem registrar uma CAGR vigorosa de 19,05% graças à modernização da rede elétrica, à adoção de energia solar residencial e aos mandatos de pico flexível. A potência motriz industrial — empilhadeiras, carrinhos de mineração, guindastes portuários — entrega demanda previsível por placas de ciclo profundo projetadas para serviço severo. A eletrônica de consumo contribui com volume modesto, porém constante, à medida que os dispositivos encolhem, mas a proliferação continua.
O armazenamento em rede exige resistência de várias horas, juntamente com longa vida útil de ciclo, levando os projetistas de placas a desenvolver grades espessas e resistentes à corrosão e materiais ativos de alta porosidade. A planta de 600 MW de íon-sódio da Natron Energy em Michigan demonstra como as químicas alternativas estão sendo comercializadas para atender a esses requisitos. Os fornecedores que traduzem essas necessidades em produção de placas escalável ganham status prioritário de licitação nas aquisições de concessionárias, sustentando o crescimento futuro do mercado de placas de bateria.
Análise Geográfica
Mercado de Placas de Bateria da APAC
A Ásia-Pacífico controlou 58,90% do mercado de placas de bateria em 2025 e manterá a liderança com um CAGR de 16,28% até 2031. A produção de baterias de energia da China aumentou 176% no primeiro semestre de 2024, embora o excesso de oferta iminente impulsione a consolidação e projetos de eficiência. A Coreia do Sul retém 37% da capacidade global de células de bateria por meio da LG Energy Solution e da SK On, enquanto as subvenções governamentais se concentram em plataformas de estado sólido pré-comerciais. O Japão garante contratos de nicho em aeroespacial e veículos premium, aproveitando a expertise em materiais mesmo com a transferência de volume para a Ásia continental. O programa de Incentivo Vinculado à Produção da Índia atraiu investimentos substanciais; a gigafábrica de INR 95 bilhões da Amara Raja exemplifica o impulso de localização do país.
Mercado de Placas de Bateria da América do Norte e Europa
A América do Norte e a Europa juntas representam a próxima fronteira para o mercado de placas de bateria. A capacidade dos Estados Unidos está prevista para atingir 1.200 GWh até 2030, auxiliada por 10 novas fábricas que iniciarão operações em 2025. Os créditos fiscais federais direcionam as aquisições para placas de fabricação doméstica, impulsionando a expansão da presença de fornecedores. Os projetos europeus visam 1,5 TWh até 2030, embora atrasos no financiamento coloquem em risco metade do pipeline anunciado. A Alemanha abriga a instalação de 60 GWh da Northvolt, a França apoia a Verkor em Dunquerque, e o Pacto Ecológico Europeu canaliza recursos para cadeias de reciclagem que alimentarão a demanda futura por ligas de placas.
Mercado de Placas de Bateria do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África acrescentam perspectivas emergentes para o mercado de placas de bateria. O Brasil e a Argentina exploram reservas de lítio e chumbo, embora os obstáculos de infraestrutura moderem a expansão imediata de escala. Os estados do Golfo implantam redes com alta penetração solar que requerem grandes reservas de armazenamento de energia, abrindo licitações para sistemas de íons de sódio e chumbo-carbono. A riqueza mineral da África promete possibilidades de integração vertical, embora a estabilidade política e o desenvolvimento logístico permaneçam como pré-requisitos antes que a economia das gigafábricas se alinhe.

Panorama regulatório
A demanda por placas de bateria e as escolhas de fabricação são cada vez mais moldadas pela sustentabilidade das baterias, pela rotulagem e pelas regras de fim de vida em grandes mercados. Na União Europeia, o Regulamento (UE) 2023/1542 rege a colocação de baterias no mercado nas categorias SLI, industrial e de VE, e vincula a documentação técnica (incluindo valores de desempenho eletroquímico e de parâmetros de durabilidade para baterias industriais recarregáveis >2 kWh, LMT e baterias de VE a partir de 18 de agosto de 2024) a obrigações de responsabilidade estendida do produtor, coleta e tratamento. O cronograma de conformidade para diligência prévia na cadeia de suprimentos foi atualizado pelo Regulamento (UE) 2025/1561, que posterga uma data-chave de aplicação para 26 de julho de 2026. Os requisitos relacionados da UE sobre eficiência de reciclagem e metodologia de recuperação também acrescentam o fornecimento anual de dados a partir do ano-calendário de 2026, aumentando a necessidade de materiais rastreáveis e de relatórios de recicladores em toda a cadeia de suprimentos de placas à base de chumbo e avançadas.
Nos Estados Unidos, o apoio da política federal inclui o trabalho liderado pela EPA sob o 42 USC 6966c para promover a reciclagem de baterias por meio de diretrizes voluntárias de rotulagem alinhadas com padrões internacionais de rotulagem e com a legislação existente de gestão de baterias nos EUA. No nível estadual, o estado de Washington adotou a WAC 173-905 (Programa de Gestão Responsável de Baterias) em 16 de dezembro de 2025, com vigência a partir de 16 de janeiro de 2026, com obrigações de coleta em fases estendendo-se para anos posteriores. A Califórnia também avançou na regulamentação de sua Lei de Reciclagem Responsável de Baterias, incluindo um workshop em 16 de junho de 2026 e uma janela de comentários de 16 a 30 de junho de 2026. Juntas, essas medidas elevam o nível de exigência em documentação, gestão responsável e preparação para logística reversa para fabricantes de placas e baterias que atendem aplicações automotivas, de standby industrial e de armazenamento emergente.
Cenário Competitivo
A intensidade competitiva dentro do mercado de placas de bateria é moderada, sem que uma única tecnologia ou região domine todos os casos de uso. Clarios, Exide e GS Yuasa mantêm fortes posições em SLI automotivo por meio de acordos de longo prazo com fabricantes de equipamentos originais e extensas redes de serviço. CATL e BYD canalizam o impulso dos veículos elétricos para a demanda por placas downstream enquanto investem em pesquisa e desenvolvimento para protótipos de íon-sódio e estado sólido. Narada Power foca em arrays de reserva para telecomunicações, Crown Battery direciona-se para nichos industriais de ciclo profundo, e Natron Energy escala químicas de sódio azul para serviços de rede de várias horas.
Os padrões estratégicos divergem entre integração vertical e especialização. A CATL garante pactos de offtake com a GM e a Volkswagen, acoplando a produção de células ao abastecimento de matérias-primas sob contratos de longo prazo. A Amara Raja assinou acordos de licenciamento de tecnologia com a GIB EnergyX para avançar na fabricação de fosfato de ferro-lítio. Os fabricantes tradicionais de placas incubam joint ventures para compartilhar o risco de capital ao entrar nos segmentos de lítio, ao mesmo tempo em que aproveitam os volumes legados de chumbo-ácido para financiar a pesquisa e desenvolvimento. O excesso de capacidade na China pressiona as margens, enquanto os compradores da América do Norte e da Europa pagam prêmios por placas prontas para conformidade e de origem regional.
Os pontos de inovação se concentram em torno de fabricação aditiva, ligas avançadas e controle de produção digital. A implementação de gêmeo digital da Siemens permite execuções "certas na primeira vez", que reduzem o desperdício durante a fabricação de placas impressas em 3D.[4]Siemens AG, "Soluções de Gêmeo Digital para a Fábrica de Células de Bateria do Fraunhofer," siemens.com O Group 14 e a Lyten avançam nos insumos ricos em silício e de lítio metálico, respectivamente, influenciando a metalurgia downstream das placas. Em resposta, os líderes tradicionais de chumbo-ácido pilotam grades compostas, esperando reter participação onde custo e segurança superam as considerações de densidade de energia. À medida que as químicas se diversificam, os fornecedores capazes de oferecer portfólios de placas para múltiplas químicas desfrutam de fluxos de demanda protegidos ao longo dos ciclos.
Líderes do Setor de Placas de Bateria
Clarios, LLC
GS Yuasa Corporation
Exide Industries Ltd.
East Penn Manufacturing
Enersys
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Placas de Bateria
- Clarios, LLC
- Exide Industries Ltd.
- GS Yuasa Corporation
- East Penn Manufacturing Co.
- Enersys
- Amara Raja Energy & Mobility Ltd.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
- Tianneng Power International Ltd.
- Hitachi Chemical Energy Technology
- Fiamm Energy Technology S.p.A.
- Panasonic Energy Co., Ltd.
- Toshiba Corporation
- BYD Co., Ltd.
- Contemporary Amperex Technology Co., Ltd. (CATL)
- SVOLT Energy Technology
- Envision AESC Group

Oportunidades de mercado e perspectivas futuras
O redesenho e a documentação orientados pela conformidade representam um espaço em branco de curto prazo para fabricantes de placas e OEMs de baterias que operam em várias regiões e químicas. Na UE, o Regulamento de Baterias (UE) 2023/1542 eleva os requisitos de rotulagem, informação e desempenho e relatórios de fim de vida em baterias SLI, industriais e de VE. O Regulamento (UE) 2025/1561 desloca o cronograma de diligência prévia para 26 de julho de 2026, criando uma janela definida para atualizar o cadastro de fornecedores, as declarações de materiais e a rastreabilidade pronta para auditoria de metais e insumos compostos usados em grades e coletores de corrente. Uma segunda oportunidade orientada pela conformidade está nos sistemas de dados e na integração com recicladores: os requisitos da UE de eficiência de reciclagem e metodologia de recuperação exigem o fornecimento anual de informações a partir do ano-calendário de 2026, o que favorece fornecedores capazes de conectar especificações de materiais de placas com relatórios verificados de reciclagem e recuperação.
Na América do Norte, iniciativas de gestão responsável e rotulagem expandem os serviços endereçáveis em torno das placas, e não apenas as peças em si. Os programas da EPA sob o 42 USC 6966c apoiam diretrizes voluntárias de reciclagem e rotulagem, enquanto a WAC 173-905 de Washington (em vigor a partir de 16 de janeiro de 2026) e as etapas de regulamentação da Lei de Reciclagem Responsável de Baterias da Califórnia em junho de 2026 aumentam o valor da rotulagem padronizada, das instruções de manuseio mais seguras e da logística de coleta liderada pelo produtor em formatos de bateria que incorporam placas. No lado da oferta, investimentos recentes de empresas também indicam onde a capacidade e a capacitação estão sendo construídas: a Clarios relatou progresso em sua Estratégia Americana de Manufatura de Energia de 6 bilhões de dólares (incluindo uma atualização de um ano em maio de 2026) e anunciou uma grande expansão de manufatura em St. Joseph, Missouri. A GS Yuasa também obteve a certificação do METI para uma nova planta estacionária de baterias de íons de lítio no norte de Tóquio (2 GWh por ano). Esses movimentos ressaltam a atração comercial para produtos automotivos e estacionários avançados, nos quais fornecedores de placas capazes de qualificar materiais em arquiteturas de chumbo-ácido, íons de lítio e íons de sódio podem conquistar programas multiquímicos ao mesmo tempo que atendem requisitos crescentes de gestão responsável e rastreabilidade.
Recent Industry Developments in Mercado de Placas de Bateria
- Maio de 2026: a Clarios expande suas instalações de manufatura em St. Joseph, Missouri, em até US$ 390 milhões para aumentar a capacidade de produção de baterias automotivas e modernizar as operações. A expansão fortalece a cadeia de suprimentos de baterias automotivas dos EUA ao regionalizar a produção.
- Maio de 2026: a Clarios atualiza a Estratégia Americana de Manufatura de Energia de 6 bilhões de dólares e espera que mais de US$ 500 milhões sejam investidos em fábricas nos EUA até o final do ano fiscal de 2026. Isso sinaliza intensificação da alocação de capital e ampliação de escala na produção norte-americana.
- Fevereiro de 2026: a GS Yuasa Corporation obtém a certificação do Plano de Garantia de Fornecimento Estável do METI para uma nova planta estacionária de baterias de íons de lítio no norte de Tóquio, com investimento de aproximadamente ¥70,3 bilhões e capacidade de 2 GWh por ano. O projeto adiciona integração vertical ao armazenamento em rede e fortalece as garantias de fornecimento no Japão.


Mercado de Placas de Bateria Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por placas de bateria usadas dentro de baterias para armazenar e liberar energia elétrica, incluindo placas fornecidas a fabricantes de baterias e placas vendidas como peças de reposição por meio de canais de serviço.
Exclusões de escopo: excluímos baterias completas, separadores, eletrólitos, carregadores e conjuntos de baterias porque são precificados e adquiridos como produtos diferentes.
Visão geral da segmentação
- Por Tipo de Bateria
- Chumbo-ácido (Inundado, VRLA)
- Íon-Lítio
- Base de Níquel
- Outros (Zn-Ar, Na-Íon, etc.)
- Por Material de Placa
- Liga Chumbo-Antimônio
- Liga Chumbo-Cálcio
- Liga Chumbo-Estanho
- Compósitos Avançados (Revestido de Grafite, Espuma de Carbono)
- Por Tecnologia de Fabricação
- Fundição por Gravidade
- Pastagem Contínua
- Metal Expandido
- Bipolar/Impressão 3D
- Por Usuário Final
- Automotivo (SLI, Partida-Parada)
- Industrial (Empilhadeiras, Telecomunicações, UPS)
- Sistemas de Armazenamento de Energia
- Eletrônica de Consumo
- Aeroespacial e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a camada de dados inicial para sinais de produção, comércio e demanda de uso final que influenciam o consumo de placas de bateria. Recorremos a fontes públicas como o USGS para o contexto de oferta de chumbo, o UN Comtrade para padrões de importação e exportação de produtos de chumbo relacionados, a IEA para indicadores de armazenamento de energia e eletrificação, e a OICA para tendências de produção de veículos que impulsionam a demanda por reposição e por baterias OEM.
Além disso, analisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis para entender adições de capacidade, mix de produtos e presença regional. Quando necessário, foram usadas assinaturas pagas de dados financeiros e de inteligência empresarial, bancos de dados de patentes e dados de importação e exportação em nível de embarque para verificar cronologias e reduzir suposições em relação a volumes e preços. As fontes listadas acima são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar as premissas da pesquisa documental, especialmente sobre o que efetivamente é vendido como placa em comparação com um componente de bateria mais amplo. Conversamos com fabricantes, distribuidores, recicladores e grandes compradores em importantes regiões produtoras e consumidoras, e em seguida acompanhamos questões de preços, recuperação de sucata e variações de demanda por aplicação.
Os dados das pesquisas foram usados para triangular os preços médios de venda, a participação da demanda de reposição em relação à demanda OEM, e como as mudanças tecnológicas afetam o design das placas e os materiais usados ao longo do tempo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 13% | Ásia-Pacífico: 44% |
| Nível médio: 52% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Players menores: 14% | Gerentes: 48% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção de baterias e os sinais de demanda por reposição são convertidos em um requisito implícito de placas por mix de química e intensidade típica de placas. A partir daí, os totais são reconciliados com verificações bottom-up seletivas, como consolidações amostrais de receita de fornecedores, verificações de canal com distribuidores e verificações de sanidade de volume x preço médio de venda para categorias comuns de placas.
As principais entradas do modelo incluem a direção do preço do chumbo e o comportamento de repasse, o parque de veículos e os ciclos de reposição (que influenciam a demanda por baterias chumbo-ácido), a implantação de baterias estacionárias de backup e industriais, a capacidade e utilização de manufatura regional, e os fluxos comerciais que indicam quais regiões são exportadoras ou importadoras líquidas de materiais relacionados a placas. Para as previsões, usamos análise de cenários apoiada por opiniões de especialistas sobre o ritmo de eletrificação, restrições de reciclagem e ciclos de preços, e então convertemos isso em trajetórias anuais de volume e preço médio de venda.
Onde os dados bottom-up estão incompletos para players locais menores, as lacunas são tratadas usando participações proxy a partir de dados comerciais e sinais de capacidade, e então ajustadas por meio de verificações de realidade baseadas em entrevistas para que os totais permaneçam consistentes por região e uso final.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que o modelo não se afaste dos sinais reais de mercado. Comparamos os resultados com indicadores independentes, como o contexto de consumo de chumbo, a direção da produção de baterias e as variações de preços observadas, e então investigamos anomalias antes da etapa de revisão interna.
Se grandes variações aparecerem por região ou aplicação, chamadas de acompanhamento são acionadas e as premissas são revisitadas, incluindo a progressão do preço médio de venda e o momento da demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças na política de reciclagem ou movimentos acentuados nos preços de commodities. Antes da entrega, uma revisão final do analista é concluída para garantir que os dados públicos mais recentes estejam refletidos.
Comparação do dimensionamento do mercado de placas de bateria da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para placas de bateria frequentemente diferem porque as linhas de escopo são traçadas em pontos diferentes, e porque as premissas de preços e volumes mudam rapidamente com os ciclos das matérias-primas. Também observamos lacunas quando os estudos misturam o valor das placas com componentes de bateria mais amplos, ou quando usam fatores de conversão fixos que não correspondem à forma como as placas são especificadas e vendidas na prática.
As baterias completas são mantidas fora do escopo da Mordor Intelligence, o que reduz a contagem duplicada quando outras estimativas agrupam as placas com a receita de baterias montadas ou o valor no nível do conjunto. As diferenças também vêm de como o repasse do preço do chumbo é tratado nos preços médios de venda, se a demanda de reposição é modelada a partir da dinâmica do parque de veículos ou assumida como uma proporção fixa, e com que frequência as premissas são atualizadas quando os fluxos comerciais e a utilização de capacidade mudam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,96 bilhões de USD (2025) | |
| Boletim de Pesquisa Setorial A | 2,98 bilhões de USD (2024) | Usa uma base do ano anterior e comumente combina a receita de placas com o valor de componentes de baterias chumbo-ácido mais amplos, e então mantém os preços médios de venda sem vinculá-los claramente ao momento dos preços do chumbo. |
| Consultoria Global B | 3,26 bilhões de USD (2025) | Aplica uma inclusão mais ampla de peças semelhantes a placas em várias químicas e usos finais, e depende de multiplicadores de demanda generalizados em vez de verificações cruzadas específicas por região com ciclos de reposição e dados comerciais. |
A dispersão na tabela decorre principalmente do que é contado como placa em comparação com bateria ou componente adjacente, e de quão rapidamente os preços podem variar com os ciclos de custo do chumbo. Ao manter as premissas rastreáveis a sinais de demanda, verificações comerciais e lógica de preço médio de venda confirmada por entrevistas, a estimativa permanece prática de reproduzir e mais fácil de defender em discussões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de placas de bateria?
O tamanho do mercado de placas de bateria foi de USD 3,42 bilhões em 2026.
Com que velocidade o mercado de placas de bateria deve crescer?
O mercado tem previsão de registrar uma CAGR de 15,63% no período de 2026-2031, levando a receita a USD 7,06 bilhões até 2031.
Qual região lidera a demanda por placas de bateria?
A Ásia-Pacífico detinha 58,90% da receita global em 2025 e tem previsão de crescer mais rapidamente a uma CAGR de 16,28%.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os sistemas de armazenamento de energia são o grupo de usuários finais de crescimento mais rápido, com uma CAGR de 19,05% até 2031.
Quais tecnologias de fabricação estão ganhando espaço?
As placas bipolares e impressas em 3D estão crescendo a uma CAGR de 18,62%, desafiando a posição estabelecida da pastagem contínua.
Como as oscilações nos preços das matérias-primas afetam os fornecedores?
A volatilidade do preço do chumbo pode reduzir 2,3 pontos percentuais da CAGR prevista, forçando os produtores a adotar estratégias de hedge e reciclagem.
Página atualizada pela última vez em:



