
Tamanho e Participação do Mercado de Baterias
Análise do Mercado de Baterias por Mordor Intelligence
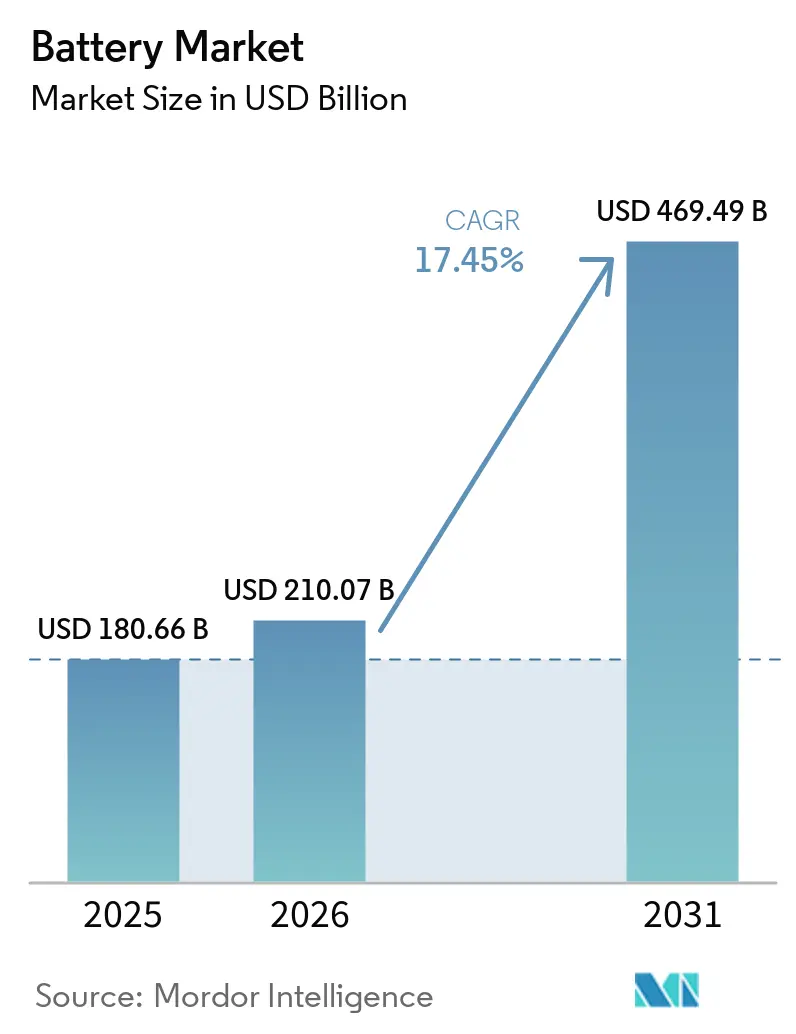
O tamanho do mercado de baterias deve crescer de 210,1 bilhões de USD em 2026 para 246,7 bilhões de USD em 2027 e tem previsão de atingir 538,6 bilhões de USD até 2032, a um CAGR de 16,9% no período 2027-2032.
A queda nos preços das baterias fortalece a viabilidade econômica dos veículos eletrificados e do armazenamento em rede, ampliando a demanda ao mesmo tempo em que pressiona os valores de venda dos fornecedores. A base de fabricação de íons de lítio da China oferece escala para o fornecimento de veículos e armazenamento. A exposição aos preços de minerais e os requisitos de garantia de matérias-primas restringem a facilidade com que essa capacidade se torna oferta comercialmente disponível. A fabricação local e a integração de sistemas ampliam as ofertas competitivas, incorporando mais dos requisitos operacionais do cliente ao escopo de um fornecedor. O crescimento favorece os fornecedores cuja posição de custo se mantém à medida que os preços das baterias caem e cujas informações de produto atendem às regras de acesso ao mercado da UE.
Principais Conclusões do Relatório
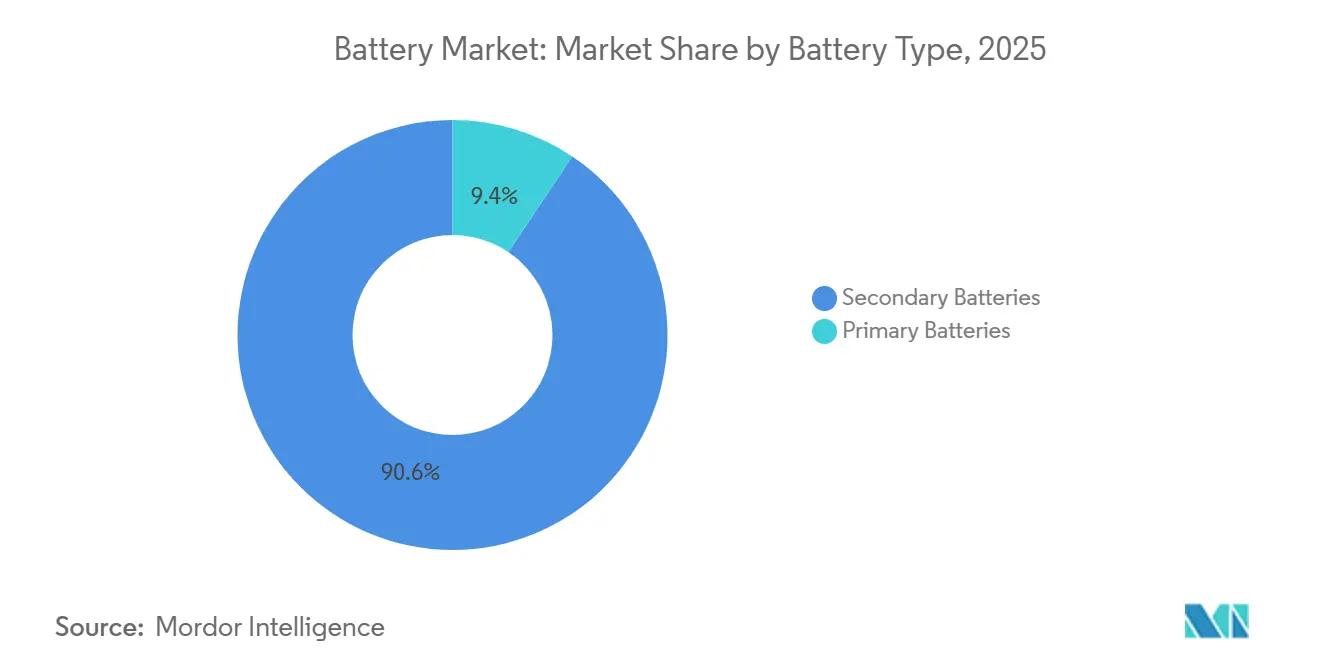
- Por tipo de bateria, as baterias secundárias lideraram com uma participação de 91,33% no tamanho do mercado de baterias em 2026 e têm previsão de crescimento mais rápido a um CAGR de 17,8% no período 2027-2032.
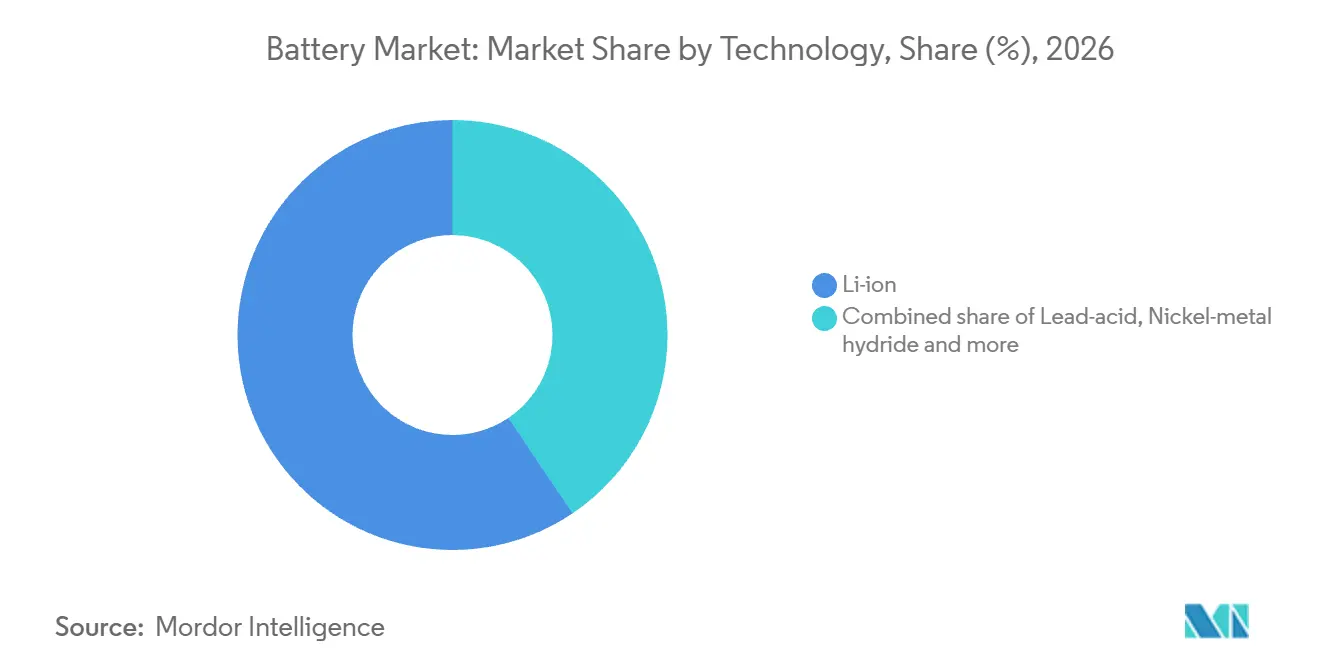
- Entre as tecnologias de baterias, os íons de lítio detinham uma participação de 59,42% no mercado de baterias em 2026, enquanto o estado sólido tem previsão de crescimento mais rápido a um CAGR de 26,4% no período 2027-2032.
- As aplicações automotivas, incluindo HEVs, PHEVs e EVs, lideraram com uma participação de 36,51% em 2026 e têm previsão de crescimento mais rápido a um CAGR de 22,3% no período 2027-2032.
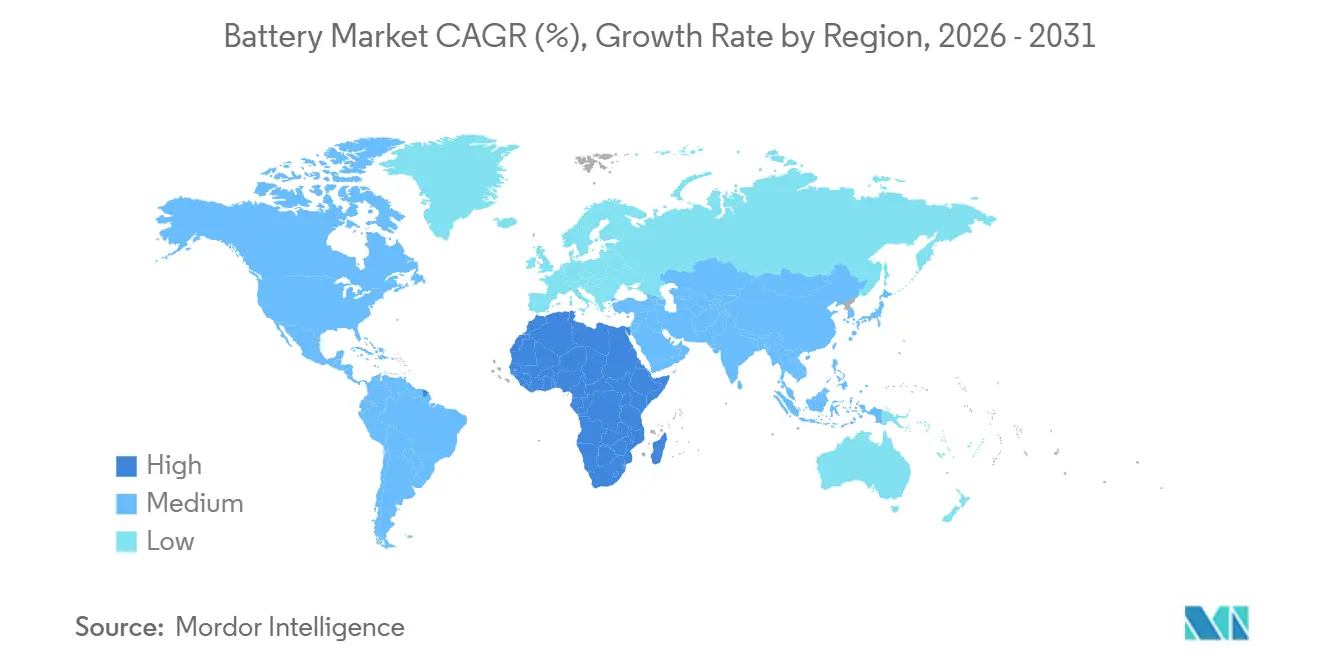
- Geograficamente, a Ásia-Pacífico deteve a maior participação de 48,15% em 2026 e tem previsão de crescimento mais rápido a um CAGR de 19,8% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos preços dos pacotes de íons de lítio | +7% | Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Aumento nas aquisições de armazenamento em escala de rede | +6% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Mandatos de eletrificação de veículos | +5% | O Reino Unido | Médio prazo (2-4 anos) |
| Programas de mini-redes de acesso à energia (Sul Global) | +3% | Comunidades desassistidas da Nigéria | Médio prazo (2-4 anos) |
| PPAs corporativos de energia renovável com armazenamento | +1.5% | Estados Unidos e Japão | Médio prazo (2-4 anos) |
| Avanços incipientes em estado sólido | +0.5% | Alemanha e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos preços dos pacotes de íons de lítio
A queda nos preços das baterias pode ampliar o leque de projetos que justificam investimentos em eletrificação ou armazenamento. A análise da AIE reportou que os preços médios das baterias caíram 8% em 2025, sustentados por melhorias na fabricação, mudanças de química e tecnologia, e intensificação da concorrência. Para um comprador que especifica um requisito de energia, uma despesa menor com baterias pode melhorar a viabilidade econômica de adicionar armazenamento ou optar por um sistema movido a bateria. Para os fornecedores de células, no entanto, uma maior demanda física não se traduz automaticamente em um aumento equivalente no valor das vendas. O desafio comercial é atender às aplicações adicionais enquanto se absorve a pressão dos preços mais baixos por unidade de capacidade fornecida. Os produtores que convertem melhorias de fabricação em custos de entrega mais baixos podem buscar esse volume sem depender exclusivamente de preços de venda mais altos.
Aumento nas aquisições de armazenamento em escala de rede
As aquisições de concessionárias podem transformar um requisito de confiabilidade definido em demanda tanto por potência de bateria quanto por energia armazenada. Os operadores de armazenamento de baterias em escala de concessionária nos EUA adicionaram 8,3 GW durante janeiro-junho de 2026, elevando a capacidade de potência nominal para quase 52 GW.[1] Em agosto de 2025, a Portland General Electric concluiu 3 sistemas de baterias em escala de concessionária atendendo à área de Portland, adicionando 475 MW e mais de 1,9 GWh. A capacidade declarada era de abastecer cerca de 300.000 residências por 4 horas durante o pico de demanda ou quando condições climáticas e interrupções inesperadas limitavam o fornecimento de energia. A oportunidade comercial é entregar um período especificado de suporte à rede, tornando a capacidade de energia utilizável parte da oferta do fornecedor ao lado da classificação de potência nominal.
Mandatos de eletrificação de veículos
Os mandatos de veículos conferem aos fabricantes de automóveis uma razão de conformidade para expandir as ofertas de emissão zero além da demanda voluntária dos clientes. As metas do Reino Unido para 2026 exigem que a maioria dos fabricantes atinja participações de emissão zero de 33% dos registros de novos carros e 24% dos registros de novas vans, em comparação com 28% e 16% em 2025. Os fabricantes de baixo volume têm derrogações ou isenções desses requisitos gerais. Quando um fabricante de automóveis utiliza veículos elétricos a bateria para cumprir sua obrigação, a meta crescente fortalece o argumento para garantir o fornecimento de baterias de tração. O aumento na participação exigida de vans é maior em pontos percentuais do que o aumento para carros. Para os fornecedores de baterias que atendem plataformas de vans, esse ajuste necessário mais acentuado pode criar um gatilho de demanda distinto da meta geral para carros.
Programas de mini-redes de acesso à energia (Sul Global)
Portfólios de mini-redes financiados podem conectar programas de acesso à energia a um pipeline definido de projetos que utilizam baterias. A Agência de Eletrificação Rural da Nigéria lançou um piloto de financiamento em maio de 2026, mobilizando 188 milhões de USD para 40 projetos de mini-redes interconectadas em 12 lotes, com 9 desenvolvedores. O piloto visava aproximadamente 226.000 conexões residenciais e comerciais no âmbito do programa de Acesso Distribuído por meio da Expansão de Energia Renovável, ou DARES. O Componente 1 do DARES concentra-se na geração fotovoltaica solar com backup de bateria e gerador usando combustível confiável, permitindo outras tecnologias renováveis caso a caso. Para os fornecedores de baterias, os desenvolvedores que mantêm a configuração solar híbrida oferecem a entrada comercial, com armazenamento integrado ao lado da geração e do backup por gerador.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos no fornecimento de metais críticos | -3% | China, Indonésia e República Democrática do Congo | Curto prazo (≤ 2 anos) |
| Auditorias de matérias-primas orientadas por ESG | -1.5% | A União Europeia | Médio prazo (2-4 anos) |
| Risco de excesso de capacidade na fabricação de células (China) | -1% | Regiões de fabricação da China | Curto prazo (≤ 2 anos) |
| Incerteza nos custos de reciclagem para químicas de próxima geração | -0.5% | A região da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no fornecimento de metais críticos
Os produtores de baterias podem expandir a montagem de células sem eliminar sua exposição ao processamento concentrado de minerais. Em sua análise de 2026, a OCDE identificou potenciais riscos de fornecimento porque os minerais críticos, incluindo materiais para baterias, são extraídos e processados em um pequeno número de países. A Agência Internacional de Energia reportou que os preços do cobalto subiram cerca de 130% em 2025 e no início de 2026, em grande parte devido às restrições de exportação impostas pela República Democrática do Congo. Para os fabricantes de células dependentes de cobalto, esse movimento de preços eleva o custo dos insumos. Como resposta de recuperação de materiais, a CATL reciclou 210.000 toneladas métricas de baterias usadas em 2025 e regenerou 24.000 toneladas métricas de sais de lítio. Um contrato de preço fixo para células dependentes de cobalto ainda pode deixar o produtor sujeito a variações nos preços de minerais ao longo do período de entrega.
Auditorias de matérias-primas orientadas por ESG
A garantia de matérias-primas pode restringir o acesso a clientes mesmo quando uma bateria atende aos seus requisitos técnicos. A partir de 18 de agosto de 2027, as regras da UE exigem que os operadores cobertos que colocam baterias no mercado ou as colocam em serviço implementem políticas de diligência devida para os materiais do Anexo X, com verificação por organismo notificado e auditorias periódicas. O requisito recorrente torna a documentação do fornecedor relevante além da qualificação inicial de um projeto de bateria. Para um fabricante que atende clientes da UE, esse escopo pode transformar os registros de fornecedores upstream em uma restrição à produção de baterias de outra forma qualificadas. A CATL respondeu em 2025 com investigações de minerais responsáveis por terceiros de 74 fornecedores, cobrindo fornecedores diretos até as fontes minerais. Com a aplicação iniciando em 18 de agosto de 2027, a verificação por organismo notificado torna-se uma condição para as vendas cobertas na UE, e cada auditoria periódica renova essa condição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
A Demanda por Recarregáveis Abrange Transporte e ArmazenamentoAs baterias secundárias representaram uma participação de 91,33% no tamanho do mercado de baterias em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 17,8% no período 2027-2032. A demanda global por baterias usadas em EVs e armazenamento superou 1,5 TWh em 2025 e cresceu mais de 35% em relação a 2024. Para o componente de veículos, essa demanda mede as baterias instaladas em veículos vendidos em cada região. A combinação de mobilidade e armazenamento oferece aos fornecedores de baterias recarregáveis mais de uma rota para escala comercial.
As baterias primárias atendem a dispositivos domésticos como controles remotos de televisão e ar-condicionado, lanternas e brinquedos. Seu papel comercial está vinculado aos requisitos desses dispositivos individuais, de modo que a expansão rápida nas baterias de tração não precisa deslocar esses usos. Baterias secundárias recarregáveis menores também alimentam telefones celulares, laptops e câmeras digitais. Esse papel na eletrônica portátil amplia a categoria recarregável além dos grandes sistemas usados em transporte e armazenamento estacionário. Projetos específicos para dispositivos e requisitos operacionais deixam espaço para células primárias em equipamentos domésticos, mesmo que os sistemas recarregáveis representem a maior parte da escala da categoria.

Por Tecnologia:
Escala de Fabricação Encontra Alternativas EspecializadasOs íons de lítio representaram uma participação de 59,42% no mercado de baterias em 2026. A CATL vendeu 661 GWh de baterias de íons de lítio em 2025, alta de 39% em relação a 2024.[2] As baterias de fosfato de ferro e lítio representaram mais de 55% da implantação global de baterias para EVs em 2025, ante quase 50% em 2024. Essa mudança na composição significa que o crescimento da tecnologia automotiva pode envolver o ajuste da produção entre as químicas de íons de lítio estabelecidas, além de expandir a produção total. A capacidade de um produtor de ajustar sua composição química pode ser tão importante quanto a escala da fábrica ao competir pelo próximo programa de veículos.
O estado sólido é o segmento de crescimento mais rápido, com um CAGR previsto de 26,4% no período 2027-2032. Em 29 de setembro de 2026, a ITEN reportou que havia fabricado sua milionésima microbateria de estado sólido para eletrônicos.[3] A produção nessa escala unitária mostra que as microbaterias de estado sólido já são fabricadas em volume para aplicações eletrônicas. Entre as químicas restantes, as baterias de fluxo figuram no acordo de fornecimento de novembro de 2025 da Sumitomo Electric com a Idemitsu Australia para um sistema de redox de vanádio planejado de 2 MW, 6,3 horas e 12,6 MWh na Mina de Carvão Boggabri, na Austrália. Transferir a eletricidade diurna da rede e solar para uso noturno na mina cria um teste comercial separado baseado na duração da operação.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
A Adoção de Veículos Expande a Demanda por Baterias de TraçãoAs aplicações automotivas, incluindo HEVs, PHEVs e EVs, foram o maior segmento com uma participação de 36,51% em 2026 e têm previsão de crescimento mais rápido a um CAGR de 22,3% no período 2027-2032. As vendas globais de carros elétricos a bateria e híbridos plug-in superaram 20 milhões em 2025, um aumento de 20% em relação a 2024. Essas vendas representaram 25% do mercado geral de automóveis, estabelecendo uma oportunidade substancial de produção de veículos para fornecedores que atendem plataformas plug-in. Para um fornecedor de baterias de tração, a adoção se torna uma oportunidade de pedido por meio dos projetos e volumes de entrega especificados para programas de veículos individuais.
A capacidade de bateria por veículo torna a demanda automotiva comercialmente diferente de uma simples contagem de veículos vendidos. A implantação global de baterias para EVs atingiu 1,2 TWh em 2025, alta de quase 30% em relação a 2024, com veículos leves incluindo carros e vans representando mais de 85%. A implantação reflete o tamanho médio da bateria ponderado pelas vendas de veículos por modalidade e região. A exposição de um fornecedor depende tanto do número de veículos que utilizam suas baterias quanto da capacidade de energia especificada para esses veículos.
Análise Geográfica
Mercado de Baterias da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 48,15% no mercado de baterias em 2026 e é a geografia de crescimento mais rápido, com um CAGR previsto de 19,8% no período 2027-2032. A produção estimada de baterias de íons de lítio da China superou 1.240 GWh no primeiro semestre de 2026, alta de 44% em relação ao mesmo período de 2025. Essa atividade de fabricação confere à região uma base de fornecimento substancial por meio da qual os produtores podem expandir os volumes de baterias entregues, desde que os clientes absorvam a produção adicional.
O pipeline de projetos da América do Norte inclui os planos de agosto de 2026 dos operadores de escala de concessionária dos EUA para uma capacidade adicional de 54 GW de potência de bateria do segundo semestre de 2026 até 2028. Os planos incluíam 14 GW no segundo semestre de 2026, 26 GW em 2027 e 14 GW em 2028. Na Europa, a UE programa passaportes de baterias para baterias especificadas de EVs, mobilidade leve, armazenamento doméstico e industriais a partir de 18 de fevereiro de 2027, com cronogramas sujeitos a requisitos de publicação. O responsável pela colocação da bateria acabada no mercado é responsável por criar e manter o passaporte. Essas rotas expõem os fornecedores a diferentes riscos de execução, com os volumes dos EUA dependentes do comissionamento planejado e o acesso à UE vinculado às informações da bateria acabada.
Os canais de aquisição da América do Sul incluem os primeiros leilões do Brasil dedicados ao armazenamento de baterias em grande escala, para os quais a EPE concluiu os registros em agosto de 2026. Esse passo cria uma rota para a seleção de projetos, com a conversão comercial dependente do leilão e da entrega subsequente. No Oriente Médio e África, a Saudi Electricity Company comissionou um projeto de armazenamento formador de rede de 2,5 GW em maio de 2026, fornecido pela NR Electric e atendendo a 5 regiões de energia da Arábia Saudita. A proposta de planejamento elétrico da África do Sul de outubro de 2026 priorizou 4.600 MW de sistemas de armazenamento de energia por bateria.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um fabricante que coloca baterias acabadas em cada mercado nacional. A documentação de transporte, o registro do produtor e os arranjos de recuperação afetam diferentes etapas do fornecimento de produtos cobertos. Alocar cada obrigaão à empresa responsável é comercialmente relevante porque determina quais atividades o fabricante deve organizar antes do embarque, da entrada no mercado ou da recuperação no fim da vida útil.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade primária | Administração de Segurança de Materiais Perigosos e Dutos (PHMSA) | stiftung elektro-altgeräte register (stiftung ear), registro delegado e aprovação de organização de responsabilidade do produtor, sob supervisão do Umweltbundesamt | Ministério da Indústria e Tecnologia da Informação, coordenando com outros ministérios e autoridades locais por competência | Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (IBAMA) | Organização Saudita de Padrões, Metrologia e Qualidade (SASO) para o quadro técnico e de certificação |
| Instrumentos ou diretrizes principais | Obrigações de transporte de lítio conforme 49 CFR 173.185; alívio limitado de Materiais de Comércio para veículos motorizados a partir de 3 de setembro de 2026 | Registro BattDG § 5; aumentos programados na coleta de baterias portáteis | Portaria MIIT nº 73, em vigor a partir de 1º de abril de 2026; guia de normas de reciclagem do ciclo de vida em consulta pública em setembro de 2026 | Estrutura de relatórios anuais da Resolução CONAMA 401/2008 | Regulamento Técnico para Baterias Elétricas, alterado em 2022; conformidade Tipo 3 conforme ISO/IEC 17067 por organismos acreditados pela SASO |
| Efeito comercial | Criar registros de teste UN 38.3 antes do transporte de baterias de lítio; manter enquanto o projeto for oferecido e por um ano após; fornecer mediante solicitação; exceções de remessa especificadas se aplicam | O produtor ou representante designado registra cada marca e categoria de bateria antes da primeira colocação no mercado | As empresas de baterias fornecem pontos de recolha de baterias de veículos elétricos novos provinciais e aceitam devoluções cobertas, exceto baterias vendidas a fabricantes de veículos elétricos novos | Entidades vinculadas a planos de resíduos reportam anualmente para baterias de chumbo-ácido, dióxido de manganês alcalino, níquel-cádmio, óxido de mercúrio e zinco-carbono | Certificação para baterias cobertas de partida/iluminação de automóveis e células de botão portáteis até 1 kg; equipamentos militares, médicos e de lançamento espacial excluídos |
| Atratividade atual da política | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos e o Brasil sustentam uma perspectiva de conformidade estável para os produtores cobertos, centrada em registros de transporte de lítio e relatórios recorrentes específicos por química, respectivamente. As organizações de responsabilidade do produtor da Alemanha enfrentam metas de coleta de baterias portáteis de dispositivos residuais de 50% até 2026, 63% a partir de 2027 e 73% a partir de 2030, aumentando a pressão de recuperação sobre os produtores. A estrutura de recolha provincial da China ancora o planejamento de conformidade à medida que o rascunho do MIIT de setembro de 2026 propõe o desenvolvimento de mais de 50 normas de reciclagem do ciclo de vida até 2030. A certificação Tipo 3 e as verificações de conformidade da Arábia Saudita apoiam a continuidade para as categorias cobertas, com a prontidão comercial vinculada à conclusão do processo de conformidade.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores de materiais, fabricantes de baterias, integradores de sistemas e recicladores obtêm receita com as atividades sucessivas de baterias. As remessas do negócio de integração de sistemas de armazenamento de energia da CATL cresceram mais de 160% em 2025 em relação a 2024, ilustrando um negócio operacional além do estágio de produção de células. Para os fornecedores, avançar para sistemas completos cria uma rota adicional para receitas, mas também coloca mais responsabilidade na coordenação dos componentes e serviços entregues ao cliente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de material ativo | Fornecedores de material catódico e precursores, como a BASF | Vendas de materiais | Adequar as especificações do material à célula pretendida | Qualificar materiais em relação ao projeto de célula alvo |
| Fabricação de baterias | Fabricantes de baterias, como a LG Energy Solution | Vendas de baterias | Converter a capacidade de produção em produção acabada consistente | Qualificação da linha de produção antes dos compromissos de volume |
| Integração de sistemas de armazenamento | Integradores de sistemas, como CATL e Fluence | Vendas de sistemas e taxas de serviço | Coordenar os requisitos de bateria e do sistema completo | Validar os requisitos do sistema com os fornecedores de componentes |
| Recuperação no fim da vida útil | Prestadores de serviços de reciclagem de baterias, como a BASF | Taxas de serviço de reciclagem | Coordenar logística, desmontagem e refino | Alinhar os parceiros de coleta com a capacidade de processamento |
| Fonte: Mordor Intelligence | ||||
As soluções de reciclagem da BASF abrangem logística, descarga, desmontagem, produção de massa negra e refino por meio de sua rede de parceiros. Essa abrangência torna a coordenação entre as etapas sucessivas de recuperação uma capacidade comercial distinta, em vez de uma extensão apenas da fabricação de células. À medida que os fornecedores adicionam serviços de integração ou recuperação, o escopo da captura de valor pode se ampliar, enquanto a restrição operacional se desloca para o gerenciamento das transições entre atividades.
Cenário Competitivo
A concorrência abrange a produção de íons de lítio da CATL, o fornecimento de armazenamento em rede da BYD Co. Ltd por meio da BYD Energy Storage, a integração de armazenamento da LG Energy Solution, as células cilíndricas automotivas da Panasonic Energy e os contratos automotivos e de armazenamento da Samsung SDI. A BYD Energy Storage e a Saudi Electricity Company assinaram contratos de projetos de armazenamento de baterias em escala de rede totalizando 12,5 GWh em fevereiro de 2025. A LG Energy Solution iniciou a produção norte-americana de baterias de fosfato de ferro e lítio para sistemas de armazenamento de energia em 2025 e reportou um backlog de 140 GWh para seu negócio de baterias de armazenamento de energia. A empresa afirmou que suas capacidades de integração de sistemas aprimoraram sua competitividade de produção e contribuíram para esse backlog.
A Panasonic Energy iniciou a produção em massa de células cilíndricas automotivas 2170 de íons de lítio em sua segunda instalação norte-americana no Kansas em julho de 2025. Naquele início, a empresa planejava aproximadamente 32 GWh de capacidade anual futura na instalação. Para os fabricantes de automóveis que utilizam esse formato de célula, uma fábrica regional adicional cria uma rota de fornecimento potencial que pode ser qualificada ao lado da produção existente. Os concorrentes enfrentam um desafio mais específico do que anunciar capacidade adicional, porque uma rota de produção automotiva deve corresponder ao formato de célula solicitado e suportar o cronograma de entrega do programa de veículos resultante.
A Samsung SDI reportou a obtenção de acordos de fornecimento automotivo para baterias cilíndricas da série 46 baseadas em NCA e contratos de grande escala para baterias de armazenamento prismáticas de fosfato de ferro e lítio em 2025. Esses compromissos separados lhe conferem rotas comerciais para programas de veículos e sistemas estacionários com diferentes formatos de bateria. A CATL e a BMW também concordaram em fevereiro de 2026 em realizar um piloto de intercâmbio de dados transfronteiriço e contabilidade de carbono para aplicações de passaporte de bateria que apoiam a conformidade regulatória China-UE. Os pilotos acordados funcionam dentro do cenário de passaporte de bateria que a UE programa a partir de 18 de fevereiro de 2027, sujeito a requisitos de publicação, colocando as informações do produto ao lado do fornecimento de células na relação fornecedor-comprador.
Líderes do Setor de Baterias
-
CATL
-
BYD Co. Ltd
-
LG Energy Solution
-
Panasonic Energy
-
Samsung SDI
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias Empresas cobertas neste relatório
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla (incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft (TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems (Wanxiang)
- Energywith
- Microvast
- Tianjin Lishen
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam rotas para os fornecedores de baterias atenderem futuras aquisições de energia firme e projetos de eletricidade descentralizada. Os leilões de armazenamento de baterias do Brasil em 2026 visam adquirir disponibilidade de energia firme a partir de 2028 por meio de trilhas separadas para sistemas de conteúdo doméstico e outros projetos elegíveis. Essas trilhas criam diferentes decisões comerciais em torno da participação local e da entrega de sistemas completos, em vez de uma abertura única e indiferenciada para células adicionais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de armazenamento com conteúdo doméstico no Brasil | Trilha de leilão de conteúdo doméstico separada para capacidade a partir de 2028 | Desenvolvedores de projetos de armazenamento brasileiros | Estabelecer parcerias de produção local e verificar a elegibilidade de conteúdo | Atender às condições de conteúdo doméstico | Fabricantes de baterias locais e parceiros de montagem |
| Pacotes completos de armazenamento para outros projetos elegíveis do Brasil | Uma trilha de leilão separada também visa a disponibilidade firme a partir de 2028 | Desenvolvedores de outros projetos de armazenamento elegíveis | Alinhar baterias e entrega do sistema com o compromisso de energia firme | Entregar a disponibilidade de energia firme prometida | Fornecedores de sistemas de bateria e desenvolvedores de projetos |
| Baterias dimensionadas para mini-redes nigerianas | O IFC está considerando financiar o portfólio planejado da Maskh Nigeria Limited vinculado ao DARES com baterias de 200 a 1.645 kWh em locais de mini-redes | Desenvolvedores de mini-redes na Nigéria | Oferecer pacotes adequados aos locais propostos por meio do desenvolvedor | Aprovação do financiamento e execução da construção | Maskh Nigeria Limited e fornecedores de baterias para mini-redes |
| Fonte: Mordor Intelligence | |||||
Os leilões de armazenamento de baterias do Brasil oferecem a abertura mais forte para desenvolvedores de projetos que visam a disponibilidade de energia firme a partir de 2028, favorecendo os fornecedores responsáveis pela entrega do sistema completo. Essa responsabilidade oferece aos fornecedores uma base para combinar a seleção de produtos e a execução do projeto em uma oferta aos desenvolvedores. Para portfólios nigerianos dependentes de financiamento, como as mini-redes planejadas da Maskh Nigeria Limited, escalonar os compromissos de fornecimento em relação aos marcos de financiamento e construção limitaria a exposição a projetos aguardando aprovação.
Desenvolvimentos industriais recentes em Mercado de Baterias
- Set 2026: A ITEN reportou que havia fabricado sua milionésima microbateria de estado sólido para eletrônicos na França.
- Set 2026: A CATL iniciou operações de teste nas primeiras 2 linhas de produção em sua instalação de fabricação de células em Debrecen, Hungria, para validar equipamentos e processos antes da produção em série.
- Ago 2026: A LG Energy Solution iniciou a produção em sua instalação em Lansing, Michigan, que fabrica baterias de grande formato para sistemas de armazenamento de energia e veículos elétricos.
Mercado de Baterias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de Baterias abrange a receita anual dos fabricantes proveniente de baterias primárias e secundárias vendidas a clientes no mercado Global. Os valores são medidos em USD no ponto de venda do fabricante de baterias.
Exclusões de escopo: Equipamentos de carregamento independentes, receita de serviços de troca de baterias e receita pura de mineração de matérias-primas upstream são excluídos.
Visão Geral da Segmentação
- Por Tipo de Bateria
- Baterias Primárias
- Baterias Secundárias
- Por Tecnologia
- Chumbo-ácido
- Li-íon
- Hidreto metálico de níquel
- Níquel-cádmio
- Sódio-enxofre
- Estado sólido
- Bateria de fluxo
- Químicas emergentes
- Por Aplicação
- Automotivo (HEV, PHEV e EV)
- Industrial (Motriz, Estacionário (Telecomunicações, UPS, ESS), etc.)
- Portátil (Eletrônicos de Consumo, etc.)
- Ferramentas Elétricas
- SLI
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas, como as atualizações de armazenamento em escala de concessionária da Administração de Informações de Energia dos EUA, o Regulamento de Baterias da União Europeia, o lançamento do relatório anual da CATL e o anúncio de produção da ITEN, podem esclarecer a implantação operacional, as obrigações de produto, a atividade do fabricante e a produção emergente de baterias.
Registros de empresas, materiais para investidores e cobertura de imprensa de reputação podem complementar essas fontes, esclarecendo planos de produção, contexto de receita, lançamentos de produtos, aplicações de clientes e cronograma de projetos. Cada fonte é utilizada para o assunto que mede diretamente. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam fabricantes de baterias, empresas de células e pacotes, distribuidores, compradores automotivos e industriais, integradores de armazenamento e especialistas regionais relevantes, com respondentes selecionados entre diferentes tamanhos de empresa e funções operacionais. As discussões testariam as definições, o cronograma, os fatores de demanda, as participações de tecnologia e as premissas de preço ou composição encontradas na pesquisa secundária, ao mesmo tempo em que registrariam a base e a geografia por trás de cada estimativa. Quando as evidências conflitam ou um segmento tem detalhes públicos limitados, os analistas buscariam esclarecimentos de respondentes adicionais com conhecimento e triangulariam a resposta com dados reportados de empresas, indicadores de implantação e outras fontes independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
A estimativa começa com a receita anual global de vendas dos fabricantes de baterias primárias e secundárias, valorada em USD na primeira venda do produto de bateria e atribuída ao mercado de destino. Um modelo de cima para baixo define o total a partir da receita do setor de baterias e das evidências de demanda, verificando-o seletivamente com consolidações de receita de fornecedores e preço médio de venda amostrado multiplicado pelo volume embarcado, removendo o valor embutido de células ou módulos onde a venda do sistema de bateria já o captura. Os insumos relevantes incluem produção de EVs e híbridos e implantação de baterias, adições de armazenamento em rede e pipelines de aquisição, preços de pacotes de baterias, remessas e utilização de capacidade dos fabricantes, e demanda de reposição no uso final. Esses elementos conectam a demanda física e o fornecimento disponível ao valor realizado de vendas. As participações de segmento são derivadas comparando evidências para tipos de bateria, químicas, aplicações e regiões na mesma base de valor de vendas, com vendas de segmento reportadas, composição de remessas e demanda de clientes ou projetos usados para alocar o total. As previsões podem aplicar regressão multivariada onde as séries históricas de valor e fatores se alinham, ou análise de cenários onde as trajetórias de política, comissionamento e preço são descontínuas. As projeções de valor contabilizam preço e composição química separadamente da implantação física. As lacunas em uma consolidação de fornecedores ou verificação amostrada de preço-volume são delimitadas usando divulgações comparáveis e indicadores independentes de implantação, e especialistas em baterias podem revisar as variáveis selecionadas e a previsão resultante nesse nível.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fabricantes, indicadores do setor e do governo, e dados de implantação no mercado final, investigando então valores discrepantes, unidades inconsistentes, incompatibilidades de escopo e variações materiais em relação à estimativa anterior antes da aprovação. Um segundo analista revisa o limite do mercado, as datas das fontes, os totais dos segmentos, os fatores de previsão e a transcrição de referências, com recontato acionado por evidências conflitantes de respondentes, mudanças inexplicadas ou um evento material de empresa, política, preço ou projeto. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material altera um insumo de demanda ou oferta, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Baterias da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de Baterias abrange a receita anual dos fabricantes proveniente de baterias primárias e secundárias vendidas a clientes no mercado Global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos relevantes incluem produção de EVs e híbridos e implantação de baterias, adições de armazenamento em rede e pipelines de aquisição, preços de pacotes de baterias, remessas e utilização de capacidade dos fabricantes, e demanda de reposição no uso final.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 246,7 bilhões de USD (2027) | |
| Consultoria Global A | 234 bilhões de USD (2025) | Com base em 2025, esta estimativa está 5,2% abaixo do valor de 2027 deste relatório de 246,7 bilhões de USD, 2 anos depois. O ano de medição mais antigo contribui para o total reportado mais baixo. |
| Consultoria Global B | 154,1 bilhões de USD (2025) | Com base em 2025, esta estimativa está 37,5% abaixo do valor de 2027 deste relatório de 246,7 bilhões de USD, 2 anos depois. O ano de medição mais antigo contribui para o total reportado mais baixo. |
Os analistas da Mordor Intelligence triangulam divulgações de fabricantes, indicadores do setor e do governo, e dados de implantação no mercado final, investigando então valores discrepantes, unidades inconsistentes, incompatibilidades de escopo e variações materiais em relação à estimativa anterior antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de baterias e a previsão de crescimento?
Espera-se que o tamanho aumente de 246,7 bilhões de USD em 2027 para 538,6 bilhões de USD até 2032, a um CAGR de 16,9% no período 2027-2032.
O que impulsiona a demanda por baterias?
A queda de preços, os mandatos de veículos e o armazenamento em rede sustentam a demanda. Os operadores de armazenamento em escala de concessionária dos EUA adicionaram 8,3 GW de capacidade de potência de bateria durante janeiro-junho de 2026.
Qual tipo de bateria detém a maior participação?
As baterias secundárias detinham 91,33% do valor global de vendas de baterias em 2026 e têm previsão de crescimento mais rápido a um CAGR de 17,8% no período 2027-2032.
Quais empresas lideram a indústria de baterias?
As empresas líderes são CATL, BYD Co. Ltd, LG Energy Solution, Panasonic Energy e Samsung SDI.
Qual é o principal risco de custo para os fornecedores de baterias?
As restrições ao fornecimento de minerais podem aumentar a exposição ao preço dos insumos. A Agência Internacional de Energia reportou que os preços do cobalto subiram cerca de 130% em 2025 e no início de 2026, em grande parte devido às restrições de exportação impostas pela República Democrática do Congo.
Qual região lidera a indústria de baterias por participação e crescimento projetado?
A Ásia-Pacífico deteve uma participação de 48,15% em 2026 e tem previsão de crescimento mais rápido a um CAGR de 19,8% no período 2027-2032.