
Tamanho e Participação do Mercado de Tecnologia da Informação e Comunicação (TIC)
Análise do Mercado de Tecnologia da Informação e Comunicação (TIC) por Mordor Intelligence
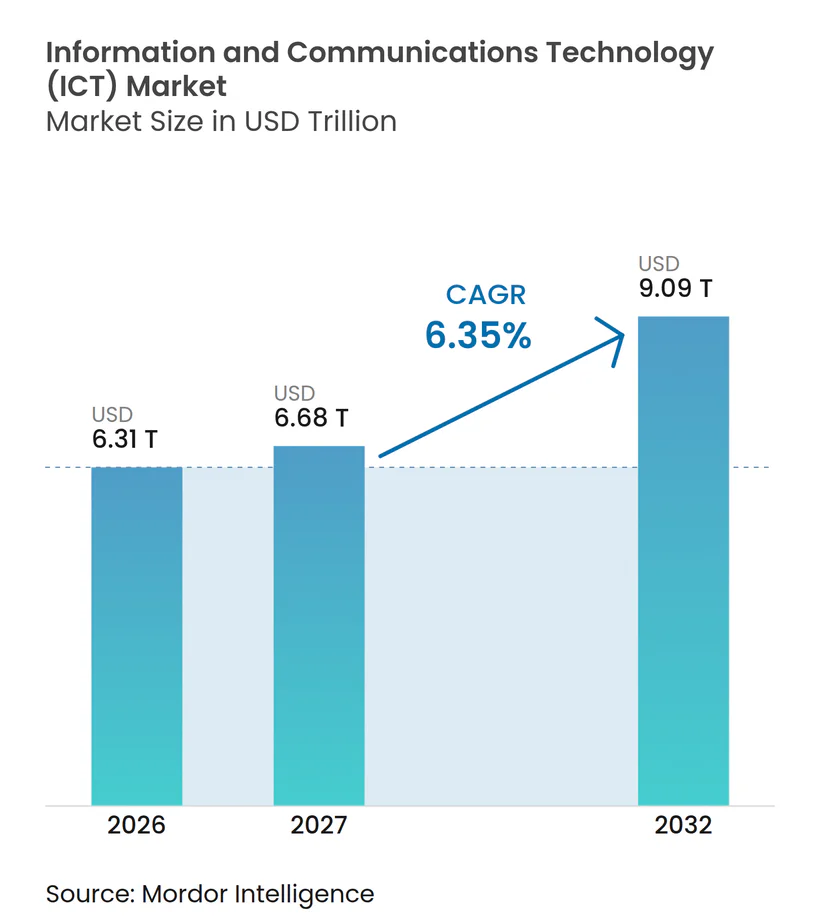
Espera-se que o tamanho do mercado de tecnologia da informação e comunicação (TIC) aumente de 6,31 trilhões de USD em 2026 para 6,68 trilhões de USD em 2027 e atinja 9,09 trilhões de USD até 2032, crescendo a um CAGR de 6,35% no período 2027-2032.
As cargas de trabalho de edge computing e os investimentos relacionados à IA criam requisitos complementares de conectividade, capacidade de computação e serviços operacionais. Para cargas de trabalho de nuvem do setor público em Singapura e hospedagem qualificada na França, a capacidade de infraestrutura por si só é uma proposta comercial incompleta. Os fornecedores podem responder por meio de entrega integrada e hospedagem qualificada, ampliando seu papel além dos componentes individuais de infraestrutura. A disponibilidade de semicondutores e os custos de eletricidade restringem a velocidade com que essa demanda se converte em capacidade entregue que seja economicamente viável de operar. Os fornecedores ganham vantagem ao combinar a entrega de capacidade de IA e edge com hospedagem qualificada e a capacidade de trabalhar dentro dos limites de energia e componentes.
Principais Conclusões do Relatório
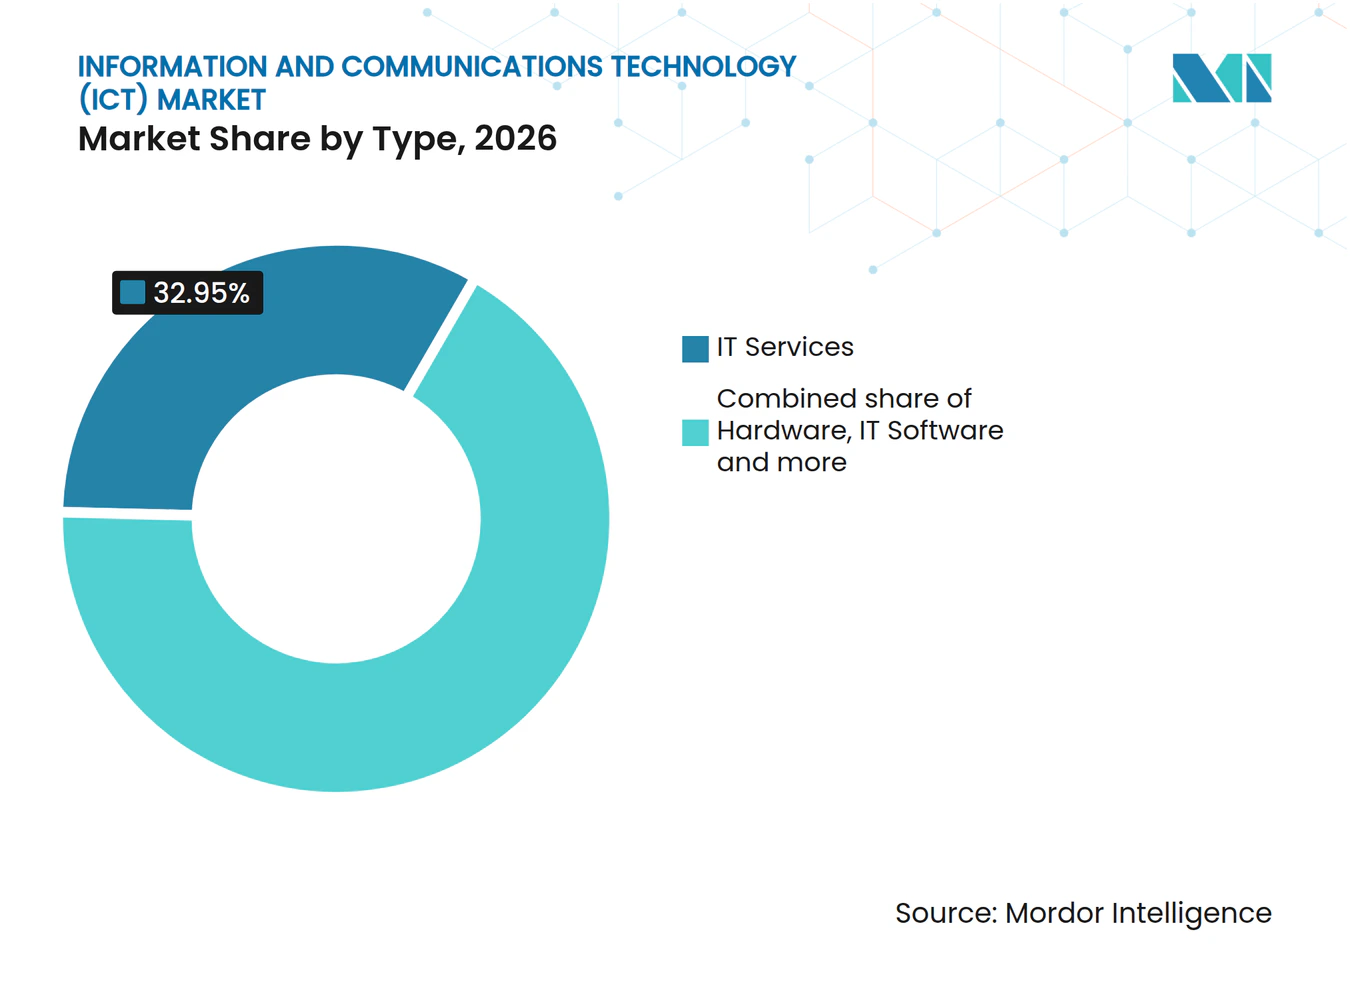
- Entre os tipos de produtos, os serviços de TI lideraram com uma participação de 32,95% no mercado de tecnologia da informação e comunicação (TIC) em 2026, enquanto o software de TI tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,35% no período 2027-2032.
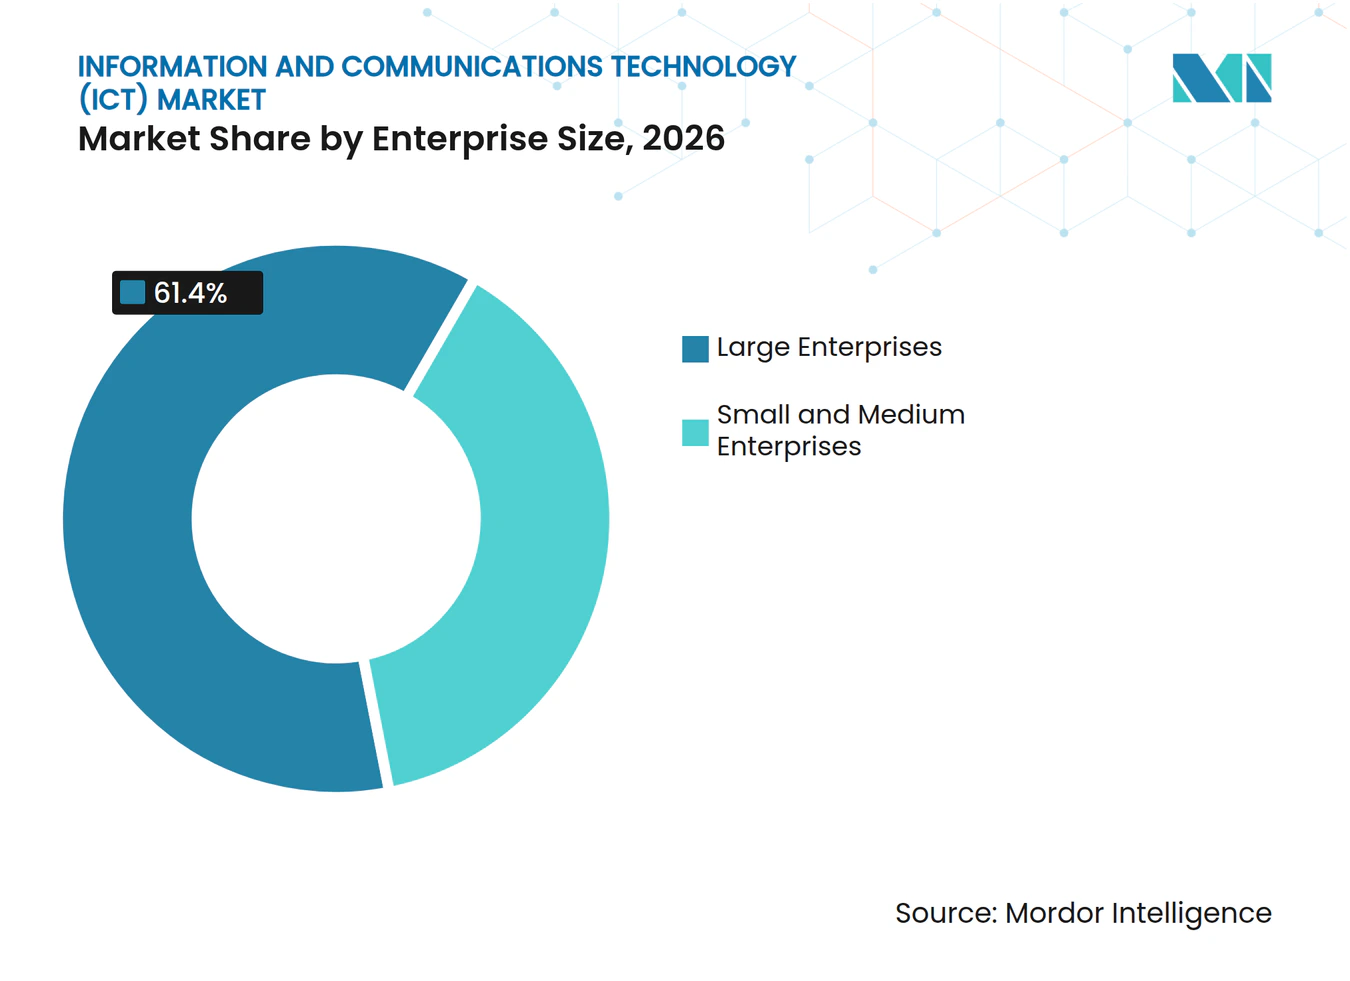
- Por tamanho de empresa, as grandes empresas detinham uma participação de 61,4% no tamanho do mercado de tecnologia da informação e comunicação (TIC) em 2026, e as pequenas e médias empresas têm previsão de crescimento mais rápido, com um CAGR de 6,75% no período 2027-2032.
- Entre os modelos de implantação, a nuvem liderou com 45,99% da receita de mercado em 2026, enquanto o modelo híbrido tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,05% no período 2027-2032.
- Dentro dos setores de usuários finais, o governo e a administração pública lideraram com 18,76% da receita de mercado em 2026, enquanto jogos e esportes eletrônicos têm previsão de crescimento mais rápido, com um CAGR de 7,9% no período 2027-2032.
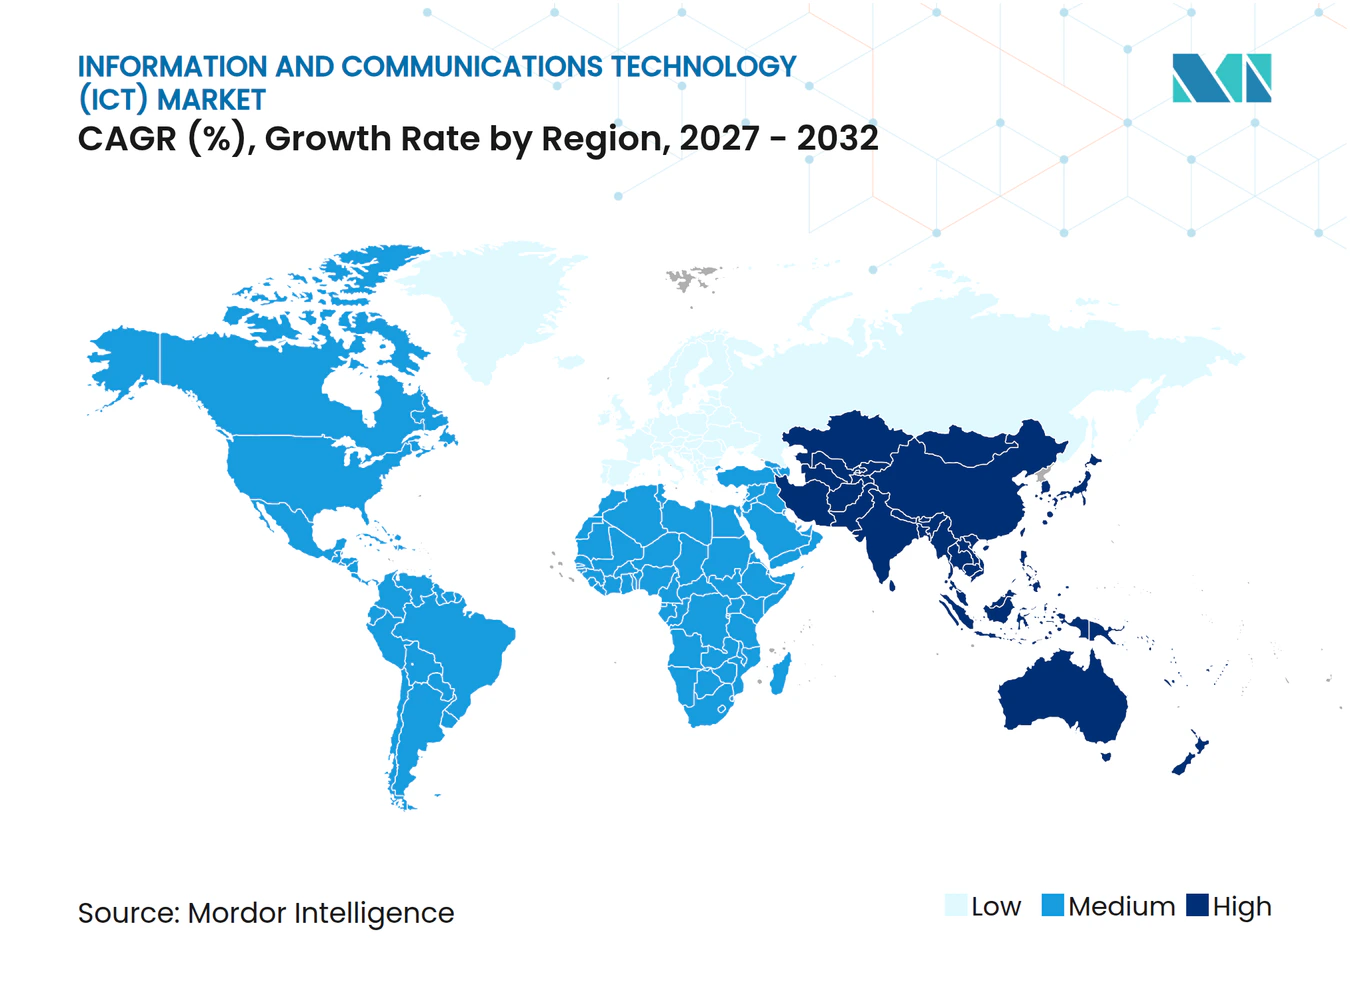
- Geograficamente, a América do Norte liderou com 39,4% da receita de mercado em 2026, e a Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Computação de Borda e Fluxos de Dados de IoT | +2.1% | Estados Unidos, Europa e África | Médio prazo (2-4 anos) |
| Aumento nos Investimentos em Infraestrutura de Nuvem Otimizada para IA | +2.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Implantações Rápidas de Núcleo Autônomo 5G Acelerando Casos de Uso | +1.6% | Reino Unido, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão Regulatória por Soberania Digital e Regiões de Nuvem Seguras | +1.2% | França e outros países da União Europeia | Médio prazo (2 a 4 anos) |
| Preferência Crescente por Modelos de Serviços de TI Baseados em Consumo | +0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Programas Nacionais de Infraestrutura Pública Digital em Economias Emergentes | +0.6% | Índia e Nepal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Edge Computing e Fluxos de Dados de IoT
A Vodafone Business reportou 244 milhões de conexões de IoT no exercício fiscal de 2026. A escala dessa base de conexões ilustra o alcance da IoT comercial, enquanto os usos operacionais de dados de dispositivos criam uma abertura adicional para sistemas de edge. Em setembro de 2025, a Nokia e a Future Technologies Venture implantaram Nokia Edge, rede privada sem fio, dispositivos e aplicações na instalação da Maher Terminals no Porto Elizabeth, em Nova Jersey.[1] O terminal movimenta 2 milhões de contêineres anualmente, e a implantação fornece rastreamento de ativos em tempo real e telemetria ao vivo. A vinculação dessas funções cria a necessidade de conectividade coordenada e processamento local de dados nas operações de manuseio de contêineres. A oportunidade de vendas resultante abrange as camadas de aplicação e conectividade necessárias para transformar sinais de ativos em informações operacionais utilizáveis.
Aumento dos Investimentos em Infraestrutura de Nuvem Otimizada por IA
A expansão da nuvem relacionada à IA cria diferentes requisitos para ativos de computação e a capacidade física que suporta a entrega de serviços. No trimestre encerrado em 30 de junho de 2026, a Microsoft reportou 41 bilhões de USD em despesas de capital em toda a empresa, incluindo preços mais elevados de componentes. Aproximadamente dois terços foram destinados a ativos de vida curta, principalmente CPUs e GPUs que suportam soluções que utilizam infraestrutura de IA e não IA. O restante das despesas foi destinado a ativos de vida longa. Essa combinação conecta o investimento em infraestrutura ao provisionamento de computação, bem como à capacidade durável, criando horizontes de entrega distintos dentro do mesmo negócio de nuvem. Os fornecedores de CPUs e GPUs enfrentam um ciclo de substituição mais curto do que os construtores dos sites de data centers financiados pela parcela de longa duração do mesmo orçamento.
Rápidas Implantações de Núcleo Autônomo 5G Acelerando Casos de Uso
O valor comercial da implantação autônoma depende de serviços que tornam as capacidades de rede visíveis aos clientes. A Associação Global de Fornecedores de Dispositivos Móveis reportou que 98 operadoras haviam lançado ou realizado lançamentos experimentais de redes 5G autônomas públicas em todo o mundo em sua atualização de agosto de 2026. Em 20 de agosto de 2026, a EE lançou o Fast Lane no Reino Unido, oferecendo a consumidores e pequenas empresas conectividade 5G+ dedicada durante períodos de alta demanda. A EE descreveu-o como o primeiro fatiamento de rede comercial do país para ambos os grupos de clientes. O serviço antecipa congestionamentos e move as conexões para uma seção de rede dedicada para streaming, compartilhamento e uso em redes sociais. Proteger atividades digitais familiares durante congestionamentos transforma a confiabilidade do serviço em parte do que a operadora oferece.
Pressão Regulatória por Soberania Digital e Regiões de Nuvem Seguras
As políticas de soberania do setor público podem redirecionar a demanda de nuvem para serviços que satisfaçam condições específicas de garantia. Em abril de 2026, a Comissão Europeia concedeu 4 contratos paralelos para serviços de nuvem soberana para instituições, órgãos, escritórios e agências da UE. As concessões paralelas tinham como objetivo diversificar o fornecimento e evitar a dependência de um único provedor. Em sua doutrina de aquisição pública de fevereiro de 2026, o governo da França declarou que dados cuja violação pudesse prejudicar a ordem pública, a segurança pública, a saúde, a vida ou a propriedade intelectual eram destinados à hospedagem em nuvem de nível SecNumCloud. Para os provedores que atendem às administrações francesas, a oportunidade comercial envolve, portanto, hospedagem qualificada e não apenas capacidade adicional. Na França, a hospedagem de nível SecNumCloud é o nível de garantia destinado aos dados mais sensíveis, enquanto as concessões paralelas da Comissão deixam a cada provedor de nuvem soberana da UE uma parcela da demanda institucional, e não a totalidade dela.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vulnerabilidades Crescentes na Cadeia de Suprimentos de Semicondutores | -1.1% | Locais de fornecimento da HPE nos Estados Unidos, República Tcheca, China e Singapura | Curto prazo (≤ 2 anos) |
| Custos de Energia Crescentes dos Data Centers de Hiperescala | -0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Lacuna de Competências em Cibersegurança Avançada e AIOps | -0.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Padrões Fragmentados para Soluções Interoperáveis de Indústria 4.0 | -0.3% | Instalações de indústria de processos na Noruega | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades Crescentes na Cadeia de Suprimentos de Semicondutores
A disponibilidade de componentes pode impedir que o forte interesse dos clientes se converta em sistemas de TIC entregues. A Hewlett Packard Enterprise Company afirmou que restrições de memória e capacidade de wafer limitaram sua capacidade de atender à maior demanda dos clientes no terceiro trimestre fiscal de 2026. A empresa identificou restrições de fornecimento de DDR5, DDR4 e NAND, com as restrições de memória nomeadas persistindo desde o início de 2026. A HPE associou o DDR4 à geração mais antiga e o NAND ao espaço de unidades flash, demonstrando exposição em diferentes usos de componentes. Para os fornecedores de sistemas, essa amplitude torna a conversão de remessas sensível à disponibilidade de componentes, mesmo quando a demanda por sistemas acabados é favorável. A capacidade da HPE de transformar maior demanda em receita depende da obtenção de memória restrita e capacidade de wafer.
Custos de Energia Crescentes dos Data Centers de Hiperescala
A exposição à eletricidade pode tornar mais difícil a monetização de capacidade de computação adicional, mesmo quando a demanda suporta a expansão. Em suas perspectivas de janeiro de 2026, a JLL afirmou que os data centers em todo o mundo enfrentavam custos crescentes de eletricidade da rede, frequentemente acima de 100 USD por MWh, juntamente com requisitos de conformidade de carbono mais rigorosos. Essa combinação aumenta as despesas operacionais recorrentes e o obstáculo para comprometer capital com capacidade de hiperescala. Para os provedores de nuvem, a restrição diz respeito à economia de entrega de cargas de trabalho, bem como à instalação de servidores. Em agosto de 2025, o Google anunciou acordos de resposta à demanda por aprendizado de máquina com a Indiana Michigan Power e a Tennessee Valley Authority, afirmando que a flexibilidade implantada poderia gerar benefícios de redução de custos. A exposição energética remanescente limita a quantidade de capacidade adicional que um determinado orçamento operacional pode suportar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala de Serviços e Monetização de SoftwareOs serviços de TI representaram uma participação de 32,95% no tamanho do mercado de tecnologia da informação e comunicação (TIC) em 2026, tornando-o o maior segmento por tipo. A IBM reportou 21,1 bilhões de USD em receita de Consultoria para o ano encerrado em 31 de dezembro de 2025. Seu trabalho de Consultoria abrange Estratégia e Tecnologia juntamente com Operações Inteligentes, combinando mudança tecnológica com capacidades operacionais. Ao combinar esses escopos, a IBM pode obter receita com a execução das operações dos clientes, bem como com o design de mudanças, ampliando seu papel comercial além da conclusão de uma implementação individual.
O software de TI tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,35% no período 2027-2032. A Salesforce reportou 10,8 bilhões de USD em receita de assinaturas e suporte no trimestre encerrado em 31 de julho de 2026, um aumento de 12% em relação ao ano anterior, incluindo 440 milhões de USD da Informatica.[2] A receita de nuvem do Microsoft 365 Commercial aumentou 14% em base reportada no trimestre encerrado em 30 de junho de 2026. O crescimento de 12% da Salesforce inclui a contribuição de 440 milhões de USD da Informatica, portanto parte dessa expansão vem do portfólio da Informatica e não apenas das ofertas existentes. O crescimento de 14% em base reportada da nuvem do Microsoft 365 Commercial mostra uma base separada de assinaturas de software de grande porte expandindo-se em ritmo semelhante.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Empresa:
Programas de Serviços de Longa Duração e Adoção por PMEsAs grandes empresas representaram uma participação de 61,4% no mercado de tecnologia da informação e comunicação (TIC) em 2026, tornando-as o maior segmento por tamanho de empresa. O Eurostat constatou que 84,67% das empresas da UE com 250 ou mais empregados ou trabalhadores por conta própria utilizaram serviços de computação em nuvem pagos em 2025. Em março de 2025, a UPS firmou uma colaboração de 10 anos com a NTT DATA para modernizar sua infraestrutura de TI e data centers. O acordo previa que a NTT DATA adquirisse e operasse um data center de missão crítica da UPS e habilitasse a colocalização de cargas de trabalho usando soluções de nuvem pública e on-premises. Para um comprador desse porte, o prazo de 10 anos transforma o contrato em um relacionamento operacional contínuo, e não em um projeto de modernização único.
As pequenas e médias empresas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,75% no período 2027-2032. Em 2025, 52% das PMEs da UE adquiriram serviços de nuvem. Separadamente, 74% dos empregadores de PMEs do Reino Unido utilizaram tecnologias ou software baseado na web para vendas ou gestão empresarial em 2025, um aumento de 5 pontos percentuais em relação a 2024. O uso de nuvem paga e software operacional descreve pontos de entrada complementares que vinculam serviços de computação externos às tarefas empresariais cotidianas. Pacotes de serviços vinculados a essas tarefas de vendas e gestão oferecem um caminho concreto de expansão, com capacidades adicionais introduzidas à medida que o escopo de uso se desenvolve.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Modelo de Implantação:
Alcance da Nuvem e Coordenação HíbridaA nuvem foi o maior segmento de implantação, representando 45,99% da receita de mercado em 2026. Em 2025, 52,74% das empresas da UE utilizaram serviços de computação em nuvem pagos, um aumento de 7,42 pontos percentuais em relação a 2023. O Eurostat também constatou que 40,89% de todas as empresas da UE adquiriram pelo menos um dos serviços de nuvem sofisticados abrangidos por sua pesquisa e foram classificadas como altamente dependentes de serviços de nuvem. A combinação de uma base crescente de compradores de nuvem paga e a participação em serviços sofisticados sustenta uma oportunidade de receita que inclui tanto novos usuários quanto um uso mais aprofundado dos serviços.
O modelo híbrido tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,05% no período 2027-2032. Na pesquisa de inverno de 2025 da Flexera com 753 profissionais técnicos e líderes executivos em todo o mundo, 73% das organizações utilizavam um modelo de nuvem híbrida, 3 pontos percentuais a mais do que no ano anterior. Esse padrão confere aos provedores de integração um papel em fazer com que diferentes ambientes funcionem como um conjunto de serviços coerente. A implantação on-premises também mantém um papel, com o Uptime Institute reportando em 2026 que os data centers corporativos permanecem centrais para as estratégias de TI híbrida. O aumento no uso híbrido entre as organizações pesquisadas pela Flexera amplia a base potencial de clientes para serviços que coordenam ambientes mistos.
Por Vertical de Setor do Usuário Final:
Investimento Público e Serviços de Dados de Esportes EletrônicosO governo e a administração pública representaram 18,76% do mercado em 2026, tornando-o o maior segmento de usuário final. O Painel de TI do Escritório de Gestão e Orçamento reportou 102,3 bilhões de USD em gastos federais de TI dos EUA para o exercício fiscal de 2025, com base em dados orçamentários de investimento federal. Essa escala oferece aos fornecedores que atendem a programas federais de TI uma fonte substancial de demanda respaldada por orçamento dentro da administração pública.
Jogos e esportes eletrônicos têm previsão de ser o segmento de usuário final de crescimento mais rápido, com um CAGR de 7,9% no período 2027-2032. Em julho de 2025, a GRID anunciou uma parceria de tecnologia de dados para a Copa do Mundo de Esportes Eletrônicos de 7 semanas em Riad, cobrindo infraestrutura de torneio e feeds em 5 títulos de jogos. A parceria especificou dados de jogo ao vivo, com atraso e históricos, incluindo feeds para League of Legends e VALORANT. O escopo acordado era alimentar uma variedade de experiências de produtos a partir desses feeds de dados. Ao cobrir todos os 5 títulos, a parceria anunciada permitiria ao organizador obter feeds ao vivo, com atraso e históricos por meio de um único fornecedor de dados.
Análise Geográfica
Mercado de Tecnologia da Informação e Comunicação (TIC) na América do Norte
A América do Norte representou 39,4% do tamanho do mercado de tecnologia da informação e comunicação (TIC) em 2026, tornando-a a maior geografia. A CBRE reportou absorção líquida de 1.456,2 MW no primeiro semestre de 2026 em seus principais mercados de data centers da América do Norte, um aumento de 11,7% em relação ao ano anterior, à medida que ocupantes de hiperescala e IA competiam por blocos de energia contíguos limitados. Essa combinação torna a disponibilidade de blocos de energia utilizáveis relevante para o fornecimento da demanda de computação da região, juntamente com o fornecimento de equipamentos de TIC. Os provedores que conseguem garantir energia para nova capacidade têm o caminho mais claro para a demanda norte-americana, pois os ocupantes estão competindo por blocos de energia contíguos limitados.
Mercado de Tecnologia da Informação e Comunicação (TIC) na Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032. Em agosto de 2026, a GovTech de Singapura reportou que mais de 70% dos sistemas governamentais elegíveis operavam em sua plataforma Government on Commercial Cloud. A GovTech opera um ambiente padronizado e seguro para agências que utilizam infraestrutura de nuvem comercial. A plataforma também suporta IA nativa em nuvem, vinculando o ambiente compartilhado a capacidades de computação adicionais. Para os provedores de nuvem do setor público, uma plataforma governamental compartilhada cria um caminho para atender a sistemas elegíveis e IA nativa em nuvem dentro do mesmo ambiente de agência.
Na América do Sul, Europa e Oriente Médio e África, a demanda combina fornecimento local de nuvem com escolhas de governança e alcance de conectividade desigual. A Microsoft inaugurou o Chile Central em junho de 2025 com 3 locais independentes na Região Metropolitana de Santiago, enquanto o marco de nuvem pública da Colômbia de 2026 estabeleceu condições para aquisições de entidades estatais. Na Europa, a estratégia dos Países Baixos de julho de 2025 priorizou tecnologia de nuvem governamental compartilhada, enquanto o uso de IA empresarial na UE atingiu 20% em 2025, ante 13% em 2024. No Oriente Médio e África, o lançamento comercial de fatiamento autônomo da e& UAE em maio de 2025 para empresas contrastou com 36% de uso da Internet pela população na região africana da UIT em 2025. Essas diferenças favorecem designs de serviços adaptados aos canais de aquisição locais e ao alcance de conectividade, com capacidades avançadas e acesso mais amplo criando caminhos distintos para a receita.
Estrutura Regulatória e Perspectivas
A comparação examina os requisitos de acesso à nuvem e governança de dados de jurisdições selecionadas sob a perspectiva de provedores de nuvem e serviços gerenciados que atendem a compradores empresariais e públicos. A autorização federal de nuvem, as transferências internacionais de dados pessoais e os controles de cibersegurança afetam diferentes partes do modelo operacional de um provedor. O trabalho de conformidade deve, portanto, corresponder ao uso do setor público, aos critérios de entidade coberta ou à responsabilidade de fiduciário de dados do serviço real.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | Índia |
|---|---|---|---|---|
| Autoridade principal | Administração de Serviços Gerais por meio do Escritório de Gestão do Programa FedRAMP | ANPD | BSI | Conselho de Proteção de Dados, para notificações de violação em fases |
| Principais instrumentos ou diretrizes | Estrutura de autorização FedRAMP; Regras Consolidadas de 2026 obrigatórias a partir de 1º de janeiro de 2027 | Regulamento de transferência da LGPD; Resolução 32/2026 de adequação para estados da UE, Islândia, Liechtenstein, Noruega e entidades da UE | Lei BSI e implementação da NIS-2 para provedores cobertos por lei | Regras de TI de 2011 durante a transição; Regras DPDP 3, 5-16, 22 e 23 programadas para 13 de maio de 2027 |
| Efeito comercial | Autorização e conformidade contínua para uso de nuvem federal | Transferências de adequação elegíveis; exclui finalidades exclusivamente de segurança pública, defesa nacional, segurança do Estado e investigação ou persecução criminal; monitoramento da ANPD e reavaliação a cada 4 anos | Registro de provedores cobertos, notificação de incidentes significativos e controles de risco | Salvaguardas em fases e notificações de violação ao Conselho e aos indivíduos afetados para fiduciários de dados cobertos |
| Atratividade atual da política | Alta | Alta | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||
Uma rota de autorização federal definida sustenta a classificação Alta dos Estados Unidos para provedores que atendem a compradores federais, com a transição das regras consolidadas de 1º de janeiro de 2027 preservando uma estrutura de acesso padronizada. A rota de adequação de janeiro de 2026 do Brasil sustenta sua classificação Alta ao ampliar as opções de transferência elegíveis, enquanto o monitoramento e o requisito de reavaliação a cada 4 anos sustentam a continuidade da conformidade. A classificação Média da Alemanha reflete o registro estatutário dos provedores cobertos, a notificação de incidentes significativos e os deveres de segurança, cujo ônus operacional contínuo sustenta uma direção de Sem alteração. A classificação Média da Índia reflete a transição dos fiduciários de dados cobertos das Regras de TI de 2011 para salvaguardas programadas e notificações de violação ao Conselho e aos indivíduos afetados, sustentando o Endurecimento a partir de 13 de maio de 2027.
Etapas da Cadeia de Valor
A cadeia de valor compara como equipamentos, conectividade, plataformas e serviços de implementação geram receita enquanto dependem uns dos outros para a entrega. A Dell Technologies Inc. vende dispositivos de cliente acabados e produtos de infraestrutura que abrangem servidores, redes e armazenamento. Em seu relatório fiscal de 2026, a Dell afirmou que a demanda por servidores tradicionais e redes superou a oferta, criando backlog adicional no final do ano. Esse exemplo torna a entrega de hardware uma restrição de sequenciamento para designs de implantação que dependem desses produtos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de equipamentos | Fornecedores de dispositivos acabados e infraestrutura, como a Dell Technologies Inc. | Vendas de equipamentos | Incompatibilidades entre pedido e remessa, ilustradas pelo backlog da Dell | Sequenciar a implantação em torno de datas de remessa confirmadas |
| Fornecimento de conectividade | Operadoras fixas e móveis, como a Vodafone Group Plc | Tarifas de serviço de conectividade | Coordenação do serviço entre redes parceiras | Definir responsabilidades e metas de serviço entre os limites da rede |
| Entrega de software e serviços de nuvem | Desenvolvedores de software, como a Microsoft Corporation; operadoras de nuvem, como a Amazon Web Services Inc. | Licenças de software e suporte; tarifas de serviço de nuvem | Coordenação de software licenciado com responsabilidades de serviço hospedado | Atribuir responsabilidades de licenciamento e operação antes da implantação |
| Integração e operações contínuas | Provedores de consultoria, tecnologia e operações, como a Accenture plc | Tarifas de consultoria, implementação e operações | Transferências entre capacidades de entrega separadas | Unificar a responsabilidade em consultoria, tecnologia e operações |
| Fonte: Mordor Intelligence | ||||
Com vigência a partir de 1º de setembro de 2025, a Accenture reuniu estratégia, consultoria, tecnologia, operações, Song e Industry X em sua unidade de negócios Reinvention Services. Esse movimento organizacional ilustra como um provedor pode abranger a implementação de tecnologia e o trabalho operacional sem possuir cada etapa anterior. As tarifas se estendem desde a instalação de sistemas até a coordenação de sua operação contínua, de modo que a responsabilidade pelas transferências se torna um serviço pelo qual os clientes pagam.
Cenário Competitivo
Concentração do Mercado
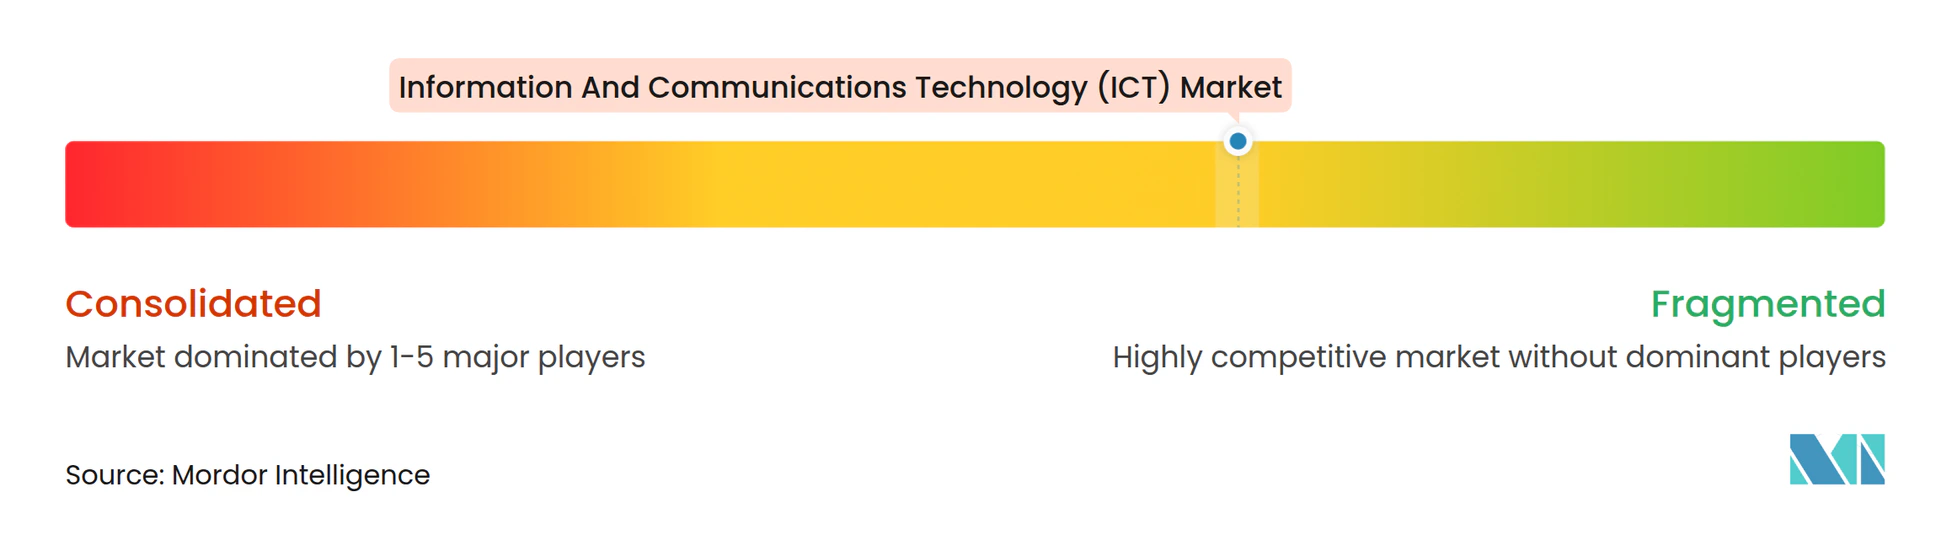
A concorrência tem uma estrutura mista, combinando grandes plataformas integradas com fornecedores focados em redes, software e implementação. A Microsoft Corporation fornece serviços de nuvem e software, a Cisco Systems Inc. fornece produtos e serviços de rede, e a International Business Machines Corporation combina software, consultoria e infraestrutura. A Alphabet Inc. participa por meio do Google Cloud, enquanto a Amazon Web Services Inc. é o negócio de serviços de nuvem da Amazon. A Amazon reportou vendas do segmento AWS de 42,2 bilhões de USD, um aumento de 37% em relação ao ano anterior, no trimestre encerrado em 30 de junho de 2026.[3] Essa escala de nuvem coexiste com negócios distintos de redes e serviços, oferecendo aos compradores vários tipos de fornecedores para suas necessidades tecnológicas.
A Alphabet afirmou que a demanda por infraestrutura de IA e soluções de IA impulsionou o crescimento de receita de 82% do Google Cloud no segundo trimestre de 2026. A Microsoft reportou que a receita do Azure e outros serviços de nuvem cresceu 43% em relação ao ano anterior no trimestre encerrado em 30 de junho de 2026. A IBM reportou receita de software de 7,8 bilhões de USD no segundo trimestre de 2026, um aumento de 5% em relação ao ano anterior. Esses negócios oferecem aos compradores empresariais uma escolha entre infraestrutura e soluções entregues via nuvem ou fornecedores de software cujos portfólios também incluem consultoria e infraestrutura, ampliando a disputa competitiva além da capacidade isolada.
A Cisco reportou que os pedidos de produtos de rede cresceram 40% em relação ao ano anterior no quarto trimestre fiscal de 2026, seu oitavo trimestre consecutivo de crescimento de dois dígitos. Em agosto de 2026, a Cisco anunciou planos de oferecer sistemas de computação com resfriamento líquido e a ar da Supermicro, validados e vendidos em seu portfólio de infraestrutura de IA, expandindo sua Secure AI Factory com a NVIDIA. A combinação de redes e computação validada no portfólio proposto ofereceria às empresas que montam clusters de IA uma alternativa mais ampla às plataformas de nuvem integradas. A ANSSI qualificou o Cloud de confiance S3NS da S3NS sob o SecNumCloud de 17 de dezembro de 2025 a 17 de dezembro de 2028, com a S3NS fornecendo o serviço como subsidiária da Thales em parceria com o Google Cloud. Para o negócio de nuvem da Alphabet, essa rota de hospedagem qualificada passa pela parceria S3NS e seu serviço, e não pela qualificação do próprio serviço do Google Cloud.
Líderes do Setor de Tecnologia da Informação e Comunicação (TIC)
-
Microsoft Corporation
-
Cisco Systems Inc.
-
International Business Machines Corporation
-
Alphabet Inc.
-
Amazon Web Services Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia da Informação e Comunicação (TIC) Empresas cobertas neste relatório
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services Inc.
- International Business Machines Corporation
- Cisco Systems Inc.
- Oracle Corporation
- Dell Technologies Inc.
- SAP SE
- Hewlett Packard Enterprise Company
- Accenture plc
- Tata Consultancy Services Limited
- Capgemini SE
- Fujitsu Limited
- Huawei Technologies Co. Ltd.
- NEC Corporation
- Salesforce Inc.
- Adobe Inc.
- Infosys Limited
- Wipro Limited
- Tencent Holdings Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparadas aqui distinguem os modelos de serviço de nuvem pelas condições de controle e entrega que os compradores públicos exigem. Em 20 de outubro de 2026, o Escritório Federal de Tecnologia da Informação, Sistemas e Telecomunicações da Suíça abriu a licitação da Nuvem Governamental Suíça, cobrindo nuvem pública global, nuvem pública com governança aprimorada e nuvem privada on-premises. Os contratos foram planejados para 2 provedores em cada lote de nuvem pública e um no lote de nuvem privada. A adjudicação e a conclusão dos contratos eram esperadas para o final do verão de 2027, sujeitas à ausência de objeções com efeito suspensivo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de nuvem pública global | Lote de aquisição de alcance global separado | Administrações federais, cantonais e municipais suíças | Oferecer entrega de serviços globais escaláveis | Apenas 2 vagas de contrato | Provedores de nuvem pública com atuação global |
| Nuvem pública de código aberto com sede na Suíça | Lote dedicado de governança aprimorada | Administrações que exigem armazenamento e processamento exclusivamente na Suíça | Combinar hospedagem suíça com operações de código aberto | Armazenamento e processamento exclusivamente na Suíça | Operadores de nuvem de código aberto hospedados na Suíça |
| Operações de nuvem privada controlada | Lote dedicado de data center federal | Aplicações federais particularmente sensíveis | Integrar serviços padronizados com controles técnicos, organizacionais e contratuais | Entrega on-premises e autonomia operacional quando necessário | Provedores de integração e operações de nuvem privada |
| Fonte: Mordor Intelligence | |||||
Lotes separados criam espaço para diferentes capacidades de provedores, pois o alcance global e o controle operacional doméstico têm requisitos de entrega distintos. Um fornecedor pode direcionar o modelo operacional que consegue entregar de forma credível, em vez de tratar o programa como um único contrato de nuvem indiferenciado. A abertura central é uma proposta focada cujo local de hospedagem, modelo de software e controles operacionais correspondam ao lote selecionado.
Desenvolvimentos industriais recentes em Mercado de Tecnologia da Informação e Comunicação (TIC)
- Out 2026: O Escritório Federal de Tecnologia da Informação, Sistemas e Telecomunicações da Suíça abriu o lote 1 da Nuvem Governamental Suíça para serviços de nuvem pública global, com contratos planejados para 2 provedores. A adjudicação e a conclusão dos contratos eram esperadas para o final do verão de 2027, sujeitas à ausência de objeções com efeito suspensivo.
- Ago 2026: A Cisco Systems Inc. anunciou a expansão de sua Secure AI Factory com a NVIDIA por meio de uma parceria com a Supermicro, adicionando sistemas de computação com resfriamento líquido e a ar planejados ao seu portfólio de infraestrutura de IA.
- Jul 2026: A WellSpan Health concluiu a migração de mais de 300 aplicações clínicas e 7,5 petabytes de dados clínicos e não clínicos para a Amazon Web Services. O sistema de saúde atende ao centro da Pensilvânia e ao norte de Maryland, e a migração incluiu seu ambiente completo de prontuário eletrônico Epic.
Mercado de Tecnologia da Informação e Comunicação (TIC) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de tecnologia da informação e comunicação (TIC) mede os gastos anuais em produtos e serviços de tecnologia da informação e comunicação por compradores em nível global. O valor abrange equipamentos, software, serviços de TI, infraestrutura, segurança e serviços de comunicações, classificados por tamanho de empresa, modelo de implantação, vertical de setor do usuário final e região.
Exclusões de escopo: Semicondutores vendidos separadamente e outros componentes vendidos a fabricantes de equipamentos de TIC, eletricidade de data centers, imóveis e construção vendidos separadamente, e maquinário industrial não relacionado a TIC e outros bens acabados não relacionados a TIC são excluídos.
Visão Geral da Segmentação
- Por Tipo
- Hardware
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Gerenciados
- Serviços de Processos de Negócios
- Serviços de Consultoria de Negócios
- Serviços em Nuvem
- Infraestrutura de TI
- Segurança de TI
- Serviços de Comunicação
- Hardware
- Por Tamanho de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Modelo de Implantação
- Local
- Nuvem
- Híbrido
- Por Setor de Usuário Final
- Governo e Administração Pública
- BFSI
- Energia e Utilidades
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Petróleo e Gás (Upstream/Midstream/Downstream)
- Jogos e Esportes Eletrônicos
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A União Internacional de Telecomunicações fornece séries regionais de conectividade, assinaturas, tráfego, cobertura e preços que ajudam a avaliar o alcance dos serviços de comunicações e a comparar mercados, enquanto o Panorama da Economia Digital da OCDE oferece evidências comparáveis de crescimento do setor de TIC e uma forma documentada de acompanhar sinais setoriais oportunos. A pesquisa de TIC empresarial do Eurostat reporta a adoção de nuvem paga e os serviços de nuvem adquiridos pelas empresas, enquanto o Conjunto de Dados GovTech do Banco Mundial abrange sistemas digitais do setor público em 198 economias. Essas fontes são insumos ilustrativos para verificar padrões geográficos, de compradores e de implantação.
Arquivos anuais e 10-Ks de empresas, apresentações a investidores, avisos oficiais de projetos e aquisições, e imprensa de tecnologia e negócios de reputação podem esclarecer receitas reportadas, planos de investimento, limites de produtos e cronogramas quando as séries estatísticas públicas não se alinham com a definição de mercado. Tais evidências são verificadas em relação ao limite de gastos do comprador final e são usadas para esclarecer, e não para adicionar vendas de componentes upstream ou duplicar transações agrupadas. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com fornecedores de TIC, provedores de nuvem e comunicações, parceiros de canal e serviços, e compradores empresariais e do setor público testam como os gastos são classificados entre produtos, serviços, tamanho do comprador e implantação. Líderes e gerentes funcionais podem esclarecer os padrões de compra atuais e o cronograma de entrega, enquanto executivos seniores podem avaliar as prioridades de investimento e as mudanças esperadas. Os analistas comparam essas informações com séries públicas e divulgações de empresas, acompanham inconsistências materiais e triangulam lacunas não resolvidas com indicadores alternativos ou intervalos claramente documentados antes de utilizá-los no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 20% | APAC: 40% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo estima os gastos anuais globais do comprador final em USD e, em seguida, verifica as participações de valor para hardware, software, serviços de TI, infraestrutura, segurança e serviços de comunicações entre tamanho de empresa, implantação, setor do usuário final e região. Uma construção de cima para baixo utiliza indicadores de produção e gastos do setor de TIC, adoção de conectividade e banda larga, uso de nuvem empresarial, receita de segmento reportada por empresas e sinais de investimento público e privado para estabelecer a trajetória do mercado. Esses indicadores ajudam a distinguir o crescimento da demanda das mudanças no mix de produtos. Uma regressão multivariada pode relacionar o movimento histórico do mercado a esses indicadores onde existem séries temporais consistentes. A análise de cenários pode ser usada onde políticas, investimentos em tecnologia ou condições macroeconômicas criam caminhos distintos. As participações de segmento são derivadas comparando receitas de categorias reportadas, adoção de compradores, evidências de aquisição e uso na mesma base de venda final, e então verificadas quanto à consistência entre classificações sobrepostas para que os gastos agrupados sejam contados uma vez. Verificações seletivas de baixo para cima utilizam totalizações de receita de fornecedores amostrados e verificações de canal, ou preço de venda representativo multiplicado pelo volume de remessas ou assinantes onde ambos os insumos são públicos ou podem ser validados. As lacunas são documentadas, delimitadas com evidências adjacentes e reconciliadas com o total de cima para baixo, em vez de preenchidas com valores sem suporte. Especialistas primários podem revisar a interpretação de variáveis, cronogramas e fatores de participação no nível de categoria, com evidências materialmente conflitantes desencadeando acompanhamento ou um intervalo de cenário.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de mercado em relação a indicadores independentes, como arquivos de empresas, dados de gastos e aquisições públicas, estatísticas setoriais, medidas de conectividade e séries selecionadas de remessas ou adoção. Eles verificam definições, unidades, cobertura de período e sobreposição, investigam valores discrepantes e variações em relação a estimativas anteriores, e documentam as evidências que resolvem cada anomalia material antes de uma segunda revisão e aprovação por analista. O recontato é acionado quando um relato de entrevista conflita materialmente com os gastos reportados, quando um limite de categoria ou cronograma permanece incerto, ou quando um evento importante altera as perspectivas de demanda. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material altera a base de evidências, e submetido a uma nova revisão de fontes e consistência antes da entrega.
Tamanho do Mercado de Tecnologia da Informação e Comunicação da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de tecnologia da informação e comunicação (TIC) mede os gastos anuais em produtos e serviços de tecnologia da informação e comunicação por compradores em nível global. O modelo estima os gastos anuais globais do comprador final em USD e, em seguida, verifica as participações de valor para hardware, software, serviços de TI, infraestrutura, segurança e serviços de comunicações entre tamanho de empresa, implantação, setor do usuário final e região.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam as estimativas de mercado em relação a indicadores independentes, como arquivos de empresas, dados de gastos e aquisições públicas, estatísticas setoriais, medidas de conectividade e séries selecionadas de remessas ou adoção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,68 T USD (2027) | |
| Empresa Global de Pesquisa em Tecnologia A | 5,6 T USD (2026) | Em sua base de 2026, esta estimativa está 16,2% abaixo do valor de 2027 deste relatório de 6,7 T USD, 1 ano depois. |
| Empresa de Inteligência Tecnológica B | 4,96 T USD (2026) | Em sua base de 2026, esta estimativa está 25,7% abaixo do valor de 2027 deste relatório de 6,7 T USD, 1 ano depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam as estimativas de mercado em relação a indicadores independentes, como arquivos de empresas, dados de gastos e aquisições públicas, estatísticas setoriais, medidas de conectividade e séries selecionadas de remessas ou adoção.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de tecnologia da informação e comunicação (TIC)?
Espera-se que o mercado atinja 6,68 trilhões de USD em 2027 e 9,09 trilhões de USD até 2032, com um CAGR de 6,35% no período 2027-2032.
O que está impulsionando a demanda por produtos e serviços de TIC?
O investimento em infraestrutura relacionado à IA e a demanda operacional de edge suportam a expansão. Os 41 bilhões de USD da Microsoft em despesas de capital em toda a empresa para o trimestre encerrado em 30 de junho de 2026 incluíram preços mais elevados de componentes.
Qual categoria de produto de TIC lidera a receita?
Os serviços de TI lideraram com 32,95% da receita de mercado em 2026. O software de TI tem previsão de crescimento mais rápido, com um CAGR de 7,35% no período 2027-2032.
Quais empresas são os principais concorrentes de TIC?
Os principais concorrentes incluem Microsoft Corporation, Cisco Systems Inc., International Business Machines Corporation, Alphabet Inc. e Amazon Web Services Inc.
Quais desafios podem limitar a implantação de TIC?
Restrições de semicondutores e custos de eletricidade de data centers podem retardar a entrega e pressionar a economia operacional. A Hewlett Packard Enterprise Company reportou restrições de memória e capacidade de wafer que afetaram o atendimento aos clientes no terceiro trimestre fiscal de 2026.
Qual região lidera a receita de TIC e onde o crescimento é mais rápido?
A América do Norte liderou com 39,4% da receita de mercado em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032.