
Tamanho e Participação do Mercado de Embalagens Flexíveis do Quênia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
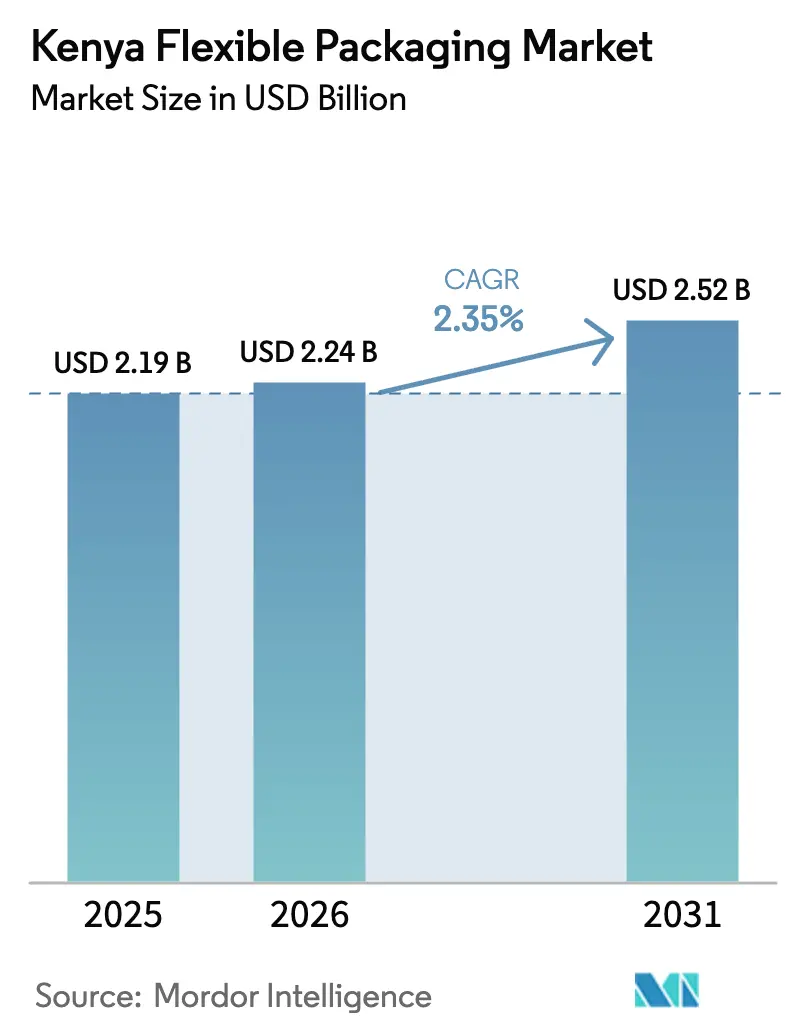
| Tamanho do mercado no ano base (2025) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis do Quênia por Mordor Intelligence
O tamanho do mercado de embalagens flexíveis do Quênia em 2026 é estimado em USD 2,24 bilhões, crescendo a partir do valor de 2025 de USD 2,19 bilhões, com projeções para 2031 indicando USD 2,52 bilhões, crescendo a uma CAGR de 2,35% entre 2026 e 2031. A expansão constante está ancorada no papel do Quênia como base manufatureira da África Oriental, nos incentivos do setor público no âmbito da Visão 2030, e na demanda resiliente do consumidor nos segmentos alimentício, de cuidados pessoais e farmacêutico. Os Parques Industriais e de Agregação por Condado apoiados pelo governo agilizam a agregação de culturas e o processamento pós-colheita, sustentando os volumes de pedidos mesmo enquanto lacunas de infraestrutura e oscilações cambiais moderam o crescimento da receita bruta. O aperto regulatório sob as regras de Responsabilidade Estendida do Produtor (REP) de 2024 impulsiona os proprietários de marcas em direção a filmes recicláveis ou compostáveis, acelerando o desenvolvimento de produtos em bioplásticos. Enquanto isso, a adoção do quick-commerce em Nairóbi e Mombaça intensifica a demanda por pouches de porção controlada e sachês que suportam múltiplos pontos de manuseio sem comprometer a aparência. O acesso à energia geotérmica no Parque de Energia Verde de Olkaria apoia a otimização de custos para operações de extrusão e impressão intensivas em energia, compensando parcialmente os picos de preço de resina impulsionados pela taxa de câmbio.
Principais Conclusões do Relatório
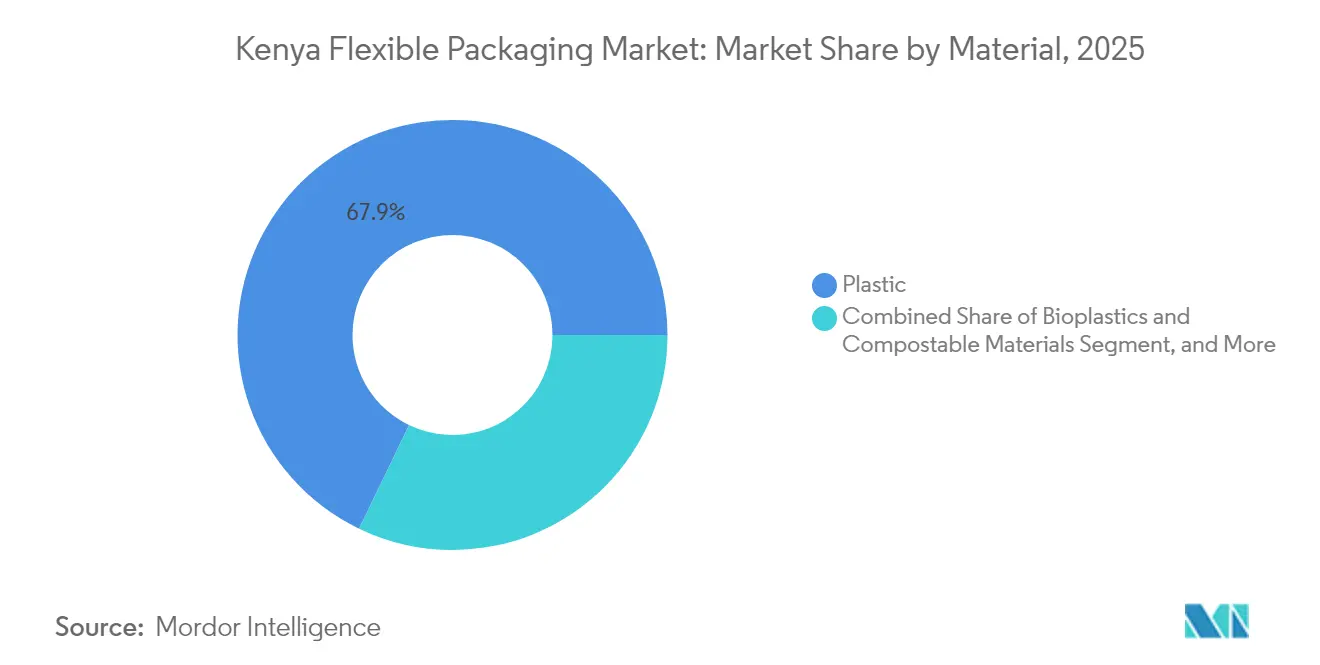
- Por material, o plástico manteve uma participação de 67,85% no mercado de embalagens flexíveis do Quênia em 2025, enquanto os bioplásticos e compostáveis estão preparados para uma CAGR de 4,95% até 2031.
- Por tipo de produto, sacos e pouches lideraram com 46,92% da participação do mercado de embalagens flexíveis do Quênia em 2025, enquanto sachês e stick packs devem crescer a uma CAGR de 4,44% até 2031.
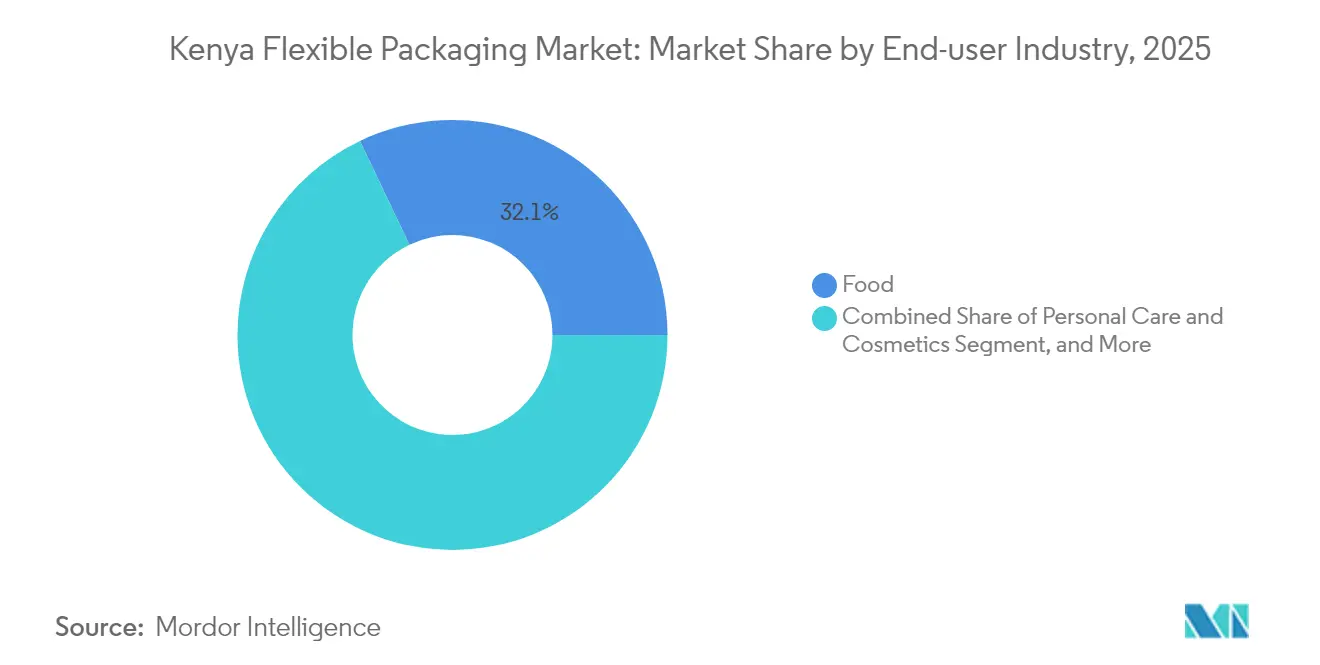
- Por indústria de usuário final, as aplicações alimentícias representaram 32,08% do tamanho do mercado de embalagens flexíveis do Quênia em 2025, e cuidados pessoais e cosméticos têm previsão de expansão a uma CAGR de 4,71% até 2031.
- Por tecnologia de impressão, a flexografia representou 45,05% da participação do mercado de embalagens flexíveis do Quênia em 2025; a impressão digital deve registrar uma CAGR de 4,89% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Flexíveis do Quênia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ascensão de FMCG de marca e penetração do varejo moderno | +0.8% | Nacional, concentrado em Nairóbi, Mombaça, Kisumu | Médio prazo (2 a 4 anos) |
| Crescimento explosivo do quick-commerce e modelos de dark store | +0.4% | Centros urbanos, área metropolitana de Nairóbi | Curto prazo (≤ 2 anos) |
| Atualização das exportações agrícolas para embalagens ao consumidor com valor agregado | +0.6% | Nacional, mais forte nas zonas hortícolas | Longo prazo (≥ 4 anos) |
| REP obrigatória e metas de reciclabilidade | +0.3% | Implementação nacional via NEMA | Médio prazo (2 a 4 anos) |
| Aumento dos nós de cadeia de frio solar fora da rede elétrica no interior do país | +0.2% | Áreas rurais e semiurbanas | Longo prazo (≥ 4 anos) |
| Compromissos corporativos de pegada de carbono impulsionando a redução de peso | +0.3% | Marcas globais operando no Quênia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ascensão de FMCG de Marca e Penetração do Varejo Moderno
Supermercados modernos e redes de conveniência estão se expandindo além de Nairóbi para cidades secundárias, compelindo produtores de bens de consumo a adotar laminados de alta barreira que preservam a frescura, apoiam a visibilidade da marca e atendem aos padrões de prontidão para prateleira. [1]Propak East Africa, "Embalagem," propakeastafrica.com Processadores locais que investem sob o pilar de manufatura da Visão 2030 necessitam de selos invioláveis, zíperes de fechamento e rotulagem na embalagem que estejam em conformidade com as normas de segurança alimentar do Escritório de Normas do Quênia. Os filmes flexíveis permitem a proliferação de SKU para novos sabores e tamanhos de embalagem sem grandes investimentos em moldes, uma vantagem crítica em ambientes de varejo orientados por promoções. As embalagens com marca também reduzem o desvio para o mercado cinza que corrói as margens nos canais tradicionais de comércio. À medida que mais varejistas exigem rastreabilidade, os conversores que oferecem impressão de dados variáveis ganham status de prioridade nas listas de fornecedores.
Crescimento Explosivo do Quick-Commerce e Modelos de Dark Store
As plataformas de entrega na mesma hora exigem embalagens que sobrevivam a múltiplos pontos de contato, desde a separação automatizada até o transporte por motocicleta até a porta do consumidor. A eficiência dimensional torna-se vital para os algoritmos de otimização de cesta, impulsionando os conversores a desenvolver pouches multicamadas mais finos e mais resistentes. Os consumidores urbanos rejeitam cada vez mais o excesso de embalagens, portanto, filmes leves de material único compatíveis com programas de devolução de plásticos flexíveis estão em demanda. As dark stores favorecem recursos de fácil abertura para montagem rápida de pedidos, o que por sua vez impulsiona a adoção de sachês com marcação a laser. As marcas aproveitam gráficos de edição limitada impressos digitalmente para se diferenciar em vitrines baseadas em aplicativos, onde as imagens em miniatura influenciam as taxas de conversão. A interseção de velocidade, proteção e sustentabilidade posiciona as embalagens flexíveis como o formato preferido para o boom do quick-commerce do Quênia.
Atualização das Exportações Agrícolas para Embalagens ao Consumidor com Valor Agregado
As exportações hortícolas ultrapassaram 580.648 t nos primeiros 10 meses de 2023, e os programas governamentais agora subsidiam centros de embalagem que adicionam apresentação pronta ao consumidor para supermercados europeus. Revestimentos leves, como caixas Cargolite, reduzem os custos de frete aéreo e a pegada de carbono, mantendo a integridade estrutural para flores cortadas. O monitoramento de cadeia de frio habilitado por IA da Organização de Pesquisa em Agricultura e Pecuária do Quênia informa as decisões de seleção de filmes para controlar as taxas de respiração e a migração de etileno. Os exportadores exigem cada vez mais pouches de atmosfera modificada para produtos frescos prontos para consumo, estimulando a produção localizada de filmes de barreira antes importados da África do Sul. A transição para embalagens prontas para varejo aumenta as margens dos conversores porque especificações técnicas e requisitos de certificação limitam a concorrência de baixo nível.
REP Obrigatória e Metas de Reciclabilidade
As Regulamentações de Gestão Sustentável de Resíduos de 2024 exigem que cada embalagem colocada no mercado seja declarada, e as taxas são avaliadas por quilograma por meio de Organizações de Responsabilidade do Produtor, como a KEPRO. Os conversores devem gerar dados de ciclo de vida e apresentar evidências de design para reciclagem, o que eleva os custos de conformidade, mas posiciona os pioneiros como fornecedores preferenciais para empresas multinacionais de FMCG vinculadas a compromissos globais de economia circular. A demanda está crescendo por laminados de mono-poliolefina que atendem aos fluxos de reciclagem de polietileno e por filmes compostáveis certificados conforme a EN 13432. As taxas de REP também aceleram a redução de peso porque o menor uso de material se traduz diretamente em menores pagamentos de taxa. As regras deslocam a vantagem competitiva para empresas com testes laboratoriais internos, documentação de cadeia de custódia e parceiros de reciclagem credenciados.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do custo de resina impulsionada pela taxa de câmbio | -0.5% | Nacional, afetando todos os importadores | Curto prazo (≤ 2 anos) |
| Lacunas crônicas no fornecimento de energia fora dos parques industriais de Nairóbi | -0.3% | Zonas de manufatura rurais e urbanas secundárias | Médio prazo (2 a 4 anos) |
| Microembaladores informais diluindo a qualidade e a disciplina de preços | -0.4% | Nacional, concentrado em áreas periurbanas | Médio prazo (2 a 4 anos) |
| Escassez de talentos para linhas de impressão e laminação de alta velocidade | -0.2% | Nacional, aguda nas zonas de manufatura especializada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Custo de Resina Impulsionada pela Taxa de Câmbio
O polietileno e o polipropileno são importados em dólares americanos, portanto, a depreciação do xelim rapidamente infla as contas de matérias-primas, que constituem 60-70% dos custos dos conversores. [2]Banco Central do Quênia, "Taxa de Câmbio Mensal (Média do Período)," centralbank.go.ke Embora os grandes players se protejam por meio de contratos a termo, as empresas menores têm dificuldade em financiar cartas de crédito, sendo forçadas a aceitar preços à vista e erosão de margens. As frequentes revisões de preços alienam clientes agrícolas sensíveis ao preço que negociam contratos anuais atrelados à moeda local. Faturas de importação elevadas também aumentam os requisitos de capital de giro, limitando os fundos para atualização de equipamentos. Embora uma flutuação administrada ofereça alguma estabilidade, as oscilações globais de preço de resina à base de petróleo bruto adicionam uma camada extra de imprevisibilidade que atua como freio nos planos de despesas de capital.
Lacunas Crônicas no Fornecimento de Energia Fora dos Parques Industriais de Nairóbi
As linhas de extrusão e laminação sofrem paralisações dispendiosas quando a energia cai, causando desperdício e execuções fora de especificação que precisam ser descartadas. As concessionárias registram mais de 14 interrupções por mês em zonas industriais além de Athi River, obrigando os conversores a investir em geradores a diesel que elevam os custos de energia para 28 centavos de dólar americano/kWh versus os 15 centavos de dólar americano/kWh da rede elétrica. [3]The Standard Opinion Desk, "Por que o futuro manufatureiro do Quênia depende de energia limpa," standardmedia.co.ke Os danos por choque térmico nos motores aceleram os ciclos de manutenção e encurtam a vida útil dos equipamentos. Mesmo quando a energia da rede está disponível, a variabilidade da tensão afeta a consistência de cores na impressão flexográfica. O próximo Parque de Energia Verde de Olkaria oferece eletricidade geotérmica a 7 centavos de dólar americano/kWh, mas a adoção é limitada pela distância dos clusters de clientes em Nairóbi. Até que as melhorias de distribuição se concretizem, a confiabilidade do fornecimento de energia continuará sendo um gargalo de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: A Sustentabilidade Move o Centro de Gravidade
O plástico capturou 67,85% do mercado de embalagens flexíveis do Quênia em 2025 graças à sua relação custo-eficiência, integridade de vedação e adaptabilidade entre verticais. No entanto, as taxas de REP e os compromissos de carbono dos proprietários de marcas canalizam os orçamentos de P&D para filmes à base de amido e de ácido polilático que se degradam sob condições de compostagem industrial. Os bioplásticos têm projeção de crescimento a uma CAGR de 4,95% até 2031, superando o crescimento geral do mercado e reduzindo a diferença de preço com os polímeros convencionais por meio de isenções de impostos sobre matérias-primas importadas. Os laminados de papel/folha retêm apelo de nicho em biscoitos e confeitaria premium, enquanto a folha de alumínio continua sendo a barreira preferida em produtos farmacêuticos de alto valor que exigem transmissão de oxigênio inferior a 0,1 cc/m²/dia.
Os conversores quenianos avançam ao integrar masterbatches aditivos como o VP Bioadd da Vitapak, que permite a oxibiodegradação conforme a ASTM D5511 sem comprometer a clareza óptica. Investimentos em linhas de extrusão em tandem apoiam a produção de estruturas PE-PE de material único compatíveis com o programa de devolução de plásticos flexíveis de Nairóbi. Ainda assim, os plásticos permanecerão como a espinha dorsal econômica do mercado de embalagens flexíveis do Quênia até 2030, porque os substitutos de embalagens rígidas não conseguem atender às relações de peso leve exigidas pelos processadores de alimentos. As mudanças de longo prazo dependerão do fornecimento constante de resina a preços previsíveis e da escalabilidade da infraestrutura local de compostagem.


Por Tipo de Produto: O Controle de Porções Molda as Curvas de Demanda
Os sacos e pouches contribuíram com 46,92% para o tamanho do mercado de embalagens flexíveis do Quênia em 2025 devido ao uso amplo em grãos, fertilizantes e detergentes. O formato se beneficia das economias de escala de fabricação, fácil paletização e maquinário de enchimento estabelecido nas fábricas locais. Os filmes e embalagens persistem na agricultura a granel, mas sua participação está diminuindo à medida que as marcas migram para pouches stand-up pré-formados que proporcionam impacto visual semelhante a um outdoor. Os sachês e stick packs têm previsão de liderar o crescimento a uma CAGR de 4,44%, graças aos consumidores urbanos que preferem embalagens de uso único alinhadas com os ciclos de salário diário.
Prensas digitais como a V1350 da Canon reduzem as quantidades mínimas de pedido, incentivando sabores hipersegmentados e arte promocional sem manter estoques dispendiosos. Equipamentos automatizados de enchimento, formação e selagem em múltiplas pistas ampliam a vantagem de custo dos stick packs em pós de bebidas instantâneas e condimentos. No entanto, o lixo de sachês continua sendo uma preocupação pública, portanto os proprietários de marcas testam filmes solúveis em água e microcanisters de papel rígido. A inovação contínua provavelmente inclinará o mix de produtos em direção a pequenas embalagens reselháveis que equilibram conveniência com menores proporções de material por produto.
Por Indústria de Usuário Final: Segurança Alimentar no Centro do Palco
O setor alimentício comandou 32,08% do mercado de embalagens flexíveis do Quênia em 2025, porque os processadores dependem de laminados de barreira contra oxigênio e umidade para lidar com uma distância média de 90 km da fazenda ao mercado. Os subsídios governamentais para cadeia de frio pós-colheita conectam resfriadores alimentados por energia solar a filmes multicamadas que retardam a respiração em embalagens de produtos frescos. A demanda por cereais prontos para consumo e lanches congelados está se expandindo entre a classe média, impulsionando a adoção de pouches microondáveis com camadas susceptoras. As empresas de bebidas aumentam os pedidos de pouches retortáveis com bico que reduzem os custos de transporte em 35% em comparação com o vidro.
Os cuidados pessoais e cosméticos registrarão os ganhos mais rápidos a uma CAGR de 4,71% até 2031, à medida que o aumento da renda disponível impulsiona o consumo de sachês para cuidados capilares e hidratantes. Bisnagas flexíveis com impressão flexográfica de alta definição posicionam as marcas locais ao lado das importações internacionais nas prateleiras das farmácias. A demanda farmacêutica apoia-se em laminados de folha de alumínio para antibióticos sensíveis à umidade, enquanto os usuários de agroquímicos migram para acessórios coextrudados que evitam derramamentos. A trajetória de cada vertical ressalta como o mercado de embalagens flexíveis do Quênia recompensa os conversores capazes de personalizar recursos de barreira, dosagem e decoração.
Por Tecnologia de Impressão: Os Híbridos Fazem a Ponte entre Volume e Agilidade
A flexografia deteve 45,05% da participação do mercado de embalagens flexíveis do Quênia em 2025, devido às velocidades de linha confiáveis e à queda nos custos de clichê. As novas prensas CI flexo com controle automático de registro reduzem o desperdício de preparação, tornando o processo viável para tiragens tão baixas quanto 1.500 m². A rotogravura ainda domina as embalagens de confeitaria premium, onde tintas metálicas de alta densidade impulsionam o apelo nas prateleiras, mas os custos de cilindros desencorajam campanhas curtas. A CAGR projetada de 4,89% da impressão digital decorre de marcas de e-commerce lançando SKUs em micro-séries; seu ponto de equilíbrio favorece o inkjet em menos de 10.000 impressões.
Os conversores respondem com fluxos de trabalho híbridos, laminando substratos superiores impressos digitalmente a substratos inferiores impressos por flexografia, combinando agilidade com eficiência de custo. As linhas duplas Bobst Master M6 da Platinum Packaging integram inspeção em linha para manter uma tolerância de registro de ±50 mícrons mesmo a 400 m/min, e uma interface HMI reduz a troca de trabalho para 6 minutos. Enquanto isso, unidades de verniz digital de mesa adicionam acabamentos táteis sob demanda, apoiando a premiumização em cosméticos. A convergência de tecnologia de impressão se acelerará à medida que os proprietários de marcas impuserem prazos mais curtos e solicitarem QR codes serializados para rastreabilidade.
Análise Geográfica
A Área Industrial de Nairóbi e o corredor de Athi River concentram mais de 60% da produção do mercado de embalagens flexíveis do Quênia, aproveitando a proximidade com as sedes de FMCG, a logística portuária e técnicos qualificados. Os preços de aluguel em Athi River subiram 6,7% em 2024, levando os fabricantes a explorar hubs satélites como Juja e Ruiru, onde os custos de terreno permanecem 30% mais baixos, mas as ligações rodoviárias conectam eficientemente ao Contorno Norte. Os governos dos condados cofinanciam os CAIPs que incluem estradas de acesso, estações de tratamento de águas residuais e balcões únicos aduaneiros, permitindo que as startups reduzam o tempo de comissionamento em seis meses. Para operações intensivas em resina, o Parque de Energia Verde de Olkaria em Naivasha oferece energia geotérmica ao preço de USD 0,07 por kWh, reduzindo as contas de eletricidade pela metade em comparação com as médias da rede elétrica.
O Parque Industrial de Mombaça atende aos agroexportadores costeiros que precisam de proximidade ao porto, mas o congestionamento crônico na rodovia Mombaça-Nairóbi leva alguns conversores para o interior. No oeste do Quênia, a Zona Agroprocessadora de Mumias tem como alvo os bioplásticos à base de cana, sinalizando a diversificação regional a partir do núcleo de Nairóbi. O comércio transfronteiriço sob a tarifa externa comum da Comunidade da África Oriental permite que os conversores quenianos exportem com isenção de impostos para Uganda, Tanzânia e Ruanda. Em 2023, as exportações de mangueiras plásticas atingiram USD 688.840, com Ruanda respondendo por USD 166.200, ressaltando o alcance regional do mercado de embalagens flexíveis do Quênia.
Os setores com uso intensivo de logística favorecem Nairóbi para o frete aéreo de entrada de filmes de barreira de alta especificação e voos charter de saída de produtos hortícolas. No entanto, as empresas que dependem de insumos volumosos, como papel kraft, se localizam próximas a Mombaça para economizar nos custos de contêineres terrestres. A fluidez da cadeia de suprimentos influencia a seleção de locais à medida que os operadores avaliam os prêmios de energia, as trajetórias de preços de terrenos e o agrupamento de clientes em relação às eficiências aduaneiras. A fragmentação geográfica aumentará à medida que os parques industriais verdes proliferarem, mas Nairóbi manterá a primazia devido ao seu denso ecossistema de fornecedores de tinta, estúdios de pré-impressão e contratantes de manutenção.
Panorama regulatório
O Regulamento de Gestão e Coordenação Ambiental de 2024 (Aviso Legal 181 de 2024) estabelece requisitos para a fabricação, importação e uso de embalagens plásticas sob a supervisão da NEMA. Os esquemas de certificação da KEBS abrangem embalagens usadas em aplicações alimentares, e a certificação de Sistemas de Gestão Ambiental (SGA), alinhada à série ISO 14000, ajuda as empresas a demonstrar maturidade de conformidade.
Para alimentos pré-embalados, os requisitos de rotulagem seguem a Norma Leste-Africana EAS 38:2024, que enfatiza declarações de ingredientes e marcações de data. Embalagens e insumos importados passam pela Verificação de Conformidade com Normas Pré-Exportação (PVoC), criando um portal a montante que pode afetar prazos de entrega e a qualificação de fornecedores.
Análise da cadeia de valor
A cadeia de valor de embalagens flexíveis do Quênia normalmente começa com insumos importados, como resinas, tintas, adesivos e substratos de alta barreira, seguidos pela extrusão ou conversão local de filmes. O licenciamento da NEMA se aplica às atividades de fabricação, importação e exportação, e os requisitos de Responsabilidade Estendida do Produtor (REP) impulsionam a documentação de ciclo de vida ao longo da cadeia.
Os convertedores vendem para bens de consumo de giro rápido (FMCG), processamento de alimentos, marcas de cuidados pessoais e embaladoras farmacêuticas, onde a rápida rotatividade de SKUs e as frequentes mudanças de arte aumentam a necessidade de capacidades de pré-impressão e de um planejamento de produção mais rigoroso. A produção e os serviços permanecem concentrados em torno dos polos de Nairóbi e Mombaça, enquanto os Parques Industriais e de Agregação Municipal e o Parque de Energia Verde de Olkaria apoiam os segmentos de processamento por meio de energia e logística.
Cenário Competitivo
O mercado de embalagens flexíveis do Quênia abriga uma mistura de conversores familiares tradicionais e entrantes globais, criando uma concentração moderada. A General Printers Limited aproveita quatro décadas de relacionamentos de fornecimento local para garantir volumes em revestimentos de alimentos básicos, enquanto a Platinum Packaging se diferencia por meio de laminação sem solvente e certificação de sala limpa para uso alimentar. A recém-chegada Nexgen Packaging montou uma fábrica certificada como verde em Nairóbi em abril de 2024 para fornecer etiquetas de cuidado e filmes de transferência de calor, trazendo integração de planejamento de recursos empresariais que agiliza as aprovações de arte.
Os investimentos em tecnologia definem a vantagem competitiva. A Skanem Interlabels adicionou uma linha automatizada Bobst Master M5 com rebobinamento em torre e tambores de resfriamento acionados para dobrar a produção em etiquetas para saúde e beleza. Localmente, a Sky Labels expandiu para uma fábrica de 4.000 m², indicando confiança na demanda sustentada por formatos autoadesivos. Jogadores estrangeiros como a Mondi influenciam a dinâmica do mercado indiretamente ao licenciar soluções de barreira à base de papel que os conversores locais adotam sob acordos de parceria. Enquanto isso, os microembaladores informais permanecem ativos, mas perdem gradualmente participação à medida que os supermercados exigem documentação de rastreabilidade e as taxas de REP penalizam as embalagens não conformes.
As alianças estratégicas com fornecedores de matérias-primas tornaram-se vitais para mitigar a volatilidade da resina. Os maiores conversores quenianos negociam preços indexados trimestralmente com produtores de polímeros do Oriente Médio, protegendo-se dos choques do mercado à vista. Alguns players exploram a integração vertical na extrusão de filmes para garantir o fornecimento e capturar margem. As barreiras de propriedade intelectual permanecem baixas, portanto, o atendimento ao cliente, a entrega pontual e o suporte consultivo regulatório definem a fidelidade dos fornecedores. A capacidade de processamento de materiais sustentáveis será o próximo campo de batalha à medida que as marcas multinacionais avançam em direção a mandatos regionais de conteúdo reciclado.
Líderes do Setor de Embalagens Flexíveis do Quênia
Ramco Plexus Ltd.
Flexipac Limited
Polyflex Industries Limited
Silafrica Plastics & Packaging International Ltd
Huhtamaki Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Planos de REP são exigidos para fabricantes, importadores e usuários de embalagens plásticas, a fim de melhorar a reciclagem, recuperação e tratamento. Requisitos de rotulagem, conteúdo reciclado mínimo e rastreabilidade também apoiam práticas de embalagem circular, o que desloca a demanda comercial para designs que possam atender às expectativas de reciclagem e relatórios.
Os requisitos de licenciamento para atividades de embalagens plásticas sob a NEMA estruturam a transição e incentivam as empresas de embalagens a desenvolver filmes recicláveis e compostáveis, com a PVoC atuando como um portal prático de conformidade para insumos importados. O mercado também extrai oportunidades de atualizações orientadas por normas, como a rotulagem EAS 38:2024 e os esquemas de certificação da KEBS, além das vantagens de localização do Parque de Energia Verde de Olkaria e dos Parques Industriais e de Agregação Municipal, que apoiam capacidade de conversão com consciência energética e cadeias de suprimentos regionalmente conectadas.
Desenvolvimentos recentes do setor
- Março de 2026: Setor de embalagens - A 10ª edição da Propak East Africa Expo foi realizada no Sarit Expo Centre para promover padrões de embalagem de classe mundial visando a competitividade comercial. O evento aponta para esforços contínuos de modernização em todo o ecossistema de embalagens do Quênia. Isso apoia a competitividade ao alinhar os convertedores locais com as melhores práticas globais e atrair investimento regional.
- Fevereiro de 2026: Autoridades reguladoras - A fiscalização dos regulamentos de Responsabilidade Estendida do Produtor (REP) se intensificou, com varejistas impedidos de estocar embalagens plásticas não conformes. O endurecimento eleva as expectativas de conformidade em toda a cadeia de suprimentos. Também acelera a transição para filmes recicláveis e outras soluções de embalagem sustentáveis.
- Outubro de 2024: Ramco Plexus Ltd - A Autoridade de Concorrência do Quênia (CAK) aprovou a aquisição do controle exclusivo da Ramco Plexus Ltd pela Ramco Inc, sediada nas Maurícias, após a saída da Amethis Africa Finance Ltd como parceira conjunta. A aprovação permite que a Ramco Inc consolide operações na África Oriental. Isso aumenta a presença da Ramco e pode remodelar a dinâmica competitiva para os players locais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de embalagens flexíveis do Quênia abrange as receitas geradas por embalagens flexíveis vendidas para aplicações de uso final no Quênia, onde a embalagem é projetada para dobrar e se conformar ao produto durante o manuseio, armazenamento e uso.
Exclusões de escopo: formatos de embalagem rígida, como vidro, latas de metal e recipientes plásticos rígidos, são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Material
- Papel
- Plástico
- Folha Metálica
- Bioplásticos e Materiais Compostáveis
- Por Tipo de Produto
- Sacos e Pouches
- Filmes e Embalagens
- Sachês e Stick Packs
- Etiquetas e Mangas
- Por Indústria de Usuário Final
- Alimentício
- Produtos de Panificação
- Lanches
- Carnes, Aves e Frutos do Mar
- Confeitaria
- Alimentos para Animais de Estimação
- Outros Produtos Alimentícios
- Bebidas
- Saúde e Farmacêutico
- Cuidados Pessoais e Cosméticos
- Agricultura e Horticultura
- Outras Indústrias de Usuário Final
- Alimentício
- Por Tecnologia de Impressão
- Flexografia
- Rotogravura
- Impressão Digital
- Outras Tecnologias de Impressão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um panorama claro da demanda do Quênia por bens embalados, dependência de importações e disponibilidade de materiais, pois a demanda por embalagens flexíveis está intimamente ligada ao que é produzido e consumido localmente. Consultamos conjuntos de dados públicos e artigos que ajudam a ancorar o modelo, como publicações do Kenya National Bureau of Statistics, estatísticas comerciais da Kenya Revenue Authority, indicadores macroeconômicos do Central Bank of Kenya e o UN Comtrade para verificação cruzada dos fluxos de materiais relacionados a embalagens.
Para transformar esse contexto em um arquivo de dimensionamento funcional, também nos baseamos em fontes como sites governamentais e de reguladores para sinais de política, portais de associações para atividade setorial, periódicos revisados por pares para tendências de materiais, e relatórios anuais de empresas e apresentações a investidores para indícios de investimento em embalagens. Quando necessário, usamos uma assinatura paga aprovada para dados financeiros e inteligência corporativa, além de um banco de dados de embarques de importação-exportação em nível de remessa para verificar a coerência da direção dos movimentos de substratos de embalagem. As fontes listadas aqui não são exaustivas, e utilizamos referências públicas e pagas adicionais para coletar, validar e esclarecer dados.
Entrevistas e pesquisas primárias
Conversamos com convertedores de embalagens, importadores, equipes de marca e compras, distribuidores e reguladores no Quênia. As entrevistas e pesquisas esclarecem volumes, mix de materiais, demanda de uso final, preços, utilização de capacidade e vazamento por exportação. Comparamos essas respostas com evidências de comércio, produção e políticas para resolver lacunas de dados e definir as premissas finais para a estimativa do Quênia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma lógica top-down e bottom-up, em que a demanda por embalagens no Quênia é primeiro reconstruída a partir de sinais de produção e consumo de uso final, e depois testada em relação a verificações de realidade do lado da oferta. Na prática, a camada top-down utilizou indicadores como a direção da produção de alimentos e bebidas embalados, a atividade farmacêutica e de cuidados pessoais, as tendências de importação de materiais de embalagem e a movimentação de preços vinculada à inflação, para chegar a um total nacional que faça sentido economicamente.
Esse total foi então corroborado com aproximações bottom-up seletivas, como o mapeamento de receitas de convertedores amostrados, verificações de canal sobre a combinação típica de embalagens e uma visão de preço médio de venda (ASP) por formato aplicada a volumes estimados para as principais aplicações. Como consolidações empresa por empresa nem sempre estão disponíveis, as lacunas foram tratadas usando faixas conservadoras obtidas em entrevistas e, em seguida, normalizando-as para corresponder aos sinais observados de comércio e demanda. Para as previsões, foi utilizada a análise de cenários, já que o mercado pode mudar com os custos de resina, condições cambiais e a fiscalização de políticas, e então o caminho final foi escolhido com base no que os respondentes primários consideraram mais realista para os próximos anos.
Validação de dados e ciclo de atualização
Os resultados foram verificados em várias etapas, para que uma suposição incomum isolada não determine o valor final do mercado. Comparamos os totais do modelo com sinais independentes, como disponibilidade de materiais de embalagem, direção da produção de uso final e padrões de movimentação de preços, e depois rastreamos quaisquer grandes variações até os dados subjacentes.
Quando uma discrepância persistia, os respondentes eram recontatados e a suposição era revisada ou delimitada, seguida de uma revisão interna por analistas antes da aprovação final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças significativas de política, oscilações cambiais acentuadas ou grandes adições de capacidade. Antes da entrega, uma revisão final é concluída para garantir que as publicações públicas mais recentes e o feedback de campo sejam refletidos.
Tamanho do mercado de embalagens flexíveis do Quênia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para embalagens flexíveis do Quênia podem parecer muito distantes entre si, mesmo quando tratam de usos finais semelhantes, porque os limites de abrangência e a forma como os preços são aplicados tendem a diferir. A tabela abaixo torna essa dispersão visível e também aponta as principais causas, que geralmente derivam do que é contabilizado como embalagem flexível, do ano-base escolhido e de se o valor reflete as receitas dos produtores ou apenas uma parcela mais restrita comercializada.
A tabela mostra um valor muito maior em termos de USD em uma estimativa em comparação com outra, e no modelo da Mordor Intelligence a cifra reflete um amplo conjunto de valor de embalagens em materiais e aplicações dentro do Quênia, em vez de uma fatia mais restrita ligada principalmente a invólucros comercializados ou a um conjunto limitado de categorias de uso final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,19 bilhões de USD (2025) | |
| Periódico Comercial A | 0,30 bilhão de USD (2024) | Utiliza um ano-base diferente e parece mais próximo de uma definição mais restrita, que pode inclinar-se para invólucros selecionados e volumes comercializados, o que pode subestimar as embalagens flexíveis produzidas localmente e consumidas dentro do Quênia. |
| Consultoria Regional B | 0,72 bilhão de USD (2026) | Provavelmente aplica um escopo de receita de convertedores mais restrito e uma abordagem de crescimento mais elevada, com visibilidade limitada sobre como o ASP e a combinação de formatos evoluem nas categorias de alimentos, farmacêutica e doméstica. |
Em conjunto, a comparação sugere que o escopo e a mecânica de avaliação explicam a maior parte da diferença, mais do que um verdadeiro desacordo sobre a demanda. Ao manter os dados vinculados a sinais observáveis de uso final e depois cruzá-los com entrevistas do lado da oferta e a lógica de preços, o número final de mercado permanece rastreável a etapas claras que podem ser repetidas e revisadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens flexíveis do Quênia?
O tamanho do mercado de embalagens flexíveis do Quênia atingiu USD 2,24 bilhões em 2026 e tem projeção de crescer para USD 2,52 bilhões até 2031.
Qual material domina as embalagens flexíveis no Quênia?
Os plásticos convencionais detêm uma participação de mercado de 67,85%, embora os bioplásticos sejam a opção de crescimento mais rápido.
Qual tipo de produto está se expandindo mais rapidamente no Quênia?
Os sachês e stick packs têm previsão de avançar a uma CAGR de 4,44%, à medida que os compradores urbanos adotam formatos de porção controlada.
Como as regras de REP estão afetando os conversores quenianos?
As regulamentações de REP impõem taxas de declaração e de fim de vida útil, impulsionando os conversores em direção a filmes de material único, recicláveis e compostáveis.
Onde estão sendo instaladas as novas fábricas de embalagens flexíveis no Quênia?
Além de Nairóbi, os investidores preferem Athi River, o Parque de Energia Verde de Olkaria em Naivasha e os emergentes Parques Industriais e de Agregação por Condado pelas vantagens de energia e custo de terreno.
Qual tecnologia de impressão está ganhando participação?
A impressão digital está crescendo a uma CAGR de 4,89% devido à demanda por tiragens curtas, personalização e entrega rápida.
Página atualizada pela última vez em:


