
Tamanho e Participação do Mercado de Embalagens Flexíveis do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
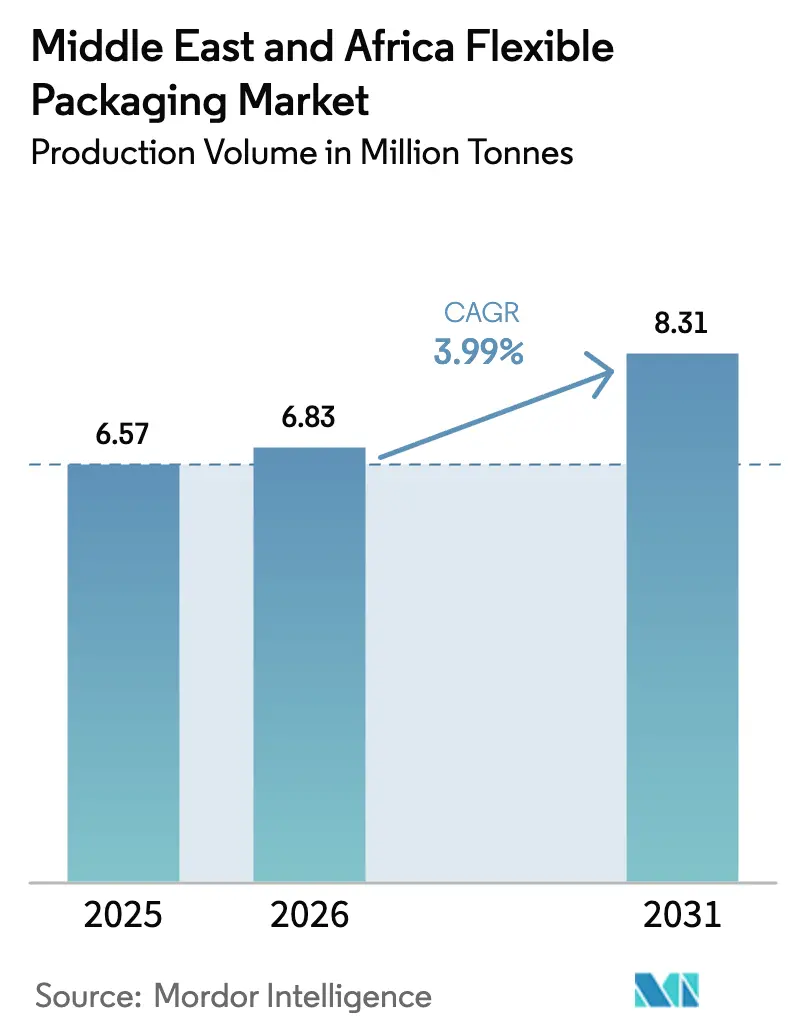
| Tamanho do mercado no ano base (2025) | 6.57 Milhões de toneladas |
| Volume do Mercado (2026) | 6.83 Milhões de toneladas |
| Volume do Mercado (2031) | 8.31 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.99 % |
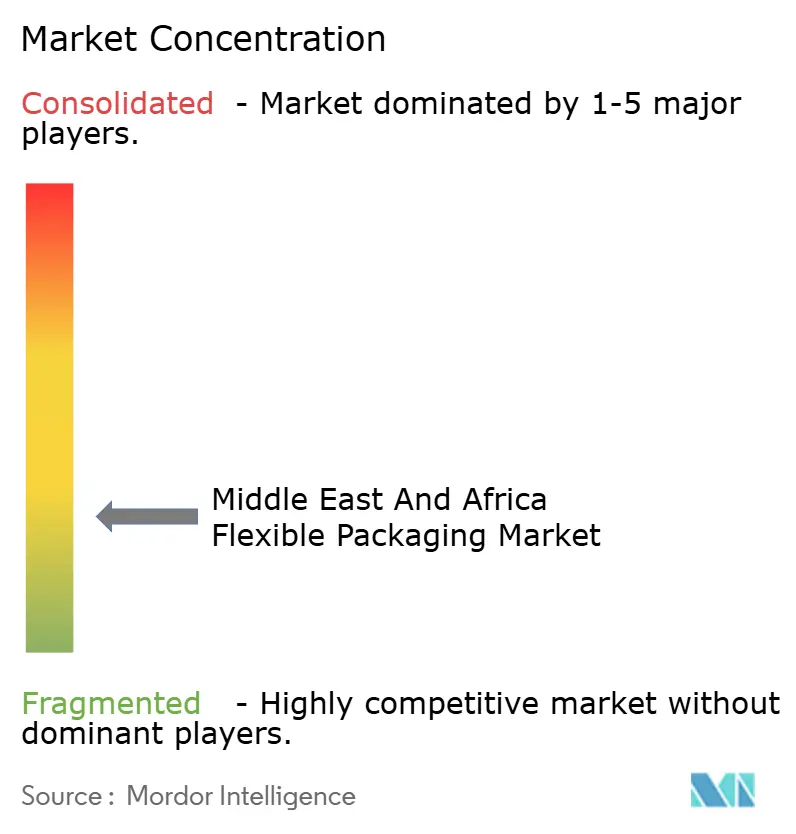
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis do Oriente Médio e África por Mordor Intelligence
Espera-se que o tamanho do mercado de embalagens flexíveis do Oriente Médio e África cresça de 6,57 milhões de toneladas em 2025 para 6,83 milhões de toneladas em 2026 e está previsto para atingir 8,31 milhões de toneladas até 2031 a um CAGR de 3,99% no período 2026-2031. Esta sólida tendência de alta reflete uma base crescente de alimentos processados, mandatos crescentes de serialização farmacêutica e um aumento acentuado na logística de e-groceries. O salto de 21% do Egito nas exportações de alimentos processados em 2024 impulsiona a demanda por sachês com barreira à umidade e ao oxigênio, enquanto o Decreto-Lei Federal nº 38 de 2024 dos Emirados Árabes Unidos obriga embalagens farmacêuticas de dose unitária que exigem rotulagem precisa em árabe e inglês e evidência de violação.[1]Legislação dos Emirados Árabes Unidos, "Decreto-Lei Federal que Rege os Produtos Médicos," uaelegislation.gov.ae A Arábia Saudita insere subsídios de localização sob a Visão 2030, estimulando investimentos em conversão de resinas e plantas movidas a energia renovável, como a instalação de bebidas assistida por energia solar de EUR 7,6 milhões em Jeddah. A África do Sul ancora a curva de alto crescimento do continente com base em atualizações no processamento de alimentos e na Área de Livre Comércio Continental Africana, enquanto o complexo gás-para-produtos químicos da Nigéria abre uma cadeia de PE e PP indígena que reduz a dependência de importações. A consolidação paralela — exemplificada pela fusão Amcor-Berry Global — reformula a intensidade competitiva e acelera a inovação à medida que os conversores avançam em direção à conformidade com a economia circular.
Principais Conclusões do Relatório
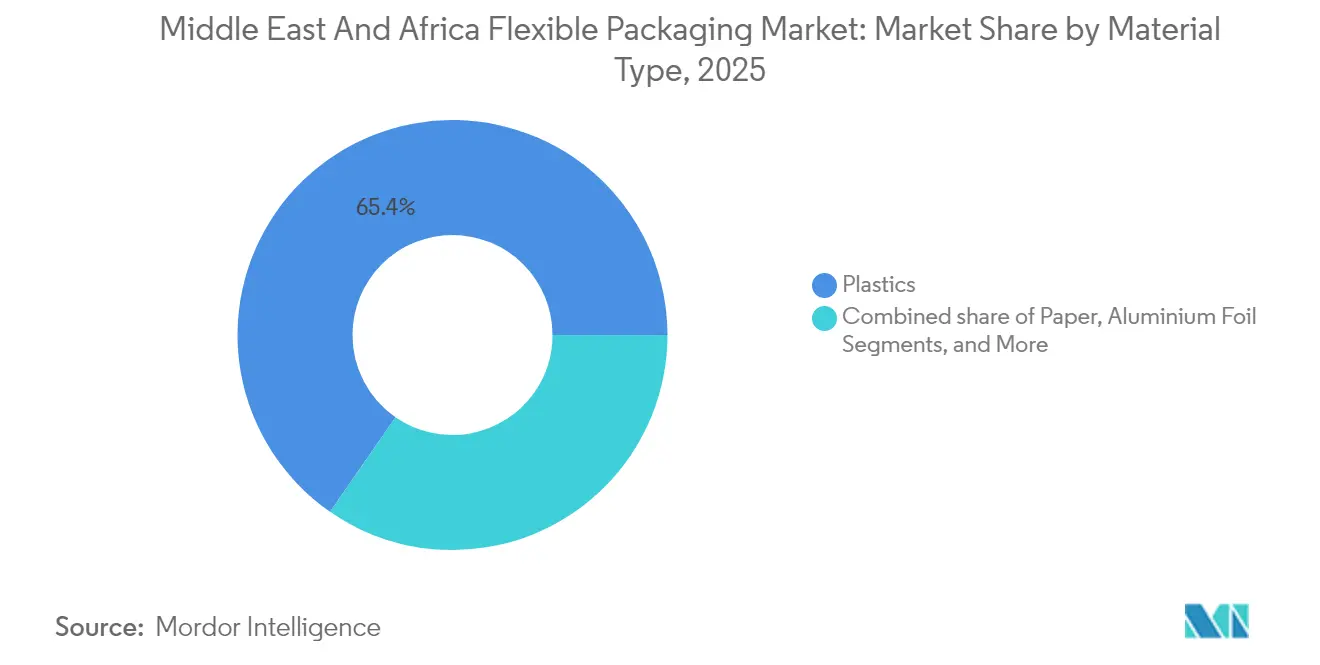
- Por tipo de material, os plásticos detinham 65,35% da participação no mercado de embalagens flexíveis do Oriente Médio e África em 2025, enquanto os formatos à base de papel registram o CAGR mais rápido de 6,12% até 2031.
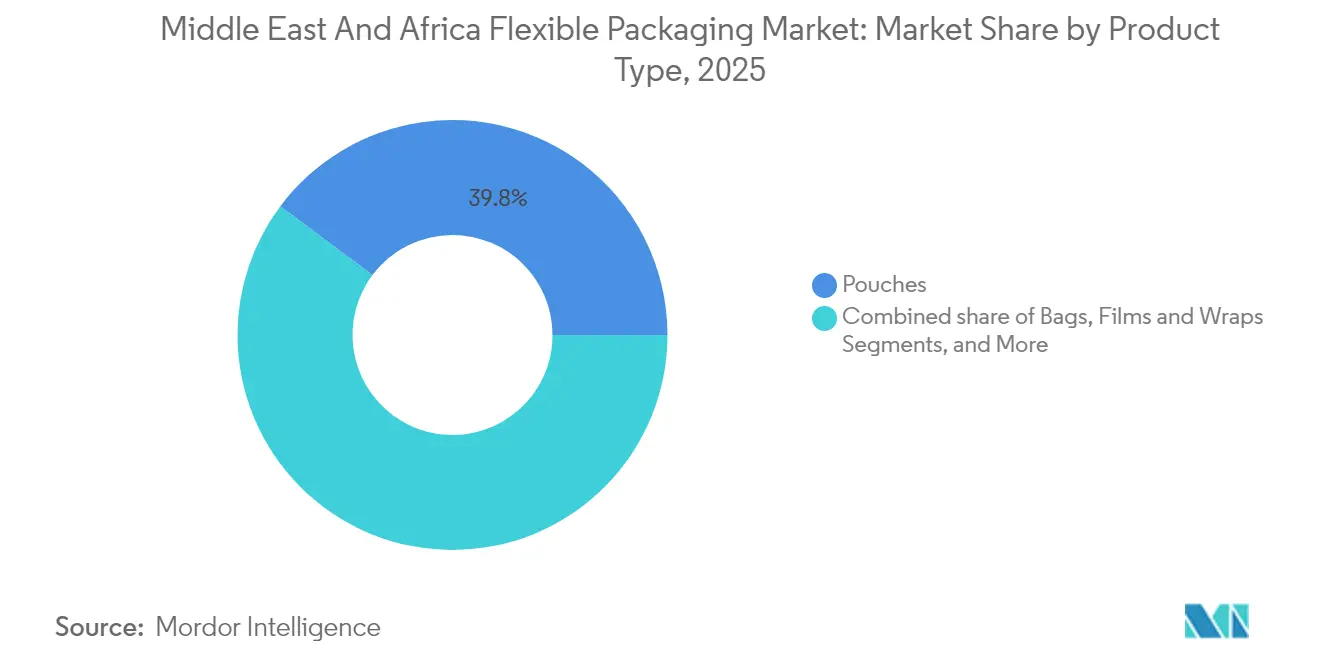
- Por tipo de produto, os sachês capturaram 39,78% da participação no mercado de embalagens flexíveis do Oriente Médio e África em 2025; os sachês com bico estão expandindo-se a um CAGR de 7,18% para 2026-2031.
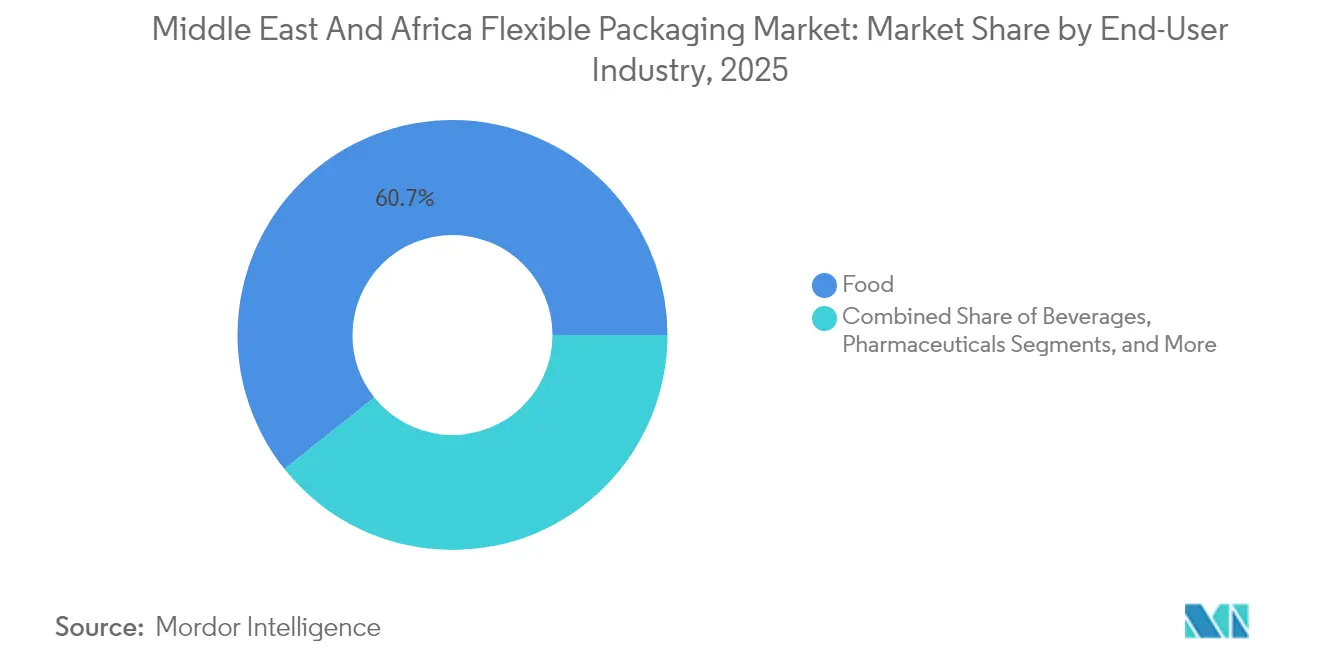
- Por setor de usuário final, a categoria de alimentos representou 60,72% do tamanho do mercado de embalagens flexíveis do Oriente Médio e África em 2025, enquanto os produtos farmacêuticos exibem o CAGR líder de 8,05% durante o período de previsão.
- Por geografia, a Arábia Saudita comandou 44,98% da participação na receita em 2025; a África do Sul está prevista para progredir a um CAGR de 6,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Mandatos de embalagens farmacêuticas de dose unitária do CCG | +0.8% | Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait | Médio prazo (2 a 4 anos) |
| Boom do e-grocery impulsionando filmes para envelopes | +0.6% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Expansão das exportações de carne processada halal | +0.5% | Foco global no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Investimentos em megaparques alimentares | +0.7% | Egito, Nigéria, África | Longo prazo (≥ 4 anos) |
| Aumento do consumo de bebidas para consumo imediato | +0.4% | CCG, África urbana | Curto prazo (≤ 2 anos) |
| Localização de FMCG impulsionando a capacidade de conversão | +0.5% | Arábia Saudita, Emirados Árabes Unidos, Egito, Marrocos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Embalagens Farmacêuticas de Dose Unitária do CCG
O decreto-lei dos Emirados Árabes Unidos impõe rotulagem serializada e bilíngue que se estende a blisteres de folha de alumínio, sachês em bastão e saquinhos. As marcas halal da SASO da Arábia Saudita acrescentam camadas adicionais de validação, direcionando os conversores para impressão CI-flexo de alta intensidade de cor e tintas legíveis por infravermelho próximo. Os códigos harmonizados regionalmente espelham as regras DSCSA dos EUA, garantindo alinhamento global para produtos biológicos enviados em sachês com estabilidade de temperatura. Essas condições sustentam ganhos de volume persistentes no mercado de embalagens flexíveis do Oriente Médio e África.
Boom do E-Grocery Impulsionando Filmes para Envelopes na Arábia Saudita e nos Emirados Árabes Unidos
Aplicativos de compras de supermercado registraram USD 1,07 bilhão em vendas nos Emirados Árabes Unidos durante 2023; os centros de atendimento agora dependem de envelopes acolchoados com bolsos de gel de gelo para pedidos mistos de temperatura ambiente e refrigerados.[2]Departamento de Agricultura dos Estados Unidos, "Guia do Exportador Anual: Emirados Árabes Unidos," apps.fas.usda.gov Pesquisas em Riad confirmam que lojas híbridas superam os modelos de lojas escuras em custo por pedido quando sachês com zíper isolados reduzem as taxas de desperdício em 7%. Este modelo de atendimento rápido amplifica oscilações de demanda de ciclo curto que os conversores ágeis no mercado de embalagens flexíveis do Oriente Médio e África podem capturar por meio de tiragens de impressão digital e personalização em estágio tardio.
Expansão das Exportações de Carne Processada Halal Necessitando de Sachês com Barreira
As carcaças de cabra refrigeradas da Etiópia agora miram 150 toneladas semanais para varejistas do CCG, mas as restrições de vida útil expõem embalagens desatualizadas. Os sachês multicamadas com EVOH estão no centro da conformidade aprimorada com a cadeia de frio, permitindo que fornecedores africanos compitam com processadores brasileiros. Dinâmicas semelhantes ocorrem em sachês de purê de frutas destinados a bares de smoothies de Dubai, onde a concentração de abacaxi apoiada por um CAGR de 5,3% até 2026 exige laminados de alta barreira sem folha de alumínio. Esses fluxos reforçam a escala para o mercado de embalagens flexíveis do Oriente Médio e África.
Investimentos em Megaparques Alimentares no Egito e na Nigéria
O Egito aloca USD 153 milhões para silos de grãos do Canal de Suez, gerando pedidos para sacos de PP tecido com revestimento de PE e filmes FFS. O parque Ogidigben de USD 20 bilhões da Nigéria gera capacidade de rachadura para etileno e propileno, reduzindo os custos de transporte de resinas para plantas de sachês e saquinhos do Oeste Africano em 12%. A arquitetura integrada da cadeia de suprimentos cimenta curvas de custo competitivo de longo prazo no mercado de embalagens flexíveis do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de matéria-prima de polímero reciclado de grau alimentar | -0.6% | Global, aguda na África | Longo prazo (≥ 4 anos) |
| Tarifas de importação de folha de alumínio | -0.4% | África Subsaariana | Médio prazo (2 a 4 anos) |
| Lacuna de qualificação em impressão CI-flexo de alta velocidade | -0.3% | Oriente Médio, Norte da África | Médio prazo (2 a 4 anos) |
| Regras de reciclabilidade da UE sobre exportações multicamadas | -0.5% | Empresas do Oriente Médio e África voltadas para exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Matéria-Prima de Polímero Reciclado de Grau Alimentar
Apenas 14% dos resíduos plásticos mundiais entram em cadeias de reciclagem; pellets de PCR de grau EFSA atingem prêmios de até USD 400 por tonelada acima dos níveis virgens, comprimindo as margens dos conversores. As regras da UE que exigem 70% de reciclabilidade até 2030 e limites crescentes de PCR bloqueiam as vias de exportação para laminados multimateriais. A linha de PCR-PET da UFlex no Egito fornece 30.000 toneladas anualmente, mas ainda cobre menos de 5% da demanda regional de laminados. Sem reciclagem química em escala, o crescimento no mercado de embalagens flexíveis do Oriente Médio e África pode se moderar.
Tarifas de Importação de Folha de Alumínio em Estados Africanos Chave
Os direitos antidumping dos EUA sobre a folha turca espelham os movimentos emergentes de blocos do Leste Africano que consideram tarifas de salvaguarda de 5%-7% para estimular laminadoras locais. Para café em sachê e medicamentos em blisteres, os conversores enfrentam aumentos de custo unitário de 3%-5%, impulsionando-os em direção a filmes revestidos com SiOx, mas essas alternativas exigem novos ciclos de validação que desaceleram a implantação. Esse atrito de custo reduz as adições de tonelagem de curto prazo no mercado de embalagens flexíveis do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Plásticos Lideram, Papel Acelera em Direção à CircularidadeOs plásticos mantiveram 65,35% de dominância no mercado de embalagens flexíveis do Oriente Médio e África durante 2025, pois PE e PP oferecem barreiras de umidade econômicas para produtos básicos como cuscuz, arroz e leite UHT. Enquanto isso, o kraft revestido e o papel glassine surgem a um CAGR de 6,12%, impulsionados por mandatos de varejistas para coleta seletiva de material único. Os laminados de politereftalato de etileno crescem nos sachês de sopa para retorta, destacando as vantagens de resistência ao calor. Espera-se que o tamanho do mercado de embalagens flexíveis do Oriente Médio e África para laminados de PE/PE de material único aumente assim que as resinas de camada de adesão desbloqueiem limites de barreira de oxigênio mais elevados sem EVOH.
As misturas de PLA e PBAT surgem nos sacos para viagem do Catar, enquanto os ensaios de PE de cana-de-açúcar emergem nas tampas de iogurte da África do Sul. No entanto, os prêmios de custo e a escassez de instalações de compostagem mantêm baixas as participações de mercado. As estruturas de folha de alumínio multicamadas permanecem indispensáveis nas tampas para homus e sucos de alta acidez. Ao mesmo tempo, os híbridos de papel e filme que utilizam revestimentos aquosos atingem os objetivos de barreira à umidade, ajudando as empresas de confeitaria a cumprir as metas de redução de 25% em plástico virgem. Por meio dessa interação dinâmica, o mercado de embalagens flexíveis do Oriente Médio e África equilibra continuamente economia, desempenho e sustentabilidade.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Produto:
Sachês Dominam um Portfólio em DiversificaçãoOs sachês representaram 39,78% do volume de remessas em 2025 e continuam a superar com um CAGR de 7,18%. Os sachês DOY autossustentáveis dominam as gôndolas de salgadinhos, enquanto as variantes de quatro vedações reforçam a premiumização de alimentos para animais domésticos. Os sachês para retorta nas sopas halal sauditas ilustram a resiliência térmica, enquanto os formatos com bico ganham popularidade nos lançamentos de bebidas lácteas do Delta do Nilo. O tamanho do mercado de embalagens flexíveis do Oriente Médio e África para sachês com bico que suportam linhas de bebidas, tintas e agroquímicos se expande em conjunto com a flexibilidade das linhas de envase. A linha de sachês re/cycle sem solvente da Mondi sublinha a mudança para reciclabilidade de material único.
Filmes e embrulhos sustentam contratos B2B básicos, cobrindo paletes com capa extensível, aglomeração por encolhimento e bandejas de carne termoformadas. Rótulos e mangas desfrutam do aumento da impressão digital à medida que as prensas HP Indigo 6K reduzem os tempos de troca de SKU para sortimentos de iogurte de moda rápida. As folhas de alumínio para tampas avançam em direção a soluções de fácil abertura à base de PP, enquanto componentes com zíper e deslizante adicionam maior conveniência. Cada desenvolvimento aprofunda a diversificação de produtos no mercado de embalagens flexíveis do Oriente Médio e África.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor de Usuário Final:
Alimentos Retém Volume, Farmacêuticos Lideram o CrescimentoAs aplicações alimentares compuseram 60,72% da participação no mercado de embalagens flexíveis do Oriente Médio e África em 2025, sustentadas pela demanda estável por trigo, leguminosas e confeitaria. Os processadores de geléia do Egito selecionam sachês transparentes de PET-PE visando ganhos de exportação em regiões alinhadas com os padrões halal. Os produtos farmacêuticos aceleram a um CAGR de 8,05% à medida que os reguladores do CCG compelem blisteres serializados e sachês para cadeia de frio.
Os sachês de bebidas florescem pela conveniência em lanches escolares, enquanto as empresas de cosméticos em Dubai mudam para sachês autossustentáveis com acabamento fosco que combinam impacto nas prateleiras com reciclabilidade. Os sachês de limpadores domésticos e agroquímicos mantêm volumes estáveis, ilustrando a dispersão de demanda que protege o mercado de embalagens flexíveis do Oriente Médio e África de choques de categoria única.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Embalagens Flexíveis do MEA
A fatia de 44,98% da Arábia Saudita na receita de 2025 decorre do reforço nas linhas de carne halal, laticínios e snacks, atendidas por novas prensas CI-flexo de 10 cores recém-instaladas. Galpões de envase movidos a energia solar em Jeddah destacam compromissos ecológicos que repercutem em todo o mercado de embalagens flexíveis do Oriente Médio e África. Os Emirados Árabes Unidos, frequentemente o campo de testes para designs premium, aproveitam um volume de e-grocery de 1,07 bilhão de USD para impulsionar filmes para mailers, pouches de gelo seco e revestimentos isolantes. Bahrein, Catar, Kuwait e Omã permanecem mercados de nicho, porém com alta rentabilidade, graças a rígidas regras de importação que favorecem filmes multicamadas de alta qualidade. A expansão da United Paper Industries com apoio do Tamkeen evidencia os ganhos de capacidade em micromercados.
Mercado de Embalagens Flexíveis da África
A África lidera a narrativa de crescimento. A África do Sul encabeça o CAGR regional com 6,63%, impulsionada pela adoção de alimentos tipo snack e refeições prontas, além de corredores comerciais que conectam portos às redes de supermercados do interior. O Egito combina a posição geográfica do Canal de Suez com a modernização dos campos agrícolas, criando demanda âncora por sacos a granel, capas para paletes e pouches pré-formados vinculados ao seu marco de exportação de alimentos processados de 6,1 bilhões de USD. Marrocos e Tunísia alinham-se aos limites de reciclagem da UE, readaptando linhas de laminação para híbridos mono-material de papel-PE, a fim de manter os fluxos de embalagens para exportação de frutas cítricas.
Mercado de Embalagens Flexíveis do Golfo e Norte da África
As instalações da ALPLA na Arábia Saudita, nos Emirados Árabes Unidos e no Egito reduzem os prazos de entrega para pré-formas de PET, enquanto projetos de energia renovável em Marrocos e nos Emirados Árabes Unidos diminuem a intensidade de carbono na extrusão de filmes soprados. O Middle East Institute observa que os compromissos com energia limpa visam redes elétricas com 52% de fontes renováveis até 2030, reduzindo as emissões de Escopo 2 para os conversores. Essa integração regional assegura o momentum de crescimento em todo o mercado de embalagens flexíveis do Oriente Médio e África.
Panorama regulatório
A regulamentação de embalagens no Oriente Médio e na África está se tornando mais rígida em relação à segurança do produto, rotulagem e responsabilidade pelo fim de vida útil, influenciando diretamente as estruturas de embalagens flexíveis e a arte gráfica. No Quênia, o Regulamento de Gestão e Coordenação Ambiental (Gestão e Controle de Materiais de Embalagem Plástica), 2024 (Aviso Legal 181 de 2024, em vigor desde 4 de novembro de 2024) exige autorização para fabricação, importação, exportação e venda de embalagens plásticas, prescreve elementos de rotulagem como códigos de identificação de resina e dados de contato do produtor, e vincula a conformidade a planos aprovados de responsabilidade estendida do produtor (EPR). Isso funciona em conjunto com o Regulamento de Gestão Sustentável de Resíduos do Quênia (Responsabilidade Estendida do Produtor), 2024 (Aviso Legal 176), que amplia a responsabilidade de produtores e importadores em materiais de embalagem, incluindo plásticos, alumínio, compósitos, papel/papelão ondulado, vidro e cartão, elevando as exigências de conformidade e relatórios para conversores e proprietários de marcas.
No CCG, as normas de conformidade e contato com alimentos moldam a seleção de materiais e os controles de impressão. O Ministério da Indústria e Tecnologia Avançada dos Emirados Árabes Unidos (MoIAT) opera rotas de avaliação de conformidade para produtos regulamentados, enquanto a Resolução do Gabinete nº 83 de 2024 rege o controle das quantidades de produtos pré-embalados, com caminhos de registro opcionais dentro do sistema nacional de conformidade. Na Arábia Saudita, a Autoridade Saudita de Alimentos e Medicamentos (SFDA) direciona as embalagens de alimentos para normas do Golfo, como GSO 839 e GSO 1863, e o Regulamento Técnico da SASO para Papel e Papelão (aprovado em 2021) restringe metais pesados, reforçando a mudança para tintas compatíveis, substratos e documentação rastreável para fornecedores que atendem usuários finais de alimentos e produtos farmacêuticos.
Cenário Competitivo
Principais Empresas no Mercado de Embalagens Flexíveis do Oriente Médio e África
Huhtamaki, Constantia Flexibles e Mondi detêm vantagens tecnológicas em laminados retortáveis de alta barreira ao oxigênio e em ciclos de reciclagem internos. A fusão Amcor-Berry cria um gigante com receita de USD 24 bilhões e sinergias planejadas de USD 650 milhões que aproveitarão ativos de filme e conversão integrados retroativamente para expandir sua presença no mercado de embalagens flexíveis do Oriente Médio e África. O negócio Eviosys de USD 3,9 bilhões da Sonoco e a aquisição da Constantia pela One Rock elevam ainda mais o patamar de eficiência de capital e investimento em P&D.
Napco National e 3P Gulf Group vencem licitações locais com fluência em artes gráficas em árabe e serviço técnico 24 horas. Arabian Flexible Packaging implementa linhas de laminação sem solvente para reduzir emissões de COV, correspondendo às fichas de avaliação dos varejistas. ePac Flexibles escala clusters de impressão digital em Joanesburgo e Dubai, oferecendo entrega em 10 dias para pedidos mínimos de 5 kg que atendem a pequenas e médias empresas misturadoras de especiarias.
O centro de competência de Florença da Bobst treina 200 operadores do Oriente Médio anualmente em configurações de engrenagens de precisão para fechar lacunas de qualificação em CI-flexo. A planta de USD 100 milhões da Hotpack em New Jersey marca a ambição global a partir de uma base no Golfo, enquanto a aquisição total da Hotpack da sua joint venture egípcia cimenta ofertas integradas de resina a garrafa que reduzem o custo de atendimento para clientes de bebidas. A intensidade competitiva estimula fluxos constantes de investimento em ativos, mantendo o mercado de embalagens flexíveis do Oriente Médio e África tecnologicamente atualizado.
Líderes do Setor de Embalagens Flexíveis do Oriente Médio e África
Napco National
3P Gulf Group
Platinum Packaging Ltd
ENPI Group
Aalmir Plastic Industries LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Flexíveis do Oriente Médio e África
- Huhtamaki Oyj
- Constantia Flexibles
- Napco National
- Mondi Group
- ENPI Group
- 3P Gulf Group
- Platinum Packaging Ltd
- Aalmir Plastic Industries LLC
- Amber Packaging Industries LLC
- Emirates Printing Press LLC
- Gulf East Paper & Plastic Inds. LLC
- Radiant Packaging Industry LLC
- Arabian Flexible Packaging LLC
- Integrated Plastics Packaging LLC
- SwissPac UAE
- Hotpack Packaging Industries LLC
- Falcon Pack
- Amcor plc
- Taghleef Industries
- Sealed Air Middle East

Oportunidades de mercado e perspectivas futuras
A reformulação impulsionada pela regulamentação e os serviços de conformidade criam espaço para conversores que conseguem oferecer estruturas recicláveis, rotulagem rastreável e documentação pronta para EPR em escala. Com o Quênia implementando obrigações de EPR para produtores e importadores de embalagens sob o Aviso Legal 176 de 2024, e controles mais rígidos sobre embalagens plásticas sob o Aviso Legal 181 de 2024, a demanda aumenta por rotulagem com códigos de resina, governança de alegações de conteúdo reciclado e rastreabilidade de materiais auditável, capacidades que favorecem conversores organizados e fornecedores que oferecem especificações padronizadas em múltiplos mercados africanos.
Uma oportunidade paralela surge da localização de capacidade e atualizações tecnológicas que reduzem os prazos de entrega para embalagens flexíveis de grau alimentício e farmacêutico. Em junho de 2026, a Al Bayader International anunciou um centro integrado de embalagens de alimentos de 180 milhões de AED no National Industries Park de Dubai, visando um aumento de capacidade anual de 30.000 toneladas até 2028, sinalizando o apetite dos clientes por centros de fornecimento regionais que possam apoiar formatos de FMCG e foodservice de alto mix. No Marrocos, a aquisição em maio de 2026 da unidade da Amcor Flexibles em Mohammedia pela Mediterrania Capital Partners ressalta o realinhamento contínuo de portfólio para ativos que atendem os segmentos de alimentos, farmacêutico e cuidados pessoais, criando oportunidades para conversão sob contrato, filmes de barreira especializados e atualizações de impressão/laminação que atendam tanto ao rigor de rotulagem do CCG quanto às restrições de reciclabilidade voltadas à UE para produtores orientados à exportação.
Recent Industry Developments in Mercado de Embalagens Flexíveis do Oriente Médio e África
- Junho de 2026: A Al Bayader International anunciou um investimento de 180 milhões de AED em um novo centro integrado de embalagens de alimentos no National Industries Park de Dubai. O projeto visa uma capacidade adicional de 30.000 toneladas anuais até 2028, fortalecendo o fornecimento local para formatos flexíveis de alto volume usados em alimentos e foodservice. A iniciativa apoia prazos de entrega mais curtos e fornecimento em maior escala dentro dos Emirados Árabes Unidos para proprietários de marcas e distribuidores.
- Agosto de 2025: A Napco National concluiu a aquisição da Arabian Flexible Packaging do Grupo Ghurair, expandindo sua presença na fabricação de embalagens flexíveis no Oriente Médio. A aquisição apoia uma participação mais profunda em estruturas de localização, como o programa de Valor no País (ICV) dos Emirados Árabes Unidos, e amplia a base de capacidades da Napco para a demanda de filmes de alto giro voltados a FMCG e uso industrial. O negócio também adiciona escala que pode aumentar a pressão competitiva sobre conversores regionais menores.
- Setembro de 2024: A Napco National, a SABIC e a FONTE colaboraram em sacos de pão de polietileno circular certificado para aplicações em embalagens de alimentos. A iniciativa demonstrou um caminho de mercado para incorporar matéria-prima circular certificada em embalagens flexíveis sem alterar as expectativas de desempenho de uso final para itens de consumo diário. Também elevou o padrão para rastreabilidade e prontidão de certificação, à medida que os requisitos de sustentabilidade se expandem nas aquisições dos proprietários de marcas.


Mercado de Embalagens Flexíveis do Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de embalagens flexíveis do Oriente Médio e da África abrange embalagens flexíveis usadas para proteger, transportar e vender produtos nos principais usos finais da região, medido como demanda de embalagens convertidas e reportado em termos de volume (toneladas).
Exclusões de escopo: excluímos formatos de embalagens rígidas e também excluímos maquinário de embalagem, rótulos e serviços de impressão que não fazem parte da própria embalagem flexível.
Visão geral da segmentação
- Por Tipo de Material
- Plásticos
- Polietileno (HDPE, LDPE, LLDPE)
- Polipropileno
- Politereftalato de Etileno (PET)
- Policloreto de Vinila (PVC)
- Outros (EVOH, PA, etc.)
- Papel
- Folha de Alumínio
- Bioplásticos / Compostáveis (PLA, PBS, PHA, PBAT)
- Plásticos
- Por Tipo de Produto
- Sachês
- Sachês Autossustentáveis
- Sachês para Retorta
- Sachês com Bico
- Sacolas
- Filmes e Embrulhos
- Filme Termoformado
- Filmes Extensíveis
- Filme Termorretrátil
- Filme Laminado
- Filmes Plásticos Aderentes (limitados a B2B como restaurantes, hotéis, etc.)
- Rótulos e Mangas
- Tampas e Protetores
- Embalagens Blister
- Sachês
- Por Setor de Usuário Final
- Alimentos
- Carne e Aves
- Laticínios
- Salgadinhos e Confeitaria
- Frutas e Vegetais
- Bebidas
- Alcoólicas
- Não Alcoólicas
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Cuidados Domésticos e Industriais
- Tabaco
- Alimentos para Animais Domésticos
- Outros (Eletrônicos, Produtos Químicos, Produtos Agrícolas)
- Alimentos
- Por País
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Omã
- Kuwait
- Bahrain
- Restante do Oriente Médio
- África
- Egito
- Marrocos
- Argélia
- Tunísia
- África do Sul
- Restante da África
- Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para construir a visão inicial da demanda por embalagens, fluxos de materiais e crescimento por uso final no Oriente Médio e na África. Utilizamos referências públicas como a UN Comtrade para verificações de direção comercial, séries macroeconômicas do Banco Mundial e do FMI para indicadores de consumo e renda, e escritórios nacionais de estatística para séries de manufatura e IPC quando disponíveis. Para o contexto de embalagens e plásticos, também utilizamos fontes como indicadores no estilo de balanço alimentar da FAO, periódicos revisados por pares cobrindo desempenho de filmes de barreira e reciclabilidade, e publicações regulatórias relacionadas a regras de resíduos de embalagens e responsabilidade estendida do produtor.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para entender adições de capacidade, encerramentos e tendências de conversão, o que ajuda a manter a curva de volume realista. Bases de dados de patentes também foram consultadas para acompanhar se estruturas de alta barreira e designs monomaterial estão sendo adotados, já que isso tende a influenciar a redução de espessura e as mudanças de mix em toneladas. Em alguns pontos, foram usadas assinaturas pagas de dados financeiros e inteligência de empresas, além de bases de dados comerciais em nível de envio, para verificar os resultados quando os relatórios públicos são escassos. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências foram consultadas para coleta de dados, validação e esclarecimento durante a análise.
Entrevistas primárias e pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas em toda a cadeia de valor de embalagens flexíveis, incluindo conversores, fornecedores de materiais, distribuidores e grandes usuários finais em alimentos, bebidas e cuidados pessoais. Essas discussões ajudaram a confirmar mudanças regionais de mix (por exemplo, estruturas de filme e redução de espessura), perdas típicas de conversão e elasticidade realista da demanda por uso final. Onde um único país parecia fora de linha, ajustamos as premissas relacionadas para corresponder à direção mais ampla da MEA.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 26% |
| Players menores: 22% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O modelo central usa uma abordagem top-down, na qual a demanda de embalagens é reconstruída a partir dos padrões de consumo por uso final e da produção de produtos embalados no Oriente Médio e na África, e então traduzida em toneladas de embalagens flexíveis usando fatores de conversão. Para manter os totais fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, como indícios de capacidade de conversores, amostragem de vazão de filmes e laminados, e verificações de sanidade entre preço e volume quando havia sinais de valor disponíveis.
As principais entradas usadas no modelo incluem tendências de produção de alimentos e bebidas embalados, mudanças populacionais e de urbanização, direção de preços de polímeros e papel (já que isso afeta a redução de espessura e a substituição), a participação do varejo moderno e do comércio eletrônico que altera os formatos de embalagem, e o ritmo das regras de sustentabilidade de embalagens que impulsionam mudanças de material. Como o relatório é apresentado em toneladas, um cuidado especial foi tomado para evitar misturar inflação de valor com crescimento de volume, então a inflação é tratada como um sinal de apoio, e não como um motor. Onde havia lacunas para mercados menores, as premissas foram preenchidas usando indicadores substitutos, como dependência de importação, intensidade de conversão local e intensidade de embalagem de países pares, e depois verificadas com feedback de especialistas.
Para a previsão, foi usada análise de cenários, já que se adapta a uma região com movimentos cambiais desiguais e diferentes velocidades de crescimento por uso final em cada país. As trajetórias de crescimento foram construídas a partir de visões de consenso dos respondentes primários sobre a demanda por uso final, mudanças de mix de materiais e o momento provável de adoção de redução de espessura e estruturas monomaterial, e então os resultados dos cenários foram calculados por média na curva de previsão final.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os números finais de volume permaneçam consistentes com sinais independentes, como mudanças de direção comercial, anúncios de capacidade e tendências de demanda de bens embalados. Quando um valor discrepante aparece, o fator determinante é retestado, as premissas são refeitas, e recontatamos as fontes se a variação não puder ser explicada por um evento de mercado claro. Antes da publicação, o modelo e a narrativa passam por revisões de analistas para que entradas, cálculos e conclusões estejam alinhados.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material afeta a demanda ou a oferta, como uma grande mudança regulatória, o início de uma grande capacidade ou uma mudança acentuada de moeda e matéria-prima. Antes da entrega, um analista realiza uma nova revisão para garantir que os lançamentos públicos mais recentes e os sinais de mercado estejam refletidos no resultado final.
Tamanho do mercado de embalagens flexíveis do Oriente Médio e da África da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens flexíveis na MEA podem variar porque a unidade de medida não é sempre a mesma, e porque alguns autores misturam inflação de valor com mudanças reais no consumo de embalagens. As diferenças também surgem quando um estudo mescla escopos adjacentes, como apenas todos os plásticos flexíveis, ou inclui serviços posteriores que não somam às toneladas de embalagem.
Quando o momento de atualização e o momento cambial são tratados de forma diferente, a trajetória implícita do preço médio de venda e os fatores de conversão podem se desviar, o que então altera o tamanho final do mercado, mesmo que a demanda real seja semelhante. Neste relatório, a cadência de atualização e a lógica de preços foram mantidas consistentes ao longo da janela de previsão e então verificadas em relação a sinais de comércio e capacidade, um processo aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,57 milhões de USD (2025) | |
| Associação Setorial A | 7,10 milhões de USD (2025) | Frequentemente usa premissas de capacidade nominal de produção dos conversores com fatores de perda limitados, o que pode sobrestimar as toneladas quando a utilização está abaixo do normal ou quando as exportações não são deduzidas de forma limpa. |
| Jornal Setorial B | 6,10 milhões de USD (2025) | Normalmente foca em um conjunto mais restrito de formatos flexíveis e pode subestimar laminados multicamadas usados em alimentos e cuidados pessoais, além de aplicar premissas conservadoras de mix e redução de espessura sem verificação cruzada com as mudanças comerciais. |
No geral, a dispersão entre os números vem principalmente de como o volume é construído, quais sinais são usados para confirmá-lo, e se a utilização e a cobertura de formatos são tratadas com cuidado. Nossa abordagem permanece rastreável até os indicadores de demanda por uso final e a lógica de conversão, de modo que o tamanho final do mercado possa ser repetido e atualizado sem depender de premissas isoladas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens flexíveis do Oriente Médio e África?
O mercado está em 6,83 milhões de toneladas em 2026 e está projetado para atingir 8,31 milhões de toneladas até 2031, traduzindo-se em um CAGR de 3,99%
Qual tipo de material domina o mercado de embalagens flexíveis do Oriente Médio e África?
Os plásticos permanecem dominantes com 65,35% de participação em 2025, embora os formatos à base de papel estejam crescendo mais rapidamente a um CAGR de 6,12% até 2031.
Por que os produtos farmacêuticos são o segmento de usuário final de crescimento mais rápido?
Os reguladores do CCG impuseram serialização de dose unitária, rotulagem bilíngue e certificação halal, impulsionando a demanda por blisteres e sachês de alta barreira e gerando um CAGR de 8,05% em embalagens farmacêuticas.
Como as adições de capacidade de resinas locais na Nigéria afetarão o fornecimento regional?
O Parque Industrial Ogidigben da Nigéria introduz cadeias de PE e PP indígenas, reduzindo a dependência de importações de matérias-primas e os custos de frete para os conversores do Oeste Africano.
Qual será o impacto das regras de reciclabilidade da UE sobre os exportadores de embalagens flexíveis do Oriente Médio e África?
Os exportadores de estruturas multicamadas devem migrar para laminados de material único e recicláveis para atender ao limite de 70% de reciclabilidade até 2030, ou correrão o risco de perder acesso ao mercado da UE.
Como a fusão Amcor-Berry Global influencia a competição regional?
A entidade com receita de USD 24 bilhões aumenta a escala e o alcance tecnológico, intensificando a pressão sobre os players locais, mas também introduzindo soluções avançadas de reciclagem e redução de espessura na região.
Página atualizada pela última vez em:



