
Tamanho e Participação do Mercado de Embalagens Flexíveis do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
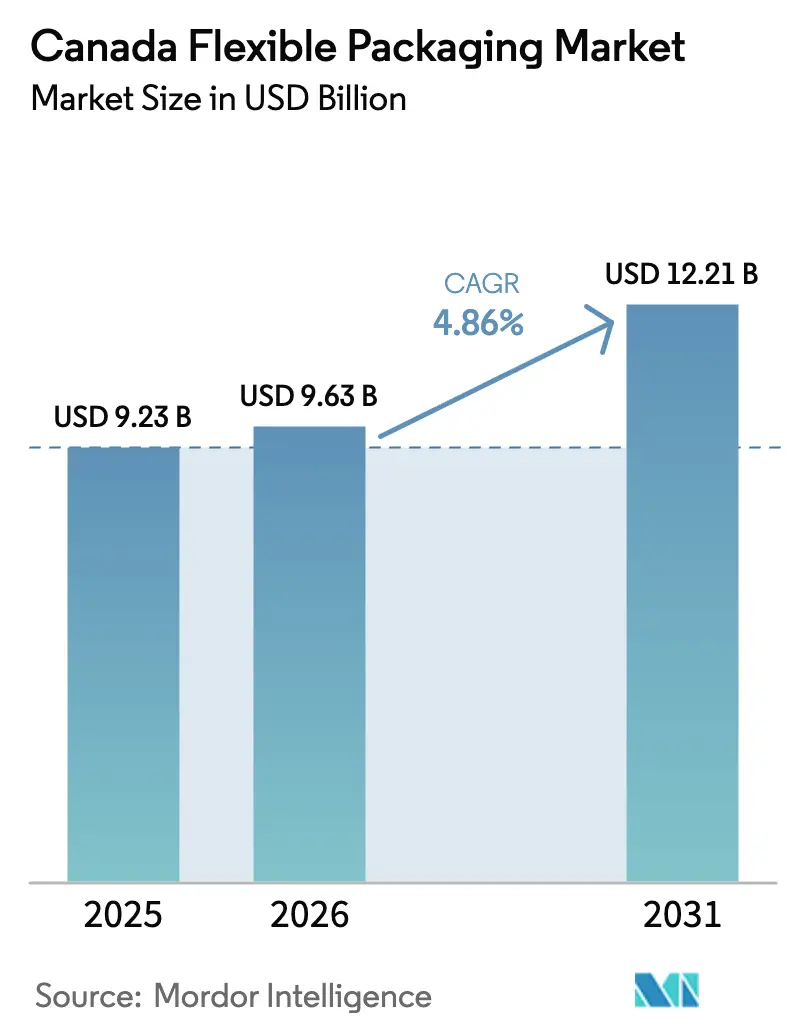
| Tamanho do mercado no ano base (2025) | 9.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.86 % |
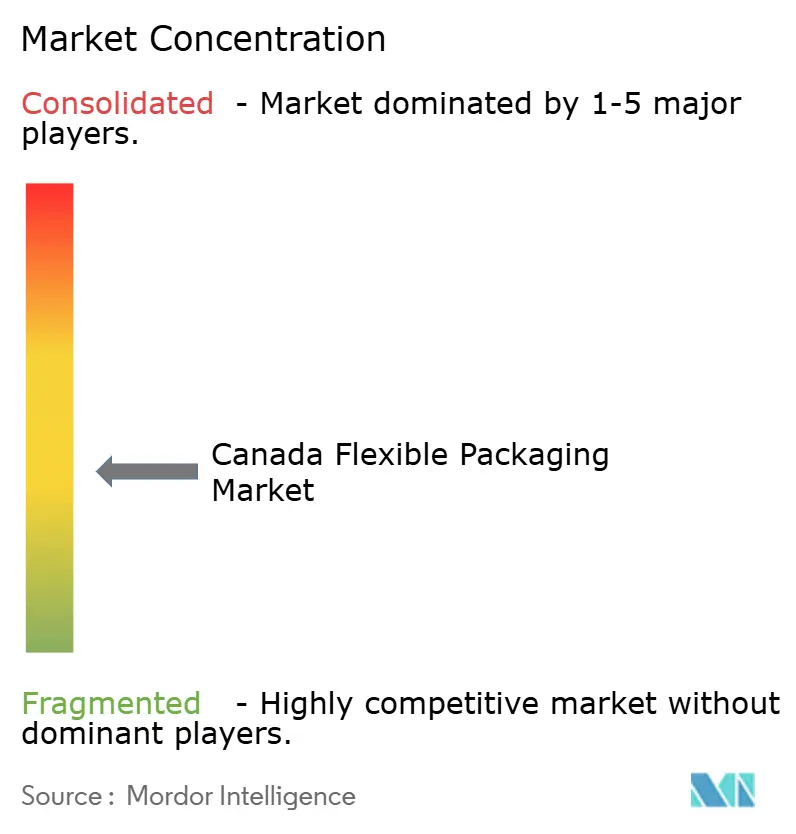
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis do Canadá por Mordor Intelligence
O tamanho do mercado de embalagens flexíveis do Canadá atingiu USD 9,63 bilhões em 2026 e está previsto para alcançar USD 12,21 bilhões até 2031, refletindo um CAGR de 4,86% ao longo do período. Esse crescimento ocorre apesar da compressão de margens, à medida que os conversores migram de laminados multicamadas para filmes de material único para atender aos novos mandatos provinciais de responsabilidade estendida do produtor (REP). Marcas próprias do varejo com metas de circularidade, exportações agroalimentares em expansão que favorecem bolsas de alta barreira e a rápida transição para impressão digital estão ampliando as oportunidades, mesmo com a volatilidade dos preços de resinas e a concorrência de importações pressionando a lucratividade. A consolidação entre conversores multinacionais, aliada a ganhos de nicho para especialistas em impressão digital, está remodelando a forma como escala, acesso a conteúdo reciclado e capacidades de automação se traduzem em conquistas de contratos nos canais de alimentos, cuidados pessoais e comércio eletrônico.
Principais Conclusões do Relatório
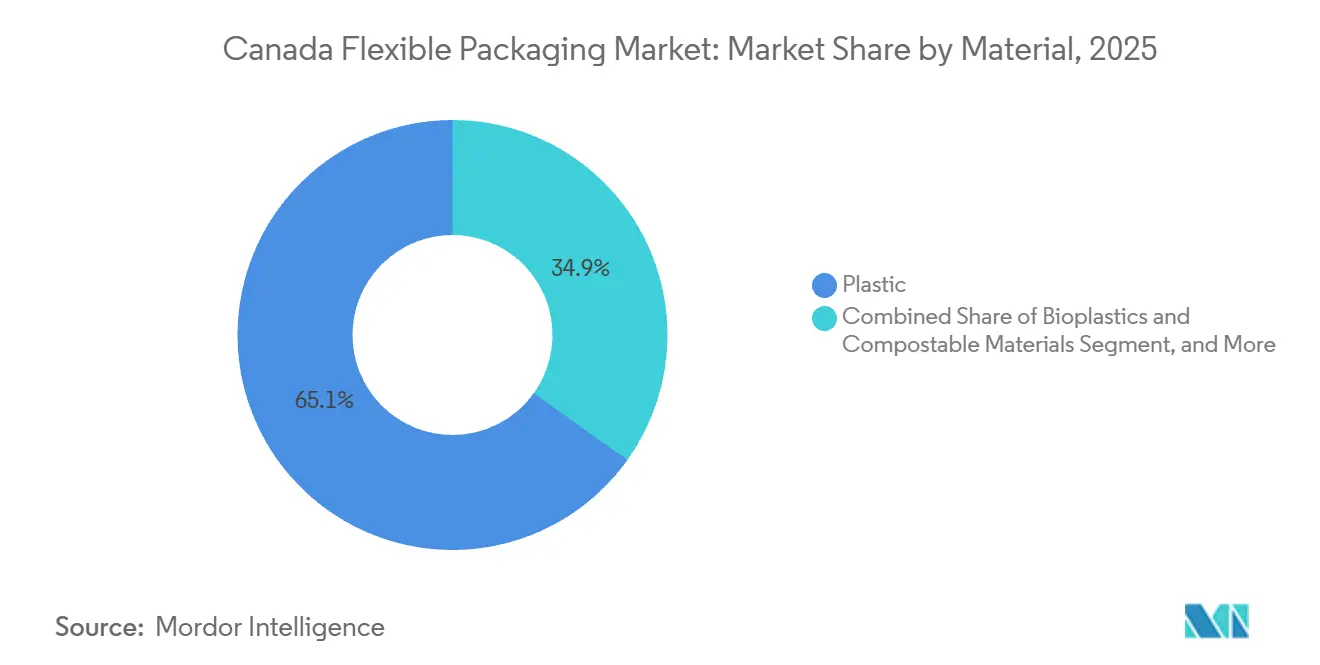
- Por material, os plásticos detinham 65,12% da participação do mercado de embalagens flexíveis do Canadá em 2025, enquanto os bioplásticos e materiais compostáveis estão projetados para expandir a um CAGR de 5,77% até 2031.
- Por tipo de produto, sacos e bolsas lideraram com 46,63% de participação na receita em 2025; sachês e bastões individuais estão previstos para crescer a um CAGR de 6,23% até 2031.
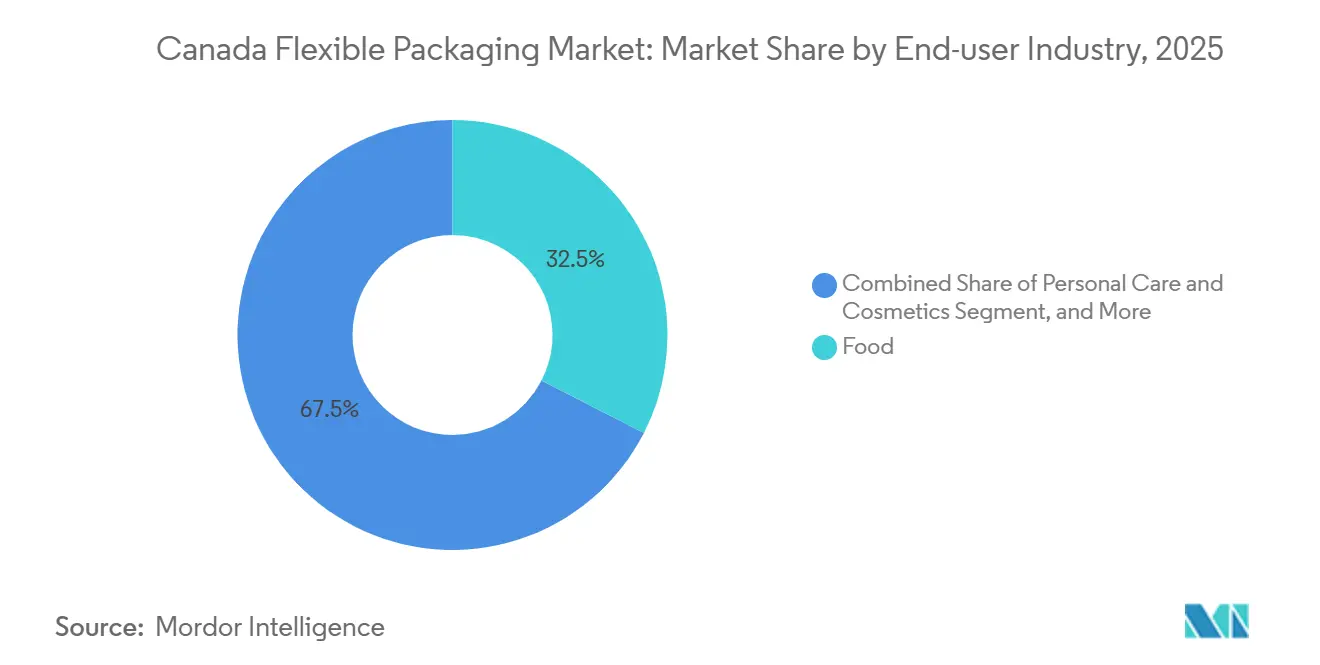
- Por indústria do usuário final, os alimentos representaram 32,53% da participação no tamanho do mercado de embalagens flexíveis do Canadá em 2025, e cuidados pessoais e cosméticos avançam a um CAGR de 5,87% até 2031.
- Por tecnologia de impressão, a flexografia comandou 44,72% da participação do mercado de embalagens flexíveis do Canadá em 2025, enquanto a impressão digital está projetada para expandir a um CAGR de 6,01% durante o período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Embalagens Flexíveis do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Embalagens de Conveniência e Controle de Porções | +0.9% | Nacional, concentração urbana em Toronto, Montreal, Vancouver | Médio prazo (2 a 4 anos) |
| Crescimento do Comércio Eletrônico Acelerando a Adoção de Embalagens Protetoras para Envio | +1.1% | Nacional, mais forte em Ontário e Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Implementações Provinciais de Responsabilidade Estendida do Produtor | +1.3% | Ontário, Quebec, Colúmbia Britânica, Alberta, transbordamento para o Atlântico | Longo prazo (≥ 4 anos) |
| Investimentos de Conversores em Filmes Recicláveis de Material Único | +0.8% | Nacional, liderado pelos polos de Ontário e Quebec | Médio prazo (2 a 4 anos) |
| Exportações Agroalimentares que Exigem Soluções de Bolsas de Alta Barreira | +0.7% | Províncias das Pradarias e polos de exportação do Quebec | Longo prazo (≥ 4 anos) |
| Premiumização de Marcas Próprias do Varejo Impulsionando Impressão Digital de Curta Tiragem | +0.6% | Nacional, mais forte nos principais mercados varejistas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Embalagens de Conveniência e Controle de Porções
Os consumidores urbanos preferem formatos de dose única que se adaptam a estilos de vida agitados e reduzem o desperdício de alimentos. Entre 2018 e 2023, quase metade dos novos lançamentos de alimentos embalados canadenses chegou em bolsas rígidas flexíveis ou sachês, com molhos e salgadinhos liderando a contagem.[1]Agricultura e Agroalimentar Canadá, "Análise da Base de Dados Global de Novos Produtos Mintel," agriculture.canada.caOs fornecedores de kits de refeição por assinatura dependem de sachês pré-porcionados, e as vendas de mercearia online para laticínios, salgadinhos e alimentos básicos registraram crescimento anual de dois dígitos. Os conversores responderam com linhas de formação-enchimento-selagem vertical que oferecem trocas rápidas de tamanho, enquanto marcas orgânicas premium adotam sachês de bioplástico cujo custo mais elevado de material é compensado por pequenas gramagens. O resultado é um crescimento sustentado de volume para bolsas leves que se alinham com economias de frete e conveniência do consumidor.
Crescimento do Comércio Eletrônico Acelerando a Adoção de Embalagens Protetoras para Envio
O aumento dos volumes de encomendas no comércio transfronteiriço impulsiona a demanda por embalagens de polietileno coextrudado que protegem os produtos e ainda atendem à rotulagem de reciclabilidade. Loblaw e Metro agora estipulam que os fornecedores enviem em embalagens com marcas How2Recycle e pelo menos 30% de polietileno reciclado pós-consumo. Os players integrados com plantas de resina reciclada própria garantem esses contratos, enquanto os pequenos conversores sem acesso a matéria-prima competem por preço. A tendência elevou os volumes de embalagens para envio acima do papelão ondulado, reduzindo as taxas de peso dimensional para os varejistas e criando uma trajetória de crescimento duradoura para filmes flexíveis especiais.
Implementações Provinciais de Responsabilidade Estendida do Produtor
Ontário e Quebec já repassam os custos totais de reciclagem aos produtores, o sistema da Colúmbia Britânica está consolidado, e Alberta lançou seu esquema de REP em 2025, embora com isenções para sacos de freezer e filmes plásticos. Os conversores que atendem às províncias mais restritivas correm para projetar estruturas de poliolefina de material único que passam nos testes de triagem, enquanto os focados em clientes industriais em Alberta continuam a usar laminados multicamadas. O Registro Federal de Plásticos adiciona transparência, obrigando as empresas a publicar massas de polímeros e status de reciclabilidade, expondo qualquer exagero nas alegações de circularidade. Os pioneiros com dados robustos e linhas de material único conquistam a preferência dos varejistas e se protegem das crescentes taxas de REP.
Investimentos de Conversores em Filmes Recicláveis de Material Único
O revestimento de barreira de nanocristais de celulose da CelluForce, a integração de 218.000 t de resina pós-consumo pela Amcor e o acordo de fornecimento de polietileno reciclado da Winpak exemplificam o investimento em capital voltado para a reciclabilidade. Novas linhas de coextrusão, frequentemente custando USD 11 milhões ou mais, permitem que os conversores laminam revestimentos de barreira em polietileno sem comprometer os fluxos de reciclabilidade. Esses investimentos elevam as barreiras à entrada, aceleram a consolidação do setor e encurtam os períodos de retorno por meio de contratos premium em conformidade com a REP com redes nacionais de supermercados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Voláteis de Resinas Virgens Vinculados às Oscilações do Petróleo Bruto | -0.7% | Nacional, agudo em Alberta e Saskatchewan | Curto prazo (≤ 2 anos) |
| Infraestrutura Irregular de Reciclagem de Filmes Fora de Ontário e Quebec | -0.5% | Províncias do Atlântico e das Pradarias (exceto zonas de REP de Alberta), Territórios do Norte | Longo prazo (≥ 4 anos) |
| Concorrência de Importações de Conversores de Baixo Custo dos Estados Unidos e Asiáticos | -0.4% | Nacional, mais acentuada em filmes de commodities | Médio prazo (2 a 4 anos) |
| Custo Crescente de Tintas e Adesivos em Conformidade com a Sustentabilidade | -0.3% | Nacional, conversores de alimentos e farmacêuticos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Resinas Virgens Vinculados às Oscilações do Petróleo Bruto
A queda de preço do petróleo bruto Western Canadian Select em 2025 não se traduziu em economias paralelas de resinas, pois os produtores de polietileno e polipropileno reduziram a produção para defender as margens.[2]Recursos Naturais Canadá, "Preços do Petróleo Bruto," natural-resources.canada.caOs conversores presos a contratos de embalagem de preço fixo viram as margens se deteriorarem quando os preços das resinas subiram e, em seguida, perderam os benefícios quando os preços do petróleo caíram. O salto de 29,9% no preço do alumínio em relação ao ano anterior em 2024 agravou os custos para filmes metalizados de café e farmacêuticos. Para mitigar, os conversores renegociam escalonadores de preços trimestrais, aumentam as proporções de conteúdo reciclado para proteger contra a volatilidade e encurtam os prazos dos contratos com clientes.
Infraestrutura Irregular de Reciclagem de Filmes Fora de Ontário e Quebec
Ontário e Quebec financiam classificadores ópticos capazes de isolar polietileno flexível, mas a maioria dos municípios do Atlântico e das Pradarias ainda descarta filmes em aterros sanitários. Com apenas 4% das embalagens flexíveis nacionais recicladas, os designers devem assumir que suas embalagens percorrerão regiões sem triagem, forçando o desempenho de barreira a especificações inferiores para polietileno de material único.[3]PRFLEX, "Análise da Taxa de Reciclagem de Plásticos Flexíveis," prflex.caOs volumes limitados de fardos que surgem raramente atingem cargas mínimas para reciclagem mecânica ou química, deprimindo os preços dos fardos e desacelerando novos investimentos em infraestrutura. Até que ocorra a harmonização nacional da coleta, os conversores enfrentam maiores restrições de design e variabilidade sustentada nas taxas de REP.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Poliolefinas Ancoram o Volume enquanto os Bioplásticos Ganham Tração
O polietileno e o polipropileno sustentaram 65,12% da participação do mercado de embalagens flexíveis do Canadá em 2025, atendendo a sacos de pão, bolsas de salgadinhos e estruturas retort de alta barreira. O revestimento de nanocristais de celulose da CelluForce agora permite que filmes de poliolefina de material único atinjam níveis de barreira ao oxigênio anteriormente alcançáveis apenas com PET de óxido de alumínio, preservando assim a compatibilidade com a reciclagem. Os bioplásticos, embora de nicho, estão previstos para superar o mercado de embalagens flexíveis do Canadá a um CAGR de 5,77%, à medida que os varejistas testam envoltórios de acetato de celulose para produtos frescos para atingir uma meta de redução de 95% nas embalagens de produtos frescos de uso único. Os laminados de papel atraem marcas de produtos secos que buscam sinais visíveis de sustentabilidade, enquanto a folha mantém sua posição em embalagens blister e assépticas onde uma barreira absoluta é inegociável, apesar dos picos de custo do alumínio.
O tamanho do mercado de embalagens flexíveis do Canadá para "outros plásticos", incluindo poliamida e etileno-álcool vinílico, cresce modestamente em embalagens de carne e queijo orientadas para exportação que exigem transmissão de oxigênio abaixo de 1 cc/m²/dia. Ainda assim, a volatilidade dos preços das resinas leva os processadores a reduzir a espessura dessas camadas ou substituí-las por designs sem EVOH quando a tolerância ao prazo de validade permite. À medida que as taxas de REP aumentam, cada grama de barreira não reciclável gera custos, intensificando a mudança para arquiteturas de reciclabilidade por design.


Por Tipo de Produto: Sachês e Bastões Individuais Aceleram a Mudança para o Controle de Porções
Sacos e bolsas dominaram 46,63% do tamanho do mercado de embalagens flexíveis do Canadá em 2025, liderados por formatos rígidos com fechos de pressão e trilhos deslizantes para salgadinhos, ração para animais de estimação e produtos congelados. O crescimento do segmento agora se volta para sachês e bastões individuais, crescendo 6,23% ao ano, à medida que marcas de cuidados pessoais lançam séruns de dose única e players de kits de refeição pré-porcionam molhos. A participação do mercado de embalagens flexíveis do Canadá capturada por esses microformatos se beneficia da economia das prensas digitais, que permitem gráficos vívidos em tiragens tão pequenas quanto alguns milhares de unidades sem custos de chapas.
Filmes e envoltórios permanecem indispensáveis para embalagem flow-wrap de panificação, filme stretch para produtos frescos e embalagens shrink para multipacks. Filmes de tampa de atmosfera modificada para bandejas de proteína registram crescimento de dígito médio único, impulsionado por supermercados que exigem carnes prontas para uso com prazo de validade estendido. Formatos especiais, como sacos wicketed, prosperam em padarias de alto rendimento onde o carregamento automático compensa a escassez de mão de obra, consolidando ainda mais os designs favoráveis à automação em todas as linhas de produtos.
Por Indústria do Usuário Final: Cuidados Pessoais Supera o Segmento de Alimentos Maduro
As aplicações de alimentos representaram 32,53% da participação do mercado de embalagens flexíveis do Canadá em 2025, impulsionadas por CAD 59,8 bilhões em exportações de alimentos processados que dependem de bolsas retort, de pele a vácuo e de prazo de validade ambiente adequadas para compradores dos Estados Unidos e da Ásia. O processamento de carne sozinho representou um quarto das vendas de processamento, sustentando a demanda por filmes de alta barreira que gerenciam a entrada de oxigênio em longas cadeias de distribuição. A ração para animais de estimação recebe atenção desproporcional, pois bolsas com acabamento matte resselável reforçam os sinais premium para marcas de ração sem grãos.
As linhas de cuidados pessoais e cosméticos, embora menores, registram o CAGR mais rápido de 5,87% até 2031, migrando de potes rígidos para bolsas rígidas leves e sachês de amostra que viajam eficientemente em encomendas de comércio eletrônico. Saúde e farmacêutico dependem de rolos de barreira estéril para kits cirúrgicos e comprimidos de dose unitária, expandindo-se em consonância com o envelhecimento da população do Canadá. O bag-in-box para bebidas ganha tração em vinho e suco, trocando a quebra de vidro por menores pegadas de carbono, enquanto as bolsas agrícolas protegem insumos de sementes e fertilizantes críticos para os agricultores das Pradarias.
Por Tecnologia de Impressão: Prensas Digitais Desbloqueiam Cadeias de Suprimentos Ágeis
A flexografia reteve 44,72% da participação do mercado de embalagens flexíveis do Canadá em 2025, pois os filmes de pão e salgadinhos de longa tiragem mantiveram as prensas de impressão central de oito cores bem carregadas. A rotogravura atende a confeitaria de altíssimo volume e embalagens de cigarros, mas perde participação quando as marcas preferem a proliferação de SKUs em vez de tiragens maratona. A impressão digital, liderada pelo HP Indigo e plataformas similares, avança 6,01% ao ano com o impulso das marcas próprias. A capacidade de imprimir códigos QR serializados, artes regionais e sabores sazonais sem chapas torna a impressão digital uma combinação ideal para marcas que renovam suas embalagens a cada poucas semanas. O tamanho do mercado de embalagens flexíveis do Canadá vinculado ao digital permanece modesto hoje, mas os proprietários de marcas citam prazos de entrega inferiores a 15 dias como uma proteção convincente contra padrões de demanda voláteis.
Fluxos de trabalho híbridos emergem à medida que os conversores integram estações de impressão digital inline com unidades de flexografia, combinando dados variáveis com cores de processo econômicas. Os primeiros adotantes conquistam licitações de marcas próprias de supermercados que tratam mudanças rápidas de arte e menor obsolescência de estoque como prioridades de compras, sinalizando uma erosão de longo prazo da participação analógica.
Análise Geográfica
Ontário e Quebec ancoram o mercado de embalagens flexíveis do Canadá, combinando populações densas com plantas de processamento de alimentos agrupadas e estruturas de REP bem financiadas. Suas redes de classificadores ópticos recompensam os conversores de material único ao fechar os ciclos de reciclagem e reduzir as taxas de REP por unidade. A Colúmbia Britânica espelha essa estrutura em menor escala, embora o terreno montanhoso infle os custos de coleta. O lançamento da REP de Alberta em 2025 introduziu isenções para sacos de freezer e filmes plásticos, permitindo que as embalagens industriais evitem taxas e incentivando os conversores a se concentrarem em laminados multicamadas para clientes de petróleo e produtos químicos.
As províncias das Pradarias abrigam processadores de carne, canola e leguminosas orientados para exportação, impulsionando a demanda por bolsas de barreira ao oxigênio adequadas para remessas destinadas à Ásia. O polo da Winpak em Manitoba expande a capacidade de atmosfera modificada para atender aos contratos de processadores de proteína, aproveitando a proximidade com os corredores logísticos do Centro-Oeste dos EUA. As províncias do Atlântico ficam atrás nos investimentos em triagem de filmes, resultando em taxas de reciclagem flexível que ficam abaixo da média nacional de 4% e forçando as marcas a assumir destinos em aterros sanitários ao vender nesses mercados.
A moeda e o comércio adicionam complexidade. A queda do dólar canadense para USD 0,6964 em 2025 aumenta o poder de precificação das exportações dos conversores, mas infla os custos de resinas especiais e tintas denominadas em dólares americanos. Os dados de comércio de junho de 2025 mostraram uma queda de 19,4% nas exportações de produtos químicos e plásticos, destacando a pressão de substituição de importações, mesmo com o aumento de 2,2% nas importações de bens de consumo. Cadeias de suprimentos regionalmente adaptadas substituem assim os antigos modelos de distribuição nacional; os conversores centrados em Ontário investem em linhas de material único, enquanto as instalações ocidentais continuam a produção multicamadas visando setores orientados para desempenho isentos de taxas de REP rigorosas.
Panorama regulatório
O ambiente regulatório do Canadá para embalagens flexíveis está sendo moldado por programas provinciais de responsabilidade estendida do produtor (EPR) e por iniciativas federais de relatórios e rotulagem. A Environment and Climate Change Canada (ECCC) estabeleceu o Federal Plastics Registry no âmbito da CEPA, 1999, com a Fase 1 de relatórios começando em 2025 para dados do ano-calendário de 2024. Os produtores obrigados acima de um determinado limite devem reportar as embalagens plásticas colocadas no mercado por polímero e categoria, aumentando o escrutínio sobre os fluxos de materiais e as alegações de reciclabilidade. Esse arcabouço reforça a mudança do mercado de laminados multimateriais para estruturas monomateriais de PE e PP que podem ser sustentadas com dados auditáveis.
Além do registro, a ECCC avançou nos trabalhos sobre regras de rotulagem para embalagens plásticas e plásticos de uso único, incluindo propostas que restringiriam o uso do símbolo de reciclagem de setas (chasing-arrows), a menos que haja aceitação ampla e mercados finais existentes nos sistemas canadenses de reciclagem. As províncias continuam a operacionalizar e a tornar mais rigorosas as expectativas de desempenho da EPR por meio de suas agências de administração e organizações de responsabilidade do produtor, elevando o custo de designs não recicláveis e aumentando a necessidade de orientações padronizadas de design de embalagens entre jurisdições.
Análise da cadeia de valor
A cadeia de valor de embalagens flexíveis do Canadá começa com o fornecimento de resinas e substratos (principalmente polietileno e polipropileno, além de camadas de barreira especiais, tintas, adesivos e revestimentos) e passa pela extrusão de filmes, impressão (flexografia, rotogravura e uma parcela crescente de digital), laminação e revestimento, e conversão em bolsas, sacos, embalagens e sachês. Proprietários de marcas e varejistas de alimentos, cuidados pessoais e e-commerce impulsionam especificações relacionadas ao desempenho de vida útil, redução de espessura (downgauging) e requisitos de conteúdo reciclado. A distribuição normalmente ocorre por meio de redes de varejo nacionais e regionais, com o e-commerce também utilizando canais de envio direto. Para aplicações em contato com alimentos, a Health Canada rege a conformidade nos termos do Food and Drugs Act and Regulations, atribuindo aos fabricantes a responsabilidade de garantir a segurança do material de embalagem.
A gestão de fim de vida é o principal ponto de estrangulamento. As embalagens flexíveis representam uma grande parcela dos plásticos colocados no mercado, mas menos de 4% das embalagens e filmes flexíveis são reciclados nacionalmente, deixando uma lacuna persistente entre as mudanças no design de embalagens e a capacidade de coleta e triagem. Iniciativas de administração e colaboração estão estreitando as ligações entre proprietários de marcas, conversores e recicladores. O roteiro do Canada Plastics Pact e o projeto BiblioFlex, lançado por órgãos de responsabilidade do produtor e administração para analisar a composição de flexíveis e a dinâmica do mercado, visam apoiar caminhos mais consistentes de design e recuperação entre as províncias.
Cenário Competitivo
Quatro negócios marcantes em 2025 reescreveram as regras da concorrência. A aquisição de USD 1,51 bilhão da TC Transcontinental Packaging pela ProAmpac aprofundou seu portfólio canadense, enquanto a fusão em ações da Amcor com a Berry Global forjou um gigante de receita de USD 23 bilhões integrando 218.000 t de resina pós-consumo. A Novolex adquiriu a Pactiv Evergreen por USD 6,7 bilhões, unindo mais de 250 marcas sob um guarda-chuva de embalagens para serviços de alimentação e mercearia. A aquisição pendente da Sealed Air por USD 10,3 bilhões pela CD&R provavelmente acelerará os investimentos em bandejas de material único, longe do escrutínio dos resultados trimestrais.
A escala agora sustenta a compra de resina reciclada, sistemas de automação integrados como as linhas AUTOBAG e P&D proprietário de revestimento de barreira que os pequenos independentes têm dificuldade em igualar. O especialista em impressão digital ePac, operando nove prensas HP Indigo em três cidades canadenses, preenche lacunas de curta tiragem que os megaconversores ignoram, enquanto as barreiras de nanocristais de celulose da CelluForce licenciam filmes recicláveis premium. A instalação de pirólise da Nova Chemicals em Indiana, visando quase 50 milhões de kg de polietileno reciclado, exemplifica movimentos verticais para estabilizar o fornecimento de resina pós-consumo.
Ainda assim, as oportunidades de nicho persistem. Os conversores focados exclusivamente em bolsas de alta qualidade gráfica para petiscos de animais de estimação ou filmes compostáveis para produtos frescos podem se diferenciar sem fusões e aquisições bilionárias, desde que garantam matéria-prima de resina pós-consumo por meio de alianças ou joint ventures. Os varejistas equipados com calculadoras de taxas de REP e scorecards de reciclabilidade favorecem cada vez mais os fornecedores que oferecem rastreabilidade de materiais do berço ao túmulo, colocando a gestão de dados em pé de igualdade com a qualidade de impressão ou o prazo de entrega.
Líderes da Indústria de Embalagens Flexíveis do Canadá
Amcor PLC
Mondi PLC
Sealed Air Corporation
Winpak Ltd
Sonoco Products Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade é o redesenho e a expansão de embalagens flexíveis prontas para reciclagem que se alinhem aos sinais de taxas de EPR provinciais e aos requisitos federais de dados do Federal Plastics Registry. Com as embalagens flexíveis representando uma parcela substancial dos plásticos colocados no mercado canadense, enquanto as taxas de reciclagem permanecem abaixo de 4%, os conversores capazes de entregar estruturas monomateriais de PE e PP, dados validados de composição de materiais e alegações confiáveis de reciclabilidade têm um espaço em branco mais claro, à medida que grandes proprietários de marcas buscam simplificar seus portfólios. O roteiro de embalagens flexíveis de março de 2026 do Canada Plastics Pact também oferece uma plataforma setorial para inovação a montante, melhoria na coleta e desenvolvimento de mercados finais, apoiando a colaboração entre materiais, rotulagem e testes de reciclabilidade entre conversores e fornecedores de resina.
Uma segunda oportunidade é o movimento em direção a estruturas mais harmonizadas de ecodesign e medição para produtores que operam em todo o Canadá. Em novembro de 2025, a Éco Entreprises Québec e outras organizações de responsabilidade do produtor se comprometeram a desenvolver diretrizes de ecodesign em escala nacional canadense, o que cria um alvo mais consistente para o design de embalagens e eleva a demanda por soluções de barreira, tintas e adesivos compatíveis que mantenham o desempenho ao permitir a reciclabilidade. Projetos como o BiblioFlex acrescentam evidências práticas sobre o que realmente é colocado no mercado, ajudando os conversores a priorizar estruturas problemáticas de maior volume e a alinhar melhor os investimentos em extrusão, revestimento e impressão com os formatos que têm o caminho mais forte para coleta e reciclagem.
Desenvolvimentos recentes do setor
- Maio de 2026: A PolyExpert Inc. e a Polykar Industries Inc. se fundiram para formar a Invera Flexibles, com até CAD 20 milhões destinados a expandir e modernizar a capacidade de produção nas unidades de Edmonton e Laval. A combinação cria uma plataforma canadense maior em filmes e sacos, melhorando as economias de escala para automação e aquisição de resinas. Também aumenta a pressão competitiva sobre conversores regionais nos principais segmentos de embalagens flexíveis à base de polietileno.
- Fevereiro de 2026: A Amcor comercializou a embalagem pronta para reciclagem AmPrima Plus para a Agropur, posicionando embalagens de lácteos prontas para reciclagem para uma grande cooperativa canadense. A embalagem apoia a transição dos proprietários de marcas para longe de laminados mais difíceis de reciclar, mantendo o desempenho de barreira exigido para aplicações de lácteos. Também reforça a demanda por soluções monomateriais respaldadas por dados verificáveis de reciclabilidade e materiais, sob expectativas cada vez mais rigorosas de EPR e relatórios.
- Novembro de 2025: A Sealed Air concordou com uma transação de fechamento de capital (take-private) de USD 10,3 bilhões com a Clayton, Dubilier and Rice, com fechamento previsto para metade de 2026. O acordo reformula a dinâmica competitiva ao conceder à Sealed Air maior flexibilidade para financiar transições de materiais e equipamentos de horizonte mais longo, incluindo mudanças que apoiam estruturas monomateriais. Também contribui para a consolidação em curso que influencia o poder de precificação e a alavancagem de compras em todo o ecossistema de embalagens flexíveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de embalagens flexíveis do Canadá abrange embalagens flexíveis que podem se dobrar ou se conformar, incluindo filmes, sacos, bolsas e sachês, usados para embalar bens de consumo e industriais e vendidos no Canadá em termos de valor.
Exclusões de escopo: formatos de embalagens rígidas são excluídos, mesmo quando atendem ao mesmo uso final que uma embalagem flexível.
Visão geral da segmentação
- Por Material
- Plásticos
- Polietileno (PE)
- Polipropileno Biorientado (BOPP)
- Polipropileno Fundido (CPP)
- Outros Plásticos
- Papel
- Folha de Metal
- Bioplásticos e Materiais Compostáveis
- Plásticos
- Por Tipo de Produto
- Sacos e Bolsas
- Filmes e Envoltórios
- Sachês e Bastões Individuais
- Outros Tipos de Produto
- Por Indústria do Usuário Final
- Alimentos
- Produtos de Panificação
- Salgadinhos
- Carne, Aves e Frutos do Mar
- Confeitaria
- Ração para Animais de Estimação
- Produtos Alimentícios
- Bebidas
- Saúde e Farmacêutico
- Cuidados Pessoais e Cosméticos
- Agricultura e Horticultura
- Outras Indústrias do Usuário Final
- Alimentos
- Por Tecnologia de Impressão
- Flexografia
- Rotogravura
- Impressão Digital
- Outras Tecnologias de Impressão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a estrutura inicial do mercado e ancorar os principais fatores de demanda que influenciam o consumo de embalagens flexíveis no Canadá. Baseamo-nos em fontes públicas, sem paywall, como a Statistics Canada para sinais de manufatura e comércio, os conjuntos de dados de comércio da Canada Border Services Agency para padrões de importação e exportação, e publicações do Governo do Canadá que moldam a direção da política de embalagens e resíduos.
Para conectar a demanda por embalagens flexíveis aos mercados finais, também revisamos fontes como a Agriculture and Agri-Food Canada para contexto de alimentos embalados e exportação, periódicos revisados por pares sobre polímeros e embalagens para mudanças de materiais, e sites de associações de embalagens para definições de categorias e iniciativas anunciadas. Registros de empresas, apresentações a investidores e imprensa de negócios reputada também são usados para validar mudanças de capacidade, comentários sobre preços e demanda em nível de formato. Assinaturas pagas selecionadas são usadas principalmente para dados financeiros de empresas e triagem de notícias, e para acompanhar a inovação em materiais de barreira e prontos para reciclagem por meio de bancos de dados de patentes. As fontes listadas aqui são ilustrativas, e muitos outros pontos de referência públicos e internos também foram verificados para coleta de dados e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar sob pressão o que a pesquisa documental não pode resolver com clareza, especialmente a combinação de formatos, o movimento típico de preços e a rapidez com que as estruturas prontas para reciclagem estão sendo adotadas no Canadá. Entrevistas e pesquisas são realizadas com conversores de embalagens, participantes de matéria-prima, distribuidores, proprietários de marcas e grandes usuários finais nos setores de alimentos, bebidas, saúde e cuidados pessoais; em seguida, as percepções são comparadas entre regiões para reduzir o viés de uma única província.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 14% |
| Nível médio: 56% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 14% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda por embalagens é reconstruída a partir de indicadores de produção de uso final no Canadá, sendo então convertida em formatos flexíveis usando premissas de penetração e intensidade de embalagem. Quando as evidências são mais sólidas, corroboramos os totais com aproximações seletivas bottom-up, como amostragem de receitas de conversores vinculadas a embalagens flexíveis, verificações de canal para a combinação de formatos e verificações indicativas de PMV multiplicado por volume para os principais tipos de embalagem.
As entradas usadas no modelo incluem volumes de alimentos embalados e fluxos comerciais, mudanças nas estruturas de materiais (por exemplo, conversão para filmes monomateriais), adoção de tecnologia de impressão para tiragens curtas, direção dos preços de resina e filme, e tendências observadas de redução de espessura que alteram o uso de material por embalagem. Quando categorias menores não têm séries públicas claras, as lacunas são tratadas usando proxies baseados em razões extraídas de entrevistas, seguidas de verificações de sensibilidade para que o número final não seja determinado por uma única premissa.
Para a previsão, é utilizada a análise de cenários, pois a demanda por embalagens flexíveis no Canadá pode variar com os volumes de alimentos e bens de consumo essenciais, o momento da regulamentação e a repercussão dos custos de insumos. As premissas para crescimento de volume e progressão de PMV são alinhadas ao consenso das entrevistas e depois testadas em relação a sinais de curto prazo. O modelo é ajustado quando o consumo per capita implícito de embalagens para o Canadá parece inconsistente com os indicadores disponíveis.
Validação de dados e ciclo de atualização
A validação é feita triangulando o resultado do modelo com sinais independentes, como tendências de produção de embalagens, movimentos comerciais e crescimento do setor de uso final, verificando então se as participações de formato implícitas permanecem plausíveis de ano para ano. Valores discrepantes são revisados no nível das premissas, e ligações de acompanhamento são acionadas quando uma mudança nos preços de resina, na regulamentação ou nas notícias de capacidade altera materialmente o resultado.
Antes da aprovação final, o modelo completo passa por uma revisão de analista em múltiplas etapas, na qual as principais entradas, a consistência das unidades e o tratamento de moeda são reverificados, seguidos de uma verificação final de variância em relação à atualização anterior. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material afeta a demanda ou os preços. Pouco antes da entrega, fazemos uma passagem final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de embalagens flexíveis do Canadá segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para embalagens flexíveis do Canadá nem sempre coincidem, e as diferenças geralmente não são aleatórias. Elas tendem a surgir do que é contabilizado como embalagem flexível, do ano usado como ponto de ancoragem e de se o valor é construído a partir de sinais amplos de demanda por embalagens ou de uma definição de produto mais restrita.
A tabela mostra uma ampla dispersão porque algumas cifras se concentram em apenas um tipo de construção, ou usam moeda e cronograma diferentes que alteram o valor declarado. A tabela aponta para uma divisão importante de escopo, e no modelo da Mordor Intelligence o total inclui filmes e embalagens envolventes, sacos e bolsas, e sachês e stick packs em todos os setores de usuários finais, em vez de apenas estruturas multicamadas ou um conjunto limitado de tipos de produto.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,63 bilhões de USD (2026) | |
| Consultoria do setor A | 2,63 bilhões de USD (2025) | Essa estimativa refere-se apenas a embalagens flexíveis multicamadas, o que exclui grandes filmes de camada única e formatos de sacos mais simples que ainda representam volumes significativos no Canadá. |
| Consultoria regional B | 2,52 bilhões de USD (2024) | A cifra está ancorada em um único ano e em uma definição multicamada mais restrita, e também pode diferir devido à forma como as embalagens para uso alimentar versus não alimentar são tratadas e à forma como a variação do PMV é aplicada. |
Em conjunto, a comparação reflete principalmente escolhas de definição e alinhamento de ano-base, e não uma divergência quanto à direção geral da demanda. Ao manter o escopo vinculado a formatos flexíveis claros e validar as premissas por meio de indicadores de uso final e entrevistas, o valor final de mercado permanece rastreável a etapas repetíveis que podem ser reverificadas em cada atualização.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de embalagens flexíveis do Canadá em 2031?
Espera-se que o mercado atinja USD 12,21 bilhões até 2031, refletindo um CAGR de 4,86% de 2026 a 2031.
Qual segmento de material está crescendo mais rapidamente nas embalagens flexíveis canadenses?
Os bioplásticos e filmes compostáveis estão previstos para expandir a um CAGR de 5,77%, à medida que os varejistas testam soluções à base de celulose para produtos frescos.
Por que os sachês e bastões individuais estão ganhando popularidade?
Os formatos de dose única apoiam o controle de porções, reduzem o peso de envio no comércio eletrônico e permitem gráficos de alto impacto por meio da impressão digital, impulsionando um CAGR de 6,23%.
Como as regulamentações de REP estão influenciando o design de embalagens?
As províncias que transferem os custos de reciclagem para os produtores impulsionam os conversores em direção a filmes de material único que passam nos testes de triagem existentes e minimizam as taxas de REP.
Qual tecnologia de impressão está definida para crescer mais rapidamente?
As prensas digitais estão projetadas para crescer 6,01% ao ano, à medida que as marcas próprias exigem dados variáveis, prazos de entrega curtos e mudanças frequentes de arte.
Qual é a principal restrição que os conversores canadenses enfrentam hoje?
Os preços voláteis de resinas virgens vinculados às oscilações do petróleo bruto comprimem as margens sob contratos de clientes de preço fixo.
Página atualizada pela última vez em:



