
Dimensão e Quota do Mercado de Embalagens Flexíveis dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
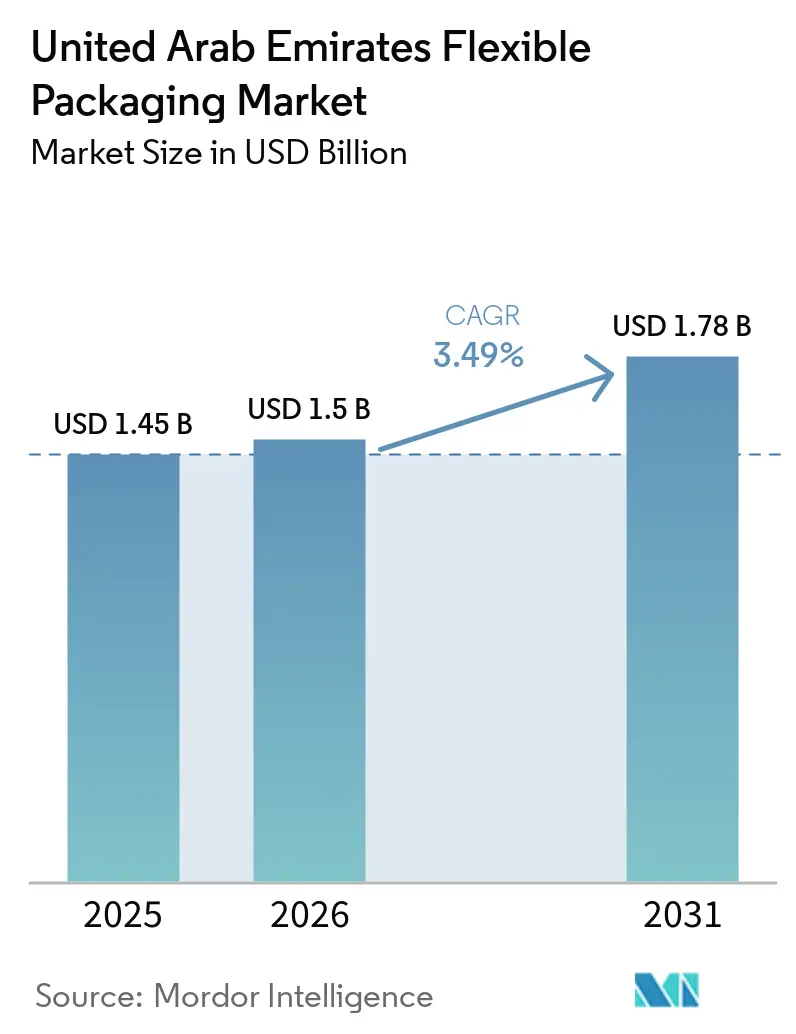
| Tamanho do mercado no ano base (2025) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.49 % |
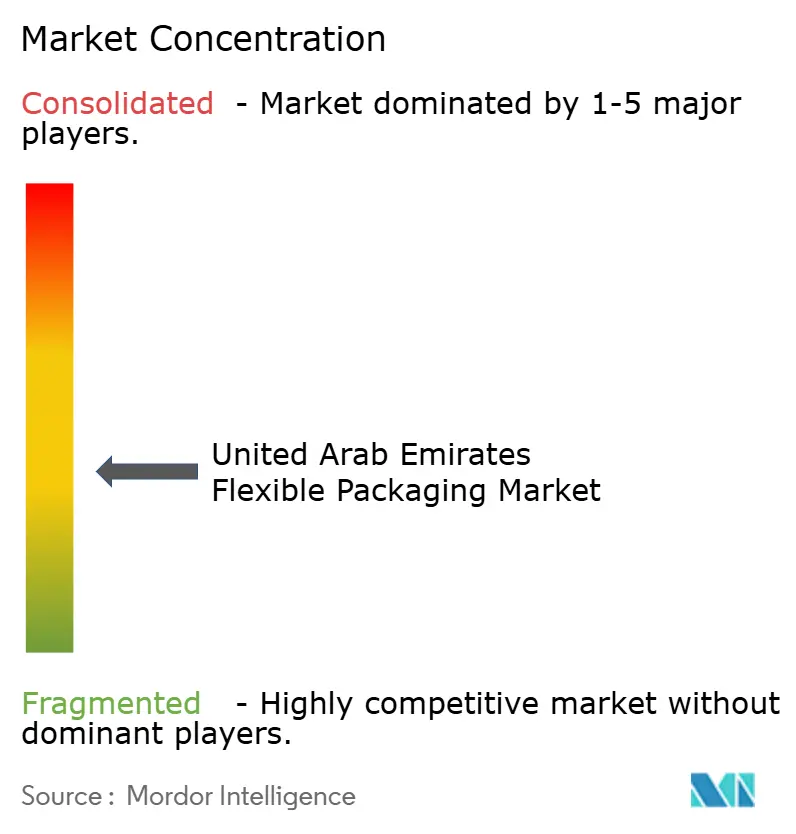
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis dos Emirados Árabes Unidos por Mordor Intelligence
A dimensão do mercado de embalagens flexíveis dos Emirados Árabes Unidos foi avaliada em USD 1,45 mil milhões em 2025, com estimativa de crescimento de USD 1,5 mil milhões em 2026 para atingir USD 1,78 mil milhões até 2031, a uma CAGR de 3,49% durante o período de previsão (2026-2031). A expansão atual é moldada por regras obrigatórias de reciclabilidade, crescimento do comércio eletrónico e exportações de alimentos com certificação halal que impulsionam os conversores em direção a estruturas monomaterial e de alta barreira. A inovação em materiais compensa ganhos modestos de volume, pois cozinhas em nuvem, serviços de mercearia sob demanda e a densificação do comércio retalhista favorecem bolsas leves, saquetas e filmes que reduzem os custos logísticos, cumprindo simultaneamente requisitos rigorosos de desempenho. O mercado de embalagens flexíveis dos Emirados Árabes Unidos beneficia também de investimentos em capacidade de reciclagem doméstica, como a linha de caixas Tetra Pak–Union Paper Mills que apoia as metas de economia circular. A resiliência da cadeia de abastecimento tornou-se uma alavanca competitiva; fornecedores regionais com diversificação de aprovisionamento de polímeros alargaram a sua base de clientes durante as perturbações no Mar Vermelho em 2024. O alinhamento regulatório contínuo com a Política de Economia Circular 2071 reforça a transição para formatos de base biológica e totalmente recicláveis, mantendo a realização de preços saudável apesar da volatilidade dos custos dos insumos.
Principais Conclusões do Relatório
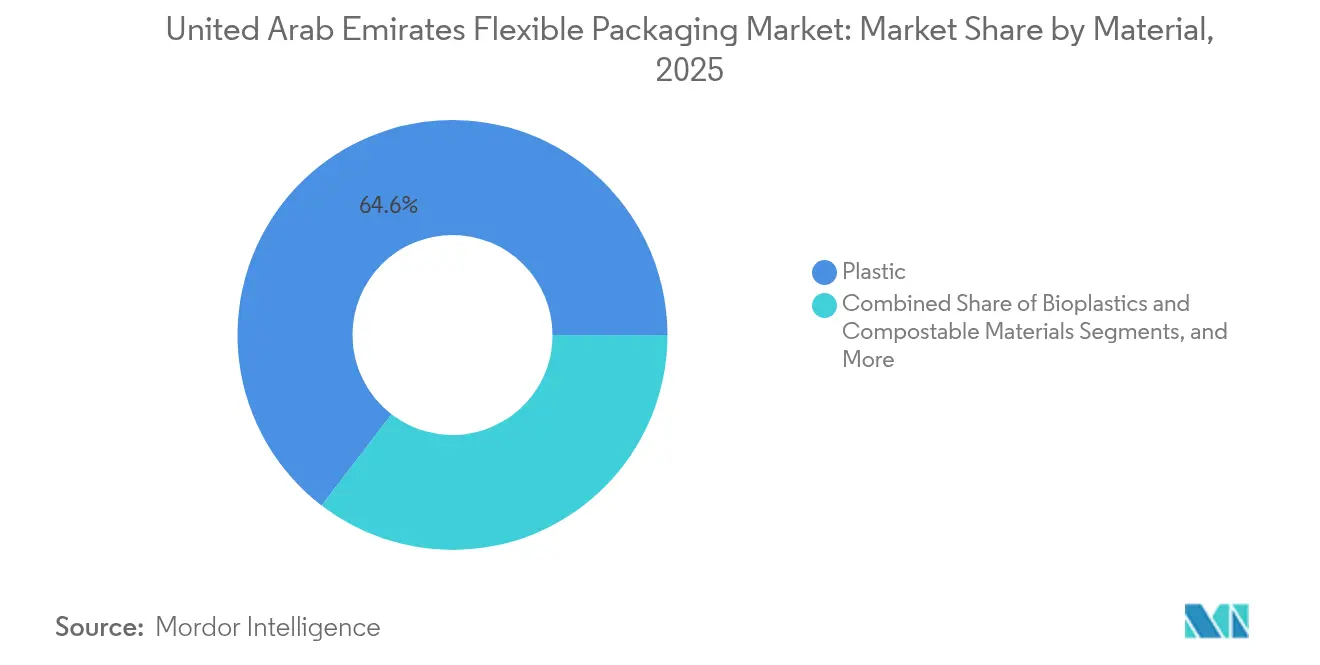
- Por material, os formatos plásticos lideraram com 62,58% da quota do mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2025, enquanto os bioplásticos e materiais compostáveis têm previsão de crescimento a uma CAGR de 5,02% até 2031.
- Por tipo de produto, sacos e bolsas comandaram 44,62% da quota de receita em 2025; as saquetas e embalagens em bastão têm previsão de registar uma CAGR de 4,69% até 2031.
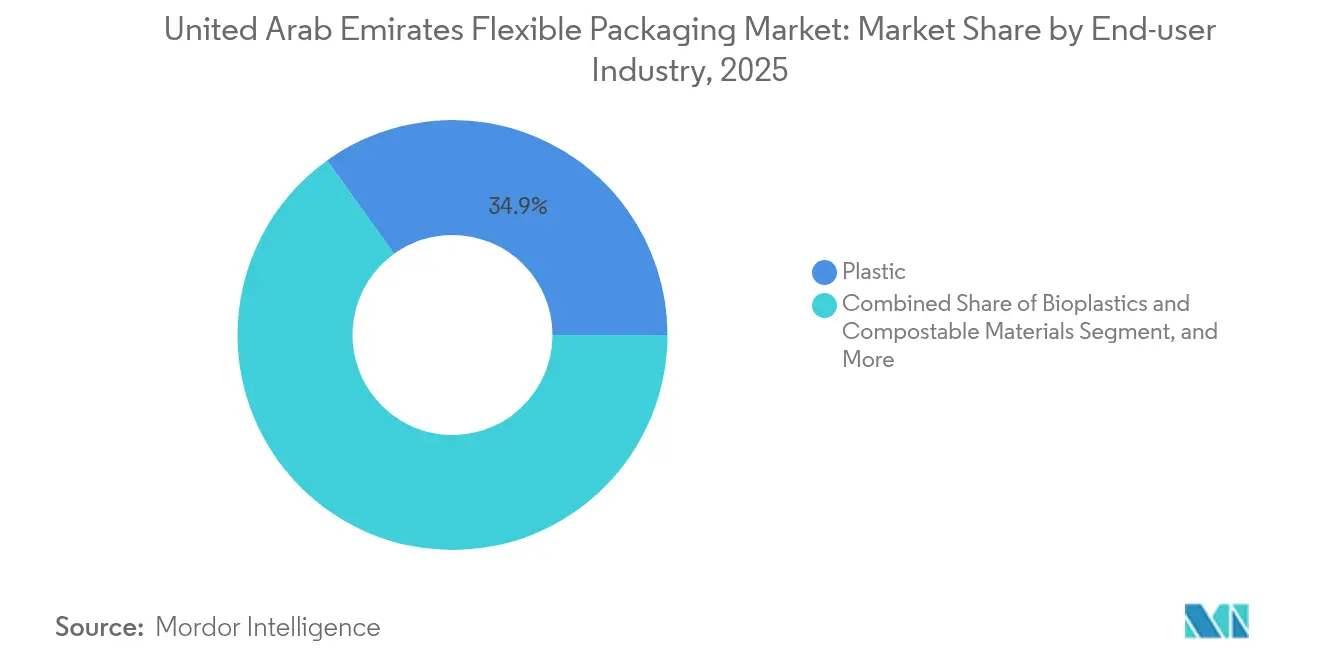
- Por indústria do utilizador final, o segmento alimentar representou 34,92% da quota da dimensão do mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2025, enquanto os cuidados pessoais e cosméticos avançam a uma CAGR de 4,52% até 2031.
- Por tecnologia de impressão, a flexografia detinha 43,77% da quota em 2025, e a impressão digital apresenta a CAGR projetada mais elevada, de 4,91%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do comércio eletrónico e logística de mercearia sob demanda | +0.8% | Em todo o país, concentrado em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Metas obrigatórias de reciclabilidade ao abrigo da Política de Economia Circular 2071 | +0.6% | Em todo o país com aplicação federal | Médio prazo (2–4 anos) |
| Aumento das exportações de alimentos e bebidas com certificação halal provenientes de zonas francas | +0.5% | Zonas francas de Dubai, Abu Dhabi e Sharjah | Médio prazo (2–4 anos) |
| Rápido crescimento do ecossistema de cozinhas em nuvem | +0.4% | Áreas metropolitanas de Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Densificação do comércio retalhista no âmbito do Dubai 2040 | +0.3% | Dubai, com extensão aos Emirados do Norte | Longo prazo (≥ 4 anos) |
| Empresas emergentes de kits de refeição em cadeia de frio | +0.2% | Centros urbanos em todo o país | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrónico e Logística de Mercearia sob Demanda
Os modelos de entrega na última milha em florescimento em Dubai e Abu Dhabi dependem de bolsas leves e invioláveis que reduzem os custos de transporte e protegem os produtos durante múltiplos ciclos de manuseamento. [1] A densificação do comércio retalhista ao abrigo do Plano Diretor Urbano Dubai 2040 limita o espaço de armazenamento, pelo que as marcas transitam para embalagens flexíveis compactas que se empilham com eficiência e exibem áreas de impressão maiores para os dados obrigatórios do produto. Os operadores de cozinhas em nuvem reportam uma poupança de 23% nos custos logísticos após a transição de embalagens rígidas para bolsas de alta barreira, acelerando a adoção em linhas de cuidados pessoais e medicamentos de venda livre. As alterações à Lei de Proteção do Consumidor dos Emirados Árabes Unidos, em vigor desde 2024, exigem informações mais claras nas embalagens, favorecendo ainda mais os formatos com grandes áreas de superfície. Em conjunto, estes fatores sustentam o crescimento do valor no mercado de embalagens flexíveis dos Emirados Árabes Unidos, apesar de modestos aumentos de volume.
Metas Obrigatórias de Reciclabilidade ao Abrigo da Política de Economia Circular 2071
A Lei Federal n.º 12 de 2018 sobre Gestão Integrada de Resíduos obriga os produtores a financiar a recolha e reciclagem, impulsionando o investimento em estruturas monomaterial que cumprem os limites de 100% de reciclabilidade. [2] Os grandes conversores recorrem a laboratórios técnicos para reformular laminados multicamadas em filmes de polímero único com desempenho de barreira comparável. A linha de reciclagem de caixas da Tetra Pak no valor de USD 0,68 milhões com a Union Paper Mills exemplifica a localização da cadeia de abastecimento que fecha os ciclos materiais e apoia a fixação de preços premium para embalagens com certificação de reciclabilidade. Os primeiros adotantes reportam prémios de preço de exportação de 15–20%, particularmente para alimentos com rótulo halal destinados à Europa, sublinhando como a regulamentação se traduz em oportunidade de mercado no âmbito do mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Aumento das Exportações de Alimentos e Bebidas com Certificação Halal Provenientes de Zonas Francas
A Autoridade dos Emirados para a Normalização e Metrologia exige a rotulagem com a Marca Halal Nacional, catalisando a procura de laminados de alta barreira que garantem a integridade do produto em rotas de envio mais longas. [3] Os processadores orientados para exportação em Jebel Ali e na Zona Industrial de Khalifa especificam bolsas multicamadas com barreiras avançadas de oxigénio e humidade que atingem preços unitários 25–30% superiores aos equivalentes domésticos. As embalagens flexíveis simplificam a limpeza das linhas de produção, limitam o risco de contaminação cruzada e permitem códigos de rastreabilidade digital essenciais para as auditorias halal, consolidando ainda mais as soluções premium no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Rápido Crescimento do Ecossistema de Cozinhas em Nuvem
Os operadores de serviços de cozinha como serviço triplicaram a contagem de locais entre 2024 e 2025, exigindo bolsas resistentes a gorduras e termicamente estáveis que mantêm a qualidade dos alimentos em diferentes zonas de temperatura. Os laminados especializados de base polietileno com propriedades antiembaciamento superam as embalagens rígidas do tipo clamshell ao reduzir o desperdício alimentar em 18% durante as janelas de entrega. As saquetas de pequeno formato para molhos e especiarias estão a ganhar popularidade à medida que o controlo de porções se torna integral para a economia dos kits de refeição. Estas dinâmicas operacionais acrescentam volume constante ao mercado de embalagens flexíveis dos Emirados Árabes Unidos e impulsionam os conversores para ciclos rápidos de desenvolvimento de produtos apoiados pela impressão digital.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações ambientais e de reciclagem | –0.4% | Em todo o país, impulsionado pelos consumidores | Médio prazo (2–4 anos) |
| Volatilidade nos preços da resina de polímero | –0.6% | Em todo o país, todos os fabricantes | Curto prazo (≤ 2 anos) |
| Cadeia de abastecimento de matéria-prima dependente de importações | –0.3% | Em todo o país, perturbação no Mar Vermelho | Curto prazo (≤ 2 anos) |
| Escassez de resina PCR local para filmes de grau alimentar | –0.2% | Em todo o país, pressão de conformidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Ambientais e de Reciclagem
O escrutínio crescente dos consumidores sobre o desperdício de plástico leva os retalhistas a retirar embalagens sem circuitos de reciclagem claros, pressionando as bolsas multicamadas legadas que carecem de soluções de fim de vida. As proibições federais de certos plásticos de utilização única avançam por fases até 2026, obrigando as marcas a transitar para alternativas com certificação de reciclabilidade ou de base biológica. Os grandes grupos de bens de grande consumo publicam cartões de avaliação de fornecedores que associam as renovações de contratos ao progresso no conteúdo reciclado pós-consumo, compelindo os conversores a acelerar os programas de substituição de materiais. A capacidade limitada de recolha em calçada, no entanto, complica a participação dos consumidores, expondo uma lacuna entre regulamentação e infraestrutura que modera as perspetivas de crescimento a curto prazo para o mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Volatilidade nos Preços da Resina de Polímero
Oscilações trimestrais de até 40% nos preços do polipropileno e do polietileno durante 2024-2025, desencadeadas por restrições de transporte marítimo através do corredor do Mar Vermelho, erodiu as margens dos conversores e atrasou projetos de expansão. Embora grupos verticalmente integrados como a Taghleef Industries tenham mitigado os choques através de contratos de matéria-prima de múltiplas origens, os operadores de menor dimensão absorveram picos de custos que não puderam ser totalmente transferidos para o mercado a jusante. A alocação de capital para novas linhas sustentáveis foi suspensa, moderando as adições de capacidade e desacelerando os ciclos de inovação que sustentam os ganhos a longo prazo no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Pressão Regulatória Catalisa Alternativas SustentáveisOs substratos plásticos representaram 64,58% da participação de mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2025, evidenciando seu desempenho consolidado e perfil de custo. O mercado de embalagens plásticas flexíveis dos Emirados Árabes Unidos depende fortemente de substratos plásticos. No entanto, o segmento avança em direção a sistemas de polietileno mono-material e polipropileno mono-material que atendem aos requisitos de berço a berço nos grandes varejistas. Os bioplásticos e materiais compostáveis, embora representem apenas uma fração dos volumes atuais, têm projeção de crescimento a um CAGR de 5,02%, sustentados por incentivos para sacolas de compras compostáveis certificadas e pela crescente disposição dos consumidores em pagar prêmios por embalagens de baixo carbono.
As exigências de sustentabilidade impulsionam os conversores a codesenvolver revestimentos de alta barreira à base de bio com fornecedores de materiais. A Taghleef Industries pilota estruturas de metaloceno-PE que entregam taxas de transmissão de oxigênio abaixo de 0,3 cc/m²/dia, permanecendo totalmente recicláveis por meio dos fluxos de PE existentes. Esses avanços posicionam os participantes do setor de polímeros para defender o valor mesmo enquanto substratos de papel e híbridos avançam em nichos de baixa barreira. O momentum de investimento indica que os plásticos manterão a liderança de participação, mas a diversificação em compostáveis certificados ampliará gradualmente o tamanho do mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Produto:
Os Formatos de Conveniência Dominam a Estratégia de PortfólioOs sacos e bolsas asseguraram 44,62% da quota da dimensão do mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2025, impulsionados pela sua versatilidade nos produtos de base alimentar, snacks e alimentos para animais de estimação. Os designs de abertura autossustentada oferecem gráficos em estilo painel publicitário e fechos reselváveis que satisfazem as necessidades de produtos prontos para prateleira no comércio eletrónico. As saquetas e embalagens em bastão, embora de menor tonelagem, têm expectativa de crescer a uma CAGR de 4,69% à medida que proliferam os modelos de kits de refeição, nutracêuticos e amostras cosméticas.
O conversor regional Hotpack Global reservou USD 95,3 milhões para construir capacidade de bolsas biodegradáveis, confirmando a trajetória de rentabilidade do segmento. Os filmes e embrulhos continuam a servir a restauração institucional, mas perdem quota para formatos de bolsas com valor acrescentado que integram funcionalidades de abertura fácil por marcação a laser. A mudança de produto apoia uma economia unitária premium e sublinha por que razão a orientação para a conveniência guiará os ganhos incrementais no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Por Indústria do Utilizador Final:
O Setor Alimentar Mantém a Procura Central num Contexto de Crescimento dos Cuidados PessoaisOs processadores alimentares representaram 34,92% da quota do mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2025. Os requisitos de certificação halal sustentam a procura de laminados de alta integridade nas categorias de carne, confeitaria e refeições prontas a consumir. Ao mesmo tempo, as marcas de cosméticos de luxo e masstige que transferem as linhas de enchimento para a Zona Franca de Sharjah estimulam a inovação em embalagens em torno de bolsas autossustentadas metalizadas e saquetas de recarga, impulsionando os cuidados pessoais para uma perspetiva de CAGR de 4,52%.
Os setores da saúde e farmacêutico contribuem com uma procura de nicho, mas de elevada margem, para formatos de barreira esterilizada que satisfazem os padrões regulatórios de todo o CCG. O crescimento das bebidas abranda à medida que os programas de recuperação de vidro retornável e latas de alumínio ganham apoio governamental. No geral, a exposição diversificada ao setor protege o mercado de embalagens flexíveis dos Emirados Árabes Unidos da volatilidade de um único segmento, ao mesmo tempo que permite misturas de maior valor.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tecnologia de Impressão:
A Adoção Digital Acelera a Tendência de PersonalizaçãoA flexografia detinha 43,77% da quota de receita em 2025 graças às vantagens de custo em longas tiragens de filmes de snacks alimentares e bebidas em pó. No entanto, as prensas digitais têm previsão de expandir a uma CAGR de 4,91% à medida que os conversores perseguem a proliferação de SKU e promoções sazonais que exigem quantidades mínimas de encomenda reduzidas e dados variáveis. Os primeiros adotantes implementam unidades de jato de tinta de base aquosa com químicos seguros para alimentos, permitindo campanhas de personalização em tempo real para clientes de comércio eletrónico transfronteiriço.
Os filmes de etiqueta de alto brilho da Taghleef Industries, concebidos para compatibilidade com jato de tinta UV, ilustram a inovação em materiais alinhada com as mudanças na tecnologia de impressão. A rotogravura mantém-se relevante para aplicações de topo de gama em café e alimentos para animais de estimação, onde as imagens fotorrealistas justificam os investimentos em cilindros, mas as novas instalações são raras. Esta transição digital reforça a agilidade como um fator crítico de sucesso no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Análise Geográfica
Dubai e Abu Dhabi ancoram a procura, beneficiando do agrupamento em zonas francas de processadores alimentares, operadores de enchimento de produtos de cuidados pessoais e grandes conversores que, em conjunto, geram a maioria do volume transacional. A estratégia de densificação do comércio retalhista de Dubai intensifica os objetivos de vendas por metro quadrado, impulsionando uma transição para embalagens flexíveis eficientes em termos de prateleira que sustentam uma elevada rotação. Os fundos de apoio à diversificação industrial de Abu Dhabi suportam a integração a montante na produção de masterbatch e filmes especiais, reforçando a resiliência regional da cadeia de abastecimento.
Sharjah e Ras Al Khaimah contribuem como satélites de manufactura, oferecendo terreno e mão-de-obra rentáveis para conversores de segunda linha que visam as exportações para o CCG. A localização estratégica do Porto de Jebel Ali facilita a rápida reexportação de bens embalados para África e Ásia do Sul, integrando o mercado de embalagens flexíveis dos Emirados Árabes Unidos em corredores comerciais mais amplos. No entanto, a forte dependência das rotas marítimas expõe os operadores à volatilidade dos frete, como evidenciado durante os desvios no Mar Vermelho em 2024, que aumentaram os tempos de trânsito e os custos dos polímeros.
As iniciativas governamentais de sustentabilidade aplicam-se uniformemente em todos os emirados, mas o ritmo de implementação varia, criando oportunidades localizadas. Dubai pilota programas de recolha inteligente de contentores que podem impulsionar a matéria-prima para PCR de grau alimentar, enquanto os Emirados do Norte enfatizam parcerias de reciclagem mecânica com fornos de cimento para combustível derivado de resíduos. Em conjunto, estas nuances geográficas exigem que os conversores adotem configurações de produção em múltiplos locais e estratégias regulatórias diferenciadas para assegurar ganhos de quota no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Panorama regulatório
O quadro regulatório dos Emirados Árabes Unidos para embalagens flexíveis centra-se no Ministério da Indústria e Tecnologia Avançada (MoIAT), que estabelece requisitos de conformidade e técnicos para materiais e processos de embalagem. A Resolução do Conselho de Ministros nº 83 de 2024 codificou regras técnicas para a quantidade de produto em pré-embalagens, aumentando os encargos de conformidade de rotulagem e de quantidade declarada para proprietários de marcas e conversores.
É exigida certificação de conformidade obrigatória para plásticos reciclados destinados ao contacto com alimentos (certificado ECAS Food Contact Material). A Lei Federal nº 12 de 2018 sobre Gestão Integrada de Resíduos obriga os produtores a financiar a recolha e a reciclagem, reforçando a procura por estruturas monomaterial com credenciais de reciclabilidade. Grandes conversores também têm investido em capacidades locais de reciclabilidade, e uma linha de reciclagem de embalagens de cartão da Tetra Pak - Union Paper Mills ilustra a localização da cadeia de fornecimento que apoia os objetivos de circularidade.
Análise da cadeia de valor
A cadeia de valor inclui o fornecimento de resinas e aditivos, a produção de substratos flexíveis (filmes como BOPP/CPP e estruturas de PE), a conversão (impressão, laminação, corte e fabrico de bolsas), a distribuição a proprietários de marcas e coempacotadores, e as vias de reciclagem em fim de vida, que estão a ser reforçadas no âmbito das obrigações de gestão integrada de resíduos. Os conversores competem em qualidade de impressão, desempenho de barreira, prazos de entrega e capacidade de redesenhar estruturas em direção a soluções monomaterial alinhadas com os requisitos de reciclabilidade.
O fornecimento a montante permanece sensível à logística marítima, e as perturbações no Mar Vermelho em 2024 destacaram o papel do fornecimento diversificado de polímeros e dos contratos de contingência na manutenção da continuidade para formatos de embalagem impulsionados por alimentos, cuidados pessoais e comércio eletrónico. Na fase de conversão, as capacidades de impressão em rotogravura (até nove cores), laminação e produção de bolsas são comuns entre os operadores locais estabelecidos, juntamente com participantes multinacionais, apoiando uma cadeia de fornecimento regional mais resiliente.
Panorama Competitivo
O mercado permanece moderadamente fragmentado. Operadores globais como a Huhtamaki Flexible Packaging Middle East e a UFlex Limited aproveitam a investigação e desenvolvimento multinacional e o aprovisionamento para servir proprietários de marcas internacionais, captando grandes contratos turnkey. Especialistas regionais como a Hotpack Packaging Industries e a Arabian Flexible Packaging enfatizam a rapidez de colocação no mercado, o suporte de arte gráfica multilingue e lotes de menor dimensão adequados às PME locais.
Os temas estratégicos centram-se na integração vertical em reciclagem e composição de biomateriais para cumprimento dos mandatos de fim de vida. A Taghleef Industries inaugurou um centro de inovação em Itália dedicado a filmes de barreira monomaterial, acelerando os pipelines de propriedade intelectual que se estendem às operações no Médio Oriente. A unidade greenfield de embalagens biodegradáveis da Hotpack Global melhora o controlo sobre substratos diferenciados, posicionando-a para ganhar concursos focados na sustentabilidade.
A fiabilidade da cadeia de abastecimento emergiu como um diferenciador competitivo durante as perturbações de frete em 2024. As empresas com contratos de fornecimento de polímeros de contingência asseguraram negócios incrementais quando os rivais racionaram a produção. A rotatividade de clientes resultante reequilibrou ligeiramente as quotas, mas a estrutura geral da indústria ainda reflete um conjunto de 10–12 operadores significativos, cada um a estabelecer nichos em termos de material, produto ou especialização de serviço. Este tecido competitivo sustenta um crescimento constante mas disciplinado no mercado de embalagens flexíveis dos Emirados Árabes Unidos.
Líderes da Indústria de Embalagens Flexíveis dos Emirados Árabes Unidos
-
Integrated Plastics Packaging LLC
-
Arabian Flexible Packaging LLC
-
Huhtamaki Flexible Packaging Middle East LLC
-
Amber Packaging Industries LLC
-
Swiss Pac UAE Packaging Industries LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Flexíveis dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Integrated Plastics Packaging LLC
- Arabian Flexible Packaging LLC
- Huhtamaki Flexible Packaging Middle East LLC
- Amber Packaging Industries LLC
- Swiss Pac UAE Packaging Industries LLC
- Falcon Pack Industries LLC
- ENPI Group (Emirates National Plastic Industries LLC)
- Gulf East Paper & Plastic Industries LLC
- Aalmir Plastic Industries LLC
- Hotpack Packaging Industries LLC
- Taghleef Industries LLC
- UFlex Limited
- Al Bayader International LLC
- Constantia Flexibles Group GmbH
- Mondi plc
- Sealed Air Corporation
- Dubai Plastic Industries LLC
- Al Khaleej Flexible Packaging LLC
- Gulf Flexible Packaging FZC
Oportunidades de mercado e perspectivas futuras
A capacidade de reciclagem doméstica para plásticos reciclados de grau alimentar (rPET) e a adoção mais ampla de estruturas monomaterial e de alta barreira acompanham a Política de Economia Circular 2071. Uma linha local de reciclagem de embalagens de cartão, como o projeto Tetra Pak - Union Paper Mills, ilustra a localização da cadeia de fornecimento, que pode expandir a disponibilidade de matéria-prima e apoiar embalagens premium recicláveis.
A procura proveniente do comércio eletrónico, das cozinhas em nuvem e dos canais de mercearia sob demanda também está a moldar as escolhas de formato em direção a soluções leves de bolsas e filmes, sendo essas dinâmicas mais visíveis em Dubai e Abu Dhabi, onde a logística sob demanda e a densificação do retalho influenciam as necessidades de embalagem em termos de eficiência e impacto nas prateleiras.
Desenvolvimentos industriais recentes em Mercado de Embalagens Flexíveis dos Emirados Árabes Unidos
- Maio de 2026: Integrated Plastics Packaging - Homenageada com um Prémio de Ouro Internacional em Impressão nos 70th Flexible Packaging Achievement Awards 2026 pela Flexible Packaging Association, EUA, pela bolsa autoportante Just Chill Powdered Beverage. O prémio reconhece a qualidade excecional de impressão para embalagens monomaterial. Esta distinção reforça a credibilidade dos conversores de embalagens dos EAU que buscam padrões premium.
- Agosto de 2025: Napco National - Concluiu a aquisição da Arabian Flexible Packaging através da Napco Investment LLC, com efeitos a partir de 1 de agosto de 2025, para fortalecer a fabricação regional e alinhar-se com a localização de Valor no País dos EAU. A consolidação amplia a capacidade de produção e melhora a conformidade com o conteúdo local.
- Abril de 2025: ENPI Group - Expandiu as operações de embalagens descartáveis de alimentos em Dubai para aumentar a cobertura regional. Esta expansão amplia a capacidade de produção local para embalagens de alimentos conformes nos EAU.
Mercado de Embalagens Flexíveis dos Emirados Árabes Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado de embalagens flexíveis dos EAU é definido como o valor das embalagens flexíveis vendidas para uso comercial no país, abrangendo filmes e estruturas flexíveis utilizados para envolver, proteger e transportar produtos em aplicações de uso final cotidianas.
Exclusões do escopo: Excluímos os formatos de embalagens rígidas e as receitas de maquinário de embalagem do valor de mercado para manter a comparabilidade de preços e volumes.
Visão Geral da Segmentação
- Por Material
- Plásticos
- Papel
- Folha de Metal
- Bioplásticos e Materiais Compostáveis
- Por Tipo de Produto
- Sacos e Bolsas
- Filmes e Embrulhos
- Saquetas e Embalagens em Bastão
- Etiquetas e Mangas
- Por Indústria do Utilizador Final
- Alimentação
- Produtos de Panificação
- Snacks
- Carne, Aves e Marisco
- Confeitaria
- Alimentos para Animais de Estimação
- Outros Produtos Alimentares
- Bebidas
- Saúde e Farmacêutica
- Cuidados Pessoais e Cosméticos
- Outras Indústrias do Utilizador Final
- Alimentação
- Por Tecnologia de Impressão
- Flexografia
- Rotogravura
- Digital
- Outras Tecnologias de Impressão
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de demanda dos EAU por bens embalados e pela verificação de sinais comerciais e de materiais que influenciam os volumes de embalagens flexíveis. Para isso, recorremos a fontes públicas como publicações do Centro Federal de Competitividade e Estatísticas dos EAU, publicações do Centro de Estatísticas de Dubai, tabelas comerciais do UN Comtrade, séries macroeconômicas do Banco Mundial e indicadores industriais da UNIDO, que nos ajudam a manter o modelo ancorado em atividades mensuráveis.
Em seguida, analisamos as divulgações de conversores e proprietários de marcas que abordam mudanças no mix de embalagens, direção dos preços de resinas e adições de capacidade, utilizando relatórios anuais, apresentações para investidores e cobertura jornalística de fontes confiáveis. Quando disponíveis, uma assinatura paga para dados financeiros de empresas e uma visão de importações e exportações em nível de remessa são utilizadas para verificar a escala dos fornecedores e os fluxos de materiais, antes de as premissas serem finalizadas. A lista de fontes documentais acima é ilustrativa, e muitos outros documentos públicos também foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar o que as fontes documentais não conseguem mostrar com clareza, especialmente a realização de preços, as mudanças de mix por uso final e o ritmo das substituições orientadas pela sustentabilidade nos EAU. Conversamos com uma combinação de conversores, distribuidores de matérias-primas e filmes, impressores e grandes usuários finais, e então reconciliamos suas contribuições entre os principais Emirados para reduzir o viés de cidade única no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 17% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 21% | Gerentes: 46% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que a demanda por embalagens é reconstruída a partir do volume de alimentos embalados e bebidas, volumes de produtos de cuidados pessoais e domésticos, e indicadores de consumo farmacêutico, que são então ajustados pela penetração de embalagens flexíveis. Para tornar a estimativa prática, traduzimos esses conjuntos de demanda em necessidades de embalagens flexíveis usando índices de embalagem por produto e pesos típicos de embalagem para os principais formatos, e então convertemos volume em valor usando preços médios de venda que refletem os movimentos locais vinculados às resinas.
Para garantir que os totais não sejam superestimados, corroboramos o resultado com verificações seletivas de baixo para cima, como amostragem de faixas de produção de conversores, verificação de balanços de importação e exportação para categorias-chave de filmes e laminados, e uso de verificações de canal sobre faixas de preço típicas para estruturas comuns. Os principais insumos utilizados no modelo incluem a direção da tendência de preços de resinas, a participação de laminados de alta barreira versus filmes básicos, o crescimento no varejo moderno e nas remessas de comércio eletrônico, o consumo de alimentos impulsionado pelo turismo e o ritmo dos redesenhos de mono-material que podem alterar o mix de estruturas.
Para a previsão, aplica-se análise de cenários, pois o crescimento depende de alguns fatores determinantes claros que podem se mover mais rápida ou lentamente, como pressão regulatória sobre materiais, metas de sustentabilidade das marcas e demanda de serviços de alimentação. Quando lacunas de dados aparecem nas validações de baixo para cima, utilizamos faixas conservadoras e mantemos o número final vinculado ao conjunto de demanda de cima para baixo, e então verificamos novamente com os respondentes antes de fixar as premissas.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações, em que nossos totais de mercado são comparados com sinais independentes, como fluxos comerciais de polímeros, anúncios de capacidade de conversores e direção da produção de bens embalados. Outliers são sinalizados e revisados, e se uma premissa de preço ou penetração causar um salto irrealista, os insumos são revisitados e testados novamente com mais de um tipo de respondente.
Antes da aprovação final, uma segunda revisão analítica é concluída para identificar falhas lógicas, incompatibilidades de unidades e problemas de alinhamento de anos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como oscilações acentuadas nos preços de resinas, grandes inaugurações de capacidade ou mudanças de política que afetam as escolhas de embalagem. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam uma visão atualizada que corresponda aos dados mais recentes disponíveis.
Tamanho do Mercado de Embalagens Flexíveis dos EAU da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens flexíveis dos EAU frequentemente não coincidem porque as equipes utilizam diferentes anos-base, convertem valores locais para USD em momentos distintos e tratam as variações de preço como ruído inflacionário ou crescimento real de valor. Alguns também misturam lógica de volume e valor, o que pode alterar o resultado quando os preços das resinas se movem rapidamente.
Um fator prático de divergência é a forma como os preços médios de venda são atualizados e validados, pois o valor das embalagens flexíveis pode subir ou cair mesmo quando a tonelagem permanece estável. Ao reverificar o momento da conversão para USD e executar verificações de variância em relação a sinais comerciais e feedback de conversores durante as atualizações, a Mordor Intelligence mantém o valor de mercado vinculado ao que foi efetivamente realizado no ano-base, em vez de um nível de preço médio plurianual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,45 bilhões de USD (2025) | |
| Publicação Setorial A | 1,60 bilhões de USD (2025) | Frequentemente aplica uma única premissa de preço por kg em todas as estruturas e pode manter o preço de resina do ano anterior, o que pode superestimar o valor quando o mix se desloca para filmes mais simples. |
| Portal do Setor B | 1,10 bilhões de USD (2024) | Tipicamente resolve de forma retroativa a partir do total de embalagens com uma participação flexível fixa e uma conversão cambial mais antiga, o que pode subestimar novos usos finais e perder mudanças na realização de preços no ano mais recente. |
A dispersão na tabela é explicada principalmente pelo alinhamento de anos e pela forma como preço e mix são tratados ao converter sinais de volume em valor em USD. Nossa abordagem permanece reproduzível ao vincular a demanda à atividade observável de bens embalados, e então validando os preços médios de venda e o momento da conversão para que o tamanho final do mercado possa ser rastreado até insumos claros.
Principais Questões Respondidas no Relatório
Qual a dimensão do mercado de embalagens flexíveis dos Emirados Árabes Unidos em 2026?
Está avaliado em USD 1,5 mil milhões com uma CAGR projetada de 3,49% até 2031.
Qual o material que domina os portfólios dos conversores?
Os substratos plásticos detêm 64,58% da quota, embora as versões monomaterial recicláveis estejam a substituir rapidamente os laminados multicamadas legados.
Qual o tipo de produto com crescimento mais rápido?
As saquetas e embalagens em bastão têm previsão de expansão a uma CAGR de 4,69% devido à procura de controlo de porções em kits de refeição e cosméticos.
Por que razão as exportações halal são importantes para o design de embalagens?
A certificação halal impõe rastreabilidade e desempenho de barreira, impulsionando a adoção de bolsas multicamadas premium favorecidas pelos processadores de exportação.
Como está a regulamentação a moldar a inovação?
A Política de Economia Circular 2071 exige reciclabilidade total, empurrando os conversores em direção a filmes monomaterial e investimentos em capacidade de reciclagem doméstica.
Que papel desempenha a impressão digital?
As prensas digitais permitem artes gráficas de curta tiragem com dados variáveis que apoiam a personalização no comércio eletrónico e a rotulagem halal multilingue sem onerosas chapas de impressão.