
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
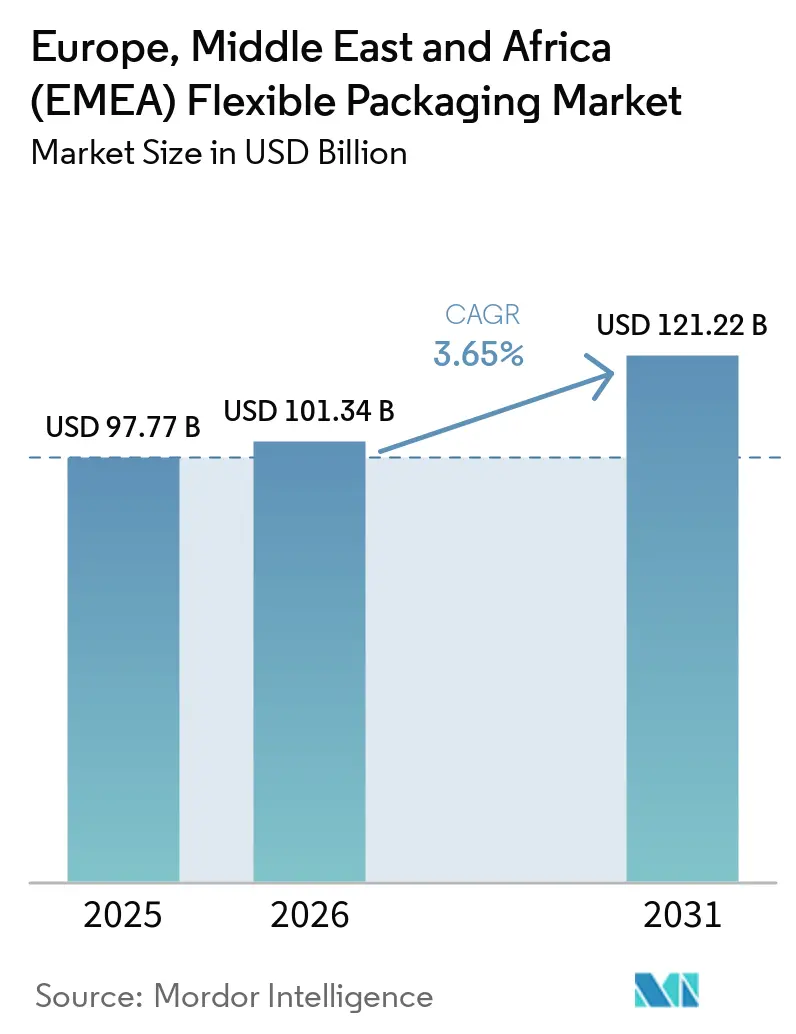
| Tamanho do mercado no ano base (2025) | 97.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 101.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 121.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.65 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA) por Mordor Intelligence
O tamanho do mercado de embalagens flexíveis da Europa, Oriente Médio e África (EMEA) em 2026 é estimado em 101,34 bilhões de USD, crescendo a partir do valor de 2025 de 97,77 bilhões de USD, com projeções para 2031 indicando 121,22 bilhões de USD, crescendo a um CAGR de 3,65% no período de 2026 a 2031. Uma combinação de mandatos regulatórios, mudanças nos estilos de vida dos consumidores e personalização habilitada por tecnologia está orientando esse avanço constante. Enquanto isso, a volatilidade nos preços de resinas, a pressão sobre as margens e a necessidade de atualização tecnológica estão impulsionando negociações de alto perfil, como a integração Amcor-Berry e a venda da Constantia Flexibles para a One Rock Capital Partners, sinalizando uma mudança em direção a eficiências de escala e competências em impressão digital.
Principais Conclusões do Relatório
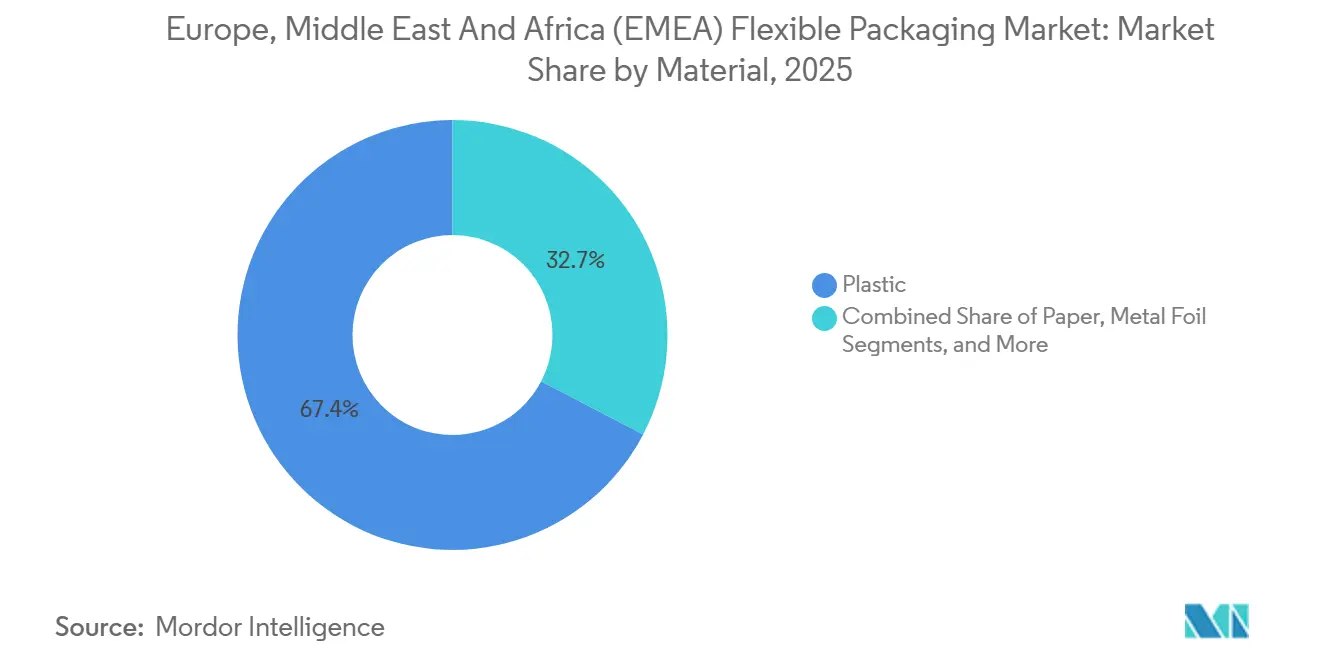
- Por material, os plásticos representaram 67,35% do tamanho do mercado de embalagens flexíveis da EMEA em 2025, enquanto os bioplásticos e substratos compostáveis estão projetados para crescer a um CAGR de 4,88% até 2031.
- Por tipo de produto, sacos e bolsas lideraram com 47,05% de participação do tamanho do mercado de embalagens flexíveis da EMEA em 2025, enquanto sachês e embalagens stick pack estão posicionados para um CAGR de 4,43% até 2031.
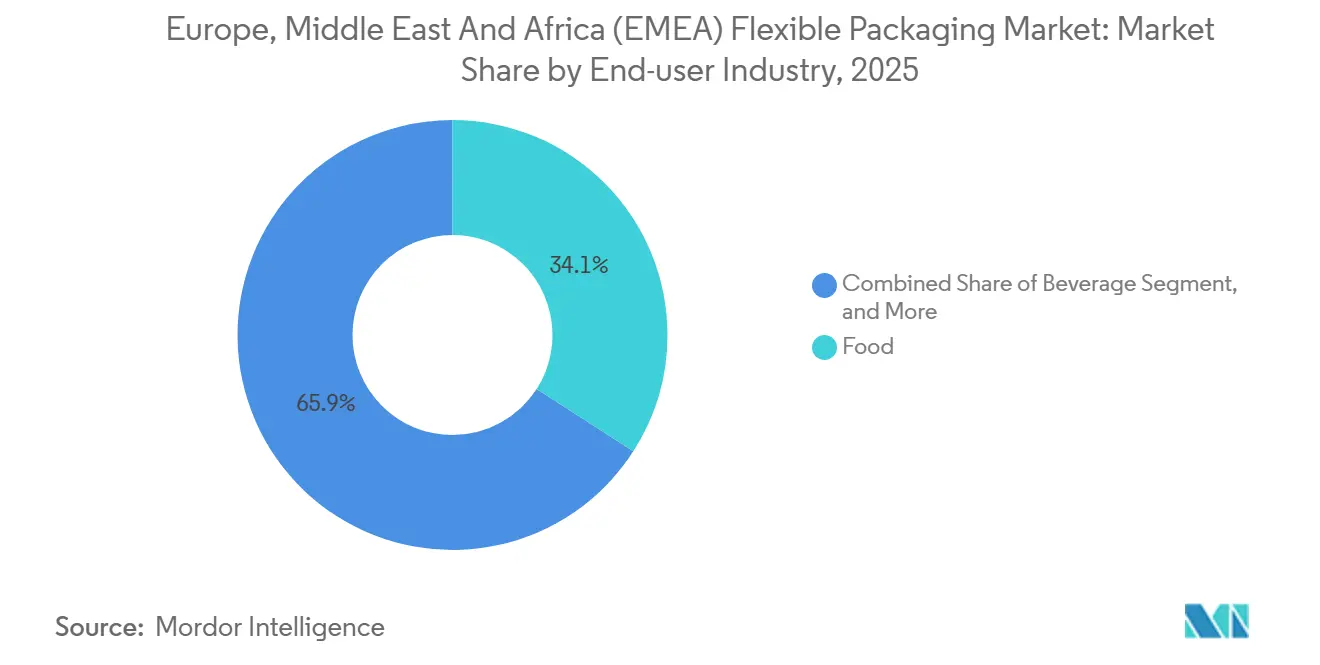
- Por setor do usuário final, as aplicações alimentícias representaram 34,10% da participação de receita em 2025; cuidados pessoais e cosméticos está configurado para crescer a um CAGR de 4,65% até 2031.
- Por tecnologia de impressão, a flexografia dominou com 45,20% da participação do mercado de embalagens flexíveis da EMEA em 2025, porém a impressão digital está avançando a um CAGR de 4,79% até 2031.
- Por geografia, a Europa deteve 82,95% da participação do mercado de embalagens flexíveis da EMEA em 2025, enquanto o Oriente Médio e África registraram o CAGR mais rápido, de 4,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda por alimentos processados e de conveniência | +0.8% | Europa, centros urbanos do Oriente Médio | Médio prazo (2-4 anos) |
| Pressão regulatória por formatos recicláveis | +1.2% | Liderado pela Europa, seguimento pelo OMA | Longo prazo (≥ 4 anos) |
| Redução de peso para economia logística | +0.5% | Europa, cadeias de suprimentos globais | Curto prazo (≤ 2 anos) |
| Crescimento acelerado do comércio eletrônico | +0.7% | Europa, cidades do CCG, África emergente | Médio prazo (2-4 anos) |
| Crescimento da cadeia de frio farmacêutica | +0.4% | Europa, estados do Golfo | Longo prazo (≥ 4 anos) |
| Impressão digital para SKUs de baixo volume mínimo de pedido | +0.3% | Europa central, adoção no Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Constante na Demanda por Alimentos Processados e de Conveniência
A migração urbana está remodelando os hábitos alimentares, levando varejistas e operadores de serviços de alimentação a favorecerem embalagens leves e de longa vida útil que protegem a frescura durante ciclos de distribuição prolongados. Sacos e bolsas econômicos substituem alternativas rígidas, reduzindo custos de frete e pegadas de CO₂. Os conversores introduzem designs prontos para consumo, como o RotiBag da ProAmpac, um formato resistente a vazamentos capaz de transportar alimentos quentes sem caixas externas. [1] Combinados com a conformidade com HACCP e ISO 22000, esses aprimoramentos de desempenho aumentam o volume de base para substratos de filme e fechamentos com zíper em todo o mercado de embalagens flexíveis da EMEA.
Pressão Regulatória por Embalagens Recicláveis e Sustentáveis
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens 2025/40 impõe 65% de conteúdo reciclável até 2030 e proíbe as químicas de barreira PFAS, desencadeando uma ampla reformulação dos laminados multicamadas tradicionais. Os centros de P&D agora priorizam estruturas mono-PE ou mono-PP com compatibilizadores que preservam a barreira de oxigênio e umidade enquanto permitem a recuperação mecânica. Os revestimentos compostáveis da BASF e as camadas de poliamida quimicamente reciclada da Südpack demonstram como a inovação está se alinhando com os marcos do PPWR. Os proprietários de marcas padronizam SKUs globais em torno da conformidade de nível da UE, abrindo novos caminhos de ganho de participação para fornecedores de bioplásticos e conversores à base de fibra no mercado de embalagens flexíveis da EMEA.
Redução de Peso para Redução de Custos Logísticos
Os impostos sobre carbono e os adicionais de combustível amplificam os benefícios de calibres mais finos e telas de barreira de calibre reduzido. Inovações como as bandejas MonoFlex BP da Coveris reduzem o uso de material em quase 30% em comparação com os formatos mistos tradicionais sem sacrificar a resistência à perfuração. As iniciativas de redução de calibre se estendem pelos alimentos congelados, ração para animais de estimação e refis de detergentes, ajudando os proprietários de marcas a reduzir as emissões de transporte e o espaço de armazenagem. Os operadores de comércio eletrônico recompensam dimensões compactas por meio de taxas de peso dimensional mais baixas, ampliando o alcance desse fator para filmes de substituição de papelão ondulado e feixes termoencolhíveis.
Crescimento Acelerado do Comércio Eletrônico na EMEA
Os volumes do varejo online escalaram em 2024-2025, levando os centros de atendimento a padronizar envelopes flexíveis, filmes de amortecimento e bolsas com tira à prova de adulteração compatíveis com linhas de classificação automatizadas. Os lançamentos de robótica da Amazon em centros europeus influenciaram os conversores a projetar envelopes de LDPE resistentes a rasgos com perforações de fácil abertura e gráficos marcantes impressos digitalmente para promoções sazonais. Nos mercados do Golfo, temperaturas ambientes acima de 45 °C exigem upgrades de barreira contra a entrada de odores e falhas de vedação, impulsionando a demanda por sachês laminados de alto desempenho prontos para redes de entrega de última milha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade dos preços de resinas poliméricas | −0.9% | Europa, redes de suprimentos globais | Curto prazo (≤ 2 anos) |
| Compressão de margens pela concorrência | −0.6% | Europa, mercados maduros do CCG | Médio prazo (2-4 anos) |
| Infraestrutura limitada de reciclagem de filmes | −0.3% | Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Regulamentações de migração de PFAS e óleo mineral | −0.4% | Europa, conformidade global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Resinas Poliméricas
As oscilações do petróleo bruto e a estrutura tarifária de energia mais elevada da Europa distorcem os custos de insumos para os graus de PE e PP, forçando os conversores a renegociar contratos com clientes a cada trimestre. Os players integrados protegem a exposição por meio de acordos de insumos de múltiplos anos, mas as empresas de pequeno e médio porte enfrentam erosão de margens que limita o CapEx em novas prensas e rebobinadeiras. O efeito líquido modera os ciclos de substituição e retarda a adoção de inovações em segmentos sensíveis ao preço do mercado de embalagens flexíveis da EMEA.
Intensificação do Cenário Competitivo Comprimindo Margens
Onda após onda de fusões e aquisições está construindo campeões super-regionais com maior alavancagem de compras e portfólios de tecnologia mais amplos. Os conversores independentes respondem especializando-se em trabalhos de tiragem curta e investindo em linhas de impressão digital com cores precisas, mas as equipes de aquisição dos clientes colocam os fornecedores uns contra os outros, comprimindo as margens de lucro em sacos de pão commoditizados e bolsas de vegetais congelados. Enquanto os volumes continuam a expandir, a compressão do EBITDA restringe os orçamentos de P&D, atrasando as estruturas recicláveis de próxima geração em grande parte do mercado de embalagens flexíveis da EMEA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Bioplásticos Impulsionam a Transição para a SustentabilidadeOs plásticos retiveram 67,35% da participação do mercado de embalagens flexíveis da EMEA em 2025, ancorados pelas vantagens de custo, alta resistência mecânica e cadeias de suprimentos bem estabelecidas. No entanto, os bioplásticos e materiais compostáveis estão ganhando terreno — avançando a um CAGR de 4,88% — porque o rigor regulatório e os compromissos das marcas tendem ao conteúdo renovável. Projetos-piloto financiados pela UE, como a iniciativa de PHA a partir de resíduos da AIMPLAS, ilustram o suporte institucional que reduz os riscos de ampliação de escala. Os conversores agora operam linhas de extrusão paralelas para filmes de algas marinhas, PHA ou PLA ao lado do LDPE tradicional, uma abordagem de dupla via que protege os riscos de conformidade enquanto atende às marcas early-adopter. O tamanho do mercado de embalagens flexíveis da EMEA para substratos à base de bio está definido para ultrapassar a marca de USD 5,28 bilhões até 2031, um salto de participação de material sustentado pela co-localização da cadeia de suprimentos e pelo crescente reconhecimento do consumidor dos logotipos de compostabilidade.
Para evitar comprometimentos de desempenho, os laminados híbridos combinam PP quimicamente reciclado com camadas de ligação de PET sem virgem, atingindo tanto as cotas de conteúdo reciclado quanto os objetivos de redução de calibre. Tais inovações são oportunas porque o PPWR coloca o ônus sobre os conversores de provar a reciclabilidade por meio de protocolos aceitos pela UE — um limite de conformidade que os titulares de plásticos devem cumprir ou ceder participação para telas celulósicas emergentes.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tipo de Produto:
Sachês Capturam a Demanda por Controle de PorçãoSacos e bolsas ainda dominaram 47,05% do tamanho do mercado de embalagens flexíveis da EMEA em 2025, uma posição fundamentada na versatilidade, desde cereais até detergentes. No entanto, os sachês e embalagens stick pack estão desfrutando de um impulso notável com um CAGR de 4,43% até 2031, impulsionados por café de dose única, pós de eletrólitos e cremes dermatológicos. As multinacionais de cuidados pessoais utilizam sachês impressos digitalmente para testar fragrâncias ou fórmulas de FPS em caixas de assinatura, aproveitando gráficos variáveis para estimular o engajamento nas redes sociais. A baixa pegada de material do formato se encaixa perfeitamente nas lojas de conveniência onde o espaço nas prateleiras é altamente valorizado. Os sachês de alginato comestíveis exibidos na IFFA 2025 vão ainda mais longe, eliminando por completo os fluxos de resíduos secundários.
A demanda dos consumidores por dosagem precisa e uso em movimento alinha-se com os esquemas nacionais de rotulagem nutricional que desestimulam porções excessivas. Consequentemente, o mercado de embalagens flexíveis da EMEA está reformulando as linhas de forma-enchimento-selagem para contadores de faixas mais rápidos, sistemas de microperfuração e vedações herméticas nas bordas que resistem às redes de entrega. A adoção de sachês também se harmoniza com os requisitos farmacêuticos de cadeia de frio, onde vedações de quatro lados com barreira de folha de alumínio protegem as IFAs higroscópicas durante o transporte regional.
Por Setor do Usuário Final:
Cuidados Pessoais Impulsiona o Crescimento PremiumOs alimentos permaneceram como a espinha dorsal, capturando 34,10% de participação em 2025 devido às vendas em volume de produtos básicos de panificação, carnes e snacks. No entanto, os cuidados pessoais e cosméticos registraram a trajetória mais forte, com um CAGR de 4,65%, refletindo a premiumização e a inclinação do consumidor em direção a embalagens ambientalmente responsáveis. Marcas como a Beiersdorf integram bolsas stand-up prontas para refil que atendem à ISO 22716 de boas práticas de fabricação de cosméticos, ao mesmo tempo em que reduzem a tonelagem de plástico — um movimento que possibilita a comunicação em torno da redução de resíduos em campanhas publicitárias de alto impacto. Vernizes de alto brilho, filmes de toque suave e acentos metálicos — outrora características distintivas de frascos rígidos — são agora viáveis em estruturas de PE multicamada, ampliando o vocabulário estético do mercado de embalagens flexíveis da EMEA.
As embalagens farmacêuticas e de saúde, embora menores em receita, comandam margens superiores devido à validação regulatória e à precisão da barreira. Aqui, os tri-laminados de folha de alumínio/PET/PP persistem apesar dos obstáculos de reciclabilidade, porque as tolerâncias de entrada de umidade são implacáveis. Os filmes agrícolas, sachês de fertilizantes e bolsas de horticultura representam uma demanda de nicho, porém resiliente, sustentada pelo florescente setor de estufas da África e pelos subsídios da Política Agrícola Comum da UE para a adoção de biomulches.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tecnologia de Impressão:
A Impressão Digital Possibilita a CustomizaçãoA flexografia reteve 45,20% da participação do mercado de embalagens flexíveis da EMEA em 2025, sendo sinônimo de sacos de snacks de longa tiragem e bicos de refil de detergente. No entanto, as prensas digitais estão reescrevendo a economia das tiragens curtas, expandindo-se a um CAGR de 4,79%. Os lançamentos de 2024 da HP Indigo permitem a impressão de superfície em PE com tintas de segurança alimentar, liberando os tamanhos de pedido para menos de 1.000 unidades para campanhas direcionadas. Os conversores recalibram os pisos de produção: linhas híbridas combinam o digital para dados variáveis e a flexografia inline para cobertura de tinta pesada, maximizando a OEE.
Os fluxos de trabalho digitais também reduzem drasticamente o desperdício — sem chapas, com preparação mínima — e abrem uma captura de dados mais rica por meio de códigos QR serializados. A transparência resultante sustenta soluções anticontrafação valorizadas pelos players de nutracêuticos e cosméticos. À medida que a tecnologia escala, a paridade de custos com trabalhos de flexografia de médio alcance se aproxima, acelerando sua penetração em todo o mercado de embalagens flexíveis da EMEA.
Análise Geográfica
Mercado de Embalagens Flexíveis da Europa
A posição consolidada da Europa resulta de décadas de inovação, políticas rigorosas e uma densa rede de recicladores, extrusores de filmes e designers de embalagens. As empresas de engenharia alemãs fornecem linhas de filme soprado multicamadas capazes de processar matérias-primas quimicamente recicladas, enquanto França e Espanha coordenam consórcios que testam papéis de barreira à base de celulose. O domínio de 82,95% do bloco no mercado de embalagens flexíveis da EMEA em 2025 mascara uma turbulência interna: a volatilidade dos preços de energia leva os conversores a realocar as etapas de laminação, que consomem muita energia, para a Polônia ou a Turquia, onde os custos são mais baixos, reduzindo despesas sem sair da supervisão regulatória da UE.
Mercado de Embalagens Flexíveis do GCC
O Oriente Médio aproveita a proximidade de matérias-primas petroquímicas e veículos de investimento soberanos para incubar megaplantas. A cidade pecuária de USD 2 bilhões da Arábia Saudita integra o processamento de carne a jusante, ampliando a demanda por bandejas MAP e termoformados de alta barreira. O site de USD 100 milhões nos Estados Unidos da Hotpack, com sede nos Emirados Árabes Unidos, sinaliza a ambição de aproveitar o know-how de fabricação do GCC no cenário transatlântico. Em todo o Golfo, a alta renda disponível e a adoção do comércio eletrônico aceleram a adoção de embalagens tipo pouch com impressão sofisticada para confeitaria premium, perfumaria e nutracêuticos com certificação halal.
Mercado de Embalagens Flexíveis da África
O potencial da África é vasto, embora desigual. A África do Sul lidera em coleta e reciclagem, enquanto Nigéria e Quênia apresentam crescimento de consumo mais acelerado, impulsionado pelo afluxo urbano, pela modernização do varejo e pela penetração do dinheiro móvel, que alimenta o comércio eletrônico. A logística deficiente e a energia intermitente em partes da África Subsaariana obrigam os conversores a projetar embalagens tolerantes a grandes variações de umidade e temperatura. Multinacionais de bens de consumo embalados testam esquemas de sachês de recarga em Nairóbi e Lagos — programas que se alinham com iniciativas de devolução em nível comunitário apoiadas por ONGs. Ao longo do período de perspectiva, espera-se que o mercado de embalagens flexíveis da EMEA aloque mais capital de giro para extrusão no próprio continente, reduzindo os prazos de entrega e mitigando as oscilações cambiais.
Panorama regulatório
Na Europa, o centro de gravidade regulatório é o Regulamento de Embalagens e Resíduos de Embalagens da UE (PPWR), Regulamento (UE) 2025/40. Ele entrou em vigor em fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, deslocando a conformidade de uma abordagem baseada em diretiva para um regramento diretamente aplicável. A mudança reforça o design para reciclabilidade, os requisitos de conteúdo reciclado para categorias definidas de embalagens plásticas e as restrições a determinadas substâncias em embalagens para contato com alimentos, incluindo restrições relacionadas a PFAS mencionadas nos materiais de política do PPWR.
Na região MEA, a política é mais fragmentada e costuma se apoiar na responsabilidade estendida do produtor (EPR) e em diretrizes de design, em vez de em uma classificação harmonizada de reciclabilidade. O Quênia reforçou as obrigações dos produtores de embalagens por meio do seu marco da Lei de Gestão Sustentável de Resíduos (Aviso Legal nº 176 de 2024), com registro e relatórios encaminhados pela Autoridade Nacional de Gestão Ambiental (NEMA). Na África do Sul, o Departamento de Silvicultura, Pesca e Meio Ambiente (DFFE) emitiu a Diretriz de Embalagens: Reciclabilidade por Design, reforçando uma linguagem técnica comum para conversores e organizações de responsabilidade do produtor (por exemplo, por meio da implementação vinculada à Polyco), exigindo que os proprietários de marcas documentem as alegações de reciclabilidade de forma mais rigorosa.
Análise da cadeia de valor
A cadeia de valor de embalagens flexíveis na EMEA começa com o fornecimento de matéria-prima e substrato (PE, PP incluindo CPP/BOPP, PET, papel, folha de alumínio e resinas emergentes de base biológica). Em seguida, passa por aditivos e insumos de conversão (tintas, revestimentos, adesivos), extrusão e laminação de filmes, impressão e acabamento, resultando em formatos como sacos, bolsas, filmes, envoltórios e sachês. Os proprietários de marcas e varejistas transformam essas embalagens em aplicações de alto volume em alimentos, cuidados pessoais e saúde, enquanto os canais de logística e comércio eletrônico impulsionam requisitos de durabilidade e restrições dimensionais que afetam a seleção de filmes, o desempenho do selante e a espessura.
Rio abaixo, a gestão de resíduos, os recicladores e as organizações de EPR moldam cada vez mais as escolhas de materiais. Na Europa, o PPWR (Regulamento (UE) 2025/40) se aplica a partir de 12 de agosto de 2026 e elevam o padrão para designs recicláveis e documentação técnica, reforçando uma transição para estruturas monomaterial e uma coordenação mais estreita entre conversores e recicladores. Movimentos recentes na cadeia também apontam para integração upstream e expansão de capacidades, incluindo a conclusão pela Coveris da aquisição da alemã GEFO (capacidade de filme CPP) e a Amcor colocando em operação nova capacidade de filme reciclável na Itália e atualizando a capacidade de impressão flexográfica na Holanda, vinculando de forma mais estreita a capacidade de conversão a estruturas alinhadas ao PPWR e a um fornecimento com prazos mais curtos para proprietários de marcas regionais.
Cenário Competitivo
Concentração do Mercado
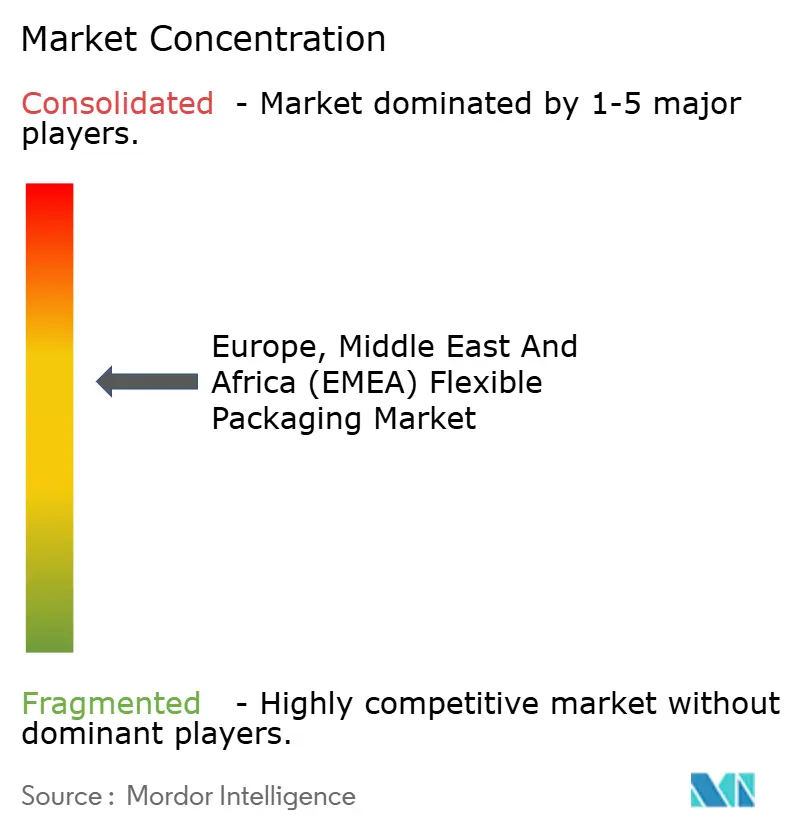
O mercado de embalagens flexíveis da EMEA apresenta uma postura de consolidação média: os cinco principais grupos controlam aproximadamente 50% do faturamento regional, conferindo ao setor uma pontuação de concentração de 6. Transações de alto perfil — o fechamento da aquisição pela Amcor da unidade de saúde da Berry e a Constantia Flexibles aderindo à One Rock — sublinham a corrida por sinergias de escala e capacidade de P&D. Os consolidadores perseguem uma tríade de objetivos: portfólios geográficos equilibrados, pipelines de ciência de materiais e competências de impressão digital.
Os temas estratégicos estão convergindo. Primeiro, a diferenciação em sustentabilidade — Amcor, Huhtamäki e Mondi competem para comercializar laminados mono-PE prontos para reciclagem testados para conformidade com o PPWR. Segundo, a integração vertical — os gigantes de polímeros investem em reciclagem química e impressão de rótulos interna para garantir a certeza de insumos. Terceiro, alcance geográfico — os titulares europeus adquirem conversores de nicho na Arábia Saudita ou no Egito para obter acesso isento de tarifas e aproveitar a energia de baixo custo. Novos entrantes como B'ZEOS e AIMPLAS operam na fronteira dos materiais, licenciando resinas ou revestimentos à base de bio que os titulares podem licenciar ou adquirir diretamente. Os depósitos de patentes se concentram em sistemas adesivos livres de epóxi, camadas de barreira à base de sílica e tratamentos de plasma inline — todos projetados para fornecer reciclabilidade pronta para PPWR sem sacrificar a vida útil do produto.
A concorrência de preços se intensifica em sacos de pão, massa seca e leite em pó, onde a consolidação dos compradores arma os grupos de supermercados com maior poder de negociação. Para combater a commoditização, os conversores diversificam-se em sachês de amostras de cuidados pessoais, guloseimas premium para animais de estimação e bolsas para dispositivos médicos que recompensam a alta fidelidade de impressão e as tolerâncias dimensionais rígidas. A capacidade de impressão digital torna-se um ativo de negociação: os conversores prometem prazos de entrega de 10 dias e gestão de obras de arte multicanal, conquistando os proprietários de marcas que realizam promoções relâmpago no TikTok e no Instagram.
Líderes do Setor de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA)
-
Amcor plc
-
Constantia Flexibles Group GmbH
-
Mondi plc
-
Huhtamäki Oyj
-
ProAmpac Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA) Empresas cobertas neste relatório
- Amcor plc
- Constantia Flexibles Group GmbH
- Mondi plc
- Huhtamaki Oyj
- ProAmpac Holdings Inc.
- Bischof + Klein SE & Co. KG
- Aluflexpack AG
- Bak Ambalaj Sanayi ve Ticaret A.S.
- Coveris Management GmbH
- Danaflex OOO
- Gualapack S.p.A.
- Wipak Oy
- SUDPACK Holding GmbH & Co. KG
- Schur Flexibles Holding Ges.m.b.H.
- ePac Holdings LLC
- Treofan Germany GmbH & Co. KG
- Cellografica Gerosa S.p.A.
- Flextrus AB
Oportunidades de mercado e perspectivas futuras
A implementação do PPWR a partir de 12 de agosto de 2026 está criando espaço imediato para estruturas flexíveis em conformidade com a UE e prontas para reciclagem, além de serviços técnicos relacionados a arquivos de conformidade, prontidão de rotulagem e comprovação de reciclabilidade. Os conversores capazes de industrializar laminados monomaterial de PE/PP, soluções de barreira recicláveis e embalagens com redução de gramatura também se alinham às disposições de minimização do PPWR (incluindo limites de espaço vazio para embalagens agrupadas, de transporte e de comércio eletrônico). Isso amplia as oportunidades em envelopes para comércio eletrônico, embalagens agrupadas e soluções de transporte prontas para exposição, nas quais as embalagens flexíveis podem substituir formatos mais pesados.
Movimentos de investimento e de portfólio em toda a Europa fornecem sinais concretos de onde a demanda está sendo construída. A Amcor colocou em operação uma linha de produção de filme de alta barreira e pronto para reciclagem em sua unidade de Lugo di Vicenza (Itália) e adicionou capacidade de impressão em Hardenberg (Holanda), enquanto a Coveris expandiu sua capacidade de filme CPP por meio da aquisição da GEFO (Alemanha) e atualizou equipamentos em suas fábricas na Polônia. No lado das fibras, atividades de colaboração, como a parceria da Amcor com a Metsa Group e a G. Mondini em soluções à base de fibras, mostram o interesse dos proprietários de marcas por caminhos de redução de plástico em aplicações específicas. Juntas, essas ações apoiam oportunidades para resinas e adesivos compatíveis, fluxos de trabalho de impressão flexográfica digital e de alto desempenho para tiragens curtas e mudanças regulatórias de arte, além de acréscimos de capacidade regional que reduzem os prazos de entrega para SKUs alinhados ao PPWR.
Desenvolvimentos industriais recentes em Mercado de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA)
- Junho de 2026: A Coveris concluiu a aquisição da produtora alemã de embalagens GEFO para expandir as capacidades de filme de polipropileno fundido (CPP) para estruturas monomaterial recicláveis. O acordo fortalece o controle interno de extrusão de filmes, melhorando a disponibilidade de estruturas à base de CPP que apoiam designs prontos para reciclagem. Também reforça a integração vertical à medida que os conversores reconfiguram seus portfólios para formatos alinhados ao PPWR.
- Abril de 2026: A Amcor anunciou um investimento de vários milhões de euros em uma nova linha de impressão flexográfica de alto desempenho em sua instalação em Hardenberg, na Holanda, para apoiar os mercados de filmes industriais e agrícolas. A capacidade de impressão adicional melhora o rendimento e a flexibilidade de especificações para aplicações de alto volume que estão sendo cada vez mais redesenhadas para reciclabilidade e redução de gramatura. Essa atualização também apoia trocas de arte mais rápidas, à medida que os proprietários de marcas adaptam suas embalagens às exigências de conformidade e rotulagem em evolução.
- Junho de 2025: A Coveris lançou bandejas MAP de papelão BarrierFresh, projetadas para reduzir o uso de plástico em 90%, ao mesmo tempo em que suportam maior vida útil de produtos proteicos. O lançamento amplia o conjunto competitivo ao levar soluções à base de papelão e híbridas para casos de uso tradicionalmente atendidos por formatos com uso intensivo de plástico. Também aumenta a pressão sobre os fornecedores de embalagens flexíveis para oferecerem desempenho comparável de barreira e vida útil com estruturas prontas para reciclagem.
Mercado de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o valor dos produtos de embalagens flexíveis vendidos e utilizados na EMEA, principalmente filmes, sacos e pouches fornecidos a setores de uso final do cotidiano.
Exclusões do escopo: O dimensionamento exclui formatos de embalagens rígidas e maquinário de embalagem, bem como os valores de comércio de resinas brutas e matérias-primas commodities contabilizados fora das embalagens convertidas.
Visão Geral da Segmentação
- Por Material
- Plásticos
- Polietileno (PE)
- Polipropileno Biorientado (BOPP)
- Polipropileno Fundido (CPP)
- Outros Plásticos
- Papel
- Folha de Metal
- Bioplásticos e Materiais Compostáveis
- Plásticos
- Por Tipo de Produto
- Sacos e Bolsas
- Filmes e Envoltórios
- Sachês e Embalagens Stick Pack
- Outros Tipos de Produtos
- Por Setor do Usuário Final
- Alimentos
- Produtos de Panificação
- Snacks
- Carnes, Aves e Frutos do Mar
- Confeitaria
- Ração para Animais de Estimação
- Outros Produtos Alimentícios
- Bebidas
- Saúde e Farmacêuticos
- Cuidados Pessoais e Cosméticos
- Agricultura e Horticultura
- Outros Setores de Uso Final
- Alimentos
- Por Tecnologia de Impressão
- Flexografia
- Rotogravura
- Impressão Digital
- Outras Tecnologias de Impressão
- Por Geografia
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e ancorar nossas premissas em sinais públicos de difícil contestação. Para embalagens flexíveis na EMEA, recorremos a fontes como as séries de produção industrial e comércio do Eurostat, dados de importação e exportação do UN Comtrade, indicadores macroeconômicos do Banco Mundial e publicações de associações nacionais de embalagens ou plásticos, quando disponíveis.
Também analisamos relatórios anuais públicos de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para compreender adições de capacidade, reinicializações de plantas e mudanças na demanda que afetam as embalagens de alimentos, bebidas e saúde. Em paralelo, utilizamos assinaturas pagas apenas de formas aprovadas, principalmente para inteligência financeira de empresas, verificações de comércio em nível de remessa e cobertura de patentes para confirmar tendências de materiais e barreiras. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com conversores, participantes de matérias-primas, distribuidores e grandes compradores de embalagens nos principais países da EMEA. Utilizamos essas discussões para confirmar os padrões de demanda de uso final, o movimento típico de preços por formato e onde a substituição entre filmes, pouches e sacos estava de fato ocorrendo. Como a cobertura abrange múltiplas sub-regiões, as premissas foram verificadas na Europa, no Oriente Médio e na África, de modo que as suposições não se ajustassem excessivamente a um único polo de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 15% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 18% | Gerentes: 56% |
Dimensionamento do Mercado e Previsão
A construção central começa com uma abordagem de cima para baixo, na qual o consumo de embalagens é reconstruído a partir dos pools de demanda de uso final na EMEA e, em seguida, filtrado pela penetração do formato flexível em cada uso final. Para manter o realismo, os resultados são corroborados com aproximações seletivas de baixo para cima, como verificações de receita amostradas de conversores e volume em nível de formato multiplicado pelo preço médio de venda (ASP) para filmes, sacos e pouches.
Os principais insumos utilizados incluem a penetração de embalagens flexíveis em embalagens de alimentos e bebidas, a produção de alimentos embalados e as mudanças de mix, as tendências de consumo em saúde e cuidados pessoais, a direção dos preços de resinas e materiais de barreira, e o ritmo de redução de espessura (que altera gramas por embalagem e valor por embalagem ao longo do tempo). Quando a cláusula principal é atingida, após o alinhamento dessas variáveis de demanda e precificação, o valor anual do mercado resulta como um cálculo repetível. Para as previsões, utilizamos análise de cenários apoiada por visões de especialistas, em que os casos base, conservador e de adoção mais rápida estão vinculados ao crescimento do consumo de produtos embalados e à progressão esperada do ASP por formato e material. Onde as verificações de baixo para cima estavam incompletas, expandimos as amostras utilizando margens típicas da região e mix de produtos conhecido, e então retestamos os totais em relação ao resultado de cima para baixo.
Ciclo de Validação e Atualização de Dados
Validamos por meio da triangulação dos resultados do modelo com sinais independentes, incluindo fluxos comerciais, anúncios públicos de capacidade e indicadores de produção de uso final, e então revisamos quaisquer variações que estejam fora das faixas esperadas. Se uma anomalia aparecer, como um salto repentino de valor não sustentado pela produção de bens embalados ou pelo movimento de preços de resinas, revisamos as premissas e, quando necessário, reconectamos com contatos do setor para confirmar o que mudou.
Antes da aprovação final, o modelo e a narrativa passam por revisões analíticas em múltiplas etapas, de modo que a mesma lógica seja aplicada em todos os países e usos finais. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, grandes variações de capacidade ou oscilações acentuadas nos preços de commodities. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Embalagens Flexíveis da Europa, Oriente Médio e África (EMEA) da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens flexíveis na EMEA podem parecer diferentes porque cada publicador define os limites à sua própria maneira, e a mesma palavra, flexível, ainda pode ocultar escolhas de escopo. As diferenças geralmente decorrem do que está incluído na cadeia de valor, de como os preços são normalizados entre os países e da rapidez com que as premissas são atualizadas.
As verificações de fluxo comercial para materiais de embalagem, além das verificações cruzadas de receita de conversores, são as evidências que mantêm a Mordor Intelligence alinhada à demanda de embalagens flexíveis convertidas na EMEA, em vez de derivar para o valor de resinas ou formatos de embalagem adjacentes. Além disso, o momento da conversão cambial, o tratamento de materiais de barreira multicamadas e o movimento assumido do ASP para filmes versus pouches podem deslocar o número de forma significativa, mesmo quando a região e os anos coincidem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 97,77 bilhões de USD (2025) | |
| Associação Setorial A | 104,30 bilhões de USD (2025) | Esta estimativa parece ampliar o escopo para uma definição de valor de embalagem mais abrangente, na qual o valor de resinas e filmes intermediários pode ser parcialmente contabilizado em duplicidade, e os preços são frequentemente reportados em um nível de preço de tabela mais elevado, em vez de ASPs normalizados por transação. |
| Publicação Especializada B | 90,10 bilhões de USD (2025) | Este valor provavelmente subestima o mercado ao se apoiar em um conjunto mais restrito de países e ao aplicar um único preço médio entre os formatos, o que pode atenuar a contribuição de valor dos pouches de barreira de maior especificação utilizados em aplicações de alimentos e saúde. |
A dispersão entre os valores publicados decorre principalmente dos limites de escopo e de como os preços são traduzidos entre formatos e moedas. Nossa abordagem permanece rastreável porque a construção de valor está vinculada primeiramente aos sinais de demanda de uso final e, em seguida, verificada com verificações seletivas de realidade do lado dos fornecedores, de modo que o total final pode ser explicado e reproduzido com os mesmos insumos.
Principais Perguntas Respondidas no Relatório
Qual será o volume de gastos em embalagens flexíveis na Europa, Oriente Médio e África até 2031?
Os gastos estão projetados para atingir USD 121,22 bilhões até 2031, expandindo a partir de USD 97,77 bilhões em 2025.
Qual categoria de material está ganhando participação mais rapidamente no espaço de embalagens flexíveis da EMEA?
Os bioplásticos e materiais compostáveis são os de crescimento mais rápido, avançando a um CAGR de 4,88% até 2031 com base na conformidade com o PPWR.
Qual região está expandindo mais rapidamente dentro da EMEA?
A sub-região do Oriente Médio e África lidera com um CAGR de 4,63% à medida que os projetos de infraestrutura e segurança alimentar se multiplicam.
Por que os conversores estão investindo em linhas de impressão digital?
As prensas digitais permitem tiragens de volume mínimo de pedido baixo, dados variáveis e trocas rápidas de obras de arte, adequadas a promoções de comércio eletrônico de curta duração e reduzindo os custos de chapas.
Como as novas regulamentações estão afetando os materiais de barreira?
O PPWR proíbe as barreiras de PFAS e exige 65% de conteúdo reciclável até 2030, acelerando a transição para laminados mono-material de PE e PP e nylons quimicamente reciclados.
Qual recente transação de fusão e aquisição ilustra a consolidação do mercado?
A aquisição pela Amcor do negócio de embalagens de saúde da Berry Global exemplifica a tendência de construção de escala entre os principais conversores.