
Tamanho e Participação do Mercado de Geleia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
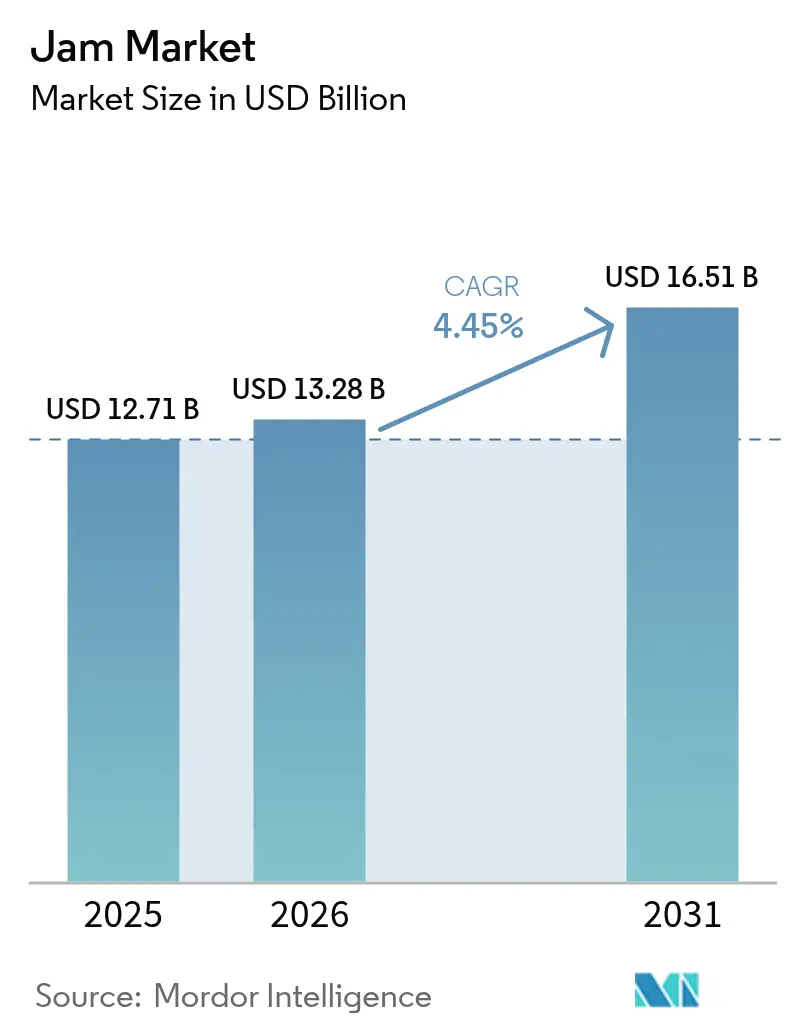
| Tamanho do Mercado (2026) | 13.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
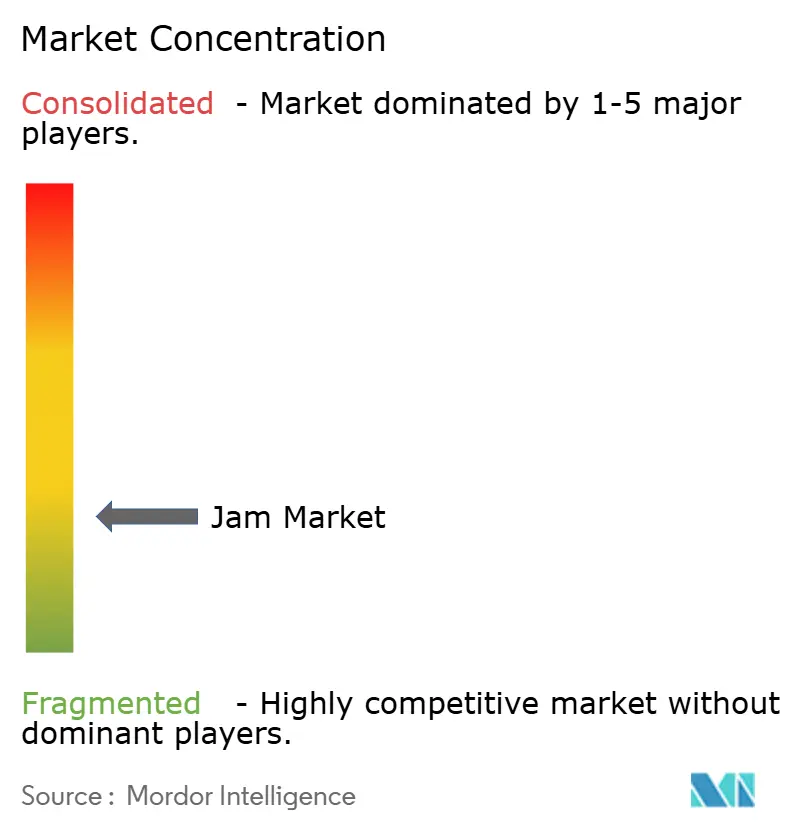
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geleia por Mordor Intelligence
O tamanho do mercado de geleia foi avaliado em USD 12,71 bilhões em 2025 e estima-se que cresça de USD 13,28 bilhões em 2026 para atingir USD 16,51 bilhões até 2031, a um CAGR de 4,45% durante o período de previsão (2026-2031). Este crescimento é atribuído à forte penetração domiciliar, ao crescente interesse dos consumidores em experimentação de sabores premium e à introdução consistente de receitas com teor reduzido de açúcar, mesmo à medida que os consumidores se tornam mais atentos à transparência dos ingredientes. Os principais fabricantes estão focados em práticas de fornecimento transparentes e na adoção de soluções de embalagem sustentável, aproveitando as eficiências na cadeia de fornecimento global de frutas para proteger suas margens de lucro. Simultaneamente, marcas artesanais estão capitalizando sobre plataformas digitais para estabelecer e expandir sua presença no mercado. Por exemplo, a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) relatou que a produção global de frutas em 2023 superou 951,91 milhões de toneladas métricas, com bananas classificadas como a fruta de maior produção, com 139,28 milhões de toneladas métricas[1]. Isso ressalta o papel fundamental das frutas na agricultura e nas dietas globais, com uma rica diversidade contribuindo para a produção total. Da mesma forma, as abundantes colheitas de frutas em regiões como a Ásia-Pacífico e a América do Sul não apenas estabilizam os custos das matérias-primas, mas também incentivam a experimentação com variedades exóticas. Embora as preocupações com o teor de açúcar representem desafios, os avanços nas ferramentas de formulação orientadas por tecnologia e regulamentações mais claras sobre adoçantes alternativos oferecem aos produtores um caminho para rótulos de produtos mais saudáveis.
Principais Conclusões do Relatório
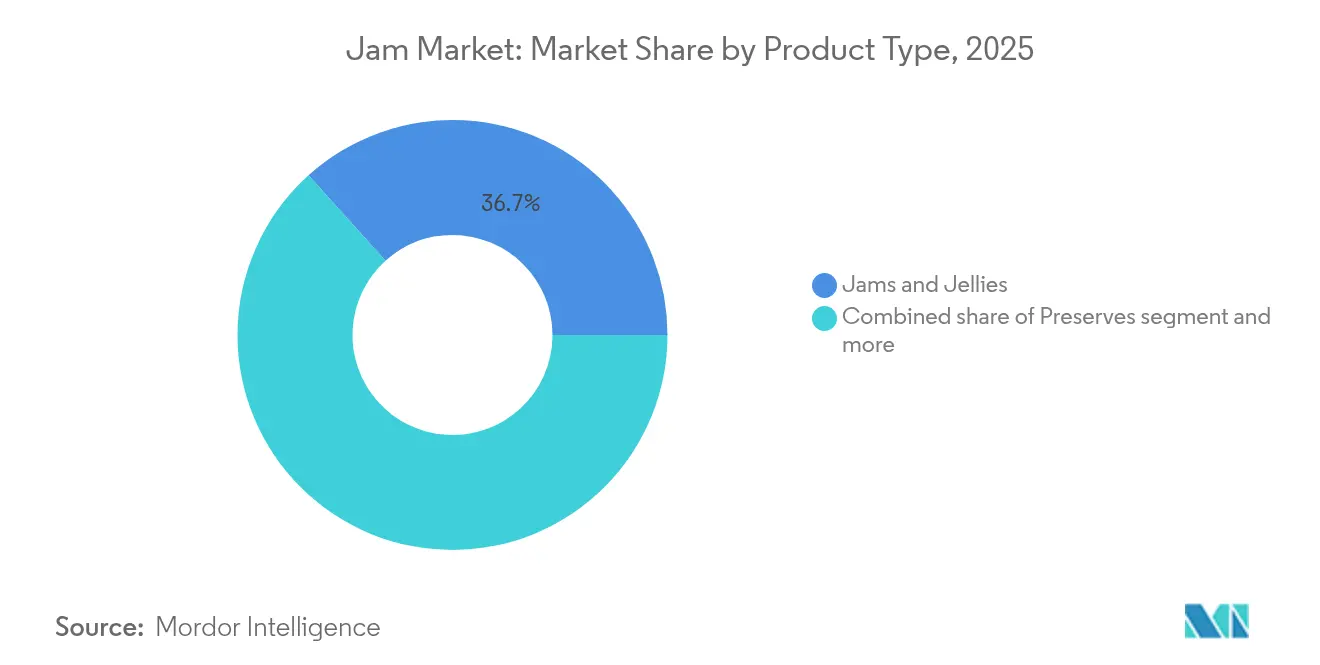
- Por tipo de produto, geleias e jaleas lideraram com 36,68% da participação do mercado de geleia em 2025, enquanto as conservas avançam a um CAGR de 5,57% até 2031.
- Por categoria, as ofertas convencionais controlaram 90,05% do tamanho do mercado de geleia em 2025, mas as variantes orgânicas estão crescendo a um CAGR de 6,25% até 2031.
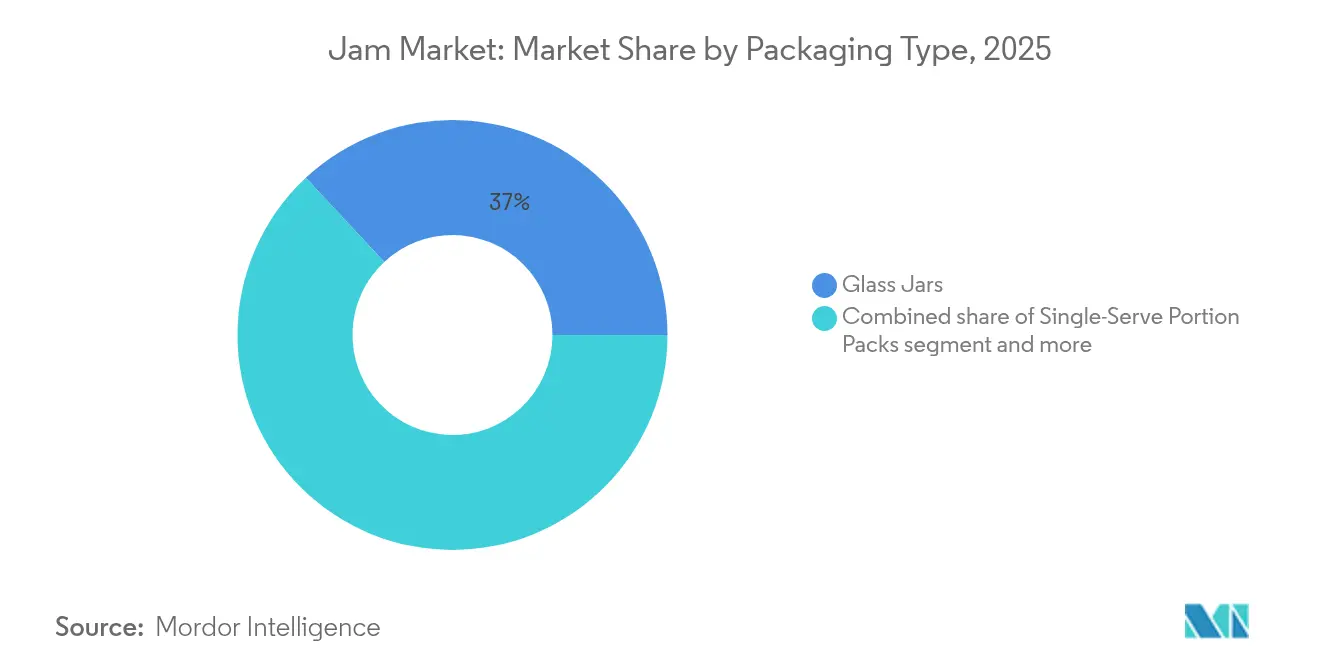
- Por tipo de embalagem, os potes de vidro representaram 36,95% da participação do mercado de geleia em 2025, enquanto as porções individuais estão projetadas para expandir a um CAGR de 6,07% até 2031.
- Por canal de distribuição, os supermercados e hipermercados detinham 41,98% de participação no tamanho do mercado de geleia em 2025, enquanto o comércio eletrônico está crescendo a um CAGR de 5,69% até 2031.
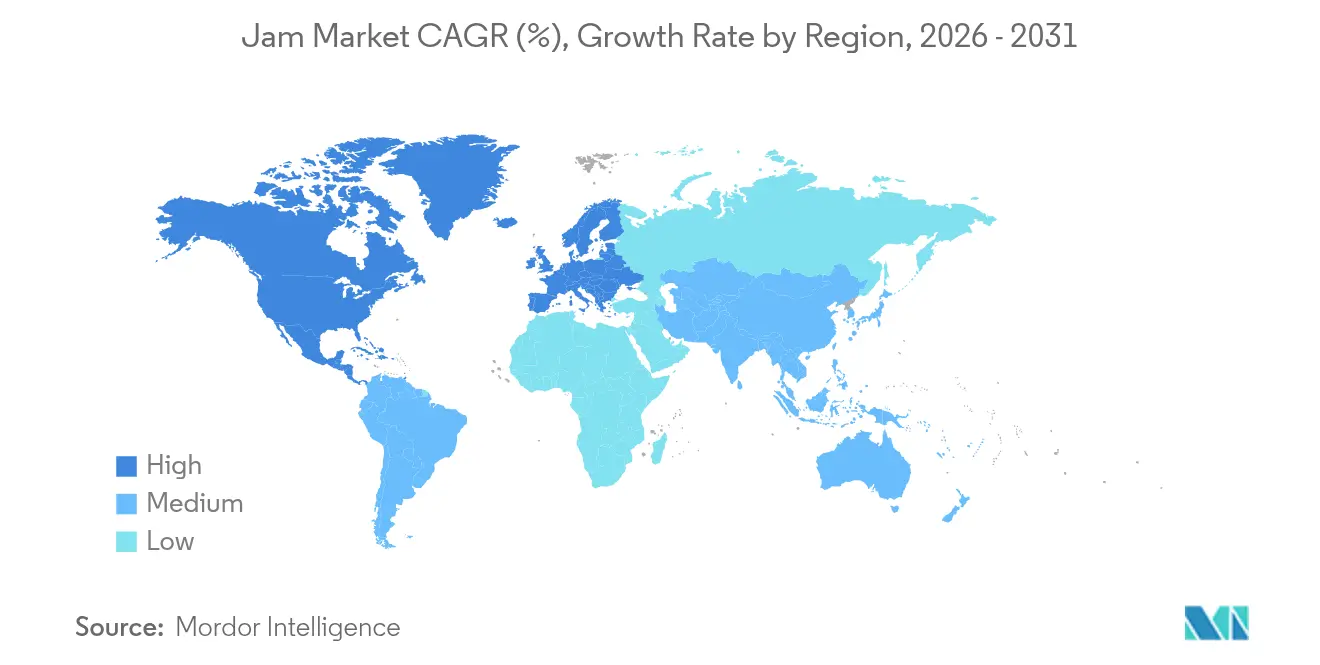
- Por geografia, a América do Norte capturou 41,70% da participação do mercado de geleia em 2025; a Ásia-Pacífico está no caminho de um CAGR de 5,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação em Sabores | 1.0% | Global, com a maior adoção na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Crescimento Global da Produção de Frutas | 0.8% | Global, particularmente Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Preferência Crescente por Produtos com Rótulo Limpo | 0.6% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Variantes com Açúcar Reduzido e sem Açúcar | 0.4% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Crescente Interesse em Produtos Orgânicos e Artesanais | 0.3% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Surgimento de Formatos de Embalagem Convenientes | 0.2% | Global, com adoção antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inovação em Sabores
No mercado de geleia e conservas, a inovação em sabores se destaca como um diferencial fundamental. Os fabricantes estão agora explorando combinações de frutas exóticas e perfis inspirados globalmente, com o objetivo de dialogar com consumidores mais jovens. Essa tendência não se limita aos sabores habituais de frutas vermelhas e cítricos; ela está se ramificando para incluir fusões aventureiras como yuzu-gengibre, hibisco-limão e intrigantes combinações de sabores salgado-doces. As empresas estão aproveitando tecnologias de realce natural de sabor, intensificando experiências autênticas de sabor enquanto evitam aditivos artificiais. O relatório de tendências de sabores de 2025 da T. Hasegawa destaca o açúcar mascavo como o sabor de destaque do ano, impulsionando aplicações premium em pastas doces e abrindo caminho para conservas de frutas caramelizadas. Essa onda de inovação é especialmente vibrante na América do Norte e na Europa, onde os consumidores estão mais inclinados a pagar um prémio por experiências de sabor distintivas. Órgãos reguladores, como a FDA e a UE, estão apoiando essa tendência ao aprovar compostos de sabor natural, encorajando assim uma experimentação mais ampla com variantes infundidas com botânicos e especiarias.
Crescimento Global da Produção de Frutas
A produção global de frutas tem experimentado crescimento constante, conforme indicado pelos dados da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), que mostram aumento de produtividade nas principais regiões produtoras de frutas. Esse crescimento proporcionou um ambiente favorável para os fabricantes de geleia e conservas. Por exemplo, o Serviço Agrícola Externo do Departamento de Agricultura dos Estados Unidos (USDA) relatou que a produção global de laranjas no ano de comercialização 2023/2024 atingiu aproximadamente 47 milhões de toneladas métricas, em comparação com 46,88 milhões de toneladas métricas no ano anterior[2]. A melhoria da qualidade das frutas e o prolongamento das temporadas de colheita, impulsionados por estratégias de adaptação climática e técnicas agrícolas avançadas, são especialmente evidentes na Ásia-Pacífico e na América do Sul. Aqui, frutas tropicais e subtropicais são cada vez mais incorporadas nas formulações de conservas. Além disso, o crescimento da infraestrutura de produção de frutas em mercados emergentes não apenas reduziu os custos das matérias-primas, mas também reforçou a confiabilidade da cadeia de fornecimento. Isso capacitou os fabricantes a explorar variedades de frutas premium e exóticas. À medida que os consumidores demonstram maior interesse na procedência e na alimentação sazonal, surge um mercado crescente para linhas de produtos de edição limitada e específicas da colheita. Dado o caráter de longo prazo dos investimentos agrícolas, espera-se que essa tendência impulsione o crescimento do mercado até 2030, especialmente à medida que as práticas de agricultura sustentável continuam a melhorar tanto a produtividade quanto a qualidade.
Preferência Crescente por Produtos com Rótulo Limpo
Em 2023, o Conselho Internacional de Informação Alimentar relatou que cerca de 29% dos consumidores norte-americanos compram regularmente alimentos e bebidas rotulados com "ingredientes limpos"[3]. Essa preferência crescente por rótulos limpos levou os fabricantes a reformular produtos, optando por métodos de conservação naturais, adoçantes derivados de frutas e técnicas que preservam a integridade nutricional. Além de apenas simplificar os ingredientes, as marcas estão enfatizando práticas de fornecimento transparentes, destacando parcerias com fazendas e iniciativas de rastreabilidade para fomentar a confiança do consumidor. O suporte regulatório, incluindo as diretrizes de rótulo limpo da Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) e da União Europeia (UE), fornece uma estrutura para alegações de marketing. Ao mesmo tempo, os varejistas estão defendendo formulações mais limpas, acelerando sua adoção em múltiplos canais de distribuição. Essa tendência é particularmente evidente nos mercados desenvolvidos, onde maior conscientização do consumidor e maior poder de compra sustentam a precificação premium.
Demanda Crescente por Variantes com Açúcar Reduzido e sem Açúcar
À medida que as taxas de diabetes aumentam e o controle de peso ganha destaque, os mercados globais estão testemunhando um aumento na demanda por alternativas de geleia com açúcar reduzido e sem açúcar. Em resposta, os fabricantes estão recorrendo a adoçantes inovadores como estévia, fruto do monge e alulose, criando formulações que não apenas têm bom sabor, mas também reduzem as calorias. O aumento dos medicamentos antiobesidade impulsionou ainda mais o apetite por alimentos controlados em porções e conscientes com o açúcar, levando os fabricantes de geleia a lançar linhas especializadas voltadas para consumidores preocupados com a saúde. A análise das tendências alimentares dos consumidores revela uma mudança pronunciada: as considerações de saúde estão cada vez mais orientando as estratégias de formulação de alimentos embalados, especialmente à medida que as diretrizes dietéticas e os conselhos médicos evoluem. Essa mudança não é apenas teórica; os varejistas estão reservando mais espaço nas prateleiras para essas alternativas mais saudáveis, e os compradores estão em busca de opções com menos açúcar. Reforçando esse movimento, o cenário regulatório também está evoluindo, com novos mandatos de rotulagem nutricional e alegações de saúde para adoçantes alternativos ganhando força.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Teor de Açúcar Limita o Interesse dos Consumidores Preocupados com a Saúde | -0.5% | Global, mais pronunciado nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Preocupações dos Consumidores com Ingredientes Artificiais e Conservantes | -0.3% | América do Norte e Europa, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Alto Custo de Embalagens Sustentáveis e Ecológicas | -0.2% | Global, com impacto regional variado | Longo prazo (≥ 4 anos) |
| Infraestrutura Limitada de Reciclagem e Compostagem para Embalagens Sustentáveis | -0.1% | Mercados em desenvolvimento, algumas regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Teor de Açúcar Limita o Interesse dos Consumidores Preocupados com a Saúde
Os consumidores preocupados com a saúde estão cada vez mais se afastando das geleias e conservas tradicionais, associando seu alto teor de açúcar a problemas de saúde como diabetes, obesidade e distúrbios metabólicos. Em 2023, os Centros de Controle e Prevenção de Doenças relataram que aproximadamente 32% dos homens e 34% das mulheres nos Estados Unidos foram classificados como obesos. À medida que campanhas de conscientização nutricional e conselhos médicos enfatizam a importância da redução do açúcar, os produtos convencionais enfrentam crescentes desafios no mercado. Esse problema é especialmente pronunciado nos mercados desenvolvidos, onde os consumidores são bem informados e têm fácil acesso a produtos alternativos. Os fabricantes se encontram em uma encruzilhada, precisando atender às expectativas de sabor enquanto posicionam seus produtos como voltados para a saúde. Isso frequentemente exige investimentos substanciais em reformulação e educação do consumidor para manter a participação de mercado. A situação é ainda mais complicada pela crescente popularidade dos medicamentos antiobesidade e por uma tendência mais ampla em direção ao bem-estar, levando os consumidores a buscar produtos alimentícios que estejam alinhados com suas escolhas voltadas para a saúde.
Preocupações dos Consumidores com Ingredientes Artificiais e Conservantes
Os fabricantes de geleia e conservas enfrentam desafios significativos de formulação à medida que o ceticismo dos consumidores em relação a ingredientes artificiais e conservantes químicos continua a crescer. Essa tendência está intimamente ligada ao movimento mais amplo de alimentação limpa, que enfatiza o consumo de alimentos minimamente processados e naturais, e à crescente demanda por transparência nos ingredientes. Os consumidores estão progressivamente evitando produtos que contêm corantes artificiais, sabores e conservantes, impulsionados por preocupações com possíveis riscos à saúde. Além disso, há uma crescente onda de objeções ambientais e éticas ao uso de aditivos alimentares sintéticos, à medida que os consumidores priorizam a sustentabilidade e o fornecimento ético em suas decisões de compra. Essa mudança gerou uma maior demanda por alternativas naturais, que, embora preferidas pelos consumidores, frequentemente vêm acompanhadas de custos de produção mais altos e complexidades técnicas na formulação. Como resultado, os fabricantes estão sob considerável pressão para reformular seus produtos de acordo com as expectativas de rótulo limpo — produtos livres de ingredientes artificiais e claramente rotulados — enquanto garantem o sabor, a textura e a vida útil que os consumidores passaram a esperar das geleias e conservas tradicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Conservas Impulsionam o Crescimento PremiumEm 2025, as geleias e jaleas detêm uma participação de mercado dominante de 36,68%, evidenciando seu amplo apelo junto aos consumidores e robustas redes de distribuição no varejo. No entanto, é o segmento de conservas que está registrando o crescimento mais impressionante, com um CAGR de 5,57% até 2031. Esse aumento é amplamente atribuído à mudança nas preferências dos consumidores em favor de texturas de frutas inteiras e um posicionamento premium que justifica preços mais elevados. A marca artesanal e as associações com rótulo limpo reforçam ainda mais o segmento de conservas, com os consumidores associando pedaços de fruta em chunks a qualidade superior e processamento mínimo. Enquanto isso, a marmelada, embora ocupe um nicho menor, desfruta de demanda estável, especialmente nos mercados europeus onde a tradição impera.
A inovação no campo das conservas está em efervescência, com destaque para misturas de frutas exóticas e lançamentos sazonais exclusivos, ambos amplificando o interesse e sustentando preços premium. Em um movimento estratégico, a Crofter's Organic lançou seu formato de sachê comprimível em outubro de 2024, visando o consumidor em movimento enquanto mantém sua certificação orgânica, um distintivo de honra para compradores preocupados com a saúde. Esse crescimento no segmento de conservas reflete uma tendência mais ampla na indústria de alimentos: uma pronunciada premiumização, onde os consumidores estão cada vez mais dispostos a pagar mais por qualidade e autenticidade percebidas. No âmbito regulatório, a conformidade é acessível para todos os tipos de produto, graças às diretrizes claras estabelecidas pela FDA e pelas normas internacionais de segurança alimentar sobre fabricação e rotulagem.


Por Categoria:
O Segmento Orgânico Acelera Apesar da Dominância ConvencionalEm 2025, os produtos convencionais dominam o mercado com uma participação expressiva de 90,05%, graças às suas cadeias de fornecimento bem estabelecidas, preços competitivos e ampla aceitação entre consumidores diversos. Essa posição dominante é resultado de décadas de construção estratégica de marca, uma vasta rede de distribuição e eficiências de fabricação que mantêm os preços de varejo competitivos. Enquanto isso, o segmento orgânico está em rápida ascensão, com um CAGR de 6,25% até 2031. Esse aumento é impulsionado por consumidores preocupados com a saúde que estão cada vez mais dispostos a pagar um prémio por ingredientes orgânicos certificados e práticas agrícolas sustentáveis.
O crescimento do segmento orgânico reflete uma mudança mais ampla em direção à alimentação limpa e ao aumento da conscientização dos consumidores sobre as práticas agrícolas e seu impacto ambiental. De acordo com dados da Associação de Alimentos Especiais, os alimentos orgânicos tornaram-se mainstream, especialmente entre demografias mais jovens, como os millennials e a Geração Z, que priorizam sustentabilidade e saúde em suas decisões de compra. Além disso, as certificações orgânicas do Departamento de Agricultura dos Estados Unidos (USDA) e de outras organizações internacionais fornecem validação credível de terceiros, melhorando o posicionamento premium e a confiabilidade dos produtos orgânicos. Essas certificações garantem aos consumidores a adesão a padrões rigorosos nos processos de agricultura e produção orgânicas. À medida que essa tendência avança, espera-se que os produtos orgânicos ganhem uma maior participação de mercado, apoiados pela maturação das cadeias de fornecimento e reduções de custos impulsionadas por economias de escala, o que melhorará ainda mais a acessibilidade e a asequibilidade para os consumidores.
Por Tipo de Embalagem:
Os Formatos de Porção Individual Capturam a Demanda por ConveniênciaEm 2025, os potes de vidro detêm a maior participação no mercado de embalagens, com 36,95%. Essa dominância é reforçada pela percepção dos consumidores que associam o vidro à qualidade, sustentabilidade e uma imagem premium, justificando seus preços mais elevados. A embalagem de vidro não apenas oferece proteção aprimorada do produto e uma vida útil estendida, mas também se alinha com a crescente tendência de consciência ambiental devido à sua reciclabilidade. Por outro lado, os formatos de plástico comprimível atendem adequadamente ao segmento de conveniência, especialmente para famílias com crianças e pessoas em movimento. Ainda assim, são as porções individuais que estão registrando a ascensão mais rápida, com projeção de crescimento a um CAGR de 6,07% até 2031. Esse aumento evidencia uma crescente preferência dos consumidores por controle de porções, conveniência e ofertas em tamanho experimental.
Essa inclinação em direção às porções individuais se alinha perfeitamente com os hábitos de consumo em evolução e uma maior conscientização sobre o gerenciamento de porções, especialmente entre os citadinos que buscam opções rápidas de café da manhã e lanches. Destacando o compromisso da indústria com a segurança alimentar, as inovações de embalagem TamperFlag da Novolex ressaltam a importância de recursos à prova de adulteração, reforçando a confiança do consumidor nas ofertas de porção individual. À medida que a sustentabilidade ocupa o centro das atenções, os fabricantes estão cada vez mais migrando para alternativas compostáveis e recicláveis, afastando-se das embalagens plásticas convencionais. O cenário regulatório também apoia a inovação em embalagens, com as aprovações da FDA para substâncias em contato com alimentos e estruturas de conformidade ambiental orientando as escolhas de materiais e os mandatos de rotulagem.
Por Canal de Distribuição:
O Comércio Eletrônico Acelera em Meio à Dominância do Varejo TradicionalEm 2025, os supermercados e hipermercados comandam uma posição de distribuição de liderança, detendo 41,98% de participação de mercado. Seu sucesso decorre do amplo alcance geográfico, preços competitivos e o atrativo das compras em um único local, dialogando com consumidores convencionais. Esses estabelecimentos aproveitam fortes laços com fornecedores, logística eficiente e estratégias promocionais, impulsionando as vendas em categorias de produtos padrão. Enquanto isso, as lojas de conveniência atendem aos compradores urbanos e às compras por impulso, e outros canais, como lojas de alimentos especiais e feiras livres, focam em ofertas premium e artesanais.
As lojas de varejo online estão em trajetória de crescimento, com um CAGR de 5,69% até 2031. Esse aumento é impulsionado por mudanças nos hábitos de compra pós-pandemia e pelo atrativo da entrega em domicílio. As plataformas de comércio eletrônico derrubam as barreiras tradicionais do varejo, permitindo que produtores especializados e artesanais acessem mercados mais amplos, especialmente para produtos de nicho e premium. O ambiente digital é um benefício para os segmentos orgânicos e especializados, onde os consumidores buscam marcas e atributos específicos. Em reconhecimento à onda do comércio eletrônico, o Walmart estreou sua linha de especialidades de marca própria "bettergoods" em 2024, evidenciando a mudança dos varejistas tradicionais em direção a ofertas premium. As vendas online devem cumprir as normas estabelecidas de segurança alimentar e rotulagem, mas também precisam seguir regulamentações adicionais de envio e armazenamento durante o trânsito.
Análise Geográfica
Mercado de Geleias da América do Norte
Em 2025, a América do Norte emerge como o segmento líder, comandando uma participação significativa de 41,70% do mercado. Essa dominância é atribuída à forte equidade de marca da região e a uma cultura de café da manhã profundamente enraizada. O crescente foco nas tendências de bem-estar impulsionou a introdução de produtos com teor reduzido de açúcar e pastas funcionais, frequentemente enriquecidas com ingredientes como sementes de chia ou fibras adicionadas. Os varejistas estão refinando ativamente o layout de suas prateleiras para equilibrar os produtos tradicionais de consumo familiar e as ofertas artesanais premium. Essa abordagem estratégica não apenas incentiva a experimentação do consumidor, mas também protege a demanda central ao mitigar o risco de canibalização de produtos.
Mercado de Geleias da Europa e da Ásia-Pacífico
A região da Ásia-Pacífico é o segmento de crescimento mais rápido, com uma robusta Taxa de Crescimento Anual Composta (CAGR) de 5,38% projetada até 2031. Esse crescimento é impulsionado por fatores como o aumento da renda disponível, a rápida urbanização e uma crescente inclinação em direção aos hábitos ocidentais de café da manhã. As empresas locais estão inovando ao combinar sabores tradicionais e novos, introduzindo conservas de manga e lichia ao lado das clássicas opções de frutas vermelhas. Os investimentos governamentais em infraestrutura de cadeia de frio reduziram significativamente o desperdício, viabilizando redes de distribuição mais amplas. Além disso, as marcas internacionais estão adaptando seus portfólios de sabores para se alinhar às preferências regionais, garantindo maior ressonância com os consumidores locais. A Europa continua a desempenhar um papel vital no mercado, sustentada por sua longa tradição de consumo de marmeladas e uma forte preferência por produtos orgânicos. A região se beneficia do marco regulatório coeso da União Europeia (UE), que simplifica o comércio transfronteiriço e oferece às marcas de médio porte oportunidades de escalabilidade. As preocupações com a sustentabilidade estão impulsionando a inovação, com os fabricantes adotando vidro com conteúdo reciclado e projetando potes mais leves com gargalo estreito para reduzir as emissões. Além disso, a diversidade linguística da região levou a uma maior ênfase na rotulagem abrangente, refletindo um compromisso com a transparência e fomentando a confiança do consumidor.

Panorama regulatório
Os fabricantes de compotas, geleias e conservas operam sob regimes cada vez mais rigorosos de segurança alimentar, rotulagem e conformidade com resíduos, que exigem cada vez mais dados auditáveis e documentação de fornecedores em toda a cadeia global de suprimento de frutas. Nos Estados Unidos, as prioridades da FDA para 2026 incluem reformas na regulamentação de substâncias alimentares e maior transparência, enquanto os controles preventivos baseados na FSMA e as expectativas de rastreabilidade continuam a moldar o registro de dados de fábrica e a verificação de fornecedores para ingredientes de frutas, adoçantes e auxiliares de processamento. Os esquemas de certificação referenciados pelo GFSI utilizados por varejistas e serviços de alimentação, incluindo o FSSC 22000, também continuam a atualizar seus requisitos, fortalecendo sistemas padronizados de gestão de segurança alimentar e a disciplina documental para co-envasadores e proprietários de marcas.
Cenário Competitivo
A estrutura do mercado é moderadamente fragmentada. Gigantes globais como J.M. Smucker usam sua escala para garantir posicionamentos privilegiados no varejo e negociar melhores contratos de insumos. Sua aquisição da Hostess Brands em 2024 amplia seu alcance no café da manhã e na comercialização cruzada. A Bonne Maman, com seu patrimônio francês e design de pote característico, garante alta visibilidade nas prateleiras. Enquanto isso, players regionais destacam suas origens — como frutas vermelhas da Tasmânia e laranjas da Andaluzia — para se conectar com os consumidores locais.
A inovação foca na profundidade de sabor, em alternativas ao açúcar e em embalagens sustentáveis. O refinador STS 2000 da Provisur Technologies ajuda tanto processadores artesanais quanto industriais a alcançar um perfil mais limpo e centrado nas frutas sem comprometer a produtividade. Os recipientes à prova de adulteração da Novolex ampliam as opções de porção individual no serviço de alimentação. A análise de dados no comércio digital permite que marcas de nicho identifiquem rapidamente lacunas de sabor e lancem lotes limitados.
As desinvestimentos estratégicos destacam um foco mais apurado no portfólio. A decisão da J.M. Smucker de vender os pepinos em conserva Bick's por USD 20 milhões em 2025 realoca recursos para suas principais linhas de café e pastas doces. A aquisição da J.M. Exotic Foods pela Midas Foods traz expertise em temperos, potencialmente abrindo caminho para híbridos inovadores de pastas salgado-doces. Os acordos de coprodução empoderam marcas menores a escalar enquanto mantêm seu toque artesanal, promovendo um cenário competitivo vibrante.
Líderes da Indústria de Geleia
-
The J.M. Smucker Company
-
Andros Group
-
B&G Foods Inc.
-
Orkla ASA
-
Hero Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geleias
- The J.M. Smucker Company
- Andros (Bonne Maman)
- B&G Foods (Polaner)
- Orkla ASA (Stabburet)
- Wilkin & Sons Ltd (Tiptree)
- Conagra Brands
- F. Duerr & Sons
- National Grape Co-op (Welch’s)
- Hero Group
- Kraft Heinz Co.
- Premier Foods (Hartley’s)
- Dabur India Ltd
- Darbo AG
- Good Good HF
- Ferrero SpA (Rigoni di Asiago)
- Sontan Foods
- Aohata Corp.
- Sudou Jam Co.
- Hero India Pvt Ltd
- Aldi Private Label (Europe)

Oportunidades de mercado e perspectivas futuras
A reformulação para redução de açúcar, ausência de açúcar e rótulo limpo continua sendo uma área-chave de oportunidade, apoiada tanto pelas mudanças no comportamento do consumidor quanto pelo ambiente regulatório em torno da rotulagem, aditivos e transparência dos ingredientes. Grandes marcas já estão alinhando seus portfólios com apelos de rótulo mais limpo, incluindo o compromisso da The J.M. Smucker Company, anunciado em junho de 2025, de eliminar os corantes FD&C de seus produtos alimentícios de consumo, incluindo pastas de frutas sem açúcar, até o final de 2027. Essa agenda abre espaço para sistemas alternativos de adoçantes, como estévia, monk fruit e alulose, além de receitas com foco em frutas que ajudam a preservar sabor e textura, ao mesmo tempo em que simplificam as listas de ingredientes.
Os fabricantes também estão utilizando a modernização operacional e a diferenciação por embalagem para gerenciar restrições de mão de obra, requisitos de higiene e custos crescentes de sustentabilidade. Programas do setor estão impulsionando a adoção digital e a otimização de fábricas, incluindo a atualização de fevereiro de 2026 da Enterprise Singapore e da IMDA ao Food Manufacturing Industry Digital Plan (destinada a orientar 1.500 fabricantes) e o trabalho de 2026 da PMMI e da FPSA sobre o Estado da Indústria de Processamento, referente a prioridades de investimento como design higiênico, desenvolvimento de força de trabalho e ferramentas digitais. No caso de compotas e conservas, esses esforços estão se refletindo em sistemas de dados prontos para rastreabilidade, gestão de receitas e qualidade, e melhorias de embalagem, incluindo formatos com porções controladas e soluções à prova de violação, projetadas para o envio via e-commerce, necessidades de serviços de alimentação e posicionamento premium.
Recent Industry Developments in Mercado de Geleias
- Julho de 2026: Uma reportagem da mídia destacou a produção de compotas, geleias e pastas de frutas da marca Polaner na fábrica da B&G Foods em Roseland, Nova Jersey. A matéria evidenciou a durabilidade das bases de fabricação estabelecidas nos EUA no apoio à distribuição de pastas de longa vida de prateleira e à continuidade da marca, ao mesmo tempo em que moderniza as operações.
- Junho de 2025: A Smucker anunciou o compromisso de eliminar os corantes FD&C de seus alimentos de consumo, incluindo pastas de frutas sem açúcar, com meta para o final de 2027. A medida sinaliza uma ampla agenda de reformulação em produtos de marca e estabelece as bases para roteiros de reformulação na categoria.
- Novembro de 2024: A Crofters Organic lançou um formato orgânico de sachê squeeze para compotas e conservas nos Estados Unidos. A linha foi oferecida nas versões Berry Harvest e Strawberry, posicionada com 33% menos açúcar do que as conservas convencionais, ampliando embalagens voltadas à conveniência e potencialmente afetando o consumo em trânsito e a dinâmica da categoria.


Mercado de Geleias Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor de geleias, jaleas e conservas vendidas para uso doméstico e em serviços de alimentação, contabilizadas no ponto de venda nos canais de varejo e serviços de alimentação, e rastreadas em USD nas principais regiões consumidoras.
Exclusões de escopo: Excluímos pastas de frutas frescas produzidas e vendidas de forma informal (vendas domésticas não registradas) e pastas salgadas sem frutas que não são comercializadas como geleias, jaleas ou conservas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Geleias e Jaleas
- Marmelada
- Conservas
- Por Categoria
- Convencional
- Orgânico
- Por Tipo de Embalagem
- Potes de Vidro
- Plástico Comprimível
- Porções Individuais
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Cingapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir o conjunto inicial de demanda e testar premissas com benchmarks públicos. Consultamos fontes como publicações do USDA e do Serviço de Pesquisa Econômica para contexto relacionado a frutas processadas e açúcar, o UN Comtrade para fluxos comerciais de produtos de frutas preparadas relevantes, e o FAOSTAT para sinais de disponibilidade de frutas a montante que podem afetar as condições de oferta.
Para traduzir esses sinais em um modelo de dimensionamento funcional, também revisamos escritórios nacionais de estatística e autoridades aduaneiras para definições de categorias, além de associações comerciais e órgãos de normas alimentares para regras de rotulagem e identidade que distinguem geleias, jaleas e conservas. Relatórios anuais de empresas, apresentações para investidores e imprensa de reputação foram utilizados para compreender mudanças no mix de canais, ações de precificação e intensidade promocional. Quando necessário, uma assinatura paga de dados financeiros de empresas e um banco de dados de importações e exportações em nível de remessa foram utilizados para verificar a exposição dos fabricantes por geografia e para validar a direção dos volumes vinculados ao comércio. Essas fontes de pesquisa documental são meramente ilustrativas, e outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se nas lacunas que os conjuntos de dados públicos não conseguem responder com clareza, incluindo como os produtos são classificados em diferentes mercados e como a precificação se move pelo varejo em comparação com os serviços de alimentação. Conversamos com uma combinação de líderes do lado das marcas, distribuidores, equipes de categoria de varejo e especialistas do setor nas regiões APAC, EMEA e Américas, e as respostas foram utilizadas para confirmar indicadores de demanda, tamanhos típicos de embalagem e o ritmo realista das mudanças em direção à premiumização e à redução de açúcar.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 15% | APAC: 42% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 33% | EMEA: 35% |
| Empresas de menor porte: 21% | Gerentes: 52% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que o consumo é reconstruído a partir de um conjunto de demanda que combina população, padrões de consumo per capita para ocasiões de pão e café da manhã, e a penetração de pastas de frutas embaladas nas cestas de varejo. Em seguida, corroboramos os totais por meio de verificações seletivas de baixo para cima, incluindo portfólios de marcas amostrados, verificações de canais e uma visão de preço médio de venda (ASP) multiplicado pelo volume, construída a partir de tamanhos típicos de potes e faixas de preço de prateleira observadas.
Alguns insumos foram determinantes neste mercado: a penetração domiciliar de pastas, a divisão entre variantes convencionais e mais saudáveis, as mudanças no mix de distribuição entre supermercados e canais online, e a progressão de preços vinculada aos custos de insumos de frutas e à inflação do açúcar. Como alguns países reportam categorias de frutas preparadas em agrupamentos mais amplos, tratamos as lacunas aplicando chaves de alocação validadas por entrevistas e, em seguida, verificando os resultados em relação à direção do comércio, sinais de espaço em prateleira e presença dos fabricantes por região. As previsões foram desenvolvidas por meio de análise de cenários apoiada por suavização de tendências de séries curtas, com o caso base ancorado na normalização esperada da inflação, no ritmo de premiumização e nas trajetórias de crescimento dos canais que os especialistas consideraram realistas para os próximos cinco anos.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, como movimentos comerciais, indicadores de consumo regional e gasto implícito por domicílio; em seguida, as exceções foram revisadas até que a variação fosse razoável em termos simples. Quando o resultado de um país parecia muito alto ou muito baixo, verificamos novamente os limites da categoria, o momento da conversão cambial e o mix assumido de produtos premium versus de valor, e entramos em contato novamente com as fontes quando a explicação não era suficientemente sólida.
Antes da aprovação final, o modelo é revisado em múltiplas etapas para que a lógica de cálculo, a consistência das unidades e os totais regionais correspondam ao escopo declarado. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como oscilações acentuadas nos custos de insumos ou mudanças significativas na rotulagem. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Geleias, Jaleas e Conservas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para geleias, jaleas e conservas podem variar amplamente, mesmo quando parecem cobrir a mesma categoria. Essas diferenças geralmente se devem ao que é considerado dentro do escopo, ao ano base utilizado por cada publicador e à forma como os preços e as moedas são tratados entre os países.
Ao rastrear os limites da categoria e a progressão de preços por canal e, em seguida, atualizar o momento da conversão cambial, a Mordor Intelligence mantém a estimativa vinculada a geleias, jaleas e conservas embaladas vendidas por meio de rotas definidas de varejo e serviços de alimentação, em vez de incluir produtos de frutas preparadas mais amplos. Algumas fontes também utilizam um conjunto geográfico mais restrito, ou dependem de um único instantâneo de receita do ano base sem verificar se os volumes e tamanhos de embalagem estão alinhados com o comportamento típico de consumo.
Comparação de benchmarks
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,28 bilhões de USD (2026) | |
| Consultoria Global A | 1,87 bilhão de USD (2024) | O escopo parece mais restrito, com totais que se alinham mais a uma definição limitada de produto ou canal, e o ano base é anterior, o que pode comprimir o valor se a inflação e a premiumização não forem incorporadas de forma consistente. |
| Publicador do Setor B | 2,40 bilhões de USD (2025) | A estimativa provavelmente utiliza um conjunto de inclusão mais restrito e uma janela de previsão mais longa, podendo depender mais de bases de receita de alto nível sem o mesmo nível de verificações de preço e tamanho de embalagem por canal nas regiões. |
A variação entre os publicadores é explicada principalmente pelo que é contabilizado como geleias, jaleas e conservas, além de como o preço e a moeda são aplicados nos mercados. Nossa abordagem permanece reproduzível porque cada etapa está vinculada a indicadores de demanda claros, lógica de canal e um pequeno conjunto de premissas que podem ser verificadas e atualizadas conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor previsto das vendas globais de geleia até 2031?
Espera-se que a categoria atinja USD 16,51 bilhões até 2031, crescendo a um CAGR de 4,45%.
Qual segmento de produto está se expandindo mais rapidamente?
As conservas estão no caminho de um CAGR de 5,57% devido às texturas de frutas inteiras e ao posicionamento premium.
Qual região apresenta o maior impulso de crescimento?
A Ásia-Pacífico lidera com um CAGR de 5,38% até 2031, impulsionado pelo aumento das rendas e pela urbanização.
Qual é o tamanho atual da participação do varejo online?
O comércio eletrônico atualmente registra um crescimento de CAGR de 5,69%, erodindo rapidamente a dominância do varejo físico.
Qual inovação de embalagem aborda as preocupações com adulteração?
As embalagens de porção individual TamperFlag da Novolex apresentam evidência de adulteração integrada e conteúdo reciclado.
As pastas orgânicas estão ganhando importância?
Sim, as variantes orgânicas estão crescendo a um CAGR de 6,25% à medida que os consumidores buscam credenciais de rótulo limpo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
