
Tamanho e Participação do Mercado de Balas e Confeitos
Análise do Mercado de Balas e Confeitos por Mordor Intelligence
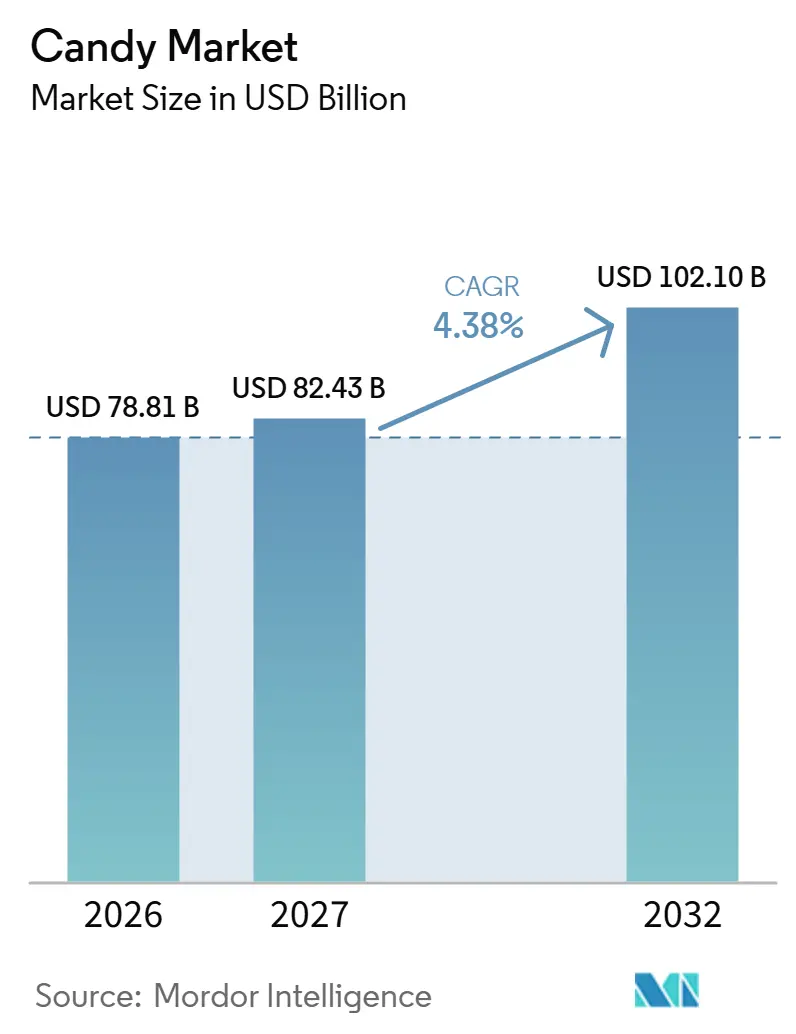
O tamanho do mercado de balas e confeitos é estimado em 78,81 bilhões de USD em 2026 e tem projeção de atingir 82,43 bilhões de USD em 2027, chegando a 102,1 bilhões de USD até 2032, crescendo a um CAGR de 4,38% de 2027 a 2032.
A demanda por ocasiões especiais e produtos diferenciados sustentam a expansão, enquanto preocupações com a saúde e pressão sobre os custos de insumos restringem a frequência de compra e a economia dos fornecedores. Nos Estados Unidos, as ocasiões de compartilhamento criam um motivo para adaptar a oferta ao evento. Porções premium menores e variações de sabor em gomas oferecem aos produtores diferentes formas de atender às preferências específicas dos compradores. A expansão do varejo e a manufatura flexível podem ajudar os fornecedores a conectar essas propostas aos compradores. A exposição ao cacau confere aos portfólios liderados por chocolate uma tarefa de precificação distinta, uma vez que a margem dessas ocasiões depende da cobertura dos custos de insumos.
Principais Conclusões do Relatório
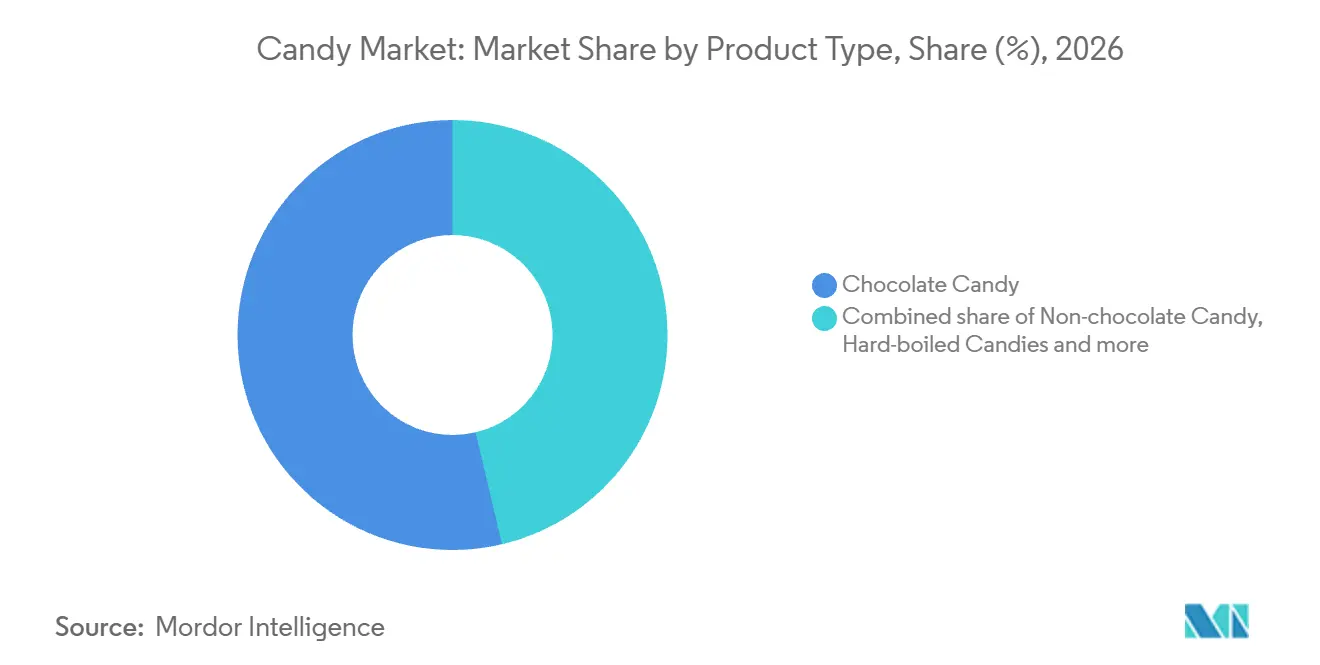
- Por tipo de produto, as balas de chocolate detinham 53,7% da participação do mercado de balas e confeitos em 2026, enquanto pastilhas, gomas, gelatinas e mastigáveis têm previsão de crescimento mais rápido, com um CAGR de 8% de 2027 a 2032.
- A demanda por ingredientes foi liderada pelas balas à base de açúcar, com 78,64% da participação do tamanho do mercado de balas e confeitos em 2026, e as balas sem açúcar/com açúcar reduzido têm projeção de crescimento mais rápido, com um CAGR de 6,9% de 2027 a 2032.
- Entre as categorias, as balas de massa responderam por 71,64% das vendas em 2026, com as balas premium com previsão de crescimento mais rápido, com um CAGR de 6,1% de 2027 a 2032.
- A distribuição foi liderada por supermercados e hipermercados, com 39,74% das vendas em 2026, enquanto o varejo online tem projeção de crescimento mais rápido, com um CAGR de 6,35% de 2027 a 2032.
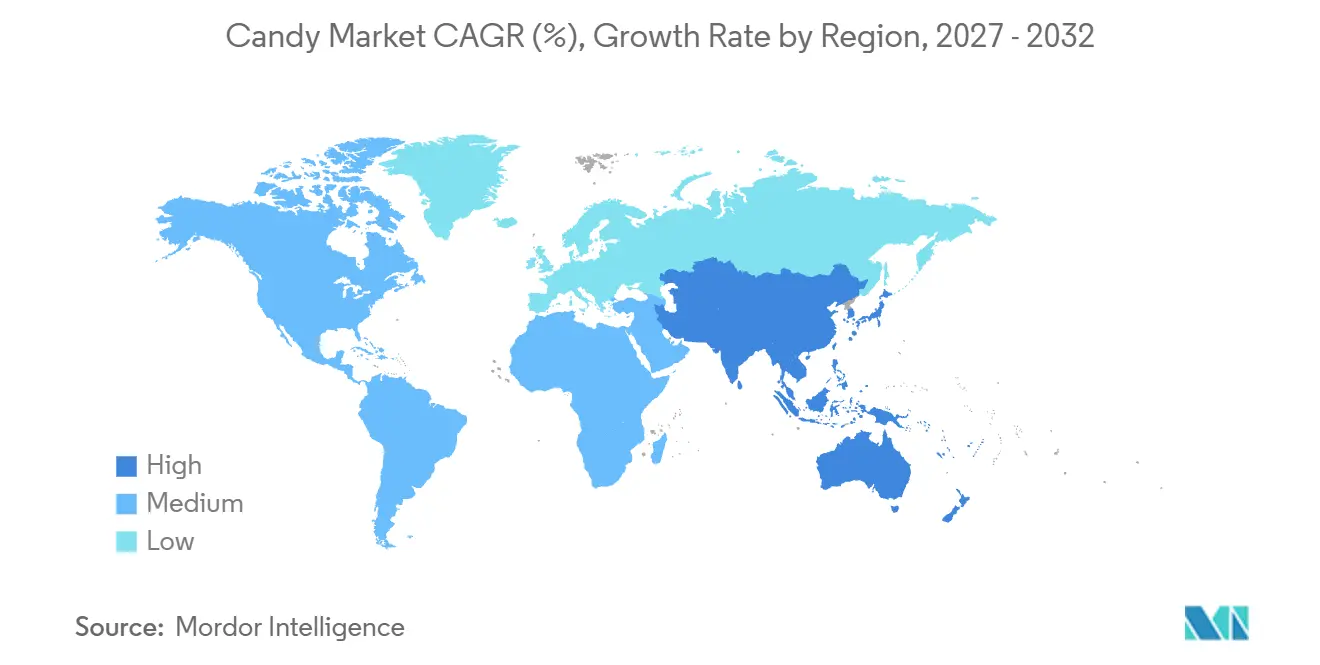
- Geograficamente, a América do Norte liderou com 35,57% das vendas em 2026, e a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 6,85% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por balas e confeitos premium e artesanais | +1.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Expansão do varejo organizado e do comércio eletrônico | +1.8% | Reino Unido | Curto prazo (≤ 2 anos) |
| Inovação contínua em sabores e texturas | +1.4% | Estados Unidos | Médio prazo (2-4 anos) |
| Crescente cultura de presentes e picos sazonais | +1.3% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Lançamentos de balas funcionais e nutracêuticas | +0.3% | Partes da Rússia | Médio prazo (2 a 4 anos) |
| Adoção de fabricação em microlotes impulsionada por IA | Longo prazo (≥ 4 anos) | ||
| Fonte: Mordor Intelligence | |||
Aumento da demanda por balas e confeitos premium e artesanais
O posicionamento premium pode sustentar a demanda por balas e confeitos mesmo quando os compradores buscam porções menores. Uma pesquisa da National Confectioners Association realizada em dezembro de 2025 constatou que consumidores norte-americanos que fazem uso de medicamentos GLP-1 passaram a preferir cada vez mais porções menores e ofertas de chocolate e balas premium. A mesma pesquisa identificou padrões de consumo de confeitaria semelhantes aos dos não usuários. Em conjunto, essas descobertas sugerem uma oportunidade de adaptar a proposta de porção e premium em torno de uma ocasião de consumo mantida. Com padrões de consumo semelhantes aos dos não usuários, a tarefa comercial é extrair valor da porção premium menor.
Expansão do varejo organizado e do comércio eletrônico
O varejo operado pelo fabricante pode aumentar as oportunidades de compra de balas e confeitos ao adicionar destinos dedicados às marcas de um produtor. A Haribo UK inaugurou 3 lojas com a própria marca no Reino Unido em 2025. Suas lojas receberam mais de 5 milhões de compradores naquele ano. Um destino dedicado oferece ao produtor espaço para apresentar sua linha de balas e confeitos sem depender inteiramente das decisões de sortimento de outro varejista. A Haribo UK também informou que o fluxo de clientes em seus 13 destinos aumentou 1 milhão em 2025 em relação ao ano anterior.
Inovação contínua em sabores e texturas
Uma experiência de sabor diferenciada oferece às marcas de balas e confeitos uma forma de competir além de um sortimento de frutas familiar. Em 2026, The Hershey Company lançou o Jolly Rancher Heat Wave Gummies em todo o território dos Estados Unidos, combinando sabores de frutas com cobertura de pimenta e calor. A Hershey descreveu o Jolly Rancher como uma das primeiras marcas nacionais de gomas a adicionar um toque picante.[1] Para um varejista, essa distinção cria uma escolha de sortimento baseada na experiência de consumo, em vez de mais uma versão de um sabor já existente. Estender uma marca nacional de gomas já estabelecida oferece à Hershey uma nova proposta de sabor sem exigir o lançamento de uma marca separada.
Crescente cultura de presentes e picos sazonais
As compras para celebrações oferecem aos fornecedores de balas e confeitos uma ocasião de demanda que difere do consumo pessoal cotidiano. Em um relatório de outubro de 2026, a National Confectioners Association afirmou que o Dia dos Namorados, a Páscoa, o Halloween e as festas de fim de ano respondem por 64% das vendas anuais de chocolate e balas nos Estados Unidos.[2] Os consumidores norte-americanos também estão comprando e compartilhando cada vez mais esses produtos no Dia de Ação de Graças, no Super Bowl e no Dia de São Patrício. Essas ocasiões adicionais criam espaço para formatos de compartilhamento sem exigir que cada compra se torne um presente formal. Para os fabricantes, a oportunidade comercial é adaptar um produto já estabelecido a um evento específico, em vez de depender inteiramente de novos hábitos alimentares. Como as 4 principais estações já concentram a maior parte das vendas anuais, os formatos de compartilhamento voltados ao Dia de Ação de Graças, ao Super Bowl e ao Dia de São Patrício ampliam as vendas em torno desses picos, em vez de substituí-los.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente consciência sobre saúde e redução do açúcar | -0.8% | Médio prazo (2 a 4 anos) | |
| Volatilidade nos preços das commodities de cacau e açúcar | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Regulamentação mais rígida sobre resíduos de plástico de uso único | -0.2% | Reino Unido | Curto prazo (≤ 2 anos) |
| Variabilidade da produção de cacau relacionada ao clima | -0.25% | Gana e Costa do Marfim | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente consciência sobre saúde e redução do açúcar
As metas de saúde criam um limite para a frequência com que um produto doce pode conquistar uma ocasião de compra. Em uma pesquisa realizada em janeiro de 2026 com 400 compradores recentes da Kroger, as metas de saúde e as preocupações com o açúcar ficaram logo atrás do preço como barreiras para comprar doces com mais frequência. Para os fornecedores de balas e confeitos convencionais, essa constatação torna a redução de preços uma resposta incompleta à hesitação do comprador. Descontos arriscam reduzir a receita por venda, mantendo intacto o limite relacionado à saúde sobre as compras repetidas.
Volatilidade nos preços das commodities de cacau e açúcar
Movimentos opostos nos custos de insumos podem deixar os produtores de confeitaria expostos mesmo quando um ingrediente principal fica mais barato. Durante 2025, a Mondelez International, Inc. reportou custos agregados de commodities mais elevados, com o cacau entre os fatores de alta e os custos menores do açúcar compensando parcialmente o aumento. Os custos mais elevados do cacau podem, portanto, absorver o benefício do açúcar mais barato dentro de um portfólio de confeitaria. Os fornecedores de balas de chocolate devem, portanto, ponderar o equilíbrio de ingredientes ao calcular o custo de uma nova venda. Os fabricantes que enfrentam essa pressão podem aceitar uma contribuição menor por venda ou buscar um preço de venda mais alto. Qualquer uma das respostas pode enfraquecer a economia da expansão das vendas de balas com alto teor de cacau.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Chocolate e Expansão das GomasAs balas de chocolate responderam por 53,7% do tamanho do mercado de balas e confeitos em 2026, tornando-se o maior segmento. A Mondelez International, Inc. reportou 12,7 bilhões de USD em receita em 2025 proveniente de sua categoria global de produtos de chocolate. Para um negócio de chocolate dessa escala, a exposição ao custo do cacau pode ser relevante em uma base de receita já estabelecida, conferindo peso à economia dos ingredientes ao lado da expansão de produtos. Se preços mais altos desestimularem compras repetidas, a proteção da contribuição unitária pode ocorrer às custas de um fluxo de receita de chocolate já estabelecido.
Pastilhas, gomas, gelatinas e mastigáveis são o segmento de crescimento mais rápido, com um CAGR projetado de 8% de 2027 a 2032. A Ferrara expandiu o NERDS Gummy Clusters para o Reino Unido durante o exercício fiscal de 2025. A participação da Kanro no mercado de gomas do Japão subiu 0,4 ponto percentual em relação ao ano anterior, atingindo 15,1% de janeiro a junho de 2026. Esses exemplos oferecem aos fornecedores de gomas diferentes rotas comerciais, expandindo um produto além das fronteiras e desenvolvendo uma posição dentro de uma categoria nacional. A quarta marca de gomas da Kanro, Kanro the Strong, e novos produtos compensaram as quedas do primeiro semestre de 2026 em suas 3 marcas principais de gomas, demonstrando renovação além da linha estabelecida.

Por Tipo de Ingrediente:
Formulações de Açúcar Estabelecidas e Alternativas FocadasAs balas à base de açúcar representaram 78,64% da participação do mercado de balas e confeitos em 2026, tornando-se o maior segmento. A Haribo detinha 22,6% das vendas de confeitaria de açúcar no Reino Unido em 2025, estável em relação a 2024, enquanto 4 dos 10 doces mais vendidos do país eram produtos Haribo ou Maoam. Essa combinação oferece à base de formulação estabelecida um exemplo de escala de marca sustentada em vários produtos. Os varejistas que consideram uma linha convencional à base de açúcar podem contar com marcas que mantêm tanto uma posição de vendas consolidada quanto doces individuais amplamente adquiridos. A força comercial reside em atender uma base de demanda existente com um portfólio, em vez de depender de um único produto de sucesso.
As balas sem açúcar/com açúcar reduzido são o segmento de crescimento mais rápido, com um CAGR projetado de 6,9% de 2027 a 2032. As vendas em dólares de balas não chocolatadas sem açúcar nos Estados Unidos cresceram 3,8%, ou 11 milhões de USD, em relação ao ano anterior em 2025, a partir de uma base pequena, de acordo com a Circana. Esse aumento oferece aos fornecedores um ponto de apoio comercial concreto para a escolha da formulação sem açúcar. A pequena base inicial torna o desenvolvimento de sortimento focado uma estratégia de entrada mais proporcional do que presumir escala mainstream imediata. A capacidade de produção comprometida antes da demanda é o custo que um fornecedor evita ao começar com um sortimento mais restrito.
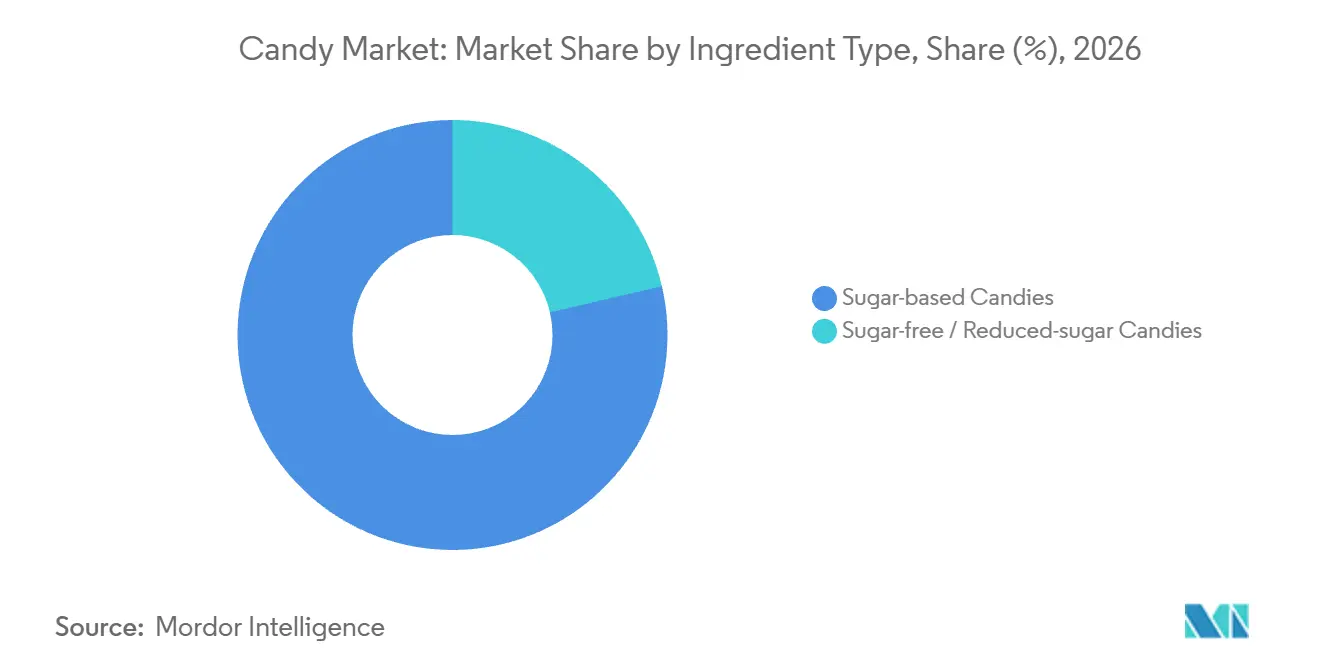
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Categoria:
Renovação do Mercado de Massa e Valor de Ocasião PremiumAs balas de massa foram o maior segmento, respondendo por 71,64% das vendas em 2026. O portfólio de chocolate mainstream da Ferrero North America cresceu 4% em 2025, segundo seu diretor de gestão de categorias, que atribuiu o desempenho a marcas confiáveis e a um forte pipeline de inovação. O posicionamento de massa, portanto, deixa espaço para a renovação de produtos dentro de uma proposta de marca estabelecida. Os fabricantes podem combinar familiaridade com a marca e inovação, introduzindo novidades de produtos nas balas de massa sem exigir que os compradores migrem para categorias superiores.
As balas premium são o segmento de crescimento mais rápido, com um CAGR projetado de 6,1% de 2027 a 2032. A Lindt & Sprüngli reportou que o chocolate premium superou o mercado em 2025 e atribuiu seu próprio desempenho acima do mercado ao posicionamento premium e ao seu portfólio sazonal e de presentes. Isso cria uma rota baseada em ocasiões para que os fornecedores transformem o posicionamento premium em um motivo de compra específico. Uma oferta premium específica para uma ocasião pode conquistar uma compra de presente sem depender de uma mudança cotidiana para balas premium.
Por Canal de Distribuição:
Amplo Alcance e Demanda Online Orientada por OcasiõesOs supermercados e hipermercados foram o maior segmento, respondendo por 39,74% das vendas em 2026. Em uma pesquisa japonesa de 2025 com 2.068 pessoas, os supermercados foram utilizados por 85,4% dos 1.886 compradores na categoria ampla de confeitaria, incluindo chocolate e salgadinhos. Dentro dessa categoria mista, um fornecedor de balas e confeitos compete por um espaço em um sortimento que também atende às compras de chocolate e salgadinhos. Uma listagem em supermercado cria acesso, enquanto a proposta comercial do fornecedor deve oferecer a esses compradores de categoria um motivo para escolher balas e confeitos em sua próxima compra de produto doce.
O varejo online é o segmento de crescimento mais rápido, com um CAGR projetado de 6,35% de 2027 a 2032. O relatório de 2026 da National Confectioners Association constatou que as vendas de e-commerce nos Estados Unidos de chocolate e balas com codificação sazonal cresceram 21% no último ano, com base em dados de vendas da Circana. Um sortimento online oferece aos fabricantes uma forma de alcançar um comprador que busca um produto sazonal definido sem depender de que esse comprador passe por um expositor. As descrições dos produtos podem conectar o item à sua ocasião pretendida, além de identificar seu conteúdo. A apresentação digital torna-se uma função de venda para balas sazonais, uma vez que conectar um produto à ocasião pode acontecer antes mesmo de o comprador encontrar o produto em si.
Análise Geográfica
Mercado de Balas e Confeitos da América do Norte
A América do Norte detinha 35,57% da participação do mercado de balas e confeitos em 2026, tornando-se a maior geografia. As vendas de confeitaria nos Estados Unidos atingiram 55 bilhões de USD em 2025, abrangendo chocolate, balas, gomas e pastilhas de menta.[3] A National Confectioners Association espera que essas vendas cresçam mais 7,3 bilhões de USD nos próximos 5 anos, atingindo 62,2 bilhões de USD em todos os canais até 2030. Esse volume projetado oferece aos fornecedores de chocolate, balas, gomas e pastilhas de menta um montante definido de gastos adicionais nos Estados Unidos pelo qual competir.
Mercado de Balas e Confeitos da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 6,85% de 2027 a 2032. A INTAGE SRI+ estimou o mercado de gomas do Japão em 68,3 bilhões de JPY (0,43 bilhão de USD) de janeiro a junho de 2026, alta de 2,8% em relação ao ano anterior em valor de vendas. Em outubro de 2026, a Kanro estava construindo uma nova linha de produção de gomas em sua fábrica Asahi em Nagano, com obras externas em andamento. O projeto combina uma categoria de gomas que atingiu 129,7 bilhões de JPY (0,87 bilhão de USD) em 2025, alta de 14% em relação ao ano anterior em valor de vendas, com um compromisso concreto de manufatura. As 3 marcas principais de gomas da Kanro enfrentaram limites de capacidade no primeiro semestre de 2026, enquanto a inauguração planejada para julho de 2027 expandiria as linhas de gomas da empresa de 2 para 3 e a capacidade em aproximadamente 50%.
Na Europa, o volume de vendas de confeitaria de açúcar da Alemanha por meio de varejistas de alimentos e drogarias cresceu 2,3% em 2025. A base de produção da América do Sul inclui o Brasil, onde a produção de chocolate atingiu 814.000 toneladas métricas em 2025. No Oriente Médio e África, a Premier adicionou produtos de confeitaria de açúcar, incluindo alcaçuz e uma linha de chocolate, com o varejista sul-africano Woolworths durante o exercício fiscal de 2026, encerrado em 31 de março de 2026. A ABICAB reportou que a participação brasileira na Sweets & Snacks Expo de 2025 nos Estados Unidos gerou 420 milhões de USD em negócios imediatos entre os fabricantes de chocolate, amendoim e balas do país. O dado da Alemanha, portanto, reflete a demanda do varejo, o do Brasil reflete uma base de fornecedores que atende compradores de exportação, e a listagem da Premier reflete uma rota varejista na África do Sul.
Estrutura Regulatória e Perspectivas
Essas jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de balas e confeitos embalados responsável pela formulação e pelos rótulos. O acesso ao mercado alemão para produtos de chocolate cobertos vincula condições de composição à divulgação no rótulo. A atratividade da política depende do trabalho que um fabricante deve realizar para manter uma formulação adequada e rótulos preparados à medida que as regras de produto e divulgação mudam.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | FDA | Autoridades alemãs de controle de alimentos | Comissão Nacional de Saúde e Administração Estatal para Regulação do Mercado para normas; reguladores de mercado para implementação | ANVISA | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | Rótulo nutricional frontal proposto para a maioria dos alimentos embalados; regra final prevista para dezembro de 2026 | Condições de composição e divulgação da Diretiva 2000/36/CE; Regulamento de Desmatamento da UE para produtos de cacau cobertos a partir de 30 de dezembro de 2026 para operadores grandes, médios e certos pequenos, e 30 de junho de 2027 para outros operadores micro e pequenos | GB 7718-2025 substitui GB 7718-2011 em 16 de março de 2027 | Aviso de açúcar adicionado para ≥15 g por 100 g em alimentos sólidos ou semissólidos; declaração do painel de cacau pela Lei 15.404/2026 a partir de 6 de maio de 2027 | Rótulo de alimentos pré-embalados, aditivos, nutrição e regras de alegações; norma de divulgação de alérgenos em vigor a partir da aprovação |
| Efeito comercial | Potencial redesenho de rótulo se finalizado | Verificações de formulação e divulgação para chocolates designados; trabalho de diligência devida programado para produtos de cacau cobertos | Revisão do formato de rótulo de data, com alternativas de prazo de validade especificado e embalagem pequena | Rótulos de aviso condicionais e futuras alterações de arte para produtos derivados de cacau cobertos e chocolate | Verificar rótulos aplicáveis, aditivos e divulgações de alérgenos relevantes |
| Atratividade atual da política | Média | Média | Média | Baixa | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Sob a perspectiva desse fabricante, a proposta dos Estados Unidos cria incerteza de planejamento porque a finalização está prevista para dezembro de 2026. Os produtos de chocolate cobertos da Alemanha enfrentam novos prazos de diligência devida, enquanto a substituição da norma chinesa em março de 2027 cria uma revisão específica do formato de rótulo de data. A obrigação operativa de aviso de açúcar adicionado do Brasil e a obrigação adotada de rotulagem de percentual de cacau, em vigor a partir de 6 de maio de 2027 no painel principal de produtos derivados de cacau cobertos e chocolate, tornam sua agenda de conformidade menos definida. A estrutura geral de alimentos da Arábia Saudita e a regra de divulgação de alérgenos já em vigor a partir da aprovação apoiam a continuidade no controle de rótulos e ingredientes.
Etapas da Cadeia de Valor
A cadeia de valor de balas e confeitos compara o fornecimento de ingredientes, a conversão em confeitaria, a embalagem e a rota até o comprador final. As empresas do Grupo Südzucker produzem açúcar e especialidades de açúcar para clientes industriais e varejistas em toda a Europa, estabelecendo um papel de fornecimento upstream. Os fornecedores de ingredientes obtêm receita com as vendas de materiais, enquanto fabricantes e operadores de canais capturam valor por meio de vendas sucessivas do produto acabado. Essa distinção coloca as decisões de resiliência na etapa que controla o relacionamento de fornecimento relevante.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ingredientes | Produtores de açúcar, como as empresas do Grupo Südzucker | Vendas de açúcar e ingredientes especiais | Exposição à interrupção de uma fonte de ingrediente qualificada | Qualificar fontes alternativas em relação às especificações exigidas |
| Manufatura de confeitaria | Produtores integrados de confeitaria, como The Hershey Company | Vendas de confeitaria acabada | Dependência da produção manufatureira disponível | Manter opções alternativas de produção para produtos prioritários |
| Fornecimento de embalagem e envoltório | Fornecedores de embalagem, como a Amcor, atendendo marcas europeias de doces | Vendas de materiais e soluções de embalagem | Dependência de um fornecimento de embalagem adequado | Qualificar embalagens substitutas antes de alterar a fonte de fornecimento |
| Distribuição atacadista e varejo | Atacadistas como McLane Company, Inc.; varejistas como Walmart | Receita de revenda no atacado e vendas de produtos no varejo | Concentração nos principais relacionamentos de canal | Desenvolver rotas adicionais até o comprador final |
| Fonte: Mordor Intelligence | ||||
Em 2025, aproximadamente 27% das vendas líquidas consolidadas de The Hershey Company foram realizadas para a McLane Company, Inc., seu principal distribuidor nos Estados Unidos para o Walmart. Esse relacionamento mostra por que a resiliência manufatureira por si só não pode garantir o acesso ao comprador final. Produção alternativa e distribuição alternativa resolvem exposições diferentes, tornando o alcance de canal uma fonte separada de poder de barganha em relação à capacidade de fabricar balas e confeitos.
Cenário Competitivo
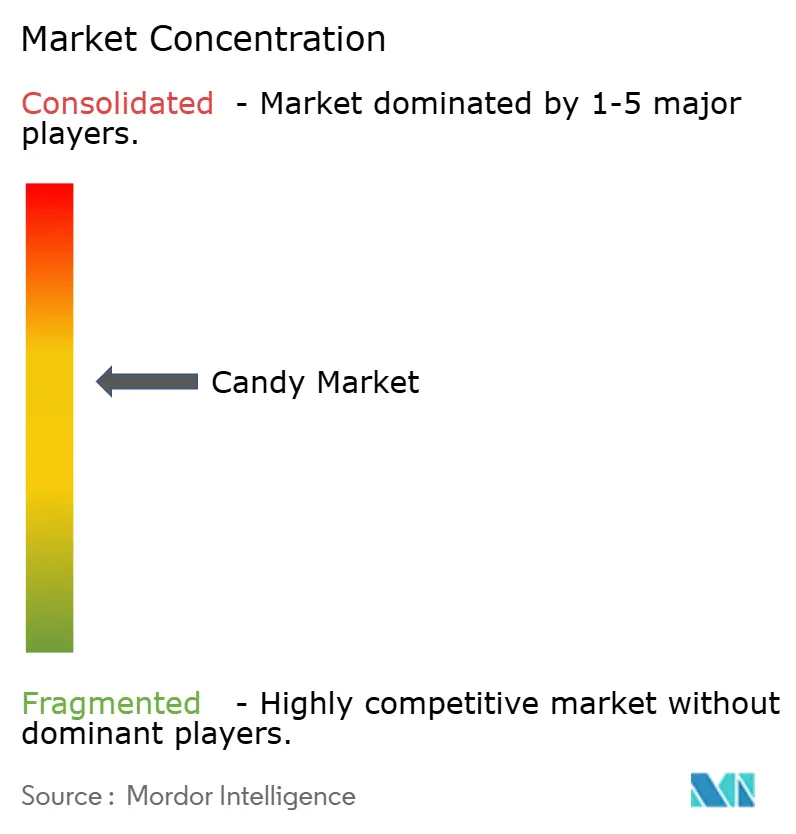
Vários grandes proprietários de marcas competem por meio de capacidade de produção de marcas próprias e formulações diferenciadas de balas e confeitos. Os principais participantes incluem The Hershey Company, Mondelez International, Inc., Mars, Incorporated, Nestlé SA e Ferrero International S.A. A Hershey inaugurou sua fábrica de Processamento de Chocolate Reese em Hershey, Pensilvânia, em abril de 2025, ampliando uma planta Reese existente para fornecer chocolate para REESE'S, KIT KAT e HERSHEY'S. Uma fábrica que atende várias marcas estabelecidas oferece ao fabricante uma plataforma operacional compartilhada para seu portfólio de confeitaria. A barreira de entrada resultante inclui o fornecimento de produtos de marca confiáveis em escala operacional, além da criação de um produto diferenciado.
A estratégia de produção também inclui flexibilidade para atender diferentes marcas a partir de uma única fábrica, à medida que os fabricantes expandem suas capacidades de produto acabado. A Nestlé Canada Inc., subsidiária da Nestlé SA, concluiu a expansão de sua fábrica de confeitaria em Toronto em setembro de 2026, instalando uma linha de moldagem flexível projetada para KITKAT e Aero. O design permite que um fornecedor alterne a produção entre os produtos mencionados conforme a demanda muda. O valor estratégico é uma opção para variar o mix de produto acabado em um site estabelecido, complementando o investimento no fornecimento de chocolate que alimenta a confeitaria de marca.
Alegações estreitas de formulação e experiência de consumo são uma ferramenta competitiva mesmo para os maiores proprietários de marcas. Em abril de 2025, a Ferrero lançou o TIC TAC TWO na Itália, uma bala de menta sem açúcar com 2 camadas de sabor. A Ferrero descreveu as características do produto como únicas entre as ofertas de balas sem açúcar disponíveis no país naquele momento. Esse posicionamento oferece aos varejistas uma distinção de sortimento definida dentro das balas sem açúcar. Um desafiante precisa de uma distinção de produto além do posicionamento sem açúcar isolado quando um incumbente já o combina com uma proposta de sabor em camadas.
Líderes do Setor de Balas e Confeitos
-
The Hershey Company
-
Mondelez International, Inc.
-
Mars, Incorporated
-
Nestlé SA
-
Ferrero International S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Balas e Confeitos Empresas cobertas neste relatório
- Mars, Incorporated
- Mondelez International, Inc.
- Nestlé SA
- Ferrero International S.A.
- The Hershey Company
- Perfetti Van Melle Group B.V.
- Haribo GmbH & Co. KG
- Jelly Belly Candy Company
- August Storck KG
- Parle Products Private Limited
- Meiji Holdings Co., Ltd.
- Lindt & Sprüngli AG
- Arcor S.A.I.C.
- The Bazooka Companies, LLC
- Katjes Fassin GmbH
- Ezaki Glico Co., Ltd.
- Spangler Candy Company
- Orion Corporation
- Yıldız Holding A.Ş.
- Roshen Confectionery Corporation
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam 3 rotas para trazer balas e confeitos nostálgicos de volta aos compradores norte-americanos. Em 2025, um terço dos consumidores norte-americanos pesquisados, especialmente da Geração Z e Millennials, tinha muito interesse em relançamentos exatos de balas e confeitos nostálgicos ou retrô. A Geração Z e os Millennials fornecem um público-alvo definido para os fornecedores que escolhem quais produtos legados reviver.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Relançamentos fiéis de produtos legados | Interesse pesquisado em relançamentos exatos de balas e confeitos | Consumidores norte-americanos que buscam uma bala ou confeito lembrado | Testar um produto fielmente reproduzido antes de ampliar a linha | Corresponder ao produto original prometido | Fabricantes de balas e confeitos com produtos legados adequados |
| Sortimentos de balas e confeitos retrô curados | O interesse em nostalgia inclui a Geração Z e os Millennials | Compradores varejistas norte-americanos que atendem esses consumidores | Construir um pequeno sortimento em torno de histórias de produtos reconhecíveis | A demanda por sortimento pode diferir do interesse em um único relançamento | Varejistas especializados em balas e confeitos e proprietários de marcas participantes |
| Lançamentos diretos testados pela demanda | O interesse do consumidor cria um motivo para testar um relançamento específico | Consumidores norte-americanos interessados em um relançamento de produto específico | Validar a demanda paga por meio de um lançamento direto limitado antes da distribuição mais ampla | Converter o interesse expresso em compras | Proprietários de marcas capazes de alcançar compradores diretamente |
| Fonte: Mordor Intelligence | |||||
A fidelidade à bala ou confeito lembrado é a abertura central porque os consumidores pesquisados expressaram interesse em relançamentos exatos. Uma formulação alterada ou uma apresentação irreconhecível poderia comprometer uma oferta construída em torno de um retorno fiel. Como a pesquisa mede o interesse e não as compras, um lançamento direto pago e limitado testaria se esse apego sustenta um produto vendável.
Desenvolvimentos industriais recentes em Mercado de Balas e Confeitos
- Set 2026: A Nestlé Canada concluiu a expansão de sua fábrica de confeitaria em Toronto, instalando uma linha de moldagem flexível projetada para produzir KITKAT e Aero.
- Set 2026: A Mondelez International, Inc. inaugurou sua Crumb Tower concluída na fábrica de confeitaria Cadbury em Shah Alam, Malásia, fortalecendo as capacidades de processamento de chocolate do site.
- Jul 2026: A Orkla Snacks concordou em adquirir The European Candy Group B.V., um produtor de confeitaria de açúcar vegana, para apoiar a expansão da BUBS nos mercados europeus.
Mercado de Balas e Confeitos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de balas e confeitos mede os gastos anuais em balas e confeitos embalados vendidos para consumo direto globalmente. Abrange as vendas por meio do varejo e canais comparáveis em faixas de preço de massa e premium.
Exclusões de escopo: Sobremesas de padaria, sorvetes, categorias de salgadinhos não relacionados a balas e confeitos, balas e confeitos não embalados vendidos a granel, e cacau e açúcar vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Balas de Chocolate
- Balas Sem Chocolate
- Balas Duras
- Pastilhas, Gomas, Gelatinas e Mastigáveis
- Toffees, Caramelos e Nougat
- Pastilhas de Menta
- Outras Balas Sem Chocolate
- Por Tipo de Ingrediente
- Balas à Base de Açúcar
- Balas Sem Açúcar / Com Açúcar Reduzido
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas de Conveniência
- Varejistas Especializados
- Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental pública se basearia em fontes como o relatório State of Treating da National Confectioners Association para vendas de categorias e comportamento do comprador nos Estados Unidos, os dados Food Dollar do Serviço de Pesquisa Econômica do USDA para a distinção entre gastos do consumidor com alimentos e valor da cadeia de suprimentos, e sua série Retail Trends para mix de canais e mudanças no varejo de alimentos. A diretriz de ingestão de açúcares da Organização Mundial da Saúde ajuda a enquadrar os sinais de saúde e reformulação, enquanto as regras de informação alimentar da Comissão Europeia fornecem um exemplo de requisitos de rotulagem de alimentos embalados que podem afetar a comparabilidade de produtos e o acesso ao mercado.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa especializada em alimentos ou varejo de boa reputação podem adicionar contexto de receita por linha de produto, precificação, canal e custo de insumos, com cada item verificado quanto à geografia, limite de produto e período de reporte antes do uso. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas e pesquisas estruturadas incluiriam proprietários de marcas de balas e confeitos, fabricantes, varejistas, distribuidores e gerentes de categoria ou de mercado com responsabilidade por vendas de produtos, precificação, canais ou demanda regional. Suas respostas testariam evidências secundárias sobre mix de produtos, faixas de preço, mudanças na rota para o mercado e compras regionais, enquanto as perguntas distinguiriam balas e confeitos de categorias adjacentes de confeitaria e salgadinhos. Quando uma resposta conflitar com dados publicados ou deixar uma lacuna de país, canal ou produto, os analistas buscariam esclarecimentos e a comparariam com indicadores separados de empresas, varejistas e públicos antes de incluir um intervalo documentado no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 18% | Ásia-Pacífico: 40% |
| Nível médio: 42% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 48% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo começa de cima para baixo com os gastos anuais globais no varejo em balas e confeitos embalados e verifica os totais regionais em relação às evidências reportadas de empresas, varejistas e categorias. Onde existem divisões reportadas por produto, ingrediente, faixa de preço, canal e região, os analistas as utilizam para construir participações de segmento e verificar cada eixo em relação a sinais separados de vendas e canal. Os principais drivers ilustrativos são as vendas no varejo de balas e confeitos, os preços médios de venda e o mix de produtos, os gastos das famílias, o alcance do varejo organizado e online, e os sinais de custo ou reformulação de açúcar e cacau, que ajudam a distinguir o crescimento de valor das mudanças de demanda e acesso. Onde as observações históricas são consistentes entre períodos e definições, uma regressão multivariada pode testar como esses drivers se relacionam com o valor de mercado. Quando quebras abruptas de custo de insumos ou regulatórias tornam a série não confiável, a análise de cenários carrega intervalos documentados para a previsão. Observações esparsas são tratadas como intervalos em vez de preenchidas com precisão sem suporte. Consolidações seletivas de fornecedores e verificações de preço médio de venda amostrado multiplicado pelo volume podem testar estimativas de país, produto ou canal sem transformar o modelo em uma construção totalmente de baixo para cima. Os analistas documentam a cobertura dessas verificações e usam períodos próximos ou evidências independentes de canal para lidar com lacunas. As entrevistas com participantes do setor verificariam a direção e o timing das previsões em nível de variável, e visões conflitantes seriam rastreadas até evidências ou representadas como cenários alternativos.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas e varejistas, indicadores públicos de varejo, evidências comerciais e regulatórias e respostas de entrevistas, e então investigam anomalias em valor em relação a preço e mix, participações de produtos, padrões de canal e totais regionais. Um segundo analista verifica links de fontes, definições, cálculos e reconciliações de participação antes de uma revisão principal resolver as variâncias, enquanto os respondentes são recontactados quando as respostas são ambíguas, inconsistentes com um novo registro ou materialmente afetadas por um evento reportado. O conjunto de dados é atualizado anualmente, revisado entre ciclos para aquisições relevantes, regulamentação, choques de commodities ou interrupções de canal, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Balas e Confeitos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de balas e confeitos mede os gastos anuais em balas e confeitos embalados vendidos para consumo direto globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As entrevistas com participantes do setor verificariam a direção e o timing das previsões em nível de variável, e visões conflitantes seriam rastreadas até evidências ou representadas como cenários alternativos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 82,43 bilhões de USD (2027) | |
| Consultoria Global A | 75,29 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 8,7% abaixo do valor de 2027 deste relatório de 82,43 bilhões de USD, 2 anos depois. Sua série reporta crescimento a partir de sua base para o ano seguinte, portanto esta linha compara um ponto anterior com a medida do ano corrente mais recente do relatório. |
| Consultoria Global B | 67,85 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,7% abaixo do valor de 2027 deste relatório de 82,43 bilhões de USD, 2 anos depois. O valor publicado é a observação inicial de uma série de previsão crescente, deixando-o anterior ao comparador do ano corrente do relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas e varejistas, indicadores públicos de varejo, evidências comerciais e regulatórias e respostas de entrevistas, e então investigam anomalias em valor em relação a preço e mix, participações de produtos, padrões de canal e totais regionais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de balas e confeitos?
O tamanho é estimado em 78,81 bilhões de USD em 2026 e projetado em 82,43 bilhões de USD em 2027, atingindo 102,1 bilhões de USD até 2032, com um CAGR de 4,38% de 2027 a 2032.
Quais forças sustentam a demanda por balas e confeitos?
O acesso direto ao varejo e a inovação em sabores criam mais formas de comprar e experimentar balas e confeitos. A Haribo UK inaugurou 3 lojas com a própria marca em 2025, enquanto a Hershey lançou o Jolly Rancher Heat Wave Gummies nos Estados Unidos em 2026.
Qual é o principal tipo de produto de balas e confeitos?
As balas de chocolate detinham 53,7% das vendas em 2026, tornando-se o maior segmento por tipo de produto.
Quais empresas são os principais produtores de balas e confeitos?
Os principais produtores incluem The Hershey Company, Mondelez International, Inc., Mars, Incorporated, Nestlé SA e Ferrero International S.A.
Qual desafio de custo afeta os fornecedores de balas de chocolate?
A Mondelez International, Inc. reportou custos agregados de commodities mais elevados em 2025, com o cacau entre os fatores de alta e os custos menores do açúcar compensando parcialmente o aumento.
Qual é a perspectiva geográfica para as vendas de balas e confeitos?
A América do Norte liderou com 35,57% das vendas em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 6,85% de 2027 a 2032.
Quais fatores econômicos estão impactando a indústria de doces?
A volatilidade dos preços do cacau e do açúcar, impulsionada por condições climáticas, tensões geopolíticas, oscilações cambiais e interrupções na cadeia de suprimentos, é o principal fator econômico que impacta os custos, a precificação e as margens dos fabricantes de doces.