
Tamanho e Participação do Mercado de Barras de Cereais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
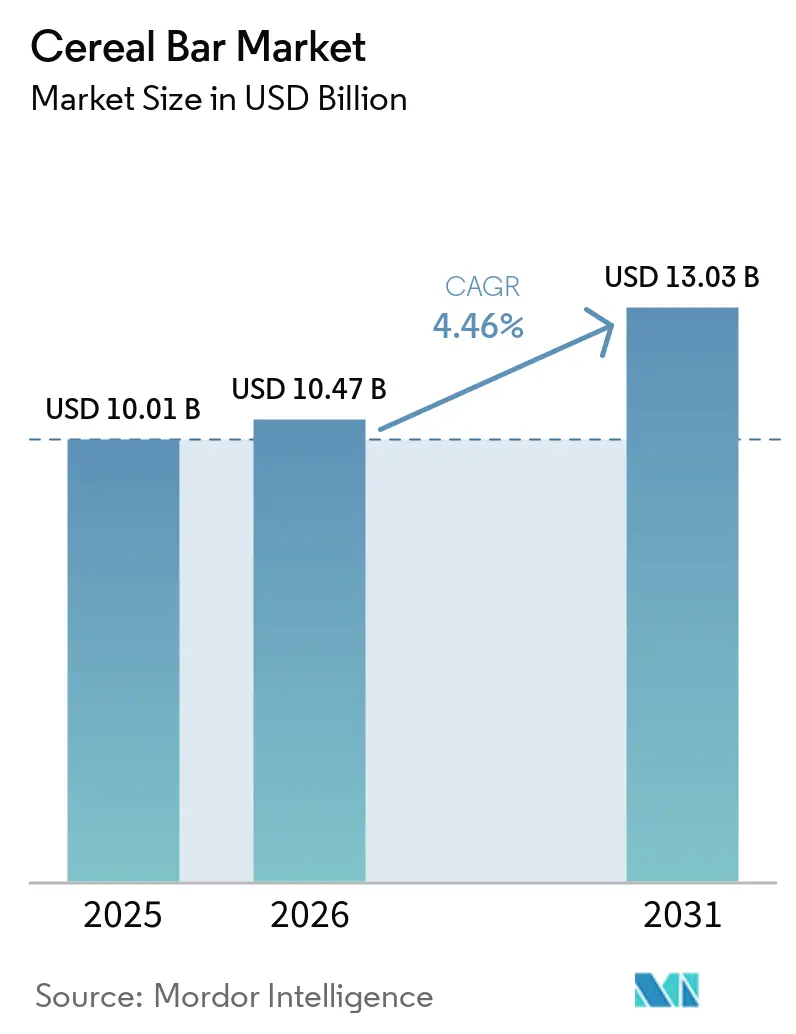
| Tamanho do Mercado (2026) | 10.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
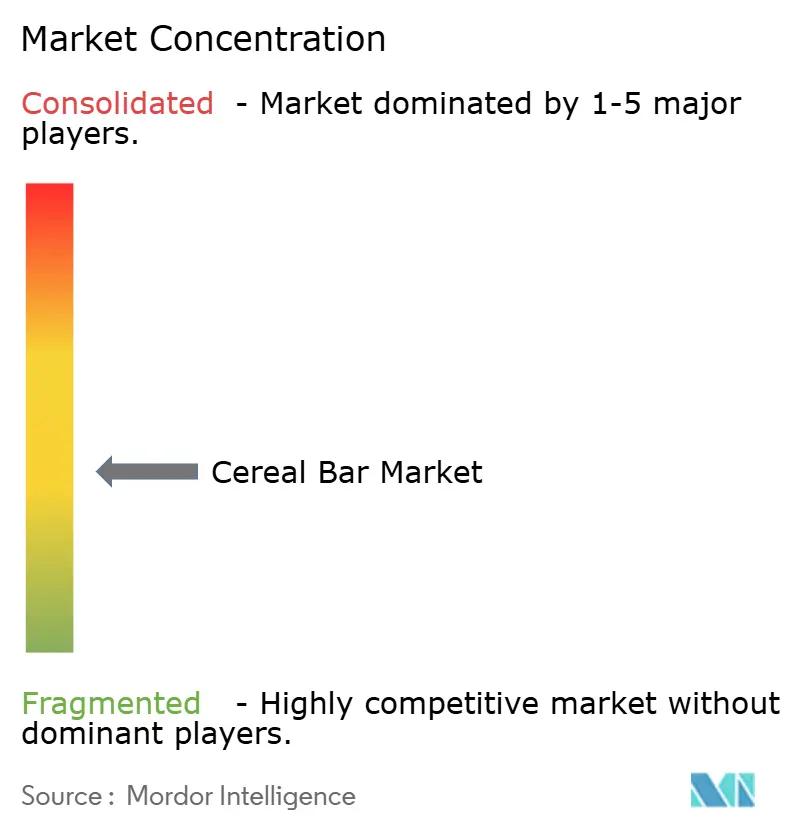
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Barras de Cereais por Mordor Intelligence
O mercado global de barras de cereais foi avaliado em USD 10,01 bilhões em 2025 e estima-se que cresça de USD 10,47 bilhões em 2026 para atingir USD 13,03 bilhões até 2031, a uma taxa de crescimento anual composta (CAGR) de 4,46% durante o período de previsão (2026-2031). O mercado global de barras de cereais é impulsionado pela evolução dos estilos de vida dos consumidores, que priorizam a conveniência aliada aos benefícios percebidos para a saúde. Fatores como agendas agitadas, o aumento de domicílios unipessoais e uma crescente preferência por substitutos de refeições para consumo em movimento posicionaram as barras de cereais como uma opção prática para o café da manhã, lanches ou energia rápida. Além disso, a crescente conscientização nutricional aumentou a demanda por barras que oferecem benefícios funcionais, como maior teor de proteínas, fibras alimentares, açúcar reduzido ou vitaminas e minerais adicionados. Os fabricantes que atendem a essas preferências estão atraindo consumidores preocupados com a saúde que buscam tanto conveniência quanto valor nutricional. A inovação de produtos e a premiumização continuam a desempenhar um papel significativo no crescimento do mercado. As marcas estão diferenciando suas ofertas por meio de combinações únicas de ingredientes, como grãos antigos, proteínas vegetais e superalimentos, juntamente com alegações de rótulo limpo e avanços em sabor e textura que replicam lanches indulgentes enquanto mantêm perfis nutricionais aprimorados.
Principais Conclusões do Relatório
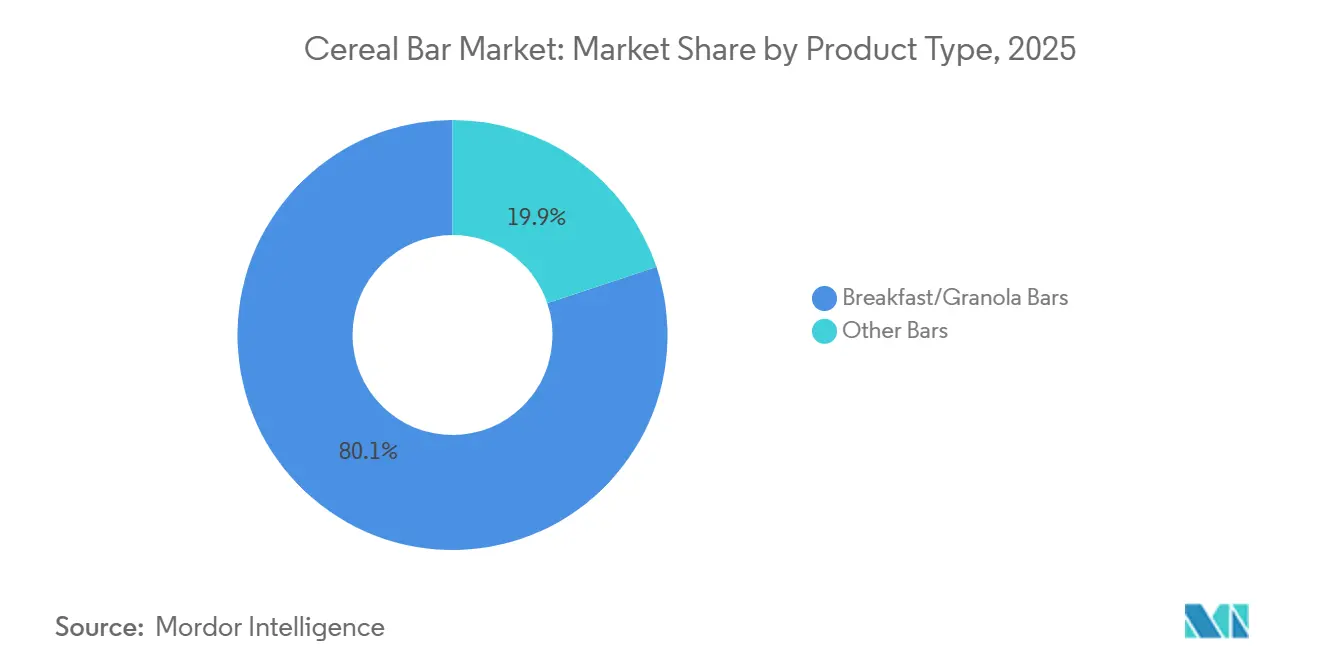
- Por tipo de produto, as barras de café da manhã/granola lideraram com 80,14% de participação em 2025, enquanto as "Outras Barras" têm previsão de expansão a um CAGR de 6,16% até 2031.
- Por alegação funcional, as receitas convencionais detinham 86,58% do volume de 2025, enquanto as variantes orgânicas devem crescer a um CAGR de 6,23% até 2031.
- Por canal de distribuição, os supermercados/hipermercados capturaram 56,96% da receita em 2025; o varejo online tem projeção de avançar a um CAGR de 6,53% no período 2026-2031.
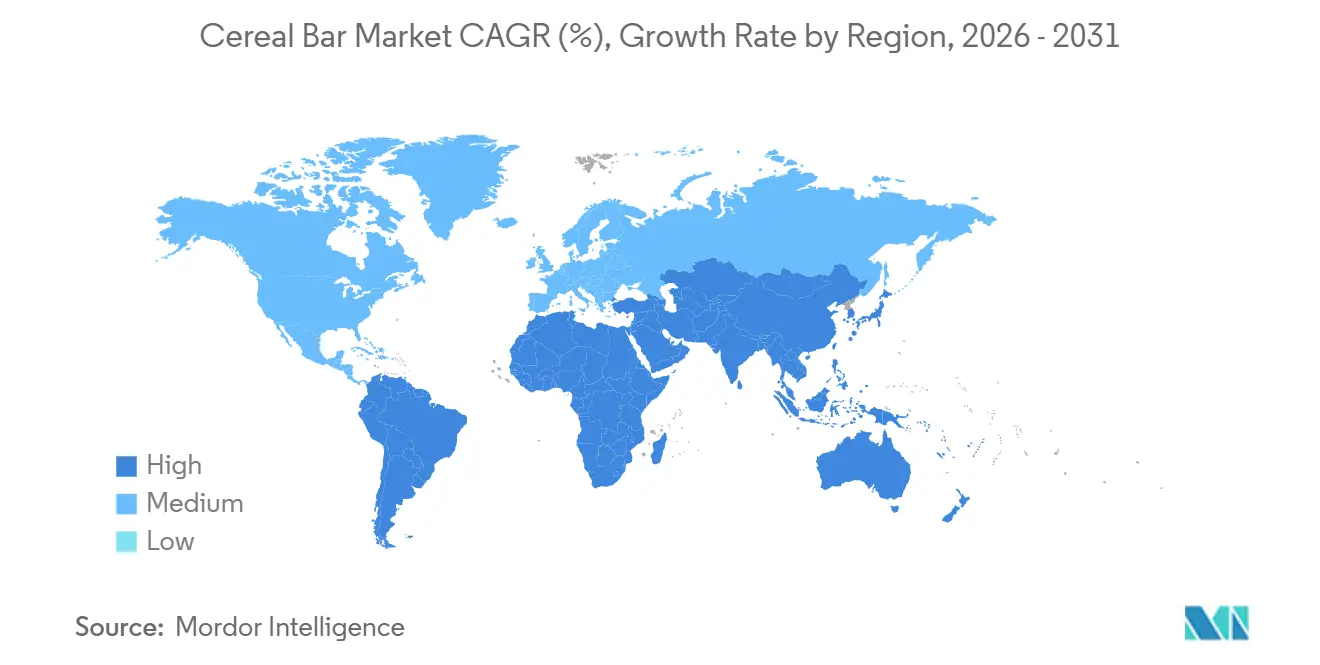
- Por geografia, a América do Norte respondeu por 36,01% da receita em 2025; no entanto, a Ásia-Pacífico deve crescer com o CAGR mais rápido de 5,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Barras de Cereais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por barras de lanches convenientes para consumo em movimento | +1.2% | Global, com maior intensidade na América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre saúde impulsionando o consumo de barras de lanches nutritivas | +1.0% | Global, mais forte na América do Norte e Europa, acelerando na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Cultura fitness em ascensão apoiando a demanda por barras de cereais | +0.8% | América do Norte, Europa, China urbana e Índia | Médio prazo (2-4 anos) |
| Demanda crescente por barras de rótulo limpo e à base de plantas | +0.9% | América do Norte e Europa como núcleo, emergindo em segmentos premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação de produtos e diversificação de sabores | +0.7% | Global, com adoção mais rápida na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Demanda crescente por barras funcionais e fortificadas | +0.8% | Global, particularmente América do Norte, Europa e metrópoles afluentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por barras de lanches convenientes para consumo em movimento
A portabilidade tornou-se uma característica essencial à medida que tempos de deslocamento mais longos e horários de trabalho híbridos perturbam os padrões tradicionais de refeições. De acordo com o relatório Estado do Consumo de Lanches 2024 da Mondelez International, 63% dos entrevistados fazem lanches pelo menos duas vezes ao dia, sendo as barras a escolha preferida para consumo fora de casa devido à sua praticidade e estabilidade em temperatura ambiente. Essa tendência é particularmente evidente entre indivíduos de 25 a 44 anos, que priorizam a conveniência em detrimento do custo e estão dispostos a pagar um prêmio por formatos de porção individual. O movimento ganhou impulso no pós-pandemia, impulsionado pelo retorno ao escritório que aumentou o consumo à mesa de trabalho e por entusiastas do fitness que usam as barras como combustível pré e pós-treino, eliminando a necessidade de garrafinhas e refrigeração. Os varejistas se adaptaram aumentando a exposição de barras nos corredores de caixa e quiosques em hubs de viagem, onde as compras por impulso representam uma parcela significativa das vendas. A conformidade com as normas de segurança alimentar ISO 22000 tornou-se um requisito básico para marcas que buscam colocação em varejo de aeroportos e terminais de transporte, onde se aplicam padrões mais rigorosos de prazo de validade e evidência de violação em comparação com os canais de supermercados.
Crescente conscientização sobre saúde impulsionando o consumo de barras de lanches nutritivas
Os consumidores estão analisando cada vez mais os rótulos nutricionais com um nível de detalhe anteriormente associado a bulas farmacêuticas. Essa mudança de comportamento foi ainda mais impulsionada por influenciadores de redes sociais que avaliam listas de ingredientes em tempo real. De acordo com a pesquisa de 2025 do Conselho Internacional de Informação Alimentar, 17% dos adultos norte-americanos priorizam o teor de proteína em lanches[1]Fonte: Conselho Internacional de Informação Alimentar, "Percepções dos Americanos sobre Proteína", ific.org. Essa tendência levou as marcas a reformular linhas de produtos existentes para atender à demanda dos consumidores por maior teor de proteína. As mudanças regulatórias também desempenharam um papel significativo; a definição atualizada de "saudável" da Agência de Alimentos e Medicamentos dos EUA (FDA) de 2024 agora exige que barras de lanches incluam uma quantidade significativa de componentes de grupos alimentares (como vegetais, frutas, laticínios, proteínas ou grãos integrais), ao mesmo tempo em que limitam o teor de gordura saturada e sódio[2]Fonte: Agência de Alimentos e Medicamentos dos EUA, "Uso da Alegação "Saudável" na Rotulagem de Alimentos", fda.gov. Essa mudança excluiu as barras indulgentes cobertas de chocolate de serem comercializadas como opções saudáveis, forçando os fabricantes a ajustar as formulações ou reposicionar seus produtos. Da mesma forma, o sistema de rotulagem Nutri-Score da Europa, adotado por países como Alemanha, França, Bélgica e Espanha, penaliza produtos com alto teor de açúcar e gordura saturada[3]Fonte: Ministério Federal da Agricultura, Alimentação e Identidade Regional, "Nutri-Score", bmleh.de. Isso incentivou os fabricantes a desenvolver produtos como manteiga de nozes e misturas de sementes que alcançam uma classificação Nutri-Score B ou superior, alinhando-se às preferências dos consumidores por opções mais saudáveis e aos requisitos regulatórios.
Demanda crescente por barras de rótulo limpo e à base de plantas
A proteína de origem vegetal passou de uma categoria de nicho para adoção generalizada, impulsionada pela crescente popularidade das dietas flexitarianas e pelo aumento das preocupações ambientais que influenciam as escolhas dos consumidores. Essa mudança reflete uma tendência mais ampla dos consumidores em direção a hábitos alimentares sustentáveis e conscientes com a saúde. Em 2024, a Ingredion lançou um isolado de proteína de ervilha texturizado especificamente desenvolvido para aplicações em barras. Este produto oferece sabor neutro e elimina notas indesejadas de feijão, abordando um desafio comum nas formulações de proteínas vegetais. Com isso, permite que as marcas desenvolvam SKUs veganos com textura e sensação na boca comparáveis às barras à base de soro de leite, ampliando as opções para consumidores que buscam alternativas vegetais sem comprometer os atributos sensoriais. As alegações de rótulo limpo, definidas por formulações livres de aditivos artificiais e com nomes de ingredientes reconhecíveis, representam uma parcela significativa dos novos lançamentos de barras na América do Norte e na Europa Ocidental. Essa tendência destaca a crescente demanda por transparência e simplicidade nos ingredientes dos produtos, à medida que os consumidores priorizam cada vez mais produtos de rótulo limpo em suas decisões de compra.
Demanda crescente por barras funcionais e fortificadas
Ingredientes funcionais como proteínas, probióticos, adaptógenos e ômega-3 estão sendo cada vez mais incorporados às barras, à medida que os consumidores buscam produtos que ofereçam múltiplos benefícios à saúde em uma única porção. Esses ingredientes proporcionam benefícios específicos à saúde, como melhora da digestão, saúde da pele aprimorada e suporte à função cognitiva. Por exemplo, cepas probióticas como Bacillus coagulans GBI-30 demonstraram estabilidade em formulações de barras de baixa umidade, mantendo a viabilidade durante o armazenamento em temperatura ambiente por até 18 meses e fornecendo 1 bilhão de UFC por porção. Esse nível suporta alegações de saúde digestiva tanto sob as diretrizes da FDA quanto da EFSA, garantindo a eficácia do produto ao longo de sua vida útil. Além disso, a fortificação com vitaminas D, B12 e ferro aborda deficiências de micronutrientes destacadas pela Organização Mundial da Saúde, particularmente entre populações com consumo limitado de produtos de origem animal. Esses nutrientes desempenham um papel fundamental no suporte à saúde óssea, produção de energia e transporte de oxigênio no organismo. Isso permite que as marcas posicionem seus produtos em torno de alegações de "nutrição completa", atraindo consumidores preocupados com a saúde que buscam opções convenientes e ricas em nutrientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de redução de açúcar limitando as formulações de produtos | -0.6% | Europa, América do Norte, com aplicação emergente na Ásia-Pacífico (Singapura, Tailândia) | Curto prazo (≤ 2 anos) |
| Preços voláteis de nozes e sementes impactando os custos | -0.5% | Global, mais agudo na América do Norte e Europa, onde as barras à base de nozes dominam | Médio prazo (2-4 anos) |
| Presença de produtos falsificados e sem rotulagem | -0.3% | Ásia-Pacífico, Oriente Médio, África e América do Sul rural | Médio prazo (2-4 anos) |
| Baixa penetração em mercados rurais e semiurbanos | -0.4% | Ásia-Pacífico, África e interior da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rigorosas de redução de açúcar limitando as formulações de produtos
Os governos em todo o mundo intensificaram os mandatos de redução de açúcar, limitando a flexibilidade de formulação que as marcas tinham anteriormente. A definição proposta de "saudável" pela FDA inclui um limite básico de 5% do Valor Diário (VD) para açúcares adicionados por Quantidade de Referência Habitualmente Consumida (QRHC). Isso efetivamente desqualifica produtos adoçados com mel ou contendo grandes quantidades de frutas secas de fazer alegações de saúde, a menos que sejam reformulados com adoçantes não nutritivos. Essas regulamentações obrigam as marcas a substituir ingredientes como tâmaras e agave por alternativas como estévia, fruto do monge ou alulose, que apresentam seus próprios desafios relacionados ao sabor, custo e aceitação do consumidor. A estévia e o fruto do monge, por exemplo, podem deixar um sabor residual persistente, enquanto a alulose, embora mais próxima do açúcar em sabor, é mais cara e menos amplamente disponível. Além disso, os esforços de reformulação podem impactar a textura e a vida útil do produto, complicando ainda mais a conformidade com esses mandatos.
Preços voláteis de nozes e sementes impactando os custos
A inflação de matérias-primas reduziu as margens brutas das barras ricas em nozes, impulsionada pelo aumento dos preços das amêndoas devido à prolongada seca na Califórnia e ao aumento da demanda de exportação do crescente mercado de lanches da China. Os custos do caju também aumentaram, pois a Índia, principal processadora global, enfrentou escassez de mão de obra e custos de energia mais elevados, o que elevou as despesas de descascamento. As sementes de girassol e abóbora, anteriormente vistas como alternativas econômicas, tornaram-se mais caras devido à redução da capacidade de exportação da Ucrânia e às condições climáticas desfavoráveis nas regiões produtoras da Argentina. Em resposta, as marcas aumentaram o uso de aveia e ingredientes de arroz crocante que proporcionam estabilidade de preços e atributos livres de alérgenos. No entanto, esse ajuste diminui a percepção premium associada às formulações ricas em nozes. Os players de médio porte, sem capacidade financeira para contratos futuros ou integração vertical, permanecem vulneráveis à volatilidade do mercado spot, o que pode impactar significativamente as margens trimestrais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Barras de Café da Manhã e Granola Lideram, Outras Barras Ganham Impulso
As barras de café da manhã/granola responderam por 80,14% de participação de mercado em 2025, impulsionadas pela forte equidade de marca consolidada e ampla disponibilidade no varejo. Essas barras têm sido um produto básico no mercado devido à sua conveniência, sabor e alinhamento com os hábitos tradicionais de café da manhã. No entanto, a categoria "Outras Barras", que inclui barras de proteína, substitutos de refeição, energia e barras especializadas, tem projeção de crescimento a uma taxa anual de 6,16% até 2031. Esse crescimento é alimentado pela mudança nas preferências dos consumidores, particularmente entre indivíduos preocupados com a saúde e aqueles com estilos de vida ativos. Por exemplo, a introdução pela Kellogg's das Barras de Lanche Proteicas Special K, com 6 gramas de proteína, destaca essa tendência. Esses produtos atendem a consumidores focados em fitness que usam as barras como opções de recuperação pós-treino, em vez de alternativas ao café da manhã. Além disso, as barras substitutivas de refeição, enriquecidas com 20-25% das necessidades diárias de micronutrientes, estão ganhando popularidade entre profissionais ocupados que frequentemente pulam o almoço. Essas barras fornecem uma solução conveniente e nutritiva para indivíduos que buscam manter seus requisitos dietéticos apesar das restrições de tempo.
As barras de energia, antes principalmente associadas a atletas de resistência, estão agora se diversificando em subnichos distintos. As opções com cafeína, contendo 80-100 miligramas de cafeína por porção, estão ganhando popularidade entre trabalhadores em turnos e jogadores. Enquanto isso, as barras com adaptógenos estão posicionadas para abordar a redução do estresse, particularmente em programas de bem-estar corporativo. As barras tradicionais de café da manhã estão enfrentando desafios devido ao declínio no consumo de cereais e à crescente preferência por alternativas salgadas no café da manhã. Para permanecerem competitivas, as marcas estão introduzindo sabores indulgentes como caramelo salgado e chocolate amargo com sal marinho, que combinam elementos de nutrição e confeitaria.


Por Alegação Funcional: Convencional Reina Supremo, Orgânico Acelera
As formulações convencionais responderam por 86,58% de participação de mercado em 2025, impulsionadas pelos hábitos estabelecidos dos consumidores e pela sensibilidade ao preço. No entanto, as barras orgânicas têm projeção de crescimento a uma taxa anual de 6,23% até 2031, influenciadas pelos mandatos de rótulo limpo e pelo aumento das preocupações ambientais que estão remodelando as decisões de compra. A certificação USDA Orgânico, que proíbe o uso de pesticidas sintéticos, organismos geneticamente modificados e aditivos artificiais, emergiu como um referencial de qualidade para consumidores afluentes dispostos a pagar um prêmio pela pureza e sustentabilidade percebidas. Da mesma forma, o regulamento de Orgânicos da UE na Europa, que impõe restrições adicionais aos auxiliares de processamento e exige auditorias anuais por terceiros, apoiou o crescimento da adoção de barras orgânicas em países como Alemanha e França.
As barras convencionais mantêm vantagens estruturais nos canais de mercado de massa, onde as decisões de compra são frequentemente influenciadas por considerações de preço por caloria. Varejistas como Costco e Aldi introduziram barras orgânicas de marca própria, oferecendo produtos certificados pelo USDA a preços comparáveis às alternativas convencionais de marca. Essa tendência representa um risco de comoditização do segmento orgânico. Além disso, alegações funcionais como sem glúten, não transgênico e vegano estão cada vez mais se sobrepondo ao posicionamento orgânico, levando à fadiga de certificação entre consumidores que acham difícil distinguir entre propostas de valor.
Por Canal de Distribuição: Supermercados/Hipermercados Dominam, o Comércio Eletrônico Remodela o Corredor
Os supermercados/hipermercados responderam por 56,96% de participação de mercado em 2025, impulsionados pelos hábitos consolidados dos consumidores e pela vantagem das compras por impulso facilitadas pela colocação de produtos nos corredores de caixa. No entanto, o varejo online deve crescer a uma taxa anual de 6,53% até 2031, à medida que os modelos diretos ao consumidor e os serviços de assinatura transformam as interações entre marcas e consumidores. Plataformas especializadas de comércio eletrônico, como a Thrive Market, que oferecem produtos orgânicos e de rótulo limpo selecionados a clientes pagantes de taxa de adesão, estabeleceram um nicho entre consumidores preocupados com a saúde que priorizam a transparência dos ingredientes em detrimento do custo. As lojas de conveniência e mercearias atendem às necessidades de consumo imediato, como postos de gasolina e lojas de esquina, onde as limitações de refrigeração favorecem as barras estáveis em temperatura ambiente em detrimento das alternativas frescas.
O rápido crescimento do comércio eletrônico e a conveniência que ele proporciona influenciaram significativamente o comportamento de compra dos consumidores, impulsionando uma mudança em direção às plataformas online. Os consumidores valorizam a capacidade de navegar, comparar e comprar produtos em casa, beneficiando-se de entrega rápida e opções de pagamento flexíveis. Os marketplaces digitais e os sites das marcas frequentemente oferecem uma gama mais ampla de opções de barras de cereais, incluindo marcas de nicho, premium e internacionais, que nem sempre estão disponíveis nas lojas de varejo locais. Essa seleção ampliada incentiva os consumidores a comprar online para obter maior variedade. Além disso, promoções online e incentivos de preços, como descontos, vendas relâmpago, ofertas em pacotes, limites de frete grátis e recompensas de fidelidade, atraem compradores conscientes do custo e contribuem para o aumento dos valores dos carrinhos de compras.
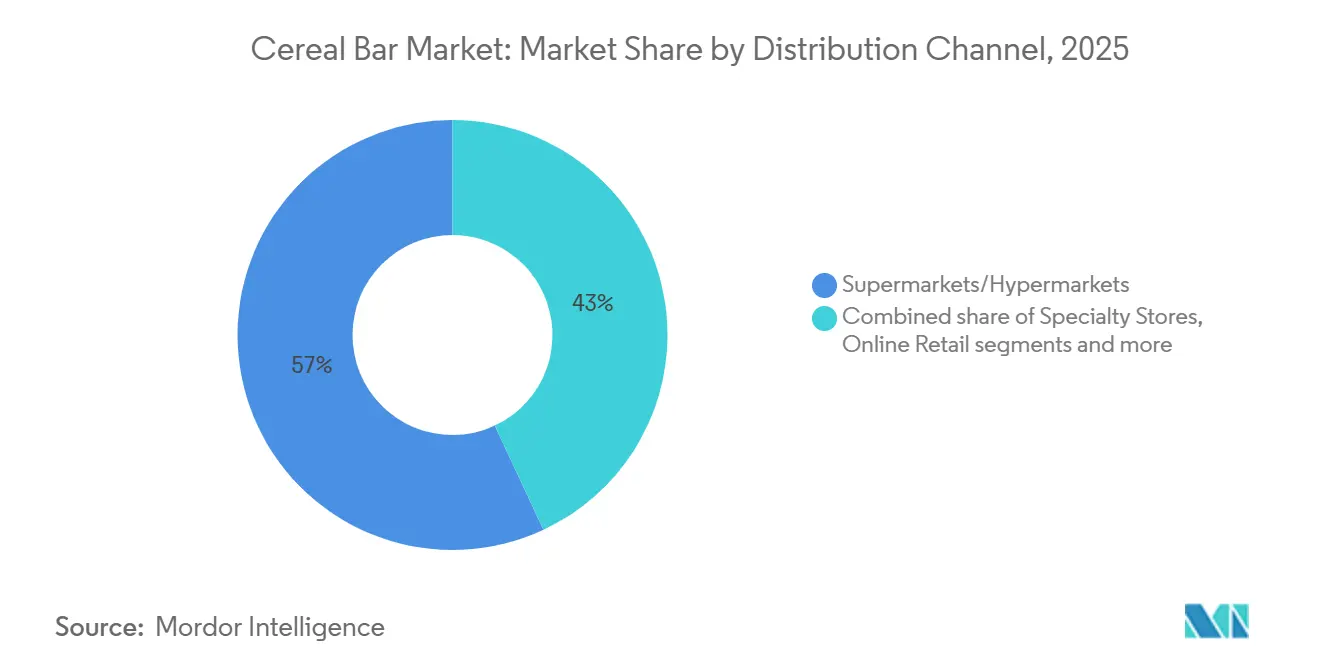
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Em 2025, a América do Norte respondeu por 36,01% da receita, apoiada por hábitos estabelecidos de consumo de lanches com foco em saúde e alta renda disponível. A infraestrutura de varejo desenvolvida da região e a disponibilidade de diversas opções de produtos reforçam ainda mais sua liderança de mercado. Os consumidores na América do Norte preferem cada vez mais lanches convenientes para consumo em movimento que se alinham com objetivos de saúde e bem-estar, como alternativas ricas em proteínas e com baixo teor de açúcar. Além disso, a crescente demanda por produtos de rótulo limpo, enfatizando ingredientes naturais e minimamente processados, está influenciando o comportamento de compra. A presença de principais players do mercado e suas contínuas inovações em sabores, embalagens e conteúdo nutricional também contribuem para o forte desempenho de mercado da região.
A Ásia-Pacífico está experimentando o maior crescimento entre todas as regiões, com um CAGR de 5,82%. A urbanização está impulsionando a classe média em direção a opções de nutrição convenientes para consumo em movimento. Em países como Índia, Indonésia e Vietnã, o comércio digital está superando os desafios tradicionais de infraestrutura. À medida que a cultura de academia se torna mais popular, os consumidores chineses estão optando cada vez mais por barras proteicas ocidentais, embora demonstrem preferência por sabores locais como feijão vermelho e matcha. Na Índia, a marca Yoga Bar expandiu sua linha de produtos de barras de granola para incluir muesli, manteiga de nozes e misturas para café da manhã, utilizando logística direta ao consumidor para alcançar os clientes de forma eficaz. Neste mercado em evolução, as marcas globais estão se adaptando ao personalizar SKUs para atender às preferências regionais, oferecendo tamanhos de embalagem menores e reduzindo os níveis de dulçor para fidelizar os clientes.
A América do Sul e o Oriente Médio e África apresentam potencial de crescimento significativo. As áreas urbanas no Brasil estão caminhando para um mercado equilibrado de barras de cereais, combinando elementos de indulgência e saúde. No entanto, os mercados rurais enfrentam desafios devido à sensibilidade ao preço e a uma estrutura comercial fragmentada. No Conselho de Cooperação do Golfo, as comunidades esportivas de expatriados estão impulsionando a demanda por barras proteicas premium, embora o consumo geral permaneça abaixo das médias globais. O estabelecimento de parcerias de distribuição e instalações de produção local pode ajudar as marcas a reduzir tarifas e melhor se alinhar com as preferências dos consumidores locais.

Panorama regulatório
A regulamentação de barras de cereais concentra-se na rotulagem e na sinalização frontal da embalagem que influencia a reformulação de açúcar, sódio e gordura saturada. Nos Estados Unidos, a Food and Drug Administration (FDA) dos EUA finalizou uma definição atualizada para a alegação de conteúdo nutricional "saudável" em dezembro de 2024, vinculando a elegibilidade da alegação a contribuições significativas de grupos alimentares (como grãos integrais, frutas, laticínios ou alimentos proteicos), ao mesmo tempo em que atende aos limites nutricionais. Isso afeta como as barras de cereais e granola podem ser posicionadas em relação a formatos revestidos de chocolate ou mais indulgentes.
Globalmente, a comunicação de alérgenos continua a se tornar mais rigorosa, já que barras multi-ingredientes comumente contêm nozes, leite, soja e trigo. Em julho de 2026, a Comissão do Codex Alimentarius da FAO/OMS adotou novas diretrizes sobre Rotulagem Precaucional de Alérgenos (PAL) como um anexo à Norma Geral para a Rotulagem de Alimentos Pré-embalados (CXS 1-1985), enfatizando a avaliação de risco baseada em ciência antes de usar declarações do tipo "pode conter". Para fabricantes que vendem em várias regiões, isso aumenta as exigências de gestão documentada de risco de alérgenos e pode alterar o texto da embalagem, os protocolos de validação e os programas de garantia de fornecedores.
Análise da cadeia de valor
A cadeia de valor das barras de cereais começa com insumos agrícolas e ingredientes (aveia e outros grãos, adoçantes e agentes ligantes, nozes e sementes, frutas secas, chocolate e cacau, proteínas lácteas ou vegetais, e inclusões funcionais como fibras e probióticos), seguidos por mistura, formação (assada ou formada a frio), resfriamento, corte e revestimento para SKUs selecionados. A gestão de alérgenos é frequentemente um grande fator de complexidade operacional, já que as barras costumam combinar múltiplos alérgenos em uma única instalação. A segregação, a limpeza validada e o agendamento de trocas tornam-se restrições-chave de produtividade, além de manter as metas de textura e vida útil.
A jusante, a embalagem de alta velocidade (notadamente formatos flow-wrap e multi-pack) é um gargalo comum de capacidade que pode limitar a capacidade de resposta a promoções e expansão de canais, especialmente para embalagens individuais e pacotes variados que sustentam formatos de compra por impulso e de clubes. A volatilidade dos preços de insumos em nozes, sementes e cacau molda a estratégia de compras e pode pressionar acordos de marca própria com preço fixo, empurrando alguns fabricantes para maior flexibilidade de receitas (bases à base de grãos) ou programas de fornecedores de longo prazo para ingredientes sensíveis. Grandes proprietários de marcas com programas estabelecidos de sourcing responsável, como a Mondelēz International por meio da Cocoa Life (apoiada por um compromisso de 1 bilhão de dólares abrangendo 2012-2030), usam requisitos de sustentabilidade e rastreabilidade para reduzir o risco no fornecimento de cacau e atender às expectativas de conformidade dos varejistas para barras com inclusões de chocolate.
Cenário Competitivo
O mercado de barras de cereais é caracterizado por um cenário competitivo moderadamente fragmentado, onde corporações multinacionais estabelecidas competem com players especializados menores. Essa estrutura leva as empresas a implementar diversas estratégias, incluindo inovação de produtos, iniciativas de marketing, parcerias estratégicas e fusões e aquisições, para fortalecer sua posição no mercado. Empresas multinacionais como WK Kellogg's e General Mills utilizam suas extensas redes de distribuição, economias de escala e forte reconhecimento de marca para manter sua liderança de mercado. Por exemplo, a WK Kellogg's continua a expandir suas linhas de produtos Nutri-Grain e Special K para atrair consumidores preocupados com a saúde. Enquanto isso, empresas menores como KIND Snacks e RXBAR visam mercados de nicho oferecendo produtos especializados, como opções orgânicas, veganas ou sem glúten, para atender às demandas específicas dos consumidores e garantir sua participação de mercado.
A concorrência é intensificada pela crescente demanda dos consumidores por opções de lanches mais saudáveis, impulsionada pelo aumento da conscientização sobre saúde e pela evolução das preferências alimentares. Essa tendência levou as empresas a inovar lançando produtos com açúcar reduzido, alto teor de proteínas e ingredientes funcionais como probióticos e superalimentos. Por exemplo, a RXBAR foca em rotulagem limpa e ingredientes mínimos, enquanto a KIND Snacks usa nozes, sementes e grãos integrais para atrair consumidores preocupados com a saúde. Além disso, a sustentabilidade tornou-se uma consideração significativa, com empresas adotando embalagens ecológicas e obtendo ingredientes produzidos de forma ética para atender a consumidores ambientalmente conscientes. Por exemplo, a Nature Valley introduziu embalagens recicláveis para suas barras de granola como parte de seus esforços de sustentabilidade.
Oportunidades permanecem em categorias funcionais como barras de beleza com colágeno, barras de alívio do estresse com adaptógenos e barras de saúde intestinal com prebióticos. A incerteza regulatória em torno das alegações de estrutura-função desencoraja os incumbentes avessos ao risco, mas atrai startups com capital de risco dispostas a navegar em estruturas regulatórias pouco claras até que a aplicação forneça clareza. Os players emergentes estão utilizando tecnologia para encurtar os prazos de desenvolvimento de produtos e personalizar as ofertas às necessidades individuais.
Líderes do Setor de Barras de Cereais
-
PepsiCo, Inc.
-
General Mills Inc.
-
Mondelēz International Inc
-
Mars Inc
-
WK Kellogg Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de produtos está se ampliando na interseção entre nutrição funcional e alegações permitidas, onde as marcas podem combinar bases à base de grãos integrais ou nozes com maior teor de proteína e fibra, ao mesmo tempo em que gerenciam limites de rotulagem em evolução. A estrutura atualizada da FDA para a alegação "saudável" (finalizada em dezembro de 2024) cria um incentivo para reformular barras de cereais e granola convencionais em direção a componentes reconhecíveis de grupos alimentares e menores teores de açúcares adicionados, apoiando um posicionamento mais claro na embalagem para ocasiões de lanche e café da manhã mais saudáveis.
A atividade das marcas também aponta para oportunidades de curto prazo em inovação de formato e adjacências familiares e infantis além das barras de granola clássicas. Em 2026, a Mondelēz International expandiu seus portfólios de barras com o CLIF Energy Bites e novas ofertas Zbar, incluindo o Zbar Oat Bites e uma extensão de sabor Zbar Protein, reforçando a demanda por variantes em formato de bocado e ricas em proteína adequadas para lancheiras e uso em movimento. Investimento e controle de capacidade também estão se tornando diferenciais para acompanhar o ritmo de novos SKUs e as exigências dos canais; a Mars anunciou uma expansão de 2 bilhões de dólares na produção de lanches nos EUA até 2026, incluindo uma unidade de 240 milhões de dólares em Salt Lake City, Utah, para a Nature's Bakery, o que sustenta volumes mais altos e um pipeline de inovação mais amplo em formatos de barras adjacentes a cereais e panificação.
Desenvolvimentos recentes do setor
- Abril de 2026: A PepsiCo anunciou o lançamento do Quaker Protein Rice Crisps, adicionando formatos de lanche à base de cereais e ricos em proteína junto a plataformas já estabelecidas de barras e café da manhã. Isso amplia o portfólio "better-for-you" da Quaker e aumenta a pressão competitiva em torno das alegações de proteína e grãos integrais em lanches ambientes e para consumo em movimento.
- Dezembro de 2025: A Mars concluiu a aquisição da Kellanova, trazendo marcas como Nutri-Grain e RXBAR para a Mars Snacking. A combinação aumenta a escala da Mars em barras nos posicionamentos de café da manhã e funcional, permitindo distribuição mais ampla e um banco de inovação mais profundo em estilos convencionais e de rótulo limpo.
- Setembro de 2024: A Three Wishes Cereal expandiu sua distribuição para vários grandes varejistas dos EUA, ampliando a presença em prateleiras para barras sem grãos e de posicionamento alternativo. A expansão reflete o interesse contínuo dos consumidores em formatos não tradicionais de barras de cereais e fornece uma base para competir com opções convencionais à base de aveia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor das barras de cereais prontas para consumo, embaladas e vendidas para ocasiões de lanche ou refeições leves, nas quais grãos de cereais (como aveia, arroz ou trigo) formam a base principal e são combinados com ingredientes como xaropes, nozes, frutas ou chocolate.
Exclusões do escopo: Os itens excluídos do dimensionamento incluem misturas de bebidas em pó, biscoitos de café da manhã assados e barras de proteína puras nas quais o cereal não é a base predominante.
Visão Geral da Segmentação
-
Por Tipo de Produto
- Barras de Café da Manhã/Granola
- Outras Barras
-
Por Alegação Funcional
- Orgânico
- Convencional
-
Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas Especializadas
- Varejo Online
- Outros Canais de Distribuição
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Suécia
- Polônia
- Bélgica
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Singapura
- Indonésia
- Tailândia
- Coreia do Sul
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
-
Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- África do Sul
- Nigéria
- Egito
- Marrocos
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual e evitar a construção do modelo apenas com base em suposições. Começamos verificando séries estatísticas públicas e material de referência, como o Departamento de Agricultura dos EUA (USDA) e outras agências nacionais de agricultura para o contexto de grãos e adoçantes, o UN Comtrade para fluxos comerciais de alimentos embalados relevantes, e divulgações do índice de preços ao consumidor onde cestas de preços de lanches e panificação estão disponíveis.
Para vincular a demanda ao comportamento no varejo, também revisamos fontes como orientações governamentais sobre rotulagem de alimentos, associações comerciais focadas em alimentos embalados, periódicos revisados por pares de nutrição e ciência de cereais, relatórios anuais de empresas e apresentações a investidores, e cobertura jornalística empresarial confiável sobre lançamentos de categorias e ações de precificação. Uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes pago são utilizados seletivamente para confirmar a exposição de negócios e a direção de inovação. As fontes mencionadas são meramente ilustrativas, e referências públicas adicionais também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar a visão documental e preencher lacunas que os dados públicos não respondem bem, especialmente sobre mix de canais, estrutura de preços e como as barras à base de cereais são separadas das barras de lanches adjacentes. Conversamos com um conjunto diversificado de partes interessadas, como gerentes de marca e categoria, contatos de ingredientes e fabricação contratada, distribuidores e especialistas em canais de varejo, e então validamos a lógica nas principais regiões consumidoras para que as mesmas premissas não fossem aplicadas em todos os lugares.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 16% | APAC: 44% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 25% | EMEA: 32% |
| Players menores: 22% | Gerentes: 59% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma lógica de cima para baixo e de baixo para cima, na qual a demanda por alimentos embalados para lanches e café da manhã é reconstruída por região e, em seguida, filtrada para barras à base de cereais usando indicadores de penetração e mix coletados em pesquisa documental e entrevistas. Uma vez formado esse conjunto de demanda, ele é traduzido em valor usando premissas de preços de varejo combinados, ajustadas para o mix de canais e o prêmio observado de receitas funcionais ou indulgentes.
Para manter o modelo fundamentado, acompanhamos insumos práticos como movimentos de preços de cereais e adoçantes que influenciam os preços nas prateleiras, população urbana em idade ativa e sinais de alimentação em movimento que alteram a frequência de lanches, a participação do varejo moderno e do comércio eletrônico que muda a disponibilidade, e sinais de mix de produtos como granola versus outros formatos de barras de cereais. As verificações de baixo para cima são então realizadas usando consolidações seletivas de receitas de marcas divulgadas publicamente, pontos de preço amostrados por canal e proxies de volume de discussões de categoria. Quando os totais implícitos parecem muito altos ou muito baixos, tratamos as lacunas com faixas de participação conservadoras e ligações de acompanhamento.
Para as previsões, baseamo-nos principalmente na análise de cenários apoiada por uma regressão multivariada leve. O crescimento está vinculado a perspectivas futuras sobre inflação de preços, expansão de canais e demanda por lanches convenientes e mais saudáveis. As premissas são ajustadas com o consenso de especialistas para que a curva final não reaja excessivamente a um único pico de curto prazo.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são triangulados em múltiplos sinais e, em seguida, verificados quanto a anomalias, como saltos de preços irrealistas, participações regionais que conflitam com a presença no varejo ou taxas de crescimento que se afastam dos padrões conhecidos de alimentos embalados. Quando uma variação é encontrada, revisitamos primeiro o fator subjacente, depois verificamos novamente as notas das entrevistas e as séries públicas antes de os números serem aprovados.
As revisões ocorrem em etapas, começando com uma autoavaliação do analista, seguida de revisão por pares para testar a lógica e os cálculos, e depois uma passagem final para garantir que as definições sejam aplicadas de forma consistente entre regiões e anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes redefinições de preços, mudanças regulatórias na rotulagem ou interrupções notáveis nos canais. Antes da entrega, uma última varredura de validação é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Barras de Cereais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados sobre barras de cereais frequentemente diferem porque as empresas não delimitam a categoria da mesma forma e porque utilizam diferentes pontos de preço e ponderações de canais ao converter volume em valor. Diferenças no momento do ano base e na forma como a inflação é tratada também ampliam a dispersão, mesmo quando a narrativa de crescimento parece semelhante.
Barras de energia e nutrição que não são à base de cereais ficam fora do escopo da Mordor Intelligence, o que é uma razão comum pela qual alguns totais publicados resultam mais altos quando barras de lanches mais amplas são contadas no mesmo conjunto. As lacunas também aparecem quando uma estimativa aplica um único preço médio global, baseia-se em premissas de expansão agressivas para o varejo online ou não verifica novamente as mudanças no mix regional que alteram o valor combinado ano a ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,01 bilhões de USD (2025) | |
| Publicador do Setor A | 14,08 bilhões de USD (2025) | Utiliza um escopo de produto mais amplo que inclui barras de energia e nutrição ao lado de barras de café da manhã ou cereais, e isso normalmente eleva o valor total por meio de formatos funcionais com preços premium. |
| Publicador Global B | 19,22 bilhões de USD (2025) | Combina barras de lanches e barras de energia ou nutrição no mesmo escopo de produto e aplica uma cobertura de canais mais ampla, o que pode elevar o preço combinado e expandir o conjunto de demanda contabilizado. |
A comparação mostra que a maior parte da dispersão é explicada pelo que é contabilizado como barra de cereais versus categorias adjacentes de barras de lanches, seguido pela forma como o preço combinado é construído a partir do mix de canais e produtos. Ao manter o conjunto de demanda vinculado a barras à base de cereais e, em seguida, verificar o valor usando insumos realistas de preço e mix, a estimativa permanece mais fácil de replicar e explicar.


Principais Perguntas Respondidas no Relatório
Qual é a projeção de valor global para o mercado de barras de cereais até 2031?
Espera-se que a categoria atinja USD 13,03 bilhões até 2031, refletindo um CAGR de 4,46% de 2026 a 2031.
Qual tipo de produto está se expandindo mais rapidamente dentro das barras de cereais?
As "Outras Barras", que incluem formatos de proteína e substitutos de refeição, têm previsão de crescimento de 6,16% ao ano até 2031.
Qual região está posicionada para o maior crescimento?
A Ásia-Pacífico tem projeção de registrar o CAGR mais rápido de 5,82% durante o período de previsão, devido ao aumento da renda e à adoção da cultura fitness.
Com que rapidez os canais online estão crescendo?
Com que rapidez os canais online estão crescendo?
Página atualizada pela última vez em:



