
Tamanho e Participação do Mercado de Gestão de Dispositivos IoT
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Dispositivos IoT por Mordor Intelligence
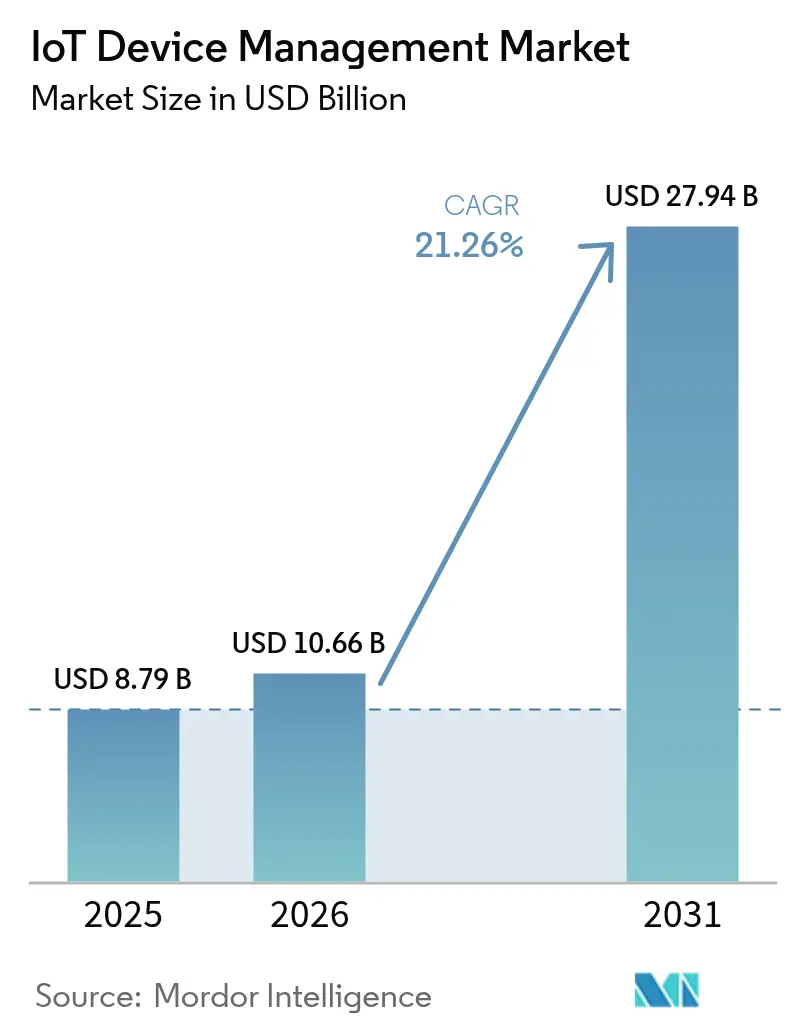
O tamanho do Mercado de Gestão de Dispositivos IoT foi avaliado em USD 8,79 bilhões em 2025 e estima-se que cresça de USD 10,66 bilhões em 2026 para atingir USD 27,94 bilhões até 2031, a uma CAGR de 21,26% durante o período de previsão (2026-2031).
A expansão das frotas de dispositivos, os lançamentos de redes 5G e as arquiteturas de computação de borda em maturação estão levando as empresas de abordagens reativas de correção a uma gestão de ciclo de vida preditiva orquestrada por inteligência artificial. A segurança integrada tornou-se um fator de compra decisivo à medida que os marcos regulatórios se tornam mais rígidos e os volumes mensais de ataques ultrapassam 5.000. A América do Norte lidera nas implantações atuais, enquanto a Ásia-Pacífico está escalando mais rapidamente à medida que os governos financiam programas de cidades inteligentes e automação industrial. A intensidade competitiva está aumentando à medida que fornecedores de nuvem em hiperescala, especialistas industriais e start-ups nativas de borda convergem em plataformas unificadas de chip à nuvem.
Principais Conclusões do Relatório
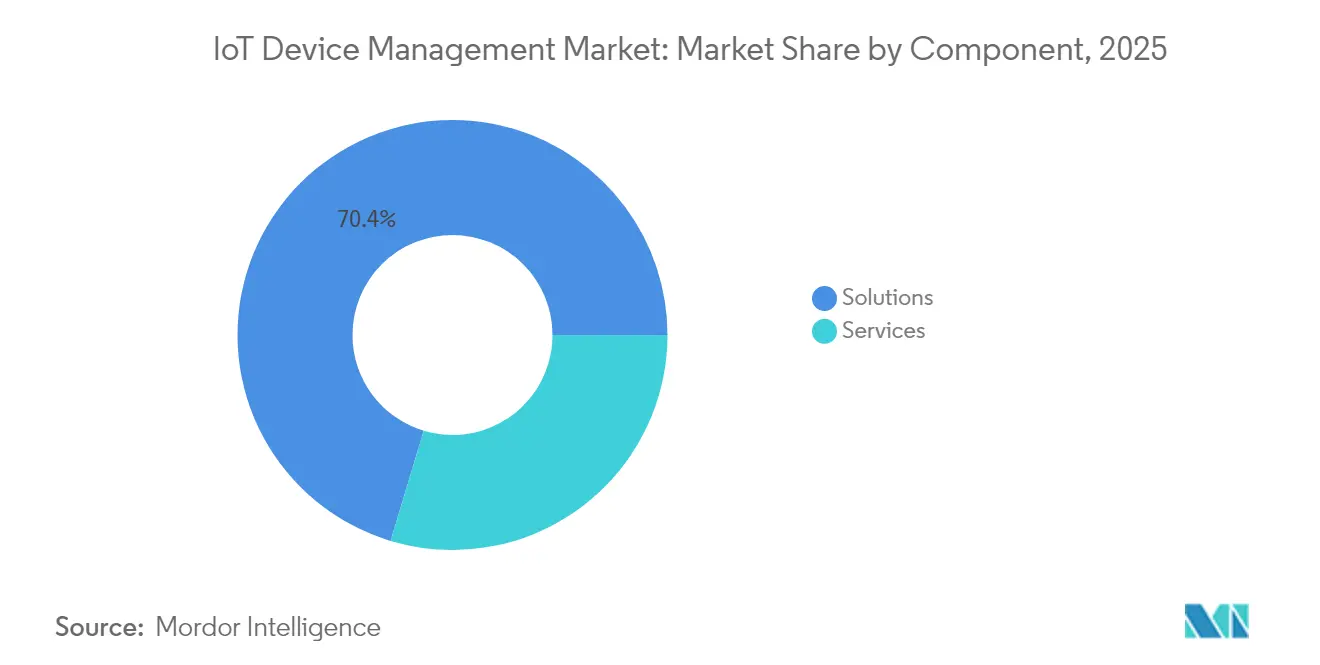
- Por componente, as Soluções retiveram 70,35% de participação de receita em 2025, enquanto os Serviços estão se expandindo a uma CAGR de 22,10% até 2031.
- Por tipo de implantação, a Nuvem deteve 67,85% da participação de mercado de Gestão de Dispositivos IoT em 2025, enquanto as arquiteturas nativas de borda estão avançando a uma CAGR de 26% até 2031.
- Por conectividade, as tecnologias Celulares comandaram 45,80% do tamanho do mercado de Gestão de Dispositivos IoT em 2025; os protocolos LPWAN são os de crescimento mais rápido, com CAGR de 23,70%.
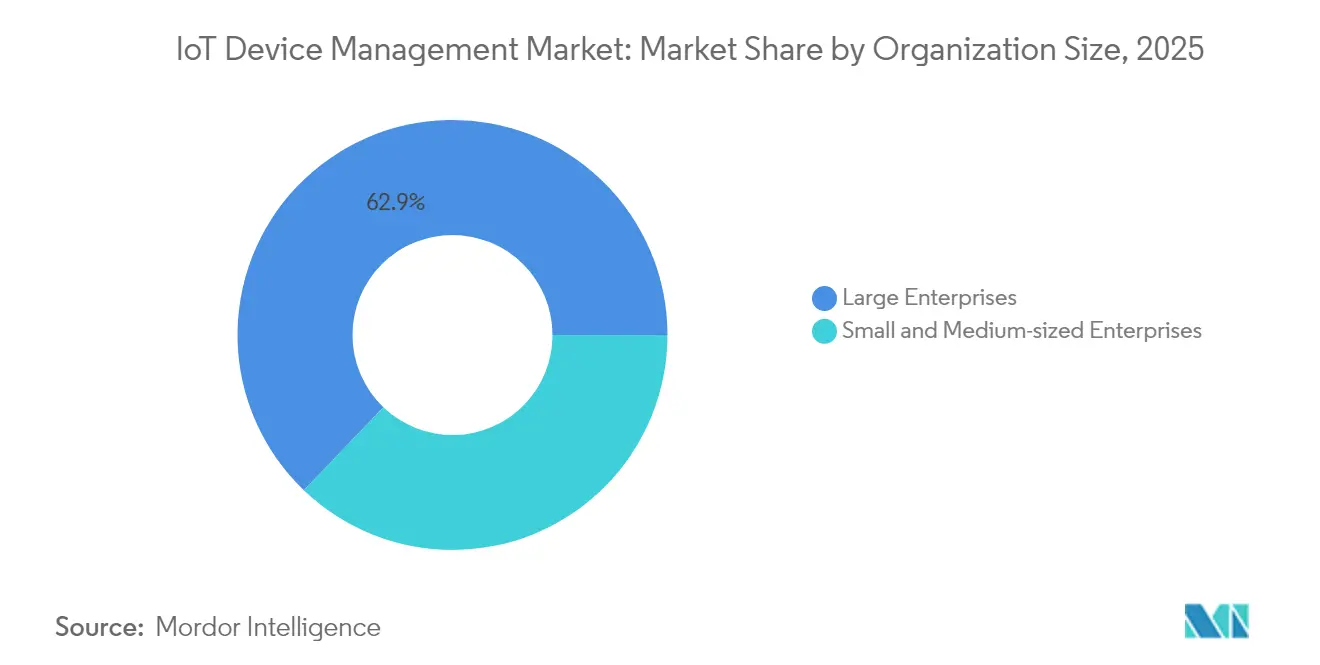
- Por porte organizacional, as grandes empresas lideraram com uma participação de 62,85% em 2025; as PMEs estão aumentando a adoção a uma CAGR de 22% até 2031.
- Por vertical de usuário final, a Manufatura capturou 26,35% de participação de receita em 2025, enquanto as Cidades Inteligentes e Segurança Pública têm previsão de crescer a uma CAGR de 22,60%.
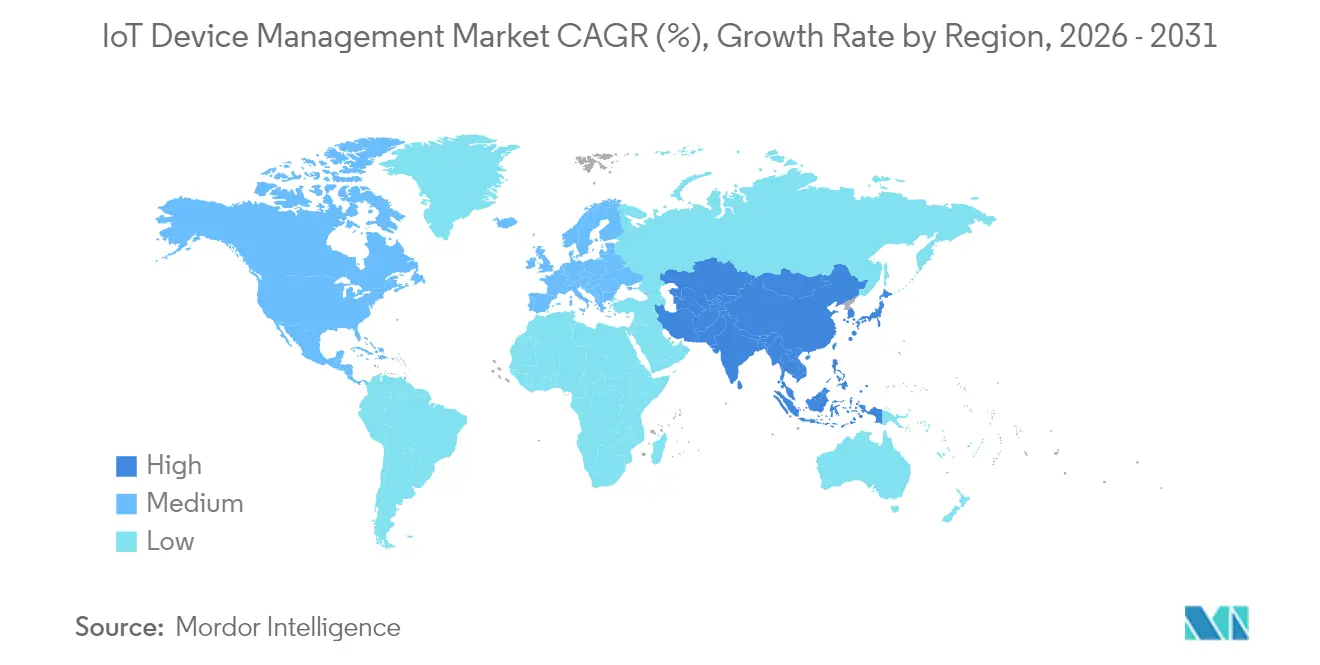
- Por geografia, a América do Norte respondeu por 31,75% de participação de receita em 2025, enquanto a Ásia-Pacífico está configurada para se expandir a uma CAGR de 24,10% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de endpoints IoT | +4.20% | Global (APAC em liderança) | Médio prazo (2-4 anos) |
| Mandatos de segurança e conformidade | +3.80% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Convergência borda-nuvem | +3.10% | Global | Médio prazo (2-4 anos) |
| Lançamentos de 5G e LPWAN | +2.90% | APAC como núcleo; transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Endpoints IoT Impulsionando a Demanda por Gestão de Ciclo de Vida
As contagens globais de dispositivos conectados ultrapassarão 75 bilhões de unidades até 2030, sobrecarregando os modelos tradicionais de supervisão de TI e elevando a orquestração centralizada como um requisito estratégico de nível de diretoria. Os chãos de fábrica agora implantam milhares de sensores heterogêneos que exigem provisionamento automatizado, observabilidade contínua e governança de firmware por via aérea (OTA). As equipes de engenharia de plataforma estão padronizando modelos de automação e linhas de base de segurança para harmonizar frotas multifornecedor e garantir auditabilidade entre jurisdições.
Mandatos Elevados de Segurança e Conformidade para Frotas de Dispositivos
A Lei de Resiliência Cibernética da UE, promulgada em 2024, exige princípios de segurança por design, listas de materiais de software e gestão contínua de vulnerabilidades, com multas por não conformidade de até EUR 15 milhões. Diretrizes paralelas nos Estados Unidos e no Japão, combinadas com a média de 5.200 ataques mensais a endpoints IoT, estão direcionando os compradores para plataformas que incorporam arquiteturas de confiança zero e detecção de ameaças em tempo real. A Thales relata que 55% das organizações agora classificam a segurança de IoT entre seus três principais riscos empresariais.
Mudança Borda-Nuvem Exigindo OTA Unificado e Diagnósticos Remotos
Casos de uso sensíveis à latência, como robótica colaborativa e veículos guiados autônomos, processam dados localmente, mas ainda exigem aplicação de políticas centralizada. O Azure IoT Edge da Microsoft permite que cargas de trabalho em contêineres sejam executadas na camada de equipamento enquanto sincronizam configuração, telemetria e atualizações OTA com a nuvem. Patches "delta" compactos reduzem o uso de largura de banda em até 90%, prolongando a vida útil da bateria em sensores remotos.
Lançamentos de 5G e LPWAN Desbloqueando Volumes de Conexão em Hiperescala
O fatiamento de rede 5G oferece largura de banda determinística e baixa latência para aplicações críticas, enquanto as variantes LPWAN, como LoRaWAN e NB-IoT, fornecem alcance amplo de baixo consumo de energia para infraestrutura de cidades inteligentes. A Cisco prevê que as comunicações massivas do tipo máquina responderão por 52% do tráfego 5G até 2030. A LORIOT projeta que os links LPWAN não celulares superarão em número as conexões M2M legadas 2G/3G até 2026, reforçando a necessidade de planos de gestão agnósticos a protocolos.
Análise de Impacto das Restrições*
| Restrição | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões fragmentados de interoperabilidade | -2.10% | Global | Médio prazo (2-4 anos) |
| Restrições de soberania de dados transfronteiriça | -1.80% | UE-EUA-APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Fragmentados de Interoperabilidade
Embora iniciativas como Matter e OPC UA promovam esquemas comuns, a ausência de estruturas universais nos domínios industrial, do consumidor e municipal força as empresas a gerenciar múltiplos portais de gestão de dispositivos. Um estudo do MDPI conclui que 67% das implantações multifornecedor ainda dependem de APIs personalizadas, inflacionando os custos de integração e prolongando o tempo de obtenção de valor[1]MDPI, "Desafios na Interoperabilidade de IoT," mdpi.com.
Restrições de Soberania de Dados Transfronteiriça
O GDPR, a Lei de Proteção de Dados Pessoais Digitais da Índia e a Lei de Segurança Cibernética da China impõem regras de residência de dados que exigem gateways de borda ou data lakes na região, complicando a visibilidade global da frota. Os fabricantes multinacionais frequentemente precisam implantar instâncias regionalmente segmentadas de suas pilhas de gestão de dispositivos, aumentando as despesas operacionais e complicando os fluxos de trabalho de assinatura de firmware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Maturação da Plataforma Estimula a Adoção de ServiçosAs Soluções detiveram uma participação dominante de 70,35% em 2025, ancoradas por módulos de segurança, provisionamento e análise. O segmento está no caminho de uma CAGR de 21,90% à medida que as empresas rearquitetam ativos legados em estruturas nativas de nuvem orientadas por políticas. Os módulos de gestão de segurança são a subcategoria de destaque, refletindo pressão de conformidade incessante. Os Serviços, com 29,65%, estão avançando em crescimento (CAGR de 22,10%) à medida que as reformas de ativos legados exigem integração de sistemas e gestão como serviço. Os serviços gerenciados ressoam com as PMEs que carecem de equipes de engenharia incorporadas, enquanto os serviços profissionais impulsionam implementações complexas em múltiplas fábricas. A convergência dos dois componentes sinaliza a comoditização no nível central da plataforma e desloca a diferenciação para aceleradores verticais e copilotos de inteligência artificial.


Por Tipo de Implantação:
Arquiteturas Nativas de Borda Ganham ParticipaçãoA Nuvem continua a dominar com 67,85% de participação em 2025, mas as cargas de trabalho críticas em termos de latência estão empurrando a computação para os chãos de fábrica, subestações de serviços públicos e gabinetes à beira da estrada. As implantações nativas de borda têm previsão de registrar uma CAGR de 26%, impulsionadas por nós MEC de 5G e gateways equipados com GPU. Projetos híbridos combinam escalabilidade global da nuvem com controle local determinístico, garantindo governança de firmware e detecção de anomalias mesmo durante interrupções de backhaul. A inferência de inteligência artificial na borda reduz o backhaul de dados brutos em até 75%, diminuindo a pegada de carbono e reduzindo as tarifas de operadoras. Os fornecedores estão incorporando runtimes compatíveis com Kubernetes, habilitando pipelines CI/CD no estilo DevOps para firmware OTA e atualizações de contêineres.
Por Tecnologia de Conectividade:
O Momentum do LPWAN AceleraOs links Celulares (2G/4G/5G) constituíam 45,80% de todos os endpoints gerenciados em 2025, beneficiando-se de uma abrangência global e garantias de SLA. No entanto, as alternativas LPWAN LoRaWAN, NB-IoT e Sigfox são o grupo de crescimento mais rápido, com CAGR de 23,70%, pois oferecem alcance de vários quilômetros, vida útil de bateria de vários anos e módulos abaixo de USD 1. A aquisição do Senet pela Netmore em fevereiro de 2025 dobrou sua cobertura LoRa na América do Norte, sinalizando consolidação em direção a redes LoRaWAN públicas de âmbito nacional. As plataformas de gestão de dispositivos agora devem selecionar automaticamente os portadores ideais com base no perfil de consumo de energia, carga útil de dados e tarifa.
Por Porte Organizacional:
A Democratização se Estende às PMEsEmbora as grandes empresas detivessem 62,85% da receita de 2025, as pequenas e médias empresas estão acelerando a uma CAGR de 22%. Painéis de orquestração de baixo código, complementos de segurança por assinatura e módulos LTE-M pré-certificados estão reduzindo as barreiras. Mais de 40% das empresas com receita abaixo de USD 50 milhões citam a escassez de competências como seu principal obstáculo; os serviços gerenciados prontos para uso e os modelos de autoatendimento atenuam essa restrição. A mudança expande as unidades totais endereçáveis e incentiva os fornecedores a segmentar os modelos de preços por tamanho de frota e níveis de SLA.
Por Vertical de Usuário Final:
Os Investimentos em Cidades Inteligentes Superam a Indústria 4.0A Manufatura liderou com uma participação de 24,35% em 2025, refletindo décadas de modernização de SCADA e CLP. No entanto, os orçamentos de digitalização municipal estão impulsionando uma CAGR de 22,60% em Cidades Inteligentes e Segurança Pública, à medida que os planejadores urbanos implantam iluminação adaptativa, telemetria de gestão de resíduos e redes de vigilância por visão computacional. O transporte, a saúde e a energia permanecem como adotantes robustos, à medida que cada setor enfrenta o risco de tempo de inatividade e auditorias regulatórias. A agricultura está emergindo: projetos piloto de agricultura de precisão usando sensores de solo LoRaWAN reduziram o consumo de água em 18% em testes de campo de 2024 realizados no Vale Central da Califórnia
Análise Geográfica
Mercado de Gerenciamento de Dispositivos IoT na América do Norte e APAC
A América do Norte capturou 31,75% da receita em 2025, aproveitando ecossistemas de nuvem maduros e adoção antecipada nos setores aeroespacial, automotivo e de saúde. O financiamento federal para a resiliência de redes inteligentes e a Estratégia Nacional de Cibersegurança estimulam ainda mais as atualizações de plataformas. A Ásia-Pacífico é o principal motor de crescimento, expandindo-se a um CAGR de 24,10% à medida que os governos subsidiam a automação de fábricas e a implantação de cidades inteligentes. A IDC projeta 38,9 bilhões de dispositivos conectados na região até 2030, sustentados por amplas implantações de 5G Stand-Alone que simplificam o provisionamento de SIM.
Mercado de Gerenciamento de Dispositivos IoT na APAC e Europa
A China domina os volumes absolutos, mas a Índia e a Indonésia registram crescimento de dois dígitos à medida que as operadoras ativam redes NB-IoT ao longo de corredores industriais. Os fabricantes de equipamentos originais japoneses e sul-coreanos estão incorporando módulos eSIM/iSIM para suportar a intermediação de conectividade pós-venda, impulsionando a demanda regional por consoles de gerenciamento independentes de operadora. A Europa detém uma participação substancial devido ao GDPR e à Lei de Resiliência Cibernética, que obrigam regimes rigorosos de correção de vulnerabilidades. Esses mandatos favorecem fornecedores que oferecem mapeamento de dependências e pipelines OTA verificáveis criptograficamente.
Mercado de Gerenciamento de Dispositivos IoT no Oriente Médio e África e América do Sul
As regiões emergentes do Oriente Médio e da África estão saltando etapas em relação ao M2M legado ao adotar LoRaWAN com suporte de satélite para telemetria em campos de petróleo e medição remota de serviços públicos. A curva de adoção da América do Sul está vinculada à liberalização do espectro e aos programas de modernização de serviços públicos, com o Brasil pilotando projetos de AMI que cobrem seis milhões de medidores inteligentes. Em todas as geografias, os requisitos de nuvem soberana estão impulsionando planos de controle localizados, estimulando parcerias entre hiperescaladores globais e operadores de data centers locais.

Panorama regulatório
As implementações de gerenciamento de dispositivos IoT estão sendo cada vez mais moldadas por regras horizontais de cibersegurança e programas de rotulagem que exigem controles comprováveis de segurança desde a concepção em processos de integração, identidade, atualizações e tratamento de vulnerabilidades. Na União Europeia, o Cyber Resilience Act (Regulamento (UE) 2024/2847) entrou em vigor em 10 de dezembro de 2024, estabelecendo requisitos básicos para produtos com elementos digitais; suas obrigações de relatório de vulnerabilidades e incidentes começam em 11 de setembro de 2026, empurrando fornecedores e proprietários de dispositivos para o gerenciamento contínuo de vulnerabilidades e pipelines de aplicação de patches OTA auditáveis.
Nos Estados Unidos, a norma FCC Cybersecurity Labeling for Internet of Things entrou em vigor em 29 de agosto de 2024, e a ioXt Alliance foi selecionada como Administradora Líder do programa U.S. Cyber Trust Mark, com efeito a partir de 13 de abril de 2026, reforçando as práticas de rotulagem de segurança e garantia para produtos conectados. Os órgãos de normalização também estão fornecendo referências de conformidade usadas em aquisições e garantia, incluindo a ISO/IEC 27404:2025 (publicada em outubro de 2025) sobre rotulagem de cibersegurança para IoT de consumo e a NIST IR 8259 Rev. 1 (finalizada em abril de 2026), que descreve atividades fundamentais de cibersegurança de IoT para fabricantes, traduzidas em requisitos para frotas de dispositivos, como credenciamento seguro, governança de atualizações e fluxos de resposta a vulnerabilidades.
Análise da cadeia de valor
A cadeia de valor de gerenciamento de dispositivos IoT abrange fornecedores de silício e módulos, fabricantes de dispositivos OEM/ODM, provedores de conectividade, infraestrutura de nuvem e de borda, fornecedores de plataformas de gerenciamento de dispositivos e especialistas em segurança e identidade que viabilizam a confiança de dispositivos em escala. As parcerias mostram como as capacidades estão sendo agrupadas: T-Mobile, Thales e SIMPL IoT lançaram uma abordagem de conectividade baseada em eSIM alinhada com o GSMA SGP.22/32 (março de 2025), enquanto Peridio e Keyfactor se associaram para automatizar o gerenciamento do ciclo de vida de certificados juntamente com atualizações de firmware (março de 2025), estreitando o vínculo entre identidade do dispositivo e operações OTA.
A jusante, a entrega de soluções depende cada vez mais de integradores e provedores de serviços gerenciados para operacionalizar a integração de frotas, a observabilidade e a conformidade em ambientes heterogêneos. Colaborações como a da Cumulocity com a Device Authority (março de 2025) e a da CyberArk com a Device Authority e a Microsoft (março de 2025) mostram que a camada de segurança está se tornando uma dependência central do gerenciamento de dispositivos, integrando autenticação, controles de acesso privilegiado e aplicação de políticas ao plano de gerenciamento. Para ecossistemas de consumo e de casa inteligente, a DigiCert e a Panasonic Industry Europe alinharam o Device Trust Manager com o PAN-MaX para acelerar os fluxos de certificação Matter (maio de 2025), indicando que os serviços de certificação e confiança estão sendo incorporados ao ciclo de vida do gerenciamento de dispositivos como parte da comercialização e da escalabilidade.
Cenário Competitivo
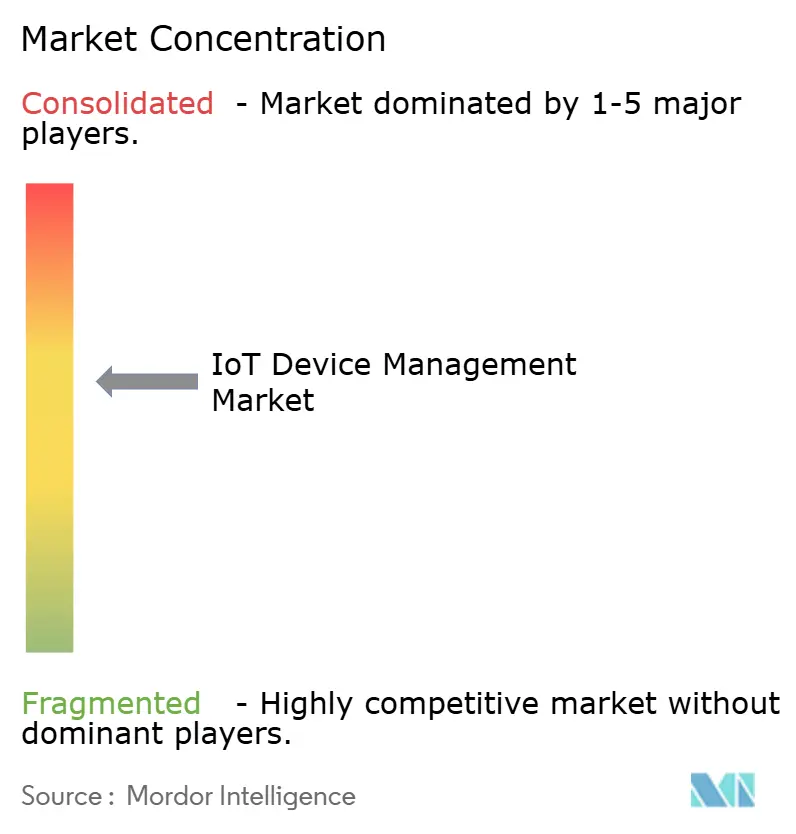
O mercado permanece moderadamente fragmentado, mas a consolidação está em andamento. O Quadrante Mágico do Gartner de 2024 coloca AWS, Microsoft e IBM no quadrante de Líderes, cada um estendendo a gestão de dispositivos com inteligência artificial nativa e capacidades de gêmeo digital. A aquisição da Memfault pela Nordic Semiconductor por USD 165 milhões em junho de 2025 criou o primeiro fornecedor de silício oferecendo uma pilha de ciclo de vida integrada de chip à nuvem, pressionando os rivais de MCU a emular integração vertical semelhante[3]Nordic Semiconductor, "Nordic adquire a Memfault," nordicsemi.com.
A diferenciação está mudando da orquestração de conectividade bruta para OTA seguro, remediação de anomalias baseada em inteligência artificial e aceleradores verticais. A PTC aproveita sua plataforma ThingWorx, em parceria com Microsoft Azure, para fornecer kits industriais prontos para uso otimizados para ganhos de OEE[4]PTC, "ThingWorx e Azure Fortalecem o IoT Industrial," ptc.com. A Aeris introduziu o IoT Watchtower em fevereiro de 2025, agrupando conectividade celular com detecção de intrusão baseada em agente no dispositivo, voltada para fabricantes de equipamentos originais que exigem conformidade com o NIST sem configurações adicionais.
Especialistas nativos de borda como a EdgeIQ promovem a orquestração de "fluxo de trabalho como código" que trata os dispositivos como objetos de software de primeira classe, oferecendo RBAC de granularidade grossa e mecanismos de regras orientados a eventos. Os incumbentes de hardware Advantech e Huawei incorporam runtimes leves de Kubernetes em gateways, habilitando CI/CD no estilo DevOps dentro de patrimônios de OT legados. A narrativa competitiva agora gira em torno de quem pode oferecer governança contínua e orientada por políticas em chipsets, redes e zonas regulatórias heterogêneas.
Líderes do Setor de Gestão de Dispositivos IoT
Microsoft
Smith Micro Software
Advantech
Bosch.IO
IBM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gerenciamento de Dispositivos IoT
- Microsoft
- Amazon Web Services (AWS)
- IBM
- PTC
- Software AG
- Bosch.IO
- Cisco Systems
- Oracle
- Google Cloud
- Telit Cinterion
- Advantech
- Smith Micro Software
- Aeris Communications
- AVSystem
- Samsung Knox (Samsung Electronics)
- KORE Wireless
- Eseye
- EdgeIQ
- Huawei Technologies
- Arm
- ATandT

Oportunidades de mercado e perspectivas futuras
A integração orientada à segurança e a configuração padronizada estão criando espaço para plataformas capazes de tornar a identidade do dispositivo, o provisionamento seguro e a governança OTA repetíveis em frotas multifornecedor e ambientes de TO. A IEC 62541-21:2026 (publicada em janeiro de 2026) adiciona requisitos de configuração de segurança para a integração de dispositivos dentro do OPC UA, dando aos compradores industriais uma base mais clara baseada em normas para solicitar controles interoperáveis de integração e ciclo de vida, em vez de integrações personalizadas.
Uma oportunidade adicional está no gerenciamento de endpoints heterogêneos e com recursos limitados por meio de fluxos de trabalho de atualização e confiança de nível empresarial, em que microcontroladores e frotas mistas de RTOS/Linux historicamente ficaram atrás em termos de governança OTA e evidências de conformidade. A Northern.tech ampliou o Mender para dar suporte a microcontroladores em atualizações OTA seguras (maio de 2026), sinalizando o investimento de fornecedores em gerenciamento de atualizações para dispositivos com recursos limitados dentro de equipamentos industriais e infraestrutura inteligente. As interfaces das plataformas também estão migrando para operações habilitadas por agentes, com a Digi International incorporando um agente de IA (DANI) ao Digi Remote Manager (junho de 2026) e a Kajeet lançando o SentinelOS como uma camada operacional pronta para agentes (junho de 2026), expandindo os casos de uso endereçáveis para o gerenciamento de dispositivos em diagnósticos automatizados, execução de fluxos de trabalho e suporte à decisão operacional via APIs e padrões de integração modernos.
Recent Industry Developments in Mercado de Gerenciamento de Dispositivos IoT
- Abril de 2026: a Microsoft atualizou a versão de pré-visualização pública do Azure IoT Hub e do Azure Device Registry, fortalecendo a identidade padronizada de dispositivos e melhorando os fluxos de trabalho de gerenciamento no portal Azure. A atualização também expandiu o suporte ao SDK do IoT Hub e do Device Provisioning Service, incluindo a renovação de certificados iniciada pelo dispositivo, alinhando o gerenciamento de dispositivos com operações de confiança X.509 mais automatizadas em escala.
- Junho de 2025: a Nordic Semiconductor adquiriu a Memfault, criando uma pilha de ciclo de vida do chip à nuvem mais integrada que conecta dispositivos embarcados à observabilidade de frotas e ao gerenciamento de firmware. O acordo aproximou os fornecedores de silício da propriedade das operações de dispositivos pós-implementação, aumentando a pressão competitiva sobre plataformas independentes e ecossistemas de MCU para integrar análise de falhas, OTA e diagnósticos.
- Dezembro de 2024: a Trasna adquiriu a IoTerop, agregando capacidades de gerenciamento de dispositivos baseadas em normas e expertise em protocolos abertos de IoT. A medida apoiou uma interoperabilidade mais amplas e ferramentas de ciclo de vida em frotas de dispositivos heterogêneas, particularmente onde os compradores preferem o alinhamento com normas em vez de APIs personalizadas.


Mercado de Gerenciamento de Dispositivos IoT Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange software e serviços usados para integrar, configurar, monitorar, atualizar e proteger endpoints de IoT conectados ao longo de seu ciclo de vida, incluindo as ferramentas que ajudam a manter as frotas de dispositivos saudáveis após a implantação.
Exclusões de escopo: excluímos serviços gerais de conectividade IoT e taxas de infraestrutura em nuvem não relacionadas, quando não são vendidos como parte do trabalho de gerenciamento de dispositivos.
Visão geral da segmentação
- Por Componente
- Soluções
- Gestão de Segurança
- Provisionamento e Integração de Dispositivos
- Atualizações de Firmware e Software OTA
- Monitoramento Remoto e Diagnósticos
- Gestão de Dados e Análise
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Soluções
- Por Tipo de Implantação
- Nuvem
- Local
- Híbrido
- Nativo de Borda
- Por Tecnologia de Conectividade
- Celular (2G/3G/4G/5G)
- LPWAN (NB-IoT, LoRaWAN, Sigfox)
- Wi-Fi/Bluetooth
- Satélite e Outros
- Por Porte Organizacional
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical de Usuário Final
- Manufatura
- Transporte e Logística
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Energia e Serviços Públicos
- Cidades Inteligentes e Segurança Pública
- Agricultura
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Resto da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir o escopo do mercado e coletar sinais mensuráveis que possam ser verificados novamente durante as entrevistas. Consultamos tipos de fontes públicas, como indicadores da ITU sobre o crescimento de dispositivos conectados, estatísticas da OCDE sobre a economia digital, publicações do NIST sobre práticas de cibersegurança em IoT, informações da FCC sobre espectro e autorização de dispositivos, e materiais da Comissão Europeia sobre resiliência cibernética e requisitos de segurança de dispositivos.
Também analisamos relatórios anuais e apresentações a investidores de empresas, documentação de produtos, estudos de caso de clientes, imprensa especializada de tecnologia respeitável e sites de associações que acompanham a adoção de IoT em setores como manufatura, serviços de utilidade pública e transporte. Assinaturas pagas foram usadas somente quando necessário para dados financeiros padronizados de empresas, anúncios de contratos e pesquisas de patentes que ajudam a verificar quem está vendendo funções de gerenciamento de dispositivos e como os portfólios estão mudando. As fontes de pesquisa documental mencionadas aqui são ilustrativas, e referências adicionais foram usadas para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar pelo que os compradores realmente pagam e o que é contabilizado como gerenciamento de dispositivos em contraste com gastos adjacentes em plataformas de IoT ou conectividade. Conversamos com proprietários de soluções, parceiros de entrega, equipes de programas empresariais de IoT e implementadores do canal em APAC, EMEA e Américas, para que o modelo refletisse diferenças na densidade de dispositivos, necessidades de segurança e escolhas de implantação preferidas.
Os subsídios dessas discussões foram usados para confirmar as taxas de adesão a serviços, as estruturas de preços típicas (por dispositivo, por site ou por camada) e o ritmo em que as frotas de dispositivos se expandem depois que os projetos-piloto passam para a produção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 18% | APAC: 41% |
| Nível médio: 41% | Líderes funcionais/de unidade: 27% | EMEA: 34% |
| Players menores: 20% | Gerentes: 55% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o crescimento de endpoints de IoT e os sinais de adoção empresarial são usados para reconstruir o volume de gastos endereçável para operações do ciclo de vida de dispositivos, sendo então filtrado pela frequência com que o gerenciamento centralizado é usado para essas frotas. O total é, posteriormente, corroborado com verificações seletivas bottom-up, como preços de amostra por dispositivo gerenciado, contagens típicas de dispositivos por caso de uso e exposição de receita do provedor a funções de gerenciamento de dispositivos.
Alguns insumos moldam significativamente o modelo, incluindo a base instalada de endpoints de IoT gerenciados, a parcela de implantações que exigem provisionamento seguro e atualizações remotas de firmware, as preferências de implantação em nuvem versus on-premises, a combinação entre assinaturas de software e implantações lideradas por serviços, e a duração média dos contratos para serviços gerenciados. Quando as divulgações dos fornecedores não separam o gerenciamento de dispositivos de ofertas relacionadas, a divisão é estimada usando mapeamento de produtos, descrições de escopo de serviços e proporções de alocação orientadas por entrevistas, sendo depois reverificada em relação aos padrões de crescimento de segmento relatados.
Para a previsão, é utilizada a análise de cenários para que as curvas de adoção possam ser ajustadas com base no ritmo das regulamentações de segurança, nos ciclos de gastos corporativos e no ritmo das expansões de IoT industrial. As premissas são ajustadas usando faixas de consenso a partir do feedback das entrevistas, e o crescimento de curto prazo é submetido a uma verificação de coerência em relação a implantações de grande escala anunciadas e planos de expansão de frotas de dispositivos compartilhados pelos compradores.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações que buscam discrepâncias entre os totais do modelo e sinais de mercado independentes, como o ritmo de embarques de dispositivos, a atividade de programas empresariais de IoT e os padrões de receita de assinaturas relatados pelos fornecedores. Grandes discrepâncias desencadeiam chamadas de acompanhamento e uma segunda revisão das premissas de preços, adesão a serviços e combinação regional, e o conjunto de dados é então revisado por outro analista antes da aprovação final.
O relatório é atualizado em um ciclo anual, com atualizações intermediárias adicionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, mudanças significativas em produtos ou movimentos visíveis de preços em estruturas contratuais comuns. Antes da entrega, uma revisão final é concluída para que os números reflitam as informações públicas mais recentes e os subsídios confirmados das entrevistas.
Tamanho do mercado de gerenciamento de dispositivos IoT da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o gerenciamento de dispositivos IoT podem parecer muito distantes entre si, porque o mesmo orçamento do comprador é rotulado de forma diferente entre os estudos. As diferenças geralmente vêm do que é contabilizado dentro do gerenciamento de dispositivos, de qual ano é tratado como ponto de partida e de se os preços estão vinculados a endpoints gerenciados ou a pacotes mais amplos de software de IoT.
Algumas estimativas incorporam camadas mais amplas de plataformas de IoT, como habilitação de aplicações, gerenciamento de conectividade e análises, que ficam ao lado do gerenciamento de dispositivos em implantações empresariais. Na Mordor Intelligence, o valor é contabilizado apenas para funções de registro de dispositivos, monitoramento, segurança, configuração e atualização (mais os serviços profissionais e gerenciados relacionados), e a receita de plataformas adjacentes é mantida fora do cálculo para evitar duplicação de contagem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,66 bilhões de USD (2026) | |
| Publicação do Setor A | 3,54 bilhões de USD (2023) | Utiliza um ano-base mais antigo e parece aplicar uma visão de escopo pago mais restrita, que enfatiza módulos de monitoramento e segurança de dispositivos, o que pode subestimar implementações com forte componente de serviços e contratos gerenciados de vários anos. |
| Resumo de Consultoria B | 2,20 bilhões de USD (2022) | Ancora a estimativa a um ano de partida menor e pode tratar o gerenciamento de dispositivos principalmente como licenças de software, o que pode deixar de fora a implementação e os serviços gerenciados que os compradores frequentemente agrupam no programa de ciclo de vida do dispositivo. |
A tabela mostra que a maior parte da dispersão é explicada por escolhas de escopo e seleção do ano-base, seguida de como as taxas recorrentes são anualizadas para os preços por dispositivo. Ao manter variáveis como a base de endpoints gerenciados, a combinação entre software e serviços e a preferência de implantação visíveis e fáceis de reverificar, o número final permanece rastreável e prático para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Gestão de Dispositivos IoT?
O mercado está em USD 10,66 bilhões em 2026 e tem previsão de crescer para USD 27,94 bilhões até 2031.
Qual região está crescendo mais rapidamente no segmento de soluções de gestão de dispositivos IoT?
A Ásia-Pacífico está configurada para se expandir a uma CAGR de 24,10% até 2031, impulsionada pelo financiamento de cidades inteligentes e pelos lançamentos de automação industrial.
Por que as implantações nativas de borda estão ganhando força?
Aplicações sensíveis à latência e regras de soberania de dados no local estão empurrando a computação para mais perto dos dispositivos, resultando em uma CAGR de 26% para arquiteturas nativas de borda.
Como as regulamentações de segurança estão afetando a demanda por plataformas?
Estruturas como a Lei de Resiliência Cibernética da UE exigem gestão contínua de vulnerabilidades e penalidades de até EUR 15 milhões, levando as empresas a preferir plataformas com recursos de segurança integrada de confiança zero.
Qual tecnologia de conectividade está crescendo mais rapidamente?
Os protocolos LPWAN, particularmente LoRaWAN e NB-IoT, estão crescendo a uma CAGR de 23,70% devido ao seu perfil de longo alcance e baixo consumo de energia, adequado para cidades inteligentes e sensores industriais.
Quais movimentos estratégicos estão remodelando o cenário competitivo?
A aquisição da Memfault pela Nordic Semiconductor, a compra do Senet pela Netmore e o lançamento do IoT Watchtower pela Aeris exemplificam a consolidação em direção a pilhas integradas e seguras de chip à nuvem.
Página atualizada pela última vez em:



