
Tamanho e Participação do Mercado de Borracha Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.81 % |
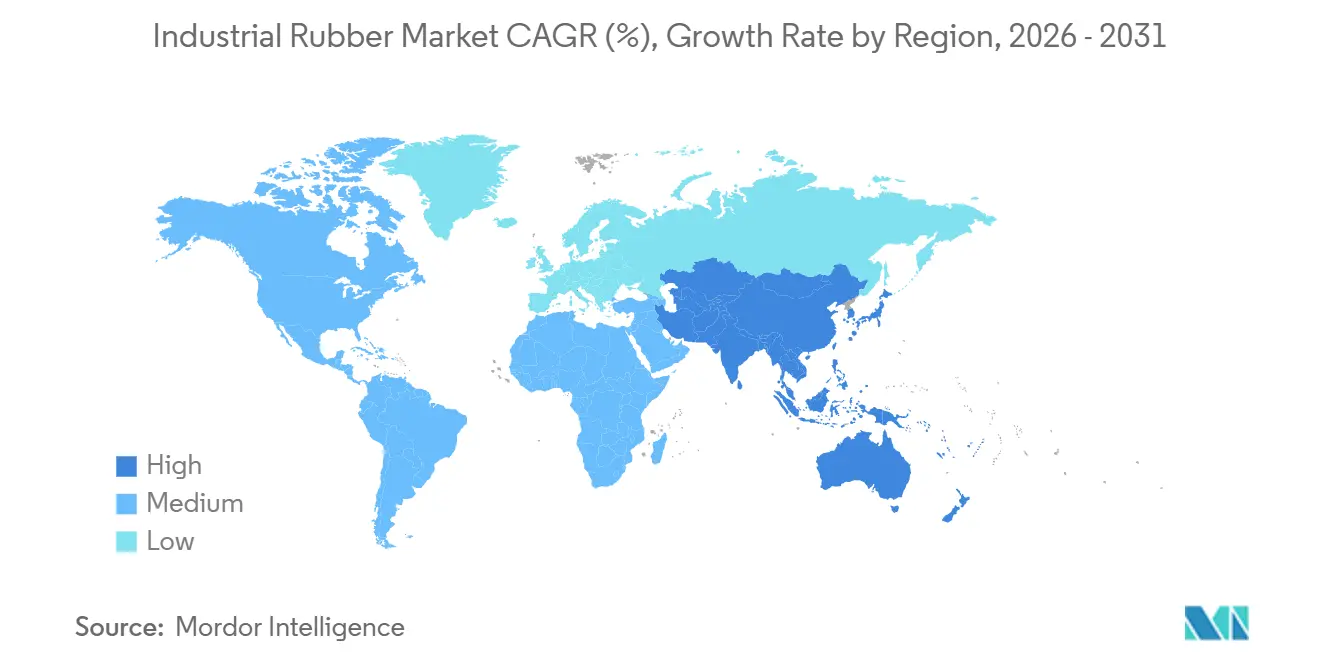
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Borracha Industrial por Mordor Intelligence
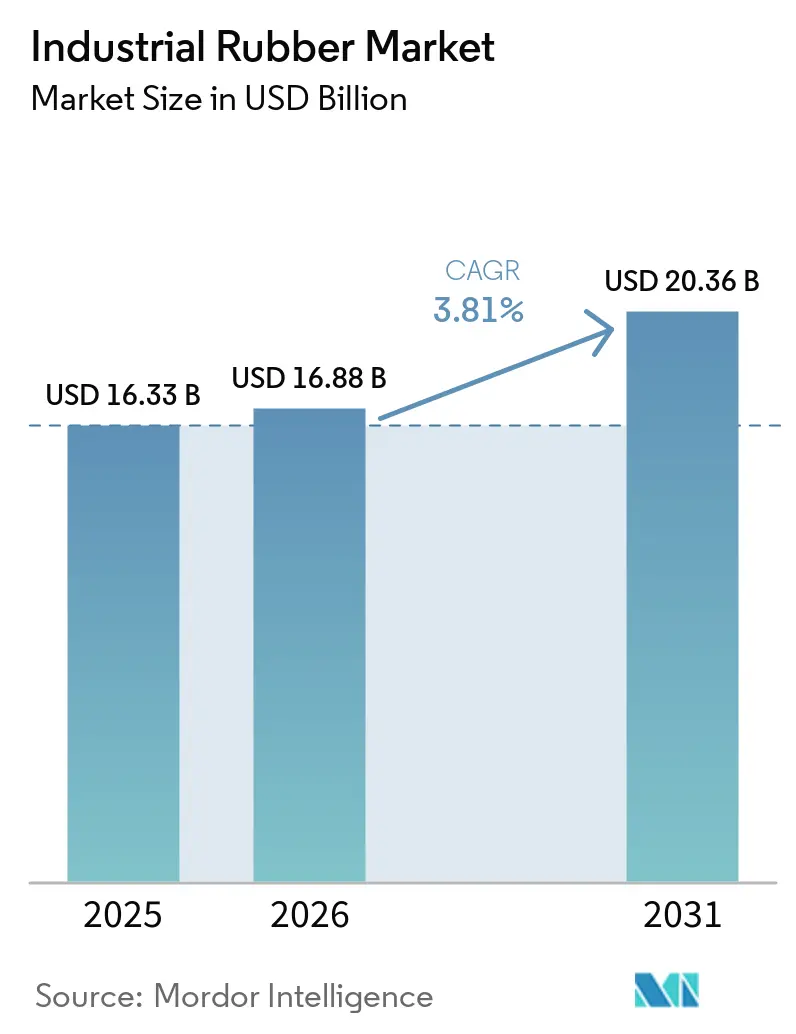
O tamanho do Mercado de Borracha Industrial está projetado para expandir de USD 16,33 bilhões em 2025 e USD 16,88 bilhões em 2026 para USD 20,36 bilhões até 2031, registrando um CAGR de 3,81% entre 2026 e 2031. Veículos eletrificados, linhas de composição digitalizadas e mandatos de economia circular estão remodelando o mercado de borracha industrial à medida que os fornecedores substituem o EPDM tradicional por elastômeros termoplásticos mais leves, incorporam sensores IoT em moinhos de mistura e ampliam plantas de devulcanização de borracha recuperada. Ao mesmo tempo, as oscilações no preço do butadieno entre USD 800 e USD 1.200 por tonelada em 2024 forçaram os produtores a proteger o risco de matéria-prima enquanto aceleravam alternativas de base biológica. Os tipos sintéticos ainda dominam, mas a borracha recuperada avança a 5,06% ao ano porque as regras de microplásticos da UE e o Plano de Ação de Manufatura Verde da China recompensam os fluxos de materiais em circuito fechado. A demanda também está crescendo por correias transportadoras de alta resistência à tração e retardantes de chama em novos corredores de mineração na Indonésia, Chile e África do Sul, que devem atender às normas ISO 340/14890. A Ásia-Pacífico permanece o centro de produção e consumo à medida que os corredores do Cinturão e Rota adicionam megaprojetos de infraestrutura e a Índia eleva a produção de veículos para 5 milhões de unidades, sustentando o investimento de nível 1 em capacidade local de vedação, mangueiras e controle de vibração.
Principais Conclusões do Relatório
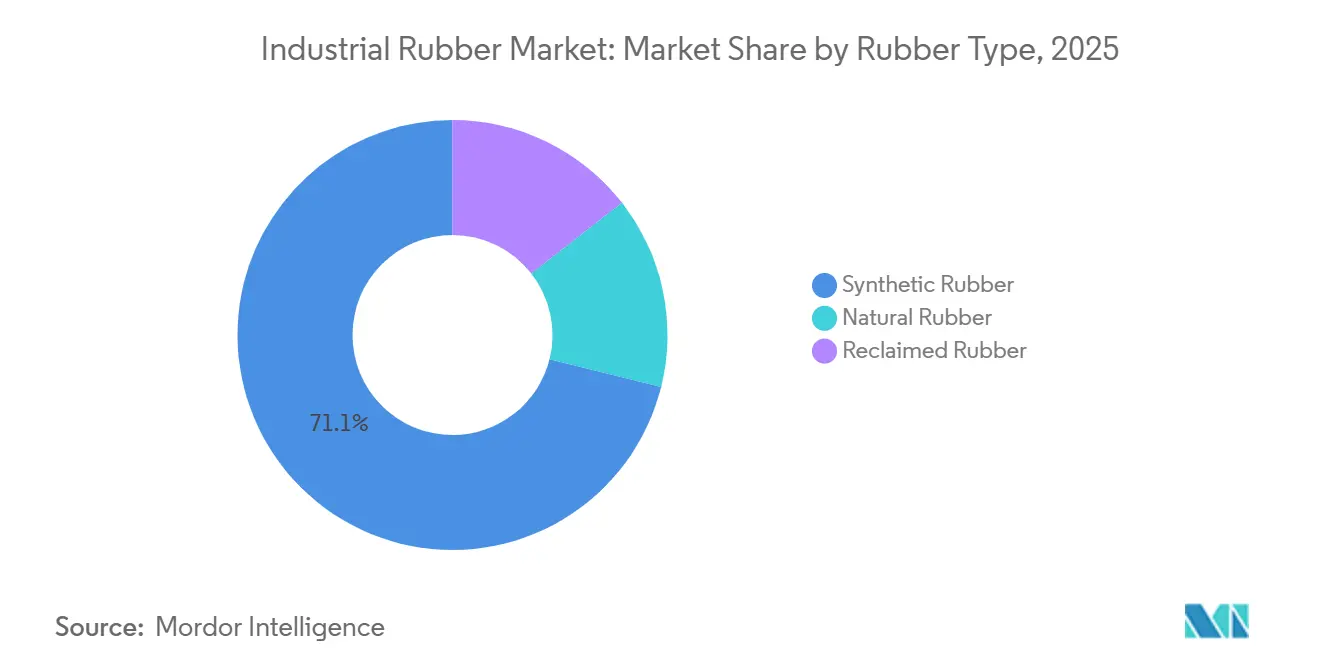
- Por tipo de borracha, a borracha sintética liderou com 71,12% da participação do mercado de borracha industrial em 2025, enquanto a borracha recuperada registrou o maior CAGR projetado de 5,06% até 2031.
- Por processo, a extrusão comandou 45,18% do tamanho do mercado de borracha industrial em 2025; a impressão 3D está definida para expandir mais rapidamente a um CAGR de 4,20%.
- Por aplicação, as correias transportadoras representaram 38,67% do tamanho do mercado de borracha industrial em 2025 e também avançam a um CAGR de 4,91% até 2031.
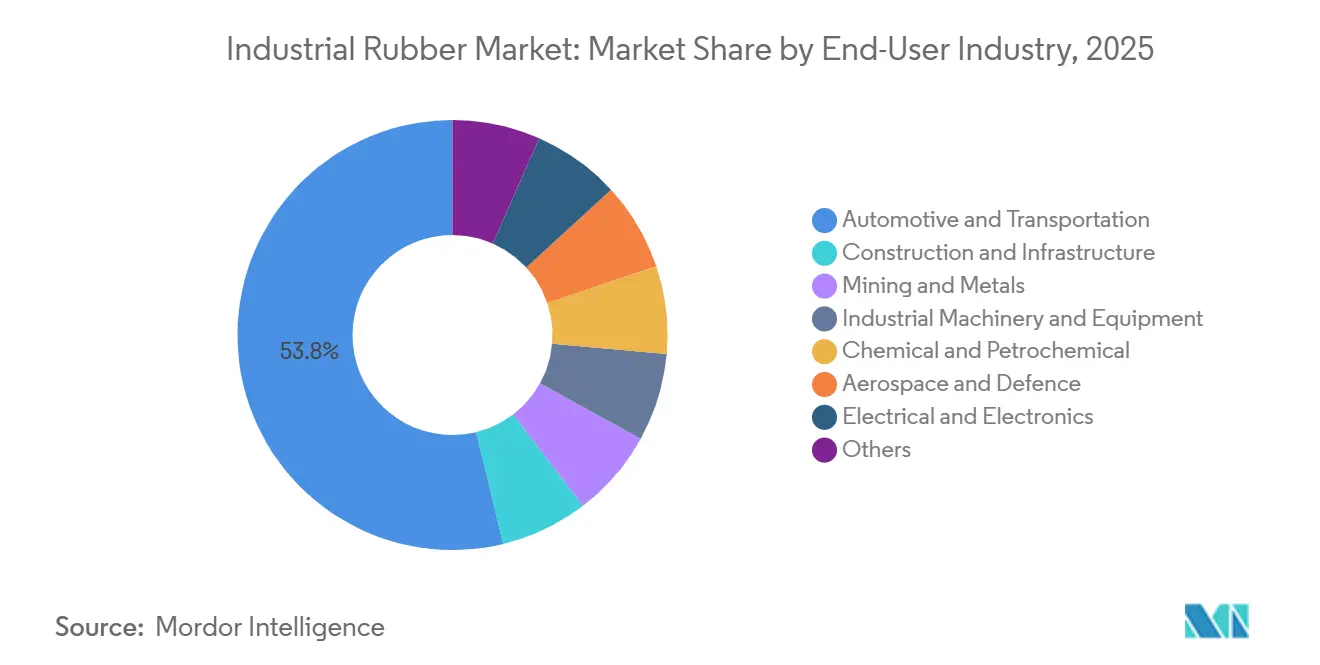
- Por indústria de uso final, o setor automotivo e de transporte deteve 53,78% do tamanho do mercado de borracha industrial em 2025, enquanto o setor aeroespacial e de defesa está projetado para crescer a um CAGR de 4,98%.
- Por geografia, a Ásia-Pacífico capturou 59,09% da participação do mercado de borracha industrial em 2025 e está prevista para crescer a um CAGR de 4,14%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente aplicação como correias transportadoras e de transmissão | +1.10% | Núcleo da APAC (China, Índia, Indonésia), expansão para a América do Sul (Chile, Brasil) e MEA (África do Sul) | Médio prazo (2-4 anos) |
| Crescente demanda por mangueiras de alta pressão | +0.80% | Global, com concentração nos setores de petróleo e gás da América do Norte e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Boom liderado por veículos elétricos em componentes automotivos leves | +1.30% | Polos de fabricação automotiva da América do Norte, UE e China | Médio prazo (2-4 anos) |
| Expansão de infraestrutura em economias emergentes | +1.00% | APAC (Índia, Sudeste Asiático), Oriente Médio (Arábia Saudita, EAU), África (Egito, Nigéria) | Longo prazo (≥ 4 anos) |
| Adoção de linhas de composição de borracha inteligentes da Indústria 4.0 | +0.60% | APAC (China, Japão, Coreia do Sul), expandindo para UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Aplicação como Correias Transportadoras e de Transmissão
A mineração, o manuseio a granel e a logística de comércio eletrônico estão migrando para correias de borracha com cabo de aço classificadas acima de 3.150 N/mm e capazes de operar a temperaturas ambientes superiores a 60°C, impulsionando atualizações de especificações na Ásia-Pacífico e na América do Sul. O aumento de 1,8 milhão de toneladas de níquel da Indonésia em 2024 acelerou os pedidos de correias retardantes de chama em conformidade com a ISO 340 para mitigar o risco de incêndio subterrâneo. A produção de 5,3 milhões de toneladas de cobre do Chile modernizou as correias transportadoras legadas com correias de baixa resistência ao rolamento que reduziram as cargas dos motores de acionamento em 15%. As correias de transmissão também estão evoluindo, com o reforço de fibra de aramida substituindo a lona de algodão em centros de usinagem CNC de alta velocidade e linhas de embalagem automatizadas. As etiquetas RFID incorporadas agora permitem que os operadores substituam as correias com base em dados de desgaste em tempo real, reduzindo o custo total de propriedade.
Crescente Demanda por Mangueiras de Alta Pressão
Os conjuntos hidráulicos classificados acima de 350 bar estão se expandindo em petróleo offshore, construção submarina e hidráulica móvel à medida que os equipamentos operam com cargas mais elevadas[1]. A mangueira 787TC da Parker Hannifin, lançada em 2024, oferece pressão de trabalho de 420 bar e fator de segurança de 6:1 sob as normas SAE 100R13 e EN 856 4SP. As craqueadoras do Oriente Médio comissionadas em 2025 especificam mangueiras com revestimento de fluoropolímero para transferências corrosivas, um nicho que cresce mais rapidamente do que a hidráulica em geral. As bacias de xisto da América do Norte, com média de 98 bcf/dia em 2025, exigem mangueiras capazes de suportar 10.000 ciclos de pressão, reforçando a conformidade com a ISO 18752 em novas licitações.
Boom Liderado por Veículos Elétricos em Componentes Automotivos Leves
As arquiteturas de veículos elétricos a bateria estão forçando o redesenho de peças de vedação, isolamento de vibração e gerenciamento térmico, acelerando a demanda por elastômeros termoplásticos e fluoroelastômeros que oferecem durabilidade equivalente com até 44% menos massa[2]. O sistema de vedação de carroceria FlexiCore da Cooper Standard, comercializado em 2024, reduziu o peso em 44% ao substituir o EPDM sólido por perfis com núcleo de espuma, aumentando a autonomia do veículo sem comprometer o NVH. Os módulos de mola a ar da Continental para caminhões elétricos, introduzidos em 2025, reduzem as emissões de CO₂ ao longo do ciclo de vida em 50% por meio da otimização de materiais. O aumento dos volumes de veículos elétricos acima de 20 milhões de unidades até 2027 está levando os fornecedores de nível 1 a adicionar capacidade de moldagem em sala limpa e buscar a certificação IATF 16949 para juntas de pacotes de baterias que devem ciclar entre -40°C e 125°C mantendo a integridade IP67.
Adoção de Linhas de Composição de Borracha Inteligentes da Indústria 4.0
Sensores IoT e algoritmos de aprendizado de máquina estão reduzindo a variância de formulação abaixo de 1% e cortando o desperdício em 22% nos pilotos InSuKa alemães lançados em 2024. O consórcio DIPONI de EUR 8,5 milhões, em execução de 2025 a 2029, combina gêmeos digitais de extrusão com previsão dinâmica de inchamento de matriz para reduzir os prazos de desenvolvimento de produtos para menos de 12 meses. As plantas japonesas agora usam reômetros em linha para substituir os testes manuais de Mooney, aumentando o rendimento e a consistência dos lotes para contratos com montadoras automotivas. A China classificou 15 fábricas de borracha como "instalações de demonstração de manufatura inteligente" em 2025, apoiando plataformas MES e implementações de manutenção preditiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações ambientais rigorosas | -0.70% | UE (REACH, proibição de microplásticos), América do Norte (limites de COV da EPA), China (Manufatura Verde) | Curto prazo (≤ 2 anos) |
| Preços voláteis de matérias-primas vinculados ao petróleo bruto | -0.50% | Global, com impacto agudo nos produtores de borracha sintética na APAC e na América do Norte | Curto prazo (≤ 2 anos) |
| Rápida adoção de borracha recuperada | -0.40% | UE (mandatos de economia circular), China (Responsabilidade Estendida do Produtor), América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Ambientais Rigorosas
A restrição de microplásticos da UE de 2023 elimina gradualmente os grânulos de borracha com menos de 5 mm em pisos sintéticos e revestimentos, adicionando EUR 50.000-150.000 por produto para testes de terceiros e dossiês às autoridades nacionais. O Anexo XVII do REACH limita oito HAPs a 1 mg/kg, forçando os fabricantes de pneus e correias a adquirir óleos de processo de baixo teor aromático e aumentando os gastos com matérias-primas em 8-12%. A atualização de Manufatura Verde da China em 2024 exige uma redução de 15% de COV por tonelada de borracha até 2027, impulsionando investimentos em sistemas de recuperação de solventes. O limite de ozônio proposto de 65 ppb pela EPA dos EUA, em revisão em 2025, pode exigir USD 2 milhões a 5 milhões por local para equipamentos de controle de emissões em áreas de não conformidade.
Preços Voláteis de Matérias-Primas Vinculados ao Petróleo Bruto
O butadieno acompanhou as oscilações do petróleo bruto de 40-50% em 2024, atingindo USD 1.200 por tonelada no Nordeste Asiático e comprimindo as margens da borracha sintética sob contratos fixos de fornecimento com montadoras. A volatilidade mensal das matérias-primas versus as redefinições trimestrais de contratos está forçando os compostos a fazer hedge e diversificar fontes, adicionando 2-3% ao capital de giro. Os preços da borracha natural também flutuaram com monções irregulares na Tailândia e na Indonésia, cujas plantações forneceram 6,2 milhões de toneladas em 2024. Os produtores estão testando o bio-isopreno apesar dos prêmios de custo de 20-30% para reduzir a dependência de petroquímicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Borracha:
Dominância Sintética Encontra Pressão CircularA borracha sintética comandou 71,12% da participação do mercado de borracha industrial em 2025, pois o SBR permaneceu o principal produto para mangueiras e vedações resistentes à abrasão, enquanto o nitrílico capturou a demanda premium de sistemas de combustível. A borracha recuperada, no entanto, está se expandindo 5,06% ao ano à medida que as diretivas da UE impulsionam 25% de conteúdo reciclado até 2030 e o esquema de Responsabilidade Estendida do Produtor da China incentiva os fabricantes de pneus a fechar ciclos. A Tyromer e a Genan devulcanizam pneus usados para recuperar 70-80% das propriedades virgens, tornando a borracha recuperada viável para tapetes e coberturas, mas ainda limitada pelas lacunas de teste da ISO 1795 que restringem o uso em peças de segurança automotiva.
A volatilidade das matérias-primas e o escrutínio de microplásticos estão levando os compostos a misturar tipos sintéticos, naturais e recuperados para desempenho e custo equilibrados. Os elastômeros à base de flúor e silicone, embora de nicho, estão superando o mercado de borracha industrial mais amplo a taxas de dígito único médio graças à demanda de salas limpas de semicondutores, sistemas de combustível aeroespacial e dispositivos médicos, onde a estabilidade térmica é primordial.



Por Processo:
Extrusão Lidera, Manufatura Aditiva PerturbaA extrusão representou 45,18% do tamanho do mercado de borracha industrial em 2025 devido à sua escalabilidade para perfis, mangueiras e vedações de borracha. As linhas de dupla rosca com sensores de reologia em linha agora reduzem o desperdício de configuração em 30% ao adaptar a geometria da matriz em tempo real. A moldagem e a fundição continuam a atender a suportes de motor e isoladores de vibração de alta tolerância, com a injeção de silicone líquido ganhando participação médica e de contato com alimentos sob a conformidade com o FDA 21 CFR 177.2600.
A manufatura aditiva avança 4,20% à medida que o TPU 92A da Stratasys obteve certificação aeroespacial em 2024, permitindo a fabricação sob demanda de juntas e vedações com 500% de alongamento. O padrão MIL-STD-3049 do Departamento de Defesa dos EUA acelera a qualificação de materiais para impressões de manutenção em campo, expandindo a demanda de defesa. A calandragem, vital para coberturas de correias transportadoras e membranas de cobertura, está integrando estampagem e laminação em uma única passagem para aumentar a velocidade da linha e a utilização de materiais.
Por Aplicação:
Correias Transportadoras Impulsionam Volume e CrescimentoCorreias transportadoras responderam por 38,67% da receita de aplicações em 2025 e crescerão 4,91% ao ano impulsionadas pelo CAPEX de mineração, automação logística e megaprojetos de infraestrutura na Ásia-Pacífico e na América do Sul. Correias de cabo de aço com extensão de 10 km na Austrália e no Chile já movimentam >5.000 t/h sob calor extremo e radiação UV, exigindo compostos resistentes ao ozônio. As correias de transmissão evoluem de correias em V envoltas para correias síncronas reforçadas com aramida, que eliminam o deslizamento em máquinas de alta velocidade.
As mangueiras de pressão se beneficiam das instalações de energia eólica offshore — a capacidade global atingiu 75 GW em 2025 —, que necessitam de conjuntos resistentes à água do mar com sensores de pressão integrados para rastreabilidade conforme a ISO 18752. Membranas de cobertura, tubulações e rolos crescem mais lentamente à medida que compósitos termoplásticos ou metálicos substituem em determinadas aplicações, embora correias premium com etiquetas RFID já prevejam falhas de emenda com 2 a 4 semanas de antecedência, reduzindo o tempo de inatividade em 40%.
Por Indústria de Uso Final:
Automotivo Lidera, Aeroespacial AceleraO setor automotivo e de transporte consumiu 53,78% da produção do mercado de borracha industrial em 2025, impulsionado por 88 milhões de construções globais de veículos leves e necessidades específicas de vedação para veículos elétricos. O setor aeroespacial e de defesa, embora menor, registra um CAGR de 4,98% à medida que as aeronaves de próxima geração e os programas de VANTs exigem vedações leves e resistentes ao fogo que atendam aos padrões AS9100.
A construção e a infraestrutura absorvem demanda constante por apoios de pontes e juntas de expansão à medida que a Ásia-Pacífico investe USD 1,7 trilhão anualmente. A mineração especifica correias retardantes de chama e resistentes à abrasão e mangueiras de polpa à medida que os projetos de níquel da Indonésia e de cobre do Chile se expandem. Maquinário industrial, processamento químico e aplicações elétricas impulsionam peças moldadas com precisão em ambientes de alta temperatura, corrosivos e de baixa emissão de fumaça, enquanto embalagens e bens de consumo testam elastômeros de base biológica apesar dos prêmios de custo de 20-30%.

Análise Geográfica
Mercado de Borracha Industrial da APAC
A Ásia-Pacífico detinha 59,09% da demanda global do mercado de borracha industrial em 2025, expandindo-se a uma CAGR prevista de 4,14% até 2031, sustentada pelos corredores de infraestrutura da Iniciativa Cinturão e Rota de 1 trilhão de USD e pelo Incentivo Vinculado à Produção da Índia para a fabricação automotiva. Os países da ASEAN atraíram 890 milhões de USD em projetos de borracha aprovados em 2024, à medida que as empresas diversificam as cadeias de suprimentos para além da China, enquanto processadores japoneses e coreanos implantam linhas de composição com gêmeo digital para entregas automotivas just-in-time.
Mercado de Borracha Industrial da América do Norte
A participação da América do Norte é ancorada pela produção de gás de xisto de 98 bcf/dia e por um programa de infraestrutura de 1,2 trilhão de USD que mantém a demanda elevada por apoios de pontes, membranas de cobertura e mangueiras hidráulicas de alta pressão. A produção de 3,5 milhões de veículos do México está localizando componentes de borracha para atender às regras de valor do USMCA, atraindo investimentos para clusters de extrusão em Guanajuato e Puebla.
Mercado de Borracha Industrial da EMEA e América do Sul
O consumo europeu reflete os rigorosos limites do REACH que aceleram a adoção de borracha recuperada e de base biológica, enquanto os compostos avançados da Alemanha fornecem peças com baixo teor de COV para OEMs de máquinas. A América do Sul depende da extração de cobre, lítio e minério de ferro, que necessita de correias e mangueiras de serviço pesado, ao passo que o Oriente Médio e a África crescem por meio das construções da Visão Saudita 2030 e das atualizações do setor de mineração da África do Sul.
Panorama regulatório
Os produtores de borracha industrial operam sob estruturas cada vez mais rígidas de segurança química e emissões que moldam os aditivos de composição, os óleos de processo e os controles de fábrica. Na Europa, a conformidade com REACH e CLP continua a impulsionar atualizações de formulação e documentação, com os limites de PAH do Anexo XVII do REACH (oito PAHs a 1 mg/kg) impulsionando óleos de processo de baixo teor aromático e aumentando a frequência de testes por terceiros, particularmente para correias, mangueiras e peças moldadas fornecidas às cadeias de valor automotiva e de maquinário.
Na América do Norte, 2026 introduziu novos gatilhos de conformidade que influenciam os custos operacionais e os relatórios no nível das instalações. A Environment and Climate Change Canada emitiu diretrizes de liberação para produtos químicos usados no setor de fabricação de produtos de borracha, com vigência a partir de 4 de abril de 2026, enquanto a EPA dos EUA finalizou a ação sobre a categoria de fontes de Fabricação de Borracha Sintética sob o NESHAP em 1º de abril de 2026. A Lei Pública 119-14 (23 de maio de 2025) anulou a Regra de Pneus de Borracha de 2024 nos Estados Unidos, revertendo os padrões federais de emissão para os requisitos do NESHAP de 2020 e deixando um cenário de conformidade misto para fornecedores multinacionais.
Análise da cadeia de valor
A cadeia de valor da borracha industrial conecta a produção upstream de borracha natural (concentrada no Sudeste Asiático, notadamente Tailândia, Indonésia, Vietnã e Malásia, com fornecimento emergente da África Ocidental, como a Costa do Marfim), matérias-primas petroquímicas para borracha sintética (butadieno, estireno, isopreno), composição e mistura, conversão (extrusão, moldagem/fundição, calandragem e manufatura aditiva), e canais downstream para correias transportadoras, mangueiras, vedações e outros componentes industriais. A exposição às matérias-primas continua a ser uma restrição para a borracha sintética, já que o butadieno ligado ao petróleo bruto e os custos de energia transmitem volatilidade para os preços de polímeros e compostos. Muitas formulações de alto desempenho também dependem de aditivos especializados e capacidade de testes (conformidade ISO/SAE/EN) antes de chegar à distribuição de OEM e pós-venda.
Em 2026, as interrupções de rastreabilidade e logística avançaram ainda mais na cadeia de suprimentos e no planejamento. O requisito de rastreabilidade do Regulamento de Desmatamento da UE (EUDR) entrou em vigor para empresas menores em junho de 2026, aumentando as necessidades de documentação e separando a borracha natural certificada e rastreável dos volumes não certificados nas decisões de fornecimento. Ao mesmo tempo, incidentes de segurança no Mar Vermelho levaram a rotas alternativas contornando o Cabo da Boa Esperança, adicionando aproximadamente 10 a 14 dias aos tempos de trânsito para embarques de borracha e forçando os compradores a ajustar estoques de segurança e a diversificação de fornecedores, especialmente para programas sensíveis ao tempo de mangueiras, correias e vedações.
Cenário Competitivo
Concentração do Mercado
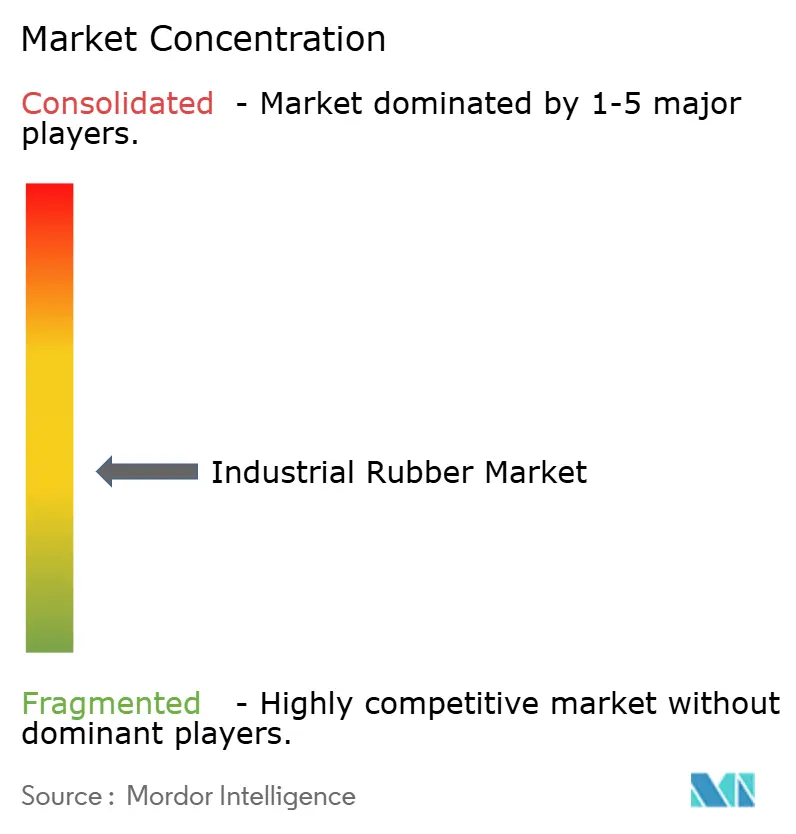
O mercado de Borracha Industrial é moderadamente fragmentado. As grandes fabricantes de pneus Bridgestone, Continental e Goodyear integram matérias-primas até produtos acabados, enquanto os compostos regionais se especializam em mangueiras de alta pressão para energia eólica offshore e processamento químico. A agilidade regulatória está emergindo como uma vantagem competitiva. As empresas com laboratórios ISO 17025 podem validar a conformidade com REACH, EPA e Manufatura Verde mais rapidamente, dissuadindo novos entrantes.
Líderes do Setor de Borracha Industrial
-
Bridgestone Industrial
-
ContiTech Deutschland GmbH
-
Sumitomo Rubber Industries, Ltd.
-
The Goodyear Tire & Rubber Company
-
THE YOKOHAMA RUBBER CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Borracha Industrial Empresas cobertas neste relatório
- Bando Chemical Industries, LTD.
- Bridgestone Industrial
- China Petrochemical Corporation (Sinopec)
- ContiTech Deutschland GmbH
- Denka Company Limited
- ENEOS Materials Corporation
- Parker Hannifin Corp
- SIBUR Holding PJSC
- Sumitomo Rubber Industries, Ltd.
- The Goodyear Tire & Rubber Company
- THE YOKOHAMA RUBBER CO., LTD.
- Trelleborg AB
- Trinseo
- TSRC
- UBE Corporation
Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno da localização de capacidade, graus sintéticos de maior desempenho e matérias-primas descarbonizadas ou certificadas, apoiadas por especificações relacionadas a veículos elétricos, mangueiras industriais para aplicações energéticas e conformidade ambiental mais rígida nas principais regiões consumidoras. A China está expandindo a SBR de solução de maior desempenho para aplicações de pneus e industriais, com a capacidade total de SSBR relatada em 675.000 toneladas por ano em 10 produtores até maio de 2026, reforçando uma mudança em direção a graus diferenciados em vez de produção de commodities. Nos Estados Unidos, a Lion Elastomers anunciou planos em março de 2026 para expandir sua unidade em Port Neches, Texas, para borracha nitrílica (NBR), material relevante para petróleo e gás, manuseio de produtos químicos e vedação de alto desempenho, com o projeto visando o início da produção em setembro de 2026.
Requisitos de compras vinculadas à sustentabilidade e de circularidade também criam espaço em branco para fornecedores capazes de fornecer alegações de conteúdo auditáveis e pegadas de ciclo de vida reduzidas sem diminuir o desempenho industrial. A ARLANXEO transferiu toda a sua produção de borracha de cloropreno para cloro certificado ISCC PLUS em janeiro de 2026, alinhando o fornecimento de CR com insumos certificados usados por clientes downstream para relatórios de ESG e Escopo 3. A Michelin ResiCare e a Axens entraram em negociações em julho de 2026 para industrializar o 5-HMF de base biológica, com produção planejada no local de Peage-de-Roussillon a partir do início de 2027, indicando investimento contínuo em moléculas de plataforma que podem apoiar vias de base biológica para elastômeros e aditivos em formulações de borracha industrial.
Desenvolvimentos industriais recentes em Mercado de Borracha Industrial
- Julho de 2026: A Lone Star Funds anunciou um acordo definitivo para adquirir a ContiTech, o grupo de soluções de materiais da Continental AG, por 4,0 bilhões de EUR, com componentes adicionais baseados em desempenho de até 250 milhões de EUR. A transação reformula o posicionamento competitivo em componentes e materiais de borracha industrial, à medida que a Continental avança sua estratégia de foco em pneus, enquanto o portfólio industrial da ContiTech passa para um patrocinador financeiro, com espaço para investimento e otimização de portfólio impulsionados por desmembramento.
- Setembro de 2025: A Continental colocou em operação uma nova instalação de tecnologia de reciclagem para recuperar matérias-primas de borracha residual usando óleo de pirólise purificado. A medida reforça a disponibilidade de matéria-prima circular para as cadeias de valor de borracha e apoia clientes que buscam vias de conteúdo reciclado que reduzam a dependência de insumos virgens ligados ao petróleo bruto.
- Outubro de 2024: A Bridgestone Americas recebeu uma subvenção do Departamento de Energia dos EUA para testar um processo que converte etanol em butadieno para produção de borracha sintética. O projeto visa uma via não fóssil para um monômero crítico, alinhando a inovação de materiais upstream com a demanda downstream por compostos de borracha de menor teor de carbono em aplicações industriais.
Mercado de Borracha Industrial Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange materiais de borracha de grau industrial e componentes à base de borracha utilizados em ambientes operacionais não voltados ao consumidor, nos quais a borracha é selecionada para vedação, amortecimento, transporte, proteção ou transferência de fluidos.
Exclusões de escopo: excluímos pneus e calçados de consumo, mesmo que compostos elastoméricos similares sejam utilizados.
Visão Geral da Segmentação
- Por Tipo de Borracha
- Borracha Natural
- Borracha Sintética
- Borracha Recuperada
- Por Processo
- Extrusão
- Moldagem e Fundição
- Calandragem
- Impressão 3D / Manufatura Aditiva
- Por Aplicação
- Correias Transportadoras
- Correias de Transmissão
- Mangueiras de Pressão
- Outras Aplicações (Cobertura, Tubos, Rolos, etc.)
- Por Indústria de Uso Final
- Automotivo e Transporte
- Construção e Infraestrutura
- Mineração e Metais
- Maquinário e Equipamentos Industriais
- Químico e Petroquímico
- Aeroespacial e Defesa
- Elétrico e Eletrônico
- Outras Indústrias de Uso Final (Setor de Embalagens, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Indonésia
- Vietnã
- Malásia
- Filipinas
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Turquia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama inicial de demanda e manter as premissas realistas entre as regiões. Baseamo-nos em séries macroeconômicas e setoriais públicas, como as estatísticas industriais do U.S. Census Bureau, os indicadores de manufatura do Eurostat, os fluxos comerciais de artigos de borracha do UN Comtrade, as publicações do International Rubber Study Group (IRSG) e os indicadores macroeconômicos do Banco Mundial para normalização entre países.
No que diz respeito à oferta e à capacidade, relatórios anuais de empresas, apresentações a investidores e anúncios de plantas ajudaram a validar expansões e a direção de utilização, juntamente com publicações especializadas e sites de associações que acompanham setores a jusante, como mineração, construção e maquinário industrial. Bases de dados de patentes também foram consultadas para identificar mudanças em composição, conteúdo reciclado e adoção de processos, e esses sinais foram incorporados ao modelo como verificações direcionais. As fontes documentais listadas são meramente ilustrativas, uma vez que muitos outros materiais públicos também foram consultados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar o que as fontes documentais não conseguiam resolver com clareza, especialmente o mix de aplicações, a realização de preços e as taxas de crescimento regionais. Conversamos com uma variedade de participantes de matérias-primas e compostos, processadores, distribuidores e funções de compra a jusante para testar as premissas na Ásia-Pacífico, EMEA e nas Américas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | Ásia-Pacífico: 48% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 19% |
Dimensionamento do Mercado e Previsão
O dimensionamento do mercado foi construído com base em lógica de cima para baixo e de baixo para cima, com os totais centrais elaborados a partir de sinais de produção industrial e comércio que reconstroem o consumo de produtos de borracha por setores de uso final. Na prática, os pools de demanda de borracha foram vinculados a indicadores como valor agregado da manufatura, atividade de mineração e construção, produção de maquinário e balanços de importação e exportação regionais de artigos de borracha, que foram então convertidos em valor utilizando a direção de preços por nível de aplicação.
Para manter os totais fundamentados, aproximações seletivas de baixo para cima foram utilizadas como verificações cruzadas, incluindo tendências de preço por kg para compostos comuns, feedback de canais sobre o momentum de volume para correias e mangueiras, e a direção de capacidade e utilização do lado dos fornecedores. Onde havia lacunas para países menores ou aplicações de nicho, foram aplicadas primeiramente razões de proxy de estruturas industriais similares, ajustadas posteriormente com base no feedback das entrevistas, de modo que a consistência matemática fosse mantida.
Para as previsões, foi utilizada uma análise de cenários em torno de um caso central, pois a borracha industrial é sensível a setores cíclicos e a oscilações de energia e matérias-primas. As premissas foram atualizadas para variáveis como crescimento da produção industrial, intensidade dos gastos em infraestrutura, ciclos de CAPEX de mineração, padrões de demanda de reposição para correias transportadoras e de transmissão, e penetração de borracha reciclada (que afeta a demanda efetiva por material virgem).
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de múltiplas verificações para que os números finais não se afastem dos sinais observáveis do mercado. Comparamos os resultados do modelo com indicadores independentes, como balanços comerciais de artigos de borracha, índices de produção industrial e principais tendências de atividade a jusante, investigando grandes variações antes da aprovação final.
Uma segunda revisão analítica foi utilizada para testar a integridade aritmética, a consistência das premissas entre regiões e a razoabilidade ano a ano tanto nos direcionadores de volume quanto no movimento de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade, reajustes acentuados nos preços de matérias-primas ou movimentos regulatórios que alterem a adoção de conteúdo reciclado. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Borracha Industrial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para borracha industrial podem variar consideravelmente, mesmo quando o rótulo do tema parece o mesmo. As diferenças geralmente decorrem das famílias de produtos contabilizadas, do tratamento dado a regiões e moedas, e de se os preços são modelados como uma média estável ou como um valor variável que reflete a volatilidade recente.
Pneus e calçados de consumo são excluídos porque estão fora do escopo da Mordor Intelligence para este mercado, e alguns números publicados parecem incorporar esses usos adjacentes de borracha em um total mais amplo de produtos de borracha. Outra lacuna recorrente é o timing, uma vez que algumas fontes ancoram seu valor em um ano-base de 2025 e então estendem previsões de longo prazo, enquanto outras utilizam um ponto do ciclo industrial mais próximo e atualizam os dados de comércio e preços com maior frequência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,88 bilhões de USD (2026) | |
| Global Consultancy A | 31,70 bilhões de USD (2025) | Utiliza uma cesta de produtos mais ampla que parece incluir produtos de borracha adicionais além das aplicações industriais, e ancora os valores em uma base de 2025 que pode superestimar o tamanho de curto prazo caso seja assumida uma normalização de preços. |
| Industry Publisher B | 26,26 bilhões de USD (2025) | Baseia-se em um mapa de aplicações mais abrangente que pode incorporar categorias sobrepostas (por exemplo, modificação de polímeros e usos adjacentes de borracha), e o crescimento de longo prazo é apresentado a partir de um ponto de partida de 2025 sem mostrar claramente as verificações intermediárias de preços e comércio. |
Em toda a tabela, a dispersão é amplamente explicada pela abrangência do escopo e pelo ano escolhido para o valor inicial. Ao manter as inclusões vinculadas a casos de uso industrial e ao verificar os totais em relação a sinais de comércio e manufatura, nossa estimativa permanece rastreável a variáveis claras e a etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual será a demanda global por borracha industrial até 2031?
O tamanho do mercado de borracha industrial está projetado para atingir USD 20,36 bilhões até 2031, avançando a um CAGR de 3,81% a partir de 2026.
Qual tipo de borracha está se expandindo mais rapidamente?
A borracha recuperada está crescendo a um CAGR de 5,06% à medida que os reguladores impulsionam mandatos de conteúdo reciclado na Europa e na China.
O que impulsiona a demanda por correias transportadoras?
O CAPEX de mineração, a automação logística e os megaprojetos de infraestrutura na Ásia-Pacífico e na América do Sul estão aumentando as instalações de correias transportadoras, impulsionando um CAGR de 4,91% até 2031.
Por que as mangueiras hidráulicas de alta pressão estão ganhando força?
As operações de petróleo offshore, construção submarina e gás de xisto precisam de mangueiras classificadas acima de 350 bar e em conformidade com a ISO 18752 para suportar pressões e ciclos mais elevados.
Como as regras ambientais estão afetando os produtores?
As restrições de microplásticos da UE, os limites de COV da China e possíveis limites de ozônio mais rígidos nos EUA aumentam os custos de teste e controle de emissões, reduzindo coletivamente o CAGR previsto em 0,8 ponto percentual.