
Tamanho e Participação do Mercado de Polímeros Circulares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
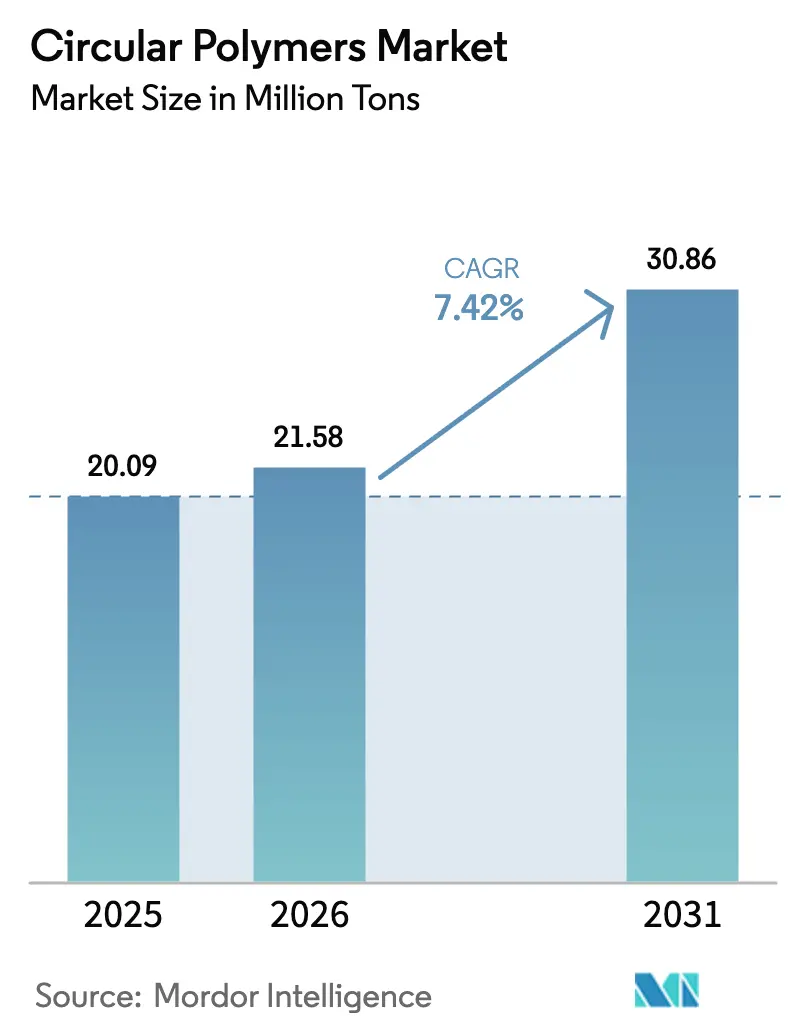
| Volume do Mercado (2026) | 21.58 Milhões de toneladas |
| Volume do Mercado (2031) | 30.86 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 7.42 % |
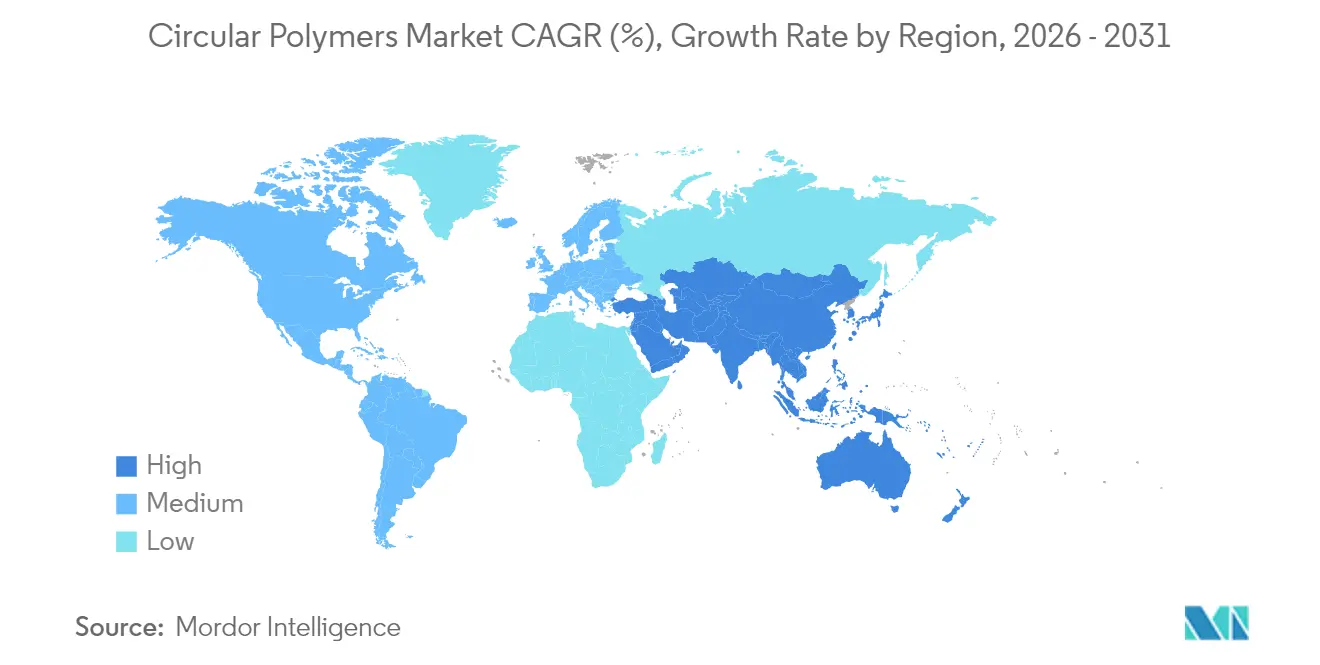
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
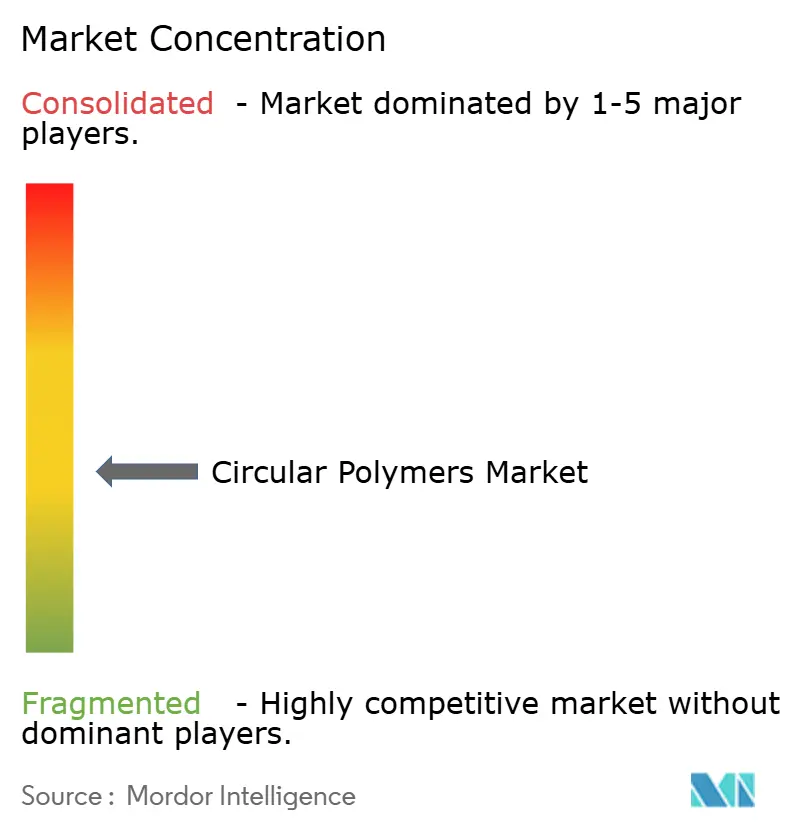
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polímeros Circulares por Mordor Intelligence
Espera-se que o tamanho do mercado de polímeros circulares cresça de 20,09 milhões de toneladas em 2025 para 21,58 milhões de toneladas em 2026, com previsão de atingir 30,86 milhões de toneladas até 2031 a um CAGR de 7,42% no período 2026-2031. A expansão reflete uma mudança global dos modelos lineares de descarte para cadeias de valor em circuito fechado que recuperam polímeros por meio de reciclagem mecânica e química. Limites obrigatórios de conteúdo reciclado, especialmente o requisito da União Europeia de 30% de PET reciclado em garrafas de bebidas até 2030, estão reformulando as estratégias de aquisição. A reciclagem avançada, que converte fluxos anteriormente não recicláveis em matéria-prima próxima à virgem, está reduzindo a diferença de custo em relação às resinas primárias. Surtos de investimento, como a plataforma Grandpuits da TotalEnergies e o hub Knapsack da LyondellBasell, sinalizam crescente confiança no mercado de polímeros circulares. A acelerada expansão de capacidade na Ásia-Pacífico complementa a infraestrutura madura da Europa, garantindo disponibilidade de matéria-prima e caminhos de crescimento diversificados para o mercado de polímeros circulares.
Principais Conclusões do Relatório
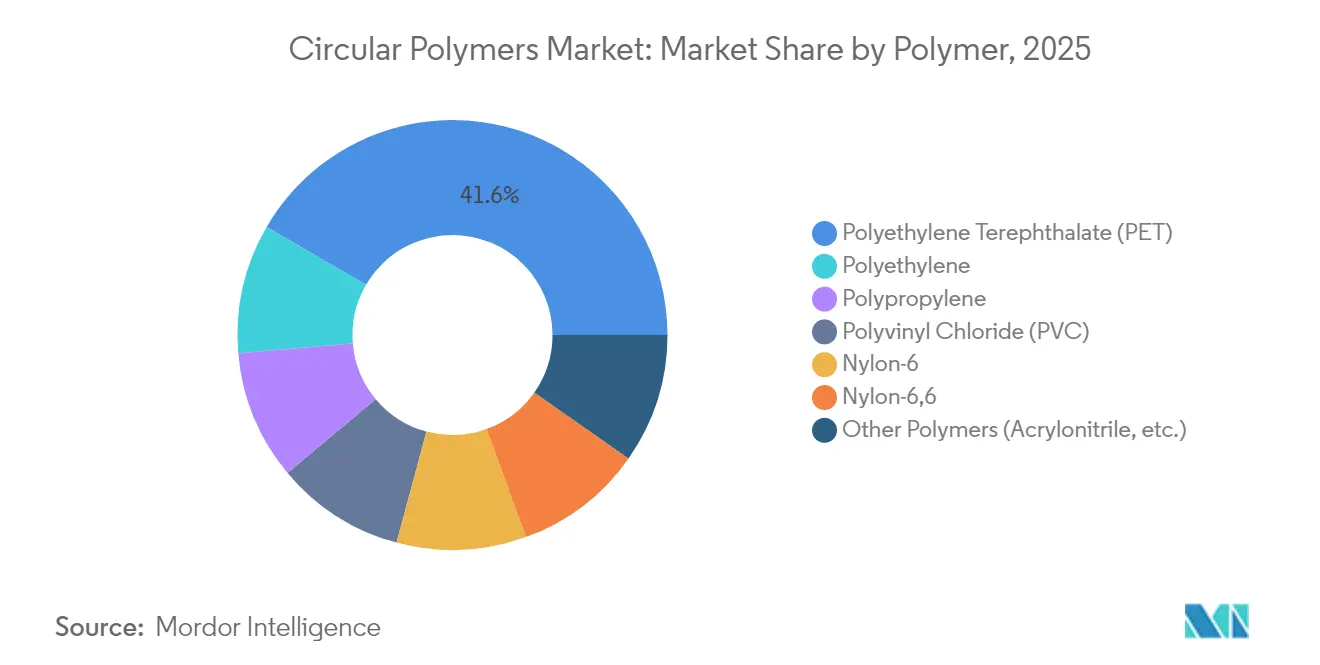
- Por polímero, o PET liderou com 41,62% da participação do mercado de polímeros circulares em 2025, enquanto o Nylon-6 deve expandir a um CAGR de 8,37% até 2031.
- Por tecnologia de reciclagem, a reciclagem mecânica deteve 64,35% da participação do mercado de polímeros circulares em 2025, enquanto a reciclagem química deve crescer a um CAGR de 8,29% até 2031.
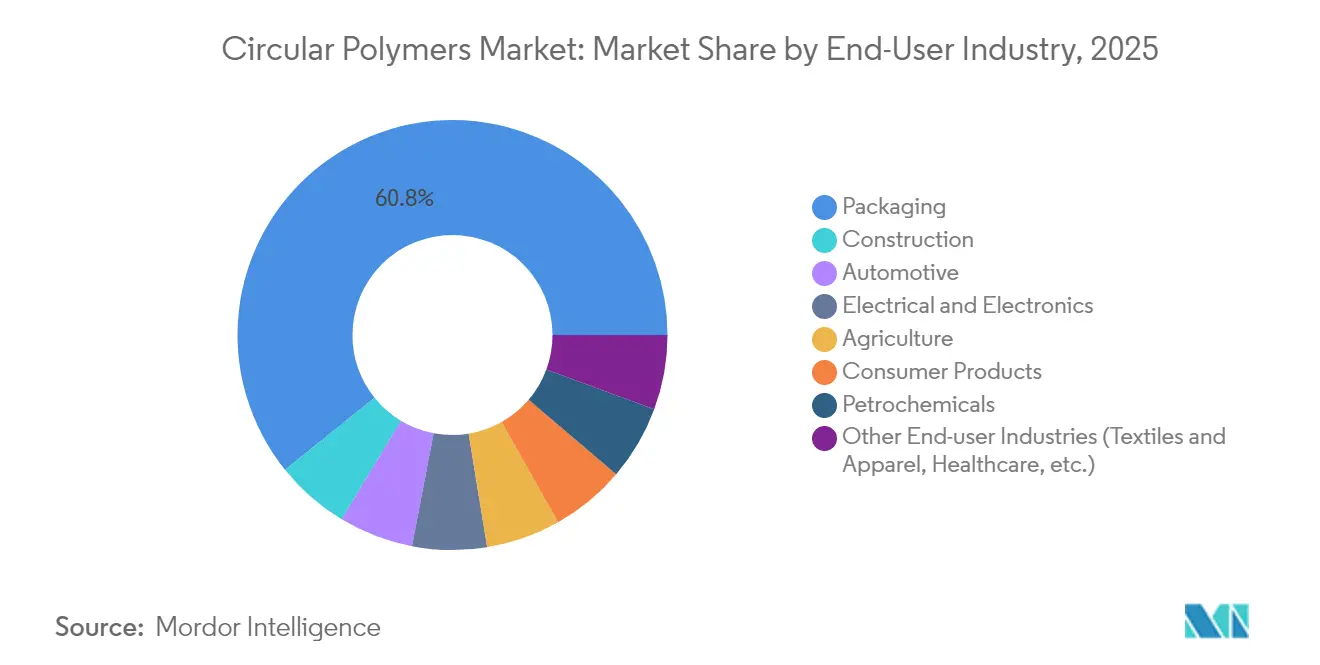
- Por setor de uso final, as embalagens comandaram 60,78% do tamanho do mercado de polímeros circulares em 2025; o conjunto de outros setores de uso final avança a um CAGR de 8,61% até 2031.
- Por região, a Europa respondeu por 31,22% do tamanho do mercado de polímeros circulares em 2025; a Ásia-Pacífico registra o CAGR regional mais rápido, de 8,46%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Uso Crescente de Polímeros Reciclados em Aplicações de Embalagens | +2.1% | Global, com UE e América do Norte liderando a adoção | Médio prazo (2-4 anos) |
| Crescente Conscientização e Regulamentações que Promovem Práticas de Economia Circular | +1.8% | Núcleo da UE, expandindo-se para APAC e América do Norte | Longo prazo (≥ 4 anos) |
| Investimentos massivos em infraestrutura de reciclagem | +1.5% | Núcleo da Ásia-Pacífico, com expansão para MEA e América do Sul | Médio prazo (2-4 anos) |
| Demanda crescente do setor automotivo | +1.2% | Global, com APAC e Europa liderando | Médio prazo (2-4 anos) |
| Demanda crescente no setor de construção para isolamento, fios e carpetes | +0.9% | América do Norte e UE, expandindo-se para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de Polímeros Reciclados em Aplicações de Embalagens
Os compromissos dos proprietários de marcas com 50% de conteúdo reciclado em embalagens estão ampliando a demanda, enquanto a Decisão da UE 2023/2683 impõe 25% de plástico reciclado em garrafas PET até 2025 e 30% em todas as garrafas de bebidas até 2030[1]Comissão Europeia, "Diretiva (UE) 2019/904 sobre a redução do impacto de determinados produtos de plástico no ambiente," europa.eu. Empresas como a Berry Global relataram um salto de 43% no consumo de resina pós-consumo no âmbito do seu roteiro Impact 2025. Marcas d'água digitais e classificadores habilitados por IA estão melhorando a pureza dos fardos, ajudando os conversores a atender aos critérios de segurança alimentar. Embalagens flexíveis de material único desbloqueiam ainda mais rotas mecânicas que antes eram antieconômicas. Esses desenvolvimentos aumentam a certeza de volume para o mercado de polímeros circulares e fomentam contratos de longo prazo entre gestores de resíduos e compradores de resinas.
Crescente Conscientização e Regulamentações que Promovem Práticas de Economia Circular
Os esquemas de responsabilidade alargada do produtor e os mandatos de conteúdo reciclado estão incorporando a circularidade nas decisões de aquisição. O Regulamento Europeu (UE) 2025/351 restringe os limites de pureza e introduz protocolos de rastreabilidade para plásticos reciclados em contato com alimentos. O Centro Nacional de Avaliação de Riscos de Segurança Alimentar da China está impulsionando a convergência regulatória com os padrões dos EUA e da UE, abrindo caminho para regras formais de contato com alimentos em 2025. Nos Estados Unidos, o H.R. 9676 propõe padrões nacionais de reciclagem com meta de 50% de reciclagem de plásticos até 2030[2]Congresso dos Estados Unidos, "H.R. 9676 Lei de Aceleração de uma Economia Circular para Plásticos e Inovação em Reciclagem de 2024," govtrack.us . Essa harmonização fornece incentivos mais claros para a alocação de capital em ativos de reciclagem de próxima geração.
Investimentos Massivos em Infraestrutura de Reciclagem
O investimento global em infraestrutura de reciclagem totalizou USD 160 bilhões entre 2018 e meados de 2023, com foco em coleta, triagem e capacidade de reciclagem avançada. O hub integrado da LyondellBasell em Knapsack e sua planta de reciclagem química de EUR 40 milhões na Alemanha exemplificam projetos europeus de grande escala. A TotalEnergies transformou Grandpuits na primeira plataforma zero-petróleo bruto da França, completa com uma unidade de reciclagem avançada de 15 quilotoneladas por ano. As joint ventures da Indorama Ventures na Índia adicionam 100 quilotoneladas de capacidade de rPET anualmente. Esses projetos ampliam coletivamente a cobertura de matéria-prima e sustentam o crescimento previsto no mercado de polímeros circulares.
Demanda Crescente do Setor Automotivo
As montadoras incorporam polímeros secundários para reduzir o peso e atingir metas de carbono. A BMW planeja até 50% de conteúdo secundário em seus veículos Neue Klasse, enquanto sua unidade em Munique migra para produção totalmente elétrica até 2027. A RadiciGroup produziu um coletor de admissão de ar com 100% de poliamida reciclada, reduzindo o CO₂ do ciclo de vida em 70%. A Ford integra plásticos pós-consumo em peças internas como parte de sua estratégia de circuito fechado. A revisada Diretiva da UE de 2023 sobre Veículos em Fim de Vida incorpora limites de plástico reciclado, sustentando a demanda por polímeros além das embalagens.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Variabilidade na contaminação da matéria-prima | -1.4% | Global, afetando particularmente aplicações em contato com alimentos | Curto prazo (≤ 2 anos) |
| Desvantagem de custo com preço baixo do petróleo | -0.8% | Global, com maior impacto em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Elevada despesa de capital inicial (CAPEX) | -0.6% | Mercados emergentes e players de menor porte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade na Contaminação da Matéria-Prima
Estudos analíticos encontraram 191 pesticidas e 107 produtos farmacêuticos em pellets reciclados de múltiplos países, evidenciando riscos persistentes de contaminação que podem ultrapassar os limites de contato com alimentos. A coleta separada de garrafas de HDPE de leite mitiga a contaminação cruzada, mas sete vias de contaminação permanecem durante o reprocessamento mecânico. Classificadores habilitados por IA e marcas d'água digitais melhoram a homogeneidade, mas elevam o CAPEX para pequenos recicladores. Esses desafios acrescentam custos de qualificação para conversores que buscam aprovações para contato com alimentos, moderando o crescimento de curto prazo no mercado de polímeros circulares.
Desvantagem de Custo com Preço Baixo do Petróleo
Os preços à vista de polímeros virgens periodicamente ficam abaixo da resina reciclada quando os preços do petróleo bruto caem, corroendo as margens de reciclagem. O óleo de pirólise é negociado a USD 600-900 por tonelada, enquanto o gás de síntese gera fluxos de receita menores, tornando a lucratividade sensível aos benchmarks de combustíveis fósseis. O Instituto para Economia de Energia e Análise Financeira relatou que os preços do polipropileno virgem dos EUA estavam abaixo dos equivalentes reciclados durante a maior parte de 2024[3]Instituto para Economia de Energia e Análise Financeira, "Volatilidade de Preços nos Mercados de Plásticos," ieefa.org . Opções de política como limites de produção de plásticos virgens estão em discussão para estabilizar a economia do mercado de polímeros circulares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Polímero:
Dominância do PET Encontra Inovação do NylonO PET respondeu por 41,62% do mercado de polímeros circulares em 2025, graças aos circuitos estabelecidos de garrafa para garrafa e à adoção global por marcas. A Índia atingiu uma taxa de reciclagem de garrafas PET de 95%, com capacidade anual de 500.000 toneladas. O PET também se beneficia de vias claras de aprovação para contato com alimentos, posicionando-o para ganhos incrementais à medida que os produtores de bebidas aumentam o conteúdo reciclado. O preço do flake mecânico permaneceu dentro de 4% da resina virgem no final de 2024, reduzindo o obstáculo de custo.
O Nylon-6 representa o polímero de crescimento mais rápido, com um CAGR de 8,37% até 2031. A despolimerização por catalisador produz caprolactama de alta pureza em segundos, sem solventes, e alcança mais de 90% de recuperação de monômero. O aliviamento de peso automotivo e os têxteis de alto desempenho favorecem os reciclados de nylon com paridade mecânica verificada. Plantas-piloto de ciclo contínuo na Alemanha e no Japão planejam produção comercial até 2026, adicionando profundidade ao mercado de polímeros circulares.
As poliolefinas aproveitam melhorias mecânicas que reduzem os custos do reciclado de mPP em 30%, mas a conformidade com o contato com alimentos continua sendo desafiadora. Os processos de dissolução removem pigmentos e compostos odorosos do polipropileno com emissões de 0,32 kg de CO2-equivalente por kg de PP reciclado, abrindo usos de embalagens de alto valor. A reciclagem de PVC requer descloração, elevando a complexidade do processamento. Resinas especiais como ABS e policarbonato registram crescimento mais lento, mas ganham tração em esquemas de devolução de eletrônicos de consumo.


Por Tecnologia de Reciclagem:
Dominância Mecânica Desafiada pela Inovação QuímicaA reciclagem mecânica controlou 64,35% do mercado de polímeros circulares em 2025, graças à posição estabelecida e ao menor custo. As diretrizes de design para reciclagem e os classificadores de grau de placa de circuito reduziram os custos de produção do reciclado de polipropileno em quase um terço, elevando as margens. No entanto, as rotas mecânicas ainda enfrentam dificuldades com filmes multicamadas e coletas contaminadas em zonas costeiras.
A reciclagem química expande-se a um CAGR de 8,29%, à medida que a pirólise, a gaseificação e a recuperação por solventes desbloqueiam matérias-primas complexas. A unidade Grandpuits da TotalEnergies produz 10.000 toneladas de óleo de pirólise por ano, que é repolimerizado em polímeros circulares certificados. Os processos de dissolução separam o nylon do algodão em misturas têxteis sem comprometer a resistência das fibras. As plantas de recuperação de energia com captura de calor permanecem o canal de menor valor, e os críticos argumentam que podem desviar matéria-prima de circuitos de maior valor, um debate político em curso no mercado de polímeros circulares.
Por Setor de Uso Final:
Liderança das Embalagens Impulsiona a InovaçãoAs embalagens mantiveram 60,78% de participação no mercado de polímeros circulares em 2025, sob a força combinada de regulamentação e compromissos de marcas. A Tetra Pak e a Lactalis avançaram nas embalagens cartonadas de material único, e a Braskem lançou polipropileno bio-circular proveniente de óleo de cozinha usado para embalagens alimentares. As tecnologias de triagem com espectroscopia de infravermelho próximo e robótica aumentaram os rendimentos para contato com alimentos, atendendo a limites de migração mais rigorosos sob o Regulamento da UE 2025/351.
O conjunto de outros setores de uso final cresce a um CAGR de 8,61%, refletindo o impulso em vestuário, saúde e bens domésticos. Dados de estudos mostram que misturas de concreto com plástico reciclado aumentam a resistência à compressão em 15%, ao mesmo tempo que reduzem as emissões incorporadas. Na mobilidade, os compósitos de PA6 derivados de redes de pesca entregaram 23% maior resistência à tração, alinhando-se com as metas de CO2 das montadoras. Os componentes elétricos adotam reciclados retardantes de chama que atendem aos padrões UL 94 V-0, ampliando o volume de mercado endereçável.
Análise Geográfica
Mercado Europeu de Polímeros Circulares
A Europa detinha 31,22% da participação no mercado de polímeros circulares em 2025, sustentada por rigorosas diretivas de economia circular e robustas redes de coleta. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens impõe mandatos escalonados de conteúdo reciclado, enquanto o Regulamento Geral de Segurança de Produtos reforça os padrões de rotulagem e segurança. Os desequilíbrios entre oferta e demanda de reciclado de alta qualidade geram prêmios de até 250 USD por tonelada em relação aos graus convencionais, intensificando o comércio intra-UE de polímeros secundários. Investimentos como a planta de reciclagem química de 40 milhões de EUR da LyondellBasell e a linha de composição Borcycle M da Borealis na Bélgica reforçam o fornecimento local. As lacunas de circularidade persistem, impulsionando parcerias de importação com fornecedores asiáticos.
Mercado de Polímeros Circulares da Ásia-Pacífico
A Ásia-Pacífico registra um CAGR de 8,46% até 2031, o mais elevado entre as regiões. A China alcança uma taxa de reciclagem de garrafas PET de 96,48%, porém apenas 30% de um volume estimado de 63 milhões de toneladas de resíduos plásticos totais é reciclado, deixando espaço para crescimento acelerado. A Índia exige 30% de conteúdo reciclado até 2025-2026, aumentando para 60% até 2028-2029, catalisando o influxo de capital. A plataforma conjunta da Indorama Ventures com a Dhunseri e a Varun Beverages adiciona 100 quilotoneladas de capacidade anual de rPET, e a Ganesha Ecopet tem como meta 42.000 toneladas anuais até 2026.
Mercado de Polímeros Circulares da América do Norte
A América do Norte se beneficia de linhas mecânicas maduras e de pilotos em expansão de reciclagem química. O projeto de lei H.R. 9676 dos EUA busca taxas de reciclagem de plásticos de 50% até 2030, estabelecendo padrões nacionais unificados que poderiam agilizar os fluxos de matéria-prima. O México e o Canadá adotam esquemas de rotulagem compatíveis, facilitando o comércio regional de flocos e pellets reciclados.
Mercado de Polímeros Circulares da América do Sul e do Oriente Médio e África
A América do Sul e o Oriente Médio & África formam bolsões de crescimento emergentes. A taxa de reciclagem de garrafas PET do Brasil subiu para 56,4% até 2024 sob a supervisão de segurança alimentar da ANVISA. A Visão 2030 da Arábia Saudita incumbe a Saudi Investment Recycling Company de alcançar 95% de reciclagem de resíduos, visando uma contribuição de 120 bilhões de SAR ao PIB. Os pipelines de projetos no Conselho de Cooperação do Golfo incluem plantas de recuperação por solventes posicionadas para atender aos conversores asiáticos.

Panorama regulatório
O panorama regulatório dos polímeros circulares está ancorado no Regulamento de Embalagens e Resíduos de Embalagens (PPWR) da União Europeia, que entrou em vigor em fevereiro de 2025 e está impulsionando regras harmonizadas de conteúdo reciclado entre os estados-membros. A Decisão de Execução (UE) 2026/1425, publicada em 30 de junho de 2026, estabelece regras para o cálculo, verificação e comunicação do conteúdo de plástico reciclado, incluindo abordagens de balanço de massa e verificação de cadeia de custódia por meio de esquemas como o ISCC PLUS. Além da Europa, as obrigações de responsabilidade estendida do produtor e de comunicação estão se expandindo globalmente, mas os padrões permanecem fragmentados (ISO 15270, EN 15343, ASTM). O Tratado Global sobre Plásticos da ONU, INC 5.4, está previsto para setembro/outubro de 2026, o que mantém elevada a fiscalização regulatória em toda a cadeia de suprimentos de produção de polímeros, reciclagem e embalagens.
Análise da cadeia de valor
A cadeia de valor dos polímeros circulares vai da coleta e triagem pós-consumo ao pré-processamento, incluindo triagem habilitada por IA e identificação por marca-d'água digital. As matérias-primas são então convertidas por meio de reciclagem mecânica (flocos, pellets) ou rotas químicas, como óleo de pirólise, monômeros despolimerizados e dissolução à base de solvente. Os intermediários resultantes são compostos e polimerizados em grades circulares, sendo depois distribuídos por meio de transformadores para aplicações de embalagens, automotivas, de construção e elétrica e eletrônica. Certificação e testes, incluindo migração de contato com alimentos e rastreabilidade, atuam como etapas de controle, enquanto a contabilidade de balanço de massa permite a atribuição de conteúdo reciclado para a certificação ISCC PLUS. Os 19% da demanda de transformadores da UE atendidos por importações em 2026 destacam o papel dos ecossistemas integrados que conectam parceiros de gestão de resíduos a produtores químicos e de polímeros, com a disponibilidade de matéria-prima, a pureza dos fardos e os fluxos transfronteiriços formando os pontos de estrangulamento mais visíveis, particularmente na Europa.
Cenário Competitivo
O mercado de polímeros circulares é moderadamente fragmentado, com empresas petroquímicas tradicionais aproveitando escala e redes integradas de matéria-prima, enquanto recicladores especializados impulsionam a inovação. A LyondellBasell adquiriu uma participação de 25% na joint venture Cyclyx com a Agilyx e a ExxonMobil, obtendo acesso à capacidade de triagem de resíduos e à tecnologia de pirólise. A Agilyx opera Centros de Circularidade com 20 patentes em otimização de resíduos e despolimerização. O programa TRUCIRCLE da SABIC comercializou a reciclagem de plásticos mistos e estabeleceu parcerias rastreáveis a jusante. A TotalEnergies, em colaboração com a Plastic Energy, tem como meta 1 milhão de toneladas de produção circular até 2030. Os depósitos de patentes concentram-se em avanços de catalisadores e tecnologias de triagem assistidas por sensores. O elevado CAPEX para plantas de reciclagem química e os rigorosos protocolos de qualificação para contato com alimentos permanecem como principais barreiras de entrada. Os recicladores de médio porte mitigam riscos por meio de contratos de processamento por encomenda, garantindo rastreabilidade de circuito fechado.
Líderes do Setor de Polímeros Circulares
SABIC
Borealis GmbH
LyondellBasell Industries Holdings B.V.
Plastic Energy
Veolia
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polímeros Circulares
- Agilyx
- Biffa
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- Eastman Chemical Company
- Enerkem
- Exxon Mobil Corporation
- Jindal Poly Films Limited (JPFL)
- KW Plastics
- Loop Industries
- LyondellBasell Industries Holdings B.V.
- Plastic Energy
- SABIC
- TotalEnergies
- Veolia
- Visy

Oportunidades de mercado e perspectivas futuras
A principal oportunidade é ampliar a oferta verificada de conteúdo reciclado para segmentos de embalagens regulamentados, nos quais são exigidos métodos de cálculo auditáveis e qualidade consistente. Na União Europeia, a Decisão de Execução 2026/1425 fortalece o argumento de negócio para polímeros circulares certificados e ofertas de balanço de massa, apoiando especificações de compras padronizadas em vários países. Fora da UE, ecossistemas circulares integrados também estão se expandindo onde vazamentos e coleta insuficiente restringem a disponibilidade de matéria-prima. A Borealis e a Borouge estão conduzindo um estudo de viabilidade em East Java, Indonésia, para um ecossistema integrado de reciclagem de poliolefinas circulares, enquanto a LyondellBasell está adicionando capacidade com a MoReTec-1 em Wesseling, Alemanha (meta de aproximadamente 50.000 toneladas métricas por ano). A SABIC e a Plastic Energy operam a SPEAR para produção de TACOIL a partir de plástico pós-consumo em Geleen, Países Baixos, ilustrando o potencial de reciclagem ponta a ponta, desde a coleta de resíduos até a produção de matéria-prima e polímeros.
Recent Industry Developments in Mercado de Polímeros Circulares
- Julho de 2026: a LyondellBasell anunciou colaboração com a Mondelez International, a Amcor e a Taghleef Industries para embalagens de chocolate Marabou utilizando polímeros CirculenRevive com 100 por cento de conteúdo reciclado atribuído. A colaboração expande as cadeias de suprimentos de embalagens em circuito fechado com parceiros OEM e destaca a validação do conteúdo reciclado por balanço de massa em bens de consumo.
- Junho de 2026: a LyondellBasell recebeu um prêmio de sustentabilidade da Toyota Motor Europe pelo desenvolvimento de soluções de polímero reciclado pós-consumo derivadas de redes de pesca em fim de vida útil. O prêmio aponta para o progresso na reciclagem automotiva e apoia a demanda impulsionada por políticas por polímeros reciclados em aplicações de maior valor.
- Março de 2026: a SABIC lançou compostos LNP ELCRIN SLX utilizando conteúdo reciclado pós-consumo e apresentou o composto KONDUIT WTF2C para componentes automotivos ADAS na PIAE 2026. Isso amplia o portfólio de polímeros reciclados da SABIC para componentes automotivos críticos em termos de funcionalidade e mostra uma integração mais profunda com as rotas de reciclagem química.


Mercado de Polímeros Circulares Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de polímeros circulares abrange materiais poliméricos que permanecem em uso por meio de reciclagem e rotas de matéria-prima circular, em que o produto é vendido novamente à indústria como resina reciclada ou de grau circular.
Exclusões de escopo: excluímos os volumes de polímeros virgens que não estão ligados a conteúdo reciclado ou a alegações de matéria-prima circular, e também excluímos os produtos plásticos acabados a jusante.
Visão geral da segmentação
- Por Polímero
- Politereftalato de Etileno (PET)
- Polietileno
- Polipropileno
- Policloreto de Vinila (PVC)
- Nylon-6
- Nylon-6,6
- Outros Polímeros (Acrilonitrila, etc.)
- Por Tecnologia de Reciclagem
- Reciclagem Mecânica
- Reciclagem Química
- Dissolução / Base de Solventes
- Pirólise e Gaseificação (Matéria-Prima)
- Recuperação de Energia (Incineração com Captura de Calor)
- Por Setor de Uso Final
- Embalagens
- Construção
- Automotivo
- Elétrico e Eletrônico
- Agricultura
- Produtos de Consumo
- Petroquímicos
- Outros Setores de Uso Final (Têxteis e Vestuário, Saúde, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer parâmetros para o modelo, especialmente para o fornecimento de polímeros, adições de capacidade de reciclagem e sinais de políticas que apoiam a demanda por conteúdo reciclado. Normalmente, começamos com estatísticas oficiais e referências públicas, como publicações da OCDE e do Programa das Nações Unidas para o Meio Ambiente, tabelas de resíduos e reciclagem do Eurostat, dados de materiais da EPA dos EUA e dados de comércio da UN Comtrade para mapear os fluxos de plásticos.
Para manter as premissas fundamentadas por família de polímero e região, também analisamos fontes como comunicados de associações setoriais sobre taxas de reciclagem e orientações de design para reciclagem, periódicos revisados por pares que acompanham os rendimentos de reciclagem mecânica e química, e relatórios anuais e divulgações de sustentabilidade das empresas quanto a capacidade declarada, utilização e produção por balanço de massa. Em alguns casos, assinaturas pagas internas são usadas para dados financeiros de empresas, pesquisas de patentes e verificações de comércio no nível de embarque, quando os dados públicos estão muito agregados. Essas fontes documentais são apenas ilustrativas, e também utilizamos outras referências públicas para verificações cruzadas e para esclarecer pontos durante o processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a robustez da visão documental e fechar lacunas entre a capacidade nominal de reciclagem e a produção de resina circular vendável. Conversamos com uma combinação de produtores de resina, recicladores, transformadores, responsáveis por sustentabilidade do lado das marcas e participantes de canais na América, EMEA e APAC, para verificar preços, prêmios de qualidade e práticas de certificação em relação ao funcionamento real das transações. Essas informações são então usadas para alinhar premissas sobre rendimentos, disponibilidade de sucata e estruturas contratuais típicas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 19% | APAC: 37% |
| Nível médio: 42% | Líderes funcionais/de unidade: 38% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 43% | América: 26% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado utiliza uma abordagem mista que começa com uma reconstrução de cima para baixo da produção de polímeros circulares, acompanhando a capacidade de reciclagem, a utilização esperada e os rendimentos de processo, filtrando depois os resultados por região e tipo de polímero. Após a formação do conjunto de demanda, corroboramos os dados com verificações seletivas de baixo para cima, como a amostragem de faixas de preço típicas e alocações de volume por família de polímero e uso final, seguidas de validação de canal sobre o que é efetivamente aceito e vendido como resina circular.
As principais entradas para este mercado incluem a disponibilidade de resíduos plásticos coletados e triados, a perda de rendimento na reciclagem mecânica versus química, os cronogramas de aumento de capacidade para novas plantas, as regras de conteúdo reciclado para embalagens e a diferença de preço entre resina circular e resina virgem, que altera o comportamento de compra. Quando faltam dados para regiões menores ou tecnologias em estágio inicial, as lacunas são tratadas com faixas conservadoras de utilização e análogos de regiões similares, sendo posteriormente testadas em entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por modelos de tendência de curto prazo, incluindo suavização exponencial nos aumentos de capacidade de curto prazo, para que o momento de aplicação de políticas e as restrições de matéria-prima sejam refletidos sem sobreajuste. A previsão final só é validada após os caminhos das variáveis serem considerados razoáveis pelos respondentes primários, especialmente no que diz respeito à utilização, às melhorias de rendimento e aos prêmios de preço circular.
Validação de dados e ciclo de atualização
A validação é feita em camadas, de modo que os resultados correspondam a sinais independentes, como a evolução da taxa de reciclagem, as datas anunciadas de capacidade e comissionamento, e o crescimento regional da demanda por plásticos. Realizamos verificações de variância para identificar variações não explicadas por mudanças na utilização, no rendimento ou no momento das políticas, e o modelo é então revisado por outro analista antes da validação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando grandes anúncios de capacidade, mudanças regulatórias ou alterações significativas nos preços da resina mudam materialmente o conjunto de demanda. Antes da entrega, é realizada uma nova rodada de revisão para garantir que os números reflitam os lançamentos públicos mais recentes e quaisquer novos aprendizados das entrevistas.
Comparação do tamanho do mercado de polímeros circulares da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para polímeros circulares podem variar amplamente porque o mercado é definido de formas diferentes, e algumas fontes misturam visões baseadas em volume com visões baseadas em valor sem estabelecer claramente a ligação entre elas. As diferenças também surgem da rapidez com que as premissas de preços são atualizadas, de como as moedas são normalizadas e se os aumentos de capacidade das plantas são validados em relação a uma utilização realista.
Quando os ASPs são atualizados com faixas contratuais recentes e o momento de conversão de moeda é mantido consistente com a janela do ano-base, o cálculo do tamanho do mercado se altera, mesmo que a narrativa subjacente de tonelagem permaneça semelhante. Essa disciplina orientada por atualizações é aplicada pela Mordor Intelligence para que as oscilações de preço de curto prazo não distorçam a tendência.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 20,09 milhões de USD (2025) | |
| Periódico Comercial A | 80,05 bilhões de USD (2024) | Utiliza uma perspectiva apenas de valor que parece agrupar receitas de plásticos reciclados adjacentes e de produtos acabados, além de aplicar preços amplos sem separar os ASPs de resina circular por tipo de polímero. |
| Portal do Setor B | 72,40 bilhões de USD (2023) | Faz retroprojeção a partir de metas de CAGR de longo prazo e mistura anos e momentos de taxa de câmbio, o que pode inflacionar os totais de curto prazo quando se assume que os prêmios de preço da resina são uniformes. |
A diferença é explicada principalmente pelo fato de a estimativa considerar apenas os volumes de resina circular ou se estender a conjuntos de valor mais amplos de plásticos reciclados com bases de preço diferentes. Ao manter o escopo vinculado à produção vendável de polímeros circulares e ao atualizar os dados de preços e moeda em uma cadência consistente, o número final se torna mais fácil de rastrear até alavancas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de polímeros circulares até 2031?
Espera-se que o tamanho do mercado de polímeros circulares atinja 30,86 milhões de toneladas até 2031, refletindo um CAGR de 7,42% no período de previsão 2026-2031.
Qual região lidera o mercado de polímeros circulares atualmente?
A Europa detém a maior posição regional com 31,22% da participação do mercado de polímeros circulares em 2025, impulsionada por mandatos rigorosos de conteúdo reciclado.
Qual polímero domina os volumes reciclados?
O PET lidera com 41,62% de participação em 2025, devido aos circuitos bem estabelecidos de garrafa para garrafa e ao suporte regulatório para aplicações em contato com alimentos.
Qual tecnologia processa atualmente a maior parte da matéria-prima?
A reciclagem mecânica mantém 64,35% da participação do mercado de polímeros circulares em 2025, graças à infraestrutura madura e à economia favorável.
Página atualizada pela última vez em:



