
Tamanho e Participação do Mercado de Chocolate Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 59.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 74.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Industrial por Mordor Intelligence
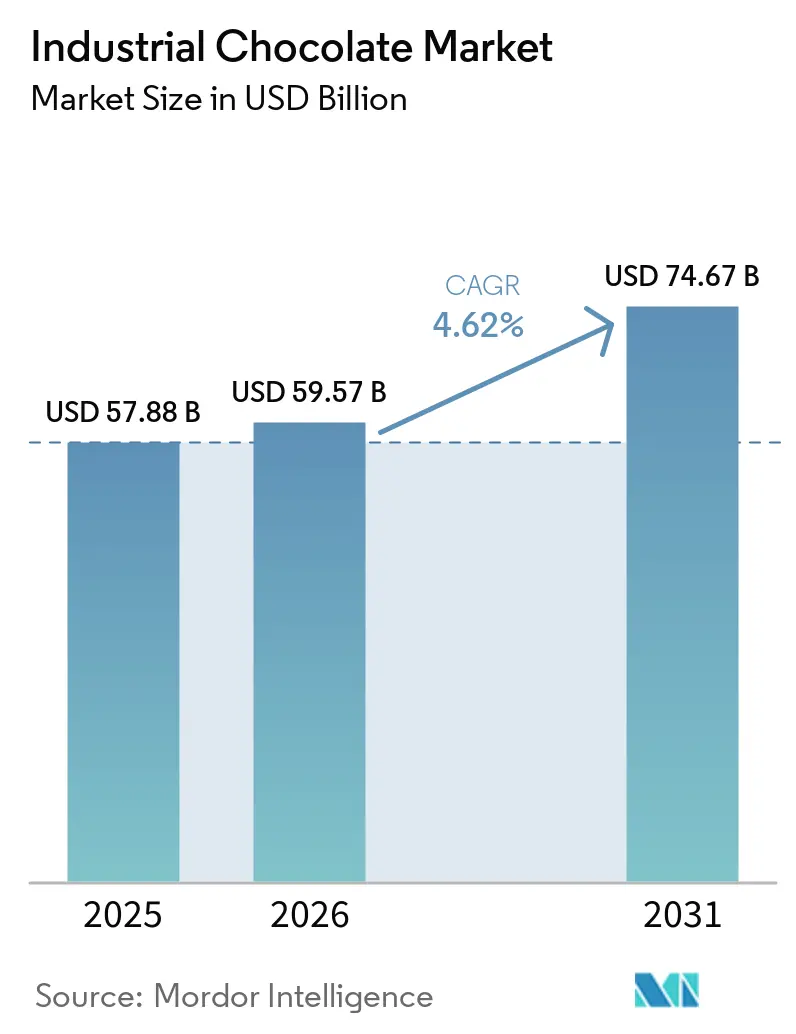
O mercado de chocolate industrial foi avaliado em USD 57,88 bilhões em 2025 e estima-se que cresça de USD 59,57 bilhões em 2026 para atingir USD 74,67 bilhões até 2031, registrando uma taxa de crescimento anual composta (CAGR) de 4,62% durante 2026-2031. O mercado global de chocolate industrial está experimentando crescimento impulsionado pela crescente demanda de fabricantes de alimentos em larga escala que utilizam o chocolate como ingrediente primário em produtos de panificação, confeitaria, laticínios e sobremesas prontas para consumo. A urbanização e o aumento da renda disponível levaram a um maior consumo de doces embalados e lanches indulgentes. De acordo com o Grupo Banco Mundial, a população urbana como percentual da população total foi de 58% em 2024[1]Fonte: Grupo Banco Mundial, "População urbana (% da população total)," data.worldbank.org. Inovações de produtos, incluindo formulações premium, de origem única, orgânicas e com teor reduzido de açúcar, estão incentivando ainda mais a adoção por diversas marcas. Além disso, a expansão de cafés, restaurantes de serviço rápido e redes de sobremesas artesanais aumentou a aquisição de chocolate a granel. De acordo com a Associação Internacional de Franquias, em 2024, havia 199.931 estabelecimentos franqueados de restaurantes de serviço rápido nos Estados Unidos[2]Fonte: Associação Internacional de Franquias, "Perspectiva Econômica do Franchising - 2025," franchise.org. As tradições de presentes sazonais e o crescimento dos canais de distribuição de comércio eletrônico também estão contribuindo para a crescente demanda pela produção e fornecimento de chocolate industrial.
Principais Conclusões do Relatório
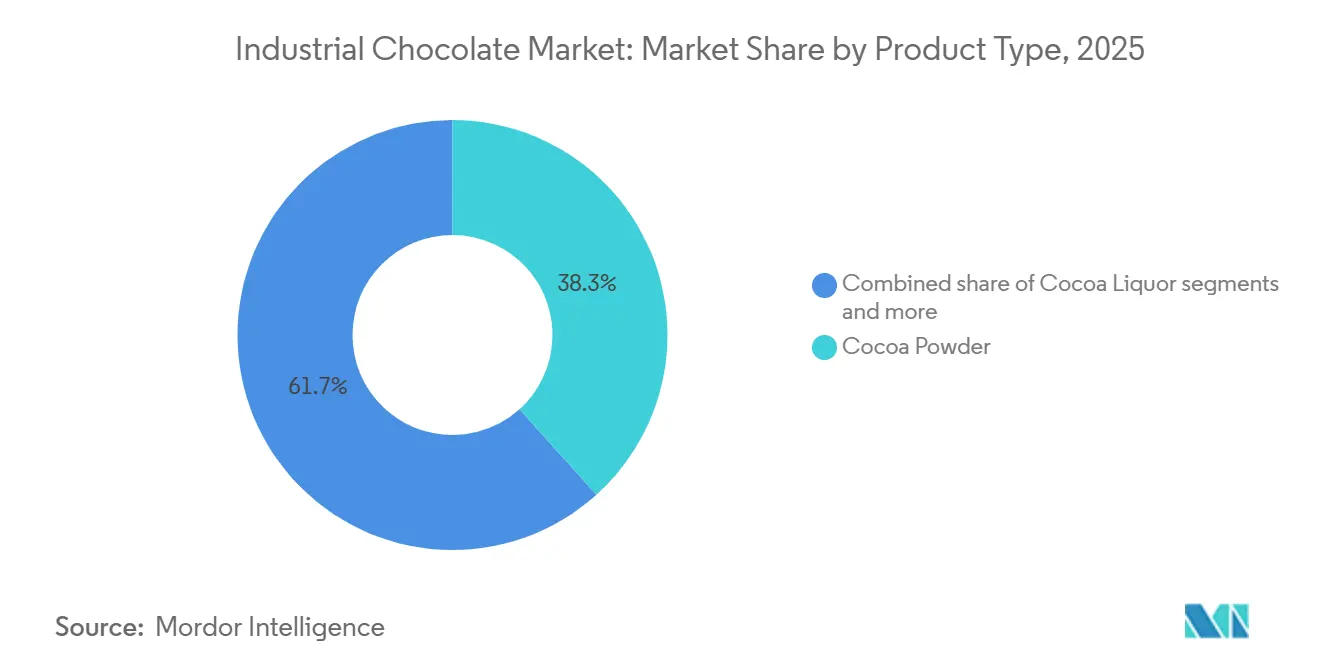
- Por tipo de produto, o cacau em pó liderou com 38,33% da participação do mercado de chocolate industrial em 2025, enquanto o chocolate composto está projetado para crescer a um CAGR de 6,35% durante 2026-2031.
- Por teor de cacau, as variantes de médio teor de cacau detinham 46,13% de participação em 2025; os produtos de alto teor de cacau estão previstos para expandir a um CAGR de 6,24% até 2031.
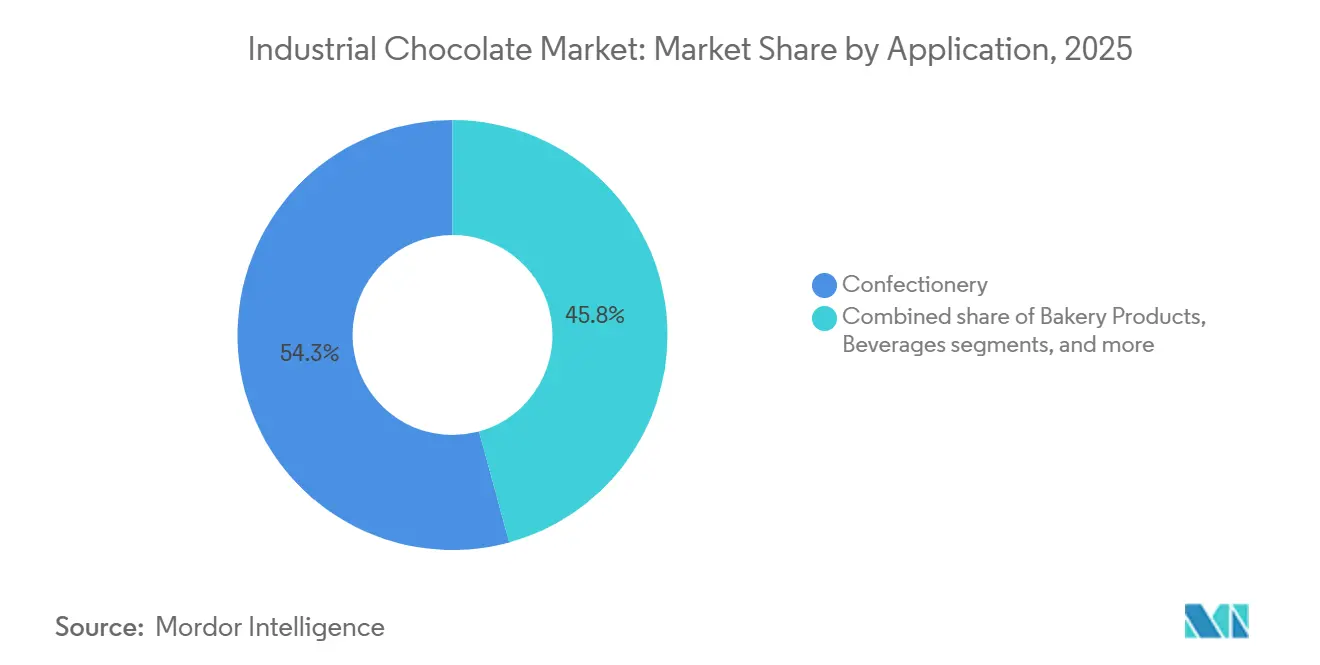
- Por aplicação, a confeitaria capturou 54,25% da receita de 2025, e as sobremesas congeladas e sorvetes estão no caminho certo para um CAGR de 6,91% até 2031.
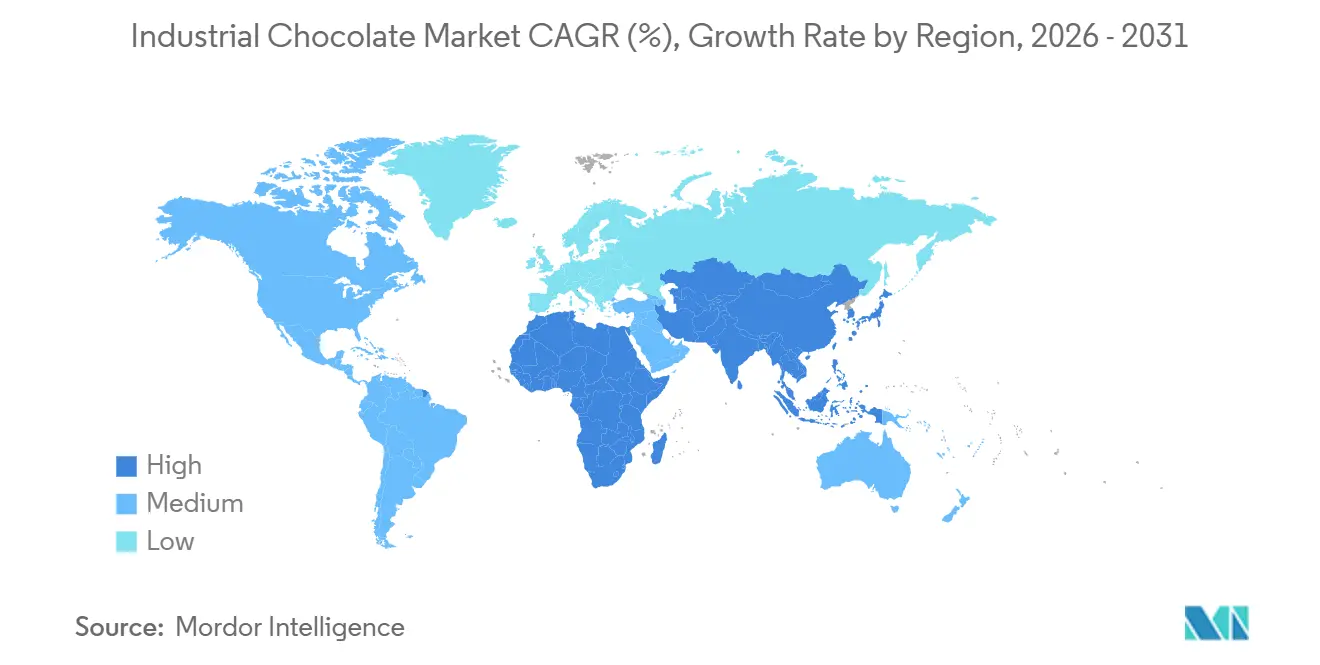
- Por geografia, a Europa respondeu por 34,05% do valor de 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,58% ao longo de 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Chocolate Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos setores de panificação, confeitaria, laticínios, sobremesas e sorvetes aumentando a demanda por ingredientes de chocolate de uso múltiplo | +1.2% | Global, com crescimento pronunciado na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Crescente preferência por chocolates premium, artesanais, de origem única e do grão à barra | +0.9% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente demanda por chocolates amargos, com baixo teor de açúcar, sem açúcar e funcionais devido aos benefícios à saúde | +0.8% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Avanços nas tecnologias de processamento melhorando a qualidade, eficiência e formulações especializadas | +0.6% | Global, liderado pela Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção crescente de ingredientes orgânicos, adoçantes naturais e formulações de rótulo limpo | +0.7% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Regulamentações rigorosas de segurança alimentar, rotulagem e sustentabilidade impulsionando práticas de produção certificadas | +0.5% | Europa (EFSA), América do Norte (FDA), expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos setores de panificação, confeitaria, laticínios, sobremesas e sorvetes aumentando a demanda por ingredientes de chocolate de uso múltiplo
A expansão dos setores de panificação, confeitaria, laticínios, sobremesas e sorvetes está impulsionando o aumento da demanda por ingredientes de chocolate versáteis na produção em larga escala. Os fabricantes de alimentos estão utilizando chocolate industrial em diversas formas, incluindo gotas, compostos, coberturas, recheios e cacau em pó, para produzir uma gama diversificada de produtos como bolos, biscoitos, pastéis, leite aromatizado, sobremesas congeladas e doces premium. Com o crescente interesse dos consumidores por sabores indulgentes e inovadores, os produtores estão consistentemente introduzindo variações à base de chocolate, necessitando de um fornecimento confiável e escalável de ingredientes. Essa ampla aplicabilidade posiciona o chocolate industrial como uma matéria-prima crítica para o processamento de alimentos em larga escala, contribuindo para o crescimento global do mercado.
Crescente preferência por chocolates premium, artesanais, de origem única e do grão à barra
A crescente preferência dos consumidores por chocolates premium, artesanais, de origem única e do grão à barra é um impulsionador significativo do mercado global de chocolate industrial. Os consumidores valorizam cada vez mais o chocolate por sua qualidade, autenticidade e apelo sensorial, em vez de apenas pelo seu preço acessível. Essa tendência levou as marcas a incorporar cacau de maior qualidade, perfis de sabor únicos e rastreabilidade de origem em seus produtos. Para atender a essas preferências em evolução, os fabricantes de confeitaria e panificação adquirem coberturas especializadas, massas com alto teor de cacau e ingredientes de origem específica de fornecedores industriais que garantem sabor consistente e processamento padronizado em escala. Mesmo as empresas de mercado de massa estão aprimorando suas linhas de produtos com ofertas premium, edições limitadas e rótulos mais limpos, aumentando assim a demanda por insumos de chocolate a granel de alta qualidade e contribuindo para o crescimento geral do mercado.
Crescente demanda por chocolates amargos, com baixo teor de açúcar, sem açúcar e funcionais devido aos benefícios à saúde
A crescente demanda por chocolates amargos, com baixo teor de açúcar, sem açúcar e funcionais está impulsionando um crescimento significativo no mercado global de chocolate industrial. Os consumidores preocupados com a saúde buscam cada vez mais alimentos indulgentes que se alinhem a objetivos de bem-estar, como redução do consumo de açúcar, maiores níveis de antioxidantes e melhora da saúde metabólica. Essa tendência está levando os fabricantes de alimentos a reformular produtos com maior teor de cacau, adoçantes alternativos e ingredientes funcionais como fibras, proteínas ou probióticos, aumentando assim a demanda por formulações especializadas de chocolate a granel. Os dados do setor destacam essa mudança: de acordo com o relatório Top Chocolate Trends 2024
da Barry Callebaut, 77% dos consumidores preferem leite com cacau e chocolate com menos açúcar, 41% pretendem reduzir o consumo de açúcar e 15% estão evitando o açúcar completamente[3]Fonte: Barry Callebaut, Top Chocolate Trends 2024,
barry-callebaut.com. Consequentemente, os fornecedores industriais estão ampliando seus portfólios para incluir bases de chocolate com alto teor de cacau, sem açúcar adicionado e funcionais, apoiando a produção em larga escala e impulsionando o crescimento geral do mercado.
Adoção crescente de ingredientes orgânicos, adoçantes naturais e formulações de rótulo limpo
O uso crescente de ingredientes orgânicos, adoçantes naturais e formulações de rótulo limpo está impulsionando o crescimento do mercado global de chocolate industrial. Os consumidores estão demonstrando preferência por produtos feitos com ingredientes identificáveis e minimamente processados, levando as marcas de alimentos a substituir aditivos artificiais, açúcares refinados e aromas sintéticos por cacau orgânico, adoçantes de origem vegetal como estévia ou açúcar de coco e emulsificantes naturais. Para alinhar-se a essas preferências, garantindo ao mesmo tempo sabor, textura e estabilidade de prateleira, os fabricantes dependem de chocolate industrial especializado que adere a padrões de certificação e oferece desempenho de processamento consistente. Essa ênfase na transparência e rastreabilidade de ingredientes está impulsionando a aquisição em larga escala de insumos de chocolate certificados e de rótulo limpo, aumentando assim a demanda em aplicações de confeitaria, panificação e laticínios globalmente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do fornecimento de cacau | -0.8% | Global, mais aguda na Europa e América do Norte dependentes de importações da África Ocidental | Curto prazo (≤ 2 anos) |
| Ascensão de substitutos à base de plantas, com baixo teor de açúcar e lanches sem chocolate | -0.4% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Barreiras comerciais, restrições de exportação de países de origem do cacau | -0.3% | Europa, América do Norte, importadores da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desafios de consistência de qualidade | -0.2% | Global, afetando particularmente processadores de médio porte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do fornecimento de cacau
A volatilidade do fornecimento de cacau restringe significativamente o mercado global de chocolate industrial, pois a produção de chocolate depende fortemente da disponibilidade estável e dos preços dos grãos de cacau. Fatores como irregularidades climáticas, incluindo padrões imprevisíveis de precipitação e flutuações de temperatura, podem impactar severamente os rendimentos do cacau. Doenças das culturas, como a podridão negra e a podridão gelada, reduzem ainda mais os volumes de colheita, enquanto plantações envelhecidas com produtividade em declínio agravam os desafios de fornecimento. Questões geopolíticas nas principais regiões produtoras de cacau, como restrições comerciais, instabilidade política e disputas trabalhistas, também contribuem para interrupções no fornecimento. Esses fatores coletivamente levam a flutuações acentuadas de preços, aumentando os custos de aquisição para os fabricantes e complicando acordos de preços de longo prazo. As empresas são frequentemente forçadas a absorver margens reduzidas ou repassar custos mais altos aos clientes, impactando a lucratividade. Além disso, a incerteza dificulta o planejamento da produção para processadores de alimentos em larga escala que dependem de um fornecimento consistente de ingredientes, desacelerando assim o crescimento do mercado e limitando a expansão previsível.
Ascensão de Substitutos à Base de Plantas, com Baixo Teor de Açúcar e Lanches sem Chocolate
A crescente popularidade de alternativas à base de plantas, substitutos com teor reduzido de açúcar e opções de lanches sem chocolate está restringindo o crescimento do mercado global de chocolate industrial ao desviar as preferências dos consumidores para opções de indulgência percebidas como mais saudáveis ou mais variadas. Os consumidores estão cada vez mais substituindo os produtos de chocolate tradicionais por lanches à base de frutas, barras de nozes, petiscos proteicos e confeitaria sem cacau feita de ingredientes como alfarroba para reduzir o consumo de açúcar ou evitar alérgenos e laticínios. Essa tendência está levando os fabricantes de alimentos a diversificar suas formulações de produtos, afastando-se de receitas centradas no chocolate, o que por sua vez reduz a demanda a granel por ingredientes derivados do cacau. À medida que as prateleiras do varejo acomodam uma gama crescente de categorias de lanches funcionais e alternativos, a pressão competitiva resultante limita o crescimento do volume para os fornecedores de chocolate industrial, desacelerando assim a expansão geral do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Chocolate Composto Ganha Espaço à Medida que os Custos da Manteiga Sobem
O cacau em pó detinha 38,33% do valor de mercado em 2025, impulsionado por suas aplicações versáteis em panificação, bebidas, laticínios e sobremesas prontas para consumo. Os fabricantes preferem o cacau em pó por sua capacidade de proporcionar um sabor intenso de chocolate com baixo teor de gordura. Sua facilidade de mistura, vida útil prolongada e compatibilidade com produtos como pré-misturas para bebidas, biscoitos, bolos e cereais matinais o tornam uma opção de aromatização econômica para produção em larga escala. Além disso, a crescente demanda por bebidas com sabor de chocolate, produtos à base de proteínas e formulações com teor reduzido de gordura aumenta seu uso, pois o cacau em pó oferece sabor intenso enquanto permite que as marcas gerenciem o teor calórico e mantenham a consistência da textura.
O chocolate composto é o tipo de produto de crescimento mais rápido, com um CAGR de 6,35% até 2031, devido à sua relação custo-benefício, facilidade de processamento e desempenho confiável na produção de alimentos em larga escala. Ao contrário do chocolate puro, o chocolate composto utiliza gorduras vegetais em vez de manteiga de cacau, eliminando a necessidade de processos complexos de temperagem. Isso permite uma produção mais rápida de coberturas, enrobing, recheios e decorações em aplicações de panificação e confeitaria. Sua superior resistência ao calor e estrutura consistente o tornam particularmente adequado para climas quentes e cadeias de distribuição estendidas. Esses atributos levaram os fabricantes a usar cada vez mais o chocolate composto em produtos como biscoitos, wafers, coberturas de sorvete e barras de lanches, impulsionando um crescimento significativo do volume global.


Por Teor de Cacau: Formulações de Alto Teor de Cacau Capturam o Apelo Saudável
O médio teor de cacau comandou 46,13% da participação de mercado de 2025, apoiado por seu perfil de sabor equilibrado, que combina um sabor distinto de chocolate com doçura suave. Isso o torna bem adequado para aplicações de mercado de massa, como produtos de panificação, biscoitos, confeitaria moldada e laticínios aromatizados. Os fabricantes preferem esse tipo de chocolate devido ao seu amplo apelo ao consumidor, particularmente em lanches do dia a dia e guloseimas acessíveis, ao mesmo tempo em que ainda proporciona uma experiência reconhecível de chocolate. Sua versatilidade em aplicações como recheios, gotas e coberturas permite que os produtores mantenham sabor consistente em extensos portfólios de produtos, apoiando compras a granel constantes de fornecedores industriais.
As variantes de alto teor de cacau estão expandindo a um CAGR de 6,24% de 2026 a 2031, impulsionadas pelo crescente interesse dos consumidores em sabores intensos, posicionamento premium e os benefícios percebidos à saúde associados a um maior teor de cacau. Os fabricantes de alimentos estão incorporando-o em barras de chocolate amargo, sobremesas gourmet, sorvetes premium e formulações com teor reduzido de açúcar para diferenciar seus produtos e justificar preços premium. O crescimento de linhas de produtos artesanais e de alta qualidade, aliado à demanda por ofertas indulgentes ricas em antioxidantes, está incentivando os fabricantes a adquirir ingredientes de alto teor de cacau em volumes significativos, contribuindo assim para o crescimento deste segmento no mercado de chocolate industrial.
Por Aplicação: Sobremesas Congeladas Superam a Confeitaria Tradicional
As aplicações de confeitaria responderam por 54,25% da receita de 2025, abrangendo barras enrobed, pralinês moldados e novidades sazonais, onde o chocolate serve como ingrediente primário em vez de um sabor complementar. O segmento de confeitaria desempenha um papel fundamental na impulsão da demanda no mercado de chocolate industrial, apoiado por inovações contínuas em balas, chocolates moldados, pralinês recheados e produtos de presentes sazonais. Os fabricantes dependem de quantidades substanciais de chocolate de qualidade consistente para aplicações como cascas, centros, coberturas e inclusões para garantir uma produção eficiente em alta velocidade e sabor uniforme entre os lotes. Fatores como o aumento dos hábitos de consumo por impulso, o crescimento de guloseimas acessíveis em mercados emergentes e os frequentes lançamentos de produtos em edição limitada levam as marcas a aumentar a produção, resultando em aquisição consistente de ingredientes de chocolate industrial.
As sobremesas congeladas e sorvetes representam a aplicação de crescimento mais rápido, com um CAGR de 6,91% (2026-2031). O consumo crescente de sobremesas congeladas premium e indulgentes está impulsionando o uso de chocolate industrial em sorvetes e produtos relacionados. O chocolate é amplamente utilizado em caldas, coberturas, gotas, ripples e núcleos para melhorar a complexidade de textura e sabor, particularmente em formatos multicamadas e recheados. A crescente popularidade de sobremesas no estilo café, lanches congelados novidade e potes para consumo em casa incentivou os fabricantes a incluir mais inclusões à base de chocolate. Além disso, coberturas compostas com maior resistência ao derretimento facilitam a distribuição em larga escala, impulsionando ainda mais a demanda neste segmento de aplicação.
Análise Geográfica
A Europa respondeu por 34,05% do valor de mercado global em 2025. O mercado de chocolate industrial na Europa é impulsionado pela forte tradição de consumo de chocolate da região e por suas bem estabelecidas indústrias de panificação, confeitaria e sobremesas premium, que requerem volumes significativos de ingredientes de chocolate de alta qualidade. Os consumidores demonstram forte preferência por produtos amargos, com alto teor de cacau, orgânicos e de origem ética, levando os fabricantes a adquirir coberturas especializadas e cacau certificado em larga escala. A inovação contínua de produtos, como chocolates recheados, sortidos sazonais e pastéis gourmet, sustenta a demanda industrial constante. Além disso, o crescimento da cultura de café e das redes de pâtisseries artesanais aumentou o uso de chocolate industrial em coberturas, recheios e decorações. Além disso, a expansão das ofertas de marcas próprias em supermercados e a popularidade das ocasiões de presentes em toda a região contribuem para a produção e aquisição sustentada em larga escala de chocolate industrial.
A Ásia-Pacífico é uma região-chave de crescimento, projetada para atingir um CAGR de 6,58% até 2031, impulsionada por mercados como China, Índia e Sudeste Asiático. O mercado de chocolate industrial na região está se expandindo devido à rápida urbanização e à crescente ocidentalização dos hábitos alimentares, que estão promovendo uma maior aceitação de lanches à base de chocolate, particularmente entre os consumidores mais jovens. O crescimento do varejo organizado, lojas de conveniência e plataformas de compras online de alimentos melhorou a disponibilidade de produtos, incentivando os fabricantes a aumentar a produção usando ingredientes de chocolate industrial. Marcas multinacionais de alimentos estão investindo em instalações de fabricação locais para otimizar as cadeias de suprimentos e adaptar os sabores às preferências regionais, incluindo combinações de matcha, feijão vermelho e frutas tropicais, impulsionando assim a aquisição de ingredientes a granel. Além disso, a crescente cultura de presentes durante festivais e a popularidade de embalagens de porções pequenas adaptadas a consumidores sensíveis ao preço estão contribuindo para o aumento dos volumes de fabricação em toda a região.
Na América do Norte, o mercado de chocolate industrial se beneficia de forte demanda impulsionada por grandes fabricantes contratados e marcas próprias que abastecem supermercados, canais de venda automática e operadores de serviços de alimentação. Essa demanda sustenta a aquisição contínua de ingredientes a granel. Na América do Sul, o crescimento do mercado é apoiado pela presença de importantes países produtores de cacau, que facilitam o processamento regional, reduzem a dependência de importações e incentivam a fabricação local de bens de consumo à base de chocolate. No Oriente Médio e África, a expansão do mercado é impulsionada pelo número crescente de empreendimentos de hospitalidade, que impulsionam a produção de lanches e sobremesas contendo chocolate projetados para consumo em movimento. Em todas essas regiões, os fabricantes estão investindo em linhas de processamento automatizadas e infraestrutura de armazenamento aprimorada, aumentando a capacidade de produção e otimizando a aquisição de chocolate industrial.

Panorama regulatório
O chocolate industrial é regido por normas de composição alimentar, segurança e rotulagem que afetam os limites de sólidos de cacau, as gorduras permitidas, as declarações de alérgenos e a gestão de alegações. Na União Europeia, a Diretiva 2000/36/CE fornece o marco central para produtos de cacau e chocolate, enquanto as empresas alimentares também seguem orientações nacionais para implementação e rotulagem na prática. Além das regras de produto, a conformidade com a sustentabilidade está se tornando um requisito direto de acesso ao mercado para o cacau: o Regulamento da UE relativo ao Desmatamento (EUDR) aplica-se a operadores médios e grandes a partir de 30 de dezembro de 2026 (e a micro e pequenos operadores a partir de 30 de junho de 2027), exigindo diligência devida, geolocalização de parcelas e verificação livre de desmatamento para produtos de cacau e derivados de cacau.
O alinhamento regulatório também está se intensificando nas principais regiões consumidoras e produtoras por meio de normas atualizadas. A China atualizou seus requisitos de qualidade para chocolate sob a norma GB/T 19343-2025 (em vigor a partir de 1º de agosto de 2026), trazendo requisitos técnicos e de rotulagem mais explícitos para as especificações de compra de usuários industriais. Em mercados emergentes, esforços de harmonização como a ARSO CD-ARS 1816:2025 fazem referência ao CODEX STAN 87-1981 (Rev. 1-2016) para padronizar as especificações de chocolate entre os estados-membros africanos participantes, enquanto a Notificação nº 441 (2023) do Ministério da Saúde Pública da Tailândia atualiza os requisitos nacionais para chocolate e produtos derivados do chocolate em conformidade com práticas modernas de fabricação.
Análise da cadeia de valor
A cadeia de valor do chocolate industrial começa com o cultivo do cacau e o processamento primário pós-colheita (fermentação e secagem), seguido por uma agregação em múltiplos níveis via compradores locais, cooperativas e exportadores, antes que os grãos cheguem aos moedores e processadores. Os agentes intermediários convertem os grãos em massa de cacau, manteiga de cacau e cacau em pó, e depois fabricam formatos industriais como cobertura (couverture), compostos (com gorduras vegetais), chips, inclusões, recheios e coberturas. A demanda a jusante está concentrada entre grandes fabricantes de confeitaria, panificação, lácteos e sobremesas congeladas, além de produtores de foodservice e voltados para QSR que compram insumos de chocolate padronizados e orientados para desempenho, adequados a linhas de alta velocidade e resultado sensorial consistente.
A rastreabilidade e a conformidade tornaram-se etapas estruturais da cadeia, e não meros complementos, particularmente para volumes destinados à Europa. Sob o EUDR, os operadores legalmente responsáveis devem demonstrar diligência devida em relação ao cacau, o que aumenta a importância da proveniência a nível de fazenda, apesar da complexidade criada pela agregação em múltiplas etapas. Isso está acelerando o uso de fluxos de trabalho de rastreabilidade digital e fontes de dados (incluindo monitoramento habilitado pelo Copernicus, aliado a auditorias privadas) e está influenciando relações comerciais, incluindo decisões de qualificação e exclusão de fornecedores quando um risco de desmatamento é identificado. Como resultado, os processadores industriais com fornecimento integrado, áreas de abastecimento mapeadas e documentação auditável estão mais bem posicionados para atender mercados regulados e fabricantes multinacionais de alimentos com compras orientadas pela conformidade.
Cenário Competitivo
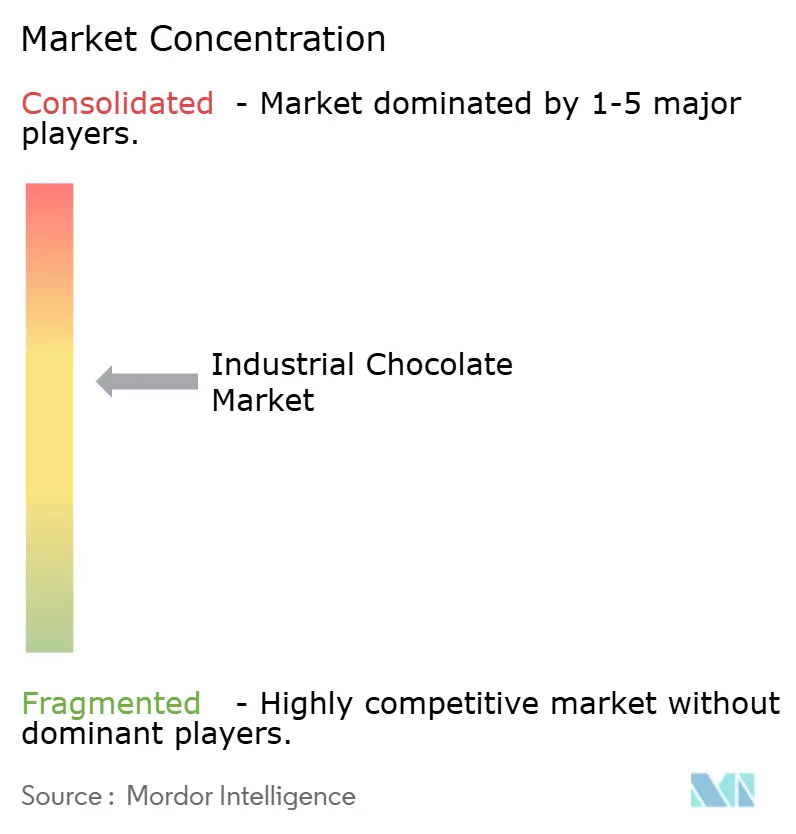
O mercado de chocolate industrial é moderadamente consolidado. Os principais processadores, incluindo Barry Callebaut e Cargill, gerenciam coletivamente uma parcela significativa do processamento global de cacau. As empresas líderes estão aprimorando o controle sobre o fornecimento de matérias-primas por meio de integração vertical e parcerias de longo prazo com comunidades agrícolas, visando melhorar a segurança do fornecimento e garantir a conformidade com os padrões de rastreabilidade. Além disso, estão investindo em tecnologias de gorduras alternativas e eficiências de formulação para mitigar flutuações de custos e atender melhor a clientes de panificação e processamento de alimentos em larga escala.
Participantes de médio porte, como Puratos e Kerry Group, competem oferecendo soluções específicas para aplicações, incluindo chocolate resistente ao calor ou com desempenho aprimorado, adaptado a ambientes de fabricação específicos. Oportunidades de inovação também estão surgindo no segmento de chocolate funcional, onde marcas desafiadoras menores estão mirando consumidores focados em nutrição com produtos que apresentam ingredientes bioativos adicionados. Em resposta, grandes corporações alimentícias estão aumentando a atividade de pesquisa e patentes para desenvolver chocolate enriquecido com nutrientes que mantém estabilidade durante o processamento.
Fabricantes premium menores se diferenciam adquirindo variedades raras de cacau por meio de comércio direto, permitindo-lhes alcançar margens mais altas em canais de varejo especializados. Enquanto isso, a adoção de tecnologia está se tornando um fator crítico na competição. Os líderes de mercado estão aproveitando ferramentas avançadas de monitoramento de qualidade e sistemas de rastreabilidade digital para cumprir requisitos regulatórios e de sustentabilidade rigorosos. Em contraste, as empresas que dependem de métodos tradicionais de teste e documentação enfrentam um risco maior de exclusão de cadeias de suprimentos regulamentadas. As certificações relacionadas à segurança alimentar e ao fornecimento sustentável são agora requisitos básicos, elevando as barreiras de entrada para regiões de processamento menos desenvolvidas e intensificando as pressões competitivas em todo o setor.
Líderes do Setor de Chocolate Industrial
Fuji Oil Co. Ltd.
Cargill
Barry Callebaut
Puratos
Guittard
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O chocolate industrial e os ingredientes de cacau prontos para conformidade representam um espaço em branco claro, à medida que os compradores intensificam a qualificação de fornecedores em torno de cacau livre de desmatamento e rastreável para mercados finais regulados. O cronograma do EUDR (30 de dezembro de 2026 para operadores médios e grandes) transformou a rastreabilidade, a geolocalização de parcelas e a documentação de diligência devida em requisitos comerciais do dia a dia para insumos à base de cacau, criando oportunidades para processadores capazes de fornecer pacotes de dados verificados junto com as entregas de ingredientes. Isso também sustenta a demanda por serviços de rastreabilidade digital, controles de cadeia de custódia e produtos industriais reformulados (por exemplo, compostos que reduzem a dependência de manteiga de cacau), que ajudam os fabricantes a gerenciar custos e volatilidade de fornecimento, atendendo ao mesmo tempo às regras de rotulagem e composição.
Alternativas baseadas em tecnologia e padronizações específicas por região estão abrindo novos caminhos de desenvolvimento de produtos para usuários industriais. A Puratos (por meio de seu braço de venture, a Sparkalis) declarou ambições de comercialização para chocolate de cacau cultivado nos Estados Unidos até o final de 2026, indicando uma via para soluções de ingredientes que reduzem a exposição a choques de fornecimento do lado agrícola, ao mesmo tempo em que se ajustam às necessidades da fabricação industrial. Paralelamente, a introdução da norma GB/T 19343-2025 na China (em vigor a partir de 1º de agosto de 2026) aprimora a referência técnica e de rotulagem para chocolate e produtos derivados do chocolate, incentivando os fornecedores a localizar especificações e documentação para clientes multinacionais que produzem dentro do mercado chinês ou exportam para ele.
Desenvolvimentos recentes do setor
- Junho de 2026: A Cargill anunciou um investimento de €56 milhões na Bélgica, incluindo €30 milhões para expandir a capacidade de produção de chocolate gourmet na unidade de Mouscron em 10.500 metros quadrados e €5,4 milhões para uma nova planta piloto de extrusão no Centro de Inovação de Vilvoorde. O investimento fortalece a capacidade de fabricação regional e apoia uma produção em maior escala para clientes-chave de panificação e confeitaria.
- Junho de 2026: A Barry Callebaut anunciou o plano de ação 'Focus for Growth', priorizando investimentos direcionados em infraestrutura na América do Norte e expansão de capacidade em mercados emergentes selecionados. O plano concentra capacidade onde a demanda é mais forte e se alinha com o crescimento estratégico em chocolate premium. Esses investimentos visam estabilizar operações e promover crescimento acelerado em regiões de alto potencial.
- Fevereiro de 2026: A Barry Callebaut anunciou um plano diretor de €250 milhões para a fábrica de chocolate de Wieze e um plano diretor de €125 milhões para a fábrica de Halle, na Bélgica. As expansões reforçam a capacidade de fabricação europeia e melhoram a segurança do fornecimento em toda a região. Os acréscimos de capacidade permitem que a empresa atenda melhor clientes de grande escala, com maior throughput de produção e confiabilidade.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o chocolate industrial comercializado como ingrediente para a fabricação de alimentos e bebidas em larga escala, onde é utilizado em produtos processados como confeitaria, panificação, sobremesas e bebidas. O dimensionamento é realizado em termos de valor (USD) nas principais regiões produtoras e consumidoras.
Exclusões de escopo: Barras de chocolate prontas para varejo e caixas de chocolate vendidas diretamente aos consumidores não são contabilizadas aqui, a menos que sejam comercializadas como insumos industriais.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cacau em Pó
- Licor de Cacau
- Manteiga de Cacau
- Chocolate Composto
- Por Teor de Cacau
- Baixo Teor de Cacau
- Médio Teor de Cacau
- Alto Teor de Cacau
- Por Aplicação
- Produtos de Panificação
- Confeitaria
- Pré-misturas para Panificação
- Bebidas
- Sobremesas Congeladas e Sorvetes
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Emirados Árabes Unidos
- Nigéria
- Marrocos
- Egito
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento da cadeia de suprimentos, desde o processamento do cacau até os ingredientes de chocolate industrial, seguido pela identificação dos principais grupos de demanda na fabricação de alimentos. Para isso, utilizamos dados públicos e reproduzíveis, como as estatísticas de produção de cacau da FAOSTAT, os fluxos comerciais da UN Comtrade para cacau e ingredientes de chocolate, e as agências nacionais de estatística para a produção da indústria alimentícia e índices de preços.
Para manter as premissas realistas por região, também consultamos fontes como a Organização Internacional do Cacau para contexto de colheita e moagem, o USDA para sinais de perspectivas relacionados ao cacau e ao açúcar, e orientações de padrões alimentares ou rotulagem de reguladores como a FDA e a Comissão Europeia, onde isso afeta as definições de produtos. Relatórios anuais de empresas, apresentações a investidores e imprensa especializada são utilizados para compreender adições de capacidade, tendências de aquisição e mudanças no mix de produtos. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, dados de importação e exportação em nível de remessa e bases de dados de patentes são utilizados para verificar escala, direção tecnológica e intensidade comercial. Esta lista não é exaustiva, e outras fontes também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas que as fontes documentais não conseguem mostrar completamente, principalmente o comportamento de repasse de preços, as mudanças no mix entre pó de cacau, manteiga, licor e compostos, e como os compradores industriais contratam volumes entre regiões. Conversamos com uma combinação de fornecedores de ingredientes, fabricantes de alimentos, distribuidores e especialistas do setor, para que as premissas sobre taxas de utilização, divisão por aplicação e perturbações de curto prazo possam ser verificadas e ajustadas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Participantes menores: 16% | Gestores: 60% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O modelo é construído utilizando uma abordagem de cima para baixo, na qual os sinais de processamento de cacau e fornecimento de ingredientes industriais são reconstruídos por região e, em seguida, filtrados por grupos de demanda de uso final, como panificação, confeitaria e bebidas. Esses totais são então corroborados com aproximações seletivas de baixo para cima, como a amostragem da exposição de receita dos fornecedores a ingredientes industriais, a verificação de faixas típicas de preço médio de venda por tipo de produto e a validação da direção de volume por meio de verificações de comércio e canais.
Alguns dos insumos mais relevantes para o chocolate industrial são a utilização da capacidade de moagem e processamento de cacau, a intensidade de importação e exportação de manteiga de cacau, pó e licor, os movimentos de preços do chocolate industrial vinculados aos custos dos grãos de cacau, as tendências de consumo por aplicação em panificação e confeitaria, e os indicadores de produção industrial regional para alimentos embalados. Quando surgem lacunas nas divisões por país ou nos mixes de produtos, elas são preenchidas com indicadores substitutos (como participações comerciais, índices de produção e faixas de mix validadas por especialistas) antes que os resultados sejam reequilibrados em relação ao total global.
As previsões são desenvolvidas por meio de análise de cenários apoiada por suavização de séries temporais curtas sobre drivers de preços e volumes, pois os ciclos de custo do cacau e o timing de repasse podem mudar rapidamente. A perspectiva final está ancorada nas expectativas dos respondentes sobre padrões de aquisição, atividade de reformulação e adições de capacidade, e então traduzida em crescimento de valor ano a ano utilizando timing de câmbio consistente.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais de oferta, indicadores de demanda e lógica de precificação, e então verificados quanto a movimentos ano a ano que não correspondem a eventos de mercado conhecidos. As variações são revisadas passo a passo, começando com verificações de sanidade dos insumos, seguidas por comparações de consolidação regional e, por fim, uma revisão analítica final em que as premissas são reavaliadas em relação às notas das entrevistas.
Se uma discrepância material for encontrada, como uma diferença incomum entre os fluxos comerciais e o consumo implícito, os respondentes são recontactados e o modelo é recalibrado até que a variação se torne explicável. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (por exemplo, variações bruscas nos preços do cacau ou mudanças notáveis na capacidade). Antes da entrega, uma verificação final é concluída para que os clientes recebam a visão mais atual do mercado.
Dimensionamento do Mercado de Chocolate Industrial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para chocolate industrial podem variar mesmo quando utilizam taxas de crescimento semelhantes, porque as formas de produto incluídas, o tratamento do chocolate composto e a conversão entre volume e valor não são tratados da mesma forma. As diferenças também decorrem do ano utilizado como base, da forma como o timing cambial é aplicado e de se a precificação é assumida como movendo-se de forma suave ou em etapas.
As vendas de chocolate ao consumidor prontas para varejo estão fora do escopo da Mordor Intelligence aqui, o que é uma das razões pelas quais alguns dados mais amplos de chocolate parecem maiores, mesmo que a direção do setor seja semelhante. Outra lacuna comum é a forma como o chocolate composto é contabilizado, uma vez que algumas fontes o tratam como um mercado de ingredientes de cacau, enquanto outras o mantêm dentro do chocolate industrial apenas quando é vendido a fabricantes de alimentos. Por fim, a frequência de atualização é importante porque os preços do cacau podem mudar rapidamente, e um modelo que não verifica novamente o repasse pode subestimar ou superestimar o valor do ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,88 bilhões de USD (2025) | |
| Publicador Global de Dados A | 63,55 bilhões de USD (2024) | A estimativa parece utilizar um conjunto mais amplo de receitas de chocolate industrial com um ano base anterior, e a construção do valor provavelmente assume um nível de precificação diferente durante o ciclo de custo do cacau, o que pode elevar o total declarado de 2024 em relação a uma base de 2025. |
| Boletim de Notícias do Setor B | 60,60 bilhões de USD (2024) | O valor é apresentado com clareza limitada sobre se os compostos industriais e os ingredientes adjacentes derivados do cacau estão totalmente incluídos, e a conversão para USD pode diferir dependendo do timing da taxa de câmbio e de se as médias regionais são atualizadas no decorrer do ano. |
No geral, a variação é explicada principalmente pelas delimitações de escopo (varejo ao consumidor versus insumos industriais), pela forma como os itens compostos e derivados do cacau são agrupados, e pelas premissas de ano e precificação utilizadas para traduzir volumes em valor. Com regras de inclusão claras e verificações cruzadas sobre sinais de comércio, processamento e demanda por aplicação, o número final do mercado permanece rastreável a insumos que podem ser revisados e reproduzidos.


Principais Perguntas Respondidas no Relatório
Qual será a demanda global por chocolate industrial até 2031?
O tamanho do mercado de chocolate industrial está projetado para atingir USD 74,67 bilhões até 2031, apoiado por um CAGR de 4,62% ao longo de 2026-2031.
Qual tipo de produto está crescendo mais rapidamente?
O chocolate composto está previsto para registrar o maior crescimento a um CAGR de 6,35% até 2031.
Por que a Ásia-Pacífico está atraindo a maior parte dos novos investimentos?
A crescente classe média da China e as expansões de capacidade da Índia sustentam um CAGR regional de 6,58%, o mais forte em todo o mundo.
Quem são os líderes de mercado?
Barry Callebaut, Cargill, Puratos, Fuji Oil e Olam estão entre os principais participantes do mercado global de chocolate industrial.
Página atualizada pela última vez em:



