
Tamanho e Participação do Mercado de Margarina Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
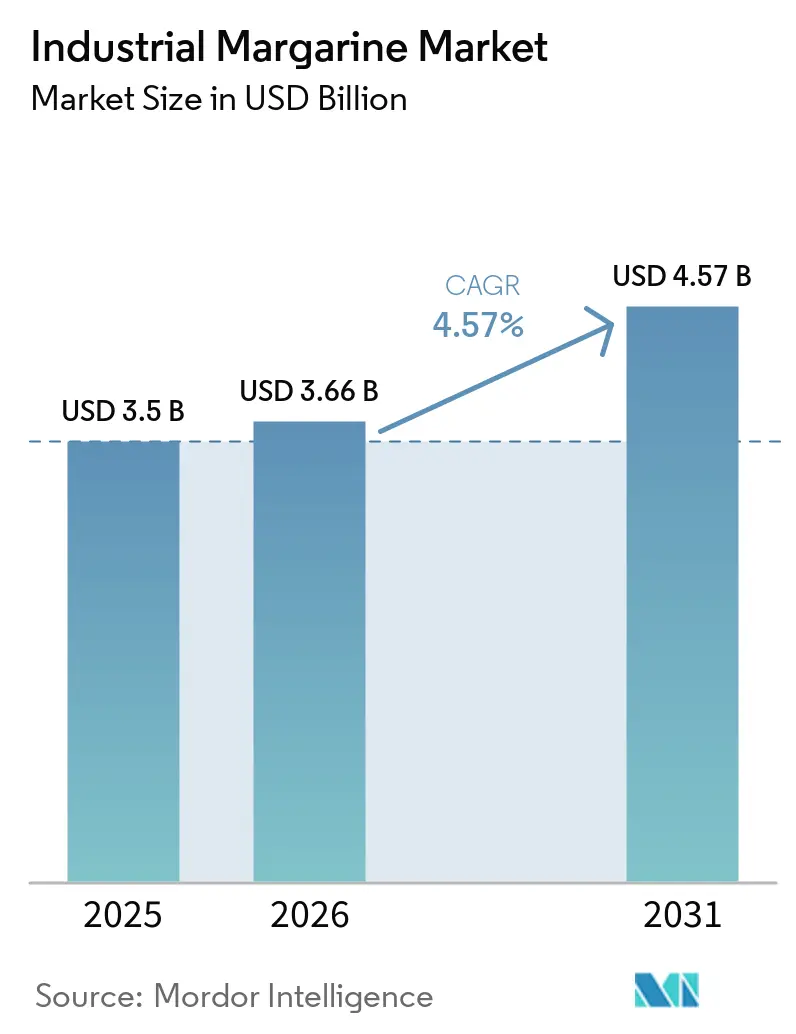
| Tamanho do Mercado (2026) | 3.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.57 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
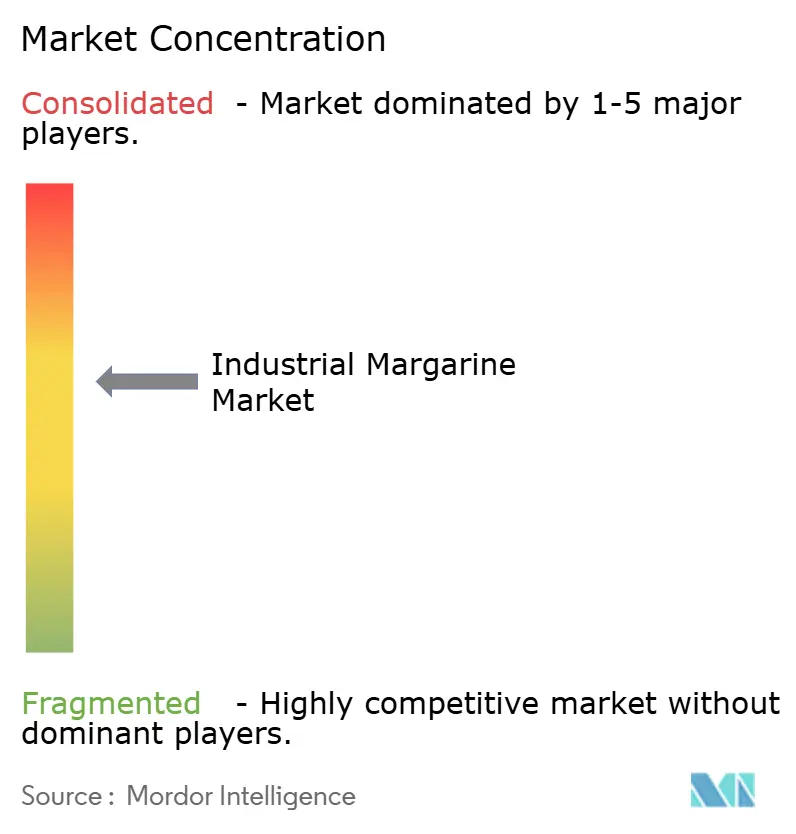
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Margarina Industrial por Mordor Intelligence
Espera-se que o tamanho do mercado global de margarina industrial aumente de 3,50 bilhões de USD em 2025 para 3,66 bilhões de USD em 2026 e atinja 4,57 bilhões de USD até 2031, crescendo a um CAGR de 4,57% ao longo de 2026-2031. As padarias industriais continuam a valorizar a margarina porque os insumos de óleos vegetais podem reduzir a exposição às variações de preço da gordura láctea. O mercado de margarina industrial também se beneficia quando os fabricantes precisam de textura consistente, vida útil e desempenho de processamento em produção de alto volume. As formulações à base de plantas estão se tornando mais relevantes para os compradores do setor de alimentação fora do lar que consideram o posicionamento nutricional juntamente com a funcionalidade. A rastreabilidade da cadeia de suprimentos e a conformidade com gorduras trans estão se tornando fatores importantes na seleção de fornecedores, particularmente para produtos vendidos em mercados regulamentados. Aquisições e investimentos em gorduras especiais mostram que escala, capacidade de formulação e acesso à produção regional estão moldando a concorrência no mercado de margarina industrial.
Principais Conclusões do Relatório
- Por tipo de produto, o multiuso deteve uma participação de 43,56% em 2025, enquanto as categorias para barrar têm previsão de crescer a um CAGR de 4,82% até 2031.
- Por forma, a dura representou 53,05% do tamanho do mercado de margarina industrial em 2025, enquanto a mole tem previsão de crescer a um CAGR de 4,91% até 2031.
- Por fonte, a vegetal deteve 66,73% da participação do mercado de margarina industrial em 2025 e tem previsão de crescer a um CAGR de 5,14% até 2031.
- Por aplicação, a panificação representou 41,38% da categoria em 2025, enquanto os alimentos de conveniência têm previsão de crescer a um CAGR de 4,76% até 2031.
- Por geografia, a Ásia-Pacífico deteve uma participação de 34,28% em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 4,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituto Econômico da Manteiga para Panificação Industrial | +1.2% | Global, com maior relevância na Europa e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Panificação de Conveniência e Confeitaria em Economias Emergentes | +1.0% | Ásia-Pacífico, especialmente China, Índia, Vietnã e Indonésia, com extensão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Gordura Não Láctea à Base de Plantas no Setor de Alimentação Fora do Lar | +0.9% | América do Norte e Europa, com crescente relevância na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Oleogelação para Bases Sólidas Livres de Gorduras Trans | +0.5% | Global, com adoção inicial em pipelines de pesquisa europeus e norte-americanos | Longo prazo (≥ 4 anos) |
| Volatilidade do Preço da Manteiga e Proteção de Margem | +0.6% | Europa, América do Norte e mercados da Ásia-Pacífico dependentes de importações | Curto prazo (≤ 2 anos) |
| Regulamentação de Produtos com Baixo Teor de Gorduras Trans | +0.4% | Global, com aplicação nos países signatários da OMS | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituto Econômico da Manteiga para Panificação Industrial
Os padeiros industriais utilizam margarina para gerenciar o risco de aquisição decorrente das variações nos custos da gordura láctea. Óleos vegetais como palma, canola e soja seguem ciclos de oferta e precificação diferentes dos da manteiga. Essa separação pode proporcionar às contratos de panificação com preço fixo uma base de custo de ingredientes mais estável. O mercado de margarina industrial se beneficia, portanto, quando os fabricantes buscam um insumo de gordura previsível para compromissos mais longos com clientes. Uma linha de produção ajustada para margarina pode exigir alterações nas temperaturas de cristalização, na hidratação da massa e nos parâmetros de mistura. Essas mudanças operacionais podem tornar o retorno à manteiga menos atraente após a padaria ter validado o desempenho da margarina.
Demanda por Panificação de Conveniência e Confeitaria em Economias Emergentes
A produção de panificação de conveniência e confeitaria sustenta a demanda em volume por gorduras de especificação consistente. A expansão de restaurantes de serviço rápido e a fabricação de biscoitos e bolos embalados criam requisitos de aquisição centralizados de maior porte. Esses compradores precisam de ingredientes que apresentem desempenho consistente em rodadas de produção repetíveis. O mercado de margarina industrial pode atender a essa necessidade por meio de formatos especializados para panificação, fritura, recheio e pasta. Na América Latina e no Caribe, as pequenas e médias empresas (PMEs) representam impressionantes 99,5% dos negócios da região. Essas PMEs estão adotando cada vez mais formulações à base de margarina, o que lhes permite competir com gigantes multinacionais sem sobrecarregar seus orçamentos de ingredientes, de acordo com a OCDE/CAF/SELA [1]. Essa mudança está democratizando a produção de panificação, com empreendedores em mercados emergentes estabelecendo manufatura local para atender a populações urbanas que buscam opções alimentares convenientes. Como resultado, a adoção da margarina está se acelerando.
Demanda por Gordura Não Láctea à Base de Plantas no Setor de Alimentação Fora do Lar
Um estudo de 2025 publicado no JAMA Internal Medicine associou a substituição de 10 gramas de manteiga diariamente por óleos vegetais a uma redução de 17% na mortalidade por todas as causas e por câncer entre 221.054 participantes acompanhados por mais de 30 anos. O estudo fornece a operadores de catering institucional e grandes operadores do setor de alimentação fora do lar evidências que podem ser consideradas nas decisões de reformulação. O mercado de margarina industrial pode se beneficiar onde os compradores precisam de gorduras à base de plantas com características nutricionais documentadas. Os fornecedores do mercado de margarina industrial com formulações de menor teor de gordura saturada podem estar melhor posicionados para atender a solicitações do setor de alimentação fora do lar que incluem declarações nutricionais. Isso torna a seleção de produtos menos dependente exclusivamente do custo nas contas da América do Norte e da Europa. Também aumenta o valor das evidências de formulação e da documentação clara de ingredientes.
Oleogelação para Bases Sólidas Livres de Gorduras Trans
A pesquisa sobre a remoção de gorduras trans está ampliando a gama de opções de bases sólidas disponíveis para o mercado de margarina industrial. Uma revisão publicada em 2024 descreveu a hidrogenação por plasma de alta tensão, a interesterificação com dióxido de carbono supercrítico e a estruturação por oleogel como rotas para a produção de margarina livre de gorduras trans. Com a iniciativa REPLACE da Organização Mundial da Saúde liderando o processo, 53 países adotaram políticas de melhores práticas, melhorando a segurança alimentar de 3,7 bilhões de pessoas [2]. No entanto, a OMS agora visa a eliminação virtual das gorduras trans até 2025, adiando a meta em razão dos objetivos de 2023 não terem sido cumpridos. Enquanto isso, a regra da FDA de dezembro de 2023 retira dos óleos parcialmente hidrogenados (OPH) o status de Geralmente Reconhecidos como Seguros (GRAS), restringindo seu uso em margarina e outros alimentos [3]. Essa medida tem projeção de gerar um benefício de 652 milhões de USD ao longo de duas décadas, principalmente pela redução nos casos de doença coronariana. Adicionalmente, o Regulamento Técnico GSO 2483:2024 sobre Gorduras Trans, que conta com um período de carência até maio de 2025, impõe um limite de 2% de ácidos graxos trans em alimentos processados e restringe o uso de óleo de palma em aplicações específicas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rejeição ao Rótulo Limpo Contra Gorduras Hidrogenadas e Interesterificadas | -0.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações sobre Gorduras Trans Elevando os Custos de Reformulação | -0.6% | Europa e América do Norte, com repercussão global | Curto prazo (≤ 2 anos) |
| Exposição da Cadeia de Suprimentos a Riscos de Litígios por Desmatamento Relacionado ao Óleo de Palma | -0.4% | Global, aguda nos mercados europeus | Longo prazo (≥ 4 anos) |
| Subutilização de Capacidade em Linhas de Margarina Adaptadas em Meio a Mudanças nas Tendências do Consumidor | -0.3% | Mercados desenvolvidos, instalações legadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rejeição ao Rótulo Limpo Contra Gorduras Hidrogenadas e Interesterificadas
À medida que os consumidores demandam cada vez mais produtos com rótulo limpo, as formulações tradicionais de margarina enfrentam desafios crescentes. Os fabricantes de alimentos estão priorizando ingredientes naturais e rotulagem transparente, alinhando-se a uma crescente consciência sobre saúde. A partir de fevereiro de 2025, a definição reformulada de "saudável" pela FDA introduz critérios mais rigorosos para açúcares adicionados, gorduras saturadas e sódio. No entanto, também permite níveis mais elevados de gorduras saudáveis. Essa abordagem dual pode remodelar tanto as estratégias de marketing quanto os métodos de formulação no setor de margarina. Concomitantemente, há um ceticismo crescente dos consumidores em relação a ingredientes processados. Esse sentimento amplifica a pressão sobre os produtores de margarina para que migrem para formulações que enfatizem componentes reconhecíveis e minimamente processados. No entanto, o caminho não é simples. As alternativas de rótulo limpo frequentemente exigem ingredientes premium, elevando os custos de produção. Esses ingredientes premium também podem comprometer as propriedades funcionais cruciais para aplicações industriais.
Regulamentações sobre Gorduras Trans Elevando os Custos de Reformulação
O Regulamento 2019/649 da Comissão Europeia limita as gorduras trans produzidas industrialmente a 2 gramas por 100 gramas de gordura em alimentos vendidos nos estados-membros da União Europeia. A norma exigiu reformulação em toda a cadeia de suprimentos de margarina europeia. Um estudo de 2025 sobre margarina mole com baixo teor de gordura saturada e zero de gorduras trans demonstrou que blends de óleo de soja modificado enzimaticamente e gordura de amêndoa de manga podem igualar os perfis de fusão de margarinas moles comerciais. Tais alternativas podem envolver custos de pesquisa, validação e produção para os fabricantes. O reconhecimento pela OMS da Áustria, Noruega, Omã e Singapura em 2025 por políticas validadas de eliminação de gorduras trans também indica que expectativas de conformidade mais rigorosas estão se espalhando pelos fluxos comerciais. Fornecedores que não conseguirem atualizar suas formulações podem enfrentar uma posição mais fraca em licitações regulamentadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
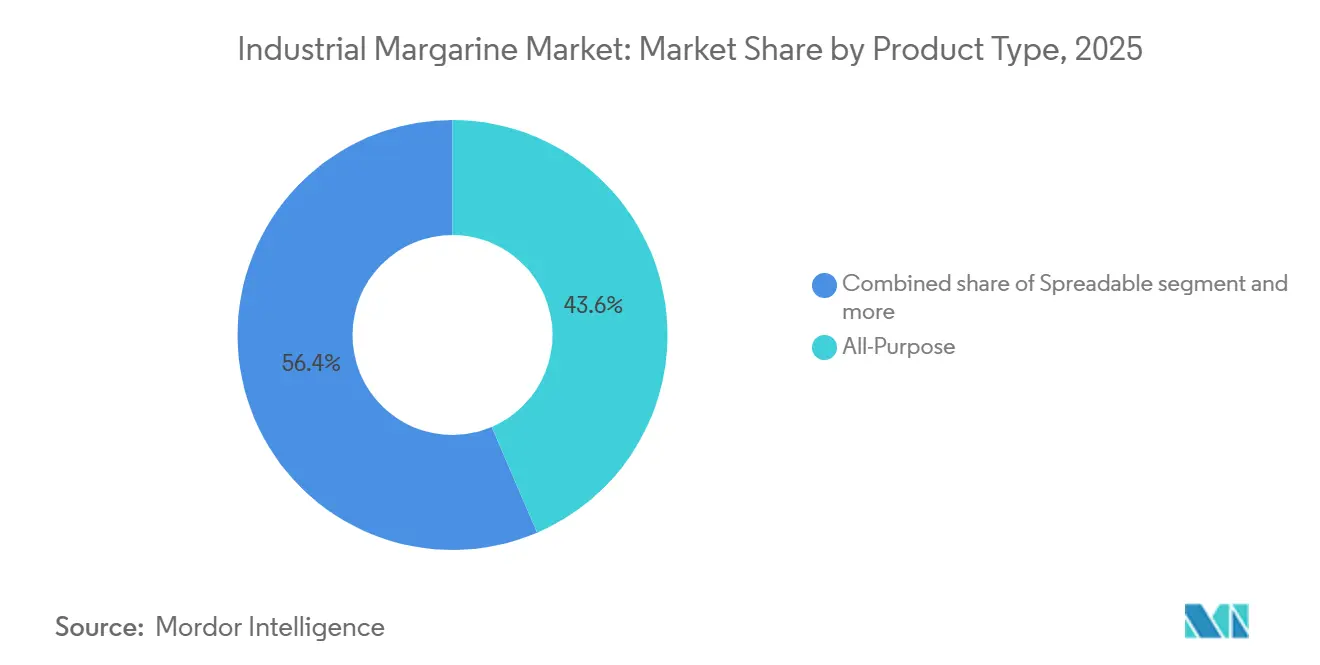
Multiuso Sustenta Amplo Uso IndustrialO multiuso deteve uma participação de 43,56% do mercado de margarina industrial em 2025. Sua posição reflete o uso em massas laminadas, recheios cremosos e operações de fritura em linhas de panificação de alto rendimento. Esses formatos oferecem aos fabricantes uma única opção de gordura para diversas necessidades de produção. Sua ampla funcionalidade pode simplificar o planejamento de aquisição e gestão de estoque. As categorias para barrar têm previsão de crescer a um CAGR de 4,82% até 2031. Redes de alimentação fora do lar e fornecedores institucionais estão utilizando mais pastas estáveis em temperatura ambiente para reduzir as necessidades de refrigeração e simplificar o manuseio.
Os blends com manteiga continuam relevantes para clientes que desejam um sabor relacionado ao lácteo ou uma alegação de autenticidade enquanto controlam sua exposição à manteiga. Isso pode ser útil em panificação embalada premium e em produtos de confeitaria selecionados. A Wilmar Specialty Fats lançou o Wilcake em setembro de 2025 como um blend de margarina livre de colesterol, com sabor de manteiga e estável em temperatura ambiente, para padarias, restaurantes e fabricantes de alimentos. O lançamento demonstra como os fornecedores estão trazendo produtos multifuncionais para clientes de produção alimentar. O crescimento das categorias para barrar não substitui necessariamente o volume do multiuso. Pode criar demanda na montagem de sanduíches, preparação de molhos e operações de confeitaria em temperatura ambiente onde os blocos duros são menos adequados.

Por Forma:
Margarina Dura Mantém Funções Essenciais na PanificaçãoA margarina dura representou 53,05% do tamanho do mercado de margarina industrial em 2025. Ela continua importante para croissants, massa dinamarquesa e massa folhada porque essas aplicações necessitam de estabilidade de cristais beta-prime e teor controlado de gordura sólida. As formulações moles têm previsão de expandir a um CAGR de 4,91% até 2031. Seu crescimento está vinculado à fabricação de alimentos de conveniência e ao uso direto como pasta no setor de alimentação fora do lar institucional. Os produtos moles podem ser integrados em sistemas de mistura de alta velocidade sem a etapa de temperagem utilizada para blocos duros. Isso pode reduzir o tempo de lote e o consumo de energia em processos adequados.
Um estudo de 2025 (PubMed Central) constatou que blends de óleo de soja interesterificado enzimaticamente e gordura de amêndoa de manga poderiam fornecer um perfil de fusão de margarina mole com 35% de gordura saturada, em comparação com 48,47% no controle convencional citado. O mesmo estudo relatou ausência de gorduras trans detectáveis na formulação alternativa. Essa evidência apoia o desenvolvimento contínuo de formatos moles com menor teor de gordura saturada. Os produtos duros ainda têm um papel definido onde o desempenho da massa laminada é central para o produto final. Nas operações europeias, os blends duros não hidrogenados e interesterificados continuam sendo uma rota acessível para atender ao requisito de gorduras trans da UE. As duas categorias de forma, portanto, atendem a diferentes requisitos de processamento em vez de servir como substitutos diretos em todas as aplicações.
Por Fonte:
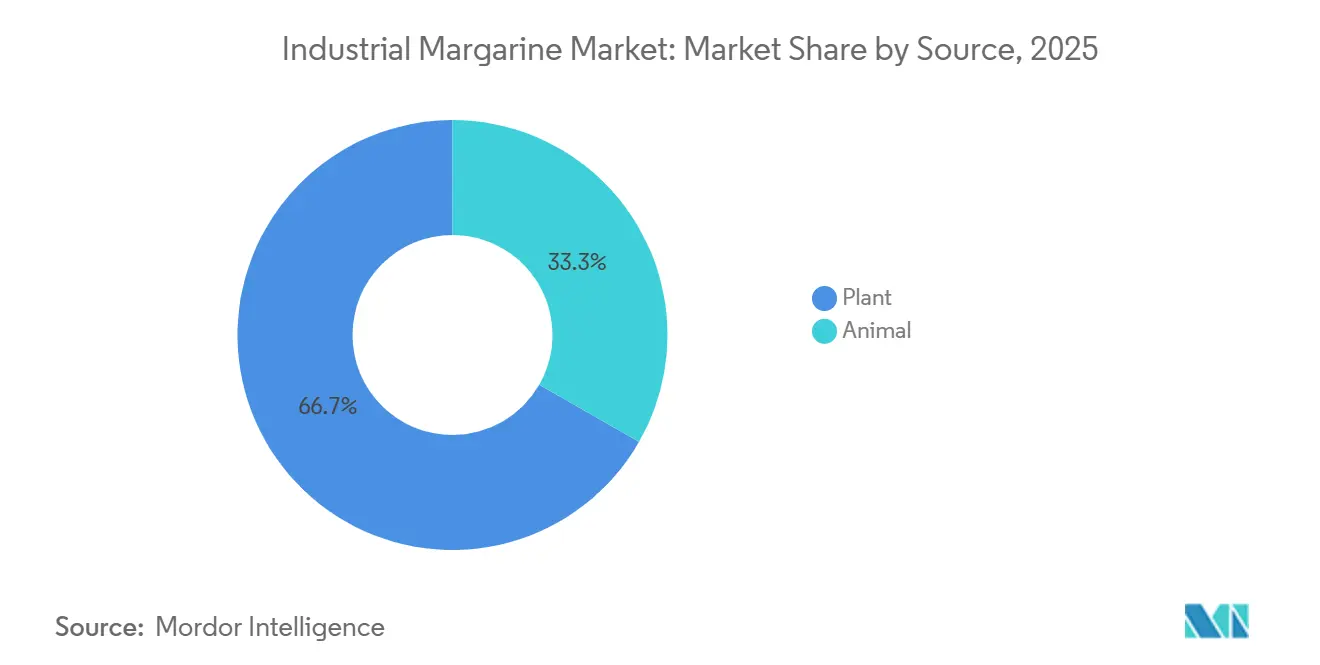
Vegetal Lidera Volume e CrescimentoA vegetal deteve 66,73% da participação do mercado de margarina industrial em 2025 e tem previsão de crescer a um CAGR de 5,14% até 2031. Essa combinação mostra que as fontes vegetais lideram tanto o uso atual quanto a expansão esperada. Os óleos vegetais suportam formulações alinhadas ao desenvolvimento de produtos não lácteos e aos critérios de aquisição nutricional. O estudo JAMA de 2025 fornece evidências que os compradores do setor de alimentação fora do lar podem utilizar ao considerar escolhas de óleos vegetais. As margarinas de fonte animal continuam a atender a aplicações selecionadas de confeitaria tradicional e confeitaria premium. Essas aplicações permanecem relevantes onde práticas de formulação estabelecidas e expectativas de autenticidade relacionadas ao lácteo limitam a substituição.
A rastreabilidade das matérias-primas está se tornando uma questão central dentro da categoria vegetal. Os fornecedores dependentes de palma enfrentam requisitos para documentar a origem dos ingredientes derivados de palma para clientes premium europeus. O Johor Plantations Group e a Fuji Oil Asia estabeleceram a JPG Fuji Sdn Bhd em fevereiro de 2025 para desenvolver um complexo integrado de óleo de palma sustentável na Malásia. O projeto combina uma refinaria de óleos e gorduras especiais, um moinho de óleo de palma, uma planta de palmiste, um moinho de alimentação animal e um centro de pesquisa. Sua estrutura ilustra como os fornecedores estão vinculando a produção de gorduras especiais a sistemas de matérias-primas rastreáveis. Essa abordagem pode apoiar o acesso a clientes que exigem documentação de sustentabilidade mais robusta.
Por Aplicação:
Panificação Mantém a Base Enquanto Alimentos de Conveniência se ExpandemA panificação representou 41,38% do tamanho do mercado de margarina industrial em 2025. A margarina apoia textura, vida útil e processamento automatizado na produção de pão, confeitaria, bolo e biscoito. Os alimentos de conveniência têm previsão de crescer a um CAGR de 4,76% até 2031. Refeições prontas, lanches congelados e alimentos salgados processados utilizam gorduras em um conjunto crescente de formatos de produção. O mercado de margarina industrial pode atender a essas necessidades por meio de produtos desenvolvidos para requisitos específicos de fusão, aeração e sabor. O mercado de margarina industrial tem uma base maior de panificação que oferece aos fornecedores volume estável enquanto os alimentos de conveniência ampliam o alcance das aplicações.
A confeitaria continua sendo um caso de uso exigente porque as gorduras podem afetar a estabilidade do ganache, a estrutura do recheio cremoso e o comportamento do revestimento. Os fornecedores refinam perfis de fusão, aeração e compatibilidade com manteiga de cacau para atender a essas necessidades. Os molhos também utilizam margarina onde uma fase gordurosa apoia a entrega de textura e sabor. As pastas e coberturas se beneficiam da expansão do setor de alimentação fora do lar e dos formatos premium de pasta estável em temperatura ambiente. As margarinas personalizadas podem combinar emulsificantes, aromas e ingredientes fortificantes em uma única matriz funcional. Isso pode eliminar etapas separadas de adição de ingredientes para o cliente e fortalecer o valor do suporte ao desenvolvimento de aplicações.
Análise Geográfica
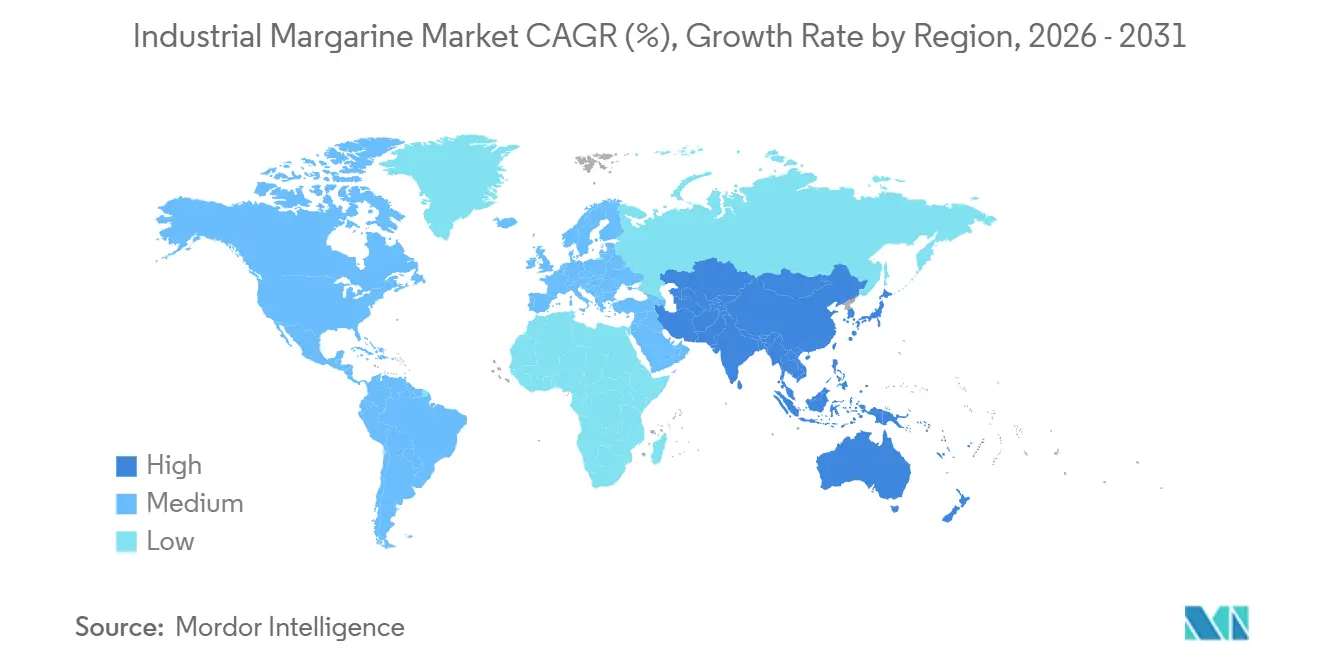
A Ásia-Pacífico deteve 34,28% do mercado de margarina industrial em 2025. China, Índia, Vietnã e Indonésia sustentam essa posição por meio da expansão da capacidade de panificação e da atividade de restaurantes de serviço rápido. A região tem uma forte necessidade de gorduras industriais que apresentem desempenho consistente na produção de panificação e alimentos embalados. Os produtores com cadeias de suprimentos de palma integradas têm vantagens de matéria-prima para atender à demanda regional. Wilmar e Fuji Oil são exemplos de fornecedores com capacidades relevantes em óleos vegetais e gorduras especiais. Os exemplos de empresas disponíveis também mostram que os produtores integrados podem estender as ofertas de margarina multiuso para mercados de exportação e sistemas alimentares regionais adjacentes.
A América do Norte tem previsão de registrar o maior CAGR regional de 4,86% até 2031. O crescimento nos canais industrial e de alimentação fora do lar difere da narrativa em torno do uso de margarina no varejo. A reformulação à base de plantas, as alternativas não hidrogenadas e os novos métodos de estruturação de óleos sustentam as perspectivas da região. O ambiente regulatório dos EUA não permite mais óleos parcialmente hidrogenados como ingrediente alimentar geral. Isso aumentou a necessidade de formulações que possam oferecer desempenho sem gorduras trans industriais. O setor de alimentação fora do lar e os fabricantes de alimentos podem utilizar esses produtos em produtos que necessitam de comportamento de processamento consistente.
A Europa é a segunda maior área regional no mercado de margarina industrial. Alemanha, França, Reino Unido, Itália e Países Baixos têm grandes requisitos de panificação industrial em pãezinhos, croissants e confeitaria congelada. As regras de gorduras trans da União Europeia tornam a capacidade de reformulação importante para os fornecedores na região. A Polônia e a Europa Central também continuam sendo locais de produção relevantes para gorduras especiais e margarina. A Vandemoortele anunciou um acordo em março de 2025 para adquirir as atividades de margarinas e pastas europeias da Bunge, incluindo plantas na Alemanha, Polônia e Finlândia. A América do Sul e o Oriente Médio e África oferecem oportunidades menores, mas estrategicamente relevantes, particularmente onde o crescimento do setor de alimentação fora do lar e a adoção de políticas sobre gorduras trans moldam a demanda por formulações.
Cenário Competitivo
O mercado de margarina industrial inclui fornecedores globais bem integrados ao lado de produtores regionais de gorduras especiais. Wilmar International, Bunge Limited e Vandemoortele operam com amplas capacidades em óleos, gorduras e ingredientes alimentares. NMGK Group, EFCO Group, Puratos e Kerry Group plc fornecem capacidade técnica e regional adicional. A concorrência centra-se no acesso a óleos vegetais, refino de palma e expertise em formulação. Os fornecedores também competem por meio do controle de pontos de fusão, estrutura de cristais de gordura e credenciais de conformidade. Essas capacidades são importantes porque os clientes industriais precisam de desempenho reproduzível em escala.
Fusões e aquisições estão fortalecendo as plataformas de produção regional. O acordo de março de 2025 da Vandemoortele para o negócio de margarinas e pastas europeias da Bunge abrangeu ativos de fabricação na Alemanha, Polônia e Finlândia, com receita reportada superior a 450 milhões de EUR e mais de 800 funcionários. Em fevereiro de 2026, a Dragsbæk, subsidiária da Orkla Food Ingredients, concordou em adquirir a Vortella GmbH para estabelecer uma plataforma alemã para manteiga e gorduras especiais. A transação com a Vortella pode melhorar a proximidade com o cliente e ampliar a gama de produtos disponíveis na Europa. Também demonstra o valor atribuído à capacidade de produção local para gorduras especiais e produtos relacionados à manteiga.
O desenvolvimento de produtos cria espaço para empresas que podem responder rapidamente a requisitos especializados dos clientes. Categorias enriquecidas com ômega-3, fortificadas com fitoesteróis e à base de oleogel são áreas potenciais de diferenciação. Esses formatos podem ajudar fornecedores técnicos a competir sem igualar a escala de commodities dos maiores negócios. O setor de margarina industrial também enfrenta expectativas crescentes em torno do fornecimento rastreável de palma e práticas de segurança alimentar. A joint venture JPG Fuji demonstra um modelo de cadeia de suprimentos que combina produção de gorduras especiais com ativos de óleo de palma a montante. Fornecedores que conseguem documentar conformidade e fornecer suporte a aplicações podem criar relacionamentos mais sólidos com os clientes. A concentração moderada deixa espaço para especialistas regionais que possuem expertise clara em formulação ou uma base de fornecimento local robusta.
Líderes do Setor de Margarina Industrial
-
Bunge Limited
-
Vandemoortele
-
Puratos Group
-
Associated British Foods
-
Wilmar International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Margarina Industrial Empresas cobertas neste relatório
- Kerry Group plc.
- Bunge Limited
- Vandemoortele
- Puratos Group
- Conagra Brands
- Associated British Foods (AB Maurit.)
- Fuji Oil Co.
- Richardson International
- Aigremont
- NMGK Group
- EFCO Group
- Wilmar International
- Cargill, Incorporated
- Unigra S.p.a.
- Zer Group
- Royal Lacroix
- Goodman Fielder
- Pamyag Gıda San. Tic. A.S.
- Grupo Empresarial Proingra
- Upstarters Foods
Desenvolvimentos industriais recentes em Mercado de Margarina Industrial
- Fevereiro de 2026: A Dragsbæk, subsidiária da Orkla Food Ingredients, celebrou um acordo para adquirir a Vortella GmbH, produtora alemã de gorduras especiais e margarina com 50 milhões de EUR em receita anual e mais de 120 anos de histórico operacional. O negócio concede à Dragsbæk sua primeira instalação de produção na Alemanha e tinha previsão de ser concluído até o final do primeiro trimestre de 2026.
- Novembro de 2025: O Puratos Group inaugurou uma instalação de produção de margarina de última geração em Kragujevac, Sérvia. Esse investimento de 8,22 milhões de USD ampliou significativamente suas ofertas de produtos para os setores de panificação e confeitaria na Sérvia e nos Bálcãs Ocidentais.
- Março de 2025: A Vandemoortele anunciou um acordo para adquirir o negócio europeu de margarinas e pastas da Bunge. A transação abrangeu plantas na Alemanha, Polônia e Finlândia, com receita superior a 450 milhões de EUR e mais de 800 funcionários.
- Setembro de 2025: A Wilmar Specialty Fats lançou o Wilcake, um blend de margarina livre de colesterol, com sabor de manteiga e estável em temperatura ambiente, para padarias, restaurantes e fabricantes industriais de alimentos em toda a Ásia.
Escopo do Relatório Global do Mercado de Margarina Industrial
O Relatório do Mercado de Margarina Industrial é Segmentado por Tipo (Para Barrar, Multiuso, Blend com Manteiga), Forma (Dura, Mole), Fonte (Vegetal, Animal), Aplicação (Panificação, Confeitaria, Alimentos de Conveniência, Molhos, Pastas e Coberturas) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Para Barrar |
| Multiuso |
| Blend com Manteiga |
| Dura |
| Mole |
| Vegetal |
| Animal |
| Panificação |
| Confeitaria |
| Alimentos de Conveniência |
| Molhos |
| Pastas e Coberturas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Tipo | Para Barrar | |
| Multiuso | ||
| Blend com Manteiga | ||
| Por Forma | Dura | |
| Mole | ||
| Por Fonte | Vegetal | |
| Animal | ||
| Por Aplicação | Panificação | |
| Confeitaria | ||
| Alimentos de Conveniência | ||
| Molhos | ||
| Pastas e Coberturas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado global de margarina industrial até 2031?
O mercado global de margarina industrial tem previsão de atingir 4,57 bilhões de USD até 2031. Espera-se que cresça a um CAGR de 4,57% de 2026 a 2031.
Qual tipo de produto lidera a demanda global de margarina industrial?
O multiuso liderou a demanda por produto com participação de 43,56% em 2025.
Por que a margarina dura é importante para as padarias comerciais?
A margarina dura deteve 53,05% de participação em 2025. Ela fornece a estabilidade de cristais e o controle de gordura sólida necessários para a produção de confeitaria laminada.
Qual categoria de fonte está crescendo mais rapidamente na margarina industrial?
A vegetal deteve 66,73% de participação em 2025 e tem previsão de crescer a um CAGR de 5,14% até 2031.