
Tamanho e Participação do Mercado de Chocolate Composto da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
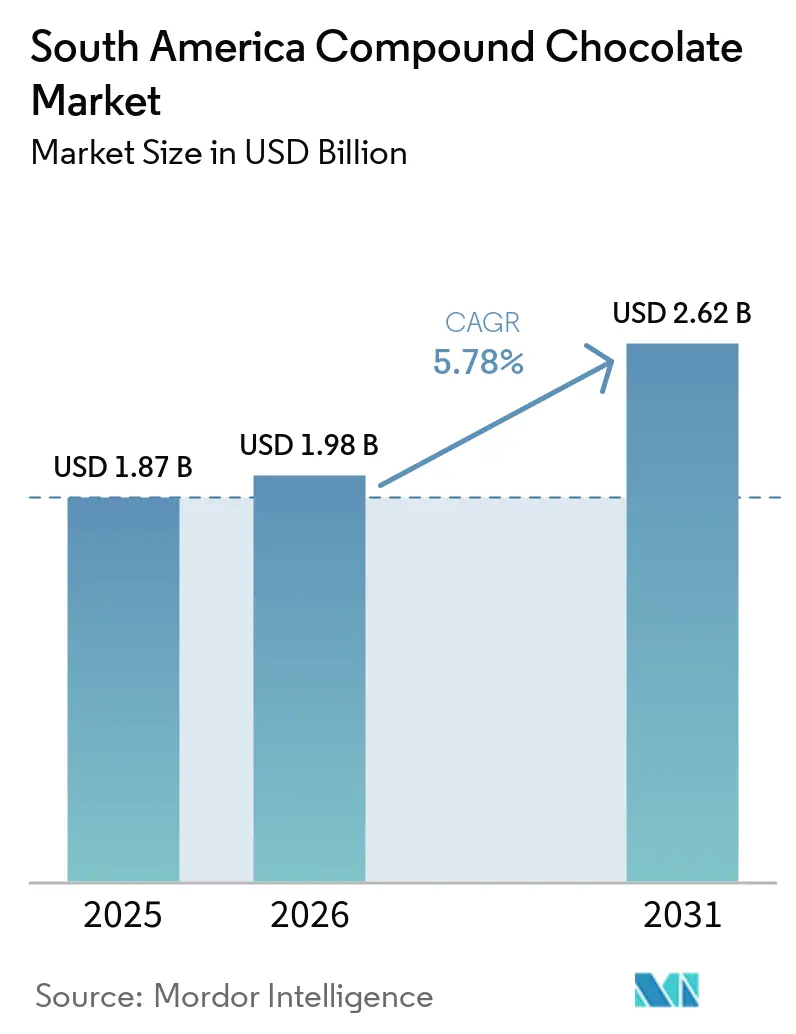
| Tamanho do mercado no ano base (2025) | 1.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
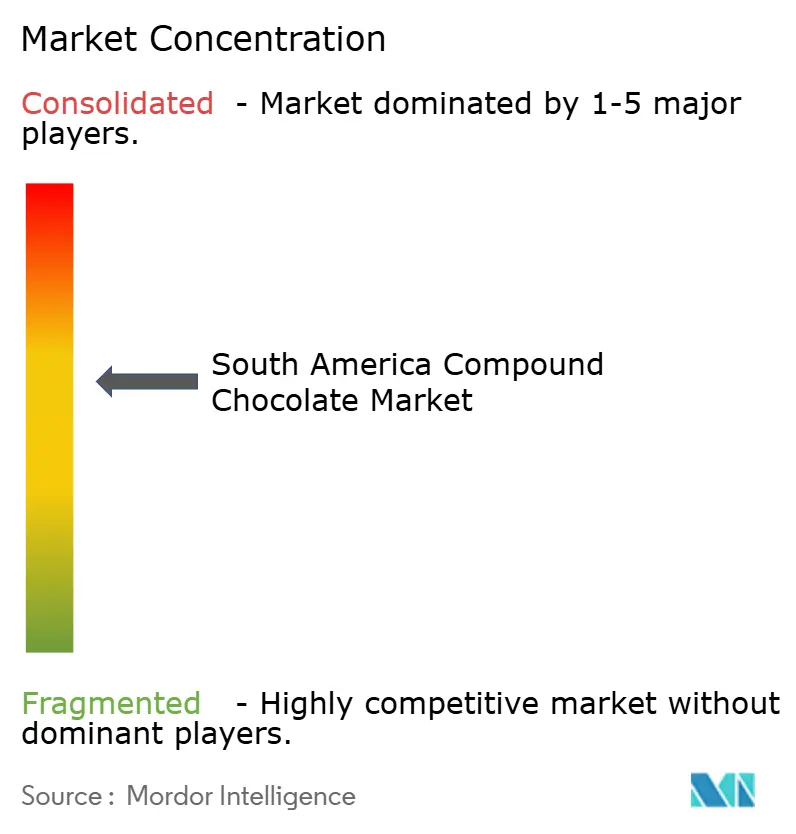
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Composto da América do Sul por Mordor Intelligence
O mercado de chocolate composto da América do Sul foi avaliado em 1,87 bilhões de USD em 2025 e está projetado para crescer para 1,98 bilhões de USD até 2026 e 2,62 bilhões de USD até 2031, registrando uma taxa de crescimento anual composta (CAGR) de 5,78% durante o período de previsão. Esse crescimento é impulsionado principalmente pelas vantagens únicas do chocolate composto, como sua capacidade de imitar o sabor do chocolate tradicional, facilidade de processamento e excelente resistência ao calor. Essas características o tornam particularmente adequado para uso em climas quentes, pois reduz a necessidade de refrigeração, beneficiando padarias, confeiteiros e fabricantes de sorvete. A crescente demanda por opções de lanches convenientes e práticos, a expansão das ofertas de sobremesas no setor de hospitalidade e serviços de alimentação (HoReCa), e a introdução de sabores inovadores inspirados em frutas amazônicas estão atraindo uma base de clientes mais ampla. Por tipo de produto, o chocolate composto amargo está ganhando popularidade devido aos seus benefícios percebidos à saúde. Em termos de forma, recheios e pastas estão apresentando alta demanda, especialmente por parte de padarias artesanais. Para o segmento de sorvetes, as aplicações estão se beneficiando de tendências de consumo consistentes ao longo do ano. O mercado é moderadamente consolidado, com uma combinação de players estabelecidos e concorrentes emergentes impulsionando a inovação e a competição.
Principais Conclusões do Relatório
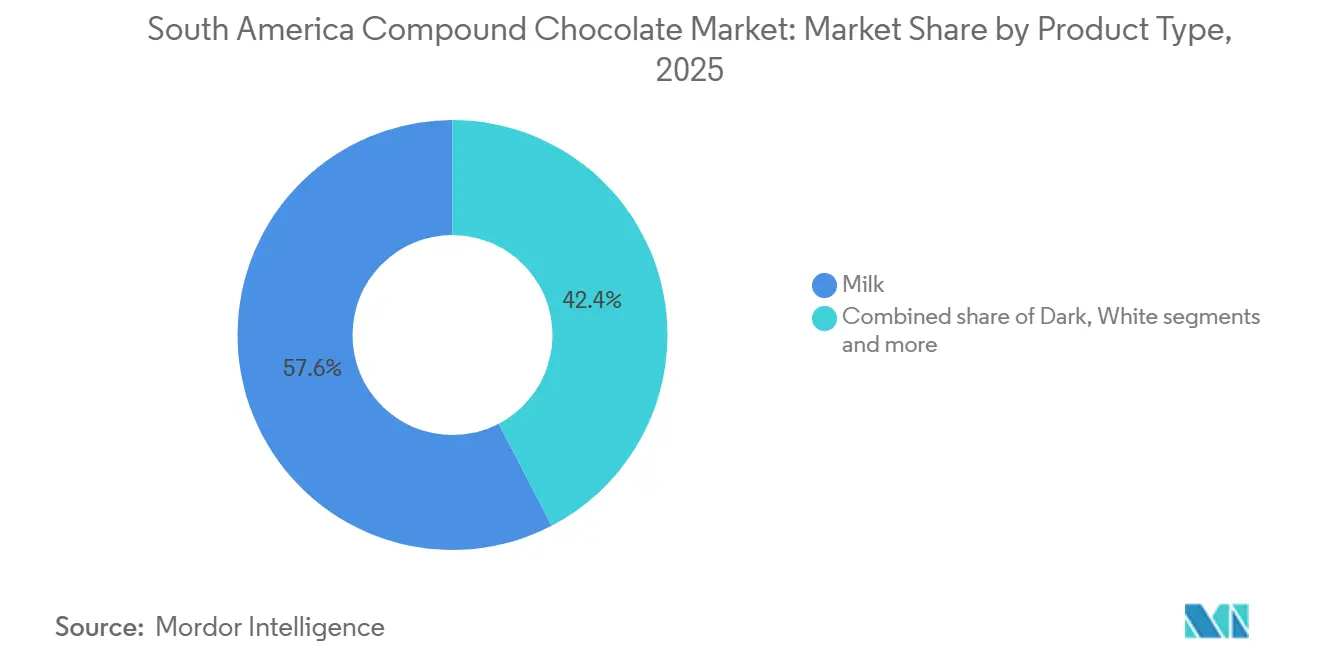
- Por tipo de produto, as variedades ao leite dominaram o mercado de chocolate composto da América do Sul com uma participação de 57,64% em 2025, enquanto as variantes amargas estão projetadas para crescer a um CAGR de 7,64% até 2031.
- Por forma, chips, gotas e pedaços lideraram com 45,28% da receita em 2025, e recheios e pastas devem crescer a um CAGR de 6,34% até 2031.
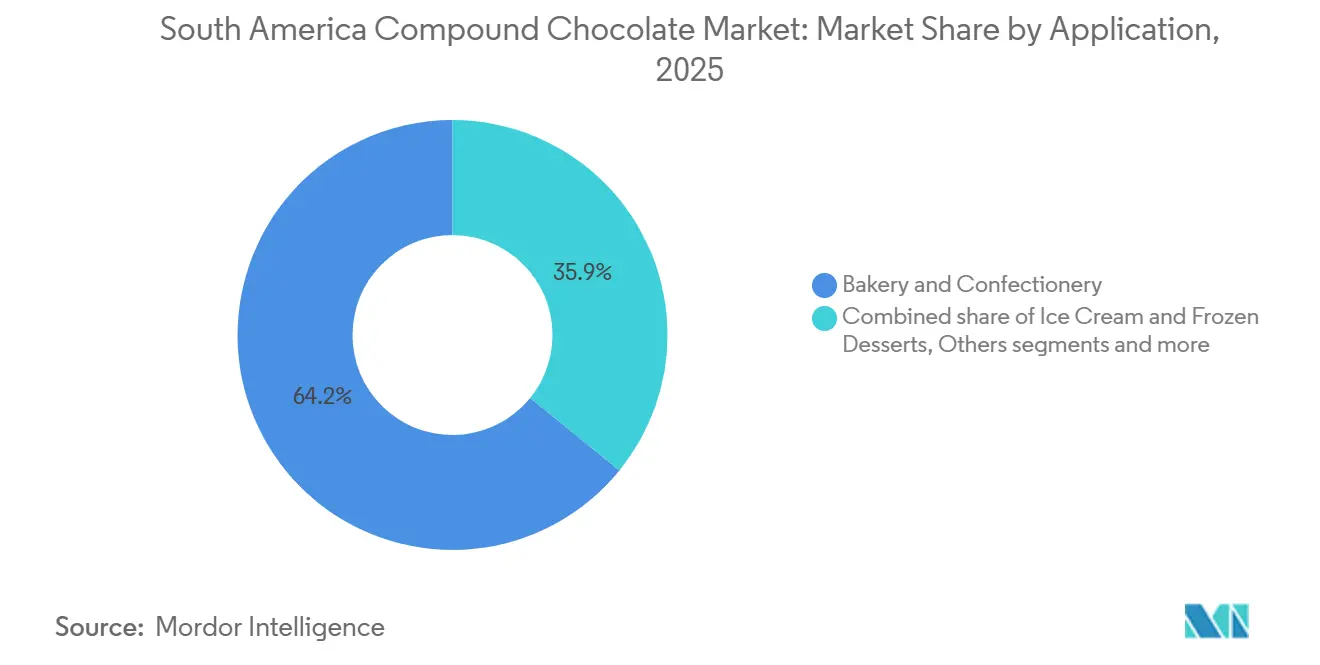
- Por aplicação, panificação e confeitaria responderam por 64,15% da demanda em 2025, enquanto sorvetes e sobremesas congeladas avançam a um CAGR de 7,11% no período de 2026 a 2031.
- Por canal de distribuição, o varejo capturou 47,84% das vendas de 2025, enquanto o HoReCa está se expandindo mais rapidamente, com um CAGR de 7,85% até 2031.
- Por país, o Brasil contribuiu com 47,36% da receita regional de 2025, enquanto a Colômbia registra a taxa de crescimento mais rápida, de 6,93%, de 2025 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Uso crescente de chocolate composto em barras de lanches e produtos à base de cereais | +1.2% | Brasil, Argentina, com expansão para Colômbia e Chile | Médio prazo (2-4 anos) |
| Inovação de produtos em sabores, formatos e propriedades funcionais | +0.9% | Centros urbanos no Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Crescimento da produção de nozes, sementes e frutas secas revestidas | +0.8% | Brasil, Peru, Chile (instalações orientadas à exportação) | Médio prazo (2-4 anos) |
| Maior vida útil e melhor estabilidade ao calor tornam o chocolate composto adequado | +1.1% | Todos os mercados sul-americanos, especialmente zonas tropicais | Longo prazo (≥ 4 anos) |
| Demanda crescente por misturas e pré-misturas de panificação com sabor de chocolate | +0.7% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Uso de chocolate composto em confeitaria sazonal e promocional | +0.6% | Brasil, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Uso crescente de chocolate composto em barras de lanches e produtos à base de cereais
Os fabricantes de barras de cereais e produtos à base de cereais na América do Sul estão utilizando cada vez mais o chocolate composto porque ele simplifica a produção e apresenta bom desempenho em altas temperaturas. Ao contrário do chocolate comum, o chocolate composto não requer temperagem, o que simplifica a produção e reduz os custos. Ele também mantém sua textura e qualidade mesmo em ambientes de armazenamento e distribuição onde as temperaturas frequentemente ultrapassam 30 °C. Essa característica é particularmente benéfica para produtores de médio porte em cidades como São Paulo e Buenos Aires, pois lhes permite operar sem incorrer nos custos de investimento em instalações caras com controle de temperatura. Os dados comerciais destacam a importância do chocolate nos alimentos processados. Por exemplo, o Brasil importou 185 milhões de USD em chocolate em 2024, tornando-o um dos produtos alimentícios mais comercializados do país, de acordo com o Observatory of Economic Complexity [1]. Além disso, a melhoria do comércio dentro do bloco do Mercosul facilitou a movimentação de barras de cereais e salgadinhos revestidos de chocolate.
Demanda crescente por misturas e pré-misturas de panificação com sabor de chocolate
O uso de misturas e pré-misturas de panificação com sabor de chocolate está crescendo de forma constante em toda a América do Sul, impulsionado por uma melhoria no fornecimento de cacau na região. Esse aumento na disponibilidade de cacau está ajudando a impulsionar a produção de chocolate composto, um ingrediente fundamental nessas misturas. O Peru, em particular, está desempenhando um papel significativo nessa tendência. Espera-se que a produção de cacau do país cresça a uma taxa anual de cerca de 7%, atingindo aproximadamente 250.000 toneladas até 2030, de acordo com a Coalición por una Producción Sostenible, em junho de 2023 [2]. Esse crescimento consistente na produção de cacau garante um fornecimento estável de matérias-primas para os pós de chocolate composto utilizados em pré-misturas de panificação. Esses pós são valorizados por sua capacidade de fornecer cor, sabor e vida útil consistentes. À medida que as padarias da região enfrentam desafios como escassez de mão de obra e aumento de custos, elas estão recorrendo cada vez mais às pré-misturas como uma solução conveniente. As pré-misturas simplificam o processo de panificação, economizam tempo e reduzem a necessidade de mão de obra qualificada, tornando-as uma opção atraente para os negócios de panificação.
Crescimento da produção de nozes, sementes e frutas secas revestidas
No Brasil, a crescente disponibilidade de nozes produzidas localmente está impulsionando um aumento na produção de salgadinhos revestidos de chocolate composto. Os fabricantes estão usando o chocolate composto como revestimento porque ele ajuda a prolongar a vida útil desses salgadinhos, tornando-os mais adequados para exportação. De acordo com o Departamento de Agricultura dos Estados Unidos, em maio de 2024, o Brasil produz aproximadamente 38.000 toneladas de nozes, 147.000 toneladas de castanhas de caju, 5.000 toneladas de pecãs e 1.100 toneladas de macadâmias anualmente [3]. Esse abundante fornecimento de nozes fornece uma base sólida para a criação de produtos de nozes revestidas e frutas secas. O chocolate composto é particularmente popular para essas aplicações porque pode suportar variações de temperatura, reduz o risco de florescimento de gordura (um problema de qualidade comum no chocolate) e permite que os produtos sejam enviados sem necessidade de refrigeração. Isso reduz os custos logísticos e ajuda a posicionar esses salgadinhos como produtos premium nos mercados internacionais.
Maior vida útil e melhor estabilidade ao calor tornam o chocolate composto adequado
O chocolate composto está ganhando popularidade na América do Sul porque dura mais e pode suportar altas temperaturas, tornando-o uma escolha ideal para o clima quente e úmido da região, onde a refrigeração é frequentemente cara ou indisponível. Sua capacidade de resistir ao florescimento de gordura significa que os varejistas em cidades como Manaus e Cartagena podem expor produtos revestidos de chocolate sem necessidade de refrigeração. Isso não apenas ajuda as empresas a economizar em custos de energia, mas também lhes permite utilizar seu espaço nas prateleiras de forma mais eficaz para outros produtos. Para empresas de comércio eletrônico, essa característica é particularmente útil, pois reduz o risco de os chocolates derreterem ou serem danificados durante a entrega, mesmo em clima quente. Em áreas rurais, onde as instalações de armazenamento a frio são frequentemente limitadas ou indisponíveis, o chocolate composto oferece uma solução prática e confiável. Ele pode ser transportado e armazenado sem refrigeração, permitindo que as empresas expandam seu alcance para regiões remotas, mantendo a qualidade do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de saúde relacionadas a gorduras saturadas e uso de óleo de palma | -0.9% | Brasil, Chile, Argentina (segmentos urbanos conscientes da saúde) | Médio prazo (2-4 anos) |
| Percepção negativa do consumidor sobre o chocolate composto como inferior ao chocolate real | -0.7% | Segmentos premium no Brasil, Chile, Colômbia urbana | Longo prazo (≥ 4 anos) |
| Crescente conscientização do consumidor sobre a qualidade dos ingredientes e o teor de cacau | -0.5% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Conflitos crescentes com a demanda por ingredientes naturais e de rótulo limpo | -0.6% | Brasil, Chile, Colômbia (millennials urbanos e Geração Z) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de saúde relacionadas a gorduras saturadas e uso de óleo de palma
As regulamentações de rotulagem com foco em saúde estão se tornando um desafio para o mercado de chocolate composto no Brasil. De acordo com o PubMed Central, novas regulamentações brasileiras exigirão que um símbolo de lupa seja exibido na frente das embalagens de alimentos a partir de outubro de 2025 [4]. Esse símbolo destacará produtos com altos níveis de açúcar adicionado, gordura saturada ou sódio. Muitos produtos de chocolate composto, especialmente os fabricados com gorduras vegetais ricas em gordura saturada, provavelmente serão afetados. Essas regulamentações visam aumentar a conscientização do consumidor sobre os riscos nutricionais associados a tais produtos. Como resultado, os fabricantes estão sob pressão para reformular seus produtos a fim de atender a padrões mais saudáveis, o que pode levar a custos de produção mais elevados. Se as empresas não se adaptarem, correm o risco de perder a confiança do consumidor, enfrentar redução na demanda e ter dificuldades para garantir espaço nas prateleiras das lojas de varejo. Isso cria desafios significativos para o crescimento do chocolate composto, particularmente em segmentos de mercado sensíveis ao preço.
Percepção negativa do consumidor sobre o chocolate composto como inferior ao chocolate real
A percepção negativa do consumidor é um desafio significativo para o mercado de chocolate composto, pois muitos consumidores o percebem como de qualidade inferior em comparação ao chocolate genuíno. De acordo com os padrões do Codex, o chocolate composto não atende à definição formal de chocolate, o que reforça ainda mais sua imagem como um produto inferior. Essa percepção é particularmente forte em países como Brasil e Chile, onde os compradores de presentes frequentemente associam o chocolate composto a uma opção mais barata ou menos cuidadosa. Apesar de seus benefícios práticos, como melhor resistência ao calor em climas quentes e adequação para formulações sem alérgenos, essas vantagens não são amplamente reconhecidas pelos consumidores. O chocolate composto é frequentemente preferido pelos fabricantes por sua relação custo-benefício e facilidade de uso, especialmente em regiões com altas temperaturas onde o chocolate real pode derreter facilmente. A falta de conscientização do consumidor sobre esses benefícios dificulta que os fabricantes posicionem o chocolate composto como uma alternativa viável ao chocolate real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Variantes Amargas Ganham Apelo de Benefício à SaúdeO chocolate composto ao leite foi o produto líder no mercado de chocolate composto da América do Sul em 2025, respondendo por 57,64% da demanda total. Seu uso generalizado em produtos de panificação, confeitaria e salgadinhos deve-se ao seu custo acessível, textura suave e sabor atraente. Produtos como biscoitos revestidos, wafers, barras de cereais e chocolates moldados dependem fortemente do chocolate composto ao leite. Sua capacidade de permanecer estável em condições de armazenamento quentes o torna uma escolha confiável para a produção em larga escala. Essa forte demanda destaca seu papel como ingrediente fundamental nas categorias de produtos convencionais e de custo acessível em toda a região.
Espera-se que o chocolate composto amargo cresça à taxa mais rápida, com um CAGR projetado de 7,64% de 2026 a 2031, à medida que os consumidores preferem cada vez mais sabores de cacau mais intensos e produtos com menor teor de açúcar. Os fabricantes estão incorporando variantes amargas em itens como barras de proteína, nozes revestidas e opções de salgadinhos mais saudáveis para atender à crescente demanda por produtos premium e voltados para a saúde. O chocolate composto amargo também se alinha às tendências de rótulo limpo e oferece uma percepção de alto teor de cacau sem a instabilidade de preço do chocolate real. Esses fatores estão impulsionando sua adoção em categorias de salgadinhos premium e funcionais, tornando-o uma área de crescimento significativa no mercado sul-americano.

Por Forma:
Recheios e Pastas Capturam a Demanda de Padarias ArtesanaisEm 2025, chips, gotas e pedaços responderam por 45,28% da receita baseada em forma no mercado de chocolate composto da América do Sul. Esses formatos são populares na produção em larga escala de panificação e confeitaria porque são bem adequados para uso com sistemas automatizados. Seu tamanho uniforme e fusão consistente garantem distribuição uniforme em produtos como biscoitos, muffins e barras de cereais, o que melhora a qualidade geral do produto final. Sua capacidade de suportar produção rápida e eficiente com ajustes mínimos os torna uma escolha preferida para fabricantes que buscam otimizar as operações e manter a consistência.
Recheios e pastas estão projetados para crescer a um CAGR de 6,34% até 2031, impulsionados pelo seu uso crescente em padarias artesanais, dentro de lojas e de pequena escala. Esses produtos estão prontos para uso, eliminando a necessidade de temperagem e reduzindo a dependência de mão de obra qualificada, o que ajuda empresas menores a economizar tempo e custos. Sua textura estável, longa vida útil e facilidade de aplicação os tornam ideais para a preparação de pastéis frescos, pães recheados e sobremesas. À medida que a demanda por soluções de panificação convenientes e de alta qualidade cresce, espera-se que esses produtos sejam amplamente adotados em toda a região.
Por Aplicação:
Segmento de Sorvetes Aproveita o Consumo ao Longo do AnoEm 2025, as aplicações de panificação e confeitaria dominaram o mercado de chocolate composto da América do Sul, respondendo por 64,15% da demanda total. O chocolate composto é amplamente utilizado em produtos como biscoitos, bolos, pastéis e confeitaria moldada devido à sua acessibilidade e facilidade de uso. As padarias industriais o preferem especialmente por sua compatibilidade com linhas de produção automatizadas, enquanto as padarias de varejo apreciam sua capacidade de manter a qualidade mesmo em climas quentes. Essas características tornam o chocolate composto um ingrediente fundamental em uma ampla gama de produtos de panificação e confeitaria, permitindo que os fabricantes atendam eficientemente à demanda dos consumidores.
O segmento de sorvetes e sobremesas congeladas está projetado para crescer a um CAGR de 7,11% de 2026 a 2031. Esse crescimento é amplamente impulsionado pelo uso crescente de revestimentos de chocolate composto, especificamente projetados para suportar rachaduras durante os ciclos de congelamento e descongelamento e garantir durabilidade em condições de clima quente. Esses revestimentos são especialmente benéficos para estabelecimentos menores e lojas de conveniência que carecem de infraestrutura avançada de cadeia de frio. À medida que as sobremesas congeladas e os produtos de compra por impulso ganham popularidade entre os consumidores, espera-se que a adoção de revestimentos de chocolate composto nesse segmento aumente de forma constante, apoiando o crescimento geral do mercado na América do Sul.
Por Canal de Distribuição:
HoReCa Profissionaliza a Preparação de SobremesasEm 2025, os pontos de venda no varejo, como supermercados e lojas de conveniência, contribuíram com 47,84% das vendas de chocolate composto na América do Sul. Essa dominância deve-se em grande parte à fácil disponibilidade desses produtos nas prateleiras e à crescente preferência dos consumidores por salgadinhos de chocolate convenientes e prontos para consumo. A estabilidade ao calor e a maior vida útil do chocolate composto permitem que os varejistas armazenem e exibam esses produtos sem necessidade de refrigeração extensiva, tornando-os ideais para compras por impulso. A qualidade consistente do chocolate composto ajuda a reduzir a deterioração e o desperdício de produtos, consolidando ainda mais os pontos de venda no varejo como o principal canal de distribuição tanto em áreas urbanas quanto semiurbanas.
Espera-se que o segmento HoReCa (Hotéis, Restaurantes e Cafés) cresça à taxa mais rápida, com um CAGR projetado de 7,85% até 2031. Esse crescimento é impulsionado pela adoção crescente de chocolate composto por operadores de serviços de alimentação, que apreciam sua facilidade de uso e eficiência de custo. O chocolate composto elimina a necessidade de temperagem, simplifica a preparação de sobremesas e minimiza o desperdício, tornando-o uma escolha preferida para chefs e padeiros. Seu desempenho consistente entre os lotes também apoia a padronização do cardápio, o que é fundamental para redes e franquias. À medida que o setor de serviços de alimentação organizado continua a se expandir pela América do Sul, espera-se que a demanda por chocolate composto no segmento HoReCa aumente significativamente.
Análise Geográfica
O Brasil contribuiu com 47,36% da receita de chocolate composto da América do Sul em 2025, e a Colômbia foi a de crescimento mais rápido, com um CAGR de 6,93%, impulsionado por suas robustas cadeias de fornecimento de cacau e pelas maiores instalações de produção de confeitaria da região. Os fabricantes no Brasil se beneficiam de sua proximidade com as regiões produtoras de cacau da Bahia, o que garante um fornecimento estável de matérias-primas, e das eficiências de custo alcançadas por meio de operações em larga escala em Minas Gerais. A introdução de regulamentações de rotulagem frontal de embalagens em 2024 levou os produtores a reformular seus produtos usando gorduras alternativas para atender aos novos padrões. O crescente número de hotéis, restaurantes e cafés em cidades menores aumentou a demanda por chocolate composto no setor HoReCa, impulsionando ainda mais o crescimento do mercado.
As oportunidades de demanda estão intimamente ligadas às indústrias de panificação, confeitaria, biscoitos e sobremesas congeladas da região, onde o chocolate composto pode oferecer vantagens práticas em revestimentos, recheios, decorações e inclusões. O Brasil é particularmente importante, com os fabricantes de alimentos continuando a navegar pelos desafios de fornecimento e processamento de cacau. Os desenvolvimentos no setor de cacau brasileiro também destacam a importância da confiabilidade da cadeia de fornecimento e de relações mais próximas com os produtores locais. Para os fornecedores de chocolate composto, atender a clientes industriais, bem como a empresas de alimentos de menor e médio porte com formulações específicas para cada aplicação, pode ser uma forma importante de fortalecer sua presença no mercado.
No futuro, a concorrência provavelmente se concentrará na consistência do produto, qualidade do sabor, resistência ao calor, flexibilidade de formulação e distribuição confiável. Os fabricantes precisarão equilibrar as vantagens funcionais do chocolate composto com as expectativas dos consumidores por sabor autêntico de chocolate e transparência de ingredientes. Os fornecedores que desenvolverem produtos adaptados aos requisitos regionais de panificação e confeitaria, ao mesmo tempo em que se adaptam rapidamente às variações de preço do cacau e às mudanças nas preferências dos clientes, podem estar melhor posicionados para sustentar a demanda. No geral, a direção do mercado dependerá do desempenho prático do produto e da adaptabilidade comercial, e não apenas das vantagens de custo.
Cenário Competitivo
O mercado de chocolate composto da América do Sul inclui grandes players como Barry Callebaut e Cargill, liderando o setor. Essas empresas utilizam a integração vertical para otimizar suas operações, reduzir custos e fornecer eficientemente para padarias multinacionais e empresas de confeitaria. Empresas regionais como Arcor e Luker Chocolate concentram-se em atender às preferências locais, oferecendo sabores específicos da região e garantindo prazos de entrega mais rápidos. Além disso, startups no Brasil estão inovando com produtos feitos de superfrutos amazônicos, que estão ganhando popularidade nos mercados de exportação, apesar de sua menor presença doméstica.
Os avanços tecnológicos no mercado estão focados no desenvolvimento de misturas de gorduras que replicam a textura e o brilho da manteiga de cacau, ao mesmo tempo em que cumprem regulamentações mais rígidas sobre o teor de gordura saturada. Barry Callebaut está trabalhando em técnicas de interesterificação enzimática, enquanto Cargill está introduzindo linhas de produtos à base de karité para atender a esses requisitos. Os players menores estão enfatizando a sustentabilidade e a rastreabilidade, promovendo suas misturas de gorduras como alternativas ambientalmente amigáveis que evitam os impactos negativos do desmatamento causado pelo óleo de palma. Essas inovações refletem os esforços do setor para equilibrar funcionalidade, conformidade regulatória e preocupações ambientais.
As estratégias de distribuição diferem em todo o mercado, dependendo do tipo de player. As empresas estabelecidas garantem contratos de longo prazo com empresas do HoReCa (Hotéis, Restaurantes e Cafés), assegurando demanda constante por meio de acordos de fornecimento plurianuais. Por outro lado, os concorrentes menores concentram-se em padarias artesanais, oferecendo quantidades menores de produtos especializados, como recheios e gotas de chocolate. Além disso, houve um aumento significativo nos depósitos de patentes para revestimentos resistentes ao calor desde 2024, destacando o compromisso do setor com a inovação apesar dos desafios regulatórios. Essas diversas estratégias mostram como as empresas estão se adaptando para capturar participação de mercado e atender às necessidades em evolução dos clientes.
Líderes do Setor de Chocolate Composto da América do Sul
-
Barry Callebaut Group
-
Puratos Group
-
Arcor S.A.I.C.
-
Mondelēz International Inc.
-
Cargill, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate Composto da América do Sul Empresas cobertas neste relatório
- Barry Callebaut Group
- Cargill, Incorporated
- Puratos Group
- Stover & Company
- Unigra S.p.A.
- Santa Barbara Chocolate
- Luker Chocolate
- Fuji Oil Co. Ltd
- Arcor S.A.I.C.
- Mondelēz International Inc.
- Nestlé SA
- The Hershey Company
- Mars Inc.
- Olam group
- Archer Daniels Midland Company
- Kerry Group PLC
- Casaluker SA
- Bühler Group
- PT Freyabadi Indotama
- Cacau Show
Desenvolvimentos industriais recentes em Mercado de Chocolate Composto da América do Sul
- Maio de 2026: Barry Callebaut lançou o Cacao Max, uma linha premium de revestimento composto projetada para oferecer sabor mais intenso, textura suave e sensação refinada na boca. A empresa também reorganizou seu portfólio de compostos sob a categoria "Cacao Coatings & Inclusions".
- Agosto de 2025: Nestlé SA anunciou iniciativas de restauração ambiental em colaboração com a startup de reflorestamento re.green e o chocolateiro Barry Callebaut no Brasil. O projeto visava plantar milhões de árvores nas regiões onde a empresa obtém ingredientes essenciais, contribuindo para a sustentabilidade e os esforços de restauração do ecossistema.
- Julho de 2025: Puratos estabeleceu um Centro de Inovação e laboratório de Pesquisa e Desenvolvimento (P&D) em Cartago, Costa Rica. Esta instalação visava impulsionar a inovação de produtos e apoiar as empresas locais, fornecendo soluções avançadas adaptadas às necessidades da região.
Escopo do Relatório do Mercado de Chocolate Composto da América do Sul
No mercado de chocolate composto da América do Sul, amargo, ao leite, branco e outros são cobertos como segmentos por tipo de produto. Chips/gotas/pedaços, barras e blocos, revestimentos, recheios e pastas, e outros são cobertos como formas. Esta aplicação abrange panificação e confeitaria, sorvetes e sobremesas congeladas, bebidas e outros produtos relacionados. Varejo, industrial e HoReCa são cobertos como canais de distribuição, e Brasil, Colômbia, Chile, Peru, Argentina e o restante da América do Sul são cobertos como países.
Visão geral da segmentação
| Amargo |
| Ao Leite |
| Branco |
| Outros |
| Gotas/Chips/Pedaços |
| Barras e Blocos |
| Coberturas |
| Recheios e Pastas |
| Outros |
| Panificação e Confeitaria |
| Sorvetes e Sobremesas Congeladas |
| Bebidas |
| Outros |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros | |
| Industrial | |
| HoReCa |
| Brasil |
| Colômbia |
| Chile |
| Peru |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Amargo | |
| Ao Leite | ||
| Branco | ||
| Outros | ||
| Por Forma | Gotas/Chips/Pedaços | |
| Barras e Blocos | ||
| Coberturas | ||
| Recheios e Pastas | ||
| Outros | ||
| Por Aplicação | Panificação e Confeitaria | |
| Sorvetes e Sobremesas Congeladas | ||
| Bebidas | ||
| Outros | ||
| Por Canal de Distribuição | Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência | ||
| Lojas de Varejo Online | ||
| Outros | ||
| Industrial | ||
| HoReCa | ||
| Por País | Brasil | |
| Colômbia | ||
| Chile | ||
| Peru | ||
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de chocolate composto da América do Sul?
É avaliado em 1,87 bilhões de USD em 2025, com um CAGR de 5,78% projetado até 2031.
Qual tipo de produto está crescendo mais rapidamente na América do Sul?
O chocolate composto amargo está se expandindo a uma CAGR de 7,64% devido aos seus benefícios percebidos à saúde e preço acessível.
Qual país registrará o maior crescimento até 2031?
A Colômbia lidera com uma CAGR de 6,93%, apoiada por incentivos governamentais e crescente consumo doméstico de lanches.
Qual fator-chave impulsiona a adoção de coberturas compostas no segmento de sorvetes?
A estabilidade superior ao congelamento e descongelamento e a resistência a rachaduras impulsionam a adoção de revestimentos compostos em sorvetes, apoiando o CAGR de 7,11% do segmento durante 2026–2031.