
Tamanho e Participação do Mercado de Semicondutores da Índia
Análise do Mercado de Semicondutores da Índia por Mordor Intelligence
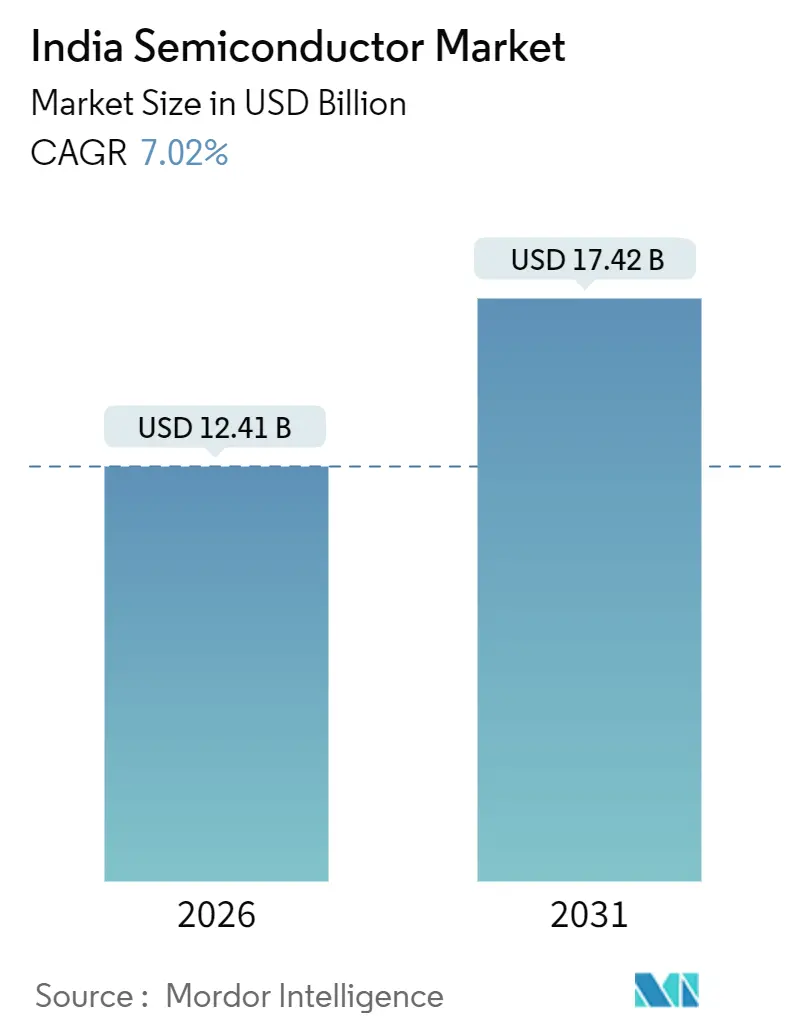
O tamanho do mercado de semicondutores da Índia deve aumentar de 12,41 bilhões de USD em 2026 para 13,28 bilhões de USD em 2027 e atingir 18,99 bilhões de USD até 2032, crescendo a um CAGR de 7,41% no período de 2027 a 2032.
A eletrificação e a expansão de redes da Índia criam demanda complementar por chips em equipamentos de carregamento de veículos e infraestrutura de comunicação. Os incentivos ao design ampliam o potencial pipeline de fornecedores domésticos, enquanto a computação de IA compartilhada concentra outra rota para a demanda por processadores entre os provedores de capacidade. Como carregadores, redes de rádio e computação de IA compartilhada utilizam diferentes famílias de dispositivos, os fornecedores ganham ao combinar um design específico com uma rota de fabricação ou embalagem dimensionada para um desses grupos de compradores. Pessoal especializado e custos recorrentes de utilidades restringem essa conversão, de modo que atender à demanda downstream requer uma rota de fabricação capaz de sustentar a produção.
Principais Conclusões do Relatório
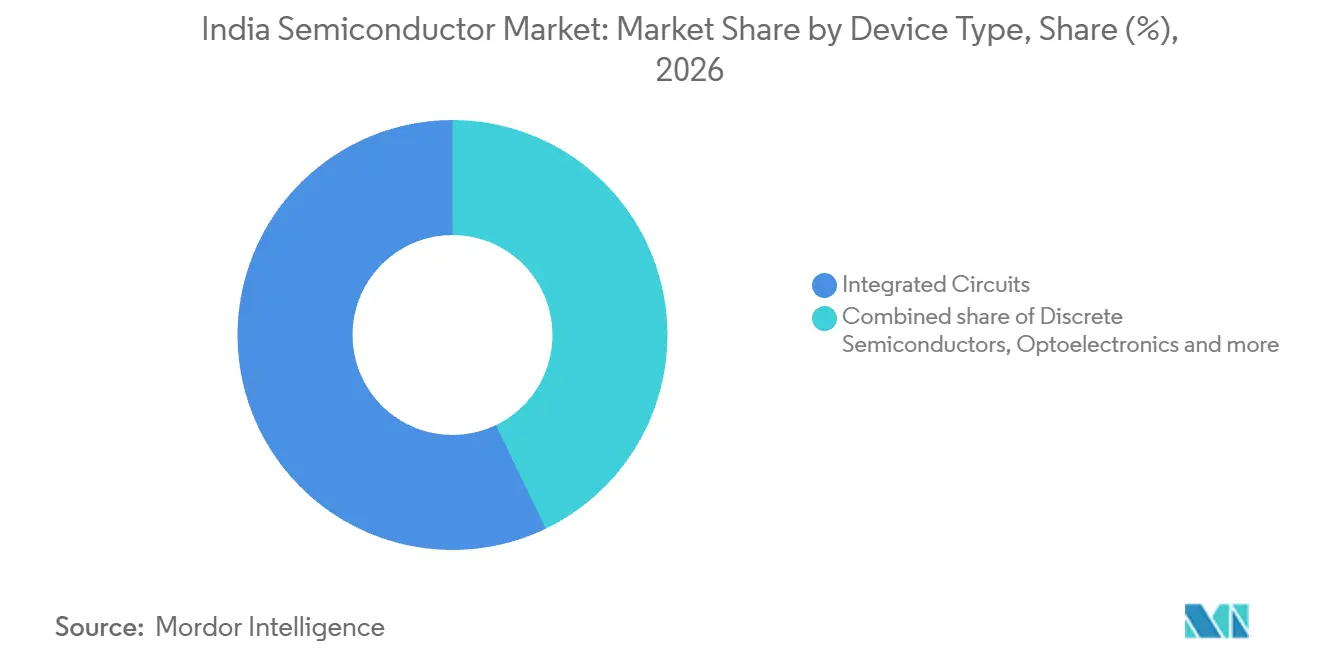
- Por tipo de dispositivo, os circuitos integrados lideraram com uma participação de 57,15% no mercado de semicondutores da Índia em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,7% no período de 2027 a 2032.
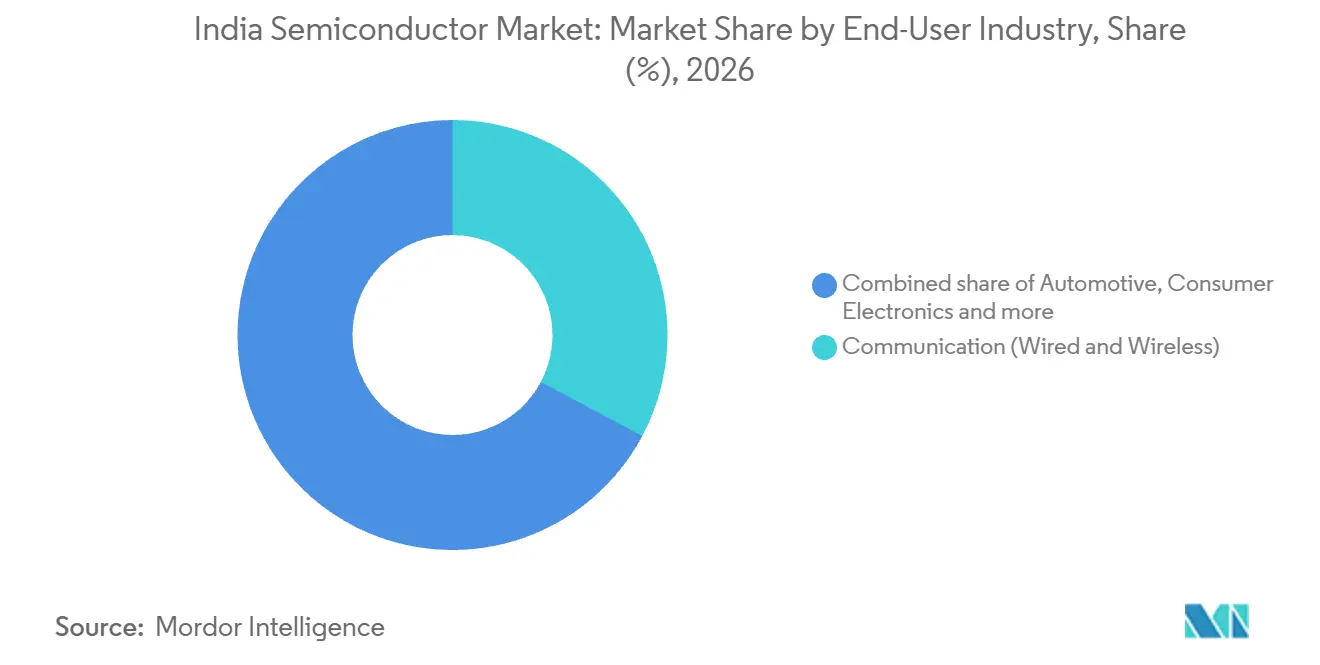
- Entre as indústrias de usuários finais, a comunicação com e sem fio liderou com uma participação de 32,78% no tamanho do mercado de semicondutores da Índia em 2026, enquanto o setor automotivo tem previsão de crescimento mais rápido, com um CAGR de 9,03% no período de 2027 a 2032.
- Geograficamente, o Norte da Índia foi o principal contribuinte de receita em 2025, enquanto o Oeste da Índia tem previsão de ser a região de crescimento mais rápido até 2031.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de Incentivo Governamental (PLI, DLI) | +2.3% | Nacional | Médio prazo (2 a 4 anos) |
| Rápida Eletrificação do Transporte | +2.5% | Nacional | Médio prazo (2 a 4 anos) |
| Expansão do 5G e da Fibra BharatNet | +2.2% | Nacional | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de Data Center e IA | +1.7% | Nacional | Curto prazo (≤ 2 anos) |
| Fábricas GaN/SiC Nacionais | +0.7% | Gujarat e Odisha | Longo prazo (≥ 4 anos) |
| Acreditação de Fábrica de Grau de Defesa Confiável | +0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Esquemas de Incentivo Governamental (PLI, DLI)
O apoio governamental ao design amplia a base potencial de fornecedores ao apoiar projetos de semicondutores em diversas aplicações domésticas distintas. Até março de 2026, o Programa de Incentivo Vinculado ao Design havia aprovado 24 projetos de design de chips e sistemas em chip para usos que incluem vigilância, medição de energia, comunicações via satélite e banda larga. Até agosto de 2026, as empresas apoiadas haviam alcançado mais de 30 tape-outs de design de chips em diferentes fundições.[1] A amplitude de aplicações torna a oportunidade comercial mais ampla do que um único programa de dispositivos. Como os tape-outs são marcos de design, o efeito do incentivo sobre a demanda de fabricação e embalagem depende de quantos designs apoiados chegam à fabricação em volume.
Eletrificação Rápida do Transporte
A eletrificação do transporte estende a demanda por semicondutores além dos veículos para os equipamentos de carregamento necessários para suportá-los. A Índia vendeu 2,5 milhões de veículos elétricos no ano fiscal de 2025-26, fornecendo uma base downstream substancial para esse mecanismo de demanda. Em novembro de 2025, a Zenergize comissionou 9 carregadores rápidos de corrente contínua baseados em carboneto de silício, com potência nominal de 60 kW cada, com o operador de pontos de carregamento Power Pod em Bengaluru. O equipamento incluiu os próprios módulos de potência desenvolvidos localmente pela Zenergize, conectando a expansão da infraestrutura de carregamento a uma aplicação específica de eletrônica de potência. Os fabricantes de carregadores que projetam seus próprios módulos de potência, como a Zenergize, criam demanda por dispositivos de potência de carboneto de silício no nível do equipamento, separada dos chips dentro dos veículos.
Expansão do 5G e da Fibra BharatNet
A implantação de redes apoia a demanda por semicondutores por meio de maior cobertura e das funções de processamento incorporadas nos equipamentos de rádio. O número de estações de transceptores de base 5G da Índia aumentou de 140.623 em 31 de março de 2023 para 562.971 em 30 de junho de 2026.[2] A Nokia fabrica equipamentos 5G NR e Massive MIMO em sua fábrica em Chennai para os mercados doméstico e global. Até julho de 2026, os serviços 5G estavam disponíveis em 99,9% dos distritos da Índia. A adição de cerca de 422.000 estações entre março de 2023 e junho de 2026 expande a base instalada de equipamentos de rádio que utilizam semicondutores, conectando a demanda de implantação com equipamentos do tipo que a Nokia fabrica em Chennai.
Cargas de Trabalho de Centros de Dados e IA
A computação de IA compartilhada direciona a capacidade de GPU por meio de provedores credenciados que atendem a muitos usuários. Até março de 2026, cerca de 38.231 GPUs haviam sido integradas por meio de 14 provedores de serviços e data centers credenciados no âmbito do framework nacional de capacidade de computação de IA. A capacidade de computação compartilhada da IndiaAI superou 45.000 unidades de processamento gráfico (GPUs) em junho de 2026. Até agosto de 2026, 237 projetos haviam acessado computação de IA subsidiada por meio da Missão IndiaAI. Esse acesso apoia o desenvolvimento, treinamento, teste e pesquisa de modelos, reduzindo as barreiras de entrada para pesquisadores, startups e inovadores. Para os fornecedores de chips, a rota relevante são os provedores que integram capacidade de GPU, enquanto os 237 projetos demonstram a demanda por acesso a essa capacidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Especializada em Engenharia de Nós Avançados | -1% | Nacional | Longo prazo (≥ 4 anos) |
| Infraestrutura Limitada de Água Ultrapura e Energia | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Capacidade OSAT Fragmentada | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Atrasos em Licenças Ambientais e de Terrenos | -0.2% | Mohali, Punjab | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Especializada em Engenharia de Nós Avançados
A contratação de pessoal especializado pode restringir a conversão de novas instalações de fabricação em fornecimento confiável de semicondutores. Em agosto de 2026, o membro sênior do IEEE Santhosh Sivasubramani identificou o pessoal treinado como um potencial obstáculo para a transição da Índia para nós avançados e novas instalações avançadas. O roteiro de maio de 2026 da NITI Aayog também identificou escassez nas habilidades de fabricação, embalagem avançada e teste. Em conjunto, essas restrições significam que o investimento em equipamentos deve ser acompanhado de expertise operacional antes que os fornecedores possam expandir a produção de forma confiável. Em julho de 2026, o governo informou que a Missão de Semicondutores da Índia havia firmado parceria com a Lam Research em treinamento de nanofabricação e engenharia de processos. O desenvolvimento da expertise operacional necessária acrescenta custos de pessoal e prazo de execução à expansão da fabricação.
Infraestrutura Limitada de Água Ultrapura e Energia
Os requisitos de utilidades adicionam um obstáculo recorrente à economia de fabricação. O roteiro de maio de 2026 da NITI Aayog descreveu a fabricação de semicondutores como exigindo energia ininterrupta substancial e água de alta qualidade, com filtragem e reciclagem adicionando custos operacionais. A energia suporta o aquecimento do silício, a litografia e os ambientes de sala limpa, enquanto a água de alta qualidade remove produtos químicos e contaminantes das superfícies das lâminas. A litografia por ultravioleta extremo requer mais eletricidade do que as ferramentas de litografia tradicionais. Esses custos recorrentes elevam a receita necessária para sustentar uma operação de fabricação, de modo que o financiamento da construção por si só não pode estabelecer sua viabilidade comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Circuitos Integrados Combinam Escala com Diversidade de PortfólioOs circuitos integrados representaram uma participação de 57,15% no tamanho do mercado de semicondutores da Índia em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,7% no período de 2027 a 2032. Em 28 de fevereiro de 2026, a Micron entregou à Dell Technologies seu primeiro carregamento de módulos de memória fabricados na Índia para laptops fabricados e vendidos na Índia. Como o primeiro carregamento foi destinado a um fabricante de laptops que monta para o mercado indiano, a produção de módulos de memória da Micron em Sanand está vinculada aos programas domésticos de produção de PCs.
A ambição em relação ao nó de processo por si só não define o alcance comercial de um fornecedor de circuitos integrados. Analógico, micro, lógico e memória criam escolhas de produtos separadas, enquanto os nós de tecnologia adicionam outra dimenso ao escopo de fabricação. Sob a definição de mercado, dispositivos analógicos, micro, lógicos e de memória são contabilizados uma vez na primeira venda do fornecedor para a Índia, seja fabricado localmente ou importado. Uma fábrica ou linha de embalagem doméstica, portanto, contribui para as vendas deste segmento quando seus dispositivos são vendidos a compradores indianos, enquanto o processamento de material de propriedade do cliente gera taxas de serviço excluídas.

Por Indústria do Usuário Final:
Escala de Comunicação Encontra Crescimento AutomotivoA comunicação (com e sem fio) representou uma participação de 32,78% no mercado de semicondutores da Índia em 2026, tornando-se o maior segmento. O uso de dados sem fio aumentou 24,74%, para 285.376 petabytes no ano fiscal de 2025-26, ante 228.779 petabytes no ano fiscal de 2024-25. Esse crescimento de tráfego sustenta um argumento de demanda orientada por capacidade dentro das redes de comunicação estabelecidas. Ele superou o aumento de 9,29% nos assinantes de dados sem fio, que chegaram a 1,03 bilhão, tornando o tráfego processado por assinante uma fonte adicional de requisitos de processamento e capacidade para os equipamentos de rede instalados.
O setor automotivo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,03% no período de 2027 a 2032. O total doméstico de veículos de passeio da SIAM no ano fiscal de 2025-26, excluindo BMW, Mercedes, JLR e Volvo Auto, atingiu 4,64 milhões de unidades. Os sistemas avançados de assistência ao motorista e as aplicações de veículos definidos por software utilizam semicondutores para sensoriamento, computação e autonomia. Essas funções criam oportunidades de desenvolvimento de produtos além do fornecimento de mais dispositivos para uma base de produção de veículos maior. A SIAM vinculou o crescimento de veículos de passeio no ano fiscal de 2025-26 em parte ao aumento de mais de 80% nos registros de veículos de passeio elétricos em comparação com anos anteriores, fortalecendo a oportunidade para dispositivos de potência SiC e GaN em veículos elétricos.
Análise Geográfica
Mercado de Semicondutores do Norte da Índia
O Norte da Índia foi o principal contribuinte de receita em 2025, com montagem e teste oferecendo uma rota específica para expansão subsequente. A joint venture India Chip Pvt. Ltd. do Grupo HCL e da Foxconn iniciou as obras em Jewar, Uttar Pradesh, em fevereiro de 2026, em uma instalação de montagem e teste terceirizado de semicondutores (OSAT) planejada para processar 20.000 lâminas por mês. Os chips de driver de display pretendidos atenderiam telefones celulares, laptops, automóveis, PCs e outros dispositivos com displays, dando ao projeto exposição a várias categorias de equipamentos por meio de uma função de semicondutor comum. Com operações previstas para 2028, os chips de driver de display planejados pela joint venture expandiriam o fornecimento doméstico para fabricantes de telefones, laptops e automotivos após a liderança de receita do Norte da Índia em 2025.
Mercado de Semicondutores do Oeste da Índia
O Oeste da Índia tem previsão de ser a região de crescimento mais rápido até 2031, com a montagem de memória fornecendo uma rota para o fornecimento doméstico de computação. A Micron Semiconductor Technology India Private Limited iniciou a produção comercial em Sanand, Gujarat, em 28 de fevereiro de 2026.[3] Sua produção de módulos de memória dá à região um negócio operacional de montagem e teste para expandir, de modo que sua oportunidade de fabricação inclui processamento de back-end em vez de depender inteiramente de novos projetos de fabricação de lâminas.
As diferenças regionais também refletem a separação do design de semicondutores da montagem e do teste, dando às localidades rotas distintas para a indústria. O Sul da Índia recebeu o escritório da Arm em Bengaluru em setembro de 2025, com trabalho de design planejado incluindo chips de 2 nm para produtos eletrônicos. As instalações de design da Renesas Electronics India Private Limited em Noida e Bengaluru foram inauguradas em maio de 2025, estendendo a atividade de design pela Região Metropolitana de Delhi e pelo Sul da Índia. No Rajastão, a instalação de montagem e teste de semicondutores da Sahasra Semiconductors Pvt. Ltd. em Bhiwadi foi inaugurada em maio de 2026 juntamente com um cluster separado de fabricação de eletrônicos. A capacidade de design em Bengaluru e Noida é separada da capacidade de montagem e teste em Bhiwadi, de modo que essas localidades contribuem com diferentes estágios da cadeia de suprimentos de chips.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de semicondutores que estabelece um projeto de produção elegível na Índia. Em nível nacional, o Ministério de Eletrônica e Tecnologia da Informação emitiu notificações para todos os 6 pilares do Semicon 2.0 em 31 de agosto de 2026, com a Missão de Semicondutores da Índia como agência nodal. A política de semicondutores de Gujarat complementa o apoio nacional por meio de alocação condicional de terrenos, aprovações expeditas, acesso a utilidades e assistência fiscal para projetos elegíveis.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat |
|---|---|---|
| Autoridade principal | Missão de Semicondutores da Índia sob o Ministério de Eletrônica e Tecnologia da Informação | Departamento de Ciência e Tecnologia e Missão Estadual de Eletrônica de Gujarat |
| Instrumentos ou diretrizes principais | Notificações do Semicon 2.0 emitidas em agosto de 2026 | Política de Semicondutores de Gujarat 2022-27 |
| Efeito comercial | Estrutura de aplicação para apoio à fabricação de semicondutores | Assistência fiscal condicional, terreno, aprovação e apoio a utilidades |
| Atratividade atual da política | Alta | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A alta atratividade da Índia reflete a amplitude do apoio notificado em design, fabricação, pesquisa e desenvolvimento de talentos. As candidaturas ao abrigo do programa notificado permanecem abertas por um período inicial de 3 anos, com avaliação após 3 anos ou conforme necessário, de modo que os candidatos apresentam suas propostas nos termos notificados durante essa janela. A alta classificação de Gujarat reflete sua combinação de assistência a projetos e apoio à infraestrutura industrial, sujeita a critérios que incluem aprovação nos programas nacionais de semicondutores especificados. Em 22 de setembro de 2026, a política de semicondutores 2022-27 de Gujarat permanecia como seu framework ativo sem sucessor anunciado, sustentando os termos inalterados de assistência em terrenos, aprovações, utilidades e fiscais até o término da política em 2027.
Estágios da Cadeia de Valor
A criação de valor difere entre o desenvolvimento de produtos fabless, a fabricação planejada de lâminas e a montagem e teste de semicondutores na Índia. A Signalchip desenvolve produtos de semicondutores de comunicação sem fio fabless. Em 2025, a Tata Electronics e a Tata Semiconductor Manufacturing assinaram um acordo de apoio fiscal com a Missão de Semicondutores da Índia para uma fábrica comercial planejada em Dholera. Os desenvolvedores de produtos e os participantes de fabricação, consequentemente, ocupam posições distintas na conversão de um design em dispositivos comercializáveis, com diferentes rotas para receitas de produtos e processamento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design de chips e desenvolvimento de produtos | Desenvolvedores de produtos de semicondutores fabless, como a Signalchip | Vendas de produtos de semicondutores | Converter designs em produtos fabricáveis | Coordenar o design com os requisitos de fabricação e embalagem |
| Desenvolvimento de fabricação de lâminas | Desenvolvedores de projetos de fábricas, como Tata Electronics Private Limited e Tata Semiconductor Manufacturing Private Limited | Taxas prospectivas de fabricação de lâminas | Alinhar a capacidade de litografia com a aceleração da fábrica | Coordenar equipamentos, treinamento e P&D para comissionamento |
| Montagem, teste e embalagem | Operadores de montagem, teste, marcação e embalagem, como Micron Semiconductor Technology India Private Limited, e operadores OSAT, como CG SEMI | Receita de montagem, teste e embalagem | Adequar a capacidade de processamento aos requisitos dos dispositivos recebidos | Desenvolver transferências de produção com parceiros de fabricação upstream |
| Fonte: Mordor Intelligence | ||||
O Memorando de Entendimento da Tata Electronics com a ASML em maio de 2026 vinculou o apoio planejado à fábrica de Dholera à litografia, treinamento local, resiliência da cadeia de suprimentos e infraestrutura de P&D. Ao combinar ferramentas, treinamento local e infraestrutura de P&D para uma fábrica planejada, o acordo trata o acesso a equipamentos e a capacidade operacional como requisitos complementares para a aceleração. As taxas prospectivas de fabricação de lâminas da fábrica dependem, portanto, de seus parceiros de equipamentos e mão de obra que apoiam conjuntamente a produção, vinculando sua contribuição ao momento em que as receitas de processamento podem começar.
Cenário Competitivo
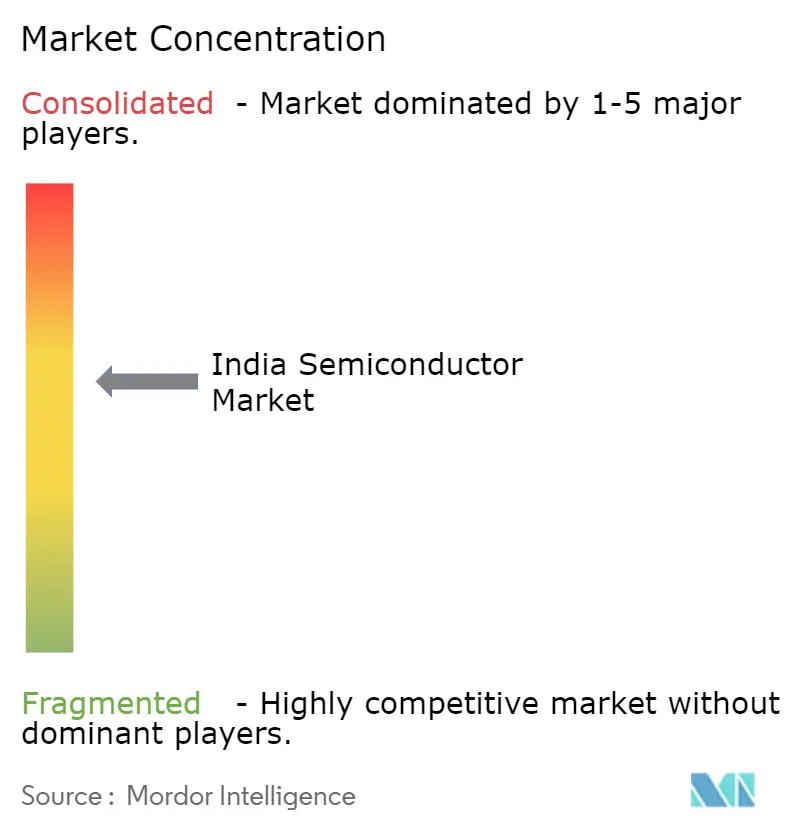
O campo competitivo é fragmentado entre diferentes funções de produção e design, dando aos participantes rotas distintas para atender aos compradores de semicondutores. A Tata Electronics Private Limited combina capacidades de fundição, embalagem e teste em sua proposta de fabricação. A Vedanta Semiconductors Private Limited é uma subsidiária integral da Vedanta Limited. Em janeiro de 2026, a Bharat Electronics Limited informou que havia projetado chips relacionados a micro-ondas e alguns chips digitais por meio de design fabless para seus próprios projetos de eletrônicos. Ao projetar chips selecionados por conta própria para evitar escassez e dependências, a BEL busca reduzir a dependência de fornecedores externos de chips para seus próprios projetos de eletrônicos.
A Applied Materials India Private Limited pertence à Applied Materials, Inc., que informou realizar seu desenvolvimento de produtos, engenharia e suporte de processos do ano fiscal de 2025 principalmente nos Estados Unidos, na Índia e em Israel. A MosChip Technologies Limited fornece serviços de design e engenharia de semicondutores. A CG SEMI iniciou a produção comercial em sua instalação OSAT em Sanand em julho de 2026, com a Renesas Electronics como parceira tecnológica e produção anual de embalagem esperada de 200 milhões de chips. Os serviços de design da MosChip e a embalagem apoiada pela Renesas da CG SEMI oferecem aos fabricantes de eletrônicos rotas externas por diferentes estágios do desenvolvimento de chips, reduzindo as capacidades que os compradores precisam desenvolver internamente.
A elegibilidade para políticas cria uma dimensão competitiva separada para designers de semicondutores que buscam apoio público. O Programa de Incentivo Vinculado ao Design permite que empresas domésticas, startups e micro, pequenas e médias empresas envolvidas em design de semicondutores ou design vinculado a semicondutores se candidatem a incentivos e apoio à infraestrutura de design. Para uma empresa doméstica, mais de 50% do capital deve ser beneficamente detido por cidadãos indianos residentes ou empresas indianas controladas e detidas por cidadãos indianos residentes, ou ambos. Uma rodada de financiamento que removesse a maioria de propriedade residente exigida alteraria a qualificação de um designer na rota da empresa doméstica. Em 18 de setembro de 2026, a L&T Semiconductor Technologies e a Tata Electronics concordaram em explorar oportunidades de fabricação e embalagem na Índia para os produtos de chips atuais e futuros da L&T, vinculando um portfólio fabless a capacidades de fabricação doméstica.
Líderes da Indústria de Semicondutores da Índia
-
Tata Electronics Private Limited
-
Vedanta Semiconductors Private Limited
-
Bharat Electronics Limited
-
Applied Materials India Private Limited
-
MosChip Technologies Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Semicondutores da Índia Empresas cobertas neste relatório
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades diferem de acordo com a função de semicondutor oferecida e os fabricantes de equipamentos que a utilizariam. A Missão de Semicondutores da Índia convida candidaturas ao Semicon 2.0 para fábricas nas categorias de fabricação de silício, semicondutores compostos, fotônica, sensores e dispositivos discretos. O controle automotivo, a eletrônica de potência para veículos e o sensoriamento de diagnóstico oferecem a essas categorias de fabricação requisitos distintos de compradores.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de CI de controle e computação automotiva | Categoria de aplicação de fábrica de lâminas de silício aberta | Fabricantes de eletrônicos automotivos | Desenvolver um portfólio focado em microcontroladores ou sistemas em chip para sistemas de assistência ao motorista | Financiamento da capacidade de fabricação para o portfólio selecionado | Desenvolvedores de CI automotivos e candidatos elegíveis a fábricas de silício |
| Dispositivos de potência compostos automotivos | Categoria de aplicação de fábrica de semicondutores compostos aberta | Fabricantes de eletrônica de potência para veículos elétricos | Adequar capacidade de processo dedicada a dispositivos de potência SiC ou GaN | Desenvolver capacidade de processo para a família de dispositivos compostos escolhida | Desenvolvedores de dispositivos de potência e candidatos elegíveis a fábricas de compostos |
| Sensores de semicondutores para equipamentos de diagnóstico | Categoria de aplicação de fábrica de sensores aberta | Fabricantes de equipamentos de diagnóstico e monitoramento | Alinhar a saída do sensor com os requisitos de processamento de baixo consumo de energia | Coordenar as funções de sensor e processador dentro da aplicação do dispositivo | Desenvolvedores de sensores e candidatos elegíveis a fábricas de sensores |
| Fonte: Mordor Intelligence | |||||
A abertura central é a fabricação alinhada à aplicação, com financiamento e uma oferta de dispositivos definida desenvolvidos em conjunto. O roteiro de 2026 da NITI Aayog descreveu o requisito de capital para uma fábrica analógica moderna como tipicamente superior a 5 bilhões de USD, ilustrando a escala de financiamento envolvida na fabricação de lâminas. Como a Missão de Semicondutores da Índia avalia tanto o caso técnico quanto o financeiro, um candidato a qualquer categoria aberta precisa sustentar seu plano de produto e seu plano de capital em conjunto.
Desenvolvimentos industriais recentes em Mercado de Semicondutores da Índia
- Set 2026: A Suchi Semicon Private Limited e a eInfochips Pvt. Ltd. trocaram seu primeiro lote de dispositivos comerciais na SEMICON India.
- Ago 2026: O Ministério de Eletrônica e Tecnologia da Informaço da Índia emitiu notificações para todos os 6 pilares do Semicon 2.0, abrangendo design, fabricação, pesquisa e desenvolvimento de talentos em semicondutores.
- Jul 2026: A instalação de montagem e teste terceirizado de semicondutores da CG SEMI em Sanand, Gujarat, iniciou a produção comercial.
Mercado de Semicondutores da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de semicondutores da Índia mede o valor anual, em USD, de dispositivos semicondutores vendidos para uso na Índia. Ele valoriza cada venda de dispositivo uma vez pelo preço líquido de venda do fornecedor de semicondutores e classifica as vendas pelas características do dispositivo e pelas indústrias que os utilizam.
Exclusões de escopo: Equipamentos e materiais de fabricação de semicondutores, taxas de serviço de fabricação, montagem e teste, produtos eletrônicos acabados e outros produtos contendo semicondutores, bem como software, ferramentas de design e licenças de design de semicondutores ou de propriedade intelectual estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Semicondutores Discretos
- Diodos
- Transistores
- Transistores de Potência
- Retificadores e Tiristores
- Outros Dispositivos Discretos
- Optoeletrônica
- Diodos Emissores de Luz (LEDs)
- Diodos Laser
- Sensores de Imagem
- Optoacopladores
- Outros Dispositivos Optoeletrônicos
- Sensores e MEMS
- Sensores de Pressão
- Sensores de Campo Magnético
- Atuadores
- Sensores de Aceleração e Taxa de Guinada
- Sensores de Temperatura e Outros Sensores
- Circuitos Integrados
- Por Tipo de Circuito Integrado
- Analógico
- Micro
- Microprocessadores (MPU)
- Microcontroladores (MCU)
- Processadores de Sinal Digital
- Lógico
- Memória
- Por Nó Tecnológico (Para Circuitos Integrados)
- Menor ou Igual a 3nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Maior que 28nm
- Por Tipo de Circuito Integrado
- Semicondutores Discretos
- Por Indústria do Usuário Final
- Automotivo
- Comunicação (Com Fio e Sem Fio)
- Eletrônicos de Consumo
- Industrial
- Computação e Armazenamento de Dados
- Centro de Dados
- Inteligência Artificial
- Governo (Aeroespacial e Defesa)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como o roteiro de semicondutores de 2026 da NITI Aayog, anúncios do Gabinete do Primeiro-Ministro sobre o Semicon 2.0, relatórios do Escritório de Informações à Imprensa sobre o programa de Incentivo Vinculado ao Design e o perfil da indústria indiana da Administração de Comércio Internacional dos Estados Unidos, ajudam a estabelecer o cronograma de políticas do país, as aplicações de dispositivos, a atividade de design e o contexto de demanda. Esses materiais podem orientar a seleção de indicadores para produção doméstica, importações, capacidade de design e embalagem e demanda de uso final, mantendo o investimento em políticas distinto das vendas de semicondutores.
Relatórios anuais de empresas, registros em bolsas de valores, apresentações a investidores e imprensa comercial indiana e internacional de reputação podem adicionar evidências sobre portfólios de produtos, datas de início de capacidade, aplicações de clientes e divulgações financeiras para empresas ativas na Índia. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas podem ser buscadas com fornecedores de semicondutores com sede na Índia, empresas de design e embalagem, importadores e distribuidores, e líderes de compras ou engenharia nas indústrias de uso final cobertas pelo mercado. Suas contribuições podem testar premissas sobre disponibilidade de dispositivos, precificação de fornecedores, mix de produtos, cronograma de aquisições e demanda por aplicação, enquanto as lacunas são comparadas com registros, indicadores comerciais e outras evidências independentes antes que uma premissa de previsão seja mantida.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Uma vez que os dados alfandegários, as divulgações das empresas e os indicadores de uso final estejam alinhados ao limite aprovado de venda de dispositivos, a estimativa de cima para baixo é desenvolvida. O modelo verifica totais selecionados em relação a consolidações de fornecedores e ao preço médio de venda amostrado multiplicado pelo volume de remessas. Ele acompanha a produção de eletrônicos da Índia e as remessas de unidades por indústria de uso final, importações e exportações de semicondutores por categoria de dispositivo, mix de produtos e receita da Índia reportados pelas empresas, capacidade aprovada de fabricação e embalagem com datas de início comercial, e preço e mix de dispositivos. Os três primeiros indicam fluxos de demanda e oferta, a capacidade informa a possível contribuição doméstica, e o preço e o mix convertem quantidades de dispositivos em valor. Uma regressão multivariada pode relacionar o total do mercado a esses indicadores de demanda e oferta, com análise de cenários para cronogramas alternativos de aceleração e trajetórias de demanda quando as relações mudam. As participações por tipo de dispositivo e de circuitos integrados são construídas a partir do mix de produtos reportado, evidências de remessas de dispositivos e divulgações de fornecedores, enquanto as participações de usuários finais se baseiam na produção downstream e no conteúdo de semicondutores associado a cada aplicação, reconciliados com o total do mercado. Quando importações, receitas reportadas ou atividade de uso final não podem ser mapeadas claramente para transações de dispositivos, um intervalo documentado e uma verificação cruzada independente são mantidos até que a lacuna possa ser resolvida. As evidências de entrevistas podem verificar previsões em nível de variável e questionar premissas sem substituir a série quantitativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fornecedores, fluxos de comércio alfandegário, indicadores de produção e uso final e evidências de entrevistas, comparando então sinais independentes e investigando movimentos incomuns ou variações materiais em relação a estimativas anteriores. Antes da aprovação final, uma segunda revisão verifica definições de fontes, unidades, cronograma, totais de segmentos e se as anomalias refletem mudanças reais de preço, mix de produtos ou remessas. O contato de acompanhamento é acionado quando uma discrepância material ou classificação não resolvida pode alterar o total do mercado ou um impulsionador de previsão. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, capacidade, oferta ou demanda altera as premissas, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Estimativa do Mercado de Semicondutores da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de semicondutores da Índia mede o valor anual, em USD, de dispositivos semicondutores vendidos para uso na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar o total do mercado a esses indicadores de demanda e oferta, com análise de cenários para cronogramas alternativos de aceleração e trajetórias de demanda quando as relações mudam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,28 bilhões de USD (2027) | |
| Consultoria Global A | 47,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa é 257,7% superior ao valor de 2027 deste relatório de 13,28 bilhões de USD, 2 anos depois. Sua cobertura por tipo de fabricação inclui atividades fabless, de fundição, de fabricação integrada de dispositivos e de montagem e teste terceirizados. |
| Consultoria Regional B | 32,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa é 146,2% superior ao valor de 2027 deste relatório de 13,28 bilhões de USD, 2 anos depois. Seu mercado é segmentado entre fabricação de lâminas, embalagem e montagem de semicondutores e atividades de teste e validação. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, fluxos de comércio alfandegário, indicadores de produção e uso final e evidências de entrevistas, comparando então sinais independentes e investigando movimentos incomuns ou variações materiais em relação a estimativas anteriores.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de semicondutores da Índia?
Espera-se que o tamanho aumente de 12,41 bilhões de USD em 2026 para 13,28 bilhões de USD em 2027 e 18,99 bilhões de USD até 2032, a um CAGR de 7,41% no período de 2027 a 2032.
O que está impulsionando a demanda por semicondutores na Índia?
A eletrificação, a expansão de redes e a computação de IA sustentam a demanda. A Índia vendeu 2,5 milhões de veículos elétricos no ano fiscal de 2025-26, e a capacidade de computação compartilhada da IndiaAI superou 45.000 GPUs em junho de 2026.
Qual categoria de dispositivo lidera as vendas de semicondutores na Índia?
Os circuitos integrados detinham 57,15% do valor das vendas em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 7,7% no período de 2027 a 2032.
Quais empresas participam da indústria de semicondutores da Índia?
Os participantes incluem Tata Electronics Private Limited, Vedanta Semiconductors Private Limited, Bharat Electronics Limited, Applied Materials India Private Limited e MosChip Technologies Limited.
O que poderia limitar a expansão da indústria de semicondutores na Índia?
A contratação de pessoal especializado e os custos de utilidades podem restringir a expansão da fabricação. O roteiro de maio de 2026 da NITI Aayog identificou escassez de habilidades em fabricação, embalagem avançada e teste.
Quais regiões indianas lideram a atividade e o crescimento de semicondutores?
O Norte da Índia foi o principal contribuinte de receita em 2025, e o Oeste da Índia tem previsão de ser a região de crescimento mais rápido até 2031.