
Análise do Mercado de Gateway de Pagamento da Índia por Mordor Intelligence
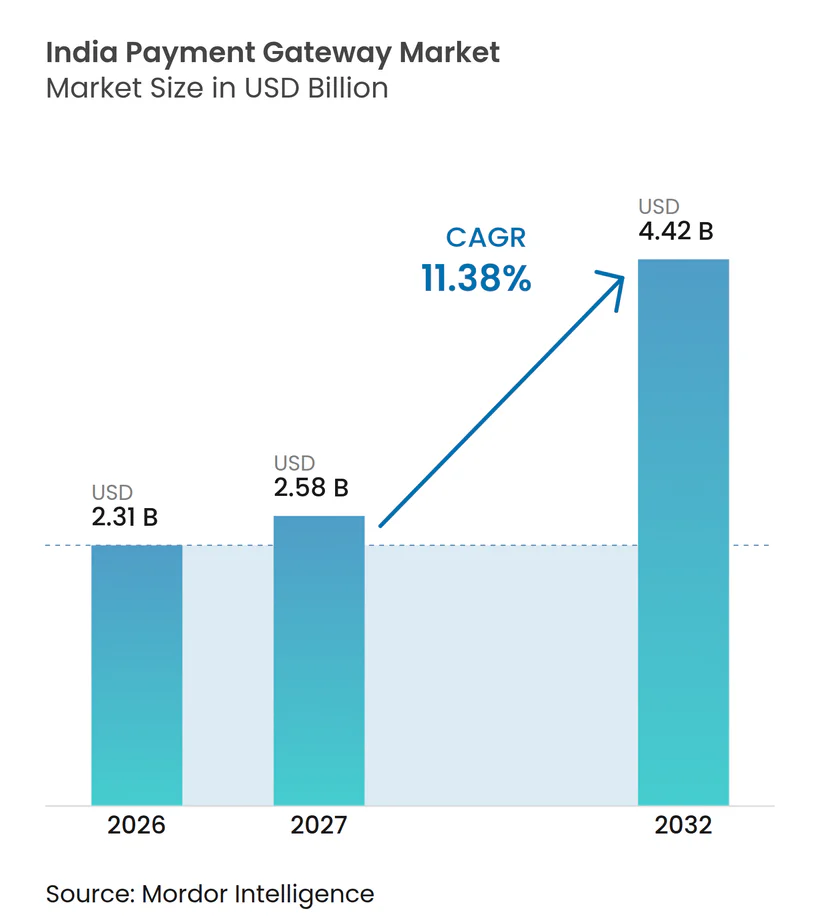
Espera-se que o tamanho do mercado de gateways de pagamento da Índia aumente de 2,31 bilhões de USD em 2026 para 2,58 bilhões de USD em 2027 e alcance 4,42 bilhões de USD até 2032, crescendo a um CAGR de 11,38% durante 2027-2032.
A expansão do comércio online da Índia e a adoção do UPI fortalecem a demanda por serviços integrados de checkout, enquanto a maior participação bancária amplia o alcance de aceitação. O MDR zero em pagamentos UPI de menor valor para comerciantes e recebimentos de pequenos comerciantes qualificados limita a monetização direta, apesar das cobranças em transações maiores especificadas. Ferramentas de cobrança recorrente e liquidação para marketplaces ampliam o escopo de serviços dos fornecedores, mas as obrigações contínuas de garantia adicionam responsabilidades operacionais. A consolidação e o acesso operacional regulamentado também moldam como os fornecedores combinam alcance, tecnologia e responsabilidade ao atender comerciantes. A aceitação básica não pode gerar receita de taxa de desconto sobre os fluxos cobertos para cumprir essas obrigações, reforçando o argumento para serviços de cobrança e liquidação com preços separados.
Principais Conclusões do Relatório
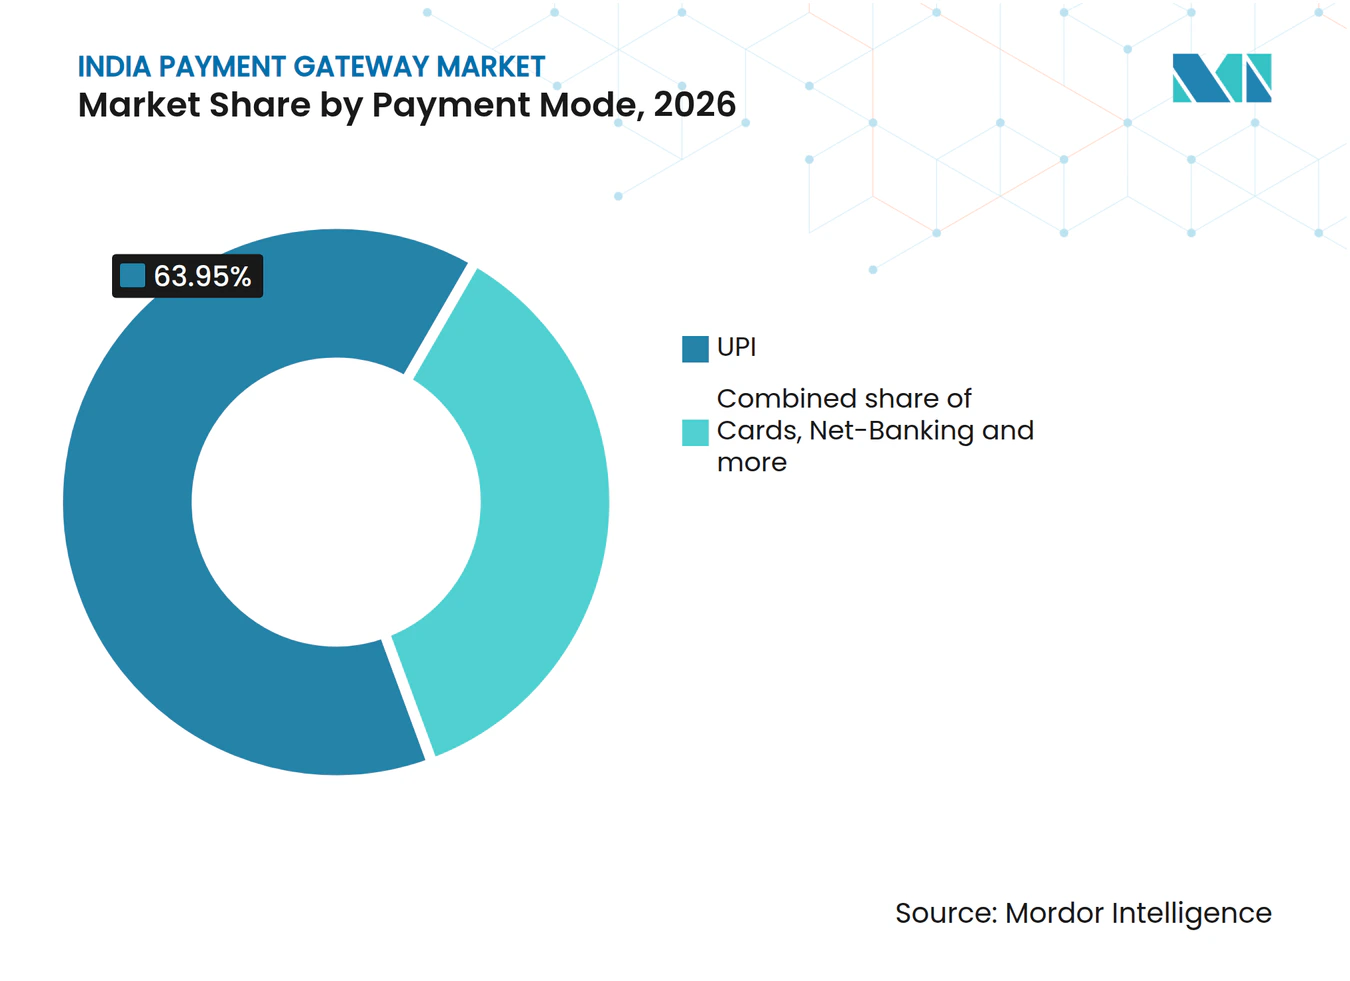
- Por modo de pagamento, o UPI detinha 63,95% da participação do mercado de gateways de pagamento da Índia em 2026, enquanto o BNPL tem previsão de crescer mais rapidamente, a um CAGR de 11,7% durante 2027-2032.
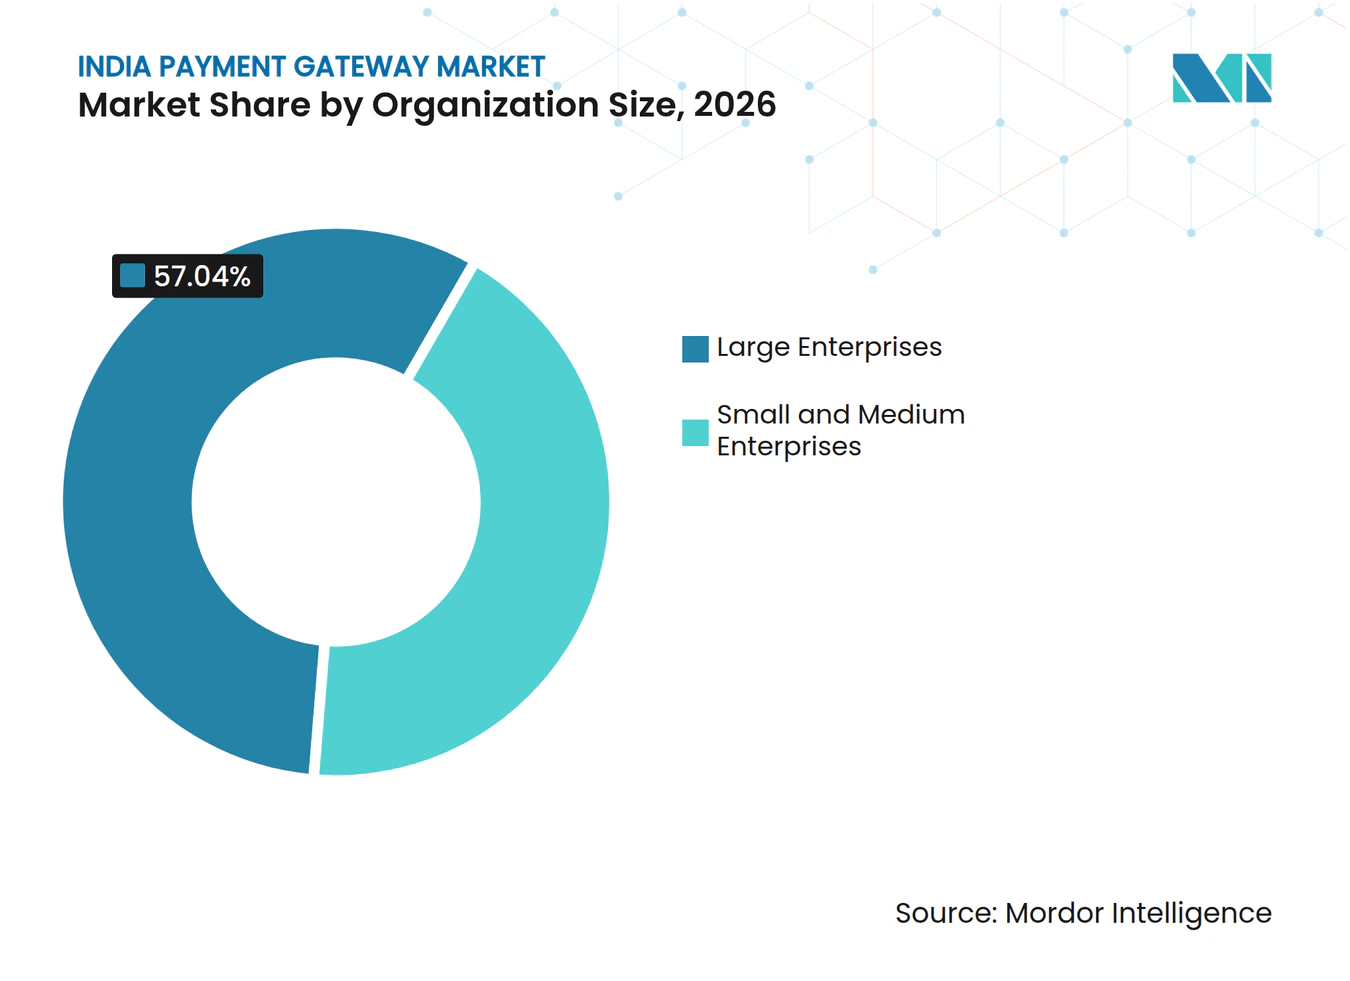
- As grandes empresas lideraram a demanda por tamanho de organização com uma participação de 57,04% do tamanho do mercado de gateways de pagamento da Índia em 2026, e as pequenas e médias empresas têm previsão de crescer mais rapidamente, a um CAGR de 12,35% durante 2027-2032.
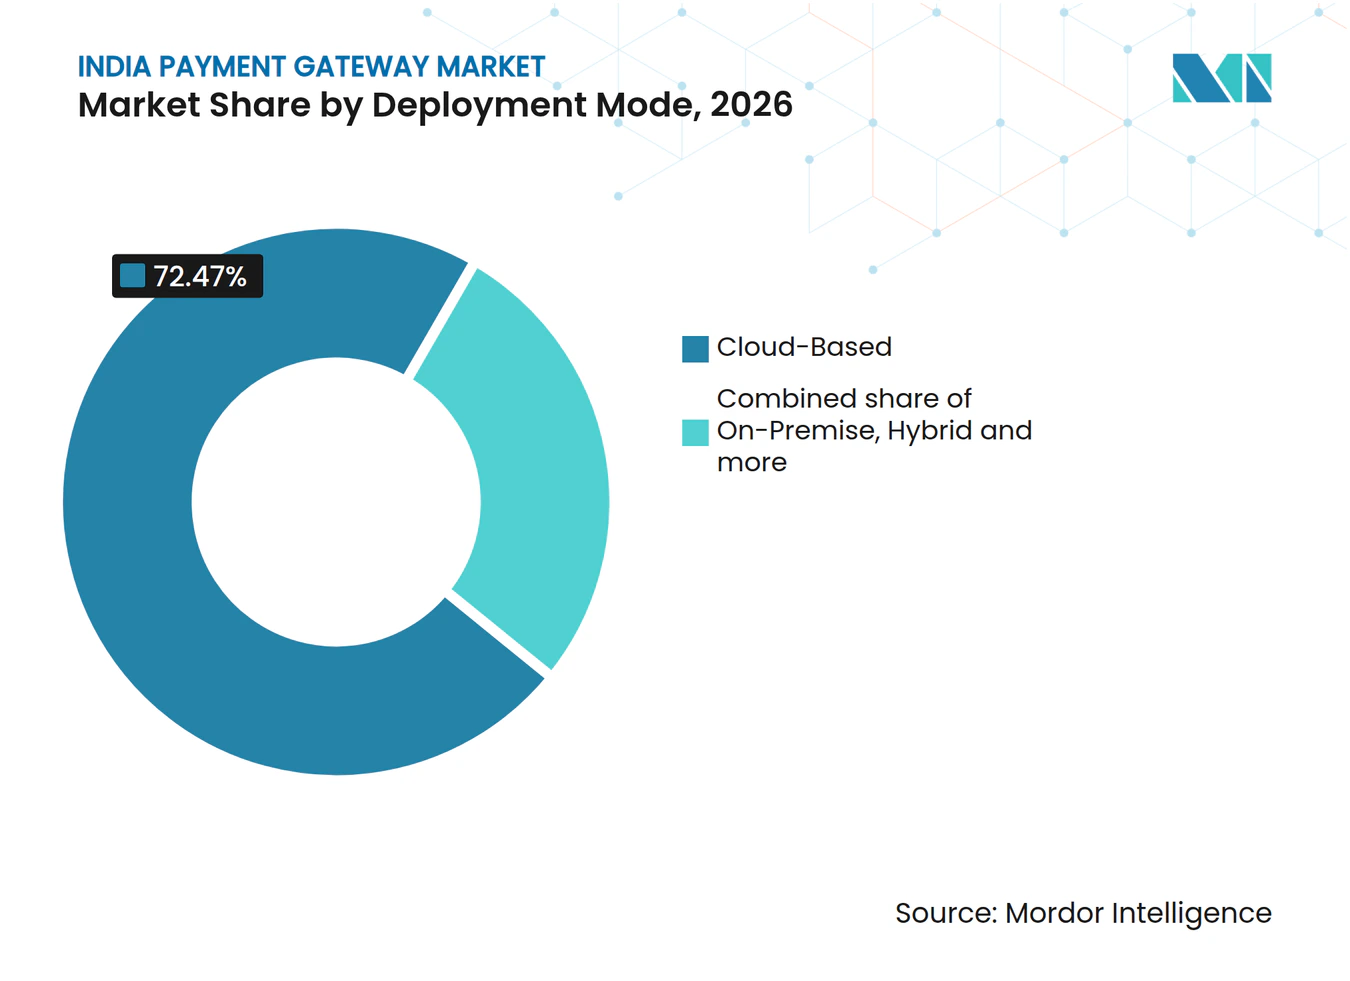
- A implantação baseada em nuvem representou 72,47% da receita do mercado em 2026 e também é o segmento de implantação de crescimento mais rápido, com um CAGR de 11,85% durante 2027-2032.
- Entre os setores de usuários finais, o e-commerce e os marketplaces lideraram com 43,46% da receita do mercado em 2026, enquanto saúde e produtos farmacêuticos têm previsão de crescer mais rapidamente, a um CAGR de 11,6% durante 2027-2032.
- Por geografia, a Índia Ocidental detinha 31,56% da receita do mercado em 2026, enquanto o segmento da Índia Oriental e Nordeste tem previsão de crescer mais rapidamente, a um CAGR de 11,7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas Transações de Comércio Eletrônico e D2C | +4.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Adoção Explosiva do UPI e Expansão Internacional | +3.7% | Em todo o país | Curto prazo (≤ 2 anos) |
| Infraestrutura Pública Digital Apoiada pelo Governo | +3% | Em todo o país | Médio prazo (2-4 anos) |
| Incentivos de Integração Digital para MPMEs (PIDF até 2025, ONDC) | +2.6% | Estados do Nordeste, Jammu e Caxemira, Ladaque | Médio prazo (2 a 4 anos) |
| Finanças Abertas Baseadas em API e Pagamentos Incorporados | +1.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Crescimento Acelerado do Crédito via UPI e do Modelo Compre Agora, Pague Depois | +1.5% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Transações de E-Commerce e D2C
Os vendedores online precisam de processamento de pagamentos capaz de suportar um fluxo crescente de compras digitais concluídas. O volume de pagamentos com cartão online na Índia cresceu 28%, atingindo 4,34 bilhões de transações em 2025 em comparação com 2024.[1] O aumento torna a aceitação de cartões um componente relevante do requisito de processamento do vendedor online. Para empresas de venda direta ao consumidor que oferecem checkout por meio de suas próprias lojas virtuais, suportar essa atividade pode tornar a capacidade de processamento de cartões do gateway parte da infraestrutura de vendas. Esse volume sustenta a manutenção do processamento de cartões nas ofertas de gateway, mesmo com a adição de outras opções de pagamento.
Adoção Explosiva do UPI e Expansão Internacional
A adoção do UPI cria um caso de uso substancial voltado ao comerciante dentro de um meio de pagamento que também serve a transferências entre pessoas físicas. O UPI processou 241,6 bilhões de transações na Índia no exercício fiscal 2025-26, com o volume de transações crescendo 30% em relação ao ano anterior. Os pagamentos de pessoa para comerciante representaram 63% do volume de transações UPI no primeiro semestre de 2025, quando o UPI processou 106,36 bilhões de transações. Esse componente voltado ao comerciante torna o meio relevante para as necessidades de aceitação dos vendedores, ao lado de seu papel nas transferências pessoais. Para os gateways, o relacionamento comercial pagador pode, portanto, centrar-se no comerciante que recebe fundos pelo checkout.
Infraestrutura Pública Digital Apoiada pelo Governo
A amplitude institucional de uma rede de pagamentos compartilhada a torna uma base mais útil para a aceitação por comerciantes. O número de bancos ativos no UPI na Índia aumentou de 44 no exercício fiscal 2016-17 para 703 no exercício fiscal 2025-26. Esses bancos participantes operam como provedores de serviços de pagamento remetentes, provedores de serviços de pagamento beneficiários, ou ambos. Esse alcance institucional oferece aos fornecedores de gateway uma base comum para atender comerciantes cujos clientes utilizam diferentes bancos participantes. A integração do lado do comerciante pode, portanto, ser organizada em torno de uma cobertura compartilhada, permitindo que os fornecedores compitam em como tornam o alcance utilizável no checkout, em vez de reconstruir um relacionamento bancário separado para cada cliente.
Incentivos de Integração Digital para MPMEs (PIDF até 2025, ONDC)
A integração digital torna-se comercialmente útil para os fornecedores de gateway quando os vendedores menores progridem do cadastro para a realização de transações. Até 31 de dezembro de 2025, 3.127 MPMEs haviam gerado mais de 100.000 transações utilizando o Esquema de Habilitação Comercial e Marketing para MPMEs durante o exercício fiscal 2025-26. O esquema facilita a participação das MPMEs na Rede Aberta para o Comércio Digital, ou ONDC. Essa atividade oferece aos fornecedores uma abertura mais concreta do que o simples cadastro de comerciantes, pois as empresas participantes já começaram a gerar pedidos que requerem arranjos de pagamento. No âmbito do PIDF do RBI, aproximadamente 58 milhões de pontos de contato de pagamento digital haviam sido implantados até 31 de dezembro de 2025, data de encerramento prorrogada do esquema. Para os fornecedores de gateway, a abertura está em estender a aceitação para a cobrança online quando os comerciantes participantes adicionam vendas digitais.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Econômica do MDR Zero sobre os Gateways | -2.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Intensificação dos Custos de Conformidade com o RBI e de Licenciamento de PA | -1.5% | Em todo o país | Médio prazo (2-4 anos) |
| Aumento de Fraudes, Riscos Cibernéticos e Incidentes de Interrupção | -0.9% | Em todo o país | Curto prazo (≤ 2 anos) |
| Concentração de Comerciantes nos Principais Aplicativos UPI | -0.8% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Econômica do MDR Zero sobre os Gateways
A alta atividade de pagamentos oferece monetização direta limitada onde a taxa de desconto do comerciante, ou MDR, é zero. Em setembro de 2026, o Ministério das Finanças anunciou um marco regulatório UPI mantendo o MDR zero para pagamentos a comerciantes de até INR 2.000 (USD 20,85) e recebimentos de pequenos comerciantes qualificados. O MDR se aplica a transações maiores especificadas de comerciantes, deixando cerca de 96% das transações de comerciantes sem impacto.[2] A elegibilidade para pequenos comerciantes cobre recebimentos de até INR 100.000 (USD 1.042,50) por mês por meio de códigos QR UPI na categoria Pessoa para Comerciante. Essa ampla cobertura limita a receita de taxa de desconto disponível sobre os fluxos cobertos, o que restringe o que o volume de aceitação por si só pode financiar para os negócios de gateway.
Intensificação dos Custos de Conformidade com o RBI e de Licenciamento de PA
As obrigações recorrentes de garantia impõem uma sobrecarga contínua sobre os agregadores de pagamento que oferecem serviços de aceitação para comerciantes. Nos termos da diretiva do RBI em vigor a partir de 15 de setembro de 2025, os agregadores de pagamento devem realizar uma auditoria anual do sistema, incluindo cibersegurança, conduzida por auditores credenciados pelo CERT-In, e submeter o relatório ao escritório regional relevante do RBI. O requisito anual torna a garantia um compromisso operacional recorrente, e não um marco único de licenciamento. Para um agregador menor, a preparação para revisão externa e submissão regulatória compete com os recursos disponíveis para integrações com comerciantes e desenvolvimento de serviços. À medida que os serviços para comerciantes se expandem, os agregadores menores devem manter capacidade para o ciclo anual de auditoria e submissão, paralelamente à entrega técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento:
O Alcance do UPI Suporta a Aceitação enquanto o BNPL Amplia as Opções de CheckoutO UPI representou uma participação de 63,95% do tamanho do mercado de gateways de pagamento da Índia em 2026, tornando-o o maior segmento. A plataforma UPI contava com 554,9 milhões de usuários cadastrados na Índia em junho de 2026. Esse cadastro cria um público potencial substancial para comerciantes que consideram o checkout vinculado a bancos, mesmo que cada vendedor precise conquistar seus próprios clientes. Com o lado do consumidor já cadastrado nessa escala, a proposta do gateway centra-se na integração do comerciante e na confiabilidade do checkout.
O BNPL tem previsão de crescer a um CAGR de 11,7% durante 2027-2032, tornando-o o segmento de crescimento mais rápido. Em 30 de julho de 2026, o Grupo Flipkart lançou o Pay Later no Flipkart, Myntra e Flipkart Minutes em parceria com a PayU Finance. A oferta prevê reembolso em 30 dias, em 3 parcelas ou por meio de EMIs de 3 a 12 meses para categorias de maior valor. A PayU Finance é a credora licenciada, enquanto a Flipkart Finance gerencia os relacionamentos com clientes e a inteligência de crédito. A oportunidade para o gateway está em conectar o checkout do comerciante com essas opções de reembolso definidas, de modo que os fornecedores devem coordenar a aceitação com o relacionamento de crédito.


Nota: As participações individuais de todos os segmentos estão disponíveis mediante a compra do relatório
Por Tamanho da Organização:
Os Programas de Pagamento Empresariais Diferem das Necessidades de Serviço dos Vendedores MenoresAs grandes empresas representaram uma participação de 57,04% do mercado de gateways de pagamento da Índia em 2026, tornando-as o maior segmento. O gateway interno iPay da IRCTC foi reportado como responsável pelo processamento de cerca de 20% do valor bruto de mercadoria de sua plataforma de venda de passagens em abril de 2026. Esse exemplo ilustra um programa de pagamentos substancial no qual o comerciante também opera um gateway. Um fornecedor externo que se aproxima de um comprador com seu próprio gateway deve conquistar um papel ao lado de uma operação de pagamento interna, em vez de presumir que todo o processamento será terceirizado. A tarefa comercial é conquistar um papel de aceitação definido dentro de um programa empresarial substancial, tornando a profundidade da conta mais relevante do que o número de conexões com comerciantes.
As pequenas e médias empresas têm previsão de crescer a um CAGR de 12,35% durante 2027-2032, tornando-as o segmento de crescimento mais rápido. A pesquisa voluntária do Fórum de PMEs da Índia para 2024-25 abrangeu 7.835 MPMEs por amostragem por conveniência. Entre os respondentes digitalizados, 70,4% utilizavam plataformas de e-commerce, um resultado indicativo da pesquisa. Para um vendedor menor digitalmente engajado, o requisito prático é um serviço de pagamento que se adapte ao fluxo de trabalho de vendas online existente da empresa. Isso favorece a distribuição do gateway por meio do ambiente de comércio do vendedor, vinculando a aquisição de comerciantes e a integração de pagamentos a um relacionamento de venda digital já existente.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Modo de Implantação:
A Entrega em Nuvem Transfere a Responsabilidade Operacional para o Provedor de ServiçosOs serviços baseados em nuvem detinham 72,47% da receita do mercado em 2026 e têm previsão de crescer a um CAGR de 11,85% durante 2027-2032, tornando-os o maior segmento e o segmento de crescimento mais rápido. Para um comerciante online, a entrega em nuvem separa a integração do checkout do ambiente de servidor no qual o processamento de pagamentos é executado. O limite de serviço do provedor pode cobrir esse ambiente enquanto o comerciante determina como o checkout se encaixa em seu próprio fluxo de trabalho de vendas. Essa divisão torna o tratamento de incidentes e a manutenção centrais para a oferta, pois o acesso à infraestrutura de processamento compartilhada por si só não define quem restaura um checkout com falha.
Um mecanismo de crescimento separado é a reutilização de uma integração de pagamento à medida que o comerciante adiciona canais de vendas digitais. Para uma empresa que estende o checkout web para um aplicativo móvel, um gateway em nuvem pode fornecer um ponto de processamento comum sem exigir ambientes de processamento separados para cada canal. A vantagem de custo depende de quanto da lógica de integração existente pode ser reutilizada, pois a autenticação específica do canal e o design do checkout ainda podem exigir trabalho de desenvolvimento. A expansão é comercialmente atraente quando um novo canal de vendas adiciona trabalho de implementação no checkout sem duplicar a instalação de processamento subjacente.
Nota: As participações individuais de todos os segmentos estão disponíveis mediante a compra do relatório
Por Setor do Usuário Final:
A Escala do Varejo Online Encontra as Cobranças Remotas de SaúdeO e-commerce e os marketplaces foram o maior segmento, com 43,46% da receita do mercado em 2026. O mercado de varejo online da Índia expandiu-se para 90 bilhões de USD em 2025, juntamente com cerca de 110 milhões de novos compradores online desde 2019.[3] A adição de compradores amplia o público potencial de clientes por trás dos vendedores online, apoiando serviços de aceitação que podem acompanhar novos relacionamentos comerciais. Para os operadores de marketplace, o requisito comercial relevante é um serviço de gateway capaz de suportar transações entre os vendedores participantes da plataforma. Os comerciantes na mesma população de varejo online dobraram de 2019 a 2025, ampliando a base de vendedores cujo cadastro e liquidação um marketplace deve coordenar.
Saúde e produtos farmacêuticos têm previsão de crescer a um CAGR de 11,6% durante 2027-2032, tornando-os o segmento de crescimento mais rápido. Em dezembro de 2025, o Hospital Principal Tata em Jamshedpur lançou um sistema de pagamento online remoto para pacientes internados e seus familiares, aceitando cartões de débito, cartões de crédito, banco online e UPI. Os familiares podem, portanto, realizar pagamentos remotamente para um episódio de cuidado hospitalar em andamento, vinculando a cobrança digital a um serviço presencial. Para um comprador hospitalar, isso torna a capacidade do pagador remoto de utilizar diferentes métodos de pagamento parte do requisito do serviço de cobrança. Os hospitais que já cobram presencialmente tornam-se candidatos à cobrança remota, o que amplia a demanda por gateway além das empresas que vendem online.
Análise Geográfica
Mercado de Gateways de Pagamento da Índia Ocidental
A Índia Ocidental representou uma participação de 31,56% do tamanho do mercado de gateways de pagamento da Índia em 2026, tornando-a a maior geografia. Os dados do segundo trimestre de 2026 do PhonePe posicionaram 4 de seus 10 maiores distritos por comerciantes cadastrados ao longo do tempo na Índia Ocidental, nomeadamente Pune, Mumbai Suburban, Thane e Ahmedabad. A mesma plataforma registrou 6,11 milhões de comerciantes cadastrados ao longo do tempo em Maharashtra naquele trimestre. Uma presença distribuída por vários distritos líderes oferece aos fornecedores de gateway múltiplos centros urbanos em torno dos quais organizar vendas para comerciantes e suporte à integração.
Mercado de Gateways de Pagamento da Índia Oriental e Nordeste
A Índia Oriental e Nordeste tem previsão de crescer a um CAGR de 11,7% durante 2027-2032, tornando-a a geografia de crescimento mais rápido. Os Centros de Serviços Comuns registraram 11,82 milhões de transações digitais em Assam no exercício fiscal 2025-26, abrangendo serviços de cidadania, empresariais, financeiros, bancários, pagamento de contas, seguros e previdência. Esse canal de serviços oferece um ambiente no qual cidadãos e empresas já interagem digitalmente por meio de centros de serviços. Os serviços de gateway se aplicariam às transações relacionadas a pagamentos dentro dessa combinação, com o design de cobrança organizado em torno do serviço pelo qual se paga. A combinação de serviços de pagamento de contas, bancários e de previdência orienta os fornecedores de gateway para cobranças institucionais em Assam, em vez de lojas virtuais individuais.
A presença de cadastro do PhonePe na Índia do Norte inclui Uttar Pradesh, onde a plataforma registrou 7,87 milhões de comerciantes cadastrados ao longo do tempo no segundo trimestre de 2026, o maior entre esses 3 exemplos estaduais. A presença na Índia do Sul inclui Karnataka, com 3,31 milhões de comerciantes cadastrados ao longo do tempo na mesma plataforma no segundo trimestre de 2026. O distrito de Bengaluru Urbano representou 1,52 milhão de comerciantes únicos cadastrados ao longo do tempo naquele trimestre, a maior contagem entre os 10 distritos listados pelo PhonePe. O exemplo da Índia Central é Madhya Pradesh, com 3,14 milhões de comerciantes cadastrados ao longo do tempo no PhonePe no segundo trimestre de 2026, próximo à escala estadual de Karnataka. Bengaluru Urbano detinha quase metade da base cadastrada de Karnataka, enquanto Uttar Pradesh não tinha nenhum distrito entre os 10 líderes listados pelo PhonePe, contrastando a concentração metropolitana com uma presença estadual mais dispersa.
Marco Regulatório e Perspectivas
O regime nacional enquadra esta avaliação das condições de entrada de agregadores de pagamento sob a perspectiva de um novo provedor não bancário. Os agregadores de pagamento não bancários devem buscar autorização do RBI e atender aos requisitos de patrimônio líquido de entrada e contínuos nos termos das diretrizes de 2025. As diretrizes definem separadamente os gateways exclusivamente tecnológicos como provedores de roteamento e processamento sem envolvimento no manuseio de fundos. O papel operacional de um provedor determina, portanto, quais compromissos de entrada são relevantes quando ele constrói serviços de aceitação para comerciantes.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Banco de Reserva da Índia | Banco de Reserva da Índia para condições nacionais de PA |
| Instrumentos ou diretivas principais | Diretrizes de Agregadores de Pagamento de 2025 | Diretrizes Nacionais de Agregadores de Pagamento de 2025 para atividade de PA coberta |
| Efeito comercial | Autorização e compromissos contínuos de patrimônio líquido para agregadores não bancários | Condições nacionais de autorização e capital aplicam-se às operações de agregador cobertas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma rota de autorização definida combinada com compromissos contínuos de capital para um novo agregador não bancário. O julgamento de Sem alteração reflete a continuidade do caminho estabelecido de autorização e capital sob as diretrizes operativas. As Diretrizes de Agregadores de Pagamento de 2025 exigem um patrimônio líquido mínimo na solicitação e um mínimo mais elevado até o final do terceiro exercício fiscal após a autorização. Esse aumento programado é um compromisso de capital existente, e não uma mudança de política separada, vinculando a entrada à capacidade de atender ao limite posterior.
Etapas da Cadeia de Valor
A integração do comerciante, o processamento de pagamentos e a administração de liquidação contribuem com diferentes capacidades para a aceitação online. O RBI define os gateways como provedores de tecnologia que roteiam e facilitam o processamento de pagamentos sem manusear fundos. O HDFC Bank lançou o SmartHub Payment Gateway no exercício fiscal 2025 como uma plataforma de cobrança online integrada com mais de 150 instrumentos de pagamento. A distinção operacional é importante porque o acesso ao checkout, o processamento de instrumentos e a administração dos recebimentos do comerciante criam responsabilidades diferentes dentro de um serviço agrupado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Integração do comerciante | Provedores de integração de gateway como Razorpay e Cashfree Payments | Receita vinculada a transações após a integração | Implementação de checkout específica para o comerciante | Oferecer integrações com plataformas de comércio existentes e checkout hospedado |
| Roteamento e processamento de transações | Operadores de gateway bancário como HDFC Bank; processadores de pagamento como Cashfree Payments | Cobranças de processamento de pagamentos | Coordenação da aceitação entre instrumentos de pagamento | Manter caminhos de processamento adequados a cada método de pagamento suportado |
| Alocação de liquidação e reconciliação | Provedores de liquidação e reconciliação para marketplace como Cashfree Payments | Receita de serviço de gateway sustentada pelo uso contínuo do marketplace | Alocação de recebimentos entre fornecedores e correspondência de registros | Utilizar alocação programada e reconciliação no nível do fornecedor |
| Fonte: Mordor Intelligence | ||||
A Razorpay declara que seu gateway padrão cobra uma taxa de transação de 2% sobre pagamentos bem-sucedidos, sem taxa de configuração ou encargo anual de manutenção. Esse modelo posiciona a captura de valor após a execução bem-sucedida do pagamento, de modo que o trabalho de integração pode ser comercialmente importante sem gerar uma taxa de configuração. A reconciliação no nível do fornecedor desloca o ponto final do serviço da autorização de um pagamento do comprador para a contabilização dos recebimentos de cada vendedor, tornando o tratamento de dados pós-checkout uma parte distinta da entrega.
Cenário Competitivo
Concentração do Mercado
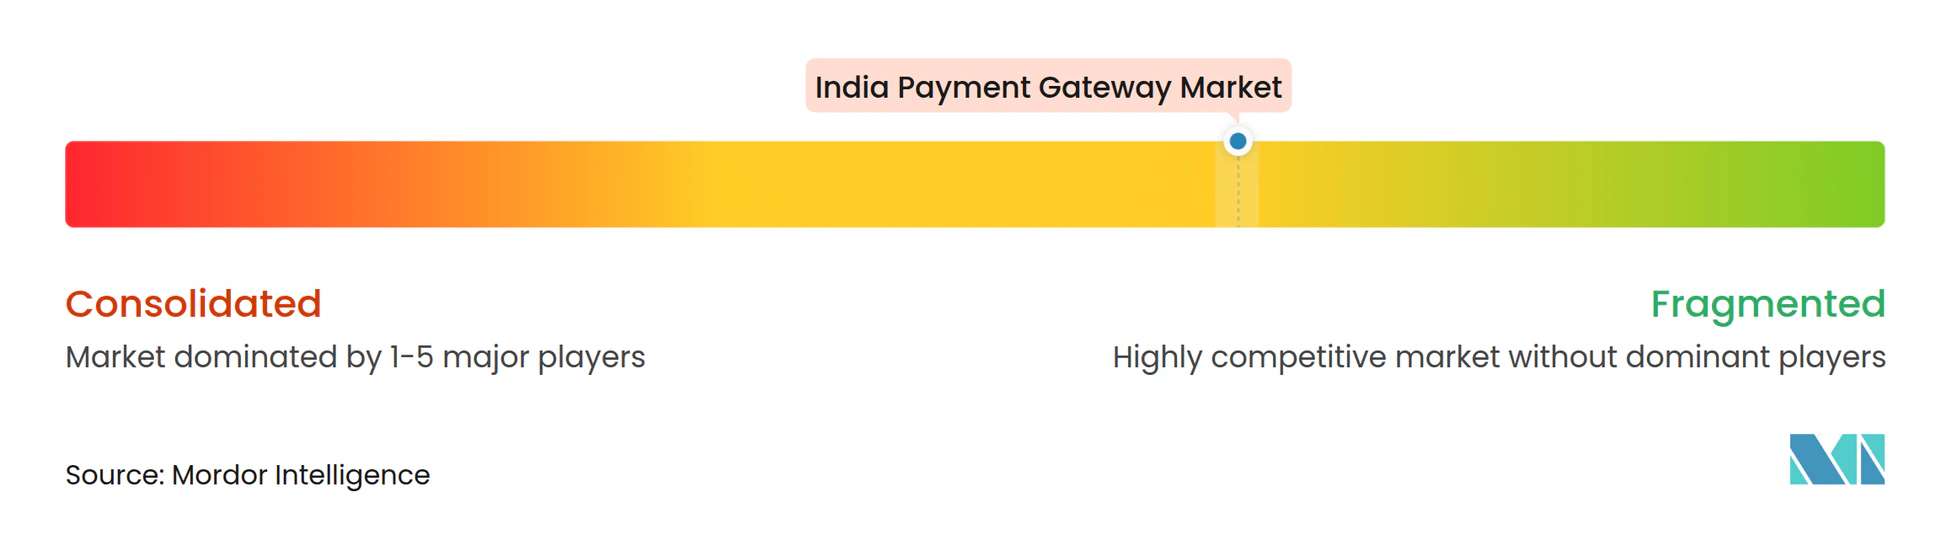
O setor moderadamente fragmentado inclui PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited (Paytm Payments Gateway), CCAvenue - AvenuesAI Limited e IndiaIdeas.com Limited (BillDesk). Os serviços de agregação da Razorpay são fornecidos pela Razorpay Payments Private Limited, autorizada pelo RBI. Em 3 de agosto de 2026, a Worldline concluiu a venda de suas atividades de pagamento na Índia para a BillDesk e firmou um acordo de longo prazo de tecnologia e software com o comprador. O uso de longo prazo do software da Worldline pela BillDesk mantém as atividades indianas adquiridas vinculadas a um fornecedor de tecnologia estabelecido, tornando a propriedade e o fornecimento de software partes separadas do arranjo de serviços para comerciantes.
A Prosus informou que a PayU processou aproximadamente 90 bilhões de USD em volume total de pagamentos na Índia no exercício fiscal 2026. A PayU India obteve 577 milhões de USD em receita de pagamentos naquele mesmo exercício fiscal, encerrado em 31 de março de 2026. A estratégia offline empresarial da Paytm no primeiro trimestre do exercício fiscal 2026 enfatizou um modelo de gateway completo combinando agregação de pagamentos, negociação de tarifas, hardware e tecnologia, juntamente com integrações de marcas e parcerias bancárias sob um modelo de provedor de POS. Em 8 de outubro de 2025, a CCAvenue anunciou o CommerceAI, projetado para conectar comerciantes, desenvolvedores e ecossistemas de inteligência artificial à sua infraestrutura de pagamentos. Esses movimentos mostram provedores competindo pelo que agrupam em torno do processamento, e não apenas pelo volume.
Em 26 de novembro de 2025, o RBI concedeu à Paytm Payments Services Limited, subsidiária integral da One 97 Communications Limited, autorização final para operar como agregador de pagamentos online. A partir de 30 de novembro de 2025, a One 97 Communications transferiu seu negócio de pagamentos offline para comerciantes para a Paytm Payments Services Limited. A transferência foi realizada para cumprir as Diretrizes Principais do RBI de 15 de setembro de 2025 sobre Regulamentação de Agregadores de Pagamento e para promover maior eficiência operacional. A CCAvenue informou em novembro de 2025 que sua controladora, agora AvenuesAI Limited (anteriormente Infibeam Avenues Limited), havia recebido autorização do RBI para agregação de pagamentos offline, principalmente por meio de dispositivos POS, além de sua licença online existente. O escopo da autorização está, portanto, moldando quais provedores podem atender comerciantes nos canais online e offline.
Líderes do Setor de Gateway de Pagamento da Índia
-
PayU Payments Private Limited
-
Razorpay Software Private Limited
-
Paytm Payments Services Limited (Paytm Payments Gateway)
-
CCAvenue - AvenuesAI Limited
-
IndiaIdeas.com Limited (BillDesk)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gateway de Pagamento da Índia Empresas cobertas neste relatório
- PayU Payments Private Limited
- Razorpay Software Private Limited
- Paytm Payments Services Limited (Paytm Payments Gateway)
- CCAvenue - AvenuesAI Limited
- IndiaIdeas.com Limited (BillDesk)
- PayPal Payments Private Limited
- Instamojo Technologies Private Limited
- One MobiKwik Systems Limited
- Cashfree Payments India Private Limited
- Pine Labs Limited (Plural by Pine Labs)
- Stripe India Private Limited
- Worldline ePayments India Private Limited
- Google India Digital Services Private Limited (Google Pay for Merchants)
- Amazon Pay (India) Private Limited
- BharatPe (Resilient Innovations Private Limited)
- Juspay Technologies Private Limited
- PayG Solutions Private Limited
- Fiserv Merchant Solutions Private Limited (IMSL-Fiserv)
- Adyen India Technology Services Private Limited
- Payoneer India Private Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam serviços de pagamento recorrente para comerciantes em diferentes estágios de operações de assinatura. O volume de transações do UPI AutoPay atingiu 175 milhões em janeiro de 2025, ante 58 milhões em janeiro de 2024, de acordo com dados da NPCI. Essa expansão fornece um contexto de demanda para serviços de gateway construídos em torno de cobranças repetidas, em vez de um único evento de checkout. A distinção comercial está em quanto da operação de cobrança recorrente um fornecedor pode tornar utilizável para o comerciante.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Primeira integração de pagamento recorrente | Expansão da atividade do UPI AutoPay | Comerciantes migrando para faturamento por assinatura | Pacote de configuração de mandato com cobrança recorrente | Implementação do primeiro fluxo de faturamento recorrente | Provedores de gateway de pagamento recorrente como Cashfree Payments |
| Cobranças em múltiplos meios de pagamento | Expansão do uso do AutoPay juntamente com ferramentas de cobrança multicanal disponíveis | Comerciantes de assinatura adicionando meios de cobrança | Coordenar cobranças por meio de um único serviço para comerciantes | Correspondência de registros de cobrança entre meios de pagamento | Provedores de gateway multicanal como Cashfree Payments |
| Administração do ciclo de renovação | Cobranças UPI repetidas criam uma oportunidade de serviço contínua | Comerciantes de assinatura estabelecidos | Conectar o status de cobrança com os registros do serviço de renovação | Manter ciclos de faturamento e registros de pagamento consistentes | Provedores de cobrança recorrente como Cashfree Payments |
| Fonte: Mordor Intelligence | |||||
A abertura central é a administração de cobrança recorrente após o volume do UPI AutoPay triplicar entre janeiro de 2024 e janeiro de 2025. A Cashfree Payments oferece aos comerciantes cobrança recorrente por UPI AutoPay, cartões e eNACH. Manter os registros de cobrança consistentes entre esses meios é a base prática para o gerenciamento de renovações, tornando a reconciliação a tarefa de implementação vinculante.
Desenvolvimentos industriais recentes em Mercado de Gateway de Pagamento da Índia
- Set 2026: O Ministério das Finanças anunciou um marco regulatório UPI mantendo o MDR zero para pagamentos de menor valor a comerciantes e pequenos comerciantes qualificados, com MDR sobre transações maiores especificadas e cerca de 96% das transações de comerciantes sem impacto.
- Ago 2026: A Worldline concluiu a venda de suas atividades de pagamento na Índia para a BillDesk e firmou um acordo de longo prazo de tecnologia e software com o comprador.
- Abr 2026: A Razorpay habilitou pagamentos com cartão Google Pay para transações internacionais em seu gateway de pagamento para empresas indianas.
Mercado de Gateway de Pagamento da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gateways de pagamento da Índia mede a receita anual proveniente de serviços de aceitação de pagamentos online e processamento de transações fornecidos a comerciantes na Índia. Abrange software e serviços de gateway que habilitam pagamentos digitais em diferentes modos de pagamento.
Exclusões de escopo: Aplicativos de pagamento exclusivamente para consumidores, meios de pagamento banco a banco sem serviço de gateway de pagamento, infraestrutura bancária central não relacionada e terminais de ponto de venda vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Modo de Pagamento
- UPI
- Cartões
- Banco pela Internet
- Carteiras Digitais
- Compre Agora, Pague Depois
- Por Tamanho de Organização
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Híbrido
- Por Setor de Usuário Final
- Comércio Eletrônico e Marketplaces
- Varejo e FMCG
- BFSI e Plataformas de FinTech
- Saúde e Produtos Farmacêuticos
- Educação e Ed-Tech
- Viagens e Hospitalidade
- Por Região
- Índia Setentrional
- Índia Ocidental
- Índia Meridional
- Índia Oriental e Nordeste
- Índia Central
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o Documento de Discussão do Banco de Reserva da Índia sobre Diretrizes para Gateways de Pagamento e Agregadores de Pagamento esclarecem o papel de roteamento e processamento voltado ao comerciante, enquanto seus Indicadores do Sistema de Pagamentos fornecem medidas independentes de atividade de pagamentos e infraestrutura de aceitação. O comunicado do Escritório de Informações à Imprensa sobre a década do UPI reproduz indicadores de transações, participação bancária e pagamentos a comerciantes da Corporação Nacional de Pagamentos da Índia, e o comunicado do Ministério das Finanças sobre o marco regulatório UPI informa a avaliação das condições de tarifas para comerciantes.
Registros de empresas, relatórios anuais, materiais para investidores e a imprensa financeira e tecnológica indiana de reputação podem ajudar a verificar cruzadamente as divulgações de receita dos provedores, lançamentos de produtos, mudanças regulatórias e adoção por comerciantes. Quando as estatísticas operacionais públicas descrevem atividade sem vinculá-la à receita do provedor, os analistas as utilizam para avaliar tendências de demanda sem tratar a atividade de pagamentos como vendas de gateway. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas devem abranger provedores de gateway de pagamento indianos, adquirentes de comerciantes, fornecedores de tecnologia de pagamento e comerciantes nos modos de pagamento, tamanhos de organização, modelos de implantação e setores de usuários finais do relatório. Respondentes seniores, funcionais e operacionais podem esclarecer como a receita específica do serviço de gateway é reconhecida e como as divisões por comerciante, modo e geografia são atribuídas. Os analistas devem usar as respostas para testar interpretações de fontes secundárias, investigar lacunas com indicadores alternativos e reconciliar declarações conflitantes por meio de evidências independentes de empresas, regulatórias e de transações.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual de serviços de gateway da Índia de cima para baixo, relacionando a atividade de comerciantes online à parcela roteada por serviços de gateway e às tarifas retidas pelos provedores, verificando em seguida os totais selecionados com consolidações de receita de provedores e gastos amostrados com serviços para comerciantes. Os principais indicadores incluem atividade de comércio online, cadastro e aceitação ativa de comerciantes, mix de UPI e outros modos de pagamento, atividade de transações de gateway e níveis de tarifas de transação, plataforma ou assinatura. Esses indicadores ajudam a estimar tanto o uso endereçável quanto a captura de receita. As participações de segmento são construídas a partir de evidências sobre o uso de modos de pagamento por comerciantes, tamanho da organização, implantação, setor e localização do comerciante, com cada divisão alocada na mesma base de receita que o total. Quando os dados de atividade medem o principal de pagamento em vez das tarifas de serviço do provedor, os analistas utilizam os indicadores para avaliar o mix de modos e a adoção sem contabilizar o valor do pagamento como receita de gateway.
A análise de cenários projeta o valor anual até 2032 variando a atividade de comerciantes, o mix de modos, a adoção e a captura de tarifas do provedor em conjunto, em vez de estender o principal de pagamento como receita de gateway. Os analistas devem comparar cada caminho de entrada com indicadores históricos de pagamento relevantes e solicitar que os respondentes primários verifiquem a direção e a plausibilidade comercial das previsões em nível de variável. Quando as consolidações seletivas de fornecedores ou as verificações amostradas de gastos com serviços estão incompletas, os analistas devem manter uma estimativa de cima para baixo, usar indicadores públicos documentados como verificações cruzadas e registrar conflitos não resolvidos para revisão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de provedores, indicadores regulatórios e do sistema de pagamentos, medidas de atividade de comerciantes e evidências de entrevistas, investigando em seguida as diferenças de ano, definição e cobertura. Eles verificam totais, participações de segmento, trajetórias de crescimento e sinais de atividade independentes em busca de anomalias, documentam o motivo de cada variação e concluem uma segunda revisão por analista antes da aprovação. O recontato é acionado quando uma premissa relevante permanece ambígua ou quando um novo registro, regra ou evento corporativo altera as evidências. O modelo é atualizado anualmente, revisado entre ciclos para eventos relevantes e verificado novamente em relação às evidências mais recentes antes da entrega.
Tamanho do Mercado de Gateways de Pagamento da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de gateways de pagamento da Índia mede a receita anual proveniente de serviços de aceitação de pagamentos online e processamento de transações fornecidos a comerciantes na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem atividade de comércio online, cadastro e aceitação ativa de comerciantes, mix de UPI e outros modos de pagamento, atividade de transações de gateway e níveis de tarifas de transação, plataforma ou assinatura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,58 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 1,97 bilhão de USD (2025) | Em sua base de 2025, esta estimativa está 23,6% abaixo do valor de 2027 deste relatório de 2,58 bilhões de USD, 2 anos depois. Sua estimativa publicada utiliza uma base de receita de 2025 e projeta crescimento de 2026 a 2034. |
| Empresa de Pesquisa de Mercado B | 1,35 bilhão de USD (2025) | Em sua base de 2025, esta estimativa está 47,7% abaixo do valor de 2027 deste relatório de 2,58 bilhões de USD, 2 anos depois. Sua estimativa publicada utiliza uma base de receita de 2025 e projeta crescimento durante 2026-2033. |
Os analistas da Mordor Intelligence triangulam divulgações de provedores, indicadores regulatórios e do sistema de pagamentos, medidas de atividade de comerciantes e evidências de entrevistas, investigando em seguida as diferenças de ano, definição e cobertura.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de gateways de pagamento da Índia?
Espera-se que o mercado cresça de 2,58 bilhões de USD em 2027 para 4,42 bilhões de USD até 2032, a um CAGR de 11,38% durante 2027-2032.
Quais fatores impulsionam a demanda por serviços de gateway de pagamento na Índia?
O comércio online e a adoção do UPI ampliam as oportunidades de aceitação. O UPI processou 241,6 bilhões de transações na Índia no exercício fiscal 2025-26.
Qual método de pagamento lidera os serviços de gateway para comerciantes na Índia?
O UPI foi o maior segmento por modo de pagamento, representando 63,95% da receita do mercado em 2026.
Quais empresas lideram o setor de gateways de pagamento da Índia?
PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited, CCAvenue - AvenuesAI Limited e IndiaIdeas.com Limited (BillDesk) são os principais provedores.
Qual é o principal desafio para os provedores de gateway de pagamento na Índia?
A cobertura do MDR zero restringe a monetização, com o Ministério das Finanças anunciando em setembro de 2026 que o MDR se aplica apenas a transações de comerciantes especificadas acima de INR 2.000 (USD 20,85), deixando cerca de 96% das transações de comerciantes sem impacto.
Qual região indiana lidera a receita de gateway e qual está crescendo mais rapidamente?
A Índia Ocidental detinha 31,56% da receita do mercado em 2026, enquanto o segmento da Índia Oriental e Nordeste tem previsão de crescer mais rapidamente, a um CAGR de 11,7% durante 2027-2032.