
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Ásia
- Bélgica
- Brasil
- Bulgária
- Canadá
- China
- Chipre
- Coreia do Sul
- Croácia
- Dinamarca
- Emirados Árabes Unidos
- Eslováquia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Finlândia
- França
- Grécia
- Hungria
- Irlanda
- Itália
- Japão
- Luxemburgo
- Malta
- México
- Noruega
- Países Baixos
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Tchéquia
Análise do Mercado de Terminais POS da Índia por Mordor Intelligence
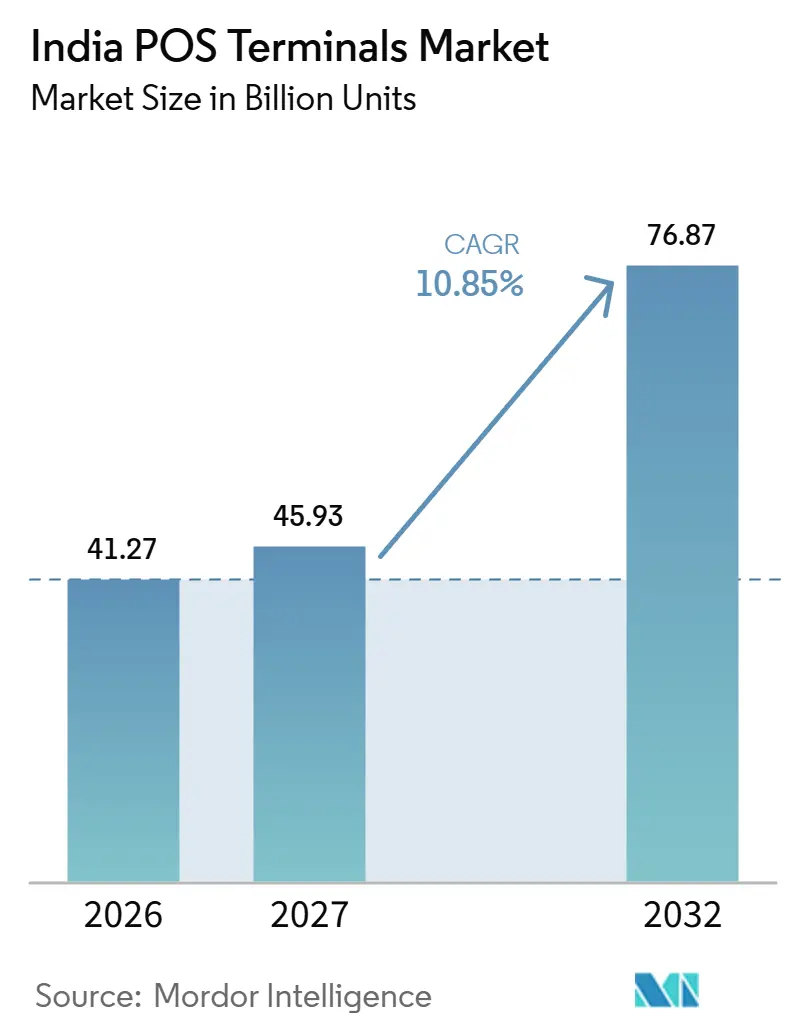
O tamanho do mercado de terminais POS da Índia deve aumentar de 41,27 bilhões de unidades em 2026 para 45,93 bilhões de unidades em 2027 e atingir 76,87 bilhões de unidades até 2032, crescendo a um CAGR de 10,85% no período de 2027 a 2032.
Na Índia, uma base mais ampla de cartões de crédito fortalece a demanda por aceitação física, onde os comerciantes precisam de opções de pagamento além da coleta básica por QR. Os terminais multifuncionais podem conectar a aceitação de cartões e parcelamentos ao mesmo ponto de pagamento, conferindo ao hardware um papel ao lado da coleta baseada em código. A expansão do varejo e as necessidades de pagamento institucional ampliam as oportunidades de implantação, enquanto a economia de transações de pequenos comerciantes limita a receita disponível para suportar os dispositivos. Os fornecedores podem responder por meio de aceitação integrada e serviço contínuo, fazendo com que o crescimento dependa de uma colocação útil junto ao comerciante e de suporte sustentável, em vez de apenas da distribuição de equipamentos.
Principais Conclusões do Relatório
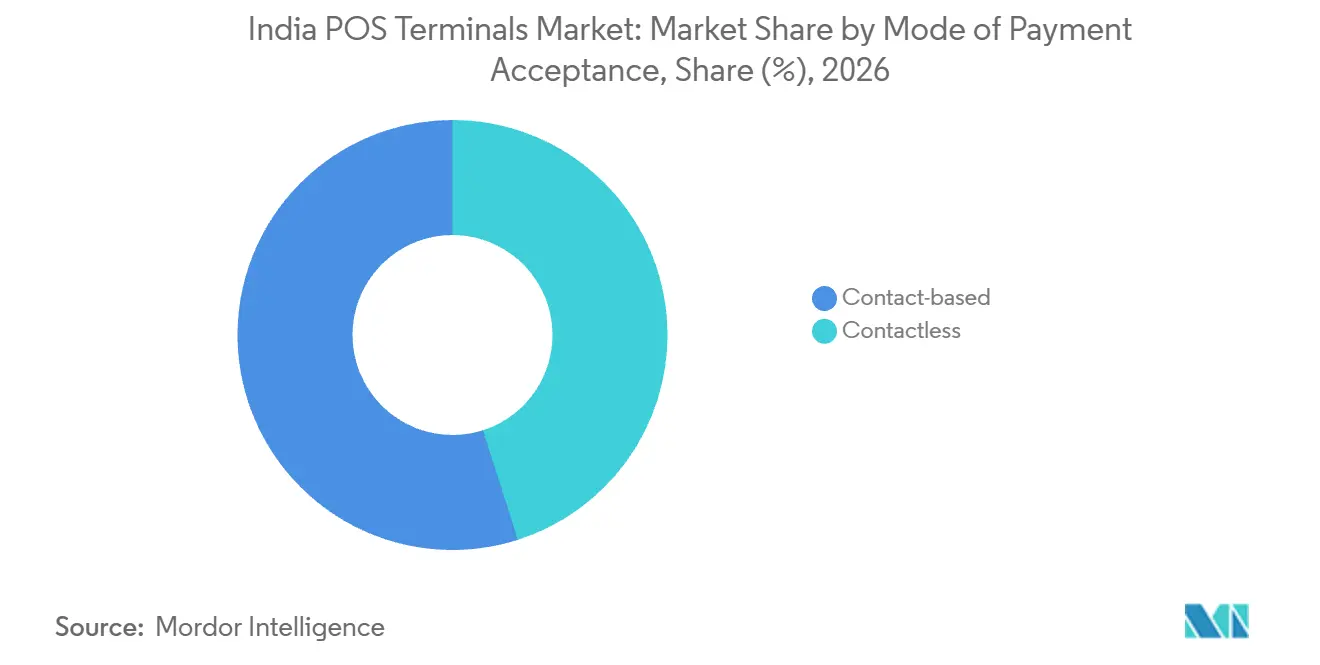
- Por modo de aceitação de pagamento, os terminais baseados em contato detinham uma participação de 54,92% no tamanho do mercado de terminais POS da Índia em 2026, enquanto o sem contato tem previsão de crescer mais rapidamente a um CAGR de 11,95% no período de 2027 a 2032.
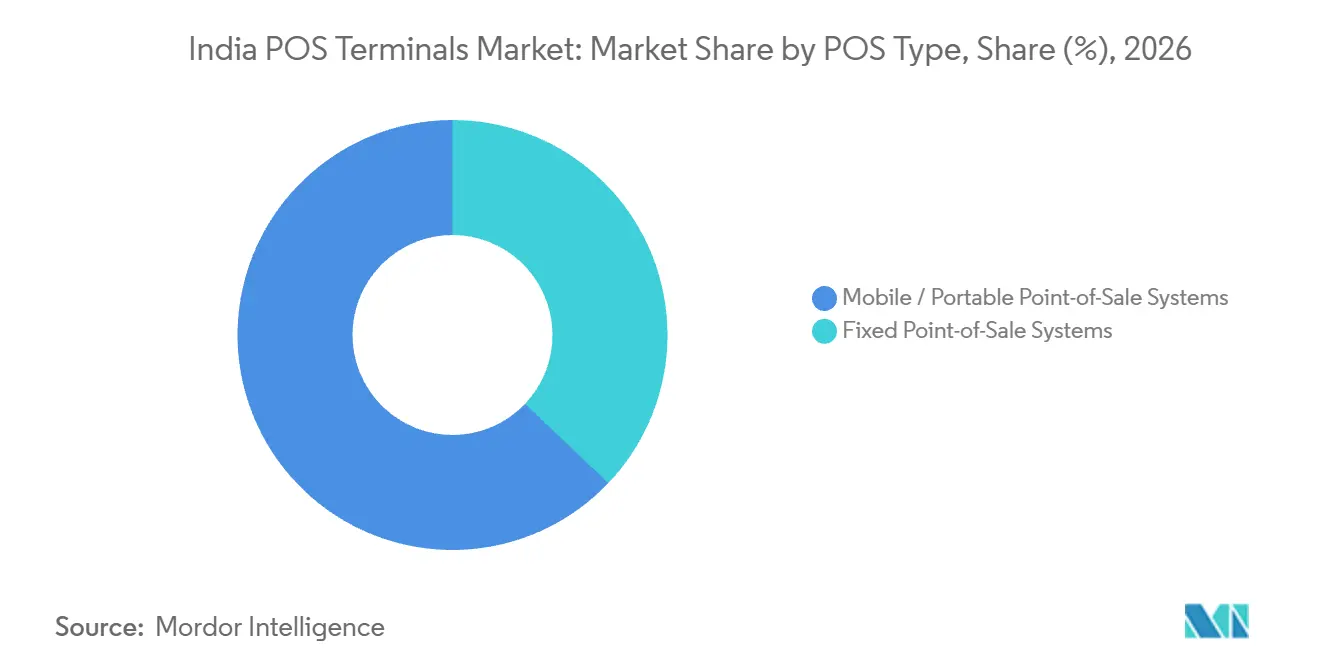
- Por tipo de POS, os sistemas móveis e portáteis detinham uma participação de 62,91% no mercado de terminais POS da Índia em 2026 e têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 12,2% no período de 2027 a 2032.
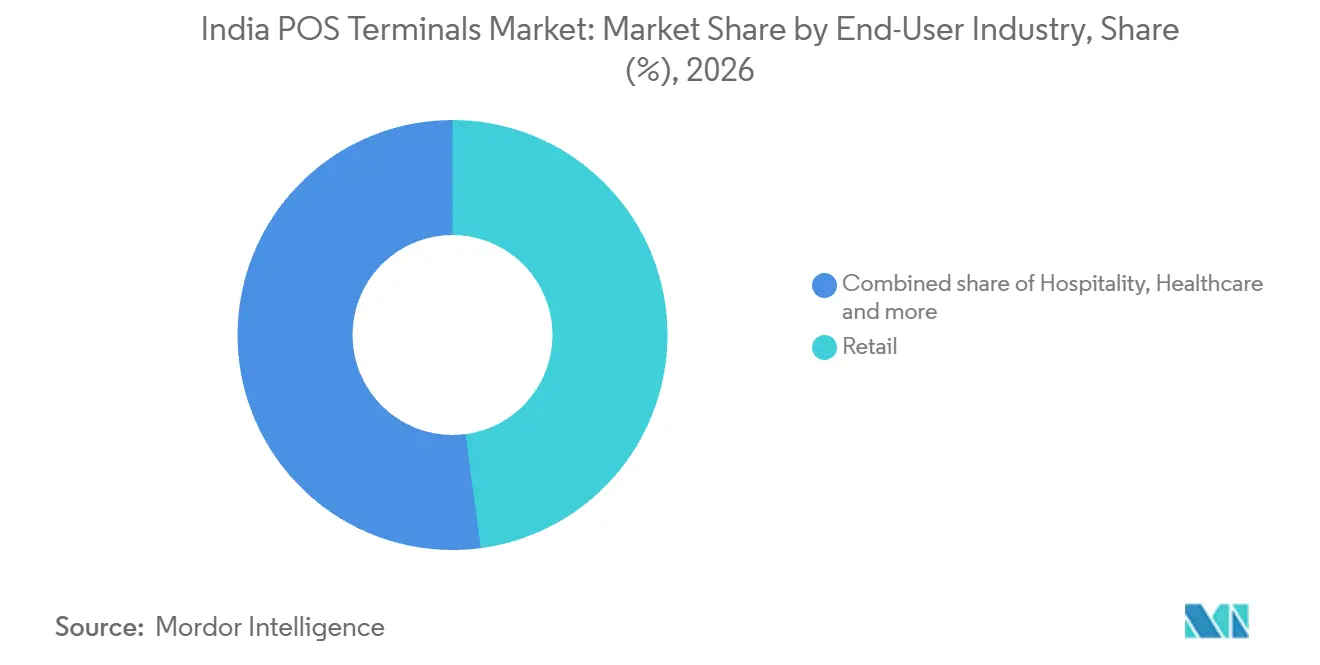
- Entre os setores de usuário final, o varejo respondeu por 47,9% do estoque de terminais instalados em 2026, e espera-se que a saúde cresça mais rapidamente, com um CAGR de 12,6% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subsídios do PIDF aceleraram as implantações nas cidades de Nível 3 a Nível 6 | +2.5% | Nacional | Curto prazo (≤ 2 anos) |
| Crescimento acelerado da base de cartões de crédito (>100 milhões) eleva os volumes de transações com cartão | +4.1% | Nacional | Longo prazo (≥ 4 anos) |
| POS Android com omni-pagamento (cartões + UPI + BNPL em um único dispositivo) | +4.5% | Nacional | Médio prazo (2 a 4 anos) |
| Conformidade com a nota fiscal eletrônica do GST impulsionando atualizações de POS em tempo real | +1.8% | Nacional | Médio prazo (2 a 4 anos) |
| Boom de shopping centers modernos em cidades de Nível 2/3 aumenta a demanda por POS fixo | +1.6% | Gokul Road em Hubballi | Longo prazo (≥ 4 anos) |
| Complementos de análise avançada/IA aumentando o ROI dos varejistas | +0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Subsídios do PIDF aceleraram as implantações nas cidades de Nível 3 a Nível 6
A implantação subsidiada reduziu o obstáculo inicial de expansão da aceitação de pagamentos além dos grandes centros urbanos. Durante o exercício fiscal de 2024-25, o Banco de Reserva da Índia (RBI) afirmou que os subsídios do Fundo de Desenvolvimento de Infraestrutura de Pagamentos (PIDF) auxiliaram o crescimento dos pagamentos digitais ao subsidiar a disponibilidade de infraestrutura de aceitação, especialmente em centros de Nível 3 a 6. Até 30 de novembro de 2025, o Departamento de Serviços Financeiros reportou 841.018 dispositivos de pagamento físicos implantados por meio do PIDF em centros de Nível 5 a 6. O prazo declarado do programa encerrou-se em 31 de dezembro de 2025, tornando sua base estabelecida a fundação relevante para oportunidades subsequentes de terminais. Esses eram dispositivos de aceitação física instalados, fornecendo aos adquirentes uma base de comerciantes equipados, em vez de um conjunto de prospects não atendidos. A demanda subsequente nessas localidades depende de se a atividade de transações justifica manter os equipamentos ativos após o suporte inicial de implantação.
Crescimento acelerado da base de cartões de crédito (>100 milhões) eleva os volumes de transações com cartão
A Índia tinha 124,05 milhões de cartões de crédito em circulação em agosto de 2026, em comparação com 112,34 milhões em agosto de 2025. As transações com cartão de crédito em terminais POS na Índia totalizaram 2,868 bilhões em 2025, um aumento de 23% em relação ao ano anterior.[1] Essas medidas separadas fortalecem o argumento comercial para a aceitação física, demonstrando tanto uma grande base de cartões quanto o crescimento do volume de transações com cartão de crédito nos terminais. Um maior volume de transações pode melhorar o argumento para financiar um terminal em locais que atraem gastos com cartão. Para os bancos adquirentes, direcionar esses locais vincula a implantação a uma necessidade de pagamento mensurável e limita a exposição a dispositivos com uso insuficiente de cartão.
POS Android com omni-pagamento (cartões + UPI + BNPL em um único dispositivo)
Em abril de 2025, o The Economic Times descreveu terminais POS indianos processando pagamentos com cartão, compre agora e pague depois e UPI. Essa combinação pode tornar um dispositivo físico relevante para comerciantes cujas necessidades de aceitação vão além de um único canal de pagamento. O artigo também atribuiu a relevância contínua dos terminais à preferência dos consumidores por pagamentos com cartão em compras de alto valor e ao esforço dos bancos para emitir cartões de crédito. Para estratégias de terminais baseados em Android, a oportunidade de demanda depende de transformar essa amplitude em uma oferta prática de aceitação no ponto de venda do comerciante. Um vendedor de itens de alto valor tem razão para manter um terminal físico que aceite cartões ao lado do UPI, pois essas são as compras que os clientes preferem pagar com cartão.
Conformidade com nota fiscal eletrônica do GST impulsionando atualizações de POS em tempo real
A conformidade com notas fiscais pode tornar a integração com o sistema de faturamento mais valiosa para empresas dentro do escopo de relatório especificado. O Governo da Índia reduziu o limite de faturamento para nota fiscal eletrônica do GST sob a Notificação 13/2020-Imposto Central, com vigência a partir de 1º de agosto de 2023, para o contribuinte especificado e o escopo de nota fiscal. O reporte de nota fiscal eletrônica do GST abrange notas fiscais de GST, notas de crédito e notas de débito para fornecimentos B2B, ZEE, exportação e exportação considerada. Para contribuintes com equipes internas de TI, grandes volumes de transações e necessidade de geração de nota fiscal eletrônica em tempo real, o IRIS IRP oferece integração direta opcional via API. A carga de conformidade resultante concentra-se no reporte de notas fiscais B2B e de exportação das empresas abrangidas, incluindo as notas de crédito e débito associadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| MDR zero em UPI de baixo valor corrói a economia dos pequenos comerciantes | -1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Ubiquidade do código QR reduz a demanda por novos POS | -1.6% | Nacional | Longo prazo (≥ 4 anos) |
| Alto custo total de propriedade para microcomerciantes | -0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Diretrizes do RBI para PA Físico elevam o custo de conformidade | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
MDR zero em UPI de baixo valor corrói a economia dos pequenos comerciantes
A aceitação com MDR zero limita o conjunto de receitas disponível para suportar serviços baseados em dispositivos para pequenos comerciantes. A partir de 15 de outubro de 2026, os pequenos comerciantes P2PM qualificados que recebiam recebimentos mensais baixos de QR UPI diretamente em suas contas mantiveram a isenção de MDR, inclusive em pagamentos individuais acima do limite padrão.[2] Em seu FAQ de setembro de 2026, o Departamento de Serviços Financeiros afirmou que apenas grandes conglomerados de tecnologia bem capitalizados poderiam sustentar perdas operacionais de longo prazo no processamento de UPI com MDR zero. Para um fornecedor que considera terminais físicos nesses comerciantes, o processamento de pagamentos por si só pode oferecer uma base fraca para recuperar os custos de equipamento e serviço. A menos que o terminal forneça funções monetizáveis além dos fluxos de UPI isentos, seu fornecedor enfrenta a despesa contínua de suportar um dispositivo físico com receita limitada de taxas de transação.
Ubiquidade do código QR reduz a demanda por novos POS
A aceitação por QR de baixo custo enfraquece o argumento para adicionar um terminal físico quando ele atende à necessidade imediata de pagamento de um comerciante. A Índia tinha 731,4 milhões de códigos QR UPI em dezembro de 2025, em comparação com 633,4 milhões em dezembro de 2024. A revisão de 2025 da Worldline descreveu a expansão da aceitação por QR de baixo custo enquanto os comerciantes mantinham POS onde os gastos com cartão justificavam a economia do dispositivo. Para um comerciante adequadamente atendido por QR, adiar um terminal pode preservar o acesso a pagamentos enquanto evita outro ativo físico. Os fornecedores enfrentam uma oportunidade de conversão mais estreita, com uma nova instalação dependente de uma necessidade de pagamento que a aceitação exclusiva por QR do comerciante deixa sem solução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Aceitação de Pagamento:
A Capacidade de Contato Suporta a Continuidade da AceitaçãoOs terminais baseados em contato responderam por uma participação de 54,92% no tamanho do mercado de terminais POS da Índia em 2026, tornando-os o maior segmento. Como a participação mede o estoque instalado, a renovação pode sustentar uma grande base de terminais baseados em contato mesmo quando o formato escolhido para um local totalmente novo é diferente. Substituir um dispositivo de contato com cartão em um comerciante equipado preserva um ponto de aceitação existente em vez de criar um novo, portanto a demanda por renovação não depende de encontrar um comerciante adicional. A tarefa comercial do fornecedor é reter a conta instalada por meio de sua próxima decisão de substituição, enquanto avalia separadamente as oportunidades em novos locais.
O sem contato é o segmento de crescimento mais rápido, com um CAGR projetado de 11,95% no período de 2027 a 2032. PhonePe e Mastercard lançaram pagamentos sem contato por smartphone em 29 de setembro de 2025, com uma implantação gradual para portadores de cartão Mastercard elegíveis. O recurso requer um telefone Android habilitado para NFC e um terminal de comerciante com funcionalidade NFC. Ao permitir que um telefone elegível se torne o instrumento de pagamento, esse arranjo pode expandir as formas como um ponto de aceitação sem contato existente é utilizado. Novas colocações tornam-se comercialmente atraentes onde o uso de pagamento móvel elegível encontra a ausência de equipamento de comerciante com capacidade NFC.



Por Tipo de POS:
A Portabilidade Torna os Pontos de Coleta Simultâneos Comercialmente ImportantesOs sistemas de ponto de venda móveis e portáteis representaram uma participação de 62,91% no mercado de terminais POS da Índia em 2026 e são o maior e mais rápido segmento em crescimento, com um CAGR projetado de 12,2% no período de 2027 a 2032. A portabilidade permite que o ponto de pagamento se mova com a interação de serviço, em vez de vincular a aceitação de cartão a um único balcão. Onde o serviço é concluído longe de uma mesa, esse design pode levar a cobrança ao cliente em vez de redirecionar o cliente para pagar. O apelo do segmento reside em estender a cobrança dentro de uma operação existente, o que oferece aos fornecedores uma oportunidade além das instalações em novas lojas.
A aceitação portátil altera o requisito de unidade quando um comerciante atende clientes em vários pontos de cobrança. Um terminal móvel pode cobrir posições usadas em diferentes momentos, enquanto cobranças sobrepostas podem exigir dispositivos separados para pagamentos simultâneos. Os sistemas de ponto de venda fixos são adequados para compradores cujo checkout permanece concentrado em um balcão permanente. Para um comerciante que combina atendimento no balcão com cobrança em outros locais, as unidades portáteis podem complementar o checkout fixo em vez de substituir toda a sua base de equipamentos.

Por Setor de Usuário Final:
Expansões de Redes e Cobranças Institucionais Moldam a ImplantaçãoO varejo foi o maior segmento, respondendo por 47,9% do estoque de terminais instalados em 2026. A Reliance Retail abriu 1.564 lojas no exercício fiscal de 2025-26, elevando seu total de lojas para 20.160. Seu ecossistema de varejo mais amplo abrange lojas físicas, comércio digital e plataformas de distribuição. A expansão de lojas de um grande varejista pode criar decisões de aceitação repetidas em todo o mesmo negócio, oferecendo aos fornecedores de terminais uma rota para implantação local a local. Ganhar uma especificação no nível da rede pode transformar aberturas sucessivas de lojas em implantações repetidas em novos pontos de pagamento, vinculando a oportunidade do fornecedor ao programa de expansão do varejista.
A saúde é o segmento de crescimento mais rápido, com um CAGR projetado de 12,6% no período de 2027 a 2032. Em abril de 2025, o Ministro da Saúde de Kerala reportou uma primeira fase equipando 313 hospitais governamentais com sistemas de pagamento digital. Os dispositivos POS para essa fase foram adquiridos por meio do State Bank of India e do Canara Bank. Naquele anúncio, os esforços para estender o sistema aos hospitais restantes foram descritos como em andamento. O fornecimento de equipamentos por meio de bancos pode organizar um pedido hospitalar de primeira fase, mas completar uma cobertura mais ampla é uma tarefa de entrega separada.
Análise Geográfica
As metrópoles ocidentais e do sul apresentam vários ambientes de varejo para aceitação física, com atividade de espaço comercial em Mumbai, Bengaluru e Hyderabad. No terceiro trimestre de 2026, o arrendamento de varejo totalizou 0,45 milhão de metros quadrados em Hyderabad, 0,35 milhão de metros quadrados em Mumbai e 0,24 milhão de metros quadrados em Bengaluru. Para um fornecedor de terminais que busca aberturas de comerciantes, essa distribuição geográfica pode suportar uma abordagem de implantação repetida em territórios metropolitanos separados. A execução local da implantação importa mais do que um único território de vendas nacional, porque a atividade de locais de varejo em cada cidade precisa ser combinada com comerciantes que realmente estão abrindo para negócios.
A Região Metropolitana de Delhi foi o maior mercado de arrendamento de varejo no terceiro trimestre de 2026, com 0,55 milhão de metros quadrados, à frente de Hyderabad, Mumbai e Bengaluru. Essa posição de liderança em arrendamento identifica um substancial conjunto de potenciais locais de varejo no norte para fornecedores de aceitação, sujeito à abertura dessas instalações para negócios. Para um fornecedor que entra nesse canal, as instalações arrendadas oferecem uma forma de identificar locais de comerciantes em potencial para aceitação física de cartão antes de definir a escala de uma implantação de terminais. Onde essas instalações se tornarem operacionais, o engajamento antecipado pode alinhar uma oferta de terminal com a escolha inicial do comerciante de locais de pagamento, concentrando a oportunidade de vendas em torno da abertura da loja.
Punjab ilustra uma rota de aceitação diferente por meio de cobranças municipais, estendendo o ambiente comercial além das instalações privadas de varejo. Em 24 de julho de 2025, a Corporação Municipal de Phagwara lançou um sistema de cobrança de imposto predial baseado em POS em colaboração com o Federal Bank. Os residentes podiam efetuar pagamentos de imposto predial no local usando cartões de débito ou crédito por meio dos terminais. Uma implantação municipal desse tipo pode reunir uma função de cobrança pública definida e um parceiro bancário no mesmo arranjo de aceitação física. A unidade comercial relevante é o fluxo de cobrança compartilhado pelo órgão cívico e seu parceiro bancário, criando uma rota institucional distinta da implantação em lojas individuais.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas do ponto de vista de fornecedores de terminais físicos que também operam agregação de pagamentos. O Bureau de Padrões da Índia lista os terminais POS em seu Esquema de Registro Obrigatório contra a norma IS 13252 (Parte 1):2010. As Diretrizes de Agregador de Pagamentos de 2025 do RBI exigem que os agregadores, incluindo aqueles que lidam com transações físicas de POS, obtenham auditorias anuais de sistema e cibersegurança de auditores credenciados pelo CERT-In. Os agregadores devem enviar os relatórios de auditoria ao RBI dentro dos prazos prescritos.
Tabela Regulatória
| Fator de decisão | Índia | Punjab |
|---|---|---|
| Autoridade principal | Bureau de Padrões da Índia; Banco de Reserva da Índia | Bureau de Padrões da Índia; Banco de Reserva da Índia, sob as estruturas nacionais |
| Principais instrumentos ou diretrizes | Esquema de Registro Obrigatório, IS 13252 (Parte 1):2010; Diretrizes de Agregador de Pagamentos, 2025 | Estrutura nacional de registro de POS e Diretrizes de Agregador de Pagamentos, 2025 |
| Efeito comercial | Referência de registro de produto mais auditorias e relatórios anuais de agregador | A estrutura nacional de dispositivos e as obrigações de auditoria de agregador se aplicam às operações em Punjab |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A listagem de POS do BIS data de 13 de maio de 2015, enquanto a obrigação de auditoria de agregador está em vigor desde 15 de setembro de 2025. O Ministério de Eletrônica e Tecnologia da Informação permite o uso simultâneo da norma IS 13252 (Parte 1):2010 e da norma IS/IEC 62368 (Parte 1):2023 até 1º de novembro de 2028, com a norma mais antiga sendo retirada posteriormente. As classificações médias refletem o equilíbrio entre uma rota estabelecida para o mercado e o trabalho contínuo de conformidade na Índia e em Punjab. A janela de migração definida permite a adoção gradual da norma substituta, enquanto as obrigações contínuas de registro e auditoria sustentam um julgamento de atratividade Sem alteração para ambas as jurisdições.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de terminais, a implantação junto ao comerciante e o suporte contínuo à frota como fontes distintas de receita para o fornecedor. A Verifone fornece dispositivos POS móveis na Índia, enquanto a Pine Labs oferece seu terminal Android Touch com várias funções de aceitação de pagamento. O acesso ao comerciante adiciona uma camada comercial separada, com o Indian Bank oferecendo modelos de aluguel e compra única após cadastro e validação. Esses arranjos tornam a rota desde a seleção do equipamento até um local de comerciante ativo tão importante quanto o próprio dispositivo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de terminais | Fornecedores de dispositivos como Verifone e Pine Labs | Vendas de equipamentos | A seleção do dispositivo limita as funções de aceitação disponíveis | Adequar as capacidades do terminal ao mix de pagamentos pretendido |
| Cadastro e implantação de comerciantes | Adquirentes de comerciantes como HDFC Bank e Indian Bank | Comissões de adquirência; aluguéis ou pagamentos de compra de terminais | Validação incompleta do comerciante antes do envio | Validar os registros do comerciante antes de agendar o envio do terminal |
| Gestão e manutenção da frota | Gestores de frota como Hitachi Payment Services; provedores de serviços bancários como HDFC Bank | Receita recorrente de gestão e manutenção | A cobertura de reparo físico pode restringir a continuidade do serviço | Combinar a supervisão da frota com cobertura de reparo adequada à área de implantação |
| Fonte: Mordor Intelligence | ||||
A Hitachi Payment Services reportou 3,2 milhões de dispositivos POS sob gestão em maio de 2026, ilustrando a escala da camada de suporte.[3] O HDFC Bank oferece prazo de atendimento de POS de 2 dias úteis em suas 30 principais cidades e 4 dias úteis além delas. Para uma rede de comerciantes distribuída, essa distinção de serviço torna a capacidade de suporte local parte da economia de manter os terminais utilizáveis.
Cenário Competitivo
Concentração do Mercado
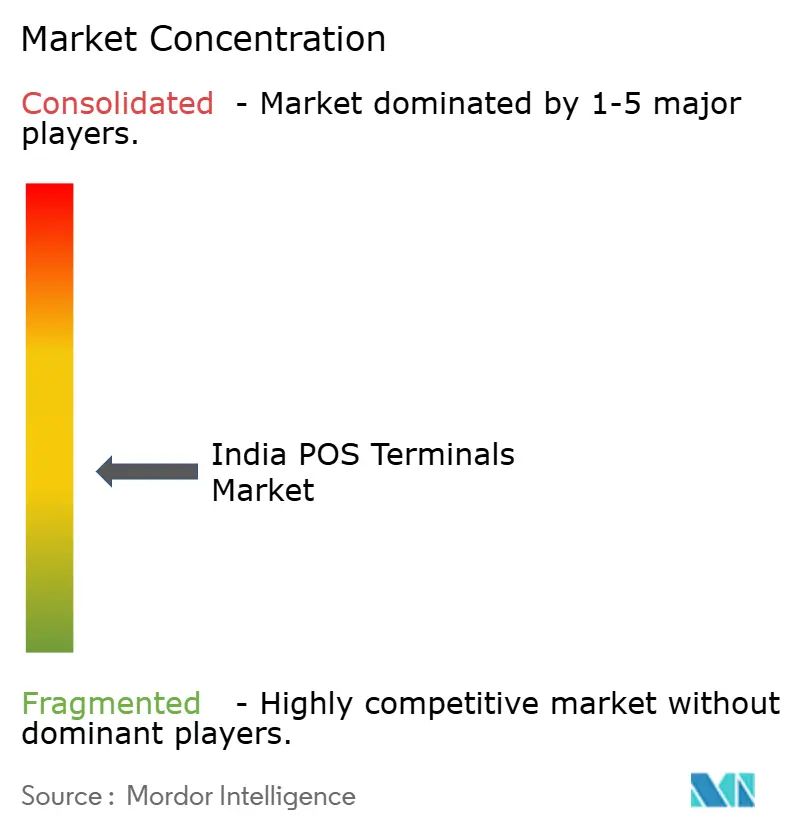
A concorrência está dispersa entre fornecedores de terminais e agregadores de pagamentos, com a Pine Labs Limited oferecendo máquinas POS e terminais de pagamento. A One 97 Communications Limited (Paytm) oferece dispositivos POS que aceitam cartões de débito e crédito, Paytm Wallet, internet banking e UPI. A BillDesk adquiriu a infraestrutura de adquirência de comerciantes da Worldline India, incluindo terminais POS, por meio de uma venda concluída em 3 de agosto de 2026. A Mswipe Technologies Private Limited fornece terminais POS com suporte a QR dinâmico, pagamentos NFC e aceitação por inserção de cartão. A Innoviti Technologies Private Limited está autorizada a agregar pagamentos físicos em loja, adicionando um papel de serviço a um campo em que as capacidades do dispositivo e o acesso ao comerciante são igualmente importantes.
O negócio de pagamentos a comerciantes da Paytm conecta um relacionamento recorrente com o cliente à sua oferta de dispositivos de aceitação. No nível da empresa, a Paytm reportou 15,1 milhões de assinaturas de comerciantes no trimestre encerrado em 31 de março de 2026, incluindo 2,7 milhões de adições líquidas em relação ao ano anterior. Essa base de assinaturas de pagamentos a comerciantes confere importância comercial aos relacionamentos de serviço recorrentes ao lado do fornecimento inicial de equipamentos. Um concorrente que oferece apenas hardware compete com um fornecedor que pode abordar um assinante existente para necessidades subsequentes de dispositivos e serviços, tornando o acesso à conta do comerciante valioso além da primeira venda de equipamento.
A Worldline e a BillDesk também firmaram um acordo de longo prazo de tecnologia e software para que a BillDesk continue usando o software de pagamentos da Worldline. Isso preserva um relacionamento tecnológico separado ao lado da transferência da propriedade operacional, tornando a continuidade do software parte da direção competitiva. A BillDesk concordou em 25 de fevereiro de 2026 em combinar sua rede de agregação de pagamentos online com a infraestrutura de adquirência de comerciantes da Worldline India, visando uma plataforma integrada abrangendo pagamentos online, em loja e no nível bancário. No anúncio, a transação estava sujeita a aprovações regulatórias e condições de fechamento. Os fornecedores de terminais enfrentam um concorrente cuja plataforma foi projetada para abranger pagamentos online e em loja.
Líderes do Setor de Terminais POS da Índia
-
Pine Labs Limited
-
One 97 Communications Limited (Paytm)
-
Worldline India Private Limited
-
Mswipe Technologies Private Limited
-
Innoviti Technologies Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terminais POS da Índia Empresas cobertas neste relatório
- Pine Labs Limited
- One 97 Communications Limited (Paytm)
- Worldline India Private Limited
- Mswipe Technologies Private Limited
- Innoviti Technologies Private Limited
- Razorpay Payments Private Limited (Ezetap)
- Verifone India Sales Private Limited
- Ingenico International India Private Limited
- SBI Payment Services Private Limited
- HDFC Bank Limited
- ICICI Bank Limited
- Axis Bank Limited
- RBL Bank Limited
- Kotak Mahindra Bank Limited
- Union Bank of India
- BharatPe (Resilient Innovations Private Limited)
- PhonePe Limited
- First Data (India) Private Limited
- Hitachi Payment Services Private Limited
- PayU Payments Private Limited
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam a conversão de comerciantes, a aceitação portátil e a distribuição em pacote como diferentes rotas para implantação adicional de terminais físicos. A base instalada de terminais POS da Índia se expandiu durante 2025. A Worldline caracterizou a aceitação como QR em primeiro lugar para uso em massa, com terminais POS complementando o QR para transações de maior valor. Juntas, essas premissas favorecem adições direcionadas onde um dispositivo físico expande as opções de pagamento disponíveis em um local de comerciante.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Adicionar aceitação de cartão em locais com QR em primeiro lugar | O uso de POS de maior valor complementa a aceitação por QR | Comerciantes que atendem compras de maior valor | Implantar um terminal físico de cartão onde apenas o QR deixa uma necessidade de pagamento sem solução | Atividade incremental suficiente com cartão para sustentar o dispositivo | Fornecedores de terminais de cartão e adquirentes de comerciantes |
| Aceitação portátil em pontos de cobrança adicionais | A infraestrutura de aceitação física se expandiu em 2025 | Comerciantes que adicionam pontos de pagamento fora de um balcão fixo | Colocar terminais portáteis em pontos de cobrança com um fluxo de pagamento definido | Manter dispositivos dispersos ativos e com suporte | Fornecedores de terminais portáteis e parceiros de implantação |
| Fornecimento de terminais em pacote com banco | A aceitação física mais ampla cria um canal de implantação maior | Bancos adquirentes e provedores de serviços de pagamento | Combinar a colocação de terminais com adquirência e suporte contínuo ao dispositivo | Recuperar os custos de equipamento e suporte da atividade do comerciante | Fornecedores de terminais e provedores de serviços de adquirência |
| Fonte: Mordor Intelligence | |||||
A abertura central é a aceitação física seletiva ao lado do QR, com uma razão clara para cada dispositivo adicional implantado. A conversão de um comerciante tem sucesso comercialmente quando o terminal viabiliza pagamentos que seu arranjo de aceitação existente não atende adequadamente. A distribuição e o suporte determinam então se essa capacidade adicional pode ser entregue em mais locais sem comprometer a economia de implantação do fornecedor.
Desenvolvimentos industriais recentes em Mercado de Terminais POS da Índia
- Set 2026: Em 24 de setembro, a PhonePe anunciou planos para implantar mais de 5 milhões de dispositivos de pagamento, incluindo SmartSpeakers e dispositivos POS, ao longo de 12 meses, com aproximadamente metade do total misto direcionado à Índia rural.
- Ago 2026: A Worldline concluiu a venda de suas atividades de pagamento na Índia para a BillDesk, incluindo o negócio de adquirência de comerciantes abrangendo terminais POS, e firmou um acordo de longo prazo para que a BillDesk continue usando o software de pagamentos da Worldline.
- Jan 2026: O Banco de Reserva da Índia autorizou a Innoviti Technologies a operar como agregadora de pagamentos para transações online e físicas em loja.
Mercado de Terminais POS da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de terminais POS da Índia mede o estoque instalado de terminais físicos de aceitação de pagamento implantados em locais de comerciantes na Índia. Cada terminal é classificado pelo seu modo de aceitação suportado — baseado em contato ou sem contato —, pela forma fixa ou móvel/portátil, e pelo setor de usuário final onde está implantado.
Exclusões do escopo: Aplicativos de POS exclusivamente em software, adesivos de código QR sem um dispositivo terminal, serviços de gateway de pagamento que não requerem um terminal POS, peças de terminais vendidas separadamente e serviços de manutenção, e instalações de terminais POS fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Modo de Aceitação de Pagamento
- Baseado em contato
- Sem contato
- Por Tipo de POS
- Sistemas de Ponto de Venda Fixo
- Sistemas de Ponto de Venda Móvel / Portátil
- Por Setor de Usuário Final
- Varejo
- Hotelaria
- Saúde
- Transporte e Logística
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como os indicadores do sistema de pagamentos do Banco de Reserva da Índia fornecem contagens recorrentes de terminais POS e medidas contextuais de cartão e QR, enquanto os comunicados do Fundo de Desenvolvimento de Infraestrutura de Pagamentos do banco central descrevem a implantação subsidiada de dispositivos físicos e os locais elegíveis. O relatório anual do Departamento de Serviços Financeiros acrescenta evidências de implantação no nível do programa, e o Relatório de Pagamentos Digitais da Índia da Worldline oferece uma visão independente das tendências de aceitação por terminal e QR. Essas fontes ajudam a distinguir os sinais de terminais instalados de pontos de contato de pagamento mais amplos e da atividade de transações.
Registros de empresas, materiais para investidores, relatórios anuais e imprensa de negócios de reputação podem complementar essas séries públicas com lançamentos de produtos, planos de implantação, arranjos de canal e sinais de substituição quando as declarações são específicas para a Índia. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária buscaria opiniões de fornecedores de terminais focados na Índia, bancos adquirentes, provedores de serviços de pagamento, parceiros de implantação e manutenção, e líderes de pagamento ou operações do lado do comerciante nos setores de varejo, hotelaria, saúde e transporte. Os entrevistados seriam solicitados a verificar as evidências secundárias sobre implantações ativas, desativação e substituição de dispositivos, formato do terminal, capacidade de aceitação e mix de usuário final, enquanto lacunas não resolvidas seriam testadas por meio de perguntas de acompanhamento e reconciliadas com as evidências do RBI e do canal antes da atualização do modelo.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo do estoque físico de terminais instalados na Índia, usando a base do ano anterior e ajustando-a para novas colocações e desativações de dispositivos. Os indicadores do sistema de pagamentos do RBI fornecem a série de referência nacional para contagens de terminais e para atividade de cartão e QR. A atividade com cartão presente, o cadastro de comerciantes e a implantação do PIDF indicam a demanda por colocação, enquanto a adoção de terminais sem contato e móveis, a expansão de locais de varejo e serviços, e o tempo de substituição ajudam a explicar as mudanças no mix de dispositivos. A análise de cenários leva esses indicadores ao longo do período de previsão, e as evidências sobre implantações por modo de aceitação, forma fixa ou portátil e ambiente de usuário final são usadas para construir as participações dos segmentos. Verificações seletivas de baixo para cima comparam as implantações divulgadas por fornecedores ou canais de adquirência e contagens amostradas de terminais ativos com o estoque nacional. Os entrevistados primários podem questionar a direção e o tempo de cada previsão de variável, e qualquer detalhe de implantação ou desativação ausente é tratado com um intervalo documentado em vez de ser tratado como uma contagem confirmada.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam a estimativa do estoque em relação às séries do RBI, indicadores de rede de pagamentos e de canal, divulgações públicas de implantação e verificações de entrevistados, e então investigam qualquer mudança abrupta ou diferença material entre sinais independentes antes da aprovação. Uma incompatibilidade nas definições de dispositivo ativo, geografia ou tempo de substituição aciona a revisão da fonte e o recontato direcionado dos entrevistados relevantes na Índia, com correções registradas em relação ao insumo afetado. A série é atualizada anualmente, revisada entre ciclos quando um evento material de política ou implantação altera as perspectivas, e submetida a uma nova passagem de fonte e aritmética antes da entrega.
Tamanho do Mercado de Terminais POS da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o mercado de terminais POS da Índia divergem porque as fontes medem as contagens de terminais em anos diferentes e sob definições diferentes, enquanto o relatório conta dispositivos físicos no estoque instalado. A linha de base da Mordor Intelligence mede o estoque de unidades instaladas, enquanto a Empresa de Pesquisa do Setor A conta os terminais POS na Índia até o exercício fiscal de 2025 e a Empresa de Pesquisa do Setor B publica uma previsão de instalação cumulativa com término no exercício fiscal de 2026.
Os principais fatores de divergência são o momento e a construção dessas contagens de unidades. A série baseada em prospecto da Empresa de Pesquisa do Setor A mostra o aumento da contagem de terminais da Índia até o exercício fiscal de 2025, portanto sua medida de estoque anterior está abaixo de uma base instalada de ano posterior após colocações adicionais. A previsão mais antiga da Empresa de Pesquisa do Setor B define o mercado como instalações cumulativas de terminais entre fornecedores e canais, incluindo dispositivos alugados e inativos, e projeta adições contínuas, mas com uma taxa de crescimento desacelerando. Essa safra de previsão e trajetória de desaceleração resultam em uma contagem acumulada menor do que uma estimativa posterior que reflete a implantação contínua.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 45,93 bilhões de unidades (2027) | |
| Empresa de Pesquisa do Setor A | 11,1 milhões de unidades (exercício fiscal de 2025) | Seu estoque de ano fiscal mais antigo e a expansão documentada de vários anos deixam uma base acumulada menor do que a medição posterior. |
| Empresa de Pesquisa do Setor B | 7,89 milhões de unidades (estimativa do exercício fiscal de 2026) | A safra de previsão mais antiga projeta uma trajetória de instalação desacelerando, colocando seu estoque cumulativo abaixo de uma atualização posterior que reflete adições contínuas de terminais. |
As comparações colocam as estimativas externas em pontos anteriores da expansão de terminais da Índia, e a previsão da safra de pesquisa mais antiga também apresenta um caminho de adições mais lento. Seu papel é mostrar como o ano de medição e a safra de previsão moldam a contagem de unidades reportada, enquanto a série de terminais do exercício fiscal de 2025 fornece a referência de estoque observado mais próxima.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de terminais POS da Índia?
A base instalada tem previsão de crescer de 45,93 bilhões de unidades em 2027 para 76,87 bilhões de unidades até 2032, a um CAGR de 10,85% no período de 2027 a 2032.
O que impulsiona a demanda por terminais POS físicos na Índia?
Uma base maior de cartões de crédito e funções de pagamento combinadas suportam a adoção. A Índia tinha 124,05 milhões de cartões de crédito em circulação em agosto de 2026.
Qual formato de terminal POS lidera as unidades instaladas na Índia?
Os sistemas de ponto de venda móveis e portáteis detinham 62,91% das unidades instaladas em 2026 e têm previsão de crescer mais rapidamente, com um CAGR de 12,2% no período de 2027 a 2032.
Quais empresas competem no setor de terminais POS da Índia?
Os participantes incluem Pine Labs Limited, One 97 Communications Limited (Paytm), BillDesk, Mswipe Technologies Private Limited e Innoviti Technologies Private Limited. A BillDesk adquiriu as atividades de pagamento indianas da Worldline em agosto de 2026.
O que limita a implantação adicional de terminais POS na Índia?
A aceitação por QR de baixo custo e a receita limitada de taxas em fluxos de UPI isentos restringem a economia de implantação. A Índia tinha 731,4 milhões de códigos QR UPI em dezembro de 2025.
Como os ambientes de implantação de terminais diferem entre as regiões indianas?
A atividade de varejo informa oportunidades em Mumbai, Bengaluru, Hyderabad e na Região Metropolitana de Delhi. Em Punjab, Phagwara lançou a cobrança de imposto predial baseada em POS com o Federal Bank em julho de 2025.