
Tamanho e Participação do Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia
Análise do Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia por Mordor Intelligence
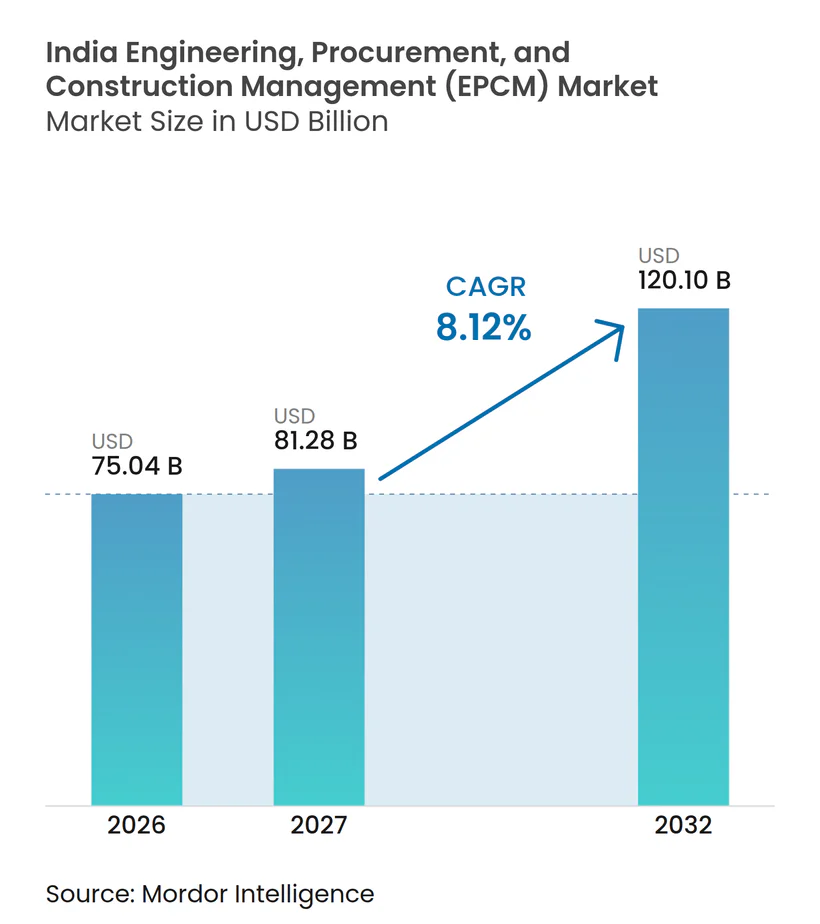
Espera-se que o tamanho do mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia aumente de 75,04 bilhões de USD em 2026 para 81,28 bilhões de USD em 2027 e atinja 120,1 bilhões de USD até 2032, crescendo a um CAGR de 8,12% no período de 2027 a 2032.
Os planos de infraestrutura pública e a implantação de energia renovável na Índia ampliam a necessidade de entrega coordenada de projetos. O crescimento da capacidade de centros de dados amplia a demanda potencial por coordenação de instalações juntamente com a entrega de infraestrutura digital. As condições globais geraram pressão sobre os custos de materiais e logística nos projetos de Rodovias Nacionais da Índia, relatada em abril de 2026, complicando as decisões de execução. As dependências de custo e de terreno favorecem a mobilização em etapas, enquanto os requisitos de modelagem para qualificação em obras públicas acrescentam obrigações de gestão da informação. Isso desloca a ênfase comercial de conquistar contratos para definir pacotes de trabalho executáveis, nos quais as dotações de custo das Rodovias Nacionais e a prontidão dos locais devem estar alinhadas antes que a supervisão contínua possa ter início.
Principais Conclusões do Relatório
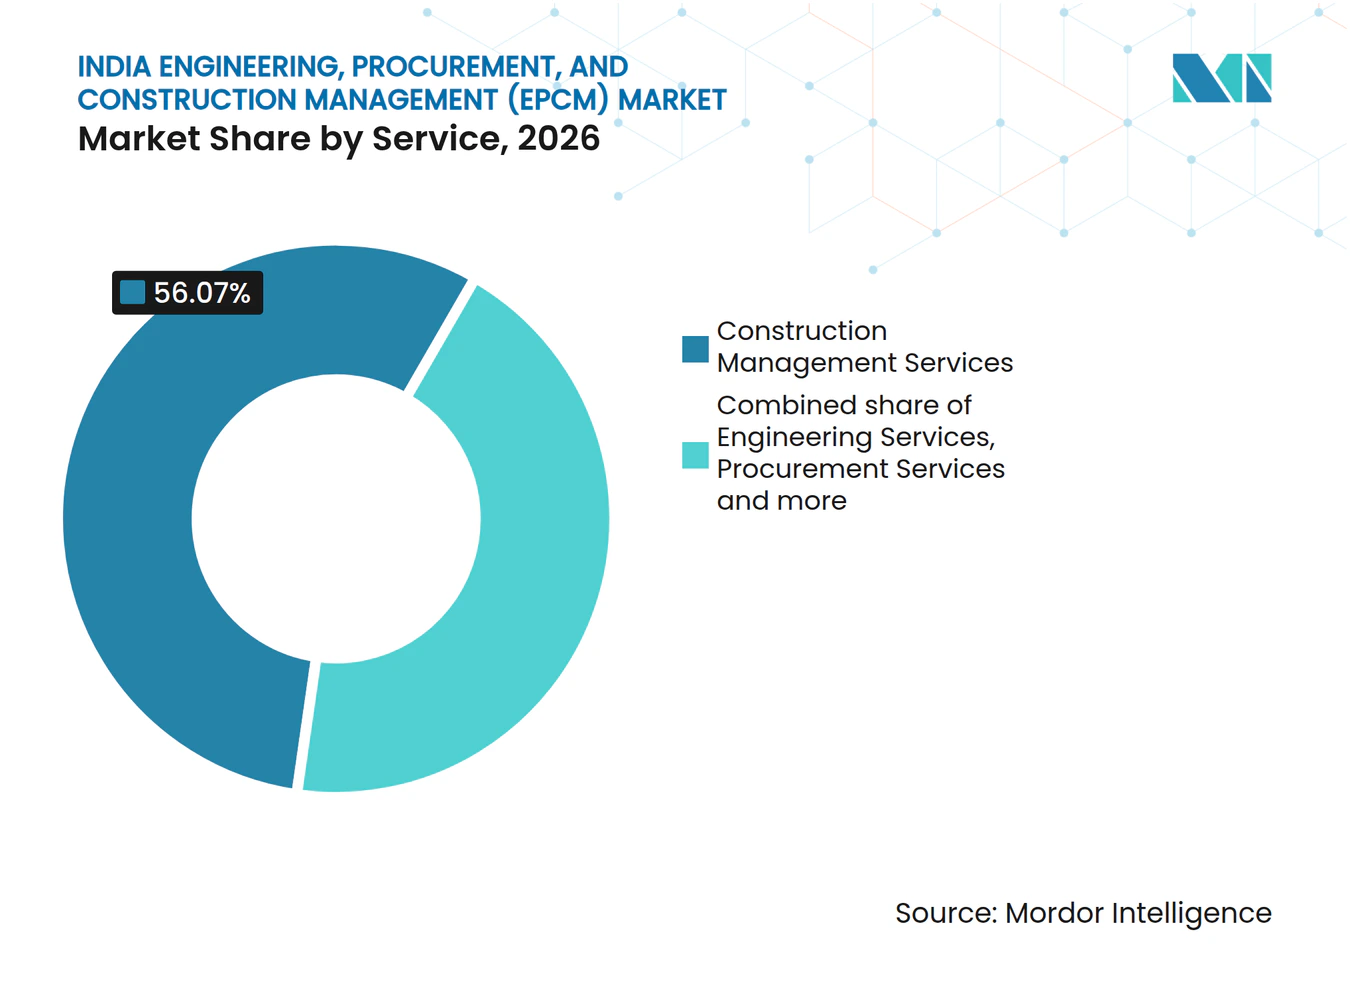
- Por serviço, os serviços de gestão de construção lideraram com uma participação de 56,07% no mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia em 2026, enquanto outros serviços têm previsão de crescimento mais rápido, com um CAGR de 9,78% no período de 2027 a 2032.
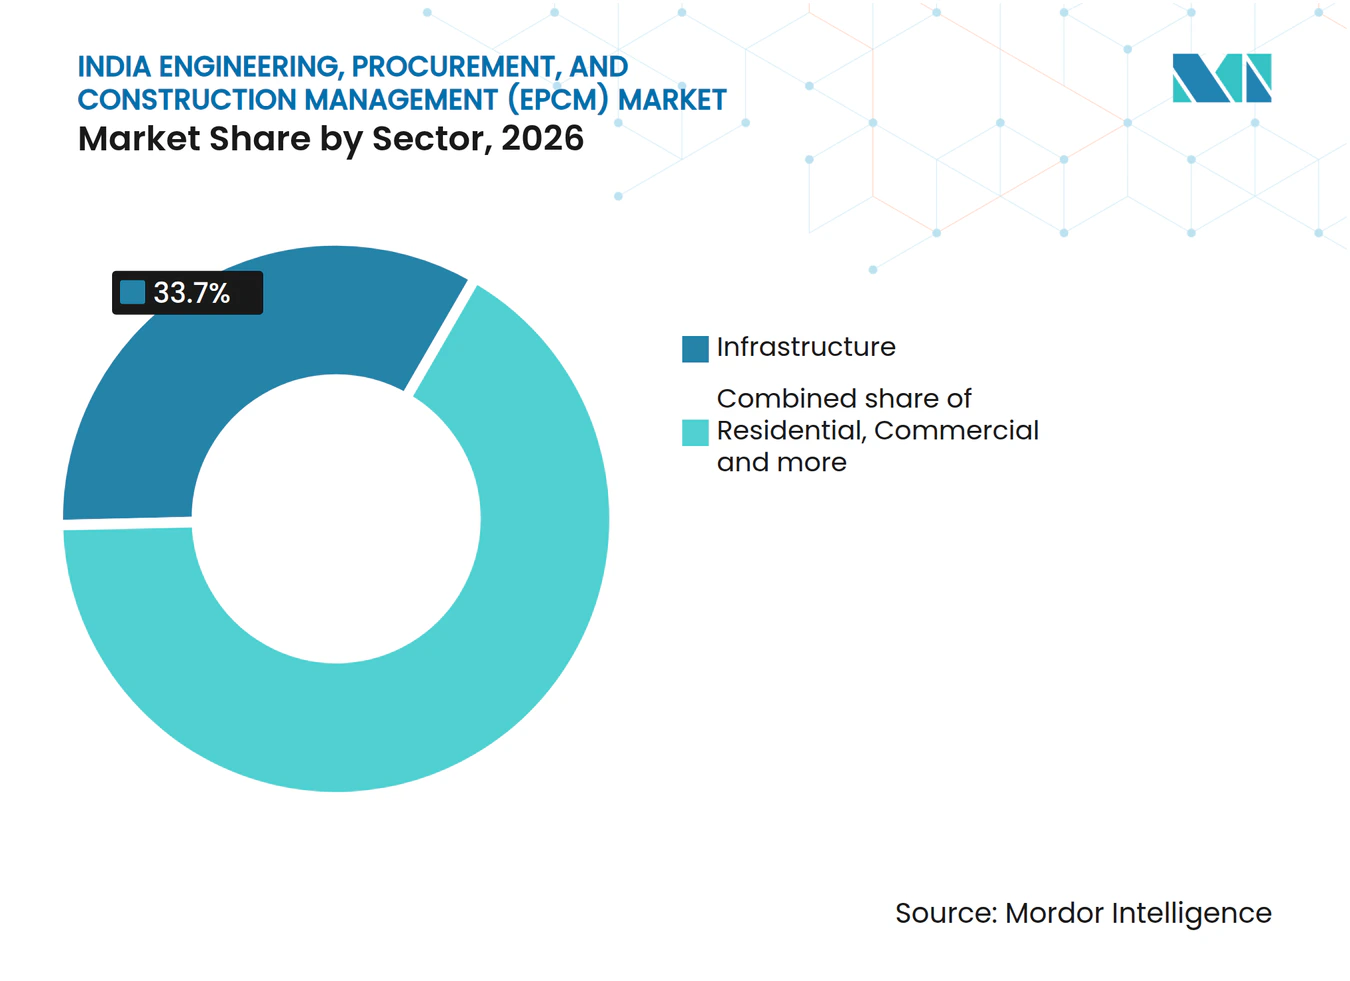
- Na segmentação por setor, a infraestrutura deteve uma participação de 33,7% no tamanho do mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia em 2026, enquanto o segmento residencial tem previsão de ser o de crescimento mais rápido, com um CAGR de 10,82% no período de 2027 a 2032.
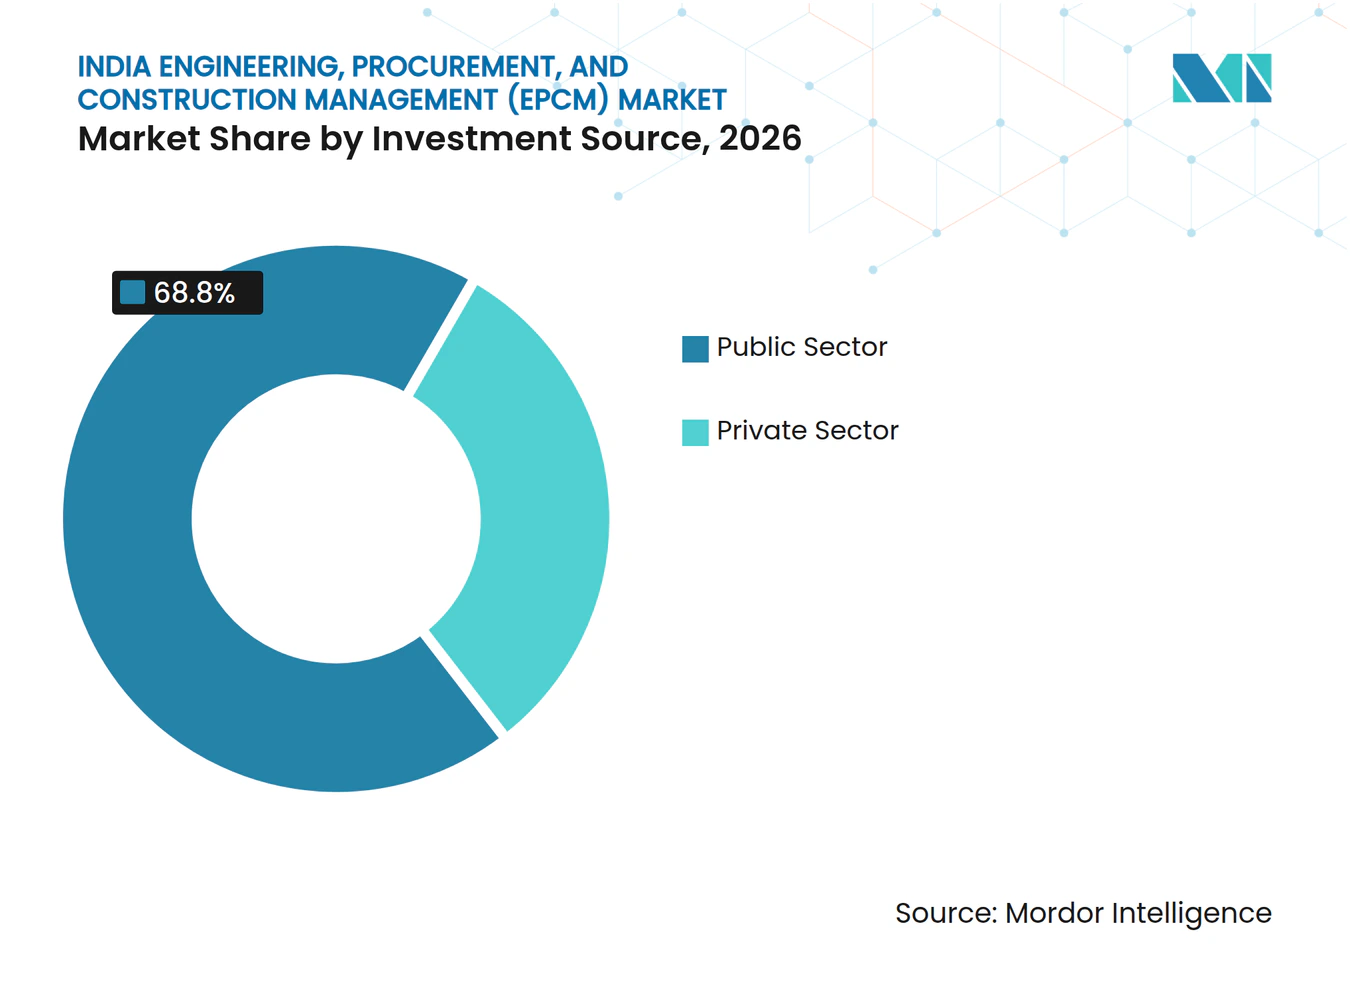
- Entre as fontes de investimento, o setor público liderou com uma participação de 68,8% em 2026, e o setor privado tem previsão de crescimento mais rápido, com um CAGR de 9,35% no período de 2027 a 2032.
- Geograficamente, a Índia Ocidental liderou com uma participação de 28,54% em 2026, enquanto a Índia Meridional tem previsão de crescimento mais rápido, com um CAGR de 9,22% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Megainvestimento público em infraestrutura do governo (Orçamento do Exercício Fiscal 2027) | +3.1% | Nacional | Médio prazo (2 a 4 anos) |
| Expansão acelerada de gigaprojetos de energia renovável e hidrogênio verde | +2.6% | Panipat, Bina, Vizag e Numaligarh | Médio prazo (2 a 4 anos) |
| Mandatos acelerados de gêmeo digital e BIM em licitações públicas | +1.6% | Nacional | Médio prazo (2 a 4 anos) |
| Crescimento acelerado de centros de dados e parques industriais de hiperescala | +1.8% | Instalação da PowerGrid em Manesar | Curto prazo (≤ 2 anos) |
| Financiamento vinculado a ESG reduzindo o custo de capital para projetos EPCM | +0.6% | Centros internacionais de serviços financeiros da Índia | Médio prazo (2 a 4 anos) |
| Entrada de soluções modulares "design-for-India" lideradas por fabricantes de equipamentos originais globais | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Megainvestimento público em infraestrutura do governo (Orçamento do Exercício Fiscal 2027)
Os programas de capital público criam demanda por serviços quando as prioridades fiscais adquirem um escopo de projeto definido e um modelo de entrega. O Orçamento da União do Exercício Fiscal 2026-27 da Índia propôs despesas de capital público cerca de 9% acima das Estimativas Orçamentárias do Exercício Fiscal 2025-26. Separadamente, em 10 de abril de 2026, o Comitê de Avaliação de PPP do Departamento de Assuntos Econômicos concedeu aprovação final a uma rodovia regional greenfield ao norte de Hyderabad, em Telangana, sob o modelo de anuidade híbrida. O Ministério de Transportes Rodoviários e Rodovias foi o patrocinador do projeto. As contratações na fase de aprovação oferecem aos provedores de EPCM uma via de acesso a programas públicos antes da implantação plena da construção. As decisões dos patrocinadores públicos sobre pacotes de serviços pré-construção determinam, portanto, quando uma prioridade orçamentária se torna uma contratação de gestão faturável.
Expansão acelerada de gigaprojetos de energia renovável e hidrogênio verde
A implantação de energia renovável e a aquisição de hidrogênio para refinarias criam fontes complementares de trabalho de execução de projetos. A Índia adicionou 24,56 GW de capacidade de energia renovável, incluindo grandes hidrelétricas, de abril a setembro de 2026. Em agosto de 2026, o Ministério de Energia Nova e Renovável anunciou concessões de capacidade de produção de hidrogênio verde totalizando 30.000 toneladas métricas por ano para 4 locais de refinaria indianos. O ministério descreveu a implementação por meio de desenvolvedores privados no modelo construir-operar-possuir, alocando o investimento do projeto a esses desenvolvedores. Esses desenvolvedores são potenciais compradores de serviços de engenharia e gestão à medida que a capacidade de fornecimento de hidrogênio concedida avança para a execução do projeto.
Mandatos acelerados de gêmeo digital e BIM em licitações públicas
Um entregável de modelagem da informação da construção (BIM) especificado transforma a coordenação digital em parte da contratação de construção. O Departamento Central de Obras Públicas (CPWD) registrou um mandato de BIM para obras acima de seu limite de custo em seu plano de adoção de 2024, citando um memorando de escritório de 14 de novembro de 2023. Para os provedores de EPCM que buscam essas contratações, o escopo de entrega inclui preparação e coordenação de modelos, favorecendo equipes que conectam informações de engenharia com o sequenciamento da construção e atualizações de modelos. Como o mandato abrange obras do CPWD acima de seu limite de custo, a demanda por serviços vinculados ao BIM se concentra em projetos departamentais de maior porte.
Crescimento acelerado de centros de dados e parques industriais de hiperescala
A expansão da capacidade de centros de dados cria trabalho além do planejamento, incluindo a entrega contratada de infraestrutura digital. A capacidade de centros de dados da Índia cresceu de cerca de 375 MW em 2020 para aproximadamente 1.500 MW até 2025, de acordo com o Ministério de Eletrônica e Tecnologia da Informação.[1] Em setembro de 2025, a PowerGrid Teleservices Limited, subsidiária integral da Power Grid Corporation of India Limited, concedeu à Invenia-STL Networks Limited um contrato de centro de dados em Manesar. O acordo abrangeu projeto, construção, comissionamento e manutenção de infraestrutura completa de TI e nuvem para uma instalação Tier III greenfield. Também incluiu o estabelecimento de um centro de dados de recuperação de desastres. O escopo combinado de entrega e manutenção em Manesar confere ao provedor de infraestrutura digital contratado um papel além do comissionamento, vinculando o trabalho de instalação inicial a obrigações de serviço subsequentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de aquisição de terrenos e licenciamento ambiental | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Volatilidade nos preços de aço e cimento comprimindo as margens de EPC | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez aguda de gerentes de projetos e profissionais de garantia e controle de qualidade de nível médio-sênior | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Pressão sobre o capital de giro decorrente do alongamento dos recebíveis do setor público | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de aquisição de terrenos e licenciamento ambiental
A prontidão do terreno pode impedir que uma concessão de rodovia se converta em um canteiro de obras continuamente disponível. Em uma resposta parlamentar de 3 de abril de 2025, o Ministério de Transportes Rodoviários e Rodovias informou que 683 projetos de Rodovias Nacionais iniciados desde 1º de abril de 2014 haviam ultrapassado seus cronogramas originais.[2] A aquisição de terrenos e as licenças legais estavam entre as várias causas identificadas, juntamente com o deslocamento de utilidades, problemas com empreiteiros e outros impedimentos. Para os gestores de construção, essas dependências tornam a sequência de frentes de trabalho utilizáveis mais importante do que a data nominal de concessão. A implantação interrompida em trechos inacessíveis pode retardar a conversão de trabalhos de engenharia e supervisão concedidos em receita de serviço contínua.
Volatilidade nos preços de aço e cimento comprimindo as margens de EPC
Em abril de 2026, o Ministério de Transportes Rodoviários e Rodovias informou que as condições globais haviam elevado os preços de combustível, materiais de construção e logística, afetando os projetos de Rodovias Nacionais da Índia. O Cimento Portland Comum e o aço suave estavam entre os insumos mencionados no mecanismo de ajuste de preços de EPC associado. Para os proprietários de projetos, preços mais altos de combustível, materiais e logística elevam o custo dos pacotes de Rodovias Nacionais. O esforço adicional de conciliação de custos pode recair sobre os provedores de EPCM que coordenam esses pacotes antes que as decisões de implementação sejam definidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
A Supervisão de Construção Ancora Contratações de Gestão mais AmplasOs serviços de gestão de construção responderam por uma participação de 56,07% no tamanho do mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia em 2026. A NBCC (India) Limited estava executando 38.000 unidades em 25 projetos Amrapali em Noida e Greater Noida no Exercício Fiscal 2025-26, com mais de 32.550 casas concluídas e entrega em andamento.[3] Para este maior segmento, a distinção entre conclusão física e entrega mostra por que a gestão pode se estender além da coordenação das obras de construção ativas. As equipes de gestão podem, portanto, planejar a liberação de recursos em torno das entregas concluídas, alinhando o encerramento de sua contratação com a transferência das residências aos ocupantes.
Outros serviços têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,78% no período de 2027 a 2032. Em 24 de novembro de 2025, a NBCC assinou um acordo nomeando-a como consultora de gestão de projetos e agência executora para o projeto Naveen Nagpur da Autoridade de Desenvolvimento da Região Metropolitana de Nagpur. Sua nomeação mais ampla incluiu estudos de viabilidade financeira, gestão de licitações, coordenação de projetos e supervisão do programa de construção. A combinação cria espaço para entregáveis de assessoria e coordenação definidos separadamente dentro de uma contratação de implementação mais ampla, permitindo que os provedores obtenham receita tanto na preparação de um projeto para execução quanto na gestão de sua entrega subsequente.



Por Setor:
Programas de Infraestrutura Sustentam a Profundidade de ExecuçãoA infraestrutura representou uma participação de 33,7% no mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia em 2026. Em agosto de 2026, o Ministério de Estatística e Implementação de Programas monitorava 1.731 projetos de infraestrutura do setor central em andamento em 17 ministérios e departamentos. Esse programa central em andamento confere ao maior segmento uma base de atividade de execução em diferentes órgãos públicos implementadores, juntamente com oportunidades decorrentes de novos anúncios de projetos. Uma base de projetos em andamento pode sustentar o trabalho de supervisão entre novas concessões, tornando a continuidade da execução comercialmente mais relevante do que o volume de anúncios isoladamente.
O segmento residencial tem previsão de ser o de crescimento mais rápido, com um CAGR de 10,82% no período de 2027 a 2032. Até julho de 2026, o Ministério de Habitação e Assuntos Urbanos reportou um total acumulado de 12,1 milhões de casas iniciadas para construção sob os programas Pradhan Mantri Awas Yojana-Urbano (PMAY-U) e PMAY-U 2.0. O total nacional inclui casas da Missão Nacional de Renovação Urbana Jawaharlal Nehru (JnNURM). Essa escala acumulada do programa torna a coordenação habitacional recorrente uma fonte relevante de demanda por serviços. Os gestores de programas habitacionais podem padronizar relatórios em pacotes de unidades habitacionais, permitindo que a supervisão se concentre nas diferenças no progresso da entrega em vez de reconstruir controles para cada contratação.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Fonte de Investimento:
Programas Públicos Lideram enquanto Projetos Privados de Energia AvançamO setor público foi o maior segmento por fonte de investimento, respondendo por uma participação de 68,8% nos serviços de EPCM em 2026. O orçamento do governo federal para o Exercício Fiscal 2026-27 propôs 7 corredores ferroviários de alta velocidade, um corredor dedicado de cargas e 20 novas hidrovias nacionais, juntamente com sua proposta de capital público. A variedade de ativos de transporte propostos aponta para potenciais contratações em diferentes programas implementadores e oferece diversas vias de acesso a obras patrocinadas pelo setor público. Atender a vários programas propostos pode conferir aos provedores pipelines públicos separados, reduzindo a dependência do progresso de qualquer projeto de transporte isolado.
O setor privado tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,35% no período de 2027 a 2032. Em 20 de setembro de 2026, o Ministro-Chefe de Assam, Himanta Biswa Sarma, lançou a pedra fundamental da planejada usina termelétrica ultrassupercrítica de 3.200 MW da Adani Power em Chapar, no distrito de Dhubri, em Assam. A Adani Power recebeu uma Carta de Concessão da Assam Power Distribution Company Limited em novembro de 2025, e o comissionamento em fases está programado a partir de dezembro de 2030. A transição de um compromisso de fornecimento concedido para uma capacidade de geração planejada cria demanda potencial por definição de engenharia e supervisão de construção. Um período de entrega de vários anos oferece aos desenvolvedores privados espaço para contratar serviços de gestão à medida que os investimentos individuais em energia avançam em direção às suas datas de operação programadas.
Análise Geográfica
Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia Ocidental
A Índia Ocidental respondeu por uma participação de 28,54% no tamanho do mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia em 2026. Em 1º de abril de 2026, 52 projetos ferroviários sancionados totalizando 5.956 quilômetros estavam total ou parcialmente localizados em Maharashtra. O programa correspondente de Gujarat compreendia 35 projetos sancionados totalizando 2.969 quilômetros, também total ou parcialmente dentro do estado. A duplicação e a conversão de bitola respondem por 39 das 52 sanções de Maharashtra e 27 das 35 de Gujarat, orientando as oportunidades de engenharia e supervisão nesses programas para melhorias em ferrovias existentes, em vez de novas linhas.
Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia Meridional
A Índia Meridional tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 9,22% no período de 2027 a 2032. Em 4 de setembro de 2026, a Autoridade Nacional de Rodovias da Índia (NHAI) reportou um avanço de escavação em um túnel de 3,68 quilômetros em construção em Andhra Pradesh. A NHAI então esperava que o projeto fosse concluído até meados de 2027. O túnel está inserido no Pacote 9 do Corredor Econômico Bengaluru-Kadapa-Vijayawada (NH-544G), vinculando o progresso neste local à entrega de uma rota mais ampla. A entrega do corredor oferece, portanto, uma base para trabalho de gestão em pacotes de construção interligados, com valor na sincronização da prontidão da rota além do progresso de um único túnel.
A Índia Setentrional inclui contratações de transporte público e propriedade, ilustradas pela nomeação da Engineering Projects (India) Ltd. no Exercício Fiscal 2025-26 como agência de implementação/execução de projetos para parcelas de terreno e terminais de ônibus da Delhi Transport Corporation. A Índia Oriental e Nordeste tem um papel distinto de conectividade, com o Primeiro-Ministro Narendra Modi inaugurando a ferrovia Bairabi-Sairang de 51,38 quilômetros de Mizoram e a estação Sairang próxima a Aizawl em 13 de setembro de 2025. A Índia Central também apoia a entrega institucional, com a Engineering Projects (India) Ltd. obtendo uma contratação como agência executora/consultora de gestão de projetos para escolas residenciais e um Instituto de Treinamento Industrial (ITI) em Madhya Pradesh durante o Exercício Fiscal 2025-26. O Conselho de Bem-Estar dos Trabalhadores da Construção Civil e Outros de Madhya Pradesh foi o cliente dessa contratação. Os papéis de agência de entrega da Engineering Projects (India) Ltd. em Delhi e Madhya Pradesh criam contratações de gestão do lado do proprietário que são comercialmente distintas dos contratos de construção.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva dos provedores de EPCM que coordenam a conformidade com planos de gestão de resíduos para projetos de construção cobertos. As regras de resíduos de construção e demolição da Índia de 2025 entraram em vigor em 1º de abril de 2026, exigindo que os produtores elaborem planos de gestão de resíduos do projeto para aprovação pelas autoridades locais. Os empreiteiros e prestadores de serviços cobertos devem auxiliar os geradores de resíduos na coleta, no cumprimento de metas e na coordenação com as partes relevantes. As regras nacionais distribuem a administração entre órgãos centrais, estaduais e locais, tornando a alocação de responsabilidades uma parte importante da entrega do projeto.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Conselho Central de Controle da Poluição; autoridades locais para planos de projeto | Comitê de monitoramento estadual prescrito pelas regras; autoridades locais e de desenvolvimento |
| Instrumentos ou diretrizes principais | Regras de resíduos de construção e demolição de 2025, em vigor a partir de abril de 2026 | Administração estadual e local das mesmas regras nacionais |
| Efeito comercial | Deveres de aprovação do plano de resíduos do produtor e de assistência para funções de serviço cobertas | Monitoramento local de metas do projeto e relatórios de implementação do Conselho Estadual ao CPCB |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete obrigações de planejamento e coordenação que criam oportunidades de serviço ao mesmo tempo que acrescentam trabalho de conformidade. A classificação Média de Maharashtra reflete camadas de monitoramento estadual e local que tornam a alocação de responsabilidades importante para as equipes de entrega. Ambas as perspectivas de Endurecimento refletem o aumento programado nas metas de reciclagem dos produtores para projetos de reconstrução e demolição, de 50% dos resíduos do ano anterior em 2026-27 para 75% em 2027-28. À medida que as metas aumentam, as equipes de projeto precisam conciliar os volumes de resíduos planejados com o desempenho de reciclagem, tornando o rastreamento de resíduos parte do controle de entrega.
Etapas da Cadeia de Valor
A cadeia de valor de EPCM conecta a definição de engenharia, a coordenação de aquisições e a supervisão da implementação do lado do cliente. O centro de engenharia de Chennai, incluído na venda da Petrofac Emirates em maio de 2026 ao consórcio liderado pela Mason Capital Management e pela Pearlstone Alternative, fornece engenharia onshore e offshore, incluindo projeto de engenharia de fase inicial e trabalhos de EPCm. A Tata Consulting Engineers facilita as aquisições dos clientes por meio de seleção de fornecedores, sourcing, pedidos, inspeção e preparação e concessão de licitações. Em conjunto, esses papéis mostram como os provedores de serviços podem capturar receita ao definir e coordenar responsabilidades de entrega ao longo das etapas, sem precisar fornecer eles próprios cada componente físico.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Definição de engenharia | Consultores de engenharia como Petrofac e Engineering Projects (India) Ltd. | Receita proveniente de entregáveis de engenharia | Definição incompleta na transferência para aquisições | Acordar entregáveis e marcos de aprovação antes da liberação da licitação |
| Coordenação de aquisições | Consultores de gestão de aquisições como Tata Consulting Engineers | Receita proveniente de serviços de gestão de aquisições | Especificações de licitação e responsabilidades de fornecedores não resolvidas | Conciliar especificações e limites de responsabilidade antes da concessão |
| Supervisão de implementação | Consultores de gestão de projetos como NBCC (India) Limited e Engineering Projects (India) Ltd. | Honorários de consultoria de gestão de projetos | Alterações de escopo durante a implementação | Definir controle de mudanças e transferências de comissionamento |
| Fonte: Mordor Intelligence | ||||
A NBCC descreve honorários fixos de consultoria de gestão de projetos para projetos de reurbanização juntamente com honorários de comercialização separados. Para contratações de honorários fixos comparáveis, limites claros entre o escopo de gestão e solicitações adicionais do cliente ajudam a conter o esforço de coordenação não precificado. Isso atribui valor comercial às transferências acordadas e ao controle de mudanças à medida que um projeto avança da definição de engenharia para o comissionamento.
Cenário Competitivo
Concentração do Mercado
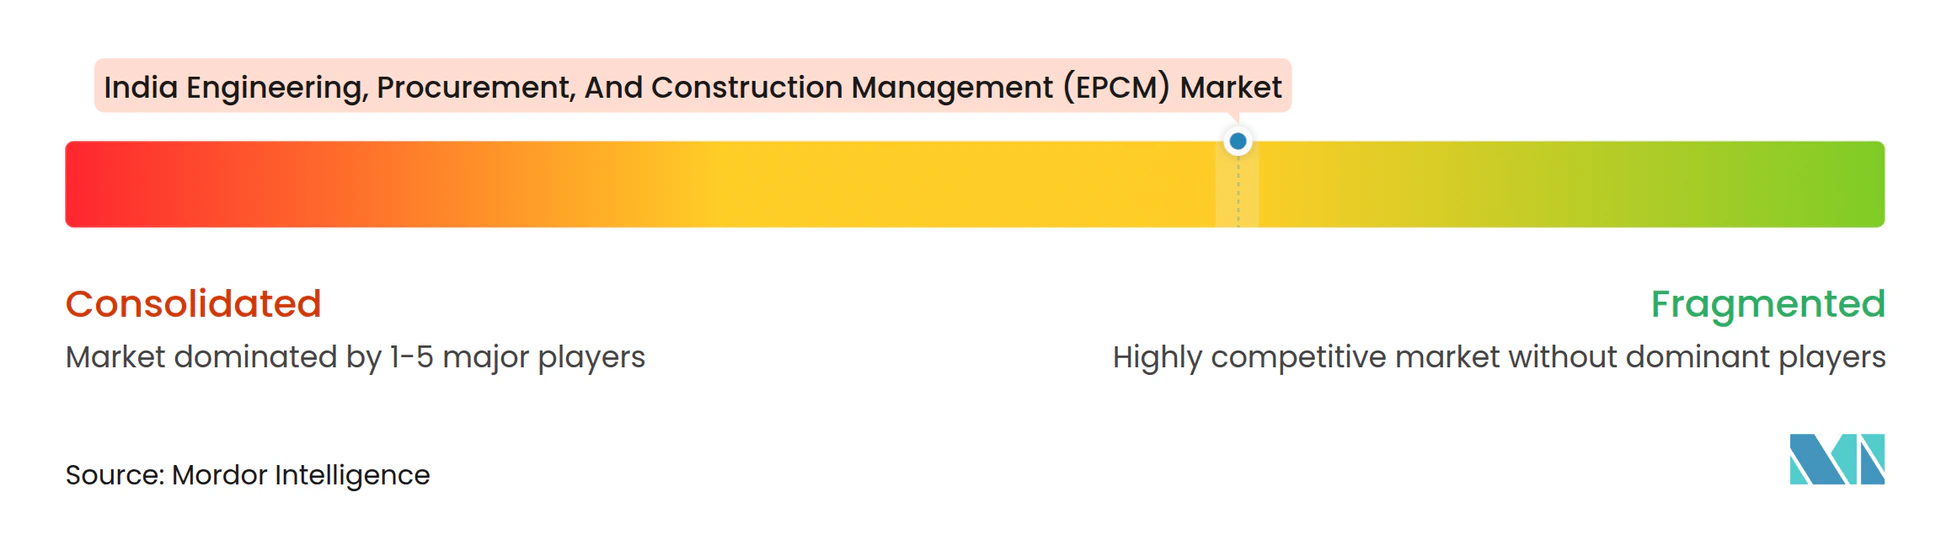
O negócio de Transmissão e Distribuição de Energia da Larsen & Toubro ganhou um pedido de zona renovável de Andhra Pradesh para linhas de 765 kV e 400 kV em junho de 2025, ilustrando a concorrência de grupos de infraestrutura diversificados. A Tata Projects fornece serviços de EPC de infraestrutura e gestão de projetos, enquanto a divisão de Engenharia e Construção da Reliance Infrastructure abrange desenvolvimento de projetos, engenharia, construção e comissionamento. Certas entidades dentro do grupo de relatórios da GMR Power and Urban Infra atuaram como empreiteiras de EPC de infraestrutura no Exercício Fiscal 2024-25, separadamente da plataforma de desenvolvedor/operador de aeroportos do GMR Group. O campo de fornecedores combina, portanto, grupos de contratação diversificados com diferentes limites de serviço, tornando a alocação de projeto, construção e supervisão do lado do proprietário central para a seleção de fornecedores.
A Afcons Infrastructure recebeu um contrato de obras civis e de infraestrutura correlata em outubro de 2025. Nesse mesmo mês, a Tata Projects foi nomeada empreiteira principal para o projeto residencial The Trillion da Experion Developers em Gurugram. A nomeação da Tata Projects ilustra como um papel de empreiteira principal pode concentrar a responsabilidade pela entrega da construção em um único empreiteiro. Para um proprietário que mantém a revisão de cronograma e qualidade juntamente com tal nomeação, essa supervisão define uma potencial contratação de consultoria com responsabilidades distintas do escopo de entrega da empreiteira principal.
A contratação de obras governamentais introduz uma distinção competitiva adicional entre capacidade de licitação e assessoria técnica isolada. O manual de obras de 2025 do Departamento de Despesas descreve critérios coletivos de faturamento de construção, experiência, fluxo de caixa, pessoal e equipamentos para licitantes em consórcio. Também estabelece critérios financeiros separados em nível de parceiro, com limites condicionais de fluxo de caixa para parceiros líderes e demais parceiros. Tanto os parceiros líderes quanto os demais precisam de faturamento e experiência em construção, embora um limite condicional de fluxo de caixa mais baixo possa ser aceito para os demais parceiros. Um especialista em assessoria, portanto, não pode se qualificar como parceiro apenas por meio de assessoria técnica, tornando as credenciais de construção e a capacidade financeira barreiras de entrada nas obras cobertas.
Líderes do Setor de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia
-
Larsen & Toubro
-
Tata Projects
-
Reliance Infrastructure
-
GMR Group
-
Afcons Infrastructure
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia Empresas cobertas neste relatório
- Larsen & Toubro
- Tata Projects
- Reliance Infrastructure
- GMR Group
- Afcons Infrastructure
- Hindustan Construction Company
- NCC Ltd
- IVRCL
- KEC International
- Gammon India
- Simplex Infrastructures
- Patel Engineering Ltd
- Megha Engineering & Infrastructures
- Salasar Techno Engineering
- Kalpataru Projects International
- Dilip Buildcon
- BHEL
- Shapoorji Pallonji
- Ashoka Buildcon
- PNC Infratech
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam garantia independente, coordenação multissite e gestão de interfaces com parceiros para desenvolvedores de centros de dados. Em 18 de junho de 2026, a International Finance Corporation (IFC) anunciou apoio financeiro para o desenvolvimento planejado pela Sify Infinit Spaces Limited de 2 centros de dados prontos para inteligência artificial em Navi Mumbai e Chennai, com capacidade combinada de 103 MW. Uma análise da IFC de junho de 2026 descreveu o engajamento da Sify de um consultor independente de gestão de projetos para monitorar e supervisionar a construção do centro de dados, incluindo conformidade ambiental e social. A combinação de capacidade planejada pronta para inteligência artificial e supervisão independente apoia oportunidades de serviço que separam a garantia do proprietário da entrega da construção.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Supervisão independente de construção e conformidade | Uso pelo comprador de monitoramento independente juntamente com o desenvolvimento de centros de dados | Desenvolvedores de centros de dados | Combinar supervisão de progresso com monitoramento ambiental e social | Duplicação de funções entre o monitor independente e o empreiteiro | Consultorias independentes de gestão de projetos |
| Coordenação em desenvolvimentos de inteligência artificial multissite | Investimento planejado abrangendo instalações separadas prontas para inteligência artificial | Desenvolvedores que gerenciam várias instalações | Padronizar marcos mantendo a responsabilidade em nível de local | Conciliar escopos de locais com relatórios comuns de programa | Consultorias com capacidade de gestão de programas multissite |
| Governança de instalações lideradas por parcerias | Plano de instalação de inteligência artificial da HCLTech em Odisha em julho de 2026 com Sarvam e o Governo de Odisha | Desenvolvedores de centros de dados que trabalham com parceiros tecnológicos e públicos | Definir interfaces de entrega e responsabilidades de escalada | Acordo sobre direitos de decisão dos parceiros | Equipes de gestão de projetos e engenharia do lado do proprietário |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é uma contratação de supervisão independente que une o progresso da construção com a conformidade ambiental e social. Essa combinação oferece ao desenvolvedor uma visão única sobre se o progresso da entrega é consistente com as obrigações vinculadas ao projeto. Um serviço de supervisão combinado pode sinalizar problemas de conformidade antes que se tornem disputas de conclusão, dando aos desenvolvedores um motivo para pagar pela verificação além dos relatórios de progresso da construção.
Desenvolvimentos industriais recentes em Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia
- Out 2026: A L&T Energy CarbonLite Solutions obteve uma autorização limitada para prosseguir da DVC CIL Power Private Ltd para o pacote da planta principal da usina termelétrica de Chandrapura em Jharkhand. A autorização plena para prosseguir está condicionada às licenças ambientais necessárias e à conclusão do período de autorização limitada.
- Ago 2026: O Ministério de Energia Nova e Renovável anunciou concessões de capacidade de produção de hidrogênio verde totalizando 30.000 toneladas métricas por ano para 4 locais de refinaria indianos, com desenvolvedores privados implementando os projetos sob arranjos de construir-operar-possuir.
- Jun 2026: A IFC anunciou financiamento para o desenvolvimento planejado pela Sify Infinit Spaces Limited de 2 centros de dados prontos para inteligência artificial em Navi Mumbai e Chennai com capacidade combinada de 103 MW. Sua análise de junho descreveu o engajamento da Sify de um consultor independente de gestão de projetos para supervisionar a construção do centro de dados, incluindo conformidade ambiental e social.
Mercado de Engenharia, Aquisições e Gestão de Construção (EPCM) da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia mede os gastos anuais na Índia em serviços de EPCM prestados a proprietários de projetos. Abrange serviços de engenharia, aquisições, gestão de construção e outros serviços para projetos residenciais, comerciais e de infraestrutura financiados por fontes públicas ou privadas nas regiões da Índia.
Exclusões de escopo: o valor de contratos de construção EPC, turnkey e design-build, equipamentos adquiridos separadamente, materiais e insumos de construção, licenças independentes de software, BIM e gêmeo digital, serviços independentes de operações, manutenção e revisão após a entrega do projeto, e serviços de EPCM para projetos localizados fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Serviço
- Serviços de Engenharia
- Serviços de Aquisições
- Serviços de Gestão de Construção
- Outros Serviços
- Por Setor
- Residencial
- Comercial
- Infraestrutura
- Por Fonte de Investimento
- Setor Público
- Setor Privado
- Por Região
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste e Nordeste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes oficiais como os documentos do Orçamento da União do Ministério das Finanças, que fornecem alocações de capital público e prioridades de programas, e os comunicados PAIMANA do Ministério de Estatística e Implementação de Programas, que acompanham custos, progresso e cronogramas de projetos de infraestrutura central, sustentam o dimensionamento. Comunicados como os do Ministério de Energia Nova e Renovável ajudam a distinguir a capacidade anunciada e as concessões de projetos da atividade entregue, e documentos como o Plano de Ação de Adoção de BIM do Departamento Central de Obras Públicas descrevem requisitos de informação digital que podem afetar os serviços de engenharia e coordenação.
Relatórios anuais e registros estatutários de empresas podem esclarecer receita de serviços, captação de pedidos, execução de projetos e exposição geográfica, com materiais para investidores e imprensa de negócios de reputação utilizados para verificar o cronograma e o escopo dos contratos quando disponíveis. Essas fontes ajudam a separar as taxas de serviço de EPCM dos valores de contratos de construção e dos gastos com insumos de projetos. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária abrange proprietários de projetos, agências públicas implementadoras, provedores de serviços de EPCM, especialistas em engenharia e aquisições e líderes de gestão de construção, com uma pesquisa estruturada utilizada onde dados comparáveis de honorários, cronograma e escopo estão disponíveis. Os respondentes verificam as interpretações de fontes secundárias sobre fases do projeto, limites de serviço, fonte de financiamento, setor e atribuição regional, enquanto as perguntas se concentram em evidências que possam esclarecer lacunas nos dados publicados de honorários ou projetos. Os analistas triangulam esses relatos com registros públicos e concessões de projetos reportadas, documentam evidências conflitantes e buscam esclarecimentos junto aos tipos de respondentes relevantes quando uma resposta altera materialmente um insumo ou classificação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa de cima para baixo parte da demanda dos proprietários de projetos na Índia e dos pipelines de projetos públicos e privados, avaliando então as taxas de EPCM vinculadas a serviços de engenharia, aquisições, gestão de construção e serviços correlatos, em vez do gasto total com construção. Os analistas utilizam indicadores como orçamentos de capital central e estadual, custos e cronogramas de projetos do PAIMANA, atividade de construção habitacional e comercial por setor, anúncios de projetos renováveis e industriais, e carteiras de pedidos ou receita de serviços reportada pelas empresas para estimar o cronograma e a escala da demanda por serviços. As participações de segmento são construídas a partir do escopo de serviço documentado de contratos e ofertas de provedores, setor e fonte de financiamento do projeto, e localização do projeto, com as alocações regionais verificadas em relação a registros de concessões e projetos. As previsões combinam regressão multivariada para relações entre indicadores de atividade e demanda por taxas com análise de cenários para atrasos em projetos, mudanças de custo e variações de financiamento. As evidências de taxas de serviço e custos de projetos são mantidas distintas para que as compras de repasse não inflem a receita do mercado. Verificações seletivas de baixo para cima comparam concessões de projetos amostradas e taxas de serviço divulgadas, ou consolidações de receita de serviços em nível de fornecedor, com o total de cima para baixo. Onde os valores de taxas estão ausentes, os analistas utilizam o escopo do contrato documentado e evidências de taxas comparáveis para delimitar uma estimativa e registrar o insumo não resolvido. Especialistas primários podem revisar as premissas por trás de cada variável e fator de previsão, e os analistas revisitam um insumo quando o cronograma, o escopo ou as evidências de taxas do projeto conflitam materialmente.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam alocações orçamentárias, registros de monitoramento de projetos, divulgações de provedores, anúncios de contratos e evidências de respondentes, verificando se o escopo e a receita de serviços não estão sendo contados em duplicidade. Eles testam os movimentos ano a ano, as participações de segmento, os totais regionais e as premissas de taxas em busca de anomalias, comparam variações materiais com sinais independentes de projetos e empresas, e resolvem as diferenças sinalizadas por meio de revisão de fontes ou recontato direcionado antes da aprovação. Os analistas revisam todas as anomalias em uma revisão de múltiplas etapas, atualizam o modelo anualmente, o atualizam entre ciclos quando um evento material de política, financiamento, projeto ou custo altera um insumo-chave, e realizam uma nova passagem de fontes e premissas antes da entrega.
Tamanho do Mercado de Engenharia, Aquisições e Gestão de Construção da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas de EPCM da Índia divergem em valor e período de previsão, e as distinções documentadas incluem a combinação de projetos cobertos e se a estimativa contabiliza um serviço, uma solução ou a execução da construção. A estimativa aprovada da Mordor Intelligence mede os gastos dos proprietários de projetos com receita de serviços de EPCM em projetos residenciais, comerciais e de infraestrutura indianos, enquanto a Consultoria Global A descreve um modelo de empreiteiro que inclui a execução da construção no local e a Consultoria Regional B mede soluções de gestão de construção.
Os principais fatores de divergência incluem o limite do mercado e a cobertura de produtos. A Consultoria Global A lista usuários finais de petróleo e gás, geração de energia, infraestrutura e industrial, com tipos de serviço de projeto, aquisições, construção e gestão de projetos e modelos de design-build e entrega integrada de projetos. Os setores de usuários finais listados não mencionam projetos residenciais ou comerciais, o que pode restringir a cobertura, enquanto seu papel de execução da construção pode ampliá-la. A estimativa da Consultoria Regional B é para soluções de gestão de construção e sua página descreve tecnologias e software baseados em nuvem, um produto mais restrito do que as taxas de provedores por serviços de engenharia, aquisições, gestão de construção e serviços correlatos. Essas distinções explicam por que os valores publicados não compartilham um único limite ou ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 81,28 bilhões de USD (2027) | |
| Consultoria Global A | 18,7 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 77,0% abaixo do valor de 2027 deste relatório de 81,28 bilhões de USD, 1 ano depois. Os setores de usuários finais listados omitem projetos residenciais e comerciais, o que pode restringir a combinação de projetos medida, enquanto sua definição atribui a execução da construção ao empreiteiro de EPCM, o que pode ampliar o trabalho coberto. |
| Consultoria Regional B | 1,1 bilhão de USD (2025) | Em sua base de 2025, esta estimativa está 98,6% abaixo do valor de 2027 deste relatório de 81,28 bilhões de USD, 2 anos depois. A estimativa abrange soluções e software de gestão de construção, em vez das taxas dos provedores de EPCM por serviços de engenharia, aquisições, gestão de construção e serviços correlatos. |
A Consultoria Global A segmenta o mercado por usuários finais de petróleo e gás, geração de energia, infraestrutura e industrial e inclui a execução da construção no local, e a Consultoria Regional B avalia soluções e software de gestão de construção; portanto, nenhum dos valores mede os gastos dos proprietários de projetos com taxas de serviços de EPCM em projetos residenciais, comerciais e de infraestrutura indianos.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de engenharia, aquisições e gestão de construção (EPCM) da Índia?
Espera-se que o tamanho aumente de 81,28 bilhões de USD em 2027 para 120,1 bilhões de USD até 2032, a um CAGR de 8,12% no período de 2027 a 2032.
O que impulsiona a demanda por serviços de EPCM na Índia?
O orçamento do Exercício Fiscal 2026-27 da Índia propôs despesas de capital público cerca de 9% acima das Estimativas Orçamentárias do Exercício Fiscal 2025-26. A implantação de energia renovável e a expansão de centros de dados também sustentam o trabalho de entrega de projetos.
Qual serviço lidera o setor de EPCM da Índia?
Os serviços de gestão de construção lideraram com uma participação de 56,07% em 2026. Outros serviços têm previsão de crescimento mais rápido, com um CAGR de 9,78% no período de 2027 a 2032.
Quais empresas participam do setor de EPCM da Índia?
Os principais participantes incluem Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group e Afcons Infrastructure.
O que poderia retardar a entrega de projetos de EPCM na Índia?
O acesso a terrenos e os atrasos em licenciamentos podem interromper a mobilização. Os projetos de Rodovias Nacionais da Índia também enfrentaram pressão sobre os custos de materiais e logística relatada em abril de 2026.
Qual região indiana lidera e qual tem previsão de crescimento mais rápido?
A Índia Ocidental liderou com uma participação de 28,54% em 2026. A Índia Meridional tem previsão de crescimento mais rápido, com um CAGR de 9,22% no período de 2027 a 2032.