
Tamanho e Participação do Mercado de Construção da Índia
Análise do Mercado de Construção da Índia por Mordor Intelligence
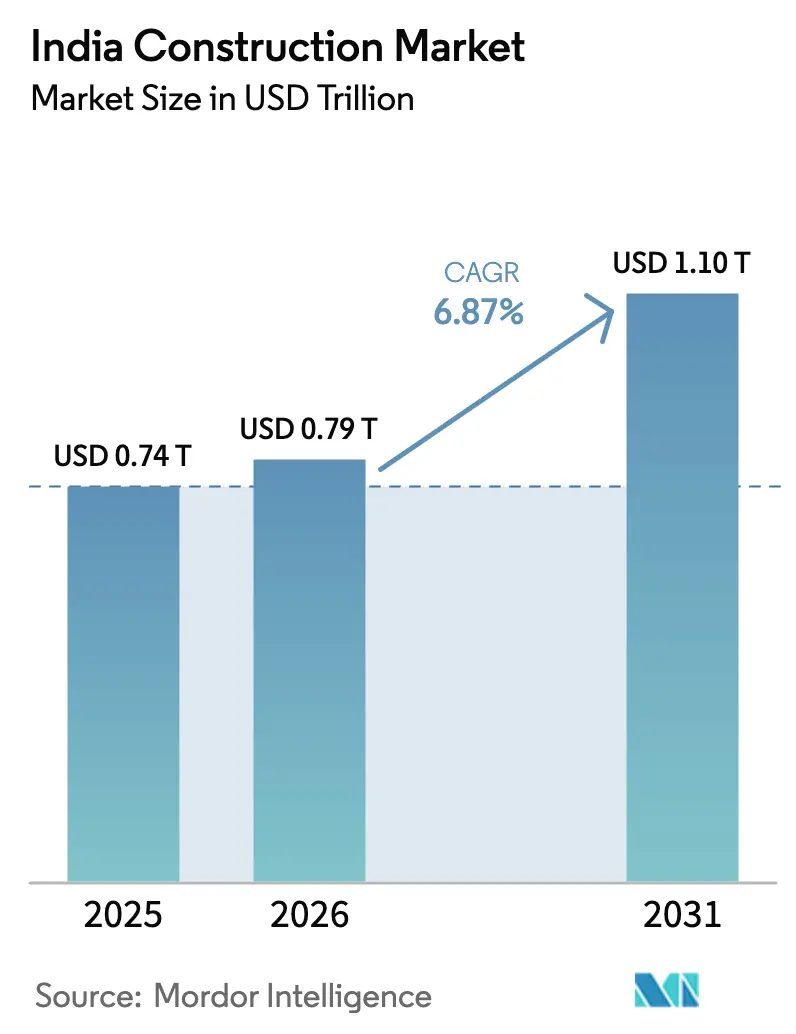
Espera-se que o tamanho do Mercado de Construção da Índia aumente de 0,79 trilhões de USD em 2026 para 0,84 trilhões de USD em 2027 e alcance 1,18 trilhões de USD até 2032, crescendo a um CAGR de 7,12% no período 2027-2032.
Programas de infraestrutura pública e desenvolvimento privado estão expandindo o pipeline endereçável para empreiteiros indianos. O financiamento urbano de Nível 2 e Nível 3, a transmissão de energia renovável e os parques industriais de defesa estão direcionando trabalhos para estradas, serviços públicos, fábricas e instalações especializadas. Corredores de centros de dados e entrega modular estão aumentando a demanda por energia confiável, velocidade e formatos de construção repetíveis. O conflito na Ásia Ocidental em março de 2026 perturbou o fornecimento de betume da Índia, aumentando o risco de insumos para empreiteiros de estradas cujas tarifas foram definidas antes da perturbação. Projetos de transmissão e instalações industriais pré-fabricadas favorecem empresas de EPC integradas que coordenam pacotes civis, elétricos, de projeto, fabricação e montagem; portanto, os empreiteiros precisam proteger as margens em obras rodoviárias expostas enquanto constroem capacidade de coordenação para programas tecnicamente complexos.
Principais Conclusões do Relatório
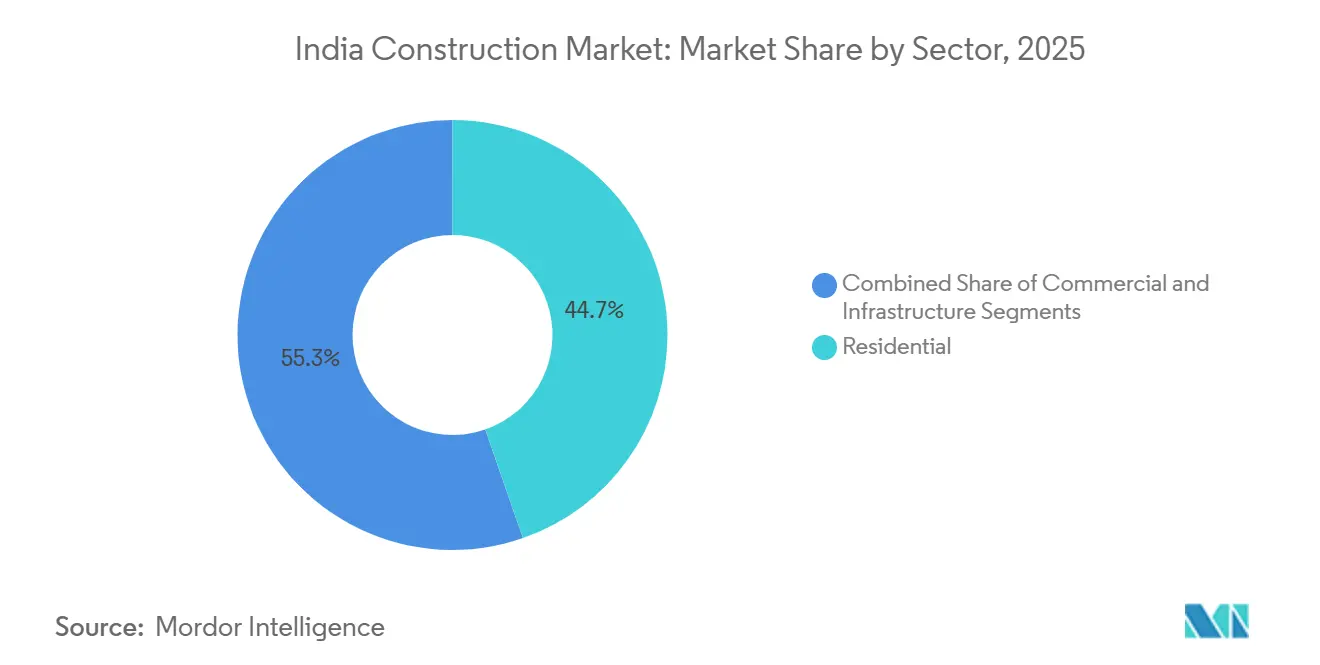
- O setor Residencial representou uma participação de 44,18% no tamanho do Mercado de Construção da Índia em 2026, enquanto a Infraestrutura é o setor de crescimento mais rápido, com um CAGR de 9,7% no período de 2027 a 2032.
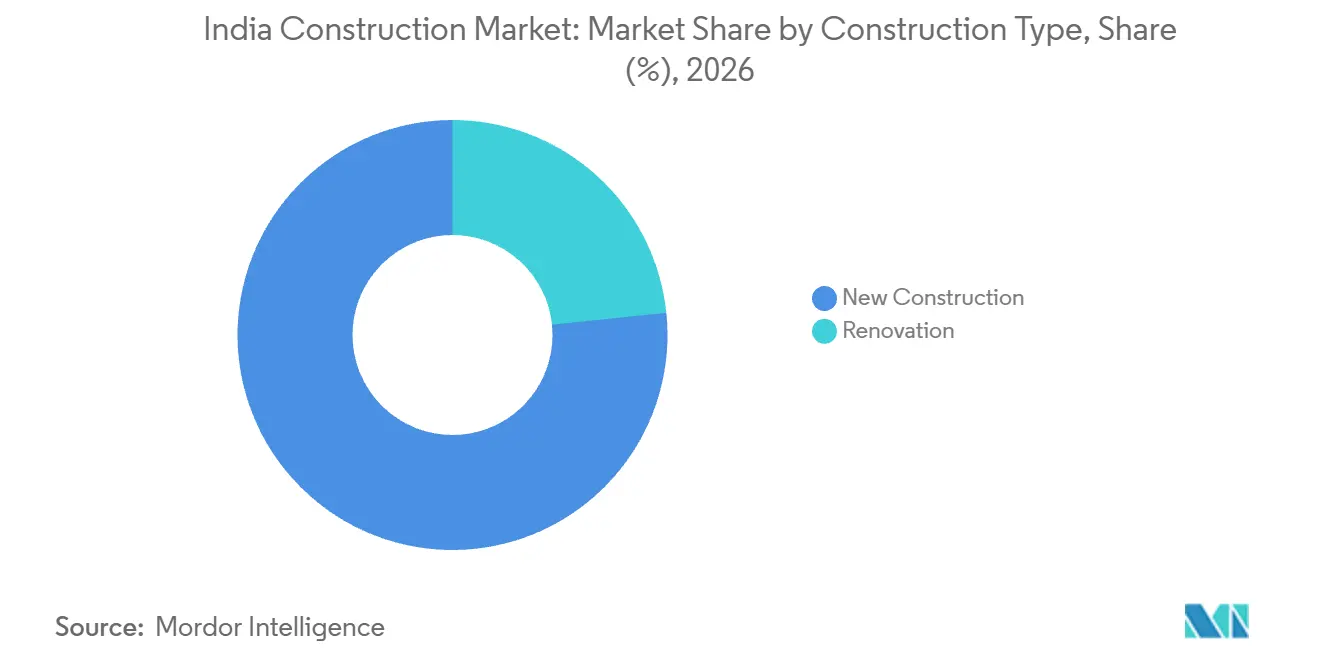
- A Nova Construção representou uma participação de 76,65% no Mercado de Construção da Índia em 2026, enquanto a Renovação tem previsão de crescimento mais rápido, com um CAGR de 8,2% no período de 2027 a 2032.
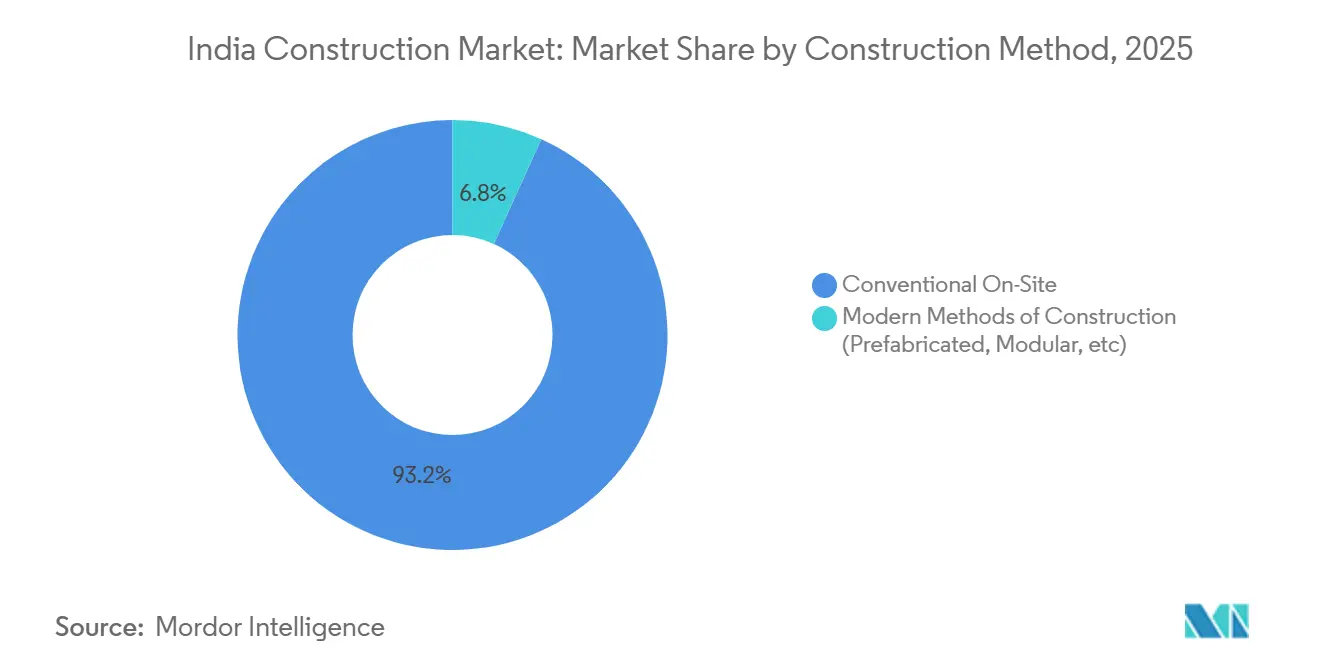
- O método Convencional no Local representou uma participação de 93,21% no Mercado de Construção da Índia em 2026, enquanto os Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) são o método de construção de crescimento mais rápido, com um CAGR de 7,4% no período de 2027 a 2032.
- O investimento público forneceu 50,32% do tamanho do mercado de construção na Índia em 2026, enquanto o investimento privado é a fonte de crescimento mais rápido, com um CAGR de 10,3% no período de 2027 a 2032.
- A Índia Ocidental deteve a maior posição geográfica, com uma participação de 40,7% no Mercado de Construção da Índia em 2026, enquanto a Índia Oriental é a geografia de crescimento mais rápido, com um CAGR de 7,5% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surto de investimento em infraestrutura no início do exercício fiscal FY26 (NIP, Gati Shakti) | +2.8% | Corredores nacionais e principais estados | Curto prazo (≤ 2 anos) |
| Projetos de infraestrutura urbana de Nível 2/3 apoiados pelo UIDF | +1.5% | Cidades de Nível 2 e Nível 3 em todo o país | Médio prazo (2-4 anos) |
| Meta de 500 GW de capacidade energética não fóssil impulsionando o boom de EPC de serviços públicos | +1.8% | Rajastão, Gujarat e corredores eólicos do sul | Longo prazo (≥ 4 anos) |
| Investimentos em corredores de defesa catalisando a construção de parques de fornecedores | +1% | Corredores de Uttar Pradesh e Tamil Nadu | Médio prazo (2-4 anos) |
| Corredores de incentivo a centros de dados em nível estadual em cidades emergentes | +0.7% | Maharashtra, Telangana e Tamil Nadu | Médio prazo (2-4 anos) |
| Demanda liderada por REITs por armazéns Grau A e espaços de trabalho flexíveis | +0.52% | Mumbai, Bengaluru e Delhi NCR | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Surto de investimento em infraestrutura no início do exercício fiscal FY26 (NIP, Gati Shakti)
Os compradores públicos estão antecipando a demanda por infraestrutura nos orçamentos e aprovações de projetos do exercício fiscal de 2026. Em 11 de agosto de 2026, o Grupo de Planejamento de Redes do PM GatiShakti havia avaliado 396 projetos de infraestrutura, com 256 aprovados e 198 em fase de implementação. Os Corredores Ferroviários Econômicos no âmbito do PM GatiShakti incluem 434 projetos mapeados, com 122 aprovados e 198 em fase de avaliação. As empresas públicas centrais, a Ferrovia Indiana e a NHAI aumentaram os gastos de capital combinados no primeiro trimestre do exercício fiscal de 2026 em 15% em relação ao ano anterior e atingiram 21,34% de sua meta anual. O Plano Nacional de Infraestrutura acompanhou mais de 9.766 projetos em 37 subsetores na Pesquisa Econômica de 2024-25. Esse sequenciamento antecipa aquisições, obras civis e pacotes especializados, favorecendo contratantes que conseguem mobilizar equipamentos e capital de giro antes que o pipeline mais amplo chegue à fase de execução, criando oportunidades de curto prazo mais sólidas em todo o setor de construção na Índia.
Projetos de infraestrutura urbana de Nível 2/3 apoiados pelo UIDF
Cidades menores estão ganhando um canal de financiamento dedicado para infraestrutura urbana em cidades de Nível 2 e Nível 3. Em 30 de novembro de 2025, o Banco Nacional de Habitação (NHB) havia alocado INR 300 bilhões (3,38 bilhões de USD), sancionado INR 138,4 bilhões (1,56 bilhão de USD) e desembolsado INR 18,7 bilhões (210,5 milhões de USD) por meio do UIDF. Em 31 de julho de 2025, o NHB reportou 816 projetos UIDF sancionados e 9 concluídos para infraestrutura urbana na Índia. Até 31 de julho de 2025, o Ministério das Finanças havia expandido a elegibilidade do UIDF para todas as atividades de infraestrutura urbana, exceto habitação, energia e telecomunicações, e transporte urbano. Apenas 9 dos 816 projetos UIDF sancionados foram concluídos até 31 de julho de 2025; portanto, o trabalho de curto prazo para empreiteiros estava em inícios de projetos e pacotes em estágio intermediário. Empreiteiros com parceiros de entrega locais e projetos padronizados podem buscar pacotes elegíveis, enquanto o desembolso vinculado ao reembolso exige planejamento cuidadoso do fluxo de caixa.
Meta de 500 GW de capacidade energética não fóssil impulsionando o boom de EPC de serviços públicos
A expansão de energias renováveis está traduzindo a ambição política em construção de transmissão e geração. A Índia atingiu 300,5 GW de capacidade de energia não fóssil instalada até 31 de julho de 2026, superando 60% de sua meta de 500 GW para 2030. O país instalou um recorde de 55,29 GW de capacidade não fóssil durante o FY2025-26, incluindo 44,6 GW de energia solar e 6 GW de energia eólica. Corredores de Energia Verde e transmissão interestadual para mais de 500 GW foram planejados, com redes para 207 GW de energia eólica e solar em implementação em janeiro de 2026. A POWERGRID ganhou 23 projetos de transmissão no FY2024-25, incluindo sistemas de evacuação de energia renovável em Rajastão, Gujarat e Kurnool. A demanda de EPC de serviços públicos está se deslocando para integração de rede, linhas de longa distância e comissionamento especializado, em vez de apenas equipamentos de geração.
Investimentos em corredores de defesa catalisando a construção de parques de fornecedores
Os corredores industriais de defesa estão convertendo aquisições estratégicas em requisitos de fábricas e infraestrutura. Em abril de 2026, o corredor de Uttar Pradesh registrou compromissos de investimento de INR 420,6 bilhões (USD 4,5 bilhões), incluindo INR 44,1 bilhões (USD 471,6 milhões) já realizados. O corredor de Tamil Nadu registrou INR 327 bilhões (USD 3,5 bilhões) em investimentos, com INR 64,5 bilhões (USD 689,6 milhões) realizados. Uma instalação de integração e testes do BrahMos em Lucknow despachou seu primeiro lote de mísseis em 18 de outubro de 2025. A Solicitação de Proposta (RFP) da Tamil Nadu Industrial Development Corporation (TIDCO) de julho de 2025 buscou um concessionário para 269.462 pés quadrados de fábricas prontas para uso no Parque Industrial de Defesa de Varapatti. Esses projetos tornam as utilidades seguras, as estruturas de produção e o suporte a testes os pacotes de construção relevantes, com controles de nível de defesa moldando os requisitos dos licitantes em todo o setor de construção na Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de litígios de aquisição de terras sob o Bharatmala Pariyojana | -0.4% | Corredores de rodovias nacionais e estados afetados | Médio prazo (2-4 anos) |
| Preços voláteis de betume importado e metais comprimindo margens | -0.35% | Bengaluru e cadeias de suprimento rodoviário nacionais | Curto prazo (≤ 2 anos) |
| Moratórias de extração de areia impulsionadas pelo esgotamento do lençol freático | -0.25% | Distritos de construção com estresse hídrico | Médio prazo (2-4 anos) |
| Ônus de conformidade com empréstimos vinculados a ESG para empreiteiros de médio porte | -0.2% | Redes de empreiteiros MSME indianos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de litígios de aquisição de terras sob o Bharatmala Pariyojana
Disputas de terras estão atrasando a construção do Bharatmala após os empreiteiros terem precificado mão de obra, equipamentos e financiamento. No Punjab, em abril de 2025, arbitragens de compensação pendentes e processos judiciais sobre terras adquiridas impediram a NHAI de tomar posse e afetaram negativamente o progresso dos projetos rodoviários. Em maio de 2026, a NHAI rescindiu 3 pacotes do Punjab Bharatmala Delhi-Amritsar-Katra após gargalos de aquisição de terras e protestos de agricultores, juntamente com outros obstáculos, paralisarem as obras com aproximadamente 40% a 60% de conclusão. Até agosto de 2026, centenas de agricultores do Punjab ainda aguardavam compensação enquanto casos de arbitragem permaneciam pendentes em vários corredores. Autoridades de Ludhiana estavam coordenando com agricultores e árbitros para resolver os casos restantes com base em seus méritos. Essa resposta pode aliviar disputas selecionadas, mas a posse e a compensação não resolvidas continuam a impor atrasos e custos de carregamento aos empreiteiros de estradas.
Preços voláteis de betume importado e metais comprimindo margens
A volatilidade dos insumos está reduzindo diretamente a margem disponível em contratos de estradas e construção a preço fixo. A Ashoka Buildcon reportou exposição à volatilidade dos preços de betume e aço ou ferro, com cláusulas de reajuste mitigando o risco apenas em certa medida. Em agosto de 2026, empreiteiros de Bengaluru paralisaram obras cívicas e de infraestrutura após os preços do betume mais que dobrarem e outros preços de materiais subirem, citando pesadas perdas nas tarifas já licitadas. O betume importado forneceu 33,77% do consumo da Índia de abril a janeiro do FY2025-26. O MoRTH introduziu ajuste especial de preços e pagamentos mensais para obras elegíveis de rodovias nacionais em abril de 2026. O ajuste do MoRTH se aplica a obras elegíveis de rodovias nacionais; portanto, contratos cívicos licitados a tarifas mais antigas, como em Bengaluru, arcam com as perdas de reprecificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Residencial e Momentum de InfraestruturaO setor Residencial representou uma participação de 44,18% no tamanho do Mercado de Construção da Índia em 2026. O PMAY-U e o PMAY-U 2.0 haviam aprovado mais de 12,5 milhões de habitações urbanas e concluído e entregue mais de 10 milhões em toda a Índia até 9 de agosto de 2026.[2] A diferença entre mais de 12,5 milhões aprovados e mais de 10 milhões entregues até 9 de agosto de 2026 deixa um pipeline aprovado ainda a ser construído. A implementação do PMAY-U 2.0 deve abordar a identificação de beneficiários, o monitoramento de projetos, a conclusão e a ocupação em estados e órgãos locais urbanos. Esses controles tornam os pacotes de habitação urbana dependentes de entrega coordenada no local e de transferência documentada.
A Infraestrutura é o segmento de crescimento mais rápido no mercado de construção da Índia, com um CAGR de 9,7% no período de 2027 a 2032. O desembolso de capital do Governo da Índia aumentou quase 89% do exercício fiscal de 2022 para uma alocação orçada no exercício fiscal de 2026, fortalecendo o pipeline de financiamento público.[1] A NHAI construiu 5.313 quilômetros de Rodovias Nacionais no exercício fiscal de 2025-26, superando sua meta em quase 15%. A Índia também adicionou 6.511 quilômetros de circuito de linhas de transmissão de alta tensão e 100.368 MVA de capacidade de transformação durante 2025. Em conjunto, os resultados de rodovias e transmissão favorecem as empresas de EPC que conseguem coordenar pacotes civis, elétricos e de comissionamento em locais de infraestrutura.

Por Tipo de Construção:
Escala de Nova Construção e Crescimento de RenovaçãoA Nova Construção representou uma participação de 76,65% no tamanho do Mercado de Construção da Índia em 2026. O PMAY-G concluiu 31,2 milhões de habitações em toda a Índia até 3 de agosto de 2026. Os restantes 7,9 milhões de habitações aprovadas estavam em construção nessa data. Como os beneficiários constroem essas habitações por conta própria ou sob sua supervisão, o volume de novas construções rurais chega aos fornecedores principalmente como demanda dispersa, casa a casa, por materiais, e não como grandes pacotes de contratantes.
A Renovação é o segmento de crescimento mais rápido no mercado de construção da Índia, com um CAGR de 8,2% no período de 2027 a 2032. A MHADA assinou um acordo de reurbanização em setembro de 2026 cobrindo 475 edifícios com cessão e 259 sem cessão no bairro Kamathipura de Mumbai, atendendo a cerca de 8.001 inquilinos e moradores. A Mahindra Lifespace Developers foi nomeada em fevereiro de 2025 para a reurbanização em cluster de 3 sociedades residenciais no Complexo Lokhandwala de Mumbai. Esses projetos envolvem ativos ocupados existentes, tornando o trabalho em fases e a coordenação com os inquilinos elementos centrais da entrega. Os contratantes devem preservar o acesso e a habitabilidade enquanto sequenciam o trabalho e a transferência, o que valoriza a capacidade especializada.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Método de Construção:
Dominância no Local e ModernizaçãoO método Convencional no Local representou uma participação de 93,21% no tamanho do Mercado de Construção da Índia em 2026. O negócio de infraestrutura marítima da ITD Cementation incluiu fundações de estacas de concreto moldadas in loco e projetos domésticos em execução em Andhra Pradesh e Maharashtra durante o exercício fiscal de 2024-25. O relatório do exercício fiscal de 2024-25 da ITD Cementation lista fundações de estacas moldadas in loco entre as capacidades marítimas, enquanto o artigo de março de 2025 do BMTPC associa a prática de concretagem in loco a estouros de custo e prazo em habitações populares. Essa combinação mantém a obra executada no local como padrão prático para pacotes marítimos e de obras civis pesadas, enquanto a constatação de estouros em habitações populares cria um argumento para métodos industrializados em componentes repetitivos.
Os Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) são o segmento de crescimento mais rápido no mercado de construção da Índia, com um CAGR de 7,4% no período de 2027 a 2032. Em 6 de novembro de 2025, a EPACK Prefab divulgou pedidos de fornecimento e montagem de estruturas metálicas pré-fabricadas (PEB) da INOX Neo Energies para um projeto de células solares de 5 GW em Odisha e da Reliance Industries para colônias de funcionários pré-fabricadas em Gujarat. Em 30 de junho de 2026, a EPACK Prefab reportou capacidade de 147.122 toneladas métricas por ano de PEB, utilização de 75,15% e uma carteira de pedidos pré-fabricados pendente. Esses pedidos conectam estruturas fabricadas em fábrica a instalações industriais e de mão de obra que exigem entrega repetitiva. As evidências apontam para o design coordenado, a fabricação e a montagem como a capacidade comercial que pode converter métodos modernos em pacotes de projetos maiores.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Fonte de Investimento:
Escala Pública e Crescimento PrivadoO investimento público representou uma participação de 50,32% no Mercado de Construção da Índia em 2026. O Orçamento da União da Índia projeta INR 12,22 trilhões (USD 134,3 bilhões) em gastos de capital do governo central para o exercício fiscal de 2026-27, incluindo apoio de capital aos estados. O governo central registrou aproximadamente INR 5,81 trilhões (USD 67,25 bilhões) em gastos de capital durante o primeiro semestre do exercício fiscal de 2025-26. O valor do primeiro semestre do exercício fiscal de 2025-26 é um gasto registrado, enquanto o valor do exercício fiscal de 2026-27 é uma projeção orçamentária; portanto, o trabalho que os contratantes podem licitar depende de quanto do desembolso planejado chega à fase de adjudicação.
O investimento privado é a fonte de crescimento mais rápido no mercado de construção da Índia, com um CAGR de 10,3% no período de 2027 a 2032. O RBI registrou 1.839 projetos de investimento corporativo privado em 2025-26, ante 1.581 em 2024-25. Os projetos greenfield representaram 89,2% do custo de projetos privados aprovados por bancos e instituições financeiras em 2025-26, e a infraestrutura representou 54,2%. A CREDAI reportou 614.218 unidades de habitação primária vendidas por incorporadoras em 50 cidades indianas em 2025, com o valor de vendas das incorporadoras crescendo 16% em relação a 2024. Os incorporadores privados estão expandindo os pipelines residenciais e de infraestrutura, aumentando a demanda por financiamento flexível, aprovações mais rápidas e entrega integrada.
Análise Geográfica
Mercado de Construção da Índia Ocidental
A Índia Ocidental representou uma participação de 40,7% no tamanho do Mercado de Construção da Índia em 2026. A MHADA tinha como meta 5.112 unidades habitacionais por meio de seu Conselho Konkan e 2.538 unidades por meio de seu Conselho de Mumbai para o FY2026-27. Maharashtra também sancionou 147 grandes projetos de melhoria de estradas cobrindo 1.100 quilômetros no FY2025-26. Esses programas públicos de habitação e estradas conferem à Índia Ocidental um pipeline de construção substancial. Empreiteiros com experiência em aprovações locais e logística urbana de alto volume podem atender tanto aos programas de habitação quanto aos de transporte em locais com restrições.
Mercado de Construção da Índia Oriental
A Índia Oriental é a geografia de crescimento mais rápido, com um CAGR de 7,5% no período 2027-2032. A Tata Projects reportou que cerca de 23% de suas conquistas de pedidos no FY2026 foram na Índia Oriental. A L&T Energy Hydrocarbon garantiu um grande pedido no FY2026 para projetos de carvão para ácido nítrico, nitrato de amônio e síntese de amônia em Lakhanpur, em Odisha. A Rodovia Costeira de Odisha recebeu aprovação final de avaliação de PPP em novembro de 2025, adicionando pacotes rodoviários de anuidade híbrida entre Rameshwar, Konark e Paradeep. As instalações de processos industriais e o transporte costeiro combinam conectividade pública com expansão privada, criando um pipeline vinculado que favorece empresas de EPC capazes de integrar pacotes complexos e gerenciar logística de longa distância.
O trecho Namo Bharat do Norte da Índia entre Delhi e Meerut foi inaugurado em janeiro de 2025, documentando uma etapa concluída de construção ferroviária. O Projeto Ferroviário Suburbano de Bengaluru, no Sul da Índia, tinha a aquisição de terras concluída em 2 corredores e obras de estações em andamento em maio de 2026. O Centro da Índia concluiu uma seção ferroviária de 56 quilômetros com conversão de bitola em Madhya Pradesh em agosto de 2026, ampliando o acesso a mais de 100 aldeias. As obras de estações nos corredores de Bengaluru são o pacote ativo de obras civis no Sul da Índia, enquanto o trecho Delhi-Meerut e a seção de bitola de Madhya Pradesh são inaugurações concluídas. O contraste deixa o Sul da Índia com entrega contínua de estações, enquanto os exemplos do Norte e do Centro da Índia descrevem acesso ferroviário operacional.
Estrutura Regulatória e Perspectivas
Para um empreiteiro e promotor imobiliário que avalia projetos, o código nacional modelo de construção estabelece a linha de base técnica, enquanto a adoção estadual e os reguladores determinam o registro, os relatórios e o atrito de permissões. A comparação utiliza a Índia, Uttar Pradesh e Karnataka, que combinam o código nacional de construção com 2 regimes estaduais de RERA. As classificações refletem a perspectiva do mesmo participante e enfatizam a certeza, o esforço de submissão e a exposição à fiscalização.
Tabela Regulatória
| Fator de decisão | Índia | Uttar Pradesh | Karnataka |
|---|---|---|---|
| Autoridade primária | BIS e ministérios nacionais | UP RERA | Karnataka RERA |
| Instrumentos ou direção principais | Código modelo NBC 2016; capítulos da quarta revisão abertos para comentários em 2025 | Registro de projetos, diretrizes de conta de arrecadação, relatórios e inspeções de 2026 | Registro de projetos, relatórios trimestrais de 2026-27, auditorias anuais e penalidades por atraso |
| Efeito comercial | Alto | Alto | Alto |
| Atratividade atual da política | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||
O NBC 2016 do BIS é o código de construção modelo da Índia, cobrindo controle de desenvolvimento, segurança contra incêndio, projeto estrutural, instalações, sustentabilidade e administração de obras.[3] Ele se aplica por meio de agências adotantes e regulamentos locais, e o BIS abriu capítulos da quarta revisão para comentários em 2025, sem substituto adotado. As Diretrizes de Conta de Projeto da UP RERA de 11 de maio de 2026, 3ª Revisão, e os avisos de relatórios e inspeções de 2026 descrevem os requisitos atuais, enquanto as penalidades da Karnataka RERA de 2026-27 e o aviso de auditoria anual do exercício fiscal de 2025-26 continuam com obrigações anteriores. Para um promotor, a atratividade média reflete acesso gerenciável combinado com exposição recorrente a documentação e fiscalização nesses regimes estaduais.
Etapas da Cadeia de Valor
A cadeia de valor da construção da Índia avança da produção de materiais e fornecimento de equipamentos para a entrega integrada de projetos e operações de longo prazo. Os materiais capturam volume de vendas, enquanto as empresas de EPC capturam integração de projeto, aquisição, comissionamento e serviços. Os principais gargalos são a exposição a insumos, a capacidade fragmentada de fornecedores e a coordenação em locais complexos. A execução digital e o desenvolvimento de fornecedores fornecem respostas práticas de resiliência.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de cimento, concreto e aço | Fabricantes de materiais e fornecedores de concreto usinado, como UltraTech Cement e Tata Steel | Vendas de cimento, concreto e aço, além de entrega de mistura | Insumos importados e oscilações de preços podem comprimir as margens dos empreiteiros | Aquisição de múltiplas fontes e programas de capacitação de fornecedores reduzem a exposição a interrupções |
| Equipamentos pesados e logística de canteiro | Fabricantes de equipamentos e redes de serviços de revendedores, como JCB India | Vendas de equipamentos, peças, manutenção e serviço de campo | Locais remotos enfrentam atrasos em serviços e peças | Cobertura de revendedores, depósitos de peças e pontos de serviço mantêm as frotas produtivas |
| Integração de engenharia e EPC | Empreiteiros de EPC e integradores de projeto-construção, como Tata Projects e Larsen & Toubro | Honorários de engenharia, contratos de construção e comissionamento | Interfaces entre projeto, aquisição e construção criam risco de cronograma | Entrega integrada e coordenação digital melhoram a previsibilidade |
| Construção e comissionamento de projetos | Empreiteiros de infraestrutura industrial e urbana, como Tata Projects e Larsen & Toubro | Execução da construção, comissionamento e pagamentos por marcos | Custos de materiais em mercados emergentes pressionam os players menores | BIM, IoT, IA e métodos modulares apoiam um controle mais rigoroso |
| Operações, reparos e manutenção | Prestadores de serviços de ciclo de vida, como Tata Projects | Receita de manutenção, paralisação, reparo e renovação | Ativos envelhecidos requerem acesso contínuo a serviços | A cobertura contratada do ciclo de vida protege o tempo de atividade e cria trabalho recorrente |
| Fonte: Mordor Intelligence | ||||
A cadeia recompensa empresas que coordenam materiais, equipamentos e entrega, em vez de otimizar apenas um insumo. A atividade de avaliação e capacitação de fornecedores da UltraTech mostra que a resiliência está sendo construída a montante, enquanto os métodos digitais da Tata Projects abordam a variabilidade de execução. O serviço de ciclo de vida adiciona receita recorrente após a construção e torna a confiabilidade um diferencial para proprietários de infraestrutura. Fornecedores que combinam suporte de campo verificado com entrega integrada estão posicionados para capturar mais valor à medida que os projetos se tornam tecnicamente complexos.
Cenário Competitivo
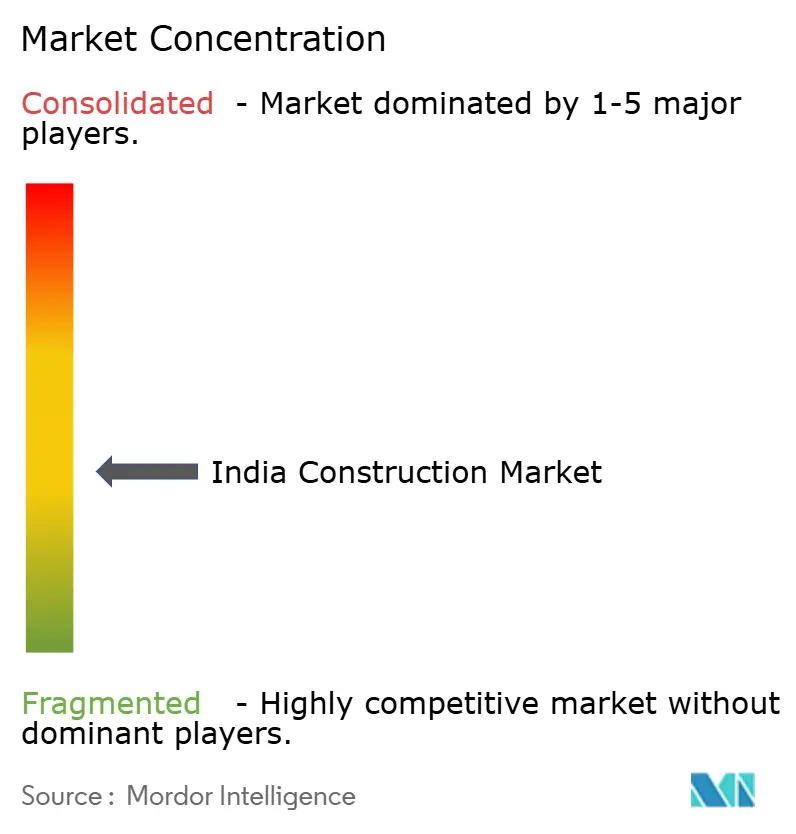
Larsen & Toubro (L&T), Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects e KEC International são os principais players ativos nessa ordem. A Larsen & Toubro opera como empreiteira de EPC indiana em infraestrutura e serviços relacionados. A Megha Engineering & Infrastructures entrega transporte, água, energia, engenharia pesada e hidrocarbonetos, enquanto a Shapoorji Pallonji abrange engenharia, construção, infraestrutura, energia, água e imóveis. A Tata Projects foca em infraestrutura urbana e industrial de grande porte, e a KEC International cobre transmissão, obras civis, transporte, energias renováveis, dutos e cabos. Essa amplitude cria uma estrutura diversificada na qual os compradores podem consolidar pacotes com as principais empresas, enquanto especialistas regionais mantêm aberturas em licenciamento e execução locais.
A L&T ganhou um pedido em 10 de junho de 2025 para construir linhas de transmissão de 765 kV e 400 kV para uma zona de energia renovável em Andhra Pradesh. A Megha Engineering & Infrastructures (MEIL) garantiu o pedido da Nuclear Power Corporation of India Limited (NPCIL) em 23 de abril de 2025 para construir 2 reatores nucleares de 700 MW cada em Karnataka. A subsidiária da Shapoorji Pallonji, Afcons, alcançou sua primeira perfuração com tuneladeira (TBM) no túnel de água da City and Industrial Development Corporation (CIDCO) em dezembro de 2025, um mês antes do prazo. A Tata Projects registrou sua maior reserva de pedidos de todos os tempos no FY2026 e priorizou centros de dados e instalações de tecnologia avançada. Os pacotes de transmissão, nuclear e de túnel são trabalhos de longo ciclo e tecnicamente especializados; portanto, os concorrentes precisam de registros e sistemas de entrega comparáveis para se qualificar para licitações semelhantes.
A KEC International garantiu seu primeiro pedido de linha de transmissão para alimentar um centro de dados no Oeste da Índia em 14 de julho de 2026. O trabalho em centros de dados, energias renováveis e nuclear eleva as barreiras de qualificação porque os compradores exigem integração de rede, controles de segurança e entrega de longo ciclo. Os empreiteiros regionais permanecem concorrentes onde as aprovações locais e a execução de terras dominam, enquanto as maiores empresas podem agrupar projeto, aquisição e construção. Essa combinação torna a familiaridade com aprovações em nível estadual um diferencial para concorrentes sem a mesma amplitude de pacotes. Como o NBC 2016 do BIS se aplica por meio de agências adotantes e regulamentos locais, os licitantes devem atender às condições de aprovação local que favorecem empresas com registros de execução estabelecidos em cada estado.
Líderes do Setor de Construção da Índia
-
Larsen & Toubro (L&T)
-
Megha Engineering & Infrastructures
-
Shapoorji Pallonji
-
Tata Projects
-
KEC International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção da Índia Empresas cobertas neste relatório
- Larsen & Toubro (L&T)
- Megha Engineering & Infrastructures
- Shapoorji Pallonji
- Tata Projects
- KEC International
- Afcons Infrastructure
- Dilip Buildcon
- Hindustan Construction Company
- NCC Limited
- Lodha Group
- Sobha Ltd
- Godrej Properties
- Oberoi Realty
- Ashoka Buildcon
- IRB Infrastructure Developers
- Adani Realty
- GMR Airports Limited
- Kalpataru Projects International Limited
- Punj Lloyd
- EPC Constructions India Ltd
- Reliance Infrastructure
Principais Oportunidades para Participantes do Mercado
Aquisições abertas e programas de habitação recém-aprovados criam trabalho de curto prazo para empreiteiros que conseguem gerenciar conformidade, logística remota e manutenção plurianual. As licitações da NHIDCL e da ITBP vencem em 26 de outubro de 2026, e a DDA abriu licitações para suas estradas do Setor 8B em 13 de outubro de 2026. Seu requisito comum mais forte é a disciplina de entrega em compradores públicos e locais especializados.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Habitação urbana acessível | O MoHUA aprovou 193.000 habitações adicionais do PMAY-U 2.0 em 11 estados em 16 de outubro de 2026 | Domicílios urbanos de baixa renda (EWS) e agências estaduais de habitação | Oferecer pacotes turnkey padronizados e pré-moldados com rastreamento de ocupação | Identificação de beneficiários, monitoramento, conclusão e ocupação em estados e órgãos locais urbanos | Larsen & Toubro e Tata Projects, que entregam habitações populares e instalações sociais |
| Sistemas de iluminação pública em rodovias nacionais | A NHIDCL abriu uma licitação de cinco anos para controle e monitoramento centralizado, com propostas até 26 de outubro de 2026 | Operadores de rodovias da NHIDCL | Licitar um pacote de instalação mais operação e manutenção por cinco anos | Pré-qualificação e obrigações de serviço de longo prazo | KEC International e Larsen & Toubro por meio de capacidade de EPC de infraestrutura |
| Infraestrutura remota de defesa e fronteira | A ITBP convidou uma licitação aberta de obras civis para acomodação e escritórios no Vale Nelong de Uttarakhand, com propostas até 26 de outubro de 2026 | ITBP e agências de defesa | Agrupar obras civis em alta altitude, logística e comissionamento rápido | Aproximadamente 4.361 metros de altitude e um cronograma de 300 dias | Tata Projects e Larsen & Toubro com capacidade de infraestrutura estratégica e turnkey |
| Corredores de vias urbanas | A DDA licitou estradas com faixa de domínio de 30 metros e 60 metros e obras da UER-III no Setor 8B, com status de adjudicação não resolvido em 19 de outubro de 2026 | DDA e incorporadores de agrupamento de terras | Combinar a construção de corredores com a gestão de tráfego em fases e coordenação de serviços públicos | Interfaces de múltiplos pacotes e prazo de adjudicação não resolvido | Tata Projects e KEC International em EPC civil e de transporte |
| Fonte: Mordor Intelligence | |||||
A habitação urbana acessível é a abertura central porque o MoHUA aprovou 193.000 habitações adicionais do PMAY-U 2.0 em 11 estados em 16 de outubro de 2026, sob Construção Liderada por Beneficiários e Habitação Acessível em Parceria. Empreiteiros que combinam sistemas construtivos padronizados com controles de beneficiários e ocupação podem reduzir o atrito de execução. A implementação em nível estadual determina quando a alocação aprovada se torna trabalho executável para fornecedores.
Desenvolvimentos industriais recentes em Mercado de Construção da Índia
- Out 2026: O Ministério de Habitação e Assuntos Urbanos aprovou 193.000 habitações adicionais do PMAY-U 2.0 em 11 estados sob Construção Liderada por Beneficiários e Habitação Acessível em Parceria.
- Set 2026: A MHADA assinou um acordo de agência de construção e desenvolvimento com a Bhagirathi Housing e a Mathi Developers para a reurbanização de 34 acres do Kamathipura, abrangendo 475 edifícios com cessão e 259 sem cessão, atendendo a cerca de 8.001 inquilinos e residentes.
- Ago 2026: A Afcons Infrastructure recebeu a Carta de Aceite da Brihanmumbai Municipal Corporation (BMC) para um túnel de água dessalinizada de INR 19,18 bilhões (201,6 milhões de USD) de Manori a Mahavir Nagar em Mumbai, incluindo GST e operações e manutenção.
Mercado de Construção da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção da Índia mede os gastos anuais com atividades de construção realizadas na Índia para edificações e obras civis, incluindo nova construção e renovação que produz ativos concluídos e instalados. Abrange obras contratadas por proprietários públicos e privados e executadas por métodos convencionais no local ou por métodos modernos pré-fabricados e modulares em projetos residenciais, comerciais e de infraestrutura.
Exclusões de escopo: Serviços imobiliários puros, incluindo corretagem e locação, consultoria exclusiva de projeto sem execução e materiais de construção vendidos fora de obras de construção executadas, estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas em Terreno Próprio
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Região
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental triangularia sinais de demanda e custo de construção específicos da Índia a partir de autoridades públicas, como o Orçamento da União e a Pesquisa Econômica para desembolso de capital e premissas macroeconômicas, o Escritório de Informações à Imprensa para comunicados de programas habitacionais e de infraestrutura, o Ministério de Estatística e Implementação de Programas para intenções de gastos de capital privado, a Confederação das Associações de Incorporadores Imobiliários da Índia para vendas e lançamentos residenciais, e o Bureau de Normas Indianas para o Código Nacional de Edificações e normas de construção. Essas fontes fornecem pipelines de projetos, alocações de políticas, medidas de atividade e regras técnicas que fundamentam as premissas de setor, fonte de investimento e método de construção.
Relatórios anuais de empresas, registros em bolsas de valores, avisos de licitação, atualizações de reguladores e imprensa de negócios de reputação complementariam as séries públicas com fluxo de pedidos de contratantes, exposição a preços de materiais, cronograma de projetos e evidências regionais. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária utilizaria entrevistas estruturadas com incorporadores indianos, contratantes de obras públicas e infraestrutura, contratantes de EPC, subcontratantes especializados, fornecedores de materiais e financiadores. As discussões testariam premissas secundárias no nível das variáveis, esclareceriam o cronograma de projetos e o mix regional, identificariam lacunas na cobertura de renovação ou métodos modernos e triangulariam anomalias antes que os insumos de previsão sejam aceitos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 35% | |
| Empresas de menor porte: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo dos gastos com construção na Índia, utilizando desembolsos de capital público e privado, atividade de edificações e infraestrutura, consumo de cimento e aço, adjudicações de projetos e índices de custo de construção como variáveis de verificação cruzada. As participações por setor, tipo de construção, método, fonte de investimento e região são construídas a partir de divisões publicadas e indicadores de projetos, depois reconciliadas com o total nacional, enquanto verificações seletivas de baixo para cima utilizam consolidações de fornecedores, verificações de canal e valor médio amostrado de projetos multiplicado pelo volume executado. O valor é previsto com uma regressão multivariada informada por gastos de capital, conclusões de habitações, adjudicações de infraestrutura, inflação de custos de insumos e formação de projetos privados, com suavização exponencial utilizada onde uma série curta é mais estável e ajustes de cenário cobrindo atrasos de aprovação, acesso a terrenos e choques de preços de materiais. Os indicadores de volume são acompanhados separadamente do valor para que os efeitos de preço e mix de projetos permaneçam visíveis. Observações regionais ou de nicho ausentes são interpoladas a partir de anos adjacentes e proxies de atividade, sinalizadas para revisão do analista e testadas com especialistas primários que questionam as premissas no nível das variáveis em vez de fornecer um consenso inventado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam gastos reportados, adjudicações de projetos, carteiras de pedidos de contratantes, conclusões de habitações, movimentação de materiais e índices de preços oficiais, com sinais independentes de comunicados orçamentários, licitações e registros regulatórios. Eles investigam anomalias por meio de reconciliação de fontes, verificações de ano e unidade, revisão de outliers e limites de variância antes da aprovação, e recontatam os respondentes relevantes quando uma lacuna material, contradição ou mudança no status do projeto permanece. O conjunto de dados é atualizado anualmente, revisado entre ciclos para eventos materiais de política, financiamento, commodities ou projetos, e submetido a uma nova revisão pré-entrega de definições, aritmética, citações e fatores de previsão.
Tamanho do Mercado de Construção da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção da Índia mede os gastos anuais com atividades de construção realizadas na Índia para edificações e obras civis, incluindo nova construção e renovação que produz ativos concluídos e instalados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações por setor, tipo de construção, método, fonte de investimento e região são construídas a partir de divisões publicadas e indicadores de projetos, depois reconciliadas com o total nacional, enquanto verificações seletivas de baixo para cima utilizam consolidações de fornecedores, verificações de canal e valor médio amostrado de projetos multiplicado pelo volume executado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,84 T (2027) | |
| Consultoria Global A | USD 0,74 T (2025) | Com base de 2025, esta estimativa está 11,9% abaixo do valor de 2027 deste relatório de USD 0,84 T, 2 anos depois. Sua base publicada de 2025 antecede o ano de comparação de 2027, enquanto a página descreve uma previsão até 2031; portanto, a medição anterior é direcionalmente inferior à medida que o pipeline de projetos indiano se expande. |
| Pesquisa Setorial B | USD 653,28 B (2026) | Com base de 2026, esta estimativa está 22,2% abaixo do valor de 2027 deste relatório de USD 0,84 T, 1 ano depois. Seu valor publicado de 2026 antecede o ano de comparação de 2027, e a página reporta categorias separadas para construção de edificações, engenharia pesada e civil, contratantes especializados e planejamento e desenvolvimento de terrenos; portanto, o tratamento de obras de projetos incorporadas pode produzir um total menor no nível do projeto. |
Os analistas da Mordor Intelligence triangulam gastos reportados, adjudicações de projetos, carteiras de pedidos de contratantes, conclusões de habitações, movimentação de materiais e índices de preços oficiais, com sinais independentes de comunicados orçamentários, licitações e registros regulatórios.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de construção da Índia?
Espera-se que o mercado suba de 0,84 trilhões de USD em 2027 para 1,18 trilhões de USD até 2032, a um CAGR de 7,12% no período 2027-2032.
Quais forças estão aumentando a demanda por construção na Índia?
O investimento de capital do governo aumentou quase 89% do FY22 para uma alocação orçada no FY26, enquanto o UIDF havia sancionado INR 138,4 bilhões (1,56 bilhão de USD) para infraestrutura urbana de Nível 2 e Nível 3 até novembro de 2025.
Qual setor de construção lidera o setor?
O setor Residencial deteve uma participação de 44,18% em 2026, apoiado por mais de 10 milhões de habitações do PMAY-U concluídas e entregues até 9 de agosto de 2026.
Quais empresas estão ativas no setor de construção?
Larsen & Toubro, Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects e KEC International são os principais players ativos, com a Tata Projects reportando sua maior reserva de pedidos de todos os tempos no FY2026.
Qual desafio poderia afetar as margens e a entrega na construção?
Os preços do betume mais que dobraram em Bengaluru em agosto de 2026, levando os empreiteiros a paralisar obras cívicas e de infraestrutura nas tarifas de licitação existentes.
Qual geografia está crescendo mais rapidamente?
A Índia Oriental tem previsão de crescimento a um CAGR de 7,5% no período 2027-2032, e a Tata Projects reportou cerca de 23% das conquistas de pedidos do FY2026 na região.