
Análise do Mercado de Infraestrutura da Índia por Mordor Intelligence
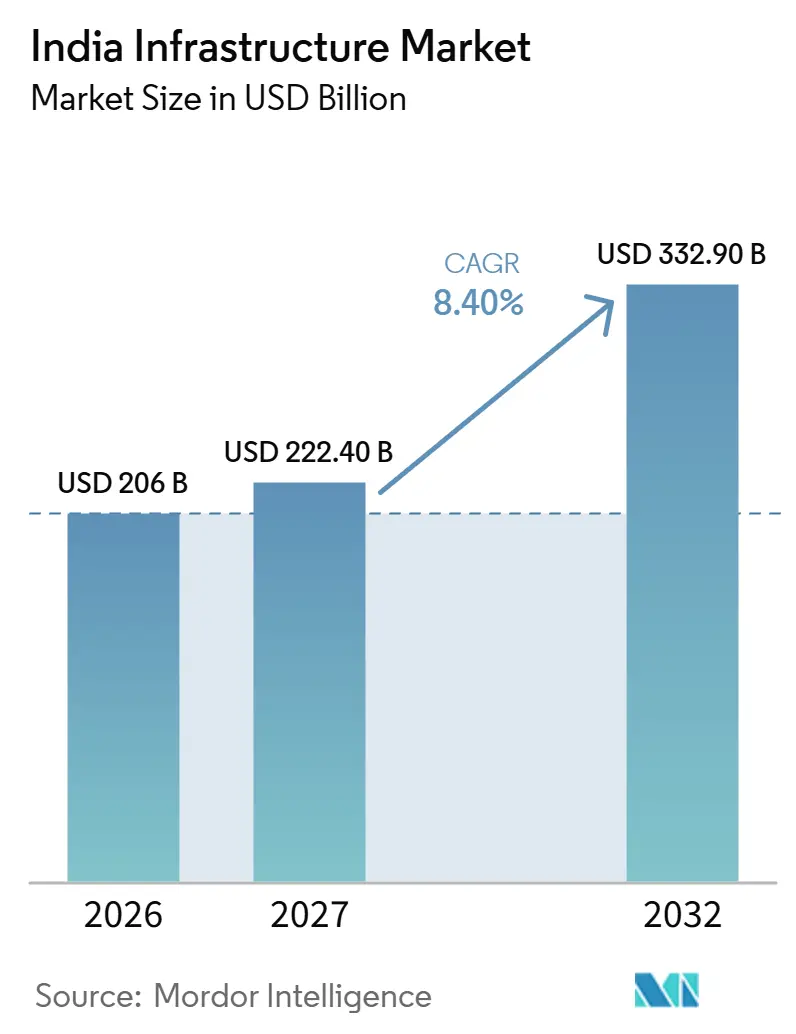
O tamanho do mercado de infraestrutura da Índia deve aumentar de 206 bilhões de USD em 2026 para 222,4 bilhões de USD em 2027 e atingir 332,9 bilhões de USD até 2032, crescendo a um CAGR de 8,4% no período de 2027 a 2032.
Os programas de transporte financiados publicamente na Índia se combinam com a demanda da rede elétrica proveniente da geração de energia renovável e de cargas industriais concentradas. O financiamento verde apoia investimentos elegíveis em metrô, criando rotas para que os desenvolvedores organizem o capital necessário para a construção. Os empreiteiros competem integrando a entrega civil e de sistemas, vinculando seu papel comercial à usabilidade da infraestrutura concluída. A pressão sobre os custos de mão de obra e as exclusões de financiamento para ativos ligados ao carvão restringem a facilidade com que os projetos propostos podem se tornar trabalho executável. Os pacotes de metrô e transmissão oferecem aberturas mais sólidas para empreiteiros integrados, enquanto os desenvolvedores ligados ao carvão enfrentam opções de financiamento restritas e os empreiteiros com uso intensivo de mão de obra enfrentam custos de entrega mais elevados.
Principais Conclusões do Relatório
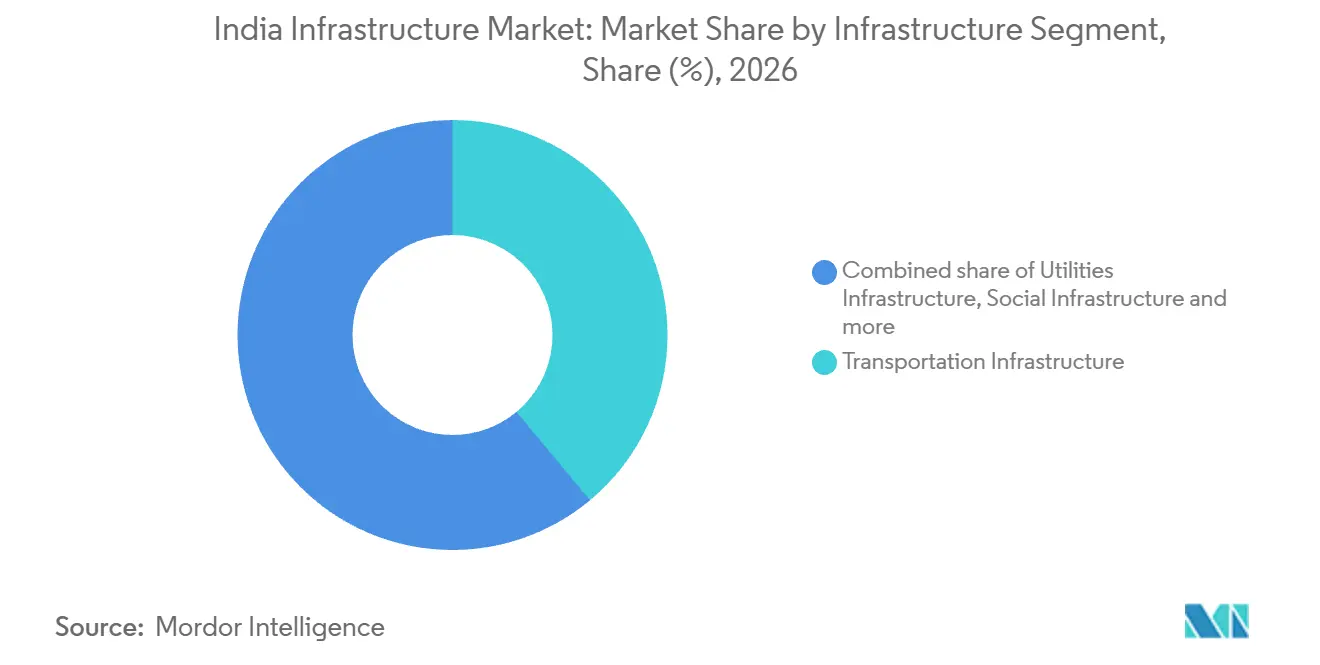
- Entre os segmentos de infraestrutura, a infraestrutura de transportes detinha uma participação de 38,96% no mercado de infraestrutura da Índia em 2026, enquanto a infraestrutura de utilidades tem previsão de crescimento mais rápido, com um CAGR de 10,4% no período de 2027 a 2032.
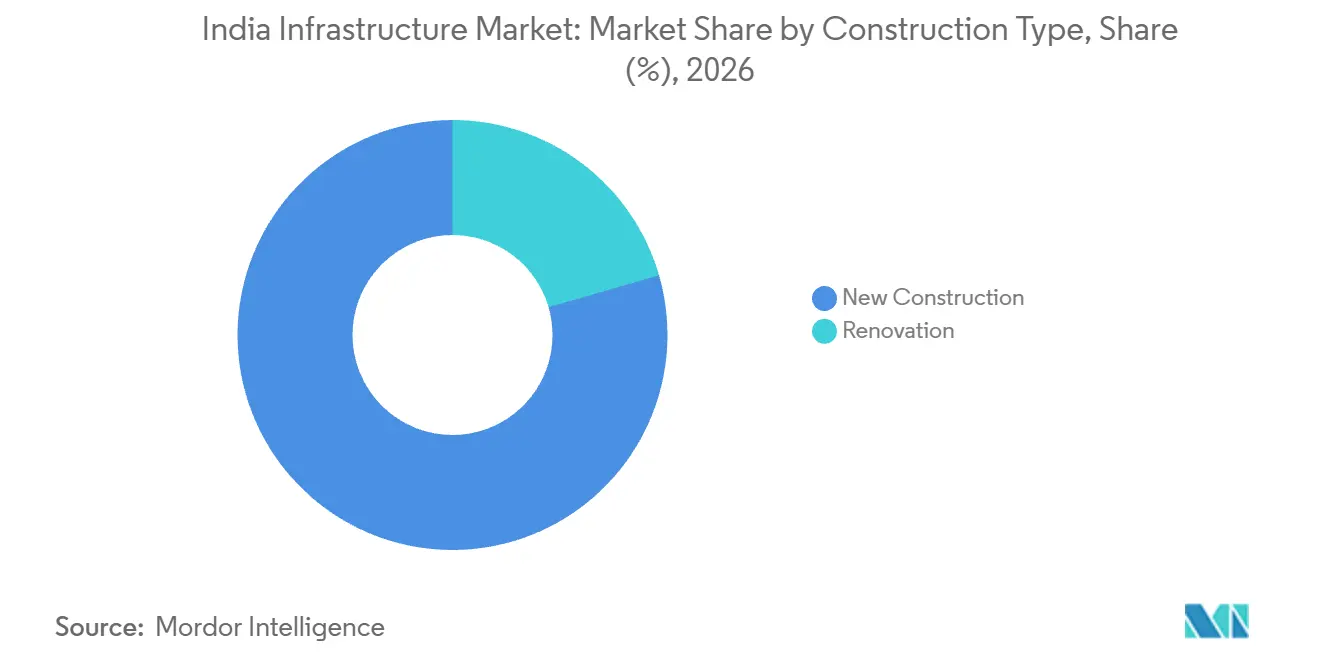
- Por tipo de construção, a nova construção representou uma participação de 79,48% no tamanho do mercado de infraestrutura da Índia em 2026, com a renovação prevista para crescer mais rapidamente, com um CAGR de 10,1% no período de 2027 a 2032.
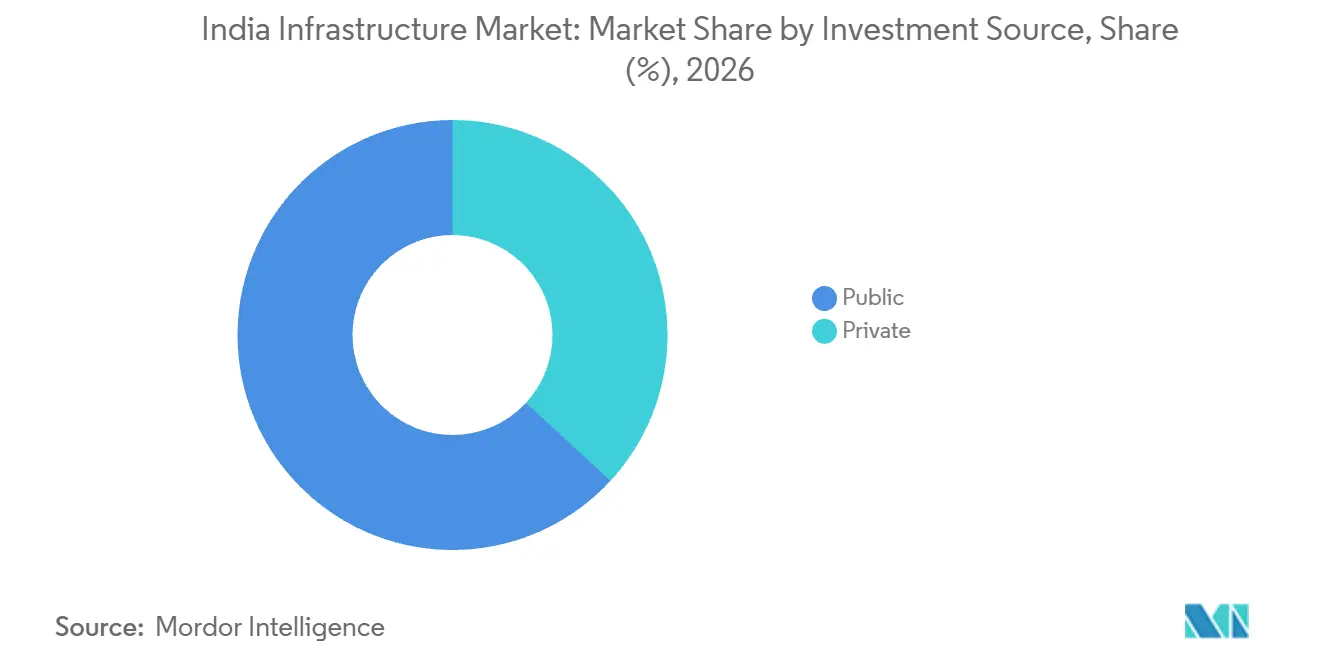
- Entre as fontes de investimento, o financiamento público liderou com uma participação de 63,14% nos gastos com infraestrutura em 2026, e o investimento privado tem previsão de crescimento mais rápido, com um CAGR de 10,9% no período de 2027 a 2032.
- Geograficamente, a Região Metropolitana de Mumbai liderou com 15,39% dos gastos com infraestrutura da Índia em 2026, enquanto Hyderabad tem previsão de crescimento mais rápido, com um CAGR de 11,7% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Plano Diretor Nacional PM GatiShakti reduzindo os ciclos de aprovação de infraestrutura | +3.3% | Nacional | Curto prazo (≤ 2 anos) |
| Missão do Hidrogênio Verde impulsionando a construção de infraestrutura de dutos, portos e armazenamento | +1.8% | Porto de Paradip, Odisha | Longo prazo (≥ 4 anos) |
| Títulos Verdes Soberanos mobilizando capital para projetos de metrô e carregamento de veículos elétricos | +2% | Nacional | Médio prazo (2 a 4 anos) |
| Crescente demanda por data centers de hiperescala catalisando parques industriais movidos a energia renovável | +2.2% | Navi Mumbai, Pendurthi e Vizag | Médio prazo (2 a 4 anos) |
| Segunda onda de privatização de aeroportos impulsionando contratos de EPC em aeroportos regionais | +0.7% | Amritsar, Varanasi, Raipur e Tiruchirappalli | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Plano Diretor Nacional PM GatiShakti reduzindo os ciclos de aprovação de infraestrutura
No âmbito do PM GatiShakti, o Grupo de Planejamento de Redes havia avaliado 396 projetos de infraestrutura do governo central até 11 de agosto de 2026. Em fevereiro de 2026, o governo informou que a integração do Plano Diretor Nacional PM GatiShakti com o Grupo de Monitoramento de Projetos havia acelerado a resolução de problemas e gargalos regulatórios.[1] O Grupo de Monitoramento de Projetos acompanha os marcos dos projetos e escala os problemas de implementação. No panorama de agosto, 198 dos 256 projetos aprovados estavam em fase de implementação, tornando a coordenação de entrega relevante para um substancial pipeline de construção. Para um proprietário, resolver um gargalo regulatório pode liberar um pacote de trabalho afetado para execução, aproximando a conectividade planejada da atividade de construção faturável.
Missão do Hidrogênio Verde impulsionando a construção de infraestrutura de dutos, portos e armazenamento
O desenvolvimento portuário orientado ao hidrogênio cria demanda por ativos de manuseio conectados além da própria planta de produção. Em fevereiro de 2026, o Ministério de Portos, Navegação e Hidrovias aprovou um cais no Porto de Paradip com armazenamento, dutos e equipamentos de manuseio planejados. A instalação proposta processaria 4 milhões de toneladas métricas anuais de hidrogênio verde, amônia e outras cargas líquidas, com a Autoridade Portuária de Paradip implementando um arranjo de construção-operação-transferência. Para os desenvolvedores de terminais, essa combinação cria uma oportunidade de construção abrangendo o cais e seus sistemas de carga associados, com cada componente contribuindo para a capacidade de manuseio utilizável. A entrega coordenada torna-se essencial para o valor comercial do terminal, uma vez que um cais isolado não pode cumprir sua função aprovada de manuseio de carga.
Títulos Verdes Soberanos mobilizando capital para projetos de metrô e carregamento de veículos elétricos
O financiamento do metrô se beneficia quando projetos públicos elegíveis podem recorrer a um canal de financiamento verde definido. O demonstrativo de despesas do exercício fiscal 2024-25 da Índia registrou o investimento em participação acionária em projetos de metrô entre os esquemas elegíveis para financiamento por Títulos Verdes Soberanos. Os gastos com esquemas elegíveis superaram a emissão soberana, com o excedente financiado pela receita geral. O capital público pode ajudar os desenvolvedores a organizar o financiamento de um metrô antes de comprometer as obras civis e de sistemas associadas. Separadamente, o Novo Banco de Desenvolvimento relatou ter alocado 65,31 milhões de USD de seus próprios recursos provenientes de títulos verdes para as linhas 2A, 2B e 7 do Metrô de Mumbai até o final de 2025.[2] Isso cria uma abertura para que os desenvolvedores de metrô estruturem o financiamento da construção em torno do suporte de capital público e do capital verde vinculado ao projeto proveniente de emissores distintos.
Crescente demanda por data centers de hiperescala catalisando parques industriais movidos a energia renovável
A expansão de data centers cria demanda de infraestrutura por meio das conexões à rede necessárias para abastecer cargas concentradas. Um documento de licitação de 2025 da PFC Consulting Ltd relatou 3,5 GW de solicitações de conectividade à rede para data centers em fases em Navi Mumbai e cerca de 800 MW de conectividade emitida. Essas medidas fornecem uma base para dimensionar redes físicas e escalonar a construção em torno das conexões solicitadas. Em julho de 2026, a Adani Energy Solutions Ltd venceu um projeto de transmissão interestadual principalmente para os projetos propostos de hidrogênio verde e amônia em Vizag. A empresa afirmou que o sistema também apoiaria a carga esperada de data centers na região de Pendurthi-Vizag, com a entrega contratada em 30 meses. Os ativos de transmissão compartilhados e as conexões de alta capacidade formam, portanto, a oportunidade de construção, permitindo que as obras de utilidades físicas atendam clientes industriais e digitais em conjunto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das normas de financiamento ESG restringindo o financiamento para projetos ligados a combustíveis fósseis | -0.5% | Nacional | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra qualificada em meio a megaprojetos simultâneos elevando as folhas de pagamento | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das normas de financiamento ESG restringindo o financiamento para projetos ligados a combustíveis fósseis
A infraestrutura ligada ao carvão enfrenta um obstáculo de financiamento quando um projeto está fora das regras de elegibilidade ambiental de um credor. Em março de 2025, o Banco Asiático de Investimento em Infraestrutura aprovou termos de facilidade de repasse para a Índia excluindo mineração de carvão, transporte de carvão, usinas a carvão e infraestrutura dedicada exclusivamente a essas atividades. A Aditya Birla Capital Limited é o intermediário financeiro da facilidade, inserindo a restrição em uma rota definida para o financiamento de projetos. Para um desenvolvedor afetado, melhorar o perfil de engenharia ou de crédito de um projeto não pode, por si só, remover uma exclusão baseada em atividade. A restrição comercial é, portanto, que obras dedicadas ao carvão não podem recorrer a esse canal de financiamento, o que as deixa dependentes de garantir financiamento elegível em outro lugar.
Escassez de mão de obra qualificada em meio a megaprojetos simultâneos elevando as folhas de pagamento
A disponibilidade de trabalhadores qualificados limita a facilidade com que os empreiteiros de infraestrutura podem converter novos contratos em trabalho executado no local. No primeiro semestre de 2026, a WT India relatou aumento nos custos de mão de obra qualificada e não qualificada em toda a construção, em meio a restrições de disponibilidade de mão de obra e pressões de custo de vida em cidades de Nível 1.[3] Para obras civis com uso intensivo de mão de obra, essas pressões elevam o custo de entrega de trabalhos já contratados. Um empreiteiro pode, portanto, enfrentar uma lacuna maior entre o valor do trabalho garantido e os recursos necessários para executá-lo. No exercício fiscal de 2026, a Tata Projects Ltd e o Conselho de Desenvolvimento da Indústria da Construção ofereceram a jovens desempregados treinamento no local, educação profissional e garantia de emprego por meio do programa Kaushal Nayak. O limite comercial imediato é a quantidade de trabalho que um empreiteiro pode contratar de forma lucrativa enquanto novos trabalhadores adquirem as habilidades necessárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Segmento de Infraestrutura:
Rodovias Ancoram a Escala enquanto as Redes de Energia se ExpandemA infraestrutura de transportes representou uma participação de 38,96% no tamanho do mercado de infraestrutura da Índia em 2026. Foi o maior segmento, com a autoridade nacional de rodovias da Índia, a NHAI, construindo 5.313 quilômetros de rodovias nacionais durante o exercício fiscal 2025-26. Em setembro de 2025, a NHAI afirmou que a subcontratação além dos limites permitidos em projetos de engenharia, aquisição e construção seria classificada como prática indesejável, com penalidades equivalentes às de práticas fraudulentas. Para os empreiteiros de rodovias, adicionar capacidade de entrega por meio de subcontratados requer, portanto, atenção aos limites associados aos seus pacotes de trabalho. A subcontratação disciplinada torna-se uma capacidade comercial em um grande programa rodoviário, pois a expansão por meio de empresas externas acarreta restrições específicas do contrato e potenciais sanções.
A infraestrutura de utilidades tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,4% no período de 2027 a 2032. Em 14 de janeiro de 2026, a rede nacional da Índia comissionou a linha de 765 kV Bhadla II-Sikar II, permitindo a evacuação adicional de 1.100 MW de energia renovável no Rajastão. A capacidade de evacuação adicional era para energia proveniente dos complexos solares de Bhadla, Ramgarh e Fatehgarh. Para os proprietários de geração, a linha amplia a capacidade de transferir energia para a rede, vinculando o uso comercial dos ativos renováveis à entrega de transmissão. Essa relação cria demanda de construção onde a capacidade de evacuação deve acompanhar a geração, conferindo aos empreiteiros de utilidades um papel na resolução de uma restrição de rede além da própria usina.



Por Tipo de Construção:
Ativos de Substituição Ampliam a Demanda por Nova ConstruçãoA nova construção representou uma participação de 79,48% no mercado de infraestrutura da Índia em 2026. Como o maior segmento, sua oportunidade se estende à substituição integral de infraestrutura que já serve a uma rota estabelecida. Em 6 de abril de 2025, o Primeiro-Ministro Narendra Modi inaugurou a nova ponte ferroviária de Pamban, com 2,08 quilômetros, no Tamil Nadu, que substituiu uma ponte em balanço de 110 anos. A Rail Vikas Nigam Ltd construiu a ponte, conectando Rameswaram ao continente por meio de um novo ativo físico. Para os proprietários de projetos, a construção de substituição pode, portanto, sustentar oportunidades de entrega de ativos completos mesmo onde uma conexão de transporte já existe.
A renovação tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,1% no período de 2027 a 2032. A Ferrovia Indiana renovou aproximadamente 54.600 quilômetros de trilhos em sua rede de 2014 até fevereiro de 2026. A renovação foi baseada na idade, no tráfego transportado e nas condições da via, com trabalhos priorizados para manter a operação segura nas velocidades permitidas. Tais intervenções baseadas em condições podem sustentar a demanda de construção em ativos ferroviários existentes sem exigir um corredor inteiramente novo. Para os proprietários ferroviários, a capacidade de construção valiosa é restaurar as condições da via preservando a função de serviço da rota existente.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Fonte de Investimento:
Escala Pública Encontra Flexibilidade de Financiamento PrivadoO investimento público foi o maior segmento, representando 63,14% dos gastos com infraestrutura em 2026. No orçamento do exercício fiscal 2026-27, o Ministério das Finanças propôs despesas de capital do Governo da União de INR 12,2 trilhões (134,7 bilhões de USD). Como os INR 12,2 trilhões são uma proposta orçamentária e não um resultado efetivo, sinalizam a capacidade fiscal planejada para pacotes futuros. Os fornecedores que atendem clientes públicos dependem, portanto, da rapidez com que as alocações de capital se convertem em trabalho contratado.
O investimento privado tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,9% no período de 2027 a 2032. Em 24 de junho de 2025, a Adani Airports Holdings Limited garantiu o financiamento do Aeroporto Internacional de Mumbai combinando 750 milhões de USD em notas de refinanciamento com a previsão de captar 250 milhões de USD adicionais. O arcabouço pretendia conferir maior flexibilidade financeira ao programa de desenvolvimento, modernização e ampliação de capacidade do aeroporto. O refinanciamento de obrigações existentes e a previsão de financiamento adicional cumprem papéis distintos dentro da mesma estratégia de capital privado. Como os 750 milhões de USD em notas destinam-se ao refinanciamento da dívida existente, a oportunidade de construção para os empreiteiros depende de quanto da previsão adicional de 250 milhões de USD é utilizado para o programa de capital do aeroporto.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Infraestrutura da Região Metropolitana de Mumbai
A Região Metropolitana de Mumbai representou uma participação de 15,39% no tamanho do mercado de infraestrutura da Índia em 2026. Em seu orçamento de fevereiro de 2026 para o exercício fiscal 2026-27, a Autoridade de Desenvolvimento da Região Metropolitana de Mumbai alocou 87% das despesas propostas a projetos de infraestrutura. Para os empreiteiros de obras civis e instalações que atendem à região, a alocação voltada à infraestrutura da autoridade cria uma base de clientes públicos concentrada cujos recursos planejados podem sustentar múltiplos pacotes de trabalho em toda a área metropolitana. O peso comercial da região combina, portanto, uma grande base de projetos com investimento público concentrado, tornando o acesso às obras de construção sensível às prioridades de execução e ao sequenciamento de aquisições da autoridade.
Mercado de Infraestrutura de Hyderabad
Hyderabad tem previsão de ser a cidade de crescimento mais rápido, com um CAGR de 11,7% no período de 2027 a 2032. Em 21 de junho de 2025, a Hyderabad Metro Rail Limited informou que sua proposta da Fase 2(B) para 3 corredores, aprovada pelo gabinete estadual de Telangana, havia sido submetida ao Governo da Índia. A proposta de 86,1 quilômetros incluía conexões de metrô para Bharat Future City, Medchal e Shamirpet, conferindo à rede planejada um escopo de construção abrangendo vários destinos urbanos. Se autorizado e financiado, essas extensões criariam pacotes adicionais de corredor e sistemas para os empreiteiros, oferecendo à rede metropolitana proposta uma rota direta para a demanda de construção.
No âmbito de Delhi NCR, os corredores do Metrô de Delhi inaugurados em 8 de março de 2026 deveriam melhorar a conectividade em Burari e Yamuna Vihar. O Gabinete da União aprovou 2 corredores de metrô suburbano de Pune em 25 de junho de 2025 e o corredor Koteshwar Road-aeroporto de Ahmedabad em 10 de junho de 2026. O contrato adjudicado pela Chennai Metro Rail Limited em 2 de maio de 2025 à Bridge & Roof Company India Ltd abrangeu o complexo multimodal de Broadway com Kuralagam, enquanto a BWSSB de Bengaluru adjudicou à VA TECH WABAG obras de projeto-construção-operação de tratamento de águas residuais em julho de 2026. O projeto aprovado pelo ADB em Kolkata em 2025 planejou 84 quilômetros de dutos de esgoto e drenagem tronco e secundários, 176 quilômetros de dutos laterais e 50.000 conexões de esgoto domiciliar, abrangendo redes de grande porte e acesso domiciliar. As necessidades de continuidade do frete no restante da Índia diferem, ilustradas pela ponte Aunta-Simaria de Bihar, inaugurada em 22 de agosto de 2025, conectando Mokama e Begusarai para veículos pesados que contornam a deteriorada Rajendra Setu.
Marco Regulatório e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de desenvolvedores de infraestrutura que preparam novos projetos e realizam reconstrução coberta após demolição. Os deveres de licenciamento ambiental nacional dependem da categoria programada do projeto, e as notificações de 2024 removeram um requisito separado de Consentimento para Estabelecimento (CTE) para projetos que já exigem licença prévia. No âmbito de Maharashtra, a comparação foca na jurisdição da Autoridade de Desenvolvimento da Região Metropolitana de Pune (PMRDA), onde as regras de julho de 2026 estenderam o marco unificado de controle de desenvolvimento. Os conselhos estaduais de controle da poluição podem oferecer comentários ou condições de avaliação, e o Consentimento para Operar fornece um mecanismo operacional separado.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra (área da PMRDA) |
|---|---|---|
| Autoridade principal | Ministério do Meio Ambiente, Florestas e Mudanças Climáticas para licença da Categoria A; autoridades estaduais e de territórios da União para licença da Categoria B; autoridades locais ou de desenvolvimento para avaliação de resíduos recicláveis | A PMRDA administra a análise de permissão de desenvolvimento |
| Principais instrumentos ou diretrizes | Notificação de AIA 2006; isenção de CTE separado; Regras de Gestão de Resíduos de Construção e Demolição do Meio Ambiente, 2025 | Regulamentos Unificados de Controle e Promoção do Desenvolvimento estendidos à PMRDA em julho de 2026 |
| Efeito comercial | Licença prévia para novos projetos programados e expansões que ultrapassam limites; deveres de reciclagem do produtor para reconstrução coberta | Análise de conformidade construtiva e estrutural sob o marco de controle de desenvolvimento aplicável |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Flexibilização |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia equilibra o processo de licença prévia e a isenção de consentimento separado em relação aos requisitos de responsabilidade do produtor para projetos de reconstrução coberta. Sob as regras de 2025, em vigor a partir de 1º de abril de 2026, as metas de reciclagem do produtor-reconstrutor aumentam de 50% para 2026-27 para 75% para 2027-28 e 100% a partir de 2028-29 em diante. As autoridades locais ou de desenvolvimento avaliam os resíduos recicláveis do ano anterior que formam a base da meta, sustentando uma perspectiva de Endurecimento à medida que as obrigações graduais do produtor aumentam. A classificação Média e a direção de Flexibilização da região de Pune em Maharashtra refletem a mudança de julho de 2026 para um marco unificado, enquanto a análise de conformidade construtiva e estrutural da PMRDA preserva o ônus da permissão.
Etapas da Cadeia de Valor
A cadeia de valor compara como os prestadores de engenharia, fornecedores de materiais e empreiteiros de construção obtêm receita com a entrega de infraestrutura física. A Tata Projects Ltd combina obras civis com capacidades de via permanente, subestações, eletrificação e sinalização em suas atividades de infraestrutura na Índia. A Larsen & Toubro Ltd recebeu um pacote doméstico de via permanente para ferrovia de alta velocidade no exercício fiscal 2025-26, ilustrando a oportunidade de receita baseada em projetos na etapa de construção. A integração de engenharia e execução pode ampliar o escopo de receita de um empreiteiro, enquanto a responsabilidade pelas interfaces determina quanto risco de entrega acompanha essa oportunidade.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engenharia e planejamento de interfaces | Prestadores de engenharia e sistemas como a Tata Projects Ltd | Honorários de engenharia e integração | Interfaces civis e de sistemas não resolvidas | Definir responsabilidades de interface antes da instalação |
| Fornecimento de materiais de construção | Fornecedores de cimento e concreto como a UltraTech Cement Limited; fornecedores de aço como a Tata Steel Limited | Vendas de materiais | Exposição ao preço de insumos entre a licitação e o consumo | Alinhar as entregas com o sequenciamento das obras e os termos de ajuste aplicáveis |
| Construção e instalação de sistemas | Empreiteiros de infraestrutura como a Larsen & Toubro Ltd e a Tata Projects Ltd | Faturamento de construção e instalação | Coordenação da conclusão civil com a instalação de sistemas | Sequenciar os pacotes de trabalho em torno das interfaces de instalação acordadas |
| Fonte: Mordor Intelligence | ||||
As disposições de ajuste de preços podem proteger os fluxos de caixa da construção apenas dentro das condições de elegibilidade contratuais. A circular de abril de 2026 do Ministério de Transportes Rodoviários e Rodovias previu ajustes mensais de betume para obras elegíveis de Rodovias Nacionais de 1º de abril a 30 de junho de 2026. A elegibilidade exigia propostas com prazo até 31 de março de 2026 e uma cláusula de reajuste existente, com quantidades limitadas ao consumo real sob a fórmula de mistura aprovada. A resiliência depende, portanto, de compatibilizar os registros de insumos e os termos contratuais com o período de trabalho específico, além de coordenar os materiais com a instalação.
Cenário Competitivo
Concentração do Mercado
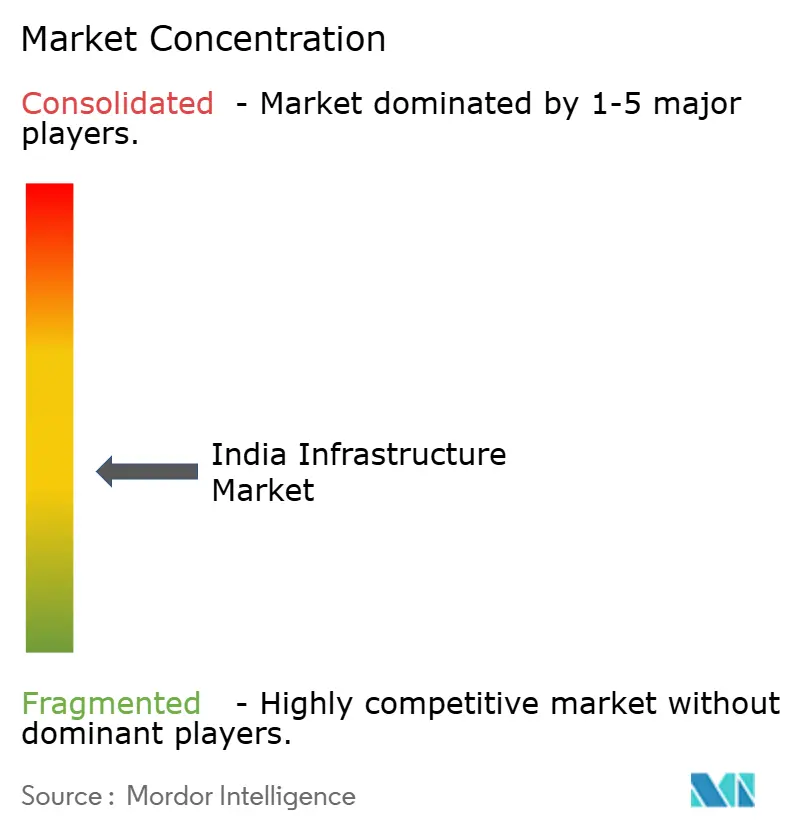
A base de empreiteiros moderadamente fragmentada inclui a Larsen & Toubro Ltd em eletrificação e sistemas de metrô, e a Tata Projects Ltd com pedidos do exercício fiscal de 2026 da Adani e da Torrent em seu portfólio mais amplo. A Hindustan Construction Company Ltd realiza contratos ferroviários, de metrô e de água, enquanto a NCC Ltd executa construção governamental na área de saúde. A Shapoorji Pallonji Engineering & Construction, uma divisão da Shapoorji Pallonji And Company Private Limited, fornece serviços gerais de contratação e projeto-construção. Essa combinação centra a competição na adequação das capacidades de entrega ao ativo físico e ao escopo de aquisição de cada proprietário, deixando espaço para empresas estabelecidas com expertise adequada a pacotes específicos de construção e instalação.
A integração de sistemas oferece aos empreiteiros uma rota para um escopo maior de obras de metrô tecnicamente conectadas. Em dezembro de 2025, a Larsen & Toubro Ltd venceu obras de eletrificação da Linha 4 do Metrô de Mumbai abrangendo 24,72 quilômetros de rota e 22 estações elevadas. O pacote englobou projeto, fabricação, fornecimento, instalação, integração, testes e comissionamento de sistemas de fornecimento de energia e tração. A combinação dessas responsabilidades permite que uma autoridade de metrô concentre equipamentos conectados e obrigações de entrega no escopo de um único empreiteiro. A vantagem competitiva é a responsabilidade até o comissionamento, pois o comprador precisa que os sistemas de energia e tração instalados funcionem em conjunto antes que o pacote possa cumprir seu papel de transporte pretendido.
A direção competitiva também reflete as condições de qualificação que os proprietários públicos impõem para obras em ativos existentes. O edital do Metrô de Delhi de 22 de janeiro de 2026 exigiu obras similares de pintura de estruturas de aço concluídas ou substancialmente concluídas em uma rede de metrô em operação nos 5 anos anteriores. As propostas para o contrato de pintura de guarda-corpos de viadutos estavam programadas para o período de 4 a 10 de fevereiro de 2026. Experiência mais antiga ou capacidade geral de pintura de aço por si só não pode atender a essas condições específicas do contrato. A experiência em pintura de redes em operação atua, portanto, como barreira de entrada para concorrentes e favorece os empreiteiros que já pintaram estruturas de aço em sistemas de metrô em funcionamento.
Líderes do Setor de Infraestrutura da Índia
-
Larsen & Toubro Ltd
-
Tata Projects Ltd
-
Hindustan Construction Company Ltd
-
NCC Ltd
-
Shapoorji Pallonji Engineering & Construction
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura da Índia Empresas cobertas neste relatório
- Larsen & Toubro Ltd
- Tata Projects Ltd
- Hindustan Construction Company Ltd
- NCC Ltd
- Shapoorji Pallonji Engineering & Construction
- Afcons Infrastructure Ltd
- GMR Airports Ltd
- IRB Infrastructure Developers Ltd
- Adani Ports & SEZ Ltd
- Reliance Infrastructure Ltd
- Dilip Buildcon Ltd
- KEC International Ltd
- Ashoka Buildcon Ltd
- JSW Infrastructure Ltd
- Kalpataru Projects International Ltd
- Power Grid Corporation of India Ltd
- Megha Engineering & Infrastructures Ltd
- G R Infraprojects Ltd
- Welspun Enterprises Ltd
- Rail Vikas Nigam Ltd
- NBCC (India) Ltd
- Cemindia Projects Ltd
- Capacit'e Infraprojects Ltd
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam pacotes especializados de construção de rodovias e túneis para compradores de infraestrutura de transporte público. A National Highways & Infrastructure Development Corporation Ltd (NHIDCL) emitiu licitações em agosto e setembro de 2026 combinando estruturas principais com obras de transporte adjacentes ou tratamento de solo. A Larsen & Toubro Ltd e a Hindustan Construction Company Ltd possuem capacidades relevantes em ferrovia, rodovia ou túnel que as tornam potenciais beneficiárias dentro dos requisitos aplicáveis das licitações. Para o pacote do Brahmaputra, a participação na fase de proposta é restrita a candidatos pré-qualificados e está sujeita a autorização de segurança nacional.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Túnel rodoviário e ferroviário de tubo duplo de 4 faixas no Brahmaputra e acessos | Licitação de agosto de 2026 com prazo de proposta em 2 de novembro de 2026 | NHIDCL / infraestrutura de transportes | Coordenar acessos e infraestrutura ferroviária em um tubo de túnel | Pré-qualificação e autorização de segurança nacional | Potencialmente Larsen & Toubro Ltd, sujeito a qualificação |
| Túneis de tubo duplo Sudhmahadev-Dranga e rodovias de acesso em Jammu e Caxemira | Licitação de agosto de 2026 com propostas com prazo em 30 de outubro de 2026 | NHIDCL / infraestrutura de transportes | Combinar escavação de túnel de tubo duplo com entrega de rodovia de acesso | Coordenação das obras de tubo duplo e rodovia de acesso | Potencialmente Hindustan Construction Company Ltd |
| Alargamento da NH-10 Rangpo-Ranipool, túneis e viadutos em Sikkim | Licitação de setembro de 2026 com propostas com prazo em 16 de novembro de 2026 | NHIDCL / melhorias rodoviárias | Combinar alargamento de 2 faixas com acostamento pavimentado com túneis, viadutos e tratamento de solo | Zonas vulneráveis de deslizamento e afundamento | Potencialmente Hindustan Construction Company Ltd e Larsen & Toubro Ltd |
| Fonte: Mordor Intelligence | |||||
A abertura central é a responsabilidade pelas interfaces em torno das principais estruturas civis. Nesses pacotes, os acessos, obras ferroviárias ou tratamento de solo vulnerável estão dentro do escopo de construção e afetam os recursos necessários para a entrega. A vantagem comercial reside, portanto, na precificação conjunta dessas obrigações conectadas, pois uma estimativa exclusiva de túnel pode deixar descobertos os custos de execução em todo o corredor.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura da Índia
- Out 2026: O Primeiro-Ministro inaugurou o trecho Poonamallee-Vadapalani da Fase II do Metrô de Chennai, no Tamil Nadu, em 11 de outubro.
- Set 2026: O Ministro do Interior da União, Amit Shah, dedicou a Fase 3 da Rodovia Elevada Barapullah aos moradores de Delhi em 29 de setembro.
- Set 2026: O Ministro de Transportes Rodoviários e Rodovias, Nitin Gadkari, inaugurou o corredor elevado de 6 faixas e 5,15 quilômetros em Porvorim na NH-66 em Goa em 9 de setembro.
Mercado de Infraestrutura da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de infraestrutura da Índia mede os gastos anuais em atividades de construção e modernização de infraestrutura executadas na Índia. Abrange obras civis principais e a instalação e comissionamento de equipamentos de infraestrutura física em projetos públicos e privados.
Exclusões do escopo: Custos de aquisição de terrenos, ativos puramente digitais, torres de telecomunicações, instalações internas de data centers e instalações em nuvem estão excluídos.
Visão Geral da Segmentação
- Por Segmento de Infraestrutura
- Infraestrutura de Transportes
- Infraestrutura de Utilidades
- Infraestrutura Social
- Infraestrutura de Extração
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Fonte de Investimento
- Público
- Privado
- Por Cidades-Chave
- Região Metropolitana de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Ahmedabad
- Restante da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os documentos orçamentários do Ministério das Finanças e a Pesquisa Econômica descrevem os desembolsos de capital público e as prioridades de investimento setorial, enquanto as publicações da Pesquisa Econômica do Escritório de Informações à Imprensa acompanham os contratos rodoviários, parques logísticos e a expansão da infraestrutura ferroviária. As publicações do Ministério de Transportes Rodoviários e Rodovias fornecem contexto sobre a rede rodoviária, a construção e a execução de projetos, e o Monitor de PPP da Índia do Banco Asiático de Desenvolvimento fornece contexto de financiamento público-privado e investimento setorial planejado para transporte, utilidades e infraestrutura social.
Relatórios anuais de empresas, registros em bolsas de valores, apresentações a investidores, documentos de licitação e imprensa de negócios de reputação podem acrescentar detalhes sobre contratos adjudicados, cronograma de despesas, custos de insumos e capacidade dos empreiteiros para a Índia. Essas fontes nominadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e questionários abrangeriam proprietários de projetos públicos e privados indianos, empreiteiros, prestadores de engenharia, aquisição e construção, fornecedores de equipamentos e especialistas setoriais em infraestrutura de transporte, utilidades, social e de extração. Os respondentes ajudariam a verificar a interpretação de fontes secundárias sobre etapas de faturamento, execução de projetos, financiamento e atribuição de segmentos, enquanto as diferenças não resolvidas seriam rastreadas até registros de projetos ou indicadores independentes e trianguladas antes do uso.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 21% | |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 39% | |
| Empresas de menor porte: 22% | Gerentes: 40% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima os gastos anuais da Índia em obras de infraestrutura elegíveis em USD, utilizando desembolsos de capital central e estadual, planos de investimento setorial, despesas em nível de projeto e progresso de contratos, e indicadores de custo de insumos de construção. A regressão multivariada relaciona os gastos históricos a esses indicadores de demanda e execução, com análise de cenários para mudanças no cronograma de projetos, financiamento e entrega. Os dados de monitoramento público e os orçamentos de projetos divulgados fornecem verificações seletivas de baixo para cima por meio de consolidações anuais de pacotes de trabalho, enquanto os valores de projetos ausentes são estimados a partir de contratos divulgados comparáveis e verificados em relação aos totais setoriais. Quando os contratos adjudicados abrangem vários anos, o modelo inclui apenas o valor de trabalho suportado do ano na estimativa anual.
As participações de segmento são construídas atribuindo os gastos observados e as evidências de projetos à infraestrutura de transporte, utilidades, social ou de extração, nova construção ou renovação, financiamento público ou privado, e as cidades indianas especificadas ou o restante da Índia. Os analistas comparam as participações resultantes com as alocações orçamentárias e de investimento oficiais, a atividade contratual e os dados regionais de projetos, e então solicitam que especialistas indianos do setor questionem as principais premissas variáveis e a direção das previsões. As lacunas são preenchidas com os indicadores mais próximos de setor, estágio de projeto e custo, com as premissas revisitadas quando as evidências conflitam.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam os desembolsos e despesas de projetos com alocações orçamentárias, contratos adjudicados, divulgações de empresas, indicadores setoriais e evidências de entrevistas, verificando se cada sinal se refere a trabalho planejado ou executado e evitando a dupla contagem de equipamentos instalados em faturas de EPC. Eles investigam movimentos incomuns e diferenças materiais entre fontes, documentam a resolução e realizam revisão em múltiplas etapas da extração de fontes, cálculos, atribuições de segmentos e premissas de previsão antes da aprovação. O recontato é acionado quando a evidência de um especialista conflita com registros de projetos mais recentes ou uma premissa material permanece pouco clara. Quando os registros de projetos e as divulgações de empresas divergem, os analistas rastreiam o item até sua fonte e o testam em relação a um sinal independente. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de orçamento, política ou projetos, e submetido a uma nova passagem de fonte e cálculo antes da entrega.
Tamanho do Mercado de Infraestrutura da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de infraestrutura da Índia mede os gastos anuais em atividades de construção e modernização de infraestrutura executadas na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Um modelo de cima para baixo estima os gastos anuais da Índia em obras de infraestrutura elegíveis em USD, utilizando desembolsos de capital central e estadual, planos de investimento setorial, despesas em nível de projeto e progresso de contratos, e indicadores de custo de insumos de construção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 222,4 bilhões de USD (2027) | |
| Consultoria Regional A | 262 bilhões de USD (2024) | Com base em 2024, esta estimativa está 17,8% acima do valor de 2027 deste relatório de 222,4 bilhões de USD, 3 anos depois. Sua cadeia de valor declarada inclui produtos, tecnologias e serviços comercialmente implantados em usos finais industriais, comerciais e de consumo, ampliando o conjunto medido além do faturamento anual de construção de projetos. |
| Editora de Pesquisa Regional B | 137 bilhões de USD (2025) | Com base em 2025, esta estimativa está 38,4% abaixo do valor de 2027 deste relatório de 222,4 bilhões de USD, 2 anos depois. A projeção crescente de construção de infraestrutura da fonte posiciona esta estimativa mais cedo na série do que a medida do ano corrente do relatório. |
Os analistas da Mordor Intelligence triangulam os desembolsos e despesas de projetos com alocações orçamentárias, contratos adjudicados, divulgações de empresas, indicadores setoriais e evidências de entrevistas, verificando se cada sinal se refere a trabalho planejado ou executado e evitando a dupla contagem de equipamentos instalados em faturas de EPC.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de infraestrutura da Índia?
O tamanho deve atingir 222,4 bilhões de USD em 2027 e 332,9 bilhões de USD até 2032, crescendo a um CAGR de 8,4% no período de 2027 a 2032.
Quais forças sustentam a demanda por construção de infraestrutura?
A coordenação do PM GatiShakti, o financiamento verde elegível para metrô e a demanda da rede para data centers sustentam a construção. Um documento de licitação de 2025 relatou 3,5 GW de solicitações de conectividade em fases para data centers em Navi Mumbai.
Qual segmento de infraestrutura tem a maior participação nos gastos?
A infraestrutura de transportes liderou com 38,96% dos gastos com infraestrutura em 2026.
Quais empresas competem no setor de infraestrutura?
As principais empresas incluem Larsen & Toubro Ltd, Tata Projects Ltd, Hindustan Construction Company Ltd, NCC Ltd e Shapoorji Pallonji Engineering & Construction.
Qual é o principal desafio de execução para os empreiteiros de infraestrutura?
A disponibilidade e o custo de mão de obra restringem a entrega. No primeiro semestre de 2026, a WT India relatou aumento nos custos de mão de obra qualificada e não qualificada em toda a construção, em meio a restrições de disponibilidade de mão de obra e pressões de custo de vida em cidades de Nível 1.
Quais localidades da Índia lideram os gastos com infraestrutura e a previsão de crescimento?
A Região Metropolitana de Mumbai liderou com 15,39% dos gastos em 2026. Hyderabad tem previsão de crescimento mais rápido, com um CAGR de 11,7% no período de 2027 a 2032.