
Análise do Mercado de Construção em África por Mordor Intelligence
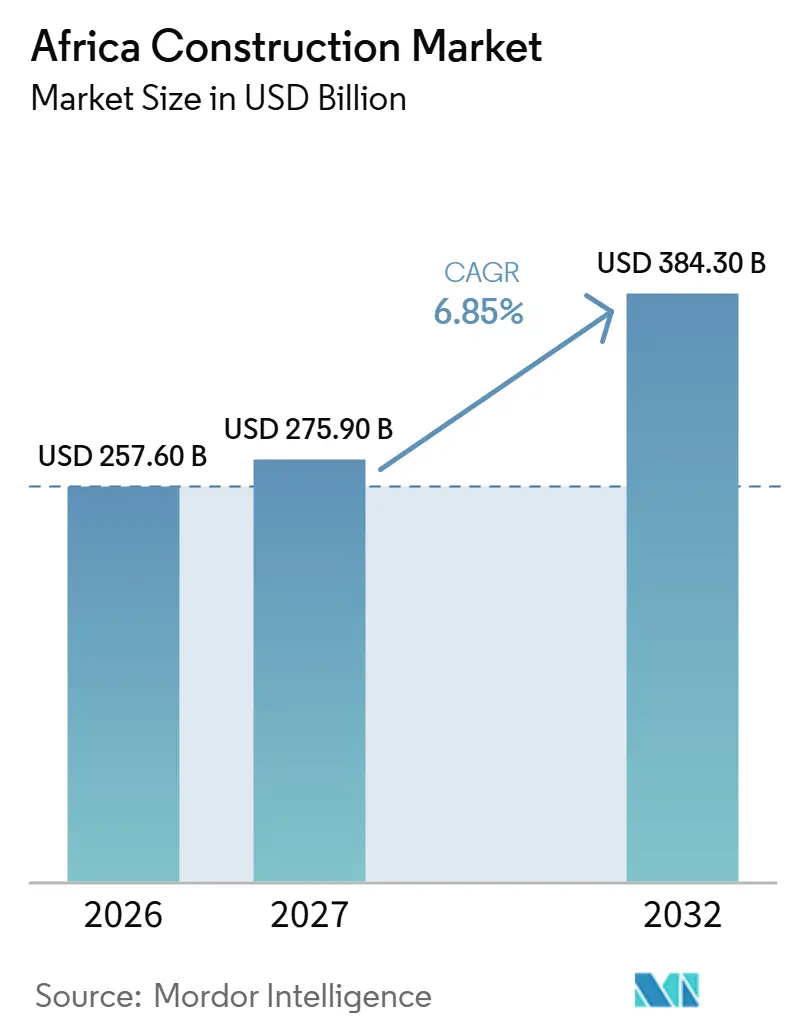
O tamanho do mercado de construção da África deverá crescer de 257,6 bilhões de USD em 2026 para 275,9 bilhões de USD em 2027 e está previsto para atingir 384,3 bilhões de USD até 2032, a um CAGR de 6,85% durante 2027-2032.
A escassez de habitação urbana e os compromissos de infraestrutura pública sustentam a demanda por construção, enquanto o investimento digital cria trabalhos de edificação especializados no Quênia. O conflito no Oriente Médio iniciado em fevereiro de 2026 acrescenta incerteza econômica, tornando a conversão de planos de investimento em trabalhos executáveis mais importante para os empreiteiros. A entrega civil integrada e a capacidade de fábricas modulares oferecem aos empreiteiros diferentes formas de atender à demanda por construção de utilidades e edificações industriais. Os empreiteiros de habitação e utilidades que atendem a programas institucionais financiados no Quênia e na África do Sul têm, consequentemente, um caminho mais claro para o trabalho, à medida que a incerteza relacionada ao conflito complica compromissos de investimento mais amplos.
Principais Conclusões do Relatório
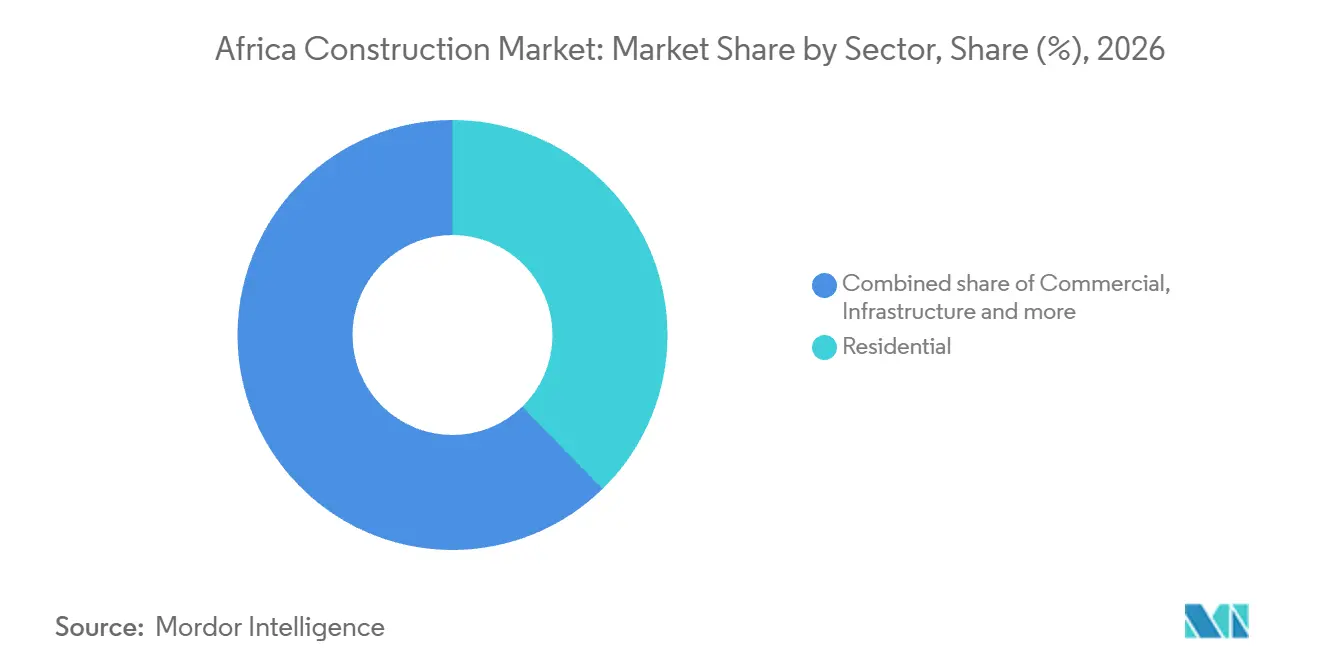
- Por setor, a construção residencial liderou com uma participação de 37,71% no mercado de construção da África em 2026, com a infraestrutura prevista para crescer mais rapidamente a um CAGR de 8,7% durante 2027-2032.
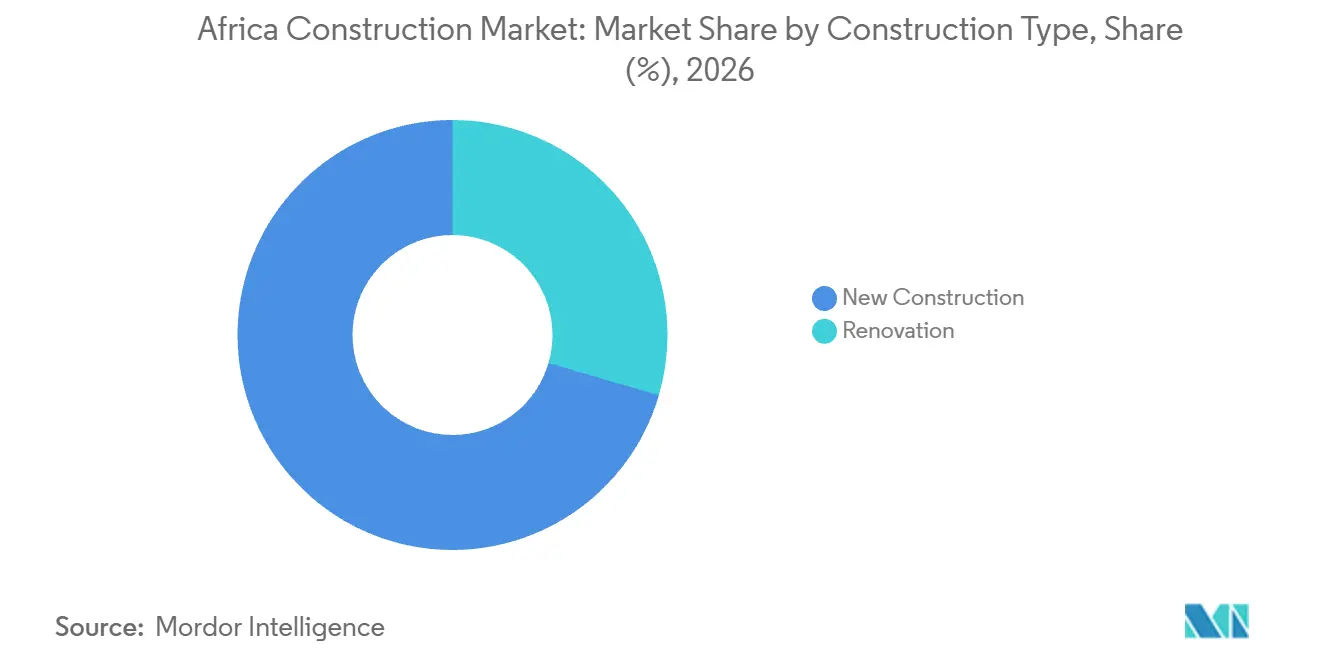
- O tipo de construção foi liderado pela nova construção, que deteve uma participação de 70,48% no tamanho do mercado de construção da África em 2026, enquanto a renovação está prevista para crescer mais rapidamente a um CAGR de 8,9% durante 2027-2032.
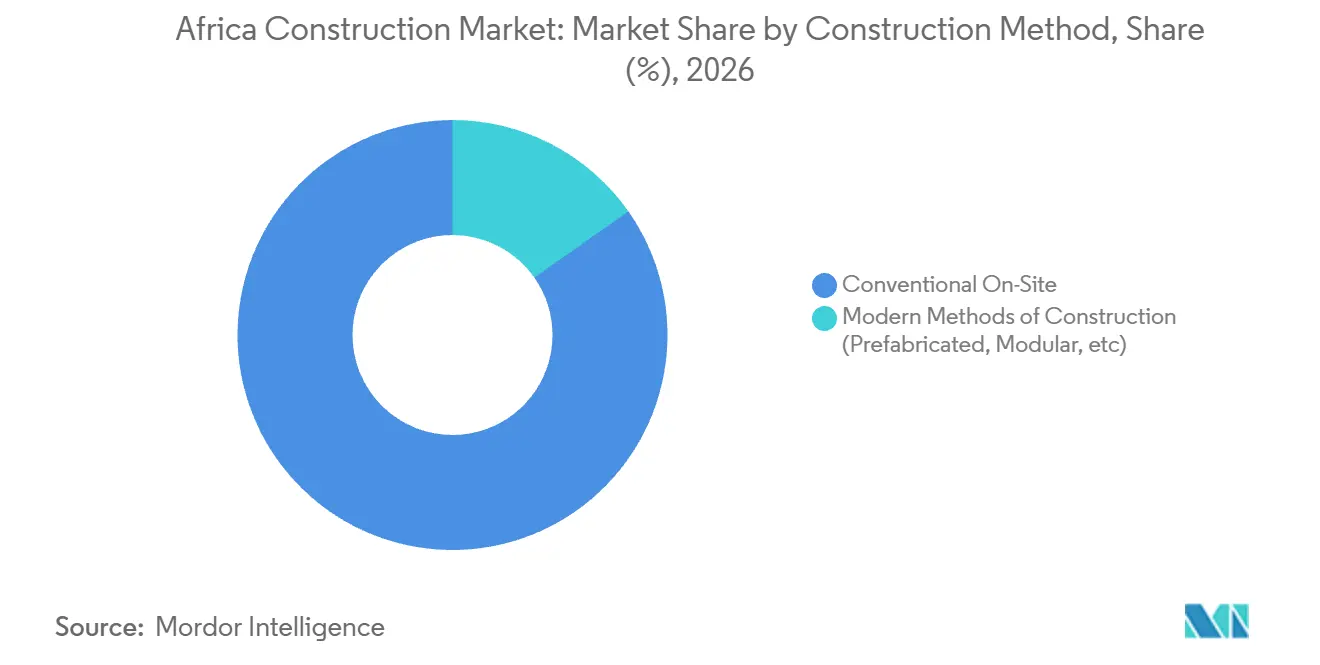
- Entre os métodos de construção, a entrega convencional no local deteve 84,75% dos gastos com construção em 2026, enquanto os métodos modernos de construção, incluindo edificações pré-fabricadas e modulares, estão previstos para crescer mais rapidamente a um CAGR de 9,3% durante 2027-2032.
- Por fonte de investimento, o investimento público liderou com 75,16% dos gastos com construção em 2026, e o investimento privado está previsto para crescer mais rapidamente a um CAGR de 10,1% durante 2027-2032.
- Geograficamente, o Egito liderou com 37,22% dos gastos com construção em 2026, enquanto o Quênia está previsto para crescer mais rapidamente a um CAGR de 8,6% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização acelerada e déficit habitacional | +2.4% | Nigéria, Egito e Etiópia | Longo prazo (≥ 4 anos) |
| Diversificação econômica e recuperação do PIB | +1.8% | Quênia e Etiópia | Curto prazo (≤ 2 anos) |
| Programas de infraestrutura apoiados pelo governo e pipelines de PPP | +2.6% | África do Sul e Egito | Médio prazo (2-4 anos) |
| Expansão dos corredores logísticos pan-africanos | +1.3% | Costa do Marfim, Gana, Togo, Benin e Nigéria | Longo prazo (≥ 4 anos) |
| Fluxos de financiamento para construção sustentável (ex.: títulos climáticos) | +0.7% | África do Sul e Costa do Marfim | Médio prazo (2-4 anos) |
| Desenvolvimento de parques industriais vinculados à AfCFTA | +0.5% | Gana e Nigéria | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização acelerada e déficit habitacional
A urbanização traz novas necessidades habitacionais para locais que também apresentam demandas não atendidas substanciais. Em 2025, a ONU-Habitat reportou uma oferta anual de 131.000 novas habitações na Etiópia contra uma demanda anual de 400.000 habitações, com um déficit existente adicional.[1] A organização afirmou que o crescimento contínuo da população urbana adicionaria pressão a essa escassez habitacional. A ONU DESA projetou que 7 países globalmente, incluindo Nigéria, Egito e Etiópia, adicionariam coletivamente mais de 500 milhões de residentes urbanos durante 2025-2050. Essa oferta cobre menos de um terço da demanda anual antes de se contabilizar o déficit mais antigo, de modo que a produção habitacional precisa crescer bem acima da entrega reportada antes que a escassez diminua.
Diversificação econômica e recuperação do PIB
O Banco Mundial previu um crescimento do PIB da África Subsaariana de 4,3% em 2026, após uma estimativa de 4,1% em 2025. A organização vinculou essa perspectiva a uma demanda doméstica mais forte e a investimentos associados à transição energética e às tecnologias digitais. A Nxtra by Airtel Africa, braço de data centers da Airtel Africa, iniciou a construção em Tatu City, próximo a Nairóbi, Quênia, em 9 de setembro de 2025. A instalação planejada de 44 MW recebeu posteriormente uma meta de conclusão revisada para julho de 2027. A meta revisada coloca a receita prospectiva de construção antes da receita operacional da instalação, de modo que o investimento em capacidade digital cria demanda por construção antes da prestação do serviço.
Programas de infraestrutura apoiados pelo governo e pipelines de PPP
O Tesouro Nacional da África do Sul estimou os gastos com infraestrutura do setor público em ZAR 1,07 trilhão (66,88 bilhões de USD) para 2026/27-2028/29.[2] A estimativa abrangeu o governo em todos os níveis, empresas estatais e outras entidades públicas, criando uma base de contratação ampla. A Facilidade Orçamentária para Infraestrutura do país também aprovou 5 projetos durante 2025/26. Essas aprovações conectam a perspectiva de gastos plurianuais a decisões de financiamento específicas, oferecendo aos empreiteiros civis uma base mais concreta para identificar atribuições prospectivas dentro do programa mais amplo.
Expansão dos corredores logísticos pan-africanos
Os programas de estradas transfronteiriças criam oportunidades de construção em seções nacionais conectadas. Em junho de 2026, a Comunidade Econômica dos Estados da África Ocidental informou que Costa do Marfim, Gana, Togo, Benin e Nigéria haviam reafirmado os compromissos da fase de investimento para a planejada rodovia de 6 pistas Abidjan-Lagos. Os parceiros buscavam o capital de investimento em construção estimado em 15 bilhões de USD, com seções previstas para abertura progressiva a partir de 2030. Em 12 de outubro de 2026, o Banco Islâmico de Desenvolvimento e o Benin assinaram um acordo de cofinanciamento de EUR 306,9 milhões (343,1 milhões de USD) para o projeto de expansão e modernização da estrada Godomey-Ouidah-Hillacondji ao longo desse corredor. Como o acordo cobre um projeto rodoviário no Benin enquanto o financiamento para todo o corredor ainda estava sendo mobilizado, as oportunidades de curto prazo dependem de pacotes financiados separadamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade político-regulatória e risco contratual | -0.9% | Quênia e África do Sul | Curto prazo (≤ 2 anos) |
| Déficits de mão de obra qualificada e lacunas de produtividade | -0.8% | Nigéria e Etiópia | Longo prazo (≥ 4 anos) |
| Escassez de moeda forte e risco de controles de capital | -0.5% | Nigéria e Etiópia | Curto prazo (≤ 2 anos) |
| Choques climáticos que elevam custos de seguro e reconstrução | -0.3% | Moçambique e África do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade político-regulatória e risco contratual
O risco de inadimplência contratual pode impedir que os compromissos de construção pública se tornem instalações concluídas. Em seu relatório da Semana Provincial de 2025, o Parlamento da África do Sul registrou que um empreiteiro não pago causou grandes atrasos na extensão da Biblioteca Baketon em Springs, com atrasos que remontam a 2022. Esse caso conecta diretamente a falha de pagamento à entrega da construção. Para um empreiteiro, uma adjudicação sem pagamento confiável pode exigir o financiamento do trabalho antes da chegada dos recebimentos correspondentes. Essa exposição pode limitar os recursos disponíveis para avançar nas obras contratadas, mesmo quando o escopo físico está definido. Um atraso que remontava a 2022 no relatório de 2025 mostra que o trabalho não pago pode deixar um empreiteiro arcando com seu próprio financiamento por anos.
Déficits de mão de obra qualificada e lacunas de produtividade
A habitação autoconstruída enfrenta uma restrição de mão de obra que vai além do número de trabalhadores disponíveis. Em outubro de 2025, o Banco Mundial descreveu escassez de trabalhadores qualificados e altos custos de pessoal especializado na habitação autoconstruída da África Subsaariana. A organização vinculou essa pressão de custos à dependência contínua de artesãos de baixa qualificação. Um respondente da Ilha de Lagos ao Monitor Global de Construção do segundo trimestre de 2026 do Royal Institution of Chartered Surveyors também relatou falta de especialistas em modelagem de informações de construção. Em agosto de 2025, o Ministério de Urbanismo e Infraestrutura da Etiópia também reportou escassez de habilidades e baixa produtividade, com alto tempo de inatividade de equipamentos devido a treinamento e certificação inadequados. Adicionar mão de obra geral deixa sem solução o custo da escassa expertise técnica, limitando a capacidade dos provedores habitacionais de expandir de forma acessível o volume de trabalho que entregam de forma confiável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Habitacional e Entrega Ativa de InfraestruturaA construção residencial representou uma participação de 37,71% no tamanho do mercado de construção da África em 2026, tornando-a o maior segmento. O ministério de habitação da Nigéria reportou mais de 10.000 unidades iniciadas em 14 estados e no Território da Capital Federal durante os primeiros 2 anos do Programa Renewed Hope Housing até agosto de 2025. Esses inícios ilustram uma rota de programa público para o trabalho residencial que se estende além de uma única cidade ou desenvolvimento emblemático. O ministério contabilizou unidades iniciadas em vez de entregues, de modo que o peso do programa no setor depende de quantos desses inícios se tornam habitações concluídas.
A infraestrutura é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 8,7% durante 2027-2032. O Ministro de Obras Públicas e Infraestrutura da África do Sul, Dean Macpherson, reportou 82 projetos de infraestrutura em construção em agosto de 2026. Essa base de projetos ativos coloca a demanda além do estágio de anúncio. Os empreiteiros que a atendem precisam de capacidade para estágios de entrega sucessivos, de modo que a oportunidade de curto prazo reside na execução das obras em andamento.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Construção:
Pipelines de Nova Construção e Renovação SubsequenteA nova construção representou uma participação de 70,48% no mercado de construção da África em 2026, tornando-a o maior segmento. Na África do Sul, os planos residenciais do setor privado aprovados pelos municípios maiores tiveram o maior valor a preços correntes entre as categorias residencial, não residencial e acréscimos e alterações em janeiro-julho de 2026. Dentro desse pipeline nacional de construção privada, a concentração do valor de aprovação em habitações fornece um foco de aplicação para especialistas em nova construção. Os planos aprovados precedem os inícios de construção, de modo que esse ranking mostra de onde é provável que o trabalho de nova construção se origine, e não o trabalho já em andamento.
A renovação é o segmento de crescimento mais rápido, com um CAGR de 8,9% previsto durante 2027-2032. Em 12 de março de 2026, o Ministério da Saúde e Serviços Humanos do Estado de Ekiti adjudicou à Step Development Limited obras adicionais de renovação cobrindo 9 hospitais gerais, a Clínica da Casa do Governo e outros edifícios do setor de saúde. A adjudicação cria uma rota para a demanda de construção por meio de um patrimônio de instalações públicas estabelecido. Para empreiteiros do setor de saúde, um único comprador pode combinar requisitos de melhoria em vários edifícios existentes em um pacote de trabalho definido. Adjudicações subsequentes podem renovar a demanda dentro do mesmo patrimônio de instalações, estendendo o relacionamento de construção além do pacote inicial de melhorias.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Método de Construção:
Entrega no Local e Capacidade de Fábrica ModularA construção convencional no local deteve 84,75% dos gastos com construção em 2026, tornando-a o maior segmento. Julius Berger Nigeria PLC concluiu projetos incluindo a duplicação da Estrada Opolo-Elebele, a Ponte de Ligação Opebi-Mende e o Hospital Multispecialty Asokoro Hillside durante o exercício fiscal de 2025. A entrega de estradas, pontes e hospitais por um único empreiteiro ilustra a variedade de clientes civis e de edificações atendidos por meio da construção no local. Atender a essas diferentes estruturas coloca a coordenação de seus pacotes de trabalho separados com o empreiteiro, conferindo à entrega integrada no local um papel que vai além do fornecimento de qualquer componente único de edificação.
Os métodos modernos de construção, incluindo edificações pré-fabricadas e modulares, são o segmento de crescimento mais rápido, com previsão de CAGR de 9,3% durante 2027-2032. A WACO Modular efetivamente dobrou a capacidade de produção em sua fábrica de Jet Park em Boksburg, África do Sul, ao adicionar uma área de montagem de 660 metros quadrados em junho de 2026. A empresa também concluiu um projeto de edificação modular para a operação de Marikana de um produtor sul-africano de metais do grupo da platina e cromo em fevereiro de 2026. Os compradores do setor de mineração fornecem uma aplicação industrial específica para edificações modulares, enquanto a capacidade adicional de fábrica permite que os fabricantes busquem mais pedidos por meio de uma rota baseada em produção para a capacidade de construção.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Fonte de Investimento:
Entrega de Utilidades Públicas e Conversão de Pipeline PrivadoO investimento público representou 75,16% dos gastos com construção em 2026, tornando-o o maior segmento. O Egito concluiu 719 projetos de saneamento na Fase Um da iniciativa governamental Haya Karima até o final de junho de 2025. Uma única iniciativa de serviço público pode coordenar muitas atribuições de utilidades separadas, conferindo à demanda de construção uma estrutura de programa que vai além de qualquer projeto de saneamento individual. Com 719 projetos entregues dentro de um único programa governamental, o acesso a essas atribuições ocorreu por meio da contratação de serviço público e seus requisitos de saneamento.
O investimento privado é o segmento de crescimento mais rápido, com previsão de CAGR de 10,1% durante 2027-2032. Na África do Sul, o valor real agregado dos planos de construção privada aprovados pelos municípios maiores aumentou 1,2% a preços constantes de 2019 em janeiro-julho de 2026 em comparação com janeiro-julho de 2025. Os ganhos em planos residenciais e não residenciais superaram um declínio em acréscimos e alterações. Essas aprovações ampliam o conjunto de projetos que poderiam gerar trabalho de construção privada. Converter esse conjunto em inícios de construção oferece uma rota de crescimento para empreiteiros privados, com a oportunidade concentrada nas categorias de edificação que estão ganhando aprovações.
Análise Geográfica
Mercado de Construção no Egito
O Egito deteve uma participação de 37,22% no mercado de construção da África em 2026, tornando-o a maior geografia. Em setembro de 2026, sua iniciativa Habitação para Todos os Egípcios abrangia 1.073.118 habitações de baixa e média renda, compreendendo 877.174 unidades concluídas, 188.368 em construção e 7.576 sendo ofertadas. Atender a vários estágios de entrega de um programa nacional de habitação pode proporcionar aos empreiteiros especializados continuidade entre projetos sucessivos, desde que sua capacidade de canteiro corresponda à carga de trabalho de construção da iniciativa. Isso direciona a expansão dos empreiteiros para as unidades em construção, onde a conclusão de pacotes habitacionais sucessivos pode converter a carga de trabalho ativa da iniciativa em habitações adicionais entregues.
Mercado de Construção no Quénia
O Quênia é a geografia de crescimento mais rápido, com previsão de expansão a um CAGR de 8,6% durante 2027-2032. O Presidente William Ruto inaugurou 500 habitações recém-concluídas no Campo Militar de Roysambu em Nairóbi em 26 de fevereiro de 2026, dentro de um programa habitacional de parceria público-privada das Forças de Defesa do Quênia.[3] A Fase Um tinha como alvo 3.069 habitações em 5 estabelecimentos militares para o pessoal de serviço e suas famílias. A habitação militar dedicada traz um beneficiário institucional identificável para um programa de construção multifásico e multissítio, oferecendo aos construtores uma rota específica dos compromissos nacionais para a entrega local. Com 3.069 habitações, a meta da Fase Um era mais de 6 vezes as 500 unidades inauguradas em fevereiro de 2026, de modo que a maior parte de sua escala planejada estava além da entrega de Roysambu.
O canal de aluguel com opção de compra da Nigéria entregou habitações em Abuja em 23 de junho de 2026, com a Brains & Hammers como construtora e o Banco Federal de Hipotecas da Nigéria financiando sob uma parceria público-privada. A ministra de Assentamentos Humanos da África do Sul afirmou em maio de 2026 que o departamento utiliza habitação social, acessível e totalmente subsidiada, a última também conhecida como Breaking New Ground. O prefeito de Adis Abeba, na Etiópia, anunciou o início da construção no Arada GoodnessVillage em junho de 2026, combinando habitação de substituição, centros comerciais e instalações públicas compartilhadas. No restante da África, a Costa do Marfim oferece um exemplo de uso misto por meio do planejado projeto de escritórios, comércio e hotel Village Notre Père do Groupe Duval em Abidjan, financiado pela IFC e pela Proparco em maio de 2025. Os empreiteiros, consequentemente, enfrentam diferentes estruturas de financiamento, desde o banco hipotecário da Nigéria apoiando um construtor privado e patrocinadores de habitação pública na África do Sul e na Etiópia até o desenvolvedor integrado apoiado por credores na Costa do Marfim.
Estrutura Regulatória e Perspectivas
A comparação avalia as condições selecionadas de aprovação de construção no Egito e no Quênia sob a perspectiva de empreiteiros de construção domésticos. O Egito permite documentos alternativos de propriedade dentro de seu processo de administração local, enquanto o Quênia combina a aplicação do código nacional com aprovações de projetos pelos condados. As classificações avaliam como esses pré-requisitos moldam a rota da preparação do projeto ao trabalho legalmente aprovado, com a direção futura focada nos mesmos requisitos de aprovação.
Tabela Regulatória
| Fator de decisão | Egito | Quênia |
|---|---|---|
| Autoridade principal | Unidades administrativas locais em cidades e vilas | A Autoridade Nacional de Construção aplica o código; os governos dos condados aprovam os projetos |
| Instrumentos ou direção principais | Decreto 943 de 2024 sobre regra de documento de propriedade | Código Nacional de Construção de 2024, em vigor desde 1º de março de 2025 |
| Efeito comercial | Os requerentes de licença podem usar documentos que comprovem a propriedade em lugar de um contrato notarizado | Drenagem, esgotamento sanitário e provisão de águas pluviais exigidos antes da aprovação |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média do Egito reflete a flexibilidade documental ao lado da obrigação contínua de comprovar a propriedade. Sua previsão de Sem alteração baseia-se nessa rota operativa, uma vez que a discussão do ministro de habitação do Egito em março de 2025 dizia respeito a emendas em elaboração para dispositivos selecionados da Lei de Construção. A classificação Média do Quênia reconhece uma estrutura de conformidade nacional definida combinada com a administração dos condados. Sua previsão de Sem alteração mantém esses pré-requisitos de aprovação, tratando o sistema de e-building proposto e a Lei de Construção em desenvolvimento em junho de 2026 como mudanças prospectivas de coordenação.
Etapas da Cadeia de Valor
Os credores capturam juros, os empreiteiros civis integrados recebem pagamentos de planejamento e construção, e os fabricantes capturam vendas de produtos à medida que os projetos financiados avançam para a entrega no canteiro. Julius Berger Nigeria PLC reportou complexidades logísticas relacionadas à segurança e interrupções de cronograma em certas regiões da Nigéria durante o exercício fiscal de 2025. Na etapa de construção, a interrupção do acesso ao canteiro pode comprometer a conversão de projetos financiados e insumos fabricados em obras civis concluídas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Financiamento de projetos | Credores sênior como IFC; credores de desenvolvimento como Nedbank CIB; financiadores habitacionais como o Banco Federal de Hipotecas da Nigéria | Juros provenientes de empréstimos relacionados à construção | Condições de certificação para financiamento de construção sustentável | Alinhar as especificações do projeto com os critérios de elegibilidade de financiamento |
| Planejamento civil e engenharia | Empreiteiros de planejamento civil integrado como Julius Berger Nigeria PLC | Pagamentos contratuais por planejamento e engenharia civil | Coordenação entre responsabilidades de planejamento e construção | Manter a responsabilidade pela resolução das interfaces entre projeto e execução |
| Fabricação de insumos e edificações modulares | Produtores de cimento como Dangote Cement; fabricantes de edificações modulares como WACO Modular | Vendas de cimento e edificações modulares | A capacidade de montagem pode restringir o throughput modular | Adequar os pedidos modulares à capacidade de montagem disponível e às etapas de entrega no canteiro |
| Construção e entrega | Empreiteiros de engenharia e construção como Orascom Construction e Julius Berger Nigeria PLC; construtores habitacionais como Brains & Hammers Limited | Pagamentos pelo trabalho de construção entregue | Exposição a cronogramas relacionados à segurança em partes da Nigéria durante o exercício fiscal de 2025 | Sequenciar os pacotes de trabalho em torno do acesso avaliado ao canteiro e dos riscos de entrega |
| Fonte: Mordor Intelligence | ||||
Os empreiteiros integrados podem capturar pagamentos de planejamento e execução, assumindo também a responsabilidade pela interface entre essas atividades. A fabricação modular cria uma interface de produção separada, tornando a capacidade de montagem relevante para o volume que um fornecedor pode se comprometer a entregar. A oportunidade estrutural é coordenar finanças, compromissos de fábrica e execução no canteiro, de modo que o valor capturado em uma etapa anterior sustente um pacote de construção executável.
Panorama Competitivo
Concentração do Mercado
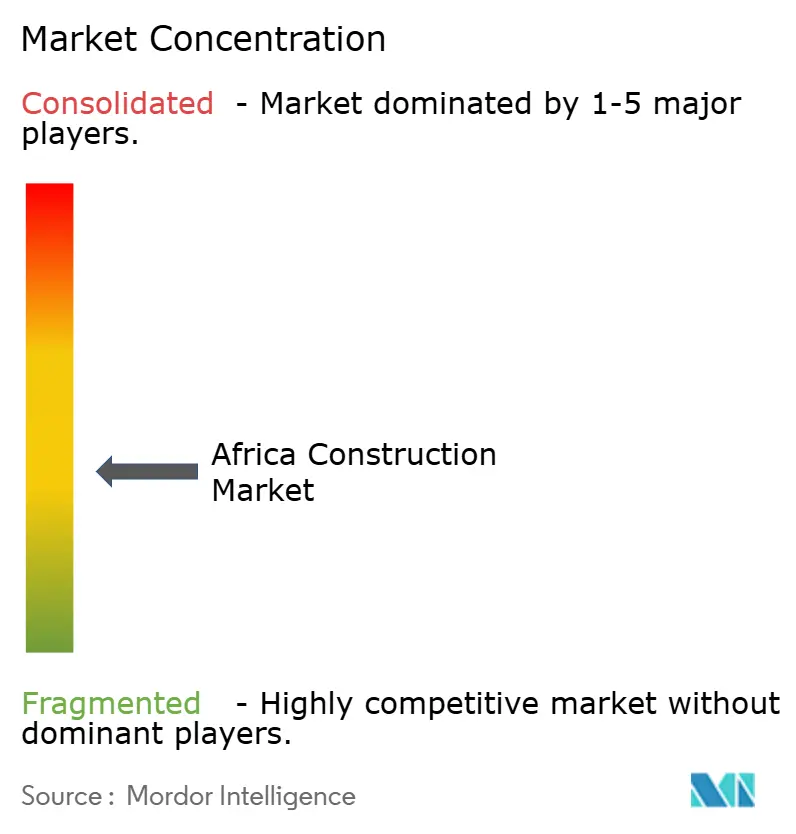
A concorrência é moderadamente fragmentada, com os principais participantes incluindo China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group e Bouygues SA. A CHEC, subsidiária da China Communications Construction Company Limited listada em bolsa e controlada pela China Communications Construction Group Ltd, havia concluído as instalações portuárias de Simandou na Guiné até novembro de 2025. A China Railway Construction Corp. Ltd listou 109 projetos africanos em seu relatório anual de 2025, combinando contratação de construção com operação de infraestrutura. A Vinci SA opera por meio da VINCI Construction em países africanos incluindo Quênia e África do Sul. O Dangote Group executou a estrada de concreto Obajana-Kabba no Estado de Kogi, Nigéria, enquanto seu negócio Dangote Cement produz cimento, abrangendo entrega de construção e materiais.
Em 3 de março de 2025, a subsidiária da VINCI Construction, Sogea-Satom, foi selecionada pela Corporação Nacional de Água e Esgoto de Uganda para renovar, reestruturar e ampliar a rede de água de Kampala. A adjudicação também incluiu o aumento da capacidade da estação de tratamento de Katosi, com conclusão então programada para agosto de 2027. Para os compradores de utilidades, combinar melhorias na rede e expansão da estação em um único escopo de trabalho conecta os ativos de distribuição com as instalações que sustentam sua capacidade. O prazo de conclusão programado para agosto de 2027 confere a esse escopo combinado um horizonte de entrega, vinculando o compromisso de capacidade do empreiteiro tanto ao trabalho de rede quanto ao de estação de tratamento.
A direção competitiva também depende da qualificação para trabalhos maiores. O Conselho de Desenvolvimento da Indústria da Construção da África do Sul exige que os clientes públicos indiquem as categorias dos empreiteiros e avaliem a elegibilidade em relação a elas, sujeito a exceções de desenvolvimento condicional e registro. Um empreiteiro potencialmente emergente pode receber trabalho uma categoria acima de seu limite se o cliente tiver um programa de desenvolvimento direcionado, aceitar seu potencial de categoria superior e fornecer suporte financeiro, gerencial ou de outra natureza para a execução. Um licitante não registrado capaz da categoria exigida deve submeter seu pedido de classificação e se registrar dentro de 21 dias úteis após o fechamento da licitação para permanecer elegível. A progressão para contratos públicos maiores, portanto, depende da elegibilidade de categoria e, para empreiteiros potencialmente emergentes que utilizam a rota de desenvolvimento, do compromisso do cliente em fornecer suporte à execução.
Líderes do Setor de Construção em África
-
China Communications Construction Group Ltd
-
China Railway Construction Corp. Ltd
-
Vinci SA
-
Dangote Group
-
Bouygues SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção em África Empresas cobertas neste relatório
- China Communications Construction Group Ltd
- China Railway Construction Corp. Ltd
- Vinci SA
- Dangote Group
- Bouygues SA
- Aveng Ltd
- WBHO (Wilson Bayly Holmes-Ovcon)
- Orascom Construction
- BAM International
- Shapoorji Pallonji Group
- Julius Berger Nigeria PLC
- Sonatrach (Infrastructure arm)
- Consolidated Contractors Company (CCC)
- China National Machinery Industry Corp. (Sinomach)
- Power Construction Corp. of China (PowerChina)
- Shapoorji Pallonji Africa
- Group Five Construction
- Arab Contractors
- Dumez Nigeria PLC
- General Nile Company for Roads & Bridges
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam o estágio de contratação, a elegibilidade dos empreiteiros e a rota para pacotes de construção definidos. A contratação de transmissão da África do Sul estava consultando 7 licitantes pré-qualificados em outubro de 2026 antes da solicitação final de propostas prevista. As necessidades do comprador abrangem nova infraestrutura de transmissão e obras de construção de habitação acessível.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Obras civis de transmissão na África do Sul | A Fase I abrange aproximadamente 1.164 quilômetros; solicitação final de propostas prevista para o segundo trimestre de 2027 | Departamento de Eletricidade e Energia e contratação de infraestrutura liderada pelo Tesouro Nacional | Oferecer pacotes de obras civis definidos por meio de equipes de licitantes qualificados | Acesso por meio do grupo de contratação pré-qualificado; licitações vinculantes seguem a solicitação final de propostas | Empreiteiros de obras civis em parceria com licitantes qualificados de transmissão |
| Obras de habitação acessível no Quênia | O contrato abrange 2026-2029; data de encerramento em 26 de outubro de 2026 | Departamento Estadual de Habitação e Desenvolvimento Urbano | Desenvolver uma oferta de entrega habitacional repetível dentro da categoria de registro aplicável | Registro no Acesso a Oportunidades de Contratação Governamental (AGPO) e requisitos da Autoridade Nacional de Construção | Empreiteiros de construção registrados no AGPO elegíveis |
| Obras civis de rodovias e pedágio em Gana | Os convites à licitação para Acra-Kumasi eram esperados para 23 de outubro de 2026 | Accra-Kumasi Expressway Limited | Buscar pacotes de obras civis de rodovias e pedágio com licitantes líderes qualificados | Prazo de pré-qualificação definido para 9 de outubro de 2026 | Empreiteiros de obras rodoviárias com acesso a equipes de licitantes qualificados |
| Fonte: Mordor Intelligence | |||||
A abertura central é o programa de transmissão da África do Sul, onde a Fase I abrange aproximadamente 1.164 quilômetros e a solicitação final de propostas está prevista para o segundo trimestre de 2027. A participação privada é pretendida como um mecanismo adicional de entrega, criando uma rota para equipes de infraestrutura qualificadas atenderem à expansão da transmissão. Com a data de encerramento do contrato queniano definida para 26 de outubro de 2026, o esforço de proposta pertence aos empreiteiros registrados no AGPO, enquanto as equipes pré-qualificadas da África do Sul têm um horizonte de preparação mais longo.
Desenvolvimentos industriais recentes em Mercado de Construção em África
- Out 2026: O governo de Gauteng, na África do Sul, inaugurou o Corredor Rodoviário K155 modernizado que serve Joanesburgo e Ekurhuleni, com o corredor totalmente operacional.
- Set 2026: A administração municipal de Adis Abeba concluiu 960 habitações em 4 meses em Kitel Tera, na área de Merkato, e as devolveu aos moradores previamente realocados.
- Set 2026: A Autoridade de Novas Comunidades Urbanas do Egito ofertou 10.000 habitações com aluguel com opção de compra em aproximadamente 26 novas cidades, compreendendo aproximadamente 5.000 unidades concluídas e 5.000 programadas para construção ao longo de 3 anos.
Mercado de Construção em África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção da África mede os gastos anuais com trabalhos de construção entregues em toda a África. Abrange obras de edificação e obras civis desde o planejamento até a conclusão, com o valor classificado por setor, tipo de construção, método de construção, fonte de investimento e país.
Exclusões de escopo: A fabricação de materiais de construção a montante e os materiais de construção vendidos separadamente, as transações imobiliárias autônomas e os trabalhos de construção entregues fora da África estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Moradias/Habitações em Lote
- Comercial
- Escritórios
- Retalho
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Estradas, Caminhos de Ferro, Aeroportos, outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Nigéria
- África do Sul
- Egito
- Quénia
- Etiópia
- Resto de África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental utiliza fontes como os relatórios de programas nacionais da ONU-Habitat sobre oferta e demanda habitacional, as publicações da Atualização Econômica da África do Banco Mundial sobre produção regional e condições de investimento, a série Africa's Pulse do Banco Mundial sobre contexto macroeconômico e de desenvolvimento, e as revisões orçamentárias do Tesouro Nacional da África do Sul sobre planos de infraestrutura pública. Essas fontes ajudam a enquadrar a demanda dos países e os pipelines de projetos, enquanto estatísticas nacionais, autoridades de construção, planos ministeriais e documentos de projetos podem fornecer medidas em nível de país de atividade de construção, custos, aprovações e obras públicas.
Os relatórios anuais e materiais para investidores das empresas descrevem a atividade dos empreiteiros, capacidade, carteiras de pedidos e exposição a projetos, enquanto a cobertura jornalística de fontes confiáveis pode esclarecer adjudicações, atrasos e status de projetos. Os analistas comparam esses relatos com comunicados oficiais e indicadores de construção. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas devem incluir prestadores de serviços de construção, proprietários de projetos, funcionários de contratação pública e infraestrutura, incorporadores e participantes do setor financeiro que atuam em países africanos, com perguntas adaptadas ao papel do respondente. Os respondentes podem testar as conclusões secundárias sobre trabalhos entregues, cronograma de projetos, financiamento, custos de construção e atividade por país ou segmento, ao mesmo tempo em que identificam evidências ausentes ou inconsistentes. Os analistas devem fazer um novo contato direcionado para lacunas materiais e comparar as explicações dos respondentes com registros oficiais de projetos, divulgações de empresas e indicadores de mercado independentes antes de incorporá-las.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 18% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 32% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
Uma estimativa de cima para baixo constrói os gastos anuais com construção a partir de estimativas por país africano, depois reconcilia os totais dos países com o limite do mercado regional e verifica componentes selecionados em relação a consolidações de fornecedores, verificações de empreiteiros e canais, ou valor médio amostrado de contratos multiplicado pelo volume de projetos entregues. O modelo acompanha a produção de construção e a formação bruta de capital fixo, licenças de construção e inícios de habitação, orçamentos de projetos públicos e progresso de adjudicação ou desembolso, carteiras de pedidos de empreiteiros e movimentos de custos de insumos de construção. Esses indicadores ajudam a distinguir atividade, conversão de projetos, financiamento e efeitos de custo nominal. As participações de segmento e país são derivadas de valores de construção reportados, evidências de licenças e projetos e atividade em nível de país, com categorias residuais atribuídas somente após a estimativa das categorias diretamente evidenciadas. A regressão multivariada pode relacionar o valor histórico do mercado à atividade macroeconômica, pipelines de projetos financiados, demanda habitacional e indicadores de custo, enquanto a análise de cenários testa caminhos alternativos de execução de projetos e financiamento para o período de previsão. Os analistas abordam observações ausentes de países ou segmentos com indicadores de proxy documentados e estimativas delimitadas, depois verificam observações seletivas de baixo para cima para consistência, em vez de tratá-las como uma construção completa do mercado. As entrevistas com especialistas africanos relevantes em projetos, empreiteiros e finanças podem testar se os caminhos de variáveis propostos e os cronogramas de projetos são plausíveis nos níveis de país e segmento, e qualquer conflito não resolvido retorna à revisão de evidências. Quando a produção anual de construção não está disponível para um país, os analistas usam o progresso documentado de projetos, licenças e divulgações de empreiteiros como evidência parcial antes de reconciliar a estimativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa do mercado e seus componentes por país e segmento em relação à produção de construção independente, financiamento e adjudicações de projetos, divulgações de empresas e indicadores habitacionais ou de infraestrutura. Eles investigam valores discrepantes, mudanças de cobertura, efeitos cambiais e variações materiais em relação aos históricos de fontes, documentam a resolução e escalam as diferenças não resolvidas por meio de uma revisão analítica e de nível sênior em várias etapas antes da aprovação final. Um novo contato é acionado quando as explicações dos respondentes conflitam com registros de projetos, mudanças importantes no cronograma ou financiamento de projetos, ou quando um insumo material de país ou segmento carece de suporte. Os dados são atualizados anualmente, revisados entre ciclos quando um evento material altera a entrega ou o financiamento de projetos, e submetidos a uma nova revisão de fontes e cálculos antes da entrega. Quando uma mudança material em financiamento, escopo ou cronograma surge durante a revisão, os analistas entram em novo contato com o respondente ou proprietário da fonte relevante e reavaliaram os insumos afetados de país e segmento.
Estimativa do Mercado de Construção na África da Mordor Intelligence Comparada com Outras Estimativas Publicadas
O mercado de construção da África mede os gastos anuais com trabalhos de construção entregues em toda a África. O modelo acompanha a produção de construção e a formação bruta de capital fixo, licenças de construção e inícios de habitação, orçamentos de projetos públicos e progresso de adjudicação ou desembolso, carteiras de pedidos de empreiteiros e movimentos de custos de insumos de construção.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam a estimativa do mercado e seus componentes por país e segmento em relação à produção de construção independente, financiamento e adjudicações de projetos, divulgações de empresas e indicadores habitacionais ou de infraestrutura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 275,9 bilhões de USD (2027) | |
| Editora de Pesquisa Comercial A | 312,6 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 13,3% acima do valor de 2027 deste relatório de 275,9 bilhões de USD, 1 ano depois. |
| Editora de Pesquisa Comercial B | 232,08 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 15,9% abaixo do valor de 2027 deste relatório de 275,9 bilhões de USD, 2 anos depois. Seu ano de medição anterior e o caminho de previsão publicado mais lento apontam para um valor menor do que uma estimativa regional de ano mais recente. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam a estimativa do mercado e seus componentes por país e segmento em relação à produção de construção independente, financiamento e adjudicações de projetos, divulgações de empresas e indicadores habitacionais ou de infraestrutura.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de construção na África?
Espera-se que o mercado atinja 275,9 bilhões de USD em 2027 e 384,3 bilhões de USD até 2032, com CAGR de 6,85% durante 2027-2032.
O que sustenta a demanda por construção na África?
A escassez de habitação, os programas de infraestrutura pública e o investimento digital sustentam a demanda. Em 2025, a ONU-Habitat reportou uma demanda anual de habitação na Etiópia de 400.000 unidades contra uma oferta de 131.000, com um déficit existente adicional.
Qual setor de construção detém a maior participação na África?
A construção residencial liderou com 37,71% dos gastos regionais com construção em 2026, enquanto a infraestrutura está prevista para crescer mais rapidamente a um CAGR de 8,7% durante 2027-2032.
Quais empresas são os principais concorrentes no setor de construção na África?
Os principais participantes incluem China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group e Bouygues SA. Suas atividades incluem as obras portuárias de Simandou da CHEC, a adjudicação da rede de água de Kampala à Sogea-Satom e a entrega da estrada de concreto pelo Dangote.
Quais desafios podem restringir o crescimento da construção na África?
Os custos de mão de obra especializada e os riscos de inadimplência contratual podem restringir a entrega. Um respondente da Ilha de Lagos à pesquisa do segundo trimestre de 2026 do Royal Institution of Chartered Surveyors reportou escassez de especialistas em modelagem de informações de construção.
Quais países africanos lideram a atividade de construção e o crescimento previsto?
O Egito deteve 37,22% dos gastos regionais com construção em 2026, enquanto o Quênia está previsto para crescer mais rapidamente a um CAGR de 8,6% durante 2027-2032.