
Tamanho e Participação do Mercado de Serviços de Consultoria em Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
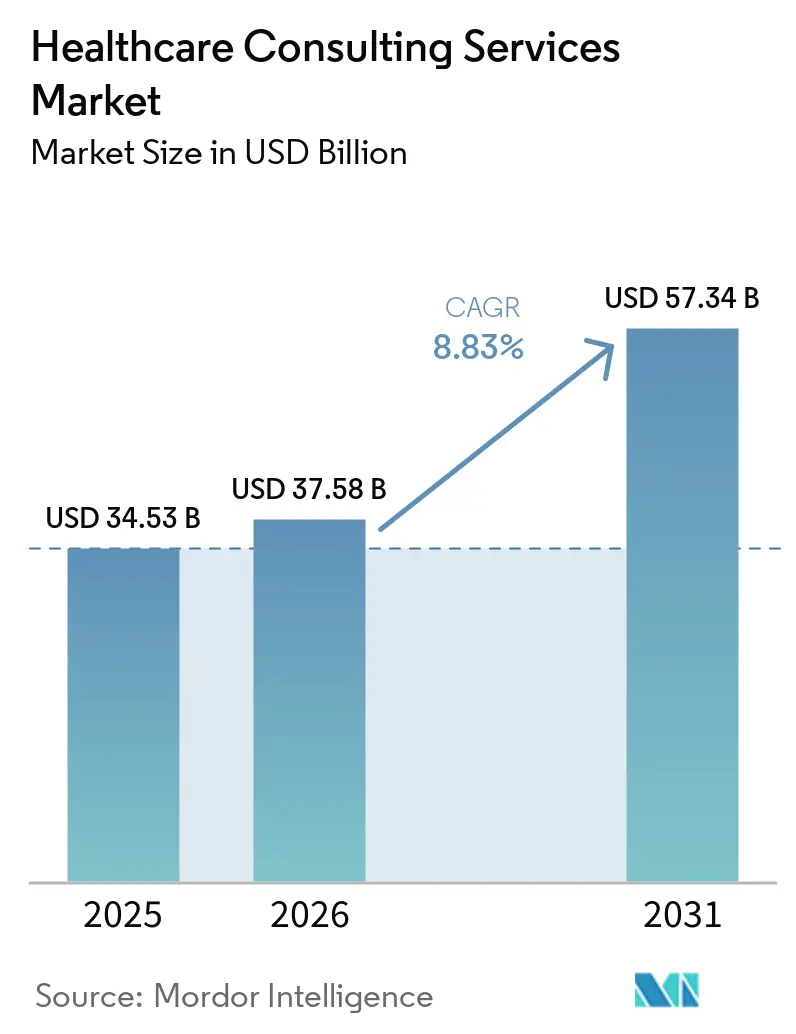
| Tamanho do Mercado (2026) | 37.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Consultoria em Saúde por Mordor Intelligence
O tamanho do mercado de serviços de consultoria em saúde foi avaliado em USD 34,53 bilhões em 2025 e estima-se que cresça de USD 37,58 bilhões em 2026 para atingir USD 57,34 bilhões até 2031, a um CAGR de 8,83% durante o período de previsão (2026-2031). O crescimento reflete o papel do setor em orientar a reinvenção digital da saúde, com 90% dos líderes do alto escalão esperando maior dependência de ferramentas digitais. O impulso é alimentado pela adoção mais ampla de modelos de cuidado baseado em valor, pelo aumento das ameaças à segurança cibernética e por regras mais rígidas de transparência de preços. A América do Norte detém vantagens de adoção antecipada, enquanto a Ásia-Pacífico registra expansão de dois dígitos impulsionada pelo envelhecimento demográfico e pelo aumento dos gastos privados com saúde. A demanda se concentra em consultoria de TI para migração para a nuvem, otimização de prontuários eletrônicos de saúde e conectividade segura de dispositivos, enquanto os modelos de entrega remota ganham força à medida que os clientes buscam eficiência de custos e acesso facilitado a especialistas escassos.
Principais Conclusões do Relatório
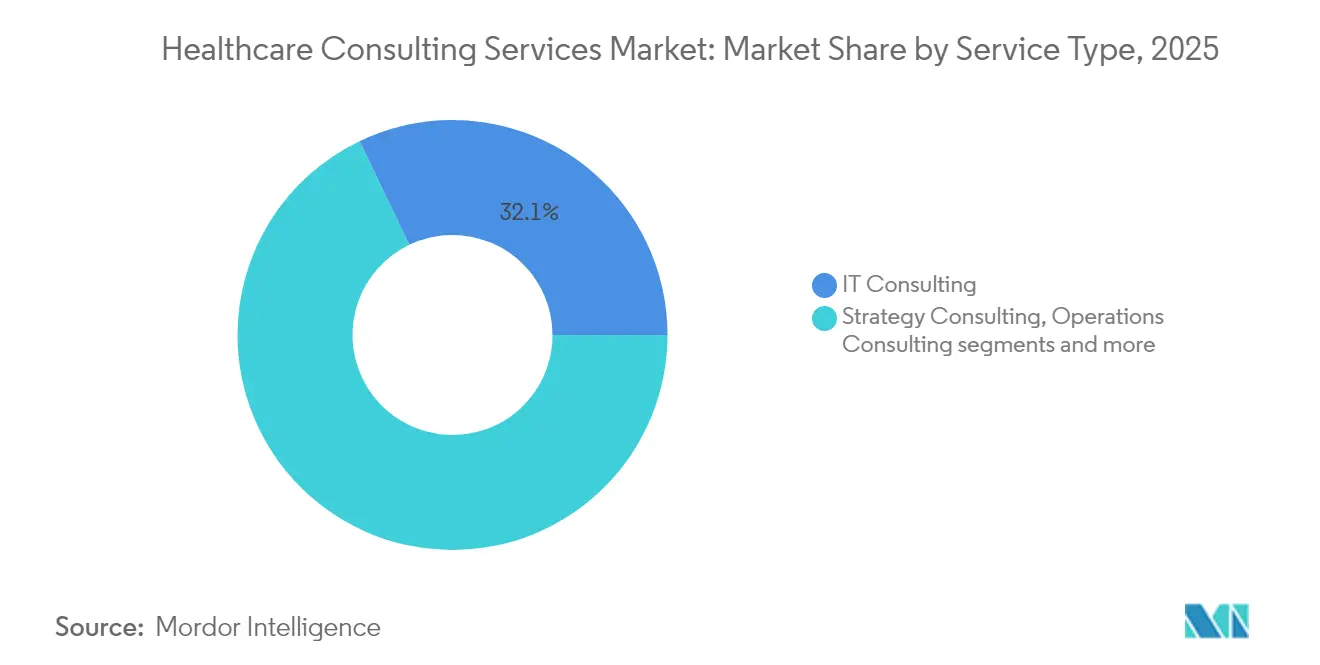
- Por tipo de serviço, a consultoria em TI liderou com 32,12% de participação na receita em 2025; a consultoria em transformação digital tem previsão de expansão a um CAGR de 10,24% até 2031.
- Por usuário final, os prestadores de serviços de saúde detinham 46,68% da participação do mercado de serviços de consultoria em saúde em 2025, enquanto as agências governamentais têm projeção de crescimento a um CAGR de 11,02% até 2031.
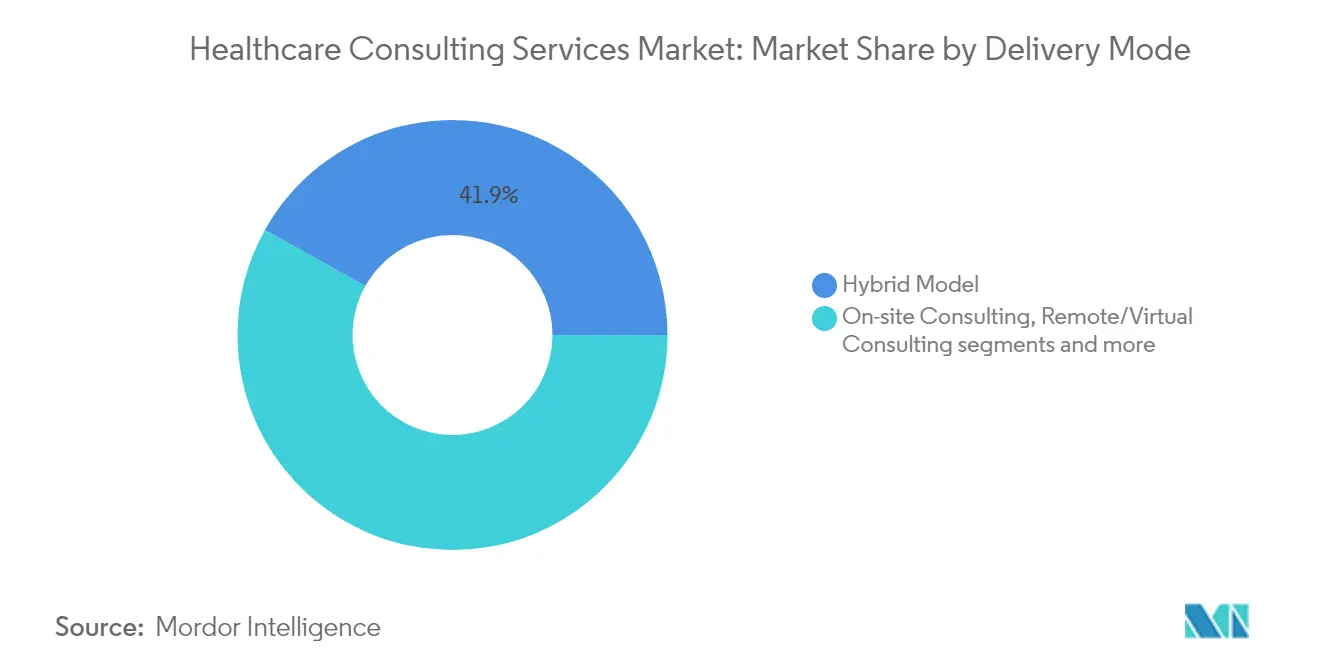
- Por modelo de entrega, a consultoria presencial representou 41,87% do tamanho do mercado de serviços de consultoria em saúde em 2025; a consultoria remota avança a um CAGR de 11,85% de 2026 a 2031.
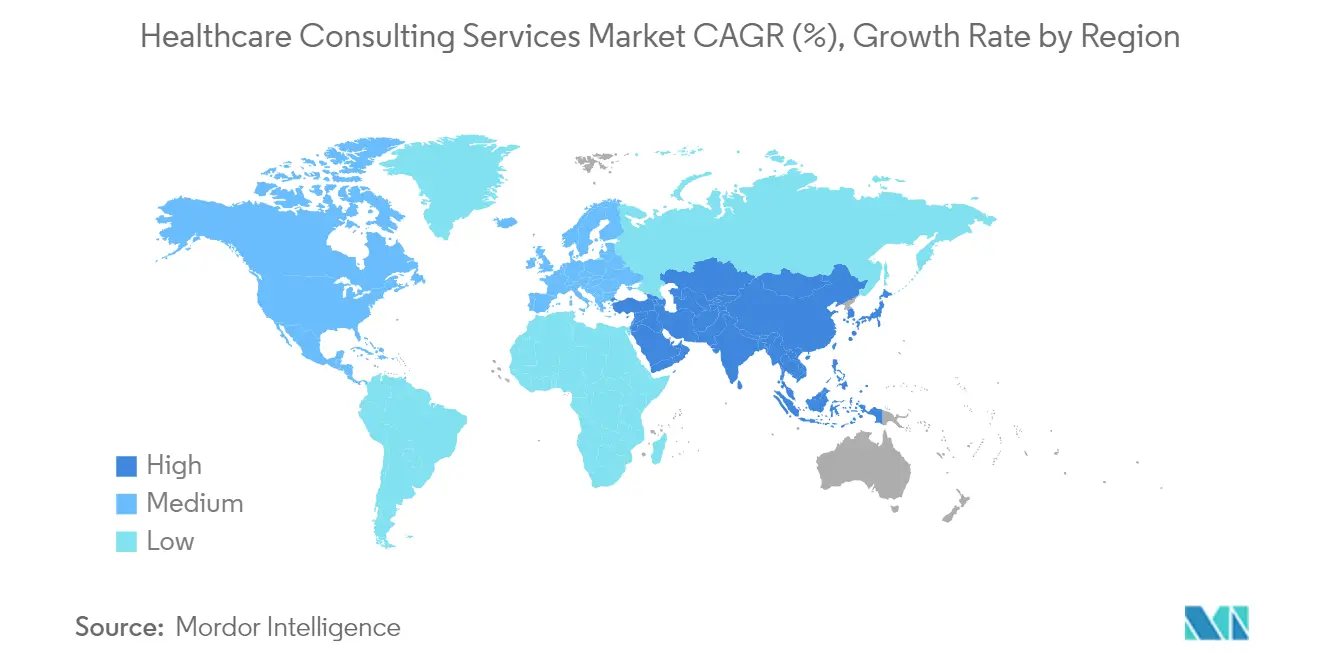
- Por geografia, a América do Norte representou 39,02% do tamanho do mercado de serviços de consultoria em saúde em 2025 e a Ásia-Pacífico progride a um CAGR de 12,55% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da transição para modelos de cuidado baseado em valor | +2.1% | Global, com a América do Norte liderando a adoção | Médio prazo (2 a 4 anos) |
| Demanda crescente por plataformas de engajamento do paciente com foco digital | +1.8% | Global, com a Ásia-Pacífico apresentando maior crescimento | Curto prazo (≤ 2 anos) |
| Ambiente de ameaças cibernéticas elevadas impulsionando a consultoria em segurança | +1.5% | Global, com foco prioritário na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Pressão regulatória para conformidade com a transparência de preços na saúde | +1.2% | América do Norte como principal, UE emergente | Médio prazo (2 a 4 anos) |
| Consultoria em IA generativa para suporte à decisão clínica | +0.9% | Global, com mercados desenvolvidos liderando | Longo prazo (≥ 4 anos) |
| Planejamento de resiliência climática para infraestrutura hospitalar | +0.7% | Global, com ênfase na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Transição para Modelos de Cuidado Baseado em Valor
Os Modelos de Pagamento Alternativo Avançados estão direcionando os prestadores para o reembolso baseado em risco, com 90 milhões de vidas esperadas em arranjos baseados em valor até 2027. Os consultores fornecem análises, design de contratos e fluxos de trabalho de engajamento do paciente que sustentam essa transição. A intensidade do engajamento é maior nos Estados Unidos, mas seguradoras privadas em toda a Ásia urbana adotam esquemas semelhantes. À medida que as estruturas de pagamento misto evoluem, a expertise externa permanece vital para equilibrar o desempenho clínico com a sustentabilidade financeira.
Demanda Crescente por Plataformas de Engajamento do Paciente com Foco Digital
Oitenta e oito por cento dos sistemas de saúde classificam o cuidado virtual e conectado entre suas prioridades para 2025. Os projetos abrangem comunicação omnicanal, chatbots de IA e integração de dispositivos vestíveis para atender às expectativas dos consumidores por conveniência. As necessidades de consultoria se concentram no redesenho de fluxos de trabalho, na habilitação em nuvem e no alinhamento de reembolsos para traduzir os ganhos de engajamento em resultados mensuráveis.
Ambiente de Ameaças Cibernéticas Elevadas Impulsionando a Consultoria em Segurança
Oitenta e sete por cento dos executivos citam a escalada do risco cibernético como um dos principais desafios para 2025, segundo o beckershospitalreview.com. A infraestrutura legada e os dispositivos de IoT expõem dados sensíveis a ataques de ransomware. Os escopos de consultoria abrangem arquiteturas de confiança zero e resposta a incidentes alinhada à HIPAA. O escrutínio regulatório nos Estados Unidos e na Europa intensifica o foco na prontidão para notificação de violações, estimulando o investimento contínuo em suporte especializado em segurança.
Pressão Regulatória para Conformidade com a Transparência de Preços na Saúde
A Regra de Transparência de Preços Hospitalares obriga os hospitais dos EUA a divulgar encargos padrão por meio de arquivos legíveis por máquina; elementos aprimorados tornaram-se obrigatórios em julho de 2024[1]. Aproximadamente 30% das instalações entraram em 2025 em não conformidade, criando oportunidades de consultoria em normalização de dados, exibições amigáveis ao consumidor e governança interna. Os sistemas de saúde consideram cada vez mais a conformidade como um sinal competitivo de valor, impulsionando a demanda por consultoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos e aumento acentuado das tarifas de cobrança | -1.9% | Global, com América do Norte e UE mais afetadas | Curto prazo (≤ 2 anos) |
| Compressão prolongada das margens dos prestadores limitando gastos discricionários | -1.4% | Global, com prestadores rurais e de médio porte como prioridade | Médio prazo (2 a 4 anos) |
| Disputas sobre propriedade de dados em ecossistemas de análise com múltiplas partes | -0.8% | Global, com América do Norte e UE liderando a adoção | Médio prazo (2 a 4 anos) |
| Aumento do escrutínio sobre a pegada de carbono das viagens de consultores | -0.5% | Global, com ênfase na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos e Aumento Acentuado das Tarifas de Cobrança
Uma escassez global de 10 milhões de trabalhadores de saúde se aproxima até 2030, enquanto os salários sobem 6,1% ao ano. As empresas de consultoria enfrentam alta rotatividade e demandas salariais premium por profissionais com fluência tanto clínica quanto tecnológica, restringindo a capacidade dos projetos e elevando as tarifas diárias.
Compressão Prolongada das Margens dos Prestadores Limitando Gastos Discricionários
Vinte e sete por cento dos sistemas de saúde dos EUA não atingiram as metas de margem operacional em 2024, à medida que a inflação e os custos de mão de obra superaram o reembolso [2]. Hospitais rurais e comunitários adiam projetos de transformação não essenciais, reduzindo os orçamentos discricionários de consultoria. A consolidação continua à medida que as instalações buscam eficiências de escala, potencialmente reduzindo o número absoluto de compradores no mercado de consultoria em saúde. As expectativas de um CAGR de EBITDA de 7% até 2027 sinalizam recuperação no médio prazo, mas a cautela no curto prazo persiste à medida que os conselhos priorizam a alocação de capital para a prestação de serviços essenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consultoria em TI Mantém a Liderança na Modernização DigitalA consultoria em TI capturou 32,12% da receita de 2025 no mercado de serviços de consultoria em saúde. Os contratos abrangem otimização de prontuários eletrônicos de saúde, migração para a nuvem, fortalecimento da cibersegurança e implantação de IA. A consultoria em transformação digital, embora menor, está crescendo a um CAGR de 10,24% até 2031, à medida que os sistemas de saúde testam assistentes de escrita baseados em IA generativa, enfermagem virtual e soluções de codificação automatizada. Os trabalhos de estratégia e operações continuam por meio de mandatos de integração pós-fusão e melhoria de desempenho. Os projetos de assessoria financeira concentram-se em regras de transparência, enquanto os contratos de recursos humanos e talentos crescem em meio aos desafios de esgotamento profissional dos clínicos.
O mix de serviços evidencia a preferência dos sistemas de saúde por contratos integrados de consultoria em TI para saúde que combinam tecnologia, fluxo de trabalho clínico e risco financeiro. Consultores que oferecem aceleradores baseados em plataformas reduzem os ciclos de implementação, sustentando a expansão contínua do mercado de serviços de consultoria em saúde.

Por Usuário Final:
Prestadores Dominam Enquanto os Gastos do Governo se AceleramOs prestadores de serviços de saúde controlaram 46,68% dos gastos de 2025, confirmando sua primazia na participação do mercado de serviços de consultoria em saúde. Os projetos vão desde a otimização da força de trabalho até a reformulação do ciclo de receitas. As agências governamentais formam o segmento de crescimento mais acelerado, com CAGR de 11,02%, impulsionadas por programas digitais federais e mandatos de segurança cibernética. Grandes contratos com o NIH, o CMS e o VA ampliam o volume. Os pagadores encomendam trabalhos de consultoria para automação de sinistros e arquitetura baseada em valor, enquanto as empresas de ciências da vida se concentram em conformidade regulatória e ensaios descentralizados.
As startups de tecnologia médica dependem de consultorias especializadas para acesso ao mercado e aprovação de dispositivos. O amplo mix de usuários finais protege o mercado de serviços de consultoria em saúde contra desacelerações específicas do setor.
Por Modelo de Entrega:
O Engajamento Virtual Ganha ImpulsoOs contratos presenciais detinham 41,87% da receita de 2025, refletindo a natureza prática do redesenho clínico. A consultoria virtual, no entanto, registra um CAGR de 11,85% até 2031, à medida que as plataformas de colaboração amadurecem. Os clientes obtêm economia nos custos de viagem e acesso a habilidades especializadas independentemente da localização geográfica. As abordagens híbridas — combinando workshops presenciais periódicos com suporte remoto contínuo — dominam as transformações plurianuais, reforçando a flexibilidade no mercado de serviços de consultoria em saúde.
Análise Geográfica
Mercado de Serviços de Consultoria em Saúde na América do Norte
A América do Norte reteve 39,02% da receita de 2025, conferindo à região o maior tamanho do mercado de serviços de consultoria em saúde, impulsionado por estruturas complexas de reembolso e forte investimento em inteligência artificial, telessaúde e cibersegurança. A consolidação entre redes hospitalares, a expansão do Medicare Advantage e os mandatos de transparência de preços sustentam a demanda por serviços de assessoria. O Canadá investe em atualizações de prontuários eletrônicos de saúde provinciais, enquanto a construção de hospitais privados no México eleva os volumes de consultoria operacional.
Mercado de Serviços de Consultoria em Saúde na Ásia-Pacífico
A Ásia-Pacífico apresenta a ascensão mais rápida, com um CAGR de 12,55% até 2031, sustentado pelo envelhecimento das populações e pelo aumento da renda disponível. A China financia projetos-piloto de hospitais digitais, a Índia expande a cobertura do Ayushman Bharat e o Japão avança na robótica para o cuidado de idosos. Os mercados da ASEAN enfrentam a escassez de médicos por meio da implantação de UTIs remotas, gerando novos trabalhos de assessoria. A atenção do capital privado impulsiona os compromissos de suporte a transações, incorporando crescimento de longo prazo ao mercado de serviços de consultoria em saúde.
Mercado de Serviços de Consultoria em Saúde na EMEA e na América do Sul
A Europa permanece estável em meio a lacunas na força de trabalho estimadas em 1 milhão de profissionais de saúde. A Alemanha impulsiona projetos vinculados reforma do financiamento hospitalar e à interoperabilidade de dados, o Reino Unido intensifica a digitalização do NHS e a França estende a telemedicina às regiões rurais. As regras de governança de dados em toda a União Europeia sustentam a consultoria em conformidade. A América do Sul e o Oriente Médio & África permanecem emergentes, porém promissores: o Brasil facilita a expansão dos seguros privados de saúde, enquanto os países do Golfo encomendam campi de hospitais inteligentes que requerem expertise importada.
Cenário Competitivo
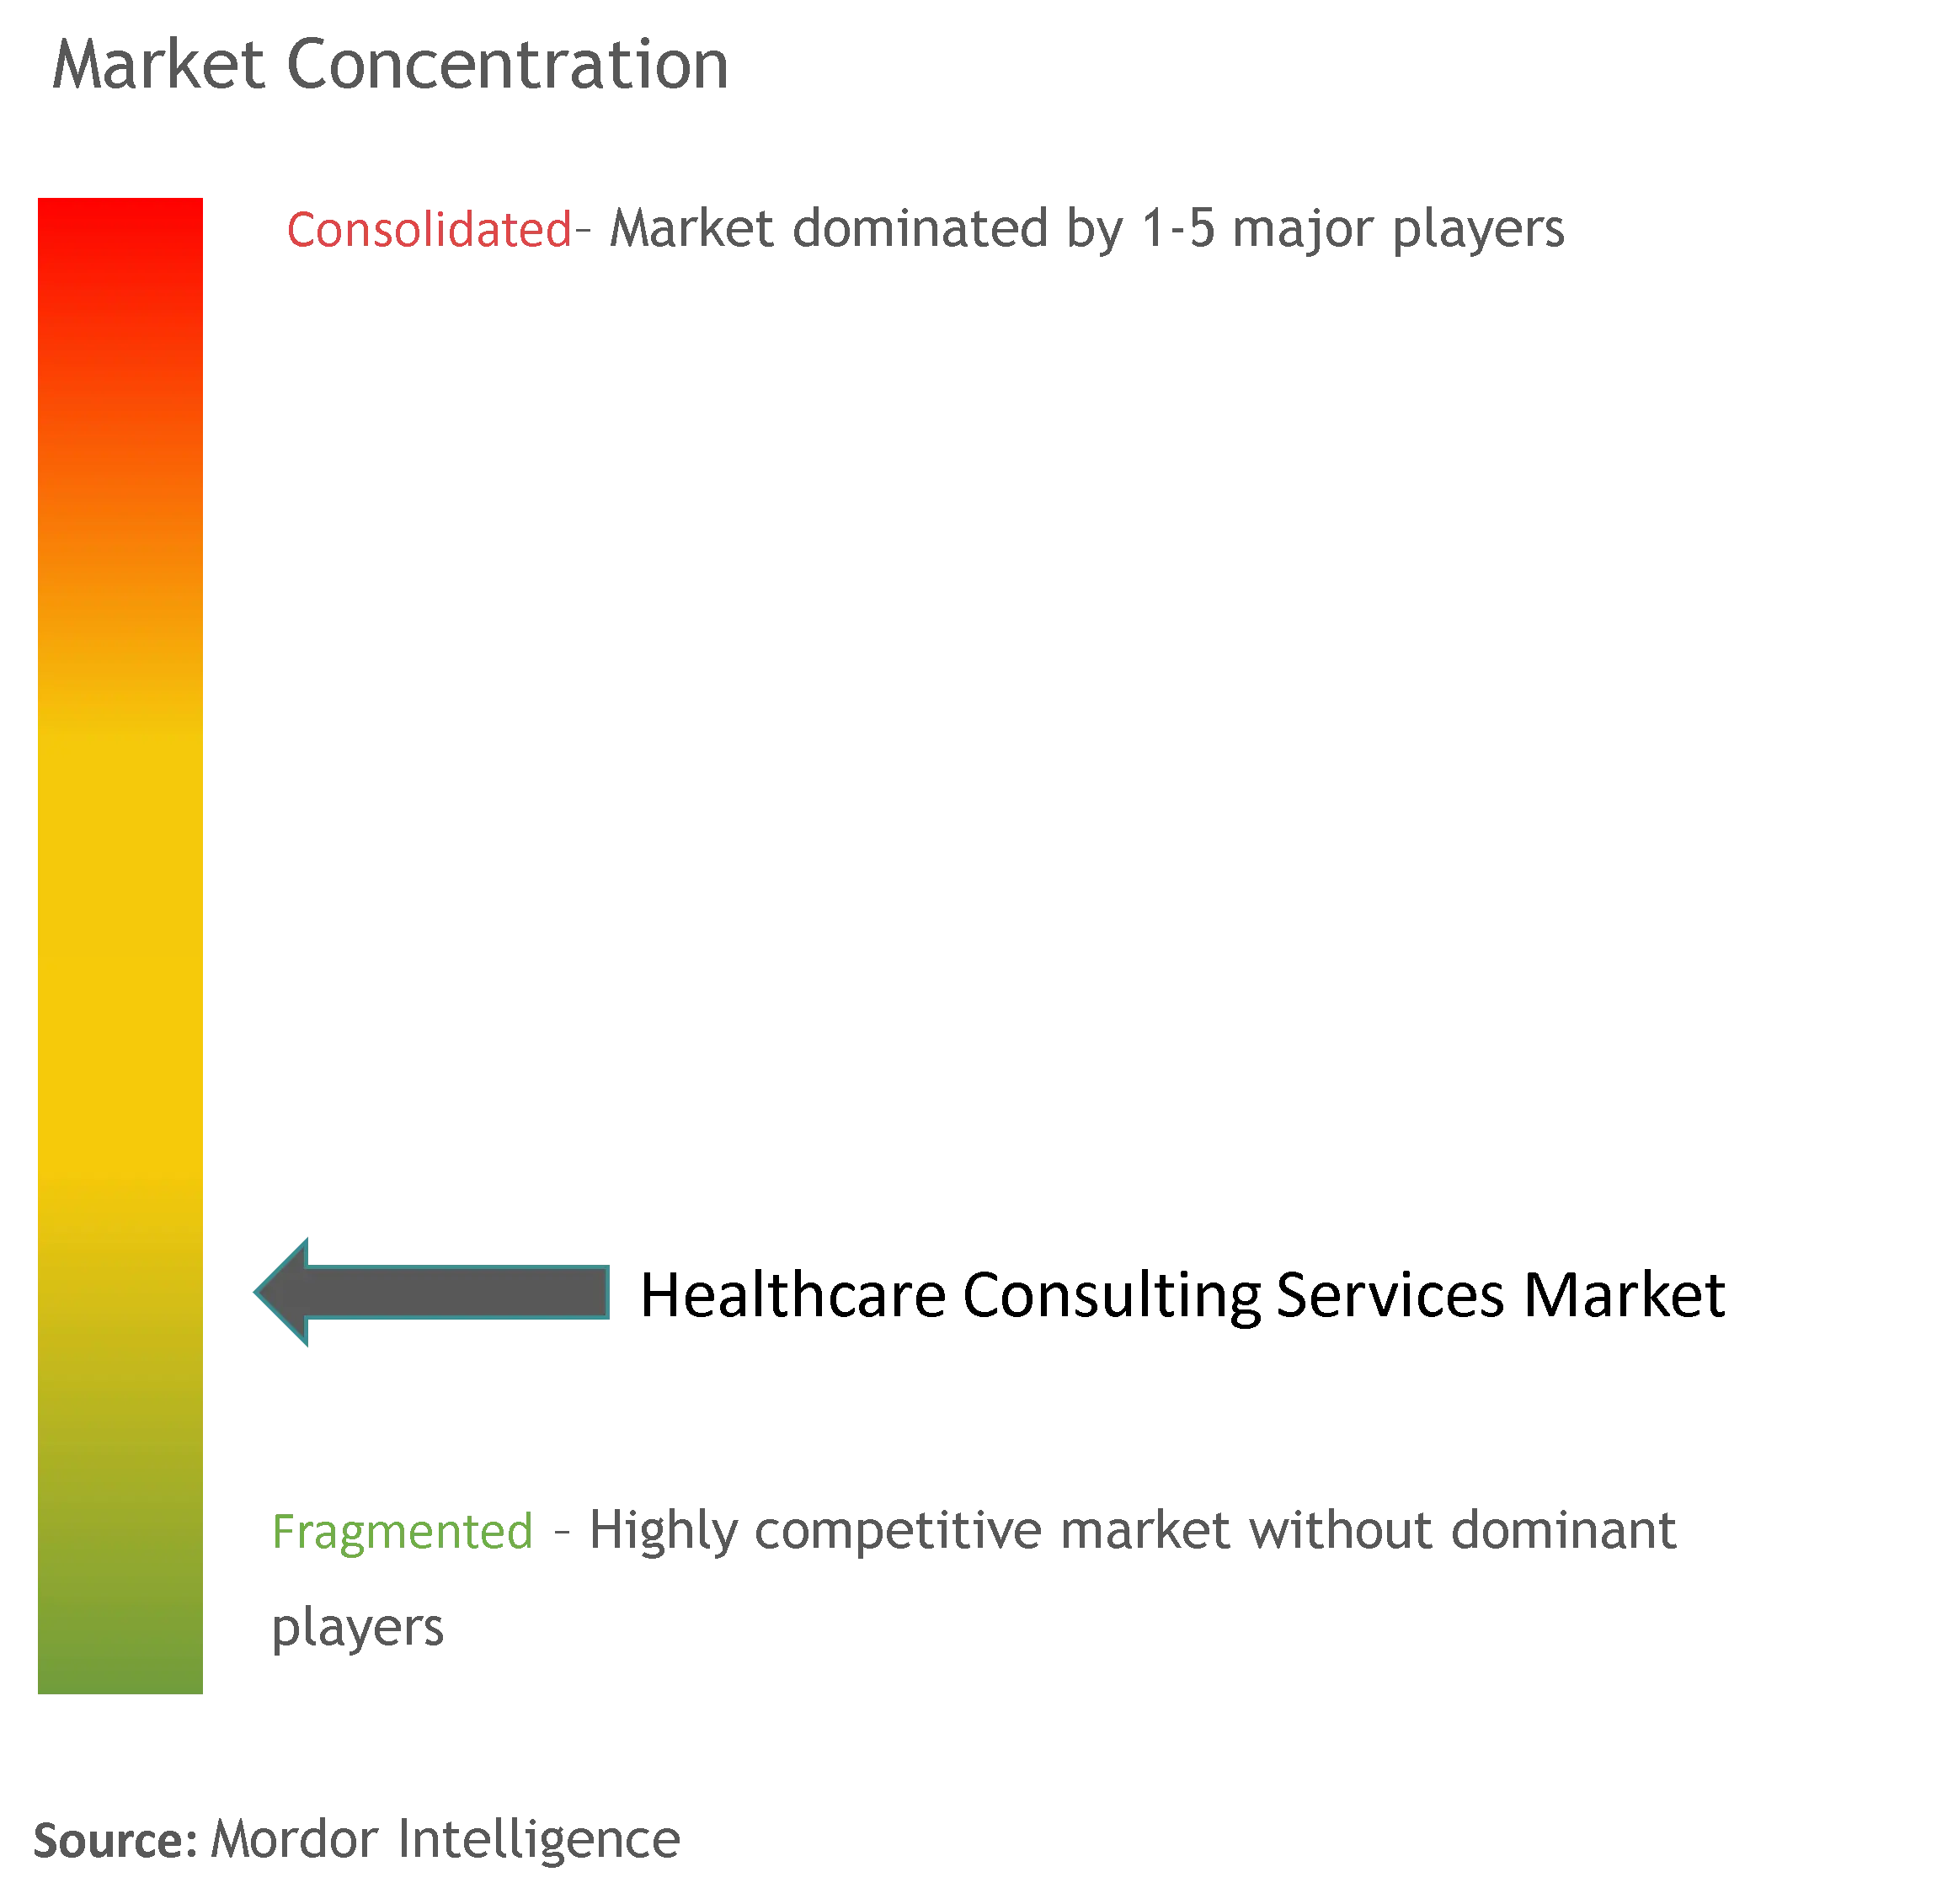
O mercado de serviços de consultoria em saúde é moderadamente fragmentado. Empresas globais de múltiplas práticas — Accenture, PwC, KPMG e EY — implantam conjuntos de ferramentas multissetoriais, mas enfrentam concorrência crescente de consultorias especializadas como Huron e Chartis. A consolidação persiste: a participação majoritária da Blackstone na Chartis em 2024 e a aquisição da Eclipse Insights pela Huron em 2025 ampliam a abrangência das capacidades. A tecnologia permanece o principal diferenciador; as parcerias de nuvem da Accenture com hiperescaladores simplificam a migração, enquanto a Optum aproveita conjuntos de dados de sinistros para incorporar análises avançadas.
As consultorias especializadas ganham contratos por meio de foco clínico profundo em oncologia, cardiologia e saúde comportamental. As empresas nativas digitais oferecem benchmarking baseado em IA e precificação baseada em resultados, ressoando com prestadores com restrições de custos. A aquisição de talentos é acirrada, à medida que as empresas competem por habilidades em ciência de dados, catalisando parcerias com centros acadêmicos. Oportunidades inexploradas em planejamento de resiliência climática e análises de equidade em saúde atraem novos entrantes, garantindo uma evolução competitiva acelerada no mercado de serviços de consultoria em saúde.
Líderes do Setor de Serviços de Consultoria em Saúde
-
Deloitte Touche Tohmatsu Limited
-
McKinsey and Company
-
Cognizant
-
Ernst and Young
-
The Boston Consulting Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Consultoria em Saúde Empresas cobertas neste relatório
- Accenture
- McKinsey & Company
- Deloitte
- PwC
- Cognizant
- Huron Consulting Group
- Bain & Company
- EY
- KPMG
- BCG
- IQVIA
- GE Healthcare Partners
- Chartis Group
- L.E.K. Consulting
- Oliver Wyman
- Optum Advisory
- Atos
- NTT DATA Services
Desenvolvimentos industriais recentes em Mercado de Serviços de Consultoria em Saúde
- Junho de 2025: Huron Consulting Group adquiriu a Eclipse Insights para aprimorar as capacidades de otimização do ciclo de receitas
- Junho de 2025: Net Health adquiriu a Limber Health, adicionando ferramentas de fluxo de trabalho de prontuário eletrônico ambulatorial
- Abril de 2025: Centauri Health Solutions adquiriu a MedAllies, fortalecendo os serviços de intercâmbio de informações de saúde
Escopo do Relatório Global do Mercado de Serviços de Consultoria em Saúde
De acordo com o escopo deste relatório, os prestadores de serviços de consultoria em saúde assessoram órgãos governamentais, hospitais, empresas de ciências da vida, institutos de pesquisa e seguradoras sobre estratégias de negócios. Consultoria financeira, consultoria estratégica, consultoria digital e consultoria em operações são as principais áreas em que empresas de biotecnologia, farmacêuticas e de dispositivos médicos, bem como hospitais, buscam assistência. As empresas de consultoria em saúde examinam o índice de lucro e perda, a eficiência e a estrutura da organização e, em seguida, oferecem sua análise do setor e sugestões de melhoria.
O mercado de serviços de consultoria em saúde é segmentado por tipo de serviço, componente, aplicação, usuário final e geografia. Por tipo de serviço, o mercado é segmentado em consultoria digital e consultoria em TI. Por tipo de componente, o mercado é segmentado em serviços e soluções. Por tipo de aplicação, o mercado é segmentado em financeiro, gestão de operações e saúde populacional. Por usuário final, o mercado é segmentado em hospitais, clínicas e empresas de ciências da vida. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório oferece o valor (USD) para os segmentos acima.
Visão geral da segmentação
| Consultoria em TI |
| Consultoria Estratégica |
| Consultoria em Operações |
| Consultoria em Transformação Digital |
| Consultoria Financeira |
| Consultoria em Recursos Humanos e Talentos |
| Prestadores de Serviços de Saúde |
| Pagadores de Saúde |
| Empresas de Ciências da Vida |
| Agências Governamentais |
| Fornecedores de TI em Saúde |
| Startups de Tecnologia Médica |
| Consultoria Presencial |
| Consultoria Remota/Virtual |
| Modelo Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Consultoria em TI | |
| Consultoria Estratégica | ||
| Consultoria em Operações | ||
| Consultoria em Transformação Digital | ||
| Consultoria Financeira | ||
| Consultoria em Recursos Humanos e Talentos | ||
| Por Usuário Final | Prestadores de Serviços de Saúde | |
| Pagadores de Saúde | ||
| Empresas de Ciências da Vida | ||
| Agências Governamentais | ||
| Fornecedores de TI em Saúde | ||
| Startups de Tecnologia Médica | ||
| Por Modelo de Entrega | Consultoria Presencial | |
| Consultoria Remota/Virtual | ||
| Modelo Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de serviços de consultoria em saúde?
O mercado está em USD 37,58 bilhões em 2026 e tem previsão de atingir USD 57,34 bilhões até 2031.
Qual categoria de serviço lidera a contribuição de receita?
A consultoria em TI gera a maior participação, com 32,12% da receita de 2025.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico avança a um CAGR de 12,55% até 2031.
Por que a consultoria virtual está crescendo rapidamente?
Os modelos remotos reduzem as despesas de viagem e ampliam o acesso a expertise de nicho, sustentando um CAGR de 11,85%.