
Tamanho e Participação do Mercado de Chocolate Premium
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
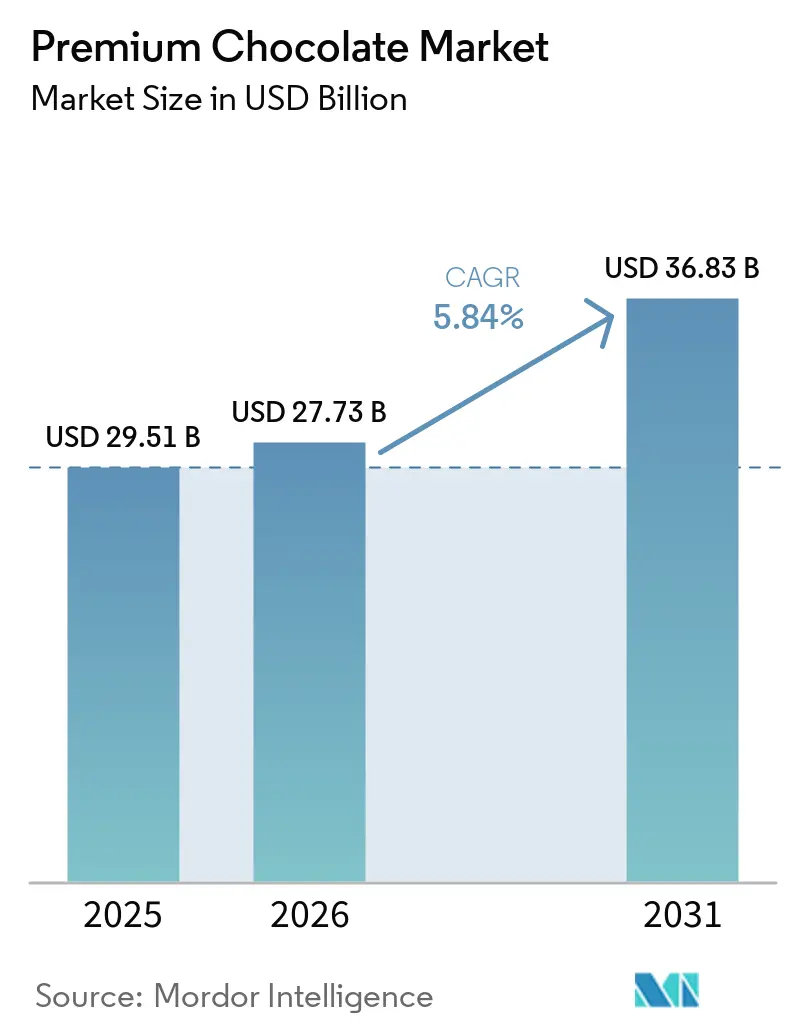
| Tamanho do Mercado (2026) | 27.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
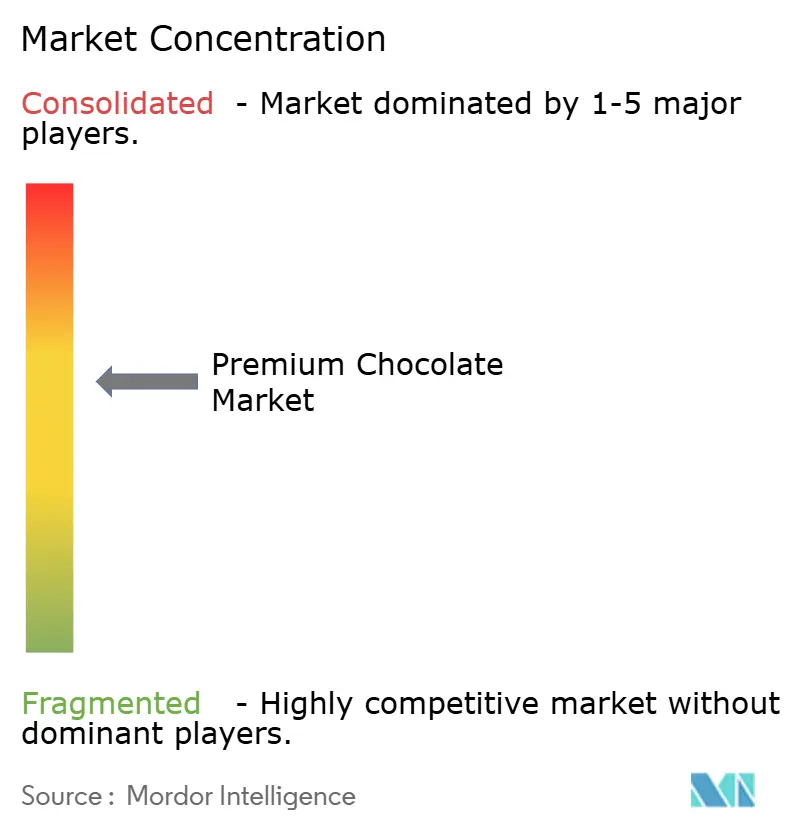
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Premium por Mordor Intelligence
O tamanho do mercado de chocolate premium deve crescer de 25,91 bilhões de USD em 2025 para 27,73 bilhões de USD em 2026 e está previsto para atingir 36,83 bilhões de USD até 2031 a um CAGR de 5,84% no período de 2026-2031. Este mercado é impulsionado pela crescente demanda dos consumidores por produtos de chocolate de alta qualidade, artesanais e de origem ética. Fatores como o aumento da renda disponível, a crescente conscientização sobre ofertas de produtos premium e a influência da cultura de presentes contribuem significativamente para o crescimento do mercado. Além disso, a tendência de consumidores preocupados com a saúde que buscam chocolate amargo por seus benefícios percebidos à saúde apoia ainda mais a expansão do mercado. O mercado de chocolate premium também está testemunhando inovação em sabores, embalagens e práticas de abastecimento sustentável, que estão atraindo uma base de consumidores mais ampla. Espera-se que essas dinâmicas moldem a trajetória do mercado durante o período de previsão.
Principais Conclusões do Relatório
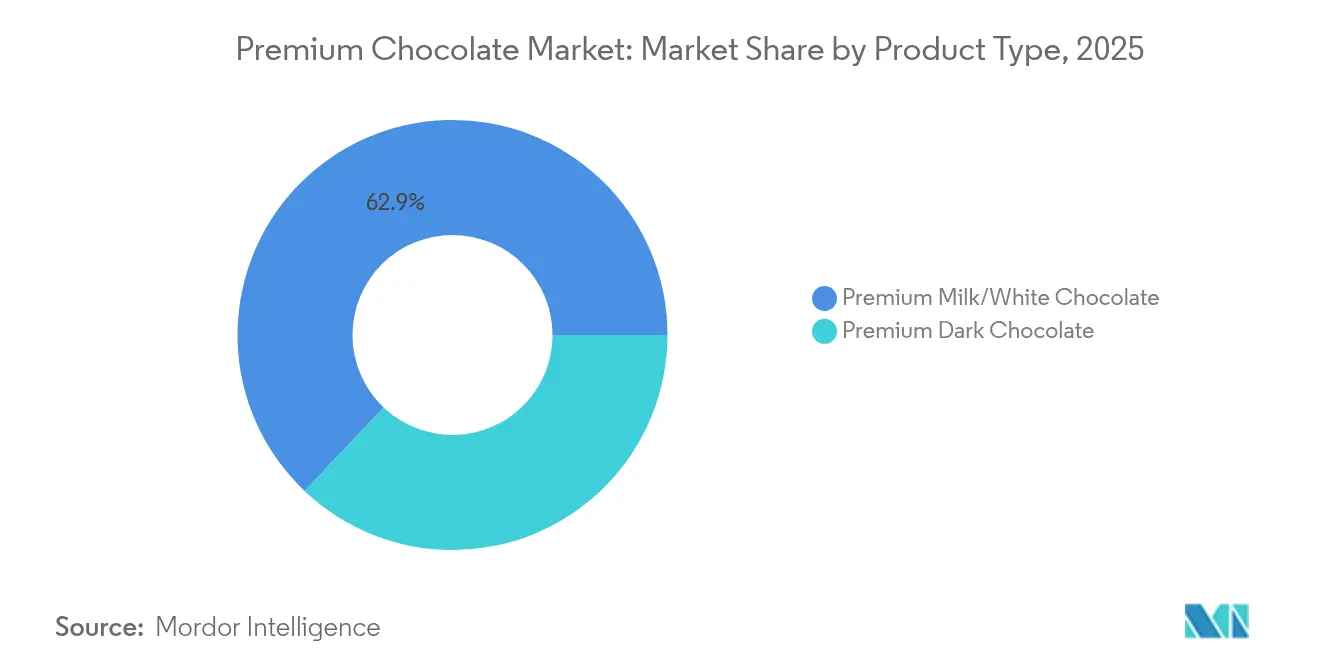
- Por tipo de produto, o Chocolate ao Leite/Branco Premium liderou com 62,92% da participação do mercado de chocolate premium em 2025; o Chocolate ao Leite Amargo está previsto para expandir a um CAGR de 7,65% até 2031.
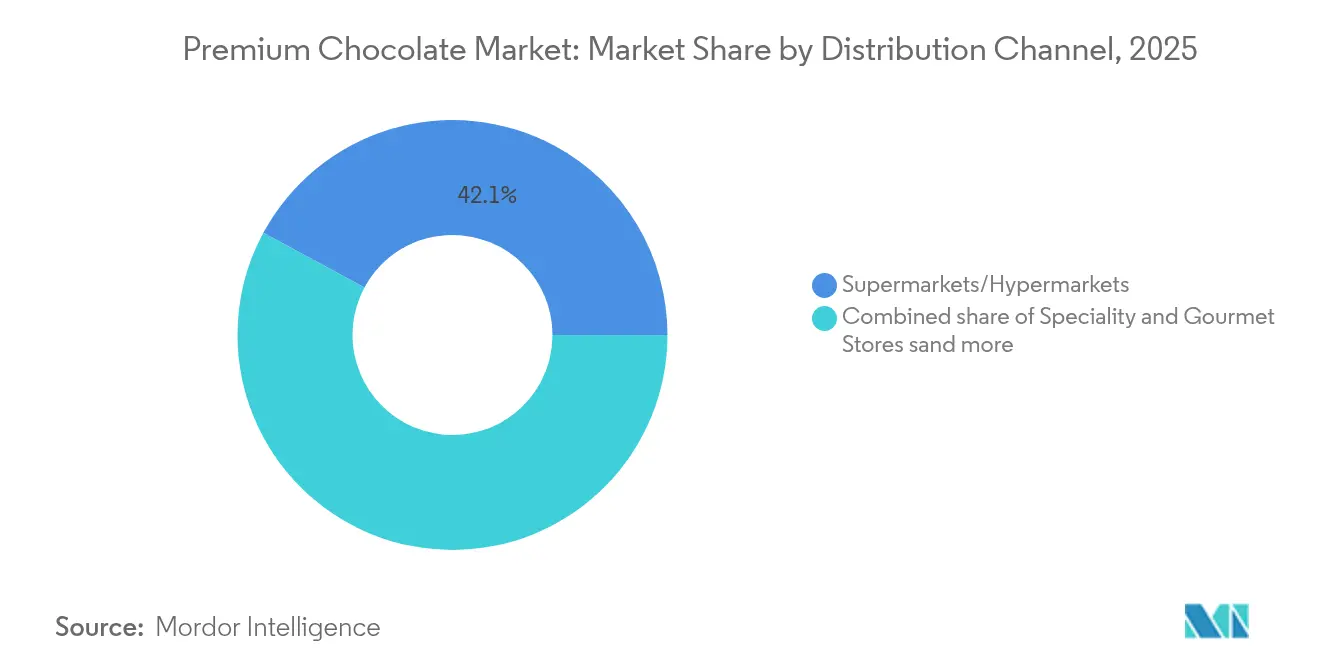
- Por canal de distribuição, Supermercados/Hipermercados capturaram 42,12% do tamanho do mercado de chocolate premium em 2025, enquanto o Varejo Online está projetado para crescer a um CAGR de 8,54% entre 2026-2031.
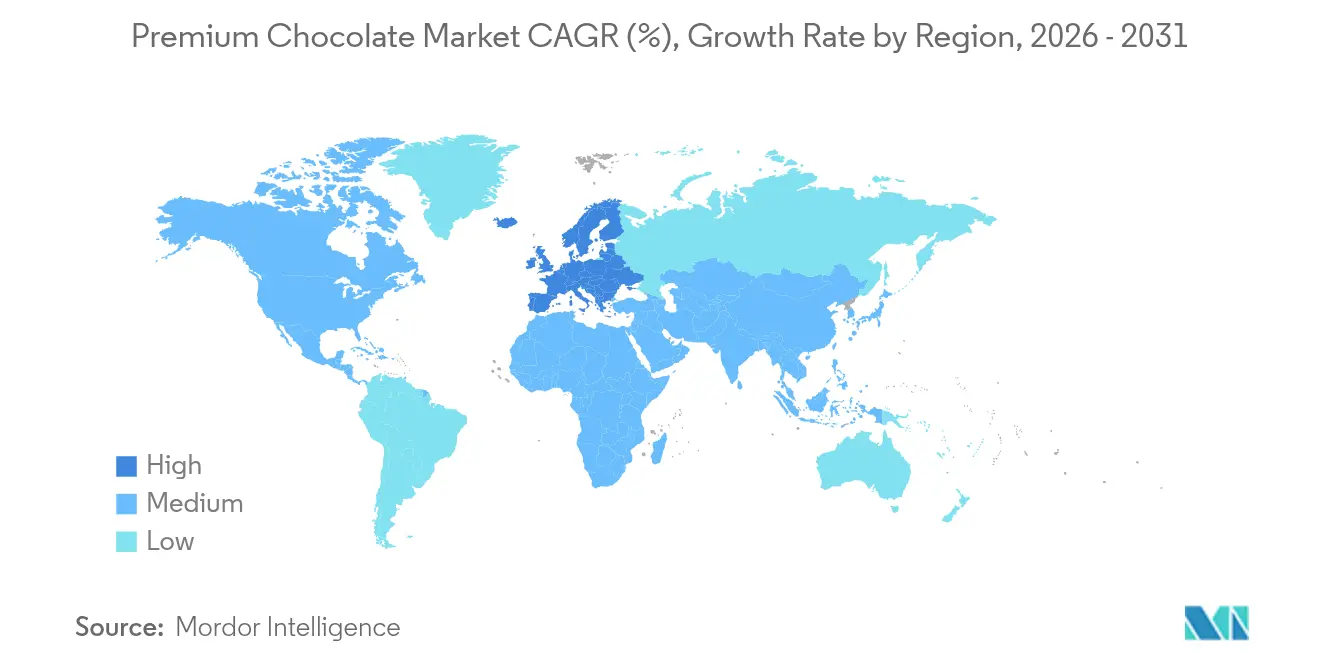
- Por geografia, a Europa deteve 33,12% da participação de receita do mercado de chocolate premium em 2025; a Ásia-Pacífico está avançando a um CAGR de 7,52% no mesmo horizonte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Premiumização como "Luxo Acessível" no pós-pandemia | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Ascensão das certificações de origem única e do processo da amêndoa à barra | +0.8% | Europa e América do Norte como núcleo, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente penetração do comércio eletrônico para presentes gourmet | +1.1% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Formulações funcionais e mais saudáveis | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rótulos de produtos com neutralidade de carbono influenciando decisões de compra | +0.6% | Europa como núcleo, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Inovação de sabores habilitada por IA encurtando os ciclos de pesquisa e desenvolvimento | +0.4% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização como "luxo acessível" no pós-pandemia
No pós-pandemia, o "luxo acessível" emergiu como a marca registrada da premiumização, impulsionando o crescimento no mercado de chocolate premium. Os consumidores buscam cada vez mais produtos de alta qualidade que ofereçam indulgência sem serem proibitivamente caros. Essa tendência reflete uma mudança no comportamento de compra, em que os indivíduos priorizam valor e experiência, mesmo em guloseimas do cotidiano. As marcas de chocolate premium estão capitalizando essa demanda ao oferecer produtos que equilibram luxo e acessibilidade, atraindo um público mais amplo. A ênfase em sabores únicos, abastecimento sustentável e artesanato artesanal reforça ainda mais o apelo dos chocolates premium como uma opção de luxo acessível. Corroborando essa tendência, o Jordbruksverket relatou que o consumo per capita de chocolate e confeitaria na Suécia aumentou para 16,4 kg em 2023, ante 15,8 kg em 2021 [1]. Esse aumento no consumo destaca a crescente demanda por produtos de chocolate, incluindo ofertas premium, à medida que os consumidores passam a enxergar o chocolate como um meio de indulgência acessível. Os dados ressaltam o potencial de mercado em expansão para o chocolate premium, impulsionado pela evolução das preferências dos consumidores por produtos que combinam qualidade, sabor e um elemento de luxo.
Ascensão das certificações de origem única e do processo da amêndoa à barra
Os consumidores exigem cada vez mais transparência e autenticidade no chocolate premium, tornando as certificações de origem única e do processo da amêndoa à barra ferramentas vitais de diferenciação. O mercado europeu impulsiona essa tendência, com os produtos da árvore à barra tornando-se o segmento de crescimento mais rápido no chocolate premium. Esses produtos atendem a consumidores exigentes que buscam perfis de sabor únicos e narrativas de abastecimento ético [2]. Essa tendência vai além do marketing, levando os fabricantes a reestruturar fundamentalmente as cadeias de abastecimento. Eles estabelecem relacionamentos diretos com produtores de cacau para garantir o controle de qualidade e a rastreabilidade. Esse movimento está alinhado com os mandatos de conformidade do Regulamento da UE sobre Desmatamento, combinando requisitos regulatórios com as preferências dos consumidores por transparência. Os produtores do processo da amêndoa à barra aproveitam sua imagem artesanal para cobrar preços premium e fomentar a fidelidade à marca por meio de narrativas envolventes e lançamentos exclusivos de edição limitada. O cenário de certificação continua a evoluir, incorporando sistemas de rastreabilidade baseados em blockchain. Esses sistemas permitem a verificação em tempo real das declarações de origem, fortalecendo as estratégias de precificação premium por meio de legitimidade autenticada.
Crescente penetração do comércio eletrônico para presentes gourmet
O chocolate premium está migrando cada vez mais para o ambiente online, superando os canais de varejo tradicionais. Essa mudança é impulsionada pela capacidade de personalizar ofertas e fomentar relacionamentos diretos com os consumidores. As plataformas digitais não estão apenas vendendo chocolates; elas estão criando experiências de presentes personalizadas e modelos de assinatura, aumentando a fidelidade dos clientes e o valor ao longo da vida. Os presentes gourmet registraram uma acentuada migração para o ambiente online, com plataformas digitais oferecendo melhor curadoria de produtos, embalagens personalizáveis e entrega com timing preciso em comparação às lojas físicas. Essa evolução nos canais está remodelando a concorrência, capacitando marcas artesanais menores a acessar mercados globais sem depender de parcerias de distribuição convencionais. Além disso, essas plataformas digitais coletam informações sobre as preferências dos consumidores, facilitando o gerenciamento preditivo de estoque e sugestões de produtos personalizadas, que, por sua vez, incentivam compras recorrentes. A tendência é mais evidente nas regiões da Ásia-Pacífico e América do Norte, impulsionada por robustos sistemas de pagamento digital e redes logísticas que garantem transações de comércio eletrônico tranquilas para chocolates premium.
Formulações funcionais e mais saudáveis
As formulações de chocolate funcional estão remodelando as estratégias de desenvolvimento de produtos em todo o segmento premium ao incorporar adaptógenos, açúcar reduzido e ingredientes que melhoram a saúde. Essas formulações refletem uma crescente consciência de bem-estar, com fabricantes incluindo ingredientes como ashwagandha, colágeno e proteínas de origem vegetal, mantendo perfis de sabor indulgentes. Equilibrar os benefícios funcionais com o posicionamento tradicional de prazer do chocolate representa um desafio, exigindo que os fabricantes utilizem tecnologia sofisticada de ingredientes e eduquem os consumidores. As marcas premium estão aproveitando as formulações funcionais para justificar preços mais elevados e atrair consumidores preocupados com a saúde que anteriormente evitavam as categorias de chocolate. Pesquisas da ETH Zurique demonstram avanços científicos nessa área, apresentando alternativas de gel de cacau que substituem o açúcar enquanto melhoram os perfis nutricionais. O segmento de chocolate funcional está gerando oportunidades para parcerias entre categorias com empresas de nutracêuticos e posicionando o chocolate como um produto de bem-estar, em vez de uma simples confeitaria indulgente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do preço do cacau | -1.8% | Global, com maior impacto em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Ofertas "premium" falsificadas e adulteradas corroendo a confiança | -0.9% | Global, concentrado em mercados emergentes | Médio prazo (2-4 anos) |
| Custos de conformidade com a rastreabilidade da cadeia de abastecimento (Lei de Desmatamento da UE) | -1.1% | Europa como núcleo, impacto na cadeia de abastecimento global | Curto prazo (≤ 2 anos) |
| Intensificação da concorrência de fabricantes artesanais locais | -0.7% | América do Norte e Europa, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do preço do cacau
A volatilidade sem precedentes do preço do cacau representa a ameaça mais significativa à estabilidade do mercado, com preços oscilando de USD 2.000 por tonelada em 2023 para picos superiores a USD 12.000 em 2024, antes de recuar mais de 30% no início de 2025 [3]. Essa volatilidade cria desafios operacionais para os fabricantes de chocolate premium, que precisam equilibrar o repasse de custos com a sensibilidade dos consumidores aos preços, mantendo as metas de margem. O pedido da Hershey à CFTC para comprar mais de 90.000 toneladas métricas de cacau demonstra as medidas extremas que as empresas estão tomando para garantir o abastecimento e gerenciar o risco de preço. A volatilidade decorre de problemas estruturais de oferta na África Ocidental, dos impactos das mudanças climáticas e da atividade especulativa de negociação que amplifica os movimentos de preços além das dinâmicas fundamentais de oferta e demanda. As marcas premium enfrentam desafios particulares, pois seu posicionamento exige qualidade e disponibilidade consistentes, tornando a interrupção da cadeia de abastecimento mais prejudicial do que para produtos de massa. A situação está forçando os fabricantes a explorar ingredientes alternativos e diversificar as estratégias de abastecimento, potencialmente remodelando a composição fundamental dos produtos de chocolate premium.
Custos de conformidade com a rastreabilidade da cadeia de abastecimento
Os fabricantes menores de chocolate premium, frequentemente com recursos limitados, enfrentam as rigorosas exigências de conformidade do Regulamento da UE sobre Desmatamento. Esses requisitos abrangem coleta de dados de geolocalização, avaliações de risco e declarações de diligência devida para cada lote de cacau. O não cumprimento pode resultar em multas elevadas, limitadas a 4% do faturamento da entidade na UE. Previsto para entrar em vigor em dezembro de 2024, o possível adiamento do regulamento para 2025 acrescenta camadas de incerteza, complicando as estratégias de cadeia de abastecimento e as escolhas de investimento. Sem meios para comprovar a conformidade, as marcas premium menores correm o risco de serem excluídas dos mercados da UE. Esse cenário pode abrir caminho para que players maiores, com sistemas robustos de rastreabilidade, fortaleçam sua participação de mercado. Os custos de conformidade não se limitam a desembolsos diretos; eles se propagam pela cadeia de abastecimento, exigindo treinamento de agricultores e investimentos em tecnologia, frequentemente com retornos tardios. No entanto, as marcas que navegam por essas águas com antecedência têm a ganhar. Ao apresentar credenciais de sustentabilidade verificadas, elas podem criar uma vantagem de marketing, potencialmente recuperando os custos de conformidade por meio de precificação premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Chocolate ao Leite Domina Apesar da Inovação no Chocolate AmargoEm 2025, o Chocolate ao Leite/Branco Premium detém uma participação de mercado expressiva de 62,92%, destacando sua forte preferência dos consumidores por perfis de sabor familiares e universalmente atraentes. A dominância deste segmento é impulsionada por sua capacidade de atender a uma ampla base demográfica, incluindo crianças e adultos, tornando-o uma escolha essencial no mercado de chocolate premium. A versatilidade do chocolate ao leite e branco em diversas aplicações, como presentes, celebrações e indulgência cotidiana, reforça ainda mais sua liderança de mercado. Além disso, seu perfil de sabor mais doce e cremoso se alinha às preferências tradicionais dos consumidores, garantindo demanda sustentada em todas as regiões. No entanto, a trajetória de crescimento do segmento indica sinais de maturação, pois a evolução das preferências dos consumidores e a saturação do mercado podem limitar seu potencial de expansão nos próximos anos.
Por outro lado, o Chocolate Amargo Premium está conquistando um nicho distinto, impulsionado pela crescente consciência sobre saúde e pela demanda por experiências de sabor sofisticadas. O Chocolate ao Leite Amargo, uma subcategoria dentro deste segmento, está emergindo como a categoria de crescimento mais rápido, com um CAGR projetado de 7,65% durante o período de previsão (2026-2031). Esse crescimento é alimentado pela interseção das tendências de bem-estar e indulgência, pois as propriedades antioxidantes do chocolate amargo fornecem uma justificativa orientada para a saúde para seu preço premium. O segmento também se beneficia de uma base crescente de consumidores que valorizam autenticidade e artesanato, com produtos de origem única e alto teor de cacau ganhando força. O Chocolate Amargo Premium atrai tanto conhecedores quanto consumidores preocupados com a saúde, oferecendo um equilíbrio entre indulgência e benefícios percebidos à saúde.


Por Canal de Distribuição:
Supermercados/Hipermercados Dominam, Varejo Online AceleraEm 2025, os Supermercados e Hipermercados dominam os canais de distribuição do mercado de chocolate premium, detendo uma participação significativa de 42,12%. Esses estabelecimentos prosperam por sua capacidade de atender aos hábitos de compra estabelecidos dos consumidores, onde os clientes frequentemente preferem a conveniência de adquirir uma variedade de produtos em um único local. O posicionamento estratégico dos chocolates premium próximo aos caixas ou em áreas de alto fluxo dentro dessas lojas desempenha um papel crucial no estímulo às compras por impulso, que são um contribuinte fundamental para as vendas neste segmento. Além disso, supermercados e hipermercados oferecem aos consumidores a vantagem de inspecionar fisicamente os produtos, o que é particularmente importante para chocolates premium, pois os compradores frequentemente buscam avaliar embalagem, qualidade e frescor antes de realizar uma compra. A disponibilidade de descontos promocionais, ofertas combinadas e exposições sazonais aumenta ainda mais o apelo desses canais, tornando-os uma escolha preferida tanto para compradores regulares quanto ocasionais de chocolates premium.
Por outro lado, o Varejo Online está remodelando rapidamente o mercado de chocolate premium e está projetado para crescer a um CAGR impressionante de 8,54% durante o período de previsão de 2026-2031. As plataformas digitais oferecem conveniência incomparável, permitindo que os consumidores façam compras no conforto de suas casas enquanto acessam uma ampla variedade de opções de chocolate premium, incluindo marcas de nicho e artesanais que podem não estar prontamente disponíveis em lojas físicas. A capacidade de oferecer experiências de compra personalizadas, como recomendações adaptadas com base no histórico de navegação ou preferências, diferencia o varejo online dos canais tradicionais. Modelos baseados em assinatura, que garantem a entrega regular de chocolates premium, estão ganhando força entre os consumidores que buscam conveniência e exclusividade.
Análise Geográfica
Mercado de Chocolate Premium na Europa
Em 2025, a Europa garante uma participação dominante de 33,12% no mercado, impulsionada por consumidores exigentes que favorecem o chocolate premium e por regulamentações rigorosas que priorizam a qualidade em detrimento do preço. A dominância da Europa é sublinhada por uma rica reverência cultural pela arte do chocolate, canais de distribuição bem estabelecidos para ofertas premium e uma base de consumidores disposta a pagar mais pela sustentabilidade e pelas garantias de qualidade. A região beneficia da proximidade com os tradicionais centros de negociação de cacau e de laços cultivados com fornecedores da África Ocidental, embora as crescentes exigências de conformidade com o EUDR estejam a alterar essas relações. Embora o mercado maduro da Europa indique taxas de crescimento moderadas, os seus elevados valores de consumo per capita reforçam estratégias centradas no posicionamento premium.
Mercado de Chocolate Premium na Ásia-Pacífico
A Ásia-Pacífico se destaca como a região com a trajetória de crescimento mais robusta, com um CAGR de 7,52% de 2026 a 2031. Esse avanço é impulsionado pelo aumento da renda disponível, por um paladar ocidentalizado e por uma crescente apreciação pelo chocolate premium. Como o terceiro maior produtor de cacau, a Indonésia desempenha um papel fundamental, oferecendo benefícios estratégicos para o setor de chocolate premium da região. Isso não apenas reduz as despesas da cadeia de suprimentos, mas também cria narrativas distintivas que diferenciam as marcas premium asiáticas. Nesse cenário, China e Índia se destacam como as perspectivas mais promissoras, impulsionadas por suas crescentes classes médias e maior exposição ao chocolate premium, graças às viagens internacionais e às plataformas digitais.
Mercado de Chocolate Premium nas Américas e no Médio Oriente e África
Na América do Norte, o forte poder de compra e a tendência para a premiumização impulsionam o consumo de chocolate. No entanto, as incertezas económicas estão a criar uma divisão, com os consumidores a distinguir cada vez mais entre compras essenciais e produtos de luxo. Os EUA lideram o consumo regional, enquanto o Canadá e o México apresentam terreno fértil para o crescimento, impulsionados pelas suas crescentes classes médias e pelo maior contacto com o chocolate premium. A América do Sul, situada na linha entre produtora e consumidora de cacau, vê o Brasil e a Argentina a liderarem o aumento do consumo de chocolate premium. Entretanto, o Médio Oriente e África estão à beira de um renascimento do chocolate, com os Emirados Árabes Unidos a emergir como um centro fundamental para a distribuição e o consumo de chocolate premium, impulsionados pela sua população abastada e pela exposição global.

Panorama regulatório
A regulamentação que afeta o chocolate premium abrange regras de composição de produtos e rotulagem nos principais mercados consumidores, além de exigências cada vez mais rígidas de due diligence de sustentabilidade para as cadeias de suprimento de cacau. Nos Estados Unidos, a composição e a rotulagem do chocolate são regidas pelos padrões de identidade da FDA para produtos de cacau sob o 21 CFR Part 163 (incluindo definições para produtos como chocolate ao leite e chocolate meio amargo) e pelo Guia de Política de Conformidade da FDA CPG Sec. 515.800, que trata da rotulagem de produtos que pretendem ser chocolate ou aromatizados com chocolate quando não atendem ao padrão.
Na Europa, o Regulamento de Desmatamento da UE, Regulamento (UE) 2023/1115, impõe obrigações de due diligence obrigatórias sobre produtos de cacau e derivados de cacau colocados no mercado da UE ou exportados dele, exigindo comprovação de que os produtos são livres de desmatamento e respaldados por uma declaração de due diligence. Após o adiamento estabelecido no Regulamento (UE) 2025/2650, as principais obrigações passam a valer a partir de 30 de dezembro de 2026 para operadores médios e grandes e a partir de 30 de junho de 2027 para micro e pequenas empresas, reforçando a rastreabilidade, a geolocalização e a avaliação de riscos como condições de acesso ao mercado para produtos de chocolate premium à base de cacau.
Análise da cadeia de valor
A cadeia de valor do chocolate premium normalmente vai desde o cultivo do cacau (predominantemente por pequenos produtores), passando pela coleta local e processamento primário, comércio internacional e logística, processadores industriais (líquor de cacau, manteiga e pó), até chegar à fabricação de chocolate premium, incluindo produtores bean-to-bar e de origem única, antes de alcançar a distribuição multicanal (supermercados/hipermercados, lojas especializadas e gourmet, e varejo online). Os processadores e importadores de cacau são intermediários fundamentais, pois agregam volumes de origem, gerenciam padrões de qualidade e fermentação e cada vez mais fornecem a documentação digital que as marcas a jusante precisam para alegações de procedência e conformidade. Insumos de ingredientes (derivados de cacau, açúcar, sólidos de leite, inclusões e aromas), transformadores de embalagens e co-fabricantes atendem a requisitos específicos do segmento premium, como formatos de edição limitada, embalagens para presente e materiais de impressão e barreira de especificação mais alta.
A rastreabilidade e a conformidade com a sustentabilidade tornaram-se grandes gargalos, especialmente para o fornecimento destinado à UE, deslocando a cadeia da certificação voluntária para a due diligence auditável. No âmbito do EUDR, conforme alterado pelo Regulamento (UE) 2025/2650, os importadores atuam como o principal gargalo de rastreabilidade ao capturar dados de geolocalização e identificadores de due diligence, enquanto fabricantes e comerciantes devem manter vínculos com declarações a montante e sinalizar riscos. Em resposta, grandes participantes da cadeia de suprimentos estão ampliando o mapeamento e a logística de baixo carbono: a Barry Callebaut relatou o mapeamento de mais de 1,5 milhão de fazendas de cacau até o ano fiscal de 2024/25 e o fornecimento de volumes livres de desmatamento a partir de instalações em Gana e na Costa do Marfim sob o escopo do EUDR, enquanto a Cargill implementou uma rede logística mais sustentável nos Países Baixos (incluindo armazéns movidos a energia solar, barcaças elétricas e caminhões a BIO LNG) para reduzir as emissões no transporte de cacau destinado a clientes de chocolate premium e gourmet.
Cenário Competitivo
O mercado de chocolate premium apresenta um cenário de concorrência fragmentado que oferece oportunidades significativas para consolidação estratégica e posicionamento de nicho. Corporações multinacionais estabelecidas como Mars, Ferrero e Hershey dominam o mercado aproveitando suas vantagens de escala e extensas redes de distribuição. No entanto, esses grandes players enfrentam concorrência crescente de fabricantes artesanais locais, que se diferenciam por meio de autenticidade, sustentabilidade e experiências personalizadas. Esses atributos ressoam fortemente com um segmento de consumidores, criando uma dinâmica competitiva em que players menores podem conquistar participação de mercado significativa apesar da dominância das grandes corporações.
As tendências estratégicas dentro do mercado revelam uma clara bifurcação nas abordagens. Por um lado, algumas empresas focam em estratégias de eficiência orientadas ao volume, visando maximizar as economias de escala e otimizar as operações. Por outro lado, as estratégias de diferenciação focadas no premium estão ganhando força, com empresas enfatizando ingredientes de alta qualidade, sabores únicos e branding de luxo. Cada vez mais, os players bem-sucedidos estão adotando modelos híbridos que combinam os pontos fortes de ambas as abordagens. Esses modelos permitem que as empresas gerenciem os custos de forma eficaz por meio da escala, mantendo uma imagem de marca premium ao oferecer linhas de produtos direcionadas e interagindo diretamente com os consumidores por meio de canais especializados.
A adoção de tecnologia emergiu como um fator crítico para obter vantagem competitiva no mercado de chocolate premium. Empresas como a Mondelez estão na vanguarda dessa tendência, investindo em soluções inovadoras como a biotecnologia de cacau cultivado. Por meio de parcerias com empresas como a Celleste Bio, a Mondelez visa abordar vulnerabilidades na cadeia de abastecimento, garantindo qualidade consistente do produto. Esse foco tecnológico não apenas aumenta a resiliência operacional, mas também está alinhado com a demanda dos consumidores por produtos sustentáveis e de origem ética, fortalecendo ainda mais o posicionamento competitivo das empresas visionárias no mercado.
Líderes do Setor de Chocolate Premium
-
Chocoladefabriken Lindt & Sprüngli AG
-
Ferrero International S.A.
-
Mondelēz International, Inc.
-
Nestlé S.A.
-
Mars, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate Premium
- Chocoladefabriken Lindt & Sprüngli AG
- Ferrero International S.A.
- Mondelez International, Inc.
- Nestlé S.A.
- Mars, Incorporated
- Yildiz Holding / Godiva
- The Hershey Company
- CEMOI Group
- Lake Champlain Chocolates
- Pierre Marcolini Group
- Ghirardelli Chocolate Company
- Valrhona SAS
- Guittard Chocolate Company
- Hotel Chocolat Group
- Amedei Srl
- Leonidas NV
- TCHO Ventures Inc.
- Chocolove
- Michel Cluizel
- Patchi SAL

Oportunidades de mercado e perspectivas futuras
A rastreabilidade orientada por conformidade cria espaço para marcas premium e fornecedores de ingredientes capazes de transformar dados de sustentabilidade em alegações de origem verificáveis e documentação pronta para o varejista. O cronograma do Regulamento de Desmatamento da UE, com as principais obrigações aplicáveis a partir de 30 de dezembro de 2026 para operadores médios e grandes, está acelerando o mapeamento de fazendas, os fluxos de trabalho de due diligence e as ferramentas de monitoramento, apoiados por implementações tecnológicas e métricas divulgadas na base de fornecimento: a Ferrero relatou 98% de rastreabilidade na cadeia de suprimento de cacau usando o Sourcemap para mapeamento e o Starling para monitoramento de risco de desmatamento, enquanto plataformas como Farmforce e Beacon foram integradas à logística de cacau e ao onboarding de cooperativas por grandes players do ecossistema. Essa mudança também apoia o posicionamento premium para produtos bean-to-bar e de origem única, nos quais a procedência autenticada é central para a proposta de valor.
Investimentos em capacidade e capacitação apontam para oportunidades em formatos premium para presentes, melhor capacidade de resposta sazonal e inovação diferenciada de produtos, apoiados por plantas modernizadas e embalagens mais ágeis. A Mondelz inaugurou uma nova linha de produção de Toblerone em Berna após um investimento de CHF 65 milhões, posicionando o site como um centro global de excelência e ampliando a capacidade de produção, enquanto a Barry Callebaut anunciou investimentos de modernização em unidades de produção belgas (incluindo Wieze e Halle) e a Cargill expandiu sua capacidade de produção de chocolate gourmet em Mouscron, na Bélgica. Além desses movimentos de fabricação, a dinâmica dos canais também deixa espaço para que players premium aprofundem propostas de venda direta ao consumidor e de presentes online, especialmente onde personalização, lançamentos limitados e modelos de assinatura podem ser combinados com narrativas apoiadas em rastreabilidade e formulações mais saudáveis já visíveis no pipeline de inovação do segmento.
Recent Industry Developments in Mercado de Chocolate Premium
- Junho de 2026: a Mondelz International investiu USD 8 milhões em nova tecnologia de embalagem em sua fábrica de confeitaria em Scoresby (Melbourne), elevando o investimento total no site para cerca de USD 30 milhões desde 2022. A atualização apoia maior produtividade e flexibilidade de formatos, o que sustenta embalagens de presente de chocolate premium e a complexidade dos sortimentos sazonais.
- Março de 2026: a Mondelz International inaugurou uma nova linha de produção de Toblerone em sua unidade em Berna, Suíça, concluindo um investimento de CHF 65 milhões para estabelecer um Centro de Excelência global para a marca. A capacidade adicional e o aumento de capacidade reportado de 20-30% apoiam a confiabilidade do fornecimento para formatos premium em caixa e em barra, ao mesmo tempo em que melhoram a eficiência operacional em meio à volatilidade do custo do cacau.
- Outubro de 2024: a Godiva lançou sua Coleção Heritage de edição limitada nos Estados Unidos, apresentando um sortimento selecionado produzido em Bruxelas. O lançamento reforça a premiumização por meio da narrativa de marca e da inovação voltada para presentes, apoiando a demanda sazonal de maior margem em um mercado de consumo chave.


Mercado de Chocolate Premium Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é medido como o valor das vendas no varejo de produtos de chocolate premium comercializados por canais offline e online, onde a oferta está posicionada acima do chocolate de massa em termos de qualidade, ingredientes e apelo de marca ou de presente.
Exclusões do escopo: Este dimensionamento exclui barras de chocolate e confeitos convencionais, cacau em pó e ingredientes para panificação, e confeitos com sabor de chocolate que não são comercializados como chocolate premium.
Visão Geral da Segmentação
- Por Tipo de Produto
- Chocolate Amargo Premium
- Chocolate ao Leite/Branco Premium
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas e Gourmet
- Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os fatores de demanda e estabelecer parâmetros razoáveis para prêmios, mix de canais e divisões geográficas antes de iniciarmos a modelagem. Utilizamos fontes públicas como o USDA e outras estatísticas agrícolas nacionais, dados alfandegários no estilo do ITC Trade Map para fluxos de comércio de cacau e chocolate, conjuntos de dados de produção no estilo do FAOSTAT e agências de estatísticas nacionais para indicadores de renda e inflação. Também revisamos associações comerciais e organismos de normalização relacionados ao cacau e ao chocolate, além de periódicos científicos revisados por pares de nutrição e ciência de alimentos para entender como as alegações premium e o teor de cacau são discutidos no mercado.
No lado das empresas, baseamo-nos em relatórios anuais, apresentações para investidores e cobertura jornalística confiável para capturar comentários sobre mix de portfólio, ações de precificação e momentum regional que influenciam o segmento premium. Uma assinatura paga de dados financeiros e inteligência empresarial foi utilizada seletivamente para normalizar as divisões de receita onde os relatórios públicos eram mistos entre categorias. Essas fontes não são exaustivas, e muitas outras referências públicas também foram verificadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas com equipes de marca e categoria, distribuidores e varejistas especializados, e participantes do ecossistema de ingredientes e embalagens que observam em primeira mão a realização de preços premium e as mudanças de mix. Utilizamos esses insumos para confirmar o que se qualifica como premium em cada região, para testar as premissas de participação de canal (especialmente lojas especializadas e online) e para verificar a intensidade de precificação e promoção ao longo do período de estudo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos de alto nível (CXOs): 13% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Empresas de menor porte: 14% | Gerentes: 47% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma construção de cima para baixo, na qual os sinais de consumo e gasto com chocolate são reconstruídos por região e, em seguida, filtrados utilizando taxas de penetração premium e divisões de canal para chegar ao pool de receita de chocolate premium. Para mantê-lo fundamentado, corroboramos os totais com aproximações seletivas de baixo para cima, como faixas de preço médio de venda amostradas por canal e verificações de volume para valor utilizando tamanhos de embalagem típicos e escadas de preços em mercados-chave.
Os principais insumos que moldaram o dimensionamento incluíram prêmios de preço premium em relação ao chocolate de massa, mudanças de mix de conteúdo de cacau e produto (amargo versus ao leite e branco), sazonalidade de presentes e padrões de demanda em feriados, movimentação da participação do varejo online e indicadores macroeconômicos como renda disponível e inflação alimentar que afetam diretamente a migração para produtos superiores. As previsões foram construídas utilizando análise de cenários apoiada por opiniões de especialistas sobre o momentum de premiumização, o repasse de preços esperado e o ritmo de expansão do varejo especializado. Onde os dados diretos eram escassos em países menores, as lacunas foram tratadas por meio de proxies regionais e, em seguida, verificadas novamente por meio de feedback primário antes da finalização.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de triangulação entre sinais independentes, seguida de verificações claras de variância nos níveis de região e canal, para que os valores discrepantes pudessem ser explicados, não ocultados. Quando um número não se alinhava com os fluxos comerciais, movimentos de preços ou discussões sobre participação premium provenientes de entrevistas, revisávamos as premissas e, quando necessário, recontatávamos os respondentes para confirmar o que havia mudado.
Um processo de revisão em múltiplas etapas é seguido antes da aprovação final, incluindo verificações internas de analistas sobre cálculos, definições e movimentos ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais que podem alterar a precificação, o fornecimento ou a demanda premium. Imediatamente antes da entrega, a análise recebe uma revisão final para que a visão definitiva reflita os insumos públicos e de entrevistas mais recentes disponíveis.
Dimensionamento do Mercado de Chocolate Premium da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para chocolate premium podem diferir mesmo quando o tema parece o mesmo, porque cada publicador define os limites do que é contabilizado e qual ano é tratado como a principal referência. As diferenças também decorrem de como a precificação é tratada entre os canais e da rapidez com que as premissas são atualizadas quando a inflação e as promoções mudam.
O chocolate convencional e os complementos de confeitaria mais amplos são os maiores fatores por trás da dispersão, e no modelo da Mordor Intelligence esses itens estão fora do escopo do chocolate premium, o que mantém o total vinculado a sinais de precificação e mix exclusivamente premium. Um segundo fator de divergência é o timing, pois algumas fontes se ancoram em 2024 ou 2025, enquanto outras apresentam um valor atual de 2026, e o timing da conversão cambial pode ampliar essa diferença. Por fim, as taxas de penetração premium e as premissas de participação online podem alterar os resultados se não forem verificadas em relação ao feedback de canal e aos padrões regionais de presentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 41,63 bilhões de USD (2026) | |
| Consultoria Global A | 31,87 bilhões de USD (2024) | Utiliza um ano-base anterior e pode aplicar uma definição de premium mais restrita em alguns países, o que pode subestimar as escadas de preços premium e o crescimento de valor recente impulsionado pela inflação. |
| Portal do Setor B | 39,35 bilhões de USD (2025) | Baseia-se em uma âncora de 2025 e em uma premissa de CAGR mais acelerada, e as regras de qualificação premium por canal nem sempre são claras, o que pode alterar a ponderação do online e das lojas especializadas. |
A tabela mostra que a seleção do ano e o que é contabilizado como premium são as duas razões práticas pelas quais os números divergem. Ao manter os insumos rastreáveis à precificação premium, ao mix de canais e às verificações de demanda em nível regional, podemos explicar cada etapa e tornar as atualizações mais precisas quando novos sinais surgem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de chocolate premium em 2026?
O tamanho do mercado de chocolate premium totaliza 27,73 bilhões de USD em 2026.
Qual é o CAGR previsto para o chocolate premium até 2031?
O setor está projetado para crescer a um CAGR de 5,84% entre 2026 e 2031.
Qual canal de vendas está crescendo mais rapidamente?
O Varejo Online está expandindo a um CAGR de 8,54% durante 2026-2031.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico apresenta um CAGR de 7,52%, superando outras regiões até 2031.
Qual região oferece a perspectiva de crescimento mais elevada?
A Ásia-Pacífico apresenta um CAGR de 6,92%, superando outras regiões até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
