
Tamanho e Participação do Mercado de Construção dos Emirados Árabes Unidos
Análise do Mercado de Construção dos Emirados Árabes Unidos pela Mordor Intelligence
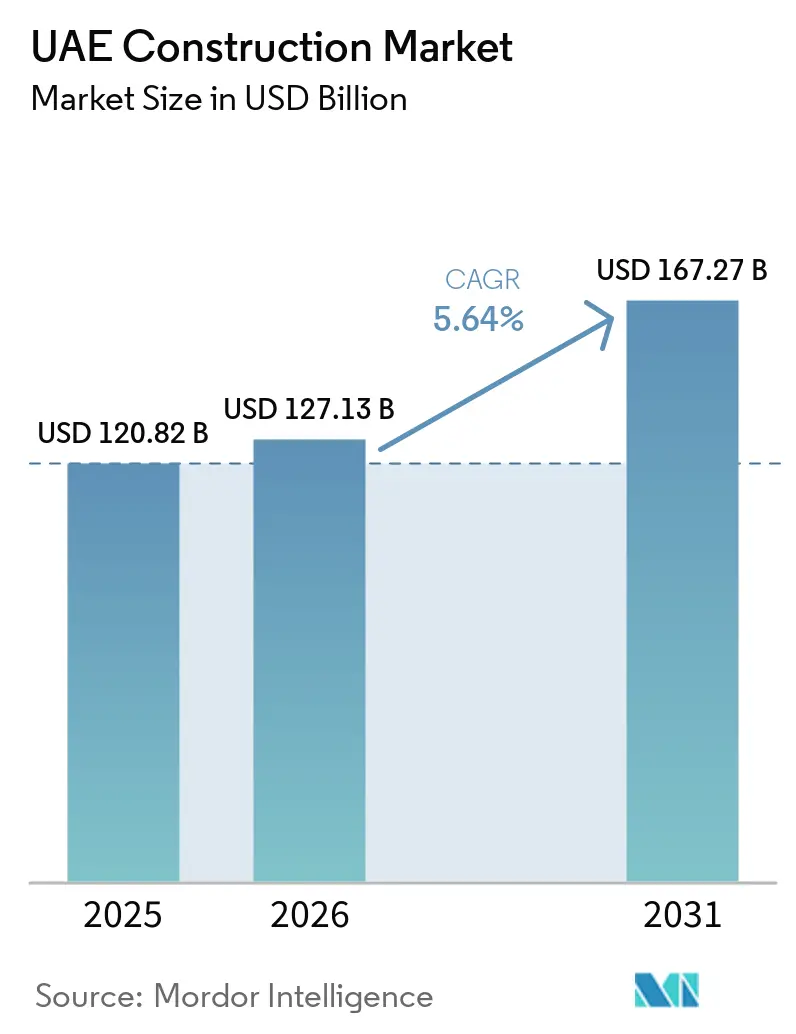
O tamanho do mercado de construção dos Emirados Árabes Unidos foi avaliado em 127,1 bilhões de USD em 2026 e estima-se que cresça de 134,3 bilhões de USD em 2027 para atingir 174,9 bilhões de USD até 2032, a um CAGR de 5,42% durante o período de previsão (2027-2032).
A habitação comunitária, o turismo e a infraestrutura digital sustentam a demanda em todo os Emirados Árabes Unidos, com apartamentos e centros de dados exigindo diferentes capacidades de entrega. Os marcos de planejamento ampliam a visibilidade dos projetos, enquanto os requisitos especializados de construção criam oportunidades para empreiteiros com foco técnico. A pressão sobre os preços dos insumos e os gargalos de execução podem, no entanto, retardar a conversão dos pipelines de projetos em obras concluídas. A combinação de obras comerciais e residenciais em um único contrato aumenta as necessidades de coordenação, enquanto a entrega modular transfere parte do trabalho para a produção em fábrica. O desafio reside, portanto, no sequenciamento de componentes fabricados em fábrica, obras no local e sistemas prediais dentro do prazo de entrega de um projeto adjudicado.
Principais Conclusões do Relatório
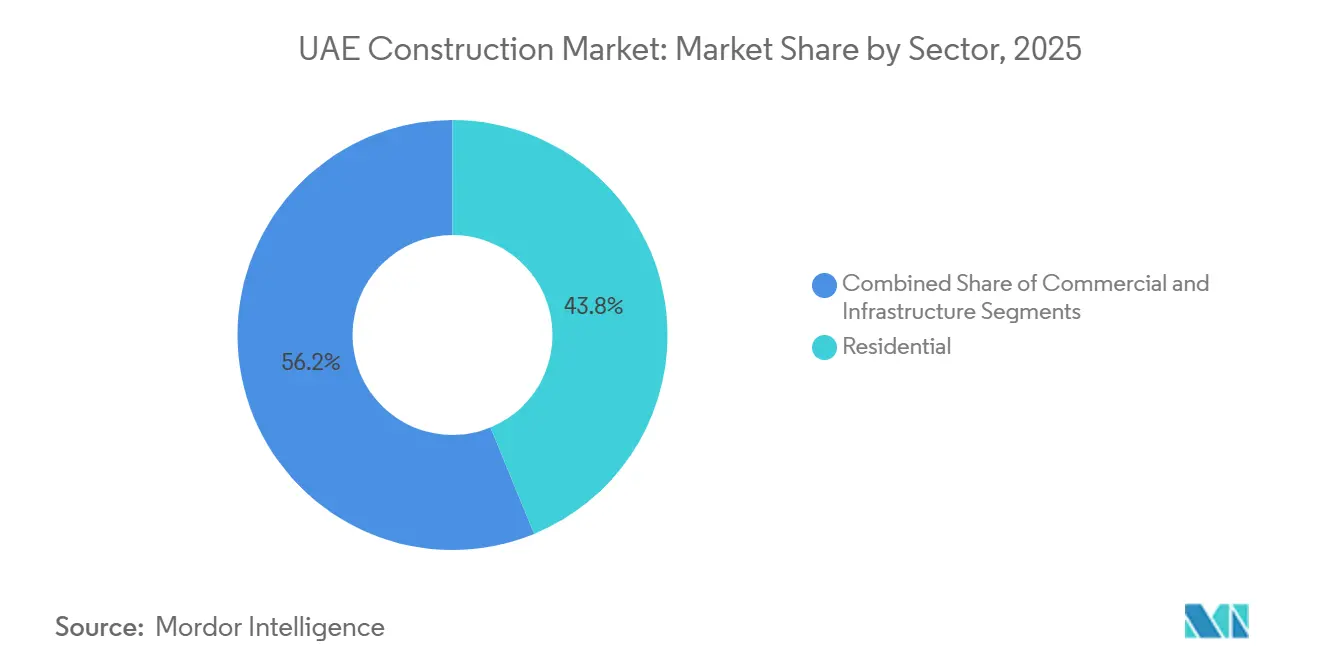
- Por setor, o residencial liderou com uma participação de 43,64% no mercado de construção dos Emirados Árabes Unidos em 2026, enquanto a infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 6,05% durante 2027-2032.
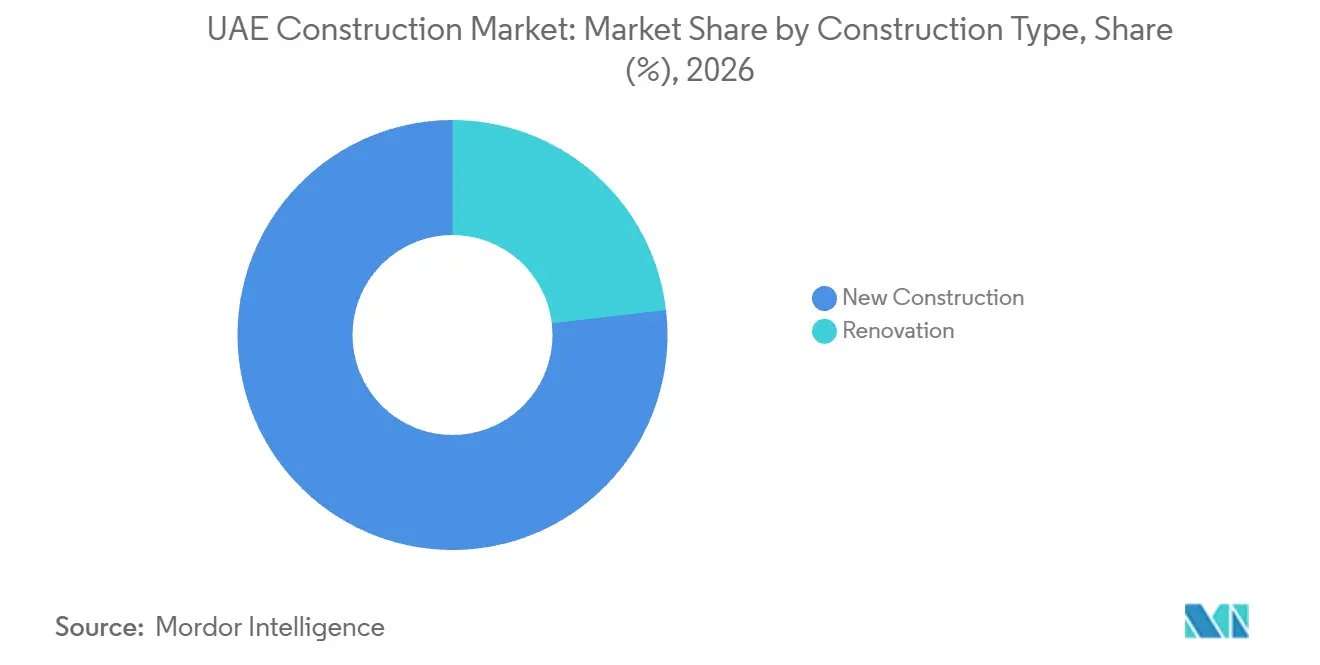
- Entre os tipos de construção, a nova construção deteve uma participação de 76,86% no tamanho do mercado de construção dos Emirados Árabes Unidos em 2026, com a renovação prevista para crescer mais rapidamente, com um CAGR de 5,62% durante 2027-2032.
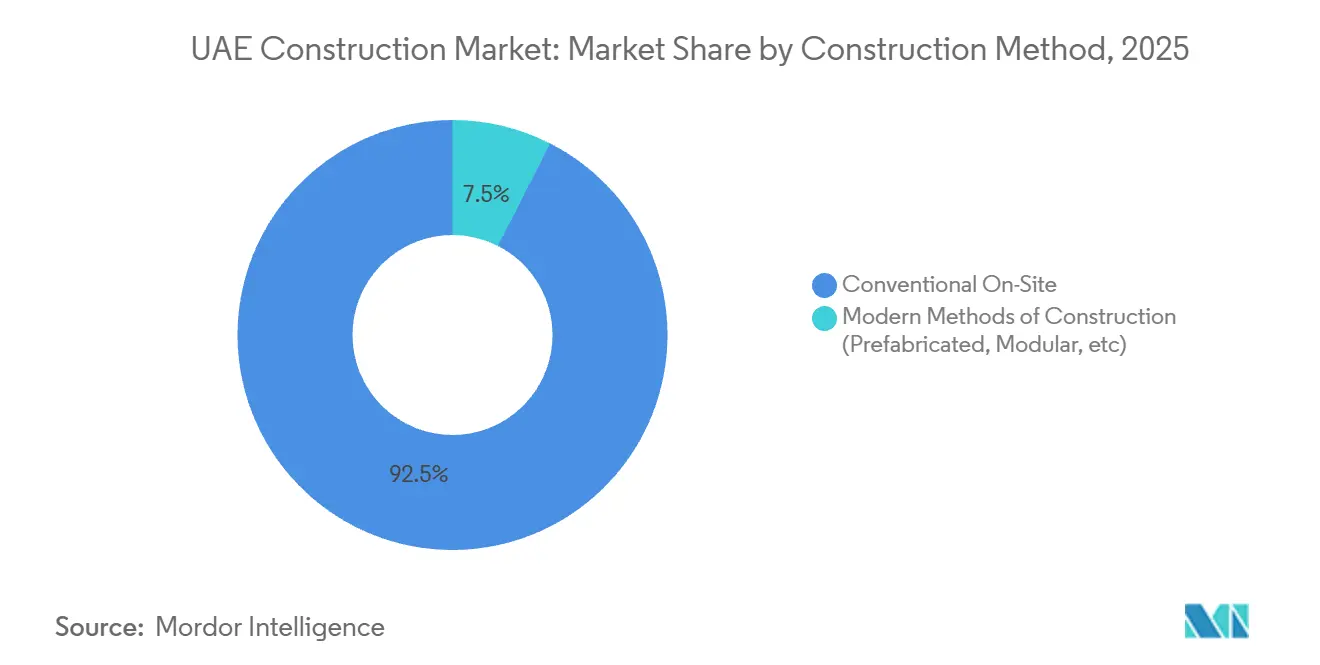
- Por método de construção, a construção convencional no local liderou com 92,43% do valor de mercado em 2026, enquanto os métodos modernos de construção, incluindo abordagens pré-fabricadas e modulares, têm previsão de crescimento mais rápido, com um CAGR de 6,35% durante 2027-2032.
- O financiamento privado liderou as fontes de investimento com 65% do valor de mercado em 2026, enquanto o investimento público tem previsão de crescimento mais rápido, com um CAGR de 5,72% durante 2027-2032.
- Entre as geografias, Sharjah tem previsão de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032, enquanto Dubai liderou com 47,05% do valor de mercado em 2026.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Visão 'We the UAE 2031' e planos diretores dos emirados (Dubai 2040/Plano Abu Dhabi 2030) ancorando pipelines de projetos plurianuais. | +1.7% | Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Investimento em turismo, hotelaria e entretenimento (resorts de luxo, parques temáticos, eventos) impulsionando a demanda por construção. | +1.3% | Abu Dhabi, Dubai e Ras Al Khaimah | Médio prazo (2-4 anos) |
| Habitação e desenvolvimento comunitário — mercado intermediário, construção para locação e luxo — apoiados por forte crescimento populacional e fluxo de expatriados. | +1.25% | Comunidades residenciais de Dubai | Médio prazo (2-4 anos) |
| Crescimento de logística/industrial e centros de dados impulsionando construções de armazéns, cadeia de frio e instalações de missão crítica. | +1.15% | Dubai, Abu Dhabi e Ajman | Médio prazo (2-4 anos) |
| Programas de energia e água — solar, hidrogênio, rede elétrica, dessalinização, reuso de águas residuais — expandindo obras civis e de utilidades. | +0.9% | Áreas de desenvolvimento de utilidades de Dubai | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Visão 'We the UAE 2031' e planos diretores dos emirados (Dubai 2040/Plano Abu Dhabi 2030) ancorando pipelines de projetos plurianuais.
O planejamento de longo horizonte sustenta a demanda por construção ao conectar as autorizações de desenvolvimento com a infraestrutura necessária para atender às comunidades em expansão. Lançada em 2022, a visão 'We the UAE 2031' estabeleceu um marco nacional de desenvolvimento de 10 anos, enquanto o Plano Abu Dhabi 2030 fornece um marco de estrutura urbana para o emirado. A Municipalidade de Dubai emitiu 10.776 alvarás de construção no primeiro trimestre de 2026, um aumento de 12% em relação ao primeiro trimestre de 2025. Em fevereiro de 2026, adjudicou 5 contratos da Fase Dois do Tasreef no valor de AED 2,5 bilhões (USD 0,68 bilhão), atendendo a 30 áreas e uma estimativa de 3 milhões de residentes até 2040. Em conjunto, os alvarás e as adjudicações de drenagem conectam o pipeline de construção com a capacidade de gestão de águas pluviais planejada, estendendo a demanda por construção às redes que atendem às comunidades em expansão de Dubai.
Investimento em turismo, hotelaria e entretenimento (resorts de luxo, parques temáticos, eventos) impulsionando a demanda por construção.
A construção voltada ao turismo está se expandindo por meio de programas de destinos que combinam acomodação com atrações, ampliando o trabalho disponível além das estruturas hoteleiras. Em setembro de 2026, a Miral anunciou um investimento planejado superior a AED 12 bilhões (mais de USD 3,27 bilhões) na Ilha Yas ao longo dos 5 anos seguintes, incluindo novos empreendimentos, expansões de atrações e quartos de hotel adicionais.[1] Essa combinação cria oportunidades tanto para equipes de novas construções quanto para especialistas que atuam em destinos já estabelecidos. O Wynn Al Marjan Island concluiu a estrutura de sua torre de 70 andares e 283 metros em Ras Al Khaimah em 2025, antes de iniciar o acabamento interior e a conclusão da fachada. A transição do Wynn da estrutura da torre para o acabamento interior demonstra como um resort pode sustentar a demanda por pacotes de fachada e interiores após a conclusão da estrutura.
Habitação e desenvolvimento comunitário — mercado intermediário, construção para locação e luxo — apoiados por forte crescimento populacional e fluxo de expatriados.
O Dubai Digital registrou a população de Dubai em 4,58 milhões ao final de 2025, aproximadamente 332.000 acima do final de 2024, utilizando registros administrativos e sistemas digitais.[2] A base de residentes mais ampla expande a necessidade potencial de habitação e instalações comunitárias associadas. A Emaar Development lançou 48 projetos residenciais em suas comunidades nos Emirados Árabes Unidos em 2025, traduzindo a atividade do incorporador em um amplo pipeline de ofertas de construção para venda. Em fevereiro de 2025, a Aldar anunciou The Wilds em parceria com a Dubai Holding, uma comunidade planejada em Dubai com quase 1.700 residências, abrangendo mansões de luxo, vilas e apartamentos. Os formatos variados de The Wilds podem, consequentemente, suportar diferentes pacotes estruturais e de acabamento dentro de um único programa de incorporador, ampliando o trabalho disponível além de um único tipo de edificação premium.
Crescimento de logística/industrial e centros de dados impulsionando construções de armazéns, cadeia de frio e instalações de missão crítica.
A logística e a infraestrutura digital criam demanda por construção em torno de requisitos operacionais, e não apenas de área de piso. Em junho de 2026, a DP World e a Lintara Properties iniciaram as obras de um centro logístico de 20.000 metros quadrados na Zona Franca de Jebel Ali, desenvolvido pela Lintara para operação da DP World, com conclusão prevista para o primeiro trimestre de 2027.[3] Seu armazenamento com controle de temperatura e de mercadorias perigosas exige um pacote de entrega diferente de um armazém indiferenciado. A RSA Cold Chain inaugurou uma instalação multitemperatura com 40.000 posições de paletes na mesma zona em setembro de 2025. Separadamente, a Microsoft e a G42 anunciaram uma expansão de 200 MW de centros de dados nos Emirados Árabes Unidos por meio da Khazna em novembro de 2025, com capacidade prevista para começar a entrar em operação antes do final de 2026. Essas cargas de trabalho distintas ampliam as oportunidades para a integração de sistemas especializados, tornando a capacidade de entrega técnica um diferencial mais relevante do que a escala do armazém isoladamente.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de capacidade de execução e escassez de mão de obra qualificada em meio a megaprogramas simultâneos. | -0.42% | Canteiros de obras de Dubai | Curto prazo (≤ 2 anos) |
| Inflação de custos e maiores custos de financiamento comprimindo a viabilidade dos incorporadores e as margens dos empreiteiros. | -0.31% | Clusters de projetos residenciais de Dubai | Curto prazo (≤ 2 anos) |
| Complexidade regulatória/de licenciamento e prazos de conexão com utilidades afetando os cronogramas dos projetos. | -0.15% | Grandes projetos de desenvolvimento de Dubai | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de capacidade de execução e escassez de mão de obra qualificada em meio a megaprogramas simultâneos.
A capacidade de execução torna-se uma restrição comercial quando as equipes e os materiais necessários para um programa não conseguem chegar juntos. Em 17 de fevereiro de 2026, a Municipalidade de Dubai relatou escassez de concreto afetando os cronogramas dos projetos de construção em Dubai. Uma sequência de concreto interrompida pode deixar outros recursos do canteiro em espera, tornando a capacidade nominal do empreiteiro menos útil do que a entrega sincronizada. O relatório de 2026 da Turner & Townsend identificou escassez emergente de mão de obra especializada em Dubai em meio aos grandes programas de infraestrutura dos Emirados Árabes Unidos e projetou que essa situação se agravaria nos 12 meses seguintes. Em setembro de 2025, a Khansaheb MEP relatou que cerca de 330 membros da equipe haviam concluído o treinamento da Fase Um desde setembro de 2024, abrangendo segurança, conhecimentos gerais de instalações mecânicas, elétricas e hidráulicas e habilidades específicas por especialidade. As restrições combinadas deixam os empreiteiros expostos a custos de resequenciamento quando equipes qualificadas e concreto não podem ser programados juntos.
Inflação de custos e maiores custos de financiamento comprimindo a viabilidade dos incorporadores e as margens dos empreiteiros.
O aumento dos custos de insumos enfraquece a viabilidade dos projetos quando os compromissos de venda e as obrigações de construção não conseguem se ajustar simultaneamente. Os preços dos fornecedores observados até 31 de agosto de 2026 mostraram que o cimento nos Emirados Árabes Unidos subiu 16%, o concreto 10% e o aço de reforço 8% em relação a janeiro, de acordo com pesquisa da Currie & Brown divulgada pela EnterpriseAM. Os empreiteiros responderam com janelas de cotação mais curtas, cláusulas de variação e pedidos de prorrogação de prazo. Essas respostas transferem parte da incerteza para os incorporadores, ao mesmo tempo que tornam mais difícil garantir orçamentos de entrega fixos. Um relatório de maio de 2026 também descreveu vários incorporadores de Dubai enfrentando atrasos de entrega de 6 a 9 meses em meio a gargalos de insumos, estouros de custos e financiamento bancário mais restrito. Períodos de entrega mais longos podem ampliar a exposição ao financiamento precisamente quando os compromissos com materiais se tornam menos previsíveis, deixando os incorporadores com um risco combinado de financiamento e conclusão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
Escala Habitacional e Entrega de InfraestruturaO setor residencial representou uma participação de 43,64% no tamanho do mercado de construção dos Emirados Árabes Unidos em 2026. O Departamento de Municípios e Transportes de Abu Dhabi relatou quase 190.000 unidades residenciais planejadas associadas às suas aprovações de desenvolvimento de 2025, abrangendo bairros novos e existentes. Os planos incluíram mais de 158.000 unidades de mercado e aproximadamente 30.000 residências dedicadas a cidadãos dos Emirados Árabes Unidos, apoiadas por comodidades comunitárias. As unidades de mercado e as residências dedicadas a cidadãos dos Emirados Árabes Unidos formam fluxos planejados distintos, tornando o modelo de contratação relevante para uma proposta residencial ao lado do tipo de edificação.
A infraestrutura é o segmento de crescimento mais rápido, com previsão de CAGR de 6,05% durante 2027-2032. A Autoridade de Estradas e Transportes de Dubai (RTA) adjudicou o contrato do corredor Latifa bint Hamdan de 12 quilômetros em julho de 2026, incluindo 7 pontes e 8 túneis. A combinação cria pacotes civis e estruturais interligados cujo valor comercial depende da coordenação das interfaces de transporte, e não da entrega de edificações isoladas. Os fornecedores de infraestrutura enfrentam, consequentemente, um teste competitivo diferente, com a integração de redes e a entrega em fases moldando o acesso à carga de trabalho em expansão.

Por Tipo de Construção:
Novas Construções Ancoram as Cargas de Trabalho enquanto a Renovação se AmpliaA nova construção representou uma participação de 76,86% no mercado de construção dos Emirados Árabes Unidos em 2026. As adjudicações de contratos nos Emirados Árabes Unidos pela Aldar em 2025 abrangeram comunidades residenciais, infraestrutura, ativos comerciais e logísticos, com os projetos coletivamente esperados para entregar milhares de novas residências. Como incorporadora contratante, a Aldar contrata empreiteiros para executar os escopos de construção distintos. Como as adjudicações abrangem ativos residenciais, de infraestrutura, comerciais e logísticos, os empreiteiros acessam a carga de trabalho de novas construções por meio de pacotes de aquisição separados, e não de um único contrato habitacional.
A renovação é o segmento de crescimento mais rápido, com um CAGR previsto de 5,62% durante 2027-2032. A DMDC obteve contratos de renovação para 4 vilas no Palm Jumeirah em novembro de 2025, com projeto, construção e entrega atribuídos à DMDC. Seu parceiro Residual.ae liderou o marco financeiro e estratégico e o processo de revenda. Essa estrutura ilustra como um projeto de propriedade existente pode combinar serviços de construção com uma proposta de investimento distinta sem exigir um novo terreno de desenvolvimento.
Por Método de Construção:
Execução no Local Domina enquanto a Entrega Modular AvançaA construção convencional no local foi o maior segmento, representando 92,43% do valor de mercado em 2026. Em 2025, a China State Construction Engineering Corporation concluiu 30 estradas de desvio temporário para o Viaduto da Rua King Salman e o Projeto de Melhoria da Rua Al Naseem em Dubai. Também lançou a primeira viga caixão moldada no local do projeto, marcando um marco estrutural inicial. O exemplo mostra por que a entrega convencional permanece relevante onde o trabalho estrutural deve seguir sequências de preparação do local e gestão de tráfego. A diferenciação dos empreiteiros depende, portanto, de organizar o acesso e as etapas de construção em torno de um ambiente urbano em funcionamento, em vez de simplesmente aumentar a quantidade de mão de obra alocada a uma estrutura.
Os métodos modernos de construção (pré-fabricados, modulares, etc.) são o segmento de crescimento mais rápido, com um CAGR previsto de 6,35% durante 2027-2032. O BROAD Group concluiu a Earth Tower de 16 andares da Eagle Hills em Abu Dhabi em dezembro de 2025 usando seu sistema modular volumétrico Holon. Seus 259 módulos foram fabricados em 30 dias e instalados no local em 96 horas, separando o tempo de produção em fábrica da janela de montagem. Essa divisão transfere mais coordenação para o projeto e a produção dos módulos antes que as unidades cheguem ao local. O argumento comercial para especialistas em construção modular repousa, portanto, no controle da sequência completa de produção até a instalação, com a montagem rápida no local representando apenas uma parte da proposta de entrega.
Por Fonte de Investimento:
Pipelines Privados e Canais de Habitação PúblicaO investimento privado foi o maior segmento, representando 65% do valor de mercado em 2026. A Emaar Properties reportou mais de 50.800 unidades em construção em seu negócio de Desenvolvimento nos Emirados Árabes Unidos em 2025, incluindo joint ventures. Esse pipeline da empresa ilustra a escala do trabalho associado a programas liderados por incorporadores que abrangem múltiplas fases de entrega. Nessa escala, um empreiteiro pode obter exposição substancial a unidades por meio de um único programa de incorporador, mantendo ao mesmo tempo uma dependência concentrada nesse cliente.
O investimento público é o segmento de crescimento mais rápido, com um CAGR previsto de 5,72% durante 2027-2032. Em setembro de 2026, a Autoridade de Habitação de Abu Dhabi iniciou as reservas e compras para o projeto de habitação governamental West Baniyas, desenvolvido pela Modon Properties e planejado para fornecer 1.500 residências. O projeto também inclui instalações e serviços comunitários, ampliando seu escopo de construção além das residências individuais. A autoridade relatou separadamente, em maio de 2026, que mais de 13.649 cidadãos haviam manifestado interesse nos projetos habitacionais oferecidos por meio de seu serviço. Esse modelo de contratação canaliza a demanda por habitação pública para uma construção comunitária liderada por incorporador, com a Modon Properties desenvolvendo as 1.500 residências planejadas e as instalações comunitárias enquanto a autoridade gerencia os potenciais beneficiários.
Análise Geográfica
Mercado de Construção dos Emirados Árabes Unidos em Dubai
Dubai deteve uma participação de 47,05% no mercado de construção dos Emirados Árabes Unidos em 2026, tornando-se a maior geografia. Sua área construída licenciada atingiu quase 3,9 milhões de metros quadrados no primeiro trimestre de 2026, abrangendo empreendimentos residenciais, comerciais e de serviços, indicando um amplo pipeline de desenvolvimento. Os canteiros de obras ativos em Dubai também receberam 824.381 metros cúbicos de concreto durante o trimestre, demonstrando trabalho substancial já em execução. A combinação de área de piso licenciada e consumo de materiais cria pontos de entrada em diferentes estágios do projeto, permitindo que empreiteiros e fornecedores busquem tanto pacotes emergentes quanto requisitos de canteiros em andamento dentro do mesmo emirado.
Mercado de Construção dos Emirados Árabes Unidos em Sharjah
Sharjah é a geografia de crescimento mais rápido, com um CAGR previsto de 5,8% durante 2027-2032. Em 24 de setembro de 2026, a ASAS Real Estate, braço imobiliário do Banco Islâmico de Sharjah, anunciou o início das obras de infraestrutura em 11 projetos de terrenos residenciais, comerciais e industriais. As obras abrangeram estradas internas, eletricidade, água, telecomunicações e iluminação pública, preparando os terrenos para as etapas de construção subsequentes. A urbanização desses terrenos vincula a infraestrutura habilitadora a vários usos posteriores, conferindo aos empreiteiros civis um papel inicial em um programa de desenvolvimento diversificado.
As aprovações de desenvolvimento de Abu Dhabi em 2025 incluíram zonas industriais especializadas, centros de dados e instalações de manufatura avançada, criando um pipeline de construção técnica em torno de usos industriais e digitais. O valor dos contratos de construção de Ajman aumentou 80% em 2025 em relação a 2024, demonstrando crescimento em sua atividade de contratação local. As obras de distrito lideradas por incorporadores formam outro canal, ilustrado pela conclusão, em setembro de 2025, pelo incorporador mestre Marjan, de estradas, ciclovias, paisagismo e espaços verdes no RAK Central em Ras Al Khaimah. A entrega de estradas municipais forma um canal diferente, com as obras de estradas internas da nona fase de Fujairah iniciando em julho de 2025 e o Departamento Municipal de Umm Al Quwain tendo concluído a fase um de sua rede de estradas internas. Essa combinação geográfica distribui a demanda entre instalações industriais, distritos liderados por incorporadores e redes municipais, dando a fornecedores civis e especializados acesso a uma base de clientes mais ampla do que apenas incorporadores imobiliários.
Marco Regulatório e Perspectivas
A comparação abrange requisitos nacionais e de Dubai selecionados sob a perspectiva de um empreiteiro de construção em conformidade. As regras nacionais de segurança ocupacional atribuem aos empregadores de construção de maior porte uma responsabilidade de dotação de pessoal dedicada, enquanto Dubai combina a qualificação do empreiteiro com deveres de qualidade de projeto e construção. Essas obrigações afetam a entrada, a preparação do projeto e o trabalho corretivo por meio de diferentes atores responsáveis. A distinção prática é se um requisito pertence ao empregador de construção, à equipe de projeto ou ao proprietário do edifício.
Tabela Regulatória
| Fator de decisão | Segurança ocupacional nacional dos Emirados Árabes Unidos | Requisitos de construção e empreiteiros de Dubai |
|---|---|---|
| Autoridade principal | MoHRE, a autoridade federal do trabalho | Municipalidade de Dubai e entidades competentes para áreas supervisionadas |
| Principais instrumentos ou diretrizes | Resolução Ministerial nº 44 de 2022 e Decisão Administrativa nº 19 de 2023 | Código de Construção de Dubai sob o Decreto nº 45 de 2021; normas de licenciamento de empreiteiros; Lei nº 3 de 2026 |
| Efeito comercial | Empregadores de construção com 100 trabalhadores ou mais nomeiam um oficial de segurança tecnicamente qualificado | Projeto em conformidade com o código e empreiteiros qualificados; proprietários de edifícios cobertos nomeiam empreiteiros licenciados para correção de defeitos sob supervisão de empresa de engenharia |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | ||
As avaliações nacionais de Média e Sem alteração refletem um dever contínuo de oficial qualificado no limite de 100 trabalhadores na construção, que pode ser incorporado aos arranjos de pessoal de um empregador. A classificação Média de Dubai equilibra padrões definidos de licenciamento e projeto com responsabilidades pelo trabalho em edifícios mais antigos cobertos. A lei de segurança predial foi publicada em 12 de março de 2026 e entrou em vigor 60 dias depois, iniciando um período de conformidade de 1 ano prorrogável pelo Presidente do Conselho Executivo pelo mesmo período. Seu processo de certificação liderado pelo proprietário e de correção de defeitos sustenta a avaliação de Em endurecimento, à medida que os empreiteiros realizam a remediação exigida sob supervisão de empresa de engenharia durante essa transição de conformidade.
Etapas da Cadeia de Valor
A cadeia de valor compara como consultores de projeto, fornecedores de materiais e empreiteiros de construção obtêm receita a partir de responsabilidades sucessivas no projeto. A nomeação da AtkinsRéalis em junho de 2026 para as fases 3 e 4 da comunidade BAYN da ORA Developers em Ghantoot abrangeu planejamento mestre, infraestrutura e projeto de espaço público. Esse escopo combinado ilustra por que a coordenação antecipada do projeto pode influenciar a construtibilidade de vários pacotes posteriores. As oportunidades de receita dependem, portanto, tanto da execução de uma tarefa especializada quanto da gestão de sua transferência para o próximo participante.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Planejamento mestre e engenharia | Consultorias de engenharia e projeto, como a AtkinsRéalis | Honorários de planejamento e projeto | Interfaces não resolvidas entre projetos de infraestrutura e espaço público | Coordenar projetos interligados antes da liberação dos pacotes |
| Fornecimento de materiais de construção | Fornecedores de concreto usinado, como Al Ghurair Construction Readymix LLC e Emirates Beton Ready Mix LLC | Receita de vendas de concreto e contratos de fornecimento | Slots de entrega desalinhados com as sequências de concretagem no canteiro | Alinhar os compromissos de despacho com os cronogramas de concretagem confirmados |
| Construção de infraestrutura e edificações | Empreiteiros de infraestrutura, como Al Nasr Contracting Company L.L.C.; empreiteiros principais de edificações, como Dutco Construction Company | Receita de contratos de construção | Transferências pouco claras entre obras de habilitação e pacotes de edificação subsequentes | Definir limites de pacotes e marcos de aceitação |
| Fonte: Mordor Intelligence | ||||
A captura de valor difere porque os consultores vendem responsabilidade de projeto, os fornecedores vendem volume físico e os empreiteiros assumem a execução de pacotes. A adjudicação do contrato principal pela Aldar à Dutco Construction Company para The Arthouse na Ilha Saadiyat em 2025 ilustra o papel de execução de edificações dentro do programa mais amplo de um incorporador. A coordenação dessas interfaces pode proteger o progresso posterior sem exigir que cada participante se integre verticalmente. Para projetos com usos interligados, as empresas capazes de precificar e controlar as transferências têm um caminho mais claro para valor adicional de serviço do que as empresas que ampliam o escopo sem corresponder à responsabilidade de entrega.
Cenário Competitivo
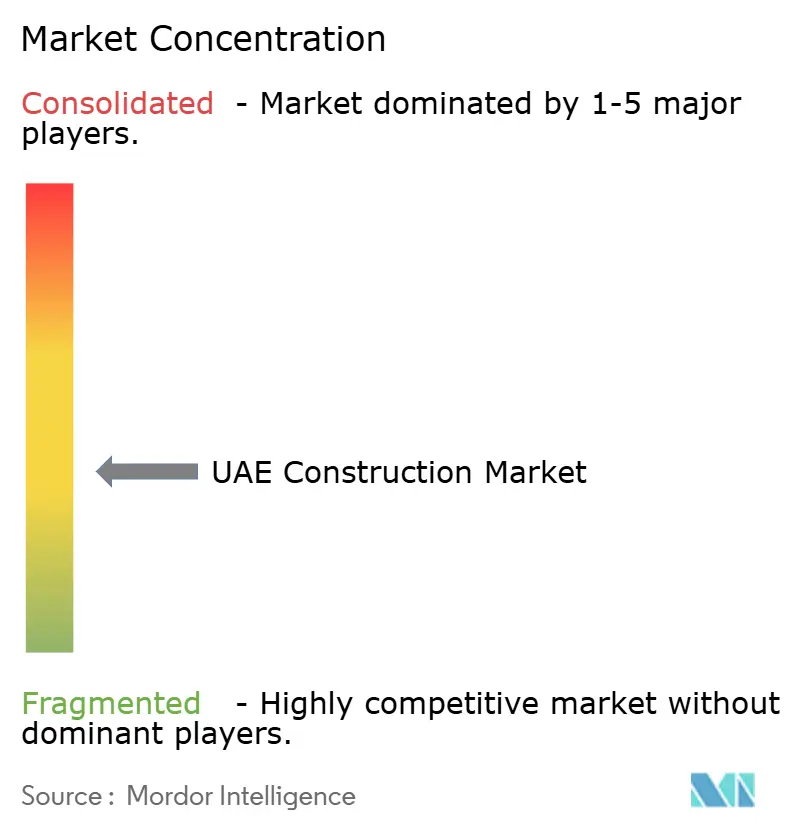
A concorrência é fragmentada entre empreiteiros diversificados de edificações e infraestrutura, com vários grupos se sobrepondo em diferentes tipos de projetos. O grupo de construção controlador da ALEC Engineering & Contracting LLC, a ALEC Holdings, relatou que 89% de seu backlog de grupo estava concentrado nos Emirados Árabes Unidos ao final de 2025. A ASGC Construction LLC fornece construção residencial, comercial e de infraestrutura nos Emirados Árabes Unidos, enquanto a China State Construction Engineering Corporation Middle East (CSCEC ME) realiza projetos de edificações e infraestrutura no país. A Arabian Construction Company (ACC) atende projetos de edificações e infraestrutura no Oriente Médio, África e Índia, enquanto o Consolidated Contractors Group fornece construção civil e de infraestrutura. Para os compradores, as capacidades sobrepostas e a concentração da carga de trabalho doméstica da ALEC tornam a capacidade de execução central para a avaliação de trabalhos complexos adicionais.
Em suas operações de grupo focadas nos Emirados Árabes Unidos e na Arábia Saudita, a ALEC Holdings obteve 52% de seus novos contratos de 2025 por meio de negociação direta e bilateral. A aquisição negociada pode trazer o escopo técnico e os compromissos de entrega para a discussão comercial, criando uma oportunidade de diferenciação por meio de uma proposta de execução específica para o projeto. O grupo relatou crescimento de 10% no backlog em 2025, atribuído à licitação seletiva e a fortes relacionamentos com clientes. Contratos negociados e licitações competitivas alimentaram, portanto, um único livro de pedidos em expansão.
A CSCEC ME assinou o contrato para a nova sede da Dubai Holding e o Jumeirah Residences Emirates Towers em setembro de 2026. A adjudicação abrangeu tanto a sede quanto 754 residências com marca em 2 torres, combinando construção de escritórios e residencial em um único pacote do cliente. A Dubai Holding descreveu-o na assinatura como o maior contrato de construção que havia adjudicado até então. Tal adjudicação combinada cria uma abertura para empreiteiros capazes de coordenar diferentes usos de edificações sob um único compromisso de entrega, tornando a amplitude da execução de edificações relevante para a conquista de grandes pacotes de cliente único.
Líderes do Setor de Construção dos Emirados Árabes Unidos
-
ALEC Engineering & Contracting LLC
-
ASGC Construction LLC
-
China State Construction Eng. Corp. Middle East
-
Arabian Construction Company (ACC)
-
Consolidated Contractors Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção dos Emirados Árabes Unidos Empresas cobertas neste relatório
- ALEC Engineering & Contracting LLC
- ASGC Construction LLC
- China State Construction Eng. Corp. Middle East
- Arabian Construction Company (ACC)
- Consolidated Contractors Group
- Bechtel
- Fluor Corporation
- Jacobs
- AE Arma-Elektropanç
- Azuria Water Solutions
- Khansaheb Civil Engineering
- Al Naboodah Construction Group
- DBB Contracting LLC
- Shapoorji Pallonji Middle East
- Trojan Construction Group
- Sobha Constructions
- Engineering Contracting Co LLC
- Aldar Projects LLC
- Damac Properties – Project Construction
- Pivot Engineering & Gen. Cont.
- China Railway Construction Corp. ME
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam rotas para a aquisição de infraestrutura pública e melhorias de edificações lideradas por proprietários, com diferentes compromissos dos compradores e barreiras de execução. Em maio de 2026, o Escritório de Investimento de Abu Dhabi e o Centro de Projetos e Infraestrutura de Abu Dhabi anunciaram 24 projetos de parceria público-privada (PPP) planejados para lançamento no mercado durante 2026 e 2027. Seu anúncio separado de maio sobre o início da aquisição de 3 projetos utilizou o marco de Diálogo Estruturado nos setores de transporte, educação e assistência social. Essas iniciativas favorecem um papel de construção claro dentro da estrutura de entrega mais ampla, em vez de presumir que um pipeline de projetos públicos se torna automaticamente um contrato de construção convencional.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Construção de PPP de infraestrutura social em Abu Dhabi | Cronograma anunciado de lançamento de projetos se estende até 2027 | Patrocinadores de projetos públicos e consórcios de entrega | Oferecer um pacote de construção definido dentro de uma equipe de entrega de projeto | Alinhar as responsabilidades de construção com os termos de aquisição específicos do projeto | Empreiteiros de educação e infraestrutura social, como ASGC Construction LLC, com base nas capacidades do setor |
| Obras civis ferroviárias de Dubai | O cronograma da RTA de setembro de 2026 previu a emissão da licitação da Linha Gold até o final de 2026 | RTA e equipes prospectivas de entrega ferroviária | Preparar capacidades de pacotes ferroviários, de tunelamento e de infraestrutura | Alinhar o escopo oferecido com a licitação final | Empreiteiros ferroviários e de tunelamento, como National Projects Construction, subsidiária do Trojan Construction Group |
| Melhorias em edificações existentes lideradas por proprietários | A Municipalidade de Dubai lançou orientações voluntárias de ecologização em setembro de 2026 | Proprietários e operadores de edificações | Desenvolver melhorias em fases em torno das necessidades técnicas e da viabilidade econômica de uma propriedade | Garantir um caso econômico aprovado pelo proprietário | Empreiteiros de melhoria de edificações, como Khansaheb Civil Engineering |
| Fonte: Mordor Intelligence | |||||
A abertura central é empacotar a capacidade de construção especializada em torno de uma decisão de contratação específica. A aquisição por Diálogo Estruturado de Abu Dhabi confere à participação na construção um lugar dentro de uma discussão mais ampla de entrega de projetos. Para empreiteiros de educação e infraestrutura social, como a ASGC, isso cria uma rota potencial para oferecer um escopo de obras definido dentro de uma equipe de entrega. A prioridade comercial é estabelecer a responsabilidade por esse escopo antes de comprometer recursos contra um anúncio de múltiplos projetos.
Desenvolvimentos industriais recentes em Mercado de Construção dos Emirados Árabes Unidos
- Set 2026: A ASAS Real Estate, braço imobiliário do Banco Islâmico de Sharjah, anunciou o início das obras de infraestrutura em 11 projetos de terrenos residenciais, comerciais e industriais em Sharjah.
- Set 2026: A Dubai Holding assinou um contrato de construção com a China State Construction Engineering Corporation Middle East para sua nova sede e o Jumeirah Residences Emirates Towers em Dubai.
- Jul 2026: A Autoridade de Estradas e Transportes de Dubai adjudicou o contrato para o corredor Latifa bint Hamdan de 12 quilômetros, incluindo 7 pontes e 8 túneis.
Mercado de Construção dos Emirados Árabes Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção dos Emirados Árabes Unidos mede os gastos anuais em obras de construção entregues nos Emirados Árabes Unidos, incluindo obras geotécnicas e de superestrutura para instalações residenciais, comerciais e industriais e infraestrutura como transporte, geração de energia, transmissão e utilidades. Abrange novas construções e renovações entregues por métodos convencionais no local ou modernos, financiadas pública ou privadamente em Dubai, Abu Dhabi, Sharjah e os demais emirados (Ajman, Ras Al Khaimah, Fujairah e Umm Al Quwain).
Exclusões de escopo: Aquisição de terrenos e vendas ou arrendamentos de propriedades, insumos de construção vendidos separadamente e módulos pré-fabricados não instalados, vendas, aluguéis ou manutenção de equipamentos autônomos, serviços autônomos de consultoria em projeto de engenharia ou gestão de projetos, e obras de construção fora dos Emirados Árabes Unidos estão excluídos.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas em Terreno Próprio
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Vias Aéreas, outros)
- Energia e Utilidades
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Cidade
- Dubai
- Abu Dhabi
- Sharjah
- Outros Emirados (Ajman, Ras Al Khaimah, Fujairah, UAQ)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As linhas de base públicas seriam extraídas de fontes como as séries de atividade de construção e econômica do Centro Federal de Competitividade e Estatísticas, as estatísticas de alvarás e área licenciada da Municipalidade de Dubai, as contagens de edifícios em construção da Municipalidade de Dubai e as séries de população e edifícios concluídos do Centro de Estatísticas de Dubai. Essas fontes ajudam a distinguir a produção de construção, os inícios de projetos, a área licenciada, as condições de custo e a demanda subjacente nos emirados, com cada sinal utilizado apenas para a medida que reporta.
Relatórios anuais de empresas públicas, materiais para investidores, documentos de orçamento governamental e reportagens empresariais confiáveis dos Emirados Árabes Unidos podem acrescentar contexto de cronograma de projetos, financiamento e empreiteiros, enquanto os dados de aprovações e conclusões de construção ajudam a verificar se os indicadores de pipeline estão se convertendo em obras entregues. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados com empreiteiros, incorporadores e proprietários de projetos dos Emirados Árabes Unidos, autoridades de projetos do setor público e consultores de projeto ou construção testariam a interpretação de pipelines de projetos, entrega de obras e indicadores de custo. Os analistas utilizariam os respondentes para verificar as premissas em nível de variável e explicar lacunas nas evidências secundárias, comparando então esses relatos com registros públicos de projetos, alvarás, orçamentos e produção de construção antes de incorporar uma conclusão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 20% | |
| Segundo nível: 43% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa é construída de cima para baixo a partir dos gastos anuais de construção dos Emirados Árabes Unidos e dos indicadores de produção de construção, verificada seletivamente em relação a agregações de fornecedores e ao valor amostrado de contratos multiplicado pelo volume de obras entregues. As solicitações de alvarás e a área de piso licenciada indicam inícios potenciais, as adjudicações de projetos e as alocações orçamentárias acompanham o pipeline por setor e emirado, os índices de custo de construção capturam mudanças nos preços de mão de obra e materiais, e o valor agregado e o emprego na construção fornecem verificações da atividade. Um modelo de séries temporais preveria os principais indicadores onde o histórico é consistente, com análise de cenários utilizada para grandes mudanças no cronograma de projetos, financiamento ou custos de insumos. As participações de segmento seriam derivadas de valores de projetos, aprovações e evidências de produção em residencial, comercial, infraestrutura, nova construção, renovação, método de entrega, fonte de financiamento e emirado. Verificações ascendentes seletivas utilizariam evidências disponíveis de empreiteiros, incorporadores ou fornecedores para testar totais e participações, enquanto as lacunas seriam delimitadas com os indicadores de produção e custo comparáveis mais próximos e mantidas separadas dos dados observados. Especialistas em construção dos Emirados Árabes Unidos revisariam as premissas por trás de cada previsão de variável e sinalizariam atrasos, cancelamentos, mudanças de custo ou alterações de financiamento em projetos para reavaliação pelos analistas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam adjudicações de projetos, alvarás, orçamentos, divulgações de empreiteiros, indicadores de produção e séries de custos, verificando que cada sinal se refere a obras de construção dos Emirados Árabes Unidos e ao período declarado. Eles investigam anomalias, comparam mudanças previstas e observadas por setor e emirado, reconciliam diferenças em relação às definições das fontes e concluem revisões sequenciais de fonte, modelo e analista sênior antes da aprovação. Um atraso ou cancelamento material de projeto, um orçamento revisado, um grande movimento de custo ou uma lacuna entre a atividade reportada e a direção do modelo aciona a reverificação das fontes e o recontato direcionado de respondentes. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Construção dos Emirados Árabes Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção dos Emirados Árabes Unidos mede os gastos anuais em obras de construção entregues nos Emirados Árabes Unidos, incluindo obras geotécnicas e de superestrutura para instalações residenciais, comerciais e industriais e infraestrutura como transporte, geração de energia, transmissão e utilidades.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Verificações ascendentes seletivas utilizariam evidências disponíveis de empreiteiros, incorporadores ou fornecedores para testar totais e participações, enquanto as lacunas seriam delimitadas com os indicadores de produção e custo comparáveis mais próximos e mantidas separadas dos dados observados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 134,3 bilhões de USD (2027) | |
| Consultoria Global A | 107,2 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 20,2% abaixo do valor de 2027 deste relatório de 134,3 bilhões de USD, 3 anos depois. A fonte reporta uma trajetória de produção anual crescente até 2029, portanto a observação de 2024 precede a atividade de construção posterior. |
| Agência do Setor B | 111,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,2% abaixo do valor de 2027 deste relatório de 134,3 bilhões de USD, 2 anos depois. Sua previsão de 2025 é anterior a dois anos subsequentes de produção de construção incluídos na medida de 2027. |
Os analistas da Mordor Intelligence triangulam adjudicações de projetos, alvarás, orçamentos, divulgações de empreiteiros, indicadores de produção e séries de custos, verificando que cada sinal se refere a obras de construção dos Emirados Árabes Unidos e ao período declarado.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de construção dos Emirados Árabes Unidos?
O mercado é estimado em 134,3 bilhões de USD em 2027 e previsto para atingir 174,9 bilhões de USD até 2032, com um CAGR de 5,42% durante 2027-2032.
O que impulsiona a demanda por construção nos Emirados Árabes Unidos?
Habitação, turismo e infraestrutura digital sustentam a demanda. O plano da Miral de setembro de 2026 incluiu mais de AED 12 bilhões (mais de USD 3,27 bilhões) na Ilha Yas ao longo de 5 anos.
Qual setor de construção lidera os gastos nos Emirados Árabes Unidos?
O setor residencial liderou com 43,64% do valor de mercado em 2026. A infraestrutura tem previsão de crescimento mais rápido, com um CAGR de 6,05% durante 2027-2032.
Quais empresas competem pelo trabalho de construção nos Emirados Árabes Unidos?
Os principais participantes incluem ALEC Engineering & Contracting LLC, ASGC Construction LLC, China State Construction Engineering Corporation Middle East, Arabian Construction Company (ACC) e Consolidated Contractors Group.
Qual é o principal desafio de entrega para os empreiteiros dos Emirados Árabes Unidos?
A Municipalidade de Dubai relatou escassez de concreto afetando os cronogramas dos projetos em fevereiro de 2026. O aumento dos preços dos materiais também elevou o risco contratual.
Quais emirados lideram a atividade de construção e o crescimento previsto?
Dubai representou 47,05% do valor de mercado em 2026. Sharjah é a geografia de crescimento mais rápido, com um CAGR previsto de 5,8% durante 2027-2032.