
Tamanho e Participação do Mercado de Café Verde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
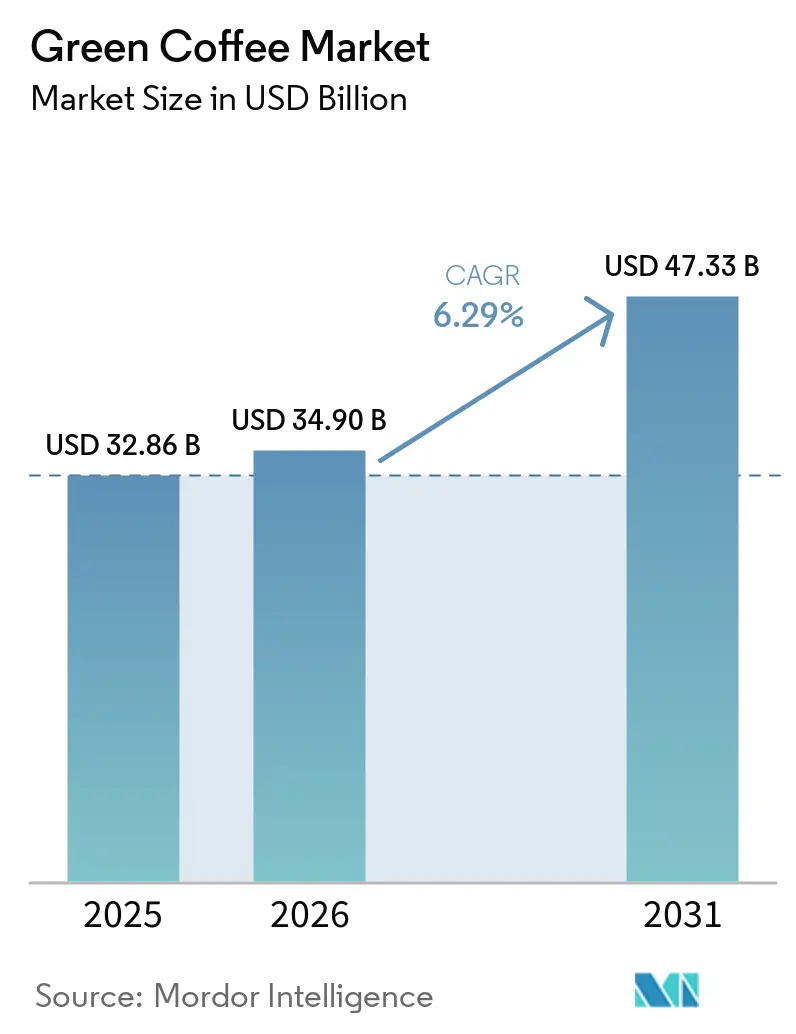
| Tamanho do Mercado (2026) | 34.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café Verde por Mordor Intelligence
O tamanho do mercado de café verde foi avaliado em 32,86 bilhões de USD em 2025 e estima-se que cresça de 34,90 bilhões de USD em 2026 para atingir 47,33 bilhões de USD até 2031, a um CAGR de 6,29% durante o período de previsão (2026-2031). O mercado de café verde está ganhando valor por meio do café especial, da origem específica de abastecimento e de ingredientes processados, e não por meio de um grande aumento nos volumes de grãos. A União Europeia importou 2,9 milhões de toneladas de café em 2025, avaliadas em 18,7 bilhões de EUR, em comparação com 8,6 bilhões de EUR em 2015, indicando um valor muito maior por unidade de comércio[1]. A demanda também está se ampliando por meio de suplementos, bebidas funcionais e ingredientes para cuidados pessoais. Isso cria espaço para comerciantes e processadores que podem oferecer lotes rastreáveis, controles de qualidade confiáveis e produtos com maior processamento concluído na origem. O mercado de café verde também enfrenta custos mais elevados de abastecimento e conformidade, o que torna as capacidades de aquisição e os sistemas de rastreabilidade mais importantes para a competitividade.
Principais Conclusões do Relatório
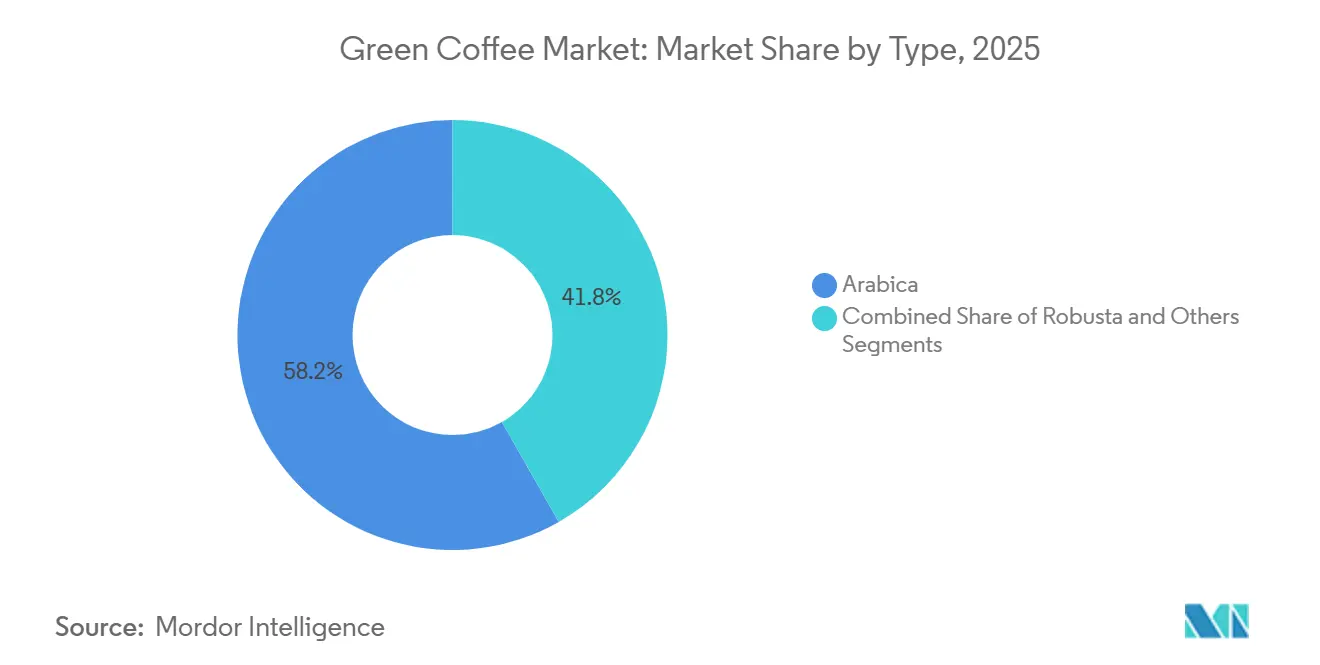
- Por tipo, o Arábica representou a maior participação do mercado de café verde, com 58,23% em 2025, enquanto o Robusta deve crescer ao CAGR mais rápido, de 6,67%, durante 2026-2031.
- Por forma, os Grãos de Café Verde representaram a maior participação do mercado de café verde, com 81,86% em 2025, enquanto o Extrato de Café Verde deve crescer ao CAGR mais rápido, de 7,27%, durante 2026-2031.
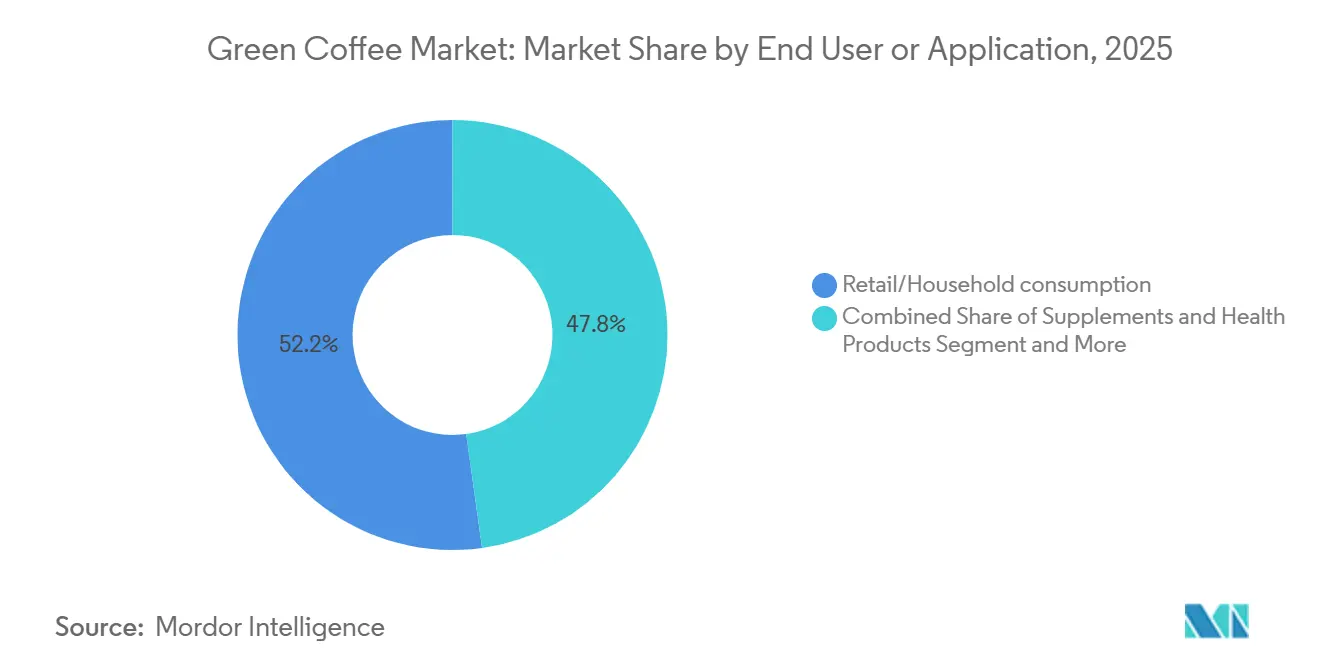
- Por usuário final e aplicação, Varejo e Doméstico representaram a maior participação do mercado de café verde, com 52,25% em 2025, enquanto Suplementos e Produtos de Saúde devem crescer ao CAGR mais rápido, de 7,49%, durante 2026-2031.
- Por geografia, a Europa representou a maior participação do mercado de café verde, com 35,87% em 2025, enquanto a Ásia-Pacífico deve crescer ao CAGR mais rápido, de 6,95%, durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Café Verde*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização por Meio do Café Especial e de Origem Única | +1.4% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Prêmios de Sustentabilidade, Certificação e Rastreabilidade | +0.9% | Global, com forte relevância na União Europeia | Curto prazo (≤ 2 anos) |
| Expansão da Classe Média Consumidora de Café na Ásia-Pacífico | +1.3% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda por Saúde e Bem-Estar por Ingredientes de Ácido Clorogênico | +0.8% | América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Processamento na Origem e Localização de Produtos Solúveis | +0.6% | Brasil, Vietnã e Indonésia | Médio prazo (2-4 anos) |
| Cultivo de Café em Ambiente Controlado | +0.3% | América do Norte, Norte da Europa e Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização por Meio do Café Especial e de Origem Única
O café especial cruzou da categoria de nicho para o mercado convencional, remodelando as prioridades de originação para os comerciantes de café verde. O relatório National Coffee Data Trends da Primavera de 2025 da Associação Nacional do Café dos Estados Unidos constatou que 46% dos americanos consumiram café especial no dia anterior, o maior índice em 14 anos, um aumento de 84% desde 2011, superando o consumo de café tradicional pela primeira vez[2]. De forma crucial, a faixa etária de 25 a 39 anos é o motor da demanda: 64% consumiram café especial na semana anterior, e sua disposição de pagar prêmios de 150-300% acima do café commodity está remodelando a economia da originação de grãos verdes. Os microlotes de origem única agora comandam diferenciais de preço que alteram estruturalmente a cadeia de abastecimento de café verde. Comerciantes que conseguem rastrear um lote até uma cooperativa ou fazenda específica, e não apenas ao país de origem, estão capturando margens que de outra forma seriam perdidas para os torrefadores. O efeito cumulativo é que a oferta de Arábica de grau especial permanece intrinsecamente limitada pela geografia, o que significa que a inflação do prêmio de qualidade persiste mesmo quando os volumes gerais de grãos permanecem estáveis.
Prêmios de Sustentabilidade, Certificação e Rastreabilidade
A certificação de sustentabilidade está passando de uma ferramenta de marketing para um requisito de entrada na cadeia de abastecimento, especialmente para compradores europeus. A Rainforest Alliance lançou seu Padrão de Agricultura Regenerativa em setembro de 2025, inicialmente para o café, com os primeiros produtos certificados chegando às prateleiras em meados de 2026; a La Reserva de ¡Tierra! Selection da Lavazza é a primeira implantação voltada ao consumidor. A mudança estrutural mais profunda é que o Regulamento da União Europeia sobre Desmatamento está elevando mecanicamente a demanda por fornecimento certificado: o café que não puder demonstrar proveniência livre de desmatamento por meio de geolocalização em nível de parcela enfrentará exclusão do mercado da União Europeia a partir de 30 de dezembro de 2026. Uma consequência menos observada é que os esquemas de certificação, como o da Rainforest Alliance, estão agora funcionando como infraestrutura de pré-conformidade de facto; os comerciantes que detêm estoque certificado podem apresentar declarações de devida diligência da União Europeia com mais rapidez e credibilidade do que aqueles que abastecem de origens não certificadas, criando uma vantagem tangível no custo de capital para o fornecimento certificado.
Demanda por Saúde e Bem-Estar por Ingredientes de Ácido Clorogênico
Os extratos de café verde estão atraindo demanda de produtores de suplementos, alimentos e cuidados pessoais. A Agência de Alimentos e Medicamentos declarou em 2024 que o café puro pode se qualificar para uma alegação de saúde quando atende aos critérios nutricionais relevantes. Isso apoiou o interesse em formatos derivados do café em portfólios de bem-estar mais amplos. A literatura científica também identifica aplicações antioxidantes e relacionadas à pele para extratos de Coffea arabica, incluindo trabalhos sobre fotoenvelhecimento e inibição enzimática. A Croda Beauty introduziu o Phytessence Green Coffee EC para aplicações tópicas na In-Cosmetics Global 2025. Esses usos oferecem aos fornecedores de ingredientes de extrato uma rota além dos canais convencionais de bebidas. O mercado de café verde pode, portanto, atender compradores que buscam especificações padronizadas de ingredientes ao lado do fornecimento tradicional de grãos.
Processamento na Origem e Localização de Produtos Solúveis
A economia da fabricação de café solúvel está se deslocando para o processamento no país de origem, impulsionada pela eficiência do frete, pela proximidade às matérias-primas e pelo sinal de sustentabilidade de "produzido na fonte". A OFI (Olam Food Ingredients) inaugurou sua instalação de café solúvel de 53.000 m² em Linhares, Espírito Santo, Brasil, em 9 de maio de 2025, posicionando-a como uma das três maiores produtoras independentes no mercado global de café solúvel; a unidade opera com 100% de eletricidade renovável e abastece exclusivamente com grãos Conilon certificados pela Rainforest Alliance. O sinal estratégico é claro: a transformação de maior valor do café verde, do grão bruto ao pó solúvel liofilizado ou spray-dried, está migrando para os países produtores, encurtando as cadeias de abastecimento e consolidando acordos de parceria com agricultores na origem. Essa reestruturação comprime o papel tradicional do comerciante como intermediário logístico puro, recompensando aqueles que integram o processamento e podem oferecer aos clientes um produto solúvel acabado ao lado de um grão bruto rastreável.
Análise de Impacto das Restrições do Mercado de Café Verde*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Rendimento e Qualidade Impulsionada pelo Clima | -1.1% | Brasil, Vietnã, Indonésia, Índia e Colômbia | Médio prazo (2-4 anos) |
| Barreiras Comerciais que Restringem o Acesso a Mercados Desenvolvidos | -0.7% | Origens exportadoras, União Europeia e Estados Unidos | Médio prazo (2-4 anos) |
| Custos de Conformidade com o Regulamento da União Europeia sobre Desmatamento e Rastreabilidade Multinível | -0.8% | Global, especialmente cadeias de abastecimento voltadas para a União Europeia | Curto prazo (≤ 2 anos) |
| Concorrência de Produtos de Café Tradicionais | -0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Rendimento e Qualidade Impulsionada pelo Clima
O estresse climático não é mais um risco extremo para o mercado de café verde; é uma condição operacional persistente. A safra de Arábica do Brasil em 2025/26 caiu 18,4% em relação ao ano anterior, para 36,5 milhões de sacas, refletindo a floração deficiente causada por condições quentes e secas no final de 2024; o Serviço Agrícola Exterior do Departamento de Agricultura dos Estados Unidos simultaneamente previu a produção de café da Índia em 2026/27 em 6,14 milhões de sacas de 60 kg, abaixo dos 6,43 milhões em 2025/26, atribuindo o declínio a chuvas irregulares e calor extremo durante o estágio crítico de floração e frutificação[3]. Pesquisas sobre o Brasil indicam que os padrões locais de precipitação e as mudanças de temperatura podem afetar materialmente os rendimentos do café ao longo do tempo. As mudanças na oferta podem ser especialmente perturbadoras quando afetam as origens de Arábica e Robusta em momentos diferentes. Os compradores respondem expandindo as listas de origens aprovadas, mantendo mais estoque e usando contratos a termo. Essas ações podem reduzir a exposição a choques de safra, mas exigem capacidades mais robustas de aquisição e financiamento em todo o mercado de café verde.
Barreiras Comerciais Restringem o Acesso a Mercados Desenvolvidos
O café verde enfrenta uma arquitetura tarifária estruturalmente desigual nos mercados desenvolvidos, com o café torrado ou processado atraindo taxas mais altas do que os grãos brutos, um design deliberado que desencoraja a agregação de valor nos países produtores. Na União Europeia, os grãos de café verde entram com isenção de direitos aduaneiros sob a Tarifa Externa Comum, mas os produtos torrados e solúveis de origens não preferenciais enfrentam tarifas de 7,5-9%, reforçando a vantagem de processamento dos torrefadores industriais europeus em relação aos operadores dos países de origem. As nações produtoras que exportam sob regimes preferenciais, como o status de Tudo Menos Armas da Etiópia ou o acesso do grupo dos países da África, Caribe e Pacífico sob os Acordos de Parceria Econômica da União Europeia, têm entrada isenta de direitos, mas acessar essas preferências requer conformidade com as regras de origem que os exportadores menores frequentemente não conseguem cumprir. A restrição é amplificada para os produtores que abastecem o mercado dos Estados Unidos: a tarifa da Nação Mais Favorecida dos Estados Unidos sobre o café verde é zero, mas as barreiras não tarifárias, incluindo requisitos fitossanitários, registro de instalações alimentares junto à Agência de Alimentos e Medicamentos e padrões de documentação sob a Lei de Bioterrorismo, criam custos fixos significativos para os operadores do lado da origem que buscam diversificar além de seus relacionamentos tradicionais com casas comerciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Café Verde
Por Tipo:
A Resiliência do Robusta Desafia a Dominância do ArábicaO Arábica liderou com 58,23% da participação do mercado de café verde em 2025, apoiado pela demanda de torrefadores especiais, formatos de varejo de origem única e consumo focado em espresso. Sua posição reflete um papel premium no comércio de café, onde os compradores valorizam a origem, o método de processamento e a consistência de sabor. O consumo de café especial nos Estados Unidos atingiu 46% dos adultos em base diária na primavera de 2025, de acordo com a Associação Nacional do Café. Esse nível de interesse do consumidor apoia a aquisição de Arábica de comerciantes que podem fornecer lotes rastreáveis e certificados. O setor de café verde também depende do Arábica para muitas ofertas de alto valor no varejo e em serviços de alimentação. Seu menor teor de cafeína e perfil de xícara diferenciado continuam a sustentar prêmios de preço. O controle de qualidade nas etapas de fazenda, beneficiamento e exportação permanece importante porque os compradores frequentemente avaliam o Arábica por características específicas do lote.
O Robusta deve registrar um CAGR de 6,67% durante 2026-2031, tornando-o o tipo de crescimento mais rápido no mercado de café verde. Seu maior rendimento de sólidos solúveis e base de preço mais baixa o tornam bem adequado para o processamento de café instantâneo e solúvel. Isso é particularmente relevante na região da Ásia-Pacífico, onde formatos convenientes são amplamente utilizados por consumidores frequentes de café. A Organização Internacional do Café relatou um aumento de 69,2% em relação ao ano anterior nas exportações de Robusta do Vietnã durante agosto de 2026. Essa recuperação destaca a importância do Vietnã para o abastecimento industrial de café. O setor de café verde também está vendo interesse em híbridos especiais, Excelsa e outras variedades, embora estes permaneçam pequenos em volume geral. Essas opções podem ajudar os compradores especiais a diversificar o abastecimento além das categorias de Arábica e Robusta.

Por Forma:
Grãos Mantêm Escala Enquanto o Extrato Agrega ValorOs Grãos de Café Verde detinham 81,86% da participação do setor em 2025 porque a maior parte do café é comercializada como grãos brutos para torrefação ou processamento industrial. Os grãos permanecem o produto base para torrefadores, plantas de café solúvel e muitos importadores especiais. O tamanho do mercado de café verde para grãos é sustentado por logística estabelecida, contratos de exportação e práticas padronizadas de classificação de qualidade. A ISO 10470 fornece uma estrutura para a classificação de qualidade do café verde e ajuda a tornar as transações comerciais mais consistentes. Espera-se que o segmento permaneça central porque conecta os países produtores com os maiores mercados consumidores e de processamento. Os fornecedores que gerenciam bem a umidade, os defeitos, o armazenamento e o tempo de embarque mantêm um papel importante na cadeia.
O Extrato de Café Verde deve crescer a um CAGR de 7,27% durante 2026-2031, mais rápido do que outras formas. A demanda vem de suplementos, alimentos funcionais, bebidas e aplicações cosméticas que precisam de ingredientes padronizados. O lançamento de produto da Croda Beauty em 2025 mostra como os fornecedores de extrato estão atendendo formuladores de cuidados pessoais, bem como produtores de alimentos e bebidas. O pó de café verde oferece um formato intermediário para formulação em serviços de alimentação e bebidas. A pré-mistura de café verde instantâneo permanece uma categoria menor, mas se encaixa na demanda focada em conveniência no Japão e na Coreia do Sul. O tamanho do mercado de café verde para extratos é moldado menos pelos volumes de embarque a granel e mais pela especificação, certificação e desempenho do ingrediente. Isso cria um modelo de negócios diferente do comércio de grãos, com maior ênfase no conhecimento de processamento e no suporte à aplicação do cliente.
Por Usuário Final e Aplicação:
A Demanda Doméstica Ancora o Volume Enquanto os Suplementos se ExpandemVarejo e Doméstico representaram 52,25% do setor em 2025, apoiados pela escala do preparo doméstico de café. A Associação Nacional do Café relatou que 66% dos adultos norte-americanos beberam café no dia anterior na primavera de 2025. Também constatou que 74% dos consumidores de café especial do dia anterior prepararam seu café em casa. Esse canal apoia a demanda por ofertas de origem única, grãos com foco em qualidade e produtos de café para varejo. Serviços de alimentação e hospitalidade são outro grande canal, pois cafés, restaurantes e hotéis usam o café para impulsionar visitas recorrentes e cardápios premium. O maior segmento permanece intimamente ligado à confiança do consumidor, aos hábitos domésticos e à disponibilidade de produtos de varejo diferenciados.
Suplementos e Produtos de Saúde devem se expandir a um CAGR de 7,49% durante 2026-2031. O segmento é apoiado pela demanda por ingredientes de origem vegetal que podem ser usados em produtos de bem-estar. Estudos científicos relataram aplicações antioxidantes e dermatológicas para compostos derivados do café, que apoiam o trabalho de desenvolvimento de produtos, mas não substituem a revisão de segurança ou regulatória específica do produto. Cosméticos e Cuidados Pessoais é menor, mas está respondendo rapidamente a novos lançamentos de ingredientes. O quadro atualizado de alegações saudáveis da Agência de Alimentos e Medicamentos também manteve a atenção sobre o café nas discussões de bem-estar. O mercado de café verde se beneficia quando os fornecedores podem oferecer extratos padronizados para vários usos. Isso reduz a dependência da demanda convencional de bebidas e permite que os fornecedores atendam diferentes tipos de formuladores.
Análise Geográfica
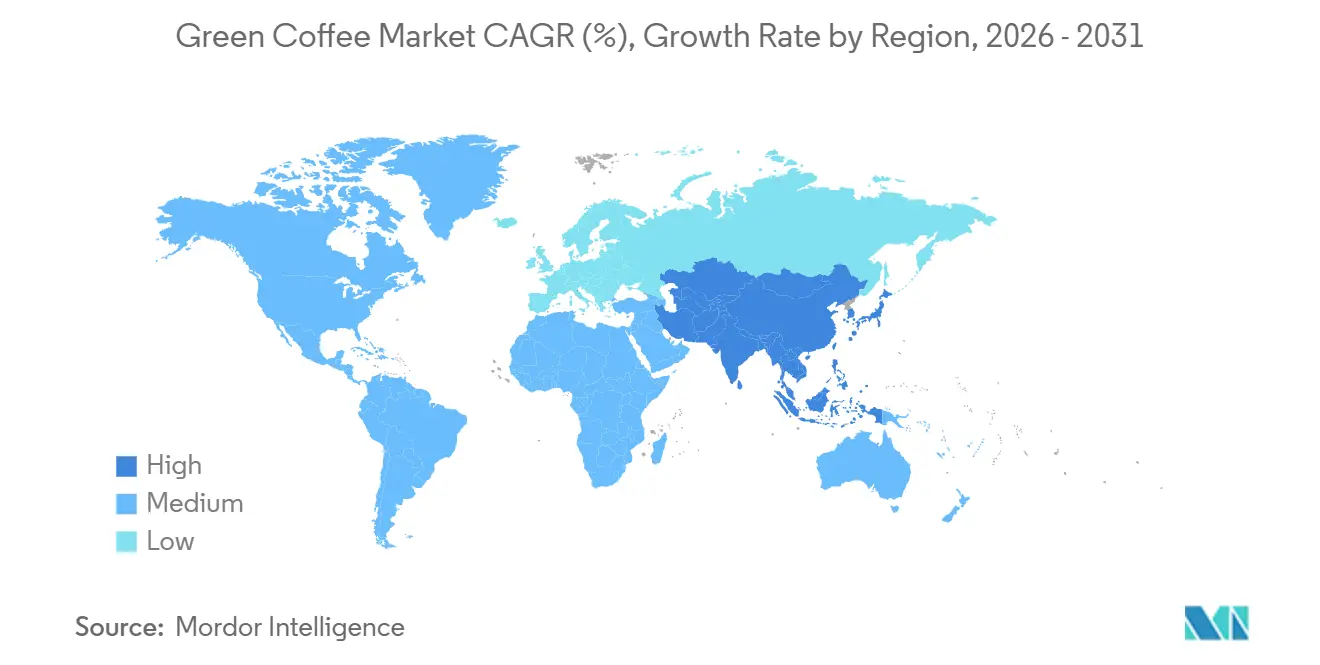
A Europa representou 35,87% da participação no mercado de café verde em 2025, tornando-se o maior mercado regional. Sua posição se sustenta na capacidade de torrefação estabelecida, nos principais portos comerciais e nos hábitos de consumo de café consolidados ao longo do tempo. A União Europeia importou 2,9 milhões de toneladas de café de países não pertencentes à União Europeia em 2025, com um valor declarado de 18,7 mil milhões de EUR. A Alemanha respondeu por 34% das importações de café extra-União Europeia, movimentando 1 milhão de toneladas, de acordo com a Federação Europeia do Café. Hamburgo continua sendo um importante ponto de entrada para os embarques que abastecem torrefadores domsticos e clientes no norte e no leste da Europa. A Itália e a Espanha também apresentam atividade relevante de importação e torrefação. O mercado de café verde na Europa está sendo remodelado pelo Regulamento de Desmatamento da UE, que exige que compradores e fornecedores aprimorem os registros de origem e localização das fazendas. A regulamentação pode beneficiar fornecedores bem preparados, ao mesmo tempo em que aumenta os custos para empresas sem sistemas confiáveis de rastreabilidade.
A Ásia-Pacífico deve crescer a um CAGR de 6,95% durante 2026-2031, o ritmo mais acelerado entre as regiões. O tamanho do mercado de café verde na região é sustentado pelo crescimento da população urbana, pelos ganhos de renda e pela maior disponibilidade de cafeterias, produtos prontos para beber e café solúvel. O Conselho Empresarial da Ásia prevê que o poder de consumo dos consumidores na região aumente em 12 bilhões de USD entre 2025 e 2035. O consumo de café da China superou 360.000 toneladas métricas em 2024, enquanto a produção doméstica permaneceu abaixo da demanda. A lacuna nas importações sustenta a demanda por importações de café verde. No Japão, a TYPICA Holdings e a Sumisho Food Corporation firmaram um acordo de distribuição em 2026 para fornecer café verde de comércio direto a compradores comerciais. Vietnã, Indonésia e Tailândia acrescentam complexidade ao cenário, pois são tanto países produtores quanto mercados em expansão de consumo de café. Essa combinação cria oportunidades para o processamento regional, rotas mais curtas e formatos de café mais diversificados.
A América do Norte é uma região de consumo de café madura e de alto valor, onde o café especial e a distribuição varejista de marcas moldam a demanda. A Green Coffee Company expandiu a distribuição da Juan Valdez para 1.407 lojas Walgreens nos Estados Unidos até março de 2026. A América do Sul desempenha um papel diferente, pois o Brasil e a Colômbia são origens vitais de café, embora a região também possua sua própria base de consumo. O USDA previu a safra de Arábica do Brasil em 2026-2027 em 47,5 milhões de sacas, um aumento de 25% em um ciclo bienal positivo. O Oriente Médio e a África permanecem estrategicamente importantes porque a Etiópia, Uganda e o Quênia fornecem lotes especiais e orgânicos. Uganda registrou receitas de exportação de café de 214,3 milhões de USD em abril de 2025. O desempenho regional no mercado de café verde dependerá da resiliência climática, da capacidade portuária e de processamento, e da capacidade dos fornecedores de atender aos requisitos de rastreabilidade dos compradores.
Cenário Competitivo
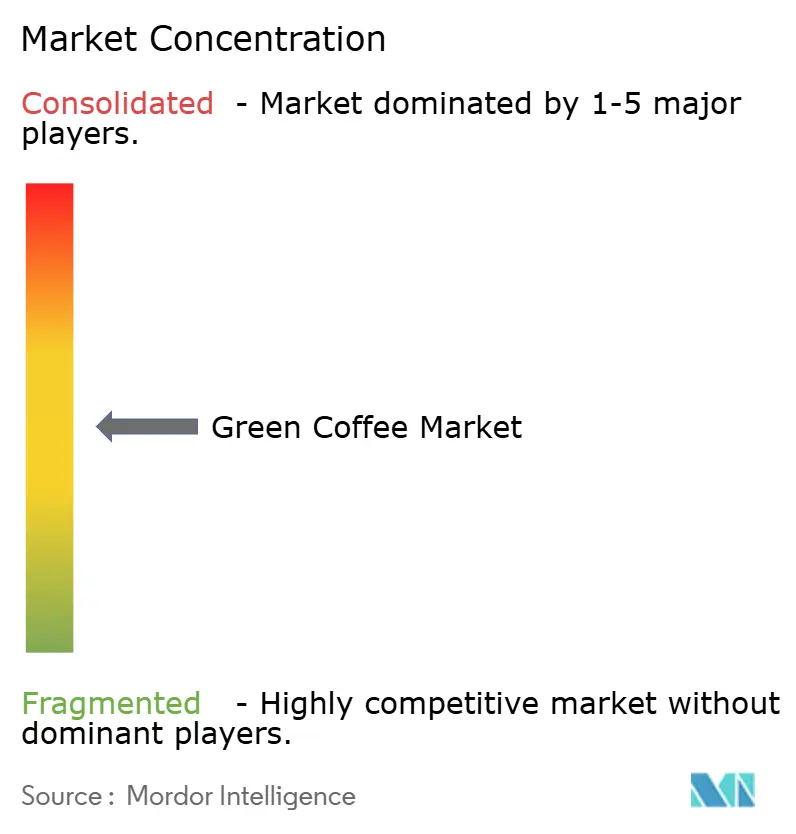
O mercado de café verde tem uma estrutura moderadamente fragmentada. Grandes comerciantes de commodities e fabricantes como Olam Group, Neumann Kaffee Gruppe, Louis Dreyfus Company, Sucafina e ECOM têm amplas redes de origem, recursos logísticos e capacidades de financiamento. Esses pontos fortes os ajudam a gerenciar a variabilidade das safras e a atender grandes torrefadores e processadores. Ao mesmo tempo, importadores especiais, plataformas de comércio direto e exportadores de países de origem competem por lotes de maior valor. O mercado inclui tanto atividade de commodities de alto volume quanto contratos menores construídos em torno de origem, qualidade e certificações. Isso cria espaço para diferentes tipos de empresas, mesmo que a escala permaneça importante no transporte e na gestão de estoque. A concorrência é cada vez mais moldada pela qualidade dos dados, pela capacidade de financiar estoque e pelos relacionamentos com produtores.
As empresas estão fortalecendo seus balanços patrimoniais e capacidades de abastecimento especial. A Neumann Kaffee Gruppe concluiu uma linha de crédito rotativo sindicalizado de 1,1 bilhão de USD em 2026 para apoiar a flexibilidade financeira das operações globais. A Sucafina adquiriu a Rehm & Co. em julho de 2026, expandindo sua posição no café especial na Alemanha ao lado de seus negócios comerciais. A Louis Dreyfus Company expandiu seu hub de processamento e armazenamento de café em Varginha, Brasil, aumentando a capacidade de processamento anual para 2,5 milhões de sacas de 60 kg. Esses movimentos mostram uma ênfase no acesso a capital, em vínculos mais estreitos com compradores especiais e em ativos de processamento na origem. Eles também elevam o padrão que os comerciantes menores devem atender ao competir por clientes com requisitos de abastecimento mais complexos.
A rastreabilidade está se tornando uma área central de investimento competitivo. A Coffee Canopy Partnership iniciou um projeto piloto na África Oriental em 2026 para mapear paisagens cafeeiras usando dados de satélite de alta resolução. As empresas participantes incluem JDE Peet's, Louis Dreyfus, Sucafina, Neumann Kaffee Gruppe, Sucden e Tchibo. A Neumann Kaffee Gruppe também fez parceria com a osapiens em 2026 para implementar sistemas de conformidade com o Regulamento da União Europeia sobre Desmatamento em toda a sua rede. Oportunidades permanecem no café solúvel do lado da origem, extratos e pós, bem como em sistemas de comércio direto que podem operar além de pequenos lotes especiais. Os serviços de dados que apoiam a rastreabilidade também podem ganhar importância à medida que os compradores buscam processos de conformidade repetíveis. O mercado de café verde recompensará as empresas que combinam escala comercial com informações confiáveis em nível de fazenda.
Líderes do Setor de Café Verde
-
Olam Group
-
Louis Dreyfus Company Coffee
-
Sucafina S.A
-
Neumann Gruppe GmbH
-
ECOM Agroindustrial Corp. Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café Verde Empresas cobertas neste relatório
- Neumann Gruppe GmbH
- Olam Group Limited
- ECOM Agroindustrial Corp. Limited.
- Louis Dreyfus Holding B.V.
- Sucafina SA
- COFCO International Limited
- Royal Coffee
- Grupo Tristao
- Intercontinental Coffee Trading (ICT)
- Starbucks Corporation
- Westrock Coffee Company
- Nestlé S.A.
- StoneX Specialty Coffee
- Ally Coffee
- Belco S.A.
- Tata Consumer Products Limited
- Paragon Coffee Trading Company
- Taiyo Kagaku Corporation
- Colombian Direct Coffee
- Caravela Limited
Desenvolvimento Recente da Indústria no Mercado de Café Verde
- Julho de 2026: A TYPICA Holdings e a Sumisho Food Corporation firmaram um acordo exclusivo de distribuição de café verde no Japão. O arranjo atende operadores de lojas de conveniência, fabricantes de bebidas e compradores do setor de hospitalidade por meio da rede de produtores da TYPICA.
- Julho de 2025: A Sucafina, uma das principais empresas sustentáveis de café da fazenda ao torrefador, adquiriu a comerciante alemã de café especial Rehm & Co., fortalecendo sua presença no mercado de café especial da Europa e expandindo suas capacidades de abastecimento e atendimento ao cliente na região.
- Junho de 2024: A OFI inaugurou uma instalação de café solúvel de 53.000 m² em Linhares, Brasil, produzindo produtos liofilizados, spray-dried e concentrado líquido usando eletricidade renovável. O investimento estratégico fortalece a posição da OFI como uma das três maiores produtoras independentes no crescente mercado global de café solúvel, ao mesmo tempo em que cria um impacto econômico significativo na principal região produtora de café do Brasil.
Escopo do Relatório Global do Mercado de Café Verde
O café verde refere-se a grãos de café não torrados e suas formas derivadas que são utilizados em bebidas, serviços de alimentação, suplementos, produtos de saúde e aplicações de cuidados pessoais. O Mercado de Café Verde é segmentado por tipo, forma, usuário final/aplicação e geografia. Por tipo, o mercado inclui Arábica, Robusta e Outros. Por forma, o mercado é segmentado em Pré-Mistura de Café Verde Instantâneo, Grãos de Café Verde, Pó de Café Verde e Extrato de Café Verde. Por usuário final/aplicação, o mercado é categorizado em Varejo/Doméstico, Alimentação Fora do Lar/HoReCa, Suplementos e Produtos de Saúde, e Cosméticos e Cuidados Pessoais. Por geografia, o relatório abrange América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África, com tamanho de mercado e previsões fornecidos para cada região. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Arábica |
| Robusta |
| Outros |
| Pré-mistura Instantânea de Café Verde |
| Grãos de Café Verde |
| Pó de Café Verde |
| Extrato de Café Verde |
| Consumo no Varejo/Doméstico |
| Serviço de Alimentação/HoReCa |
| Suplementos e Produtos de Saúde |
| Cosméticos e Cuidados Pessoais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| França | |
| Itália | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo | Arábica | |
| Robusta | ||
| Outros | ||
| Por Forma | Pré-mistura Instantânea de Café Verde | |
| Grãos de Café Verde | ||
| Pó de Café Verde | ||
| Extrato de Café Verde | ||
| Por Usuário Final/Aplicação | Consumo no Varejo/Doméstico | |
| Serviço de Alimentação/HoReCa | ||
| Suplementos e Produtos de Saúde | ||
| Cosméticos e Cuidados Pessoais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| França | ||
| Itália | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual tipo de café verde está se expandindo mais rapidamente?
O Robusta deve crescer a um CAGR de 6,67% durante 2026-2031, apoiado por sua adequação ao café solúvel e a formatos orientados para o valor.
Por que a Europa lidera a demanda por café verde?
A Europa detinha uma participação de 35,87% em 2025, apoiada por infraestrutura de torrefação estabelecida, hubs comerciais e hábitos profundos de consumo de café.
Qual região registrará o crescimento mais rápido?
A Ásia-Pacífico deve crescer a um CAGR de 6,95% durante 2026-2031, apoiada por uma classe média maior, consumo urbano e importações para a China.
Qual forma de produto tem a perspectiva de crescimento mais forte?
O Extrato de Café Verde deve crescer a um CAGR de 7,27% durante 2026-2031, apoiado por aplicações em suplementos, alimentos funcionais e cuidados pessoais.
Como o Regulamento de Desmatamento da UE afeta os fornecedores de café?
A partir de 2025, os exportadores devem provar que os grãos são livres de desmatamento, favorecendo produtores com rastreabilidade robusta e excluindo o fornecimento não conforme.