
Análise do Mercado de Café dos EUA pela Mordor Intelligence
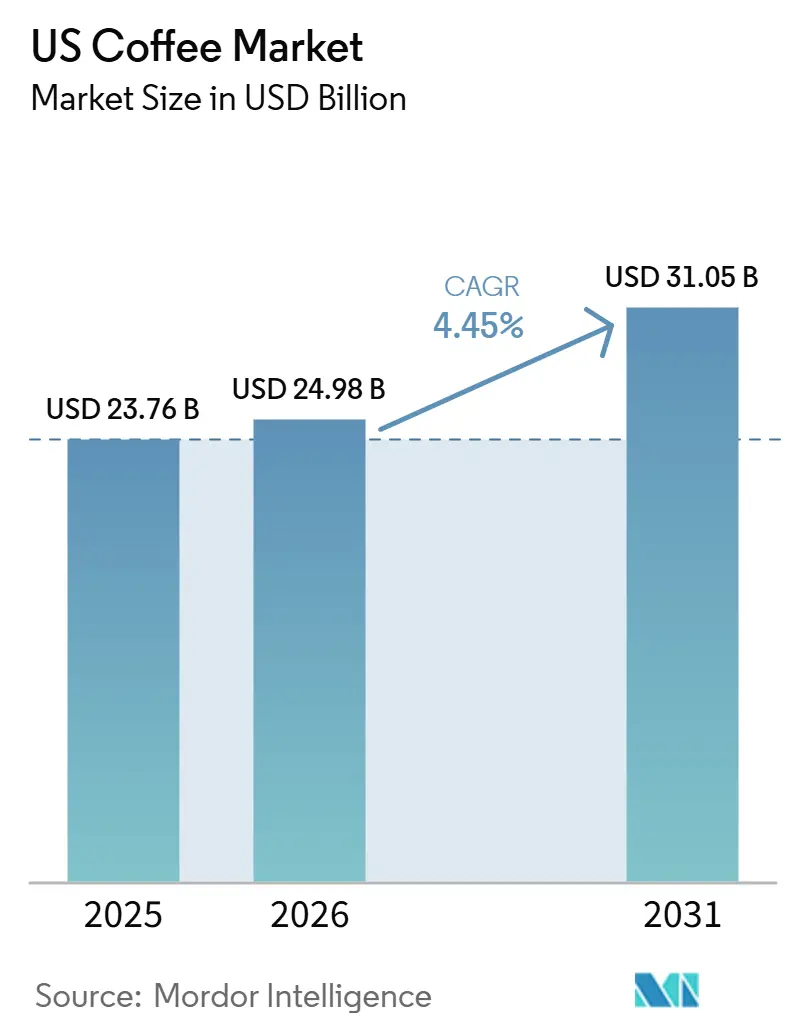
O tamanho do mercado de café dos EUA foi avaliado em 24,98 bilhões de USD em 2026 e estima-se que cresça de 26,09 bilhões de USD em 2027 para atingir 32,23 bilhões de USD até 2032, a um CAGR de 4,32% durante o período de previsão (2027-2032). O volume do mercado foi avaliado em 1,3 milhão de toneladas em 2026 e estima-se que cresça de 1,32 milhão de toneladas em 2027 para atingir 1,45 milhão de toneladas até 2032, a um CAGR de 1,85% durante o período de previsão (2027-2032).
Os formatos de varejo embalados ancoram os gastos nos Estados Unidos, tornando a acessibilidade sob pressão de custos relacionados ao clima central para as ofertas de café moído e monodose. Os fornecedores ampliam as linhas de varejo de marca à medida que a adoção de café especial e os pedidos por aplicativo sustentam ocasiões de café premium e preparado. A Califórnia também vincula o acesso qualificado a serviços de alimentação conectados ao estado à aprovação de embalagens. A realização de preços no café embalado é o principal teste para os fornecedores, enquanto a adoção de café especial e os pedidos por aplicativo oferecem aos vendedores de café preparado a rota mais clara para o crescimento premium.
Principais Conclusões do Relatório
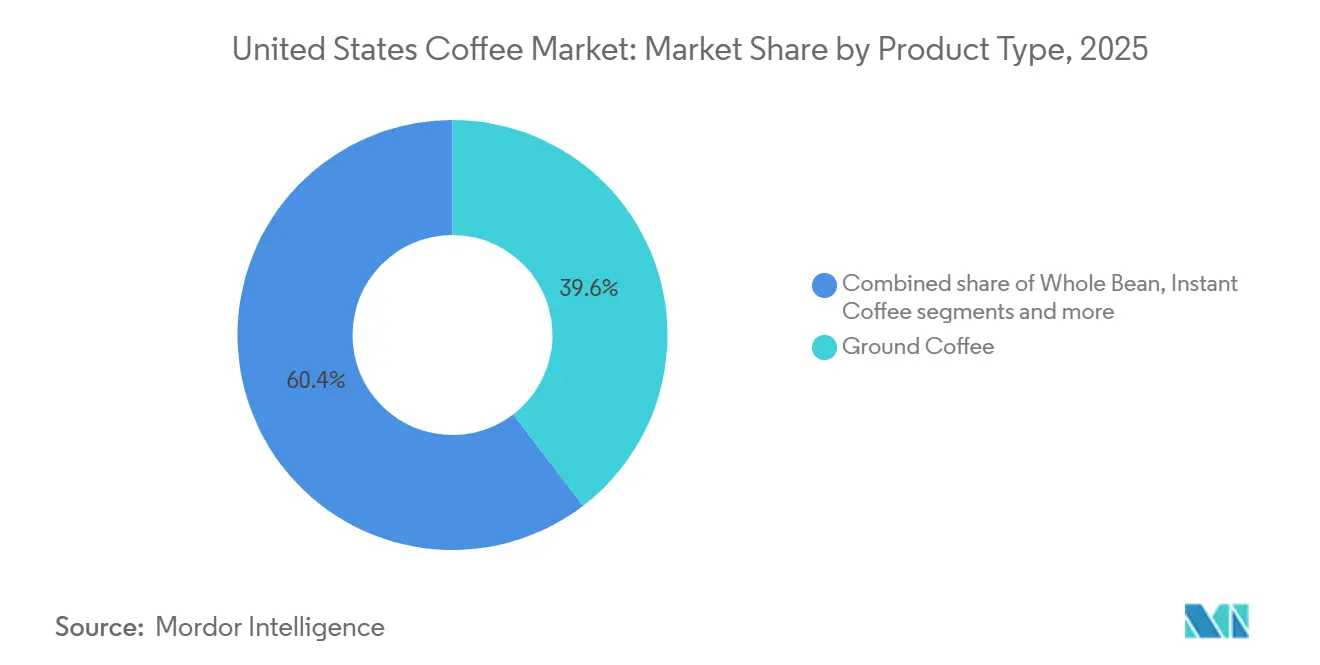
- O café moído liderou os tipos de produto com 39,17% de participação no mercado de café dos EUA em 2026, enquanto os pods e cápsulas de café têm previsão de crescimento mais rápido, a um CAGR de 5,72% durante 2027-2032.
- Por tipo de café, o café convencional representou 52,87% do tamanho do mercado de café dos EUA em 2026, com o café especial projetado para crescer mais rapidamente, a um CAGR de 6,78% durante 2027-2032.
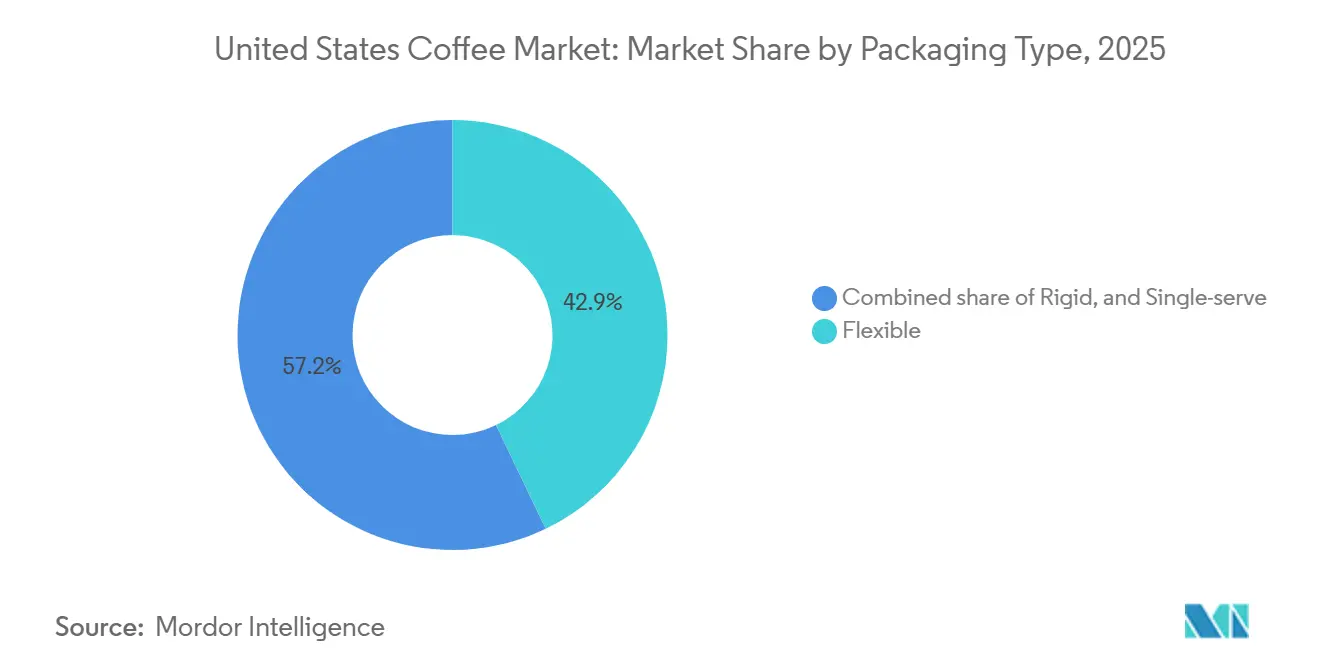
- Em termos de embalagem, os formatos flexíveis lideraram com 42,76% dos gastos dos consumidores com café em 2026, e a embalagem monodose tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,08% durante 2027-2032.
- A distribuição fora do estabelecimento deteve 87,67% dos gastos dos consumidores com café em 2026 e também tem projeção de crescimento mais rápido, a um CAGR de 4,82% durante 2027-2032.
- Entre os estados, a Califórnia deteve 24,03% dos gastos dos consumidores com café em 2026, enquanto a Flórida é o estado de crescimento mais rápido, com um CAGR previsto de 5,95% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização e adoção do café de terceira onda entre os consumidores | +2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Crescimento da demanda por uma linha de café funcional e especial | +1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| A urbanização e o estilo de vida acelerado impulsionam a demanda na distribuição no estabelecimento | +0.95% | Em todo o país | Curto prazo (≤ 2 anos) |
| Mandatos estaduais de embalagens compostáveis impulsionam inovações em embalagens | +0.45% | Instalações de serviços de alimentação conectadas ao estado da Califórnia | Médio prazo (2 a 4 anos) |
| O crescimento dos equipamentos para barista doméstico está impulsionando as vendas de grãos inteiros | +0.4% | Em todo o país | Médio prazo (2 a 4 anos) |
| O crescimento das cafeterias está alimentando a demanda do mercado | +0.35% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e adoção do café de terceira onda entre os consumidores
A adoção do café especial oferece a torrefadores e cafeterias um público mais amplo para preparações diferenciadas e estilos de bebidas reconhecíveis. A pesquisa de junho de 2026 da Associação Nacional do Café com 1.882 adultos norte-americanos com 18 anos ou mais constatou que 48% haviam consumido café especial no dia anterior, um recorde histórico.[1] Sua categoria especial definida pelo consumidor inclui café tradicional percebido como feito com grãos ou moídos premium, bebidas à base de espresso e outras bebidas especiais, e café pronto para beber. O consumo semanal de bebidas à base de espresso atingiu 47%, também um recorde histórico e 17,5% acima do registrado em 2022. Para os operadores de cafeterias, as bebidas de espresso conhecidas oferecem uma rota para esse público sem exigir conhecimento especializado em preparo como pré-requisito. A amplitude da categoria também oferece aos torrefadores de café embalado uma rota de premiumização que não depende da operação de uma cafeteria.
Crescimento da demanda por uma linha de café funcional e especial
Adições funcionais podem criar outro motivo para escolher um café preparado quando complementam o sabor e a textura existentes da bebida. No segundo trimestre do exercício fiscal de 2026, a Starbucks Corporation reportou crescimento superior a 40% nas vendas da plataforma de espuma fria em seu negócio operado pela empresa nos EUA. A empresa atribuiu o maior apelo, especialmente entre a Geração Z, a novos sabores e à introdução de proteína. A plataforma abrange espuma fria adicionada a cafés e outras bebidas. Para os operadores de cafeterias, isso apoia o desenvolvimento de opções funcionais dentro de uma plataforma de bebidas familiar que pode acomodar diversas variações. Um modificador compartilhado permite que os operadores atendam à demanda funcional em vários tipos de bebidas, reduzindo a dependência da adoção exclusiva de café para sustentar a adição.
A urbanização e um estilo de vida acelerado impulsionam a demanda no canal de distribuição on-trade
O acesso conveniente ao café preparado oferece aos operadores de serviços de alimentação uma forma de competir por ocasiões de consumo fora de casa. Em junho de 2026, 38% dos consumidores norte-americanos que tomaram café no dia anterior o fizeram fora de casa, o nível mais alto desde janeiro de 2020. Um recorde de 40% dos compradores de café fora de casa na semana anterior fizeram o pedido por aplicativo nessa pesquisa. Esses comportamentos tornam a rota para uma bebida preparada parte da oferta comercial ao lado do próprio café. Reduzir o esforço envolvido na obtenção dessa bebida pode ajudar as cafeterias a atender ao público substancial que já consome café fora de casa. Para uma cafeteria, a ausência de pedidos por aplicativo significa competir por esses consumidores sem um canal já utilizado em níveis recordes.
Mandatos estaduais de embalagens compostáveis impulsionam inovações em embalagens
O SB 1335 da Califórnia exige que as instalações de serviços de alimentação qualificadas conectadas ao estado, incluindo instalações de propriedade do estado, concessionários em propriedades estaduais e contratados de serviços de alimentação de agências estaduais, escolham embalagens reutilizáveis, recicláveis ou compostáveis listadas. Com vigência a partir de 1º de janeiro de 2026, os materiais compostáveis devem ser regularmente coletados para compostagem por pelo menos 75% dos programas estaduais de resíduos orgânicos e aceitos por pelo menos 75% das instalações de compostagem de materiais mistos no estado, substituindo os limites de 50%. Uma rota alternativa de devolução exige a recuperação anual de pelo menos 75% dos itens distribuídos e a aceitação por instalações de compostagem de todos os itens recuperados, alm de outros critérios de listagem e rotulagem compostável legal. Os copos são uma categoria de embalagem coberta, conectando essas especificações diretamente ao serviço de café nas instalações qualificadas. Os fornecedores que oferecem copos listados podem atender a essas necessidades de embalagem, enquanto um copo não listado não pode se qualificar para uso nas instalações cobertas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de rendimento induzida pelo clima elevando custos | -0.6% | Em todo o país | Médio prazo (2 a 4 anos) |
| Impacto prejudicial dos pods e cápsulas de café no meio ambiente | -0.3% | Fort Collins e outras comunidades não aceitantes | Médio prazo (2 a 4 anos) |
| Crescente conscientização dos consumidores sobre os impactos adversos da cafeína na saúde humana | -0.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Concorrência de bebidas alternativas | -0.15% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de rendimento induzida pelo clima elevando custos
As perdas de produção relacionadas ao clima tornam mais difícil proteger a acessibilidade quando os fornecedores de café enfrentam pressão para recuperar custos de insumos mais elevados. A Organização das Nações Unidas para a Alimentação e a Agricultura reportou preços internacionais históricos do café no início de 2025, em meio a perdas de produção relacionadas ao clima no Vietnã e na Indonésia.[2] O Índice de Preços ao Consumidor mostrou os preços do café nos EUA com alta de 7,1% em relação ao ano anterior em setembro de 2026. O Los Angeles Times atribuiu a menores rendimentos das colheitas e a preços globais mais elevados as condições climáticas no Vietnã, na Indonésia e no Brasil, além dos efeitos da pandemia e das tarifas. Para os vendedores de café embalado e os operadores de cafeterias, repassar um encargo de custo maior aumenta o preço que os consumidores devem aceitar pela mesma ocasião de consumo. Absorver esse encargo, por outro lado, deixa menos receita após os custos do café, de modo que os fornecedores devem ponderar a acessibilidade para o consumidor em relação aos seus próprios ganhos.
Impacto prejudicial dos pods e cápsulas de café no meio ambiente
A aceitação local de reciclagem pode limitar a proposta ambiental do café monodose no nível doméstico. A Keurig Dr Pepper reportou que os programas locais de reciclagem de algumas comunidades nos EUA não aceitavam os pods K-Cup em 2025. Fort Collins, no Colorado, informa que pods e cápsulas de café de uso único de todos os tipos não são recicláveis localmente e devem ser descartados no lixo comum. Para os compradores orientados à reciclagem, isso torna a aceitação no destino de descarte uma condição prática do apelo ambiental do formato. Em 2025, a Keurig Dr Pepper ofereceu um programa de reciclagem com devolução para consumidores norte-americanos em comunidades onde os programas locais não aceitavam os pods K-Cup. Os domicílios nessas comunidades precisam de uma rota separada para reciclar os pods K-Cup, de modo que a proposta de reciclagem do formato implica uma etapa adicional de descarte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Café Moído Ancora os Sortimentos de VarejoO café moído representou 39,17% do tamanho do mercado de café dos EUA em 2026. Para o maior segmento, a Keurig Dr Pepper lançou 4 variedades de café moído ensacado sob a marca The Original Donut Shop nos principais varejistas em todo o país a partir de maio de 2025. A pesquisa de janeiro de 2026 da Associação Nacional do Café constatou que 60% dos adultos norte-americanos com 18 anos ou mais possuíam uma cafeteira de gotejamento em casa. Essa base de equipamentos oferece a uma marca também conhecida pelos pods K-Cup uma rota para atender aos proprietários de cafeteiras de gotejamento por meio de café moído ensacado.
Os pods e cápsulas de café são o segmento de crescimento mais rápido, com previsão de CAGR de 5,72% durante 2027-2032. O segmento de Café dos EUA da Keurig Dr Pepper registrou 3,21 bilhões de USD em vendas líquidas de pods K-Cup em 2025, incluindo atividades de marcas próprias, licenciadas, parceiras e de marca privada. O aumento das vendas de pods K-Cup contribuiu para o crescimento da receita nesse segmento em 2025. O volume de pods K-Cup do segmento de Café dos EUA da Keurig Dr Pepper caiu 4,8% em relação ao ano anterior em 2025, refletindo os impactos da elasticidade de preço. Para a Keurig Dr Pepper, a queda no volume de pods em 2025 ao lado de 3,21 bilhões de USD em vendas líquidas de pods K-Cup mostra a resposta dos compradores estabelecendo um limite para novos aumentos de preço.



Por Tipo:
As Marcas Convencionais Mantêm uma Ampla Base de GastosO café convencional representou 52,87% de participação no mercado de café dos EUA em 2026. Dentro deste maior segmento, a J.M. Smucker Co. identificou o Folgers como o líder norte-americano no segmento de torrado e moído convencional em 30 de abril de 2026. Na mesma data de divulgação, a Smucker identificou o Café Bustelo ao lado do Folgers entre suas principais marcas na categoria de café torrado e moído convencional, oferecendo ao fornecedor mais de uma proposta de café de marca. O maior segmento é disputado entre marcas pertencentes a um mesmo fornecedor, bem como entre fornecedores distintos.
O café especial é o segmento de crescimento mais rápido, com projeção de CAGR de 6,78% durante 2027-2032. Em abril de 2026, o torrefador da Carolina do Norte 321 Coffee reportou a transferência de suas operações de torra para uma instalação maior em Raleigh, adicionando equipamentos que mais do que triplicam a capacidade de produção. A expansão da torrefação responde à crescente demanda pelo café da 321 Coffee, e os equipamentos adicionados permitem que um único local atenda a pedidos maiores de clientes.

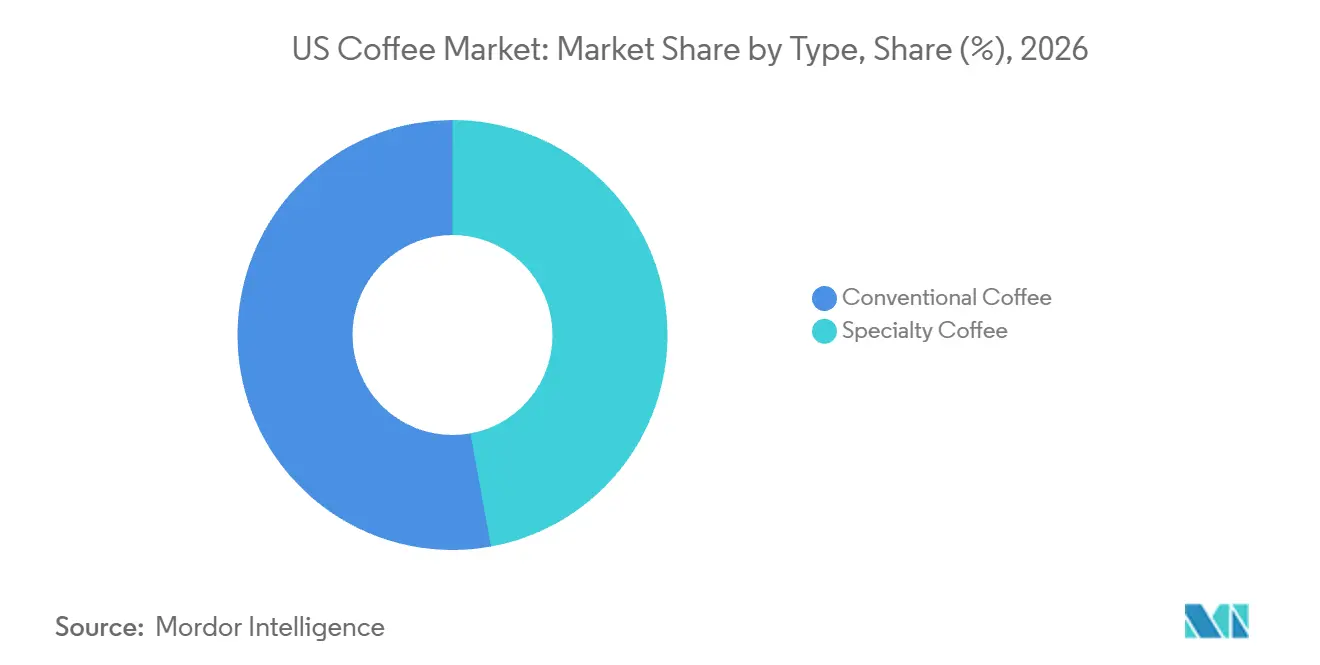
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Embalagem:
Os Formatos de Embalagem Conectam a Produção e o Preparo DomésticoA embalagem flexível foi o maior segmento, representando 42,76% dos gastos dos consumidores com café em 2026. A Diplomat Coffee, fornecedora de café e co-embaladora, inaugurou sua instalação de 6.503 metros quadrados em Groveland, Flórida, em janeiro de 2026. A empresa reportou linhas de embalagem em operação em 30 de setembro de 2026, processando embalagens fracionadas de café moído, sacos de café para varejo e formatos de saco dentro de saco, com comissionamento total projetado para janeiro de 2027. Isso separa a capacidade de ensacamento disponível de uma co-embaladora de café do comissionamento total da instalação, oferecendo aos clientes uma opção de embalagem operacional antes da conclusão final projetada.
O café em embalagem monodose é o segmento de crescimento mais rápido, com previsão de CAGR de 6,08% durante 2027-2032. Na pesquisa de consumidores de janeiro de 2026 da Associação Nacional do Café, 47% dos adultos norte-americanos com 18 anos ou mais possuíam uma máquina de café monodose em casa. Para os fornecedores que atendem a esses proprietários, compras adicionais de café podem vir do uso mais frequente das máquinas existentes, sem exigir a compra de outro eletrodoméstico.
Por Canal de Distribuição:
A Escala do Varejo Encontra o Serviço de Café PreparadoO canal fora do estabelecimento foi o maior segmento, com 87,67% dos gastos dos consumidores com café em 2026, e tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 4,82% durante 2027-2032. A pesquisa de junho de 2026 da Associação Nacional do Café identificou os supermercados como o principal canal para o café comprado para preparo em casa. A mesma pesquisa de consumidores reportou que a participação de canal dos supermercados para essas compras foi menor do que em janeiro de 2026. As compras em grandes varejistas para preparo em casa aumentaram para 28% em junho de 2026, ante 23% em janeiro de 2026. As marcas de café embalado que buscam essa rota de compra em expansão precisam de acesso a grandes varejistas além dos supermercados, ampliando a base de contas de varejo relevante para o crescimento fora do estabelecimento.
O canal fora do estabelecimento coloca o preparo após a compra do café embalado, enquanto o canal no estabelecimento vende café preparado por meio de um atendimento de serviço. Para o canal no estabelecimento, uma ilustração dessa rota de serviço é a constatação da Associação Nacional do Café de junho de 2026 de que 55% dos compradores de café fora de casa na semana anterior fizeram o pedido no drive-through. Os operadores de cafeterias competem por meio do atendimento, bem como pela bebida, enquanto as marcas de café embalado competem pelo produto selecionado antes do preparo em casa.
Análise Geográfica
Mercado de Café dos EUA na Califórnia
A Califórnia representou 24,03% do tamanho do mercado de café dos EUA em 2026, tornando-se o maior mercado estadual. O emprego em cafeterias independentes na amostra interna da Califórnia da Homebase aumentou 6,6% de 2024 para 2025. As horas trabalhadas cresceram 8,3%, enquanto a folha de pagamento total aumentou 13,8% para a mesma amostra e período. Essas métricas apontam para uma base de serviço com pessoal em crescimento, com as despesas com folha de pagamento aumentando mais rapidamente do que as horas trabalhadas. Isso torna as vendas por hora trabalhada comercialmente importantes para os operadores de cafeterias independentes que buscam converter uma base de mão de obra maior em um serviço de café viável.
Mercado de Café dos EUA na Flórida
A Flórida é o estado de crescimento mais rápido, com previsão de expansão a um CAGR de 5,95% durante 2027-2032. A Buddy Brew Coffee inaugurou uma cafeteria dentro do Riverview Sprouts Farmers Market em 23 de setembro de 2026, trazendo seu cardápio completo de cafeteria para o ambiente de varejo do supermercado anfitrião. A cafeteria de Riverview foi a sexta de 10 cafeterias Buddy Brew planejadas dentro de lojas Sprouts na região, estabelecendo a co-localização em supermercados como um formato de expansão em múltiplos pontos. Para um operador especializado em cafeterias, esse formato posiciona o serviço de café preparado diante de compradores que já estão fazendo uma visita ao supermercado.
A cafeteria Watauga da Caribou Coffee, de propriedade da empresa, sua primeira unidade independente no Texas, foi inaugurada em junho de 2025 com serviço de balcão e drive-through para clientes em movimento. A amostra de cafeterias independentes de Nova York da Homebase mostrou folha de pagamento com alta de 22% e emprego com alta de 9,5% de 2024 para 2025, enquanto as horas caíram 1%, implicando maior folha de pagamento por hora. A Roaming Bean da Pensilvânia adicionou uma loja em Pittsburgh ao seu negócio de caminhão de bebidas em 21 de janeiro de 2026, e a The Left Hook Coffee realizou a grande inauguração de sua cafeteria permanente em Raleigh, Carolina do Norte, em 1º de agosto de 2026. Em Illinois, o co-proprietário da Qamaria Coffee reportou mais clientes sentados após a meia-noite em Bridgeview durante o Ramadã de 2026. O formato do ponto de venda e o horário de atendimento oferecem rotas de expansão distintas, enquanto a amostra de Nova York ressalta o custo de cada hora de trabalho.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um vendedor de café que opera uma rede qualificada e atua como produtor de embalagens cobertas na Califórnia. As regras federais exigem que redes de restaurantes com 20 ou mais estabelecimentos sob o mesmo nome e que ofereçam itens de cardápio substancialmente iguais divulguem as calorias dos itens do cardápio e forneçam informações nutricionais adicionais mediante solicitação.[3] O SB 54 da Califórnia transfere os custos de coleta, processamento e reciclagem de materiais cobertos dos governos locais para as empresas que produzem esses materiais.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | CalRecycle |
| Principais instrumentos ou direção | Divulgações de cardápio conforme 21 CFR 101.11 para redes qualificadas e estabelecimentos voluntariamente registrados | Requisito de participação em plano aprovado pelo SB 54 para produtores de materiais cobertos até 1º de janeiro de 2027 |
| Efeito comercial | Calorias do cardápio e informações nutricionais adicionais por escrito mediante solicitação | Responsabilidade do produtor pelos custos de coleta, processamento e reciclagem |
| Atratividade atual da política | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A atratividade federal é Média para esse vendedor porque a divulgação do cardápio é um requisito operacional definido. Sem alteração reflete a continuidade das obrigações de divulgação conforme 21 CFR 101.11, pois a lista de prioridades de janeiro de 2026 da Administração de Alimentos e Medicamentos descreve apenas uma investigação planejada sobre rotulagem de cardápios, sem emenda proposta ou programada a essas obrigações. A Califórnia é Baixa e Em Endurecimento para esse vendedor como produtor de embalagens cobertas, pois a participação em um plano aprovado torna-se condição de acesso ao mercado em 1º de janeiro de 2027. O recebimento pelo CalRecycle, em 13 de outubro de 2026, do plano da Circular Action Alliance para uma revisão de conformidade de 75 dias torna o processo de aprovação comercialmente relevante para esse prazo.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de café verde, a fabricação e a distribuição por canal de varejo que atendem às ofertas de café nos EUA. As divisões Rothfos, InterAmerican Coffee e Atlas Coffee Importers da Neumann Gruppe USA fornecem café a torrefadores em toda a América do Norte, enquanto a Neumann Gruppe USA oferece suporte logístico e contábil. As operações da Westrock Coffee em Little Rock, Arkansas, incluem produção de monodose e sacos para varejo. Essas funções separam os ganhos provenientes do fornecimento de uma commodity upstream, de sua conversão em café embalado e da introdução de produtos de marca nos canais de varejo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Importação e fornecimento de café verde | Importadores de café verde, como Rothfos, InterAmerican Coffee e Atlas Coffee Importers | Vendas de café verde para torrefadores | Coordenação da logística de importação e das entregas aos torrefadores | Utilizar suporte logístico compartilhado entre as divisões de importação |
| Fabricação e embalagem de café | Fabricantes de café, como a Westrock Coffee | Receitas de vendas de café fabricado e de serviços de torra ou embalagem | Capacidade específica por formato para sacos e produtos monodose | Manter rotas de produção para os formatos atendidos |
| Distribuição por canal de varejo | Distribuidores de café embalado, como a Nestlé USA | Vendas de café embalado por meio do fornecimento ao varejo | Coordenação das responsabilidades de produto de marca e de canal | Definir as responsabilidades de distribuição em torno dos direitos de canal de varejo da marca |
| Fonte: Mordor Intelligence | ||||
O escopo de serviços da Westrock Coffee abrange sourcing, torra, embalagem e distribuição para indústrias clientes ao redor do mundo. A integração pode, portanto, reunir diversas fontes de receita do fornecedor dentro de um mesmo relacionamento comercial. A amplitude de formatos oferece a um torrefador integrado mais oportunidades de reter receitas de embalagem e distribuição após a compra do café verde, enquanto o importador fornece um serviço upstream distinto.
Cenário Competitivo
Concentração do Mercado
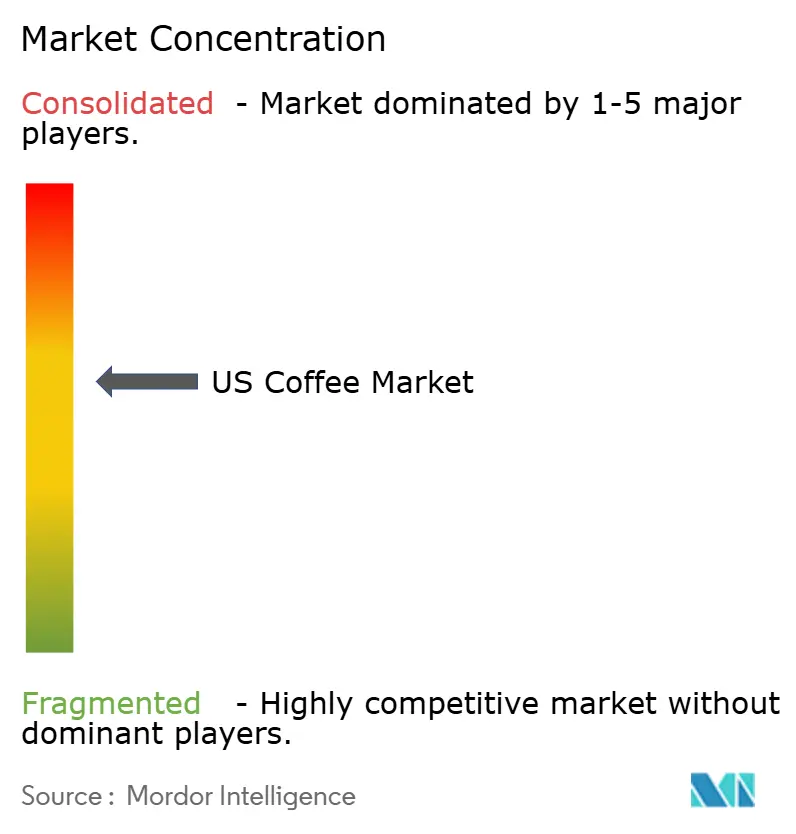
O campo competitivo combina grandes fornecedores de marcas com negócios independentes de cafeterias, criando uma estrutura parcialmente fragmentada entre café embalado e bebidas preparadas. Os principais participantes incluem Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. e Luigi Lavazza S.p.A. O segmento de Café para Varejo nos EUA da Smucker reportou 3,3 bilhões de USD em vendas líquidas no exercício fiscal de 2026, alta de 18% em relação ao exercício fiscal de 2025. O conjunto competitivo relevante muda conforme a rota até o consumidor, de modo que uma marca de cafeteria e um fornecedor de café para supermercado podem disputar a mesma ocasião de consumo por meio de modelos de negócios diferentes.
Em 21 de abril de 2026, a Keurig Dr Pepper e a Nestlé USA anunciaram um acordo estendido cobrindo a fabricação e distribuição de pods K-Cup da Starbucks nos Estados Unidos e no Canadá. As empresas também anunciaram programas focados na expansão da distribuição e na inovação do café Starbucks no sistema de preparo Keurig. O acordo vincula uma oferta de pod de marca à coordenação de fabricação e distribuição entre empresas, tornando a rota até os consumidores parte da competição de produtos. A extensão mantém os pods de uma marca consolidada de cafeteria dentro do sistema Keurig, deixando as marcas rivais de pods competindo contra uma linha Starbucks com fabricação e distribuição já organizadas.
O varejo e o comércio eletrônico oferecem aos produtores de café outra base de diferenciação além dos formatos que comercializam. O Grupo Lavazza reportou crescimento de receita na América do Norte de 26,9% em 2025, impulsionado principalmente pelo varejo e pelo comércio eletrônico. Seu negócio comercial nos EUA, a Lavazza North America, oferece café em grão inteiro, moído, em cápsula e em pod. O SB 54 da Califórnia permite que produtores com vendas brutas anuais abaixo de 1 milhão de USD solicitem isenção da maioria dos requisitos de relatório e taxas. Esses pequenos produtores ainda precisam planejar para que todas as embalagens que vendem sejam recicláveis ou compostáveis até 2032.
Líderes da Indústria de Café dos EUA
-
Starbucks Corporation
-
J.M. Smucker Co.
-
Nestlé SA
-
Keurig Dr Pepper Inc.
-
Luigi Lavazza S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café dos EUA Empresas cobertas neste relatório
- Starbucks Corporation
- J.M. Smucker Co.
- Keurig Dr Pepper Inc.
- Nestlé SA
- Kraft Heinz Co.
- Luigi Lavazza S.p.A.
- Community Coffee Company
- Dunkin' Brands Group, Inc.
- Caribou Coffee Company
- Farmer Brothers Co.
- La Colombe Coffee Roasters
- Death Wish Coffee Co.
- Black Rifle Coffee Company
- High Brew Coffee
- Bulletproof 360 Inc.
- Allegro Coffee Company
- RISE Brewing Co.
- Coffee Bros
- Chilz Coffee
- Counter Culture Coffee
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as ofertas de café frio preparado com as decisões de embalagem que afetam o café para varejo e o serviço de cafeteria. Em janeiro de 2026, 60% dos consumidores norte-americanos de café especial haviam consumido café frio na semana anterior, alta de 6,6 pontos percentuais em relação a janeiro de 2025. As regulamentações permanentes do SB 54 da Califórnia entraram em vigor em 1º de maio de 2026, estabelecendo a responsabilidade estendida do produtor para embalagens cobertas e utensílios descartáveis de plástico para serviços de alimentação, com a responsabilidade primária pelo fim de vida útil atribuída aos produtores.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Café especial frio preparado | Aumento da participação semanal no consumo de café frio entre os consumidores de café especial em janeiro de 2026 | Consumidores norte-americanos de café especial | Desenvolver ofertas de café frio preparado em cafeteria em torno de uma ocasião de consumo distinta | Diferenciação de produto dentro de uma categoria de café frio amplamente utilizada | Operadores de cafeterias especializadas e torrefadores de café |
| Ofertas de café para varejo desenvolvidas em torno das responsabilidades de embalagem coberta | Estrutura operativa do SB 54 para embalagens cobertas | Marcas de café que colocam embalagens cobertas na Califórnia | Coordenar a embalagem do café com a responsabilidade de fim de vida útil do produtor | As responsabilidades do produtor vão além da venda da embalagem preenchida | Torrefadores que coordenam decisões de café e embalagem |
| Ofertas de café em cafeteria combinadas com utensílios de serviço cobertos adequados | O SB 54 também abrange utensílios descartáveis de plástico cobertos para serviços de alimentação | Operadores de cafeterias que adquirem utensílios de serviço cobertos na Califórnia | Alinhar a oferta de bebida preparada com a via de embalagem do produtor responsável | Coordenação do serviço de cafeteria e das obrigações do produtor coberto | Operadores de cafeterias e os fornecedores de café que os atendem |
| Fonte: Mordor Intelligence | |||||
O café especial frio preparado oferece uma resposta de produto ao aumento da participação no consumo de café frio dentro do consumo de café especial. As empresas de café podem buscar essa ocasião por meio de bebidas preparadas em cafeteria, coordenando a embalagem de serviço com o produtor relevante. Para embalagens cobertas na Califórnia, essa coordenação pode tornar a responsabilidade pelo fim de vida útil parte da oferta comercial de café.
Desenvolvimentos industriais recentes em Mercado de Café dos EUA
- Out 2026: O CalRecycle recebeu o plano de responsabilidade do produtor da Circular Action Alliance para o programa de embalagens SB 54 da Califórnia em 13 de outubro de 2026, iniciando uma revisão de conformidade de 75 dias.
- Set 2026: A Starbucks Corporation anunciou planos para fechar aproximadamente 1% de suas mais de 18.000 cafeterias na América do Norte que não atendiam aos seus padrões esperados de experiência do cliente e desempenho financeiro.
- Abr 2026: A Keurig Dr Pepper Inc. e a Nestlé USA anunciaram um acordo estendido para a fabricação e distribuição de pods K-Cup da Starbucks nos EUA e no Canadá, incluindo novos programas focados na expansão da distribuição e na inovação.
Mercado de Café dos EUA Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de café dos EUA mede os gastos anuais dos consumidores com produtos de café torrado vendidos nos EUA. Abrange o café embalado vendido por canais de varejo e as bebidas de café preparadas e vendidas aos consumidores por estabelecimentos de serviços de alimentação.
Exclusões de escopo: Vendas intermediárias no atacado de café embalado, grãos de café verde não torrado vendidos a torrefadores, equipamentos para preparo de café, vendas de alimentos e bebidas não relacionados ao café em estabelecimentos de serviços de alimentação, e bebidas de café prontas para beber engarrafadas ou enlatadas estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Grão Inteiro
- Café Moído
- Café Solúvel
- Pods e Cápsulas de Café
- Por Tipo
- Café Convencional
- Café Especial
- Por Tipo de Embalagem
- Flexível
- Rígida
- Dose Única
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais Off-Trade
- Por Geografia
- Califórnia
- Texas
- Flórida
- Nova York
- Pensilvânia
- Illinois
- Restante dos Estados Unidos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como as pesquisas National Coffee Data Trends da Associação Nacional do Café, o boletim Coffee: World Markets and Trade do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos EUA, os registros de importação de mercadorias do Censo dos EUA e os dados de importação de alimentos do Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA fornecem evidências ilustrativas sobre o comportamento de consumo nos EUA, o fornecimento físico, a exposição às importações e os valores comerciais. Essas fontes podem ajudar a distinguir as ocasiões domésticas e fora de casa, rastrear a disponibilidade e a pressão de preços do café, e verificar se as mudanças no comércio ou no consumo sustentam uma premissa de previsão.
Os relatórios anuais 10-K das empresas, materiais para investidores e imprensa de reputação fornecem verificações complementares sobre portfólios de produtos, precificação, atividade por canal e exposição a serviços de alimentação, com as vendas reportadas pelas empresas mantidas distintas dos totais de mercado. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária abrange torrefadores de café e fornecedores de café embalado, compradores de varejo em supermercados e online, operadores de cafeterias e serviços de alimentação, e especialistas em distribuição ou compras, com perspectivas de executivos, líderes funcionais e gerentes. Entrevistas estruturadas e uma pesquisa direcionada testam as conclusões secundárias sobre mix de canais, formatos de produto, preços ao consumidor e diferenças estaduais, ao mesmo tempo em que esclarecem se os números se referem a compras finais do consumidor, vendas intermediárias ou um conjunto de produtos mais restrito. Os analistas reconciliam divergências com base em evidências independentes de consumo, comércio e empresas, registram lacunas não resolvidas e ajustam as premissas relevantes em vez de preenchê-las com estimativas sem suporte.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
Após separar as compras dos consumidores das transações intermediárias e das receitas de equipamentos, o modelo estima os gastos finais dos EUA com café embalado e bebidas de café vendidas por serviços de alimentação por meio de uma abordagem de cima para baixo, verificando então estimativas selecionadas de canal e fornecedor usando preços médios de venda e volumes amostrados ou consolidações de fornecedores. O modelo constrói séries separadas de valor e volume físico porque o preço e o mix de produtos podem aumentar os gastos mais rapidamente do que a quantidade de café consumida. Os indicadores principais incluem o consumo de café do Departamento de Agricultura dos EUA em sacas de 60 quilogramas para a demanda física, as medidas da Associação Nacional do Café de uso em casa e fora de casa para alocação de canal, quantidades e valores de importação do Censo para disponibilidade de fornecimento, e preços de café no varejo para a ponte de valor. A participação no café especial e a adoção de formatos ajudam a explicar as mudanças de mix nos cortes de produto, tipo, embalagem, canal e estado do relatório. Quando os sinais de demanda, comércio e preço se movem de forma diferente, uma regressão multivariada relaciona o valor histórico e o volume a esses indicadores, com análise de cenários testando mudanças de fornecimento e custos de insumos induzidas pelo clima. As participações de segmento seguem as melhores evidências disponíveis de consumidores e canais e devem somar ao total correspondente. Os respondentes primários verificam se os fatores de previsão e as premissas de canal se adequam às condições de compra e operação observadas, enquanto os insumos de baixo para cima ausentes ou inconsistentes são delimitados com evidências independentes de varejo, empresas e comércio e retidos como premissas explícitas do modelo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam padrões de pesquisas de consumidores, balanços de consumo do Departamento de Agricultura dos EUA, registros de comércio do Censo, movimentos de preços no varejo, divulgações de empresas e estimativas seletivas de canal, investigando então anomalias em crescimento, participações, relações valor-volume e totais estaduais ou de canal antes da aprovação final. Um segundo analista revisa as datas das fontes, unidades, cobertura, cálculos e explicações. Conflitos materiais acionam o recontato direcionado dos tipos de respondentes relevantes, o modelo é atualizado anualmente, eventos materiais motivam uma atualização intermediária, e uma nova passagem de fontes e cálculos ocorre antes da entrega.
Tamanho do Mercado de Café dos Estados Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de café dos EUA mede os gastos anuais dos consumidores com produtos de café torrado vendidos nos EUA.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os respondentes primários verificam se os fatores de previsão e as premissas de canal se adequam às condições de compra e operação observadas, enquanto os insumos de baixo para cima ausentes ou inconsistentes são delimitados com evidências independentes de varejo, empresas e comércio e retidos como premissas explícitas do modelo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 26,09 bilhões de USD (2027) / Volume: 1,32 milhão de toneladas (2027) | |
| Consultoria Global A | 90,97 bilhões de USD (2025) | O total publicado inclui café pronto para beber e gastos dos consumidores com café tanto no varejo quanto em serviços de alimentação, ultrapassando o limite do relatório de café torrado embalado e café preparado em serviços de alimentação. |
| Consultoria Regional B | 27,95 bilhões de USD (2025) | A estimativa inclui bebidas prontas para beber, adicionando uma categoria de produto excluída do conjunto de café medido pelo relatório. |
Os analistas da Mordor Intelligence triangulam padrões de pesquisas de consumidores, balanços de consumo do Departamento de Agricultura dos EUA, registros de comércio do Censo, movimentos de preços no varejo, divulgações de empresas e estimativas seletivas de canal, investigando então anomalias em crescimento, participações, relações valor-volume e totais estaduais ou de canal antes da aprovação final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de café dos EUA e o crescimento projetado?
O valor é estimado em 26,09 bilhões de USD em 2027 e com previsão de atingir 32,23 bilhões de USD até 2032, a um CAGR de 4,32% durante 2027-2032.
O que está sustentando a demanda por café preparado nos Estados Unidos?
A adoção do café especial e os pedidos convenientes são as principais forças de demanda. Em junho de 2026, um recorde de 40% dos compradores norte-americanos de café fora de casa na semana anterior fizeram o pedido por aplicativo.
Qual tipo de produto lidera os gastos com café nos EUA?
O café moído liderou os tipos de produto com 39,17% dos gastos dos consumidores com café em 2026. Os pods e cápsulas de café têm previsão de crescimento mais rápido, a um CAGR de 5,72% durante 2027-2032.
Quais empresas são os principais concorrentes no setor de café dos EUA?
Os principais participantes incluem Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. e Luigi Lavazza S.p.A.
O que poderia restringir as perspectivas para os fornecedores de café dos EUA?
A acessibilidade é um desafio fundamental, com o Índice de Preços ao Consumidor mostrando os preços do café nos EUA com alta de 7,1% em relação ao ano anterior em setembro de 2026. Os fornecedores enfrentam um dilema entre a recuperação de custos e a manutenção do apelo ao consumidor.
Quais estados dos EUA lideram os gastos com café e o crescimento projetado?
A Califórnia deteve 24,03% dos gastos dos consumidores com café em 2026. A Flórida tem previsão de crescimento mais rápido, a um CAGR de 5,95% durante 2027-2032.