
Tamanho e Participação do Mercado de Café
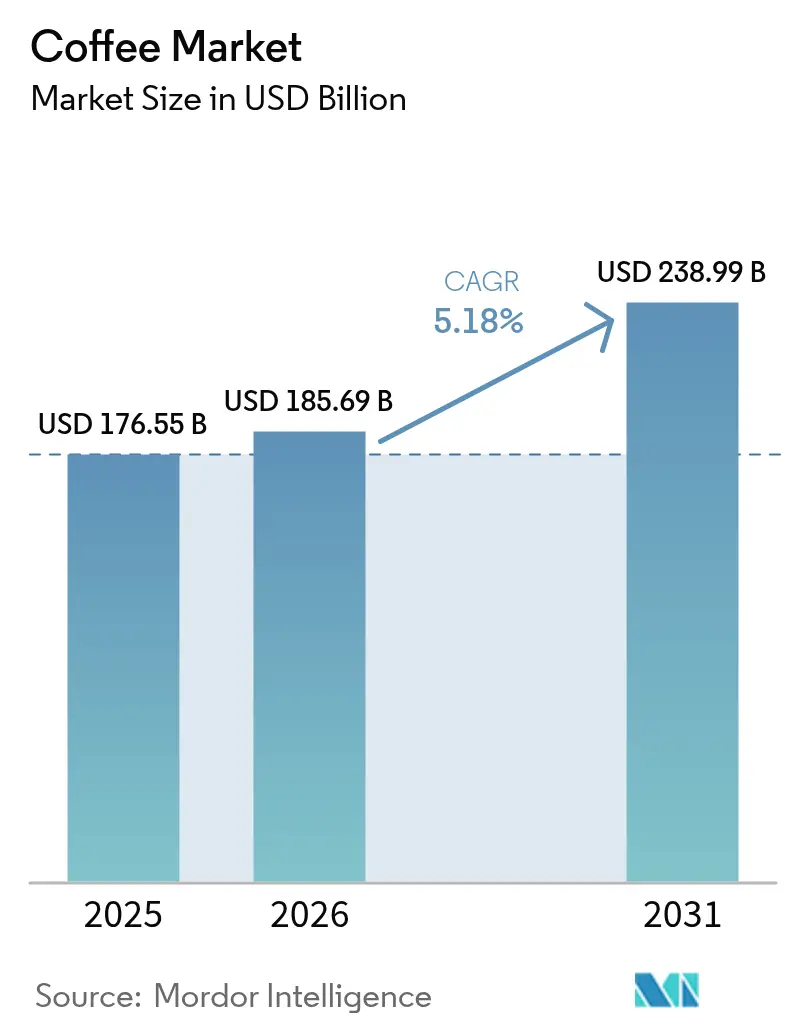
Análise do Mercado de Café por Mordor Intelligence
O tamanho do mercado de café é estimado em 185,7 bilhões de USD em 2026 e tem projeção de atingir 195,3 bilhões de USD em 2027, chegando a 247,7 bilhões de USD até 2032, crescendo a um CAGR de 4,87% de 2027 a 2032. O volume do mercado de café é estimado em 11,03 milhões de toneladas em 2026 e tem projeção de atingir 11,2 milhões de toneladas em 2027, chegando a 12,07 milhões de toneladas até 2032, crescendo a um CAGR de 1,5% de 2027 a 2032.
A demanda por especialidade e bebidas prontas para consumo (RTD) nos Estados Unidos sustenta propostas diferenciadas de café. As marcas podem combinar acesso ao varejo com pedidos convenientes de serviço de café. As negociações em torno dos prazos de opções e futuros de julho em Nova York impulsionaram um aumento global nos preços do café a partir do início de junho de 2026. Essa volatilidade e os custos de rastreabilidade tornam o abastecimento confiável importante para traduzir a demanda diferenciada de café em vendas.
Principais Conclusões do Relatório
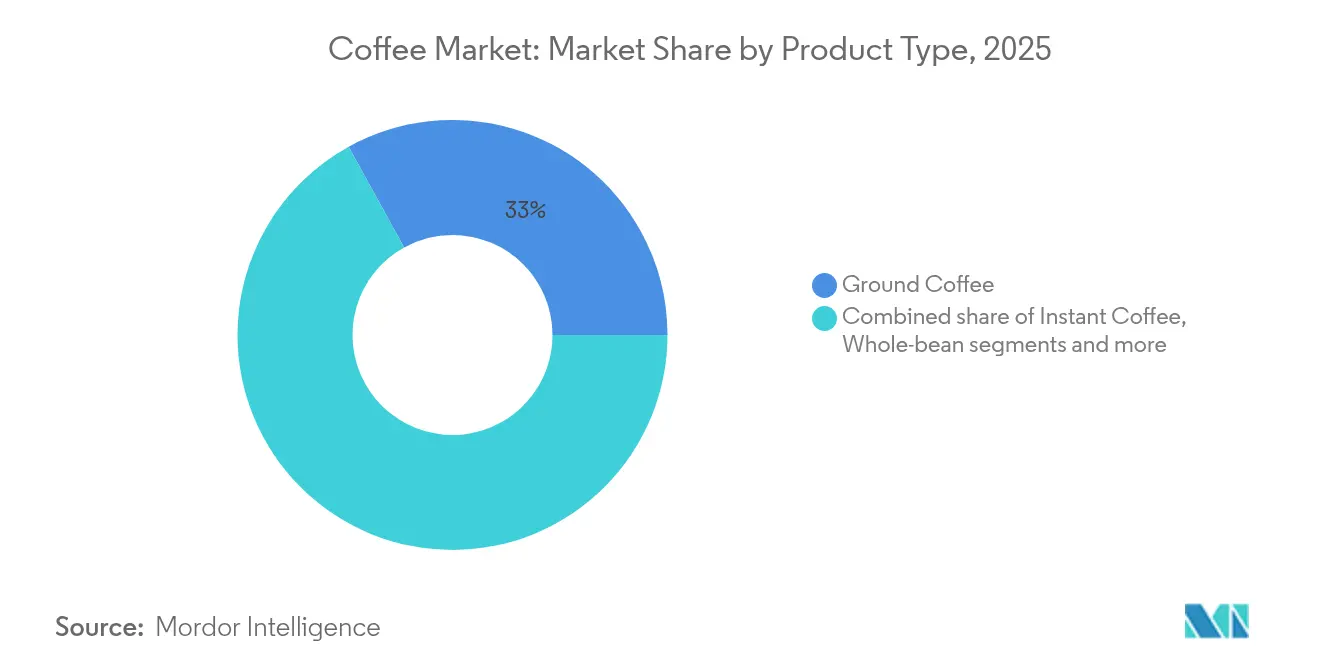
- Por tipo de produto, o café moído detinha uma participação de 32,76% no mercado de café em 2026, enquanto o café RTD tem previsão de crescer mais rapidamente, a um CAGR de 7,2% de 2027 a 2032.
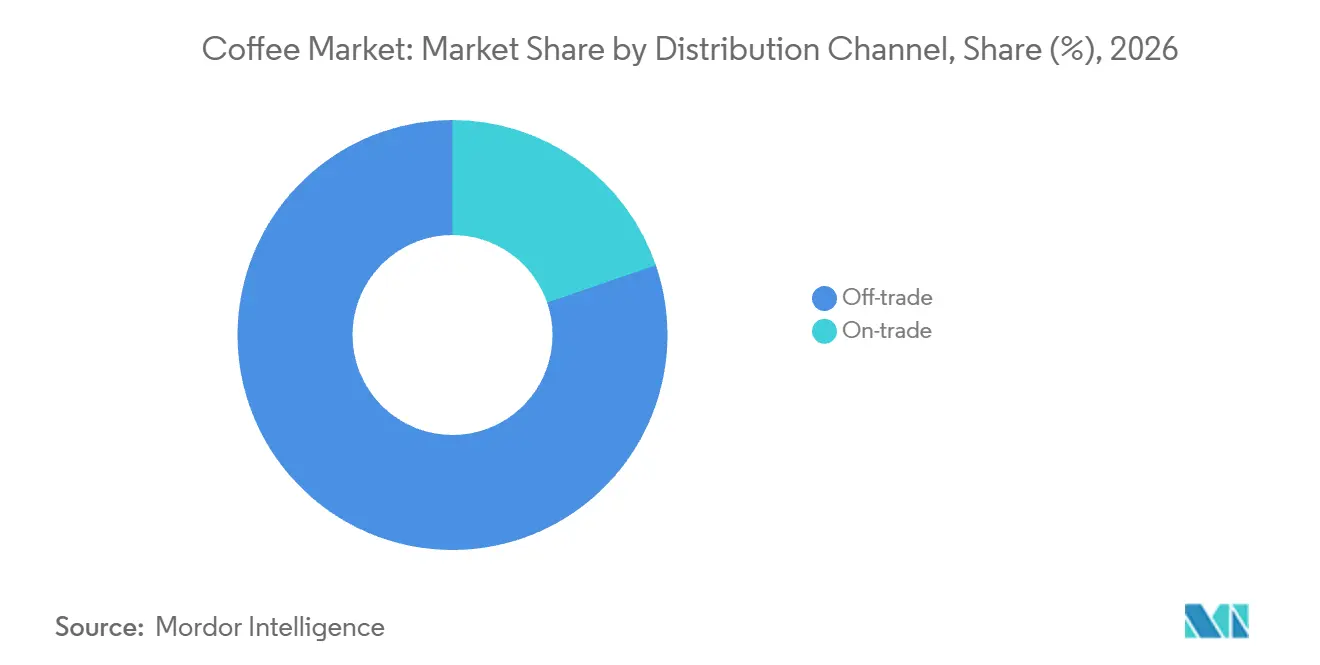
- Nos canais de distribuição, o segmento fora do estabelecimento representou 80,26% do tamanho do mercado de café em 2026, e o segmento dentro do estabelecimento tem projeção de liderar o crescimento a um CAGR de 5,74% de 2027 a 2032.
- A Arábica foi a espécie de café líder, com participação de 56,48% em 2026, enquanto a Robusta tem previsão de crescer mais rapidamente, a um CAGR de 5,68% de 2027 a 2032.
- O café misto liderou a distribuição por origem, com participação de 79,56% em 2026, com o café de origem única e especialidade crescendo mais rapidamente, a um CAGR projetado de 6,58% de 2027 a 2032.
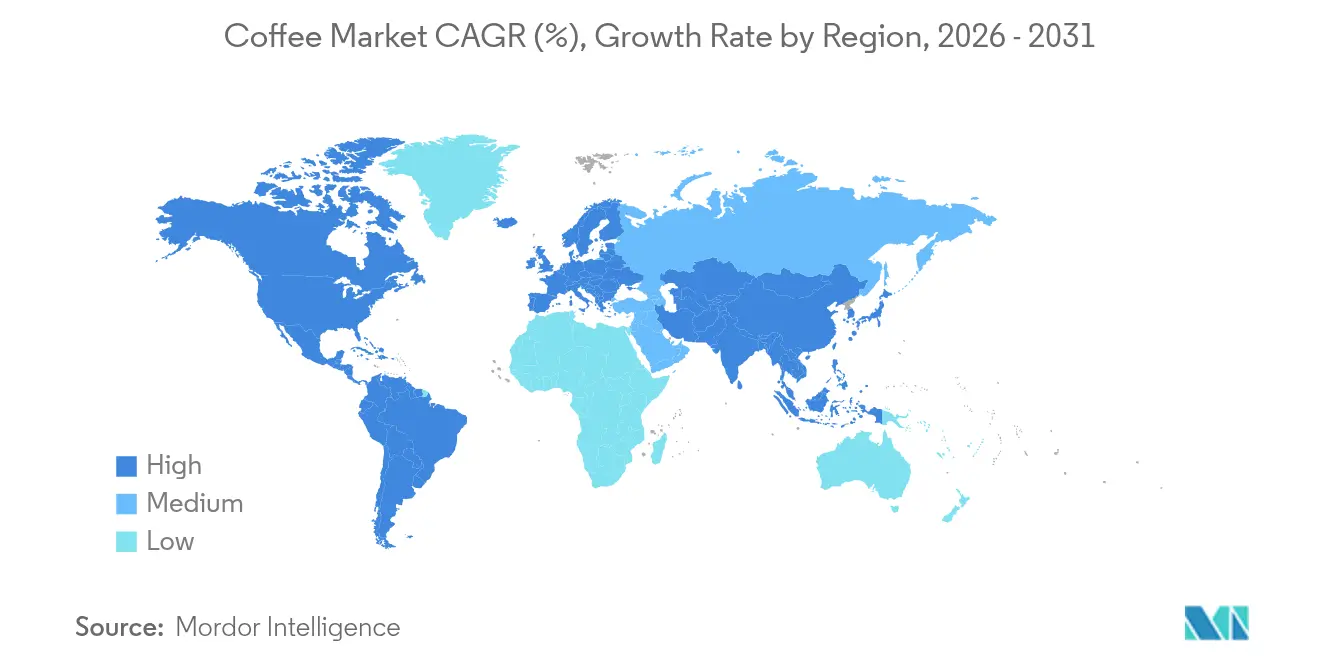
- Geograficamente, a América do Norte liderou com participação de 23,62% em 2026, enquanto o Oriente Médio e África tem projeção de crescer mais rapidamente, a um CAGR de 7,8% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por café de especialidade e premium | +2.1% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Cultura do café em expansão entre millennials e a Geração Z | +1.4% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Consumo em expansão de RTD/cold brew | +1.8% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Conscientização sobre sustentabilidade e abastecimento ético | +0.9% | Brasil e Quênia | Longo prazo (≥ 4 anos) |
| Soluções de café corporativo e para o ambiente de trabalho | +0.7% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Influência das redes sociais e do marketing de influenciadores | +0.3% | Garut e Regência de Bogor | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por café especial e premium
A demanda por especialidade amplia o papel comercial do preparo do café, pois uma bebida à base de espresso pode carregar uma proposta distinta além dos grãos subjacentes. Em junho de 2026, 47% dos adultos norte-americanos consumiram uma bebida à base de espresso na semana anterior, alta de 17,5% desde 2022.[1] As bebidas à base de espresso incluíam lattes, cappuccinos e caffè mochas. Um público consolidado para essa família de preparo oferece aos torrefadores um motivo para desenvolver propostas de café em torno das bebidas servidas nas cafeterias. Os operadores de cafeterias podem, portanto, tornar a execução repetível de bebidas parte do argumento de investimento em especialidade, com a torra e o preparo servindo à mesma proposta de bebida.
Cultura do café em expansão entre millennials e a Geração Z
Os adultos mais jovens constituem um público consolidado para o café de especialidade, oferecendo aos fornecedores uma base para o posicionamento de produtos por faixa etária. Na pesquisa realizada nos Estados Unidos na primavera de 2026, coletada entre 5 e 20 de janeiro, 69% dos adultos entre 25 e 39 anos consumiram café de especialidade na semana anterior. O percentual correspondente para adultos entre 18 e 24 anos foi de 50%. Esse contraste separa um público de especialidade com participação majoritária de uma faixa etária dividida igualmente quanto ao consumo na semana anterior. Os adultos entre 25 e 39 anos oferecem, consequentemente, o público inicial mais amplo e demonstrado para um fornecedor de especialidade que escolhe uma proposta inicial para um desses 2 grupos etários.
Consumo em expansão de RTD/cold brew
O café gelado cria oportunidades comerciais distintas em bebidas embaladas e bebidas preparadas no serviço de alimentação. Nos Estados Unidos, 19% dos consumidores de café do dia anterior consumiram café pronto para beber no outono de 2025, ante 9% em 2021. O café gelado e cold brew canadense representou 16% das porções de café no serviço de alimentação nos 12 meses encerrados em agosto de 2025, com as porções crescendo 13% em relação ao ano anterior. O aumento canadense oferece aos operadores um motivo baseado em volume para desenvolver ofertas de café gelado ao lado de suas outras bebidas de café. A maior participação nos Estados Unidos oferece aos fornecedores de café embalado um motivo distinto para conquistar consumidores de RTD. Essas oportunidades favorecem a expansão específica por formato, pois uma proposta de bebida embalada e uma porção no serviço de alimentação atendem a rotas diferentes até o cliente.
Conscientização sobre sustentabilidade e abastecimento ético
O abastecimento orientado à sustentabilidade cria uma rota de demanda para o café diferenciado pelas práticas agrícolas, além das características da bebida. Em 2025, a NESCAFÉ obteve 53% de seu café verde de agricultores que adotam práticas de agricultura regenerativa. A atualização de meio de programa do Quênia 2025-2026 da Plataforma Global do Café relatou que 8.306 agricultores haviam sido treinados. Esse programa visava fortalecer os meios de vida dos cafeicultores e a resiliência climática, ao mesmo tempo em que ampliava o acesso a serviços de extensão. Esses exemplos identificam tanto a preferência de abastecimento de um comprador de café quanto as capacidades práticas necessárias para apoiar a produção sustentável. Uma proposta de abastecimento baseada em práticas agrícolas, portanto, precisa tanto de uma oferta de café voltada ao comprador quanto de uma rota prática para que os produtores desenvolvam essas práticas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços dos grãos de café | -1% | Estados Unidos e Brasil | Curto prazo (≤ 2 anos) |
| Barreiras tarifárias e do Regulamento de Desmatamento da União Europeia | -0.8% | Estados Unidos, Brasil, Vietnã, Indonésia e União Europeia | Médio prazo (2 a 4 anos) |
| Pressão regulatória e restrições de importação/exportação | -0.3% | Brasil e Japão | Longo prazo (≥ 4 anos) |
| Preocupações dos consumidores com cafeína e riscos à saúde | -0.2% | Japão e Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços dos grãos de café
As negociações em torno dos prazos de opções e futuros de julho em Nova York impulsionaram um aumento global nos preços do café a partir do início de junho de 2026. Em julho, o analista da Expana Oliver Broster descreveu sua impressão de que os preços elevados e uma grande safra brasileira antecipada desestimularam os torrefadores de pequeno e médio porte a garantir o fornecimento futuro por meio de contratos futuros. À medida que o prazo de julho se aproximava, os torrefadores entraram no mercado para fixar contratos. Para os torrefadores, adiar a cobertura pode concentrar as compras em um prazo mesmo quando os preços desestimulam compromissos mais longos. No exercício fiscal de 2025, a Starbucks utilizou contratos a termo, futuros e de colar para proteger a exposição ao preço "C" sob contratos de café verde com preço a ser fixado e demanda prevista sem compromissos de compra a preço fixo ou com preço a ser fixado. A restrição comercial remanescente é o custo de se comprometer com o fornecimento quando o prazo do contrato deixa pouca liberdade para adiar.
Barreiras tarifárias e do Regulamento de Desmatamento da União Europeia
De agosto a novembro de 2025, as exportações brasileiras de café para os Estados Unidos caíram 54,9%, de 2.917.000 para 1.315.000 sacas, em comparação com os mesmos 4 meses de 2024. A Cecafé data o período tarifário de 6 de agosto a 21 de novembro de 2025, com alívio retroativo a 13 de novembro. Esse episódio ilustra uma perturbação em uma relação comercial específica de origem-destino. O Regulamento de Desmatamento da União Europeia (EUDR) exigirá que os produtos de café cobertos sejam livres de desmatamento a partir de 30 de dezembro de 2026, com as obrigações da maioria dos micro e pequenos operadores iniciando em 30 de junho de 2027. Até maio de 2026, os produtores de café haviam investido 2 anos em geolocalização de café verde, com mudanças regulatórias adicionando custos. Os fornecedores, portanto, enfrentam tanto o risco de interrupção do comércio quanto o custo de preparar a rastreabilidade antes do prazo aplicável de acesso ao mercado europeu.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Processamento e Acesso ao Varejo Moldam a Competição por FormatoO café moído representou 32,76% do tamanho do mercado de café em 2026. A Highlands inaugurou sua primeira fábrica vietnamita de torra e moagem de café em 15 de abril de 2025, para produtos torrados e moídos destinados aos mercados doméstico e de exportação. A base de fornecimento do maior segmento pode, portanto, incluir investimentos combinados de torra e moagem que atendem a canais domésticos e de exportação. A expansão do café moído pode, consequentemente, depender da construção de canais domésticos e de exportação para a mesma base de processamento, de modo que a capacidade fabril adicional tenha mais de um destino comercial.
O café pronto para beber (RTD) é o segmento de crescimento mais rápido, com um CAGR projetado de 7,2% de 2027 a 2032. A Black Rifle Coffee Company reportou distribuição RTD de dose única nos Estados Unidos ponderada por vendas de 52,4% nas 4 semanas encerradas em 27 de junho de 2026, ante 53,4% um ano antes. A categoria da Nielsen incluía Monster-Java, e a medida ponderava a distribuição pelo total de vendas das lojas nos canais de varejo rastreado e de conveniência. O declínio torna a execução da distribuição uma restrição dentro do argumento de crescimento, mesmo onde a marca tem presença substancial no varejo. As marcas de RTD podem buscar mais compras dentro de seu alcance existente, tratando a distribuição adicional como um objetivo comercial separado.

Por Canal de Distribuição:
Acesso Domiciliar e Conveniência de Pedidos Sustentam Modelos DiferentesO segmento fora do estabelecimento foi o maior, com participação de 80,26% em 2026. Os supermercados foram o principal canal norte-americano para compras de café para preparo em casa em junho de 2026. Isso fornece uma rota concreta de compra domiciliar por meio da qual os fornecedores de café embalado podem alcançar compradores fora de um ambiente dedicado ao serviço de café. Para esses fornecedores, o acesso ao varejo e a proposta para o preparo em casa pertencem à mesma decisão comercial, pois o canal leva o café ao domicílio. O acesso ao supermercado é, consequentemente, uma rota para o relacionamento com o cliente em casa, oferecendo às marcas de café embalado uma forma de atender ao consumo sem possuir o local de preparo.
O segmento dentro do estabelecimento é o de crescimento mais rápido, com um CAGR projetado de 5,74% de 2027 a 2032. Em junho de 2026, 38% dos consumidores de café do dia anterior nos Estados Unidos consumiram café fora de casa, o nível mais alto desde janeiro de 2020. Entre os compradores de café fora de casa na semana anterior nos Estados Unidos, 55% fizeram pedidos no drive-through e um recorde de 40% fizeram pedidos por aplicativo em junho de 2026. Esses caminhos tornam o acesso à bebida preparada parte da proposta de serviço, conectando a demanda por café à forma como o pedido chega ao operador. A oportunidade de expansão para os operadores inclui pedidos convenientes ao lado da própria bebida, de modo que um balcão adicional de cafeteria é apenas uma das formas possíveis de atender a esse público.
Por Espécie de Café:
Escala de Fornecimento de Arábica Encontra a Economia de Mistura da RobustaA Arábica representou 56,48% da participação no mercado de café em 2026. A estimativa do Brasil de setembro de 2026 situou sua colheita de Arábica em 48,2 milhões de sacas, alta de 34,8% em relação a 2025, com 99% da área total de café do país colhida.[2] O maior volume estimado de colheita do maior segmento pode sustentar programas maiores de abastecimento específicos por origem, vinculando a disponibilidade comercial a uma base substancial de país produtor. O estágio avançado da colheita também oferece às equipes de compras uma referência de fornecimento mais concreta do que uma estimativa feita antes que a maior parte da colheita tenha ocorrido. O progresso da colheita oferece aos torrefadores focados em Arábica uma base mais sólida para compromissos específicos por origem, vinculando uma estimativa substancial de colheita a uma colheita amplamente concluída em toda a área cafeeira do Brasil.
A Robusta é o segmento de crescimento mais rápido, com um CAGR projetado de 5,68% de 2027 a 2032. O volume global de exportações de Robusta cresceu 10,7% de outubro de 2025 a agosto de 2026 em comparação com os mesmos meses do ano anterior. Um relatório do USDA de 2025 identificou um incentivo separado no Brasil, onde a diferença de preço entre Arábica e Robusta poderia levar as indústrias a usar mais Robusta em misturas para reduzir custos. Esse incentivo condicional de mistura oferece aos processadores de café uma resposta potencial de formulação aos custos relativos dos grãos, ao lado da atividade substancial na Robusta negociada. O argumento de crescimento combina, consequentemente, uma rota ativa de fornecimento transfronteiriço com uma aplicação específica sensível a custos em misturas de café brasileiras.
Por Origem:
O Café Misto Atende à Acessibilidade Enquanto a Especialidade Amplia Seu PúblicoO café de origem mista foi o maior segmento, com participação de 79,56% em 2026. Em seu relatório semestral de 2025, o USDA descreveu a maioria dos domicílios colombianos como preferindo café solúvel e misturas acessíveis, que frequentemente combinavam café com outras origens, como o Brasil. Essa preferência em nível de país oferece aos misturadores um uso voltado ao cliente para o abastecimento de origem mista, conectando diferentes origens de café a um produto doméstico acessível. Para os fabricantes que atendem a esses domicílios, uma origem adicional é comercialmente útil quando ajuda a sustentar a proposta de preço da mistura acabada e sua adequação para consumo em casa.
Origem única/especialidade é o segmento de crescimento mais rápido, com um CAGR projetado de 6,58% de 2027 a 2032. Em junho de 2026, 48% dos adultos norte-americanos consumiram café de especialidade no dia anterior, um novo recorde. No leilão Best of Panama de setembro de 2026, a JD.com da China comprou o lote Elida Geisha Torre da Lamastus Family Estates por USD 18.004 por quilograma.[3] A transação mostra como uma fazenda e lote nomeados podem formar a unidade de uma compra internacional de café de especialidade. Preservar essa identidade pode tornar a diferenciação comercialmente viável além das fronteiras, vinculando a proposta de origem a um comprador específico e a uma transação de café concluída.
Análise Geográfica
Mercado de Café da América do Norte
A América do Norte detinha 23,62% da participação no mercado de café em 2026, tornando-a a maior geografia. O USDA estimou o consumo doméstico de café dos Estados Unidos em 25,55 milhões de sacas de 60 quilogramas e o consumo canadense em 5,05 milhões de sacas na mesma base no ano de comercialização 2025/26. Separadamente, 66% dos adultos norte-americanos consumiram café no dia anterior em junho de 2026, indicando uma ampla base de consumidores ao lado de volumes substanciais de consumo nacional. Os fornecedores norte-americanos, portanto, têm espaço para construir propostas diferenciadas de café dentro de uma ampla base de demanda estabelecida, ao lado da tarefa de atender ao consumo substancial em 2 mercados nacionais.
Mercado de Café do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR projetado de 7,8% de 2027 a 2032. A Arábia Saudita importou 235,3 milhões de USD em café torrado não descafeinado em 2025, estabelecendo uma rota substancial em nível de país para produtos torrados acabados. Em outubro de 2025, a Nonda Coffee, marca da Nonda Commodities Limited de Uganda, inaugurou uma cafeteria de origem única em Riad. A abertura ilustra como uma marca de país produtor africano pode criar um ponto de apoio direto no serviço de café dentro de outro país da região, trazendo a identidade de origem para a oferta ao cliente. Para os fornecedores regionais de café, o crescimento pode, portanto, ser buscado tanto por meio de canais de importação estabelecidos quanto por serviço de varejo com marca de origem, com a rota escolhida moldando como o café chega ao seu comprador final.
Nas demais regiões, as preferências locais de produtos e os papéis de processamento criam diferentes oportunidades de café. Na América do Sul, o consumo doméstico do Peru foi estimado em 305.000 sacas de 60 quilogramas para 2026/27, incluindo 230.000 sacas de café solúvel e 75.000 sacas de café torrado e moído. As empresas europeias importam café verde para torra local, enquanto o consumo suíço foi de aproximadamente 9 quilogramas por pessoa em base de café verde em 2025. Na Ásia-Pacífico, os consumidores vietnamitas mostram uma tendência de preparo em casa envolvendo café de alta qualidade e especialidade, incluindo Robusta e Arábica premium. Essas distinções oferecem aos fornecedores tarefas comerciais separadas, desde atender à demanda de café solúvel do Peru até alcançar torrefadores europeus e domicílios vietnamitas que buscam café diferenciado para preparo em casa.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas avalia os requisitos para um fornecedor de café embalado que vende por meio de importadores locais. Os requisitos de rotulagem específicos do produto e os requisitos gerais de importação de alimentos criam diferentes tarefas comerciais, desde a admissão de um produto de café até a determinação do que sua embalagem de varejo deve indicar. A coluna dos Emirados Árabes Unidos diz respeito à qualificação de café RTD embalado com açúcar adicionado ou outros adoçantes sob a definição de produto da decisão sobre excise. Bebidas contendo pelo menos 75% de leite ou substitutos do leite e bebidas preparadas e servidas em recipientes abertos e não selados para consumo direto em restaurantes ou estabelecimentos similares são excluídas, juntamente com outras categorias estatutárias.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | Japão | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Ministério da Agricultura e Pecuária (MAPA) | Escritório Federal de Agricultura e Alimentação (BLE) | Ministério da Saúde, Trabalho e Bem-Estar | Autoridade Federal de Tributação, com certificação do Ministério da Indústria e Tecnologia Avançada |
| Principais instrumentos ou diretrizes | Programa de verificação de fornecedor estrangeiro (FSVP), 21 CFR Parte 1, Subparte L | Portaria SDA 570/2022 para café torrado | Regulamento UE 2023/1115 e adição do escopo de café solúvel sob o Regulamento 2026/2102 | Artigo 27 da Lei de Saneamento de Alimentos e plano de monitoramento do exercício fiscal de 2026 | Decisão do Gabinete 197 de 2025 e certificação de bebida adoçada qualificada |
| Efeito comercial | Os importadores cobertos mantêm programas de verificação específicos para alimentos, sujeitos a isenções | Divulgações de produto de café torrado, espécie e torra | Declarações de diligência devida para produtos de café cobertos | Notificação para cada importação de venda ou uso comercial antes da venda | Testes acreditados e envio de certificado durante o registro de produto qualificado |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Endurecimento | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | |||||
Nos Estados Unidos, a retirada pela FDA em 16 de junho de 2026 das orientações temporárias relacionadas à COVID sobre auditorias de fornecedores reduziu a flexibilidade de fiscalização dentro do regime subjacente baseado em risco. A Alemanha enfrenta cobertura adicional de café solúvel a partir de 30 de dezembro de 2027, enquanto o FAQ de março de 2026 do Brasil reafirmou os rótulos existentes de café torrado com informações de moagem opcionais. O plano de monitoramento do exercício fiscal de 2026 do Japão continuou as verificações de notificação e conformidade, fornecendo uma base positiva de continuidade. O requisito de certificado dos Emirados Árabes Unidos entrou em vigor em 1º de janeiro de 2026, tornando as evidências laboratoriais documentadas comercialmente importantes, pois a ausência de certificação aciona a classificação de alto teor de açúcar até que um relatório estabeleça o contrário.
Etapas da Cadeia de Valor
A captura de valor no café difere entre o processamento de café verde, a fabricação com marca e o acesso ao varejo. Em 2025, a JDE Peet's abasteceu aproximadamente 8% do café mundial para suas instalações de fabricação. Em 31 de dezembro de 2025, operava mais de 700 lojas de café em múltiplos mercados por meio de marcas incluindo Peet's, OldTown e Campos. Essa combinação ilustra como uma empresa de café pode participar tanto das compras a montante quanto do relacionamento final com o cliente, com diferentes mecanismos de receita em cada etapa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Processamento e armazenamento de café verde | Comerciantes e processadores de café verde, como a Louis Dreyfus Company | Vendas de café verde processado | Compatibilizar a capacidade de armazenamento com o rendimento de processamento | Equilibrar a expansão do armazenamento com a capacidade de processamento |
| Produção e distribuição de café com marca | Fabricantes de café com marca, como Starbucks Corporation e JDE Peet's, e distribuidores de café embalado, como Nestlé SA | Vendas de produtos de café com marca | Manter a proposta de café nos canais de varejo e serviço de alimentação | Coordenar as especificações do produto com a oferta de cada canal |
| Serviço de varejo e licenciamento | Varejistas de café, como JDE Peet's, e licenciadores de varejo, como Starbucks Corporation | Vendas de café, margens de fornecimento com marca e royalties de varejo | Coordenar o fornecimento com marca com lojas operadas de forma independente | Alinhar o fornecimento de produtos e a execução do serviço do licenciado |
| Fonte: Mordor Intelligence | ||||
Em julho de 2025, a Louis Dreyfus Company inaugurou sua instalação expandida de Varginha no Brasil, com capacidade de processamento prevista para atingir 2,5 milhões de sacas de 60 quilogramas anualmente e armazenamento ampliado para cerca de 1 milhão de sacas. O armazenamento adicional pode oferecer a um comerciante mais flexibilidade para programar o processamento e o despacho. No exercício fiscal de 2025, a Starbucks recebeu margens de produto com marca e de fornecimento de operadores de lojas licenciadas, além de royalties sobre suas vendas no varejo. Esse modelo a jusante pode sustentar vendas repetidas de café por meio de operadores adicionais, mantendo um fluxo de receita vinculado à marca.
Cenário Competitivo
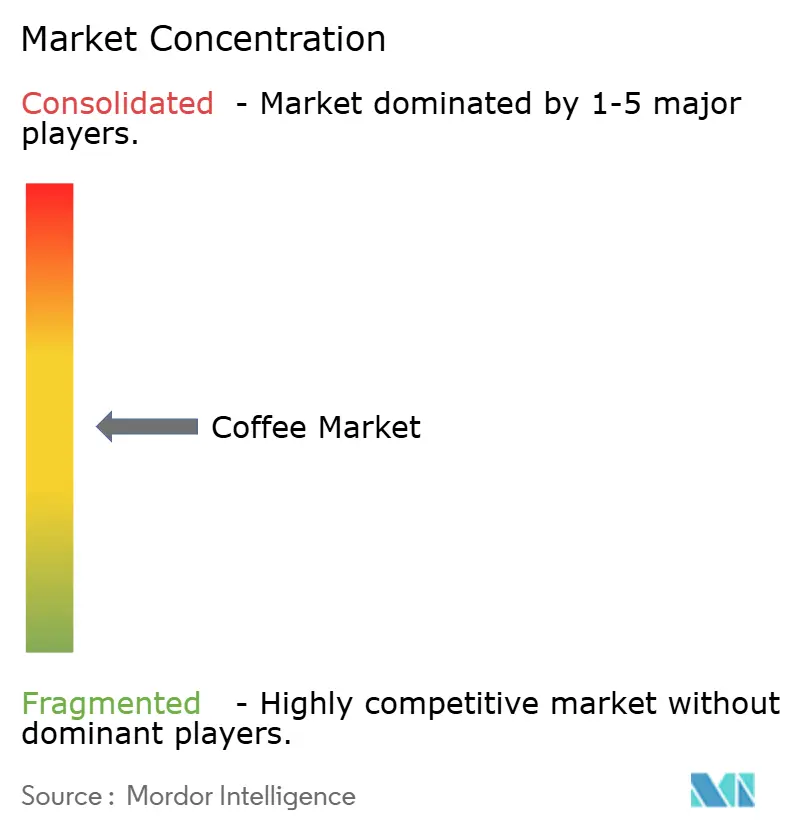
Um campo moderadamente concentrado coloca Nestlé SA e Luigi Lavazza S.p.A. em competição por meio de negócios de café com marca. The Kraft Heinz Company e The J. M. Smucker Company se sobrepõem no café torrado e moído convencional dos Estados Unidos por meio de Maxwell House e Yuban contra Folgers e Café Bustelo. A Starbucks Corporation acrescenta um modelo liderado por cafeterias ao lado de seus canais licenciados. As vendas líquidas de café no varejo dos Estados Unidos da Smucker atingiram 807,8 milhões de USD no trimestre encerrado em 31 de julho de 2026, com a precificação contribuindo com 10 pontos percentuais para o crescimento das vendas líquidas em relação ao ano anterior e o volume/mix com 2 pontos. Essas rotas até os clientes oferecem aos grandes fornecedores de café várias formas de competir, tornando uma presença comum no setor compatível com propostas distintas de varejo e serviço.
Em agosto de 2026, a Kraft Heinz afirmou estar investindo para defender a participação da Maxwell House, enquadrando seu investimento em café como um objetivo de manutenção de participação. A Lavazza lançou seu sistema de café de dose única sem cápsula Tablì no Reino Unido a partir de setembro de 2026, exclusivamente na John Lewis, com tabletes de café fabricados sem revestimento ou aglutinantes. Um sistema de preparo dedicado torna a oferta de tablete de café uma proposta de produto vinculada, de modo que a tarefa comercial inclui estabelecer compras repetidas dos tabletes de café. Os gastos com defesa de participação e um novo formato de café abordam, consequentemente, diferentes necessidades competitivas, com um centrado em uma marca estabelecida e o outro em um sistema de preparo distinto.
O posicionamento regulatório acrescenta outro requisito competitivo para o café destinado à União Europeia. As obrigações programadas do EUDR tornam a produção livre de desmatamento e a legalidade no país de produção relevantes para o acesso de produtos de café cobertos. Para um fornecedor voltado à UE, a diferenciação do produto, portanto, precisa ser sustentada por café capaz de satisfazer o requisito de evidência de origem relevante. Um desafiante pode combinar um formato de café claramente definido com uma base de fornecedores capaz de sustentar esses registros, abordando tanto a oferta ao consumidor quanto a decisão de acesso do operador. A abertura competitiva resultante reside em unir uma proposta de café distinta com um abastecimento verificável, de modo que a oferta com marca possa ser vendida pelos canais do destino pretendido.
Líderes do Setor de Café
-
Nestlé SA
-
Luigi Lavazza S.p.A.
-
The Kraft Heinz Company
-
The J. M. Smucker Company
-
Starbucks Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café Empresas cobertas neste relatório
- Nestlé SA
- UCC Ueshima Coffee Co.
- Starbucks Corporation
- The Kraft Heinz Company
- Luigi Lavazza S.p.A.
- Massimo Zanetti Beverage Group SpA
- The J. M. Smucker Company
- Tata Consumer Products
- Coava Coffee Roasters
- Tchibo GmbH
- Louis Dreyfus Company Coffee
- TGL Company
- Trung Nguyen Legend Group
- Mayora Group (Kopiko)
- The Coca-Cola Company
- Unilever PLC
- Zino Davidoff Group
- Sleepy Owl Coffee
- Bewley's Limited
- Strauss Group
Principais Oportunidades para os Participantes do Mercado
As oportunidades de abastecimento de café diferem em seu comprador, programa habilitador e rota para uma venda repetível de café. Um programa de ação coletiva para cafeicultores no Quênia e em Uganda foi lançado em 2025 com apoio de empresas de café e do Ministério Federal de Cooperação Econômica e Desenvolvimento da Alemanha. Em novembro de 2025, a Starbucks Coffee Trading Company, SARL, e a Tata Starbucks anunciaram uma parceria com base em Karnataka visando apoio a 10.000 cafeicultores indianos até 2030, incluindo ferramentas de agronomia e treinamento em qualidade de café para 2026. Essas iniciativas fornecem ambientes específicos nos quais fornecedores e compradores podem desenvolver propostas de fornecimento de café em torno de capacidades em nível de fazenda.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento rastreável de café para acesso à UE | As obrigações de rastreabilidade de café da UE estão programadas para 2026 e 2027 | Operadores de café cobertos pela UE | Organizar o fornecimento de café em torno de registros de produção e legalidade | Reunir as evidências de produção necessárias | Exportadores de café preparado e operadores cobertos pela UE |
| Desenvolvimento coordenado de fornecedores de café na África Oriental | A ação coletiva Quênia-Uganda foi lançada em 2025 e estava em andamento em 2026 | Empresas de café participantes | Reunir o apoio às fazendas em torno de um objetivo definido de abastecimento de café | Coordenar um programa pré-competitivo | Empresas participantes e comunidades cafeicultoras |
| Fornecimento de café indiano com foco em qualidade | A parceria com agricultores com base em Karnataka visa apoio até 2030 | Compradores de café indiano e agricultores participantes | Vincular o trabalho de agronomia e qualidade do café às especificações de abastecimento | Converter orientação técnica em qualidade consistente de café | Agricultores indianos participantes e compradores de café |
| Fonte: Mordor Intelligence | |||||
A oportunidade da UE depende de satisfazer uma condição de acesso ao mercado, enquanto o foco em qualidade da parceria indiana oferece uma rota para desenvolver um fornecimento diferenciado de café. A ação coletiva no Quênia e em Uganda fornece outro ambiente para coordenar o desenvolvimento de fornecedores entre as empresas participantes. A abertura central é um relacionamento de fornecimento de café com um destino de compra identificável, de modo que o apoio às fazendas e a preparação para conformidade contribuam para um café que os compradores pretendem comercializar.
Desenvolvimentos industriais recentes em Mercado de Café
- Set 2026: Luigi Lavazza S.p.A. lançou seu sistema de tablete de café de dose única Tablì pela John Lewis no Reino Unido, com vendas online mais amplas programadas a partir de 1º de novembro de 2026.
- Abr 2026: A Luckin Coffee começou a operar seu centro inteligente de torra em Qingdao, na China, adicionando capacidade de torra à operação integrada de fornecimento de café da rede de varejo.
- Mar 2026: A Suntory Beverage & Food lançou bebidas de café engarrafadas de 500 mililitros Starbucks GRAB&GO nas versões preto puro, latte aromático e mocha branco para venda exclusiva nas lojas 7-Eleven no Japão em 24 de março.
Mercado de Café Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de café mede os gastos anuais em produtos de café torrado e bebidas de café preparadas em todo o mundo. Abrange compras para consumo em casa e fora de casa, avaliadas em USD na venda final ao cliente.
Exclusões de escopo: Máquinas e equipamentos de preparo de café vendidos separadamente, alimentos com sabor de café e bebidas sem café estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Grão Inteiro
- Café Moído
- Café Instantâneo
- Pronto para Beber (RTD)
- Pods e Cápsulas de Café
- Por Canal de Distribuição
- Consumo no Local
- Fora do Local
- Supermercados/Hipermercados
- Lojas de Conveniência
- Varejistas Especializados
- Varejo Online
- Outros Canais Fora do Local
- Por Espécie de Café
- Arábica
- Robusta
- Liberica
- Outros
- Por Origem
- Origem Única/Especial
- Misto
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Colômbia
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Indonésia
- Vietnã
- Malásia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- África do Sul
- Egito
- Kuwait
- Etiópia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a Organização das Nações Unidas para Alimentação e Agricultura (FAO) fornecem contexto global de produção, comércio e preços, enquanto a Organização Internacional do Café (OIC) acompanha a produção, o consumo, os fluxos comerciais e os preços por ano-café. O relatório Café: Mercados e Comércio Mundiais do Serviço Agrícola Exterior do USDA fornece estimativas de produção, consumo, comércio e estoques em nível de país, e a série FAOSTAT do UNdata apoia comparações históricas de produção de café verde. Essas fontes ajudam os analistas a relacionar a disponibilidade de colheita e os fluxos comerciais com a demanda e o mercado de café no varejo e no serviço de alimentação.
Arquivos de empresas complementares, relatórios anuais, materiais para investidores e imprensa de negócios de reputação podem esclarecer portfólios de produtos, exposição a canais e mudanças de preço ou mix para produtores, marcas, varejistas e operadores de serviço de alimentação de café. As fontes mencionadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com torrefadores de café, líderes de marcas e varejo de café embalado, operadores de serviço de alimentação e especialistas em compras de café podem esclarecer definições de canais, precificação, mix de produtos e fatores de demanda. Os entrevistados podem revisar as premissas de fontes secundárias e identificar lacunas em evidências de formato, canal, espécie, origem e regional. Os analistas podem resolver declarações conflitantes por meio de acompanhamento direcionado e comparar respostas com divulgações publicadas de consumo, comércio e empresas.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Participantes menores: 23% | Gerentes: 42% | Américas: 29% |
Dimensionamento e Previsão do Mercado
O modelo estima os gastos globais finais do cliente com café a partir de uma visão de mercado de cima para baixo, verificando então os totais selecionados por meio de consolidações de vendas de fornecedores e amostras de preço vezes volume no varejo ou no serviço de alimentação. A produção e o comércio de café verde, o consumo de café, as vendas por canal, os preços no varejo e no cardápio e o mix de produtos fornecem indicadores práticos. A oferta e o consumo ancoram o volume, enquanto os preços e o mix conectam a demanda física ao valor. As evidências sobre formatos de produto, rotas de fora e dentro do estabelecimento, espécies, origens e demanda por país sustentam as participações de segmento, que são reconciliadas em cada eixo e geografia. Uma regressão multivariada pode relacionar o valor e o volume históricos a esses indicadores, com análise de cenários para choques de preço de commodities, colheita e canal. As previsões de valor e volume são construídas separadamente para que os efeitos de preço e mix permaneçam visíveis. Quando os dados de canal ou país estão ausentes, os analistas comparam anos próximos, usam as evidências regionais ou de produto documentadas mais próximas e registram um intervalo para revisão. Especialistas do setor de café podem verificar se os caminhos de previsão em nível de variável refletem as condições operacionais e explicar lacunas materiais.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais do mercado em relação a sinais independentes de produção, consumo, comércio, preço no varejo e vendas de empresas, investigando então valores discrepantes e variações materiais entre anos, canais e segmentos antes da aprovação. Um segundo analista revisa as definições de fonte, conversões de unidade, reconciliações e fatores de previsão, e a equipe volta a contatar os entrevistados relevantes quando as definições conflitam ou uma entrada material permanece pouco clara. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de colheita, preço, comércio ou regulatórios, e submetido a uma nova revisão de fonte e cálculo antes da entrega.
Tamanho do Mercado de Café da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a demanda. O mercado global de café mede os gastos anuais em produtos de café torrado e bebidas de café preparadas em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A produção e o comércio de café verde, o consumo de café, as vendas por canal, os preços no varejo e no cardápio e o mix de produtos fornecem indicadores práticos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 195,3 bilhões de USD (2027) / Volume: 11,2 milhões de toneladas (2027) | |
| Produtor Global de Café A | 125,7 bilhões de USD (2025) | A medida global de varejo publicada omite as vendas de serviço de café fora de casa incluídas neste mercado. |
| Mesa de Pesquisa Global A | 147,42 bilhões de USD (2025) | A medida publicada de café embalado para consumo em casa exclui as vendas de serviço em cafeterias incluídas neste mercado. |
Os analistas da Mordor Intelligence triangulam os totais do mercado em relação a sinais independentes de produção, consumo, comércio, preço no varejo e vendas de empresas, investigando então valores discrepantes e variações materiais entre anos, canais e segmentos antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de café?
O valor tem projeção de 195,3 bilhões de USD em 2027 e 247,7 bilhões de USD até 2032, com um CAGR de 4,87% de 2027 a 2032.
O que está estimulando a demanda por café?
A adoção de café de especialidade e RTD sustenta a demanda, com 19% dos consumidores de café do dia anterior nos Estados Unidos consumindo café RTD no outono de 2025, ante 9% em 2021.
Qual tipo de produto de café lidera o valor das vendas?
O café moído liderou com participação de 32,76% em 2026, enquanto o café RTD é o segmento de crescimento mais rápido, com um CAGR projetado de 7,2% de 2027 a 2032.
Quais empresas são os principais concorrentes no mercado de café?
Os principais participantes incluem Nestlé SA, Luigi Lavazza S.p.A., The Kraft Heinz Company, The J. M. Smucker Company e Starbucks Corporation.
Como os custos e a conformidade afetam as perspectivas do mercado de café?
A volatilidade dos preços dos grãos e o trabalho de rastreabilidade restringem os fornecedores. Para os produtos de café cobertos, as obrigações do EUDR começam em 30 de dezembro de 2026 para grandes e médios operadores e em 30 de junho de 2027 para a maioria dos micro e pequenos operadores.
Quais regiões lideram o valor das vendas de café e o crescimento previsto?
A América do Norte detinha participação de valor de 23,62% em 2026, enquanto o Oriente Médio e África tem projeção de crescer mais rapidamente, a um CAGR de 7,8% de 2027 a 2032.