
Tamanho e Participação do Mercado de Doença de Graves
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
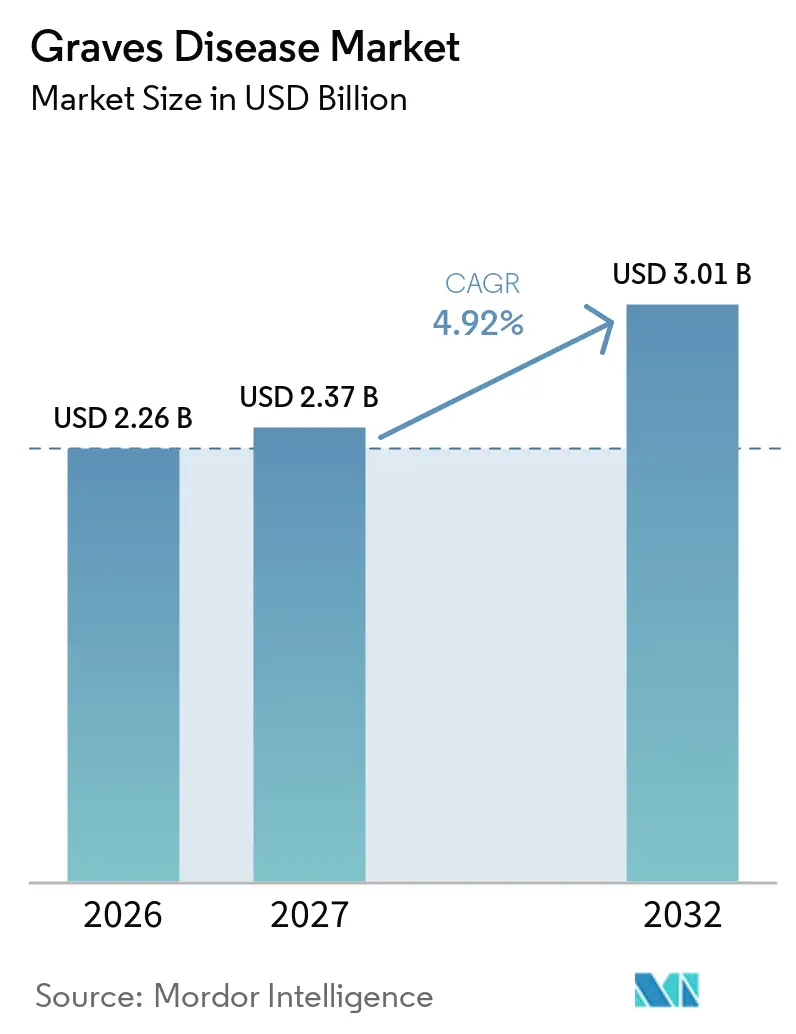
| Tamanho do Mercado (2027) | 2.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
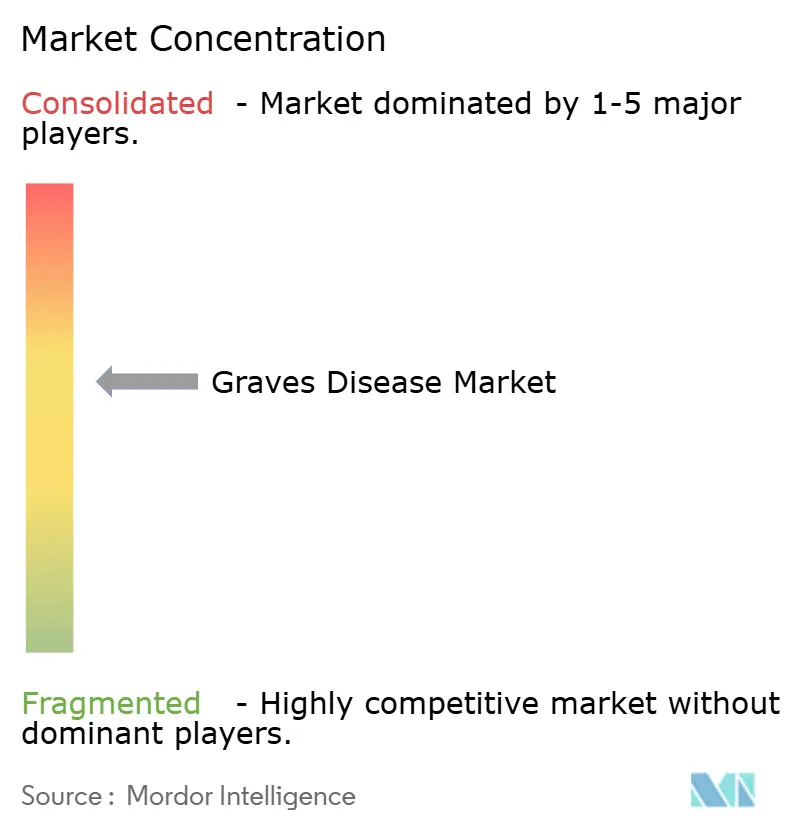
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Doença de Graves pela Mordor Intelligence
O tamanho do mercado de Doença de Graves foi avaliado em 2,26 bilhões de USD em 2026 e estima-se que cresça de 2,37 bilhões de USD em 2027 para atingir 3,01 bilhões de USD até 2032, a uma CAGR de 4,92% durante o período de previsão (2027-2032). A transição das drogas antitireoidianas focadas em sintomas para imunoterapias de precisão mantém a demanda elevada, ao mesmo tempo que atrai novo capital, talentos clínicos e atenção regulatória. Mulheres com menos de 40 anos continuam sendo o maior grupo individual de pacientes, mas o aumento de casos pediátricos desde a pandemia de COVID-19 amplia a população endereçável. Os biológicos inibidores de FcRn e antagonistas de IGF-1R estão estabelecendo novos parâmetros de eficácia, retirando participação do iodo radioativo em pacientes com risco cardiovascular e reformulando os formulários hospitalares. A fragilidade da cadeia de suprimentos para isótopos de I-131, combinada com a disposição dos pagadores em reembolsar biológicos modificadores de doença de alto custo, impulsiona os prestadores em direção a tratamentos que oferecem maior valor a longo prazo para pacientes e sistemas de saúde. No geral, o mercado de Doença de Graves está avançando em direção a um padrão de medicina de precisão no qual o cuidado guiado por biomarcadores, a imunomodulação direcionada e o monitoramento remoto convergem para melhorar os desfechos e reduzir os custos ao longo da vida.
Principais Conclusões do Relatório
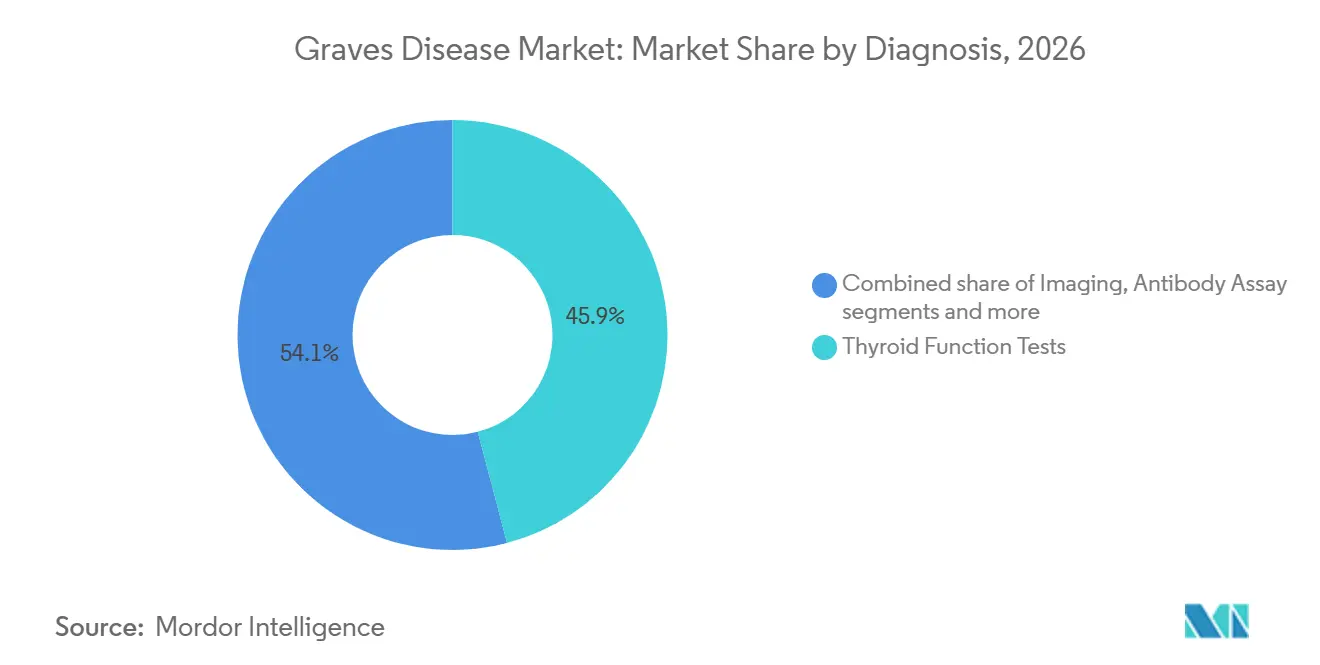
- Por diagnóstico, os testes de TSH lideraram com 45,92% de participação na receita em 2026; os ensaios de anticorpos devem se expandir a uma CAGR de 6,15% até 2032.
- Por tratamento, os medicamentos antitireoidianos detinham 40,78% da participação do mercado de Doença de Graves em 2026, enquanto as imunoterapias direcionadas e os biológicos registram uma CAGR de 6,02% até 2032.
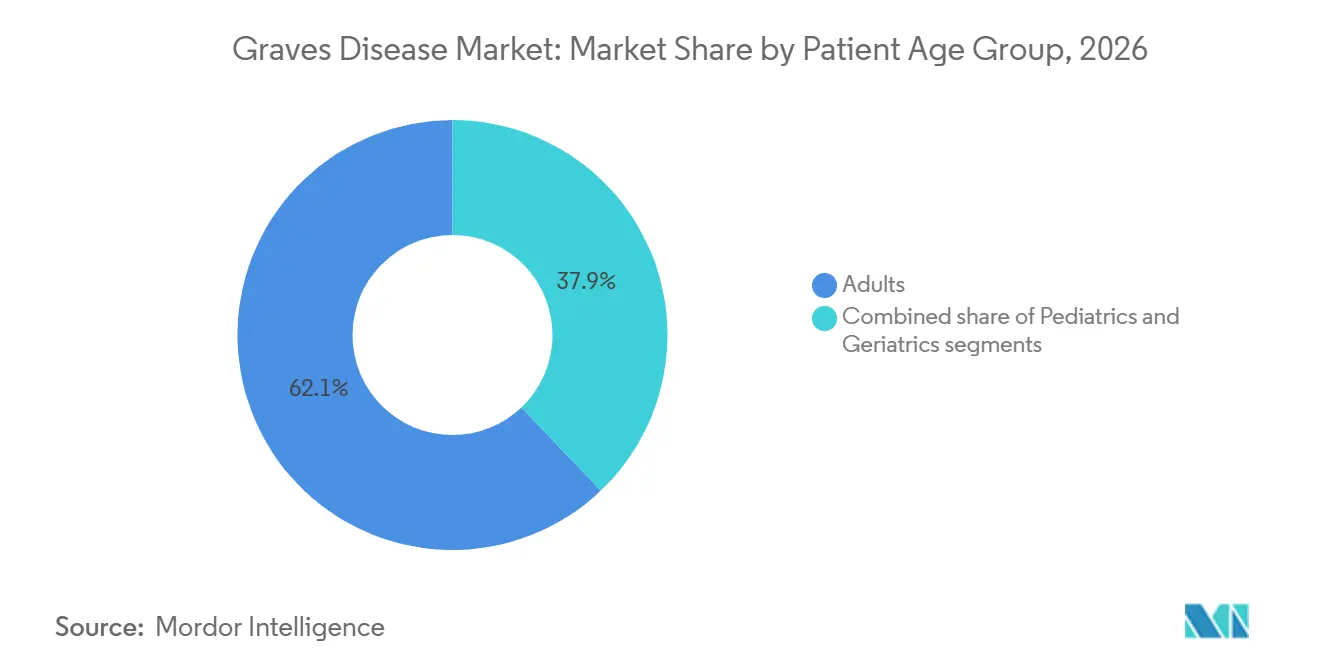
- Por faixa etária do paciente, adultos (18-64 anos) representaram 62,12% da participação do tamanho do mercado de Doença de Graves em 2026; os casos pediátricos estão preparados para uma CAGR de 6,21% até 2032.
- Por usuário final, os hospitais detinham 51,76% da participação do tamanho do mercado de Doença de Graves em 2026, enquanto as farmácias online e de varejo apresentam o crescimento mais rápido, com CAGR de 6,44%.
- Por geografia, a América do Norte liderou com 39,42% de participação em 2026; a Ásia-Pacífico deve ser a região de crescimento mais rápido, com CAGR de 5,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Doença de Graves*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de hipertireoidismo e Doença de Graves | +1.2% | Global, com maior impacto na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Pipeline de imunoterapias direcionadas (antagonistas de FcRn e CD40) | +1.1% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção crescente da terapia com iodo radioativo em pacientes com alto risco cardiovascular | +0.8% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do reembolso e financiamento para doenças autoimunes raras | +0.9% | Núcleo da América do Norte e UE, expansão gradual para mercados emergentes | Longo prazo (≥ 4 anos) |
| Rápida adoção de técnicas de ablação térmica guiada por ultrassom | +0.7% | Núcleo da Ásia-Pacífico, transbordamento para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Avanços em imagens tireoidianas de alta resolução e guiadas por fusão | +0.6% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Hipertireoidismo e Doença de Graves
O mercado de Doença de Graves continua a se expandir à medida que a incidência aumenta tanto em economias desenvolvidas quanto emergentes. Durante o período da pandemia, os casos pediátricos aumentaram 60%[1], sublinhando o papel dos gatilhos virais na disfunção tireoidiana autoimune. A maior penetração diagnóstica em regiões com suficiência de iodo revela doenças subclínicas anteriormente não detectadas, particularmente entre populações asiáticas e brancas com forte predisposição genética. Os desenvolvedores farmacêuticos aproveitam esses dados epidemiológicos para refinar os critérios de inclusão, melhorar o recrutamento em ensaios clínicos e aumentar a probabilidade de sucesso regulatório. Os sistemas de saúde respondem ampliando os serviços de teleconsulta em endocrinologia, o que reduz os gargalos com especialistas e melhora as taxas de intervenção precoce. À medida que as transições de estilo de vida e nutrição continuam, o crescimento da incidência permanece um principal impulsionador da demanda em todos os níveis de prestação de cuidados.
Pipeline de Imunoterapias Direcionadas
Novos inibidores de FcRn e antagonistas de CD40 reforçam a narrativa de inovação que posiciona o mercado de Doença de Graves para uma precificação premium sustentada. O batoclimabe registrou uma taxa de resposta de 76% em pacientes não controlados com medicamentos antitireoidianos, com mais da metade interrompendo completamente a terapia convencional. A diferenciação clínica reduz a necessidade de reposição tireoidiana vitalícia e mitiga o risco de recaída, alterando o cálculo dos pagadores em favor de soluções modificadoras da doença. As designações de Terapia Inovadora e de medicamento órfão encurtam os prazos de desenvolvimento, incentivando o investimento de capital de risco e acordos de licenciamento. À medida que plataformas de múltiplas indicações emergem, os desenvolvedores exploram economias de escala em fabricação e distribuição que fortalecem ainda mais as margens de longo prazo.
Adoção Crescente da Terapia com Iodo Radioativo em Pacientes com Alto Risco Cardiovascular
O iodo radioativo mantém relevância clínica onde a ablação tireoidiana rápida reduz a carga de fibrilação atrial em coortes com risco cardiovascular. As diretrizes atualizadas de cardiologia apoiam o uso mais precoce do I-131, particularmente em pacientes idosos para quem a cirurgia é menos viável. A co-administração de carbonato de lítio agora aumenta as taxas de cura em 12%[2], melhorando a confiança na durabilidade da remissão. A dosimetria personalizada reduz as internações hospitalares, enquanto os monitores de radiação remotos facilitam o manejo ambulatorial. Esses avanços preservam uma base de receita estável mesmo com a crescente popularidade dos biológicos, reforçando a diversidade de tratamentos multimodais no amplo mercado de Doença de Graves.
Expansão do Reembolso e Financiamento para Doenças Autoimunes Raras
Os pagadores ampliam progressivamente os critérios de cobertura para biológicos de alto custo quando as evidências demonstram a prevenção de cirurgias e complicações de corticosteroides de longo prazo. A Aetna agora pré-autoriza o teprotumumabe para adultos com doença ocular tireoidiana, criando um parâmetro de referência para seguradoras privadas. Os planos Medicare Advantage se alinham ao padronizar o reembolso para cirurgias tireoidianas que atendem a limites de necessidade definidos. Os fabricantes preenchem as lacunas residuais por meio de programas de assistência ao paciente que impulsionam a adoção precoce, geram evidências do mundo real e fortalecem as negociações futuras de reembolso. Ao longo do horizonte de previsão, essas políticas empurram o mercado de Doença de Graves em direção a maior penetração de biológicos e fluxos de receita mais previsíveis.
Análise de Impacto das Restrições do Mercado de Doença de Graves*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo total do manejo vitalício da doença | -0.9% | Global, com maior impacto em mercados emergentes | Longo prazo (≥ 4 anos) |
| Restrições na cadeia de abastecimento e descarte do isótopo I-131 | -0.8% | Global, com impacto agudo em regiões dependentes de reatores envelhecidos | Curto prazo (≤ 2 anos) |
| Perfil de recaída e eventos adversos dos medicamentos antitireoidianos | -0.6% | Global, particularmente em populações pediátricas | Médio prazo (2-4 anos) |
| Incerteza regulatória em torno de biológicos de primeira categoria | -0.5% | América do Norte e Europa, afetando o pipeline global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total do Manejo Vitalício da Doença
O mercado de Doença de Graves absorve pressão de custo significativa quando os ciclos de biológicos ultrapassam USD 380.000, e as prescrições anuais de levotiroxina chegam a 82 milhões nos Estados Unidos. As despesas indiretas decorrentes de monitoramento, perda de produtividade e manejo de comorbidades somam-se ao ônus, especialmente em contextos de baixos recursos onde a penetração de seguros é limitada. A volatilidade cambial infla os custos de importação de ingredientes farmacêuticos ativos, ameaçando a segurança do abastecimento de genéricos. Essas fricções econômicas impulsionam projetos piloto de cuidados baseados em valor que vinculam o pagamento a desfechos de longo prazo e estimulam a demanda por soluções que encurtem ou eliminem o uso crônico de medicamentos.
Restrições na Cadeia de Abastecimento e Descarte do Isótopo I-131
A fragilidade do abastecimento de isótopos restringe a expansão da terapia com iodo radioativo. O envelhecimento dos reatores na Europa e as paralisações anteriores na instalação de Chalk River no Canadá expõem riscos de dependência geográfica. Novos projetos nos Estados Unidos levam anos para entrar em operação, enquanto regras mais rígidas de descarte de resíduos aumentam os custos de manuseio hospitalar. Os prestadores de serviço se protegem incorporando ablação térmica ou alternativas biológicas nos algoritmos de tratamento, uma tendência que redireciona a participação para modalidades menos sensíveis ao abastecimento em todo o mercado de Doença de Graves.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Doença de Graves
Por Diagnóstico:
Biomarcadores de Precisão Redefinem as Decisões ClínicasOs testes de TSH mantiveram 45,92% de participação na receita em 2026, reforçando seu status como principal ferramenta de triagem e monitoramento. No entanto, os ensaios de anticorpos estão se expandindo a uma CAGR de 6,15% à medida que os clínicos correlacionam os títulos de imunoglobulina estimuladora da tireoide (TSI) com a atividade da doença e a resposta ao tratamento. O mercado de Doença de Graves acomoda ambas as modalidades, mas os painéis de anticorpos de retorno rápido orientam cada vez mais as estratégias de tratamento personalizadas. As medições de T4 e T3 livres permanecem indispensáveis para a titulação de doses, enquanto os testes de tireoglobulina monitoram a recorrência pós-cirúrgica. Os testes do status de vitamina D estão ganhando espaço após estudos que associaram níveis séricos de 20-29 ng/mL a melhores taxas de remissão de TRAb.
Uma base instalada crescente de plataformas de ponto de cuidado aproxima o diagnóstico inicial da atenção primária, acelerando os encaminhamentos a especialistas e expandindo o mercado geral de Doença de Graves. A ultrassonografia de alta resolução e a imagem de fusão adicionam informações estruturais que orientam a seleção entre radioiodo, cirurgia ou técnicas de ablação emergentes. O setor de Doença de Graves se beneficia de ofertas diagnóstico-terapêuticas integradas que simplificam as jornadas dos pacientes e aumentam as margens dos prestadores. À medida que as políticas de reembolso acompanham o valor clínico do perfil de anticorpos, os laboratórios capazes de realizar testes multiplex estão posicionados para capturar participação adicional.

Por Tratamento:
Imunoterapias Desafiam a Dominância TradicionalOs medicamentos antitireoidianos ainda controlam 40,78% da receita em 2026, refletindo a facilidade de dosagem oral e o baixo custo de aquisição. No entanto, os inibidores de FcRn e os antagonistas de IGF-1R devem gerar a CAGR mais rápida de 6,02% até 2032, reescrevendo a hierarquia de valor do mercado de Doença de Graves. A taxa de resposta de 76% do batoclimabe em pacientes refratários ilustra a mudança de patamar na eficácia. A terapia com iodo radioativo persiste, sendo favorecida para coortes idosas com risco cardiovascular, enquanto a incerteza no fornecimento limita planos de expansão agressivos.
A ablação térmica oferece uma opção de ponte minimamente invasiva, alcançando 96% de status eutireoideo em um ano com complicações mínimas. A tireoidectomia cirúrgica permanece a abordagem definitiva para bócios grandes, suspeita de malignidade ou falha no tratamento, com protocolos atualizados de monitoramento nervoso reduzindo as taxas de complicações. No geral, a disponibilidade diversificada de modalidades protege a escolha do paciente, embora o mix de receita se incline cada vez mais para os biológicos à medida que os pagadores adotam a prevenção de custos a longo prazo.
Por Faixa Etária do Paciente:
Surgimento de Casos Pediátricos Impulsiona a InovaçãoAdultos com idades entre 18 e 64 anos representaram 62,12% da participação do mercado de Doença de Graves em 2026, refletindo os anos de pico de início da doença. Esse grupo se beneficia do mais amplo acesso a ensaios clínicos e impulsiona a geração de dados que moldam as diretrizes globais. Os casos pediátricos, crescendo a uma CAGR de 6,21%, introduzem necessidades distintas relacionadas ao crescimento, desenvolvimento e adesão à medicação. Taxas de remissão mais baixas e maior gravidade dos sintomas levam os clínicos a explorar imunoterapias e regimes de dosagem personalizados para crianças. Os casos de tireotoxicose neonatal ressaltam a necessidade de triagem de anticorpos maternos, influenciando os protocolos obstétricos.
Os pacientes geriátricos frequentemente preferem o radioiodo devido a preocupações com comorbidades, enquanto os novos biológicos podem reduzir a polifarmácia e melhorar a qualidade de vida. O mercado de Doença de Graves, portanto, abrange três subsegmentos definidos por faixa etária, cada um exigindo dados de segurança exclusivos, opções de formulação e programas de suporte. Essa complexidade impulsiona o investimento em pesquisas estratificadas por idade e abre oportunidades secundárias em serviços de suporte a cuidadores.
Por Usuário Final:
Transformação Digital Reformula a DistribuiçãoOs hospitais capturaram 51,76% do tamanho do mercado de Doença de Graves em 2026 por meio de capacidades integradas de diagnóstico, cirurgia e medicina nuclear. As equipes multidisciplinares de endocrinologia melhoram os desfechos em casos complexos e facilitam a inscrição precoce em ensaios clínicos de biológicos investigacionais. As clínicas especializadas utilizam a telemedicina para manter contato frequente durante a titulação de doses, melhorando a adesão e capturando receitas laboratoriais auxiliares. As farmácias online e de varejo, expandindo-se a uma CAGR de 6,44%, se beneficiam da tendência de formulações orais e dos modelos de atendimento de prescrições diretas ao consumidor.
Os centros cirúrgicos ambulatoriais ganham espaço para ablação térmica ambulatorial e tireoidectomia minimamente invasiva, oferecendo menor custo operacional e agendamento mais rápido. Plataformas de consulta digital como a Medii conectam médicos de atenção primária a especialistas, acelerando os ciclos de encaminhamento e aumentando o volume de diagnósticos. À medida que a entrega de terapias se descentraliza, os fabricantes desenvolvem estratégias de distribuição omnicanal para proteger a experiência do paciente e garantir a integridade dos biológicos com controle de temperatura. O setor de Doença de Graves ilustra, assim, como o crescimento do cuidado virtual e das farmácias de varejo pode coexistir com o domínio tradicional dos hospitais.
Análise Geográfica
Mercado de Doença de Graves na América do Norte
A América do Norte mantém a liderança com 39,42% de participação na receita em 2026, apoiada por infraestrutura avançada, redes profundas de ensaios clínicos e disposição dos pagadores em cobrir biológicos de primeira classe. A CAGR de 4,38% da região até 2032 decorre da transição constante para o cuidado baseado em valor e da ampliação do acesso a diagnósticos de precisão. Os prestadores dos Estados Unidos integram cada vez mais imagens, painéis de anticorpos e consultas endócrinas em vias de cuidado integradas, reduzindo o tempo até o início do tratamento. O alto investimento de capital privado em clínicas especializadas acelera ainda mais o volume de pacientes e a geração de dados para estudos de evidências do mundo real.
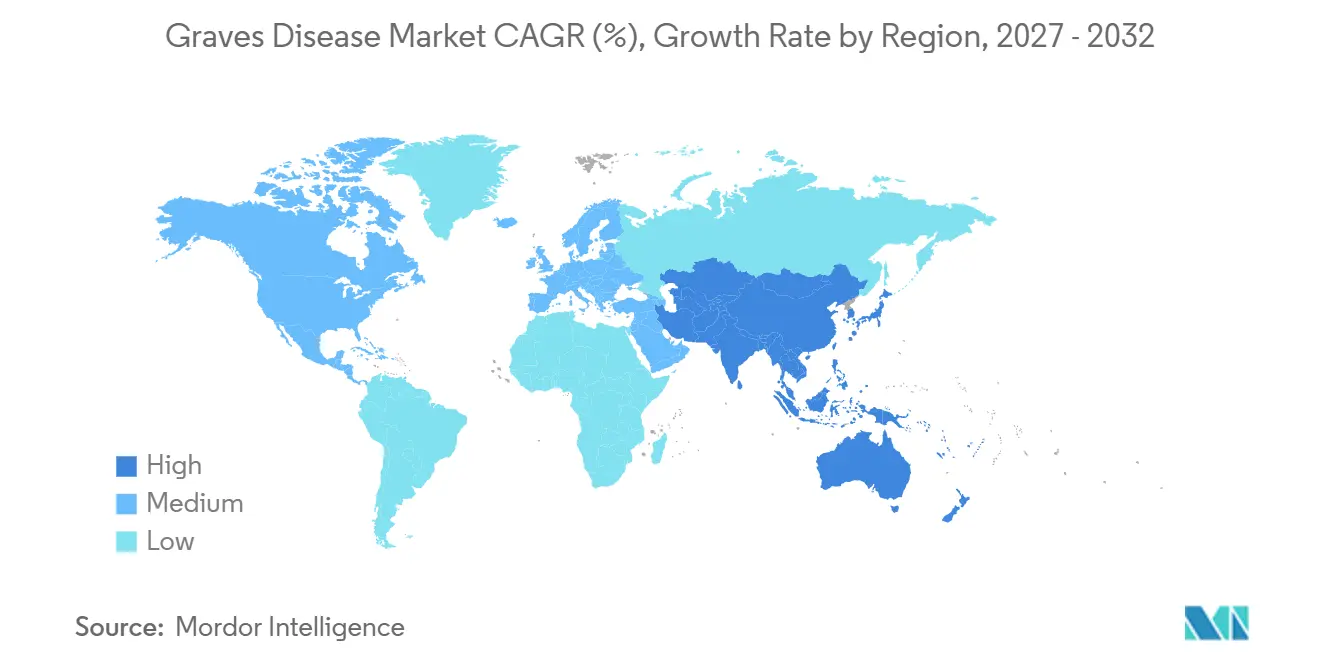
Mercado de Doença de Graves na APAC, EMEA e América do Sul
A Ásia-Pacífico é a arena de crescimento mais rápido para o mercado de doença de Graves, avançando a um CAGR de 5,98%. As expansões dos planos de saúde governamentais na China e na Índia impulsionam uma maior adoção de diagnósticos, enquanto o Japão lidera protocolos de ablação ambulatorial que reduzem os tempos de espera e diminuem o custo total do cuidado. O investimento doméstico em biotecnologia viabiliza a fabricação localizada de anticorpos biossimilares, aumentando a acessibilidade. A adoção da telemedicina cresce rapidamente nas províncias rurais, permitindo que especialistas gerenciem casos complexos remotamente. No geral, a escala demográfica, o crescimento econômico e as reformas de políticas combinam-se para tornar a Ásia-Pacífico o principal motor de receita incremental. A Europa contribui com um CAGR equilibrado de 4,59%, ancorado por sistemas públicos de saúde que enfatizam a relação custo-efetividade e a avaliação precoce de tecnologias. Estruturas regulatórias harmonizadas agilizam as aprovações de biológicos, enquanto consórcios de pesquisa tireoidiana bem estabelecidos facilitam ensaios multicêntricos. O Oriente Médio & África alcança um CAGR de 5,61% à medida que melhorias na infraestrutura e o crescente reconhecimento de doenças crônicas ampliam o acesso a especialistas. Centros de excelência regionais no Golfo exportam conhecimento para o Norte da África, enquanto fabricantes farmacêuticos visam contratos de licitação para garantir posicionamento em formulários. A América do Sul avança a um CAGR de 5,05%, com o sistema universal de saúde do Brasil adicionando reembolso para testes de anticorpos e a Argentina incentivando a produção doméstica de levotiroxina para reduzir a dependência de importações. Coletivamente, esses desenvolvimentos ampliam a presença global do mercado de doença de Graves e incentivam os players multinacionais a localizar tanto a fabricação quanto os programas de educação médica.
Panorama regulatório
A regulamentação da doença de Graves abrange padrões estabelecidos de cuidados endócrinos e aprovações específicas de produtos que se concentram cada vez mais em imunologia direcionada e biológicos de alto custo, além de controles de longa data para medicamentos antitireoidianos, cirurgia e iodo radioativo (incluindo requisitos de segurança radiológica e gestão de resíduos médicos nas instalações de tratamento). Em junho de 2026, a FDA dos EUA aprovou o Lumvoa (veligrotugue-vvze) da Viridian Therapeutics para a doença ocular tireoidiana (TED), abrangendo tanto a doença ativa quanto a crônica, reforçando uma via da classe IGF-1R relacionada a complicações associadas à doença de Graves e intensificando o escrutínio de pagadores e formulários em torno das populações indicadas na bula e da duração do tratamento.
Na Europa, a EMA e a Comissão Europeia expandiram a presença de biológicos direcionados para TED em 2025 por meio da autorização de comercialização em toda a UE para o Tepezza (teprotumumabe). Isso forneceu um parâmetro adicional para expectativas de risco-benefício, farmacovigilância e geração de dados do mundo real em doenças tireoidianas autoimunes. Separadamente, órgãos de diretrizes moldam o padrão de cuidado e o desenho de ensaios clínicos, incluindo a American Thyroid Association, que publicou orientações atualizadas para 2026 sobre doença tireoidiana na pré-concepção, gravidez e pós-parto, o que afeta as escolhas terapêuticas e os caminhos de monitoramento para a doença de Graves nessas subpopulações.
Análise da cadeia de valor
A cadeia de valor da doença de Graves começa com a apresentação do paciente em ambientes de atenção primária, ginecologia-obstetrícia, oftalmologia e endocrinologia, seguida por diagnósticos laboratoriais (TSH, T4/T3 livre e ensaios de anticorpos TRAb/TSI) e exames de imagem (ultrassonografia e imagem avançada da tireoide, quando disponível). A seleção do tratamento então direciona serviços a jusante, incluindo a dispensação de medicamentos antitireoidianos genéricos por meio de farmácias de varejo e online, fluxos de trabalho de medicina nuclear hospitalar para administração de I-131, e fornecimento de sala de cirurgia e dispositivos para tireoidectomia e ablação térmica. Para biológicos usados na doença ocular tireoidiana associada à doença de Graves, a cadeia também depende de distribuição especializada e logística de cadeia fria.
A parte da cadeia impulsionada pela inovação é cada vez mais definida pelo desenvolvimento clínico e pela ampliação da fabricação de biológicos complexos e novas modalidades, com a execução de ensaios globais e a distribuição por canais especializados como transições críticas. A atividade do pipeline em vários patrocinadores reflete essa mudança, incluindo a Immunovant, que iniciou um estudo global de Fase 2b do IMVT-1402 em 2025, a Sanofi, que iniciou um ensaio de Fase 2 do rilzabrutinibe em 2025, e a argenx, que avançou para a avaliação de Fase 3 do efgartigimode subcutâneo em 2026. Esses programas aumentam a importância da capacidade de CDMO, da prontidão de dispositivos e produtos combinados para formatos de administração subcutânea, e dos serviços de farmácia especializada que apoiam a adesão, a verificação de benefícios e o suporte ao paciente em cuidados autoimunes de maior complexidade.
Cenário Competitivo
O mercado de Doença de Graves apresenta concentração moderada, com franquias endócrinas estabelecidas enfrentando biológicos concorrentes. A aquisição da Horizon Therapeutics pela Amgen por USD 27,8 bilhões sublinha o valor estratégico dos ativos de doenças raras, com as vendas do Tepezza atingindo USD 488 milhões por trimestre. Immunovant, Viridian Therapeutics e Argenx implantam tecnologias de plataforma com o objetivo de tratar múltiplas indicações autoimunes, aproveitando economias de escala no desenvolvimento e na fabricação. Empresas tradicionais como Abbott e Novartis protegem sua participação por meio de amplos portfólios de reposição hormonal e integração diagnóstica, mas precisam agora ajustar os modelos comerciais para competir com as imunoterapias direcionadas.
As alianças estratégicas proliferam à medida que as empresas distribuem riscos e acessam capacidades complementares. A Bristol Myers Squibb associou-se à Repertoire Immune Medicines em um acordo de USD 1,8 bilhão para desenvolver vacinas tolerizantes. A Novartis adquiriu a Calypso Biotech para obter moduladores de IL-15, enquanto a Pfizer se juntou à Flagship Pioneering para acessar motores de descoberta autoimune de próxima geração. A diferenciação em tecnologia de entrega tornou-se crítica: a Argenx ampliou sua parceria com a Halozyme, garantindo a tecnologia subcutânea Enhanze para melhorar a conveniência do paciente e estender a vida das patentes. A intensidade competitiva estimula o investimento em programas de suporte ao paciente e ferramentas digitais de adesão, elevando o padrão de serviço para novos entrantes.
A resiliência da cadeia de abastecimento e a escala de fabricação desempenham papéis cada vez maiores no posicionamento competitivo. As empresas capazes de garantir o fornecimento de biológicos durante as escassez de I-131 ganham preferência na prescrição. Enquanto isso, os registros de desfechos do mundo real permitem que os fabricantes negociem contratos baseados em desfechos que alinham o preço às métricas de controle da doença a longo prazo. Diante dessas dinâmicas, o mercado de Doença de Graves recompensa a inovação, a amplitude da plataforma e os modelos de entrega centrados no cliente que reduzem o risco da escolha para médicos e pagadores.
Líderes do Setor de Doença de Graves
-
Abbott Laboratories
-
F. Hoffmann-La Roche AG
-
Horizon Therapeutics plc
-
Immunovant Inc.
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Doença de Graves Empresas cobertas neste relatório
- Abbott Laboratories
- Argenx SE
- bioMérieux
- Cardinal Health
- Eisai
- Roche
- GE HealthCare Technologies Inc.
- Horizon Therapeutics
- Immunovant Inc.
- Institute of Isotopes
- Jubilant Group
- Medtronic
- Merck
- Nanjing Nuoyuan Medical Devices Co.
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Teijin Pharma Ltd.
- Thermo Fisher Scientific
- Viridian Therapeutics Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco central na gestão da doença de Graves é a modificação duradoura da doença que reduz a recidiva e a carga de medicação a longo prazo em comparação com o controle de sintomas com medicamentos antitireoidianos, iodo radioativo e cirurgia. A aprovação pela FDA em 2026 do Lumvoa (veligrotugue-vvze) da Viridian Therapeutics para a doença ocular tireoidiana, abrangendo tanto a doença ativa quanto a crônica, amplia o acesso ao antagonismo direcionado de IGF-1R dentro das complicações associadas à doença de Graves. Isso cria um caminho comercial e clínico mais claro para empresas que constroem portfólios adjacentes de doenças tireoidianas autoimunes e serviços complementares, como suporte de farmácia especializada, transições de infusão para via subcutânea e acompanhamento de resultados.
Outra oportunidade é expandir a imunologia direcionada diretamente na doença de Graves além da orbitopatia, apoiada por atividades de ensaios em estágio avançado e intermediário que agregam opcionalidade em mecanismos e vias de administração. Em junho de 2026, a Biohaven iniciou um programa pivotal de Fase 3 para o BHV-1300 na doença de Graves, e a argenx iniciou a avaliação de Fase 3 do efgartigimode subcutâneo em adultos com doença de Graves. Juntos, esses desenvolvimentos apontam para uma administração biológica mais escalável e favorável ao ambiente ambulatorial. Eles também criam espaço para a otimização de diagnósticos e caminhos de cuidado, incluindo a adoção mais ampla de testes TRAb/TSI para selecionar pacientes para abordagens direcionadas e padronizar o monitoramento em redes hospitalares e clínicas especializadas.
Desenvolvimentos Recentes da Indústria no Mercado de Doença de Graves
- Junho de 2026: A Biohaven avançou o BHV-1300 para um ensaio pivotal de Fase 3 na doença de Graves e inscreveu o primeiro paciente. O programa aplica uma abordagem de degradador de proteína extracelular voltada para reduzir a atividade de autoanticorpos patogênicos, ampliando o conjunto competitivo além de anticorpos e pequenas moléculas. O avanço para um estudo pivotal eleva o padrão de operações de ensaios clínicos, seleção de desfechos e prontidão futura de fabricação nesta indicação.
- Maio de 2025: A Viridian Therapeutics recebeu a designação de Terapia Inovadora (Breakthrough Therapy) da FDA dos EUA para o veligrotugue destinado à doença ocular tireoidiana. A designação acelerou o envolvimento regulatório e validou o antagonismo de IGF-1R em complicações associadas à doença de Graves. Também fortaleceu o caminho para a comercialização a curto prazo, ao mesmo tempo em que intensificou a pressão competitiva sobre biológicos estabelecidos para TED e aumentou o foco dos pagadores na diferenciação comparativa.
- Dezembro de 2024: A Viridian Therapeutics relatou resultados topline positivos do ensaio de Fase 3 THRIVE-2 do veligrotugue na doença ocular tireoidiana crônica. Os resultados apoiaram melhorias clinicamente significativas na proptose e diplopia, com alta taxa de conclusão do ensaio, reforçando a confiança no perfil de risco-benefício do programa. Este conjunto de dados ajudou a moldar o posicionamento para a TED crônica, um segmento que historicamente tinha menos opções direcionadas.
Mercado de Doença de Graves Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, dimensionamos o mercado de Doença de Graves como a receita vinculada ao diagnóstico e ao manejo da Doença de Graves. Isso inclui testes diagnósticos específicos para a condição, terapia medicamentosa, terapia com iodo radioativo e serviços hospitalares relacionados a procedimentos.
Exclusões do escopo: Excluímos procedimentos oculares puramente cosméticos para a orbitopatia de Graves e painéis tireoidianos amplos solicitados para condições não relacionadas à Doença de Graves.
Visão Geral da Segmentação
- Por Tratamento
- Medicação Antitireoidiana
- Terapia com Iodo Radioativo
- Cirurgia (Tireoidectomia)
- Imunoterapias Direcionadas e Biológicos
- Ablação Térmica Guiada por Ultrassom
- Por Faixa Etária do Paciente
- Pediatria
- Adultos
- Geriatria
- Por Usuário Final
- Hospitais
- Clínicas Especializadas e Centros de Endocrinologia
- Centros Cirúrgicos Ambulatoriais
- Farmácias de Varejo e On-line
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a epidemiologia e a via de cuidado, de modo que o modelo seja fundamentado no fluxo real de pacientes, e não apenas nas vendas de produtos. Consultamos fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA, o NIH e a Biblioteca Nacional de Medicina para contexto clínico, e as estatísticas de saúde da OCDE para sinais de utilização e gastos em nível sistêmico.
Para traduzir a prática médica em um número de mercado, também revisamos orientações e evidências clínicas publicadas em periódicos de endocrinologia revisados por pares, juntamente com materiais de associações de endocrinologia. Utilizamos referências de preços hospitalares e notas de cobertura de pagadores onde disponíveis para estimar a economia unitária em diagnósticos, medicamentos, iodo radioativo e serviços relacionados a procedimentos. Arquivos de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis foram revisados para entender quais terapias estão sendo ativamente comercializadas e como o acesso está evoluindo. Uma assinatura paga para informações financeiras e notícias de empresas foi utilizada para verificar a direção e o momento da receita. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram revisadas para coletar dados, validar premissas e esclarecer lacunas nos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a visão documental sobre taxas de diagnóstico, escolhas de tratamento e a sequência típica de cuidado, especialmente onde os dados publicados são fragmentados. Conversamos com clínicos, farmacêuticos hospitalares, partes interessadas em diagnósticos e funções voltadas a pagadores nas Américas, EMEA e APAC, para que os padrões de prática regional e as diferenças de acesso pudessem ser refletidos nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 19% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 46% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento central começa com uma construção de cima para baixo que converte o conjunto de pacientes com Doença de Graves em volumes esperados de diagnóstico e tratamento, utilizando prevalência, taxas de diagnóstico e a parcela de pacientes que avança para opções de primeira linha e subsequentes. Esses volumes são combinados com frequências típicas de testes — por exemplo, o uso de TSH e TRAb em casos suspeitos e monitorados — e então mapeados para um mix de tratamento entre medicamentos antitireoidianos, iodo radioativo e cirurgia. O gasto médio por ambiente de cuidado é então convertido em totais de receita em USD.
Após a primeira passagem, os resultados são verificados por meio de aproximações seletivas de baixo para cima, como a amostragem de classes terapêuticas principais e a estimativa de receita a partir de padrões de dosagem e contagens de pacientes. Em seguida, validamos as premissas de canal e hospital por meio de verificações sobre a intensidade de procedimentos e o comportamento de solicitação de testes. Onde os dados faltavam por país, foi aplicada uma lógica de proxy utilizando indicadores de acesso à saúde, taxas de consultas de endocrinologia e consistência de reembolso, e essas premissas foram então retestadas com o feedback de especialistas.
Para a previsão, foi aplicada uma análise de cenários porque o mercado é sensível a mudanças na intensidade do diagnóstico, no momento de adoção de biológicos e no ritmo de transição do manejo crônico com medicamentos para a terapia definitiva. As taxas de crescimento por variável foram revisadas com os respondentes, e a perspectiva final foi mantida consistente com as mudanças esperadas na prática clínica e nas realidades de acesso, em vez de uma única curva de adoção agressiva.
Ciclo de Validação e Atualização de Dados
A validação é feita em camadas para que incompatibilidades óbvias sejam identificadas precocemente e problemas menores não se acumulem em uma grande variação. Comparamos os resultados do modelo com sinais independentes, como contagens de pacientes tratados, intensidade de solicitação de testes e mix de procedimentos, e os valores discrepantes são revisados por outro analista antes da aprovação.
Se uma grande variação aparecer, a premissa é rastreada até o fator determinante — por exemplo, taxa de diagnóstico, mix de tratamento ou gasto unitário — e os contatos primários relevantes são reabordados para confirmação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças nas diretrizes, lançamentos de novas terapias ou grandes mudanças no reembolso. Antes da entrega, uma revisão final é realizada para garantir que as atualizações públicas mais recentes e os aprendizados das entrevistas estejam refletidos nos números.
Tamanho do Mercado de Doença de Graves da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de Doença de Graves frequentemente não coincidem porque o conjunto de receitas contabilizadas não é o mesmo, e o ano utilizado para precificação e conversão de moeda também pode diferir. As maiores divergências aparecem quando uma estimativa rastreia apenas as vendas de medicamentos, outra mistura serviços de orbitopatia de Graves, ou um estudo altera a definição da população tratada sem declarar as etapas de cuidado subjacentes.
Algumas estimativas externas permanecem mais restritas ao contabilizar apenas os medicamentos antitireoidianos e excluindo os testes diagnósticos, a terapia com iodo radioativo e os serviços hospitalares relacionados a procedimentos. Na Mordor Intelligence, a receita é contabilizada apenas quando está vinculada ao diagnóstico e ao manejo específicos da Doença de Graves, e os procedimentos oculares cosméticos mais os painéis tireoidianos não específicos são mantidos fora do total, de modo que o gasto reflita a via de cuidado real.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,26 bilhões de USD (2026) | |
| Consultoria Global A | 0,68 bilhões de USD (2025) | Concentra-se apenas na receita de tratamento e normalmente exclui os componentes de testes diagnósticos e serviços hospitalares, o que reduz o total mesmo que as contagens de pacientes sejam semelhantes. |
| Editora do Setor B | 2,00 bilhões de USD (2025) | Frequentemente reporta uma visão apenas de terapia com premissas de adoção simplificadas e detalhes limitados sobre frequência de testes, mix de procedimentos e momento de conversão de moeda, o que pode alterar o nível de mercado de ano para ano. |
A dispersão entre as fontes decorre principalmente do que é contabilizado como receita de Doença de Graves e de como as vias de tratamento são traduzidas em valores monetários. Ao vincular os volumes ao conjunto diagnosticado e tratado, e então combiná-los com uma lógica clara de gasto unitário para testes, medicamentos e procedimentos, chegamos a um número mais fácil de replicar e auditar durante a tomada de decisões.
Principais Questões Respondidas no Relatório
Por que as imunoterapias direcionadas estão ganhando impulso no tratamento da Doença de Graves?
As imunoterapias direcionadas, como os antagonistas de FcRn e IGF-1R, modulam diretamente as vias autoimunes que impulsionam a doença, levando a taxas de resposta mais elevadas e à possibilidade de suspender os medicamentos antitireoidianos convencionais para muitos pacientes.
Como a terapia com iodo radioativo está se adaptando às considerações de risco cardiovascular?
Os clínicos preferem atualmente o I-131 para pacientes com arritmias ou outras condições cardíacas porque normaliza os níveis de hormônios tireoidianos mais rapidamente do que a terapia medicamentosa prolongada, reduzindo assim as complicações cardíacas.
Como os testes de biomarcadores estão influenciando as decisões de tratamento na Doença de Graves?
Os testes de TSI e TRAb são cada vez mais utilizados para avaliar a atividade da doença, prever a resposta ao tratamento e ajudar os médicos a decidir se um paciente é candidato à imunoterapia ou a opções mais tradicionais.
Por que o segmento pediátrico está atraindo maior atenção em P&D?
As crianças apresentam taxas de incidência crescentes, especialmente após a COVID-19, e frequentemente experimentam sintomas mais graves, levando à busca por terapias que equilibrem a eficácia com a segurança do crescimento e do desenvolvimento a longo prazo.
Como os problemas na cadeia de abastecimento estão influenciando as escolhas terapêuticas?
As escassez intermitentes de isótopos de I-131 incentivam os prestadores de serviço a explorar alternativas não radioativas, como ablação térmica e biológicos, reformulando o mix terapêutico oferecido por hospitais e centros especializados.
Quais tendências digitais estão reformulando o acesso a medicamentos para pacientes com Doença de Graves?
O crescimento das farmácias on-line e de varejo, juntamente com plataformas de telemedicina, melhora a adesão e permite ajustes remotos de dose, tornando o manejo de longo prazo mais conveniente tanto para pacientes quanto para clínicos.