
Tamanho e Participação do Mercado de Terapêuticas para Câncer de Tireoide
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Câncer de Tireoide pela Mordor Intelligence
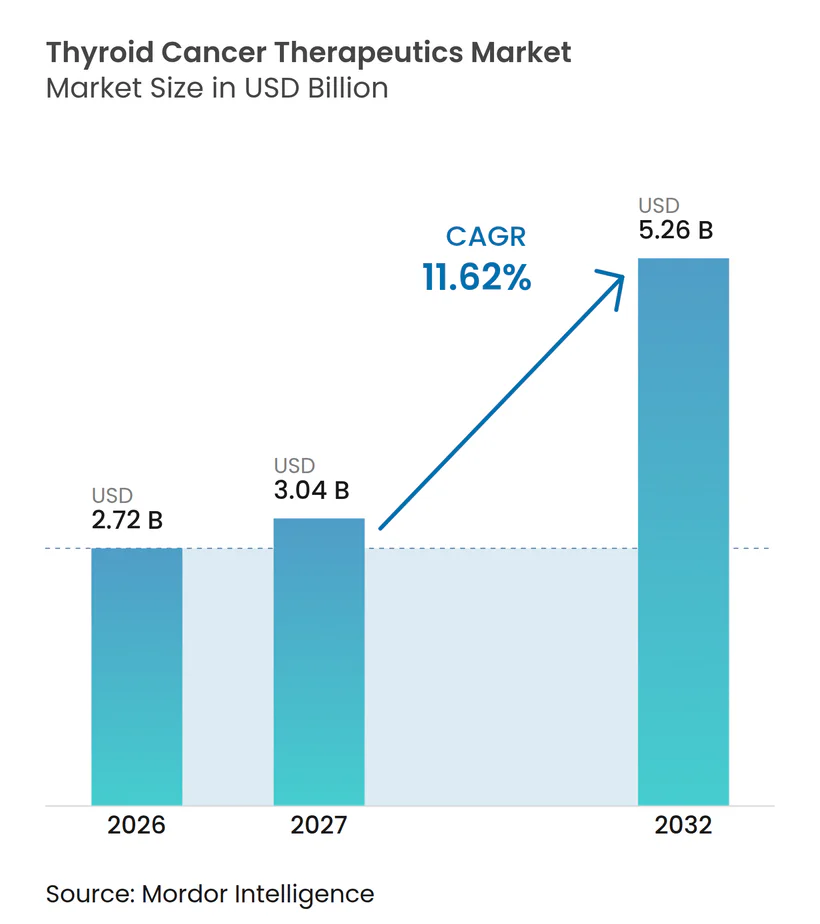
O tamanho do Mercado de Terapêuticas para Câncer de Tireoide está projetado em 2,72 bilhões de USD em 2026, 3,04 bilhões de USD em 2027, e deve atingir 5,26 bilhões de USD até 2032, crescendo a um CAGR de 11,62% de 2027 a 2032.
Essa ascensão constante reflete o impacto combinado do aumento global da incidência da doença, da detecção mais precoce e da comercialização de agentes altamente seletivos direcionados e radioteragnósticos. Abordagens de precisão que superam a resistência ao radioiodo agora complementam os esquemas mais antigos de radioiodo, possibilitando respostas duradouras em casos de difícil tratamento. Aprovações regulatórias rápidas, mudanças favoráveis no reembolso e a expansão das cadeias de suprimento de isótopos reforçam o impulso, enquanto sistemas hospitalares e centros ambulatoriais se adaptam para oferecer terapias complexas com eficiência. Em paralelo, aquisições estratégicas em radiofármacos e ligantes emissores de partículas alfa redefinem o posicionamento competitivo, indicando fluxo contínuo de capital para o mercado de terapêuticas para câncer de tireoide.
Principais Conclusões do Relatório
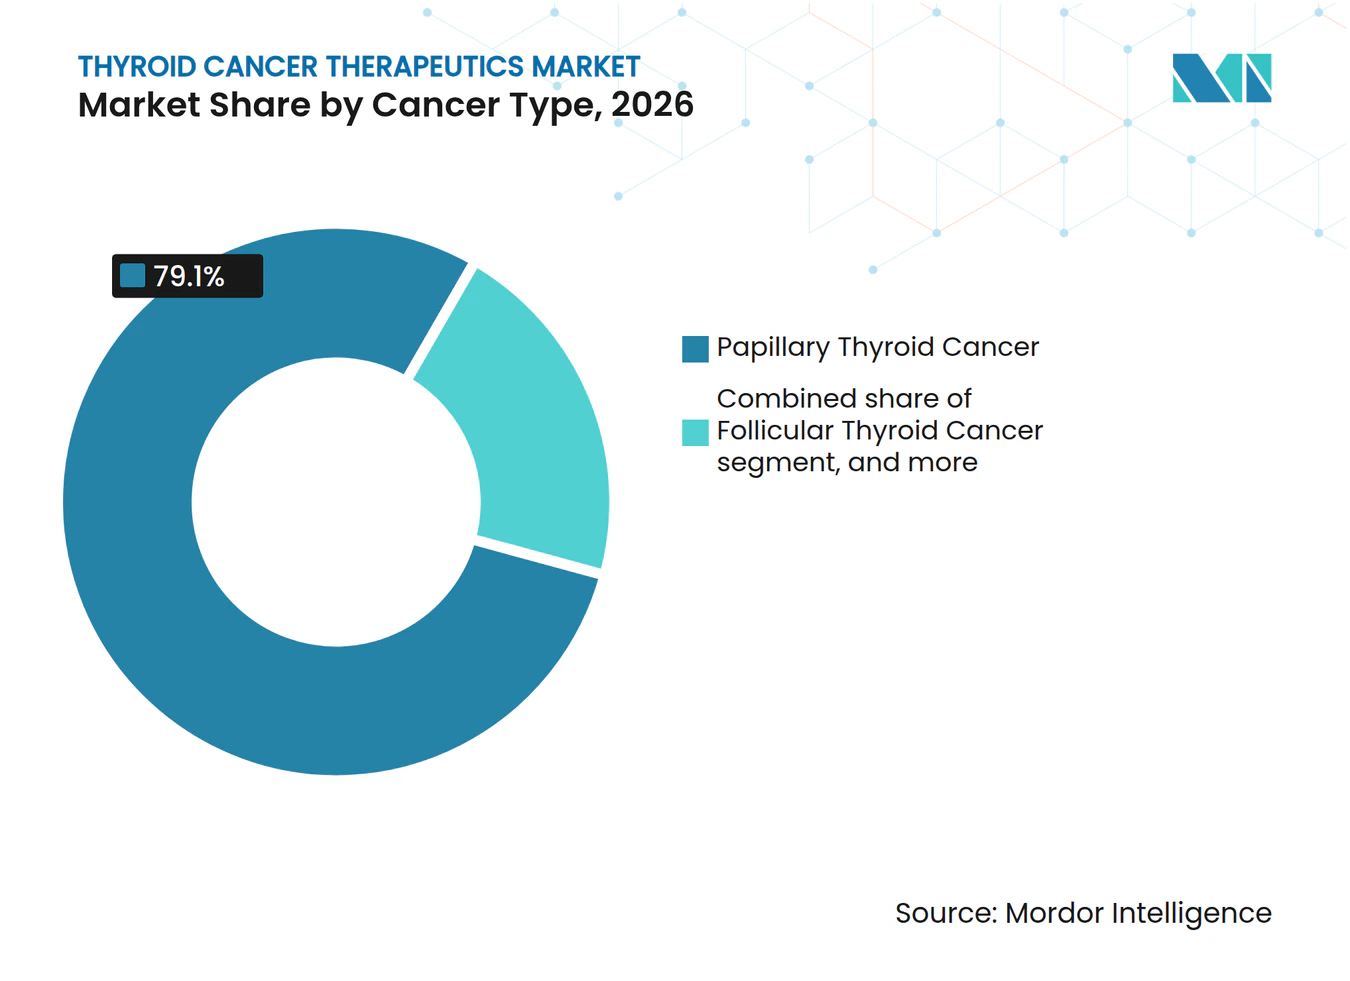
- Por tipo de câncer, a doença papilífera liderou com 79,10% de participação na receita em 2026, enquanto a anaplásica tem previsão de expansão a um CAGR de 13,98% até 2032.
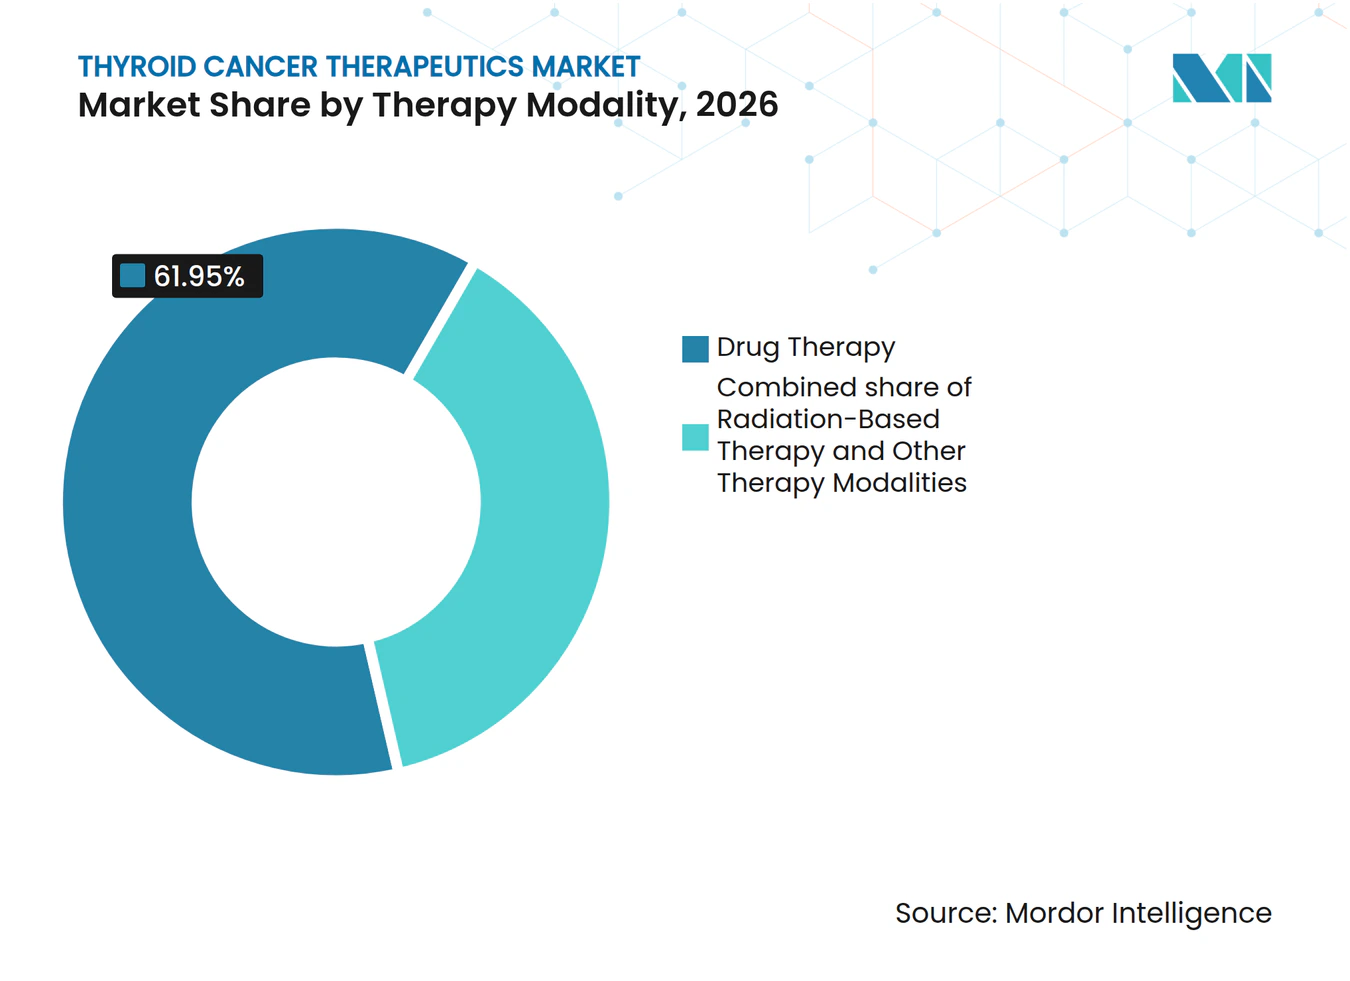
- Por modalidade terapêutica, os esquemas baseados em medicamentos detinham 61,95% da participação do mercado de terapêuticas para câncer de tireoide em 2026; os protocolos baseados em radiação devem crescer a um CAGR de 13,25% até 2032.
- Por usuário final, os hospitais retiveram 44,20% do tamanho do mercado de terapêuticas para câncer de tireoide em 2026, enquanto os centros cirúrgicos ambulatoriais estão posicionados para crescer a um CAGR de 14,95% até 2032.
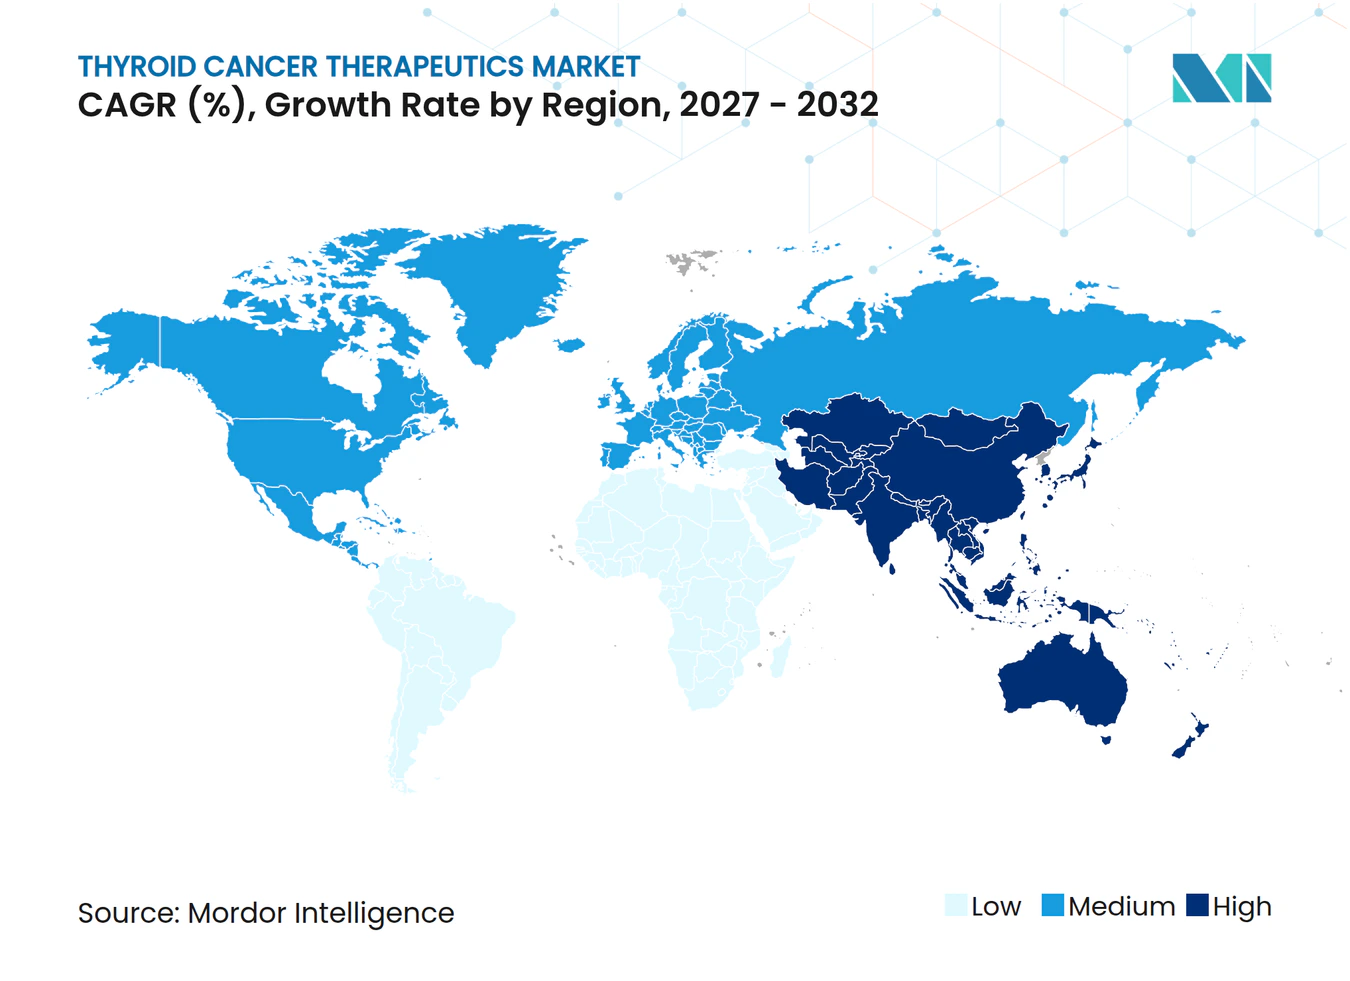
- Por geografia, a América do Norte respondeu por 35,10% das receitas em 2026; a Ásia-Pacífico deve registrar o CAGR mais rápido, de 12,18%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Análise de Impacto dos Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente carga global do câncer de tireoide e detecção mais precoce | 1.80% | América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão das aprovações de terapias direcionadas e de imunooncologia | 2.10% | América do Norte, União Europeia, com expansão para a Ásia-Pacífico | Curto prazo (≤2 anos) |
| Estruturas favoráveis de reembolso e financiamento em oncologia | 1.40% | América do Norte, União Europeia, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção rápida de testes de diagnóstico complementar molecular | 1.20% | Global, liderado por mercados desenvolvidos | Curto prazo (≤2 anos) |
| Expansão da capacidade de fabricação radioteranoóstica | 1.00% | Centros de produção nos Estados Unidos e na União Europeia, com transbordamento global | Longo prazo (≥4 anos) |
| Patrocínio de mercados emergentes em ensaios clínicos de câncer de tireoide | 0.80% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e América Latina | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global da Doença de Câncer de Tireoide e Detecção Mais Precoce
A incidência de câncer de tireoide continua a aumentar à medida que o rastreamento por ultrassonografia, a triagem de imagens aprimorada por inteligência artificial e a citologia molecular identificam mais lesões em estágio inicial. Um classificador de inteligência artificial da Universidade de Hong Kong superou 90% de precisão diagnóstica e reduziu o tempo de preparação de patologia à metade, permitindo que os clínicos triem um número maior de casos com menos atrasos. O diagnóstico mais precoce desloca a demanda para cursos de terapia direcionada de longa duração que previnem a conversão metastática. Os protocolos dos sistemas de saúde combinam cada vez mais a punção aspirativa por agulha fina com o perfil molecular, garantindo que variantes de alto risco iniciem o tratamento mais cedo. Nos mercados emergentes da Ásia-Pacífico, programas universais de ultrassonografia passaram a detectar microcarcinomas que anteriormente escapavam ao diagnóstico. Os avanços diagnósticos atuam, portanto, como um fator estrutural para o mercado de terapêuticas para câncer de tireoide, sustentando crescimento de dois dígitos em categorias de terapia de precisão.
Expansão das Aprovações de Terapias Direcionadas e de Imunooncologia
As vias de análise acelerada e revisão prioritária encurtam os ciclos de aprovação de medicamentos. O selpercatinibe recebeu múltiplas aprovações da Administração de Alimentos e Medicamentos dos Estados Unidos em 2024 após demonstrar 96% de respostas em coortes de câncer de tireoide com fusão RET não tratadas anteriormente[1]. As combinações de pembrolizumabe-lenvatinibe produziram 65,5% de respostas objetivas e 26,8 meses de sobrevida mediana livre de progressão em casos refratários ao radioiodo[2]. O AIC100, o primeiro CAR-T direcionado ao ICAM-1, obteve o status RMAT após atividade clinicamente significativa em pacientes com câncer anaplásico intensamente pré-tratados. Cada indicação aprovada agrega receita imediata e estimula submissões semelhantes na Europa e na Ásia. O resultado é um conjunto terapêutico em expansão que impulsiona o mercado de terapêuticas para câncer de tireoide além dos inibidores de múltiplas quinases legados.
Estruturas Favoráveis de Reembolso e Financiamento em Oncologia
Os pagadores agora reconhecem que os agentes direcionados podem evitar complicações metastáticas de alto custo. O Medicare passou a cobrir a ablação por radiofrequência da tireoide em 2025, aliviando a copagamento dos pacientes para destruição ambulatorial de nódulos. A China eliminou as tarifas de importação sobre medicamentos anticancerígenos em 2024, reduzindo os preços de varejo e ampliando o acesso a inibidores de próxima geração[3]. As seguradoras comerciais nos Estados Unidos ampliaram a inclusão em formulários para o Thyrogen e outros adjuvantes, apesar dos preços de tabela elevados. Essas medidas reduzem os gastos diretos, melhoram a adesão e prolongam os cursos terapêuticos, fortalecendo assim as linhas de receita dos fornecedores no mercado de terapêuticas para câncer de tireoide.
Adoção Rápida de Testes de Diagnóstico Complementar Molecular
Os painéis moleculares agora orientam a escolha de primeira linha. O ThyroSeq v3 registrou 89,6% de sensibilidade e 73,7% de especificidade em biópsias do Sudeste Asiático, revelando padrões de mutação distintos que direcionam os algoritmos de tratamento regionais. A detecção de duplas mutações BRAF V600E mais promotor TERT sinaliza alto risco de falha ao radioiodo, promovendo bloqueio multiquinase ou de ponto de controle imunológico de início imediato. O uso crescente de biópsia líquida permite que os clínicos monitorem a doença residual mínima sem biópsias repetidas, acelerando a escalada quando o recidiva molecular aparece. O boom diagnóstico sustenta um padrão de precisão em primeiro lugar que expande os volumes de prescrições de alto valor em todo o mercado de terapêuticas para câncer de tireoide.
Análise de Impacto dos Fatores Restritivos*
| Análise de Impacto dos Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expiração de patentes desencadeando erosão de preços por genéricos | -1.50% | Mercados desenvolvidos | Curto prazo (≤2 anos) |
| Toxicidades limitantes de dose reduzindo a adesão à terapia de longo prazo | -1.10% | Global, especialmente população idosa | Médio prazo (2 a 4 anos) |
| Cadeia de suprimento global frágil para radioisótopos médicos | -0.90% | Global, com exposição aguda em regiões dependentes de importações | Curto prazo (≤2 anos) |
| Lacunas de acessibilidade para terapias de precisão de próxima geração em países de baixa e média renda | -0.70% | Países de baixa e média renda | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Expiração de Patentes Desencadeando Erosão de Preços por Genéricos
À medida que ativos centrais como o lenvatinibe se aproximam da perda de exclusividade, os fabricantes de genéricos preparam registros que poderiam reduzir as receitas dos inovadores em até 90% em menos de um ano. O muro de patentes da Eisai para o lenvatinibe enfrenta contestação em diversas jurisdições, impulsionando programas de gestão do ciclo de vida construídos em torno de novas combinações. Embora os volumes terapêuticos possam aumentar devido aos preços mais baixos, a criação de valor global para o mercado de terapêuticas para câncer de tireoide poderia diminuir. Os inovadores respondem por meio de aquisições de radioligantes e novos formatos de entrega que renovam os prazos de propriedade intelectual, mas a pressão sobre os preços permanece como um fator restritivo inevitável no curto prazo.
Toxicidades Limitantes de Dose Reduzindo a Adesão à Terapia de Longo Prazo
A hipertensão, a proteinúria e os eventos cardíacos continuam a forçar reduções de dose com inibidores de múltiplas quinases. Em uma análise agrupada, o lenvatinibe induziu hipertensão de grau 3-4 em 73% e disfunção cardíaca em 3% dos usuários, colocando pacientes mais idosos em risco elevado de descontinuação. As interrupções criam lacunas terapêuticas nas quais lesões residuais podem progredir. Perfis de eventos adversos sobrepostos nos novos esquemas duplos exigem monitoramento sofisticado que sobrecarrega as práticas menores. A toxicidade mal gerenciada, portanto, erode a eficácia no mundo real e reduz a receita alcançável dentro do mercado de terapêuticas para câncer de tireoide a médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Câncer:
A Inovação se Acelera no Segmento AnaplásicoA doença papilífera respondeu por 79,10% das receitas terapêuticas de 2026 no mercado de terapêuticas para câncer de tireoide, reafirmando seu status como o subtipo mais prevalente. O câncer anaplásico, embora raro, tem projeção de crescimento a um CAGR de 13,98% à medida que os esquemas CAR-T, pembrolizumabe-lenvatinibe e outros regimes inovadores desbloqueiam ganhos de sobrevida. O tamanho do mercado de terapêuticas para câncer de tireoide para subtipos anaplásicos deve, portanto, superar o crescimento geral entre 2027 e 2032. As malignidades foliculares e medulares se beneficiam da classificação ultrassonográfica refinada e dos inibidores seletivos de RET, ampliando as opções de precisão em todo o espectro.
O perfil molecular agora supera a histologia na seleção da terapia. As combinações BRAF/MEK ajudam a reduzir tumores papilíferos volumosos a volumes ressecáveis, enquanto o CAR-T direcionado ao ICAM-1 já obteve a designação RMAT para casos anaplásicos refratários ao tratamento. Esses avanços equalizam os prognósticos entre os subtipos e inserem coortes anteriormente sem esperança no funil de tratamento ativo, reforçando a expansão plurianual do mercado de terapêuticas para câncer de tireoide.



Por Modalidade de Terapia:
A Radioteranoóstica Reformula os PadrõesOs esquemas medicamentosos forneceram 61,95% dos gastos de 2026, mas os produtos baseados em radiação estão no caminho de um CAGR de 13,25% até 2032. O tamanho do mercado de terapêuticas para câncer de tireoide para radioteragnósticos pode aumentar acentuadamente à medida que os ligantes emissores de partículas alfa atingem o uso convencional. A planta de tório de €250 milhões da Orano Med em construção na França simboliza a verticalização de isótopos em escala. Enquanto isso, a Novartis está erguendo instalações duplas de radioligantes em Wisconsin e Indiana para salvaguardar o fornecimento para seu pipeline terapêutico.
O radioiodo tradicional permanece uma opção essencial pós-cirúrgica, especialmente com novos softwares de dosimetria que individualizam a atividade e reduzem a exposição fora do alvo. Protocolos integrativos que combinam selpercatinibe ou lenvatinibe com radiação em baixa dose também estão entrando em ensaios clínicos. Coletivamente, essas transições ampliam a escolha de modalidade e injetam novas receitas no mercado de terapêuticas para câncer de tireoide.

Por Usuário Final:
Centros Ambulatoriais Ganham TerrenoOs hospitais preservaram 44,20% das receitas globais em 2026, pois cirurgias complexas e infusões combinadas favorecem grandes centros. No entanto, as instalações cirúrgicas ambulatoriais têm previsão de registrar um CAGR de 14,95% até 2032, o mais alto entre os ambientes de cuidado. A participação do mercado de terapêuticas para câncer de tireoide capturada por ambientes ambulatoriais crescerá à medida que o reembolso do Medicare para ablação em consultório entrou em vigor em 2025.
A ablação por radiofrequência minimamente invasiva e as injeções de dose única de radioligantes são adequadas para fluxos de trabalho ambulatoriais, reduzindo internações e o custo total do cuidado. O acompanhamento por tele-oncologia apoia ainda mais a descentralização. Essas eficiências operacionais atraem a preferência dos pagadores e a demanda dos pacientes, garantindo a adoção sustentada de produtos compatíveis com o ambiente ambulatorial em todo o mercado de terapêuticas para câncer de tireoide.
Análise Geográfica
Mercado de Terapêuticas para Câncer de Tireoide na América do Norte
A América do Norte gerou 35,10% da receita mundial em 2026, uma liderança construída sobre o acesso antecipado a agentes aprovados pela FDA, ampla cobertura de seguros e uma densa rede de ensaios clínicos. Múltiplas expansões do rótulo do selpercatinibe em 2024 rapidamente se converteram em impulso de prescrição nas práticas de oncologia endócrina dos Estados Unidos. Programas federais para construir capacidade doméstica de molibdênio-99 protegem ainda mais o fornecimento de isótopos, isolando os sistemas de saúde de escassezes globais.
Mercado de Terapêuticas para Câncer de Tireoide no Canadá
O Canadá se alinha estreitamente com as tendências dos Estados Unidos, com formulários provinciais adicionando lenvatinibe e cabozantinibe aos planos públicos em 2025. Em toda a região, comitês multidisciplinares de tumores e centros de diagnóstico de precisão garantem a rápida adoção de novos esquemas, mantendo a América do Norte como âncora de demanda para o mercado de terapêuticas para câncer de tireoide.
Mercado de Terapêuticas para Câncer de Tireoide na Ásia-Pacífico
A Ásia-Pacífico é a região de avanço mais rápido, com um CAGR de 12,18% até 2032. A Administração Nacional de Produtos Médicos da China aprovou 84 medicamentos oncológicos em 2024 — um volume sem precedentes que sinaliza a modernização regulatória nature.com. A remoção das tarifas de importação de medicamentos anticancerígenos no mesmo ano reduziu os preços no varejo e estimulou a utilização. A cobertura universal de saúde do Japão agora reembolsa o selpercatinibe para casos pediátricos de fusão RET, ampliando as populações endereçáveis. As regras simplificadas de ensaios clínicos da Índia levaram a 1.832 estudos oncológicos desde 2019, impulsionando a geração de evidências domésticas. Em conjunto, esses marcos elevam a importância estratégica da Ásia-Pacífico no mercado de terapêuticas para câncer de tireoide.
Mercado de Terapêuticas para Câncer de Tireoide na Europa
A Europa apresenta crescimento equilibrado, enraizado em financiamento coeso de saúde e liderança técnica em radiofármacos. A Orano Med e a Eckert & Ziegler expandiram a infraestrutura de tório-212 e actínio-225 em 2024, consolidando a Europa como um polo de isótopos. A Agência Europeia de Medicamentos mantém avaliação acelerada para terapias que apresentam benefício significativo, agilizando os lançamentos continentais. Os órgãos nacionais de reembolso, embora conscientes dos custos, recompensam cada vez mais a prescrição orientada por diagnóstico complementar.
Mercado de Terapêuticas para Câncer de Tireoide na América Latina e no Oriente Médio e África
A América Latina, o Oriente Médio e a África permanecem como contribuintes menores, mas em ascensão. O Brasil autorizou sua primeira instalação doméstica de cápsulas de radioiodo em 2025, com o objetivo de reduzir a dependência de importações. Os estados do Conselho de Cooperação do Golfo financiam pacotes de tratamento transfronteiriços que transportam pacientes para centros europeus de alto volume, estimulando indiretamente as vendas de terapias. À medida que as capacidades diagnósticas regionais crescem, a demanda latente poderá desbloquear receita incremental para o mercado de terapêuticas para câncer de tireoide.
Panorama Competitivo
Concentração do Mercado
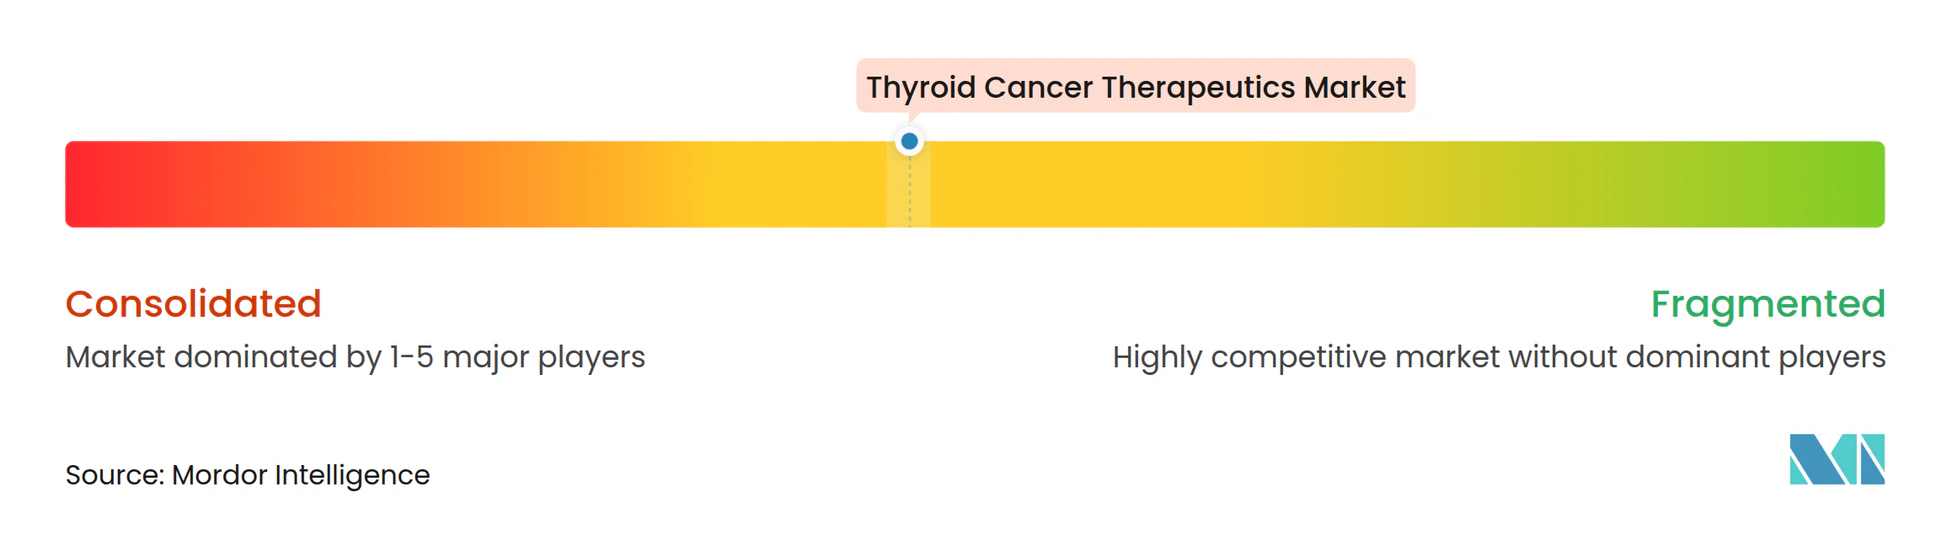
A concorrência está em um nível moderado: o grupo do topo formado por Eisai, Novartis, AstraZeneca e Sanofi detém coletivamente uma participação de dois dígitos intermediários, enquanto especialistas em radiofarmacêuticos de médio porte e desenvolvedores de terapia celular em estágio inicial disputam a diferenciação. A Novartis investiu mais de USD 1 bilhão em 2024 para erguer plantas dedicadas de radioligantes, demonstrando compromisso com o fornecimento garantido e tempos de ciclo mais rápidos. A Sanofi fez parceria com a Orano Med em um acordo de €300 milhões para co-desenvolver conjugados à base de tório, sinalizando seu pivô em direção a plataformas emissoras de partículas alfa.
A compra de USD 2 bilhões pela AstraZeneca da Fusion Pharmaceuticals lhe conferiu uma plataforma proprietária de actínio mais um pipeline de radioligantes para tireoide e tumores sólidos. A Lantheus Holdings seguiu adquirindo a Evergreen Theragnostics por USD 1 bilhão, integrando verticalmente sua produção de isótopos e operações de embalagem terapêutica. Tais movimentos mostram que a propriedade da cadeia de suprimento é agora um diferenciador fundamental no mercado de terapêuticas para câncer de tireoide.
As startups implantam classificadores de imagem por inteligência artificial, diagnósticos complementares microfluídicos e construções de CAR-T prontas para uso. Embora suas receitas ainda sejam pequenas, elas capturam a atenção dos investidores e podem licenciar tecnologia para empresas maiores que buscam amplitude no pipeline. Os abismos de propriedade intelectual continuam a moldar a estratégia: à medida que a exclusividade do lenvatinibe diminui, a Eisai avança com um novo inibidor oral de múltiplas quinases de próxima geração na fase II voltado para lesões com mutação TERT. Ao longo de 2024-2025, mais de USD 10 bilhões em valor de transações em radiofarmacêuticos foram concluídos, sublinhando a confiança de longo prazo na radiação direcionada como um pilar de crescimento para o mercado de terapêuticas para câncer de tireoide.
Líderes do Setor de Terapêuticas para Câncer de Tireoide
-
Bayer AG
-
Eisai Co., Ltd
-
Novartis AG
-
F. Hoffmann-La Roche Ltd.
-
Exelixis Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Câncer de Tireoide Empresas cobertas neste relatório
- Sanofi
- Eisai
- Bayer
- Novartis
- Abbvie
- Roche
- Pfizer
- Exelixis
- Bristol-Myers Squibb
- Eli Lilly and Company
- Viatris
- Blueprint Medicines Corp.
- Loxo@Lilly
- Amgen
- Merck
- CStone Pharmaceuticals
- HUTCHMED
- Ipsen
- Helsinn Group
- Sumitomo Pharma
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Câncer de Tireoide
- Março de 2025: A Administração de Alimentos e Medicamentos dos Estados Unidos concedeu aprovação total ao cabozantinibe para tumores neuroendócrinos avançados, expandindo o alcance oncológico do medicamento relacionado à tireoide fda.gov.
- Janeiro de 2025: A Lantheus Holdings concordou em adquirir a Evergreen Theragnostics por USD 1 bilhão para garantir capacidade de fabricação de radioligantes.
- Janeiro de 2025: A GSK se moveu para comprar a IDRx por USD 1,15 bilhão, adicionando um ativo de quinase de precisão que complementa o trabalho no pipeline de câncer de tireoide.
- Janeiro de 2025: A Lantheus Holdings concordou em adquirir a Evergreen Theragnostics por USD 1 bilhão para garantir capacidade de fabricação de radioligantes.
- Dezembro de 2024: A Eckert & Ziegler iniciou a produção em escala comercial de actínio-225 para aliviar a escassez global de isótopos.
Mercado de Terapêuticas para Câncer de Tireoide Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Cobertura Principal
Nosso estudo define o mercado global de terapêuticas para câncer de tireoide como todas as intervenções farmacológicas e baseadas em radiação destinadas a erradicar ou controlar malignidades originadas na glândula tireoide, incluindo cânceres papilífero, folicular, medular, anaplásico e de células de Hürthle, em todos os estágios da doença, linhas de terapia e principais ambientes de cuidado.
Exclusão do escopo: procedimentos puramente cirúrgicos e diagnósticos estão fora do conjunto de valor modelado aqui.
Visão Geral da Segmentação
- Por Tipo de Câncer
- Câncer Papilífero da Tireoide
- Câncer Folicular da Tireoide
- Câncer Medular da Tireoide
- Câncer Anaplásico da Tireoide
- Câncer de Células de Hürthle
- Por Modalidade de Terapia
- Terapia Medicamentosa
- Inibidores de Tirosina Quinase
- Inibidores Seletivos de RET
- Inibidores de Múltiplas Quinases
- Inibidores de Ponto de Controle Imunológico
- Medicamentos Adjuvantes ao Radioiodo
- Terapia Baseada em Radiação
- Ablação por Radioiodo (RAI)
- Radioterapia Externa
- Terapia Alfa Direcionada
- Outras Modalidades Terapêuticas
- Terapia Medicamentosa
- Por Usuário Final
- Hospitais
- Centros Especializados em Oncologia
- Centros Cirúrgicos Ambulatoriais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram oncologistas, especialistas em medicina nuclear, consultores de reembolso e responsáveis por compras na América do Norte, Europa e principais centros da Ásia-Pacífico. Essas conversas validaram as curvas de adoção de inibidores mais recentes de RET e BRAF, os esquemas típicos de dose de radioiodo e os encargos regionais de copagamento que influenciam a adesão à terapia.
Pesquisa Documental
Começamos com séries epidemiológicas disponíveis publicamente de organismos como o Observatório de Câncer da OMS, o SEER e o GLOBOCAN, que ancoram as curvas de incidência, prevalência e sobrevida. Os padrões de utilização de tratamento foram mapeados por meio de auditorias de prescrição de esquemas de benefícios farmacêuticos governamentais, enquanto os códigos de importação-exportação para radioisótopos e inibidores de tirosina-cinase, disponíveis no UN Comtrade e na Volza, ajudaram a dimensionar os canais não varejistas. As divulgações financeiras em formulários 10-K, dossiês de aprovação da EMA e da FDA e apresentações para investidores forneceram pontos de preço, cronogramas de lançamento e dados de vida útil de patentes. Bancos de dados por assinatura, D&B Hoovers para divisões de receita de empresas e Questel para patentes ativas em oncologia da tireoide, completaram os insumos competitivos. Esta lista é ilustrativa; muitas outras fontes abertas foram revisadas para verificar e esclarecer os dados.
Dimensionamento do Mercado e Previsão
Uma construção de cima para baixo de prevalência até paciente tratado estimou os cursos anuais de terapia, que são então reconciliados com uma consolidação de baixo para cima do preço médio de venda amostrado multiplicado pelo volume a partir de verificações com fornecedores. As principais variáveis incluem a penetração da terapia guiada por mutação, a capacidade de produção de radioisótopos, os cronogramas de erosão genérica, as variações macroeconômicas de câmbio e as revisões de diretrizes sobre inibidores de tirosina-cinase de primeira linha. As previsões empregam uma regressão multivariada que vincula os cursos de terapia ao crescimento secular da incidência, ao envelhecimento das coortes e aos índices de política dos pagadores, com análise de cenários testando as premissas de preço e adoção sob estresse.
Validação de Dados e Ciclo de Atualização
Os resultados passam por triagens de variância e valores discrepantes antes da revisão por analistas sênior. Atualizamos o conjunto de dados a cada ano e acionamos atualizações intermediárias se eventos materiais, como uma aprovação acelerada ou interrupção no fornecimento, alterarem a linha de base.
Por que a Linha de Base de Terapêuticas para Câncer de Tireoide da Mordor Inspira Confiança
As estimativas publicadas frequentemente divergem porque os provedores selecionam diferentes critérios de inclusão, bases de preço e cadências de atualização.
Os principais fatores de lacuna para este mercado incluem se as terapias baseadas em radiação são contabilizadas, como a participação de pacientes para inibidores de multicinase é projetada, o ano-moeda utilizado para os preços médios de venda e a velocidade com que os agentes RET ou BRAF recém-aprovados são incorporados aos modelos.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 2,44 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,26 bilhões de USD (2024) | Empresa de Pesquisa do Setor A | Exclui os valores de terapia baseada em radiação e assume erosão plana do preço médio de venda ao longo do período de previsão |
| 0,71 bilhões de USD (2022) | Consultoria Regional B | Foca apenas nas vendas de medicamentos de marca, utiliza ano-base mais antigo, sem ajuste para o atraso na entrada de genéricos |
A comparação mostra que, quando a amplitude do escopo, os preços do ano corrente e as taxas de adoção do mundo real são aplicados de forma consistente, nossos números se situam no meio das faixas externas, oferecendo aos tomadores de decisão uma linha de base equilibrada e transparente, fundamentada em variáveis rastreáveis e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de terapêuticas para câncer de tireoide?
O mercado gerou 2,72 bilhões de USD em 2026 e tem projeção de atingir 5,26 bilhões de USD até 2032.
Qual modalidade de terapia detém a maior participação de receita?
A terapia medicamentosa respondeu por 61,95% das vendas globais em 2026, sustentada pelo uso generalizado de inibidores de multicinase e de cinase seletiva.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de registrar um CAGR de 12,18% entre 2027 e 2032, em razão da ampliação do reembolso e da atividade de ensaios clínicos locais.
Qual é o subtipo de câncer líder em termos de receita?
O câncer papilífero de tireoide contribuiu com 79,10% da receita de 2026 dada sua alta prevalência e longa duração de tratamento.
Qual empresa obteve recentemente aprovação da Administração de Alimentos e Medicamentos dos Estados Unidos para uma terapia adjuvante?
O selpercatinibe da Eli Lilly recebeu aprovação da Administração de Alimentos e Medicamentos dos Estados Unidos em janeiro de 2024 para o tratamento adjuvante do câncer de tireoide diferenciado positivo para fusão RET.
Qual é o principal fator restritivo que limita o crescimento do mercado?
Espera-se que as iminentes expirações de patentes dos principais inibidores de múltiplas quinases desencadeiem erosão de preços por genéricos e moderem a expansão da receita.