
Tamanho e Participação do Mercado de Terapêuticos para Câncer de Tireoide Diferenciado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.17 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticos para Câncer de Tireoide Diferenciado por Mordor Intelligence
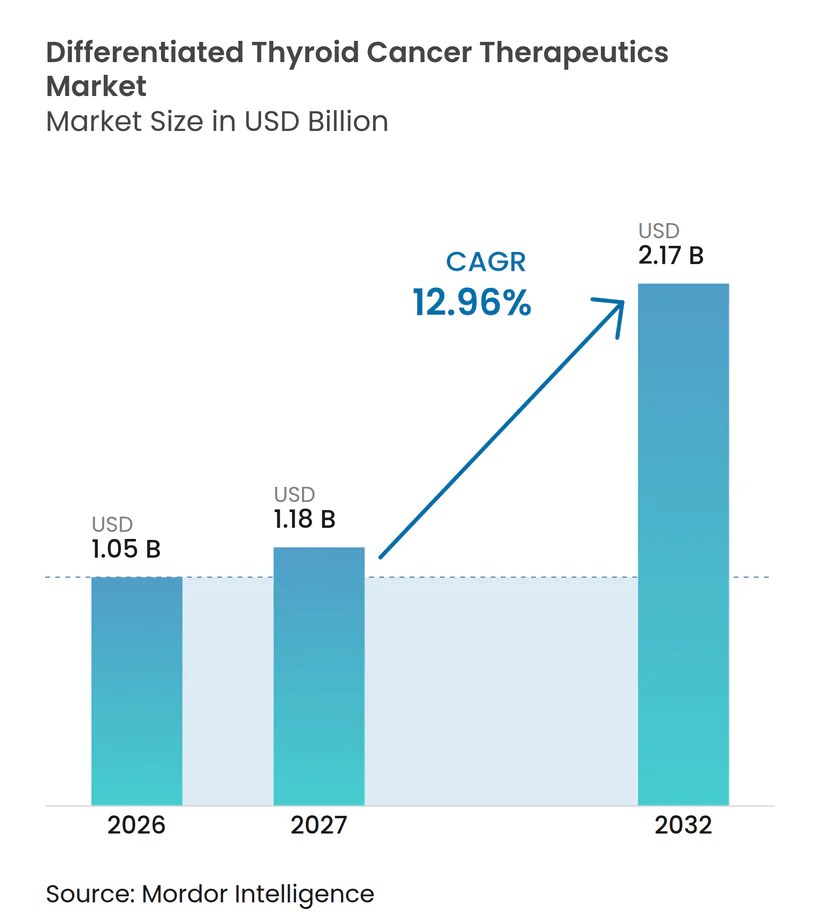
O tamanho do Mercado de Terapêuticas para Câncer de Tireoide Diferenciado está projetado para expandir de 1,05 bilhões de USD em 2026 e 1,18 bilhões de USD em 2027 para 2,17 bilhões de USD até 2032, registrando um CAGR de 12,96% entre 2027 e 2032.
O crescimento acelerado é impulsionado por duas forças: um aumento constante nos casos recém-diagnosticados e uma expansão de agentes direcionados que deslocam o tratamento para além da dependência exclusiva do iodo radioativo (RAI)[1]. Aprovações inovadoras, como a do selpercatinib para doença pediátrica com mutação RET e a do repotrectinib para tumores NTRK-positivos, demonstram o ritmo da inovação e ampliam o grupo de pacientes elegíveis. À medida que os testes para alterações genéticas-chave se tornam rotineiros, os pagadores nos principais mercados reembolsam cada vez mais os regimes de medicina de precisão, reforçando a demanda. Ao mesmo tempo, os fabricantes constroem novas plantas de radiofármacos e firmam acordos de fornecimento de isótopos que aliviam os gargalos históricos e abrem novos fluxos de receita. Os vencimentos de patentes dos inibidores de multicinase de primeira geração aumentam a urgência para que os patrocinadores registrem compostos de próxima geração enquanto as exclusividades permanecem vigentes.
Principais Conclusões do Relatório
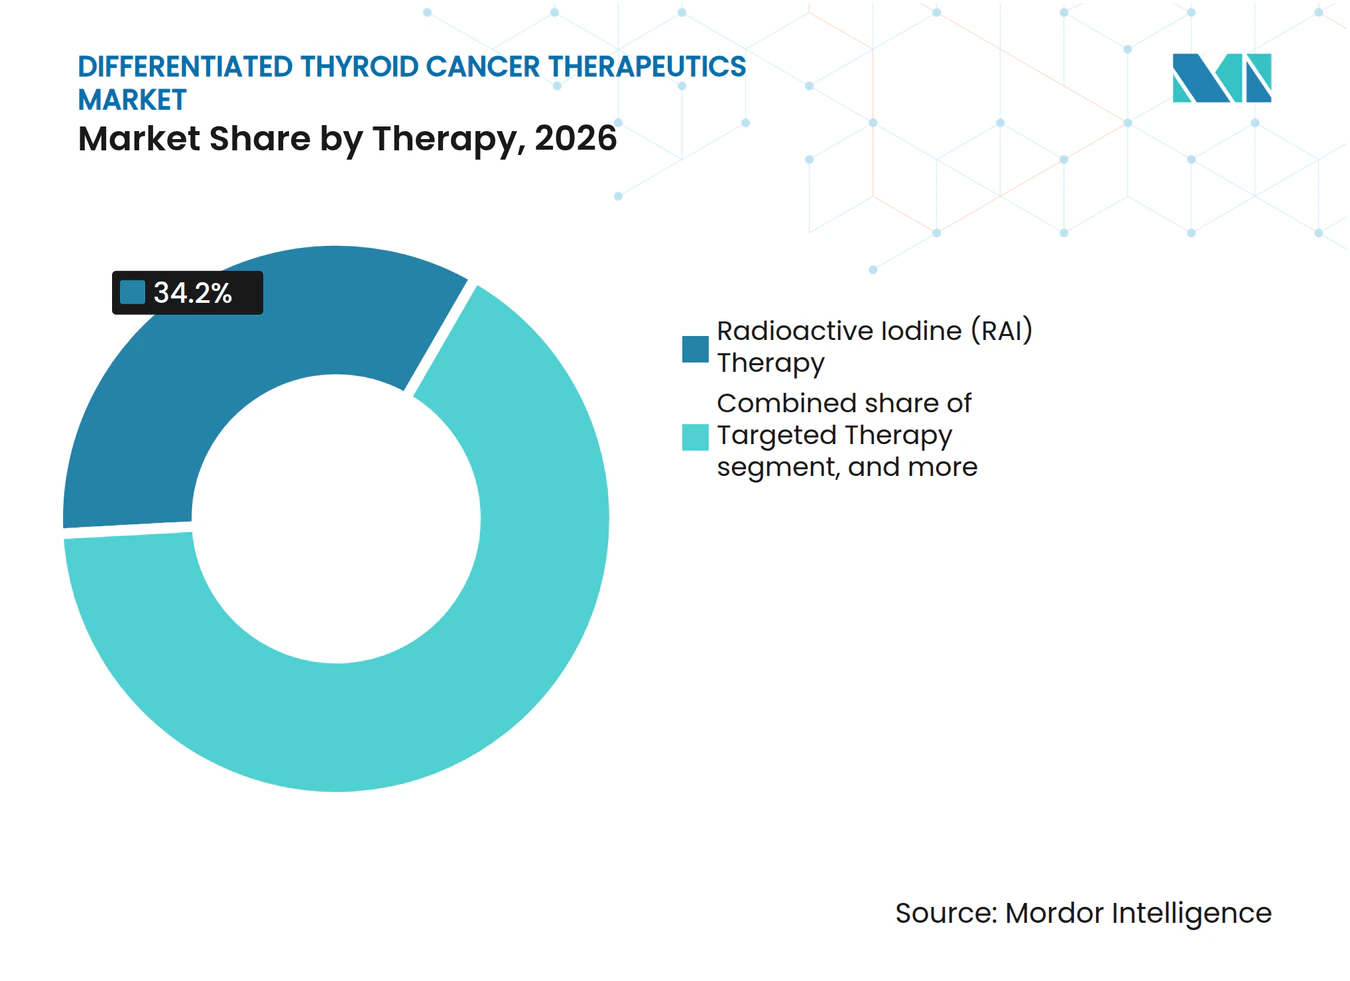
- Por terapia, o iodo radioativo manteve a liderança com 34,23% da participação do mercado de terapêuticas para câncer de tireoide diferenciado em 2026; a terapia direcionada está se expandindo mais rapidamente, a um CAGR de 17,26% até 2032.
- Por estágio, a doença localizada deteve 46,64% da receita em 2026, enquanto os casos metastáticos/refratários ao RAI devem crescer a um CAGR de 16,84%.
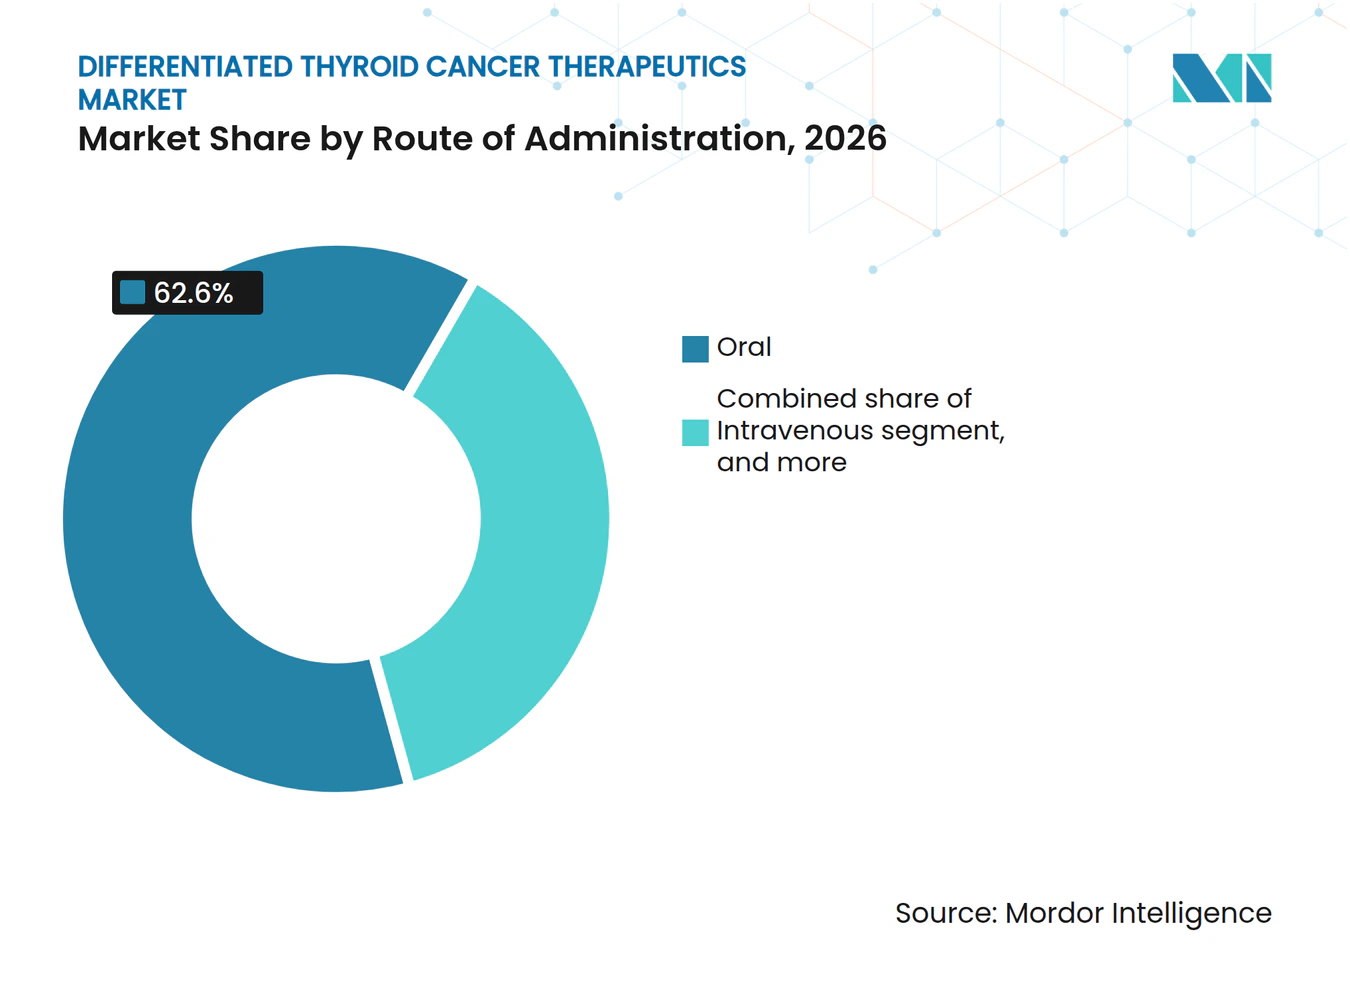
- Por via de administração, os produtos orais capturaram 62,65% do tamanho do mercado de terapêuticas para câncer de tireoide diferenciado em 2026; as opções intravenosas avançam a um CAGR de 15,89% até 2032.
- Por usuário final, os hospitais responderam por 43,76% da participação no tamanho do mercado de terapêuticas para câncer de tireoide diferenciado em 2026, enquanto os centros cirúrgicos ambulatoriais registraram a trajetória mais rápida, com CAGR de 16,34%.
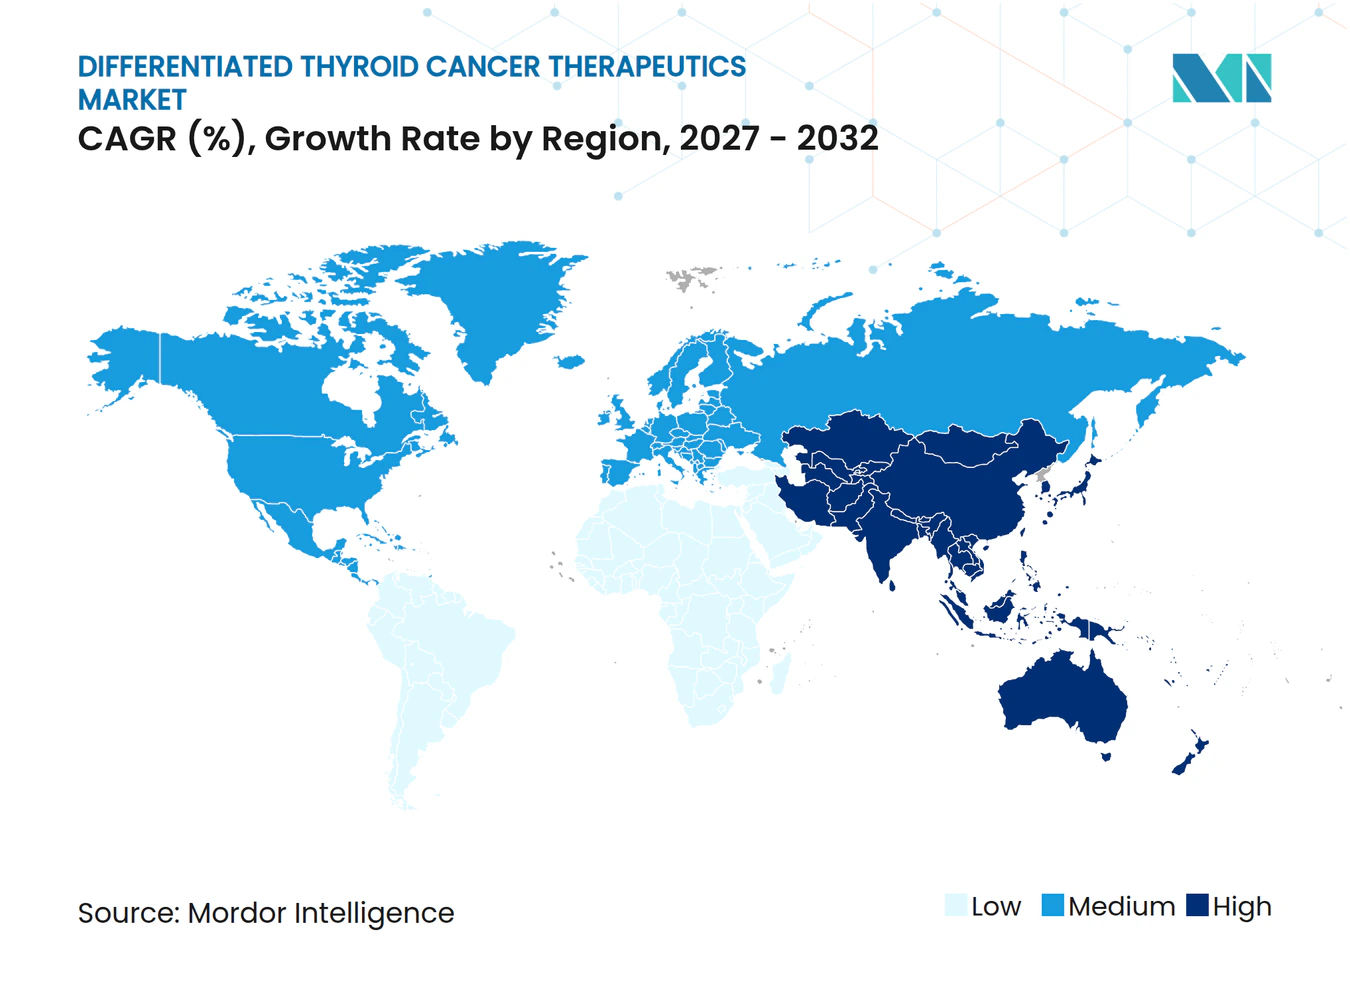
- Por geografia, a América do Norte liderou com 42,32% da receita em 2026; a Ásia-Pacífico está no caminho para o maior CAGR de 16,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Análise de Impacto dos Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento global da incidência e detecção mais precoce | +2.8% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Expansão das terapias direcionadas aprovadas e extensões de indicação | +3.2% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Reembolso favorável e inclusão nas diretrizes nacionais de cuidados oncológicos | +1.9% | América do Norte e União Europeia, com expansão para Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção crescente de teranósticos baseados em radioisótopos | +2.1% | América do Norte, Europa | Longo prazo (≥4 anos) |
| Demanda crescente por alternativas minimamente invasivas e administradas por via oral à cirurgia | +1.6% | Mercados desenvolvidos em todo o mundo | Médio prazo (2 a 4 anos) |
| Intensificação do investimento em P&D e profundidade do pipeline de ensaios clínicos em todo o mundo | +2.4% | América do Norte, Europa, Ásia-Pacífico selecionada | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência e Detecção Mais Precoce
Os casos globais de câncer de tireoide aumentaram de 87.583 em 1990 para 233.847 em 2019, com o maior pico entre pessoas de 10 a 24 anos. Melhores imagens, patologia assistida por inteligência artificial e triagem mais ampla em países de alta renda revelam tumores em tamanhos menores, empurrando mais pacientes para o mercado de terapêuticos para câncer de tireoide diferenciado mais cedo em sua jornada de doença. O diagnóstico mais precoce impede que muitos casos progridam para o status refratário ao RAI, mas ainda eleva o número absoluto de elegíveis para terapia sistêmica adjuvante. A continuação dos programas nacionais de ultrassonografia na Coreia do Sul e a crescente adoção da punção aspirativa por agulha fina com análise de imagem por inteligência artificial em todo o mundo sustentam esse impulsionador.
Expansão das Terapias Direcionadas Aprovadas e Extensões de Indicação
Em 2024, o FDA reduziu o limite de idade para o selpercatinibe para 2 anos, e o repotrectinibe obteve aprovação acelerada para tumores positivos para NTRK após demonstrar uma taxa de resposta objetiva de 58% em pacientes sem tratamento prévio. As diretrizes atualizadas do NCCN de 2025 agora recomendam o sequenciamento de próxima geração amplo antes da terapia sistêmica, consolidando o perfil genômico como prática padrão. O efeito combinado amplia significativamente o mercado de terapêuticos para câncer de tireoide diferenciado ao mover coortes pediátricas e refratárias para a população tratável.
Reembolso Favorável e Inclusão nas Diretrizes Nacionais de Cuidados Oncológicos
As seguradoras privadas nos Estados Unidos utilizam o Compêndio do NCCN como referência vinculante, e o caminho de Recomendação por Tempo Limitado do Canadá reduziu os prazos de listagem provincial para medicamentos oncológicos a partir de 2023[2]. Estudos de compartilhamento de custos no mundo real mostram que 75% dos usuários de lenvatinibe com seguro comercial pagam USD 100 ou menos por mês, apesar dos preços de tabela acima de USD 17.000, sinalizando suporte adequado dos pagadores[3]. A inclusão nas diretrizes das combinações de pembrolizumabe e lenvatinibe amplia a cobertura e incentiva o início mais precoce da terapia.
Adoção Crescente de Teranósticos Baseados em Radioisótopos em Centros Oncológicos
Os investimentos de grandes farmacêuticas na fabricação de isótopos — a Novartis comprometeu mais de USD 200 milhões em uma unidade em Indianápolis — reduzem as escassezes históricas que retardaram a adoção. A Orano Med está construindo uma planta de tório-228 de EUR 250 milhões que aumentará a produção de chumbo-212 em dez vezes, abrindo caminho para a produção de terapia alfa direcionada. Os padrões de teste de estabilidade do FDA para medicamentos de tomografia por emissão de pósitrons (PET), embora acrescentem custos, unificam as expectativas de qualidade e fomentam a adoção hospitalar. Esses fatores sustentam a demanda contínua por radiofarmacêuticos intravenosos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vencimentos de patentes e rápida erosão genérica comprimindo os preços de medicamentos de marca | -2.1% | Mercados desenvolvidos globalmente | Curto prazo (≤2 anos) |
| Altos custos de tratamento e acesso limitado em países de baixa e média renda | -1.8% | África Subsaariana, Ásia do Sul | Longo prazo (≥4 anos) |
| Preocupações com segurança e carga de eventos adversos dos inibidores de multicinase | -1.5% | Global, maior impacto em mercados desenvolvidos | Curto prazo (≤2 anos) |
| Cadeia de fornecimento global frágil de radioisótopos afetando a disponibilidade de RAI | -1.3% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimentos de Patentes e Rápida Erosão Genérica Comprimindo os Preços de Medicamentos de Marca
O sorafenibe já perdeu a exclusividade, e um acordo permite o cabozantinibe genérico a partir de 2031, configurando uma pressão de preços sequencial. Dados históricos mostram que as marcas oncológicas podem perder 52% das vendas anuais dentro de 2 anos após a entrada de genéricos. Enquanto os inovadores correm para lançar ativos de próxima geração, a redução das margens pode prejudicar o crescimento geral da receita do mercado de terapêuticos para câncer de tireoide diferenciado.
Altos Custos de Tratamento e Acesso Limitado em Países de Baixa e Média Renda
Em Marrocos, 22 dos 39 medicamentos oncológicos inovadores não têm reembolso, com a entrada no mercado atrasando até 7 anos em relação à aprovação do FDA. Padrões semelhantes em toda a Ásia do Sul levam ao subtratamento e à mortalidade elevada, apesar do aumento da incidência. A menos que programas de importação paralela e acordos de preços escalonados se acelerem, os mercados emergentes contribuirão com menos unidades terapêuticas do que sua carga de doença sugere.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Terapia:
Agentes Direcionados Perturbam a Liderança do RAIO tamanho do mercado de terapêuticas para câncer de tireoide diferenciado para as opções terapêuticas permaneceu dominado pelo RAI, com 34,23% da receita em 2026. No entanto, a terapia direcionada deve registrar um CAGR de 17,26%, refletindo a expansão das indicações e o maior gasto por paciente. Inibidores de multicinase como o lenvatinib proporcionaram sobrevida livre de progressão mediana de 18,3 meses no estudo SELECT, superando amplamente o placebo e aumentando a confiança dos médicos. Os inibidores de tirosina quinase (TKIs) orais também se alinham com os modelos crescentes de atendimento ambulatorial. As combinações de imunoterapia atualmente em estudo podem tomar participação da quimioterapia, que mantém uso limitado devido às modestas taxas de resposta em tumores diferenciados. A adoção de testes genéticos destaca mutações como BRAF V600E, que se correlacionam com melhores resultados com inibidores de quinase, reforçando a mentalidade de medicina de precisão. As mutações de resistência em genes NTRK já estão moldando as escolhas de terapia sequencial e continuarão a influenciar o design dos regimes.
A cirurgia permanece como primeira linha para a doença localizada, mas os agentes sistêmicos desempenham um papel maior no manejo metastático e em contextos neoadjuvantes que permitem a redução do tumor antes da ressecção. Os radiofármacos emissores de partículas alfa emergentes oferecem outra categoria de alta margem, potencialmente ampliando o mercado de terapêuticas para câncer de tireoide diferenciado. Os patrocinadores também exploram regimes de TKI em doses menores que preservam a eficácia enquanto melhoram a tolerabilidade e a adesão. À medida que mais agentes orais se qualificam para uso de primeira linha refratário ao RAI, a hierarquia das terapias tende a se inverter, com os agentes direcionados superando a receita do RAI ao final do horizonte de previsão.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Estágio:
Doença Avançada Comanda Preços PremiumOs tumores localizados geraram 46,64% da receita de 2026, reflexo do grande número de pacientes e do uso padrão de RAI pós-operatório. No entanto, a doença metastática ou refratária ao RAI se expandirá mais rapidamente, a um CAGR de 16,84%, absorvendo a maior parte das terapias direcionadas de alto custo. A nova classificação da OMS que separa as formas minimamente invasivas das amplamente invasivas refina os perfis de risco e prevê melhor a progressão, orientando os clínicos a escalonar a terapia sistêmica mais cedo. A vigilância ativa para microcarcinoma mantém os pacientes de baixo risco em observação, contendo as taxas de tratamento excessivo. Por outro lado, a inibição neoadjuvante de BRAF/MEK produziu redução cirúrgica em tumores localmente avançados, ampliando o grupo de candidatos a operações curativas.
Os dados de sobreviventes a longo prazo mostram mortalidade específica por câncer de tireoide de apenas 0,6% em 20 anos entre coortes de baixo risco, enquanto as doenças cardiovasculares representam agora uma ameaça maior. Esses dados validam estratégias de intervenção seletiva e liberam recursos para o tratamento agressivo de doenças avançadas. À medida que os pacientes progridem de estágios regionais para metastáticos, a intensidade das prescrições e a frequência de monitoramento aumentam, contribuindo com ganhos de receita desproporcionais, mesmo que o número de pacientes permaneça menor.
Por Via de Administração:
Conveniência Oral Encontra Inovação IntravenosaOs medicamentos orais dominaram com 62,65% da receita em 2026, graças à popularidade do lenvatinib, sorafenib e dos novos TKIs. O tamanho do mercado de terapêuticas para câncer de tireoide diferenciado para os formatos intravenosos está preparado para um CAGR de 15,89%, impulsionado pelos lançamentos de terapia com radioligantes e combinações com inibidores de checkpoint. A tireotropina alfa intramuscular permanece como um auxílio diagnóstico de nicho, enquanto as opções subcutâneas em estudo podem desafiar os paradigmas atuais.
Os produtos intravenosos requerem infraestrutura hospitalar ou de centro ambulatorial especializado, reforçando a relevância das farmácias centrais e das unidades de medicina nuclear. As terapias orais, em contrapartida, permitem a dispensação em locais ambulatoriais, aliviando o ônus para o paciente. Os fabricantes estão otimizando as dosagens em cápsulas e explorando esquemas de dose única diária para inclinar ainda mais as prescrições para o ambiente ambulatorial. O crescimento paralelo na capacidade de radiofármacos, notadamente nas instalações da Novartis em construção, sustentará o impulso do segmento intravenoso.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Hospitais Permanecem como Núcleo Enquanto Locais Ambulatoriais CrescemOs hospitais capturaram 43,76% da receita em 2026, refletindo seu controle sobre cirurgia, medicina nuclear e infusão intravenosa. Os centros cirúrgicos ambulatoriais (CCAs) experimentarão um CAGR de 16,34% até 2032, à medida que mais regimes orais e procedimentos minimamente invasivos migram para fora dos hospitais. Os centros oncológicos especializados oferecem testes genômicos, ensaios clínicos e comitês multidisciplinares de tumores que direcionam os pacientes para regimes direcionados ou combinados, sustentando episódios de cuidado de alto valor.
A ablação por radiofrequência para lesões recorrentes, frequentemente realizada em CCAs, fornece um exemplo da mudança na economia do local de atendimento. Os hospitais, no entanto, permanecem fundamentais para a administração de radiofármacos, o manejo de eventos adversos e as cirurgias complexas de pescoço. A patologia digital e a imagem por inteligência artificial que abrangem ambos os ambientes apoiam a continuidade do cuidado e a tomada de decisão compartilhada.
Análise Geográfica
Mercado de Terapêuticas para Câncer de Tireoide Diferenciado na América do Norte
A América do Norte gerou 42,32% da receita de 2026, apoiada por cobertura abrangente de seguros, centros cirúrgicos experientes e grandes redes de ensaios clínicos. Bancos de dados do mundo real mostram o lenvatinib como o principal agente sistêmico de primeira linha nos Estados Unidos e no Canadá, sublinhando a vantagem do pioneirismo para os TKIs orais. A região também se beneficia da adoção precoce de radiofármacos, com um número crescente de centros participando de programas de pesquisa em teranóstica.
Mercado de Terapêuticas para Câncer de Tireoide Diferenciado na Ásia-Pacífico
A Ásia-Pacífico crescerá a um CAGR de 16,43% até 2032, ancorada pelo aumento da incidência na Coreia do Sul, no Japão e na China. O rastreamento oportunístico por ultrassom contribuiu para uma "epidemia" relatada na Coreia do Sul, mas estudos subsequentes confirmam que um aumento genuíno, e não apenas um viés de detecção, está ocorrendo em vários países asiáticos. As economias de alta renda da Ásia-Pacífico registram o maior ônus de anos de vida ajustados por incapacidade, apontando para necessidades não atendidas tangíveis que as novas terapias podem abordar. À medida que os marcos de reembolso amadurecem no Japão e na China, o acesso dos pacientes a medicamentos direcionados está se acelerando.
Mercado de Terapêuticas para Câncer de Tireoide Diferenciado na EMEA e na América do Sul
A Europa sustenta um crescimento de dígito único médio com base nos processos unificados da EMA e na ampla adoção de protocolos de tratamento alinhados ao NCCN. A utilização de terapias com radioisótopos é elevada na Alemanha e na França, onde a infraestrutura de medicina nuclear está bem estabelecida. Em contrapartida, o Oriente Médio e África e a América do Sul contribuem com parcelas menores atualmente, mas registram crescimento acima da média à medida que os governos modernizam os sistemas de atenção oncológica e as seguradoras privadas ingressam no mercado. Parcerias que integram diagnósticos a terapêuticas podem ajudar a superar as limitações de recursos nessas regiões.
Cenário Competitivo
Concentração do Mercado
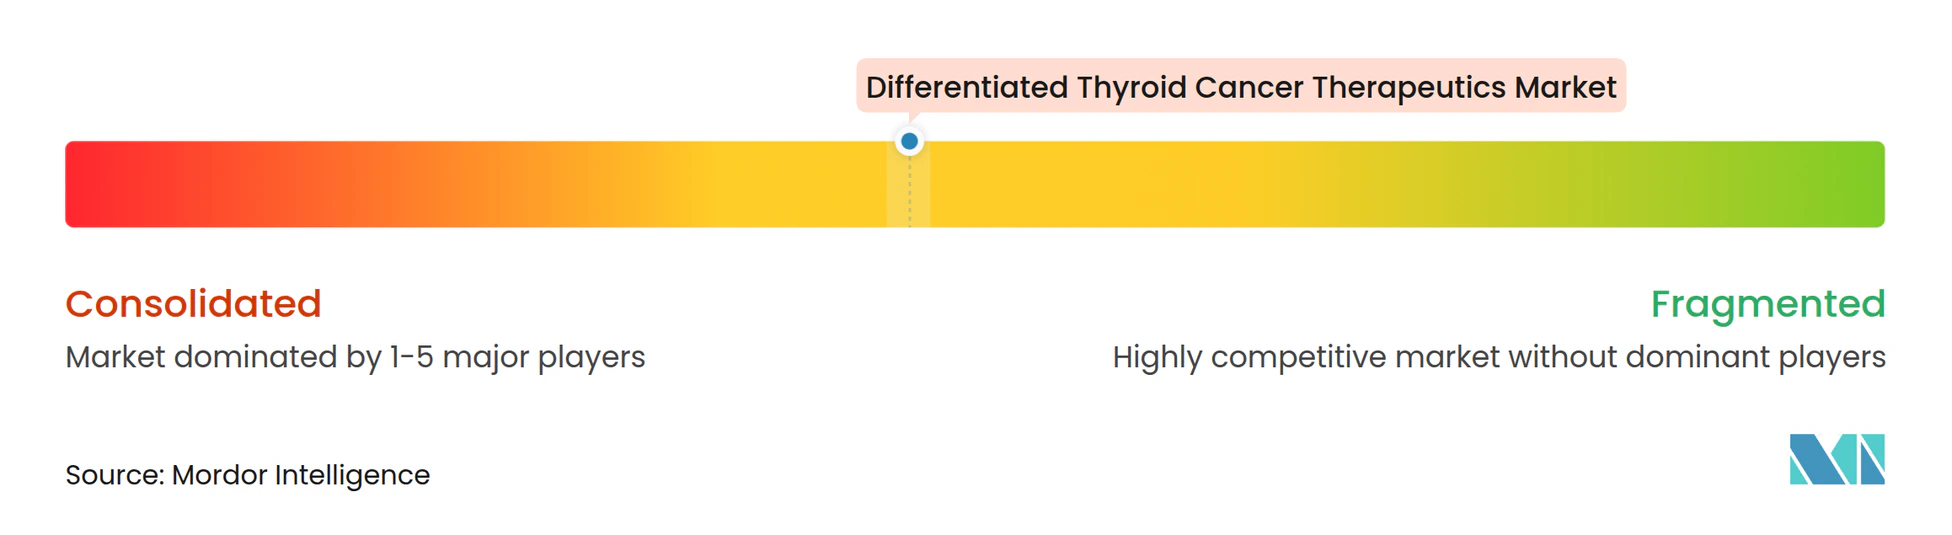
O mercado de terapêuticos para câncer de tireoide diferenciado é moderadamente consolidado. Exelixis, Eisai e Bayer controlam juntos um pool de receita significativo por meio de inibidores de multicinase com indicações amplas. Sua profundidade em desenvolvimento clínico, fabricação e acesso ao mercado cria barreiras de entrada formidáveis para concorrentes menores. No entanto, a mudança da oncologia de precisão para medicamentos direcionados por genótipo convida participantes ágeis de biotecnologia que licenciam ou co-desenvolvem inibidores de espectro estreito.
As estratégias concentram-se na segurança da cadeia de fornecimento e na diversificação do pipeline. A Novartis está gastando mais de USD 200 milhões para escalar a produção radiofarmacêutica, garantindo a disponibilidade de doses para os agentes atuais e futuros ligantes. O projeto de tório-228 da Orano Med aborda o suprimento de matéria-prima para terapia de partículas alfa, oferecendo aos parceiros uma proteção contra escassezes de isótopos. O sucesso do CABINET da Exelixis em tumores neuroendócrinos demonstra o gerenciamento do ciclo de vida que estende o cabozantinibe para novas indicações.
A erosão genérica é iminente para os TKIs mais antigos; o sorafenibe já perdeu a exclusividade, e o cabozantinibe enfrenta lançamento genérico em 2031. Os fabricantes respondem avançando inibidores de próxima geração como o zanzalintinibe, que visa as quinases VEGF, HGF e AXL em uma única molécula. A atividade de fusões e aquisições permanece intensa: a aquisição de USD 2,5 bilhões da Scorpion Therapeutics pela Eli Lilly e a aquisição de USD 1 bilhão da IDRx pela GSK destacam o prêmio atribuído aos ativos de precisão em estágio inicial. A narrativa competitiva geral aponta para a coexistência de grandes farmacêuticas com portfólios amplos e empresas especializadas focadas em nichos genômicos.
Líderes do Setor de Terapêuticos para Câncer de Tireoide Diferenciado
-
Bayer AG
-
Eisai Co Ltd
-
Exelixis Inc.
-
Sanofi (Genzyme)
-
Curium Pharma
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas para Câncer de Tireoide Diferenciado Empresas cobertas neste relatório
- Bayer
- Eisai
- Exelixis
- Sanofi
- Jubilant Radiopharma
- Curium Pharma
- Eli Lilly & Co
- AstraZeneca
- Merck
- Roche
- Blueprint Medicines
- Rosatom (JSC Isotope)
- IBSA Pharma
- GE HealthCare (MED radionuclides)
- Siemens Healthineers (Theranostics)
- Pfizer
- Jiangsu Hengrui Pharma
- Yantai InnoPharmchem
Desenvolvimentos industriais recentes em Mercado de Terapêuticas para Câncer de Tireoide Diferenciado
- Março de 2025: A Exelixis obteve aprovação do FDA para o CABOMETYX (cabozantinibe) para tratar tumores neuroendócrinos avançados previamente tratados em pacientes com idade ≥12 anos, a primeira opção sistêmica independentemente do local primário ou do status do receptor de somatostatina.
- Fevereiro de 2025: A GSK adquiriu a IDRx por mais de USD 1 bilhão, obtendo acesso ao IDRX-42, um TKI seletivo projetado para abordar mutações de resistência em tumores sólidos.
- Janeiro de 2025: A Eli Lilly anunciou a aquisição da Scorpion Therapeutics por até USD 2,5 bilhões, adicionando candidatos de oncologia de precisão que poderiam se estender para indicações de câncer de tireoide.
- Janeiro de 2025: A Lantheus Holdings concluiu sua aquisição de USD 250 milhões da Evergreen Theragnostics, com marcos de até USD 752,5 milhões, para fortalecer o fornecimento radiofarmacêutico.
Mercado de Terapêuticas para Câncer de Tireoide Diferenciado Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de terapêuticas para câncer de tireoide diferenciado (CTD) como as receitas totais no nível do fabricante geradas por medicamentos prescritos e doses de rádio-iodo utilizadas para tratar carcinomas papilares, foliculares e de células de Hurthle. O escopo abrange inibidores de quinase, supressores de hormônio tireoidiano, agentes quimioterápicos e radioisótopos terapêuticos empregados após o diagnóstico ou recidiva.
As receitas provenientes de cirurgia, diagnóstico por imagem e terapias para cânceres de tireoide medular ou anaplásico estão excluídas.
Visão Geral da Segmentação
- Por Terapia
- Quimioterapia
- Terapia Direcionada
- Supressão do Hormônio Estimulante da Tireoide (TSH)
- Terapia com Iodo Radioativo (RAI)
- Outras Terapias
- Por Estágio
- Localizado
- Regional
- Metastático/Refratário ao RAI
- Por Via de Administração
- Oral
- Intravenosa
- Outras Vias de Administração
- Por Usuário Final
- Hospitais
- Centros Oncológicos Especializados
- Centros Cirúrgicos Ambulatoriais
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo (CCG)
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Realizamos entrevistas semiestruturadas com endocrinologistas, médicos de medicina nuclear, farmacêuticos de pagadores e gerentes de compras na América do Norte, Europa e nos principais mercados da Ásia-Pacífico para validar as normas de dosagem, as taxas de retratamento com RAI e os custos efetivos das terapias. Pesquisas online breves avaliam a adesão ao suporte ao paciente.
Pesquisa Documental
Os analistas da Mordor coletam estatísticas de incidência e prevalência do SEER, GLOBOCAN e dos registros de câncer do Eurostat, examinam os dossiês de aprovação da FDA e da EMA para as populações de rótulo e monitoram os volumes de prescrição por meio dos painéis de países do IQVIA. Os insights são enriquecidos com os formulários 10-K da SEC, artigos revisados por pares nas revistas Thyroid e JCO, listas de preços de formulários hospitalares e notícias recuperadas via Dow Jones Factiva e D&B Hoovers. As fontes mencionadas são ilustrativas; inúmeros outros conjuntos de dados abertos e proprietários informam nosso trabalho documental.
Dimensionamento de Mercado e Previsão
O modelo começa com uma reconstrução de cima para baixo. A incidência de CTD no nível do país multiplicada pela parcela elegível para tratamento e pelo custo médio anual da terapia fornece o consumo de 2024. Verificações seletivas de baixo para cima usando dados de venda de distribuidores e divulgações de fabricantes refinam os totais. Variáveis como o aumento da penetração de testes RET/BRAF, mudanças nas diretrizes favorecendo o lenvatinib adjuvante, entrada de TKIs genéricos, limites de reembolso do RAI e movimentos de taxas de câmbio são explicitamente previstas. Uma regressão multivariada, apoiada por análise de cenários, projeta a demanda até 2030.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação às curvas históricas de gastos, benchmarks externos e estimativas de pares antes da revisão sênior. Atualizamos cada arquivo anualmente e emitimos atualizações intermediárias quando lançamentos, controles de preços ou alertas de segurança alteram materialmente as premissas.
Por que a Linha de Base de Terapêuticas para Câncer de Tireoide Diferenciado da Mordor Inspira Confiança
As estimativas publicadas divergem porque as empresas ampliam o escopo da doença, incorporam custos cirúrgicos ou aplicam preços congelados.
A Mordor seleciona uma perspectiva exclusiva de terapia, incorpora dosagem do mundo real e atualiza os dados anualmente, fornecendo aos planejadores uma referência equilibrada.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 0,63 bilhões de USD (2025) | Mordor Intelligence | |
| 0,48 bilhões de USD (2023) | Consultoria Regional A | Ano-base histórico e ajuste limitado de pipeline |
| 2,30 bilhões de USD (2024) | Consultoria Global B | Inclui cirurgia e serviços hospitalares, inflando os totais |
| 0,45 bilhões de USD (2024) | Associação do Setor C | Exclui TKIs direcionados e assume apenas RAI de curso único |
A comparação mostra que, uma vez eliminados os diferentes escopos e bases de custo, o modelo ancorado na incidência da Mordor oferece a linha de base mais transparente e reproduzível para a tomada de decisões estratégicas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de terapêuticos para câncer de tireoide diferenciado?
Está avaliado em 1,05 bilhões de USD em 2026 e está projetado para atingir 2,17 bilhões de USD até 2032, crescendo a um CAGR de 12,96%.
Qual segmento de terapia está se expandindo mais rapidamente?
A terapia direcionada lidera com um CAGR de 17,26% até 2032, refletindo as aprovações de medicamentos como selpercatinib e repotrectinib.
Por que a Ásia-Pacífico é a região de crescimento mais atraente?
O aumento da incidência, a cobertura de seguros mais ampla e o acesso crescente a medicamentos de precisão impulsionam uma CAGR de 16,43% para a região.
Em quanto tempo a concorrência genérica afetará os principais TKIs?
Os genéricos do sorafenibe já estão disponíveis, e os genéricos do cabozantinibe podem entrar no mercado a partir de 2031, pressionando os preços de marca.
Qual é o papel dos radiofarmacêuticos no crescimento futuro?
A nova capacidade de fabricação de isótopos e as terapias de partículas alfa sustentam uma CAGR de 15,89% para os produtos intravenosos, ampliando as opções de tratamento.
Os centros cirúrgicos ambulatoriais estão ganhando participação?
Sim. Os centros cirúrgicos ambulatoriais crescerão a uma CAGR de 16,34% graças à migração dos TKIs orais e dos procedimentos minimamente invasivos para fora dos hospitais.