
Tamanho e Participação do Mercado de Tratamento de Doenças Oculares da Tireoide
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
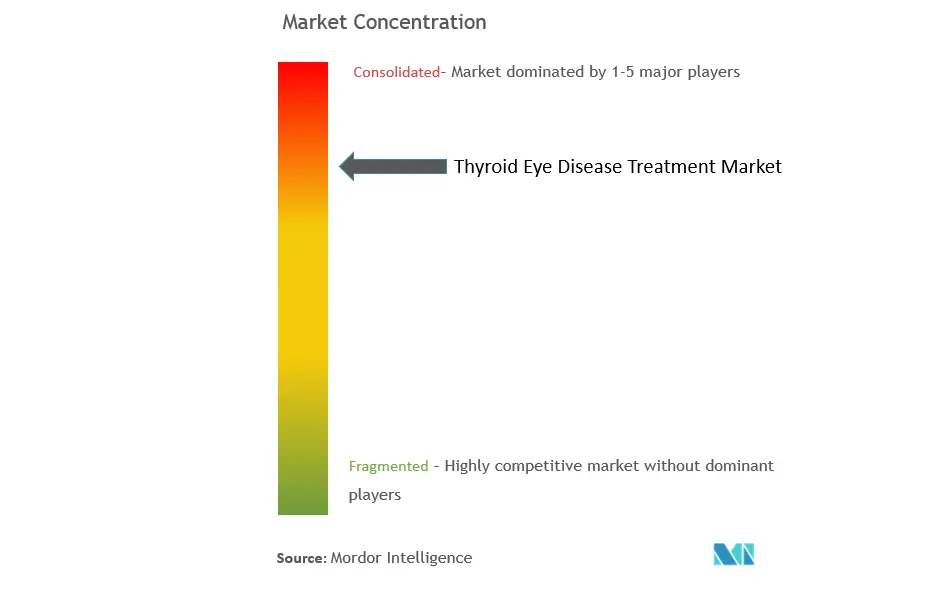
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Doenças Oculares da Tireoide por Mordor Intelligence
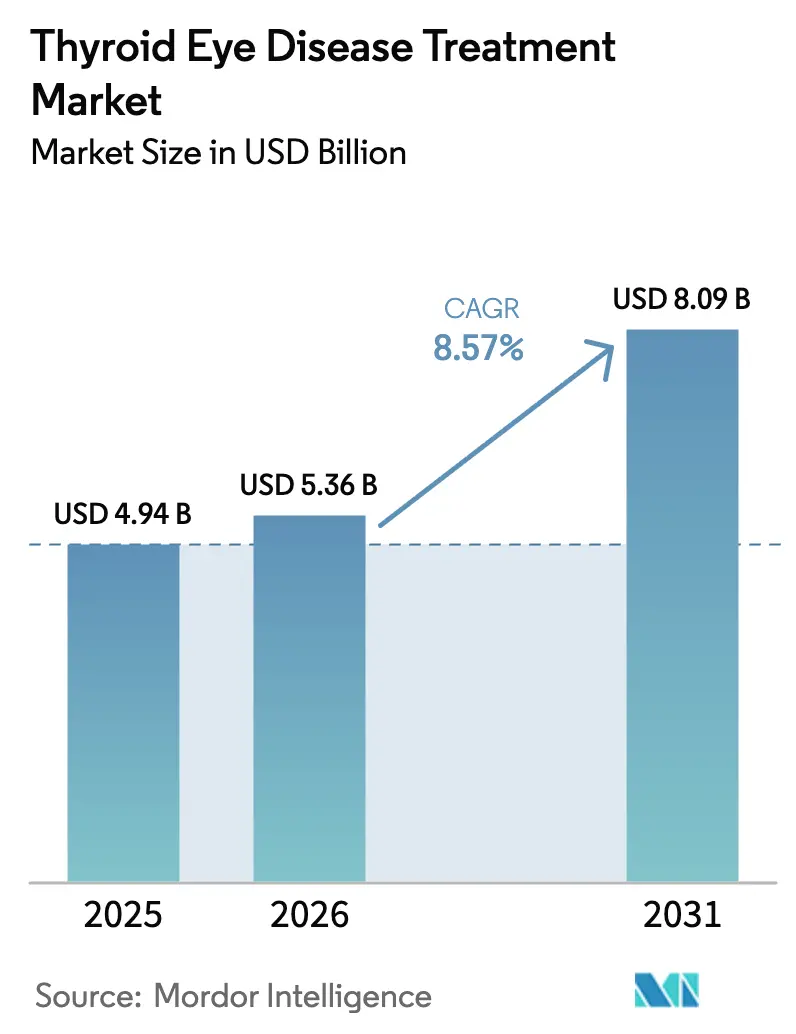
O tamanho do mercado de tratamento de doenças oculares da tireoide em 2026 é estimado em USD 5,36 bilhões, crescendo a partir do valor de 2025 de USD 4,94 bilhões, com projeções para 2031 indicando USD 8,09 bilhões, crescendo a uma CAGR de 8,57% no período de 2026 a 2031. A validação clínica da inibição do receptor do fator de crescimento semelhante à insulina-1 (IGF-1R), as crescentes iniciativas globais de rastreamento e as vias simplificadas para medicamentos órfãos estão transformando um cenário antes escasso em termos de tratamento em um panorama competitivo. A confiança dos investidores foi fortalecida após transações marcantes, como a aquisição da Horizon Therapeutics pela Amgen, enquanto biológicos em fase avançada com esquemas de dosagem mais convenientes prometem ampliar o acesso dos pacientes. O progresso paralelo em telemedicina, redes de clínicas multidisciplinares e harmonização regulatória internacional está reposicionando o mercado de tratamento de doenças oculares da tireoide para um crescimento sustentado de dois dígitos em regiões pouco atendidas[1]Agência Europeia de Medicamentos, "Tepezza: Opinião do CHMP," ema.europa.eu.
Principais Conclusões do Relatório
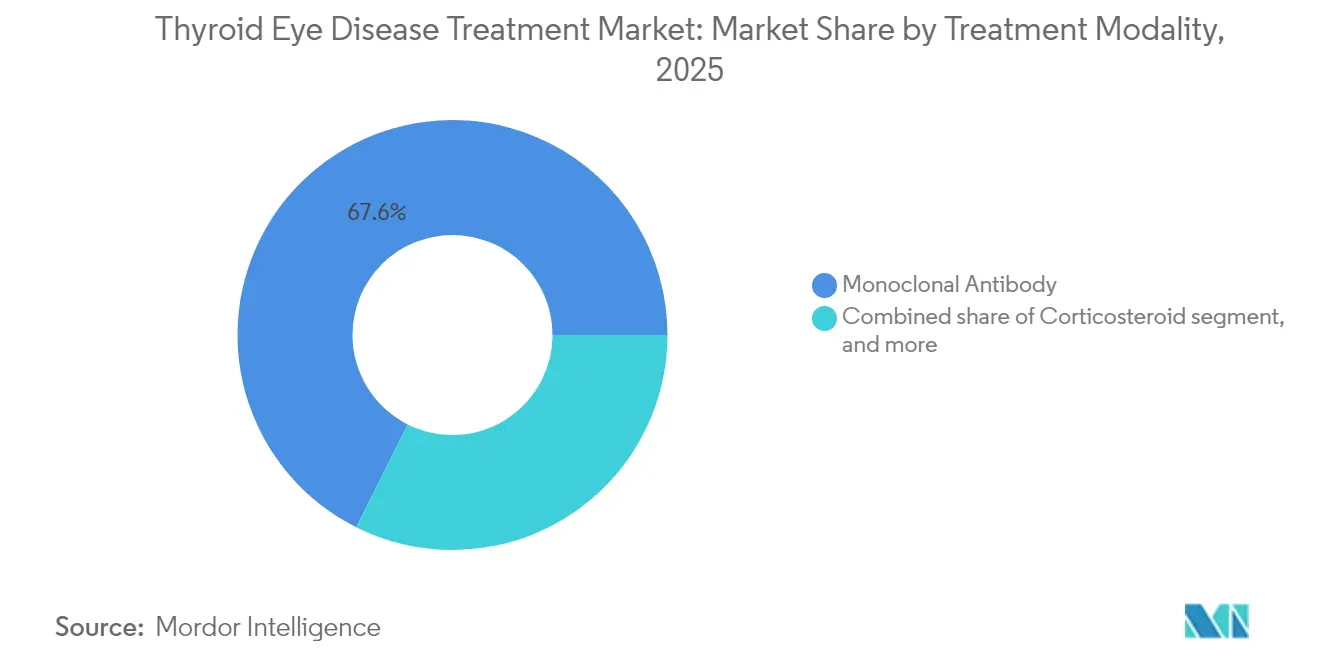
- Por modalidade de tratamento, os anticorpos monoclonais lideraram com 67,61% de participação na receita em 2025; candidatos subcutâneos e orais em desenvolvimento estão previstos para registrar a maior CAGR de 11,54% até 2031.
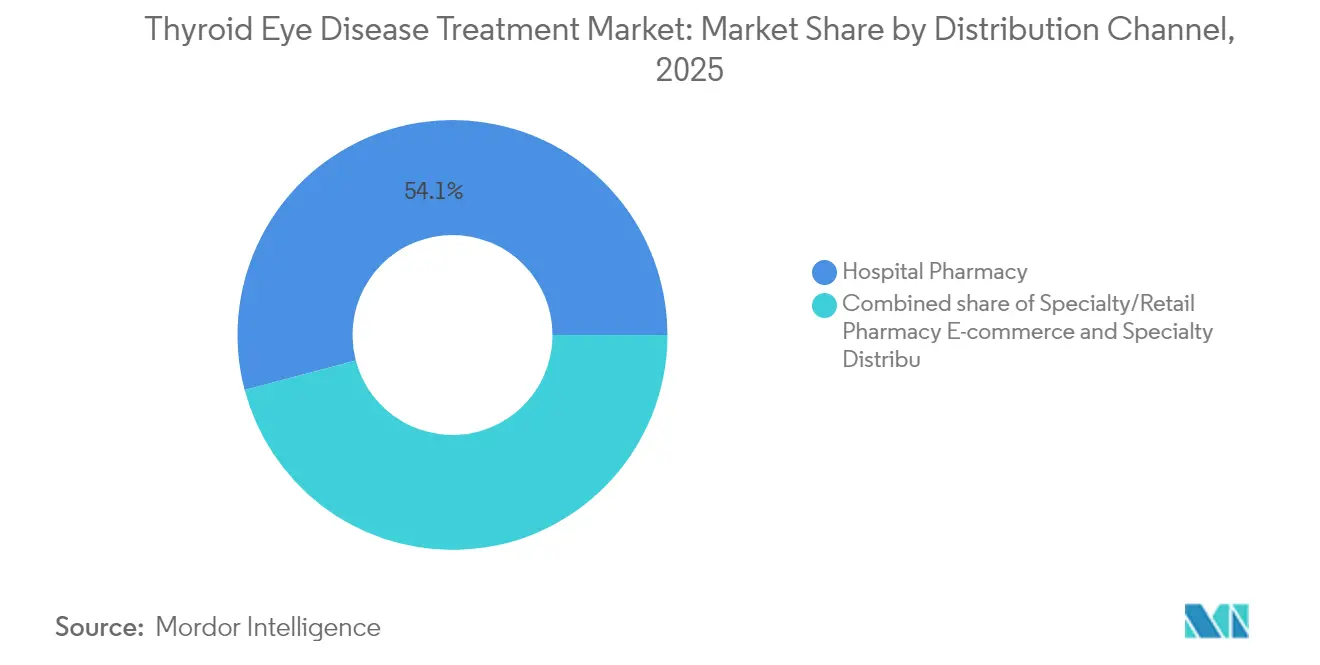
- Por canal de distribuição, as farmácias hospitalares detinham 54,12% da participação do mercado de tratamento de doenças oculares da tireoide em 2025, enquanto o comércio eletrônico e os distribuidores especializados estão projetados para expandir a uma CAGR de 12,31% até 2031.
- Por usuário final, os hospitais de atenção terciária comandavam 48,92% da participação do tamanho do mercado de tratamento de doenças oculares da tireoide em 2025, e as clínicas especializadas em endocrinologia e oftalmologia estão avançando a uma CAGR de 11,08% até 2031.
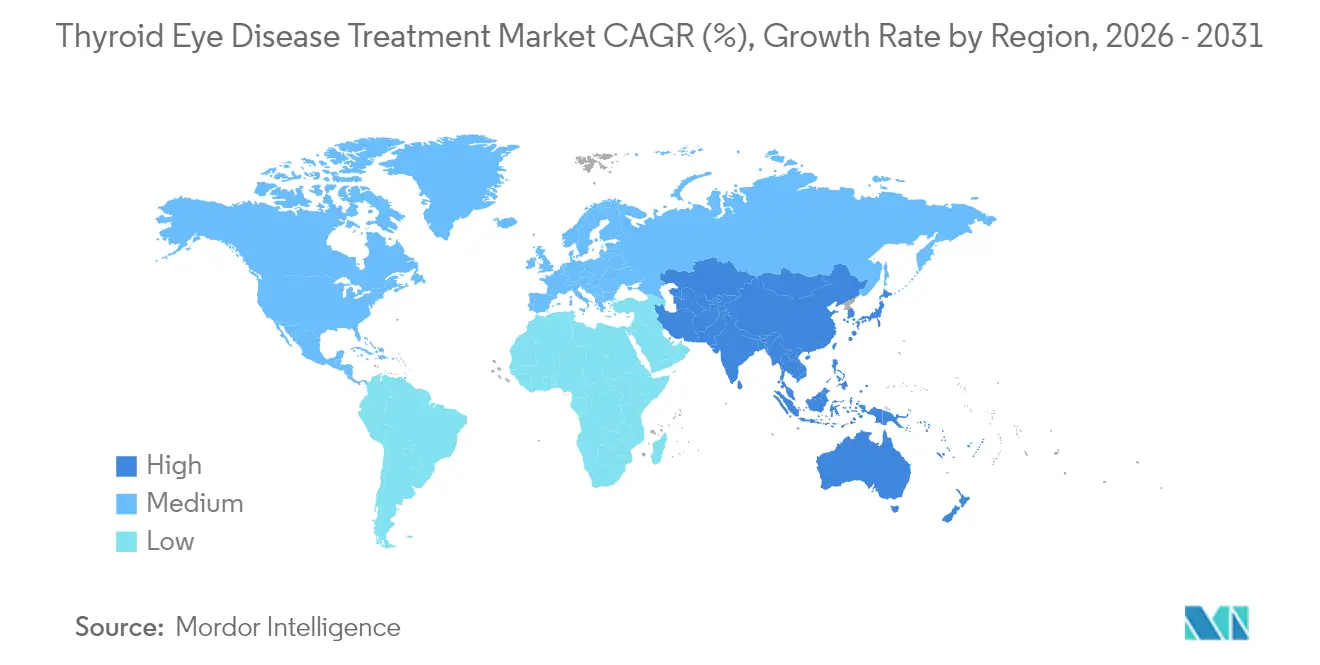
- Por geografia, a América do Norte representou 46,25% da participação em 2025; a Ásia-Pacífico está projetada para crescer mais rapidamente a uma CAGR de 10,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência Global de Distúrbios Autoimunes da Tireoide | 1.80% | Global, com maior concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente Conscientização e Programas de Rastreamento para Disfunção da Tireoide | 1.50% | Núcleo da APAC, com transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de Oftalmologia e Endocrinologia Especializadas | 1.20% | América do Norte e UE, expandindo para a APAC | Médio prazo (2 a 4 anos) |
| Incentivos Favoráveis a Medicamentos Órfãos e Vias de Reembolso | 2.10% | Global, com ganhos iniciais nas zonas regulatórias dos EUA e da UE | Curto prazo (≤ 2 anos) |
| Avanços em Plataformas de Biológicos e Imunoterapia Direcionada | 1.90% | Global | Longo prazo (≥ 4 anos) |
| Aumento dos Gastos em Saúde com Terapias para Preservação da Visão | 1.40% | América do Norte e UE, mercados seletivos da APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência Global de Distúrbios Autoimunes da Tireoide
A doença ocular da tireoide (DOT) acompanha 25–50% dos casos de doença de Graves e atualmente afeta aproximadamente 1 milhão de pessoas somente nos Estados Unidos. Os estressores do estilo de vida urbano, o tabagismo e as mudanças na ingestão de iodo estão intensificando as taxas de disfunção autoimune da tireoide, especialmente nas economias de alta renda. O reconhecimento mais amplo do envolvimento ocular relacionado à doença de Hashimoto amplia a base de pacientes tratáveis e reforça a perspectiva de crescimento do mercado de tratamento de doenças oculares da tireoide. O envelhecimento demográfico nas regiões desenvolvidas eleva ainda mais a prevalência, alinhando-se com a capacidade dos sistemas de saúde de gerenciar condições crônicas mediadas imunologicamente.
Crescente Conscientização e Programas de Rastreamento para Disfunção da Tireoide
Diretrizes clínicas entre sociedades de endocrinologia e oftalmologia reduziram o tempo médio até o diagnóstico de 18 a 24 meses para aproximadamente 6 a 12 meses em centros especializados[2]Academia Americana de Oftalmologia, "Impacto Econômico do Tratamento Precoce da DOT," aao.org. O suporte à decisão por inteligência artificial integrado à atenção primária impulsiona o reconhecimento precoce de alterações orbitais, e as plataformas de tele-oftalmologia ampliam o alcance dos especialistas em áreas rurais. A detecção mais precoce encaminha mais pacientes para a fase ativa quando a intervenção biológica oferece o máximo benefício visual, reforçando a adoção em todo o mercado de tratamento de doenças oculares da tireoide.
Incentivos Favoráveis a Medicamentos Órfãos e Vias de Reembolso
As designações de terapia inovadora e medicamento órfão reduzem os prazos de revisão e conferem até sete anos de exclusividade nos principais mercados. Critérios clínicos claros, como a resposta à proptose, simplificam as avaliações de tecnologia em saúde, facilitando as barreiras de reembolso. A previsibilidade resultante sustenta o financiamento do pipeline e apoia estratégias de lançamento acelerado que expandem o mercado de tratamento de doenças oculares da tireoide.
Avanços em Plataformas de Biológicos e Imunoterapia Direcionada
Inibidores subcutâneos de IGF-1R como o VRDN-003 oferecem intervalos de dosagem de 4 a 8 semanas em comparação com o padrão intravenoso de 3 semanas, aumentando a adesão e reduzindo o tráfego nos centros de infusão[3]Viridian Therapeutics, "Atualizações Clínicas do VRDN-003 e Veligrotug," viridiantherapeutics.com. A pesquisa paralela em bloqueio da IL-6, antagonistas de FcRn e depleção de células B amplia a diversidade mecanicista, abrindo caminho para regimes de combinação personalizados que podem aumentar a resposta clínica e modificar duravelmente a doença.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Tratamento e Preocupações com o Impacto Orçamentário dos Pagadores | -1.60% | Global, com impacto agudo em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Especialistas Treinados em DOT | -1.10% | APAC, Oriente Médio e África, mercados seletivos da UE | Médio prazo (2 a 4 anos) |
| Desafios de Segurança e Tolerabilidade com Biológicos Sistêmicos | -0.80% | Global | Longo prazo (≥ 4 anos) |
| Incerteza Regulatória em Torno de Terapias Não Registradas e Emergentes | -0.70% | Global, com variação regional nos prazos de aprovação | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Preocupações com o Impacto Orçamentário dos Pagadores
Um custo médio de curso completo de biológico de USD 386.424 por paciente, divulgado em arquivos de preços de empresas, pressiona os orçamentos dos pagadores. Os processos de autorização prévia se estendem por mais de trinta dias em muitos planos dos EUA, atrasando a terapia durante a janela crítica da fase ativa da doença. Nas economias emergentes, orçamentos limitados para doenças raras forçam escolhas difíceis de alocação de recursos que restringem a adoção e moderam a expansão de curto prazo do mercado de tratamento de doenças oculares da tireoide.
Disponibilidade Limitada de Especialistas Treinados em DOT
Uma pesquisa realizada pela Sociedade Americana de Cirurgia Plástica e Reconstrutiva Oftálmica constatou que menos de 60% dos pacientes com DOT são gerenciados por um subespecialista. A concentração urbana de expertise obriga os pacientes rurais a percorrerem longas distâncias, gerando custos indiretos e contribuindo para o subtratamento. A formação de capital humano por meio de bolsas de pesquisa e mentoria à distância é essencial para desbloquear a próxima onda de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Tratamento:
Os Biológicos Sustentam a Dominância do SegmentoOs anticorpos monoclonais capturaram 67,61% da participação do mercado de tratamento de doenças oculares da tireoide em 2025, sustentados pela taxa de resposta à proptose de 83% do teprotumumabe, documentada em ensaios clínicos pivotais. A administração intravenosa e o monitoramento hospitalar sustentaram uma adoção robusta apesar da complexidade logística. Os imunossupressores de pequena molécula e a radioterapia orbital mantiveram papéis de nicho para casos de manutenção ou refratários, mas coletivamente representaram menos de um quinto da receita.
O impulso do pipeline está centrado em inibidores subcutâneos de IGF-1R e agentes orais como o linsitinibe, que alcançou uma resposta à proptose de 52% nos testes de Fase 2b/3. As formulações subcutâneas prometem administração domiciliar a cada 4 a 8 semanas, uma mudança que provavelmente redistribuirá valor para ambientes ambulatoriais. À medida que esses candidatos obtêm aprovação, espera-se que elevem a CAGR do segmento acima do ritmo geral do mercado, aprofundando a penetração entre os pacientes desestimulados pelas cargas de infusão e reforçando o crescimento em todo o mercado de tratamento de doenças oculares da tireoide.


Por Canal de Distribuição:
Os Canais Digitais Perturbam o Fornecimento ConvencionalAs farmácias hospitalares detinham 54,12% da receita de 2025 porque os biológicos que requerem infusão dependem de armazenamento em cadeia de frio institucional e supervisão especializada. Prevê-se que essa dominância se deteriore gradualmente à medida que as terapias subcutâneas e orais chegam ao mercado, permitindo que as prescrições migrem para ambientes comunitários e domiciliares. Os distribuidores especializados e as plataformas de comércio eletrônico devem registrar uma CAGR de 12,31%, beneficiando-se de modelos de atendimento direto ao paciente, suporte à navegação de seguros e aplicativos de monitoramento de adesão que fortalecem a retenção.
A crescente adoção de consultas de tele-oftalmologia por meio de redes como a Medii reduz o atraso diagnóstico e se alinha com a logística de entrega domiciliar. Essas tendências paralelas ampliam o acesso em regiões remotas, reduzem as taxas de estabelecimentos e aumentam a transparência da cadeia de suprimentos, atraindo fabricantes ansiosos por garantir margens consistentes enquanto expandem o alcance do mercado de tratamento de doenças oculares da tireoide.
Por Usuário Final:
Clínicas Especializadas Aceleram o Cuidado Centrado no PacienteOs hospitais de atenção terciária geraram 48,92% da receita de 2025 ao oferecer diagnóstico por imagem abrangente, capacidades de infusão e suporte cirúrgico. Eles também sediam ensaios clínicos que refinam os algoritmos de tratamento e facilitam programas de acesso antecipado. No entanto, o fluxo de pacientes é limitado por gargalos de agendamento e altos custos operacionais.
Prevê-se que as clínicas especializadas em endocrinologia e oftalmologia cresçam a uma CAGR de 11,08%, impulsionadas por vias de atendimento simplificadas e menor intensidade de capital. Salas de infusão construídas especificamente, combinadas com opções subcutâneas emergentes, possibilitam maiores volumes de consultas e tempos de cadeira mais curtos, melhorando a viabilidade econômica. À medida que essas clínicas se expandem regionalmente, sustentam a descentralização do atendimento, aumentando a conveniência para os pacientes e reforçando a expansão de longo prazo do mercado de tratamento de doenças oculares da tireoide.
Análise Geográfica
Mercado de Tratamento de Doença Ocular Tireoidiana na América do Norte
A América do Norte manteve uma participação de receita de 46,25% em 2025, refletindo a aprovação antecipada do teprotumumabe pela FDA e a ampla cobertura de seguros. Redes acadêmicas integradas fornecem evidências do mundo real que aumentam progressivamente o conforto dos médicos com os biológicos. O tamanho do mercado de tratamento de doença ocular tireoidiana na América do Norte está projetado para atingir 3,73 bilhões de USD até 2031, sustentado por lançamentos contínuos de pipeline e pelo envelhecimento da população.
Mercado de Tratamento de Doença Ocular Tireoidiana na Europa
A Europa entrou em uma nova fase de crescimento quando a Agência Europeia de Medicamentos aprovou o teprotumumabe em abril de 2025, iniciando negociações de preços em nível nacional. As avaliações nacionais de tecnologia em saúde examinam a relação custo-efetividade, mas tendem a aprovar terapias que previnem a perda de visão. Uma robusta infraestrutura de pesquisa facilita a vigilância pós-comercialização, essencial para a adoção sob esquemas de reembolso baseados em resultados. À medida que os centros locais emulam os modelos de clínicas especializadas dos EUA, a penetração regional deve se acelerar, especialmente na Alemanha, França e nos países nórdicos.
Mercado de Tratamento de Doença Ocular Tireoidiana na APAC
A Ásia-Pacífico está no caminho para o CAGR regional mais rápido, de 10,22%, até 2031, impulsionado pela rápida modernização dos sistemas de saúde e pelo aumento da capacidade em endocrinologia. O Japão já cobre o teprotumumabe pelo seu seguro nacional, enquanto parcerias como a Amgen-Medii equipam os médicos com ferramentas de teleconsulta para o gerenciamento remoto da doença ocular tireoidiana. A China e a Índia permanecem sensíveis ao custo, mas estão pilotando fundos para medicamentos órfãos que poderiam ampliar o acesso. O aumento da incidência de doenças autoimunes associado ao estresse urbano e às mudanças no estilo de vida acrescenta mais impulso, posicionando o mercado de tratamento de doença ocular tireoidiana para uma expansão significativa na região.

Panorama regulatório
Os caminhos regulatórios para as terapias da doença ocular tireoidiana (TED) dependem cada vez mais de programas expeditos usados para condições raras e de risco à visão, o que geralmente reduz os prazos de revisão para biológicos direcionados. Nos Estados Unidos, a FDA aprovou o Lumvoa (veligrotug-vvze) em junho de 2026 para TED, e o mesmo período viu a agência conceder Revisão Prioritária à Genentech/Roche para o Enspryng (satralizumab) em TED, refletindo o uso ativo pelo regulador de mecanismos de revisão acelerada para perfis diferenciados nesta indicação.
Na Europa, o acesso a nível de país é moldado por uma avaliação científica centralizada seguida de decisões nacionais de reembolso. A MHRA do Reino Unido concedeu autorização de comercialização ao TEPEZZA (teprotumumab) da Amgen em maio de 2025, expandindo a disponibilidade além dos Estados Unidos e adicionando outro mercado de referência para pagadores e órgãos clínicos. Diretrizes de prática clínica como a EUGOGO (2021) continuam a ancorar a sequência de tratamento e os desfechos (incluindo a resposta da proptose), o que, por sua vez, molda o desenho dos ensaios, a avaliação dos pagadores e os padrões de adoção no mundo real.
Cenário Competitivo
O setor de tratamento de doenças oculares da tireoide permanece moderadamente concentrado. O controle da Amgen sobre o teprotumumabe após sua aquisição da Horizon Therapeutics por USD 27,8 bilhões estabeleceu um líder de mercado claro com extensa infraestrutura comercial. No entanto, a pressão competitiva está se intensificando à medida que cinco programas de Fase 3 se aproximam da submissão. A Viridian Therapeutics obteve a designação de Terapia Inovadora para o veligrotug após entregar uma resposta à proptose de 70% na DOT ativa e 56% na doença crônica, sinalizando um ponto de entrada rival credível.
A inovação está se consolidando em torno de três alavancas estratégicas. Primeiro, formulações diferenciadas, como injeções subcutâneas de longa ação, prometem maior conveniência para o paciente. Segundo, mecanismos alternativos, incluindo a inibição de FcRn, visam ampliar o grupo de respondedores. Terceiro, as empresas estão agrupando terapêuticos com serviços de saúde digital para agilizar a coordenação do atendimento. Os primeiros exemplos incluem rastreadores de sintomas baseados em inteligência artificial integrados aos fluxos de trabalho de farmácias especializadas que sinalizam proativamente a não adesão.
A concorrência também está se expandindo geograficamente. As biotecnológicas domésticas no Japão e na China estão avançando com candidatos de IGF-1R e IL-6, aproveitando as redes de ensaios clínicos regionais para recrutamento rápido. As empresas multinacionais estão cada vez mais fazendo parcerias com distribuidores locais para navegar em sistemas de reembolso complexos enquanto garantem a exclusividade de dados. Essas dinâmicas sugerem que o mercado de tratamento de doenças oculares da tireoide permanecerá orientado pela inovação, com mudanças de participação ditadas por ganhos demonstráveis em eficácia, conveniência e acessibilidade.
Líderes do Setor de Tratamento de Doenças Oculares da Tireoide
F. Hoffmann-La Roche Ltd
Amgen Inc.
Novartis AG
Viridian Therapeutics Inc.
Immunovant Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Doença Ocular Tireoidiana
- Amgen
- Roche
- Novartis
- Viridian Therapeutics Inc.
- Immunovant Inc.
- Abbvie
- Pfizer
- Regeneron Pharmaceuticals
- Horizon Therapeutics (legacy)
- Johnson & Johnson
- Alcon
- Bausch + Lomb Corp.
- Santen Pharmaceutical Co. Ltd.
- Sun Pharmaceuticals Industries
- Cipla
- Eyevance Pharmaceuticals
- Lupin
- Teva Pharmaceutical Industries
- Viatris
- Allakos Inc.

Oportunidades de mercado e perspectivas futuras
O ciclo regulatório de 2026 ampliou o conjunto de oportunidades comerciais ao mover a TED de um ambiente com uma única terapia direcionada aprovada para uma categoria com múltiplos participantes, onde a diferenciação pode ser construída em torno do estágio da doença e da via de administração. A aprovação pela FDA do Lumvoa (veligrotug-vvze) em junho de 2026, com rotulagem abrangendo tanto a TED ativa quanto a crônica, cria espaço para que as empresas posicionem terapias em torno do manejo em estágio crônico e de vias de referência mais precoces. Paralelamente, a Genentech/Roche receber Revisão Prioritária da FDA em junho de 2026 para o Enspryng (satralizumab) em TED indica a receptividade do regulador a mecanismos além do IGF-1R, apoiando estratégias centradas em vias imunológicas alternativas e seleção de pacientes mais direcionada.
A prestação de cuidados e o mix de canais também apresentam oportunidades de criação de valor mais claras, à medida que os pipelines enfatizam a redução da carga de administração. Formatos subcutâneos e outros com menor carga de infusão se alinham com a transição para clínicas especializadas de endocrinologia/oftalmologia e modelos de dispensação fora do ambiente hospitalar, destacados nos padrões de cuidado atuais. Isso cria um caminho para fabricantes e distribuidores especializados expandirem seu alcance onde a capacidade de infusão e os especialistas treinados em TED são gargalos, particularmente quando combinado com navegação de pagadores, serviços de farmácia especializada e redes de referência habilitadas por teleoftalmologia para abordar o subdiagnóstico e melhorar a continuidade do cuidado sem depender exclusivamente da infraestrutura de infusão hospitalar.
Recent Industry Developments in Mercado de Tratamento de Doença Ocular Tireoidiana
- Junho de 2026: Viridian Therapeutics: A FDA aprovou o Lumvoa (veligrotug-vvze) para a doença ocular tireoidiana, tornando-o a primeira terapia com rotulagem para doença tanto ativa quanto crônica. A aprovação altera a dinâmica do mercado ao introduzir uma opção concorrente ao Tepezza e amplia a rotulagem em todos os estágios da TED.
- Junho de 2026: Viridian Therapeutics: A FDA dos EUA aprovou o Lumvoa (veligrotug-vvze) em 26 de junho de 2026, para o tratamento da doença ocular tireoidiana, tornando-o a primeira terapia aprovada com rotulagem para doença tanto ativa quanto crônica. Este evento intensifica ainda mais a concorrência na TED e amplia o acesso dos pacientes em todos os estágios da doença.
- Abril de 2026: Immunovant Inc.: Os ensaios de Fase 3 do batoclimab em TED não atingiram o desfecho primário. O revés reduz a pressão competitiva de curto prazo da Immunovant na TED e reorienta recursos para outras indicações e candidatos.


Mercado de Tratamento de Doença Ocular Tireoidiana Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por tratamentos médicos e cirúrgicos usados para gerenciar a doença ocular tireoidiana (TED) em ambientes hospitalares e de atendimento ambulatorial, e é acompanhado nas principais regiões em termos de USD.
Exclusões de escopo: excluímos receitas apenas de diagnóstico, medicamentos gerais para distúrbios da tireoide que não são usados para TED, e serviços não terapêuticos, como exames oftalmológicos de rotina e procedimentos estéticos.
Visão geral da segmentação
- Por Modalidade de Tratamento
- Anticorpo Monoclonal
- Imunossupressor de Pequena Molécula (Micofenolato, Sirolimo)
- Corticosteroide (Intravenoso, Oral, Injeção Local)
- Radioterapia Orbital
- Outras Modalidades de Tratamento
- Por Canal de Distribuição
- Farmácia Hospitalar
- Farmácia Especializada/Varejo
- Comércio Eletrônico e Distribuidores Especializados
- Por Usuário Final
- Hospitais de Atenção Terciária
- Clínicas Especializadas em Endocrinologia/Oftalmologia
- Centros de Cirurgia Ambulatorial
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o pool de pacientes tratados e as vias de cuidado padrão, e então vinculando esse quadro à atividade de saúde observável. Contamos principalmente com fontes públicas de saúde e regulatórias, como rótulos de medicamentos da FDA dos EUA e bancos de dados de aprovações, séries de estatísticas de saúde do CDC e NCHS dos EUA, o Observatório Global de Saúde da OMS e tabelas de dados de saúde da OCDE. Também usamos literatura clínica em periódicos indexados no PubMed para entender os padrões de tratamento entre doença ativa e inativa e os esquemas de dosagem típicos.
Para manter as premissas comerciais realistas, adicionamos contexto de fontes como registros da SEC, relatórios anuais, apresentações para investidores e publicações de sociedades médicas e redes hospitalares que discutem as jornadas dos pacientes e os padrões de referência. Assinaturas pagas são usadas de forma limitada para dados financeiros e inteligência de empresas, bancos de dados de patentes, e notícias e finanças, o que ajuda a validar o momento de lançamento, a maturidade do pipeline e os comentários sobre precificação. Esses exemplos são apenas ilustrativos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar as premissas da pesquisa documental e preencher lacunas onde as fontes públicas não oferecem sinais claros, especialmente em relação à participação tratada, ao mix de canais e à persistência de dosagem no mundo real. Conversamos com uma combinação de clínicos, partes interessadas em farmácia hospitalar, distribuidores e especialistas do setor em geografias-chave, para que o modelo reflita diferentes condições de acesso e ambientes de reembolso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 46% |
| Nível médio: 59% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 51% | Américas: 20% |
Dimensionamento e previsão de mercado
Nossa abordagem de dimensionamento usa lógica top-down e bottom-up em uma ordem prática. Primeiro, os sinais de prevalência e diagnóstico são convertidos em um pool de demanda de pacientes tratados, que é então convertido em receita usando a adoção da terapia, a intensidade de dosagem e a duração típica do tratamento. Esses totais são verificados cruzadamente com aproximações bottom-up seletivas, como o preço amostrado por curso multiplicado pelos volumes tratados estimados por região, apoiados por verificações de canal sobre onde a terapia é efetivamente dispensada, e então ajustados quando os intervalos não se alinham.
As principais entradas usadas no modelo incluem a prevalência estimada da TED e a participação da doença ativa, as taxas de diagnóstico e referência para clínicas de oftalmologia ou endocrinologia, os padrões de utilização de biológicos versus esteroides e cirurgia, os esquemas médios de dosagem e persistência, e a movimentação média do preço líquido por geografia após descontos típicos. Onde a visão bottom-up é limitada (por exemplo, em países menores com divulgação restrita), preenchemos as lacunas usando indicadores substitutos, como densidade de clínicas especializadas, restrições de acesso e taxas de tratamento de países similares confirmadas em entrevistas.
Para a previsão, usamos análise de cenários apoiada por uma verificação leve de regressão multivariada, para que o crescimento se vincule a alguns fatores observáveis. Os fatores mais frequentemente citados nas entrevistas foram as curvas de adoção de biológicos, as expansões de rótulo e o momento de lançamento, o aperto ou a flexibilização do reembolso, e as mudanças nas taxas de cirurgia à medida que as opções farmacológicas se expandem.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais independentes, e então revisados quanto a valores discrepantes antes da aprovação final. Comparamos as receitas modeladas com os volumes de tratamento esperados, as normas de dosagem conhecidas e os padrões de acesso regionais, e então reverificamos quaisquer saltos abruptos revisitando as premissas de precificação, adoção e epidemiologia.
Uma segunda revisão por analista é concluída para detectar inconsistências em unidades, momento cambial e consolidações regionais, seguida de acionadores de recontato quando o feedback das entrevistas conflita com o quadro da pesquisa documental. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma aprovação importante, atualização de segurança ou mudança de reembolso. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de tratamento da doença ocular tireoidiana da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o tratamento da doença ocular tireoidiana podem parecer muito diferentes porque o pool de pacientes contabilizado e a lógica de monetização não são consistentes entre as fontes. As diferenças geralmente vêm do que é tratado como receita específica de TED, quais geografias são incluídas, e se a estimativa é construída a partir de pacientes tratados ou de instantâneos de vendas de produtos.
A principal lacuna vem de saber se pacientes leves e em observação vigilante são monetizados como demanda tratada, sendo que a Mordor Intelligence contabiliza receitas apenas quando um curso de terapia ou procedimento é iniciado, escalando então pela persistência e precificação líquida, em vez de totais amplos de prevalência.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,36 bilhões de USD (2026) | |
| Boletim do Setor A | 4,43 bilhões de USD (2024) | Usa um ano-base anterior e combina anos estimados e históricos, o que pode subestimar a mudança de patamar decorrente da nova adoção de biológicos e da recente expansão de acesso em várias regiões. |
| Insights de Terapia B | 2,10 bilhões de USD (2024) | Limita a cobertura a um conjunto de mercados líderes e frequentemente acompanha as vendas tratadas nessas geografias, o que exclui países de cauda longa e reduz a contribuição do acesso e da adoção de tratamento emergentes. |
A dispersão na tabela é explicada principalmente pela escolha do ano e, mais importante, por quais geografias e coortes tratadas são contabilizadas. Ao vincular a receita ao início da terapia, à persistência de dosagem e à lógica de preço líquido regional, a estimativa permanece rastreável a variáveis repetíveis que podem ser reverificadas conforme ocorrem novas aprovações e mudanças de acesso.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de doenças oculares da tireoide?
O tamanho do mercado de tratamento de doenças oculares da tireoide é de USD 5,36 bilhões em 2026 e está previsto para atingir USD 8,09 bilhões até 2031.
Qual modalidade de tratamento lidera o mercado atualmente?
Os anticorpos monoclonais dominam com 67,61% de participação na receita em 2025, principalmente devido ao forte desempenho clínico do teprotumumabe.
Por que se espera que a Ásia-Pacífico cresça mais rapidamente?
A modernização dos sistemas de saúde, a expansão da capacidade em endocrinologia e o aumento da conscientização sobre doenças autoimunes impulsionam uma CAGR de 10,22% na Ásia-Pacífico até 2031.
Como os novos formatos de administração estão mudando o atendimento ao paciente?
Os inibidores subcutâneos de IGF-1R e as terapias orais de pequenas moléculas reduzem a dependência de infusões hospitalares, melhorando a conveniência e ampliando o acesso.
Quais fatores podem restringir o crescimento no curto prazo?
Os altos preços dos medicamentos, a disponibilidade limitada de especialistas e as pressões orçamentárias dos pagadores podem desacelerar a adoção, especialmente em regiões sensíveis a custos.
Quem são os principais concorrentes emergentes?
A Viridian Therapeutics, a Immunovant e a Sling Therapeutics estão avançando com programas em fase avançada que poderiam desafiar a liderança da Amgen nos próximos cinco anos.
Página atualizada pela última vez em:



