
Tamanho e Participação do Mercado de Equipamentos de Golfe
Análise do Mercado de Equipamentos de Golfe por Mordor Intelligence
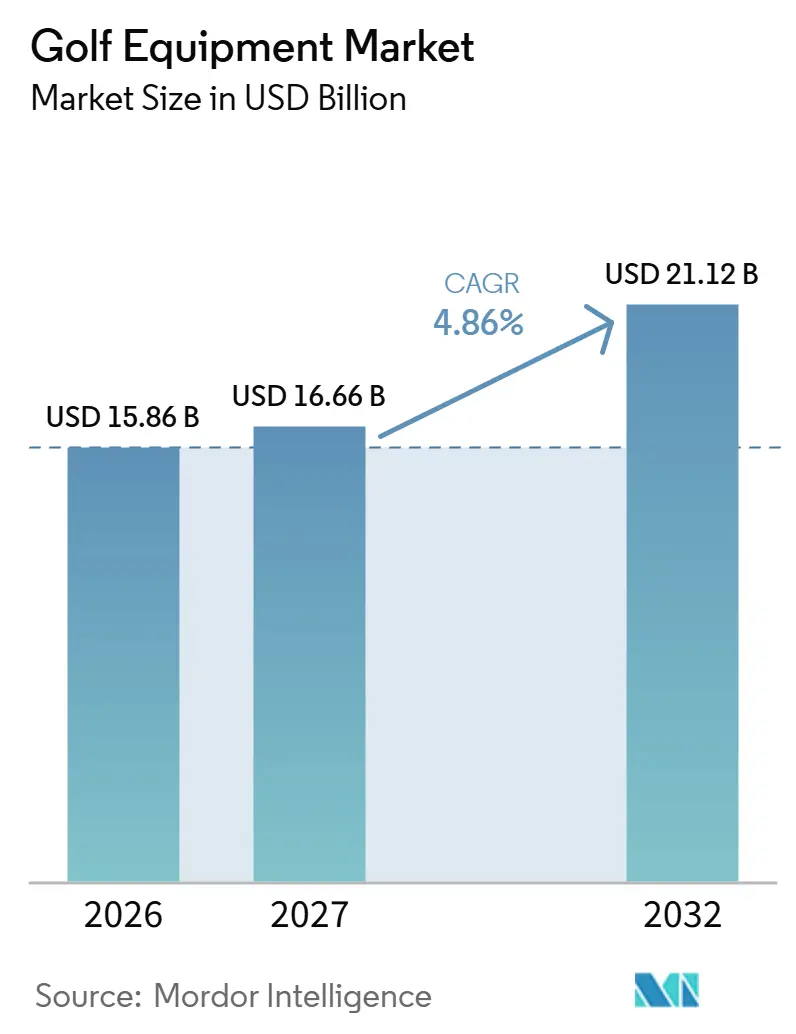
Espera-se que o tamanho do mercado de equipamentos de golfe aumente de 15,86 bilhões de USD em 2026 para 16,66 bilhões de USD em 2027 e atinja 21,12 bilhões de USD até 2032, crescendo a um CAGR de 4,86% no período 2027-2032.
A expansão das competições juvenis na China cria mais ocasiões para primeiros conjuntos de equipamentos, enquanto as ofertas de tacos orientadas por fitting dão aos jogadores experientes um motivo para considerar equipamentos especializados. Os fabricantes de equipamentos podem combinar a renovação de produtos com serviços de fitting, embora o momento do lançamento afete quando as novas linhas contribuem para as vendas. Os custos iniciais de equipamentos no Reino Unido e o difícil acesso de iniciantes aos campos de golfe na Índia podem retardar a conversão do interesse em compras. As atualizações orientadas por fitting para jogadores experientes e as linhas juvenis vinculadas ao calendário de competições da China oferecem aos fabricantes rotas mais antecipadas para a demanda por tacos e bolas do que as vendas de conjuntos para iniciantes no Reino Unido ou na Índia.
Principais Conclusões do Relatório
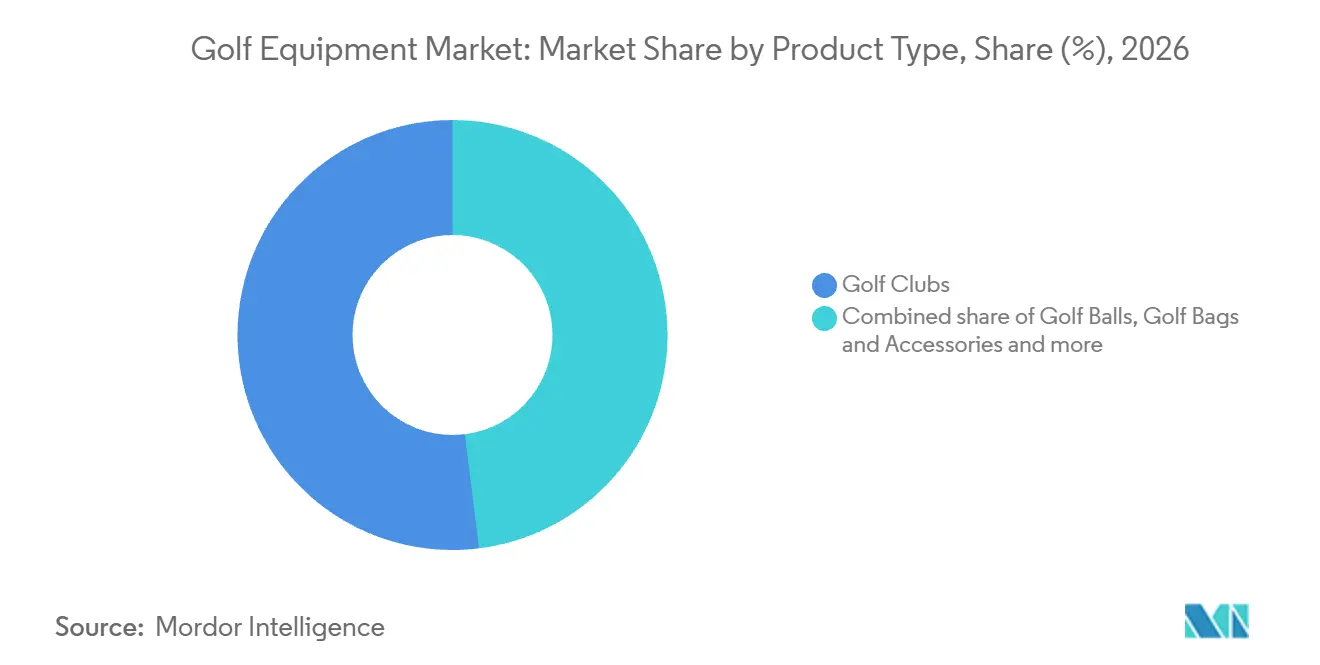
- Por tipo de produto, os tacos de golfe detinham uma participação de 51,97% no mercado de equipamentos de golfe em 2026, enquanto as bolas de golfe têm previsão de crescimento mais rápido, com um CAGR de 5,22% no período 2027-2032.
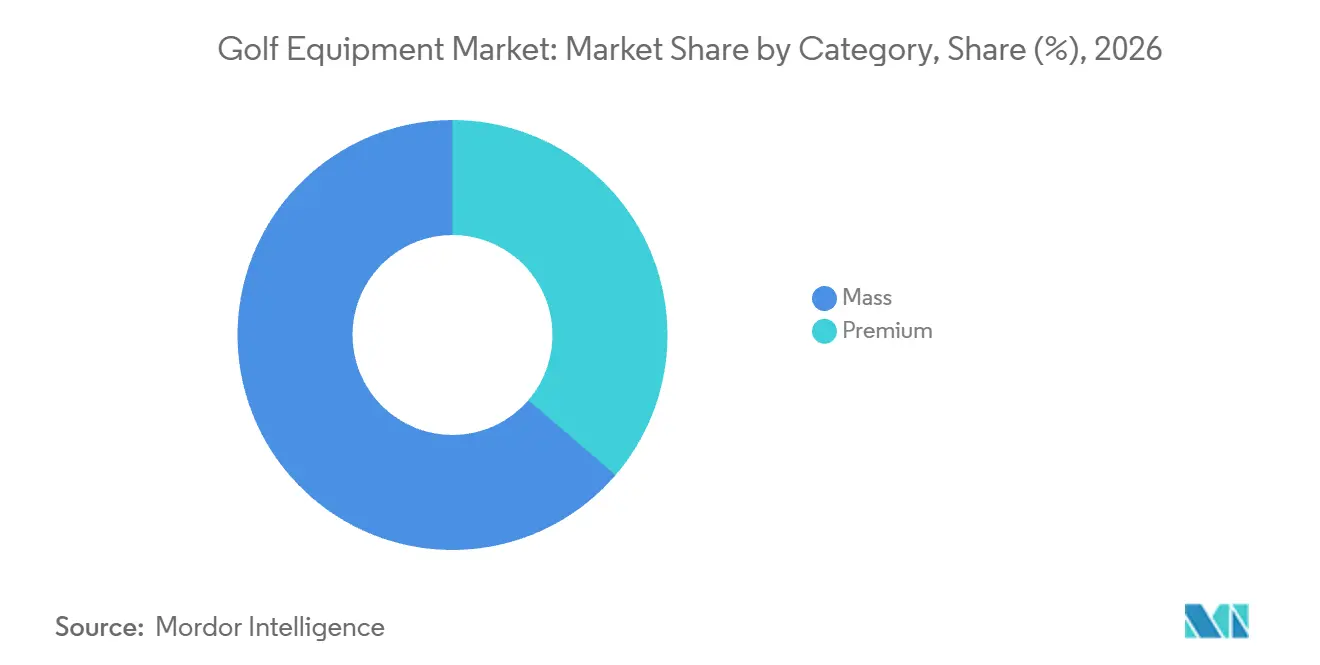
- Por categoria, os equipamentos de massa representavam uma participação de 63,7% no tamanho do mercado de equipamentos de golfe em 2026, enquanto os equipamentos premium têm previsão de crescimento mais rápido, com um CAGR de 5,4% no período 2027-2032.
- Os usuários finais adultos representavam 85,59% da receita de equipamentos em 2026, enquanto os equipamentos para crianças têm previsão de crescimento mais rápido, com um CAGR de 5,31% no período 2027-2032.
- As lojas de varejo físicas lideraram os canais de distribuição com 75,56% da receita de equipamentos em 2026, enquanto as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 5,95% no período 2027-2032.
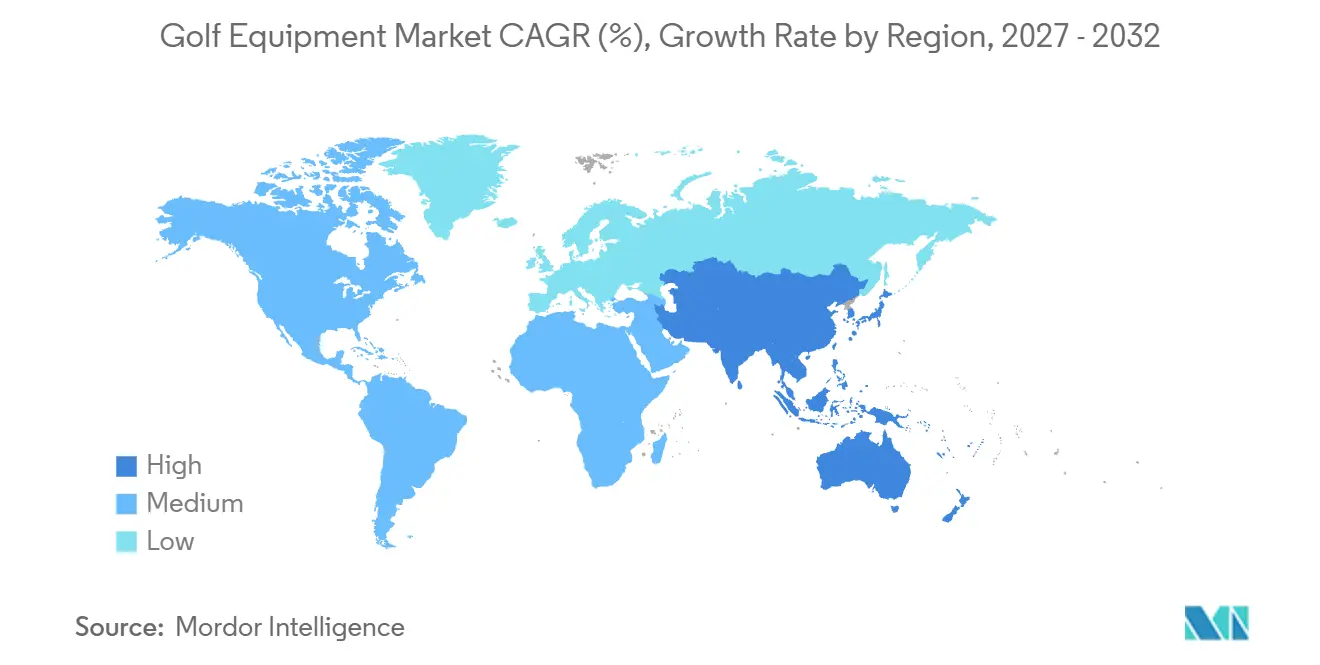
- Geograficamente, a América do Norte detinha 47,72% da receita de equipamentos em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 5,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da participação no golfe em mercados emergentes | +1.5% | China e Brasil | Médio prazo (2 a 4 anos) |
| Aumento do investimento no desenvolvimento e expansão de campos de golfe | +1.4% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Demanda crescente por tacos de golfe tecnologicamente avançados | +1.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Popularidade crescente de equipamentos de golfe personalizados | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de simuladores de golfe indoor impulsionando a compra de equipamentos | +0.9% | Japão, Reino Unido e Espanha | Curto prazo (≤ 2 anos) |
| Número crescente de programas de desenvolvimento de golfe juvenil | +0.7% | Canadá e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da participação no golfe em mercados emergentes
A participação em mercados emergentes pode criar oportunidades de equipamentos por meio de competições organizadas, bem como do registro inicial. O relatório de golfe juvenil da China de 2025 registrou 13.173 novos golfistas juvenis cadastrados. O país também sediou 753 torneios de golfe juvenil em 2025, 60 a mais do que em 2024. Até 31 de dezembro de 2025, 1.200 jogadores no ranking juvenil da Associação de Golfe da China haviam obtido índices de handicap de competição a partir de pontuações em eventos de ranking da associação disputados em campos com avaliação de handicap. O registro, a disponibilidade de torneios e a participação competitiva documentada oferecem aos fornecedores de equipamentos diferentes ocasiões para abordar o público juvenil. As ofertas de equipamentos vinculadas a torneios podem atender a uma ocasião de jogo identificável, criando uma rota comercial mais específica do que uma proposta de recrutamento indiferenciada.
Aumento do investimento no desenvolvimento e expansão de campos de golfe
O desenvolvimento de campos apoia a demanda por equipamentos ao expandir os locais onde os golfistas podem usar tacos e bolas. Em junho de 2026, a National Golf Foundation reportou quase 150 projetos de campos nos Estados Unidos em planejamento ativo ou em construção, com mais da metade sendo privados. Essa composição concentra a oportunidade em torno da participação em clubes privados, em vez de criar acesso equivalente para todos os golfistas em potencial. A Escalante Golf iniciou as obras em 2026 de um segundo campo do Kingsley Club em Michigan, dentro de uma expansão multifásica de 40 milhões de USD. Tal construção cria um futuro local de jogo, enquanto sua oportunidade de equipamentos depende da transição do desenvolvimento para o uso efetivo. As inaugurações de campos determinam quando o pipeline de construção pode sustentar a demanda por equipamentos, com a contribuição comercial chegando em etapas à medida que novos locais de jogo entram em operação.
Demanda crescente por tacos de golfe tecnologicamente avançados
A inovação em tacos sustenta a demanda por substituição quando um novo design oferece aos golfistas um motivo para reconsiderar um conjunto existente. Os ferros T-Series da Titleist foram projetados para distância, tolerância a erros, controle de tacada e sensação. A Acushnet reportou maiores volumes de vendas em 2025 para os ferros T-Series lançados no terceiro trimestre e os híbridos GT lançados no primeiro trimestre. Volumes menores de drivers do segundo ano de modelo, wedges e bolas de golfe de modelo de desempenho mais do que compensaram esses aumentos em sua comparação.[1] Os ganhos nos ferros e híbridos recém-lançados mostram uma resposta comercial a novos designs dentro de um portfólio de equipamentos diversificado. A renovação tecnológica oferece aos fabricantes de tacos uma rota para a demanda por substituição ao atualizar funções de jogo específicas, com os volumes de novos modelos demonstrando essa oportunidade mesmo quando produtos maduros enfraquecem.
Popularidade crescente de equipamentos de golfe personalizados
O fitting personalizado cria uma venda de equipamentos em torno dos requisitos individuais de um golfista, em vez de uma configuração de conjunto padrão. A Acushnet reportou que uma parcela significativa de suas vendas mundiais de ferros Titleist foi feita com fitting personalizado. Esse mix de vendas estabelecido torna a capacidade de fitting comercialmente relevante além da experimentação especializada ou de um único lançamento promocional. Em setembro de 2025, a Titleist e o Pinehurst inauguraram a Titleist Shop no Pinehurst, na Carolina do Norte, oferecendo fitting de bolas de golfe e tacos de golfe.[2] Combinar fitting com um destino de varejo oferece ao fornecedor uma oportunidade direta de converter especificações em uma compra de equipamentos. A qualidade do atendimento oferece aos vendedores orientados por fitting uma dimensão competitiva ao lado da linha de produtos da marca, pois a especificação recomendada passa a fazer parte da proposta de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de tacos e equipamentos de golfe premium | -1% | Reino Unido | Curto prazo (≤ 2 anos) |
| Acessibilidade limitada a campos de golfe em muitas regiões | -0.8% | Índia e Etiópia | Longo prazo (≥ 4 anos) |
| Altos requisitos de manutenção e armazenamento de equipamentos | -0.2% | O mercado canadense | Médio prazo (2-4 anos) |
| Recessões econômicas reduzindo os gastos discricionários com equipamentos de golfe | -0.4% | Estados Unidos, Europa, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de tacos e equipamentos de golfe premium
Os custos iniciais de equipamentos podem atrasar a entrada de um golfista em potencial no esporte. Em uma pesquisa realizada no Reino Unido entre 28 de agosto e 2 de setembro de 2026, 55% dos golfistas aspirantes disseram que os custos de equipamentos excessivamente altos haviam pessoalmente atrasado sua entrada no golfe. A Censuswide entrevistou 2.001 adultos britânicos, incluindo 210 golfistas aspirantes, com a constatação de acessibilidade referindo-se a equipamentos básicos. Separadamente, 57% dos entrevistados que já haviam jogado golfe disseram ter emprestado equipamentos em vez de comprar os seus próprios. O empréstimo fornece acesso a equipamentos sem exigir a compra do item, criando uma decisão comercial diferente da de ingressar no esporte. Os atrasos na entrada e o acesso a itens emprestados separam a participação de uma compra imediata, deixando os vendedores de equipamentos com um obstáculo de conversão entre as pessoas interessadas em jogar.
Acessibilidade limitada a campos de golfe em muitas regiões
Um fornecedor de equipamentos não consegue converter o interesse em uso regular de campos quando o acesso ao jogo é difícil. Em sua avaliação de 2025, a Associação da Indústria de Golfe da Índia afirmou que a maioria dos campos de golfe indianos era baseada em associação e privada, dificultando o acesso para iniciantes. A R&A listou 2 campos de 9 ou 18 buracos na Etiópia para uma população reportada de 132,1 milhões em 2025. Os exemplos separam as restrições de associação de uma base escassa de campos convencionais, com diferentes consequências para os golfistas em potencial. Onde os iniciantes não conseguem facilmente garantir acesso a campos, um primeiro conjunto oferece menos valor de jogo utilizável, enfraquecendo o incentivo para se comprometer com uma compra de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Vendas de Tacos Abrangem Múltiplas Decisões de EquipamentosOs tacos de golfe representaram uma participação de 51,97% no tamanho do mercado de equipamentos de golfe em 2026, tornando-os o maior segmento. Na Coreia do Sul, a TaylorMade ficou em primeiro lugar em vendas unitárias por marca de tacos de golfe em toda a gama de tacos em 2025, com base nos dados do índice de varejo da NIQ Korea cobrindo canais online e offline. A Callaway Golf Company reportou 697,1 milhões de USD em vendas líquidas de tacos de golfe nos 6 meses encerrados em 30 de junho de 2026, alta de 6,8% em relação ao período comparável de 2025. Essa expansão semestral oferece aos fornecedores de tacos estabelecidos um exemplo de receita adicional dentro da maior categoria de equipamentos, mantendo a competição pelos gastos com tacos relevante além da proteção das vendas existentes.
As bolas de golfe são o segmento de crescimento mais rápido, com um CAGR previsto de 5,22% no período 2027-2032. A Acushnet reportou crescimento de 6% na receita de bolas de golfe Titleist no primeiro semestre de 2026, liderado pela Pro V1 em comparação com volumes desafiadores de lançamento do ano anterior. A atualização de meio de ano de 2025 da NGF colocou as remessas de bolas de golfe nos Estados Unidos 59% acima dos níveis recentes pré-COVID, observando possíveis contribuições do estoque de varejistas, preocupações com tarifas, golfistas mais novos perdendo bolas e acumulando estoques. A execução do reabastecimento importa ao lado do apelo do modelo quando a demanda pelo uso de bolas e o estoque de varejistas produzem diferentes padrões de remessa, tornando a demanda do canal distinta do apelo de um novo modelo.



Por Categoria:
O Acesso de Massa Coexiste com a Execução de Lançamentos PremiumOs equipamentos de massa representaram uma participação de 63,7% no mercado de equipamentos de golfe em 2026, tornando-os o maior segmento. Nas lojas físicas da GOLFZON Market na Coreia do Sul, a Srixon 25 Soft Feel representou 4,7% das vendas de dúzias de bolas de golfe por volume unitário em setembro de 2026. O modelo ficou em quinto lugar nas vendas de dúzias daquelas lojas em setembro, enquanto seu preço de tabela oficial nos EUA de 24,99 USD identifica sua faixa de valor nos Estados Unidos. Os fornecedores de massa podem, portanto, competir no custo de cada compra de reabastecimento, estendendo sua proposta de acessibilidade a golfistas que já possuem equipamentos.
O premium é o segmento de crescimento mais rápido, com um CAGR previsto de 5,4% no período 2027-2032. A Acushnet reportou que as vendas de Equipamentos de Golfe Titleist cresceram 14% no primeiro semestre de 2026, incluindo crescimento de 24% nas vendas de tacos de golfe. A administração disse que o lançamento do GTS foi transferido do terceiro trimestre para o pico sazonal do segundo trimestre, contribuindo para os resultados do período. A Acushnet também atribuiu parte de seu crescimento de equipamentos Titleist em 2025 a preços médios de venda mais altos em tacos de golfe, demonstrando uma contribuição de receita por valor por taco. Preços de venda mais altos oferecem aos fabricantes de tacos premium uma segunda alavanca de receita ao lado dos lançamentos de modelos, de modo que o caso de crescimento da categoria vai além de mover vendas entre trimestres.

Por Usuário Final:
Escala Adulta e Crescente Participação JuvenilOs adultos foram o maior segmento, representando 85,59% da receita de equipamentos em 2026. A R&A reportou 65 milhões de adultos participando em todas as formas de golfe em seus mercados afiliados fora dos Estados Unidos e do México em 2025.[3] Como esse público abrange formatos de golfe, os fabricantes podem abordar a participação adulta por meio de diferentes níveis de comprometimento e especialização em equipamentos. O marketing adulto focado exclusivamente no jogo convencional em campos pode, portanto, deixar outros formatos de jogo fora da proposta, limitando o quanto desse público a mensagem aborda.
Os equipamentos para crianças são o segmento de crescimento mais rápido, com um CAGR previsto de 5,31% no período 2027-2032. Pouco menos de 4 milhões de jovens entre 6 e 17 anos nos Estados Unidos jogaram golfe em um campo em 2025, alta de 58% em relação a 2019. Esse público em campo oferece aos fornecedores um grupo específico de clientes juvenis para equipamentos destinados ao jogo regular em campos, ao lado da tarefa mais ampla de incentivar a participação. Para as marcas, a base de jogadores em expansão pode justificar uma linha juvenil por si só, com relevância comercial durante a infância, bem como a perspectiva de atender esses golfistas mais tarde na vida adulta.
Por Canal de Distribuição:
Alcance Físico Encontra Comunidades de Compradores OnlineAs lojas de varejo físicas foram o maior segmento, representando 75,56% da receita de equipamentos em 2026. A PGA TOUR Superstore reportou em 2026 que seu número de lojas físicas havia crescido de 27 para 80 desde 2016. Uma rede maior de lojas especializadas cria mais pontos de contato locais entre as marcas de equipamentos e os golfistas, apoiando oportunidades de descoberta e seleção de produtos em um ambiente físico. O valor estratégico do varejo físico reside nessa interface distribuída com o cliente, que exige que as marcas apoiem uma rede de locais de venda, bem como os equipamentos oferecidos por meio dela.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 5,95% no período 2027-2032. Em uma pesquisa da Censuswide de março de 2025 encomendada pela Whatnot, 43% de 2.000 entusiastas de golfe nos Estados Unidos disseram que compravam equipamentos de golfe online. A proporção foi de 59% entre os entrevistados da Geração Z. A Whatnot também reportou um aumento de 80% nos compradores de golfe em sua plataforma de compras ao vivo nos 6 meses anteriores a maio de 2025. Essa combinação torna a aquisição e retenção de comunidades específicas de compradores uma prioridade comercial para os vendedores digitais de equipamentos, com uma oportunidade distinta de moldar a experiência de compra em torno de golfistas mais jovens e públicos especializados online.
Análise Geográfica
Mercado de Equipamentos de Golfe da América do Norte
A América do Norte representou uma participação de 47,72% no tamanho do mercado de equipamentos de golfe em 2026, tornando-a a maior geografia. Em 2025, 48,1 milhões de americanos com 6 anos ou mais jogaram golfe em campo ou fora de campo, incluindo 29,1 milhões de golfistas em campo e outros usando campos tradicionais ou habilitados por tecnologia, simuladores internos ou locais de entretenimento de golfe. Os campos de golfe nos Estados Unidos também registraram mais de 500 milhões de rodadas em cada ano de 2020 a 2025. Outros 19 milhões de americanos jogaram apenas fora de campo em 2025, ampliando o pool de compradores em potencial além dos golfistas em campo, ao lado da base ativa em campo.
Mercado de Equipamentos de Golfe da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 5,2% no período 2027-2032. A população de golfistas registrados e não registrados de 9 e 18 buracos da Oceania atingiu uma estimativa de 2,69 milhões em 2025, alta de 5% em relação a 2024. A Ásia forneceu uma base estabelecida maior de uma estimativa de 20,3 milhões de golfistas na mesma base de participação em 2025, sem alteração em relação a 2024. A expansão dos torneios juvenis da China naquele ano adicionou oportunidades de jogo competitivo dentro desse público regional estabelecido. A expansão da participação em campos na Oceania e as competições juvenis na China criam oportunidades de demanda para primeiros conjuntos e tacos adequados à idade, ao lado das substituições para golfistas asiáticos estabelecidos.
A base de jogadores estabelecida da Europa incluía uma estimativa de 13,97 milhões de golfistas registrados e não registrados de 9 e 18 buracos em 2025. A França registrou 446.547 detentores de licença naquele ano, oferecendo aos fornecedores um público de golfe organizado identificável dentro da oportunidade europeia mais ampla. Na América do Sul, o Brasil tinha 9.800 golfistas registrados ao lado de uma estimativa de 16.000 jogadores registrados e não registrados de 9 e 18 buracos em 2025. O Oriente Médio e África inclui a África do Sul, onde as populações correspondentes de 2025 eram de 145.835 e uma estimativa de 489.000, criando uma lacuna maior entre afiliação e participação. Alcançar a população de jogadores mais ampla da África do Sul requer olhar além dos golfistas registrados, pois o público estimado em campo é mais de 3 vezes sua base afiliada.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um fabricante de bolas de golfe que busca vendas ao consumidor e conformidade com as regras de equipamentos. O Padrão de Distância Geral (ODS), o Regulamento Geral de Segurança de Produtos (GPSR) da União Europeia e as regras de tributação de produtos criam diferentes decisões de design e conformidade. A exceção de adequação e qualidade da África do Sul exige divulgação expressa da condição específica dos bens, além de aceitação expressa ou conduta consciente consistente com a aceitação. A conformidade com as regras esportivas não resolve as obrigações de um produto de consumo para uma bola, uma vez que a classificação sensível ao design do Brasil e a documentação de segurança pré-mercado da Alemanha criam requisitos comerciais separados.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade primária | USGA e The R&A para conformidade com as regras de equipamentos | Autoridades de vigilância de mercado designadas pelo Estado, ou a autoridade setorial responsável onde o GPSR complementa a legislação setorial | Administração Tributária do Estado | Inmetro | Comissão Nacional do Consumidor |
| Instrumentos ou diretrizes principais | Regras de Equipamentos, Parte 4; declaração ODS de janeiro de 2026 | Deveres de segurança, análise de risco e documentação técnica do GPSR onde regras mais específicas da UE não cobrem o risco | O regime de imposto especial de consumo inclui equipamentos de golfe e, em geral, produção doméstica, processamento por encomenda e importações | A Portaria nº 302/2021 exclui bolas esportivas oficiais que atendam aos padrões oficiais de material, construção, dimensão e peso, exceto designs lúdicos voltados para crianças | Artigo 55(2) da Lei de Proteção ao Consumidor, sujeito ao artigo 55(6), excluindo compras em leilão cobertas pelo artigo 45 |
| Efeito comercial | Os testes estabelecem a conformidade da bola com as regras de equipamentos | Análise de risco e documentação técnica antes da colocação no mercado | Administração do imposto sobre produtos para fabricantes, processadores e importadores cobertos | As bolas esportivas oficiais qualificadas evitam a certificação e o registro de brinquedos, enquanto os designs lúdicos voltados para crianças entram nos requisitos de brinquedos | Direitos do consumidor a bens adequados, de boa qualidade, sem defeitos e razoavelmente duráveis, atendendo aos padrões públicos aplicáveis, sujeitos às condições legais |
| Atratividade atual da política | Alta | Média | Média | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A declaração da USGA e da R&A de junho de 2026 deixou as opções de distância em nível de elite sob revisão e os testes ODS inalterados antes de janeiro de 2030, oferecendo aos fabricantes americanos um período definido para o uso do teste existente. A avaliação da Comissão Europeia das disposições de aviso de recall do GPSR, prevista para 13 de dezembro de 2029, não altera os deveres gerais de segurança dos fabricantes na Alemanha, enquanto a exclusão de bolas esportivas oficiais do Brasil reduz o trabalho de certificação de brinquedos apenas para designs qualificados. A categoria de equipamentos de golfe da China impõe 10% de imposto sobre produtores domésticos, processadores por encomenda e importadores, enquanto sua agenda de reformas de 2026 não menciona nenhuma ação ou cronograma específico para o golfe. As datas de teste definidas nos Estados Unidos e o dever de imposto específico por produto da China apoiam a continuidade de curto prazo, ao lado dos requisitos estabelecidos e condicionais da África do Sul para bens adequados, de boa qualidade e razoavelmente duráveis.
Etapas da Cadeia de Valor
A produção, o fornecimento por canal atacadista e o varejo ao consumidor capturam a receita de equipamentos em diferentes pontos ao levar tacos e bolas aos golfistas. A Callaway Golf Company projeta, fabrica e vende ambos os grupos de produtos, enquanto a Worldwide Golf Shops combina varejo físico e online. A montagem de tacos intensiva em mão de obra da Callaway e a coordenação global de insumos ilustram por que a disponibilidade do produto começa com a execução da fabricação, antes que a amplitude do canal possa influenciar uma venda.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de equipamentos | Fabricantes de tacos e bolas como Callaway Golf Company e Acushnet Holdings Corp. | Vendas de equipamentos | Coordenação da montagem de tacos intensiva em mão de obra e insumos de origem global | Qualificar fontes alternativas e equilibrar cargas de trabalho de montagem |
| Fornecimento por canal atacadista | Operações de vendas de marcas de equipamentos como Callaway Golf Company | Vendas de equipamentos no atacado | Coordenação da cobertura em lojas de profissionais, varejistas e distribuidores | Alinhar a cobertura de contas com o papel de venda de cada canal |
| Varejo ao consumidor | Varejistas de golfe físicos e online como Worldwide Golf Shops | Vendas de equipamentos no varejo | Adequar a escolha do produto aos requisitos individuais de jogo | Conectar o atendimento personalizado com pedidos na loja e online |
| Fonte: Mordor Intelligence | ||||
A Acushnet adaptou estratégias de fornecimento e explorou alternativas em 2025 após as novas políticas tarifárias dos Estados Unidos afetarem os principais mercados de fornecimento de sua rede de fabricação. Sua resposta ilustra como uma base de produção flexível pode proteger as opções comerciais de um fornecedor quando as condições de fornecimento mudam. No downstream, o acesso ao varejo e ao atacado influencia como os equipamentos chegam aos compradores, de modo que a capacidade de produção e o alcance de vendas capturam valor por meio de diferentes capacidades dentro da mesma jornada do produto.
Cenário Competitivo
Concentração do Mercado
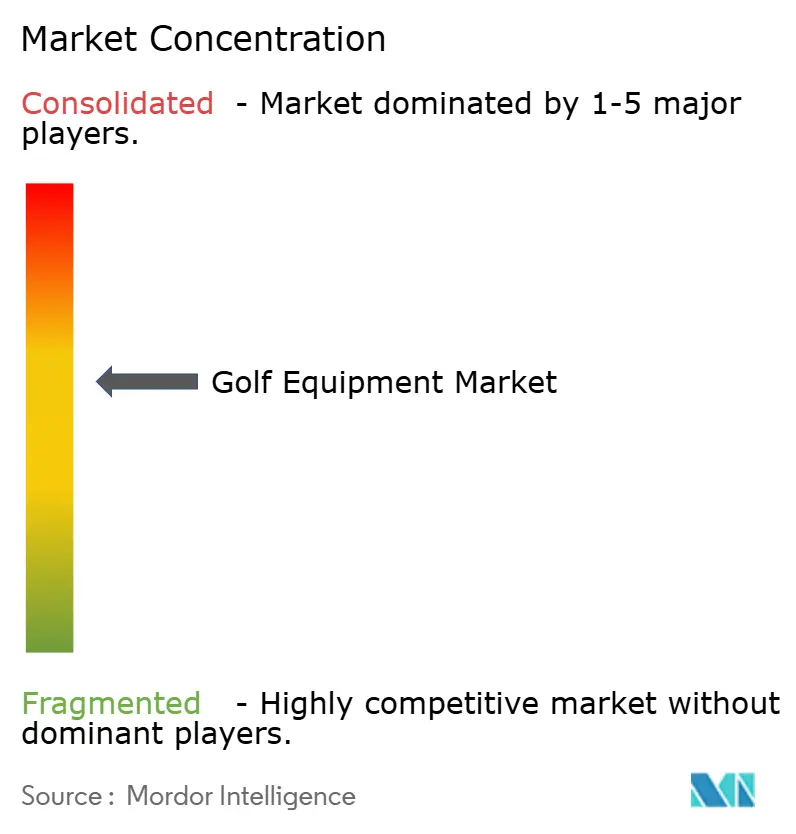
O setor compreende vários negócios de equipamentos de porte significativo, incluindo Callaway Golf Company, Acushnet Holdings Corp., Sumitomo Rubber Industries, Ltd., Taylor Made Golf Company, Inc. e Mizuno Corporation. As vendas globais de Equipamentos de Golfe da Callaway em 2025 foram de 1,38 bilhão de USD, queda de 0,5% em relação a 2024, enquanto o segmento de Esportes da Sumitomo no primeiro semestre de 2026 incluiu tacos, bolas e outros produtos de golfe. Em 23 de setembro de 2026, a Centroid detinha o capital de controle gerencial da TaylorMade, e as negociações para vender a participação não haviam chegado a um acordo definitivo. A aquisição da TaylorMade transferiria a capacidade existente em tacos, oferecendo a um comprador uma rota de entrada diferente da de construir uma linha de produtos contra grupos multi-produto estabelecidos.
Em 14 de julho de 2026, a Titleist anunciou seu mini driver GTS300, programando a disponibilidade em lojas de golfe em todo o mundo a partir de 23 de julho de 2026. O anúncio do Quantum da Callaway em 16 de janeiro de 2026 descreveu a construção Tri-Force como uma primeira para faces de driver, programando o varejo nos EUA a partir de 13 de fevereiro para drivers, madeiras de fairway e híbridos e 27 de fevereiro para ferros. A Acushnet reportou vendas líquidas consolidadas de 820 milhões de USD no segundo trimestre de 2026, alta de 13,8% em relação ao ano anterior, ao lado de fortes vendas de equipamentos Titleist. A Mizuno reportou aumento nas vendas em seu negócio principal de Golfe nas Américas no ano fiscal encerrado em 31 de março de 2026. Os movimentos oferecem aos compradores de tacos 2 pontos de comparação distintos, acesso a um formato de taco especializado e a construção da face do driver.
A exposição regulatória adiciona uma dimensão financeira separada à competição ao lado do apelo comercial dos designs de equipamentos. A Acushnet reportou um benefício de EBITDA ajustado de aproximadamente 38 milhões de USD proveniente de reembolsos tarifários sob a Lei de Poderes Econômicos de Emergência Internacional (IEEPA) no segundo trimestre de 2026, líquido dos efeitos de compensação por incentivos. A tecnologia de fitting é um ponto separado de diferenciação. Em 23 de dezembro de 2025, a Mizuno introduziu o SET OPTIMIZER no Japão, descrevendo sua medição de driver, ferro e wedge em um único dispositivo como única no mundo, com um pedido de patente pendente. Como o fitting de driver e wedge é limitado a lojas designadas, o acesso ao serviço completo torna-se uma distinção competitiva específica por localização para os compradores.
Líderes do Setor de Equipamentos de Golfe
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
Sumitomo Rubber Industries, Ltd.
-
Taylor Made Golf Company, Inc.
-
Mizuno Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Golfe Empresas cobertas neste relatório
- Callaway Golf Company
- Acushnet Holdings Corp.
- Taylor Made Golf Company, Inc.
- Sumitomo Rubber Industries, Ltd.
- Mizuno Corporation
- PING, Inc.
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Cobra Golf Incorporated
- Honma Golf Limited
- YONEX CO., LTD.
- Wilson Sporting Goods Co.
- Tour Edge Golf Manufacturing, Inc.
- FILA Golf Co., Ltd.
- MAJESTY GOLF CO., LTD.
- Fourteen Co., Ltd.
- Epon Golf Co., Ltd.
- Miura Golf Inc.
- Roger Cleveland Golf Company, Inc.
- Bettinardi Golf, LLC
Principais Oportunidades para os Participantes do Mercado
Esta comparação examina atualizações de tacos orientadas por fitting, seleção individualizada de bolas e varejo combinado de equipamentos para golfistas que buscam atendimento especializado. A Titleist inaugurou sua primeira loja da marca em Bangkok, Tailândia, em 4 de setembro de 2026, combinando fitting de bolas de golfe e tacos com varejo de produtos. A introdução do showroom de simuladores da PGA TOUR Superstore em 11 de junho de 2026 ofereceu um ambiente de atendimento separado para sistemas selecionados com base em desempenho, espaço, orçamento e uso pretendido. Os formatos de varejo que combinam fitting com vendas de produtos colocam a decisão de equipamentos dentro do próprio serviço, criando um ambiente comercial direto para recomendações de tacos e bolas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Venda cruzada de tacos para iniciantes | Os showrooms permitem a comparação de redes e tapetes para iniciantes | Compradores de prática residencial | Oferecer um conjunto limitado de tacos ao lado de consultas de prática para iniciantes | Orçamento combinado de equipamentos e espaço disponível | Marcas de tacos e varejistas especializados |
| Atualizações de tacos orientadas por desempenho | Os compradores podem comparar tecnologias de monitor de lançamento lado a lado | Golfistas considerando sistemas domésticos de maior desempenho | Combinar consultas individualizadas de tacos com demonstrações de sistemas | Demonstrar valor de jogo suficiente dentro do orçamento do comprador | Marcas de tacos e consultores de equipamentos |
| Contas de equipamentos de prática comercial | As opções de showroom incluem pacotes para espaços comerciais | Operadores comerciais de prática de golfe | Desenvolver propostas de fornecimento de tacos e bolas de golfe em torno do uso de prática pretendido | Adequar a proposta de equipamentos ao espaço e ao uso pretendido | Fabricantes de equipamentos e varejistas especializados |
| Fonte: Mordor Intelligence | |||||
O fitting especializado oferece a abertura mais clara ao fundamentar uma recomendação de taco ou bola nos requisitos individuais de um golfista. Um vendedor de equipamentos pode usar o ambiente combinado de varejo e fitting para conectar a avaliação individual a uma escolha de produto definida. As atualizações de tacos, a seleção de bolas e uma consulta combinada abordam diferentes decisões de compra, tornando o escopo e a qualidade do atendimento de fitting centrais para conquistar a venda de equipamentos.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Golfe
- Set 2026: A Titleist inaugurou sua primeira loja da marca na Tailândia, oferecendo bolas de golfe, tacos, bolsas e acessórios para venda no varejo ao lado de serviços de fitting.
- Jul 2026: A Titleist anunciou seu mini driver GTS300 em 14 de julho e informou que a disponibilidade em lojas de golfe em todo o mundo começaria em 23 de julho de 2026.
- Jan 2026: A Callaway Golf anunciou seus drivers Quantum, madeiras de fairway, ferros e híbridos, programando a disponibilidade no varejo nos Estados Unidos para 13 de fevereiro de 2026 para drivers, madeiras e híbridos e 27 de fevereiro para ferros.
Mercado de Equipamentos de Golfe Escopo do relatório e metodologia de pesquisa
Definiço e Cobertura do Mercado
O mercado de equipamentos de golfe mede o valor anual das vendas no varejo de equipamentos de golfe projetados para jogar e praticar golfe no mercado global. Abrange compras em todos os tipos de produtos aceitos, categorias de preço, usuários finais e canais de varejo.
Exclusões de escopo: Vestuário e calçados de golfe, campos de golfe, simuladores de golfe internos e infraestrutura de instalações relacionada, e serviços de instrução de golfe, aluguel de equipamentos, fitting ou reparo cobrados separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Tacos de Golfe
- Bolas de Golfe
- Bolsas e Acessórios de Golfe
- Vestuário
- Calçados
- Por Categoria
- Massa
- Premium
- Por Uso Final
- Adultos
- Crianças
- Por Canal de Distribuição
- Canal Offline
- Canal Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- Alemanha
- Espanha
- França
- Itália
- Suécia
- Irlanda
- Áustria
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Nova Zelândia
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas ilustrativas, como os dados do setor da National Golf Foundation, fornecem indicadores de participação, rodadas e oferta de campos; o Relatório Global de Participação no Golfe de 2025 da R&A resume a participação de adultos e jovens nos mercados afiliados; e o relatório do setor da Associação de Golfe da China descreve as tendências de participação no golfe e de rodadas jogadas na China. As Regras de Equipamentos da R&A explicam os requisitos de conformidade de produtos que podem afetar o design e os lançamentos de equipamentos.
Registros de empresas, materiais para investidores e relatórios de imprensa confiáveis podem verificar o escopo do produto, o mix de canais, os preços, o momento dos lançamentos e as declarações de vendas específicas de cada empresa. As fontes mencionadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com fabricantes de equipamentos de golfe, compradores de varejo e comércio eletrônico, líderes de produtos e analistas do setor de golfe podem testar evidências secundárias sobre preços no varejo, comportamento de substituição, mix de produtos e movimentação de canais. Os entrevistados podem verificar as premissas por trás das variáveis de previsão, identificar lacunas nos dados públicos e ajudar a reconciliar evidências conflitantes, com estimativas trianguladas em relação a registros, indicadores de associações e sinais de varejo antes que as alterações sejam aceitas.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 27% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamento de Mercado e Previsão
O modelo estima a receita global anual de varejo ao consumidor proveniente de tacos, bolas, bolsas e acessórios de golfe, alocando esse total entre produto, categoria de massa e premium, compradores adultos e infantis, canais offline e online, e regiões. Uma estimativa de cima para baixo começa com o limite aceito de vendas no varejo global e reconcilia as participações de categoria com o total, enquanto verificações seletivas de baixo para cima comparam totais de fornecedores ou canais e preço de varejo amostrado multiplicado pelo volume unitário, com quaisquer lacunas investigadas antes do uso. Participação, rodadas jogadas, oferta de campos, tendências de canais de varejo e preços de equipamentos ou ciclos de substituição informam as participações de segmento relevantes e os caminhos de previsão. A regressão multivariada pode relacionar o valor de mercado a esses indicadores onde existem observações anuais comparáveis. A análise de cenários lida com séries esparsas ou conflitantes, e especialistas primários podem testar se as previsões em nível de variável refletem lançamentos de produtos, demanda por fitting, vendas online e padrões de jogo regionais. Os analistas documentam lacunas de entrada não resolvidas, usam o indicador público comparável mais forte e carregam a incerteza para os cenários em vez de preencher observações ausentes com valores sem suporte.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam evidências de varejo e de empresas com sinais independentes de participação, rodadas e oferta de campos, investigando então valores discrepantes, unidades inconsistentes e variações materiais em relação a períodos anteriores e segmentos adjacentes. Uma segunda revisão verifica datas de fontes, escopo, cálculos e totais de segmentos, com o recontato do analista acionado quando uma entrada conflita com as definições da fonte ou uma lacuna material não pode ser reconciliada. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado e verificado em uma passagem final antes da entrega.
Dimensionamento do Mercado de Equipamentos de Golfe da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de equipamentos de golfe mede o valor anual das vendas no varejo de equipamentos de golfe projetados para jogar e praticar golfe no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise de cenários lida com séries esparsas ou conflitantes, e especialistas primários podem testar se as previsões em nível de variável refletem lançamentos de produtos, demanda por fitting, vendas online e padrões de jogo regionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,66 bilhões de USD (2027) | |
| Consultoria Global A | 20,17 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 21,1% acima do valor de 2027 deste relatório de 16,66 bilhões de USD, 1 ano depois. A estimativa inclui vestuário e calçados além de equipamentos de golfe, adicionando produtos fora do limite de mercado deste relatório. |
| Empresa Global de Pesquisa de Mercado B | 9,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 42,4% abaixo do valor de 2027 deste relatório de 16,66 bilhões de USD, 2 anos depois. A estimativa avalia as unidades de equipamentos a um preço médio de fabricante, em vez dos preços de venda no varejo ao consumidor. |
Os analistas da Mordor Intelligence triangulam evidências de varejo e de empresas com sinais independentes de participação, rodadas e oferta de campos, investigando então valores discrepantes, unidades inconsistentes e variações materiais em relação a períodos anteriores e segmentos adjacentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de golfe e as perspectivas de crescimento?
Espera-se que o mercado atinja 16,66 bilhões de USD em 2027 e 21,12 bilhões de USD até 2032, com um CAGR de 4,86% no período 2027-2032.
O que está impulsionando a demanda por tacos e bolas de golfe?
O jogo juvenil organizado na China, o desenvolvimento de campos e o fitting personalizado sustentam a demanda por equipamentos.
Qual tipo de produto de golfe representa a maior participação na receita de equipamentos?
Os tacos de golfe representaram 51,97% da receita de equipamentos em 2026.
Quais empresas são os principais fornecedores de equipamentos de golfe?
Os principais participantes incluem Callaway Golf Company, Acushnet Holdings Corp., Sumitomo Rubber Industries, Ltd., Taylor Made Golf Company, Inc. e Mizuno Corporation.
O que poderia limitar as compras de equipamentos de novos golfistas?
Em uma pesquisa da Censuswide de 2026 com adultos britânicos, 55% dos 210 golfistas aspirantes relataram ter atrasado a entrada no golfe porque os custos de equipamentos eram muito altos.
Qual região lidera a receita de equipamentos de golfe e qual cresce mais rapidamente?
A América do Norte detinha 47,72% da receita de equipamentos em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 5,2% no período 2027-2032.