
Tamanho e Participação do Mercado de Equipamentos e Acessórios de Esqui
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
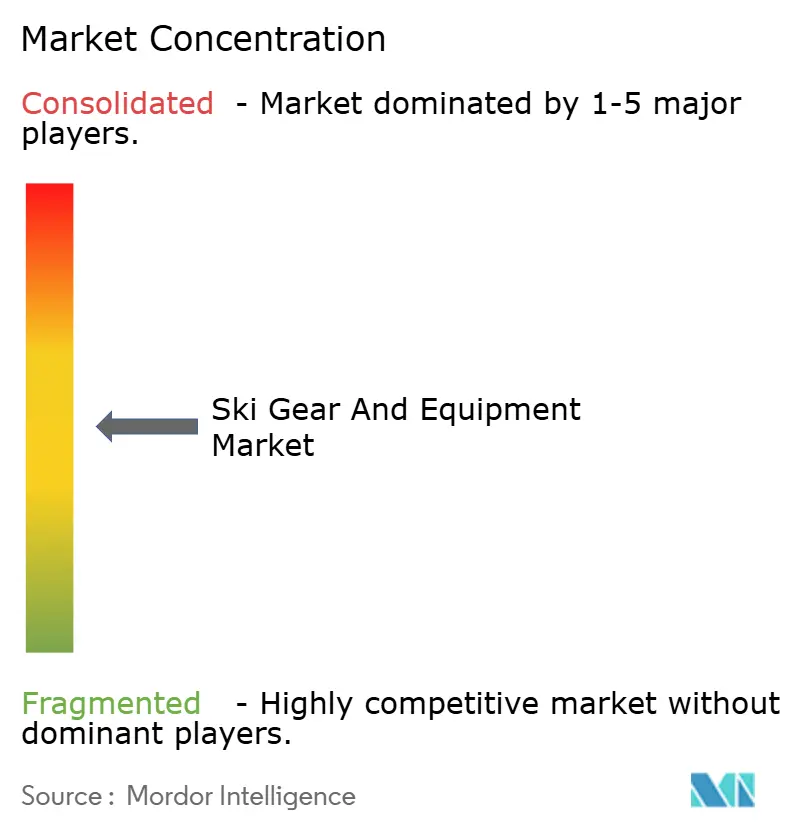
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos e Acessórios de Esqui pela Mordor Intelligence
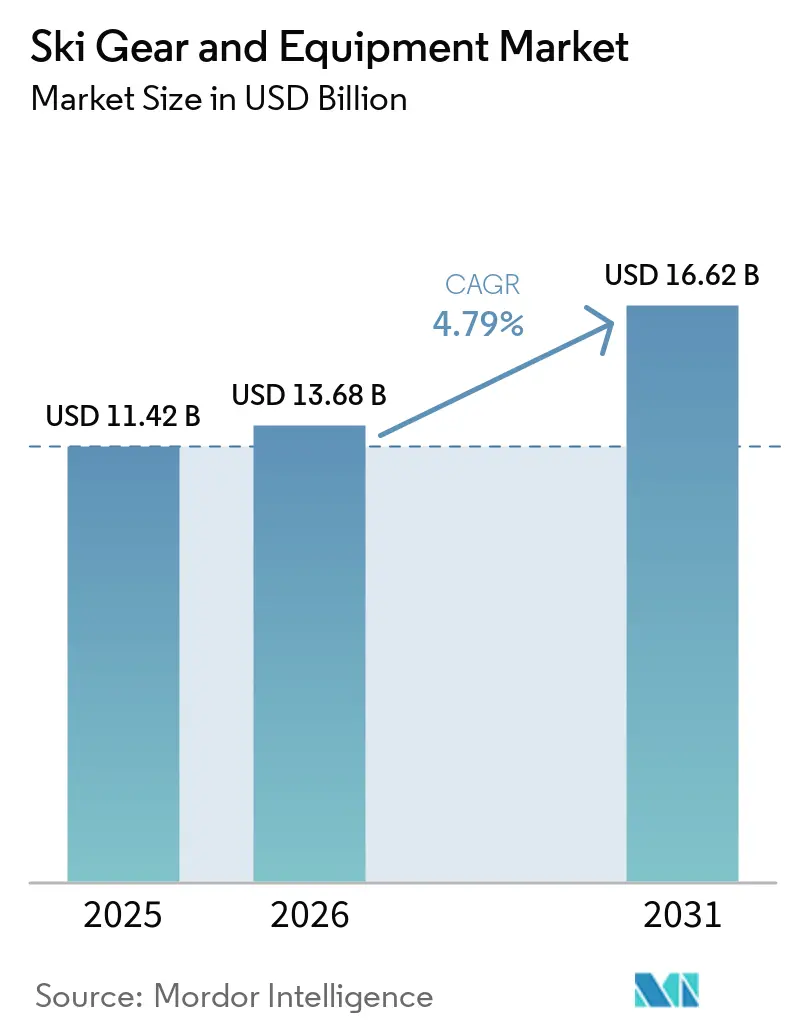
O tamanho do mercado de equipamentos e acessórios de esqui está projetado para expandir de USD 11,42 bilhões em 2025 e USD 13,68 bilhões em 2026 para USD 16,62 bilhões até 2031, registrando um CAGR de 4,79% entre 2026 e 2031. Esse impulso reflete uma mudança das estâncias europeias tradicionais em direção a instalações internas na Ásia-Pacífico, a contínua disrupção digital e os mandatos de circularidade de produtos que recompensam marcas capazes de escalar canais diretos ao consumidor (DTC) e designs sustentáveis. A Europa ainda representa 38,92% da receita de 2025, mas os 313 milhões de participantes em esportes de inverno da China e 60 domos internos em expansão a 20% ao ano sinalizam um reequilíbrio geográfico duradouro. Ao mesmo tempo, regulamentações de segurança obrigatórias e capacetes com sensores integrados, rápida adoção de DTC (44% da receita DTC da Amer Sports em 2024) e núcleos de esqui à base de algas ilustram como a tecnologia e a ecoinovação estão redefinindo a captura de valor. A participação ao longo do ano, os subsídios para treinamento juvenil e os aluguéis por assinatura suavizam ainda mais a sazonalidade, enquanto as proibições de PFAS e a volatilidade climática penalizam marcas vinculadas a materiais de base fóssil ou modelos de atacado de canal único.
Principais Conclusões do Relatório
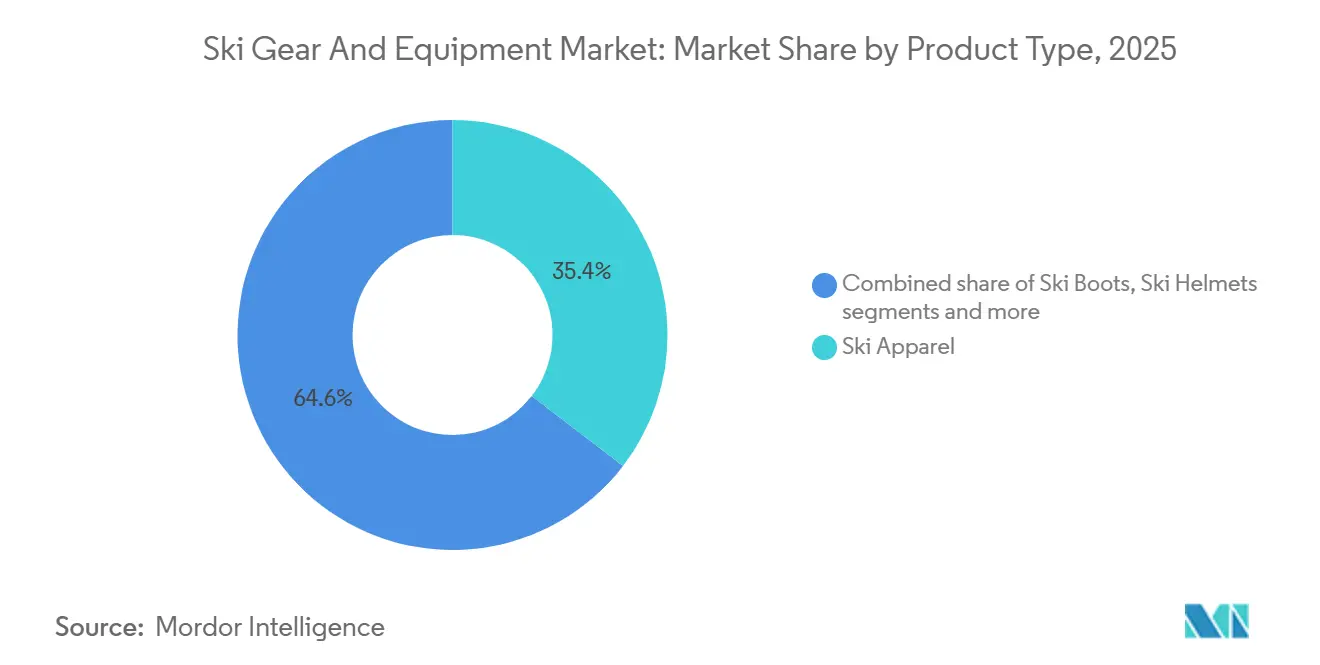
- Por tipo de produto, o vestuário de esqui liderou com 35,42% de participação na receita em 2025, enquanto os capacetes avançam a um CAGR de 5,45% até 2031.
- Por utilizador final, os homens representaram 65,25% da demanda de 2025, enquanto o segmento feminino cresce a um CAGR de 6,42% até 2031.
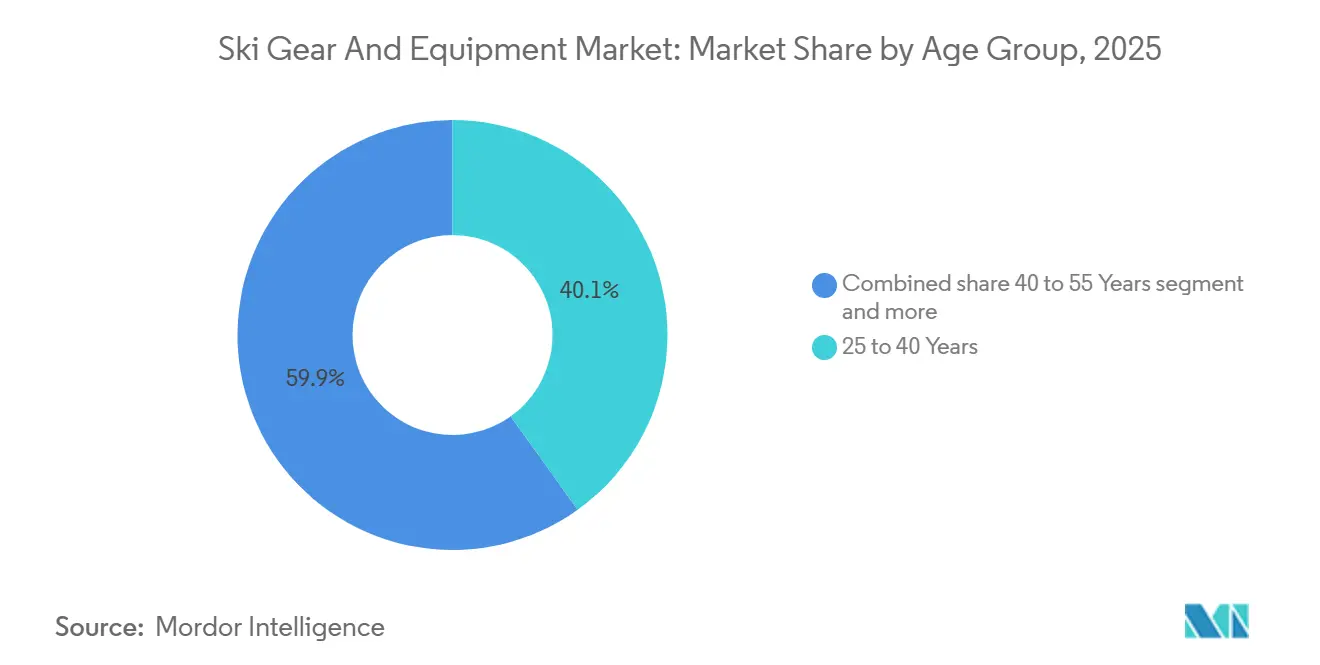
- Por faixa etária, a coorte de 25 a 40 anos deteve 40,11% dos gastos de 2025; a participação de menores de 25 anos cresce a um CAGR de 5,62%.
- Por canal de distribuição, o varejo físico controlou 64,58% da receita de 2025, mas as vendas online crescem a um CAGR de 6,28%.
- Por geografia, a Europa capturou 38,92% do valor de 2025; a Ásia-Pacífico está se expandindo a um CAGR de 5,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Popularidade de Atividades de Aventura e ao Ar Livre | +0.9% | Global, com maiores ganhos na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão Crescente do Turismo de Esportes de Inverno | +1.1% | Europa (Alpes, Pireneus), América do Norte (Montanhas Rochosas, Cascades), Ásia-Pacífico (China, Japão, Coreia do Sul) | Longo prazo (≥ 4 anos) |
| Crescimento de Instalações de Esqui Artificiais e Internas | +0.8% | Ásia-Pacífico (China, Sudeste Asiático), Oriente Médio (Emirados Árabes Unidos, Arábia Saudita), com expansão para a Europa urbana | Longo prazo (≥ 4 anos) |
| Inovações em Equipamentos Sustentáveis e Ecológicos | +0.7% | Europa (impulsionada por regulamentações da UE), América do Norte (liderada pelo consumidor), Ásia-Pacífico (emergente) | Médio prazo (2 a 4 anos) |
| Crescente Participação Juvenil e Programas de Treinamento de Esqui | +0.6% | América do Norte, Europa (nações alpinas), Ásia-Pacífico (programas juvenis da China) | Médio prazo (2 a 4 anos) |
| Integração de Tecnologias Avançadas | +0.8% | Global, com adoção antecipada na América do Norte e Europa, escalando na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade de Atividades de Aventura e ao Ar Livre
Em 2024, o turismo de montanha e baseado na natureza voltou a 87% de seus níveis pré-pandêmicos, conforme relatado pela Organização Mundial do Turismo das Nações Unidas. Notavelmente, segmentos do turismo de aventura, incluindo o esqui, superaram a recuperação geral do turismo de lazer[1]Fonte: UNWTO, "O Turismo de Montanha e Natureza Recupera 87% dos Níveis Pré-Pandêmicos," unwto.org. Essa recuperação não é meramente uma tendência; é um reflexo da mudança nas prioridades dos consumidores. O Departamento de Análise Econômica dos Estados Unidos destacou o peso econômico dos esportes na neve, estimando sua contribuição em robustos USD 20,8 bilhões em 2024. Isso marca um aumento notável de 6,3% em relação ao ano anterior, amplamente impulsionado por consumidores millennials e da Geração Z, que agora preferem experiências a bens materiais. O setor de esportes na neve da Escócia demonstrou sua relevância, arrecadando GBP 230 milhões (USD 291 milhões) em 2024. Um expressivo 62% de seus participantes eram provenientes de fora da região, enfatizando o papel fundamental do esqui na economia local. Para os fabricantes de equipamentos, essa tendência sinaliza uma mudança: a participação em esportes na neve está evoluindo de uma dependência climática para uma escolha de estilo de vida. Essa evolução abre caminho para uma demanda ao longo do ano, não apenas por equipamentos de treinamento e equipamentos internos, mas também por vestuário que transcende as estações. Marcas que comercializam seus produtos como essenciais para uma identidade aventureira, em vez de meras compras sazonais, têm muito a ganhar. À medida que os consumidores buscam cada vez mais itens multiuso e de alto desempenho, aqueles que enfatizam durabilidade e versatilidade podem cobrar preços premium.
Expansão Crescente do Turismo de Esportes de Inverno
Durante a temporada 2023-24, a China registrou 23,08 milhões de visitas de esquiadores, marcando um aumento de 16,3% em relação ao ano anterior. Na temporada seguinte, as visitas subiram para 26,05 milhões. Notavelmente, Harbin sozinha atraiu 87 milhões de turistas, arrecadando impressionantes CNY 124,8 bilhões (aproximadamente USD 17,2 bilhões) em receita, um aumento notável de 300%. Na França, os varejistas de equipamentos para esportes de montanha registraram um aumento de 6% na receita em 2023-24. Os serviços de aluguel superaram esse crescimento, expandindo-se 8%, à medida que os visitantes de curta duração passaram a preferir a conveniência dos aluguéis à propriedade. A região de Niseko, no Japão, emergiu como um destino privilegiado para os entusiastas australianos da neve. Enquanto isso, PyeongChang, na Coreia do Sul, impulsionada por sua infraestrutura legada, continua a atrair um fluxo constante de participantes domésticos. Uma conclusão fundamental é a crescente preferência por produtos otimizados para aluguel na demanda impulsionada pelo turismo. Botas e esquis duráveis e de fácil ajuste, adaptados para ambientes de alta rotatividade, estão eclipsando os equipamentos tradicionais voltados ao consumidor. Os fabricantes que se concentram em sistemas modulares de nível de frota, que prometem um custo total de propriedade mais baixo, têm muito a ganhar. Tais inovações provavelmente garantirão contratos com operadores de estâncias e redes de aluguel, entidades que respondem por 30 a 40% do uso de equipamentos em destinos movimentados.
Crescimento de Instalações de Esqui Artificiais e Internas
Em 2024, a China conta com 60 estâncias de esqui internas, expandindo-se a uma taxa anual de 20%. Projetos notáveis, como o L+SNOW de Xangai (a maior instalação interna do mundo, com 90.000 metros quadrados) e o Huafa Snow World de Guangzhou, demonstram a viabilidade do esqui ao longo do ano, mesmo em climas subtropicais. O Oriente Médio está espelhando essa tendência: o Ski Dubai, em Dubai, e o Trojena, na Arábia Saudita (um segmento do NEOM), estão integrando o esqui interno como um recurso de luxo em seus empreendimentos de uso misto. Essas instalações internas requerem equipamentos especializados, incluindo esquis mais curtos e mais macios projetados para ambientes controlados, capacetes com melhor ventilação e vestuário adequado para temperaturas de 20 a 25°C fora das pistas. Esses equipamentos diferem dos padrões alpinos tradicionais. O surgimento dessas instalações internas também significa que a demanda por equipamentos não está mais vinculada a ciclos sazonais. Essa mudança permite que os fabricantes estabilizem seus cronogramas de produção e mitiguem os riscos de estoque. Marcas que colaboram com operadores de instalações para codesenvolver linhas de produtos e utilizam dados em tempo real para melhorar a durabilidade e o desempenho estão posicionadas para criar barreiras de entrada significativas. À medida que o esqui interno transita de uma novidade de nicho para uma atividade mainstream em mercados emergentes, essas marcas têm muito a ganhar.
Inovações em Equipamentos Sustentáveis e Ecológicos
Em 2024, a HEAD apresentou sua linha de esquis RENEW, integrando 30% de materiais reciclados em seus núcleos e superfícies superiores. Enquanto isso, a WNDR Alpine introduziu a tecnologia Algal Wall à base de algas, substituindo núcleos derivados do petróleo e alcançando uma redução de 40% na pegada de carbono por esqui. A Salomon estabeleceu uma meta ambiciosa de reduzir suas emissões de carbono em 50% até 2030. A coleção Essential da Rossignol se destaca por incorporar 70% de poliéster reciclado em seu vestuário. Essas iniciativas não apenas abordam pressões regulatórias, como a proibição de PFAS da UE que afeta formulações de cera e revestimentos de repelência à água (DWR), mas também ressoam com os sentimentos dos consumidores. Um relatório da SnowSports Industries America destacou que, embora 79% dos participantes priorizem a sustentabilidade, apenas 28% optaram por produtos com certificação ecológica em 2024, evidenciando uma notável lacuna entre valores e ações. A principal oportunidade reside em superar essa divisão. Estratégias como rotulagem transparente do ciclo de vida, iniciativas de devolução (como o programa de reciclagem RYB da Tecnica para botas) e garantia de paridade de desempenho para dissipar a noção de "prêmio verde" podem ser fundamentais. Marcas que obtêm a certificação ambiental ISO 14001 e apresentam métricas concretas, como economia de CO2 por produto, estão posicionadas para converter as intenções dos consumidores em compras reais. Isso é especialmente verdadeiro para o segmento com menos de 35 anos, onde a postura de sustentabilidade de uma marca influencia significativamente a fidelidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Equipamentos Premium | -0.6% | Global, mais agudo em mercados emergentes (Ásia-Pacífico, América do Sul) e segmentos de baixa renda em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Crescente Popularidade de Esportes de Inverno Alternativos | -0.4% | América do Norte (snowboard, snow tubing), Europa (esqui cross-country, caminhada com raquetes de neve) | Médio prazo (2 a 4 anos) |
| Dependência Sazonal e Variabilidade Climática | -0.5% | Europa (Alpes, Pireneus enfrentando invernos com déficit de neve), América do Norte (Montanhas Rochosas, Nordeste), com instalações internas mitigando na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Risco de Lesões | -0.3% | Global, com maiores barreiras de percepção em mercados da Ásia-Pacífico novos no esqui | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo inicial de equipamentos premium
Pacotes completos de equipamentos de esqui, incluindo esquis, fixações, botas, bastões, capacete e vestuário, começam em USD 800 para configurações de nível básico e podem chegar a USD 3.500 para kits orientados ao desempenho. Essa faixa de preços cria uma barreira de capital, afastando segmentos sensíveis ao preço de experimentar o esqui. Em resposta ao declínio da participação devido aos custos, o Mount Washington Alpine Resort, no Canadá, lançou iniciativas de acessibilidade em 2024, como aluguéis subsidiados e planos de pagamento flexíveis. O mercado de aluguel está evoluindo, com modelos de assinatura ganhando força. Por exemplo, o My Epic Gear da Vail Resorts oferece uma adesão anual por USD 50, com cobranças diárias de USD 55 para adultos e USD 45 para crianças. Esse modelo permite uma economia de múltiplas visitas, tornando os custos por uso mais econômicos do que a propriedade direta. Estrategicamente, recomenda-se que as marcas dividam seus portfólios de produtos: uma linha para propriedade premium e outra para aluguéis. A linha de aluguel deve ser projetada para mais de 200 ciclos e tamanhos padronizados, garantindo máxima eficiência. Marcas que ignoram essa abordagem de canal duplo correm o risco de perder clientes de nível básico para marcas próprias de operadores de aluguel.
Crescente Popularidade de Esportes de Inverno Alternativos
O snowboard adicionou 800.000 participantes nos Estados Unidos em 2023-24, enquanto o snow tubing e o esqui cross-country capturam gastos discricionários de esquiadores alpinos, particularmente entre famílias que buscam atividades de menor custo e menor risco, de acordo com a Snowsports Industries America. O esqui cross-country requer infraestrutura mínima e os equipamentos custam 40 a 60% menos do que as configurações alpinas, tornando-o atraente em regiões com queda de neve inconsistente. A fragmentação da participação em esportes de inverno dilui o mercado endereçável dos fabricantes de equipamentos, a menos que diversifiquem suas linhas de produtos: a Burton, historicamente focada em snowboard, expandiu-se para o splitboarding e equipamentos de backcountry para capturar entusiastas de múltiplas disciplinas. A percepção é que a fidelidade à marca está enfraquecendo à medida que os consumidores adotam identidades agnósticas ao esporte — "atleta de inverno" em vez de "esquiador" — e esperam que os fabricantes ofereçam equipamentos compatíveis entre si. Empresas que projetam sistemas modulares (por exemplo, botas compatíveis com fixações alpinas e de travessia) reterão clientes em meio a mudanças de atividade, enquanto especialistas em um único esporte enfrentam erosão de participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Capacetes Superam o Crescimento do VestuárioEm 2025, o vestuário de esqui, uma categoria-chave dentro do vestuário de inverno, representou 35,42% da receita total, evidenciando seu status como categoria de compra recorrente influenciada por tendências de moda e avanços técnicos. Enquanto isso, os capacetes de esqui devem crescer a um CAGR de 5,45% até 2031. Esse crescimento é amplamente atribuído às leis de uso obrigatório de capacete em 23 estados dos EUA e províncias canadenses, transformando o que antes era uma compra discricionária em uma necessidade imposta por conformidade regulatória. Lançado em 2024, o capacete Flow Pro MIPS da SCOTT lidera essa evolução, contando com sensores de detecção de impacto, refletores de avalanche RECCO e chips NFC de identificação médica twICEme. Isso posiciona os capacetes modernos não apenas como equipamentos de proteção, mas como centros avançados de segurança. Botas e fixações de esqui, juntas, representaram 28% das vendas de 2025. A categoria "Outros", que inclui óculos de proteção, luvas e diversos acessórios, capturou 14,58% do mercado. Esse segmento prospera com compras por impulso e ocasiões de presente. A perspectiva geral sugere que, enquanto os fabricantes de capacetes podem aproveitar as mudanças regulatórias e os avanços tecnológicos para sustentar preços premium, as marcas de vestuário devem equilibrar desempenho técnico com apelo estético para manter o crescimento em um mercado saturado.
A sustentabilidade está se tornando um pilar do desenvolvimento de produtos em todos os segmentos. A coleção Essential da Rossignol está liderando essa iniciativa, utilizando 70% de poliéster reciclado em suas jaquetas. Os esquis RENEW da HEAD são fabricados com 30% de materiais reciclados, e as fixações Ion da G3 são totalmente recicláveis. A partir de 2024, o Regulamento Geral de Segurança de Produtos (GPSR) da UE passará a exigir passaportes digitais de produtos para capacetes e equipamentos de proteção. Esse regulamento obriga os fabricantes a documentar de forma transparente a origem dos materiais, os impactos do ciclo de vida e os métodos de descarte. Marcas como a Tecnica, com sua iniciativa de devolução da bota RYB, e aquelas que obtêm a certificação ambiental ISO 14001, estão bem posicionadas para se destacar em um cenário cada vez mais atento ao greenwashing. O cenário competitivo está evoluindo. Está passando de um foco em características do produto para um posicionamento mais profundo baseado em valores. Essa mudança é especialmente pronunciada entre consumidores com menos de 35 anos, que priorizam cada vez mais marcas que ressoam com seus valores ambientais e sociais.


Por Utilizador Final:
Segmento Feminino Impulsiona a Mudança DemográficaEm 2025, os consumidores do sexo masculino representaram 65,25% da demanda, destacando a tradicional dominância masculina no esqui. No entanto, a participação feminina está em ascensão, crescendo a um CAGR de 6,42% até 2031. Esse aumento é impulsionado por iniciativas direcionadas, designs de produtos inclusivos em termos de gênero e estratégias de marketing que priorizam a comunidade em detrimento da competição. Dados da temporada 2024-25 da China mostram uma mudança significativa: 71,3% dos entusiastas do esqui são agora do sexo feminino, destacando o papel fundamental da região Ásia-Pacífico na reformulação da demografia do esporte. A Coalition Snow, uma marca fundada por mulheres, está aproveitando essa mudança ao projetar esquis adaptados para mulheres, com padrões de flexão específicos e comprimentos mais curtos — uma área amplamente ignorada pelos fabricantes tradicionais. Em 2024, a SnowSports Industries America observou um aumento notável na diversidade do esqui em termos de gênero, idade e etnia, com a participação feminina subindo de 38% para 41% da base total de esquiadores. Essa mudança sinaliza a necessidade de as marcas evoluírem[2]Fonte: SnowSports Industries America, "SnowSports Industries America: 79% Consideram a Sustentabilidade Importante." snowsports.org.
Em vez da desatualizada abordagem de "reduzir e colorir de rosa", as marcas devem focar na engenharia de produtos que atendam às necessidades biomecânicas únicas das mulheres (como um centro de gravidade mais baixo e formas de botas mais estreitas) e preferências estéticas que desafiem as normas de gênero tradicionais. Embora os homens ainda dominem em números, seu crescimento está desacelerando, especialmente à medida que os níveis de participação se estabilizam em mercados-chave como os Estados Unidos e a Europa. Notavelmente, a idade mediana dos esquiadores nessas regiões atingiu 37 anos em 2024, sinalizando uma demografia envelhecida. Marcas que investem em P&D para produtos centrados no público feminino e apoiam programas de esqui para mulheres têm muito a ganhar neste mercado em rápida expansão. Por outro lado, aquelas que marginalizam as consumidoras podem se ver pressionadas à medida que a concorrência pelo segmento masculino estagnado se intensifica. Além dos produtos, há uma vantagem estratégica: as esquiadoras tendem a comprar vestuário e acessórios individualmente, levando a transações mais frequentes e maior valor ao longo da vida. Em contraste, seus homólogos masculinos frequentemente se concentram em gastos com bens duráveis.
Por Faixa Etária:
Programas Juvenis Impulsionam a Expansão do Segmento Abaixo de 25 AnosEm 2025, a faixa etária de 25 a 40 anos representou 40,11% da receita total, marcando seus anos de pico de renda e poder de gastos discricionários. No entanto, o segmento com menos de 25 anos está testemunhando um crescimento robusto, com um CAGR de 5,62% projetado até 2031. Em uma iniciativa para democratizar o acesso, o US Ski & Snowboard lançou seu renovado programa de Desenvolvimento Alpino em fevereiro de 2025, oferecendo um subsídio de 50% nos custos para atletas regionais com idades entre 14 e 21 anos. Essa iniciativa visa desmantelar as barreiras financeiras que tradicionalmente confinaram a participação a famílias mais abastadas. Dados da China para o período de 2024 a 25 revelaram que 52% dos participantes tinham entre 24 e 30 anos. Além disso, grupos familiares de pais e filhos constituíram significativos 54% do valor bruto da mercadoria, sublinhando a tendência em que o envolvimento juvenil é um catalisador para compras de equipamentos multigeracionais. A faixa etária de 40 a 55 anos, embora contribuindo com 28% para a receita, apresentou o maior gasto per capita, gravitando em direção a equipamentos premium e experiências selecionadas. Em contraste, o segmento acima de 55 anos, representando 12% da receita, priorizou conforto, segurança e facilidade de uso em detrimento do desempenho puro.
Marcas que visam o segmento jovem devem considerar a engenharia de produtos com recursos ajustáveis. Por exemplo, a implementação de sistemas como o dimensionamento de capacete "Cresce Comigo", que se adapta ao crescimento da cabeça ao longo de 3 a 4 anos, pode alinhar os ciclos de vida dos produtos com os marcos de desenvolvimento das crianças. Essa abordagem não apenas reduz a frequência de substituições, mas também aumenta o valor percebido entre os pais conscientes do orçamento. Por outro lado, a faixa etária de 40 a 55 anos emerge como um mercado premium lucrativo, porém pouco atendido. Produtos que priorizam a prevenção de lesões, como joelheiras e forros de botas com absorção de impacto, juntamente com recursos que enfatizam a facilidade de uso (como as fixações Step On X da Burton) e conforto (incluindo palmilhas aquecidas e designs ergonômicos de botas) estão posicionados para obter margens mais altas em comparação com seus equivalentes centrados no desempenho. Embora o segmento de 25 a 40 anos seja o maior contribuinte de receita, ele também exibe maior sensibilidade ao preço e fluidez de marca. Isso exige que os fabricantes pivôtem suas estratégias em direção ao engajamento digital, colaborações com influenciadores e experiências de marketing imersivas, em vez de depender exclusivamente da diferenciação de produtos.
Por Canal de Distribuição:
O Direto ao Consumidor Remodela a Economia do VarejoEm 2025, as lojas de varejo físicas representaram 64,58% da distribuição, apoiadas por lojas especializadas que oferecem ajustes especializados, disponibilidade imediata de produtos e programas de troca que fomentam a fidelidade do cliente. Enquanto isso, os canais online estão projetados para crescer a um CAGR de 6,28% até 2031, impulsionados por marcas diretas ao consumidor e modelos de assinatura como o da Amer Sports. Em 2024, a receita direta ao consumidor (DTC) da Amer Sports constituiu 44% de suas vendas totais. Notavelmente, a Arc'teryx registrou um crescimento de 42,8% nas vendas DTC, enquanto as vendas DTC da Salomon expandiram-se 52,6%. Esses números sublinham as margens superiores e o valor ao longo da vida do cliente que os canais digitais oferecem em comparação com o atacado. A Vail Resorts introduziu seu serviço de assinatura "My Epic Gear" em 2024, com uma adesão anual de USD 50 e taxas diárias de aluguel (USD 55 para adultos e USD 45 para crianças). O serviço também incorpora aplicativos de escaneamento 3D do pé para recomendar modelos de botas, levando a uma redução de 18% nas taxas de devolução e convertendo com sucesso locatários em compradores futuros por meio de insights de dados personalizados. A Deloitte prevê que, até 2027, o comércio eletrônico de artigos esportivos constituirá 30% dos gastos totais, uma tendência acelerada pela mudança digital da pandemia e pela inclinação da Geração Z para pesquisa e compras online.
Embora o varejo físico permaneça primordial para compras de alto envolvimento, como botas, onde o ajuste preciso é crucial para o desempenho e a prevenção de lesões, os canais digitais ganharam força em vestuário, acessórios e compras recorrentes, onde a avaliação tátil é menos crítica. O cenário competitivo está evoluindo do conflito de canais para a integração. Marcas que oferecem uma experiência coesa online para offline — como pedidos online com retirada na loja, recursos de experimentação virtual e programas de fidelidade consolidados — estão posicionadas para superar os varejistas de canal único que carecem dessas capacidades omnicanal. A partir de 2024, o Regulamento Geral de Segurança de Produtos (GPSR) da UE exige que os mercados online garantam a conformidade dos produtos e mantenham a documentação digital[3]. Esse regulamento, defendido pela Comissão Europeia, eleva as barreiras de entrada para vendedores menores e favorece marcas estabelecidas com a infraestrutura regulatória necessária. Consequentemente, embora o crescimento do DTC provavelmente se concentre em marcas grandes e bem capitalizadas, os varejistas independentes são instados a criar um nicho por meio de serviços localizados, envolvimento comunitário e seleções de produtos selecionadas.
Análise Geográfica
Mercado Europeu de Equipamentos e Acessórios de Esqui
Em 2025, a Europa representou 38,92% da receita global, com as nações alpinas liderando o movimento, graças à sua cultura de esqui profundamente enraizada e à infraestrutura bem estabelecida. Na temporada 2023-24, os varejistas de equipamentos para esportes de montanha na França registraram um aumento notável de receita, impulsionado por um crescimento de 8% nos serviços de aluguel, motivado por turistas de curta duração que priorizam a conveniência. No entanto, esse crescimento não foi uniforme entre as regiões. Isère avançou 15%, enquanto Jura e Vosges enfrentaram quedas de 24% e 30%, respectivamente, prejudicadas pela insuficiência de neve em altitudes mais baixas. Alemanha, Áustria e Suíça juntas respondem por 55% da demanda europeia, sustentadas por elevadas rendas per capita, uma densa rede de resorts e programas governamentais voltados à juventude. No entanto, desafios se avizinham com o envelhecimento demográfico e a queda nas taxas de natalidade. A principal conclusão é que as marcas europeias devem se orientar para produtos premium com foco em sustentabilidade, visando melhores margens em um mercado competitivo, e explorar categorias adjacentes como equipamentos de ski touring e backcountry, atraindo entusiastas que buscam alternativas aos resorts movimentados.
Mercado de Equipamentos e Acessórios de Esqui da Ásia-Pacífico
A Ásia-Pacífico está em uma trajetória de crescimento, com um CAGR de 5,67% até 2031. A economia de gelo e neve da China, avaliada em 133,8 bilhões de USD em 2024, deve atingir 206,9 bilhões de USD até 2030. Esse avanço é reforçado por um salto de 25% ano a ano nos gastos dos consumidores, chegando a 25,9 bilhões de USD em 2024-25, conforme relatado pelo Conselho de Estado da China. Os 60 resorts de esqui cobertos da China, com crescimento anual de 20%, estão predominantemente localizados em províncias do sul, como Zhejiang e Guangdong. Esse posicionamento estratégico permite a prática do esqui durante todo o ano em climas subtropicais, tornando a demanda menos suscetível às variações climáticas sazonais. Enquanto isso, a região de Niseko, no Japão, continua atraindo entusiastas australianos de neve em pó, e PyeongChang, na Coreia do Sul, com sua infraestrutura legada, fortalece a participação doméstica. Os fabricantes que apostam na localização, como o condado de Ninghai, na China, responsável por 60% da produção mundial de bastões de esqui, e que personalizam produtos para os gostos regionais — como esquis mais curtos para uso em ambientes fechados e capacetes com melhor ventilação — tendem a se beneficiar à medida que a Ásia-Pacífico consolida sua posição nos esportes de inverno.
Mercado de Equipamentos e Acessórios de Esqui das Américas e do Oriente Médio
A demanda na América do Norte é ancorada por importantes clusters de resorts nas Montanhas Rochosas, nas Cascatas e no Nordeste. As marcas norte-americanas estão adotando cada vez mais estratégias com foco digital, como evidenciado pelo modelo de assinatura My Epic Gear da Vail Resorts e pela expansão direta ao consumidor (DTC) da Amer Sports. Essas marcas utilizam o comércio eletrônico e a análise de dados para personalizar ofertas e otimizar a aquisição de clientes. Embora o mercado de esqui do México ainda esteja em seus estágios iniciais, caracterizado por infraestrutura limitada e baixa participação, a crescente classe média do país e o aumento do turismo doméstico representam uma oportunidade de longo prazo promissora. Na América do Sul, nichos de mercado estão prosperando. Os resorts dos Andes chilenos atraem turistas regionais e, no Oriente Médio, o Ski Dubai nos Emirados Árabes Unidos e o Trojena na Arábia Saudita estão elevando o esqui indoor ao status de luxo em empreendimentos de uso misto. Esse cenário diversificado sugere que os fabricantes devem adaptar suas estratégias. Concentrar-se em produtos premium e sustentáveis na Europa, atender à demanda por equipamentos de nível básico em volume na Ásia-Pacífico e adotar modelos DTC com foco digital na América do Norte para um desempenho de portfólio otimizado.
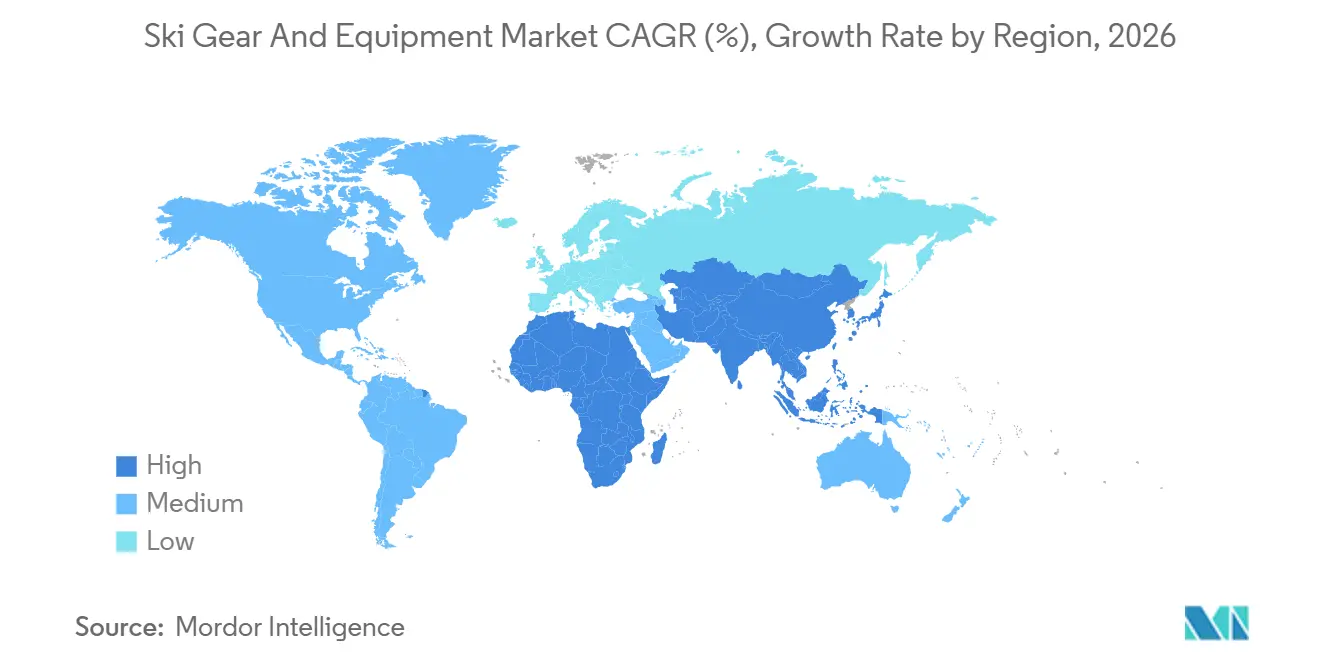

Panorama regulatório
O acesso a equipamentos e material de esqui depende de padrões harmonizados de segurança e interoperabilidade que moldam o acesso ao mercado e a responsabilidade civil. Na Europa, a conformidade dos cascos é comumente demonstrada segundo a norma EN 1077:2007, sob o marco de Equipamentos de Proteção Individual da UE (Regulamento (UE) 2016/425), o que torna a certificação e a documentação técnica rastreável centrais para a venda de equipamentos de proteção para a cabeça em todo o EEE.
Para a compatibilidade dos sistemas de equipamentos e a montagem segura, fabricantes e retalhistas alinham o design do produto, a rotulagem e os processos de serviço com as normas ISO que cobrem a interface entre fixação, esqui e bota. Isso inclui a ISO 9462:2023 (fixações alpinas), a ISO 5355:2019 (requisitos/marcação de botas de esqui alpino), a ISO 11088:2023 (procedimentos de montagem, ajuste e inspeção para sistemas de fixação-bota) e a ISO 11087:2015 (freios de esqui e correias de fixação). No lado comercial, a classificação de importação nos EUA para esquis e peças normalmente se enquadra na categoria HTS 9506.11, com tarifas de base que podem ser baixas (frequentemente de isenção a 2,6% antes de medidas suplementares), mantendo relevantes a exposição a alterações tarifárias e as decisões de fornecimento de componentes para marcas que atendem aos Estados Unidos.
Cenário Competitivo
No mercado de equipamentos e acessórios de esqui, conglomerados estabelecidos como a Amer Sports e a VF Corporation se encontram em competição com independentes especializados como Coalition Snow, WNDR Alpine e Black Crows. O mercado apresenta fragmentação moderada. Os padrões estratégicos revelam uma divisão, com grandes players focando na integração vertical e na expansão dos canais diretos ao consumidor. A receita direta ao consumidor da Amer Sports aumentou para 44% em 2024. Enquanto isso, marcas de nicho se diferenciam por meio de narrativas de sustentabilidade, design inclusivo em termos de gênero e engajamento direto com a comunidade. O anúncio da VF Corporation em 2024 sobre possíveis desinvestimentos (Supreme, Vans) sinaliza a racionalização do portfólio, à medida que os conglomerados saem de categorias não essenciais para concentrar capital em segmentos externos de alta margem. As oportunidades de espaço em branco estão concentradas em torno de modelos de negócios de economia circular, serviços de aluguel por assinatura e produtos com tecnologia integrada (por exemplo, capacetes com detecção de colisão, ajuste de botas por escaneamento 3D).
Disruptores emergentes como a WNDR Alpine utilizam núcleos de esqui à base de algas para reduzir as pegadas de carbono em 40%, atraindo consumidores focados em sustentabilidade dispostos a pagar prêmios de 15 a 20% por credenciais ambientais verificadas. A adoção de tecnologia está remodelando a dinâmica competitiva. O mandato de 2024 da Federação Internacional de Esqui para macacões de corrida com microchips integrados para monitorar a conformidade aerodinâmica em tempo real demonstra como os órgãos reguladores estão acelerando os ciclos de inovação, obrigando os fabricantes a investir em integração de sensores, análise de dados e ecossistemas de dispositivos conectados.
A Anta utiliza as marcas da Amer para penetrar nos mercados ocidentais, enquanto a Amer obtém acesso às redes de distribuição asiáticas da Anta. Marcas que carecem de economias de escala (para absorver os custos de infraestrutura direta ao consumidor) ou de posicionamento diferenciado (para cobrar preços premium) correm o risco de compressão de margens, à medida que o mercado intermediário se erode entre players de baixo custo e alto volume e especialistas de alta margem orientados por valores. A certificação ambiental ISO 14001 e os padrões de segurança ASTM estão se tornando requisitos padrão em vez de diferenciais, pressionando as empresas a competir em atributos de marca intangíveis, como comunidade, autenticidade e propósito, que resistem à comoditização.
Líderes do Setor de Equipamentos e Acessórios de Esqui
Amer Sports, Inc.
Rossignol S.A.
Head Sport GmbH
Fischer Sports GmbH
Tecnica Group S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos e Acessórios de Esqui
- Amer Sports, Inc.
- Rossignol S.A.
- Head Sport GmbH (Head, Tyrolia)
- Fischer Sports GmbH
- Tecnica Group S.p.A.
- K2 Sports LLC
- The Burton Corporation
- Authentic Brands Group LLC (Volcom)
- Icelantic LLC
- Kontoor Brands, Inc. (Helly Hansen)
- Clarus Corporation
- Columbia Sportswear Company
- VF corporation
- Moncler S.p.A.
- Black Crows SAS
- Marker Dalbello Volkl GmbH
- Blizzard Sport GmbH
- Oberalp Group (Dynafit)
- Coalition Snow
- Kneissl Tirol GmbH

Oportunidades de mercado e perspectivas futuras
A participação ao longo do ano e o crescimento das instalações internas criam espaço em branco para produtos além da sazonalidade tradicional do esqui alpino, especialmente para equipamentos ajustados a ambientes internos controlados. A China é um motor de demanda fundamental para essa mudança, com 60 estâncias de esqui indoor em 2024 e uma expansão anual reportada de 20%, o que sustenta ciclos constantes de reposição para frotas de aluguer e programas de treino.
A sustentabilidade e a validação baseada em dados também estão se aproximando dos fatores de decisão de compra. O conceito RENEW da HEAD, referenciado em janeiro de 2026, aponta para uma construção modular e reciclável e a reutilização de materiais centrais que se alinham melhor com modelos de devolução e recondicionamento. A Amer Sports transferiu a fabricação de fixações alpinas para a Romênia em 2025, indicando uma mudança para a produção regionalizada de fixações, botas e equipamentos de segurança, enquanto os Outside Labs da University of Colorado Denver apresentaram uma máquina de teste de precisão para esquis e snowboards em março de 2026, criando caminhos adicionais para alegações de desempenho quantificadas e padronização.
Recent Industry Developments in Mercado de Equipamentos e Acessórios de Esqui
- Maio de 2026: a Amer Sports reportou os resultados do primeiro trimestre de 2026 e elevou as previsões para o ano completo, incorporando explicitamente ajustes ligados a taxas tarifárias mais elevadas do IEEPA. A atualização destaca como a volatilidade da política comercial está afetando decisões de preços, fornecimento e gestão de margens para carteiras globais de desportos de inverno que dependem de fluxos de componentes transfronteiriços.
- Abril de 2026: o Rossignol Group comunicou uma receita de 346 milhões de EUR no ano fiscal de 2025/26 e reforçou o seu posicionamento de montanha para o ano todo, destacando o crescimento no calçado de trilha, incluindo a franquia Vercors. A estratégia amplia a demanda além dos ciclos exclusivamente de inverno e expande o potencial de venda cruzada para categorias adjacentes ao ar livre, junto com os artigos rígidos e vestuário essenciais de esqui.
- Julho de 2025: a HEAD concluiu a aquisição do Aqualung Group após uma decisão do tribunal comercial de Nice em 26 de junho de 2025. O negócio expande ainda mais a HEAD em categorias de equipamentos adjacentes e relações de distribuição, apoiando a diversificação do portefólio, o que pode ajudar a amortecer a sazonalidade dos desportos de inverno enquanto reforça o alcance no retalho multidesportivo.


Mercado de Equipamentos e Acessórios de Esqui Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange os gastos com equipamentos e acessórios de esqui utilizados no esqui alpino e em esportes de neve intimamente relacionados, contabilizados no ponto de venda nos canais varejistas e institucionais, e monitorados em termos de valor em USD.
Exclusões de escopo: Equipamentos específicos para esqui cross-country, vestuário de inverno geral não projetado para esqui e serviços de resort não relacionados a equipamentos (como ingressos para teleféricos, aulas e hospedagem) estão excluídos do valor de mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Esquis e Bastões
- Botas de Esqui
- Capacetes de Esqui
- Vestuário de Esqui
- Outros
- Por Utilizador Final
- Masculino
- Feminino
- Por Faixa Etária
- Menos de 25 Anos
- 25 a 40 Anos
- 40 a 55 Anos
- Acima de 55 Anos
- Por Canal de Distribuição
- Lojas de Varejo Físicas
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Países Baixos
- Suíça
- Áustria
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o contexto da demanda e estabelecer limites realistas para volumes e preços por região. Fontes públicas como órgãos nacionais de turismo, estatísticas governamentais de comércio (importações e exportações), séries de taxas de câmbio de bancos centrais e relatórios meteorológicos sobre clima e cobertura de neve foram analisadas para compreender a sazonalidade e as variações de participação.
Também foram consultados registros e apresentações a investidores de grupos de artigos esportivos listados em bolsa, sites de associações de resorts de esqui e cobertura jornalística de referência sobre inovação em equipamentos e mudanças nos canais de distribuição. Bases de dados de patentes foram utilizadas seletivamente para verificar o timing dos ciclos de atualização de produtos (por exemplo, recursos de segurança e materiais). As fontes aqui mencionadas são meramente ilustrativas, e referências públicas adicionais também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é vendido em cada temporada e como os preços se movimentam no varejo físico, no varejo online e nas compras institucionais. Conversamos com fabricantes, distribuidores, varejistas especializados e participantes do setor de esqui na APAC, EMEA e nas Américas para testar as premissas sobre mix de produtos, padrões de desconto e a participação de equipamentos premium versus entrada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 43% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Players menores: 22% | Gerentes: 53% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído principalmente por meio de uma visão de pool de demanda de cima para baixo, na qual os padrões de participação e viagens são traduzidos em prováveis compras e substituições de equipamentos, e então convertidos em valor utilizando preços específicos por região. Uma vez formado o total pelo lado da demanda, ele foi corroborado com aproximações seletivas de baixo para cima, utilizando verificações de fornecedores e canais, que então ajudaram a corrigir os totais para temporadas de alto desconto e liquidações de estoque.
Os insumos utilizados no modelo incluíram os níveis de participação de esquiadores, sinais de visitação a resorts e duração da temporada, ciclos de substituição de equipamentos rígidos (esquis, botas, fixações, capacetes), a mudança no mix entre vestuário e equipamentos rígidos, e o movimento do preço médio de venda vinculado à premiumização e promoções. Para as previsões, foi utilizada análise de cenários em torno da variabilidade de nevadas e dos gastos dos consumidores, e então o caminho esperado foi ancorado com base no consenso de especialistas obtido em entrevistas sobre lançamentos de produtos, crescimento de canais e perspectivas de preços. Onde os indicadores diretos de volume eram escassos para um país, a lacuna foi tratada com participação por proxy e direcionalidade de fluxos comerciais, e então verificada com o feedback de canais locais antes da finalização.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que os totais permaneçam consistentes com os sinais reais do mercado. Os resultados do modelo foram comparados com indicadores independentes, como tendências de comércio, desempenho de categoria relatado em comentários de empresas e padrões de variabilidade sazonal, e então variações incomuns foram revisadas por outro analista antes da aprovação.
Se uma mudança abrupta foi detectada — como movimentos bruscos de câmbio, uma temporada de inverno atípica ou uma disrupção significativa de canal —, entramos novamente em contato com respondentes selecionados para confirmar se a mudança era estrutural ou temporária. O relatório é atualizado anualmente, e eventos relevantes podem acionar uma atualização intermediária, seguida de uma revisão final pré-entrega para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Equipamentos e Acessórios de Esqui da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os diferentes tamanhos de mercado publicados para equipamentos e acessórios de esqui nem sempre coincidem porque o escopo não é idêntico, e os insumos utilizados para converter a demanda em dólares podem variar entre as equipes. Geralmente observamos diferenças decorrentes do que é contabilizado como vestuário de esqui versus vestuário de inverno geral, se produtos relacionados a snowboard estão incluídos e como os descontos e o timing cambial são tratados.
As verificações de sell-through do varejo especializado e o feedback sobre a profundidade dos descontos sazonais, combinados com sinais de participação e temporada de resort, mantêm o total da Mordor Intelligence alinhado aos esquis e bastões, botas, capacetes, vestuário de esqui e acessórios relacionados dentro do escopo que são adquiridos para uso no esqui.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,68 bilhões de USD (2026) | |
| Consultoria Global A | 9,02 bilhões de USD (2025) | Cobertura de produtos mais restrita, centrada nos equipamentos rígidos principais, como esquis, fixações e bastões, o que reduz o valor contabilizado em comparação com abordagens que também incluem vestuário de esqui e um conjunto mais amplo de acessórios. |
| Editora Setorial B | 9,19 bilhões de USD (2024) | Ano-base e mapeamento de categorias diferentes, com inclusão mais ampla de itens adjacentes de esportes de neve e escolhas variadas de agrupamento que podem alterar as premissas de preço médio e o timing de substituição ao longo dos anos. |
Em conjunto, a dispersão é explicada principalmente pelo escopo e pela forma como preços, descontos e sazonalidade são traduzidos em valor anual. Nossa metodologia permanece rastreável ao vincular os sinais de demanda ao comportamento de substituição e, em seguida, confirmar o resultado com verificações de canais antes que os totais finais sejam consolidados.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de equipamentos e acessórios de esqui até 2031?
O tamanho do mercado de equipamentos e acessórios de esqui está previsto para atingir USD 16,62 bilhões até 2031, ante USD 13,68 bilhões em 2026, a um CAGR de 4,79%.
Qual categoria de produto está crescendo mais rapidamente?
Os capacetes são a categoria de crescimento mais rápido, avançando a um CAGR de 5,45% até 2031, graças aos mandatos de segurança e à integração de sensores.
Por que a Ásia-Pacífico é crítica para as vendas futuras?
A Ásia-Pacífico registra um CAGR de 5,67%, impulsionada pelas 700 estâncias da China, 60 domos internos e apoio político que visa uma economia de gelo e neve de CNY 1,5 trilhão até 2031.
Como as marcas estão abordando os altos custos de equipamentos?
Aluguéis por assinatura como o My Epic Gear da Vail Resorts e programas de devolução reduzem as barreiras de propriedade enquanto alimentam dados para futuros designs de produtos.
Página atualizada pela última vez em:


