
Tamanho e Participação do Mercado de Equipamentos de Surfe
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.99 % |
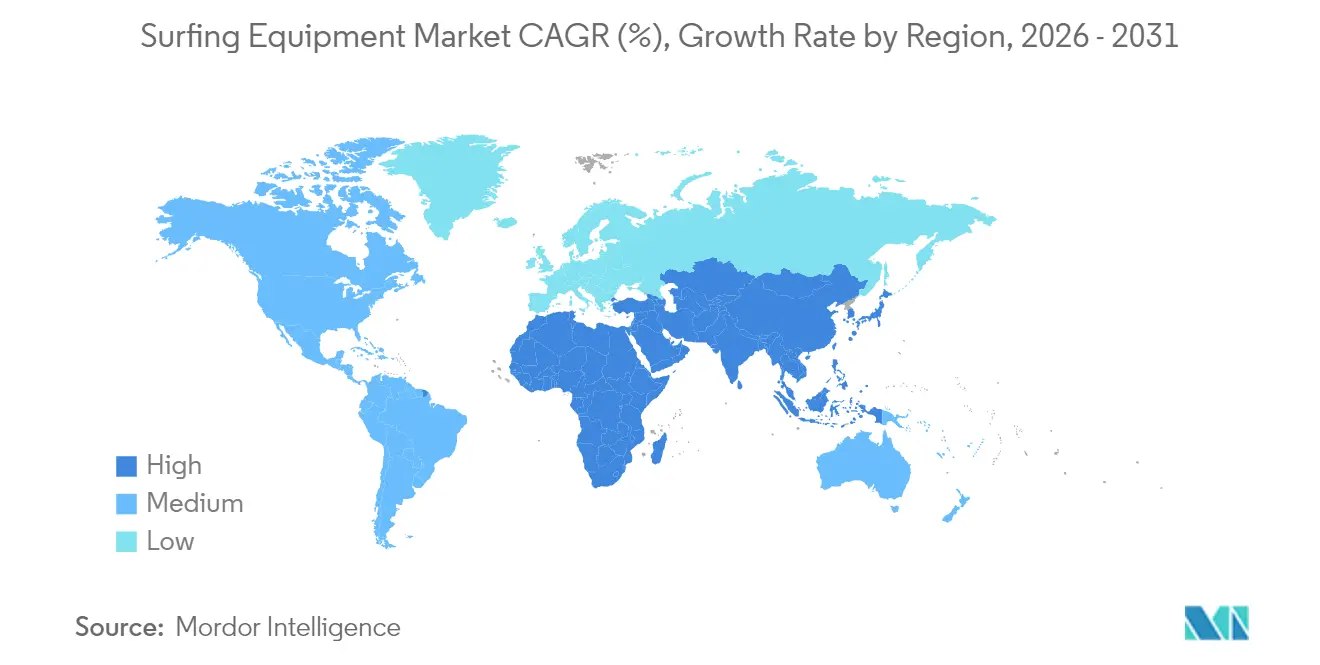
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
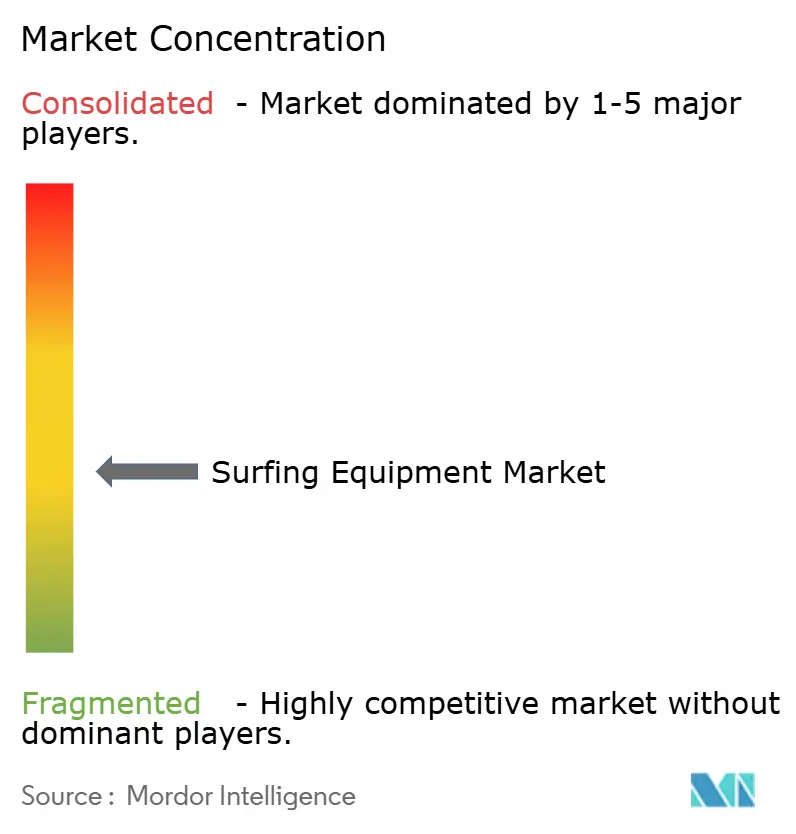
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Surfe por Mordor Intelligence
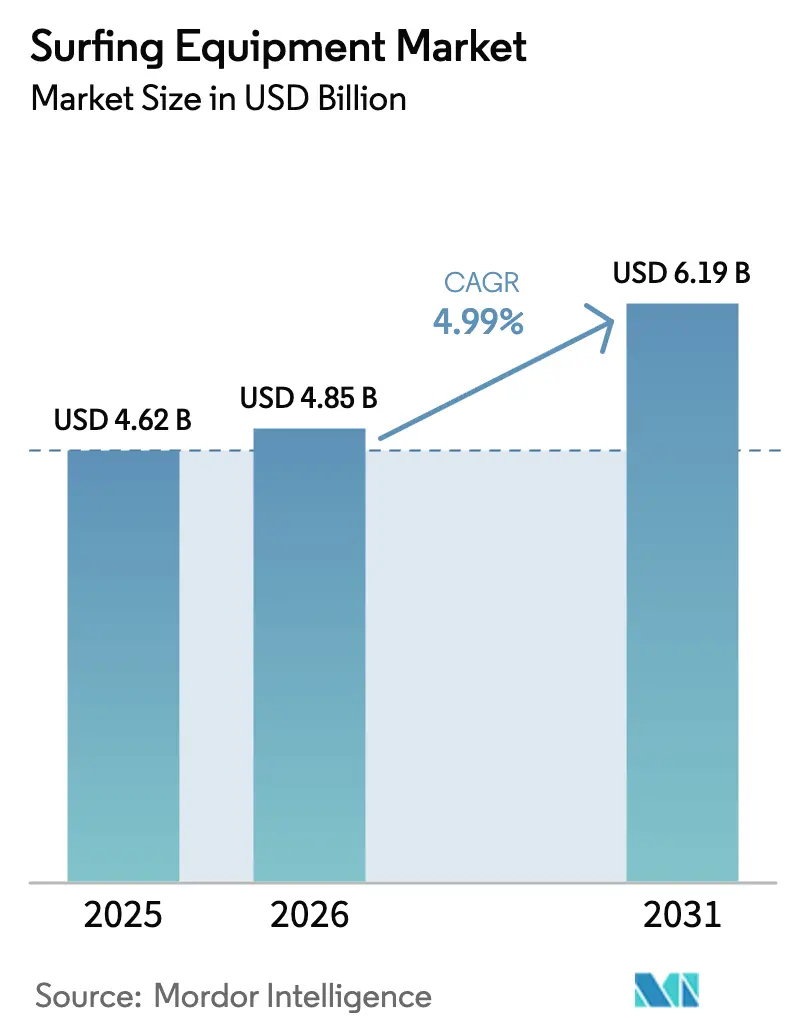
O tamanho do mercado de equipamentos de surfe deverá crescer de USD 4,62 bilhões em 2025 para USD 4,85 bilhões em 2026 e está previsto para atingir USD 6,19 bilhões até 2031, a um CAGR de 4,99% ao longo de 2026-2031. Essa trajetória evidencia a expansão do mercado para além de seus limites costeiros tradicionais. À medida que surgem inovações de produtos e a conscientização ambiental se intensifica, as expectativas dos consumidores estão evoluindo. Avanços notáveis, como construções em compósito de carbono, alternativas sustentáveis à borracha e núcleos de pranchas mais leves, aprimoraram o desempenho, resultando em compras mais frequentes. Além disso, um forte ressurgimento do turismo costeiro em 2024 impulsionou a demanda tanto de surfistas viajantes quanto de entusiastas do estilo de vida, muitos dos quais passaram a encarar pranchas e vestuário como símbolos de status. Destacando essa tendência, o Sistema Europeu de Informação e Autorização de Viagens (ETIAS) registrou um aumento significativo nos investimentos em destinos costeiros poloneses. As transações hoteleiras dispararam para mais de EUR 120 milhões em 2024, um salto expressivo em relação a EUR 45 milhões em 2023[1]Fonte: Sistema Europeu de Informação e Autorização de Viagens, "A Costa Báltica da Polônia Atrai Viajantes Globais à Medida que o Turismo Cresce 30%", www.etias.com. Embora o segmento premium, representando menos de um quinto das vendas unitárias, esteja em ascensão, os surfistas dedicados estão gravitando em direção a configurações mais leves, mais resistentes e mais ecologicamente corretas. O boom do comércio digital acelera ainda mais esse crescimento, com especialistas em surfe online e marcas diretas ao consumidor penetrando em mercados onde as lojas tradicionais de surfe são escassas.
Principais Conclusões do Relatório
- Por tipo de produto, as pranchas de surfe dominaram com 69,78% da participação no mercado de equipamentos de surfe em 2025, enquanto o vestuário tem previsão de registrar um CAGR de 5,45% até 2031.
- Por usuário final, os adultos representaram 71,88% do tamanho do mercado de equipamentos de surfe em 2025; o segmento infantil lidera o crescimento com um CAGR de 5,36% até 2031.
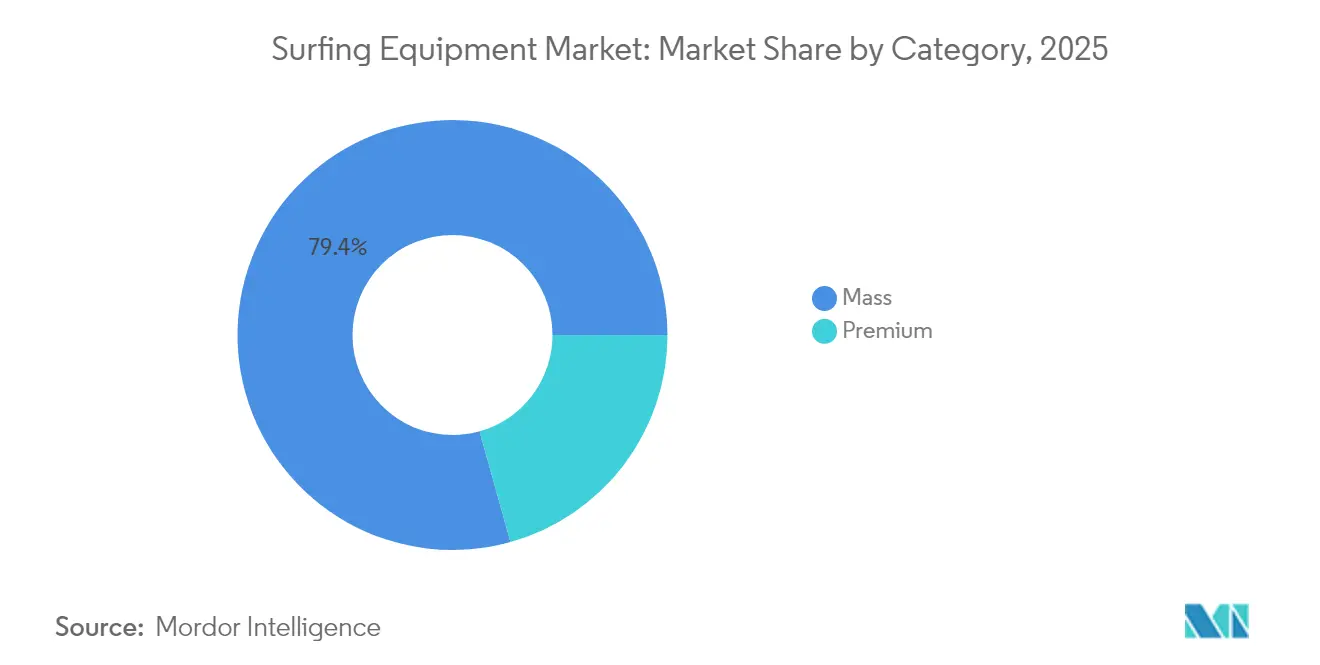
- Por categoria, os itens de mercado de massa capturaram 79,35% da receita em 2025, enquanto a faixa premium está projetada para crescer a um CAGR de 5,51%.
- Por canal de distribuição, o varejo offline controlou 74,96% do tamanho do mercado de equipamentos de surfe em 2025; as vendas online estão avançando a um CAGR de 5,82%.
- Por geografia, a América do Norte deteve 37,28% da receita em 2025, enquanto a Ásia-Pacífico está a caminho de um CAGR de 5,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente popularidade do surfe como esporte e estilo de vida | +0.8% | Global, com maior impacto na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Avanços tecnológicos nos materiais e no design de pranchas de surfe | +0.7% | Global, liderado pelos polos de inovação da Austrália e da Califórnia | Longo prazo (≥ 4 anos) |
| Expansão de escolas de surfe e programas de treinamento | +0.6% | Núcleo da Ásia-Pacífico, com expansão para a América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento do turismo costeiro e dos destinos de surfe | +0.5% | Regiões costeiras globais, mercados emergentes, prioridade | Médio prazo (2-4 anos) |
| Influência das redes sociais e de influenciadores de surfe | +0.4% | Global, com maior penetração na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Aumento da participação em eventos competitivos de surfe | +0.3% | Global, com influência olímpica impulsionando o desenvolvimento regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade do Surfe como Esporte e Estilo de Vida
A inclusão do surfe no programa olímpico não apenas validou seus caminhos competitivos, mas também ampliou sua cobertura midiática. Essa elevação transformou pranchas de surfe e vestuário de marca em símbolos de estilo de vida cobiçados, estendendo seu apelo muito além do público tradicional de surfistas. À medida que a popularidade do esporte cresce, torneios locais florescem e surfistas amadores afluem a acampamentos de verão, impulsionando a demanda por equipamentos de surfe. Por exemplo, a Associação Internacional de Surfistas relatou em 2023 que há aproximadamente 23 milhões de surfistas em todo o mundo. As marcas deslocaram seu foco de marketing, visando entusiastas de fitness urbanos que agora veem o surfe como uma adição desejável às suas rotinas de academia e clube de corrida. Essa mudança é evidente no aumento da demanda por pranchas premium, à medida que os iniciantes priorizam equipamentos que aliam desempenho ao apelo estético. Além disso, o conteúdo de estilo de vida nas redes sociais amplifica essa tendência, com influenciadores de surfe ganhando projeção global, traduzindo de forma fluida a exposição cultural em aumento da demanda por produtos.
Avanços tecnológicos nos materiais e no design de pranchas de surfe
Os equipamentos de surfe estão se transformando, graças a inovações de materiais que aprimoram o desempenho, a durabilidade e a sustentabilidade. Inovações como mastros de fibra de carbono, fuselagens com núcleo de titânio e bio-resinas recicláveis não apenas reduzem o peso em 15-20%, mas também aprimoram a precisão da flexão e a resistência. Tomemos como exemplo os mastros de compósito de carbono Quad C-Beam da Armstrong Foils. Eles permitem a criação de foils mais finos e rápidos sem comprometer a durabilidade, atendendo a praticantes que navegam em diversas condições de onda. Além disso, os avanços em modelagem digital e tecnologias de CAD estão tornando as pranchas semicustom mais acessíveis, democratizando o acesso a equipamentos de alto nível. Os fabricantes de macacões aquáticos estão recorrendo a materiais ecologicamente corretos, como borracha natural e neoprene de calcário, alcançando um equilíbrio entre calor, flexibilidade e menor impacto ambiental. Os designs de quilhas estão aproveitando a fibra de carbono e as estruturas em favo de mel, aprimorando a manobrabilidade. Com práticas sustentáveis como o uso de núcleos reciclados e resinas de base biológica, o setor está em sintonia com os valores ecologicamente conscientes dos surfistas. Isso não apenas torna os equipamentos avançados e ecologicamente corretos mais acessíveis, mas também impulsiona o esporte em direção a um futuro mais sustentável.
Expansão de escolas de surfe e programas de treinamento
A instrução profissional reduz a barreira de intimidação para crianças, mulheres e adultos mais velhos, incentivando-os a praticar o surfe e promovendo aprimoramentos sistemáticos, desde pranchas de iniciante de topo macio até pranchas compostas mais curtas, à medida que suas habilidades evoluem. As escolas de surfe, tanto sazonais quanto voltadas para o verão, estão se expandindo rapidamente para atender à crescente demanda pelo esporte. Por exemplo, em setembro de 2024, as Escolas Sazonais Woolworths SurfGroms lançaram seus programas sazonais, oferecendo treinamento tanto para surfistas amadores quanto para participantes profissionais. Além disso, na Costa Sul da Austrália, escolas como a Pines Surfing Academy oferecem pacotes abrangentes que incluem aluguel de equipamentos, aulas e clínicas de progressão. Essa abordagem integrada não apenas garante uma rotatividade consistente de equipamentos, beneficiando os fabricantes de pranchas, mas também oferece às marcas a oportunidade de testar novos materiais em condições reais, possibilitando ciclos de feedback mais rápidos e eficazes.
Crescimento do turismo costeiro e dos destinos de surfe
No período pós-pandemia, os governos aumentaram significativamente os investimentos em pontos de surfe, melhoraram o acesso às praias e estabeleceram lojas de aluguel, que coletivamente impulsionaram vendas recorrentes de equipamentos. A França emergiu como um destino-chave, atraindo um número expressivo de turistas para suas cidades costeiras, onde as atividades de surfe aventureiro estão ganhando popularidade e impulsionando o crescimento do mercado. Conforme reportado pelo CAMPUS FRANCE, aproximadamente 100 milhões de turistas visitaram a França em 2024, evidenciando sua proeminência como polo de turismo global[2]Fonte: CAMPUS FRANCE, "2024, Um Ano Recorde para o Turismo Internacional na França" www.campusfrance.org. Além disso, destinos emergentes no Sudeste Asiático e na América Central estão promovendo ativamente a cultura do surfe como uma alternativa diferenciada às tradicionais férias de praia. Esse foco estratégico estimulou a demanda por pranchas de surfe adequadas para viagem e macacões aquáticos compactos e dobráveis, atendendo às preferências de viajantes orientados à aventura.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número limitado de instalações de surfe e baixas taxas de participação em determinadas regiões | -0.9% | Regiões interioranas globalmente, mercados emergentes com acesso costeiro limitado | Longo prazo (≥ 4 anos) |
| Diminuição de corpos d'água e recursos naturais | -0.6% | Global, com impacto agudo em regiões afetadas por seca | Longo prazo (≥ 4 anos) |
| Alto custo dos equipamentos de surfe | -0.4% | Mercados emergentes, segmentos de consumidores sensíveis a preço | Médio prazo (2-4 anos) |
| Dependência sazonal e climática | -0.3% | Regiões temperadas, mercados com padrões sazonais distintos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Número Limitado de Instalações de Surfe e Baixas Taxas de Participação
Embora o interesse online pelo surfe continue a crescer, uma parcela significativa da população global reside longe de litorais com ondas surfáveis, limitando a participação direta no esporte. Os parques de ondas artificiais surgiram como uma solução potencial; no entanto, seus elevados requisitos de capital e complexidades operacionais confinam seu desenvolvimento a resorts premium e áreas urbanas afluentes. Essa exclusividade restringe a acessibilidade para demografias mais amplas. Nos países em desenvolvimento, os gastos governamentais são frequentemente direcionados para projetos de infraestrutura crítica, deixando recursos limitados para investimentos em dispendiosas piscinas de ondas. Como resultado, o crescimento da demanda local por equipamentos de surfe, como pranchas de surfe e macacões aquáticos, permanece restrito. Esses fatores, em conjunto, dificultam a adoção generalizada do surfe, apesar de sua crescente popularidade nos espaços digital e de redes sociais.
Alto custo dos equipamentos de surfe
As elevadas taxas de ingresso e os equipamentos caros representam barreiras significativas para aspirantes a surfistas, especialmente em mercados de baixa renda. Segundo um artigo publicado em abril de 2024 na Surf Expedition, o custo das pranchas de surfe começa em aproximadamente USD 150, enquanto as pranchas de espuma premium variam entre USD 600 e USD 800, tornando o surfe um esporte caro. Embora as marcas diretas ao consumidor e o uso de materiais alternativos visem reduzir os custos, reduções substanciais de preços dependem da escalabilidade das bio-resinas e das espumas recicladas, que atualmente envolvem altos custos de produção. Esses preços elevados desestimulam surfistas ocasionais ou de primeira viagem a adquirir novas pranchas de surfe. Em vez disso, eles frequentemente preferem alugar pranchas de surfe existentes como uma opção mais econômica. Os altos custos associados aos equipamentos de surfe continuam a limitar a acessibilidade, especialmente para aqueles com restrições orçamentárias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As pranchas mantêm a dominância apesar da aceleração do vestuárioEm 2025, o segmento de pranchas dominou o mercado de equipamentos de surfe, respondendo por 69,78% da receita total. Essa dominância é atribuída a ciclos de reposição mais curtos, à tendência de manter múltiplas pranchas para diferentes picos e às contínuas atualizações de materiais que sustentam a demanda. Destacando as nuances do mercado, a North Foils apresentou sua linha de 2025 em julho de 2024, com foils de asa, prone e pipa. Esse movimento evidencia a crescente demanda por pranchas especializadas em subdisciplinas, à medida que os consumidores buscam cada vez mais equipamentos adaptados a estilos e condições específicas de surfe. Além disso, a mudança do setor em direção a construções de carbono mais leves elevou os preços médios de venda, permitindo que o segmento de pranchas mantenha sua participação mesmo à medida que outras categorias se ampliam. A combinação de inovação e adaptabilidade garante que o segmento de pranchas permaneça uma pedra angular do mercado de equipamentos de surfe.
O vestuário está projetado para crescer a um CAGR de 5,45% até 2031, acompanhando a evolução do surfe para o vestuário de rua do mainstream. Itens como camisas de proteção UV de marca, camisetas de proteção solar e camisetas de estilo de vida repercutem tanto em surfistas dedicados quanto em frequentadores casuais de praia, enfatizando um estilo de vida costeiro. Esses produtos não apenas atendem a necessidades funcionais, como proteção UV e conforto, mas também servem como meio de autoexpressão e identidade. Embora a economia unitária do vestuário divirja dos produtos rígidos, as marcas encontram as margens do vestuário atraentes, mesclando tendências de moda com funcionalidade técnica. Consequentemente, o mercado de equipamentos de surfe testemunha uma interação harmoniosa entre pranchas e vestuário, com o prestígio dos produtos rígidos aprimorando o valor da marca dos produtos macios. Essa sinergia permite que as marcas ampliem sua base de consumidores enquanto reforçam sua presença no mercado em múltiplas categorias de produtos.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Usuário Final:
A estabilidade do segmento adulto contrasta com o potencial de crescimento infantilEm 2025, os adultos responderam por 71,88% das vendas no mercado de equipamentos de surfe, evidenciando seu poder de compra consistente e impulsionando as demandas técnicas que alimentam a Pesquisa e o Desenvolvimento. Praticantes experientes, frequentemente proprietários de múltiplas pranchas adaptadas a diferentes condições de onda, reforçam ainda mais as compras recorrentes. Esses praticantes priorizam desempenho e durabilidade, levando a uma preferência por materiais premium que aprimoram sua experiência no surfe. Essa demanda por produtos de alta qualidade contribui significativamente para o elevado preço médio de venda do segmento, tornando os adultos um público-chave no mercado.
Os equipamentos infantis, com um CAGR de 5,36%, evidenciam o sucesso dos acampamentos de surfe e das federações nacionais no engajamento da juventude. Os pais, que veem o surfe como uma combinação de aptidão física e letramento oceânico, frequentemente atualizam os equipamentos para acompanhar o crescimento de seus filhos. Destacando essa tendência, a Associação Nacional de Escolas Secundárias Estaduais (NFHS) registrou um aumento na participação de estudantes do ensino médio no surfe, saltando de 1.428 alunos em 2023 para 1.588 em 2024. Esse aumento reflete o crescente interesse e a acessibilidade para os públicos mais jovens. Além disso, os programas de aluguel funcionam como portas de entrada, introduzindo jovens surfistas ao mercado. Esses programas permitem que as crianças desenvolvam confiança e habilidades antes de fazer a transição para a propriedade, fomentando uma conexão mais profunda com o esporte e abrindo caminho para a fidelidade vitalícia ao setor de equipamentos de surfe.
Por Categoria:
O momentum do segmento premium desafia a dominância do mercado de massaEm 2025, as ofertas de mercado de massa responderam por 79,35% dominantes da receita total, impulsionadas por sua forte posição nos casos de uso de nível básico e uso casual. Os polos de produção asiáticos, aproveitando economias de escala, conseguem manter os preços acessíveis sem comprometer a qualidade. Esses polos permitem que os fabricantes produzam grandes volumes com eficiência, garantindo um fornecimento consistente para atender à demanda global. Contudo, há uma mudança sutil: à medida que as plataformas online destacam equipamentos premium, a participação do mercado de massa está sofrendo um declínio gradual, com os consumidores explorando cada vez mais alternativas de maior valor.
Os produtos premium, por outro lado, estão projetados para crescer a uma robusta taxa de 5,51%. Esse crescimento é amplamente atribuído a inovações como fibra de carbono, laminados à base de linho e macacões aquáticos de bio-borracha, todos com benefícios distintos de desempenho ou sustentabilidade. Esses materiais não apenas aprimoram a durabilidade e a funcionalidade, mas também estão alinhados com a crescente preferência dos consumidores por produtos ecologicamente corretos. Com a crescente conscientização ambiental, os surfistas estão começando a associar preços mais elevados a uma menor pegada ecológica, impulsionando ainda mais o segmento premium do mercado de equipamentos de surfe. Além disso, campanhas de marketing direcionadas e endossos de surfistas profissionais estão amplificando o apelo das ofertas premium, impulsionando sua adoção entre entusiastas e profissionais.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição:
A transformação digital acelera apesar da dominância offlineEm 2025, as lojas de surfe offline dominaram o mercado, respondendo por 74,96% do total de vendas. Essa dominância evidencia a importância da seleção presencial de pranchas e a necessidade crítica de provas de macacões aquáticos em pessoa. Os clientes frequentemente preferem a experiência tátil de avaliar pranchas e garantir o tamanho adequado do macacão aquático, o que as plataformas online não conseguem replicar totalmente. Além das vendas, essas lojas funcionam como centros de comunidade vibrantes, organizando eventos como noites de cinema, competições locais e dias de demonstração. Essas atividades não apenas fomentam um senso de comunidade, mas também fortalecem a fidelidade e o engajamento dos clientes, tornando as lojas offline parte integrante do ecossistema do surfe.
Enquanto isso, as plataformas online estão preparadas para o crescimento, antecipando um CAGR de 5,82%. Inovações como visualizadores de pranchas em 360 graus, provas de macacões aquáticos em realidade aumentada e configuradores de pranchas diretos ao consumidor que oferecem envio de kits lacados a vácuo para todo o mundo estão impulsionando esse avanço. Esses avanços proporcionam conveniência e opções de personalização que atraem surfistas familiarizados com a tecnologia. Além disso, o rápido crescimento dos serviços de clique e retire une os pontos fortes dos canais online e offline, capacitando os surfistas a realizar pesquisas online antes de retirar os produtos na loja. Essa abordagem híbrida atende à necessidade de conveniência ao mesmo tempo que mantém os benefícios das interações presenciais.
Análise Geográfica
Mercado de Equipamentos de Surfe da América do Norte
Em 2025, a América do Norte respondeu por 37,28% da receita global, impulsionada por uma cultura de surfe consolidada, picos de ondas de primeira linha e moradores costeiros abastados dispostos a investir em compósitos leves premium e wetsuits de espuma de base vegetal. As ondulações constantes ao longo do ano na Califórnia e no Havaí estabilizam as vendas, reforçadas pelo destaque midiático da World Surf League, que mantém o esporte em evidência e atrai novos praticantes. A infraestrutura estabelecida permite que varejistas especializados ofereçam reparos de pranchas, aluguéis e frotas de demonstração, reforçando a demanda por reposições e garantindo a fidelidade dos clientes. À medida que o surfe ganha popularidade, a demanda por equipamentos cresce. Por exemplo, a Sports and Fitness Industry Association registrou um aumento no número de surfistas de 3,99 milhões em 2023 para 4,23 milhões em 2024, destacando o crescente interesse pelo esporte.
Mercado de Equipamentos de Surfe da Europa
A Europa combina centros históricos de surfe na França, em Portugal e na Espanha com mercados de clima mais frio, como o Reino Unido e a Escandinávia, que dependem dos avanços em wetsuits para atender às suas necessidades específicas. O turismo francês se recuperou para 100 milhões de chegadas em 2024, impulsionando o aluguel de pranchas e wetsuits ao longo do Atlântico e dando um impulso ao mercado de equipamentos de surfe. Esse aumento no turismo não apenas apoia as lojas de surfe locais, mas também incentiva a adoção do surfe como atividade recreativa entre os visitantes. Além disso, as políticas europeias de promoção de materiais mais ecológicos ampliam a demanda por wetsuits de base biológica e núcleos de pranchas reciclados, alinhando-se às metas de sustentabilidade da região e às preferências dos consumidores por produtos ecologicamente corretos.
Mercado de Equipamentos de Surfe da Ásia-Pacífico
A Ásia-Pacífico está em ascensão, projetando um CAGR de 5,95% até 2031. Países como Indonésia, Filipinas e Tailândia estão comercializando ativamente suas praias para turistas regionais, aproveitando seus recursos naturais para atrair tanto iniciantes quanto surfistas experientes. Festivais de surfe patrocinados pelo governo e clínicas conduzidas por influenciadores estão impulsionando a participação doméstica, fomentando startups locais de fabricação de pranchas e criando um ecossistema de apoio para a indústria do surfe. Embora a penetração de mercado atual fique atrás da América e da Europa, o vasto potencial demográfico da região, aliado ao aumento da renda disponível e ao crescente interesse em atividades ao ar livre, a posiciona como um polo emergente de futuros consumidores de equipamentos de surfe.
Nota: As participações de segmento de todos os segmentos individuais estarão disponíveis após a compra do relatório

Panorama regulatório
Os requisitos de sustentabilidade e divulgação da cadeia de suprimentos estão se tornando mais relevantes para marcas de equipamentos de surf que vendem em grandes mercados de consumo. Nos Estados Unidos, a California SB 253 introduz obrigações de relatório climático para grandes empresas que operam no estado, com relatórios de Escopo 1 e 2 a partir de 2026 e Escopo 3 a partir de 2027. Esse cronograma está levando marcas e licenciados a formalizar a coleta de dados upstream em toda a cadeia de suprimentos de pranchas, roupas de neoprene e vestuário. Na Europa, a Diretiva de Relatórios de Sustentabilidade Corporativa da UE (CSRD) está sendo implementada progressivamente para grandes empresas qualificadas, com ênfase crescente em divulgações ambientais e sociais auditáveis vinculadas a materiais, fabricação e logística.
A conformidade na fabricação e no fornecimento de produtos de surf também é moldada por ecossistemas de auditoria social e certificação de terceiros usados em polos de produção, em vez de regulamentação específica do setor de surf. Programas como Amfori BSCI, Fair Labor Association (FLA) e WRAP são comumente referenciados para conformidade social. No nível do produto, iniciativas de sustentabilidade de pranchas de surf, como o ECOBOARD Project da Sustainable Surf, fornecem diretrizes de programa que as marcas usam para comprovar materiais e processos de menor impacto. Compromissos no nível de marca, como o compromisso do Beaumanoir Group (proprietário da Boardriders) com a Science Based Targets initiative (SBTi), citado em seu relatório de 2025, reforçam ainda mais a mudança em direção a metas mensuráveis e práticas de fornecedores verificáveis.
Cenário Competitivo
A fragmentação moderada no mercado sugere oportunidades de diferenciação. As marcas globais, incluindo Boardriders (que engloba Quiksilver, Billabong e Roxy), Rip Curl e O'Neill, combinam escala com apelo de estilo de vida, garantindo espaço privilegiado nas prateleiras globalmente. Sua diversificada gama de produtos abrange produtos rígidos, vestuário e acessórios, garantindo visibilidade proeminente tanto em hotspots de viagem quanto em pontos de venda urbanos.
Os especialistas, impulsionados pela inovação, conquistam participações de mercado por meio de expertise técnica. Por exemplo, os foils com núcleo de titânio da Armstrong Foils atendem a praticantes avançados, com ênfase nas relações peso-rigidez. Em outra frente, a Yulex é campeã da sustentabilidade, oferecendo alternativas de borracha natural agora preferidas por inúmeras marcas de macacões aquáticos em detrimento do neoprene tradicional à base de petróleo. Tais estratégias ressoam com os consumidores ecologicamente conscientes, permitindo que empresas menores se destaquem sem competir diretamente no volume.
As abordagens digitais diretas ao consumidor estão remodelando a distribuição tradicional. A Firewire Surfboards, por exemplo, oferece configuradores online, permitindo que os clientes personalizem contornos, configurações de quilhas e arte, com pranchas recém-saídas de fábrica enviadas em semanas. Essa estratégia contorna as margens do varejo, apoia a Pesquisa e o Desenvolvimento contínuos e coleta dados detalhados dos praticantes para aprimoramentos de design. Concomitantemente, as lojas tradicionais de surfe estão fazendo a transição para centros de serviços, com foco em reparos e expertise local, fomentando uma relação simbiótica entre os canais antigos e os novos.
Líderes do Setor de Equipamentos de Surfe
Nike, Inc.
Firewire Surfboards, LLC
Authentic Brands Group
Channel Islands Surfboards Inc
Rip Curl Group Pty Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Surfe
- Authentic Brands Group
- Rip Curl Group Pty Ltd
- Nike Inc
- Channel Islands Surfboards Inc
- Firewire Surfboards, LLC
- VF Corporation
- O’Neill
- Patagonia, Inc.
- Decathlon SA
- Global Surf Industries(GSI)
- Vegas Enterprises Pty Ltd
- Lost Enterprises
- NSP International
- JS Industries
- Haydenshapes Surfboards
- Catch Surf
- Lightning Bolt Surf Company
- Wedge Brands LLC
- Fin Control Systems Pty Ltd
- Marquee Brands LLC

Oportunidades de mercado e perspectivas futuras
A sustentabilidade verificável e a transparência upstream estão surgindo como uma oportunidade clara, à medida que estruturas de relatório e o escrutínio dos consumidores aumentam a demanda por materiais e práticas de fabricação documentados. Empresas que investem em insumos rastreáveis e processos de menor impacto podem se diferenciar tanto em bens duráveis quanto em bens não duráveis, incluindo sistemas de bio-resina, iniciativas de redução de resíduos e materiais verificados por terceiros (por exemplo, espumas de base biológica certificadas pelo USDA e tecidos certificados pelo GOTS mencionados em discussões do setor). A Firewire Surfboards alinhou sua estratégia de pranchas premium com sistemas proprietários de resina de base biológica e trabalho de redução de resíduos (incluindo iniciativas relacionadas a resíduos de EPS), o que atende aos requisitos de comprovação que varejistas e reguladores vêm enfatizando cada vez mais.
Separadamente, o retorno de marcas e o reposicionamento de portfólio estão criando espaço em branco em cruzamentos de performance para lifestyle e em modelos de go-to-market habilitados digitalmente. O retorno da Nike ao surf em 2025, por meio de atividades de patrocínio de atletas, aumentou a intensidade competitiva no vestuário de inspiração surf, ao mesmo tempo em que elevou o valor das narrativas de produto lideradas por atletas, vinculadas a ciclos de grandes eventos. Modelos de venda direta ao consumidor e configuradores online, já visíveis por meio de marcas especializadas como a Firewire, apoiam a personalização e ciclos de feedback mais rápidos sobre design, além de ampliar o alcance geográfico onde o varejo especializado de surf é limitado, especialmente à medida que a premiumização continua junto com o volume do mercado de massa.
Recent Industry Developments in Mercado de Equipamentos de Surfe
- Abril de 2026: a Firewire Surfboards LLC lançou o modelo de prancha DRK, projetado por Dan Mann e com a Tecnologia I-Bolic 2.0. O lançamento tem como alvo o segmento premium de pranchas e expande a presença da Firewire entre surfistas orientados para performance. O lançamento reforça a liderança em inovação da Firewire e seu posicionamento premium no mercado.
- Fevereiro de 2026: a Firewire Surfboards LLC lançou o modelo de prancha Mindcraft, uma colaboração entre Kelly Slater e Daniel Thomson. Isso introduz um novo modelo de alta performance vinculado a uma parceria de design conhecida. A colaboração reforça a autoridade da Firewire em pranchas tecnológicas e fortalece a diferenciação no modelo direto ao consumidor.
- Fevereiro de 2026: a Nike Inc. apresentou o Nike Surf Symphony Kit no Australian Open de 2026. Isso conecta uma marca de alta visibilidade à cultura do surf durante um grande evento. O retorno ao ecossistema do surf visa capturar públicos jovens e se alinhar com a demanda por lifestyle e vestuário.


Mercado de Equipamentos de Surfe Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de equipamentos de surf é definido como o valor dos produtos comprados para a prática do surf e atividades relacionadas. Isso inclui pranchas de surf e itens de vestuário e acessórios de surf comumente adquiridos, vendidos por meio de canais online e offline nas principais regiões.
Exclusões de abrangência: excluímos transações de segunda mão entre pares, aluguéis e equipamentos de esportes aquáticos não relacionados ao surf que não são comprados principalmente para a prática do surf.
Visão geral da segmentação
- Por Tipo de Produto
- Pranchas de Surfe
- Vestuário
- Calçados
- Protetores e Acessórios
- Por Usuário Final
- Adulto
- Crianças
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Lojas de Varejo Offline
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o conjunto de demanda e ancorar premissas difíceis de observar apenas a partir das divulgações das empresas. Analisamos indicadores de participação e viagens, fluxos comerciais e o contexto de gastos do consumidor a partir de fontes públicas como a International Surfing Association, a Outdoor Industry Association, a Organização Mundial do Turismo e agências nacionais de estatística relevantes.
Também consultamos relatórios anuais de empresas, apresentações a investidores e catálogos de produtos para entender as faixas de preço, os ciclos de substituição e as mudanças no mix de canais. Para verificações cruzadas, foram usadas seletivamente assinaturas pagas de dados financeiros de empresas e registros de importação e exportação em nível de embarque, para verificar a direção do crescimento e a exposição a fornecedores. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram usados para esclarecer, validar e completar a análise.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que é mais comprado, como os preços médios de venda variam por região e como as divisões entre varejo online e especializado estão evoluindo. Conversamos com fabricantes, distribuidores, varejistas especializados, escolas de surf e fornecedores de materiais, e depois usamos verificações de acompanhamento para confirmar premissas que mostraram alta sensibilidade no modelo em APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 49% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Players menores: 19% | Gerentes: 51% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento principal é construído usando uma abordagem top-down, na qual a participação e a atividade de surf relacionada a viagens são traduzidas em uma base compradora endereçável e, em seguida, convertidas em demanda anual usando ciclos de substituição e gastos típicos por surfista. Para manter os totais realistas, corroboramos o resultado com verificações bottom-up seletivas, como ASP amostrado multiplicado por volumes de unidades estimados para os principais grupos de produtos, além de verificações de canal com varejistas e distribuidores.
Alguns insumos foram mais importantes: participação e frequência estimadas de surfistas, tempo de substituição de pranchas, taxas de adesão a roupas de neoprene e acessórios, participação online versus offline por região e dispersão de preços entre produtos de massa e premium. Quando faltavam pontos de dados diretos para países menores, as lacunas foram tratadas por meio de proporções substitutas de destinos de surf semelhantes, revisadas novamente durante os retornos com especialistas.
Para a previsão, foi aplicada uma análise de cenários e, em seguida, normalizada usando suavização de séries temporais curtas nos principais direcionadores, para que picos pontuais de turismo não superestimassem a trajetória de médio prazo. As premissas foram ajustadas somente após o feedback primário mostrar direção consistente entre regiões e coortes de clientes.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como indicadores de participação no surf, direção mais amplo dos gastos com artigos esportivos e mudanças de preços visíveis nas gôndolas de varejo. Se um país ou região apresentasse um salto que não pudesse ser explicado pelo conjunto de direcionadores, ele era sinalizado, revisado e refeito antes da aprovação interna.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos materiais alteram padrões de preço, disponibilidade ou demanda. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e notícias recentes, para que o conjunto de dados final reflita as condições mais atuais do mercado.
Estimativa da Mordor Intelligence para o mercado de equipamentos de surf em comparação com outras estimativas publicadas
Os valores publicados para equipamentos de surf nem sempre coincidem, porque a abrangência é frequentemente definida de forma diferente e porque os mesmos direcionadores de demanda podem ser convertidos em receita usando diferentes premissas de preço e substituição. As diferenças também vêm do ano-base escolhido, de como as moedas são convertidas e da frequência com que o modelo é atualizado.
Algumas estimativas incorporam categorias adjacentes de estilo de vida de praia ou tratam aluguéis como parte das vendas, o que pode elevar os totais mesmo que a participação não mude muito. Outras estimativas se apoiam fortemente em dados comerciais, que podem não captar pranchas de fabricação local e podem confundir a divisão entre produtos específicos de surf e produtos gerais de esportes aquáticos. Nesses casos, a trajetória de ASP às vezes é aplicada como um aumento uniforme. Em contraste, a divisão é mantida mais rigorosa para a Mordor Intelligence, onde a receita é contabilizada apenas para vendas de equipamentos específicos de surf nos canais e regiões definidos, com etapas de preço e prazos de substituição reverificados por meio de retornos com especialistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,85 bilhões de USD (2026) | |
| Revista do setor A | 5,27 bilhões de USD (2024) | Usa uma abrangência mais ampla orientada por lifestyle, que pode incluir produtos de praia não relacionados ao surf, e aplica um aumento de ASP mais rápido sem revalidar o comportamento de substituição por região. |
| Consultoria regional B | 4,10 bilhões de USD (2024) | Abrangência mais estreita que enfatiza bens comercializados e varejo formal, o que pode subestimar pranchas de produção local e vendas em lojas especializadas em destinos importantes de surf. |
Em conjunto, a dispersão é explicada principalmente pela abrangência e pela forma como os sinais de demanda são convertidos em volumes precificados. Nossa abordagem permanece rastreável à participação, substituição, mix de canais e etapas de preço em nível regional, o que torna o número final mais fácil de replicar e testar sob estresse.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Equipamentos de Surfe?
O mercado de equipamentos de surfe foi avaliado em USD 4,85 bilhões em 2026 e está previsto para atingir USD 6,19 bilhões até 2031.
Qual tipo de produto gera mais receita?
As pranchas de surfe lideram com 69,78% da participação no mercado de equipamentos de surfe em 2025, graças a ciclos de reposição mais rápidos e contínua inovação de materiais.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico está projetada para expandir a um CAGR de 5,95% até 2031, à medida que a crescente renda da classe média e a infraestrutura de turismo impulsionam a participação.
Qual é a relevância do varejo online para equipamentos de surfe?
Os canais online têm uma base menor hoje, mas estão crescendo a um CAGR de 5,82%, superando o crescimento das lojas físicas à medida que as ferramentas de visualização melhoram e as marcas diretas ao consumidor se expandem.
Por que os produtos premium estão ganhando momentum?
Os surfistas estão pagando cada vez mais por construções de carbono mais leves e materiais sustentáveis; esse segmento premium está projetado para um CAGR de 5,51% que supera o crescimento do mercado de massa.
Página atualizada pela última vez em:



