
Tamanho e Participação do Mercado de Equipamentos Esportivos e de Lazer
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 511.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 715.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
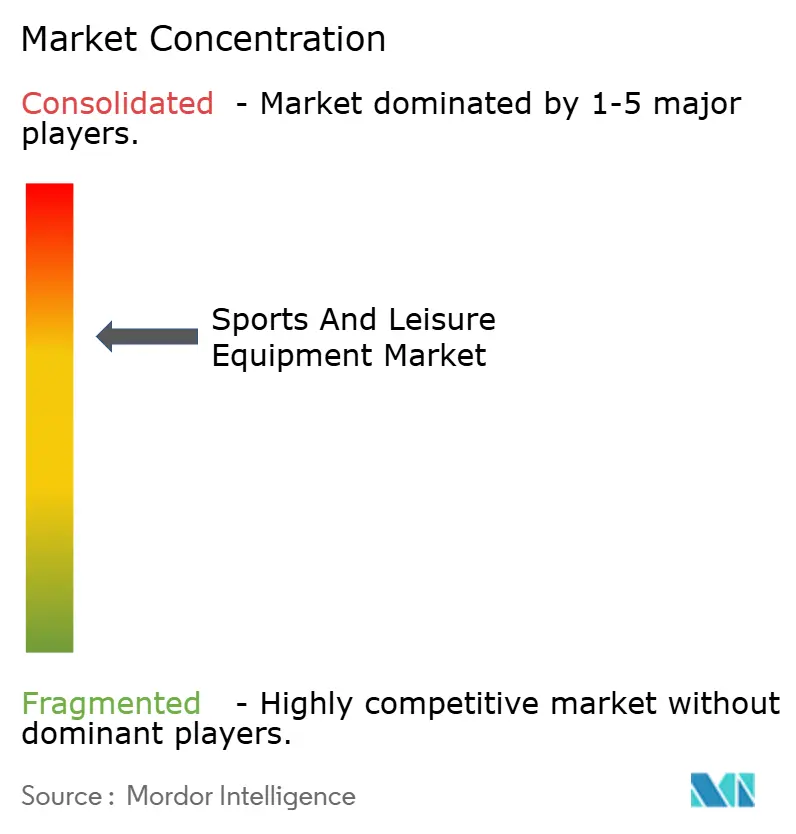
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos Esportivos e de Lazer pela Mordor Intelligence
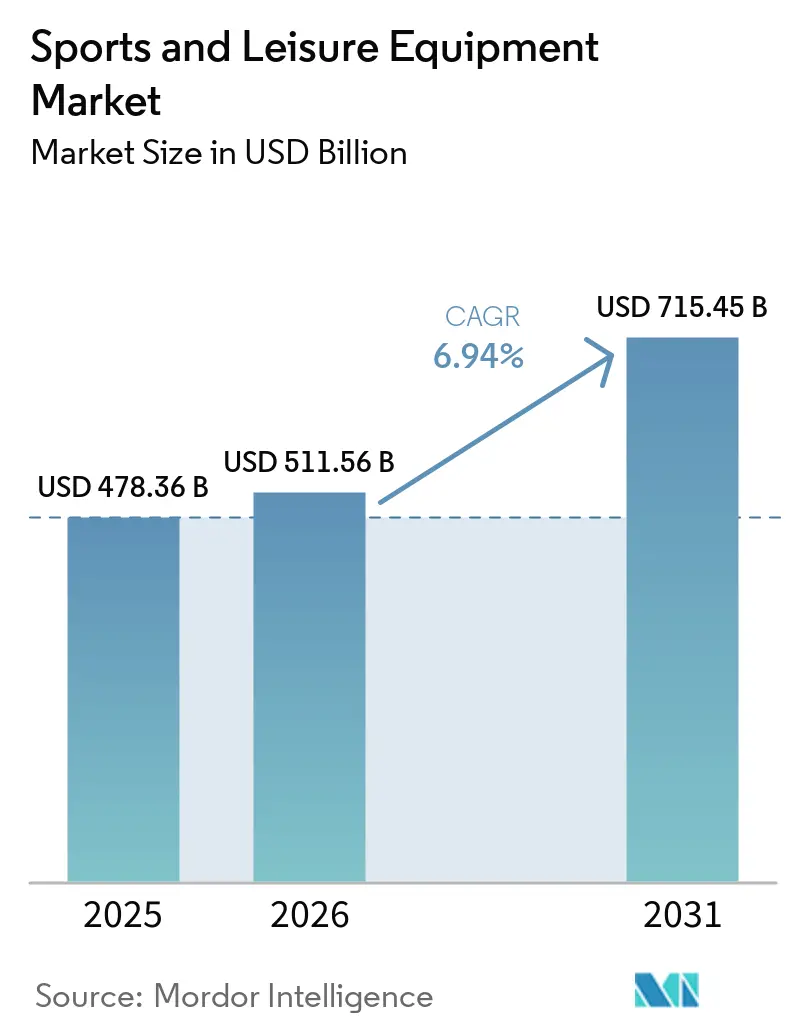
O tamanho do mercado de equipamentos esportivos e de lazer foi avaliado em USD 478,36 bilhões em 2025 e estima-se que cresça de USD 511,56 bilhões em 2026 para atingir USD 715,45 bilhões até 2031, a um CAGR de 6,94% durante o período de previsão (2026-2031). Essa trajetória reflete uma mudança estrutural na forma como os consumidores alocam gastos discricionários, com compras orientadas à saúde competindo diretamente com os orçamentos tradicionais de entretenimento. A Organização Mundial da Saúde documentou que 31% dos adultos globalmente permanecem insuficientemente ativos, mas, paradoxalmente, as adesões a academias nos Estados Unidos atingiram um pico histórico de 72,9 milhões em 2024, sugerindo que a demanda por equipamentos provém cada vez mais de um grupo mais restrito, porém mais comprometido, disposto a investir em equipamentos premium. As estratégias das marcas agora se inclinam para a distribuição direta ao consumidor, enquanto os governos enquadram a atividade física como uma prioridade de saúde pública, redirecionando orçamentos discricionários para equipamentos premium. O investimento de capital de risco em equipamentos inteligentes proporciona margens mais elevadas e receita recorrente de software, levando tanto empresas estabelecidas quanto startups a incorporar sensores e análises em bolas, tacos e calçados. Enquanto isso, as regulamentações de sustentabilidade aceleram a inovação em materiais, incentivando as marcas a integrar fibras recicladas e princípios de design circular.
Principais Conclusões do Relatório
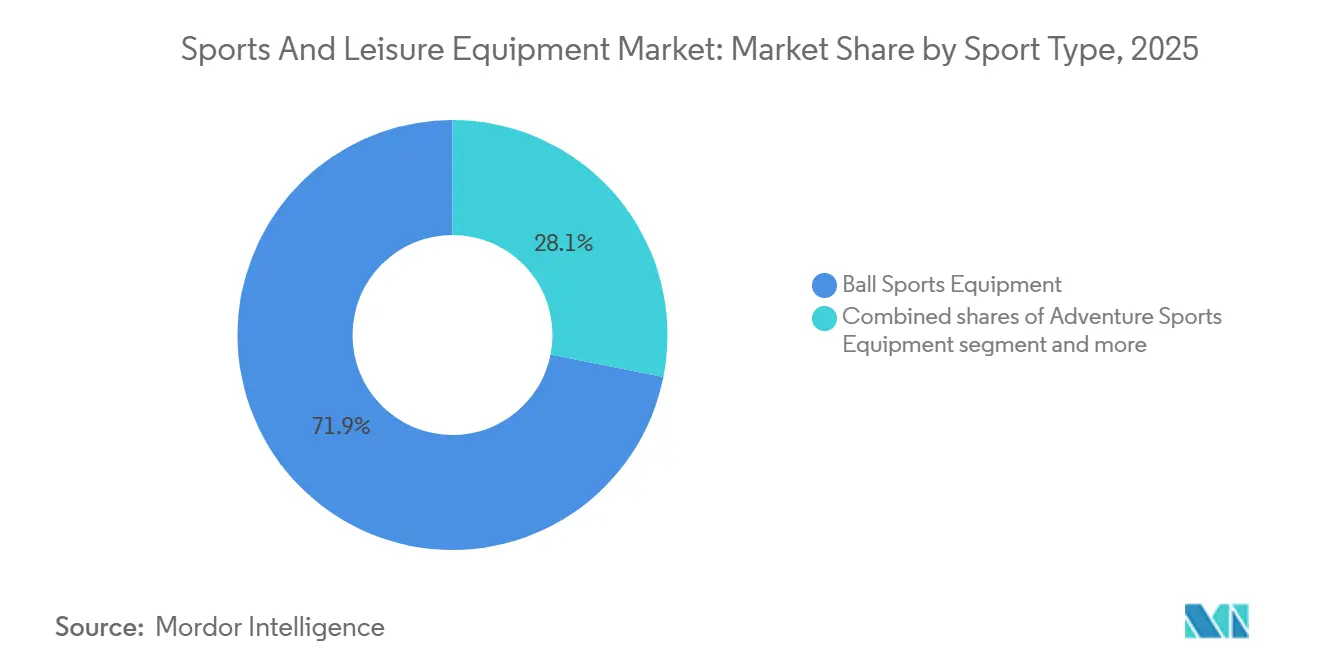
- Por tipo de esporte, os esportes com bola lideraram com 71,88% da participação do mercado de equipamentos esportivos e de lazer em 2025, enquanto os equipamentos para esportes de aventura têm previsão de expansão a um CAGR de 7,02% até 2031.
- Por tipo de produto, o vestuário representou 49,71% da participação do tamanho do mercado de equipamentos esportivos e de lazer em 2025; equipamentos e acessórios têm projeção de crescimento a um CAGR de 7,06% até 2031.
- Por aplicação, o uso pessoal e doméstico capturou 88,02% do tamanho do mercado de equipamentos esportivos e de lazer em 2025 e está avançando a um CAGR de 6,98% até 2031.
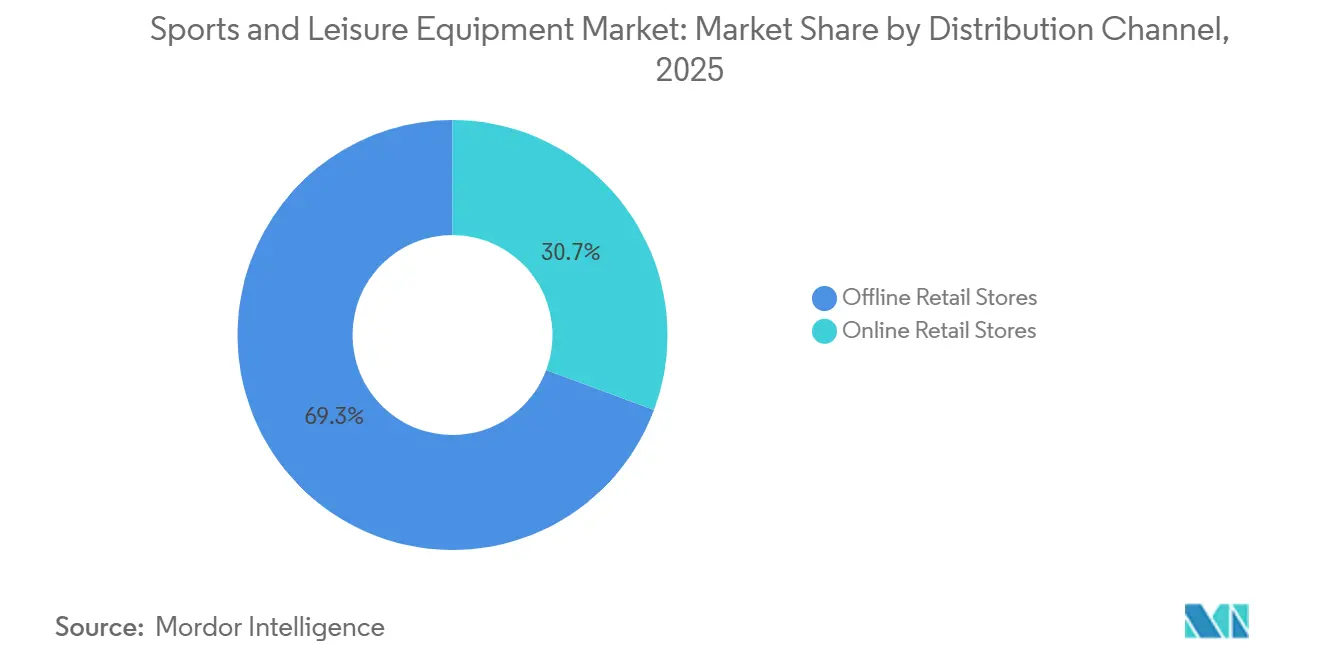
- Por canal de distribuição, as lojas de varejo físico retiveram 69,33% da participação de receita em 2025, enquanto os canais online devem registrar o maior CAGR de 7,49% durante 2026-2031.
- Por usuário final, o segmento masculino dominou com 66,04% da participação de receita em 2025; o segmento feminino está posicionado para o crescimento mais rápido a um CAGR de 7,15% até 2031.
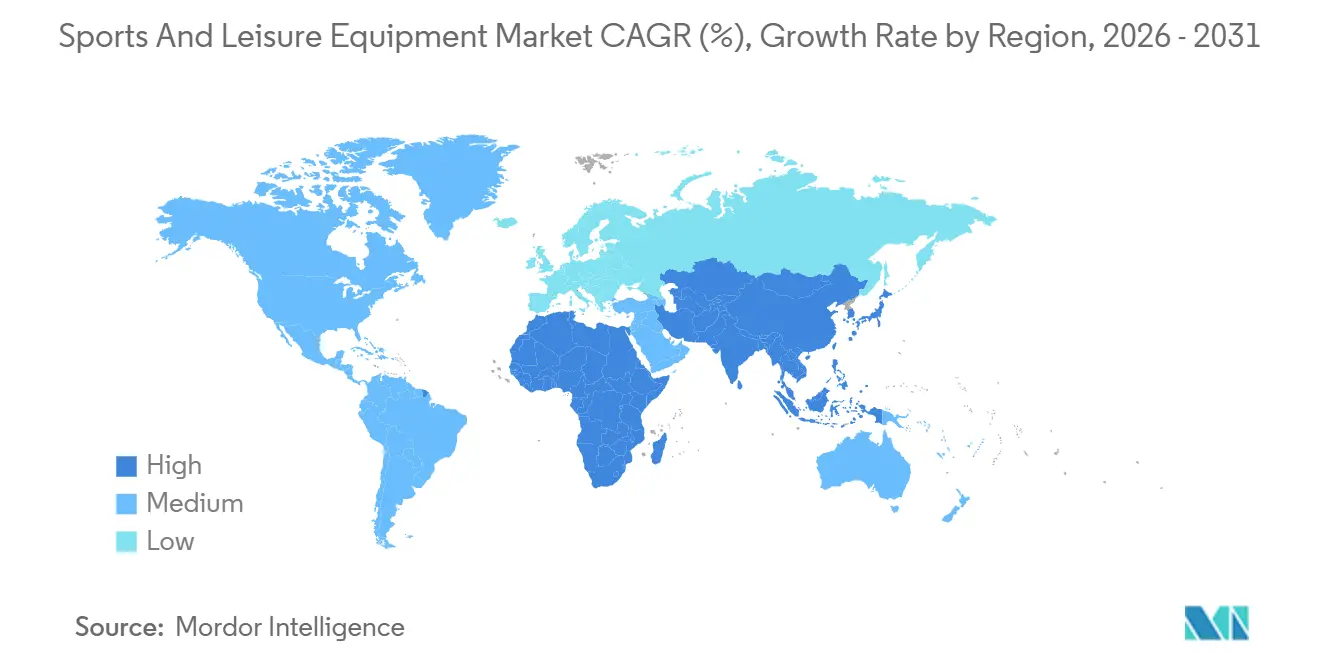
- Por geografia, o segmento da América do Norte dominou com 38,36% da participação de receita em 2025; o segmento da Ásia-Pacífico está posicionado para o crescimento mais rápido a um CAGR de 7,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Conscientização sobre Saúde e Condicionamento Físico | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Popularidade dos Esportes ao Ar Livre e de Aventura | +1.0% | América do Norte, Europa, núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Iniciativas Governamentais e Promoção do Esporte | +0.8% | Global, com ganhos iniciais na Irlanda, África do Sul e Índia | Curto prazo (≤ 2 anos) |
| Crescente Participação das Mulheres | +0.7% | Global, com maior impulso na América do Norte e Europa | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Equipamentos | +0.6% | Global, concentrado inicialmente em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Influência das Plataformas de Mídia Social e Endossos de Celebridades | +0.5% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização sobre Saúde e Condicionamento Físico
A crescente ênfase na consciência sobre saúde está transformando fundamentalmente o comportamento do consumidor no mercado de equipamentos esportivos e de lazer. Os consumidores estão adotando uma abordagem mais estratégica, considerando os equipamentos esportivos como infraestrutura essencial de saúde, em vez de compras discricionárias. Essa transformação corresponde às iniciativas de saúde preventiva, onde a atividade física regular contribui para a redução dos custos de saúde. Na Austrália, os gastos com saúde como percentual do PIB demonstraram uma diminuição marginal nos últimos anos. De acordo com o Instituto Australiano de Saúde e Bem-Estar, a Austrália alocou USD 252,5 bilhões em bens e serviços de saúde, com os gastos em saúde registrando uma diminuição de 0,3% em comparação com 2021-22[1]. As iniciativas de bem-estar corporativo estão gerando aquisições substanciais de equipamentos por meio de compras em volume, enquanto os consumidores individuais demonstram preferência por equipamentos de melhoria de desempenho que proporcionam resultados de saúde quantificáveis.
Crescente Popularidade dos Esportes ao Ar Livre e de Aventura
O mercado de equipamentos esportivos e de lazer continua a se expandir devido ao aumento da participação em atividades esportivas ao ar livre e de aventura. O crescimento decorre do aumento da conscientização sobre saúde e bem-estar, do crescente interesse em atividades baseadas em experiências e das melhorias tecnológicas na fabricação de equipamentos. O mercado apresenta crescimento constante em diversas atividades, incluindo caminhadas, mountain bike e esportes aquáticos, à medida que os consumidores se concentram na aptidão física e no bem-estar mental. As plataformas de mídia social contribuem para a expansão do mercado, com criadores de conteúdo e entusiastas do esporte compartilhando experiências que incentivam uma participação mais ampla. Por exemplo, de acordo com a Sport England, aproximadamente 3,97 milhões de pessoas participaram de esportes de aventura na Inglaterra entre 2023 e 2024[2]. Esse ressurgimento decorre menos da aquisição de novos participantes do que de entusiastas existentes que aumentam a frequência, com atividades de entrada como caminhadas atraindo milhões de participantes que depois progridem para atividades que exigem mais equipamentos, como mountain bike e escalada.
Iniciativas Governamentais e Promoção do Esporte
Os programas de desenvolvimento esportivo liderados pelo Estado comprimem os cronogramas de adoção do mercado ao criar demanda cativa por meio de mandatos de infraestrutura e contratos de aquisição. A iniciativa "China Saudável 2030" da China tem como meta uma indústria esportiva de CNY 5 trilhões até 2025, com 2,9 bilhões de visitas a instalações esportivas registradas em 2023 e uma taxa de participação de 38,5%. O programa Khelo India da Índia alocou Rs. 3.165 crore para 2024-25, com foco em infraestrutura de base que padroniza as especificações de equipamentos e favorece os fabricantes domésticos. A Visão 2030 da Arábia Saudita compromete mais de SAR 50 bilhões em infraestrutura esportiva, incluindo a realização da Copa do Mundo FIFA 2034 e a meta de aumentar a participação semanal em esportes de 13% para 40% até 2030. Esses programas contornam as curvas de adoção orgânica, criando demanda imediata por equipamentos padronizados que atendem às especificações governamentais, o que favorece fornecedores estabelecidos com expertise em aquisições públicas em detrimento de marcas nativas digitais otimizadas para canais de consumo.
Influência das Plataformas de Mídia Social e Endossos de Celebridades
Os gastos com marketing de influenciadores cresceram em 2024, com marcas de vestuário e equipamentos esportivos capturando uma parcela desproporcional devido à viralidade inerente do conteúdo visual. Os endossos de celebridades agora funcionam menos como veículos de reconhecimento de marca do que como parcerias de cocriação de produtos, onde os atletas contribuem para as especificações de design e participam da receita downstream por meio de participações acionárias em vez de honorários fixos. As parcerias da Nike com atletas como LeBron James e Serena Williams vão além do endosso tradicional para incluir linhas de produtos exclusivos que comandam preços premium e geram seguidores dedicados. A mudança da publicidade em mídia de massa para as mídias sociais permite que as marcas segmentem micro-segmentos com precisão, reduzindo os custos de aquisição de clientes enquanto simultaneamente fragmentam a identidade da marca em múltiplas personas de influenciadores. Essa dinâmica favorece marcas com robustas capacidades de produção de conteúdo e infraestrutura de engajamento em tempo real em detrimento daquelas que dependem de ciclos de campanhas tradicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Lesões e Preocupações com Segurança | -0.8% | Global, com maior impacto nos segmentos de esportes de contato | Médio prazo (2-4 anos) |
| Falta de Tempo e Restrições de Estilo de Vida | -0.6% | Mercados desenvolvidos, áreas urbanas globalmente | Longo prazo (≥ 4 anos) |
| Acesso Limitado a Instalações e Infraestrutura | -0.5% | Regiões em desenvolvimento, áreas rurais globalmente | Longo prazo (≥ 4 anos) |
| Produtos Falsificados e de Baixa Qualidade | -0.4% | Global, concentrado em canais online | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Lesões e Preocupações com Segurança
Os dados sobre lesões esportivas indicam barreiras significativas à participação em atividades atléticas. O Conselho Nacional de Segurança dos Estados Unidos relata um aumento de 8% nas lesões relacionadas a exercícios e equipamentos de exercício em 2023 nos Estados Unidos. Essas preocupações com segurança afetam os esportes de contato e as atividades de alta intensidade, onde a falha de equipamentos ou proteção inadequada pode causar lesões graves. O programa de seguro contra lesões catastróficas da NCAA, que cobre despesas médicas superiores a USD 90.000 para atividades intercolegiais, demonstra o impacto financeiro substancial das lesões relacionadas ao esporte[3]. As mudanças climáticas intensificam os riscos de segurança, pois o aumento das temperaturas eleva as doenças relacionadas ao calor entre atletas jovens, exigindo medidas de segurança aprimoradas e modificações nos equipamentos. As preocupações com responsabilidade dos fabricantes de equipamentos levam a abordagens de design conservadoras, o que pode restringir a inovação em tecnologias de melhoria de desempenho. Embora a integração de equipamentos de proteção aborde as preocupações com segurança, ela aumenta os custos e a complexidade dos produtos, potencialmente limitando o acesso para consumidores sensíveis ao preço.
Produtos Falsificados e de Baixa Qualidade
A OCDE estimou o comércio de produtos falsificados em 464 bilhões de USD globalmente, com artigos esportivos figurando entre as categorias mais visadas. O processo movido pela Nike contra a StockX por violação de marca registrada relacionada a NFTs demonstra como a falsificação vai além dos produtos físicos e se estende aos ativos digitais, exigindo que as marcas defendam a propriedade intelectual em múltiplos domínios simultaneamente. A Adidas investe pesadamente em tecnologias anticontrafação, incluindo autenticação por blockchain e rastreamento serializado de produtos; no entanto, essas medidas acrescentam custos que os fabricantes legítimos não conseguem repassar integralmente aos consumidores sensíveis ao preço. As apreensões de produtos falsificados pela Alfândega dos Estados Unidos oferecem apenas uma visão parcial do problema, uma vez que remessas diretas ao consumidor e marketplaces em redes sociais contornam os pontos de controle tradicionais de fiscalização. A proliferação de imitações de baixa qualidade corrói a confiança do consumidor nos canais online, paradoxalmente fortalecendo o varejo físico, onde a inspeção tátil reduz o risco de compra — o que explica parcialmente por que as lojas físicas retêm a maior parte da participação de mercado, apesar das vantagens de conveniência do comércio eletrônico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Esporte:
Esportes com Bola Ancoram a Receita, Equipamentos de Aventura Capturam o CrescimentoOs equipamentos para esportes com bola comandaram uma participação de mercado de 71,88% em 2025, refletindo a participação consolidada no futebol, basquete e tênis, que se beneficia de uma infraestrutura de ligas estabelecida e de programas escolares. Os equipamentos para esportes de aventura, apesar de uma base menor, aceleram a um CAGR de 7,02% até 2031, impulsionados pelo turismo de experiência e pela amplificação das atividades ao ar livre pelas redes sociais. Os equipamentos de golfe ocupam um nicho maduro onde os ciclos de inovação se alongaram e as compras de reposição dominam a aquisição de novos clientes, restringindo o crescimento apesar dos altos valores médios de transação. Outros tipos de esporte, incluindo esportes de inverno e esportes aquáticos, apresentam volatilidade sazonal, criando desafios de estoque e capital de giro para fornecedores de equipamentos para esportes aquáticos de superfície que não possuem portfólios de produtos diversificados.
A Sports and Fitness Industry Association reportou crescimento do setor em 2023, acima do ano anterior, porém esse número agregado mascara trajetórias divergentes em que os esportes coletivos estagnam enquanto atividades individuais como corrida e ciclismo ganham participação. Essa integração tecnológica cria custos de mudança que prendem os consumidores a ecossistemas de marcas, mas a adoção permanece concentrada entre atletas competitivos, em vez de participantes recreativos que priorizam a acessibilidade em detrimento da análise de dados. A dominância dos esportes com bola persiste porque os ciclos de reposição de equipamentos são mais curtos do que os de equipamentos de aventura, onde bens duráveis como caiaques e arneses de escalada duram vários anos, gerando menor receita anual por cliente apesar dos preços de compra iniciais mais elevados.

Por Tipo de Produto:
Equipamentos e Acessórios Superam a Base de Volume do VestuárioO vestuário detinha 49,71% da participação de mercado em 2025, beneficiando-se de ciclos de reposição frequentes e da tendência athleisure que borra as fronteiras entre roupas de desempenho e moda casual. Equipamentos e acessórios, no entanto, expandem-se a um CAGR de 7,06% até 2031, impulsionados pelo boom de equipamentos conectados e pela disposição dos consumidores em investir em ferramentas especializadas que prometem ganhos de desempenho mensuráveis. O calçado ocupa um meio-termo estratégico onde a inovação técnica justifica preços premium, mas as pressões de comoditização de entrantes de fast fashion comprimem as margens para marcas de nível médio sem tecnologia distintiva ou patrimônio de marca. O vestuário impresso em 3D FlyWeb e a tecnologia de resfriamento Aero-FIT da Nike demonstram como as empresas estabelecidas defendem a participação de mercado por meio de inovações protegidas por patentes que justificam prêmios de preço.
A Associação da Indústria ao Ar Livre observou que calçados e acessórios registraram os maiores ganhos em 2024, enquanto as vendas de equipamentos caíram e o vestuário permaneceu estável, sugerindo que os consumidores priorizam produtos versáteis utilizáveis em múltiplas atividades em detrimento de equipamentos específicos para cada esporte. Os produtos casuais impulsionaram mais vendas do que os equipamentos técnicos, indicando que os consumidores do mercado de massa valorizam estilo e conforto acima das especificações de desempenho, o que desafia as marcas que se posicionam como fornecedoras atléticas premium. Os wearables inteligentes representam uma parcela significativa da receita de equipamentos conectados, borrando a linha entre acessórios e dispositivos médicos à medida que recursos como monitoramento de frequência cardíaca e rastreamento do sono atraem compradores preocupados com a saúde além dos atletas tradicionais. Equipamentos e acessórios se beneficiam de menor risco de estoque do que o vestuário, onde os ciclos de moda sazonal e a proliferação de tamanhos/cores criam exposição a remarcações, permitindo que fornecedores especializados mantenham margens brutas mais saudáveis apesar de bases de receita menores.
Por Aplicação:
A Dominância Pessoal Mascara a Recuperação ComercialAs aplicações pessoais e domésticas representaram 88,02% da participação de mercado em 2025, crescendo a um CAGR de 6,98% até 2031, à medida que os investimentos em academias domésticas da era pandêmica se mostram duradouros em vez de temporários. As aplicações comerciais, abrangendo academias, escolas e instalações esportivas, se recuperam dos fechamentos causados pela COVID-19, mas enfrentam ventos contrários estruturais, pois os consumidores que investiram em equipamentos domésticos demonstram menor disposição a pagar por adesões. Os compradores comerciais priorizam durabilidade e facilidade de manutenção em detrimento da estética, criando uma proposta de valor distinta que favorece fornecedores industriais como Technogym e Johnson Health Tech. Co., Ltd. em detrimento de marcas voltadas ao consumidor.
Os programas de infraestrutura governamental na Ásia-Pacífico e no Oriente Médio beneficiam desproporcionalmente os fornecedores de equipamentos comerciais, pois os contratos de aquisição pública especificam produtos de grau institucional com garantias estendidas e contratos de manutenção. O investimento de SAR 50 bilhões da Arábia Saudita em infraestrutura esportiva e a meta de indústria de CNY 5 trilhões da China criam oportunidades de receita irregulares que podem distorcer os resultados trimestrais para fornecedores que vencem grandes licitações. As aplicações pessoais exibem padrões de demanda mais previsíveis, mas enfrentam pressão de margem das plataformas de comércio eletrônico que facilitam a comparação de preços e reduzem os custos de troca. A bifurcação entre os segmentos pessoal e comercial impede que a maioria dos fornecedores alcance liderança em ambos, pois os canais de distribuição, as especificações de produtos e os ciclos de vendas diferem fundamentalmente, forçando escolhas estratégicas sobre alocação de recursos.
Por Canal de Distribuição:
Os Canais Online Ganham Participação Apesar da Vantagem Tátil do Varejo FísicoAs lojas de varejo físico retiveram 69,33% da participação de mercado em 2025, mas os canais online avançaram a um CAGR de 7,49% até 2031, refletindo o crescente conforto dos consumidores com compras remotas em categorias que tradicionalmente exigem avaliação tátil. A Associação da Indústria ao Ar Livre relatou que o varejo ao ar livre dos EUA atingiu USD 28 bilhões em 2024, alta de 1% em relação a 2023, com a penetração online variando dramaticamente por categoria de produto. O calçado e o vestuário técnico mantêm uma participação offline mais elevada devido à complexidade do ajuste, enquanto acessórios e consumíveis migram para o online mais rapidamente devido a especificações padronizadas e menores taxas de devolução. A receita direta ao consumidor da Nike atingiu 44% do total de vendas no primeiro trimestre do exercício fiscal de 2025, com a empresa se afastando das parcerias de atacado, demonstrando como as marcas usam canais próprios para capturar margens de varejo e controlar dados de clientes.
Dick's Sporting Goods e Decathlon SA aproveitam suas redes de lojas como showrooms e centros de distribuição, oferecendo retirada no mesmo dia que neutraliza a vantagem de conveniência do comércio eletrônico, mantendo a avaliação tátil que impulsiona a conversão em compras de alto envolvimento. A prevalência de falsificações em marketplaces online leva consumidores preocupados com qualidade de volta aos varejistas autorizados, criando um fosso defensivo para o varejo físico que persiste apesar das vantagens de estrutura de custos do comércio eletrônico. A divisão do canal de distribuição reflete um período de transição em que nem o online nem o físico alcança superioridade decisiva, forçando os fornecedores a manter uma infraestrutura dupla que infla os custos operacionais e complica a alocação de estoque.
Por Usuário Final:
A Participação Feminina Impulsiona o CrescimentoOs consumidores do sexo masculino mantêm uma posição de mercado dominante com 66,04% de participação em 2025, enquanto a participação feminina demonstra crescimento significativo a um CAGR de 7,15% durante 2026-2031, indicando uma mudança fundamental nos dados demográficos de participação em esportes e condicionamento físico. A crescente presença de atletas femininas no esporte é evidenciada pela influência de atletas profissionais como Caitlin Clark nas taxas de participação juvenil. Os fabricantes de equipamentos responderam implementando estratégias abrangentes de desenvolvimento de produtos que incorporam requisitos fisiológicos e preferências de design específicos ao gênero, superando as abordagens tradicionais de modificação.
A expansão da participação das mulheres no esporte demonstra benefícios sociais substanciais, resultando em maior investimento institucional em programas atléticos femininos e iniciativas de desenvolvimento de equipamentos. Apesar das barreiras persistentes, incluindo custos de aquisição de equipamentos, acessibilidade a instalações e fatores socioculturais que afetam a participação feminina, iniciativas sistemáticas e paradigmas sociais em evolução continuam a abordar essas limitações. A integração de princípios de design inclusivo melhora a funcionalidade dos equipamentos em todos os dados demográficos de usuários, ao mesmo tempo que aborda especificamente os requisitos historicamente negligenciados das atletas femininas.
Análise Geográfica
Mercado de Equipamentos Esportivos e de Lazer da América do Norte
A América do Norte deteve 38,36% de participação de mercado em 2025, refletindo elevados gastos per capita com esportes e uma infraestrutura de varejo madura, embora o crescimento se modere à medida que as taxas de participação se estabilizam e as mudanças demográficas favorecem atividades que exigem menos equipamentos. Os Estados Unidos alocaram recursos significativos por meio de diversos programas, enquanto Canadá e México se beneficiam de cadeias de suprimentos transfronteiriças e das disposições comerciais do USMCA que reduzem a exposição tarifária. No entanto, a contribuição da recreação ao ar livre para os EUA, embora substancial, cresceu mais lentamente do que o PIB geral, indicando relativa maturidade, de acordo com o Bureau de Análise Econômica dos EUA. Persistem disparidades regionais, com centros urbanos costeiros apresentando taxas de participação mais elevadas e maior adoção de produtos premium do que as regiões do interior, onde restrições orçamentárias e acesso limitado a instalações limitam o desenvolvimento do mercado.
Mercado de Equipamentos Esportivos e de Lazer da Ásia-Pacífico
A Ásia-Pacífico acelera a um CAGR de 7,88% até 2031, impulsionada por programas esportivos mandatados pelo governo que criam demanda cativa e pela ascensão da renda da classe média, que viabiliza gastos discricionários com esportes. A Agência de Esportes do Japão orçou bilhões para 2024, com Tóquio sediando as Deaflympics de 2025, as primeiras em 61 anos, de acordo com a Agência de Esportes do Japão. O Plano Nacional de Esportes 2030 da Austrália compromete mais de 200 milhões de AUD, com a maioria dos adultos participando de esportes ou atividades físicas, de acordo com o Governo Australiano. Esses programas comprimem os prazos de adoção ao contornar o desenvolvimento orgânico do mercado, favorecendo fornecedores com expertise em contratação pública. No entanto, a desigualdade de renda dentro da região cria um mercado bifurcado, onde cidades costeiras afluentes se assemelham a mercados desenvolvidos, enquanto as regiões do interior permanecem sensíveis ao preço e mal atendidas por marcas premium.
Mercado de Equipamentos Esportivos e de Lazer da EMEA e América do Sul
A Europa equilibra mercados ocidentais maduros com bolsões de crescimento emergentes na Europa Oriental, enquanto as regulamentações de sustentabilidade reformulam o design de produtos e as cadeias de suprimentos. O plano de ação de economia circular do Pacto Verde Europeu e as regulamentações de Responsabilidade Alargada do Produtor obrigam os fabricantes a internalizar os custos de fim de vida útil, favorecendo marcas com infraestrutura de reciclagem estabelecida, de acordo com a Comissão Europeia. A América do Sul e o Oriente Médio e África apresentam desenvolvimento de mercado incipiente, com bolsões de aceleração liderada pelo governo. Os Emirados Árabes Unidos desenvolvem centros esportivos em Dubai e Abu Dhabi, sediando a Copa do Mundo de Basquete de 2031, posicionando-se como um centro regional, de acordo com o Governo dos Emirados Árabes Unidos. Esses investimentos criam oportunidades de receita concentradas para fornecedores que conquistam grandes contratos, embora os mercados de consumo permaneçam subdesenvolvidos devido às baixas taxas de participação e à infraestrutura de varejo limitada. A jovem demografia da África Subsaariana oferece potencial de longo prazo, mas a pobreza e os déficits de infraestrutura restringem a demanda de curto prazo às elites urbanas e às comunidades de expatriados.
Panorama regulatório
A regulamentação de equipamentos esportivos e de lazer concentra-se na segurança dos produtos, na conformidade dos EPIs e em testes baseados em normas, com aplicação mais rigorosa nas principais regiões consumidoras. Na União Europeia, o Regulamento Geral de Segurança dos Produtos (UE) 2023/988 é sustentado por ações de padronização atualizadas, incluindo a Decisão de Execução da Comissão (UE) 2026/901 (abril de 2026), que atualiza as referências às normas usadas para demonstrar conformidade de produtos de consumo que incluem determinadas categorias de equipamentos de ginástica.
Os requisitos de segurança e desempenho também estão sendo reforçados por meio de normas harmonizadas, que oferecem uma via prática de acesso ao mercado para marcas e importadores. A UE avançou na harmonização de equipamentos de proteção individual por meio da Decisão de Execução da Comissão (UE) 2026/1279 (junho de 2026), alinhando normas EN/EN ISO mais recentes relevantes para segmentos como equipamentos de hóquei no gelo e montanhismo. Nos Estados Unidos, a Consumer Product Safety Commission (CPSC) sinalizou uma mudança para requisitos de segurança obrigatórios para baterias de íons de lítio usadas em produtos de micromobilidade por meio de um aviso de proposta de regulamentação publicado no Federal Register em junho de 2026. Isso aumenta o rigor de conformidade para produtos esportivos e de recreação equipados com baterias e reduz a dependência de normas voluntárias.
Cenário Competitivo
O mercado de equipamentos esportivos e de lazer demonstra concentração moderada. Grandes empresas como Nike Inc., Adidas AG, PUMA SE, Under Armour, Inc. e New Balance Athletics, Inc. mantêm posições de mercado sólidas por meio de sua presença global, força de marca e capacidades de inovação. Esses players estabelecidos enfrentam concorrência crescente de marcas desafiadoras e disruptores tecnológicos, exigindo adaptações estratégicas para manter a dominância no mercado.
Os participantes do setor estão implementando iniciativas estratégicas abrangentes para manter vantagens competitivas. As empresas estão expandindo os canais diretos ao consumidor, desenvolvendo programas de sustentabilidade e integrando tecnologias avançadas em suas operações. Investimentos substanciais em infraestrutura digital e capacidades de análise de dados permitem melhor engajamento com o cliente e eficiência operacional, refletindo a transformação tecnológica do mercado.
As marcas desafiadoras continuam a ganhar participação de mercado por meio de segmentação direcionada de consumidores e estratégias de marketing específicas para cada demografia. O cenário competitivo é ainda mais diversificado por fabricantes especializados de equipamentos ao ar livre, marcas de fitness boutique e startups focadas em tecnologia que se expandem pelas categorias de produtos tradicionais. Oportunidades de mercado surgem na integração de equipamentos inteligentes, no desenvolvimento de materiais sustentáveis e em segmentos demográficos mal atendidos, enquanto novos entrantes se diferenciam por meio de modelos baseados em assinatura, capacidades de personalização de produtos e estratégias de desenvolvimento de marca focadas na comunidade.
Líderes do Setor de Equipamentos Esportivos e de Lazer
-
Nike Inc.
-
Adidas AG
-
PUMA SE
-
Under Armour, Inc.
-
New Balance Athletics, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos Esportivos e de Lazer Empresas cobertas neste relatório
- Nike Inc.
- Adidas AG
- Decathlon SA
- PUMA SE
- Under Armour, Inc.
- New Balance Athletics, Inc
- Amer Sports, Inc.
- Authentic Brands Group
- Callaway Golf Co.
- Acushnet Holdings Corporation
- ASICS Corporation
- Mizuno Corporation
- Yonex Co. Ltd.
- Skechers USA Inc.
- The Columbia Sportswear Company
- Lululemon Athletica
- VF Corporation
- Technogym SpA
- Johnson Health Tech. Co., Ltd.
- Dick's Sporting Goods
Oportunidades de mercado e perspectivas futuras
A localização de manufatura e a expansão de capacidade criam oportunidades para fornecedores capazes de atender à demanda multirregional, ao mesmo tempo em que gerenciam pressões de custo em logística e materiais. A expansão de sourcing apoiada pela Adidas na Índia oferece um ponto de referência concreto: Evervan Group e Kothari Industrial Corporation realizaram uma cerimônia de início de construção em 10 de julho de 2026, para uma nova fábrica de calçados em Karur, Tamil Nadu, projetada para produção em grande escala (capacidade anual pretendida declarada de 40 milhões de pares). Esses investimentos apoiam uma reposição mais rápida para categorias de alto volume, como calçados, à medida que as marcas rebalanceiam o risco de sourcing enquanto atendem tanto redes de varejo offline quanto canais diretos ao consumidor.
As oportunidades também se concentram em infraestrutura de distribuição e expansão de produção específica por categoria, onde produtos volumosos se beneficiam da proximidade com os mercados finais. A TaylorMade Golf anunciou uma expansão de 58,9 milhões de dólares no condado de Vanderburgh, Indiana (25 de fevereiro de 2026), incluindo uma grande instalação de distribuição com mudança planejada para o início de 2027, destacando o investimento contínuo em capacidade de atendimento à medida que os sortimentos se ampliam e as expectativas de nível de serviço aumentam. No lado tecnológico, a transição de pilotos isolados de recursos conectados para um uso mais incorporado de dados de desempenho e operacionais está alinhada com a tendência mais ampla de adoção observada pela SFIA e por outras reportagens do setor. Isso sustenta a demanda por acessórios habilitados por sensores e equipamentos vinculados a software, onde as marcas podem proteger margens por meio de dados de desempenho incorporados e ferramentas de autenticação, enquanto o risco de contrafação permanece uma restrição visível nos canais online.
Desenvolvimentos industriais recentes em Mercado de Equipamentos Esportivos e de Lazer
- Julho de 2026: a adidas lançou a chuteira de futebol Bad Bunny F50 Ghost Sprint, com disponibilidade prevista para meados de julho de 2026. O lançamento conecta calçados de desempenho com geração de demanda liderada por criadores, ajudando as marcas a converter a grande atenção de torneios em lançamentos limitados e de maior margem, mantendo as histórias de produto ancoradas em categorias de campo.
- Dezembro de 2025: a Nike estendeu sua parceria com a Louisiana State University (LSU) até 2036 e introduziu o programa Blue Ribbon Elite NIL. O acordo de longo prazo fortalece o pipeline universitário da Nike e aprofunda a influência em esportes coletivos, apoiando a demanda sustentada por vestuário, calçados e equipamentos relacionados alinhados institucionalmente em grandes programas atléticos.
- Outubro de 2024: a Nike renovou sua parceria global com a NBA, WNBA e NBA G League até 2037 para fornecimento exclusivo de uniformes em quadra. O relacionamento estendido com as ligas garante visibilidade e definição de padrões de produto no nível profissional, reforçando os ciclos de compra de substituição e réplica que fluem tanto pelo varejo offline quanto pelos canais próprios das marcas.
Mercado de Equipamentos Esportivos e de Lazer Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com a venda de equipamentos esportivos e de lazer novos, utilizados para exercícios, recreação, atividades ao ar livre e esportes organizados. Inclui bens duráveis e acessórios relacionados adquiridos por domicílios, clubes, escolas e instalações comerciais por meio de canais físicos e online.
Exclusões do escopo: Produtos de segunda mão, materiais de construção de instalações e conteúdo de mídia licenciado estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Tipo de Esporte
- Equipamentos para Esportes com Bola
- Equipamentos para Esportes de Aventura
- Equipamentos de Golfe
- Outros Tipos
- Tipo de Produto
- Vestuário
- Calçados
- Equipamentos e Acessórios
- Aplicação
- Pessoal/Doméstico
- Comercial
- Canal de Distribuição
- Lojas de Varejo Físico
- Lojas de Varejo Online
- Usuário Final
- Masculino
- Feminino
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama básico de oferta e demanda e, em seguida, para estabelecer limites realistas em torno dos resultados do modelo. Baseamo-nos principalmente em fontes sem acesso pago, como os relatórios de comércio varejista do US Census Bureau, os fluxos comerciais do UN Comtrade para categorias de artigos esportivos, os indicadores de consumo da OCDE, as séries macroeconômicas do Banco Mundial (renda, urbanização, inflação) e os dados de participação esportiva publicados por conselhos ou ministérios nacionais de esportes.
Para converter esses sinais em um modelo de mercado, também analisamos relatórios anuais, apresentações para investidores e listas de preços públicas de grandes marcas e varejistas, juntamente com cobertura de imprensa de negócios de renome sobre tendências de canais e mudanças de categorias. Assinaturas pagas selecionadas para dados financeiros de empresas e inteligência de notícias, bases de dados de patentes e registros de importação e exportação em nível de remessa são utilizados para verificar o mix de produtos e a direção de preços onde os relatórios públicos são escassos. Essas fontes documentais são ilustrativas e não exaustivas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é vendido, onde é vendido e como os preços estão se movendo nas principais categorias de equipamentos, especialmente onde as estatísticas públicas são amplas. Conversamos com fabricantes, distribuidores, varejistas especializados, varejistas de grande formato e compradores institucionais para confirmar tendências de penetração, mudanças na divisão de canais e sazonalidade da demanda nas Américas, EMEA e APAC.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 40% | EMEA: 31% |
| Players menores: 16% | Gerentes: 48% | Américas: 23% |
Dimensionamento de Mercado e Previsão
A construção central começa com um conjunto de demanda de cima para baixo, onde a capacidade de gastos macroeconômicos e a participação esportiva são conectadas à intensidade de equipamentos por categoria e canal, e então filtradas pelos ciclos de reposição. Em paralelo, verificações seletivas de baixo para cima são realizadas utilizando pontos de preço amostrados e volumes unitários de discussões com canais, juntamente com sinais de fornecedores e importadores, para que os totais possam ser ajustados quando uma perspectiva parecer superestimada.
Os principais insumos utilizados no modelo incluem taxas de participação em esportes e atividades físicas, renda disponível real e inflação pelo IPC, participação online nas vendas no varejo, sazonalidade em torno dos principais calendários esportivos e faixas de preço observadas para cestas de equipamentos comuns. Onde o volume é difícil de observar diretamente, as lacunas são tratadas por meio de indicadores indiretos, como tendências de importação para códigos SH relevantes e expansão do número de lojas, que são então testados sob pressão com feedback primário. As previsões são produzidas por meio de análise de cenários apoiada por suavização de tendências de curto prazo e expectativas em nível de variável compartilhadas pelos entrevistados, de modo que o crescimento não seja impulsionado por uma única premissa.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como a direção dos movimentos comerciais, comentários de canais varejistas e progressão de preços observada, para confirmar que o mercado está se comportando conforme o modelo implica. Se uma categoria apresentar um salto incomum, as premissas são reabertas e ligações de acompanhamento são acionadas para verificar se é uma mudança real ou um efeito de temporalidade dos dados.
Antes da aprovação final, o arquivo de dimensionamento passa por uma revisão interna em múltiplas etapas para que fórmulas, conversões e mapeamento de anos permaneçam consistentes entre regiões e canais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a demanda, os preços ou a disponibilidade de oferta. Logo antes da entrega, realizamos uma atualização final para refletir as publicações mais recentes e os aprendizados capturados por meio de discussões de entrevistas validadas.
Tamanho do Mercado de Equipamentos Esportivos e de Lazer da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos esportivos e de lazer frequentemente diferem porque a cesta de produtos incluída não é consistente, e a combinação entre equipamentos, vestuário e calçados é tratada de forma diferente entre os estudos. O momento também importa, pois algumas estimativas se ancoram em um ano-base diferente, utilizam premissas de inflação alternativas ou convertem moedas usando médias anuais distintas.
Os equipamentos de segunda mão estão fora do escopo da Mordor Intelligence, e essa exclusão pode alterar os totais quando outras fontes misturam vendas de produtos novos com atividades de revenda ou canais de recondicionamento. Outra lacuna recorrente vem de como as taxas de participação e os ciclos de reposição são aplicados, onde proxies amplos de gastos do consumidor podem superestimar a demanda se não forem vinculados à frequência de compra específica de equipamentos e aos movimentos de participação por canal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 511,56 bilhões de USD (2026) | |
| Global Data Publisher A | 512,40 bilhões de USD (2025) | Utiliza um ano-base diferente e uma janela de previsão mais longa, e a descrição pública sugere um enquadramento mais amplo de estilo de vida e bem-estar que pode alterar o mapeamento de categorias e o tratamento da inflação em comparação com um conjunto de demanda focado em equipamentos. |
| Strategy Publisher B | 97,11 bilhões de USD (2025) | Provavelmente dimensiona um subconjunto mais restrito de categorias de equipamentos, o que é consistente com um total muito menor do que as definições amplas que também capturam vestuário, calçados e um conjunto mais amplo de linhas de equipamentos recreativos. |
A comparação mostra que a maior parte da diferença vem de escolhas de escopo e mapeamento, e depois do momento do ano-base e de como os preços são projetados para frente. Ao manter as inclusões e exclusões explícitas e vincular o crescimento à participação, reposição e mix de canais, podemos explicar cada movimento no modelo usando insumos claros que podem ser verificados ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos esportivos e de lazer em 2026?
O tamanho do mercado de equipamentos esportivos e de lazer atingiu USD 511,56 bilhões em 2026 e está no caminho para atingir USD 715,45 bilhões até 2031.
Como as marcas estão abordando os riscos de falsificação nos canais online?
Os líderes de mercado implantam autenticação por blockchain, rastreamento serializado e canais diretos ao consumidor para verificar a origem dos produtos e proteger o patrimônio da marca.
Qual categoria de produto está crescendo mais rapidamente?
Equipamentos e acessórios, particularmente itens inteligentes e habilitados com sensores, têm projeção de crescimento a um CAGR de 7,06% até 2031.
Por que a Ásia-Pacífico é a região mais atraente para os fornecedores?
Projetos de infraestrutura financiados pelo governo na China, Índia e Arábia Saudita comprimem os ciclos de adoção e geram grandes contratos de aquisição, impulsionando um CAGR regional de 7,88%.