
Tamanho e Participação do Mercado de Vestuário para Corrida
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
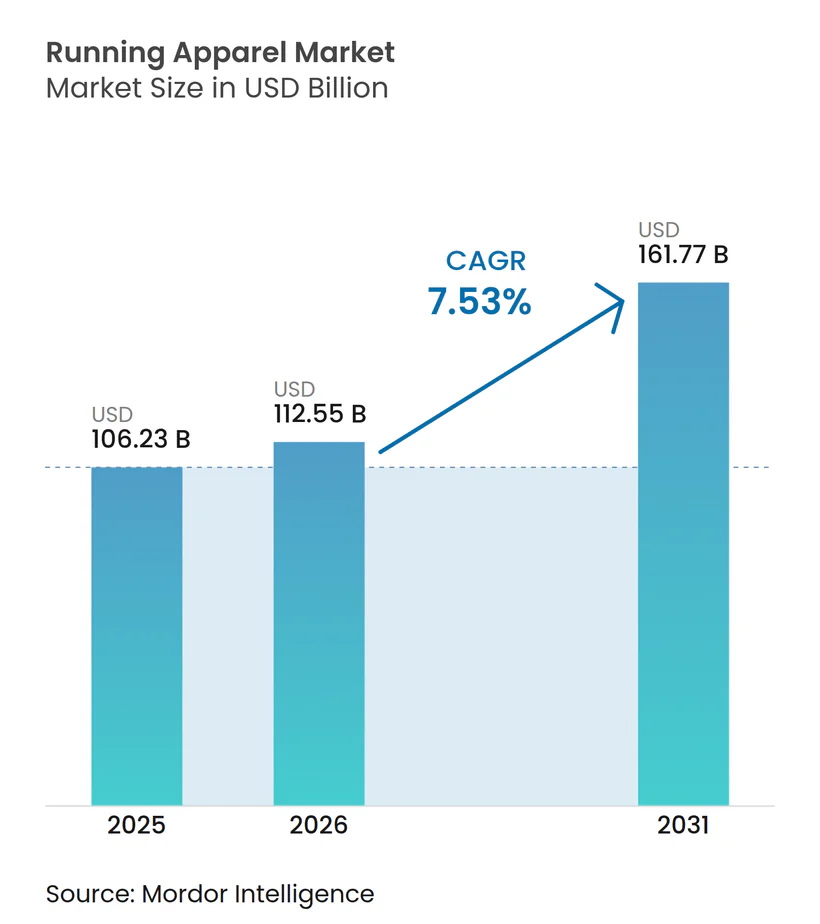
| Tamanho do Mercado (2026) | 112.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 161.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vestuário para Corrida por Mordor Intelligence
O tamanho do mercado de vestuário para corrida está projetado para crescer de USD 106,23 bilhões em 2025 e USD 112,55 bilhões em 2026 para USD 161,77 bilhões até 2031, registrando um CAGR de 7,53% entre 2026 e 2031. A crescente participação das mulheres em atividades físicas e de corrida impulsionou a demanda por designs e coleções específicos por gênero. Embora a premiumização seja uma tendência-chave nos mercados maduros, a urbanização e o aumento da renda disponível estão impulsionando o crescimento nas economias emergentes. A integração do vestuário esportivo com a moda do dia a dia aumenta a versatilidade e o apelo do vestuário para corrida, atraindo um público mais amplo além dos corredores dedicados. Fatores como a aceitação social do athleisure, a crescente participação feminina em esportes organizados e a visibilidade das comunidades de corrida nas redes sociais estão expandindo a base de consumidores. Os tecidos sintéticos de alto desempenho continuam a dominar o mercado; no entanto, as variantes recicladas estão ganhando força, apoiadas por regulamentações europeias e da Califórnia que incentivam produtos com menor liberação de microplásticos. A intensidade competitiva permanece moderada, com Nike, Adidas e Lululemon mantendo posições significativas no mercado. No entanto, marcas disruptivas premium e marcas diretas ao consumidor estão desafiando cada vez mais a participação de mercado dos players estabelecidos no segmento de vestuário para corrida.
Principais Conclusões do Relatório
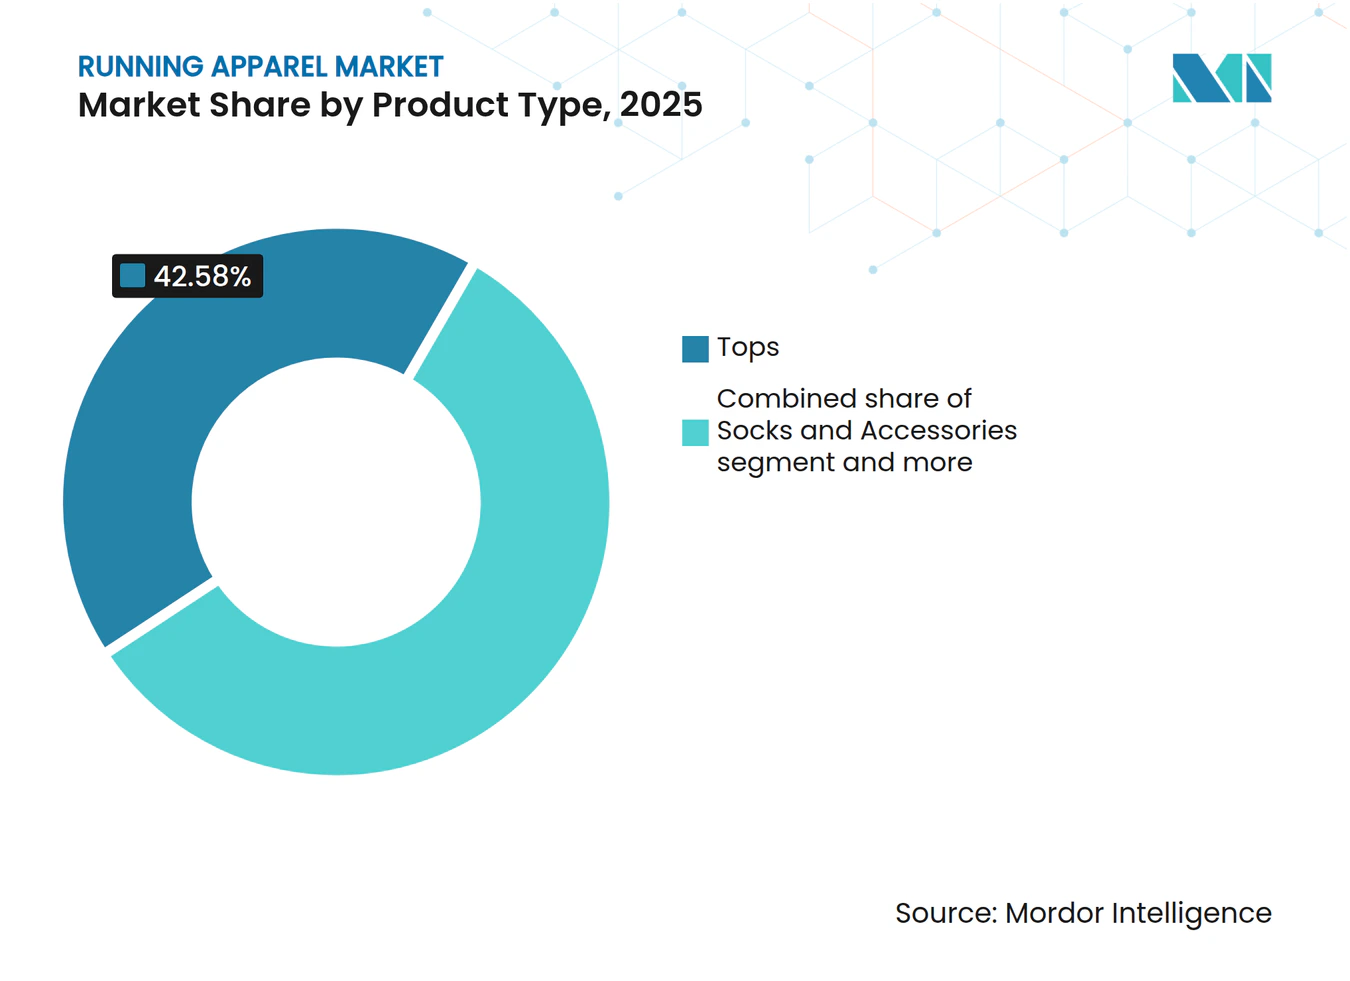
- Por tipo de produto, os tops detinham 42,58% da participação do mercado de vestuário para corrida em 2025, enquanto meias e acessórios avançam a um CAGR de 7,89% até 2031.
- Por tecido e material, os sintéticos detinham uma participação de 66,75% do tamanho do mercado de vestuário para corrida em 2025; os sintéticos reciclados e de base biológica têm previsão de crescer 9,86% ao ano até 2031.
- Por usuário final, os homens contribuíram com 49,78% da receita em 2025, enquanto o segmento feminino tem previsão de crescer a um CAGR de 7,98% até 2031.
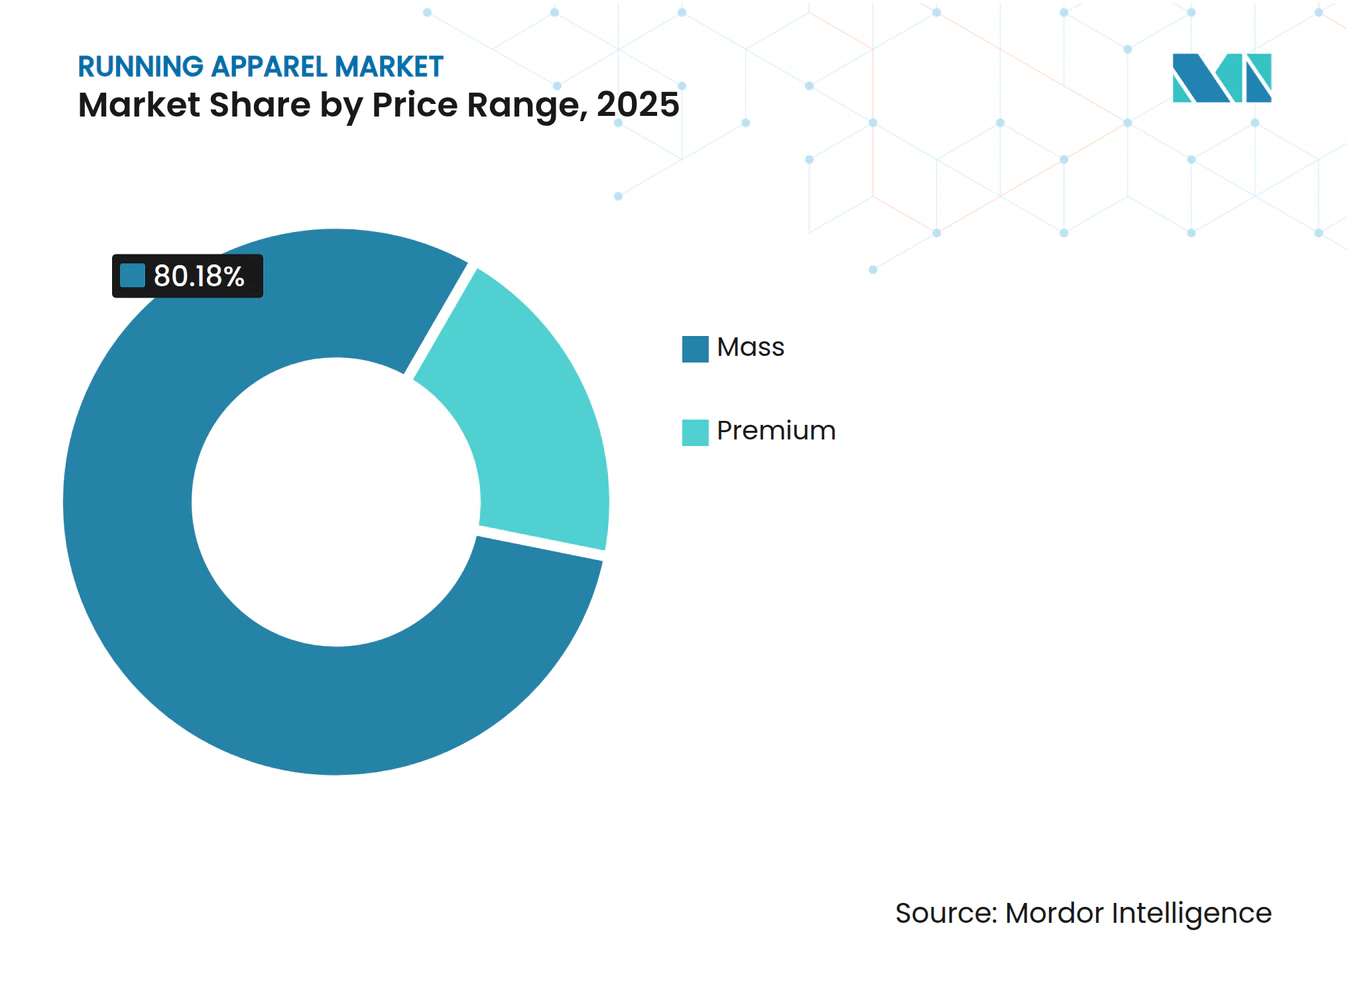
- Por faixa de preço, o segmento de massa controlou 80,18% da receita em 2025; os produtos premium têm projeção de crescimento a um CAGR de 9,61%.
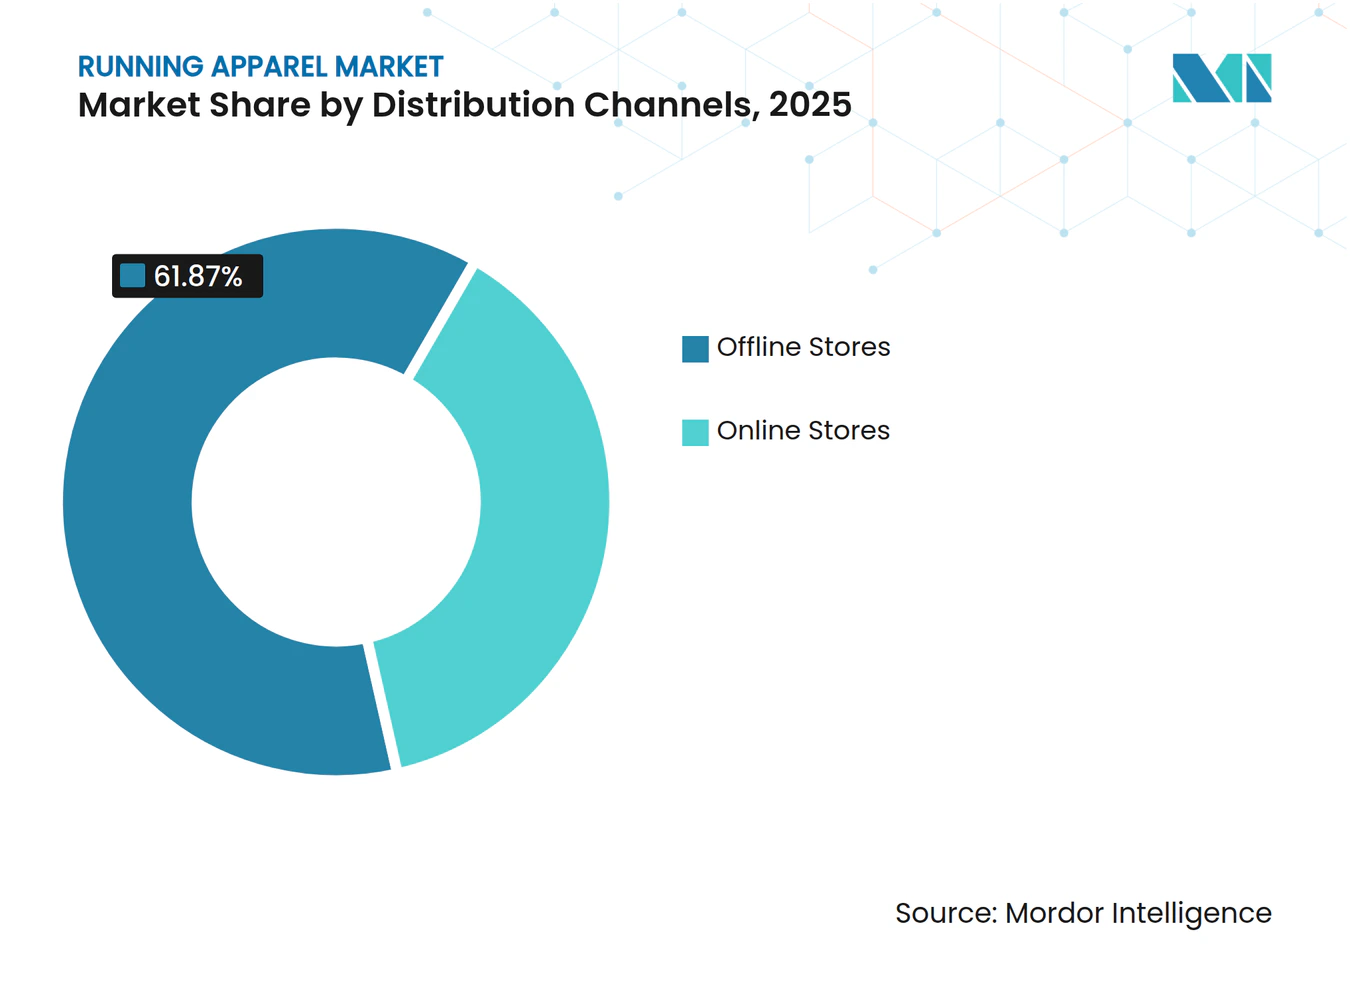
- Por canal de distribuição, as lojas físicas capturaram 61,87% de participação em 2025, mas as vendas em lojas online têm previsão de crescimento a um CAGR de 9,80%.
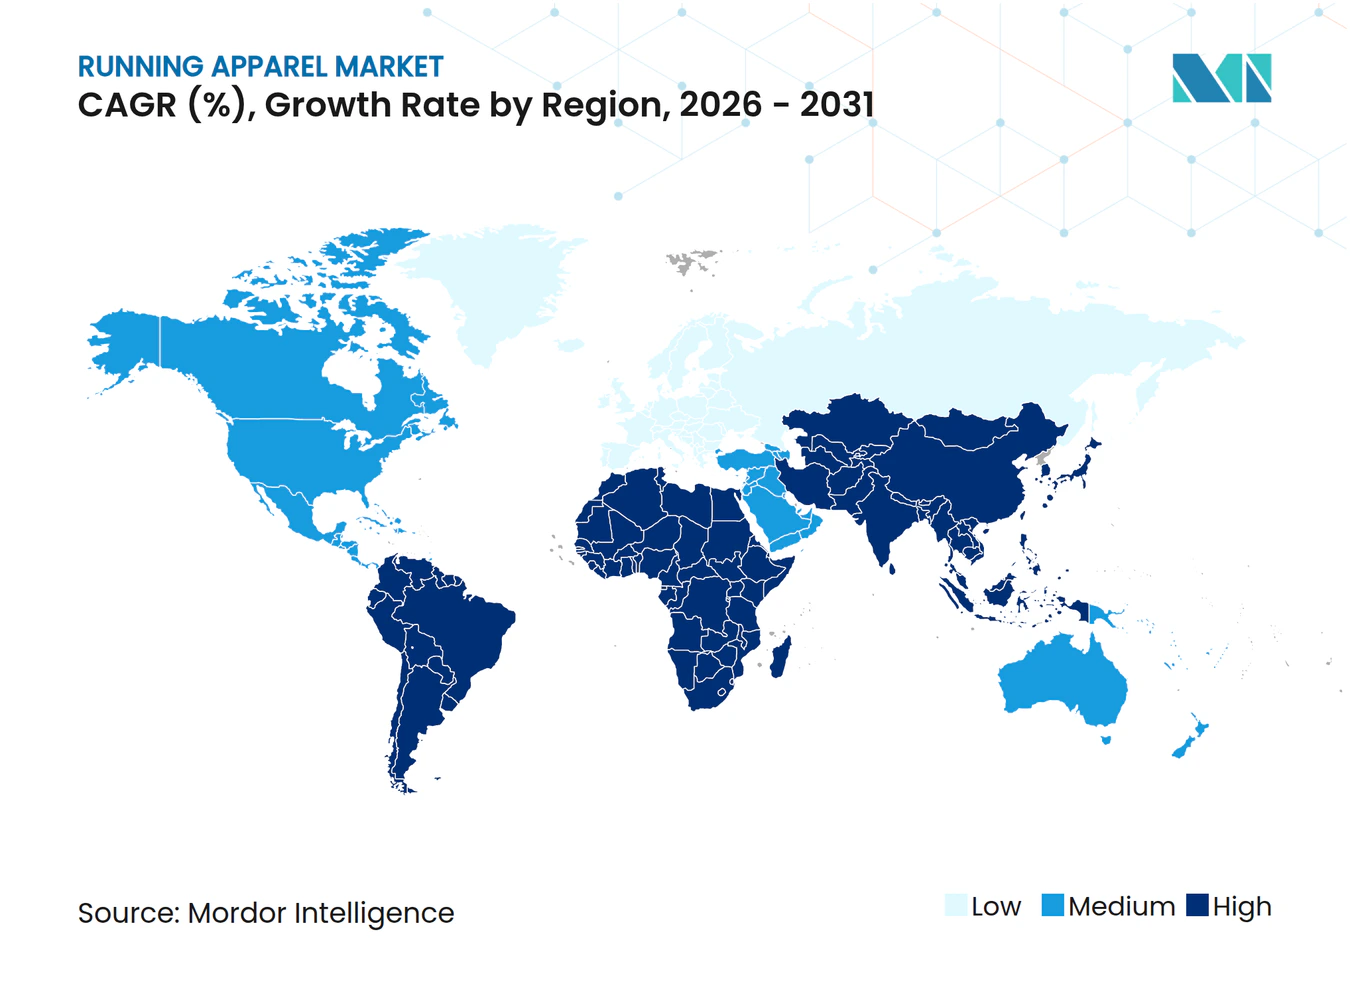
- Por geografia, a América do Norte liderou com 42,22% de participação em 2025, porém a Ásia-Pacífico deve registrar o CAGR mais rápido de 7,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente participação global em eventos recreativos | +1.2% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Ascensão de maratonas e eventos de corrida | +1.0% | América do Norte, Europa, China, Índia, Austrália | Médio prazo (2-4 anos) |
| Influência das plataformas de redes sociais e endossos de celebridades | +0.8% | Global, particularmente América do Norte, Europa e mercados da Ásia-Pacífico com alta conectividade digital | Curto prazo (≤ 2 anos) |
| Crescimento significativo na taxa de participação feminina nos esportes | +1.1% | Global, com ganhos acelerados na América do Norte, Europa e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Integração do athleisure com a moda e o vestuário do dia a dia | +1.3% | América do Norte, Europa, centros urbanos na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Avanços em tecnologias de tecidos com absorção de umidade e elasticidade | +0.9% | Global, com centros de pesquisa e desenvolvimento na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente participação global em eventos recreativos
Iniciativas governamentais de saúde e programas corporativos de bem-estar estão impulsionando um crescimento significativo na demanda por vestuário para corrida tanto em mercados desenvolvidos quanto emergentes. Nos Estados Unidos, a participação em corrida e jogging aumentou de 48,31 milhões em 2023 para 51,05 milhões em 2024, de acordo com a Associação da Indústria de Esportes e Fitness [1]. Esse crescimento abrange não apenas atividades recreativas, mas também programas estruturados, refletindo um recorde histórico na participação esportiva. A crescente popularidade de eventos de corrida, como maratonas e corridas beneficentes, contribuiu ainda mais para essa tendência, incentivando os indivíduos a investir em vestuário de corrida de alta qualidade. Da mesma forma, na Inglaterra, 6.544.700 indivíduos participaram de atividades de corrida em 2024, conforme relatado pelo Sport England [2]. Esse aumento é apoiado por iniciativas como clubes comunitários de corrida e campanhas governamentais que promovem a atividade física. A combinação de apoio institucional e participação de base está alimentando uma demanda consistente por vestuário de corrida orientado ao desempenho, que atende tanto ao treinamento estruturado quanto às necessidades de condicionamento físico casual. Além disso, os programas corporativos de bem-estar estão enfatizando cada vez mais resultados de condicionamento físico mensuráveis, impulsionando a demanda por vestuário técnico que facilite o monitoramento do desempenho enquanto mantém uma aparência profissional. Esses programas frequentemente incluem incentivos para que os funcionários participem de atividades físicas, aumentando ainda mais a adoção de vestuário de corrida especializado.
Ascensão de maratonas e eventos de corrida
Maratonas, corridas beneficentes, corridas de trilha e outros eventos de corrida organizados atraem milhões de participantes a cada ano. Muitos participantes adquirem vestuário de corrida especializado, como tops com absorção de umidade, roupas externas leves e acessórios, para se preparar para esses eventos. Impulsionada pelo desejo de melhorar o desempenho e prevenir lesões, há uma demanda crescente por vestuário tecnologicamente avançado, confortável e de alta utilidade, especialmente porque o treinamento frequentemente se estende por vários meses. Em 2024, a participação em maratonas atingiu níveis sem precedentes, com o recorde mundial para a maior maratona sendo quebrado duas vezes, primeiro em Berlim e depois na cidade de Nova York. A Maratona TCS de Nova York, realizada em novembro, registrou mais de 56.000 finalizadores, recuperando seu título de maior maratona do mundo e tornando-se a maior corrida de qualquer distância nos Estados Unidos, de acordo com a Running USA [3]. Essa tendência não se limita a eventos de elite, pois os organizadores de participação em massa estão enfatizando cada vez mais eventos de corrida orientados ao estilo de vida. Essa mudança está gerando oportunidades comerciais para parcerias de vestuário e mercadorias específicas de eventos que vão além das categorias tradicionais focadas em desempenho.
Influência das plataformas de redes sociais e endossos de celebridades
As plataformas de redes sociais transformaram as estratégias de marketing para vestuário de corrida, deslocando a ênfase de mensagens centradas no produto para o fomento de comunidades orientadas ao estilo de vida. Plataformas como Instagram, TikTok e YouTube desempenham um papel significativo na amplificação rápida de tendências, transformando produtos ou estilos específicos em fenômenos generalizados. Colaborações com celebridades, atletas de elite e microinfluenciadores aumentam o apelo aspiracional das marcas, incentivando os seguidores a adotar seu estilo de vida e escolhas de produtos. Os endossos agora vão além dos patrocínios tradicionais de atletas para incluir influenciadores de estilo de vida e personalidades do entretenimento. Por exemplo, em fevereiro de 2025, a Nike colaborou com a SKIMS, aproveitando a influência cultural de Kim Kardashian para lançar a NikeSKIMS. A Geração Z demonstra preferências de estilo distintas, como favorecer meias cano médio em vez de meias invisíveis, enquanto os conjuntos coordenados permanecem populares em todas as faixas etárias. Espera-se que o azul emerja como a cor dominante para 2025. Para abordar essa segmentação demográfica, as marcas precisam construir conexões genuínas com diversas redes de influenciadores e garantir que suas ofertas de produtos estejam alinhadas com as tendências de estilo em rápida mudança.
Integração do athleisure com a moda e o vestuário do dia a dia
O mercado global de vestuário para corrida está registando um crescimento notável, impulsionado principalmente pela crescente popularidade da moda athleisure. Esta tendência combina vestuário esportivo com roupas do dia a dia, ampliando a base de consumidores e contribuindo para o aumento do volume e do valor do mercado. O vestuário athleisure combina desempenho atlético com estilo casual, tornando o vestuário para corrida — como tops, partes de baixo, agasalhos e acessórios — adequado para atividades além do exercício, incluindo trabalho, recados e eventos sociais. Ao focar tanto no conforto quanto no estilo, o athleisure atrai não apenas atletas, mas também consumidores mais velhos e aqueles que priorizam o lazer, expandindo assim o mercado para além dos corredores tradicionais. Tanto marcas consolidadas quanto marcas de nicho estão diferenciando suas linhas de vestuário para corrida ao incorporar designs arrojados, cores vibrantes e modelagens valorizadoras, aliadas a características orientadas para o desempenho, transformando equipamentos técnicos de corrida em itens fashion. Marcas como Lululemon, Nike, Adidas e On estão aproveitando essa combinação de estilo e funcionalidade. Além disso, o athleisure promove compras recorrentes, pois os consumidores buscam novos estilos para diversas ocasiões, indo além da simples necessidade de substituição de peças esportivas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência de produtos falsificados | -0.6% | Global, com concentração na Ásia-Pacífico, Oriente Médio e plataformas de comércio eletrônico | Curto prazo (≤ 2 anos) |
| Pressão regulatória sobre tecidos sintéticos | -0.4% | Europa (REACH), América do Norte (CPSIA), padrões emergentes na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Flutuações sazonais de demanda | -0.3% | América do Norte, Europa, regiões temperadas com estações distintas | Curto prazo (≤ 2 anos) |
| Custos voláteis de matérias-primas para tecidos avançados | -0.5% | Global, com dependências da cadeia de suprimentos em centros de manufatura da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência de produtos falsificados
O vestuário de corrida falsificado continua a representar um desafio significativo para o crescimento do mercado, com ações de fiscalização destacando a extensão do comércio ilícito que prejudica o valor das marcas e coloca em risco a segurança dos consumidores. Em 2025, o Serviço de Imigração e Controle de Alfândega dos Estados Unidos apreendeu mercadorias esportivas falsificadas avaliadas em USD 39,5 milhões por meio da Operação Team Player[4]. Essa iniciativa faz parte de um esforço maior que resultou na confiscação de mais de USD 455 milhões em mercadorias esportivas falsificadas, conforme relatado pela agência em 2025. Os produtos falsificados não apenas apresentam riscos de segurança devido a materiais e processos de fabricação abaixo do padrão, mas também diminuem a confiança do consumidor e o patrimônio da marca, tornando cada vez mais difícil para as marcas legítimas manterem sua posição no mercado. O crescimento das plataformas de comércio eletrônico e o uso generalizado de remessas internacionais de pequenos pacotes complicaram ainda mais as medidas de fiscalização, pois os falsificadores exploram esses canais para distribuir produtos falsos globalmente. Mais de 90% das apreensões de falsificações ocorrem por meio de canais de correio e expresso, levando as marcas a investir em tecnologias avançadas de autenticação, implementar sistemas de monitoramento mais rigorosos e aumentar a transparência da cadeia de suprimentos para combater esse problema persistente.
Pressão regulatória sobre tecidos sintéticos
As estruturas regulatórias destinadas a reduzir as emissões de microplásticos de têxteis sintéticos estão aumentando os custos de conformidade e impondo limitações de materiais, afetando assim o desenvolvimento de produtos e as estratégias de precificação. O Regulamento de Ecodesign para Produtos Sustentáveis da União Europeia, em vigor desde 18 de julho de 2024, exige requisitos de ecodesign para têxteis, enfatizando durabilidade, reciclabilidade e impacto ambiental. A França anunciou um requisito de filtros de microfibras em máquinas de lavar a partir de 2025. Além disso, as restrições ao PFAS estão se expandindo globalmente: a França planeja proibir o PFAS em têxteis até 2026, enquanto a Califórnia aplicará restrições semelhantes com um limite de 100 partes por milhão a partir de 2025. Essas regulamentações exigem mudanças significativas nos tratamentos repelentes de água e resistentes a manchas em vestuário de corrida de alto desempenho, potencialmente aumentando os custos de produção e exigindo tecnologias alternativas que podem impactar a funcionalidade. As estruturas de conformidade, como os padrões OEKO-TEX, estão se adaptando para se alinhar a essas restrições, adicionando requisitos de certificação que complicam as cadeias de suprimentos e prolongam o tempo de lançamento no mercado de novos produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipos de Produto:
Tops Impulsionam o Volume, Acessórios Aceleram o CrescimentoOs tops representaram 42,58% da participação de mercado em 2025, impulsionados por sua alta frequência de substituição. Os corredores normalmente possuem de 5 a 8 camisetas técnicas em comparação com 2 a 3 pares de shorts, e os tops oferecem versatilidade em várias intensidades de treinamento e condições climáticas. Meias e acessórios têm projeção de crescimento a um CAGR de 7,89% até 2031, apoiados por avanços na tecnologia de compressão, gerenciamento de umidade e características especializadas, como fios de prevenção de bolhas e faixas de suporte para o arco do pé. Partes de baixo e roupas externas ocupam posições intermediárias no mercado. As partes de baixo se beneficiam da tendência athleisure, que normalizou o uso de calças de corrida ou joggers em ambientes não atléticos. No entanto, o crescimento das roupas externas é limitado por preços mais elevados e ciclos de substituição mais longos.
As roupas externas estão migrando para designs modulares, como mangas removíveis e capuzes conversíveis, que aumentam a usabilidade em diferentes faixas de temperatura e atendem às preocupações dos consumidores com peças de uso único. O segmento de tops também se beneficia de colaborações com designers de moda, como a parceria da Adidas com Stella McCartney. Essas colaborações elevam as camisetas de corrida de itens funcionais a produtos com apelo fashion, permitindo preços premium. Enquanto isso, as partes de baixo enfrentam concorrência crescente de calças de yoga e treinamento, que oferecem conforto e elasticidade semelhantes, mas atendem a casos de uso mais amplos. Para permanecerem competitivas, as marcas específicas de corrida estão focando em características como bolsos seguros para celular e detalhes refletivos para diferenciar seus produtos do vestuário esportivo geral.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecido e Material:
Sintéticos Dominam, Sustentabilidade Impulsiona a InovaçãoOs tecidos sintéticos, como poliéster, nylon e spandex, representaram 66,51% da participação de mercado em 2025, atribuído às suas superiores propriedades de absorção de umidade, durabilidade e eficiência de custo em comparação com as fibras naturais. Os tecidos sintéticos reciclados e de base biológica estão crescendo a um CAGR de 9,86%, impulsionados por mandatos regulatórios, como o Plano de Ação para a Economia Circular da UE, que visa 30% de conteúdo reciclado em têxteis até 2030, e as preferências dos consumidores em evolução. Em 2025, 62% dos corredores pesquisados expressaram disposição para pagar um prêmio de 10 a 15% por materiais sustentáveis. Os tecidos naturais e mistos, incluindo lã merino e misturas de algodão, mantêm um apelo de nicho, particularmente entre os corredores de ultra distância que priorizam a resistência a odores e a regulação térmica em detrimento das capacidades de secagem rápida.
A crescente adoção de sintéticos reciclados está transformando as cadeias de suprimentos, com marcas investindo em tecnologias de reciclagem química que convertem poliéster pós-consumo em matéria-prima de qualidade virgem, evitando a degradação de qualidade associada à reciclagem mecânica. Os tecidos mistos visam equilibrar desempenho e sustentabilidade combinando a maciez do algodão com a durabilidade do poliéster. No entanto, eles frequentemente enfrentam desafios para se diferenciar em um mercado cada vez mais dividido entre sintéticos de alto desempenho e alternativas recicladas ecologicamente conscientes.
Por Usuário Final:
Homens Lideram, Mulheres AceleramOs homens contribuíram com 49,78% da receita de usuários finais em 2025, impulsionados por taxas de participação historicamente mais altas e maiores valores médios de transação, atribuídos a maiores gastos em calçados e acessórios premium. O vestuário de corrida feminino está crescendo a um CAGR de 7,98%, superando o crescimento geral do mercado à medida que as marcas se concentram em inovações específicas por gênero, como sutiãs esportivos com compressão ajustável, shorts com bolsos para celular e detalhes refletivos para segurança durante corridas no início da manhã ou à noite. O crescimento no segmento feminino é particularmente forte na região Ásia-Pacífico, onde mudanças culturais, incluindo maior participação feminina no mercado de trabalho e urbanização, estão incentivando atividades físicas que anteriormente eram dominadas por homens.
O segmento masculino está experimentando saturação nos mercados desenvolvidos, onde as taxas de penetração excedem 40% entre os corredores ativos, levando as marcas a se concentrarem nos ciclos de substituição em vez de adquirir novos clientes. O vestuário infantil enfrenta desafios como mudanças rápidas de tamanho que encurtam os ciclos de vida dos produtos e a sensibilidade ao preço dos pais, o que limita o posicionamento premium. No entanto, as marcas veem esse segmento como uma oportunidade de longo prazo para construir fidelidade à marca ao longo da vida.
Por Faixa de Preço:
Massa Domina, Premium SuperaO segmento de massa representou 80,18% da participação de mercado em 2025, impulsionado por consumidores conscientes de preço em mercados emergentes e compradores focados em valor em economias desenvolvidas que priorizam a durabilidade em detrimento das características técnicas. Os produtos premium estão crescendo a um CAGR de 9,61%, indicando uma bifurcação do mercado onde consumidores abastados estão dispostos a pagar por melhorias marginais de desempenho, como construção sem costura, tratamentos anti-odor, tecidos proprietários e prestígio de marca. A On Running, uma marca suíça, relatou um aumento de receita de 31% em 2024 ao posicionar sua tecnologia de amortecimento CloudTec como uma alternativa premium à Nike e à Adidas. A marca capturou com sucesso participação de mercado entre corredores dispostos a gastar USD 150-180 em calçados e USD 80-120 em vestuário.
O crescimento no segmento premium está concentrado principalmente na América do Norte e na Europa, onde rendas disponíveis mais altas suportam gastos discricionários em equipamentos especializados. Em contraste, a região Ásia-Pacífico mostra tendências mistas: centros urbanos como Xangai e Singapura refletem a adoção premium ao estilo ocidental, enquanto cidades rurais e de menor nível permanecem mais sensíveis ao preço. As marcas de mercado de massa estão abordando essa disparidade introduzindo linhas de produtos em camadas com opções "bom-melhor-ótimo" sob um único guarda-chuva de marca, permitindo que os consumidores avancem à medida que seu comprometimento com a corrida aumenta.

Por Canais de Distribuição:
Físico Lidera, Online Cresce RapidamenteEm 2025, as lojas físicas representaram 61,87% da participação de mercado, destacando a preferência dos consumidores pela avaliação tátil, como testar a textura do tecido e verificar o caimento, especialmente para itens de preço mais elevado, como calçados e jaquetas de corrida. Enquanto isso, as lojas online estão crescendo a um CAGR de 9,80%, apoiadas por modelos diretos ao consumidor que contornam as margens dos varejistas. Essa abordagem permite que as marcas ofereçam preços competitivos enquanto alcançam margens brutas mais altas. As estratégias omnicanal estão cada vez mais preenchendo a lacuna entre os canais físico e online. Por exemplo, marcas como a Lululemon oferecem opções de "compre online, retire na loja", combinando a conveniência do comércio eletrônico com acesso imediato ao produto e custos de envio reduzidos.
O varejo físico está migrando para formatos experienciais, incorporando recursos como estações de teste em esteira, serviços de análise de marcha e clubes comunitários de corrida, transformando as lojas em centros de engajamento com a marca em vez de meros pontos de transação. O mix de canais varia por região: na China, a penetração do comércio eletrônico para artigos esportivos supera 50%, impulsionada por plataformas como Tmall e JD.com. Em contraste, a Europa e a América do Norte mantêm uma presença física mais forte devido às lojas especializadas de corrida estabelecidas e à preferência pelo atendimento presencial.
Análise Geográfica
Mercado de Roupas para Corrida na América do Norte
Espera-se que a América do Norte represente uma participação significativa de 42,22%% da receita em 2025, sustentada por uma cultura de corrida bem estabelecida, alta renda disponível e uma densa rede de lojas especializadas. A região se beneficia de uma infraestrutura esportiva madura, extensas redes de varejo e ampla penetração do comércio eletrônico, garantindo aos consumidores fácil acesso aos produtos e uma experiência de compra fluida. Os players regionais concentram-se na diferenciação de desempenho e empregam estratégias de narrativa premium para manter sua participação de mercado frente à concorrência de marcas globais. A presença de grandes marcas globais como Nike, Adidas, Under Armour e New Balance, que têm sede ou mantêm forte presença operacional na América do Norte, amplia ainda mais a escala e a competitividade do mercado. Além disso, iniciativas governamentais, como subsídios para trilhas comunitárias de condicionamento físico, desempenham um papel crucial na expansão da base de participantes e no estímulo a atualizações consistentes em calçados e vestuário.
Mercado de Roupas para Corrida na Ásia-Pacífico
A Ásia-Pacífico, embora atualmente menor em tamanho de mercado, deve crescer no ritmo mais acelerado entre todas as regiões, com um CAGR robusto de 7,71%% até 2031. Esse crescimento é impulsionado pelo aumento da renda da classe média, projetos de desenvolvimento urbano como ciclovias e pela incorporação de currículos voltados à cinesiologia nas escolas, que em conjunto desbloqueiam novos segmentos de demanda. A crescente conscientização sobre saúde e a popularidade cada vez maior de eventos de corrida organizados e maratonas contribuem significativamente para a expansão do mercado. A região experimenta intensa concorrência entre fabricantes locais de artigos esportivos e marcas internacionais, ambos focados em oferecer linhas de produtos acessíveis e diversificadas para atrair uma base de consumidores sensível ao preço, mas com aspirações elevadas. As plataformas de comércio eletrônico domésticas desempenham um papel fundamental ao fornecer canais de distribuição econômicos para marcas internacionais, embora o risco de produtos falsificados continue sendo um desafio na região.
Mercado de Roupas para Corrida na Europa e na América do Sul
A Europa continua a registrar crescimento constante, impulsionado por uma forte preferência dos consumidores pela sustentabilidade. Mais de 60% dos consumidores europeus consideram as credenciais ecológicas um fator determinante em suas decisões de compra. A rápida adoção de materiais sintéticos reciclados e a implementação de regulamentações rigorosas sobre microplásticos devem moldar tanto a inovação em tecidos quanto as estratégias de marketing na região. Na América do Sul, o mercado se beneficia de uma população jovem e em crescimento, bem como da crescente urbanização. No entanto, a região permanece altamente sensível ao preço devido à volatilidade macroeconômica, o que representa desafios para um crescimento sustentado.
Panorama regulatório
Os requisitos de sustentabilidade e segurança química estão se tornando mais rigorosos para têxteis de desempenho, afetando materiais de vestuário para corrida, acabamentos e obrigações de fim de vida útil. Na União Europeia, o Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) está sendo implementado por meio de regras de produto para têxteis. A Comissão Europeia também anunciou medidas para impedir a destruição de roupas e calçados não vendidos, com a proibição de destruição aplicando-se a grandes empresas a partir de 19 de julho de 2026. Paralelamente, os Estados-Membros estão avançando em direção a uma gestão de resíduos financiada pelos produtores, seguindo a revisão da Diretiva-Quadro de Resíduos da UE, que entra em vigor em outubro de 2025, exigindo esquemas obrigatórios de Responsabilidade Estendida do Produtor (EPR) para têxteis e calçados dentro de 30 meses.
Nos Estados Unidos, o risco de conformidade abrange tanto controles de produto quanto de comércio. A Califórnia promulgou o Responsible Textile Recovery Act de 2024 (AB 1170), estabelecendo uma estrutura estadual de EPR para vestuário e artigos têxteis, com regulamentações de implementação previstas não antes de julho de 2028. Separadamente, o Escritório do Representante Comercial dos Estados Unidos (USTR), em junho de 2026, iniciou investigações sob a Seção 301 abrangendo falhas na aplicação de normas contra trabalho forçado em múltiplas economias, com propostas de tarifas adicionais na faixa de 10% a 12,5% sobre importações, incluindo vestuário e têxteis. Isso aumenta o foco em rastreabilidade, documentação de conformidade de fornecedores e diversificação de fontes de suprimento.
Cenário Competitivo
Concentração do Mercado
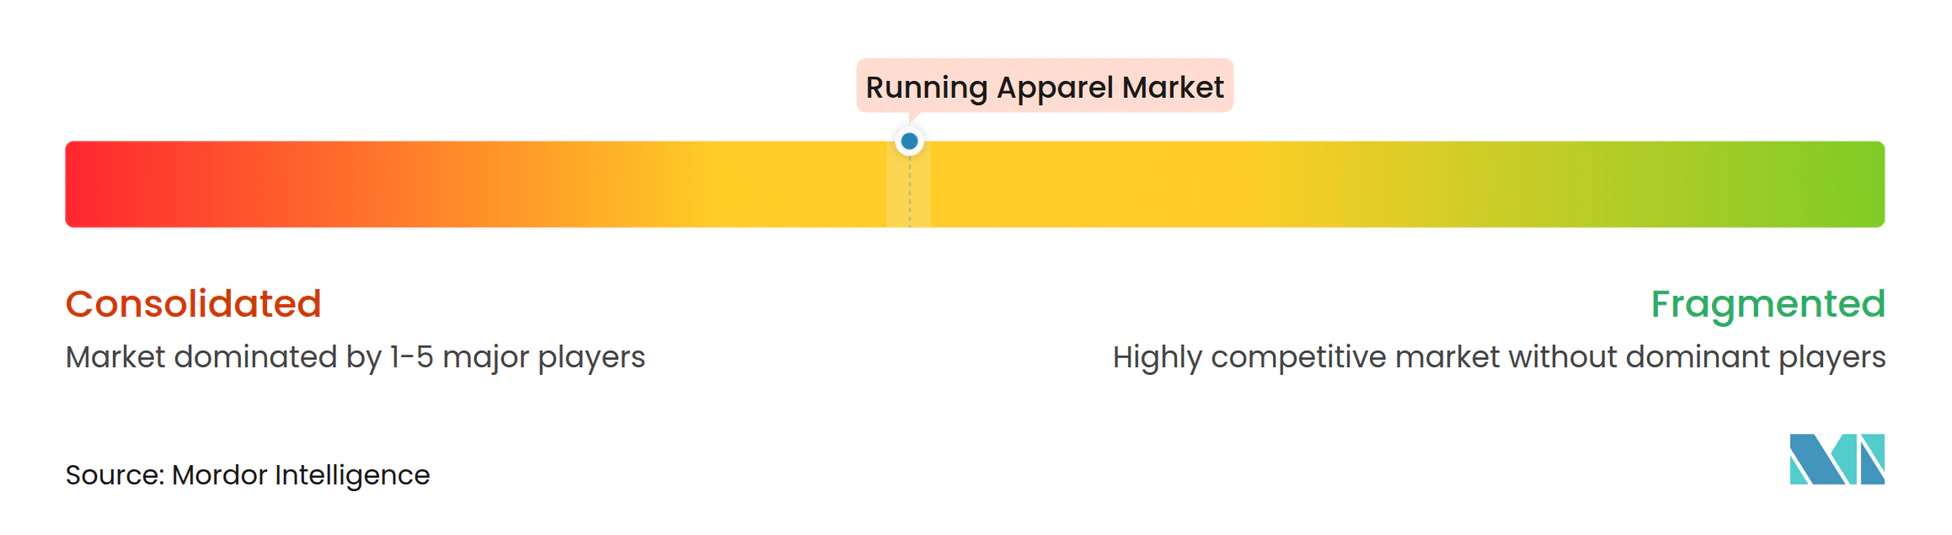
O mercado de vestuário para corrida demonstra consolidação moderada, com concorrência crescente à medida que marcas atléticas estabelecidas competem com empresas especializadas em corrida e entrantes diretos ao consumidor. Os líderes de mercado tradicionais aproveitam suas extensas redes de distribuição global e fortes capacidades de marketing para sustentar suas posições no mercado. Ao mesmo tempo, as marcas desafiadoras estão gradualmente capturando participação de mercado ao enfatizar ofertas de produtos inovadoras e construir conexões autênticas com suas comunidades-alvo.
Os principais players do mercado, como Nike Inc., Adidas AG, Under Armour, Puma SE e Asics Corporation, estão diversificando ativamente seus portfólios de produtos, intensificando a concorrência no mercado. Essas empresas estão adotando estratégias para fortalecer sua presença global, incluindo o estabelecimento de novas bases operacionais, a expansão de instalações de produção e investimentos significativos em pesquisa e desenvolvimento. Suas robustas redes de distribuição e expertise em manufatura fornecem uma vantagem competitiva, permitindo-lhes ampliar efetivamente suas ofertas de produtos em várias regiões.
A consolidação estratégica está ganhando impulso por meio de parcerias e aquisições, permitindo que as empresas combinem forças complementares e melhorem o acesso ao mercado. Por exemplo, a parceria da Nike com a SKIMS em fevereiro de 2025 ilustra como as marcas estabelecidas estão aproveitando a relevância cultural e a expertise em design para atingir novos segmentos demográficos, particularmente dentro do crescente mercado feminino. Além disso, a adoção de tecnologias avançadas, como têxteis inteligentes, está impulsionando a diferenciação competitiva. Oportunidades de crescimento estão surgindo em áreas como materiais sustentáveis, tecnologias de ajuste personalizado e expansão de mercados regionais. A região Ásia-Pacífico, em particular, oferece significativo potencial de crescimento, pois a penetração de academias em grandes economias como China e Índia permanece abaixo de 1%, indicando um mercado amplamente inexplorado.
Líderes do Setor de Vestuário para Corrida
-
Nike, Inc.
-
Adidas AG
-
Under Armour, Inc.
-
ASICS Corporation
-
Puma SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vestuário para Corrida Empresas cobertas neste relatório
- Nike, Inc.
- Adidas AG
- Under Armour, Inc.
- Lululemon Athletica Inc.
- Puma SE
- ASICS Corporation
- New Balance Athletics Inc.
- Columbia Sportswear Co.
- Authentic Brands Group
- Mizuno Corporation
- Wolverine World Wide Inc.
- Amer Sports
- Berkshire Hathaway
- New Wave Group
- Decathlon S.A.
- Odlo International AG
- Pentland Group
- Gap Inc.
- On Holding AG
- Patagonia, Inc.
- Tracksmith
- W.L. Gore and Associates
- Rohnisch Sportswear
Oportunidades de mercado e perspectivas futuras
Mudanças regulatórias e de normas em torno de produtos químicos e circularidade estão criando espaço para sortimentos de vestuário de corrida construídos em torno de alternativas repelentes à água em conformidade, química mais segura e insumos reciclados mais rastreáveis. A atualização em vigor a partir de 1º de junho de 2026 das Normas OEKO-TEX 2026 aperta os valores-limite que afetam a tingimento, o acabamento e a seleção de materiais, fortalecendo o valor comercial de cadeias de suprimento certificadas e prontas para documentação para marcas globais e marcas próprias. Na Europa, a medida vinculada ao ESPR para impedir a destruição de vestuário não vendido (aplicável a grandes empresas a partir de 19 de julho de 2026) e a mudança pós-outubro de 2025 em direção a esquemas obrigatórios de EPR têxtil apoiam a demanda por escolhas de design de produto que melhoram a durabilidade, a reparabilidade e a reciclabilidade, consistente com o ganho de tração de sintéticos reciclados e de base biológica.
Abordagens de tecnologia e fabricação também estão criando diferenciação mais clara e margem adicional. A On Running ampliou a produção automatizada LightSpray com uma segunda instalação perto de Busan, Coreia do Sul (anunciada em fevereiro de 2026), adicionando 32 robôs e relatando um aumento de 30 vezes na capacidade LightSpray, o que indica uma abordagem mais voltada à automação para reduzir prazos de entrega e riscos de fornecimento para produtos de desempenho. A On também publicou sua primeira política global de materiais em abril de 2026, indicando requisitos mais rígidos de rastreabilidade de fornecedores e ao nível de fazenda que podem se estender ao fornecimento de materiais para vestuário. Em inovação de produtos, pesquisas de 2026 sobre sistemas têxteis integrados e respiráveis com biossensoriamento multiplex sinalizam uma direção de P&D para vestuário de treino inteligente além do gerenciamento de umidade, enquanto parcerias como a da Nuyarn Technologies com a Unknown Runner (julho de 2026) apoiam oportunidades contínuas para camadas premium de trail running usando misturas leves de merino.
Desenvolvimentos industriais recentes em Mercado de Vestuário para Corrida
- Julho de 2026: a Nike lançou a Keely Hodgkinson Collection, combinando vestuário de corrida com modelos de calçados, incluindo o Vomero Plus e o Vaporfly 4. A cápsula liderada pela atleta reforça a narrativa de desempenho na corrida feminina, ao mesmo tempo em que apoia o merchandising de visual completo entre vestuário e calçados.
- Fevereiro de 2025: Nike e SKIMS lançaram a NikeSKIMS, uma marca colaborativa focada em roupas esportivas femininas, com designs adaptados à silhueta feminina. A parceria amplia o acesso a propostas de ajuste e conforto orientadas pela moda, que se traduzem em compras de vestuário adjacentes à corrida e demanda impulsionada pela comunidade.
- Agosto de 2024: a Sealskinz lançou uma nova coleção Run para homens e mulheres, abrangendo jaquetas, camisetas, shorts e acessórios projetados para diversas condições climáticas. O lançamento destaca a contínua expansão da categoria em roupas externas técnicas e acessórios, onde a diferenciação funcional pode sustentar preços premium.
Mercado de Vestuário para Corrida Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange roupas e itens relacionados que são primariamente projetados e comercializados para corrida, sendo dimensionado em termos de valor no ponto de venda nas principais regiões. Inclui vestuário orientado para desempenho utilizado por corredores recreativos e profissionais por meio de canais físicos e online.
Exclusões de escopo: Excluímos vestuário esportivo geral que não é posicionado para uso em corrida, bem como vendas de segunda mão e produtos falsificados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Tops
- Partes de Baixo
- Roupas Externas
- Meias e Acessórios
- Por Tecido e Material
- Sintético (Poliéster, Nylon, Spandex)
- Sintéticos Reciclados e de Base Biológica
- Natural e Misto (Merino, Misturas de Algodão)
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Faixa de Preço
- Massa
- Premium
- Por Canais de Distribuição
- Lojas Físicas
- Lojas Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre a participação e os sinais de demanda dos consumidores em corrida. Normalmente utilizamos fontes públicas como as estatísticas de varejo e comércio do US Census Bureau, dados de comércio da US International Trade Commission, Eurostat, UN Comtrade e séries macroeconômicas do Banco Mundial para ancorar o contexto de moeda, inflação e demanda regional.
Também analisamos relatórios anuais e apresentações para investidores de empresas, comunicados à imprensa e sites de associações esportivas e ao ar livre para compreender o posicionamento de produtos e as mudanças no mix de canais. Quando necessário, consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de remessa para verificar a escala e a direção dos preços. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas que são difíceis de confirmar a partir de dados públicos, especialmente para a participação do vestuário específico para corrida dentro de cestas mais amplas de roupas ativas. Conversamos com executivos de marcas e canais, líderes de produto e sourcing, e gerentes de varejo nas principais regiões, de modo que nossa lógica de dimensionamento reflita o comportamento real de precificação, mix e sell-through.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 46% |
| Nível intermediário: 57% | Líderes Funcionais/de Unidade: 39% | EMEA: 31% |
| Players menores: 16% | Gerentes: 45% | Américas: 23% |
Dimensionamento de Mercado e Previsão
Nosso modelo de dimensionamento começa com uma construção de pool de demanda de cima para baixo que vincula a participação em corrida e a intensidade de compra de vestuário a uma base de gastos endereçável por região. Para manter os totais realistas, o resultado é então corroborado com verificações seletivas de baixo para cima, como o preço médio de venda (ASP) amostrado por categoria multiplicado pelos volumes implícitos, juntamente com verificações de canal sobre o mix online versus offline.
Os principais insumos utilizados no modelo incluem níveis de participação em corrida e atividade em eventos, faixas de preço de vestuário e intensidade de promoções, mudança de participação em direção ao varejo online, mix de materiais e produtos (por exemplo, tecidos sintéticos de desempenho versus blends) e tendências regionais de renda e inflação que influenciam os gastos discricionários. Quando uma série de insumos está ausente para um país, as lacunas são tratadas por meio de indicadores proxy de mercados similares e, em seguida, corrigidas com base no feedback das entrevistas.
Para as previsões, baseamo-nos em análises de cenários apoiadas por visões de especialistas sobre o momentum de participação, poder de precificação e expansão de canais, e testamos os resultados em relação às condições macroeconômicas esperadas. As premissas são mantidas rastreáveis para que as atualizações possam ser feitas rapidamente quando novos dados públicos ou sinais de canal surgirem.
Ciclo de Validação e Atualização de Dados
As verificações são realizadas em múltiplos pontos para que os números não se afastem dos sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como tendências de varejo de vestuário, fluxos comerciais para categorias relevantes e comentários sobre desempenho de negócios declarados por marcas e varejistas-chave, e investigamos grandes variações antes da aprovação final.
Uma segunda revisão analítica é concluída para verificar lógica, consistência de unidades e timing de conversão de moeda, e perguntas de acompanhamento são acionadas quando o feedback das entrevistas conflita com os achados documentais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como choques de demanda ou grandes redefinições de preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Vestuário para Corrida da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para vestuário para corrida nem sempre coincidem porque os pesquisadores traçam a linha de escopo de forma diferente, e também utilizam diferentes premissas de preço e canal. As diferenças também surgem quando os anos-base mudam, quando as moedas são convertidas em momentos diferentes e quando a estimativa não é verificada novamente em relação aos sinais de participação e varejo.
Algumas estimativas tratam o vestuário para corrida como um subconjunto técnico restrito e excluem o vestuário mais amplo orientado para corrida vendido por canais de varejo de massa, enquanto a Mordor Intelligence contabiliza o valor de roupas focadas em corrida em vendas físicas e online e, em seguida, verifica os totais em relação às tendências de participação e movimentos de preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 112,55 B (2026) | |
| Trade Journal A | USD 16,81 B (2025) | Utiliza uma cesta mais restrita que parece estar mais próxima do vestuário técnico para corrida e acessórios, e provavelmente aplica regras de inclusão mais rígidas para produtos e canais, o que pode reduzir o valor capturado em comparação com sinais mais amplos de gastos com vestuário no varejo. |
| Global Consultancy B | USD 47,00 B (2024) | Parte de um ano-base anterior e parece aplicar uma definição menor que não captura totalmente a demanda cruzada de compras de athleisure rotuladas para corrida, o que pode reduzir o valor inicial mesmo antes de as premissas de previsão serem aplicadas. |
A dispersão na tabela decorre principalmente do que é contabilizado como vestuário para corrida e de quão consistentemente o valor é acompanhado pelos canais de varejo. Uma vez que o escopo, o ano-base e a lógica de precificação estejam alinhados e validados com sinais independentes de demanda, o número do mercado torna-se mais fácil de replicar com as mesmas etapas ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de vestuário para corrida até 2031?
Está projetado para atingir USD 161,77 bilhões até 2031 a um CAGR de 7,53% de 2026 a 2031.
Qual categoria de produto lidera atualmente as vendas globais?
Os tops lideram com 42,58% de participação de receita em 2025.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está posicionada para registrar o CAGR mais rápido de 7,71%, impulsionada pela China e pela Índia.
Qual é a importância dos tecidos reciclados para o crescimento futuro?
Os sintéticos reciclados e de base biológica estão se expandindo a um CAGR de 9,86% e devem superar 20% de participação até 2031.